Por que a inserção manual de dados da declaração GST/HST custa mais às
pequenas empresas canadenses do que o formulário da CRA mostra
A declaração GST/HST que toda empresa canadense registrada apresenta sob a Parte IX da Lei do Imposto sobre Bens e Serviços tem quatro linhas aritméticas. Três delas — Linha 103 (GST/HST cobrado sobre vendas), Linha 106 (créditos fiscais sobre insumos em compras) e Linha 109 (imposto líquido) — não são números que você encontra em um livro-razão. São somas derivadas de cada nota fiscal de venda emitida e de cada nota fiscal de compra recebida durante o período de declaração, cada uma com uma alíquota diferente dependendo se o fornecedor opera em Ontário (13% HST), Nova Escócia (15% HST), Colúmbia Britânica (apenas 5% GST) ou Quebec (5% GST mais 9,975% QST). Uma pequena empresa com 40 notas fiscais de compra por trimestre enfrenta 40 determinações individuais de ITC — localizar a linha de GST/HST em cada nota do fornecedor, verificar se a alíquota corresponde à província e digitar o valor em uma planilha — antes que a Linha 106 possa conter um número. O formulário leva 15 minutos para ser preenchido uma vez que os números são conhecidos. Encontrar esses números, em 40 PDFs que exibem o detalhamento do imposto em layouts diferentes, consome as outras três horas de um fim de semana de declaração. O prazo trimestral da CRA é a data em que você percebe a lacuna — mas a lacuna estava lá em todos os trimestres.
Principais Conclusões
- Apresentar uma declaração trimestral de GST/HST leva 15 minutos quando os números são conhecidos — encontrá-los em 40 PDFs de fornecedores de cinco províncias com cinco alíquotas diferentes consome as outras três horas em cada período de declaração.
- Não porque o formulário é complexo ou seus hábitos de declaração precisam melhorar. Um PDF é um formato visual projetado para olhos humanos — a etapa entre "o fornecedor envia um PDF" e "o software de contabilidade calcula o ITC" não tem ponte nativa de software em nenhuma plataforma de contabilidade do mercado.
- Defina seis colunas de planilha, carregue a pasta do trimestre com os PDFs dos fornecedores em um único lote — as três horas de leitura de linhas de imposto e verificação de alíquotas provinciais se tornam alguns minutos de upload e uma passada de verificação. A declaração continua exatamente a mesma; apenas a digitação desaparece.
O GST34-2 Faz Quatro Perguntas — Encontrar as Respostas Consome as Outras Três Horas
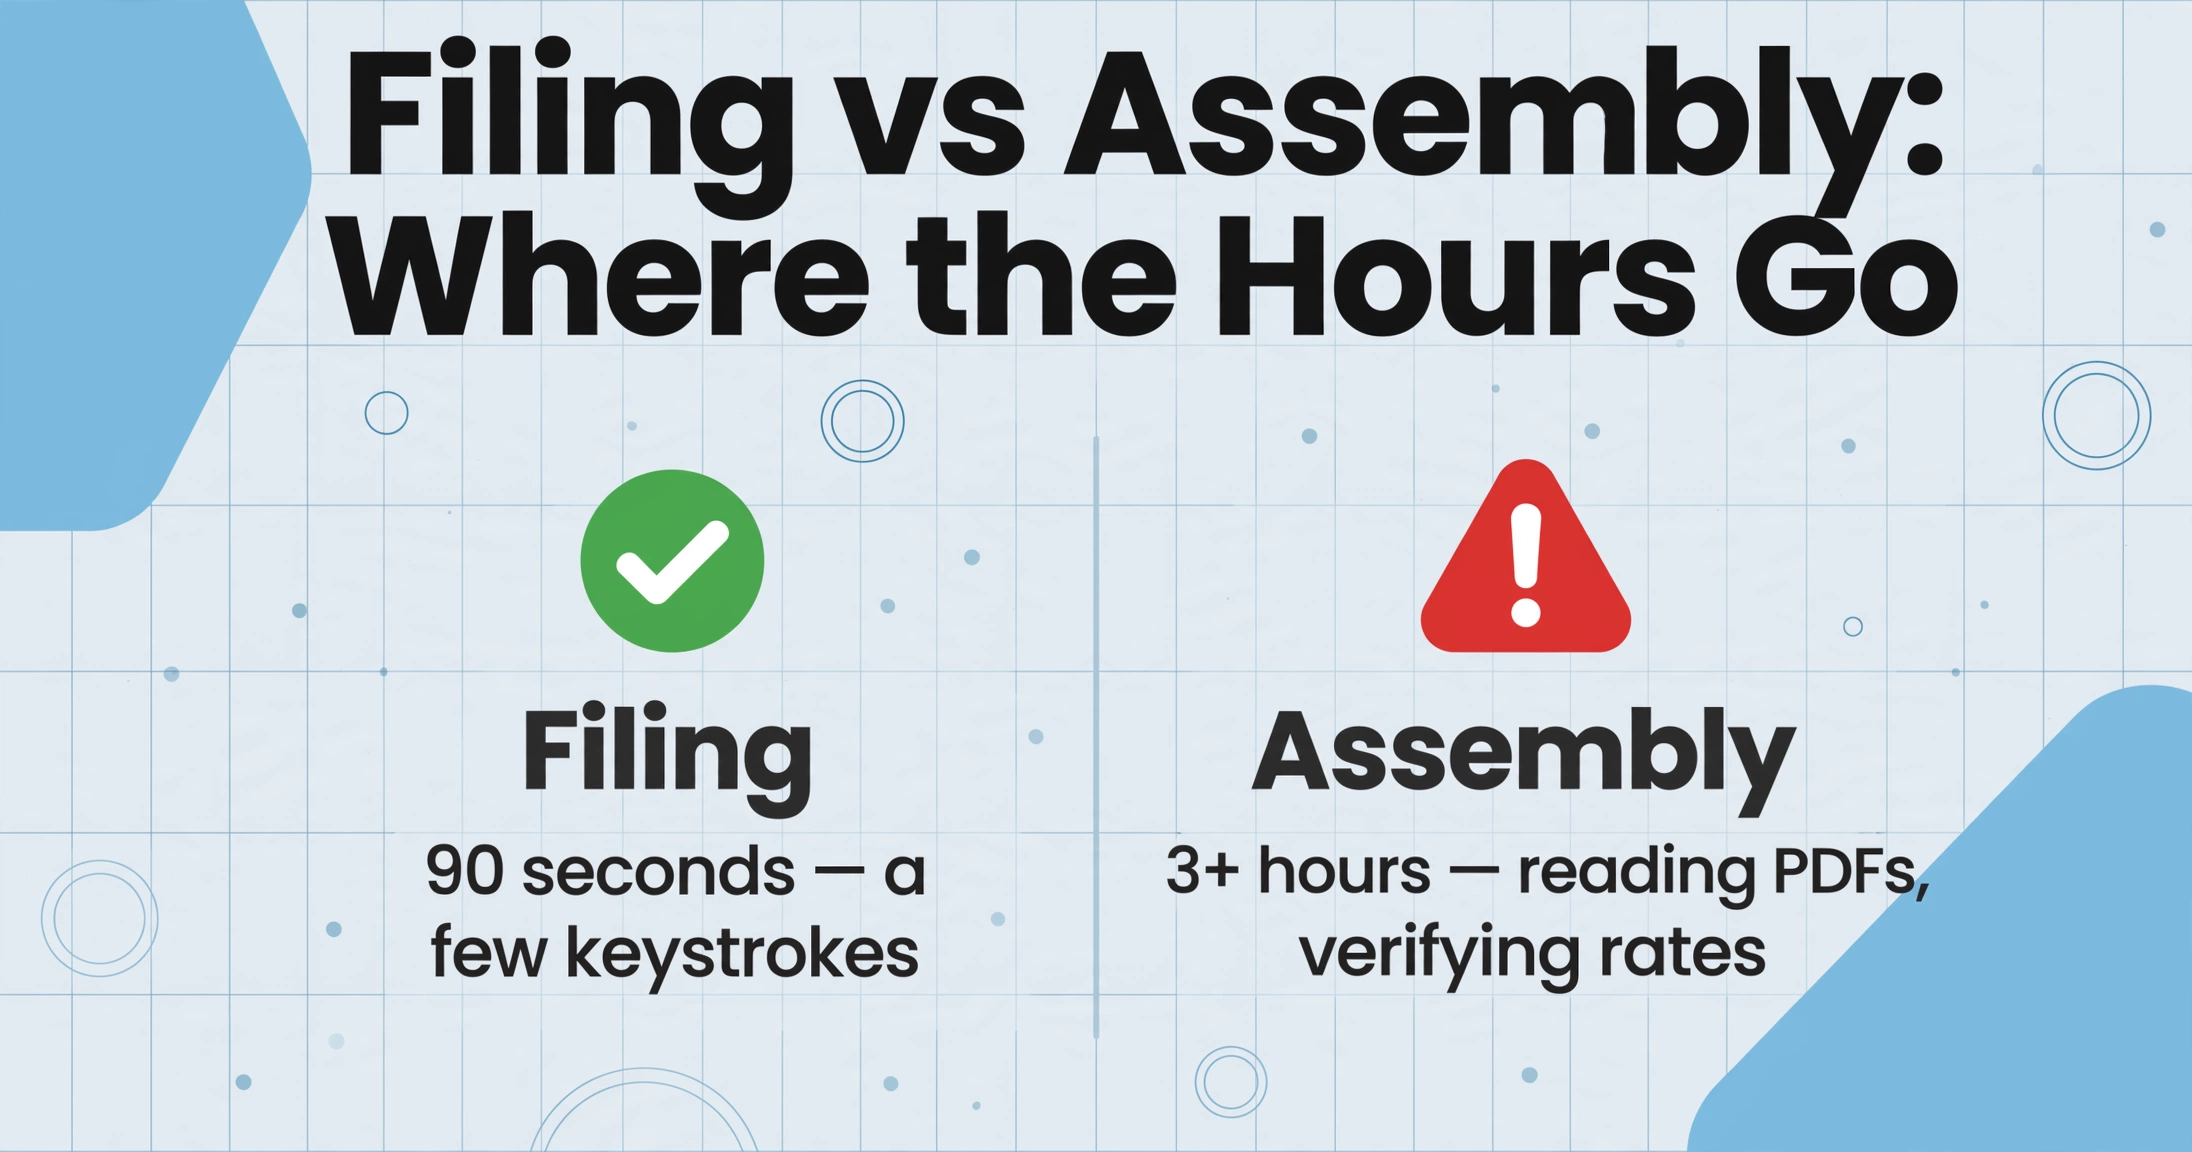
Clicar em "File" no My Business Account da CRA leva cerca de noventa segundos. Essa é a parte da declaração que todos podem ver, e é a parte que é genuinamente rápida. O trabalho mora em algum lugar que o calendário não marca: a noite ou o fim de semana antes do prazo — o dia 30 do mês seguinte a cada período de declaração para declarantes trimestrais — gastos abrindo PDFs de fornecedores um a um, localizando a linha de imposto em cada um, confirmando que a alíquota faz sentido para a província do fornecedor e digitando o valor em uma planilha que não consegue ler nenhum desses PDFs por você.
Para cerca de 3,5 milhões de registrantes de GST/HST no Canadá, o problema da declaração nunca foi o formulário. É tudo o que precisa ser verdade antes que o formulário possa ser preenchido — e a lacuna entre essas duas coisas é onde mora o custo da entrada de dados.
A reformulação que importa: Declarar GST/HST não é uma tarefa de preenchimento de formulário com uma etapa de coleta de dados anexada. É uma tarefa de montagem de dados com uma etapa de preenchimento de formulário anexada. A declaração leva 90 segundos e algumas teclas. A montagem — ler linhas de imposto de PDFs de fornecedores, verificar alíquotas provinciais, somar em cinco categorias de imposto — leva horas. Cada ferramenta, atalho e reclamação voltada para "tornar o GST/HST mais fácil" é realmente voltada para a montagem. E a maioria deles para antes da única parte que continua manual.
O Que Realmente Acontece Entre o Último PDF do Fornecedor e a Linha 106
Percorra a montagem de dados de um trimestre para uma pequena empresa típica — um reformador baseado em Vancouver com 40 faturas de compra de fornecedores em uma pasta — e o formato do problema fica visível.
Localize a linha de GST/HST em cada uma das 40 faturas de fornecedores.
Um PDF da Home Depot Canada exibe "HST 13%: $47,32" no rodapé. Um recibo manuscrito de um encanador da Colúmbia Britânica tem "GST $12,80" rabiscado perto do total. A fatura de um fornecedor de madeira de Quebec divide "TPS 5%" e "TVQ 9,975%" em duas linhas separadas — e apenas a parcela da TPS é recuperável como ITC federal. O PDF de um atacadista de ferragens da Nova Escócia esconde "HST @ 15%" dentro de um resumo de impostos de várias linhas na página dois. Cada fatura exibe o detalhamento do imposto em um formato diferente, em uma posição diferente, com rótulos diferentes. O reformador precisa abrir cada PDF, procurar a linha do imposto e ler o número. A cerca de um minuto por fatura para essa varredura visual — mais rápido quando o formato é familiar, mais lento quando o fornecedor redesenhou o modelo — são 40 minutos de leitura antes que um único número seja digitado.
Verifique a alíquota do imposto em relação à província do fornecedor.
A lista de fornecedores de reforma abrange cinco províncias com cinco alíquotas fiscais federais diferentes. A fatura da Home Depot de Ontário cobra 13% de HST — correto. O encanador da BC cobra 5% de GST — correto, BC não participa do HST. O atacadista da Nova Escócia cobra 15% de HST — correto. O fornecedor de madeira de Quebec cobra 5% de TPS (parcela federal) — correto, mas os 9,975% de TVQ são provinciais e não devem entrar no total do ITC federal. Esta etapa de verificação — cruzar a alíquota impressa na fatura com a província do fornecedor — leva cerca de 30 segundos por fatura quando o contador está descansado. Após 20 faturas, a verificação se torna uma checagem de padrões: "a maioria diz 13%, a alíquota parece correta." Após 30 faturas, o fornecedor da BC cobrando 5% de GST é mentalmente arquivado como "provavelmente 13% como os outros." É assim que uma extração correta ainda pode produzir um valor de ITC incorreto — não porque o número foi digitado errado, mas porque a verificação que deveria capturar a diferença na alíquota provincial se esgotou antes da última linha.
Digite 40 valores de impostos em uma planilha — depois verifique novamente os que parecem errados.
Após localizar a linha do imposto e verificar a alíquota, o reformador digita cada valor de GST/HST em uma coluna da planilha. A 30 segundos por entrada com verificação, são cerca de 20 minutos de digitação para 40 faturas. Então vem a conciliação: a soma da coluna GST/HST Pago deve se aproximar do que a Linha 106 da declaração da CRA exige. Se a soma for $2.340 e o trimestre anterior foi $2.100, o reformador abre as cinco maiores faturas de fornecedores por valor para confirmar se os números estão corretos. Se o QST de um fornecedor de Quebec foi acidentalmente incluído na coluna GST/HST Pago, o total está inflado — e a CRA pode posteriormente negar o pedido de ITC excedente com juros calculados desde a data original da declaração. O tempo para detectar esse erro não está incluído nos 40 minutos ou nos 20 minutos. É extra — e é imprevisível.
As três etapas juntas consomem cerca de duas a três horas por trimestre para uma pequena empresa com uma base de fornecedores típica. Considerando quatro trimestres por ano, são oito a doze horas de trabalho que não geram receita, nem insights, nem valor estratégico — é pura transferência de dados de um formato para outro. E a transferência é frágil: um único fornecedor que mude o layout da fatura entre o 1º e o 3º trimestre, ou um único fornecedor de Quebec cuja linha de QST foi confundida com GST, já é suficiente para tornar o valor da Linha 106 incorreto — e incorreto o bastante para desencadear uma revisão da CRA.
Por que o software de contabilidade não consegue ler o PDF do seu fornecedor — e o que sobrevive
O mercado de contabilidade para pequenas empresas no Canadá é bem atendido. QuickBooks Online Canada, Xero, Sage 50 e Wave lidam com a codificação de GST/HST, automatizam o cálculo do imposto líquido e podem até enviar a declaração diretamente pelo serviço NETFILE da CRA. Por fora, parece que o problema foi resolvido: o software de contabilidade conhece as alíquotas, mapeia as transações para as linhas corretas do GST34-2 e envia a declaração. O que ele não consegue fazer — e o que nenhum software de contabilidade no mercado consegue — é ler o PDF de um fornecedor para encontrar o valor de GST/HST na fatura.
Essa é a lacuna estrutural que mantém a etapa manual viva. Um fornecedor envia uma fatura em PDF por e-mail. O software de contabilidade pode registrar o pagamento quando o extrato bancário corresponde à transação. Mas o valor do imposto naquela fatura — o número que determina quanto de ITC a empresa pode reivindicar — é um dado que existe no PDF e em nenhum outro lugar até que uma pessoa o leia e digite no software. Cada fatura de assinatura SaaS, cada extrato de fornecedor atacadista, cada recibo de loja de ferragens — a linha de imposto em cada um desses documentos é invisível para o sistema contábil que precisa dela.
A lacuna não é um problema do QuickBooks ou do Xero. É um problema de formato de documento. O PDF é um meio visual projetado para leitura humana, não para extração por máquina. O software de contabilidade pode calcular GST/HST assim que os números estão no sistema. Colocá-los no sistema é a etapa que não tem uma ponte nativa de software — e a ponte é uma pessoa abrindo PDFs e digitando.
O que a maioria dos empreendedores não percebe: o software de contabilidade não é o gargalo. O PDF é. O software faz a aritmética perfeitamente — mas apenas com dados que já foram digitados. A pessoa digitando é o componente mais caro e mais propenso a erros do fluxo de trabalho, e toda melhoria no software de contabilidade (relatórios melhores, conciliação mais rápida, envio automatizado) deixa esse componente intocado. Você pode atualizar o QuickBooks todos os anos. A etapa de digitação continua a mesma.
Cinco Províncias, Cinco Alíquotas — Por Que o Sistema Canadense de GST/HST Torna o Cálculo Manual de ITC Excepcionalmente Propenso a Erros
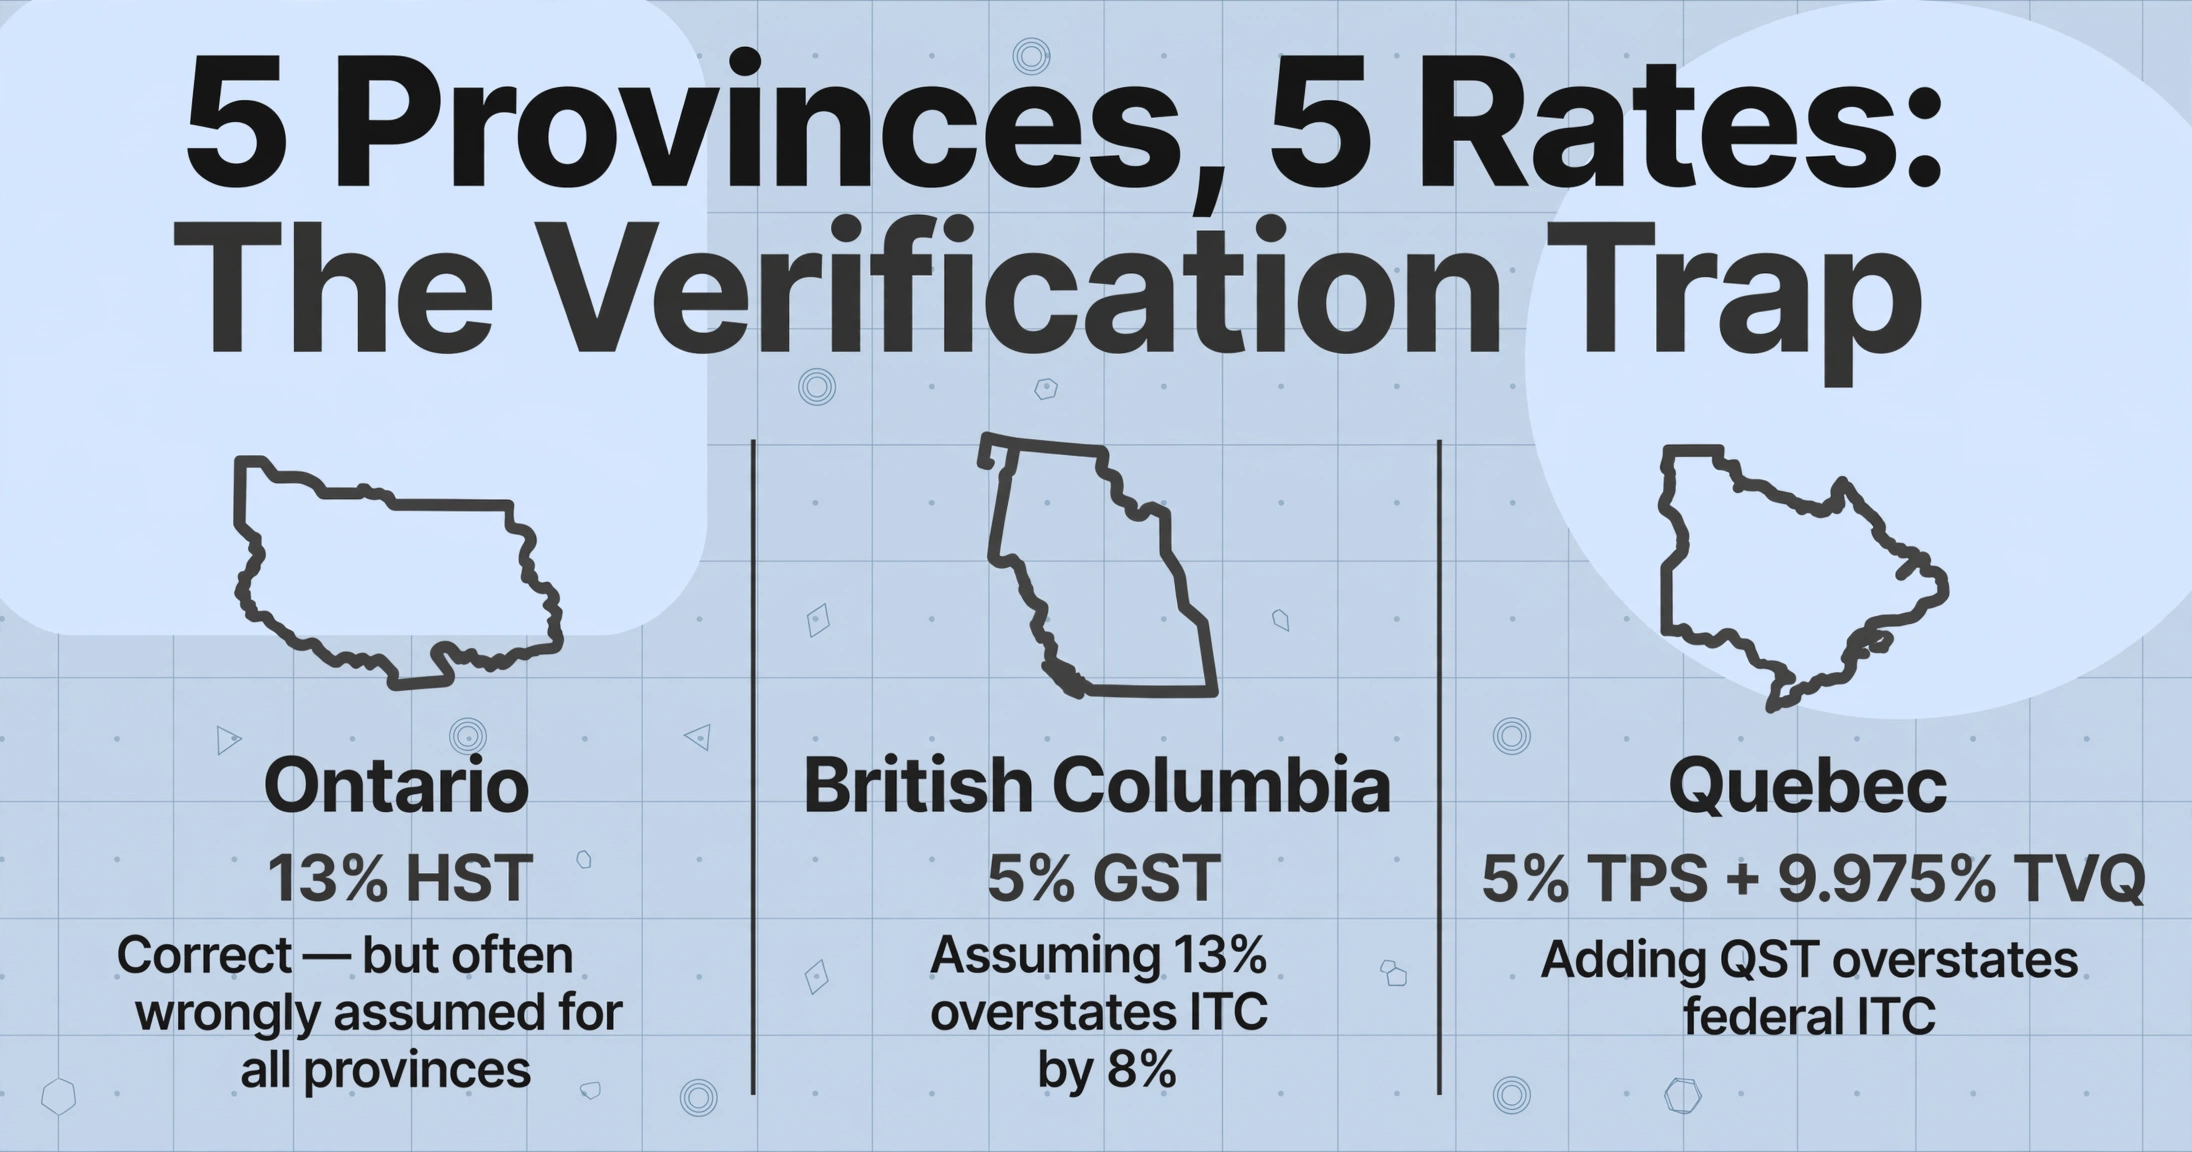
A maioria dos países com imposto sobre valor agregado tem uma única alíquota nacional. O Canadá não — e é isso que torna o cálculo manual de ITC um problema qualitativamente diferente do lançamento manual de BAS na Austrália ou da preparação manual de declarações de IVA no Reino Unido. Uma pequena empresa canadense com fornecedores em cinco províncias processa documentos com cinco alíquotas federais diferentes, e a alíquota em cada fatura deve ser verificada com base na localização do fornecedor — não presumida, não inferida, verificada.
| Província do Fornecedor | Tipo de Imposto | Alíquota Federal de ITC | Erro Comum de Lançamento Manual |
|---|---|---|---|
| Ontário (ON) | HST | 13% | Presumir que todos os fornecedores cobram 13% — o padrão mais comum, errado para BC, AB, MB, SK, QC e os territórios |
| Nova Escócia (NS), Nova Brunswick (NB), Terra Nova e Labrador (NL), Ilha do Príncipe Eduardo (PE) | HST | 15% | Lançar o valor de HST como 13% do total da fatura em vez de 15% — subestima o ITC em aproximadamente 2% do valor da fatura |
| Colúmbia Britânica (BC), Alberta (AB), Manitoba (MB), Saskatchewan (SK), Territórios do Noroeste (NT), Nunavut (NU), Yukon (YT) | Apenas GST | 5% | Presumir que o HST se aplica e lançar 13% — superestima o ITC em 8% do valor da fatura, o erro mais provável de desencadear uma revisão da CRA |
| Quebec (QC) | GST + QST (separados) | 5% (apenas GST federal) | Adicionar o QST (9.975%) ao crédito federal de ITC — superestima o ITC e a CRA negará a parcela do QST porque o QST é administrado pela Revenu Québec, não pela CRA |
Uma empresa com fornecedores em Ontário, BC, Quebec e Nova Escócia — uma combinação não incomum para uma empresa que compra materiais em todo o país — processa faturas com quatro alíquotas federais diferentes em um único trimestre. A etapa de verificação não é uma única checagem. São quatro checagens separadas, cada uma aplicada ao subconjunto de faturas de cada província. E o mesmo fornecedor que cobrou 13% de HST no 1º trimestre porque enviou do seu armazém em Ontário pode cobrar 5% de GST no 3º trimestre porque enviou do seu armazém em BC — a alíquota segue o ponto de fornecimento, não a província da sede do fornecedor. A pessoa que digita os números deve perceber essa mudança. Após 30 faturas em uma sessão, as chances de perceber se aproximam das chances de não perceber.
O fluxo de processamento em lote trimestral introduz uma verificação baseada em fórmulas — =IF(AND(H2="BC", G2<>5%), "VERIFY", "") — que sinaliza automaticamente incompatibilidades entre província e taxa. Mas esse fluxo presume que os dados já estão na planilha. O artigo que você está lendo trata da etapa anterior à existência da planilha: a etapa em que os dados passam de 40 PDFs a colunas, e a única verificação é um par de olhos humanos — o componente mais caro e menos confiable de toda a cadeia.
A Solução Não É Digitar Mais Rápido — É Eliminar a Digitação por Completo
O fluxo de extração de GST/HST descrito no guía de extração de GST/HST para um trimestre aborda exatamente essa lacuna — e o faz alterando a etapa de entrada, não a de declaração. Você define seis colunas — Nome do Fornecedor, Data da Fatura, Total da Fatura, GST/HST Pago, Taxa Aplicada, Província do Fornecedor — carrega todos os 40 PDFs dos fornecedores em um único lote, e a IA lê cada documento pelo significado do campo, não pela posição do campo. O resultado é uma planilha com cada cifra fiscal já em sua coluna, cada província já preenchida, e cada taxa pronta para verificação por fórmula, não por inspeção visual.
O mecanismo é a diferença. As ferramentas tradicionais de OCR precisam saber onde fica a linha de imposto em cada fatura do fornecedor — leem por posição, e um fornecedor que mova a linha de HST do rodapé à página dois em um modelo rediseñado rompe a extração. A extração semântica por IA lê por significado: procura na fatura o campo que representa o montante de GST/HST, onde quer que esse campo esteja posicionado. Um PDF de Home Depot, um recibo manuscrito de um encanador da Colúmbia Británica e uma fatura de um fornecedor de madeira de Quebec com linhas separadas de TPS e TVQ alimentam todos as mesmas colunas. A IA lê "TPS 5%" na fatura de Quebec e extrae o montante de TPS na columna GST/HST Pago. Ignora a linha de TVQ porque o nome da columna — "GST/HST Pago" — indica que deve extraer apenas o componente federal.
Os arquivos são processados de forma segura e não são armazenados.
O que muda não é seu fluxo de declaração, seu software de contabilidade ou sua relação com a CRA. O que muda é que a etapa de montagem de dados de três horas — localizar linhas de imposto, verificar taxas provinciais, digitar números — se reduz a alguns minutos de upload e uma passada de revisão sobre o resultado. Seu QuickBooks ou Xero ainda administra a declaração. Seu contador ainda revisa a declaração. A única coisa que desaparece é a parte em que você abre 40 PDFs um a um e digita números que seu software de contabilidade é perfeitamente capaz de calcular — uma vez que tenha os números.
O mesmo problema estrutural existe em outras jurisdições fiscais, com diferentes nuances regulatórias. O problema de entrega da BAS australiana segue o mesmo padrão — reconciliação trimestral do GST em documentos de fornecedores em formatos mistos — com a simplificação de uma alíquota nacional única de GST (10%) e a complexidade da classificação entre fornecimentos isentos de GST e tributáveis. O problema do resumo PAYG australiano mapeia a mesma lacuna de montagem de dados para a folha de pagamento: o STP eliminou a maior parte da entrada manual, mas deixou uma cauda de casos excepcionais que consomem 80% do tempo de reconciliação. Em todos os casos, a solução não é um processo de digitação mais rápido ou uma pasta de PDFs mais bem organizada. É eliminar a etapa de digitação no ponto em que o PDF encontra a planilha — porque essa é a única etapa da cadeia que uma máquina pode executar com mais precisão do que uma pessoa.
Perguntas Frequentes: Inserção Manual de Dados na Declaração de GST/HST
A extração consegue lidar com faturas de fornecedores de Quebec onde TPS e QST aparecem separadamente?
Sim. A IA lê o que o documento mostra. Uma fatura de fornecedor de Quebec geralmente rotula TPS (o componente federal do GST) e TVQ (o componente provincial do QST) em linhas separadas. Se sua coluna se chama "GST/HST Pago (somente federal)", a IA extrai o valor da TPS e ignora a linha da TVQ. Se o nome da coluna for ambíguo — "Imposto Pago" — a IA pode combinar ambos, inflando o ITC federal. O nome da coluna é a instrução. Para fornecedores de Quebec, a precisão no nome é a diferença entre um pedido de ITC federal correto e um inflado que a CRA acabará sinalizando.
E se minhas faturas de fornecedores forem uma mistura de PDFs, fotos de celular e capturas de tela de e-mail?
Todos os três formatos entram no mesmo pipeline de extração. Um PDF da Staples Canada, uma foto de celular de um recibo de uma loja de ferragens local com "GST $14,50" escrito à mão e uma captura de tela de uma confirmação de compra no Amazon Business são processados no mesmo lote, com as mesmas definições de coluna. A IA lê cada documento pelo significado do campo — ela encontra a linha de GST/HST em um PDF limpo da mesma forma que lê "GST $14,50" rabiscado em um recibo. Se uma foto estiver mal iluminada e o valor do imposto estiver parcialmente ilegível, a coluna GST/HST Pago ficará em branco para aquela linha — sinalizando-a para revisão manual, em vez de produzir silenciosamente um valor de ITC incorreto. As linhas restantes no lote são processadas normalmente.
Como isso difere de simplesmente usar OCR para digitalizar minhas faturas?
O OCR tradicional converte uma imagem de texto em caracteres legíveis por máquina — ele pode dizer que a fatura contém "HST 13% $47,32", mas não pode dizer que $47,32 é o valor que pertence à coluna GST/HST Pago. Ferramentas de OCR baseadas em modelo exigem que você desenhe uma zona ao redor da linha de imposto no formato da fatura de cada fornecedor — e quando o fornecedor reformata seu modelo, a zona fica vazia e a extração falha silenciosamente. A extração semântica por IA lê pelo significado do campo: a coluna chamada "GST/HST Pago" instrui a IA a encontrar o valor do imposto no documento, independentemente de onde ele esteja ou como a fatura esteja disposta. Nenhum modelo para criar, nenhuma zona para redesenhar quando um fornecedor altera seu formato.
Eu uso o método rápido — este fluxo de trabalho ainda se aplica?
No método rápido, você não solicita ITCs em compras individuais — em vez disso, você recolhe uma porcentagem fixa de suas vendas com GST/HST incluído, e a CRA incorpora um ITC implícito nessa taxa. O problema de montagem de dados muda do lado da compra para o lado da venda: você ainda precisa totalizar suas vendas com GST/HST incluído para a Linha 103, mas não precisa extrair valores individuais de ITC de faturas de fornecedores. Se você mudar do método rápido para o método regular — o que acontece quando seus fornecimentos tributáveis anuais ultrapassam o limite de $400.000 ou quando você opta voluntariamente por sair — você adiciona as colunas do lado da compra ao seu esquema de extração. O fluxo de trabalho de extração lida com ambos os métodos; o conjunto de colunas muda dependendo do método pelo qual você está declarando.
Quantas faturas de fornecedores posso processar em um lote?
A extração processa todos os arquivos em um lote simultaneamente contra o mesmo esquema de colunas. Carregue 40 PDFs de fornecedores da pasta do trimestre, defina suas colunas uma vez, e a IA lê cada documento em paralelo — produzindo uma planilha com uma linha por fatura. O limite de tamanho do lote depende do seu plano, não do mecanismo de extração. O mesmo esquema lida com um trimestre de 20 faturas e um trimestre de 60 faturas sem modificação. O que importa não é quantas faturas você tem, mas que as definições de colunas que você usou no 1º trimestre são as mesmas que você carrega para o 2º, 3º e 4º trimestres — a consistência estrutural entre períodos é o que torna a consolidação de final de ano uma operação de copiar e colar, em vez de um exercício de reconstrução.
A declaração trimestral de GST/HST não é um formulário complexo. É um formulário simples alimentado por dados complexos — 40 PDFs, cinco alíquotas de imposto provinciais e uma planilha que não consegue ler nenhum deles. As três horas de montagem de dados por trimestre não são um problema de produtividade a ser otimizado. São um problema de tradução de formato a ser eliminado — e a eliminação acontece no momento em que os PDFs dos fornecedores se transformam em colunas de planilha sem uma pessoa no meio.