Warum die Dateneingabe für GST/HST-Meldungen kanadische
Kleinunternehmen mehr kostet, als das CRA-Formular zeigt
Die GST/HST-Meldung, die jedes registrierte kanadische Unternehmen gemäß Teil IX des Verbrauchsteuergesetzes einreicht, hat vier Rechenzeilen. Drei davon – Zeile 103 (GST/HST auf Verkäufe), Zeile 106 (Vorsteuerabzug auf Einkäufe) und Zeile 109 (Nettosteuer) – sind keine Zahlen, die Sie in einem Hauptbuch nachschlagen können. Es sind Summen, die Sie aus jeder Verkaufsrechnung, die Sie ausgestellt haben, und jeder Einkaufsrechnung, die Sie im Meldezeitraum erhalten haben, ableiten – jeweils mit einem anderen Steuersatz, je nachdem, ob der Lieferant in Ontario (13 % HST), Nova Scotia (15 % HST), British Columbia (nur 5 % GST) oder Quebec (5 % GST plus 9,975 % QST) tätig ist. Ein Kleinunternehmen mit 40 Einkaufsrechnungen pro Quartal steht vor 40 einzelnen ITC-Ermittlungen – die GST/HST-Zeile auf jeder Lieferantenrechnung finden, prüfen, ob der Satz zur Provinz passt, und die Zahl in eine Tabellenkalkulation eingeben – bevor Zeile 106 eine Zahl enthalten kann. Das Formular dauert 15 Minuten, sobald die Zahlen bekannt sind. Diese Zahlen in 40 PDFs zu finden, die jeweils die Steueraufschlüsselung in einem anderen Layout zeigen, verschlingt die anderen drei Stunden eines Meldewochenendes. Die vierteljährliche Frist der CRA ist das Datum, an dem Ihnen die Lücke auffällt – aber die Lücke gab es jedes Quartal.
Wichtigste Erkenntnisse
- Das Einreichen einer vierteljährlichen GST/HST-Meldung dauert 15 Minuten, wenn die Zahlen bekannt sind – sie in 40 Lieferanten-PDFs aus fünf Provinzen mit fünf verschiedenen Steuersätzen zu finden, verschlingt jeden Meldezeitraum die anderen drei Stunden.
- Nicht weil das Formular komplex ist oder Ihre Meldegewohnheiten verbessert werden müssen. Ein PDF ist ein visuelles Format für menschliche Augen – der Schritt zwischen „Lieferant sendet ein PDF“ und „Buchhaltungssoftware berechnet ITC“ hat in keiner Buchhaltungsplattform auf dem Markt eine softwarenative Brücke.
- Definieren Sie sechs Tabellenspalten, laden Sie den Ordner mit den Lieferanten-PDFs des Quartals in einem Batch hoch – die drei Stunden Lesen von Steuerzeilen und Prüfen der Provinzsätze werden zu wenigen Minuten Upload und einem Prüfdurchgang. Die Meldung bleibt genau gleich; nur das Tippen verschwindet.
Das GST34-2 stellt vier Fragen – die Antworten darauf kosten die übrigen drei Stunden
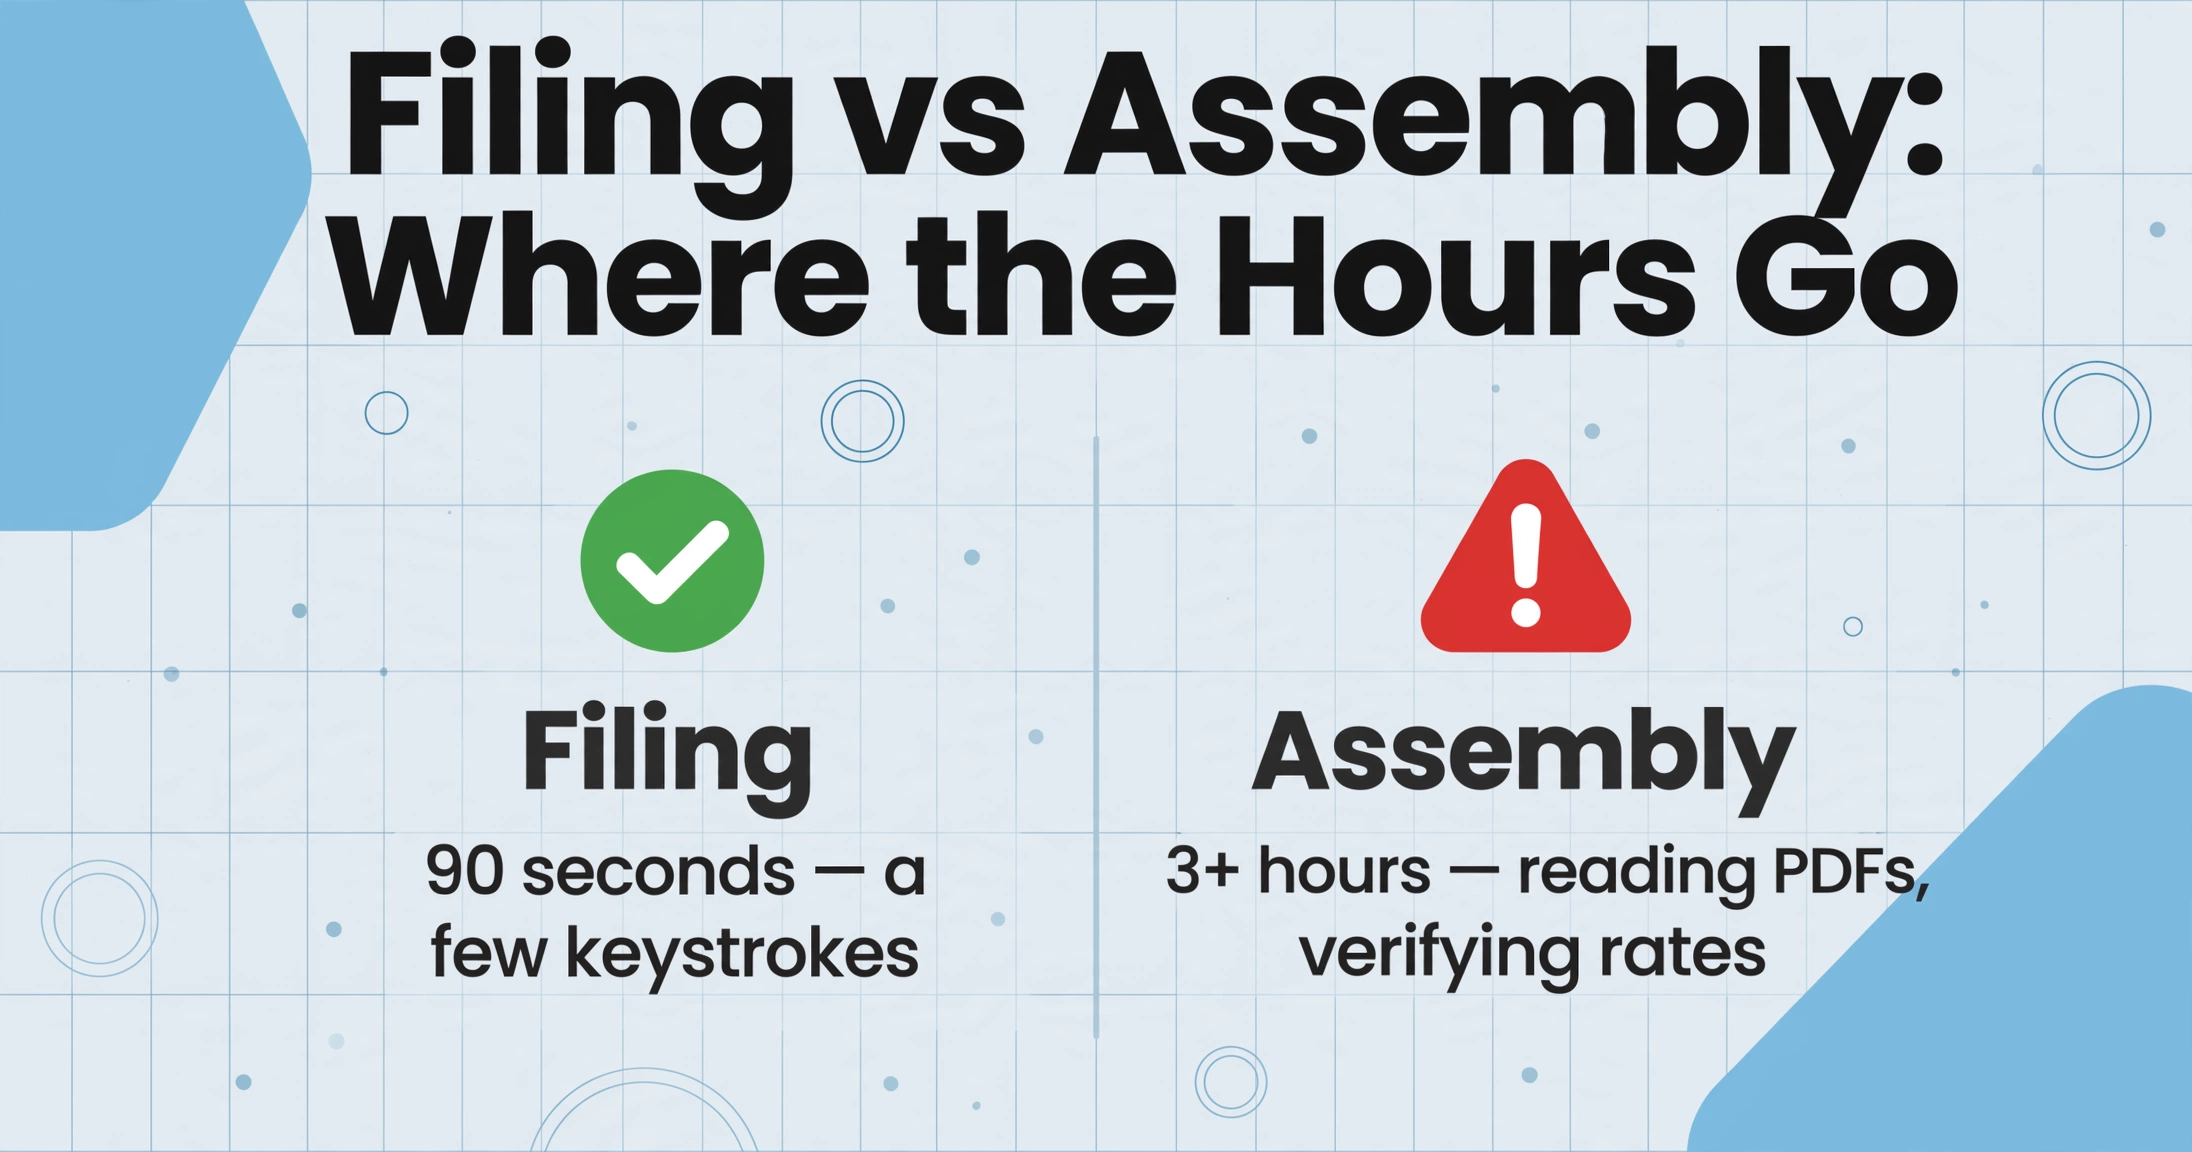
Ein Klick auf „Einreichen" in CRAs My Business Account dauert etwa neunzig Sekunden. Das ist der Teil der Steuererklärung, den jeder sehen kann, und der Teil, der wirklich schnell geht. Die Arbeit findet dort statt, wo der Kalender nichts markiert: am Abend oder Wochenende vor der Frist – dem 30. des Monats nach jedem Berichtszeitraum für vierteljährliche Einreicher –, wenn man Lieferanten-PDFs einzeln öffnet, die Steuerzeile in jedem findet, prüft, ob der Satz für die Provinz des Lieferanten plausibel ist, und die Zahl in eine Tabellenkalkulation eintippt, die keines dieser PDFs für Sie lesen kann.
Für rund 3,5 Millionen GST/HST-Registranten in Kanada war das Problem bei der Steuererklärung nie das Formular. Es ist alles, was wahr sein muss, bevor das Formular ausgefüllt werden kann – und in der Lücke zwischen diesen beiden Dingen liegen die Kosten der Dateneingabe.
Der entscheidende Perspektivwechsel: Das Einreichen einer GST/HST-Erklärung ist keine Formularausfüll-Aufgabe mit einem angehängten Datensammlungsschritt. Es ist eine Datenzusammenstellungs-Aufgabe mit einem angehängten Formularausfüll-Schritt. Das Einreichen dauert 90 Sekunden und ein paar Tastendrücke. Die Zusammenstellung – das Ablesen von Steuerzeilen aus Lieferanten-PDFs, das Prüfen der Provinzsätze, das Summieren über fünf Steuerkategorien – dauert Stunden. Jedes Tool, jede Abkürzung und jede Beschwerde, die darauf abzielt, „GST/HST einfacher" zu machen, zielt in Wirklichkeit auf die Zusammenstellung. Und die meisten bleiben an dem einen Teil stehen, der manuell bleibt.
Was zwischen dem letzten Lieferanten-PDF und Zeile 106 tatsächlich passiert
Gehen Sie ein Quartal der Datenzusammenstellung für ein typisches kleines Unternehmen durch – einen Renovierungsbetrieb in Vancouver mit 40 Lieferantenrechnungen in einem Ordner – und die Form des Problems wird sichtbar.
Suchen Sie die GST/HST-Zeile auf jeder der 40 Lieferantenrechnungen.
Eine Home Depot Canada PDF zeigt „HST 13 %: 47,32 $" in der Fußzeile. Eine handschriftliche Quittung eines Klempners aus BC weist „GST 12,80 $" in der Nähe des Gesamtbetrags auf. Eine Rechnung eines Holzhändlers aus Quebec teilt „TPS 5 %" und „TVQ 9,975 %" auf zwei separate Zeilen auf – und nur der TPS-Anteil ist als bundesstaatlicher ITC (Vorsteuerabzug) anrechenbar. Eine PDF eines Großhändlers für Baumaterial aus Nova Scotia versteckt „HST @ 15 %" in einer mehrzeiligen Steuerzusammenfassung auf Seite zwei. Jede Rechnung zeigt die Steueraufschlüsselung in einem anderen Format, an einer anderen Position und mit anderen Bezeichnungen. Der Renovierer muss jede PDF öffnen, nach der Steuerzeile suchen und die Zahl ablesen. Bei etwa einer Minute pro Rechnung für diese visuelle Suche – schneller, wenn das Format vertraut ist, langsamer, wenn der Lieferant seine Vorlage neu gestaltet hat – sind das 40 Minuten Lesezeit, bevor auch nur eine einzige Zahl eingegeben wurde.
Überprüfen Sie den Steuersatz anhand der Provinz des Lieferanten.
Die Liste der Renovierungslieferanten erstreckt sich über fünf Provinzen mit fünf verschiedenen bundesstaatlichen Steuersätzen. Die Home Depot-Rechnung aus Ontario berechnet 13 % HST – korrekt. Der Klempner aus BC berechnet 5 % GST – korrekt, BC nimmt nicht am HST-System teil. Der Großhändler aus Nova Scotia berechnet 15 % HST – korrekt. Der Holzhändler aus Quebec berechnet 5 % TPS (Bundesanteil) – korrekt, aber die 9,975 % TVQ sind provinziell und dürfen nicht in den bundesstaatlichen ITC-Gesamtbetrag einfließen. Dieser Überprüfungsschritt – der Abgleich des auf der Rechnung ausgewiesenen Steuersatzes mit der Provinz des Lieferanten – dauert etwa 30 Sekunden pro Rechnung, wenn der Buchhalter ausgeruht ist. Nach 20 Rechnungen wird die Überprüfung zu einem Musterabgleich: „Die meisten sagen 13 %, der Satz scheint in Ordnung." Nach 30 Rechnungen wird der Lieferant aus BC, der 5 % GST berechnet, gedanklich als „wahrscheinlich 13 % wie der Rest" abgelegt. So kann eine korrekte Extraktion dennoch zu einer falschen ITC-Zahl führen – nicht weil die Zahl falsch eingegeben wurde, sondern weil die Überprüfung, die den provinziellen Satzunterschied hätte aufdecken sollen, vor der letzten Zeile ermüdet ist.
Geben Sie 40 Steuerbeträge in eine Tabelle ein – und überprüfen Sie dann diejenigen, die falsch erscheinen.
Nachdem die Steuerzeile gefunden und der Satz überprüft wurde, tippt der Renovierer jeden GST/HST-Betrag in eine Tabellenspalte. Bei 30 Sekunden pro Eintrag inklusive Überprüfung sind das etwa 20 Minuten Tipparbeit für 40 Rechnungen. Dann folgt der Abgleich: Die Summe der Spalte „Gezahlte GST/HST" sollte in etwa dem entsprechen, was Zeile 106 der CRA (Kanadische Steuerbehörde)-Erklärung verlangt. Wenn die Summe 2.340 $ beträgt und das vorherige Quartal 2.100 $ betrug, öffnet der Renovierer die fünf umsatzstärksten Lieferantenrechnungen, um die Beträge zu bestätigen. Wenn die QST eines Lieferanten aus Quebec versehentlich in der Spalte „Gezahlte GST/HST" enthalten war, ist der Gesamtbetrag zu hoch angesetzt – und die CRA kann später den überhöhten ITC-Antrag ablehnen, wobei die Zinsen ab dem ursprünglichen Einreichungsdatum berechnet werden. Die Zeit, diesen Fehler zu finden, ist weder in den 40 Minuten noch in den 20 Minuten enthalten. Sie ist extra – und sie ist unvorhersehbar.
Die drei Schritte zusammen nehmen für ein kleines Unternehmen mit einem typischen Lieferantenstamm etwa zwei bis drei Stunden pro Quartal in Anspruch. Bei vier Quartalen pro Jahr sind das acht bis zwölf Stunden Arbeit, die weder Umsatz noch Erkenntnisse oder strategischen Wert generieren – es handelt sich um reine Datenübertragung von einem Format in ein anderes. Und die Übertragung ist anfällig: Ein einziger Lieferant, der sein Rechnungslayout zwischen Q1 und Q3 ändert, oder ein einziger Lieferant aus Québec, dessen QST-Zeile fälschlicherweise als GST interpretiert wurde, reicht aus, um den Wert in Zeile 106 falsch zu machen – und zwar so falsch, dass es eine Prüfung durch die CRA auslösen kann.
Warum Buchhaltungssoftware die PDF Ihres Lieferanten nicht lesen kann – und was dennoch Bestand hat
Der Markt für Buchhaltungssoftware für kleine Unternehmen in Kanada ist gut versorgt. QuickBooks Online Canada, Xero, Sage 50 und Wave beherrschen alle die GST/HST-Kodierung, automatisieren die Berechnung der Nettosteuer und können die Erklärung sogar direkt über den NETFILE-Dienst der CRA einreichen. Von außen betrachtet scheint das Problem gelöst: Die Buchhaltungssoftware kennt die Steuersätze, ordnet Transaktionen den richtigen Zeilen auf dem GST34-2 zu und reicht die Erklärung ein. Was sie nicht kann – und was keine Buchhaltungssoftware auf dem Markt kann – ist, die PDF eines Lieferanten zu lesen, um den GST/HST-Betrag auf der Rechnung zu finden.
Diese strukturelle Lücke hält den manuellen Schritt am Leben. Ein Lieferant sendet eine PDF-Rechnung per E-Mail. Die Buchhaltungssoftware kann die Zahlung erfassen, wenn der Kontoauszug mit der Transaktion übereinstimmt. Aber der Steuerbetrag auf dieser Rechnung – die Zahl, die bestimmt, wie viel ITC (Vorsteuerabzug) das Unternehmen geltend machen kann – ist ein Datum, das nur auf der PDF existiert und nirgendwo sonst, bis eine Person es liest und in die Software eingibt. Jede SaaS-Abonnementrechnung, jede Großhandels-Lieferantenabrechnung, jeder Baumarktbeleg – die Steuerzeile in jedem dieser Dokumente ist für das Buchhaltungssystem, das sie benötigt, unsichtbar.
Die Lücke ist kein QuickBooks-Problem oder ein Xero-Problem. Es ist ein Problem des Dokumentformats. PDF ist ein visuelles Medium, das für das menschliche Lesen konzipiert wurde, nicht für die maschinelle Extraktion. Die Buchhaltungssoftware kann GST/HST berechnen, sobald die Zahlen im System sind. Sie in das System zu bekommen, ist der Schritt, für den es keine softwarenative Brücke gibt – und die Brücke ist eine Person, die PDFs öffnet und tippt.
Was die meisten Kleinunternehmer übersehen: Die Buchhaltungssoftware ist nicht der Engpass. Die PDF ist es. Die Software führt die Arithmetik fehlerfrei aus – aber nur mit Daten, die bereits eingegeben wurden. Die tippende Person ist die teuerste und fehleranfälligste Komponente des Arbeitsablaufs, und jede Verbesserung der Buchhaltungssoftware (bessere Berichte, schnellere Abstimmung, automatisierte Einreichung) lässt diese Komponente unberührt. Sie können QuickBooks jedes Jahr aktualisieren. Der Tippschritt bleibt derselbe.
Fünf Provinzen, fünf Steuersätze – warum das kanadische GST/HST-System die manuelle ITC-Berechnung besonders fehleranfällig macht
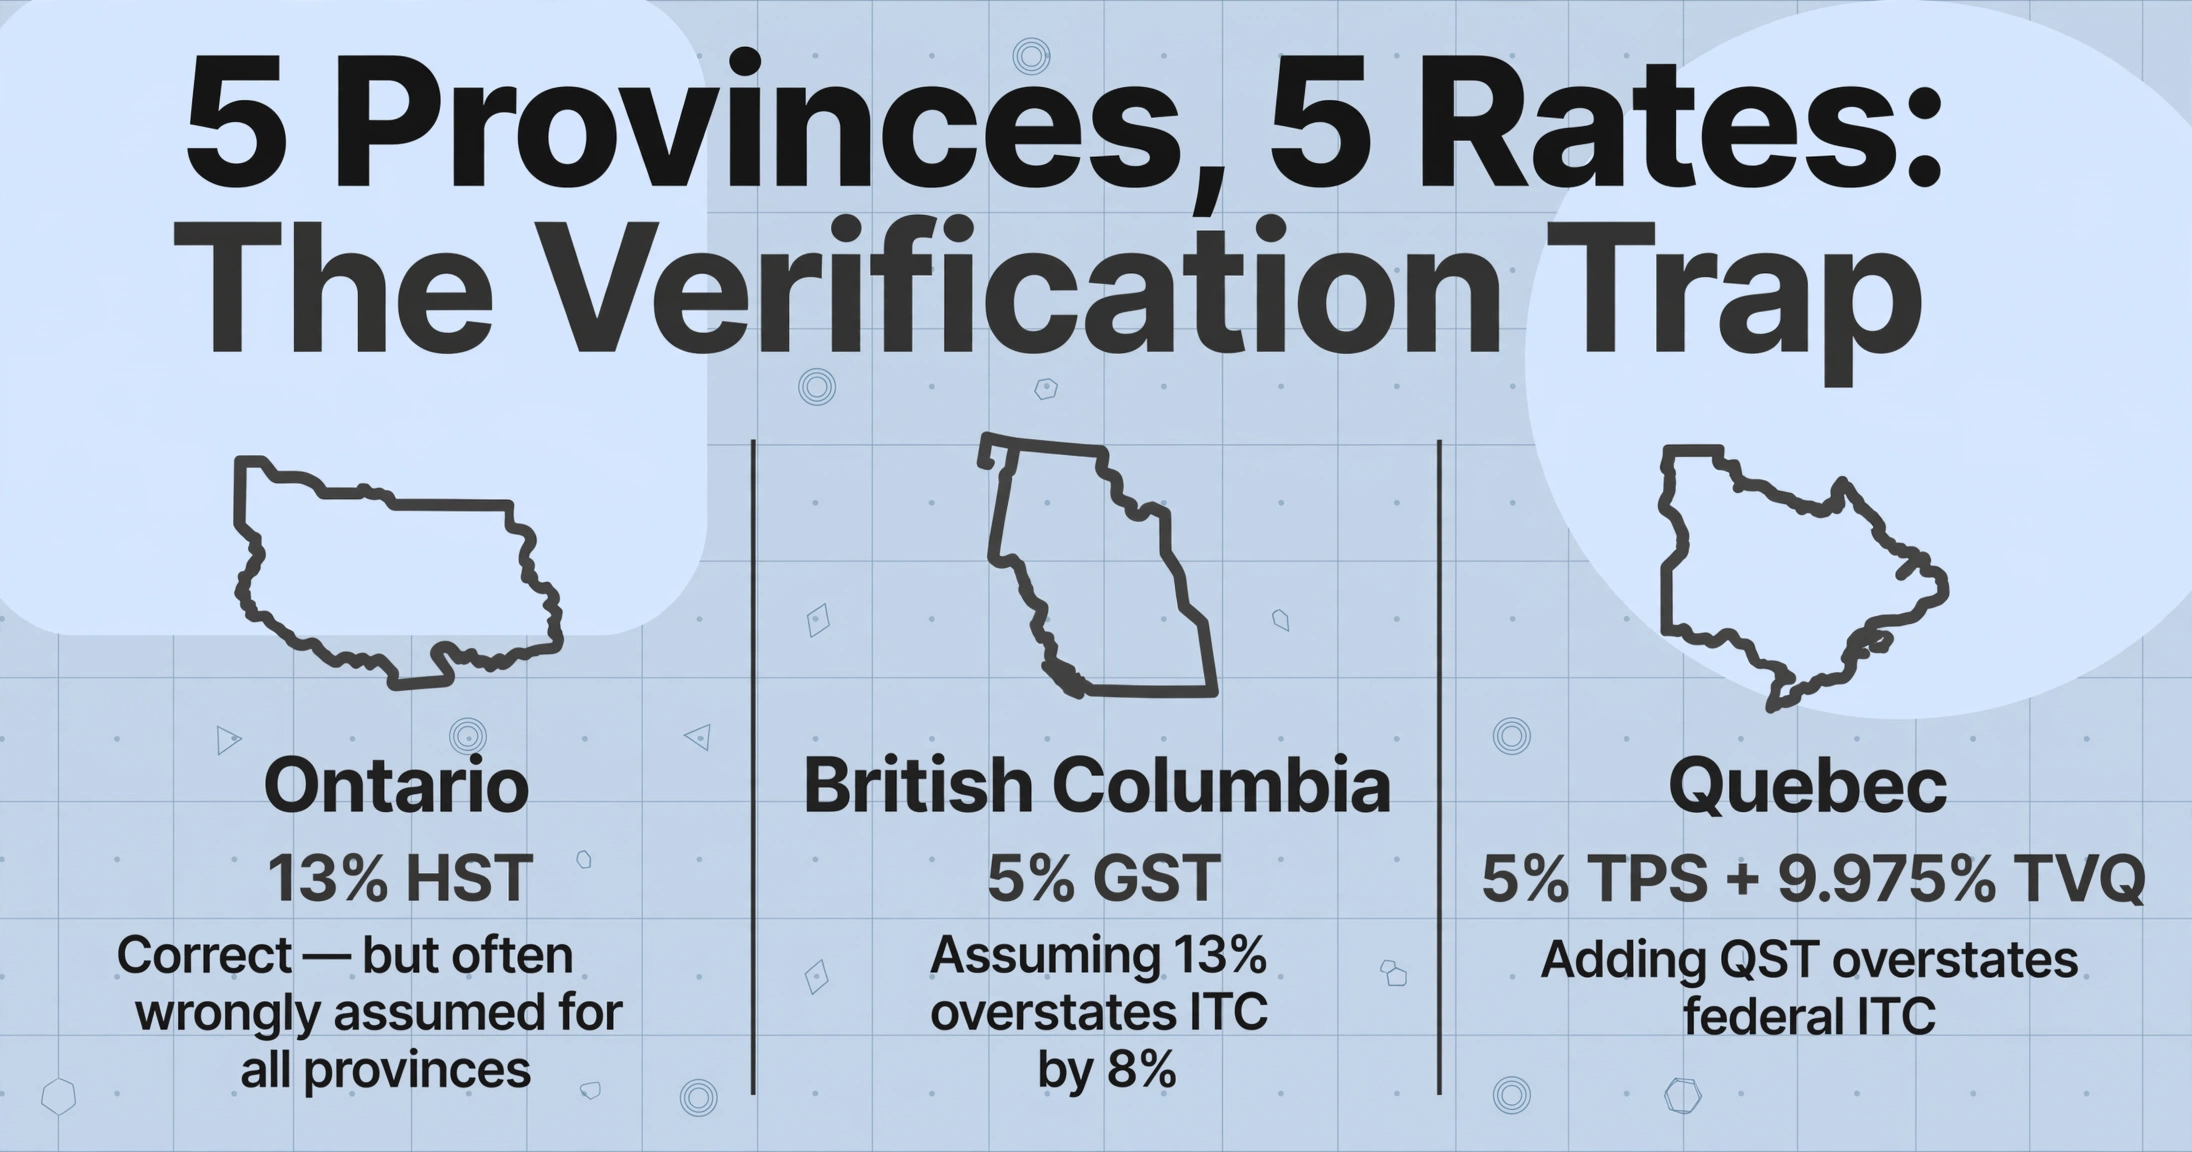
Die meisten Länder mit Mehrwertsteuer haben einen einzigen nationalen Steuersatz. Kanada nicht – und genau das macht die manuelle ITC-Berechnung zu einem qualitativ anderen Problem als die manuelle BAS-Abgabe in Australien oder die manuelle Umsatzsteuererklärung im Vereinigten Königreich. Ein kanadisches Kleinunternehmen mit Lieferanten in fünf Provinzen verarbeitet Belege mit fünf verschiedenen bundesstaatlichen Steuersätzen, und der Steuersatz auf jeder Rechnung muss anhand des Standorts des Lieferanten überprüft werden – nicht angenommen, nicht abgeleitet, sondern überprüft.
| Lieferantenprovinz | Steuerart | Bundesweiter ITC-Satz | Häufiger manueller Eingabefehler |
|---|---|---|---|
| Ontario (ON) | HST | 13 % | Annahme, dass alle Lieferanten 13 % berechnen – der häufigste Standard, falsch für BC, AB, MB, SK, QC und die Territorien |
| Nova Scotia (NS), New Brunswick (NB), Newfoundland & Labrador (NL), Prince Edward Island (PE) | HST | 15 % | Eingabe des HST-Betrags als 13 % des Rechnungsbetrags statt 15 % – unterschätzt die ITC um etwa 2 % des Rechnungswerts |
| British Columbia (BC), Alberta (AB), Manitoba (MB), Saskatchewan (SK), Northwest Territories (NT), Nunavut (NU), Yukon (YT) | Nur GST | 5 % | Annahme, dass HST gilt, und Eingabe von 13 % – überschätzt die ITC um 8 % des Rechnungswerts, der Fehler, der am ehesten eine CRA-Prüfung auslöst |
| Quebec (QC) | GST + QST (getrennt) | 5 % (nur bundesweite GST) | Hinzufügen der QST (9,975 %) zum bundesweiten ITC-Anspruch – überschätzt die ITC, und die CRA wird den QST-Anteil ablehnen, da die QST von Revenu Québec und nicht von der CRA verwaltet wird |
Ein Unternehmen mit Lieferanten in Ontario, BC, Quebec und Nova Scotia – keine ungewöhnliche Mischung für ein Unternehmen, das Materialien national einkauft – verarbeitet in einem einzigen Quartal Rechnungen mit vier verschiedenen bundesweiten Steuersätzen. Der Überprüfungsschritt ist keine einzelne Prüfung. Es sind vier separate Prüfungen, die jeweils auf die Teilmenge der Rechnungen aus jeder Provinz angewendet werden. Und derselbe Lieferant, der im Q1 13 % HST berechnet hat, weil er aus seinem Lager in Ontario versandte, könnte im Q3 5 % GST berechnen, weil er aus seinem Lager in BC versandte – der Steuersatz folgt dem Lieferort, nicht der Provinz des Hauptsitzes des Lieferanten. Die Person, die die Zahlen eingibt, muss diese Änderung erkennen. Nach 30 Rechnungen in einer Sitzung nähert sich die Wahrscheinlichkeit, sie zu erkennen, der Wahrscheinlichkeit, sie zu übersehen.
Der Workflow für die vierteljährliche Stapelverarbeitung führt eine formelbasierte Prüfung ein — =IF(AND(H2="BC", G2<>5%), "VERIFY", "") — die Abweichungen zwischen Steuersatz und Provinz automatisch kennzeichnet. Dieser Workflow setzt jedoch voraus, dass die Daten bereits in der Tabelle vorhanden sind. In diesem Artikel geht es um den Schritt davor, bevor die Tabelle existiert: den Schritt, in dem die Daten aus 40 PDFs in Spalten überführt werden und die einzige Prüfung ein Paar menschlicher Augen ist — die teuerste und unzuverlässigste Komponente in der Kette.
Die Lösung ist nicht schnelleres Tippen — sondern das Tippen ganz zu eliminieren
Der in der Anleitung zur GST/HST-Erfassung für ein einzelnes Quartal beschriebene GST/HST-Erfassungsworkflow schließt genau diese Lücke — und zwar durch eine Änderung des Eingabeschritts, nicht des Meldeschritts. Sie definieren sechs Spalten — Lieferantenname, Rechnungsdatum, Rechnungssumme, gezahlte GST/HST, angewandter Steuersatz, Provinz des Lieferanten — laden alle 40 Lieferanten-PDFs in einem Stapel hoch, und die KI liest jedes Dokument anhand der Feldbedeutung statt der Feldposition. Das Ergebnis ist eine Tabelle, in der jede Steuerzahl bereits in ihrer Spalte steht, jede Provinz bereits ausgefüllt ist und jeder Steuersatz für die Prüfung per Formel statt per Augenschein bereit ist.
Der Mechanismus macht den Unterschied. Traditionelle OCR-Tools müssen wissen, wo sich die Steuerzeile auf jeder Lieferantenrechnung befindet — sie lesen positionsbasiert, und ein Lieferant, der die HST-Zeile in einem neu gestalteten Vorlagenformat von der Fußzeile auf Seite zwei verschiebt, bricht die Erfassung. Semantische KI-Erfassung liest bedeutungsbasiert: Sie sucht auf der Rechnung nach dem Feld, das den GST/HST-Betrag darstellt, unabhängig davon, wo sich dieses Feld befindet. Ein Home-Depot-PDF, eine handschriftliche Quittung eines Klempners aus British Columbia und die Rechnung eines Holzhändlers aus Quebec mit getrennten TPS- und TVQ-Zeilen fließen alle in dieselben Spalten. Die KI liest „TPS 5 %“ auf der Quebec-Rechnung und extrahiert den TPS-Betrag in die Spalte „gezahlte GST/HST“. Die TVQ-Zeile wird ignoriert, weil der Spaltenname — „gezahlte GST/HST“ — vorgibt, nur die bundesstaatliche Komponente zu extrahieren.
Dateien werden sicher verarbeitet und nicht gespeichert.
Was sich ändert, ist nicht Ihr Meldeworkflow, Ihre Buchhaltungssoftware oder Ihre Beziehung zur CRA. Was sich ändert, ist, dass der dreistündige Datenerfassungsschritt — Auffinden der Steuerzeilen, Prüfen der Provinzsteuersätze, Abtippen der Zahlen — auf wenige Minuten Upload und einen Prüfdurchlauf über die Ausgabe schrumpft. Ihr QuickBooks oder Xero übernimmt weiterhin die Meldung. Ihr Steuerberater prüft weiterhin die Erklärung. Das Einzige, was verschwindet, ist der Teil, in dem Sie 40 PDFs einzeln öffnen und Zahlen abtippen, die Ihre Buchhaltungssoftware problemlos selbst berechnen kann — sobald sie die Zahlen hat.
Das gleiche strukturelle Problem besteht in anderen Steuerhoheitsgebieten mit unterschiedlichen regulatorischen Ausprägungen. Das australische BAS-Problem folgt dem gleichen Muster – vierteljährlicher GST-Abgleich über gemischte Lieferantendokumente – mit der Vereinfachung eines einheitlichen nationalen GST-Satzes (10 %) und der Erschwernis der Klassifizierung in GST-freie und steuerpflichtige Lieferungen. Das australische PAYG-Zusammenfassungsproblem überträgt dieselbe Datenlücke auf die Lohnbuchhaltung: STP eliminierte die meisten manuellen Eingaben, hinterließ aber einen Rest von Sonderfällen, die 80 % der Abstimmungszeit verschlingen. In jedem Fall liegt die Lösung nicht in einem schnelleren Tippvorgang oder einem besser organisierten PDF-Ordner. Sie besteht darin, den Tippschritt an dem Punkt zu entfernen, an dem das PDF auf die Tabelle trifft – denn das ist der einzige Schritt in der Kette, den eine Maschine genauer ausführen kann als ein Mensch.
FAQ: Manuelle Eingabe von GST/HST-Meldungsdaten
Kann die Extraktion Rechnungen von Lieferanten aus Quebec verarbeiten, auf denen TPS und QST separat ausgewiesen sind?
Ja. Die KI liest, was das Dokument zeigt. Eine Rechnung eines Lieferanten aus Quebec weist in der Regel TPS (den bundesstaatlichen GST-Anteil) und TVQ (den provinziellen QST-Anteil) in separaten Zeilen aus. Wenn Ihre Spalte „Gezahlte GST/HST (nur bundesstaatlich)“ heißt, extrahiert die KI den TPS-Betrag und ignoriert die TVQ-Zeile. Ist der Spaltenname mehrdeutig – z. B. „Gezahlte Steuern“ – könnte die KI beide Beträge addieren und so den bundesstaatlichen ITC überhöhen. Der Spaltenname ist die Anweisung. Bei Lieferanten aus Quebec ist die Präzision der Benennung der Unterschied zwischen einer korrekten bundesstaatlichen ITC-Forderung und einer überhöhten, die die CRA irgendwann beanstanden wird.
Was ist, wenn meine Lieferantenrechnungen eine Mischung aus PDFs, Handyfotos und E-Mail-Screenshots sind?
Alle drei Formate durchlaufen dieselbe Extraktionspipeline. Ein PDF von Staples Canada, ein Handyfoto einer Quittung des örtlichen Baumarkts mit handschriftlichem „GST 14,50 $“ und ein Screenshot einer Amazon Business-Kaufbestätigung werden im selben Batch mit denselben Spaltendefinitionen verarbeitet. Die KI liest jedes Dokument nach Feldbedeutung – sie findet die GST/HST-Zeile auf einem sauberen PDF genauso, wie sie „GST 14,50 $“ auf einer Quittung liest. Wenn ein Foto schlecht ausgeleuchtet und der Steuerbetrag teilweise unleserlich ist, bleibt die Spalte „Gezahlte GST/HST“ für diese Zeile leer – was sie zur manuellen Prüfung markiert, anstatt stillschweigend einen falschen ITC-Betrag zu erzeugen. Die übrigen Zeilen im Batch werden normal verarbeitet.
Worin unterscheidet sich das von der einfachen OCR zum Scannen meiner Rechnungen?
Herkömmliche OCR wandelt ein Textbild in maschinenlesbare Zeichen um – sie kann Ihnen sagen, dass auf der Rechnung „HST 13 % 47,32 $“ steht, aber nicht, dass 47,32 $ der Betrag ist, der in die Spalte „Gezahlte GST/HST“ gehört. Vorlagenbasierte OCR-Tools erfordern, dass Sie auf jedem Rechnungsformat des Lieferanten eine Zone um die Steuerzeile ziehen – und wenn der Lieferant seine Vorlage überarbeitet, ist die Zone leer und die Extraktion schlägt stillschweigend fehl. Semantische KI-Extraktion liest nach Feldbedeutung: Die Spalte „Gezahlte GST/HST“ weist die KI an, den Steuerbetrag im Dokument zu finden, unabhängig davon, wo er steht oder wie die Rechnung aufgebaut ist. Keine Vorlage zu erstellen, keine Zone neu zu zeichnen, wenn ein Lieferant sein Format ändert.
Ich verwende die Quick-Methode – funktioniert dieser Workflow trotzdem?
Bei der Quick-Methode ziehen Sie keine ITC für einzelne Einkäufe ab – stattdessen führen Sie einen festen Prozentsatz Ihrer GST/HST-inkludierten Umsätze ab, und die CRA baut eine implizite ITC in diesen Satz ein. Das Problem der Datensammlung verlagert sich von der Einkaufsseite auf die Verkaufsseite: Sie müssen weiterhin Ihre GST/HST-inkludierten Umsätze für Zeile 103 summieren, müssen aber keine einzelnen ITC-Beträge aus Lieferantenrechnungen extrahieren. Wenn Sie von der Quick-Methode zur Regulären Methode wechseln – was passiert, wenn Ihre jährlichen steuerpflichtigen Lieferungen die 400.000-Dollar-Schwelle überschreiten oder Sie sich freiwillig dagegen entscheiden –, fügen Sie die einkaufsseitigen Spalten zu Ihrem Extraktionsschema hinzu. Der Extraktions-Workflow unterstützt beide Methoden; der Spaltensatz ändert sich je nachdem, nach welcher Methode Sie abrechnen.
Wie viele Lieferantenrechnungen kann ich in einem Batch verarbeiten?
Die Extraktion verarbeitet alle Dateien eines Batches gleichzeitig mit demselben Spaltenschema. Laden Sie 40 Lieferanten-PDFs aus dem Ordner des Quartals hoch, definieren Sie Ihre Spalten einmal, und die KI liest jedes Dokument parallel – und erstellt eine Tabelle mit einer Zeile pro Rechnung. Die Batch-Größenbegrenzung hängt von Ihrem Tarif ab, nicht von der Extraktions-Engine. Dasselbe Schema verarbeitet ein 20-Rechnungs-Quartal und ein 60-Rechnungs-Quartal ohne Änderung. Entscheidend ist nicht, wie viele Rechnungen Sie haben, sondern dass die Spaltendefinitionen, die Sie im Q1 verwendet haben, dieselben sind, die Sie für Q2, Q3 und Q4 laden – strukturelle Konsistenz über die Zeiträume hinweg macht den Jahresabschluss zu einer Kopier-Einfüge-Operation statt zu einer Rekonstruktionsübung.
Die vierteljährliche GST/HST-Erklärung ist kein komplexes Formular. Es ist ein einfaches Formular, das von komplexen Daten gespeist wird – 40 PDFs, fünf provinzielle Steuersätze und eine Tabelle, die keine davon lesen kann. Die drei Stunden Datensammlung pro Quartal sind kein Produktivitätsproblem, das es zu optimieren gilt. Sie sind ein Formatübersetzungsproblem, das es zu beseitigen gilt – und die Beseitigung geschieht in dem Moment, in dem Lieferanten-PDFs ohne eine Person dazwischen in Tabellenspalten überführt werden.