O Custo Real da Inserção Manual de Dados da Caderneta Bancária
Não É a Taxa Mensal do Software
Um pequeno empresário japonês que paga ¥1.000 por mês por um aplicativo de contabilidade vê um número no extrato do cartão de crédito e assume que esse é o custo de manter os livros. O custo real nunca aparece em nenhum extrato: são as horas gastas cada mês abrindo uma caderneta bancária (通帳), lendo cada linha — 日付, 摘要, お支払金額, お預り金額, 差引残高 — e digitando tudo isso em uma tela repetidamente, corrigendo as entradas que o software adivinha incorretamente, e se perguntando se uma transferência mal categorizada custará a dedução de ¥650.000 na sua declaração de imposto azul (青色申告特別控除) em torno da qual você construiu seus precios. Este artigo separa o custo visível dos invisíveis e oferece uma estrutura de cálculo para que você construya seu próprio número em vez de tratar seu tempo como gratuito.
Principais Conclusões
- Cinco horas de transcrição manual de caderneta bancária por mês custam ¥12.500 às tarifas contables japonesas — o trabalho invisível supera a assinatura de aplicativo de ¥1.000 que você achava que era o quadro completo.
- Uma entrada mal categorizada na caderneta bancária pode reduzir sua dedução da declaração azul de ¥650.000 a ¥100.000 — uma variação de ¥550.000 na renda tributável escondida atrás do que parecia um simples erro de digitação.
- Seu aplicativo de contabilidade foi criado para categorizar automaticamente feeds bancários, mas nunca foi desenhado para ler uma página de caderneta — você paga a assinatura e depois paga novamente com as horas gastas corrigendo suas suposiciones.
A linha mais barata na sua conta de contabilidade é aquela que você já paga
Comece pelos custos que aparecem no extrato, pois eles ancoram o cálculo. Para o ano fiscal de 2026, um empresário individual (個人事業主) japonês que mantém contabilidade por partidas dobradas para uma declaração azul tem três formas principais de realizar o trabalho, e cada uma tem um preço divulgado.
Um contador fiscal (税理士) com contrato de consultoria mensal (顧問契約) custa de ¥30.000 a ¥40.000 por mês para uma pequena empresa, e isso geralmente inclui tanto o lançamento contábil quanto a declaração de imposto de renda anual. Um serviço especializado de contabilidade terceirizada (記帳代行) varia de ¥5.000 a ¥15.000 por mês para cerca de 50 a 100 lançamentos contábeis, ou de ¥30 a ¥80 por lançamento em regime de volume — empresas como 記帳代行ドットコム cobram ¥5.500 por 50 lançamentos. Uma assinatura de aplicativo de contabilidade — Yayoi (弥生), freee ou MoneyForward Cloud (マネーフォワード クラウド) — custa cerca de ¥12.000 a ¥13.000 por ano para o plano de empresário individual, ou aproximadamente ¥1.000 por mês.
Esses são números reais, e nenhum deles é o assunto deste artigo. A armadilha é tratar o menor deles — a assinatura mensal de ¥1.000 — como se resolvesse o problema. Um aplicativo de contabilidade automatiza os lançamentos contábeis que consegue corresponder a um feed bancário. Ele não lê a caderneta bancária (通帳) que seu banco lhe enviou. Ele não interpreta um lançamento manuscrito de histórico (摘要) como "給与" (depósito de salário) ou "振込 タナカ" (transferência de Tanaka). Ele não sabe, sem sua correção, se "セブンイレブン" na coluna de valor do débito (お支払) é um pagamento a fornecedor ou um almoço. O aplicativo chuta, e cada chute que você corrige é um custo que a assinatura de ¥1.000 deveria eliminar. A coleta e a correção são o trabalho que a caderneta bancária realmente exige, e ele recai sobre você, quer use freee, Yayoi ou um livro-razão de papel.
Toda vez que você abre uma página da caderneta bancária e digita uma linha no seu software de contabilidade, está pagando um custo que a assinatura do aplicativo foi precificada para não cobrir — e esse custo se repete todo mês, não uma vez por ano.
Três Custos Escondidos Atrás de um Único Ritual Mensal
Quer você mesmo faça a contabilidade completa ou entregue valores já conciliados a um contador fiscal, o custo da digitação manual dos dados da caderneta bancária se divide em três linhas que se comportam de forma diferente e precisam ser somadas separadamente. Tratá-las como uma única névoa de "経理が面倒 (contabilidade é um saco)" é exatamente o motivo pelo qual o valor nunca é calculado.
- Linha Um — as horas que você nunca cobra. Tempo gasto localizando páginas da caderneta, lendo cada linha de transação, digitando a data, o valor e o histórico no seu software de contabilidade, categorizando o que o software não conseguiu e conciliando o saldo. Precificado pelo que uma hora de trabalho contábil realmente custa no Japão.
- Linha Dois — a dedução que você perde quando um valor está errado. Uma declaração azul com livros contábeis de partidas dobradas mantidos corretamente dá direito a uma dedução de ¥650.000 da renda tributável. Uma declaração feita com registros simplificados — ou registros onde uma entrada mal categorizada quebrou a estrutura de partidas dobradas — reduz essa dedução para ¥100.000. A diferença são ¥550.000 de renda tributável extra, e a transcrição manual da caderneta bancária é onde a má categorização geralmente começa.
- Linha Três — o software pelo qual você paga e que ainda precisa de você. A assinatura mensal que deveria automatizar tudo, reduzida a um mecanismo de adivinhação que você gasta tempo corrigindo — e o custo desse tempo de correção somado à taxa de assinatura.
Para manter a aritmética concreta, usaremos um único exemplo ao longo do texto: um empresário individual com três contas bancárias gerando aproximadamente 30 a 50 transações na caderneta por mês entre depósitos, saques, transferências e tarifas — mantendo registros diários e declarando imposto de renda com a dedução de ¥650.000. Substitua pelos seus próprios valores em cada etapa.
Linha Um — As Horas Gastas Transcrevendo uma Caderneta Bancária Página por Página
A razão pela qual os empresários individuais tratam seu próprio tempo de contabilidade como gratuito é que nenhuma fatura chega por ele. Mas uma hora gasta abrindo a caderneta, localizando a próxima página não registrada e digitando cada linha é uma hora não gasta em trabalho faturável — e essa hora tem um preço de mercado. Profissionais de contabilidade no Japão ganham aproximadamente ¥1.500 a ¥2.400 por hora como trabalhadores temporários, com profissionais experientes comandando ¥2.000 a ¥2.500. Um contador certificado com experiência prática custa ¥1.800 a ¥2.200 por hora. Sua própria taxa como empresário é a receita que você gera em uma hora de trabalho principal — mas mesmo no nível mais baixo do mercado, a mão de obra contábil no Japão não é barata o suficiente para ser tratada como insignificante.
O tempo em si não são os cinco minutos necessários para inserir uma única página da caderneta no freee depois que os valores estão claros na sua cabeça. É o processo anterior: pegar a caderneta na gaveta, virar para a página certa, ler o campo de histórico escrito à mão — as entradas da caderneta bancária no Japão usam códigos abreviados que um aplicativo de contabilidade pode não mapear corretamente para seu plano de contas — decidir a categoria de despesa correta e verificar se o saldo corrente na caderneta corresponde ao que seu software mostra. Para um empresário individual com três contas e 30 a 50 transações por mês, a coleta, inserção e correção levam de três a oito horas por mês — e mais se a caderneta ficou sem registro por um trimestre.
Com cinco horas por mês de transcrição de caderneta bancária e uma taxa conservadora de ¥2.500 por hora — o custo de um contador de meio período — apenas a etapa de lançamento manual representa cerca de ¥12.500 por mês, ou ¥150.000 por ano. Isso é mais de dez anos de assinaturas do MoneyForward, e é totalmente invisível porque ninguém envia uma conta pelo seu próprio tempo. Esta é a Linha Um, e para a maioria dos pequenos empresários ela já supera o custo que eles achavam que era o quadro completo.
Observe o que isso faz com a pergunta "devo terceirizar minha contabilidade?". As páginas de comparação do 記帳代行 apresentam a escolha como uma taxa mensal de ¥5.000 contra zero — dando a impressão de que fazer você mesmo não custa nada. Mas quando você inclui a Linha Um às taxas de mercado de contabilidade, a opção "faça você mesmo" custa ¥150.000 por ano em mão de obra deslocada, enquanto o serviço de 記帳代行 custa de ¥60.000 a ¥180.000 — e ambas as opções ainda exigem que você organize e entregue as cópias da caderneta. A comparação não é taxa contra zero. É taxa contra suas horas, e suas horas às taxas de contabilidade vencem essa comparação em apenas uma direção: rumo à automação.
Linha Dois — A Lacuna de Dedução de ¥550.000 que Começa com uma Descrição Errada (摘要)
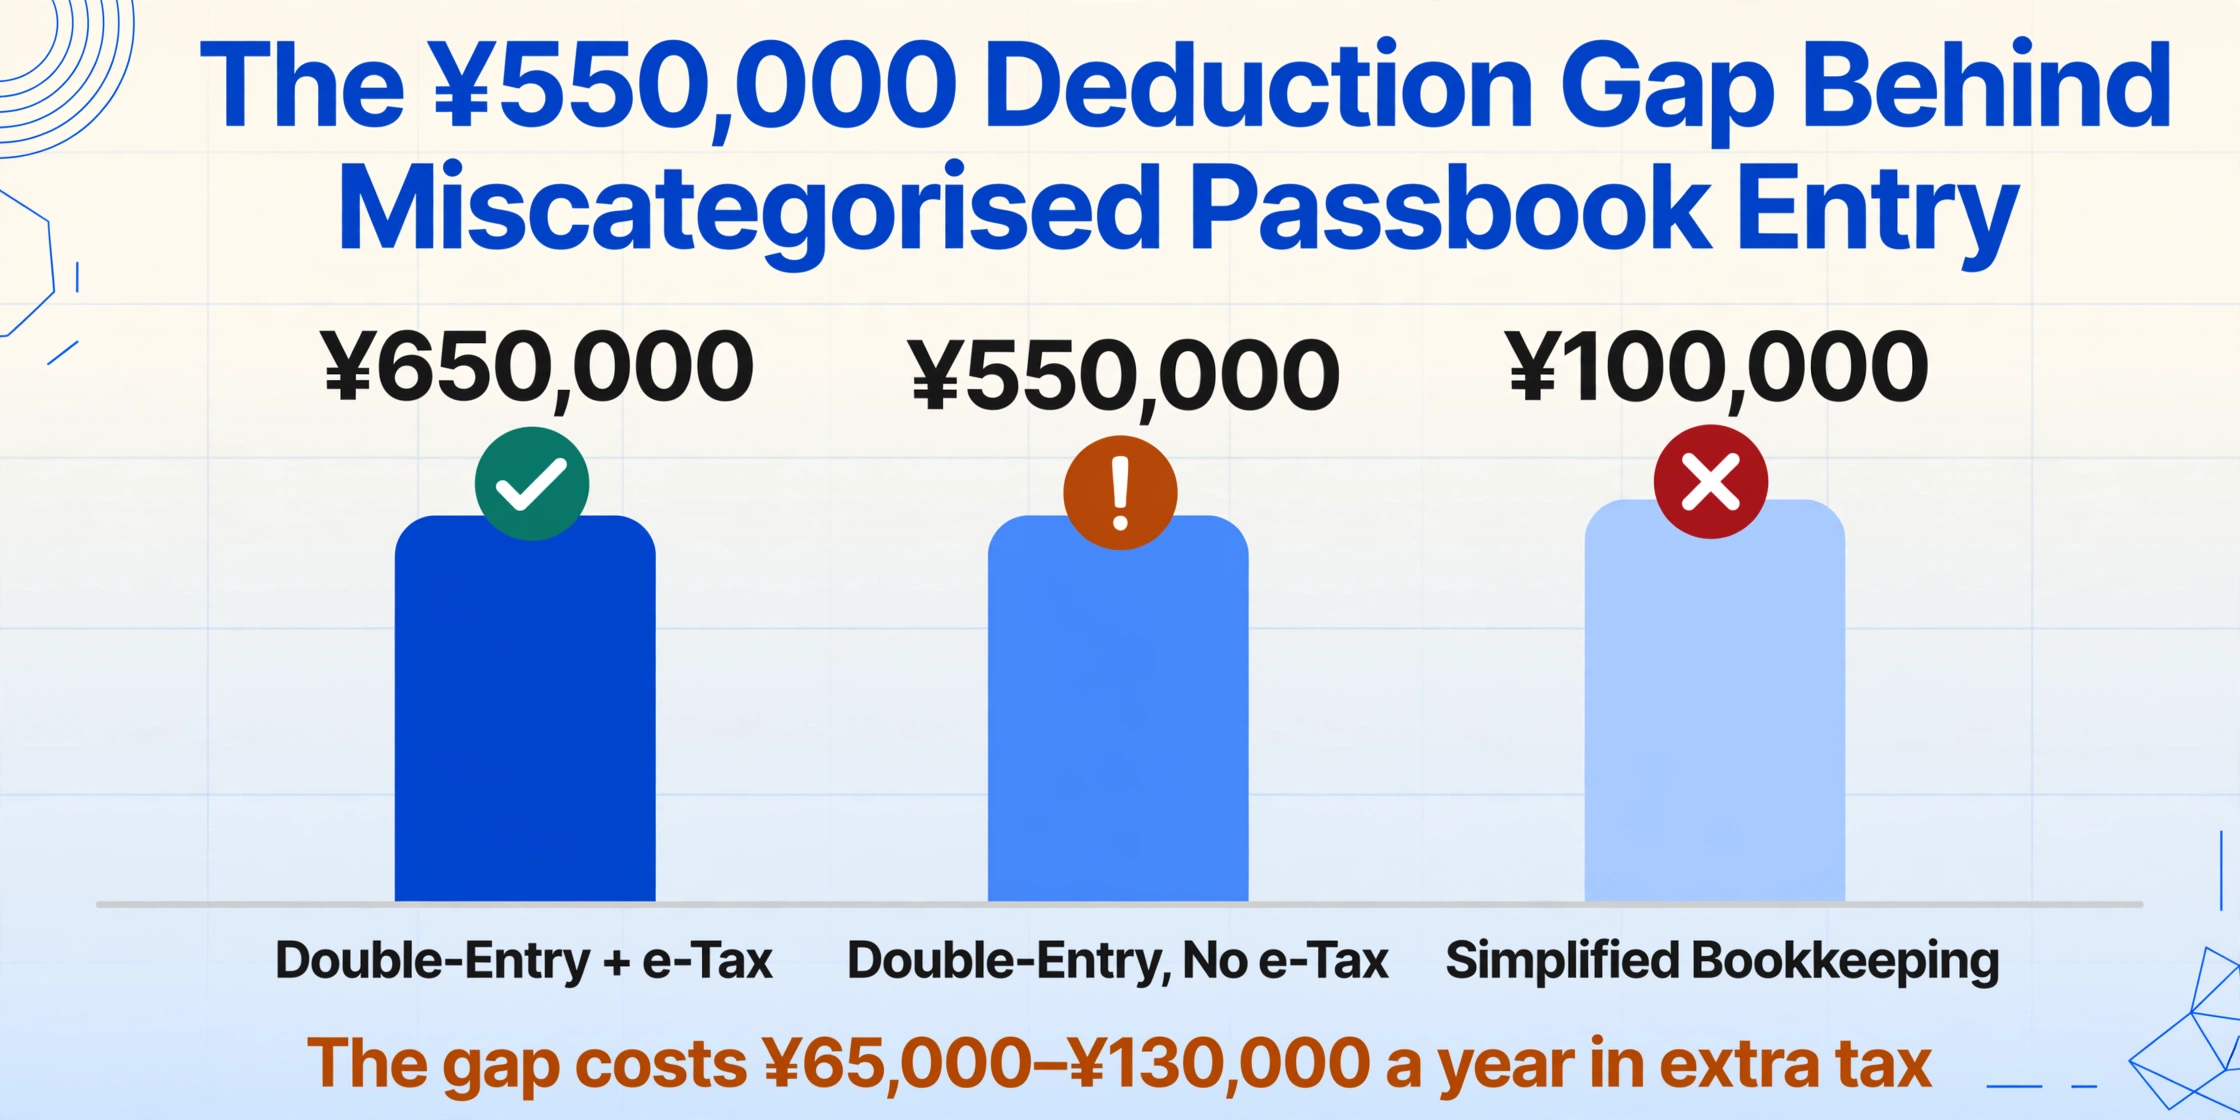
A dedução especial da declaração azul (青色申告特別控除) é um dos mecanismos fiscais mais valiosos disponíveis para um empresário individual japonês, e a lacuna entre seus três níveis é o que o lançamento manual de caderneta coloca silenciosamente em risco.
De acordo com o Artigo 25-2 da Lei de Medidas Fiscais Especiais (措置法第25条の2), um declarante da declaração azul que mantém contabilidade por partidas dobradas adequada, anexa balanço patrimonial e demonstração de resultados à declaração, apresenta dentro do prazo e envia via e-Tax ou mantém contabilidade eletrônica conforme (優良な電子帳簿) pode deduzir ¥650.000 da renda tributável. Remova o requisito do e-Tax e a dedução cai para ¥550.000. Não mantenha o padrão de partidas dobradas — por exemplo, porque as transações foram categorizadas de forma inconsistente ou os registros estavam incompletos — e a dedução despenca para ¥100.000 para contabilidade simplificada (簡易簿記). A diferença entre ¥650.000 e ¥100.000 de renda não tributada na faixa de 10% é de ¥55.000 em imposto extra pago — na faixa de 20%, ¥110.000 — e isso antes do imposto municipal (住民税), que adiciona cerca de 10% e eleva o impacto fiscal efetivo total para aproximadamente ¥65.000 a ¥130.000. O guia oficial da NTA sobre o No.2072 detalha os requisitos por nível na íntegra.
A conexão com o lançamento na caderneta é direta. A contabilidade por partidas dobradas exige que cada transação seja registrada com um débito e um crédito correspondentes — um depósito de ¥50.000 na caderneta com histórico "給与" exige tanto o crédito na conta bancária quanto o débito na conta de renda correta. Erre a categoria — debite 売上 (receita de vendas) em vez de 事業主借 (empréstimo do titular), ou digite 雑所得 (rendimentos diversos) quando deveria ser 事業所得 (rendimentos da atividade empresarial) — e a estrutura de partidas dobradas não fecha mais corretamente. Uma linha de caderneta mal categorizada não destrói a declaração por si só. Mas ao longo de um ano de transcrição manual, a probabilidade de que entradas suficientes sejam classificadas incorretamente para colocar os registros em questão não é zero — e o que está em jogo é uma variação de ¥550.000 na renda tributável. A anatomia de por que o lançamento manual na caderneta falha em escala é explorada no artigo complementar sobre por que pequenas empresas japonesas ainda copiam dados da caderneta manualmente.
Separadamente, a partir de 2027 (ano fiscal Reiwa 9), o nível máximo de dedução deve subir para ¥750.000, enquanto o nível de ¥550.000 será eliminado — a diferença entre acertar e errar aumenta ainda mais, tornando a precisão da transcrição mais cara, não menos.
Linha Três — O Software pelo Qual Você Paga e que Ainda Precisa que Você Corrija os Lançamentos
Os aplicativos de contabilidade vendem o lançamento contábil automático (自動仕訳) como o motivo para assinar. O feed bancário puxa os dados das transações e o software adivinha a conta contábil — uma economia de tempo genuína para transferências padronizadas como "Amazon カード引き落とし" ou um débito recorrente de aluguel. O problema é tudo o que o feed bancário não vê: um lançamento em caderneta de papel feito por um funcionário do banco, uma abreviação no histórico que o algoritmo nunca encontrou, uma transferência de um cliente cujo nome não corresponde a nenhum beneficiário cadastrado. O software adivinha. Você corrige a adivinhação. A assinatura pela qual você paga é, em meses com muita movimentação na caderneta, um mecanismo de previsão com uma interface de correção.
O plano pessoal do MoneyForward Cloud começa em ¥11.880 por ano (税込), o plano inicial do freee em ¥12.936, e o nível de autoatendimento do Yayoi em ¥11.800. Todos os três oferecem lançamento contábil automático e envio via e-Tax, e todos os três deixam os dados da caderneta como a parte do fluxo de trabalho que exige mais intervenção manual. Um usuário do MoneyForward nos tópicos de discussão do r/JapanFinance relata consistentemente a necessidade de ajustar manualmente cerca de 30% dos lançamentos categorizados automaticamente para um empresário individual com múltiplas fontes de renda. Se você gasta cinco horas por mês com lançamentos na caderneta e um terço disso é correção em vez de entrada inicial, o custo efetivo do aplicativo não é ¥1.000 por mês — é ¥1.000 mais o tempo de correção que o material de marketing dava a entender que você não precisaria. Um aplicativo de contabilidade reduz a escrita de um lançamento contábil a um clique. Ele não reduz a leitura de uma página da caderneta a uma olhada — e é na leitura que as horas se vão.
Seu Próprio Custo de Lançamento na Caderneta, em Cinco Expressões
Com as três linhas separadas, o custo anual total do lançamento manual de dados da caderneta bancária torna-se uma função da sua própria situação, em vez de uma média do setor. Aqui está o cálculo para o exemplo em questão — um empresário individual com três contas, 40 transações por mês, declarando imposto de renda com a declaração azul e a dedução de ¥650.000:
| Linha de Custo | Total Anual | Base de Cálculo |
|---|---|---|
| Assinatura do aplicativo de contabilidade | ¥12.000–¥17.000 | Plano para empresário individual da freee/MoneyForward/Yayoi, anual |
| Linha Um — horas de transcrição da caderneta | ¥90.000–¥240.000 | 3–8 h/mês lendo e digitando lançamentos da caderneta × ¥2.500/h × 12 meses |
| Linha Dois — lacuna na dedução da declaração azul | ¥0–¥130.000 | Dedução de ¥550.000 perdida × (imposto de renda de 10%–20% + ~10% de imposto municipal), ponderado pela probabilidade de lançamentos mal categorizados |
| Linha Três — tempo de correção no software | ¥27.000–¥72.000 | ~30% das horas da Linha Um gastas corrigindo erros de categorização automática × ¥2.500/h |
| Total por ano fiscal | ¥129.000–¥459.000 | Custo real ponderado por probabilidade do lançamento manual de dados da caderneta |
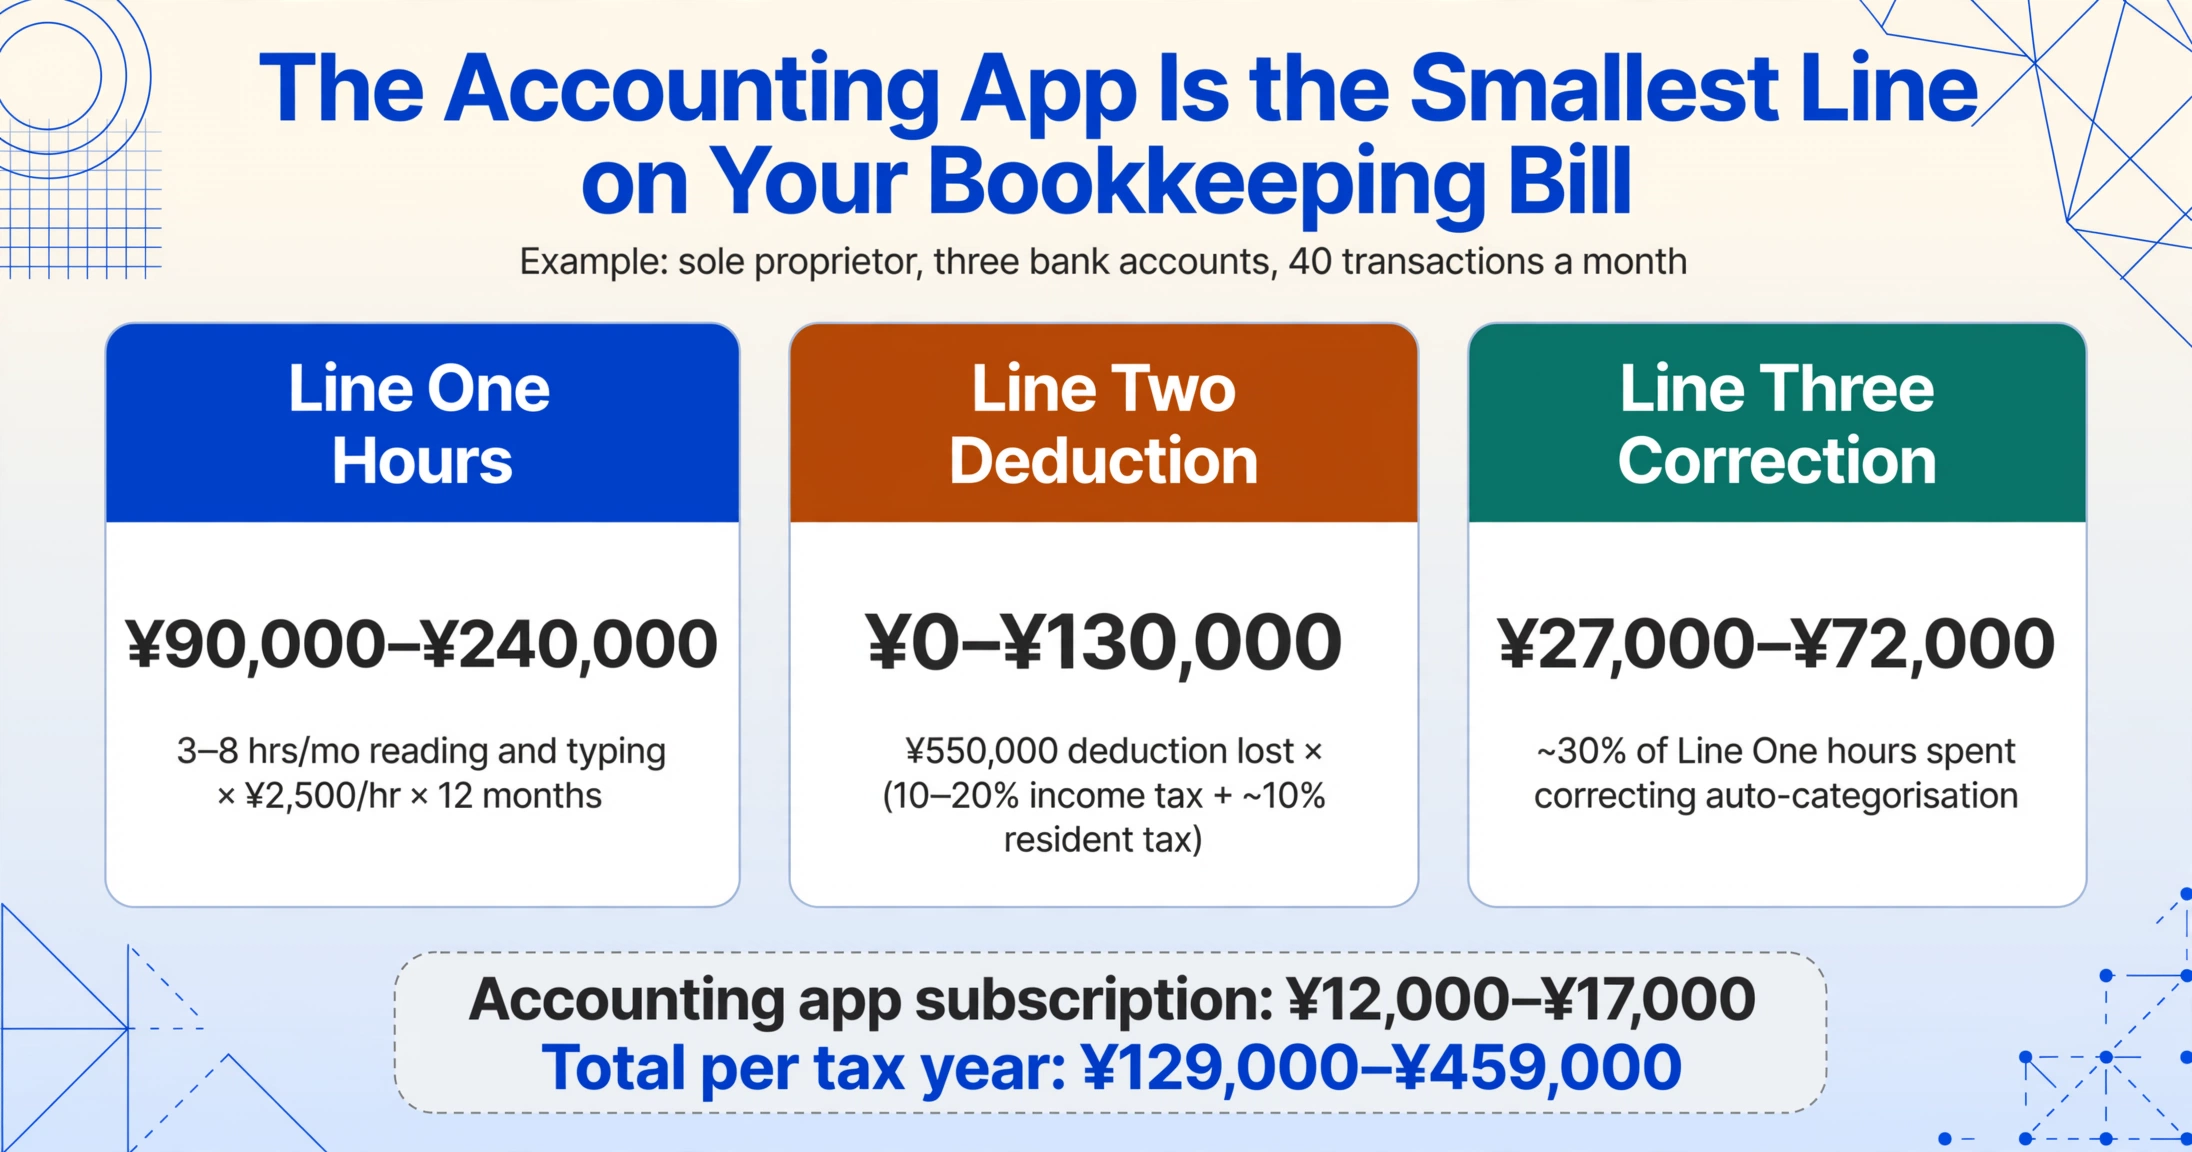
O resultado impressionante é que a assinatura do aplicativo de contabilidade — a única linha que a maioria dos pequenos empresários considera — é a menor por uma ordem de grandeza. Para calcular o seu próprio valor, substitua nas cinco expressões:
- Linha Um = horas mensais gastas lendo lançamentos da caderneta e digitando-os no seu software de contabilidade × sua taxa horária escolhida
- Linha Dois = (¥650.000 − seu nível de dedução se os registros falharem) × (sua alíquota marginal de imposto de renda + ~10% de imposto municipal) × probabilidade de erros manuais causarem rebaixamento da dedução
- Linha Três = proporção estimada de correção × Linha Um — a parte dessas horas gasta corrigindo a categorização automática em vez de fazer lançamentos novos
- Assinatura do aplicativo = sua taxa anual de software, aproximadamente ¥12.000–¥17.000
- Alternativa = taxa mensal do serviço de contabilidade terceirizada × 12 — compare isso com as Linhas Um a Três para ver se terceirizar ou automatizar é a melhor aritmética para a sua situação
Execute esses números e o debate entre aplicativo e terceirização se reformula. A questão não é "¥1.000 por mês vale a pena para lançamento contábil automático?" É "qual dessas linhas cada opção realmente reduz?" Um aplicativo de contabilidade reduz as digitações, mas não a leitura. Um serviço de 記帳代行 reduz as horas, mas não a organização de documentos — e custa cerca do que a Linha Um custa a preços de mercado. Nenhum dos dois toca no risco de precisão que alimenta a Linha Dois, porque ambos dependem de transcrição humana em algum ponto da cadeia.
Onde a Extração Muda a Aritmética
Cada uma das três linhas de custo remonta à mesma operação raiz: uma pessoa lendo um valor na página de uma caderneta bancária e digitando-o em outro lugar. A Linha Um é essa operação repetida para cada transação em cada conta, todos os meses. A Linha Dois é o que acontece quando um desses valores digitados cai na conta errada — a conta contábil errada. A Linha Três é a mesma operação sobreposta a uma assinatura de software que deveria eliminá-la. Remova a leitura e digitação manuais e todas as três linhas se movem de uma vez. É isso que a extração de dados de documentos faz, e o valor se concentra no lado da entrada — não no preenchimento da sua declaração de imposto, que nenhuma ferramenta de extração faz, mas em transformar páginas de caderneta em linhas que seu software de contabilidade pode importar sem seus dedos no teclado.
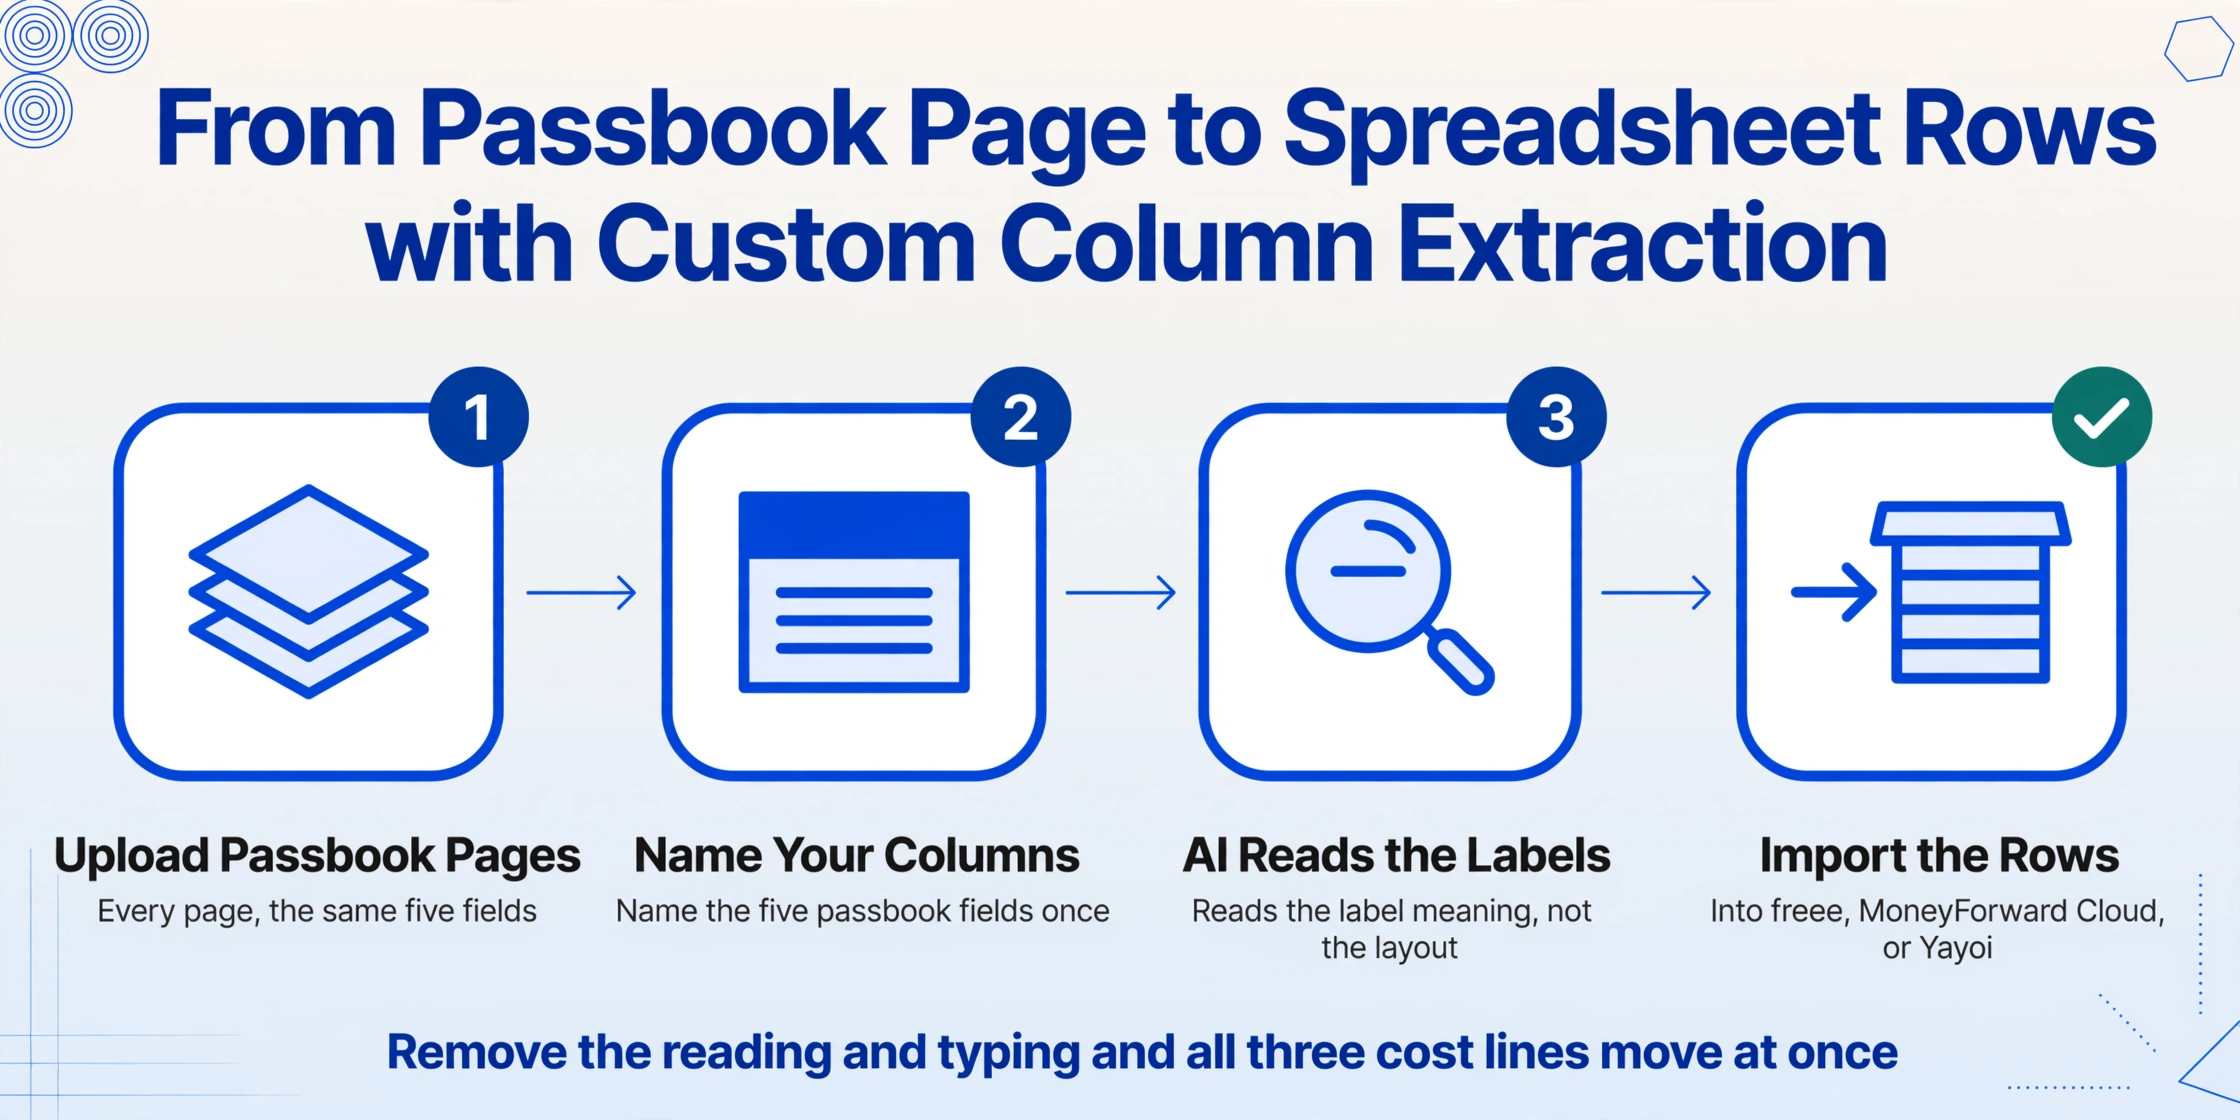
O mecanismo é a Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja uma vez, e a IA lê cada página da caderneta e localiza os valores entendendo o que os rótulos significam — valor do débito, valor do crédito, saldo — independentemente do layout exato do banco ou do estilo de caligrafia. Uma caderneta bancária é um dos documentos mais consistentemente estruturados nas finanças japonesas: cada página tem os mesmos cinco campos na mesma ordem. Envie as páginas e nomeie suas colunas "Date (月日)," "Description (摘要)," "Withdrawal (お支払金額)," "Deposit (お預り金額)," e "Balance (差引残高)," e os valores extraídos se tornam as linhas de uma planilha. A versão passo a passo desse fluxo de trabalho está coberta no guia para extrair dados de caderneta bancária japonesa para Excel. O guia para processar em lote três anos de páginas de caderneta em um único livro de despesas anual cobre como a mesma abordagem escala além de um único mês.
Um recurso que ataca diretamente o risco de categorização na Linha Dois é a coluna inferida: adicione uma coluna chamada Category (options: 売上/事業主借/雑収入/経費/事業主貸) e a ferramenta atribui cada linha da caderneta à sua categoria contábil correta — ou, no mínimo, produz uma categorização inicial que você verifica em vez de construir do zero. Uma coluna calculada então faz a verificação de saldo: defina uma coluna que subtrai débitos de créditos e compara o resultado com o saldo informado, e cada página da caderneta é verificada aritmeticamente na mesma passada. O que levava uma noite de verificação cruzada se torna uma planilha que você apenas examina.
Os arquivos são processados de forma segura e não são armazenados.
Com cerca de dez segundos de processamento por página de caderneta, em comparação com os minutos de leitura, digitação, categorização e verificação de saldo feitos manualmente, a extração não apenas reduz a primeira linha — ela colapsa a etapa de leitura e digitação em uma simples verificação visual. E como a IA lê os rótulos em vez de depender da precisão da sua digitação às 23h antes do prazo de março, o risco de categorização que alimenta a segunda linha também diminuye. A mesma aritmética que torna o processamento manual silenciosamente caro para freelancers do Reino Unido que declaran SA100 e para pequeñas empresas australianas que preparan el BAS trimestral se aplica aqui — a digitação visível nunca foi o verdadeiro custo.
FAQ — O custo da entrada manual de dados de caderneta bancária no Japão
Quanto custa terceirizar a entrada de dados de caderneta bancária a um contador japonês?
Um serviço de contabilidade terceirizada (記帳代行) cobra aproximadamente ¥5.000 a ¥15.000 por mês por 50 a 100 lançamentos contábles, ou ¥30 a ¥80 por lançamento em base volumétrica. Um contador fiscal (税理士) com um contrato de consultoria mensual comienza en aproximadamente ¥30.000 por mes para un empresário individual e incluye tanto el registro contable como la declaración de fin de año. Lo que ninguna opción cambia es que aún necesitas organizar y entregar las páginas de la caderneta — el paso de recopilación sigue siendo tuyo. Compara la tarifa con las horas que dedicas a hacerlo tú mismo, valoradas a las tarifas de mercado de contabilidad (¥1.500–¥2.500/hora), para ver hacia dónde apunta la aritmética para tu volumen.
¿Qué es la 青色申告特別控除 y cuánto puedo perder si mis registros son incorrectos?
La deducción especial de la declaración azul permite a un empresario individual deducir ¥650.000, ¥550.000 o ¥100.000 de la renta imponible según cómo se lleven los registros. El nivel superior de ¥650.000 requiere contabilidad por partidas dobradas (複式簿記) además de la presentación por e-Tax o contabilidad electrónica conforme. Si se reduce a contabilidad simplificada (簡易簿記), la deducción cae a ¥100.000 — un cambio de ¥550.000 en la renta imponible. Con una tasa de impuesto sobre la renta del 10% más aproximadamente un 10% de impuesto municipal, esa brecha cuesta alrededor de ¥110.000 en impuestos adicionales. Las entradas de caderneta mal categorizadas que rompen la estructura de partidas dobradas son una de las razones más comunes por las que los empresarios individuales pierden el nivel superior. La guía oficial de la NTA está en No.2072 青色申告特別控除.
Os aplicativos de contabilidade japoneses como freee e MoneyForward lidam automaticamente com os dados da caderneta bancária?
Parcialmente. Os três principais aplicativos — freee, MoneyForward Cloud e 弥生 (Yayoi) — oferecem lançamento contábil automático (自動仕訳) por meio da integração com o feed bancário. O sistema funciona bem para transações eletrônicas padronizadas, mas não lê páginas de caderneta bancária em papel. Para lançamentos da caderneta, o fluxo de trabalho ainda é manual: você digita a data, o histórico, o valor e o saldo no aplicativo, e o software pode sugerir a conta contábil (勘定科目) — uma sugestão que muitas vezes você precisa corrigir. A assinatura reduz a etapa de digitação, mas não a de leitura, e em meses com muitos lançamentos na caderneta, é na leitura que as horas se concentram.
A IA consegue ler uma caderneta bancária japonesa e extrair os dados das transações?
Sim — as páginas da caderneta estão entre os documentos com formato mais consistente do sistema bancário japonês, o que as torna uma correspondência excepcionalmente forte para extração. Você envia fotos ou digitalizações das páginas, nomeia suas colunas uma vez (日付, 摘要, お支払金額, お預り金額, 差引残高), e a IA lê cada linha e preenche as células. O que eram cinco horas de transcrição manual vira uma planilha que você confere. Uma coluna inferida pode então atribuir cada linha à conta contábil correta, transformando uma etapa de categorização que costumava levar horas em uma revisão rápida. O limite honesto: cadernetas muito desgastadas, com a tinta da tarja magnética apagada, podem reduzir a precisão, e uma olhada de verificação no saldo extraído em comparação com o saldo declarado na caderneta ainda é importante — mas essa olhada substitui toda a etapa de digitação, não se soma a ela.
É mais barato fazer meus próprios lançamentos da caderneta ou pagar um serviço de 記帳代行?
Depende do seu volume e de como você valoriza seu tempo. Com cinco horas por mês de lançamentos na caderneta e uma taxa horária de ¥2.500 — o valor mais baixo do trabalho de contabilidade de meio período no Japão — fazer você mesmo custa ¥150.000 por ano em tempo deslocado. Um serviço de 記帳代行 para 50 lançamentos por mês custa de ¥60.000 a ¥180.000 por ano. No valor mais baixo, o serviço economiza dinheiro. No mais alto, custa quase o mesmo antes de considerar o risco de precisão: um contador profissional categoriza de forma mais consistente, o que protege a dedução de ¥650.000 que o trabalho manual coloca em risco. A comparação honesta não é taxa-versus-zero — é taxa-versus-suas-horas-mais-exposição-a-erros, e suas horas, mesmo ao salário mínimo, já inclinam esse cálculo para reduzir a etapa manual.
Quantas horas por mês um pequeno empresário gasta com lançamentos de caderneta bancária no Japão?
Para um empresário individual com duas a três contas bancárias e 30 a 50 transações por mês, o ciclo completo — localizar as páginas da caderneta, ler cada linha, digitar os lançamentos no software de contabilidade, corrigir a categorização automática e conferir o saldo acumulado — normalmente leva de três a oito horas por mês. A variação aumenta drasticamente se as páginas da caderneta forem registradas trimestralmente em vez de mensalmente, porque colocar em dia 80 a 150 lançamentos de uma só vez traz sua própria penalidade de precisão. Um empresário individual que deixou a caderneta parada desde abril e enfrenta a janela de declaração de imposto de janeiro a março pode passar um fim de semana inteiro nisso.
O custo real da inserção de dados da sua caderneta bancária nunca foi a assinatura de aplicativo de ¥1.000. São as horas gastas transcribiendo cada linha à mano, a dedução da declaração azul em risco quando uma entrada cae na conta errada, e o software que prometía automação mas deixou a etapa de leitura em sua mesa. Transforme páginas de caderneta em filas de planilha e depois recalcule os números.
Extraer os Dados da Sua Caderneta