Le coût réel de la saisie manuelle du livret bancaire
n'est pas les frais mensuels du logiciel
Un entrepreneur individuel japonais qui paie 1 000 ¥ par mois pour une application de comptabilité voit un seul chiffre sur son relevé de carte de crédit et suppose que c'est le coût de la tenue des comptes. Le coût réel n'apparaît jamais sur aucun relevé : ce sont les heures passées chaque mois à ouvrir un livret bancaire (通帳), à lire chaque ligne — 日付, 摘要, お支払金額, お預り金額, 差引残高 — et à la saisir sur un écran encore et encore, à corriger les écritures que le logiciel a mal devinées, et à se demander si un virement mal classé vous fera perdre la déduction de 650 000 ¥ sur votre déclaration bleue (青色申告特別控除) autour de laquelle vous avez construit votre tarification. Cet article sépare le coût visible des coûts invisibles et vous donne un cadre de calcul pour établir votre propre chiffre au lieu de considérer votre temps comme gratuit.
Points clés à retenir
- Cinq heures de transcription manuelle du livret bancaire par mois coûtent 12 500 ¥ aux tarifs japonais de tenue de comptes — le travail invisible éclipse l'abonnement de 1 000 ¥ que vous pensiez être l'ensemble du tableau.
- Une seule écriture de livret mal classée peut faire chuter votre déduction pour déclaration bleue de 650 000 ¥ à 100 000 ¥ — une variation de 550 000 ¥ de revenu imposable cachée derrière ce qui semblait être une simple erreur de frappe.
- Votre application de comptabilité a été conçue pour catégoriser automatiquement les flux bancaires, mais jamais pour lire une page de livret — vous payez l'abonnement, puis vous payez à nouveau avec les heures passées à corriger ses suppositions.
La ligne la moins chère de votre facture comptable est celle que vous payez déjà
Commençons par les coûts qui apparaissent sur un relevé, car ils ancrent le calcul. Pour l'année fiscale 2026, un entrepreneur individuel (個人事業主) japonais tenant une comptabilité en partie double pour une déclaration bleue dispose de trois moyens principaux pour effectuer le travail, chacun avec un prix affiché.
Un expert-comptable fiscal (税理士) avec un contrat de conseil mensuel (顧問契約) coûte entre 30 000 ¥ et 40 000 ¥ par mois pour une petite entreprise, et cela inclut généralement à la fois la saisie des écritures et la déclaration fiscale de fin d'année. Un service spécialisé de tenue de comptes externalisé (記帳代行) coûte entre 5 000 ¥ et 15 000 ¥ par mois pour environ 50 à 100 écritures, soit 30 ¥ à 80 ¥ par écriture en volume — des sociétés comme 記帳代行ドットコム facturent 5 500 ¥ pour 50 écritures. Un abonnement à un logiciel de comptabilité — 弥生 (Yayoi), freee ou MoneyForward Cloud (マネーフォワード クラウド) — coûte environ 12 000 ¥ à 13 000 ¥ par an pour le niveau entrepreneur individuel, soit environ 1 000 ¥ par mois.
Ce sont des chiffres réels, et aucun d'entre eux n'est le sujet de cet article. Le piège consiste à considérer le plus petit d'entre eux — l'abonnement mensuel à 1 000 ¥ — comme s'il résolvait le problème. Un logiciel de comptabilité automatise les écritures qu'il peut faire correspondre à un flux bancaire. Il ne lit pas le livret bancaire papier (通帳) que votre banque vous a envoyé. Il n'interprète pas une écriture manuscrite de libellé (摘要) comme « 給与 » (dépôt de salaire) ou « 振込 タナカ » (virement de Tanaka). Il ne sait pas, sans votre correction, si « セブンイレブン » dans la colonne montant du débit (お支払金額) est un paiement fournisseur ou un déjeuner. Le logiciel devine, et chaque devinette que vous corrigez est un coût que l'abonnement à 1 000 ¥ était censé éliminer. La collecte et la correction constituent le travail que le livret bancaire exige réellement, et il vous incombe, que vous utilisiez freee, Yayoi ou un grand livre papier.
Chaque fois que vous ouvrez une page de livret bancaire et que vous saisissez une ligne dans votre logiciel de comptabilité, vous payez un coût que l'abonnement au logiciel n'était pas censé couvrir — et ce coût revient chaque mois, pas une fois par an.
Trois coûts cachés derrière un même rituel mensuel
Que vous teniez vous-même l'intégralité de votre comptabilité ou que vous transmettiez des chiffres rapprochés à un expert-comptable fiscal, le coût de la saisie manuelle des relevés bancaires se divise en trois lignes distinctes, qui se comportent différemment et doivent être additionnées séparément. Les traiter comme un seul bloc flou du type « la compta, c'est pénible » est précisément la raison pour laquelle ce coût n'est jamais calculé.
- Ligne un — les heures que vous ne facturez jamais. Le temps passé à localiser les pages du livret bancaire, à lire chaque ligne d'opération, à saisir la date, le montant et le libellé dans votre logiciel comptable, à catégoriser ce que le logiciel n'a pas pu, et à rapprocher le solde. Valorisé au prix réel d'une heure de travail comptable au Japon.
- Ligne deux — la déduction que vous perdez en cas d'erreur. Une déclaration bleue avec une comptabilité en partie double correctement tenue vous donne droit à une déduction de 650 000 ¥ sur le revenu imposable. Une déclaration déposée avec une comptabilité simplifiée — ou des enregistrements où une écriture mal catégorisée a brisé la structure en partie double — réduit cette déduction à 100 000 ¥. L'écart est de 550 000 ¥ de revenu imposable supplémentaire, et la transcription manuelle du livret bancaire est le point de départ de la plupart des erreurs de catégorisation.
- Ligne trois — le logiciel que vous payez et qui a encore besoin de vous. L'abonnement mensuel censé tout automatiser, réduit à un moteur de devinettes que vous passez du temps à corriger — et le coût de ce temps de correction s'ajoute aux frais d'abonnement.
Pour rester concret, nous utiliserons un seul exemple tout au long de cet article : un entrepreneur individuel avec trois comptes bancaires générant environ 30 à 50 opérations par mois (dépôts, retraits, virements, frais), qui tient une comptabilité quotidienne et dépose une déclaration bleue avec la déduction de 650 000 ¥. Remplacez par vos propres chiffres à chaque étape.
Ligne un — les heures passées à transcrire un livret bancaire page par page
Si les entrepreneurs individuels considèrent leur temps de comptabilité comme gratuit, c'est parce qu'aucune facture ne leur est adressée. Mais une heure passée à ouvrir le livret bancaire, à trouver la prochaine page non enregistrée et à saisir chaque ligne est une heure non consacrée à du travail facturable — et cette heure a un prix sur le marché. Le personnel comptable au Japon gagne environ 1 500 à 2 400 ¥ de l'heure en tant qu'intérimaire, les profils expérimentés atteignant 2 000 à 2 500 ¥. Un comptable agréé avec une expérience pratique facture entre 1 800 et 2 200 ¥ de l'heure. Votre propre taux en tant que chef d'entreprise correspond au revenu que vous générez en une heure de travail principal — mais même au bas de l'échelle, la main-d'œuvre comptable au Japon n'est pas assez bon marché pour être considérée comme négligeable.
Le temps en lui-même n'est pas les cinq minutes nécessaires pour saisir une seule page de livret bancaire dans freee une fois que les chiffres sont clairs dans votre tête. C'est le processus en amont : sortir le livret du tiroir, trouver la bonne page, lire le champ libellé manuscrit — les relevés bancaires japonais utilisent des codes abrégés (給与, 振込, 公共料金, カード引落) qu'une application comptable peut ne pas mapper correctement à son plan comptable — décider la catégorie de dépense appropriée, et vérifier si le solde courant du livret correspond à ce qu'affiche votre logiciel. Pour un entrepreneur individuel avec trois comptes et 30 à 50 opérations par mois, le rassemblement, la saisie et les corrections prennent de trois à huit heures par mois — et plus encore si le livret est resté non enregistré pendant un trimestre.
À raison de cinq heures par mois de transcription de livret bancaire et d'un tarif horaire prudent de 2 500 ¥ — ce que coûte un comptable à temps partiel — la seule étape de saisie manuelle représente environ 12 500 ¥ par mois, soit 150 000 ¥ par an. C'est plus de dix ans d'abonnement à MoneyForward, et c'est entièrement invisible car personne ne vous envoie de facture pour votre propre temps. C'est la Ligne Un, et pour la plupart des petits entrepreneurs, elle éclipse déjà le coût qu'ils pensaient être le tableau complet.
Remarquez ce que cela fait à la question « devrais-je externaliser ma comptabilité ? ». Les pages de comparaison du service de tenue de comptes présentent le choix comme un abonnement mensuel de 5 000 ¥ contre zéro — l'impression étant que le faire soi-même ne coûte rien. Mais lorsque vous incluez la Ligne Un aux tarifs du marché de la comptabilité, la voie du DIY coûte 150 000 ¥ par an en main-d'œuvre déplacée, tandis que le service de tenue de comptes coûte entre 60 000 ¥ et 180 000 ¥ — et les deux options exigent toujours que vous organisiez et fournissiez les copies du livret bancaire. La comparaison n'est pas abonnement contre zéro. C'est abonnement contre vos heures, et vos heures aux tarifs de la comptabilité ne remportent cette comparaison que dans une seule direction : vers l'automatisation.
Ligne Deux — L'écart de déduction de 550 000 ¥ qui commence par un mauvais libellé (摘要)
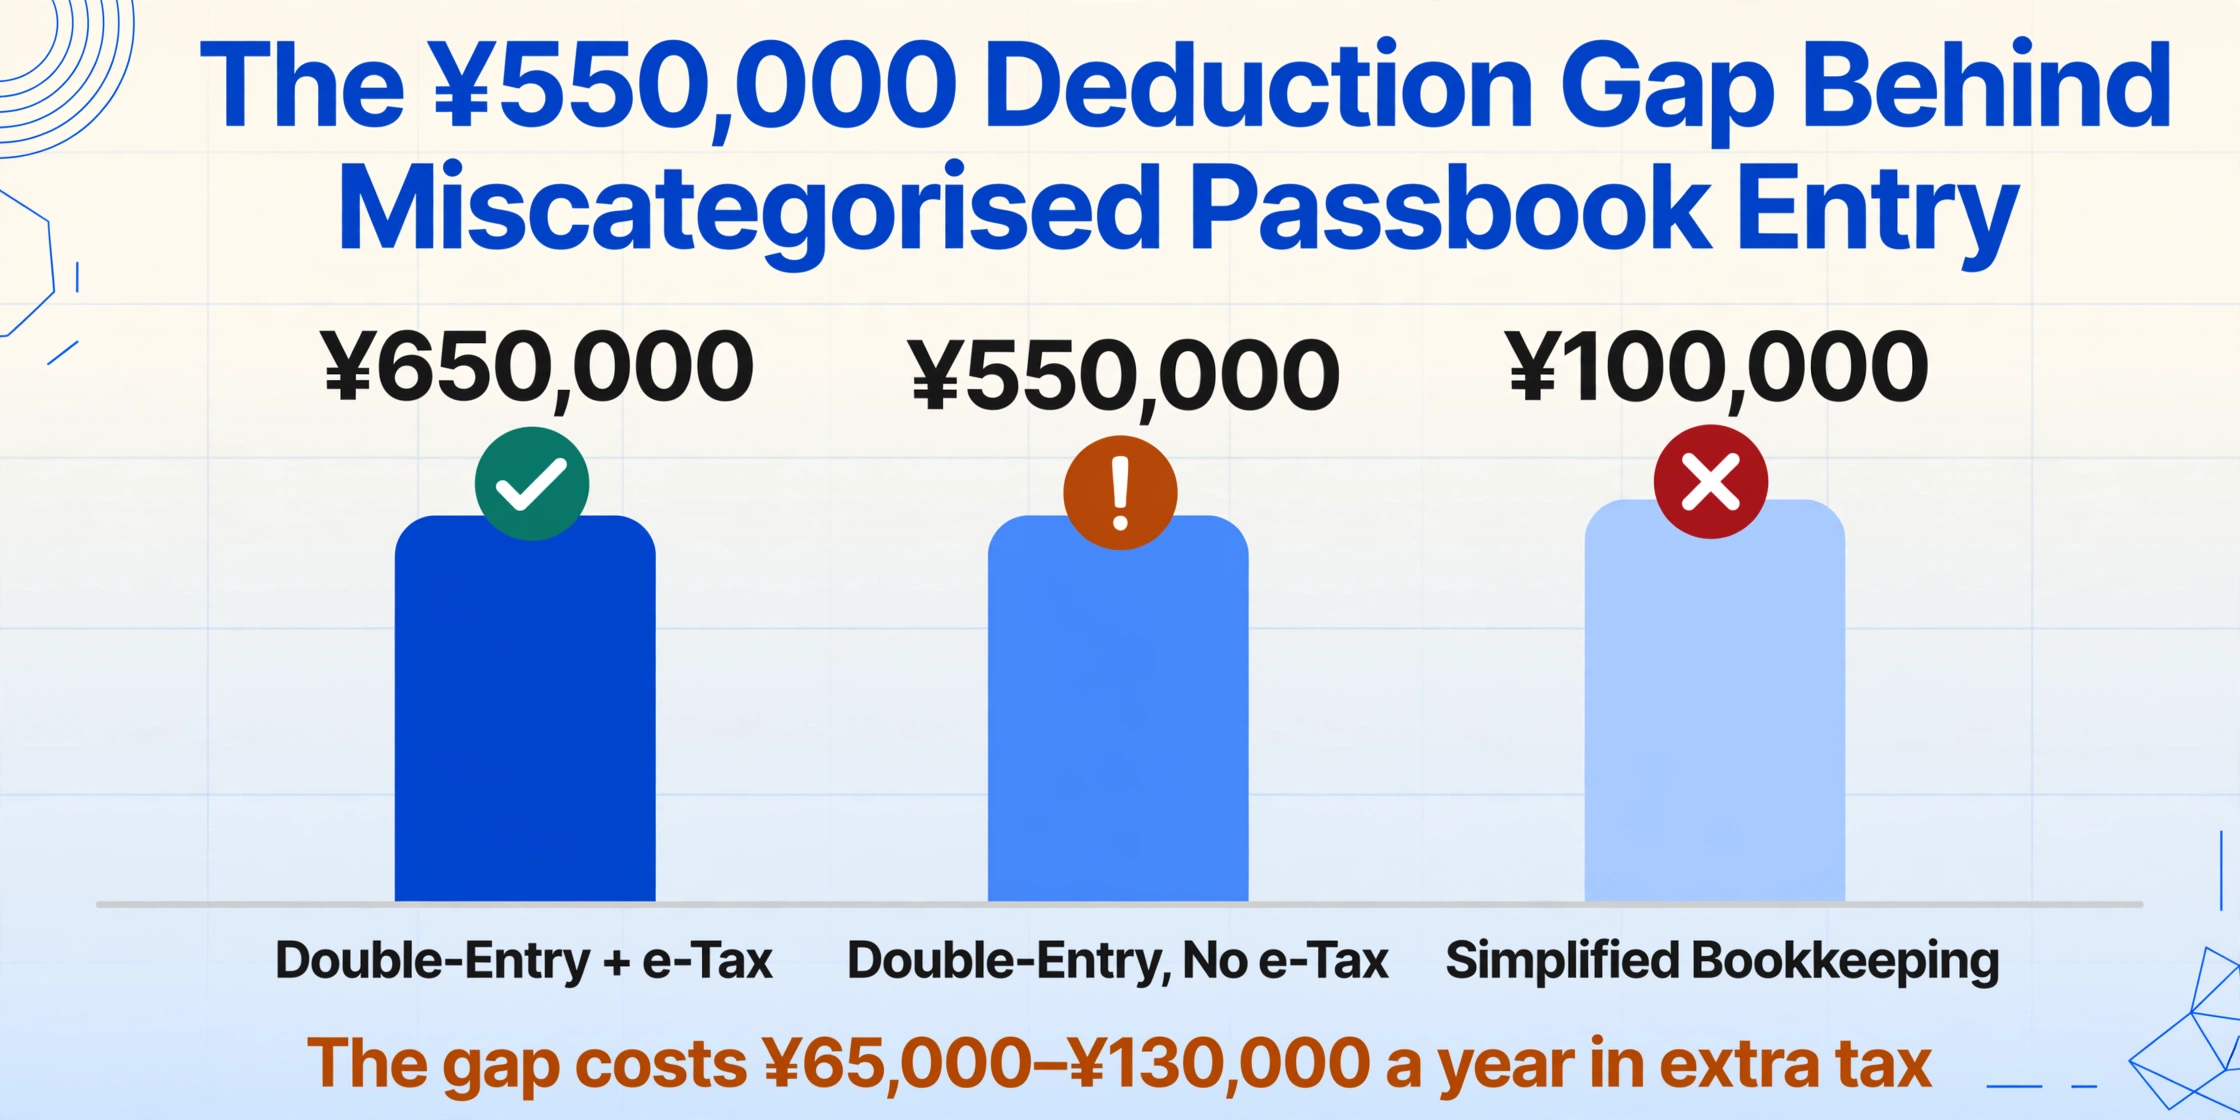
La déduction spéciale pour déclaration bleue (青色申告特別控除) est l'un des mécanismes fiscaux les plus précieux disponibles pour un entrepreneur individuel japonais, et l'écart entre ses trois paliers est ce que la saisie manuelle du livret bancaire met silencieusement en péril.
En vertu de l'Article 25-2 de la Loi sur les mesures fiscales spéciales (措置法第25条の2), un déclarant en déclaration bleue qui tient une comptabilité en partie double correcte, joint un bilan et un compte de résultat à la déclaration, dépose à temps et soumet via e-Tax ou conserve une comptabilité électronique conforme (優良な電子帳簿) peut déduire 650 000 ¥ du revenu imposable. Supprimez l'exigence e-Tax et la déduction tombe à 550 000 ¥. Si vous ne respectez pas la norme de la comptabilité en partie double — par exemple, parce que les transactions ont été catégorisées de manière incohérente ou que les registres étaient incomplets — la déduction s'effondre à 100 000 ¥ pour la comptabilité simplifiée (簡易簿記). La différence entre 650 000 ¥ et 100 000 ¥ de revenu non imposé à la tranche de 10 % est de 55 000 ¥ d'impôt supplémentaire payé — à la tranche de 20 %, 110 000 ¥ — et cela avant la taxe d'habitation (住民税), qui ajoute environ 10 % et porte l'impact fiscal effectif total à environ 65 000 ¥ à 130 000 ¥. Les directives officielles du NTA sur le n° 2072 détaillent l'ensemble des exigences par palier.
Le lien avec la saisie du livret bancaire est direct. La comptabilité en partie double exige que chaque opération soit enregistrée avec un débit et un crédit correspondants — un dépôt de 50 000 ¥ sur le livret avec le libellé « 給与 » nécessite à la fois le crédit du compte bancaire et le débit du compte de revenus approprié. Si vous vous trompez de catégorie — en débitant 売上 (chiffre d'affaires) au lieu de 事業主借 (apport de l'exploitant), ou en saisissant par erreur 雑所得 (revenus divers) pour ce qui devrait être 事業所得 (bénéfices industriels et commerciaux) — la structure en partie double ne s'équilibre plus proprement. Une ligne de livret mal catégorisée ne compromet pas à elle seule la déclaration. Mais sur une année de saisie manuelle, la probabilité qu'un nombre suffisant d'écritures soient mal classées pour remettre les registres en question n'est pas nulle — et l'enjeu est un écart de 550 000 ¥ de revenu imposable. L'anatomie des raisons pour lesquelles la saisie manuelle du livret bancaire échoue à grande échelle est explorée dans l'article complémentaire sur pourquoi les petites entreprises japonaises recopient encore leurs livrets bancaires à la main.
Par ailleurs, à partir de 2027 (année fiscale Reiwa 9), le plafond de déduction le plus élevé passera à 750 000 ¥, tandis que le palier de 550 000 ¥ sera supprimé — l'écart entre bien faire et mal faire se creuse encore davantage, rendant la question de l'exactitude de la transcription plus coûteuse, et non moins.
Troisième ligne — Le logiciel que vous payez et qui exige encore que vous corrigiez ses écritures
Les applications comptables présentent la saisie automatique des écritures (自動仕訳) comme la raison de s'abonner. Le flux bancaire importe les données de transaction et le logiciel devine le compte comptable — un gain de temps réel pour les virements standardisés comme « prélèvement par carte Amazon » ou un débit de loyer récurrent. Le problème, c'est tout ce que le flux bancaire ne voit pas : une écriture manuscrite de livret bancaire rédigée par un employé de banque, une abréviation de libellé que l'algorithme n'a jamais rencontrée, un virement d'un client dont le nom ne correspond à aucun bénéficiaire enregistré. Le logiciel devine. Vous corrigez la devinette. L'abonnement que vous payez est, les mois chargés en livrets, un moteur de prédiction avec une interface de correction.
Le plan personnel de MoneyForward Cloud commence à 11 880 ¥ par an (税込), le plan de démarrage de freee à 12 936 ¥, et le palier en libre-service de Yayoi à 11 800 ¥. Les trois offrent la saisie automatique des écritures et la déclaration e-Tax, et les trois laissent les données du livret bancaire comme la partie du flux de travail exigeant le plus d'intervention manuelle. Un utilisateur de MoneyForward sur les fils de discussion r/JapanFinance signale régulièrement devoir ajuster manuellement environ 30 % des écritures catégorisées automatiquement pour un entrepreneur individuel disposant de plusieurs sources de revenus. Si vous passez cinq heures par mois sur la saisie du livret bancaire et qu'un tiers de ce temps est consacré à la correction plutôt qu'à la saisie initiale, le coût effectif de l'application n'est pas de 1 000 ¥ par mois — c'est 1 000 ¥ plus le temps de correction que le discours marketing sous-entendait que vous n'auriez pas besoin. Une application comptable réduit l'écriture d'une écriture de journal à un clic. Elle ne réduit pas la lecture d'une page de livret bancaire à un coup d'œil — et c'est la lecture qui consomme les heures.
Le coût réel de la saisie de votre livret bancaire, en cinq formules
Une fois ces trois lignes séparées, le coût annuel total de la saisie manuelle des données de votre livret bancaire dépend de votre propre situation plutôt que d'une moyenne sectorielle. Voici le calcul pour l'exemple courant — un entrepreneur individuel avec trois comptes, 40 transactions par mois, déposant une déclaration bleue avec la déduction de 650 000 ¥ :
| Ligne de coût | Total annuel (exemple) | Base de calcul |
|---|---|---|
| Abonnement au logiciel de comptabilité | 12 000 ¥ – 17 000 ¥ | Formule entrepreneur individuel freee/MoneyForward/Yayoi, annuel |
| Ligne un — heures de transcription du livret | 90 000 ¥ – 240 000 ¥ | 3 à 8 h/mois de lecture et de saisie des écritures du livret × 2 500 ¥/h × 12 mois |
| Ligne deux — écart de déduction pour déclaration bleue | 0 ¥ – 130 000 ¥ | Déduction de 550 000 ¥ perdue × (impôt sur le revenu de 10 % à 20 % + ~10 % de taxe d'habitation), pondéré par la probabilité d'écritures mal catégorisées |
| Ligne trois — temps de correction du logiciel | 27 000 ¥ – 72 000 ¥ | ~30 % des heures de la ligne un consacrées à corriger les erreurs de catégorisation automatique × 2 500 ¥/h |
| Total par année fiscale | 129 000 ¥ – 459 000 ¥ | Coût réel pondéré par la probabilité de la saisie manuelle du livret bancaire |
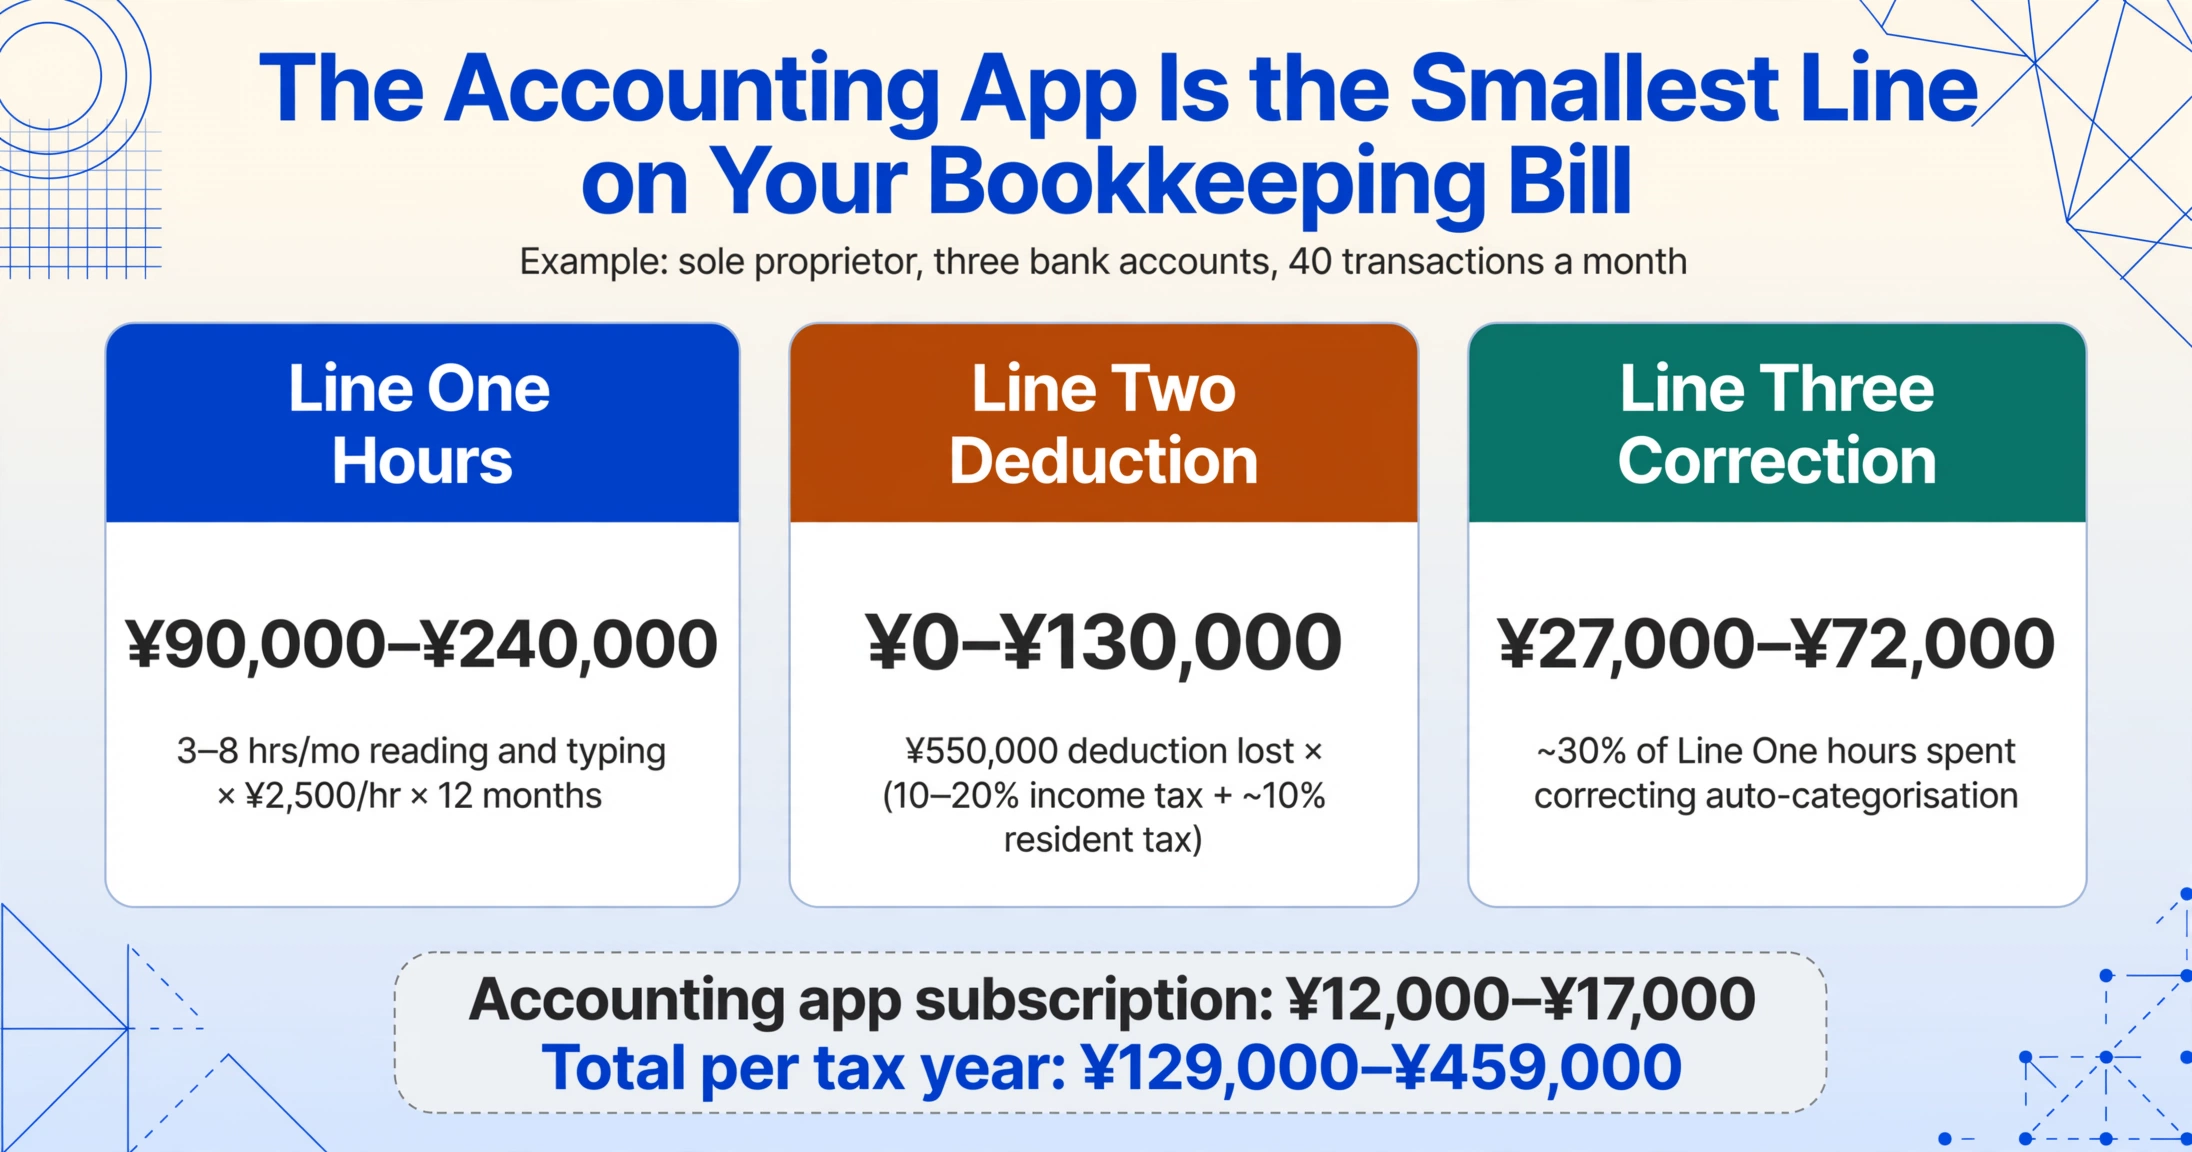
Le résultat frappant est que l'abonnement au logiciel de comptabilité — la seule ligne que la plupart des petits entrepreneurs comptabilisent jamais — est le plus petit d'un ordre de grandeur. Pour établir votre propre chiffre, remplacez dans cinq formules :
- Ligne un = heures mensuelles consacrées à la lecture des écritures du livret et à leur saisie dans votre logiciel de comptabilité × votre taux horaire choisi
- Ligne deux = (650 000 ¥ − votre niveau de déduction si les registres sont incomplets) × (votre taux marginal d'impôt sur le revenu + ~10 % de taxe d'habitation) × probabilité que des erreurs manuelles déclenchent une réduction de déduction
- Ligne trois = ratio de correction estimé × ligne un — la partie de ces heures consacrée à corriger la catégorisation automatique plutôt qu'à une nouvelle saisie
- Abonnement au logiciel = vos frais logiciels annuels, environ 12 000 ¥ – 17 000 ¥
- Alternative = frais mensuels du service de tenue de comptes × 12 — comparez cela aux lignes un à trois pour voir si l'externalisation ou l'automatisation est la meilleure option arithmétique pour votre situation
Faites ces calculs et le débat entre application et externalisation se recadre. La question n'est pas « est-ce que 1 000 ¥ par mois valent la peine pour la saisie automatique des écritures ? » mais « laquelle de ces lignes chaque option réduit-elle réellement ? ». Une application comptable réduit les frappes clavier mais pas la lecture. Un service de 記帳代行 réduit les heures mais pas l'organisation des documents — et coûte à peu près ce que coûte la ligne un aux tarifs du marché. Aucun des deux ne touche au risque d'erreur qui alimente la ligne deux, car les deux dépendent d'une transcription humaine quelque part dans la chaîne.
Là où l'extraction change l'arithmétique
Chacune des trois lignes de coût remonte à la même opération racine : une personne lit un montant sur une page de livret bancaire et le saisit ailleurs. La ligne un est cette opération répétée pour chaque transaction, sur chaque compte, chaque mois. La ligne deux est ce qui se produit quand l'un de ces montants saisis atterrit dans le mauvais compte — le mauvais compte comptable. La ligne trois est la même opération superposée à un abonnement logiciel censé l'éliminer. Supprimez la lecture et la saisie manuelles et les trois lignes bougent d'un coup. C'est ce que fait l'extraction de données documentaires, et la valeur se concentre côté saisie — pas dans le dépôt de votre déclaration fiscale, qu'aucun outil d'extraction ne fait, mais dans la transformation des pages de livret en lignes que votre logiciel comptable peut importer sans vos doigts sur le clavier.
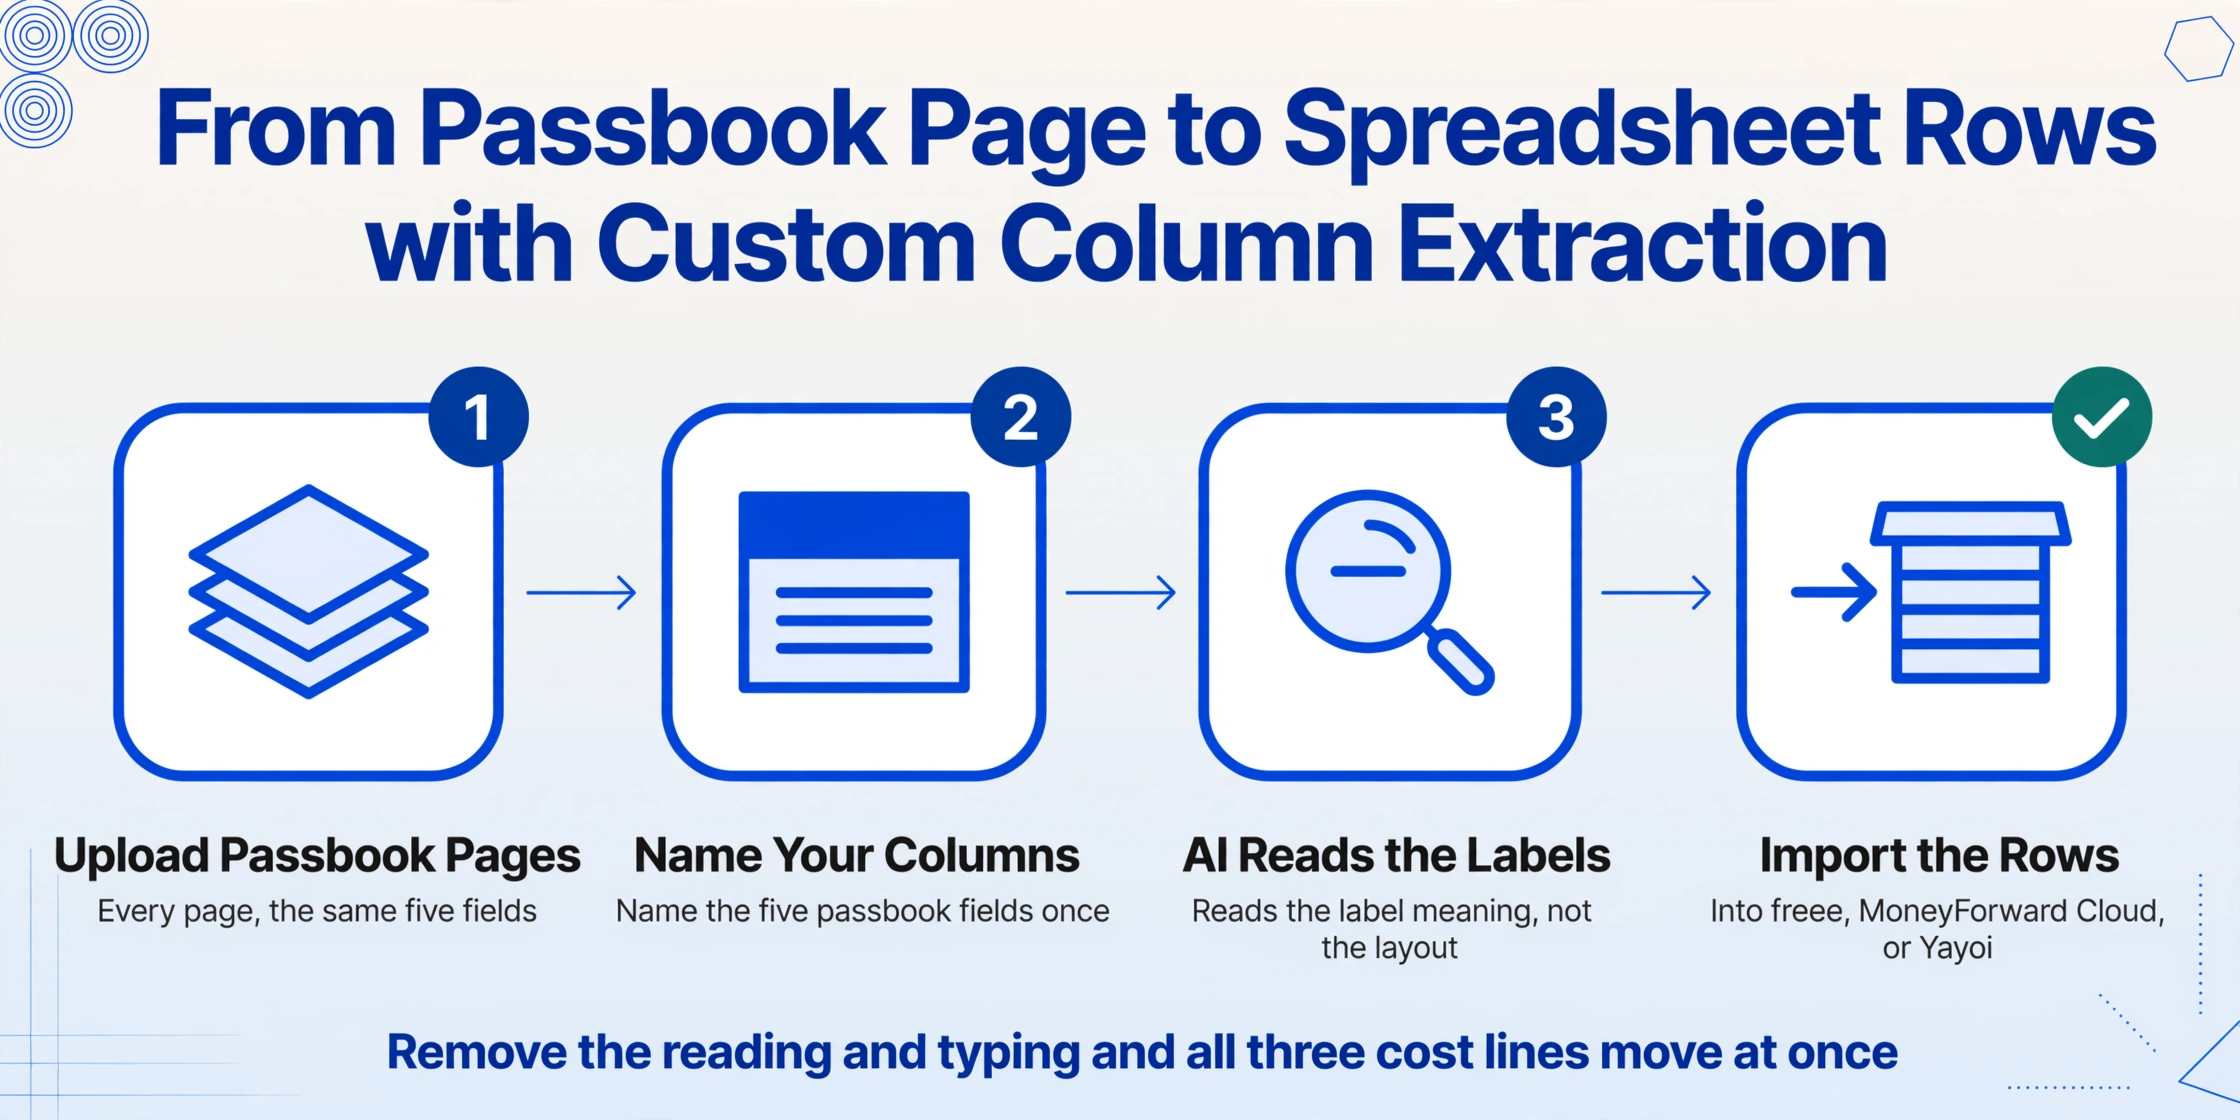
Le mécanisme est l'Extraction de colonnes personnalisées : vous saisissez une fois les noms de colonnes souhaités, et l'IA lit chaque page de livret et localise les valeurs en comprenant ce que signifient les libellés — montant du débit, montant du crédit, solde — indépendamment de la mise en page exacte de la banque ou du style d'écriture. Un livret bancaire est l'un des documents les plus structurés de la finance japonaise : chaque page comporte les mêmes cinq champs dans le même ordre. Téléversez les pages et nommez vos colonnes « Date (月日) », « Libellé (摘要) », « Montant du débit (お支払金額) », « Montant du crédit (お預り金額) » et « Solde (差引残高) », et les valeurs extraites deviennent les lignes d'un seul tableur. La version pas à pas de ce flux de travail est couverte dans le guide sur l'extraction de données de livret bancaire japonais vers Excel. Le guide sur le traitement par lots de trois ans de pages de livret en un seul registre de dépenses annuel couvre la façon dont la même approche s'adapte au-delà d'un seul mois.
Une fonctionnalité qui attaque directement le risque de catégorisation sur la ligne deux est la colonne inférée : ajoutez une colonne nommée Catégorie (options : 売上/事業主借/雑収入/経費/事業主貸) et l'outil attribue chaque ligne de livret à sa catégorie comptable correcte — ou produit au minimum une catégorisation de départ que vous vérifiez plutôt que de construire à partir de zéro. Une colonne calculée effectue ensuite le contrôle du solde : définissez une colonne qui soustrait les débits des crédits et compare le résultat au solde indiqué, et chaque page de livret est vérifiée arithmétiquement en une seule passe. Ce qui prenait une soirée de recoupement devient un tableur que vous parcourez.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Avec environ dix secondes de traitement par page de livret contre des minutes de lecture, de saisie, de catégorisation et de vérification de solde à la main, l'extraction ne réduit pas la première ligne — elle réduit l'étape de lecture et de saisie à un simple coup d'œil de vérification. Et comme l'IA lit les libellés plutôt que de dépendre de la précision de votre clavier à 23h avant la date limite de mars, le risque de catégorisation qui alimente la deuxième ligne diminue d'autant. La même arithmétique qui rend le traitement manuel discrètement coûteux pour les indépendants britanniques qui remplissent leur déclaration SA100 et pour les petites entreprises australiennes qui préparent leur BAS trimestriel s'applique ici — la saisie visible n'a jamais été le vrai coût.
FAQ — Le coût de la saisie manuelle des données de livret bancaire au Japon
Combien coûte l'externalisation de la saisie des données de livret bancaire auprès d'un teneur de comptes japonais ?
Un service de tenue de comptes (記帳代行) facture environ 5 000 à 15 000 ¥ par mois pour 50 à 100 écritures comptables, soit 30 à 80 ¥ par écriture sur une base volumétrique. Un expert-comptable fiscal (税理士) avec un contrat de conseil mensuel commence à environ 30 000 ¥ par mois pour un entrepreneur individuel et inclut à la fois la saisie des écritures et la déclaration de fin d'année. Ce que ces deux options ne changent pas, c'est que vous devez toujours organiser et fournir les pages de livret — l'étape de collecte reste la vôtre. Comparez ces frais aux heures que vous passez à le faire vous-même, valorisées aux tarifs du marché de la tenue de comptes (1 500 à 2 500 ¥/heure), pour voir dans quelle direction pointe l'arithmétique pour votre volume.
Qu'est-ce que la déduction spéciale pour déclaration bleue et combien puis-je perdre si mes registres sont incorrects ?
La déduction spéciale pour déclaration bleue (青色申告特別控除) permet à un entrepreneur individuel de déduire 650 000 ¥, 550 000 ¥ ou 100 000 ¥ du revenu imposable selon la tenue des registres. Le palier supérieur de 650 000 ¥ exige une comptabilité en partie double (複式簿記) ainsi qu'une déclaration via e-Tax ou une comptabilité électronique conforme. En passant à la comptabilité simplifiée (簡易簿記), la déduction tombe à 100 000 ¥ — un écart de 550 000 ¥ sur le revenu imposable. À un taux d'imposition sur le revenu de 10 % plus environ 10 % de taxe d'habitation, cet écart coûte environ 110 000 ¥ d'impôts supplémentaires. Les écritures de livret mal catégorisées qui brisent la structure en partie double sont l'une des raisons les plus courantes pour lesquelles les entrepreneurs individuels perdent le palier supérieur. Les directives officielles du NTA sont disponibles sur No.2072 青色申告特別控除.
Les applications de comptabilité japonaises comme freee et MoneyForward gèrent-elles automatiquement les données des livrets bancaires ?
Partiellement. Les trois principales applications — freee, MoneyForward Cloud et 弥生 (Yayoi) — proposent une saisie automatique des écritures (自動仕訳) via l'intégration des flux bancaires. Le système fonctionne bien pour les transactions électroniques standardisées, mais ne lit pas les pages des livrets papier. Pour les écritures de livret, le processus reste manuel : vous saisissez la date, le libellé, le montant et le solde dans l'application, et le logiciel peut deviner la catégorie comptable (勘定科目) — une estimation que vous devez souvent corriger. L'abonnement réduit l'étape de saisie mais pas celle de lecture, et pour les mois où le livret est très utilisé, c'est la lecture qui prend des heures.
L'IA peut-elle lire un livret bancaire japonais et en extraire les données de transaction ?
Oui — les pages de livret font partie des documents les plus uniformément formatés du secteur bancaire japonais, ce qui en fait un cas particulièrement adapté à l'extraction. Vous téléversez des photos ou des pages numérisées du livret, vous nommez vos colonnes une seule fois (日付, libellé, montant du débit, montant du crédit, solde), et l'IA lit chaque ligne et remplit les rangées. Ce qui représentait cinq heures de transcription manuelle devient un tableur à vérifier. Une colonne inférée peut ensuite attribuer chaque ligne à la bonne catégorie comptable, transformant une étape de catégorisation qui prenait des heures en une simple vérification. La limite honnête : les livrets très usés dont l'encre de la bande magnétique a pâli peuvent réduire la précision, et un coup d'œil de vérification du solde extrait par rapport au solde indiqué sur le livret reste nécessaire — mais ce coup d'œil remplace toute l'étape de saisie, il ne s'y ajoute pas.
Est-il moins cher de saisir moi-même mon livret ou de payer un service de tenue de comptes ?
Cela dépend de votre volume et de la valeur que vous accordez à votre temps. À cinq heures par mois de saisie de livret et un taux horaire de 2 500 ¥ — le bas de la fourchette de la main-d'œuvre comptable à temps partiel au Japon — faire soi-même coûte 150 000 ¥ par an en temps perdu. Un service de tenue de comptes pour 50 écritures par mois coûte entre 60 000 ¥ et 180 000 ¥ par an. Au bas de la fourchette, le service fait économiser de l'argent. Au haut de la fourchette, le coût est à peu près équivalent avant de tenir compte du risque d'erreur : un comptable professionnel catégorise de manière plus cohérente, ce qui protège la déduction de 650 000 ¥ que le travail manuel met en péril. La comparaison honnête n'est pas frais contre zéro — c'est frais contre vos heures plus l'exposition aux erreurs, et vos heures au salaire minimum font déjà pencher ce calcul vers la réduction de l'étape manuelle.
Combien d'heures par mois un petit entrepreneur consacre-t-il à la saisie des données de livret au Japon ?
Pour un entrepreneur individuel disposant de deux à trois comptes bancaires et de 30 à 50 transactions par mois, le cycle complet — localiser les pages du livret, lire chaque ligne, saisir les écritures dans le logiciel de comptabilité, corriger l'auto-catégorisation et vérifier le solde courant — prend généralement de trois à huit heures par mois. L'écart se creuse nettement si les pages du livret sont enregistrées trimestriellement plutôt que mensuellement, car rattraper 80 à 150 écritures en une seule séance introduit sa propre pénalité de précision. Un entrepreneur individuel qui a laissé son livret de côté depuis avril et qui doit faire face à la période de déclaration fiscale de janvier à mars peut y consacrer tout un week-end.
Le coût réel de la saisie de vos données de livret bancaire n'a jamais été l'abonnement de 1 000 ¥. Ce sont les heures passées à transcrire chaque ligne à la main, la déduction 青色申告 en jeu lorsqu'une écriture atterrit dans le mauvais compte, et le logiciel qui promettait l'automatisation mais a laissé l'étape de lecture sur votre bureau. Transformez les pages de livret en lignes de tableur, puis refaites le calcul.
Extraire les données de votre livret bancaire