El costo real de registrar manualmente tu libreta bancaria
No es la cuota mensual del software
Un pequeño empresario japonés que paga ¥1,000 al mes por una app de contabilidad ve un número en el estado de cuenta de su tarjeta y asume que ese es el costo de llevar los libros. El costo real nunca aparece en ningún estado de cuenta: son las horas que pasas cada mes abriendo tu libreta bancaria (通帳), leyendo cada línea — 日付, 摘要, お支払金額, お預り金額, 差引残高 — y tecleándola en una pantalla una y otra vez, corrigiendo las entradas que el software adivinó mal, y preguntándote si una transferencia mal categorizada te costará la deducción de ¥650,000 en tu declaración azul (青色申告特別控除) alrededor de la cual construiste tus precios. Este artículo separa el costo visible de los invisibles y te da un marco de cálculo para construir tu propio número en lugar de tratar tu tiempo como si fuera gratis.
Conclusiones clave
- Cinco horas de transcripción manual de la libreta bancaria al mes cuestan ¥12,500 a las tarifas japonesas de contabilidad — la mano de obra invisible eclipsa la suscripción de ¥1,000 a la app que creías que era el panorama completo.
- Una sola entrada mal categorizada en tu libreta bancaria puede reducir tu deducción de la declaración azul de ¥650,000 a ¥100,000 — un cambio de ¥550,000 en tu ingreso gravable escondido detrás de lo que parecía un simple error de tecleo.
- Tu app de contabilidad fue creada para categorizar automáticamente los extractos bancarios, pero nunca fue diseñada para leer una página de libreta — pagas la suscripción y luego pagas de nuevo con las horas que pasas corrigiendo sus suposiciones.
La línea más barata de tu factura contable es la que ya pagas
Empecemos por los costes que aparecen en un extracto, porque anclan el cálculo. Para el año fiscal 2026, un empresario individual (個人事業主) japonés que lleva contabilidad por partida doble para una declaración azul tiene tres formas principales de hacer el trabajo, y cada una tiene un precio publicado.
Un asesor fiscal (税理士) con un contrato de asesoría mensual (顧問契約) cuesta entre ¥30,000 y ¥40,000 al mes para una pequeña empresa, y eso suele incluir tanto el asiento contable como la declaración de impuestos de fin de año. Un servicio especializado de contabilidad externalizada (記帳代行) oscila entre ¥5,000 y ¥15,000 al mes por aproximadamente 50 a 100 asientos contables, o entre ¥30 y ¥80 por asiento en función del volumen — empresas como 記帳代行ドットコム cotizan ¥5,500 por 50 asientos. Una suscripción a una aplicación de contabilidad — 弥生 (Yayoi), freee o MoneyForward Cloud (マネーフォワード クラウド) — cuesta aproximadamente ¥12,000 a ¥13,000 al año para el plan de empresario individual, o unos ¥1,000 al mes.
Esas son cifras reales, y ninguna de ellas es el tema de este artículo. La trampa está en tratar la más pequeña de ellas — la suscripción mensual de ¥1,000 — como si resolviera el problema. Una aplicación de contabilidad automatiza los asientos contables que puede cotejar con un feed bancario. No lee la libreta bancaria (通帳) en papel que te envió tu banco. No interpreta una entrada manuscrita de 摘要 como "給与" (depósito de salario) o "振込 タナカ" (transferencia de Tanaka). No sabe, sin tu corrección, si "セブンイレブン" en la columna de お支払 es un pago a un proveedor o el almuerzo. La aplicación adivina, y cada adivinanza que corriges es un coste que la suscripción de ¥1,000 se suponía que debía eliminar. La recopilación y corrección es el trabajo que realmente exige la libreta bancaria, y recae sobre ti tanto si usas freee, Yayoi o un libro de contabilidad en papel.
Cada vez que abres una página de la libreta bancaria y escribes una línea en tu software de contabilidad, estás pagando un coste que la suscripción a la aplicación no estaba diseñada para cubrir — y ese coste se repite cada mes, no una vez al año.
Tres costes ocultos tras un ritual mensual
Ya sea que lleves la contabilidad completa tú mismo o entregues cifras conciliadas a un asesor fiscal, el coste de la introducción manual de datos de la libreta bancaria se divide en tres partidas que se comportan de forma diferente y deben sumarse por separado. Tratarlas como una única nebulosa de "la contabilidad es un fastidio" es exactamente la razón por la que la cifra nunca se calcula.
- Primera partida: las horas que nunca facturas. Tiempo dedicado a localizar las páginas de la libreta, leer cada línea de transacción, teclear la fecha, el importe y la descripción en tu software de contabilidad, categorizar lo que el software no pudo y conciliar el saldo. Valorado al precio real de una hora de trabajo contable en Japón.
- Segunda partida: la deducción que pierdes cuando una cifra es incorrecta. Una declaración azul con libros de contabilidad por partida doble correctamente llevados te da derecho a una deducción de ¥650,000 de la renta imponible. Una declaración presentada con registros simplificados —o registros donde una entrada mal categorizada rompió la estructura de partida doble— reduce esa deducción a ¥100,000. La diferencia son ¥550,000 de renta imponible adicional, y la transcripción manual de la libreta es donde suele comenzar la mala categorización.
- Tercera partida: el software que pagas y que aún te necesita. La suscripción mensual que se suponía que lo automatizaría todo, reducida a un motor de adivinanzas que pasas tiempo corrigiendo, y el coste de ese tiempo de corrección añadido a la cuota de suscripción.
Para mantener el cálculo concreto, usaremos un único ejemplo a lo largo del artículo: un empresario individual con tres cuentas bancarias que genera entre 30 y 50 transacciones en libreta al mes entre depósitos, retiradas, transferencias y comisiones — llevando registros diarios y presentando una declaración azul con la deducción de ¥650,000. Sustituye tus propias cifras en cada paso.
Primera partida: las horas dedicadas a transcribir la libreta página por página
La razón por la que los empresarios individuales tratan su propio tiempo de contabilidad como gratuito es que no llega ninguna factura por ello. Pero una hora dedicada a abrir la libreta, localizar la siguiente página no registrada y teclear cada línea es una hora que no se dedica al trabajo facturable — y esa hora tiene un precio de mercado. El personal contable japonés gana aproximadamente entre ¥1,500 y ¥2,400 por hora como trabajadores temporales, y los experimentados cobran entre ¥2,000 y ¥2,500. Un contable certificado con experiencia práctica aporta entre ¥1,800 y ¥2,200 por hora. Tu propia tarifa como propietario del negocio son los ingresos que generas en una hora de trabajo principal — pero incluso en el extremo inferior del mercado, la mano de obra contable en Japón no es lo suficientemente barata como para tratarla como insignificante.
El tiempo en sí no son los cinco minutos que se tarda en introducir una sola página de la libreta en freee una vez que tienes las cifras claras en la cabeza. Es el proceso previo: sacar la libreta del cajón, pasar a la página correcta, leer el campo de descripción manuscrito — las entradas de las libretas bancarias japonesas usan códigos abreviados que una aplicación de contabilidad puede no asignar correctamente a su plan de cuentas — decidir la categoría de gasto correcta y comprobar si el saldo corriente de la libreta coincide con lo que muestra tu software. Para un empresario individual con tres cuentas y entre 30 y 50 transacciones al mes, la recopilación, introducción y corrección lleva de tres a ocho horas al mes — y más si la libreta ha estado sin registrar durante un trimestre.
Con cinco horas al mes de transcripción de la libreta bancaria y una tarifa conservadora de ¥2.500 por hora —lo que cuesta un contable a tiempo parcial—, solo el paso de introducción manual representa unos ¥12.500 al mes, o ¥150.000 al año. Eso es más de diez años de suscripciones a MoneyForward, y es completamente invisible porque nadie te envía una factura por tu propio tiempo. Esta es la Línea Uno, y para la mayoría de los pequeños empresarios ya eclipsa el coste que creían que era el panorama completo.
Observa lo que esto hace a la pregunta de "¿debería externalizar mi contabilidad?". Las páginas de comparación de 記帳代行 plantean la elección como una cuota mensual de ¥5.000 frente a cero, dando la impresión de que hacerlo tú mismo no cuesta nada. Pero cuando incluyes la Línea Uno a las tarifas de mercado de la contabilidad, la opción de hacerlo tú mismo cuesta ¥150.000 al año en mano de obra desplazada, mientras que el servicio de 記帳代行 cuesta de ¥60.000 a ¥180.000 —y ambas opciones aún requieren que organices y entregues las copias de la libreta bancaria. La comparación no es cuota frente a cero. Es cuota frente a tus horas, y tus horas a tarifas de contabilidad ganan esa comparación en una sola dirección: hacia la automatización.
Línea Dos — La Brecha de Deducción de ¥550.000 que Comienza con una Descripción (摘要) Incorrecta
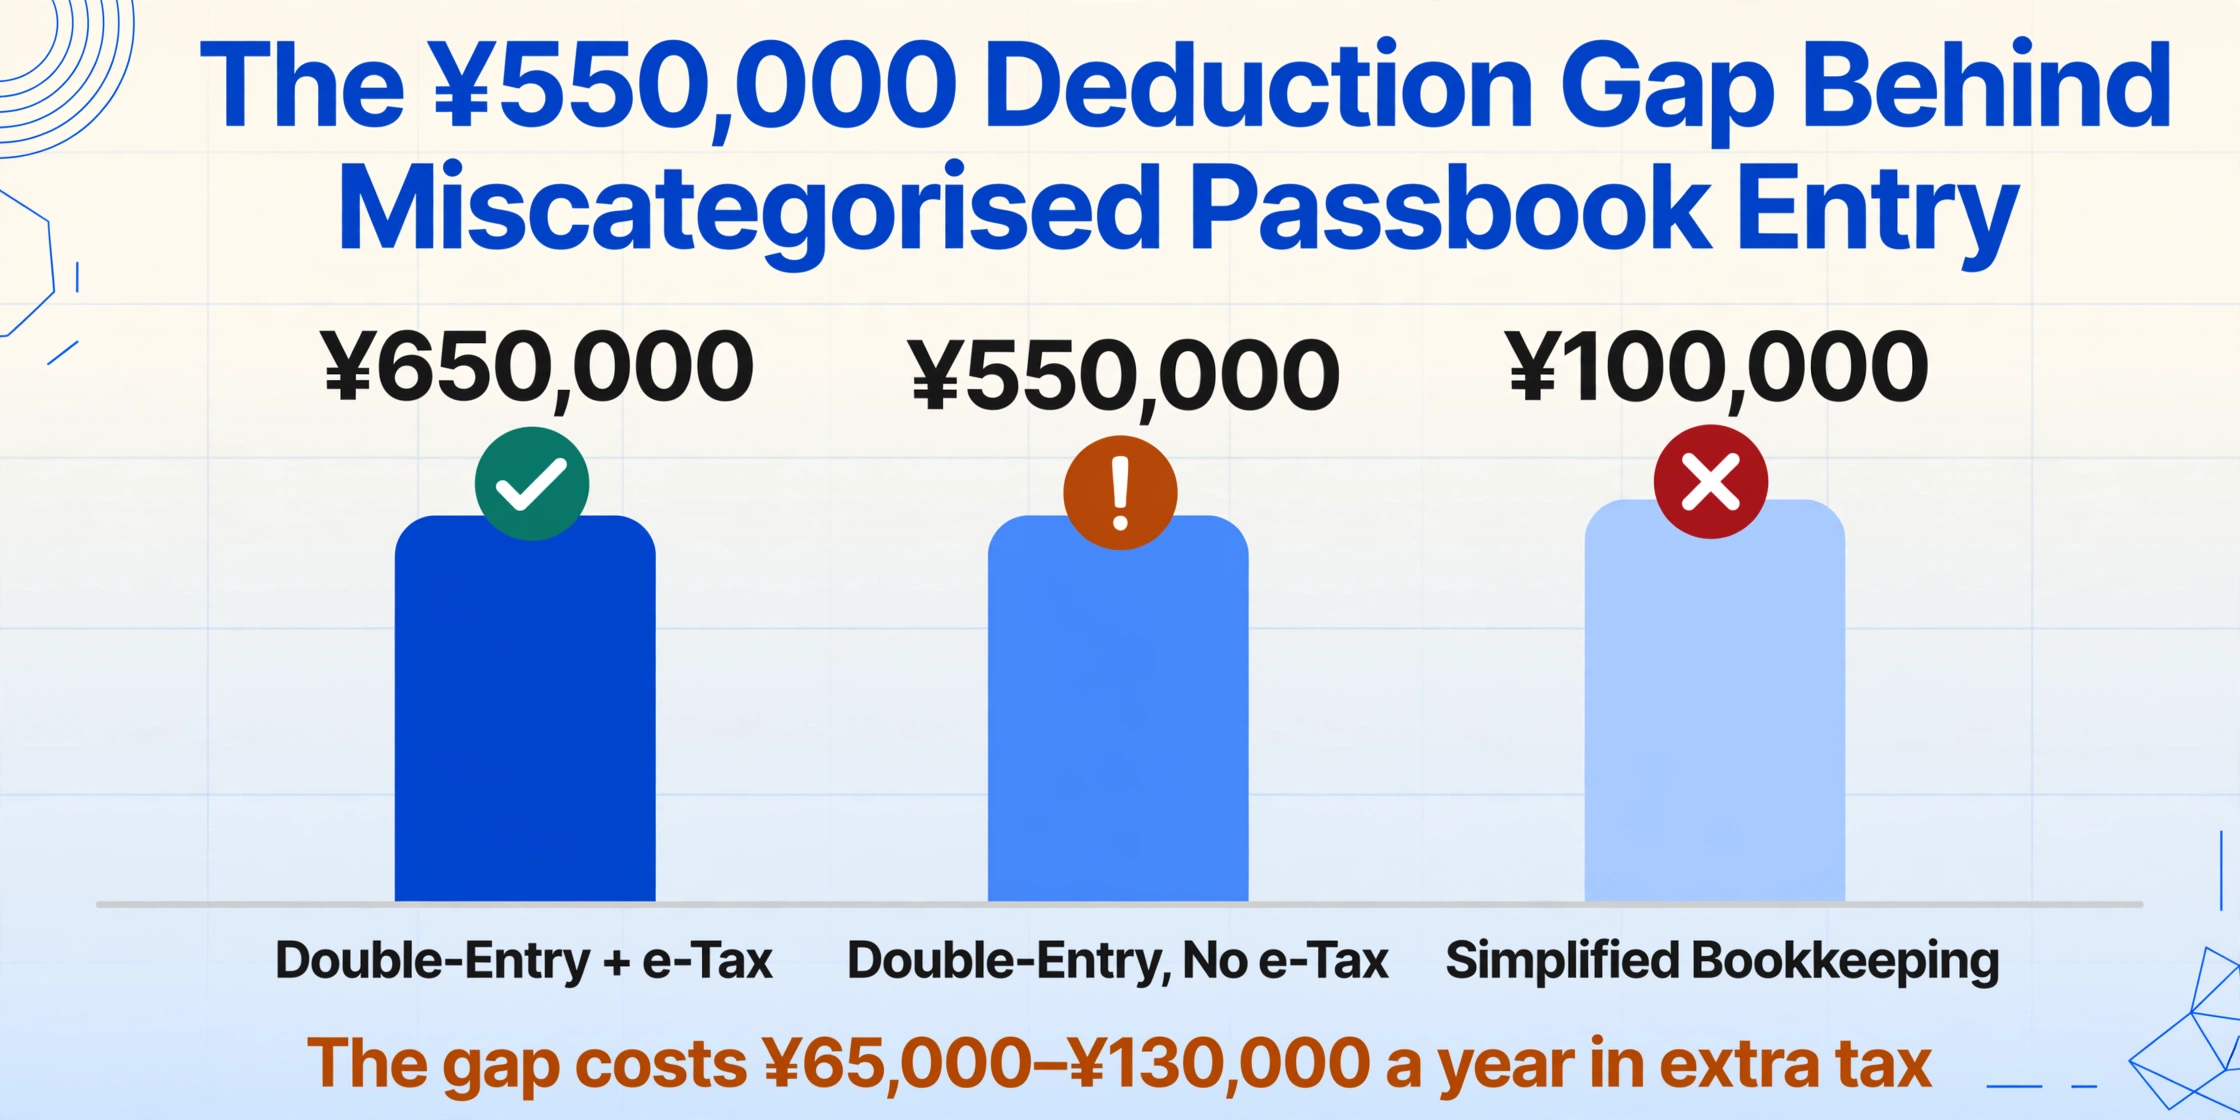
La deducción especial de la declaración azul (青色申告特別控除) es uno de los mecanismos fiscales más valiosos disponibles para un empresario individual japonés, y la brecha entre sus tres niveles es lo que la introducción manual de la libreta bancaria pone silenciosamente en riesgo.
Según el Artículo 25-2 de la Ley de Medidas Fiscales Especiales (措置法第25条の2), un declarante de la declaración azul que lleva una contabilidad por partida doble adecuada, adjunta un balance y una cuenta de pérdidas y ganancias a la declaración, presenta a tiempo y envía a través de e-Tax o mantiene una contabilidad electrónica conforme (優良な電子帳簿) puede deducir ¥650.000 de la renta imponible. Elimina el requisito de e-Tax y la deducción cae a ¥550.000. Si no se mantiene el estándar de partida doble —por ejemplo, porque las transacciones se categorizaron de forma inconsistente o los registros estaban incompletos—, la deducción se desploma a ¥100.000 para la contabilidad simplificada (簡易簿記). La diferencia entre ¥650.000 y ¥100.000 de renta no gravada en el tramo del 10% es de ¥55.000 en impuestos adicionales pagados —en el tramo del 20%, ¥110.000— y eso es antes del impuesto de residencia (住民税), que añade aproximadamente un 10% y eleva el impacto fiscal efectivo total a aproximadamente ¥65.000 a ¥130.000. La guía oficial de la NTA sobre el No.2072 detalla los requisitos por niveles en su totalidad.
La conexión con el registro en la libreta bancaria es directa. La contabilidad por partida doble exige que cada transacción se registre con un débito y un crédito correspondientes — un depósito de ¥50,000 en la libreta bancaria con la descripción "給与" requiere tanto el crédito en la cuenta bancaria como el débito correcto en la cuenta de ingresos. Si te equivocas en la categoría — débito en ventas en lugar de préstamo del titular, o tecleas mal ingresos varios cuando debería ser ingresos de actividades empresariales — la estructura de partida doble ya no cuadra limpiamente. Una línea mal categorizada en la libreta bancaria no destruye la declaración por sí sola. Pero a lo largo de un año de transcripción manual, la probabilidad de que suficientes asientos estén mal clasificados como para poner en duda los registros no es cero — y lo que está en juego es una variación de ¥550,000 en la renta imponible. El análisis de por qué el registro manual de la libreta bancaria falla a escala se explora en el artículo complementario sobre por qué las pequeñas empresas japonesas todavía copian a mano los datos de la libreta bancaria.
Por separado, a partir de 2027 (año fiscal Reiwa 9), el tramo máximo de deducción subirá a ¥750,000 mientras que el tramo de ¥550,000 se elimina — la brecha entre hacerlo bien y hacerlo mal se amplía aún más, haciendo que la precisión de la transcripción sea más costosa, no menos.
Línea Tres — El Software que Pagas y que Aún Así Necesita que Corrijas sus Asientos
Las aplicaciones de contabilidad promocionan el asiento contable automático como la razón para suscribirse. El feed bancario importa los datos de las transacciones y el software adivina la cuenta — un verdadero ahorro de tiempo para transferencias estandarizadas como "Amazon カード引き落とし" o un cargo recurrente de alquiler. El problema es todo lo que el feed bancario no ve: un asiento en papel escrito por un empleado del banco, una abreviatura de descripción que el algoritmo nunca ha visto, una transferencia de un cliente cuyo nombre no coincide con ningún beneficiario registrado. El software adivina. Tú corriges la suposición. La suscripción que pagas es, en los meses con mucha libreta bancaria, un motor de predicción con interfaz de corrección.
El plan personal de MoneyForward Cloud cuesta desde ¥11,880 al año (税込), el plan inicial de freee desde ¥12,936, y el nivel de autoservicio de Yayoi desde ¥11,800. Los tres ofrecen asiento contable automático y presentación por e-Tax, y los tres dejan los datos de la libreta bancaria como la parte del flujo de trabajo que requiere más intervención manual. Un usuario de MoneyForward en los hilos de discusión de r/JapanFinance informa constantemente de la necesidad de ajustar manualmente aproximadamente el 30% de los asientos categorizados automáticamente para un empresario individual con múltiples fuentes de ingresos. Si pasas cinco horas al mes en el registro de la libreta bancaria y un tercio de eso es corrección en lugar de entrada inicial, el coste efectivo de la aplicación no es ¥1,000 al mes — es ¥1,000 más el tiempo de corrección que el texto de marketing implicaba que no necesitarías. Una aplicación de contabilidad reduce la escritura de un asiento contable a un clic. No reduce la lectura de una página de libreta bancaria a un vistazo — y la lectura es donde se van las horas.
El Costo Real de Registrar tu Libreta Bancaria, en Cinco Expresiones
Con las tres líneas separadas, el costo anual total del registro manual de datos de la libreta bancaria se convierte en una función de tu propia situación, en lugar de un promedio de la industria. Aquí está el cálculo para el ejemplo que venimos siguiendo: un empresario individual con tres cuentas, 40 transacciones al mes, que presenta una declaración azul con la deducción de ¥650,000:
| Línea de Costo | Total Anual | Base de Cálculo |
|---|---|---|
| Suscripción al software de contabilidad | ¥12,000–¥17,000 | Plan para empresario individual de freee/MoneyForward/Yayoi, anual |
| Línea Uno — horas de transcripción de la libreta | ¥90,000–¥240,000 | 3–8 hrs/mes leyendo y escribiendo los movimientos de la libreta × ¥2,500/hr × 12 meses |
| Línea Dos — brecha en la deducción de la declaración azul | ¥0–¥130,000 | Pérdida de la deducción de ¥550,000 × (10%–20% de impuesto sobre la renta + ~10% de impuesto de residencia), ponderado por la probabilidad de movimientos mal clasificados |
| Línea Tres — tiempo de corrección del software | ¥27,000–¥72,000 | ~30% de las horas de la Línea Uno dedicadas a corregir errores de categorización automática × ¥2,500/hr |
| Total por año fiscal | ¥129,000–¥459,000 | Costo real ponderado por probabilidad del registro manual de datos de la libreta bancaria |
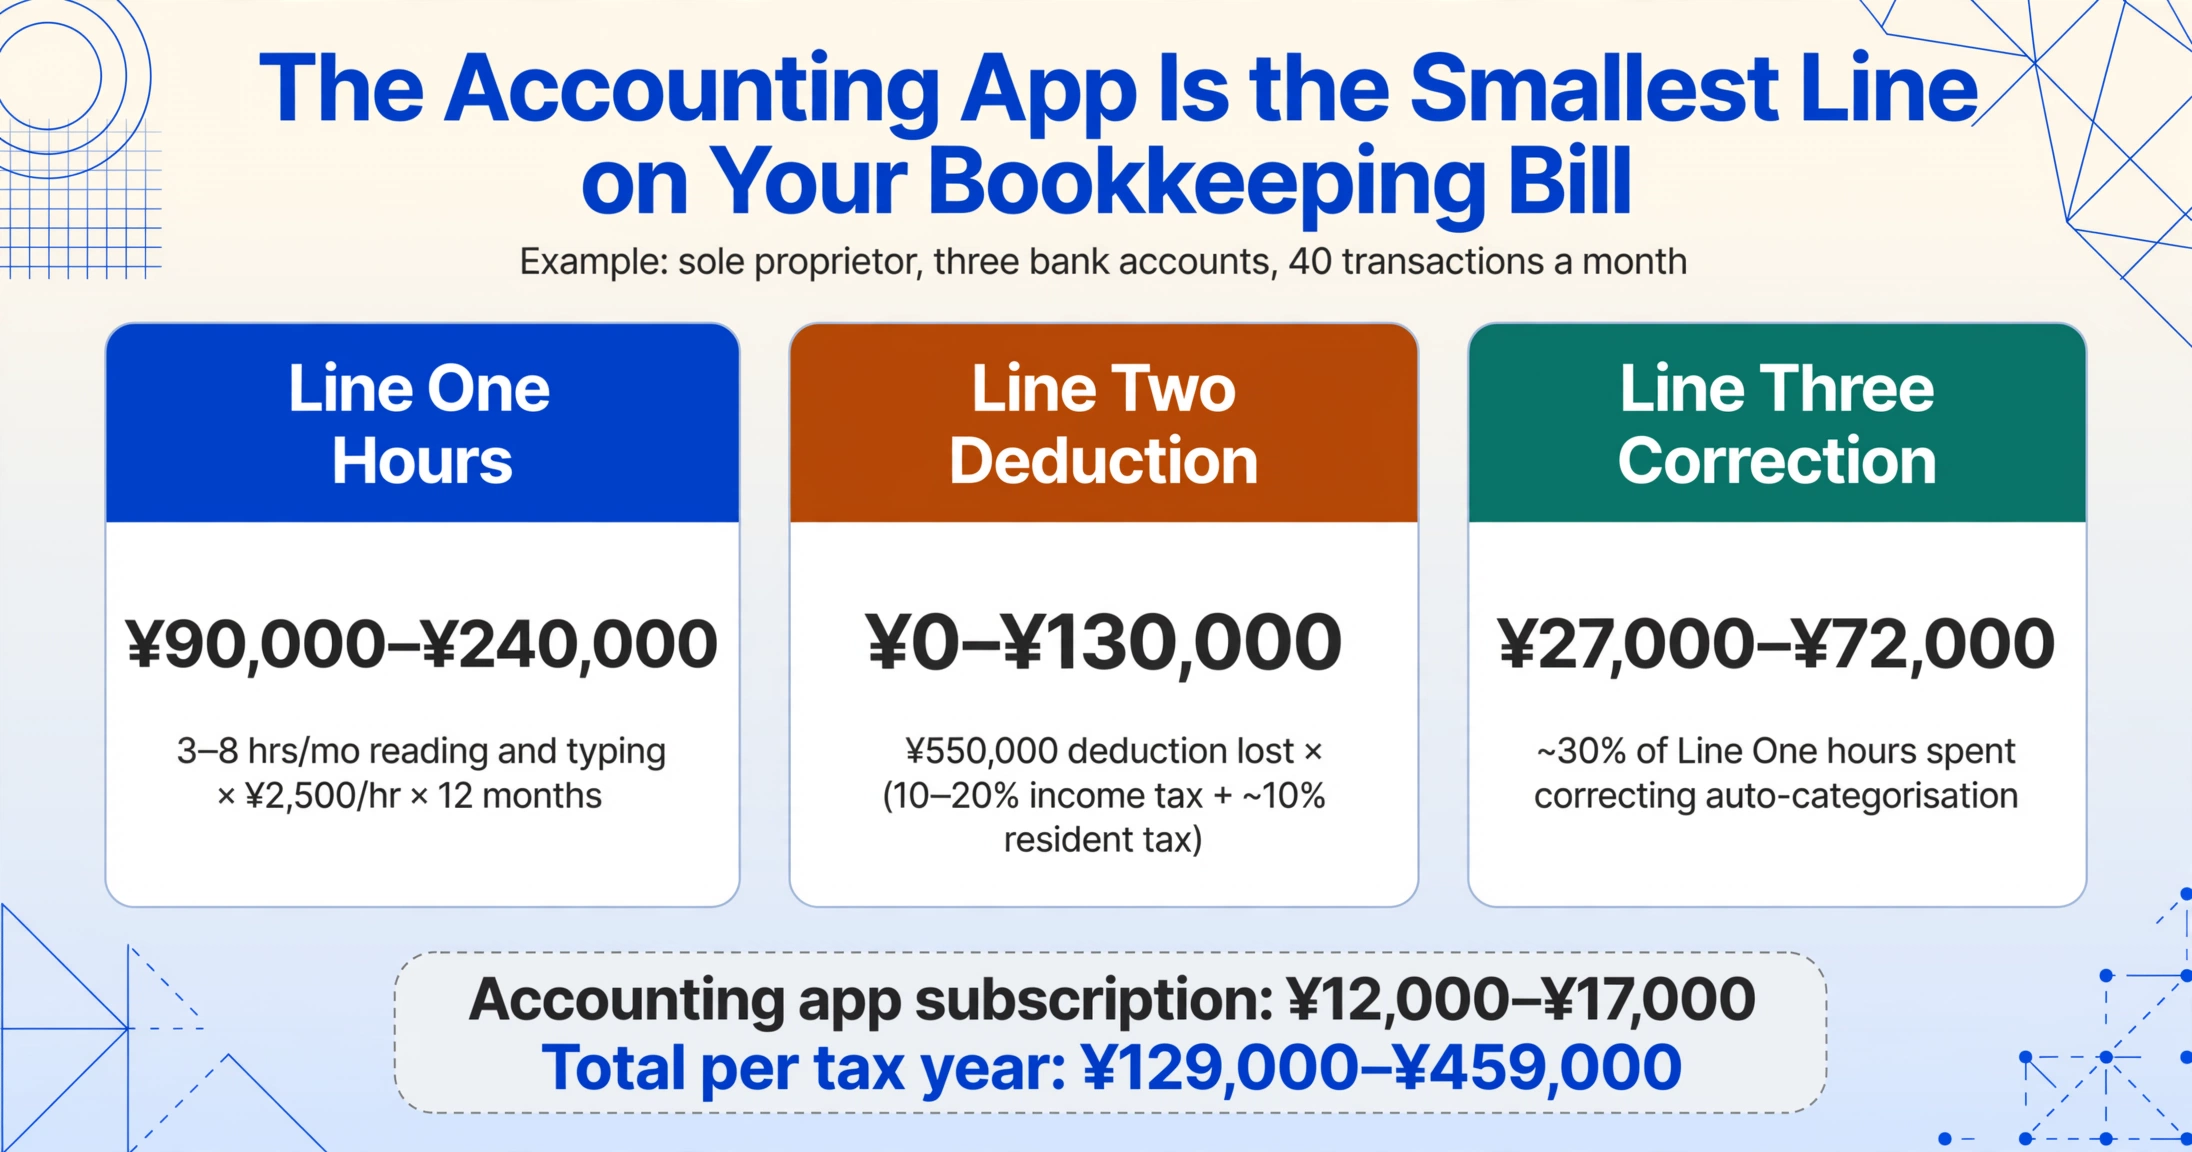
El resultado sorprendente es que la suscripción al software de contabilidad — la única línea que la mayoría de los dueños de pequeñas empresas suele contar — es la más pequeña por un orden de magnitud. Para calcular tu propia cifra, sustituye en las cinco expresiones:
- Línea Uno = horas mensuales dedicadas a leer los movimientos de la libreta y escribirlos en tu software de contabilidad × tu tarifa por hora elegida
- Línea Dos = (¥650,000 − tu nivel de deducción si los registros fallan) × (tu tasa marginal de impuesto sobre la renta + ~10% de impuesto de residencia) × probabilidad de que los errores manuales provoquen una reducción de la deducción
- Línea Tres = proporción de corrección estimada × Línea Uno — la parte de esas horas dedicada a corregir la categorización automática en lugar de hacer registros nuevos
- Suscripción al software = tu tarifa anual del software, aproximadamente ¥12,000–¥17,000
- Alternativa = tarifa mensual de 記帳代行 × 12 — compara esto con las Líneas Uno a Tres para ver si la externalización o la automatización es la mejor opción aritmética para tu situación
Haz esos cálculos y el debate entre la aplicación y la externalización se replantea. La pregunta no es "¿vale la pena ¥1,000 al mes por el asiento contable automático?" Es "¿cuál de estas líneas reduce realmente cada opción?" Una aplicación de contabilidad reduce las pulsaciones de teclas, pero no la lectura. Un servicio de 記帳代行 reduce las horas, pero no la organización de documentos — y cuesta aproximadamente lo que la Línea Uno cuesta a tarifas de mercado. Ninguna toca el riesgo de precisión que alimenta la Línea Dos, porque ambas dependen de la transcripción humana en algún punto de la cadena.
Dónde la Extracción Cambia la Aritmética
Cada una de las tres líneas de coste se remonta a la misma operación raíz: una persona leyendo una cifra de una página de libreta bancaria y tecleándola en otro lugar. La Línea Uno es esa operación repetida para cada transacción en cada cuenta cada mes. La Línea Dos es lo que ocurre cuando una de esas cifras tecleadas aterriza en la cuenta contable equivocada — la cuenta contable incorrecta. La Línea Tres es la misma operación superpuesta a una suscripción de software que se suponía que la eliminaría. Elimina la lectura y el tecleo manuales y las tres líneas se mueven a la vez. Eso es lo que hace la extracción de datos de documentos, y el valor se concentra en el lado de entrada — no en presentar tu declaración de impuestos, que ninguna herramienta de extracción hace, sino en convertir páginas de libreta bancaria en filas que tu software de contabilidad pueda importar sin tus dedos en el teclado.
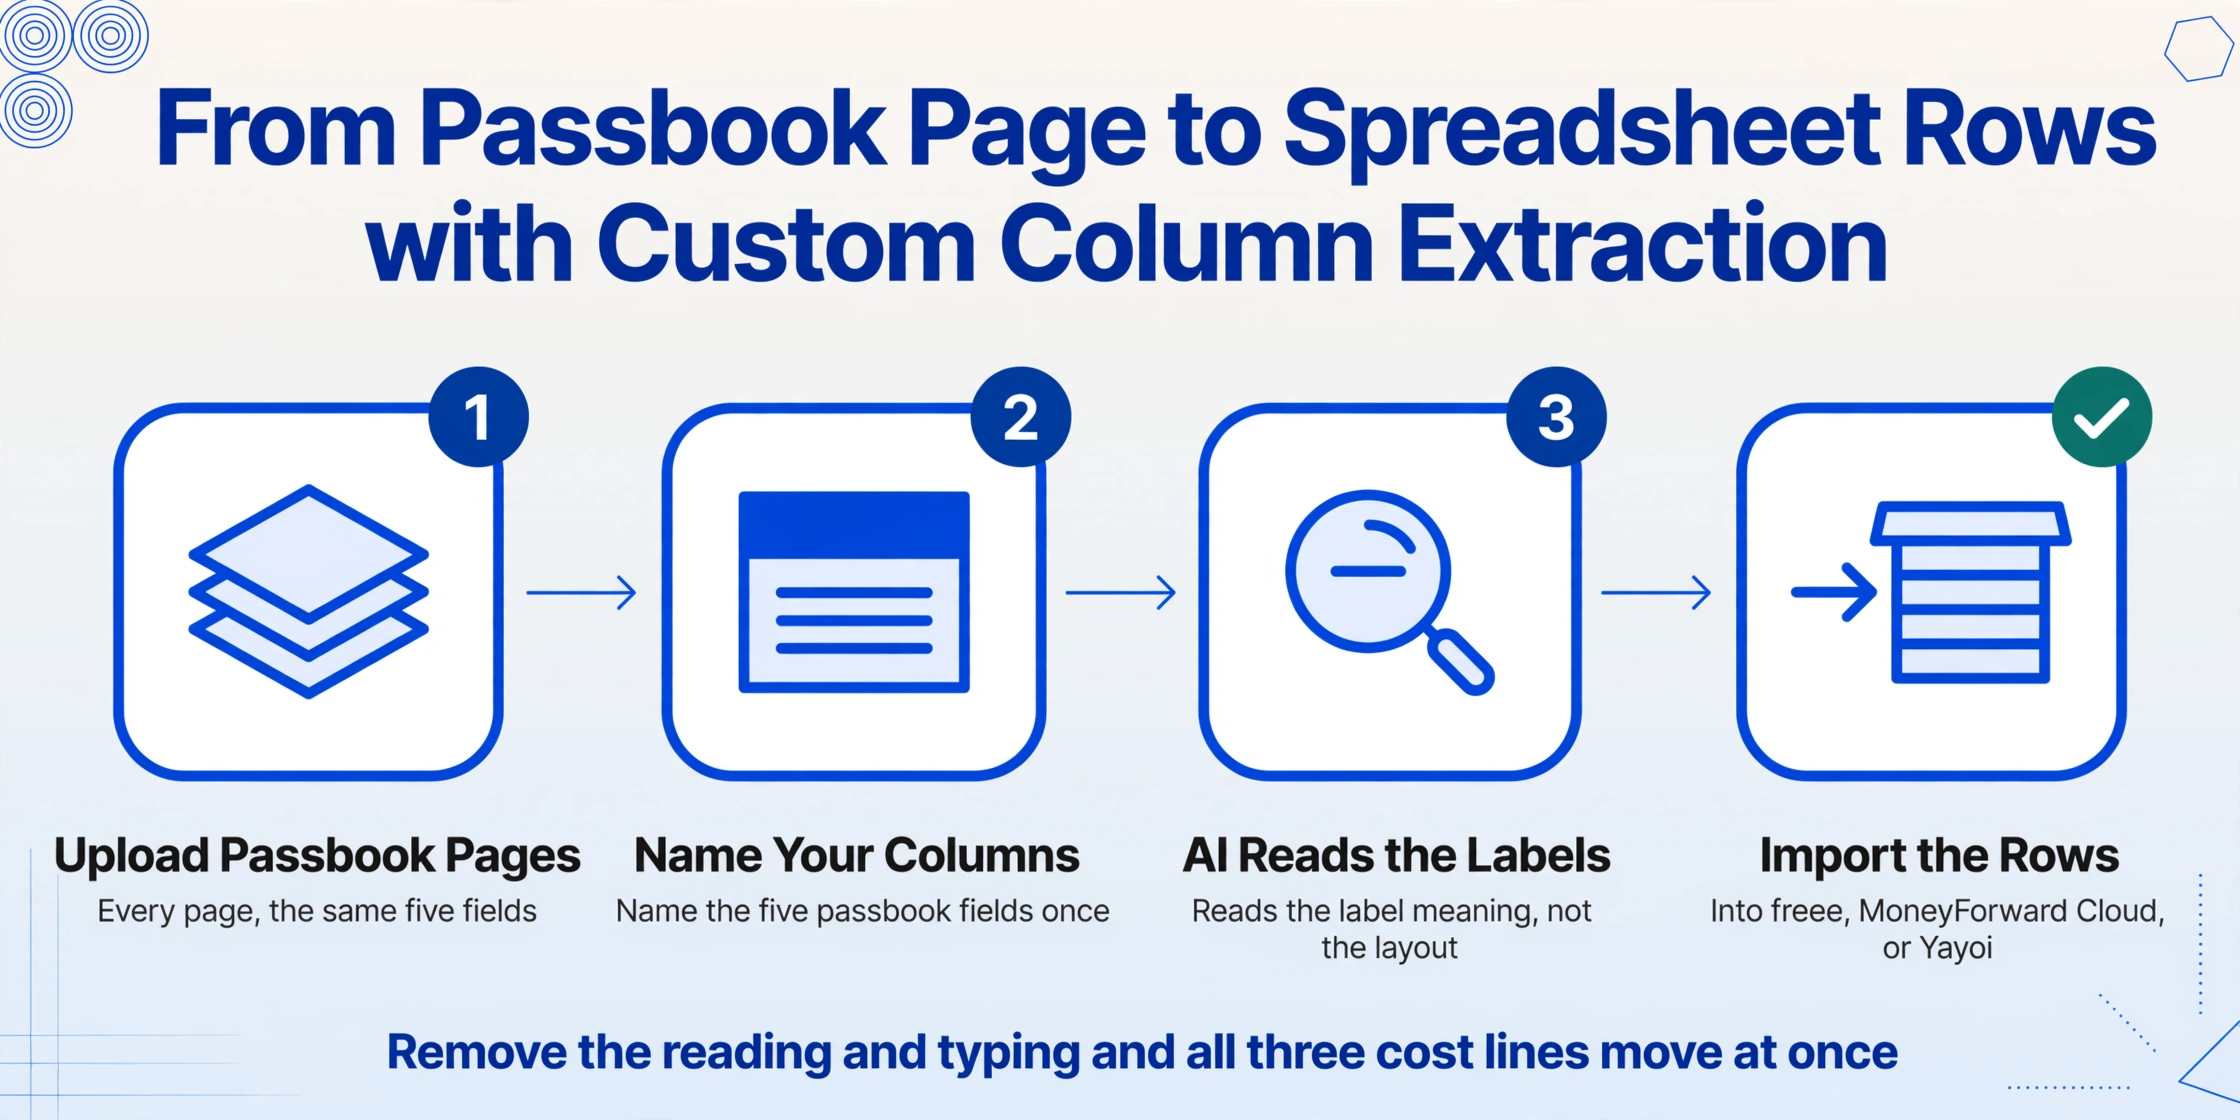
El mecanismo es la Extracción de Columnas Personalizadas: escribes los nombres de las columnas que quieres una vez, y la IA lee cada página de libreta bancaria y localiza los valores comprendiendo lo que significan las etiquetas — importe del cargo, importe del abono, saldo — independientemente del diseño exacto del banco o del estilo de caligrafía. Una libreta bancaria es uno de los documentos más consistentemente estructurados en las finanzas japonesas: cada página tiene los mismos cinco campos en el mismo orden. Sube las páginas y nombra tus columnas "Date (月日)," "Description (摘要)," "Withdrawal (お支払金額)," "Deposit (お預り金額)," y "Balance (差引残高)," y los valores extraídos se convierten en las filas de una hoja de cálculo. La versión paso a paso de ese flujo de trabajo se cubre en la guía para extraer datos de libretas bancarias japonesas a Excel. La guía para procesar por lotes tres años de páginas de libreta bancaria en un libro de gastos anual cubre cómo el mismo enfoque escala más allá de un solo mes.
Una función que ataca directamente el riesgo de categorización en la Línea Dos es la columna inferida: añade una columna llamada Category (options: 売上/事業主借/雑収入/経費/事業主貸) y la herramienta asigna cada línea de libreta bancaria a su categoría contable correcta — o al menos produce una categorización inicial que verificas en lugar de construir desde cero. Una columna calculada luego hace la verificación del saldo: define una columna que resta los retiros de los depósitos y compara el resultado con el saldo indicado, y cada página de libreta bancaria se verifica aritméticamente en la misma pasada. Lo que tomaba una tarde de verificación cruzada se convierte en una hoja de cálculo que escaneas.
Los archivos se procesan de forma segura y no se almacenan.
Con unos diez segundos de procesamiento por página de libreta frente a los minutos de leer, escribir, clasificar y comprobar saldos a mano, la extracción no recorta la Línea Uno — reduce el paso de leer y escribir a un vistazo de verificación. Y como la IA lee las etiquetas en lugar de depender de tu precisión al teclear a las 11pm antes de la fecha límite de marzo, el riesgo de clasificación que alimenta la Línea Dos también se reduce. La misma aritmética que hace que el procesamiento manual sea caramente silencioso para autónomos del Reino Unido que presentan la declaración SA100 y para pequeñas empresas australianas que preparan el BAS trimestral se aplica aquí — el tecleo visible nunca fue el coste real.
FAQ — El coste de la introducción manual de datos de libretas bancarias en Japón
¿Cuánto cuesta externalizar la introducción de datos de libretas bancarias a un contable japonés?
Un servicio de contabilidad externalizada (記帳代行) cobra aproximadamente ¥5,000 a ¥15,000 al mes por 50 a 100 asientos contables, o ¥30 a ¥80 por asiento según el volumen. Un asesor fiscal (税理士) con un contrato de asesoría mensual empieza en unos ¥30,000 al mes para un empresario individual e incluye tanto el asiento contable como la declaración de fin de año. Lo que ninguna de las dos opciones cambia es que aún necesitas organizar y entregar las páginas de la libreta — el paso de recopilación sigue siendo tuyo. Compara la tarifa con las horas que dedicas a hacerlo tú mismo, valoradas a las tarifas de mercado de contabilidad (¥1,500–¥2,500/hora), para ver hacia dónde apunta la aritmética según tu volumen.
¿Qué es la deducción especial de la declaración azul y cuánto puedo perder si mis registros son incorrectos?
La deducción especial de la declaración azul (青色申告特別控除) permite a un empresario individual deducir ¥650,000, ¥550,000 o ¥100,000 de la renta imponible según cómo se lleven los registros. El nivel máximo de ¥650,000 requiere contabilidad por partida doble (複式簿記) además de la presentación por e-Tax o contabilidad electrónica conforme. Si bajas a contabilidad simplificada (簡易簿記), la deducción cae a ¥100,000 — un cambio de ¥550,000 en la renta imponible. Con un tipo del 10% de impuesto sobre la renta más ~10% de impuesto de residencia, esa diferencia cuesta aproximadamente ¥110,000 en impuestos adicionales. Los asientos mal clasificados en la libreta que rompen la estructura de partida doble son una de las razones más comunes por las que los empresarios individuales pierden el nivel máximo. La guía oficial de la NTA está en No.2072 青色申告特別控除.
¿Las aplicaciones de contabilidad japonesas como freee y MoneyForward manejan automáticamente los datos de la libreta bancaria?
Parcialmente. Las tres aplicaciones principales — freee, MoneyForward Cloud y 弥生 (Yayoi) — ofrecen asiento contable automático (自動仕訳) mediante la integración con el banco. El sistema funciona bien para transacciones electrónicas estandarizadas, pero no lee las páginas de la libreta bancaria en papel. Para las anotaciones de la libreta, el flujo de trabajo sigue siendo manual: escribes la fecha, la descripción, el importe y el saldo en la aplicación, y el software puede adivinar la cuenta contable (勘定科目) — una suposición que a menudo debes corregir. La suscripción reduce el paso de escribir, pero no el de leer, y en los meses con muchas anotaciones en la libreta, la lectura es donde se van las horas.
¿Puede la IA leer una libreta bancaria japonesa y extraer los datos de las transacciones?
Sí — las páginas de la libreta bancaria están entre los documentos con el formato más consistente de la banca japonesa, lo que las convierte en un objetivo excepcionalmente bueno para la extracción. Subes fotos o escaneos de las páginas, nombras tus columnas una vez (日付, 摘要, お支払金額, お預り金額, 差引残高), y la IA lee cada línea y rellena las filas. Lo que eran cinco horas de transcripción manual se convierte en una hoja de cálculo que verificas. Una columna inferida puede entonces asignar cada línea a la cuenta contable correcta, convirtiendo un paso de categorización que solía llevar horas en una revisión rápida. El límite honesto: las libretas muy desgastadas donde la tinta de la banda magnética se ha desvanecido pueden reducir la precisión, y una verificación rápida del saldo extraído contra el saldo indicado en la libreta sigue siendo importante — pero esa verificación reemplaza todo el paso de escribir, no se suma a él.
¿Es más barato hacer yo mismo las anotaciones de la libreta o pagar un servicio de 記帳代行?
Depende de tu volumen y de cómo valores tu tiempo. A cinco horas al mes de anotaciones de la libreta y una tarifa de ¥2,500 por hora — el extremo bajo del trabajo contable a tiempo parcial en Japón — hacerlo tú mismo cuesta ¥150,000 al año en tiempo desplazado. Un servicio de 記帳代行 para 50 anotaciones al mes cuesta entre ¥60,000 y ¥180,000 al año. En el extremo bajo, el servicio ahorra dinero. En el extremo alto, cuesta aproximadamente lo mismo antes de tener en cuenta el riesgo de error: un contable profesional categoriza de forma más consistente, lo que protege la deducción de ¥650,000 que el trabajo manual pone en riesgo. La comparación honesta no es tarifa-contra-cero — es tarifa-contra-tus-horas-más-exposición-al-error, y tus horas al salario mínimo ya inclinan esa balanza hacia reducir el paso manual.
¿Cuántas horas al mes dedica un pequeño empresario a la introducción de datos de la libreta bancaria en Japón?
Para un empresario individual con dos o tres cuentas bancarias y de 30 a 50 transacciones al mes, el ciclo completo — localizar las páginas de la libreta, leer cada línea, escribir las anotaciones en el software de contabilidad, corregir la auto-categorización y comprobar el saldo acumulado — suele llevar de tres a ocho horas al mes. El rango se amplía considerablemente si las páginas de la libreta se registran trimestralmente en lugar de mensualmente, porque ponerse al día con 80 a 150 anotaciones de una sola vez introduce su propia penalización por errores. Un empresario individual que ha dejado la libreta sin tocar desde abril y se enfrenta a la ventana de declaración de impuestos de enero a marzo puede pasar un fin de semana entero en ello.
El costo real de registrar tu libreta bancaria nunca fue la suscripción de ¥1,000 a la app. Son las horas que pasas transcribiendo cada línea a mano, la deducción de la declaración azul en riesgo cuando una entrada cae en la cuenta equivocada, y el software que prometió automatización pero dejó el paso de lectura en tu escritorio. Convierte las páginas de tu libreta en filas de hoja de cálculo y vuelve a hacer los cálculos.
Extrae los datos de tu libreta