遅延と監査を招くドイツ税関申告の
データミス5選
ドイツ税関申告(Zollanmeldung)は、単一のデータ入力ではありません。関税分類、税関価額、原産国、EORI識別子、手続コードなど、相互に依存する10~15の項目から成る集合体であり、ある項目の誤りはその項目内に留まりません。それは連鎖的に波及します。11桁のZolltarifnummer(関税番号)を誤ると税率が変わります。Ursprungsland(原産国)を誤ると、輸入者が当てにしていた特恵関税が無効になります。Zollverfahrenscode(税関手続コード)を、保税倉庫向け(7100)であるべきところを自由流通(4000)と入力すると、本来猶予されるべき関税の即時支払いが発生し、それを取り戻す唯一の方法は正式なErstattungsantrag(還付申請)です。以下の5つの誤りは、いずれもドイツの税関通関業者が毎週目にするほど一般的です。また、いずれも一度発生すると無視できないほど重大です。そして決定的なことに、それぞれにデータ取得時の修正策、すなわち誤りが発生する手動転記の工程を置き換えることで、誤りが申告に入り込むのを防ぐ方法があります。
重要なポイント
- ドイツ税関申告でよくある5つの誤り(関税番号の誤り、税関価額の過少申告、原産国の誤り、EORIの不一致、手続コードの誤り)は、すべて同じように始まります。誰かが書類から値を読み取り、システムに入力するのです。
- これらの誤りのいずれも、通関業者のATLAS申請やUCC規則の複雑さに起因するものではありません。誤った数字、誤分類された原産国、不一致のEORIは、すべて書類とキーボードの間の手動転記の工程で入り込むのです。
- データ取得をキーボードより上流に移すことで、各誤りを発生源で防ぎます。製品仕様書から関税番号を抽出し、輸送書類からCIF税関価額を計算し、手続コードを業務上の意図と照合することで、手動転記を検証に変えます。
以下は、Zollanmeldungに特有の5つのデータエラーです。これらのエラーは、ドイツの税関申告書に、誤った値が入力されたスプレッドシートのセルをはるかに超える法的・財務的な影響を持つフィールドが存在するために発生します。各エラーは実際の運用で見られる形で説明され、手動データ入力ワークフローにおける根本原因まで遡り、提出後の修正ではなくデータ取得時点でエラーを防ぐ修正方法と組み合わせて紹介します。
エラー1:HSコードの分類ミス — 1桁の違いが関税率を変える
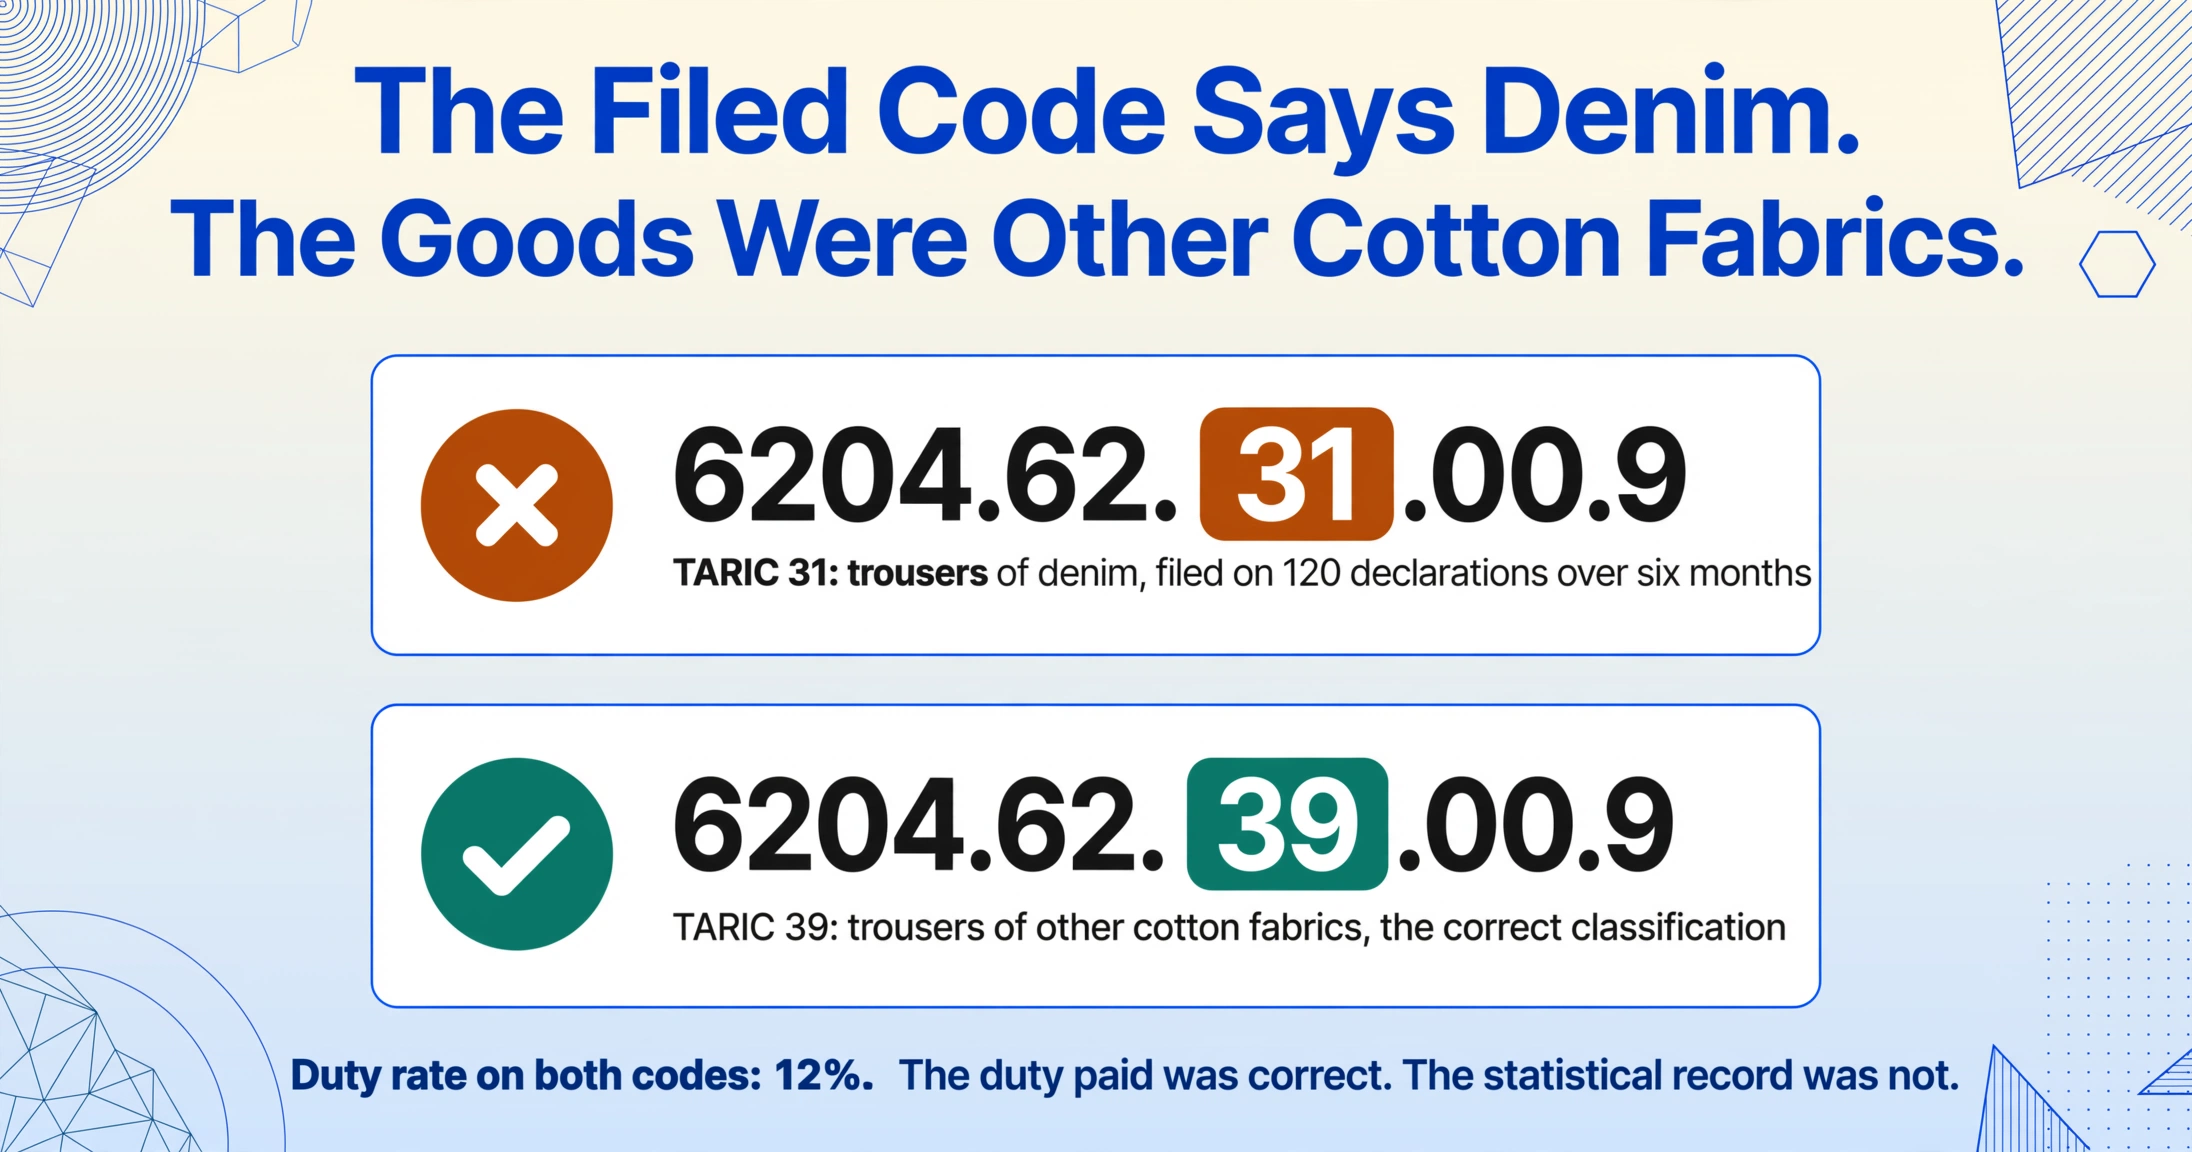
症状。ベトナムからドイツへ綿製ズボンを輸入する業者が、Zolltarifnummer 6204.62.31.00.9として貨物を分類したとします。正しいコードは6204.62.39.00.9 — 9桁目の1桁だけが異なり、TARICサブ分類ではデニム製ズボン(31)とその他の綿生地製ズボン(39)を区別しています。この輸入業者は6ヶ月間に120件の申告を誤ったコードで提出しました。両コードの関税率は12% — つまり支払われた関税は正しいのです。正しくないのは、貨物がドイツの外国貿易統計において誤った統計分類で追跡されていること、申告者が保有する拘束関税情報(verbindliche Zolltarifauskunft、BTI)が別のコードに適用されること、そしてEUがデニムズボンに特にセーフガード措置やアンチダンピング関税を課す場合 — EUの繊維セーフガード監視を考慮すると現実的な可能性です — 実際の貨物がデニムでないにもかかわらず、申告者がデニムコードで申告したため、その申告が措置の対象範囲に含まれてしまうことです。
実際に何が起きたか。ドイツのZolltarifnummerは、4つの層から構築される11桁の分類です:最初の6桁は世界税関機構が管理する国際的なHSコード、7〜8桁目はEU統合関税品目表(KN)、9〜10桁目は貿易防衛措置と関税停止をコード化するEU TARIC(統合関税)、11桁目は付加価値税率と国内制限のためのドイツ国内コードです。ドイツへの輸入の場合、ATLASでは完全な11桁のコードが必須です。輸出の場合は8桁のKNコードで十分です。この違いが重要なのは、9〜10桁目のTARICレベルのエラーが、基礎となる関税率が同一に見える場合でも、まったく異なる貿易措置 — アンチダンピング関税、相殺関税、割当制限、または関税停止 — を引き起こす可能性があるからです。
ドイツ連邦財務省(Bundesfinanzministerium)によると、ハンブルクとフランクフルトの港で発生する通関遅延の約68%は、HSコードの誤分類に起因しています。関税コードの1桁の誤りは、単に誤った関税率のリスクにとどまらず、ATLASの拒否サイクルを引き起こす可能性があります。ATLASは関税コードをEZTオンラインデータベースとリアルタイムで照合します。コードが有効なエントリと一致しない場合、または他の申告データ要素と矛盾する場合、ATLASは申告を拒否します。貨物は未通関のままとなります。ターミナル保管料(Lagergeld)が発生し始めます — ハンブルクのコンテナターミナルでは、無料保管期間経過後、1 TEUあたり1日約10〜15ユーロです。輸入者の納品スケジュールが遅延します。売り手の支払条件が違反される可能性があります。1回の申告における関税コードの1桁の誤りは、ATLASの拒否後に発見された場合、修正サイクルだけでなく、関税コード自体からは予測できない一連の業務遅延を引き起こします。
この誤りには監査証跡上の影響もあります。UCC第33条に基づき、税関当局は申告受理後最大3年間、事後監査(Zollprüfung)を実施できます。監査で輸入者が一貫して誤った関税コードを使用していたことが判明した場合 — たとえ支払われた関税が偶然にも正しかったとしても — その結果は「害はなかった」ではありません。これは分類ガバナンスの失敗です。税関当局は、影響を受けるすべてのエントリの再分類、3年間の遡及期間全体にわたる関税の再計算を要求し、正しい分類でより高い関税率になっていた場合は、ドイツ連邦租税法(Abgabenordnung)に基づく延滞利息(Säumniszuschlag)付きの遡及支払いを要求する可能性があります。
解決策。関税コードは、サプライヤーの製品仕様書または商業送り状から抽出すべきであり、各申告ごとに手動で調べて入力するべきではありません。専用の列 — Zolltarifnummer(11桁のドイツ関税コード) — を定義し、推論列を適用します:HS章(Zolltarifnummerから導出:章の説明付きの2桁の数字を出力、例「62 — 衣類製品」)。AIは送り状から製品説明を読み取り、申告された関税コードを抽出し、HS章を推論します。クロスチェック — コードから推論された章が送り状に記載された製品タイプと一致するか? — により、商品がまったく異なる章のコードで申告されるという、最も一般的な関税コードエラーの種類を検出します。完全な抽出ワークフローについては、ドイツ通関申告データのExcel抽出ガイドで、このクロスチェックに供給される列定義の詳細を説明しています。
エラー2:Zollwertの計算ミス — 誤ったインコタームズが申告額不足の関税評価額を生むケース
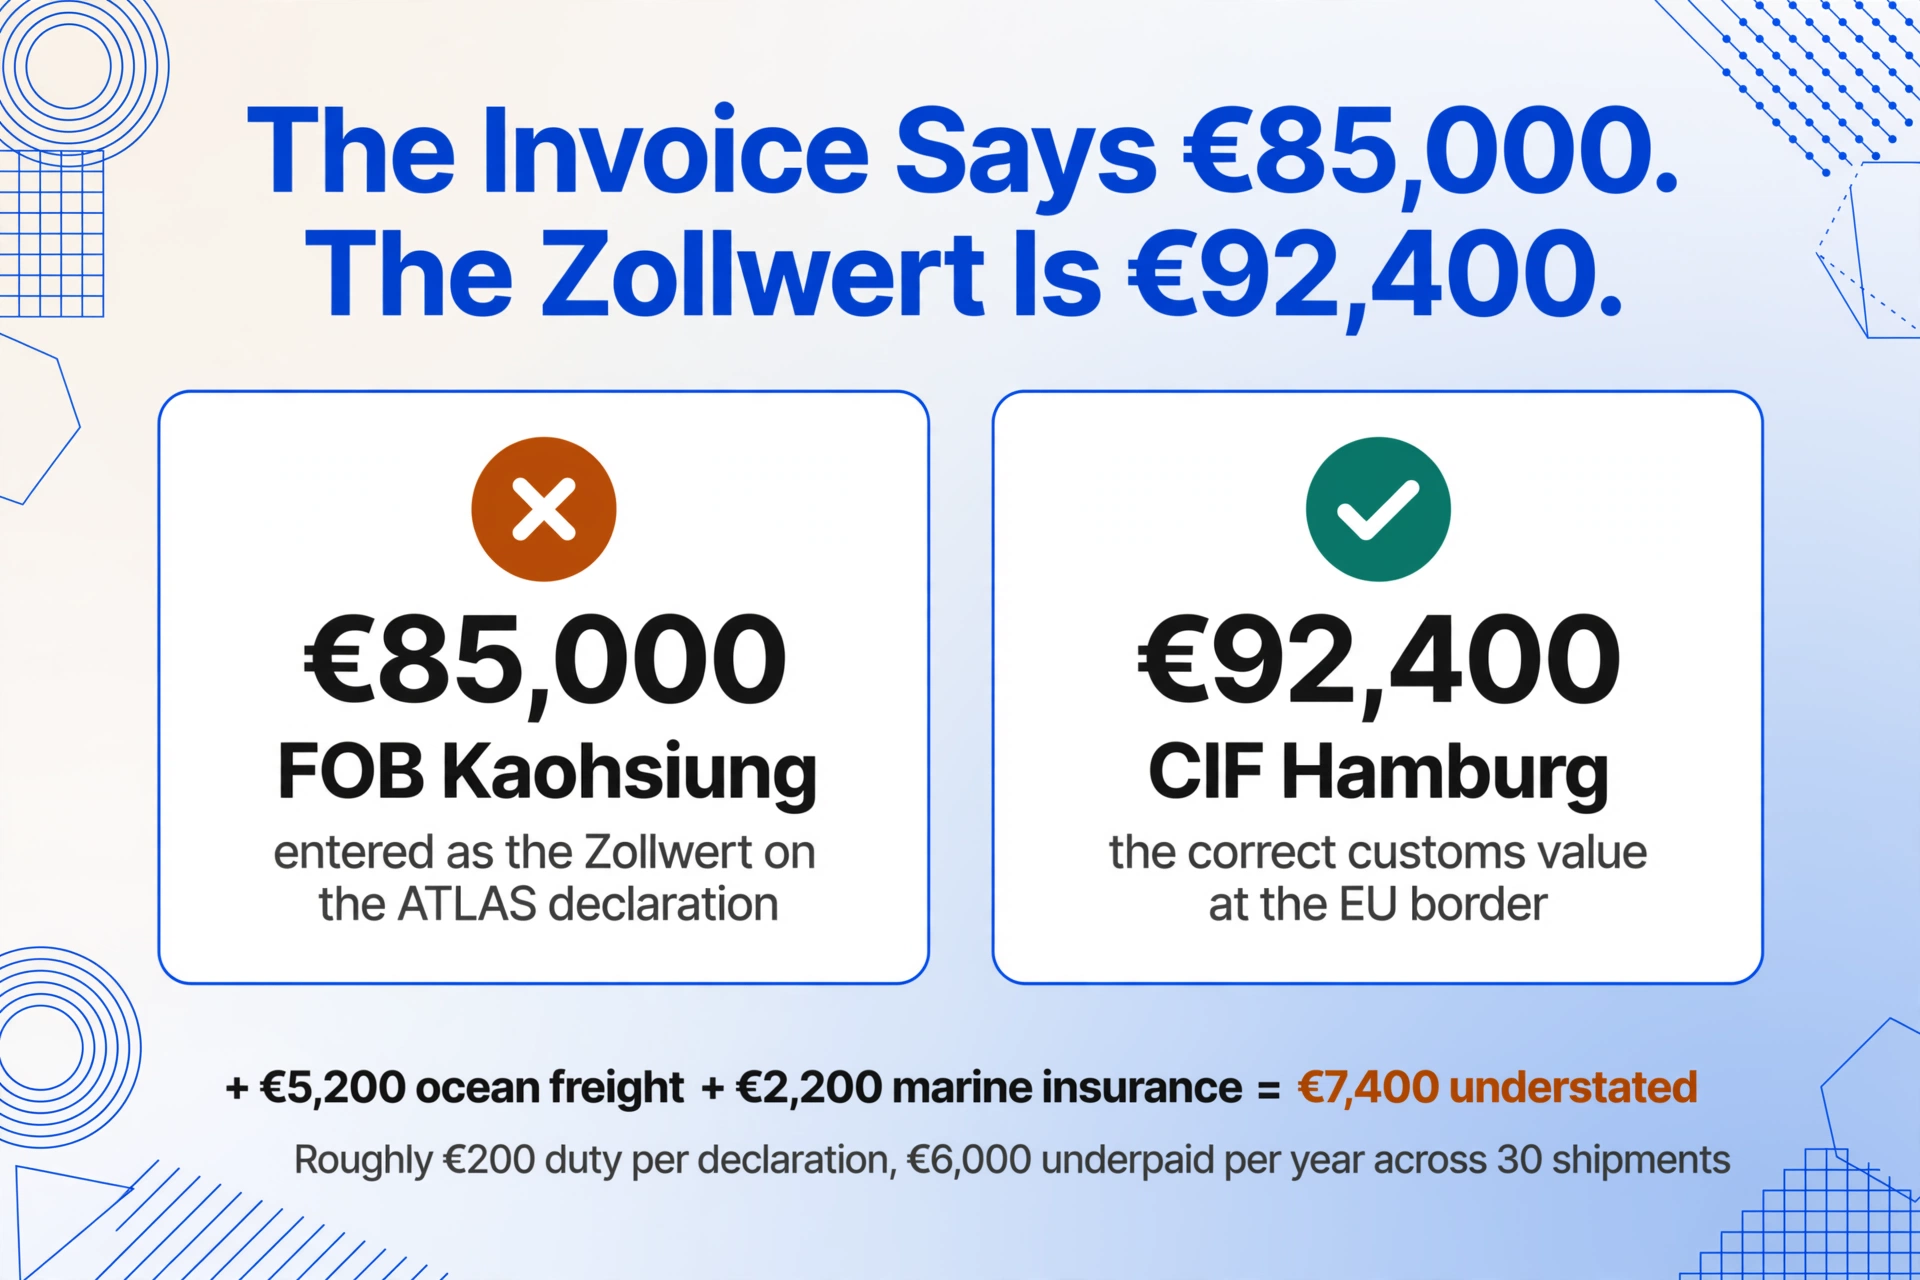
事例の概要。ドイツの輸入業者が台湾のサプライヤーから機械を購入する。商業送り状(Handelsrechnung)には85,000ユーロ — 高雄FOB価格が記載されている。輸入業者はATLAS申告においてZollwertとして85,000ユーロを入力する。正しい関税評価額は92,400ユーロ — ハンブルクCIF価格であり、これはFOB価格に海上運賃(5,200ユーロ)と海上保険料(2,200ユーロ)を加えたものである。申告は関税評価額を7,400ユーロ過少申告していることになる。各該当申告における関税不足額は、関税率に7,400ユーロを乗じた金額となる — 2.7%のMFN税率の機械の場合、申告あたり約200ユーロとなる。年間30件の機械輸送がある場合、年間の過少納付額は6,000ユーロとなる。税関当局は定期的な事後監査中にこれを発見する — 1件あたり200ユーロでは警告が発動されないためではなく、運賃と保険料の金額がフォワーダーの請求書と保険証書に明記されており、税関監査人が標準監査ファイルの一部として両方を要求するためである。
実際に何が起きたのか。EUへの輸入における関税評価額(Zollwert)は、UCC第70条から第74条に基づいて決定される。主要な方法は取引価格方式 — 商品に対して実際に支払われた、または支払われるべき価格に、特定の要素を調整して算出する。ドイツの輸入業者にとって重要な調整点は、関税評価額がEU国境におけるCIF(運賃・保険料込み)ベースで評価されなければならないことである。サプライヤーの請求書にFOB価格 — 輸出港で船舶に積み込まれた時点の商品価値 — が記載されている場合、輸入業者はEU国境までの運賃と輸送中の保険料を加算しなければならない。請求書にEXW(工場渡し)価格が記載されている場合、輸入業者は工場出荷時点からEU国境までのすべての輸送費、保険料、および取扱費用を加算しなければならない。
これは難解な規則ではない。これはドイツの輸入実務において最も一般的な関税評価額のエラーであり、サプライヤーの請求書と関税評価額の基準が設計上異なる数値であるためである — 請求書は買い手が売り手に支払った金額を示し、関税評価額は商品をEU国境まで持ち込むのにかかった費用を示す。ドイツ法の下では、関税の過少納付をもたらす誤った関税評価額の申告は、財政法典(Abgabenordnung)第370条に基づく税金の過少納付として扱われる。過失とみなされた場合 — これは定期的に輸入している企業が文書化された関税評価手順を欠いている場合の標準的な判断である — 輸入業者は遡及的な関税と利息だけでなく、過少納付額に相当する罰金に直面することになる。誤った関税評価額の申告に対する責任は、税関ブローカーが申告を提出した場合でも輸入業者に残る — UCC第77条(3)に基づき、輸入業者が関税債務者であり、申告された評価額の正確性について最終的な責任を負う。
修正方法。関税額は、サプライヤー請求書と関連する輸送書類から計算する必要があり、請求書の合計額から手動で調べるものではありません。Zollwert(関税額、EUR、CIF EU国境)という列を定義し、計算列を追加します:申告額とCIF差額(Zollwert — 請求書金額+運賃+保険料の合計)。AIが請求書金額、船荷証券または運送請求書から運賃、保険証券から保険料を抽出し、CIF関税額を計算して、しきい値を超える差額にフラグを立てます。輸入業者は、計算されたZollwertをZollanmeldungの申告額と照合します — これは税関監査人がZollprüfungで行うのと同じクロスチェックであり、事後修正から提出前検証に移行したものです。
エラー3:Ursprungslandの誤り — 原産地欄が誤った国を示すことで特恵関税が失われるケース
症状。ドイツの輸入業者がベトナムのメーカーから家具を調達しています。ベトナムとEUは自由貿易協定(EVFTA、2020年8月発効)を結んでおり、ほとんどの家具カテゴリーの関税を撤廃しています。特恵税率を適用するには、申告書にベトナムをUrsprungsland(原産国)として記載し、有効なEUR.1移動証明書または請求書上の原産地申告が必要です。輸入業者のAP担当者が、月次輸入レポート用の社内スプレッドシートに申告データを入力する際、商業請求書の上部に「出荷地:ホーチミン市港」、製品説明に「製造国:ベトナム」と記載されているのを確認します。担当者はUrsprungsland列に「VN」と入力します。しかし、商業請求書のどこにも記載されていないため担当者が見落としているのは、家具のフレームはベトナムで製造されているものの、製品の工場出荷価値の45%を占める張り地ファブリックが中国から輸入されており、EVFTAの家具に関する製品固有の原産地規則を満たしていないことです。この商品は原産地規則テストに不合格となるため、特恵税率の対象にはなりません。特恵を主張する申告は不正確です。税関当局が原産地を検証した場合 — 原産地検証はFTA事後監査の標準的な一部です — 特恵関税率は取り消され、MFN関税が遡及的に支払われることになり、輸入業者は過去数年にわたる申告分の関税回収に直面します。
実際に何が起きたか。ドイツのZollanmeldungにおける原産国(Ursprungsland)は、商品が発送された国(Versendungsland)ではありません。これは、商品が完全に取得された国、または複数の国で生産された商品の場合は、最後の実質的な、経済的に正当化された加工または作業が行われた国です — UCC第60条に基づく非特恵原産地規則です。EU自由貿易協定に基づく減税または免税の対象となる特恵原産地については、規則はさらに厳格です:各FTAは、原産地を付与するための十分な加工を定義する製品固有の規則を指定しています。輸出業者は、商品が規則を満たしていることを示す原産地証明書(EUR.1または原産地申告)を発行します。輸入業者の義務は原産地を検証することではなく — それは輸出業者の認証です — Zollanmeldungに申告された原産地が証明書に記載された原産地と一致していること、および証明書が存在し、その貨物に対して有効であることを確認することです。
このエラーは、Zollanmeldungのデータを手作業で転記する担当者が、ベトナムのサプライヤーからの出荷を見て、サプライヤーが有効な原産地証明書を提供しているかどうかを確認せずに原産国として「VN」と入力した場合に発生します。さらに悪いケースでは、商品が実際には別の国で製造され、ベトナムから単に発送されただけなのに、サプライヤーの設立国(ベトナム)が原産国として入力されます。UCC第61条に基づき、税関当局は輸入者に原産地の証明を要求することができます。特恵申告を行ったにもかかわらず輸入者が証明書を提示できない場合、特恵は拒否され、MFN関税が課され、輸入者のコンプライアンス記録に原産地申告エラーが蓄積され、将来の原産地申告が厳格な審査の対象となります。複数のFTAパートナー国から調達する輸入者にとって、このエラーは、本来であれば特恵を主張できる体系的な関税削減プロセスを、コンプライアンス上のリスクに変えてしまい、輸入者が特恵の主張自体をためらい、監査を恐れて正当な関税削減を請求しないままにしてしまいます。
修正方法。 原産国は記憶から入力するのではなく、原産地証明書と照合する必要があります。Ursprungsland(原産国、ISOコード)という列を、Präferenznachweis(特恵証明書:原産地証明書EUR.1/インボイス上の原産地申告/なし)と並べて定義します。AIは商業インボイスと特恵証明書の参照情報から原産地申告を抽出します。推論列が不一致をフラグ付けします:原産地チェック(比較:インボイス上のサプライヤー国 vs 原産地証明書上の国 — 一致すれば「OK」、異なれば「MISMATCH」、証明書参照なしで特恵を主張した場合は「NO CERT」を出力)。これにより、原産地フィールドは、担当者がデフォルトでサプライヤーの国を入力する手動入力から、文書トレイルに裏付けられた検証済みのデータポイントに変わります。データ入力エラーが輸入業務に連鎖的に影響を及ぼすより広い文脈については、同じ原則が日本のシステムにおける手動セイキュウショデータ入力によって生じる消費税差異にも適用されます。これは、フィールドがスプレッドシートのセルをはるかに超える税務上の影響を持つという、構造的に同一の問題です。
エラー4:EORI番号の不一致 — 誤った経済事業者が輸入者として申告された場合
どのような状況か。米国親会社のドイツ子会社が、日本のサプライヤーから電子部品を輸入するケースを想定する。子会社はDE EORI番号(形式:DE + 15桁)を保有している。米国親会社も、EU VAT目的で税務代理人を通じて取得したDE EORI番号を保有している。月次の社内輸入レポートを作成するAP担当者は、商業送り状に買い手として親会社名が記載されているのを確認し、EORIフィールドに親会社のDE EORI番号を入力する。Zollanmeldungは、親会社のEORIを輸入者として提出される。税関当局が申告を処理する。輸入VAT(Einfuhrumsatzsteuer)の査定は、親会社のEORIにリンクされた税務口座に対して発行される。実際に貨物を受け取り、顧客に販売し、輸入VATを仕入税額控除する必要があるドイツ子会社には、その輸入の記録が税関口座に残らない。税関査定が異なる法人を名指ししているため、子会社のUmsatzsteuervoranmeldung(UVA)で輸入VATをVorsteuerabzug(仕入税額控除)として請求することはできない。税理士は四半期ごとのVAT調整中にこの不一致を発見する。修正には税関申告の訂正(formeller Antrag auf Berichtigung)が必要となり、処理に数週間を要する可能性があり、税関と税務署(Finanzamt)の両方の関与が必要となる場合もある。
実際に何が起きているのか。EORI番号(Economic Operators' Registration and Identification Number)は、EU関税手続きに関与するすべての経済事業者に義務付けられた識別子であり、規則(EC) No 312/2009に基づき、2009年7月1日から有効となっている。これは旧ドイツ税関番号(Zollnummer)に代わるものである。DE EORI番号は連邦税関総局(Generalzolldirektion、GZD)によって割り当てられ、すべての申告においてATLASを通じて検証される。EU域内取引およびVAT目的で事業者を識別するVAT番号(Umsatzsteuer-Identifikationsnummer、DE + 9桁)とは異なり、EORI番号は特に関税業務のために事業者を識別する。この2つの番号は異なる機能を果たし、異なる管理システム(一方は関税と輸入VAT、他方は国内VAT義務)にリンクしている。
不一致エラーは、主に3つのシナリオで発生する。(1) 複数法人からなる企業グループにおいて、商業送り状上の購入エンティティと、実際に貨物を受け取り輸入VATを請求する輸入エンティティが異なる場合 — 担当者が支払い者のEORIを入力し、輸入者のEORIを入力しない。(2) 間接代理人(indirekter Vertreter)として申告するフォワーダーが、自己のEORIを申告者として使用するものの、荷受人フィールドに輸入者のEORIを正しく特定しない場合 — UCC第18条に基づき、間接代理人は誰の税関申告を行っているかを明示しなければならず、荷受人のEORIが誤っていると、その貨物について輸入者が税関記録から除外される。(3) 企業が複数のEU加盟国で複数のEORI番号を保有している場合(ドイツ子会社がDE EORI、オランダ子会社がNL EORI) — 担当者が申告ソフトウェアのドロップダウンから誤ったEORIを選択する。これは、貨物がロッテルダム経由でルーティングされているものの、輸入者はドイツのエンティティである場合に発生する。
EORIの不一致がもたらす財務的影響は、訂正手数料だけではありません。それは、輸入付加価値税(VAT)の控除がブロックされることです。ドイツの輸入業者が、税関評価が誤ったEORIに対して発行されたために、輸入VATを仕入税額控除として控除できない場合、国境で支払われたVATは通過項目ではなくコストとなり、標準税率19%で課税価格10万ユーロの場合、申告が訂正されるまで、1万9000ユーロが誤った税務口座に留まることになります。UCC第173条は、誤ったデータが誠実に提供された場合の事後修正を規定していますが、修正は自動的ではなく、税関当局への正式な申請、裏付け書類、および処理時間が必要であり、その間、ブロックされたVATは回収されないままとなります。
解決策。EORI番号は、サプライヤーの請求書を支払う事業体ではなく、物理的に貨物を受け取り、輸入VATの登録がある事業体に対して検証する必要があります。EORI-Nummer (Importer of Record EORI, DE + 15 digits)という列を定義し、ZollanmeldungまたはATLASの申告確認書からEORIを直接抽出します。それを輸入業者自身のEORIマスターレコードと照合します。ここでの抽出ステップは修正そのものではなく、申告書のEORIが、正しい輸入者であるべき事業体と一致していることを確認するための検証です。月に複数の申告を処理する輸入業者の場合、すべてのZollanmeldungからEORIフィールドをバッチ抽出して1つのスプレッドシートにまとめることで、1回のセッションで検証が可能になります。EORIでフィルタリングし、すべてのエントリが正しい事業体のEORIを示していることを確認し、異なるEORIが表示されている申告にフラグを立てます。これは、ドイツ税関申告のバッチ処理ガイドで説明されているのと同じバッチ検証の原則です。1回の抽出、1回の検証セッションで、すべての申告をチェックし、時折のスポットチェックではなくなります。
エラー5:Zollverfahrenscodeの誤り — 手続きコードの誤りが即時の関税支払いを引き起こすケース
どのような状況か。スイスからドイツに産業用部品を輸入するケースを想定します。この貨物はハンブルクの保税倉庫(Zolllager)に保管され、在庫として保持された後、顧客の注文に応じてバッチごとに引き出される予定でした。保税倉庫に該当する税関手続きコードはZollverfahrenscode 7100です。月次の輸入サマリーを入力する経理担当者は、出荷明細を確認し、デフォルトの手続きコードである4000(自由流通用リリース)を選択しました。これは、この輸入業者の他の出荷で使用されているコードであり、担当者は今回の出荷が保税倉庫への搬入として手配されていることを認識していませんでした。申告は手続きコード4000で提出され、ATLASは通常通り処理しました。関税は全税関価格に基づいて計算され、輸入業者の延払い口座(Aufschubkonto)に即座に請求されました。輸入業者は、倉庫から貨物が引き出されるたびに関税を段階的に支払うことを想定していました。しかし、実際には全貨物分の関税(約14,000ユーロ)が一度の支払いサイクルで引き落とされ、計画外の運転資金の流出が発生しました。このことは、Aufschubkontoの明細が届いた際に財務チームによって発見されました。
実際に何が起きたのか。ドイツの税関申告におけるZollverfahrenscodeは4桁のコードで、貨物がどの税関手続きに該当するかを指定します。このコードは2つの部分で構成されています。申請された手続き(das beantragte Verfahren)を示す2桁のコードと、先行する手続き(das vorhergehende Verfahren)を示す2桁のコードです。ドイツの輸入業者にとって最も一般的なコードは以下の通りです。
| コード | 手続き | 関税のタイミング | キャッシュフローへの影響 |
|---|---|---|---|
| 4000 | 自由流通用リリース(先行手続きなし) | 通関時に即時 | 関税はAufschubkontoの支払い条件に基づき、通常30日以内に引き落とし |
| 7100 | 税関倉庫(Zolllager) | 貨物が倉庫から引き出されるまで猶予 | 関税は無期限に延期 — 貨物が自由流通のために倉庫から出庫される時(入庫から数ヶ月後になる可能性あり)にのみ支払い |
| 4051 | 自由流通用リリース(先行手続き:内国加工(能動的加工)) | 即時、加工価値のみ | 関税は海外での加工による付加価値に対してのみ課され、貨物全体の価格には課されない |
| 5100 | 内国加工(能動的加工) | 猶予 — 貨物が再輸出されない場合のみ関税が評価 | 貨物が加工され再輸出された場合は関税ゼロ。加工廃棄物に対してのみ関税が発生 |
手続コードの誤りは、ATLASの検証をすり抜けるため、特に危険です。ATLASは、コードが有効であり、かつそのコードが商品の種類や申告者の許可内容に対して利用可能であることを検証します。しかし、輸入者が異なる手続を意図していたかどうかは検証できません。輸入者が自由流通(4000)と蔵入れ(7100)の両方を許可されている場合、ATLASはどちらのコードも受け入れます。システムは形式の正しさを検証しますが、意図の正しさは検証しません。この誤りが表面化するのは、関税が引き落とされたとき、あるいはその逆で、輸入者が即時に関税を支払うことを期待していたにもかかわらず商品が蔵入手続で輸入され、関税が発生するはずの貨物について輸入者の延払口座明細に関税請求が表示されず、輸入者が認識していない関税債務が発生したときです。
誤った手続コードを修正することは、修正申告書を提出するほど簡単ではありません。誤った手続で貨物がすでに放関されている場合(誤りは通関時には見えないため、放関されているのが通常です)、手続を変更するには、誤りが誠実に行われたこと、および貨物が意図された手続に従って取り扱われたことを証明する必要があります。保税蔵置所の場合、これは貨物が物理的に倉庫に入庫され、倉庫入庫番号のもとで倉庫在庫システムに記録されたことを示すことを意味します。倉庫記録が貨物の入庫と保管を示しているにもかかわらず、税関申告が自由流通を示している場合、輸入者は2つの矛盾する法的立場に直面します。貨物は倉庫にありますが(蔵入手続が必要)、申告書は貨物が自由流通に入ったと述べています(つまり、貨物は倉庫を出て顧客に配送されるべきだった)。これらの立場を調整するには、税関への正式な申請、倉庫業者からの裏付け書類、および複数の支払サイクルに及ぶ処理時間が必要です。
解決策。 Zollverfahrenscodeは、最も一般的に使用されるコードにデフォルト設定するのではなく、業務上の意図と照合する必要があります。Zollverfahrenscode(税関手続コード、4桁)という列を定義し、それを推論列と組み合わせます。手続説明(Zollverfahrenscodeから:手続名をドイツ語で出力。例:「4000 — Überführung in den zollrechtlich freien Verkehr / 7100 — Zolllagerverfahren」)。この推論により、不透明な4桁のコードが人間が読める手続説明に変換され、自己チェックとして機能します。抽出結果を確認する担当者は「Überführung in den zollrechtlich freien Verkehr」を目にし、これがその貨物の意図された処理と一致するかどうかを即座に確認できます。このチェックは申告書1件あたり数秒で完了し、申告書が提出される前(修正にコストがかからない時点)に誤りを捕捉します。手動データ入力がどのようにギャップを生み出し、それが税関業務に連鎖的に影響するかという広範な文脈については、ドイツの輸入データ再入力問題の分析で、ATLASの出力と輸入者の入力との間のギャップが、手続コードの誤りが関税引き落としまで検出されない状況をどのように生み出すかが詳述されています。
共通点:すべてのエラーはPDFとキーボードの間で発生する
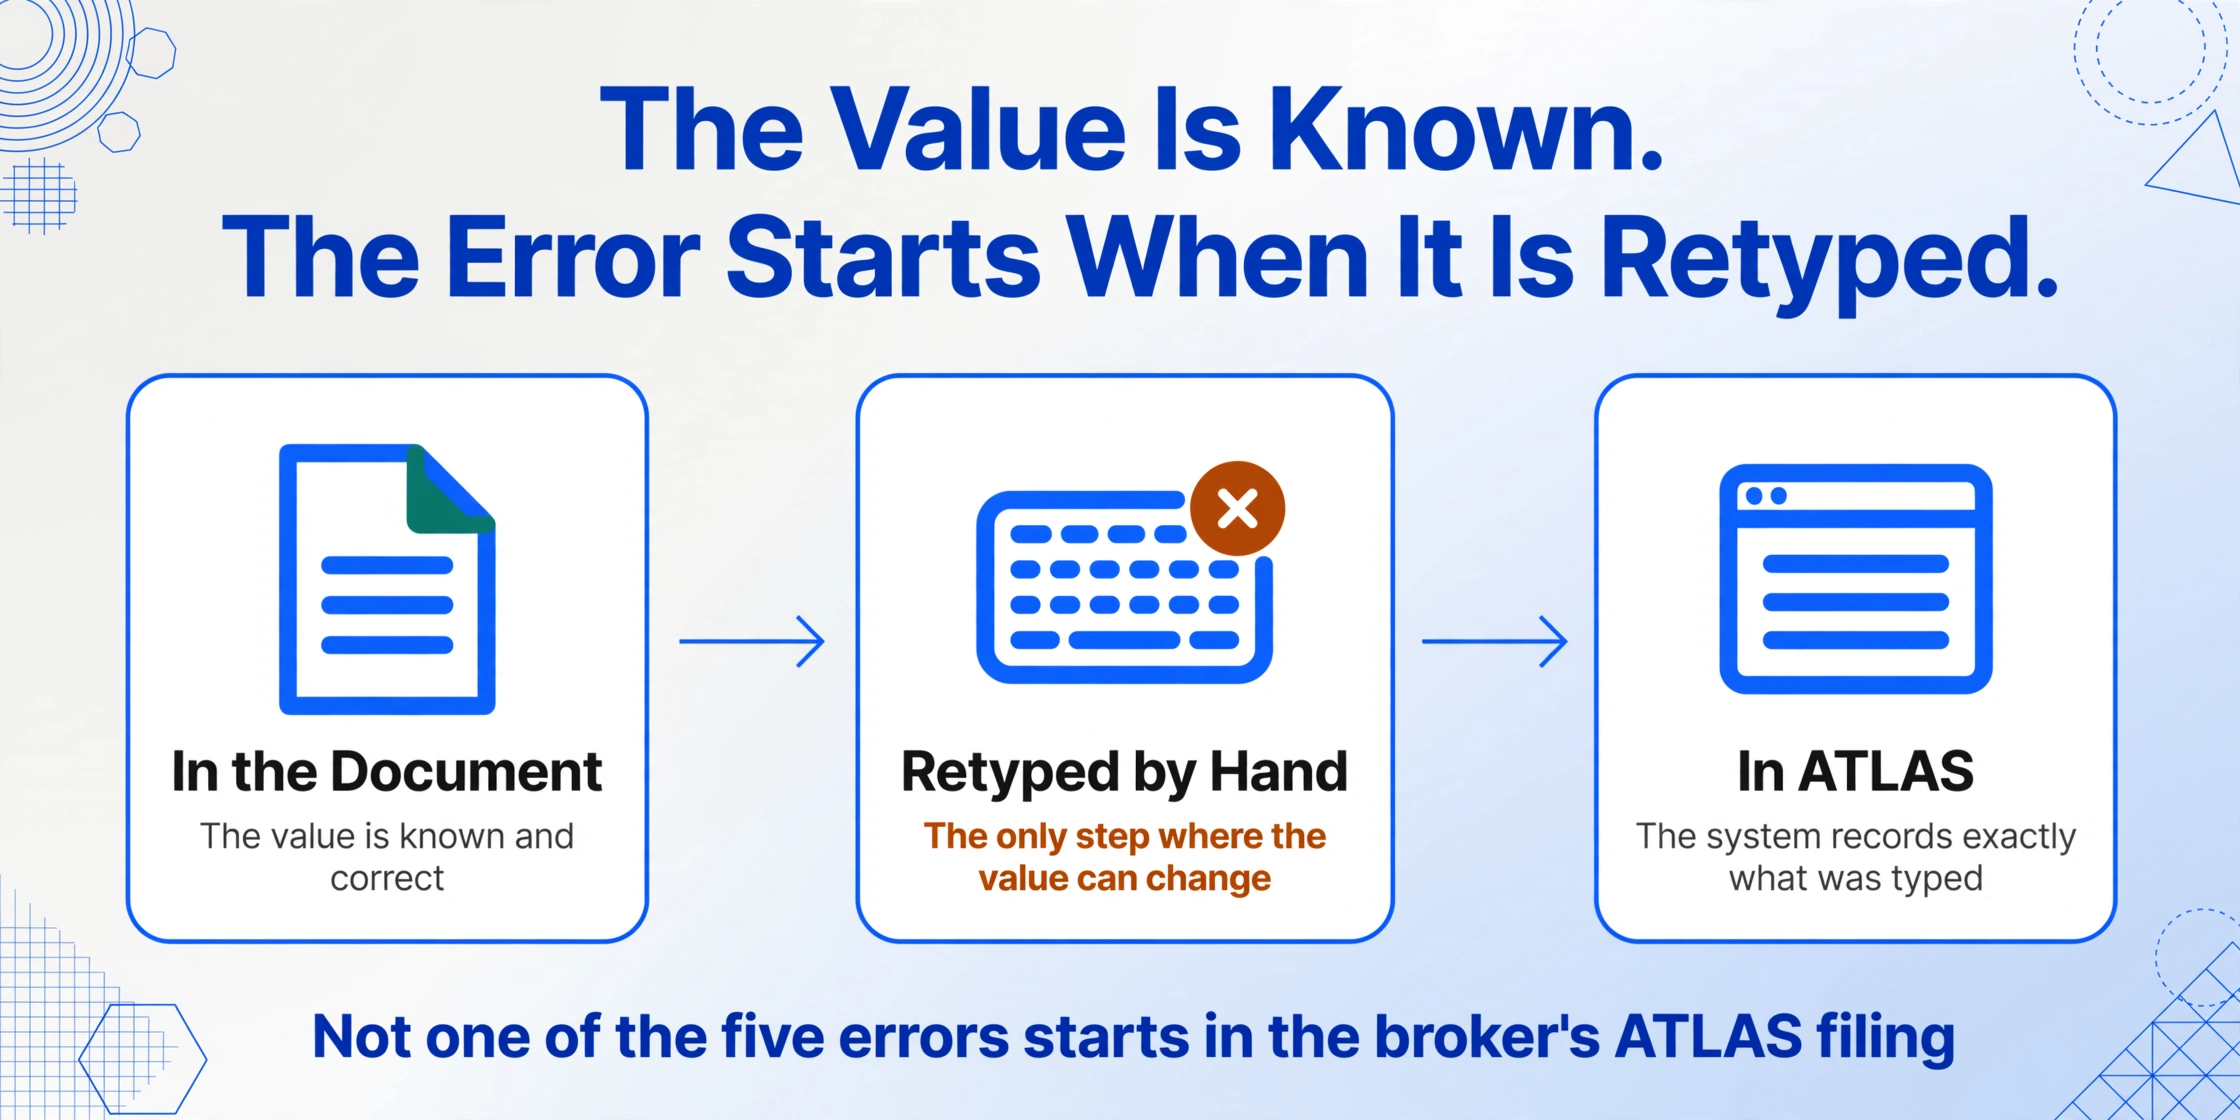
5つの個別エラーから一歩引いて見ると、あるパターンが浮かび上がる。そのいずれも通関業者のATLAS申告に起因するものではない。いずれも関税率表が複雑すぎる、原産地規則が不明瞭すぎる、手続コードが多すぎるという理由によるものではない。各エラーは手動転記の工程、すなわち人が書類から値を読み取ってシステムに入力する瞬間に起因する。11桁のZolltarifnummer、CIF調整済みのZollwert、検証済みのUrsprungsland、正しいEORI、意図したZollverfahrenscode——これらの値はすべて、申告が提出される前に輸入者の書類経路のどこかに存在する。エラーは値が不明であることではない。エラーは値が判明しているにもかかわらず再入力しなければならず、その再入力工程が書類に記載されている内容とシステムが記録する内容との間にギャップを生じさせることにある。
これは、消費税差異を引き起こす日本の請求書データ入力エラー5件の根底にある構造パターンと同じである——書類も税制度も異なるが、同じメカニズムである:フィールドに金銭的影響が伴い、そのフィールドが手動で転記され、転記エラーは下流システムが拒否するまで見えず、修正にはエラー防止にかかったであろうコストの桁違いの費用がかかる。ドイツの税関申告と日本の請求書は異なる書類だが、異なる税コードをまとった同じデータ問題である。
構造的な解決策は5つのエラーすべてで同じである:データ取得をキーボードより上流に移すこと。Zolltarifnummer、Zollwert、Ursprungsland、EORI-Nummer、Zollverfahrenscodeというフィールドを一度定義し、申告書や社内レポートに誰かが入力する前に、抽出機能がソース文書から構造化テーブルにそれらを引き出すようにする。以前は入力を行っていた担当者は、検証を行う担当者になる——抽出されたZolltarifnummerがファイル上のBTIと一致するか、計算されたCIF値に運賃と保険料が含まれているか、原産地フィールドに裏付けとなる証明書があるかを確認する。検証はエラーを検出する。転記はエラーを生み出す。解決策は、より良いトレーニング、より慎重なデータ入力、二重入力検証ではない。ワークフローから転記工程を排除することである。
FAQ — ドイツ税関申告データのエラー
ドイツの通関業者は、申告後にこれらのエラーを修正できますか?
はい、UCC第173条に基づき、申告者は貨物の解放後でも、修正が元の申告とは異なる貨物に適用されない限り、税関申告の修正を請求できます。実務上の制約は時間と手続きです。修正には、申告を受け付けた税関への正式な申請、正しいデータを証明する裏付け書類、および税関の業務量によって異なる処理時間が必要です。この間、関税は誤ったデータに基づいて既に評価されています。修正により関税が高くなる場合は、差額に利息が付されて支払われます。低くなる場合は、UCC第116条に基づき、還付(Erstattung)を別途申請する必要があります。修正手続きは機能しますが、事後対応であり、予防策ではありません。データ取得時点でエラーを防止すれば、修正手続き自体が不要になります。
これらのエラーの責任は誰が負うのですか?輸入者ですか、それとも通関業者ですか?
税関申告の正確性に対する最終的な責任は、誰が申告するかに関わらず、輸入者が負います。通関業者がUCC第18条に基づき直接代理人(direkter Vertreter)として申告する場合、業者は輸入者の名において、かつ輸入者のために行動します。この場合、輸入者が申告者であり関税債務者となります。業者が間接代理人(indirekter Vertreter)として申告する場合、業者は自己の名において、かつ輸入者のために行動します。この場合、業者と輸入者は連帯して関税債務を負います。いずれの場合も、輸入者が業者に誤ったデータ(誤ったZolltarifnummer、誤ったZollwertなど)を提供した場合、輸入者が経済的結果を負担します。業者の責任は、業者自身が導入したエラーに対してのみ発生し、輸入者が提供したデータのエラーには及びません。そのため、データが業者に届く前に検証することは、業者ではなく輸入者の責任です。
拘束関税情報(BTI)の手続きは、HSコードの分類エラー防止にどのように役立ちますか?
BTI(verbindliche Zolltarifauskunft)は、特定の製品に対する正しい関税分類を確認する、税関当局が発行する拘束力のある決定です。有効期間は全EU加盟国で3年間であり、税関当局は記載された製品の輸入について、その分類を受け入れる法的拘束力を持ちます。複数の素材からなる製品、組み立て製品、新規機能を持つ製品など、分類が曖昧な製品を扱う輸入者にとって、BTIを取得することで、分類の曖昧さを根本的に排除できます。BTI番号はZollanmeldungに入力され、ATLASは申告された関税コードをBTIと照合します。コードがBTIと一致しない場合、ATLASは申告を拒否します。このため、BTIは分類エラーに対する最も強力な防御策となります。ただし、輸入者は貨物が出荷される前にBTIを申請する必要があり、つまり、国境でのATLAS拒否に対応するのではなく、事前に分類リスクを特定することが求められます。
これらのエラーは、後からZollanmeldung PDFからデータを抽出することで発見できますか?
はい、ただしその価値は事後確認(ポストクリアランス検証)にあり、事前提出防止にはありません。申告後にZollanmeldung PDFからデータを抽出することで、輸入業者は自社の申告内容に一貫性があるかどうかを監査できます。同じ商業インボース価格は同じCIF調整後のZollwertにマッピングされるべきであり、同じ製品はすべての申告で同じZolltarifnummerを持つべきであり、同じ出荷タイプは同じZollverfahrenscodeを使用すべきです。この抽出により、監査に必要なデータセット(申告ごとに1行、すべての申告で一貫した列)が手作業による再入力なしで得られます。これは、月次関税サマリーに使用されるものと同じデータセットです。理想的なワークフローは、事前提出確認(関税コードとBTI(拘束関税情報)の照合、税関価格と輸送書類の照合、原産地と証明書の照合)と事後監査(提出された申告が月全体および申告チャネル全体で一貫していることの確認)の両方を行うことです。
これら5つの誤りはすべて同じように始まります。値が書類から読み取られ、システムに入力されるのです。修正策は、より良いタイピングではありません。タイピングという工程そのものをなくすことです。
税関データを抽出する