5 Erros de Dados na Declaração Aduaneira Alemã
Que Causam Atrasos e Auditorias
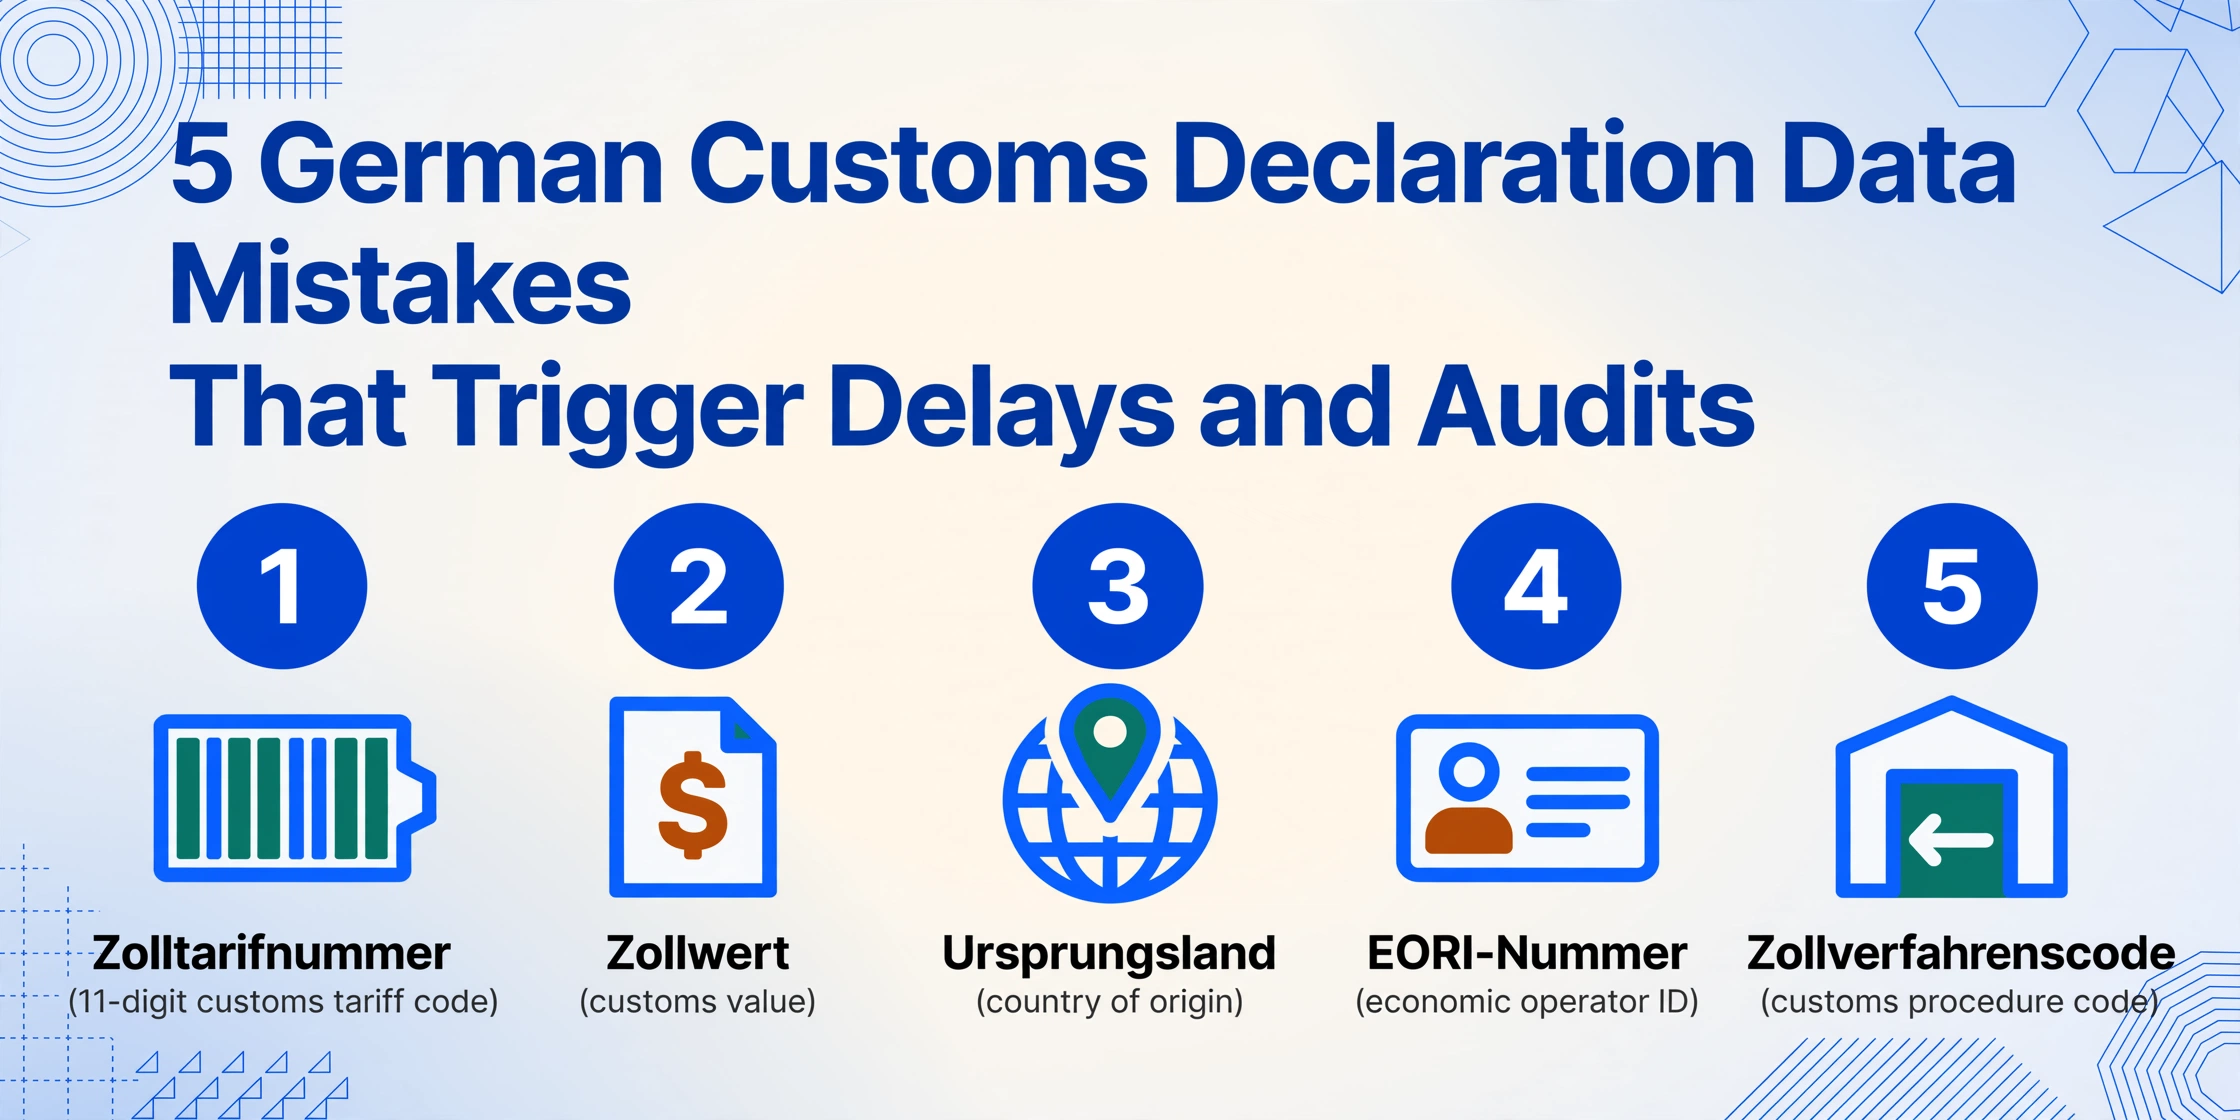
Uma declaração aduaneira alemã não é um único registro de dados. É um conjunto de dez a quinze campos interdependentes — classificação tarifária, valor aduaneiro, país de origem, identificadores EORI e códigos de procedimento — em que um erro em um campo não fica restrito a esse campo. Ele se propaga. Um Zolltarifnummer de 11 dígitos incorreto altera a alíquota do imposto. Um Ursprungsland incorreto anula a tarifa preferencial com a qual o importador contava. Um Zollverfahrenscode inserido como livre circulação (4000) quando as mercadorias eram destinadas a entreposto aduaneiro (7100) aciona um pagamento imediato de imposto que deveria ser adiado — e a única forma de recuperá-lo é um Erstattungsantrag formal (pedido de reembolso). Cada um dos cinco erros abaixo é comum o suficiente para que despachantes aduaneiros alemães os vejam semanalmente. Cada um é grave o suficiente para não poder ser ignorado uma vez cometido. E cada um, crucialmente, tem uma solução de captura de dados — uma forma de impedir que o erro entre na declaração em primeiro lugar — que substitui a etapa de transcrição manual onde o erro se origina.
Principais Conclusões
- Cinco erros comuns na declaração aduaneira alemã — código tarifário incorreto, valor aduaneiro subdeclarado, país de origem incorreto, incompatibilidade de EORI e código de procedimento errado — todos começam da mesma forma: alguém lê um valor de um documento e o digita em um sistema.
- Nenhum desses erros se origina no registro ATLAS do despachante ou na complexidade das regulamentações do UCC — cada dígito errado, origem mal categorizada e EORI incompatível entra na etapa de transcrição manual entre o documento e o teclado.
- Evite cada erro na fonte movendo a captura de dados para antes do teclado — extraia códigos tarifários de especificações de produtos, calcule valores aduaneiros CIF a partir de documentos de transporte e compare códigos de procedimento com a intenção operacional, transformando a transcrição manual em verificação.
O que se segue são cinco erros de dados específicos da Zollanmeldung — erros que existem porque uma declaração aduaneira alemã contém campos com consequências legais e financeiras que vão muito além da célula da planilha onde o valor incorreto é digitado. Cada erro é descrito como aparece na prática, rastreado até sua causa raíz no fluxo de trabalho de inserção manual de dados e acompanhado de uma correção que previene o erro no ponto de captura de dados, em vez de corrigi-lo após o envio.
Erro 1: Classificação incorreta do código HS — quando um dígito altera a alíquota
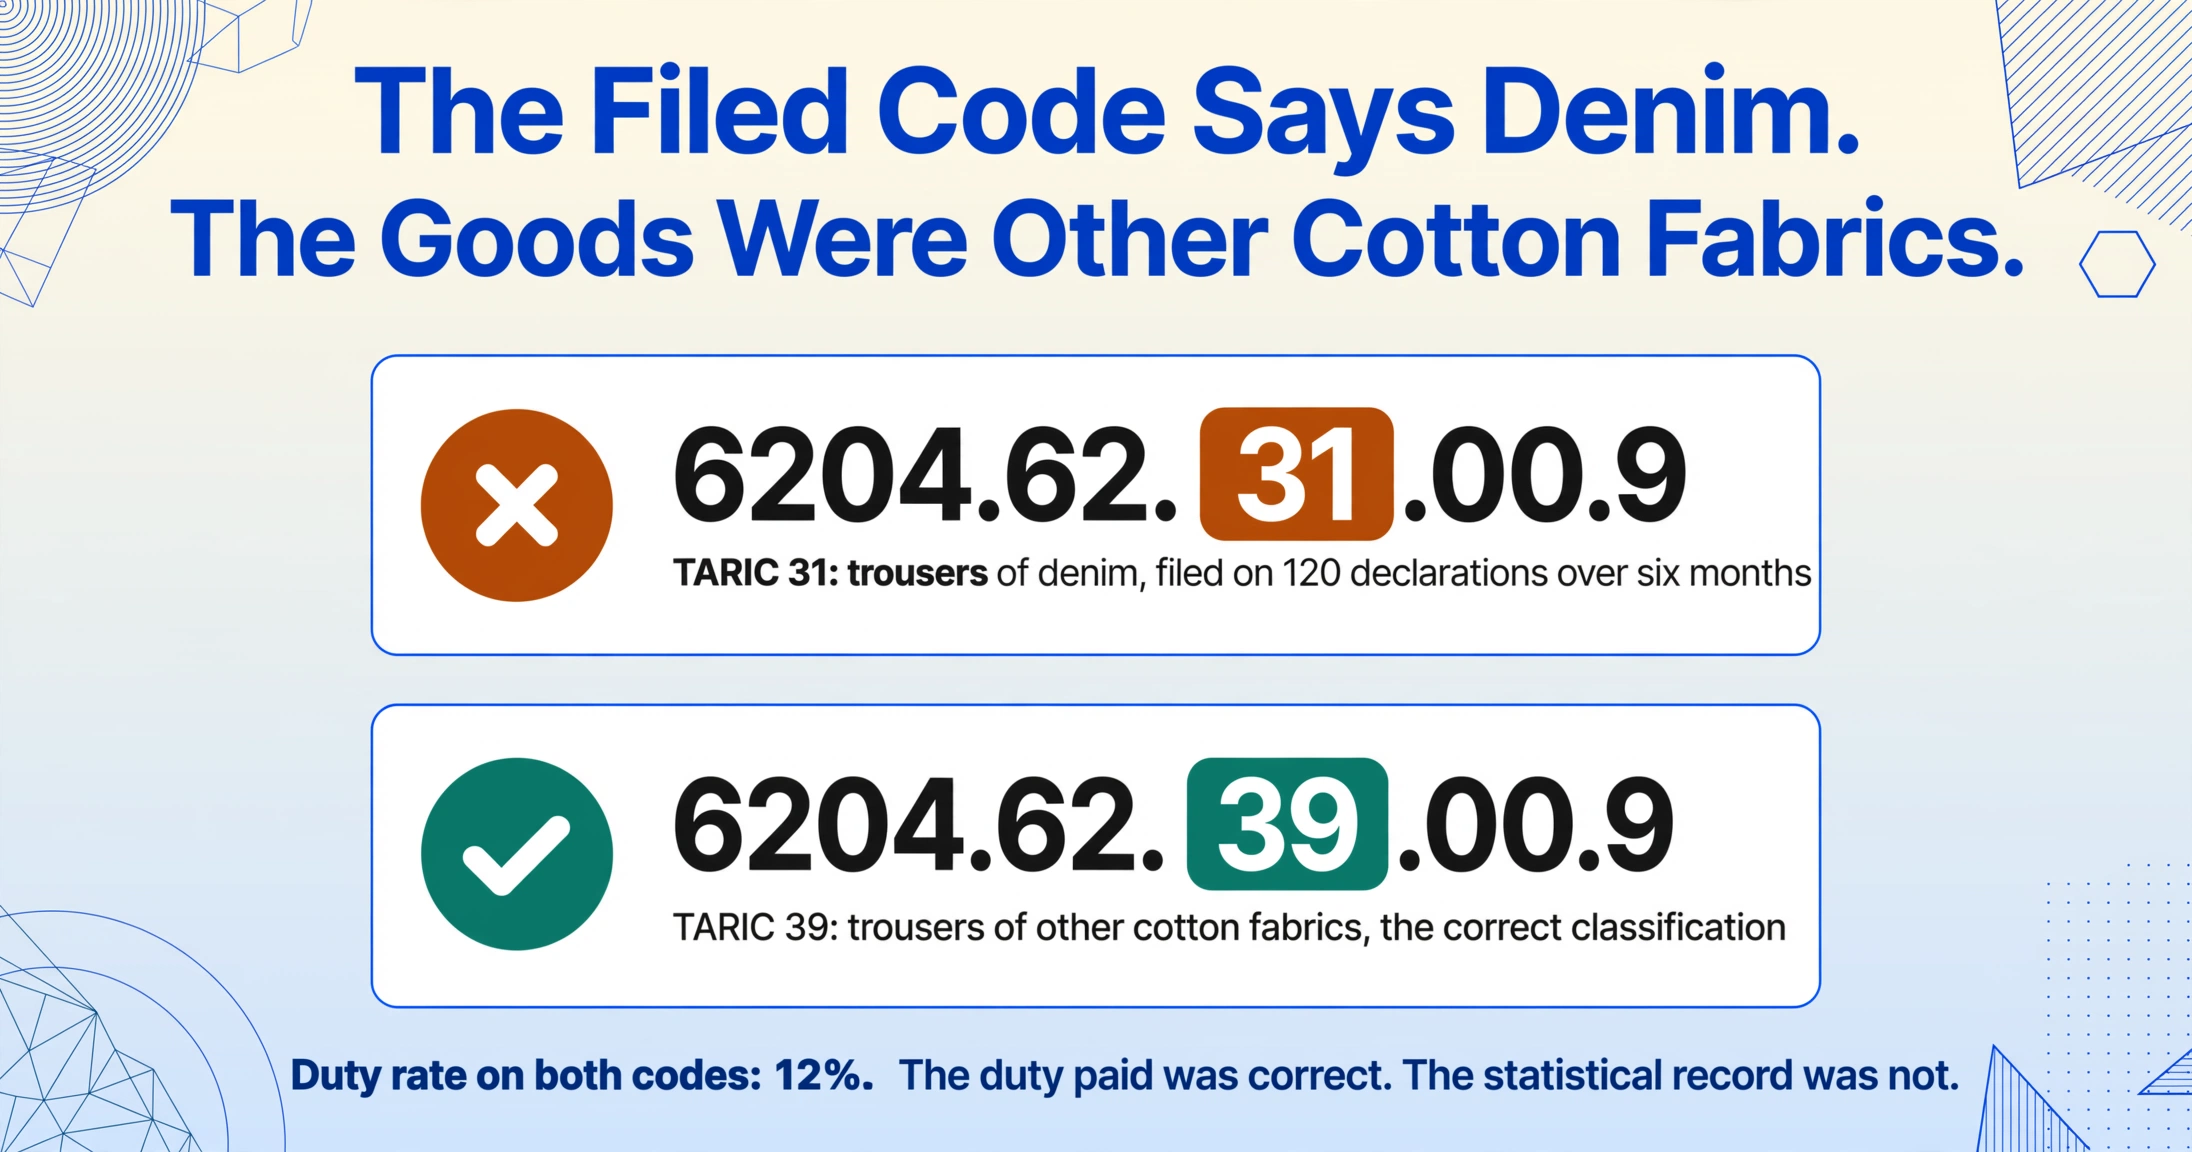
Como se apresenta. Um importador que traz calças de algodão do Vietname para a Alemania classifica as mercancías sob o Zolltarifnummer 6204.62.31.00.9. O código correto é 6204.62.39.00.9 — uma diferença de um único dígito na nona posição, onde a sub-classificação TARIC distingue entre calças de ganga (31) e calças de outros tecidos de algodón (39). O importador apresenta 120 declarações com o código incorreto ao longo de seis meses. A alíquota em ambos os códigos é de 12% — portanto, o imposto pago é correto. O que não é correto é que as mercancías são rastreadas sob a rubrica estatística incorreta nas estatísticas alemãs de comércio exterior, que a informação tarifária vinculante (verbindliche Zolltarifauskunft, ou BTI) do importador em arquivo se aplica a um código diferente, e que, se a UE impusesse uma medida de salvaguarda ou um direito antidumping específicamente sobre calças de ganga — uma possibilidade real, dado o monitoramento ativo de salvaguardas têxtiles da UE —, as declarações do importador seriam capturadas no âmbito da medida, mesmo que as mercancías reais não sejam de ganga, porque o importador as declarou sob o código de ganga.
O que realmente aconteceu. O Zolltarifnummer alemán é uma classificação de 11 dígitos construída a partir de quatro níveis: os primeiros seis dígitos são o código internacional do Sistema Harmonizado (HS) administrado pela Organização Mundial das Alfândegas, os dígitos 7–8 são a Nomenclatura Combinada (NC) da UE, os dígitos 9–10 são o TARIC da UE (Tarifa Integrada) que codifica medidas de defesa comercial e suspensões tarifárias, e o dígito 11 é o código nacional alemán para alíquotas de IVA e restricciones nacionais. Para importações na Alemania, o código completo de 11 dígitos é obrigatório sob ATLAS. Para exportações, o código NC de 8 dígitos é suficiente. A diferença importa porque um erro a nível TARIC nos dígitos 9–10 pode desencadenar uma medida comercial completamente diferente — direitos antidumping, direitos compensatorios, restricciones de cuota ou suspensões tarifárias — mesmo quando a alíquota subyacente parece idéntica.
O Ministério Federal das Finanças da Alemanha (Bundesfinanzministerium) informou que aproximadamente 68% dos atrasos aduaneiros nos portos de Hamburgo e Frankfurt têm origem na classificação incorreta do código HS. Um erro de um dígito no código tarifário não apenas arrisca a alíquota errada — pode desencadear um ciclo de rejeição no ATLAS. O ATLAS valida o código tarifário em tempo real contra o banco de dados EZT-online. Se o código não corresponder a uma entrada válida ou conflitar com outros elementos declarados, o ATLAS rejeita a declaração. As mercadorias permanecem sem liberação. Os custos de armazenagem no terminal (Lagergeld) começam a acumular — nos terminais de contêineres de Hamburgo, aproximadamente €10–15 por TEU por dia após o período gratuito de armazenagem. O cronograma de entrega do importador é comprometido. As condições de pagamento do vendedor podem ser violadas. Um erro de um dígito no código tarifário em uma declaração, se não for identificado até a rejeição do ATLAS, custa não apenas o ciclo de correção, mas uma cascata de atrasos operacionais que o próprio código tarifário não dá nenhuma pista.
O erro também tem uma consequência na trilha de auditoria. Nos termos do Artigo 33 do UCC, as autoridades aduaneiras podem realizar auditorias pós-desembaraço (Zollprüfung) por até três anos após a aceitação da declaração. Se uma auditoria revelar que o importador usou consistentemente o código tarifário errado — mesmo que o imposto pago tenha sido acidentalmente correto — a constatação não é "não houve dano". É uma falha de governança de classificação. A autoridade aduaneira pode exigir a reclassificação de todas as entradas afetadas, o recálculo dos impostos para todo o período de três anos e, se a classificação correta resultasse em uma alíquota maior, o pagamento retroativo com juros (Säumniszuschlag) nos termos do Código Tributário Alemão (Abgabenordnung).
A solução. O código tarifário deve ser extraído da especificação do produto do fornecedor ou da fatura comercial, não consultado manualmente e digitado para cada declaração. Defina uma coluna dedicada — Zolltarifnummer (código tarifário alemão de 11 dígitos) — e aplique uma coluna inferida: Capítulo HS (derivar de Zolltarifnummer: gerar número de 2 dígitos com descrição do capítulo, ex.: "62 — Artigos de Vestuário"). A IA lê a descrição do produto na fatura, extrai o código tarifário declarado e infere o capítulo HS. A verificação cruzada — o capítulo inferido do código corresponde ao tipo de produto descrito na fatura? — captura a classe mais comum de erros de código tarifário, em que as mercadorias são registradas sob um código de um capítulo completamente errado. Para o fluxo de extração completo, o guia para extrair dados de declaração aduaneira alemã para Excel detalha as definições de colunas que alimentam essa verificação cruzada.
Erro 2: Cálculo incorreto do Zollwert — Quando o Incoterm Errado Gera um Valor Aduaneiro Subdeclarado
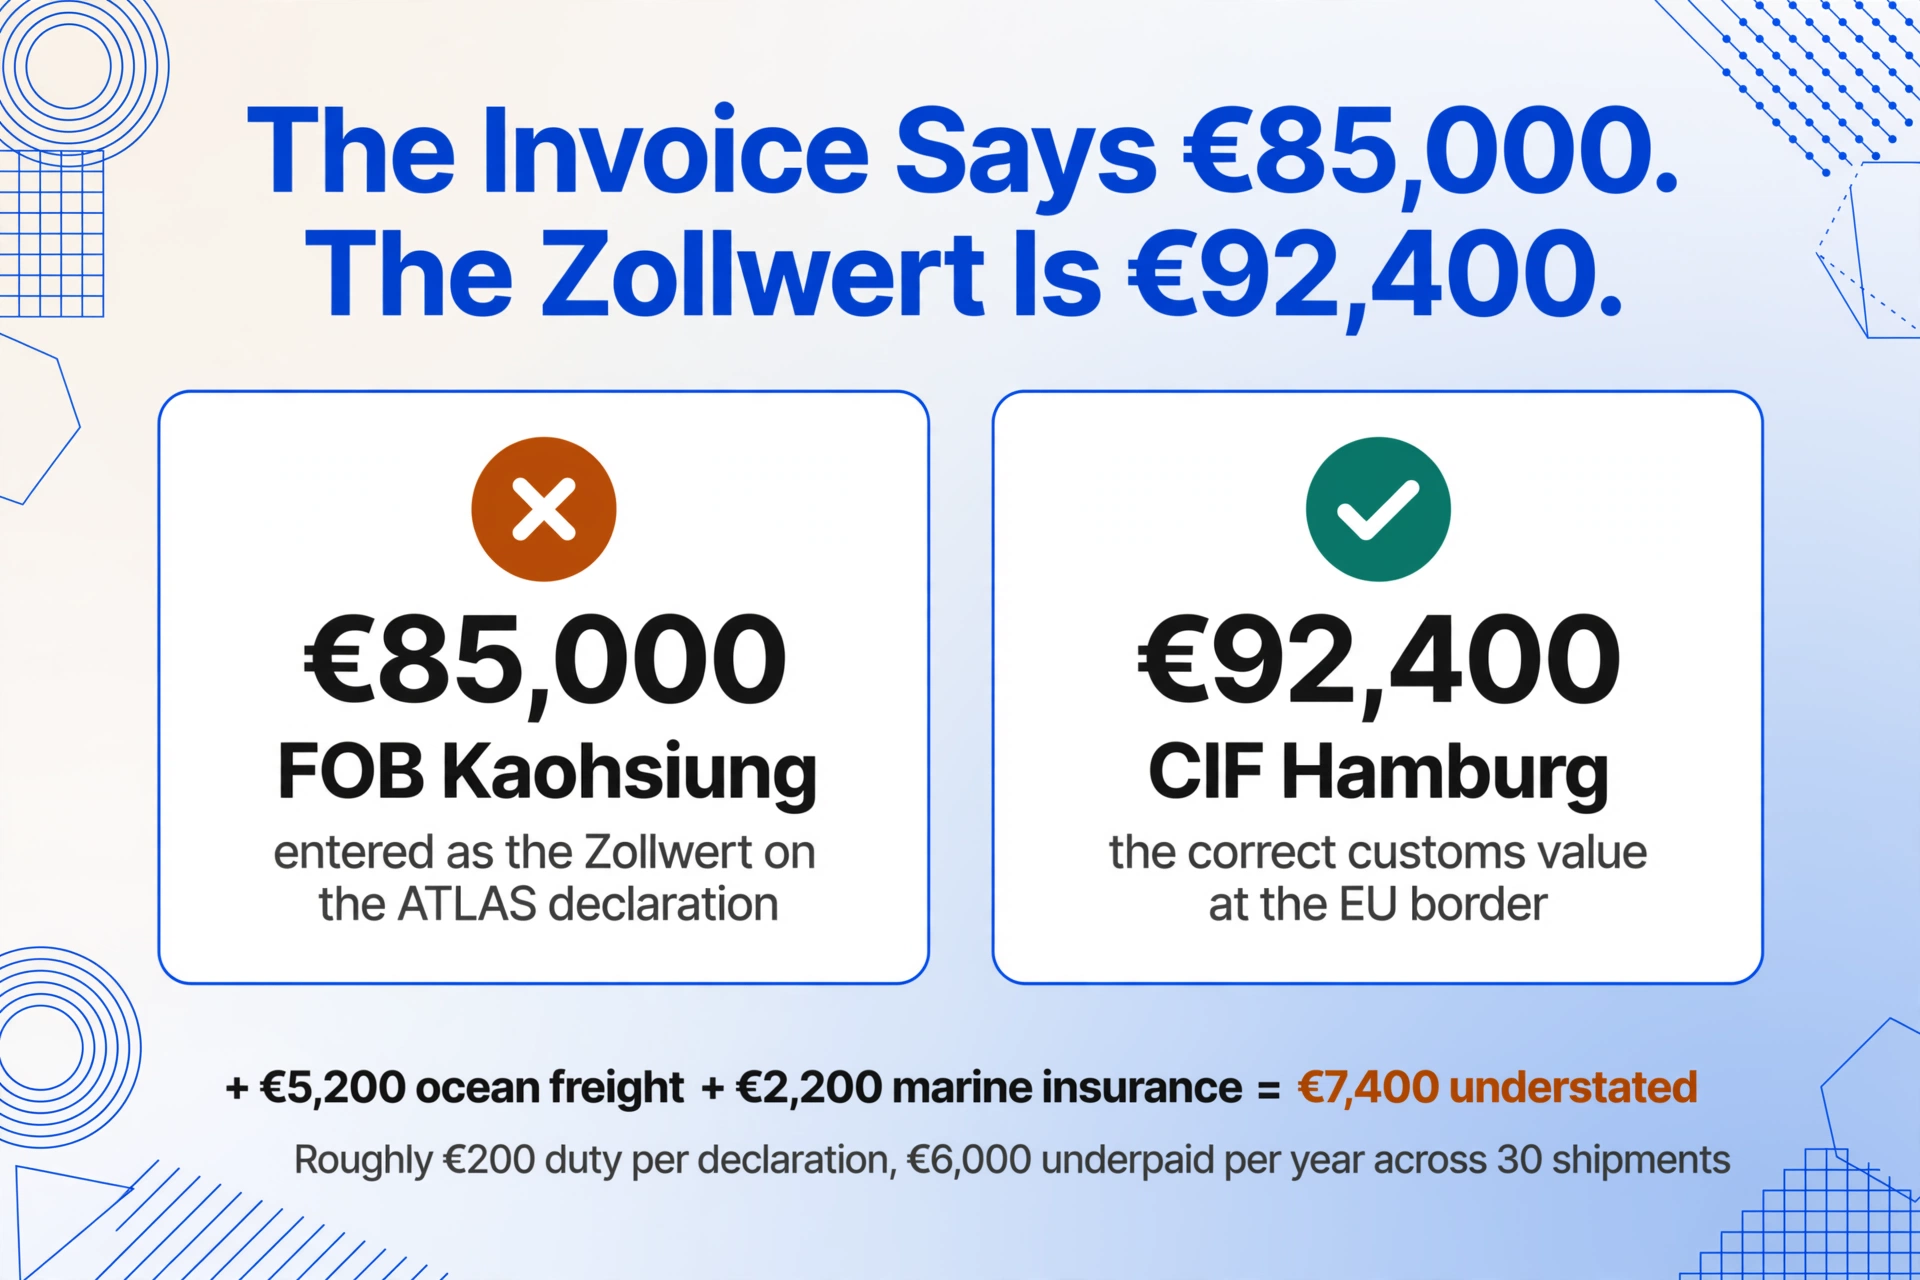
Como se apresenta. Um importador alemão compra maquinário de um fornecedor taiwanês. A fatura comercial (Handelsrechnung) mostra €85.000 — o preço FOB Kaohsiung. O importador insere €85.000 como Zollwert na declaração ATLAS. O valor aduaneiro correto é €92.400 — o valor CIF Hamburgo, que é o preço FOB mais o frete marítimo (€5.200) e o seguro marítimo (€2.200). A declaração subestima o valor aduaneiro em €7.400. A insuficiência de pagamento de direitos em cada declaração afetada é a alíquota multiplicada por €7.400 — em maquinário com alíquota NMF de 2,7%, aproximadamente €200 por declaração. Em 30 remessas de maquinário por ano, a insuficiência anual é de €6.000. A autoridade aduaneira descobre durante uma auditoria pós-desembaraço de rotina — não porque €200 por remessa aciona um alarme, mas porque os valores de frete e seguro estão visíveis na fatura do agente de carga e no certificado de seguro, ambos solicitados pelo auditor aduaneiro como parte do arquivo de auditoria padrão.
O que realmente aconteceu. O valor aduaneiro (Zollwert) para importações na UE é determinado pelos Artigos 70–74 do UCC. O método principal é o valor de transação — o preço efetivamente pago ou a pagar pelas mercadorias, ajustado por determinados elementos. O ajuste crítico para importadores alemães é que o valor aduaneiro deve ser avaliado com base CIF (Custo, Seguro e Frete) na fronteira da UE. Se a fatura do fornecedor indicar o preço FOB — o valor das mercadorias carregadas no navio no porto de exportação — o importador deve adicionar o custo do frete até a fronteira da UE e o custo do seguro durante o trânsito. Se a fatura indicar o preço EXW (Ex Works), o importador deve adicionar todos os custos de transporte, seguro e manuseio do portão da fábrica até a fronteira da UE.
Esta não é uma regra obscura. É o erro mais comum de valor aduaneiro na prática de importação alemã, porque a fatura do fornecedor e a base do valor aduaneiro são números diferentes por concepção — a fatura indica o que o comprador pagou ao vendedor; o valor aduaneiro indica o custo das mercadorias até a fronteira da UE. Pela legislação alemã, uma declaração incorreta de valor aduaneiro que resulte em insuficiência de pagamento de direitos é tratada como subpagamento de impostos nos termos do Artigo 370 do Código Fiscal (Abgabenordnung). Se o erro for considerado negligente — que é a constatação padrão quando uma empresa que importa regularmente não possui um procedimento documentado de avaliação aduaneira — o importador enfrenta não apenas os direitos retroativos mais juros, mas também uma multa de até o valor dos direitos não pagos. A responsabilidade por declarações incorretas de valor aduaneiro permanece com o importador mesmo quando um despachante aduaneiro apresenta a declaração — nos termos do Artigo 77(3) do UCC, o importador é o devedor aduaneiro e assume a responsabilidade final pela exatidão do valor declarado.
A correção. O valor aduaneiro deve ser calculado a partir da fatura do fornecedor e dos documentos de transporte de apoio, e não consultado manualmente no total da fatura. Defina uma coluna — Zollwert (Valor Aduaneiro em EUR, CIF Fronteira da UE) — e adicione uma coluna calculada: Diferença Declarado vs. CIF (Zollwert — Soma do Valor da Fatura + Frete + Seguro). A IA extrai o valor da fatura, o frete do conhecimento de embarque ou da fatura de transporte e o seguro do certificado de seguro, calcula o valor aduaneiro CIF e sinaliza qualquer diferença que exceda um limite. O importador verifica o Zollwert calculado em relação ao valor declarado na Zollanmeldung — a mesma verificação cruzada que um auditor aduaneiro realiza durante uma Zollprüfung, deslocada da correção pós-desembaraço para a verificação pré-submissão.
Erro 3: Ursprungsland Incorreto — Quando a Tarifa Preferencial é Perdida Porque o Campo de Origem Indica o País Errado
Como se apresenta. Um importador alemão adquire móveis de um fabricante vietnamita. O Vietnã e a UE têm um acordo de livre comércio (EVFTA, em vigor desde agosto de 2020) que elimina tarifas sobre a maioria das categorias de móveis. Para reivindicar a taxa preferencial, a declaração deve indicar o Vietnã como Ursprungsland (país de origem) com um certificado de circulação EUR.1 válido ou uma declaração de origem na fatura. O funcionário de contas a pagar do importador, ao inserir os dados da declaração na planilha interna para o relatório mensal de importação, vê "Embarque de: Porto de Ho Chi Minh City" no topo da fatura comercial e "País de Fabricação: Vietnã" na descrição do produto. O funcionário digita "VN" na coluna Ursprungsland. O que o funcionário não vê — porque não está indicado em nenhum lugar da fatura comercial — é que as estruturas dos móveis são fabricadas no Vietnã, mas o tecido do estofamento, que constitui 45% do valor ex-works do produto, é importado da China e não atende às regras de origem específicas do produto do EVFTA para móveis. As mercadorias não se qualificam para a taxa preferencial porque não passam no teste de regra de origem. A declaração que reivindica a preferência está incorreta. Se a autoridade aduaneira verificar a origem — e a verificação de origem é uma parte padrão das auditorias pós-desembaraço de acordos de livre comércio — a taxa preferencial é revogada, a tarifa NMF torna-se devida retroativamente e o importador enfrenta uma recuperação de tarifas que pode abranger anos de declarações anteriores.
O que realmente aconteceu. O país de origem (Ursprungsland) em uma Zollanmeldung alemã não é o país de onde as mercadorias foram embarcadas (Versendungsland). É o país onde as mercadorias foram inteiramente obtidas ou, para mercadorias produzidas em mais de um país, onde passaram pela última transformação ou beneficiamento substancial e economicamente justificado — a regra de origem não preferencial sob o Artigo 60 do Código Aduaneiro da União (UCC). Para a origem preferencial — que determina a elegibilidade para taxas reduzidas ou zero sob os acordos de livre comércio da UE — as regras são ainda mais rígidas: cada acordo especifica regras específicas do produto que definem o que constitui processamento suficiente para conferir origem. O exportador emite um certificado de origem (EUR.1 ou declaração de origem) atestando que as mercadorias atendem às regras. A obrigação do importador não é verificar a origem — essa é a certificação do exportador — mas garantir que a origem declarada na Zollanmeldung corresponda à origem reivindicada no certificado e que o certificado exista e seja válido para o embarque.
O erro ocorre quando uma pessoa que transcribe manualmente os dados da Zollanmeldung vê uma remessa de um fornecedor vietnamita e insere "VN" como país de origem sem verificar se o fornecedor forneceu um certificado de origem válido — ou, peor ainda, quando o país de incorporação do fornecedor (Vietnam) é inserido como origem quando as mercancías foram realmente fabricadas em um país diferente e apenas enviadas do Vietnam. Sob o Artigo 61 do UCC, a autoridade aduaneira pode exigir que o importador prove a origem. Se as mercancías foram declaradas com uma reclamación de preferencia e o importador não pode apresentar o certificado, a preferencia é negada, a tarifa MFN é avaliada, e o registro de conformidade do importador acumula um erro de declaração de origem que faz que futuras reclamaciones de origem sejam submetidas a um escrutínio mais rigoroso. Para um importador que se abastece de múltiples países parceiros de FTA, este erro transforma o que devería ser um processo sistemático de ahorro de aranceles — reclamando preferencias onde são válidas — em um risco de conformidade que faz que o importador seja reacio a reclamar preferencias, deixando ahorros legítimos de aranceles não reclamados por temor a uma auditoría.
A solução. O país de origem deve ser cruzado com o certificado de origem, não digitado de memória. Defina uma columna — Ursprungsland (País de Origem, Código ISO) — junto a Präferenznachweis (Documento de Preferencia: Certificado de Origem EUR.1 / Declaración de Origem na Factura / Nenhuno). A IA extrae a reclamación de origem da factura comercial e a referencia do documento de preferencia. Uma columna inferida marca discrepancias: Verificación de Origem (Comparar: País do Fornecedor na Factura vs País no Certificado de Origem — emitir "OK" se coinciden, "MISMATCH" se diferentes, "NO CERT" se preferencia reclamada sem referencia de certificado). Isso converte o campo de origem de uma entrada manual — onde a pessoa digita o país do fornecedor por defecto — em um dato verificado respaldado pela trilha documental. Para o contexto más amplio de como os erros de entrada de datos se propagan pelos fluxos de trabalho de importación, o mesmo principio se aplica às discrepancias de impuesto al consumo desencadenadas pela entrada manual de datos seikyusho no sistema japonés — um problema estruturalmente idéntico onde um campo acarrea consecuencias fiscales muito além da célula da planilla.
Erro 4: Incompatibilidade do Número EORI — Quando o Operador Econômico Incorreto é Declarado como Importador Registrado
Como se apresenta. Uma subsidiária alemã de uma empresa-mãe norte-americana importa componentes eletrônicos de um fornecedor no Japão. A subsidiária possui um número EORI DE (formato: DE + 15 dígitos). A empresa-mãe nos EUA também possui um número EORI DE, obtido por meio de um representante fiscal para fins de IVA na UE. O funcionário de contas a pagar que prepara o relatório de importação interno do mês vê o nome da empresa-mãe na fatura comercial como comprador e insere o número EORI DE da empresa-mãe no campo EORI. A Zollanmeldung é apresentada com o EORI da empresa-mãe como importador registrado. A autoridade aduaneira processa a declaração. A avaliação do IVA de importação (Einfuhrumsatzsteuer) é emitida para a conta fiscal vinculada ao EORI da empresa-mãe. A subsidiária alemã — a entidade que efetivamente recebe as mercadorias, as vende aos clientes e precisa deduzir o IVA de importação como crédito fiscal — não tem registro da importação em sua conta aduaneira. O IVA de importação não pode ser reclamado como Vorsteuerabzug (dedução do imposto pago) na Umsatzsteuervoranmeldung (UVA) da subsidiária porque a avaliação aduaneira nomeia uma pessoa jurídica diferente. O consultor fiscal descobre a incompatibilidade durante a reconciliação trimestral do IVA. A correção exige uma retificação da declaração aduaneira — um formeller Antrag auf Berichtigung — que pode levar semanas para ser processada e pode exigir o envolvimento tanto do serviço aduaneiro quanto do fisco (Finanzamt).
O que realmente aconteceu. O número EORI (Número de Identificação e Registo de Operadores Económicos) é um identificador obrigatório para todo operador econômico envolvido em procedimentos aduaneiros da UE, estabelecido pelo Regulamento (CE) n.º 312/2009 e em vigor desde 1 de julho de 2009. Ele substituiu o antigo Zollnummer alemão. Um número EORI DE é atribuído pela Generalzolldirektion (GZD, a autoridade aduaneira central) e é validado por meio do ATLAS em cada declaração. Ao contrário de um número de IVA (Umsatzsteuer-Identifikationsnummer, DE + 9 dígitos), que identifica uma empresa para o comércio intra-UE e fins de IVA, um número EORI identifica uma empresa especificamente para operações aduaneiras. Os dois números têm funções diferentes e estão vinculados a sistemas administrativos distintos — direitos aduaneiros e IVA de importação de um lado, obrigações de IVA doméstico do outro.
O erro de incompatibilidade ocorre mais comumente em três cenários: (1) um grupo empresarial com múltiplas entidades onde a entidade compradora na fatura comercial difere da entidade importadora que recebe fisicamente as mercadorias e reclama o IVA de importação — o funcionário digita o EORI do pagador, não do importador; (2) um transitário que apresenta a declaração como representante indireto (indirekter Vertreter) que usa seu próprio EORI como declarante, mas não identifica corretamente o EORI do importador no campo do consignatário — nos termos do Artigo 18.º do CAU, o representante indireto deve especificar de quem é a declaração aduaneira que está fazendo, e um EORI incorreto do consignatário coloca o importador fora do registro aduaneiro para aquela remessa; (3) uma empresa que possui múltiplos números EORI em diferentes Estados-Membros da UE — uma subsidiária alemã com um EORI DE e uma subsidiária holandesa com um EORI NL — onde o funcionário seleciona o EORI errado em um menu suspenso no software de declaração porque a remessa é roteada por Roterdã, mas o importador registrado é a entidade alemã.
O impacto financeiro de uma incompatibilidade de EORI não é a taxa de correção. É o bloqueio da dedução do IVA de importação. Se um importador alemão não puder deduzir o IVA de importação como imposto a recuperar porque a avaliação aduaneira foi emitida para o EORI errado, o IVA pago na fronteira torna-se um custo em vez de um valor transitório — e, à taxa padrão de 19% sobre um valor aduaneiro de 100.000 €, são 19.000 € retidos na conta fiscal errada até que a declaração seja corrigida. O Artigo 173.º do Código Aduaneiro da União (CAU) prevê alterações posteriores ao desalfandegamento quando os dados incorretos foram fornecidos de boa-fé, mas a alteração não é automática — exige um pedido formal à autoridade aduaneira, documentação de suporte e tempo de processamento durante o qual o IVA bloqueado permanece não recuperado.
A solução. O número EORI deve ser verificado em relação à entidade que recebe fisicamente as mercadorias e está registada para o IVA de importação — não à entidade que paga a fatura do fornecedor. Defina uma coluna — EORI-Nummer (EORI do Importador de Registo, DE + 15 dígitos) — e extraia o EORI diretamente da Zollanmeldung ou da confirmação de registo ATLAS. Cruze-o com o registo mestre de EORI do próprio importador. A etapa de extração aqui não é a solução — é a verificação de que o EORI na declaração corresponde à entidade que deve ser o importador de registo. Para importadores que processam múltiplas declarações por mês, a extração em lote dos campos EORI de todas as Zollanmeldungen para uma única folha de cálculo permite uma verificação numa única sessão: filtrar por EORI, confirmar que todas as entradas mostram o EORI da entidade correta e sinalizar quaisquer declarações onde apareça um EORI diferente. Este é o mesmo princípio de verificação em lote descrito no guia de processamento em lote para declarações aduaneiras alemãs — uma extração, uma sessão de verificação, todas as declarações verificadas em vez de verificações pontuais ocasionais.
Erro 5: Zollverfahrenscode Incorreto — Quando o Código de Procedimento Errado Gera Pagamento Imediato de Direitos
Como se apresenta. Um importador traz componentes industriais da Suíça para a Alemanha. As mercadorias destinam-se a um entreposto aduaneiro (Zolllager) em Hamburgo, onde serão mantidas em estoque e retiradas em lotes à medida que os pedidos dos clientes forem atendidos. O procedimento aduaneiro para entreposto é o Zollverfahrenscode 7100. O funcionário de contas a pagar que insere o resumo mensal de importação vê os dados da remessa e seleciona o código de procedimento padrão — 4000, desalfandegamento para livre prática — porque é o código usado nas outras remessas do importador e o funcionário não sabe que esta remessa específica foi organizada como uma entrada em entreposto aduaneiro. A declaração é apresentada com o código de procedimento 4000. O ATLAS processa-a normalmente. Os direitos são calculados sobre o valor aduaneiro total e cobrados imediatamente na conta de diferimento (Aufschubkonto) do importador. O importador esperava pagar os direitos gradualmente à medida que as mercadorias fossem retiradas do entreposto. Em vez disso, o valor total dos direitos sobre toda a remessa — aproximadamente 14.000 € — é debitado num único ciclo de pagamento, criando uma saída de capital de giro não planeada que a equipa financeira do importador descobre quando o extrato do Aufschubkonto chega.
O que realmente aconteceu. O Zollverfahrenscode numa declaração aduaneira alemã é um código de quatro dígitos que especifica em que procedimento aduaneiro as mercadorias estão a ser colocadas. É composto por duas partes: um código de dois dígitos para o procedimento solicitado (das beantragte Verfahren) e um código de dois dígitos para o procedimento anterior (das vorhergehende Verfahren). Os códigos mais comuns para importadores alemães são:
| Código | Procedimento | Momento do Pagamento dos Direitos | Impacto no Fluxo de Caixa |
|---|---|---|---|
| 4000 | Desalfandegamento para livre prática, sem procedimento anterior | Imediato após o desembaraço | Direitos debitados nos prazos de pagamento do Aufschubkonto, normalmente em 30 dias |
| 7100 | Entreposto aduaneiro (Zolllager) | Suspenso até as mercadorias serem retiradas do entreposto | Direitos diferidos indefinidamente — pagos apenas quando as mercadorias saem do entreposto para livre prática, possivelmente meses após a entrada |
| 4051 | Desalfandegamento para livre prática, procedimento anterior: aperfeiçoamento ativo (active Veredelung) | Imediato, apenas sobre o valor do processamento | Direitos cobrados sobre o valor acrescentado pelo processamento no estrangeiro, não sobre o valor total das mercadorias |
| 5100 | Aperfeiçoamento ativo (active Veredelung) | Suspenso — os direitos são avaliados apenas se as mercadorias não forem reexportadas | Direitos zero se as mercadorias forem processadas e reexportadas; direitos apenas sobre os resíduos do processamento |
O erro no código de procedimento é particularmente perigoso porque é invisível para a validação do ATLAS. O ATLAS valida se o código é válido e se está disponível para o tipo de mercadoria e as autorizações do declarante. O que ele não consegue validar é se o importador pretendia usar um procedimento diferente. Se o importador for autorizado tanto para livre prática (4000) quanto para depósito aduaneiro (7100), o ATLAS aceitará qualquer um dos códigos. O sistema valida a correção da forma, não a correção da intenção. O erro só aparece quando o direito é debitado — ou, na direção oposta, quando o importador esperava pagar o direito imediatamente e as mercadorias foram registradas sob depósito aduaneiro, e o extrato da conta de diferimento do importador não mostra nenhum débito de direito para uma remessa que deveria ter gerado um, criando uma obrigação de direito que não está no radar do importador.
Corrigir um código de procedimento errado não é tão simples quanto apresentar uma declaração retificada. Se as mercadorias já foram liberadas sob o procedimento errado — o que acontecerá, pois o erro é invisível no desembaraço — alterar o procedimento exige demonstrar que o erro foi cometido de boa-fé e que as mercadorias foram manuseadas de acordo com o procedimento pretendido. Para depósito aduaneiro, isso significa mostrar que as mercadorias entraram fisicamente no armazém e foram registradas no sistema de estoque do armazém sob o número de entrada no depósito. Se os registros do armazém mostrarem que as mercadorias entraram e foram armazenadas, mas a declaração aduaneira indicar livre prática, o importador enfrenta duas posições legais inconsistentes: as mercadorias estão no armazém (o que exige o procedimento de depósito aduaneiro), mas a declaração diz que entraram em livre prática (o que significa que deveriam ter saído do armazém e sido entregues aos clientes). Conciliar essas posições exige um pedido formal à alfândega, documentação de apoio do operador do armazém e tempo de processamento que pode se estender por vários ciclos de pagamento.
A solução. O Zollverfahrenscode deve ser confrontado com a intenção operacional — e não padronizado para o código mais comumente usado. Defina uma coluna — Zollverfahrenscode (Código de Procedimento Aduaneiro, 4 dígitos) — e emparelhe-a com uma coluna inferida: Descrição do Procedimento (a partir do Zollverfahrenscode: exiba o nome do procedimento em alemão, ex. "4000 — Überführung in den zollrechtlich freien Verkehr / 7100 — Zolllagerverfahren"). A inferência converte o código opaco de quatro dígitos em uma descrição legível do procedimento, que funciona como uma autoverificação: a pessoa que verifica a saída da extração vê "Überführung in den zollrechtlich freien Verkehr" e pode confirmar imediatamente se isso corresponde ao tratamento pretendido para aquela remessa. A verificação leva segundos por declaração e detecta o erro antes que a declaração seja apresentada — o ponto em que a correção não custa nada. Para o contexto mais amplo de como a entrada manual de dados cria lacunas que se propagam pelos fluxos de trabalho aduaneiros, a análise do problema de reinserção de dados de importação alemães traça como a lacuna entre a saída do ATLAS e a entrada do importador cria exatamente as condições em que erros de código de procedimento passam despercebidos até que o direito seja debitado.
O Fio Condutor: Todo Erro Começa Entre o PDF e o Teclado
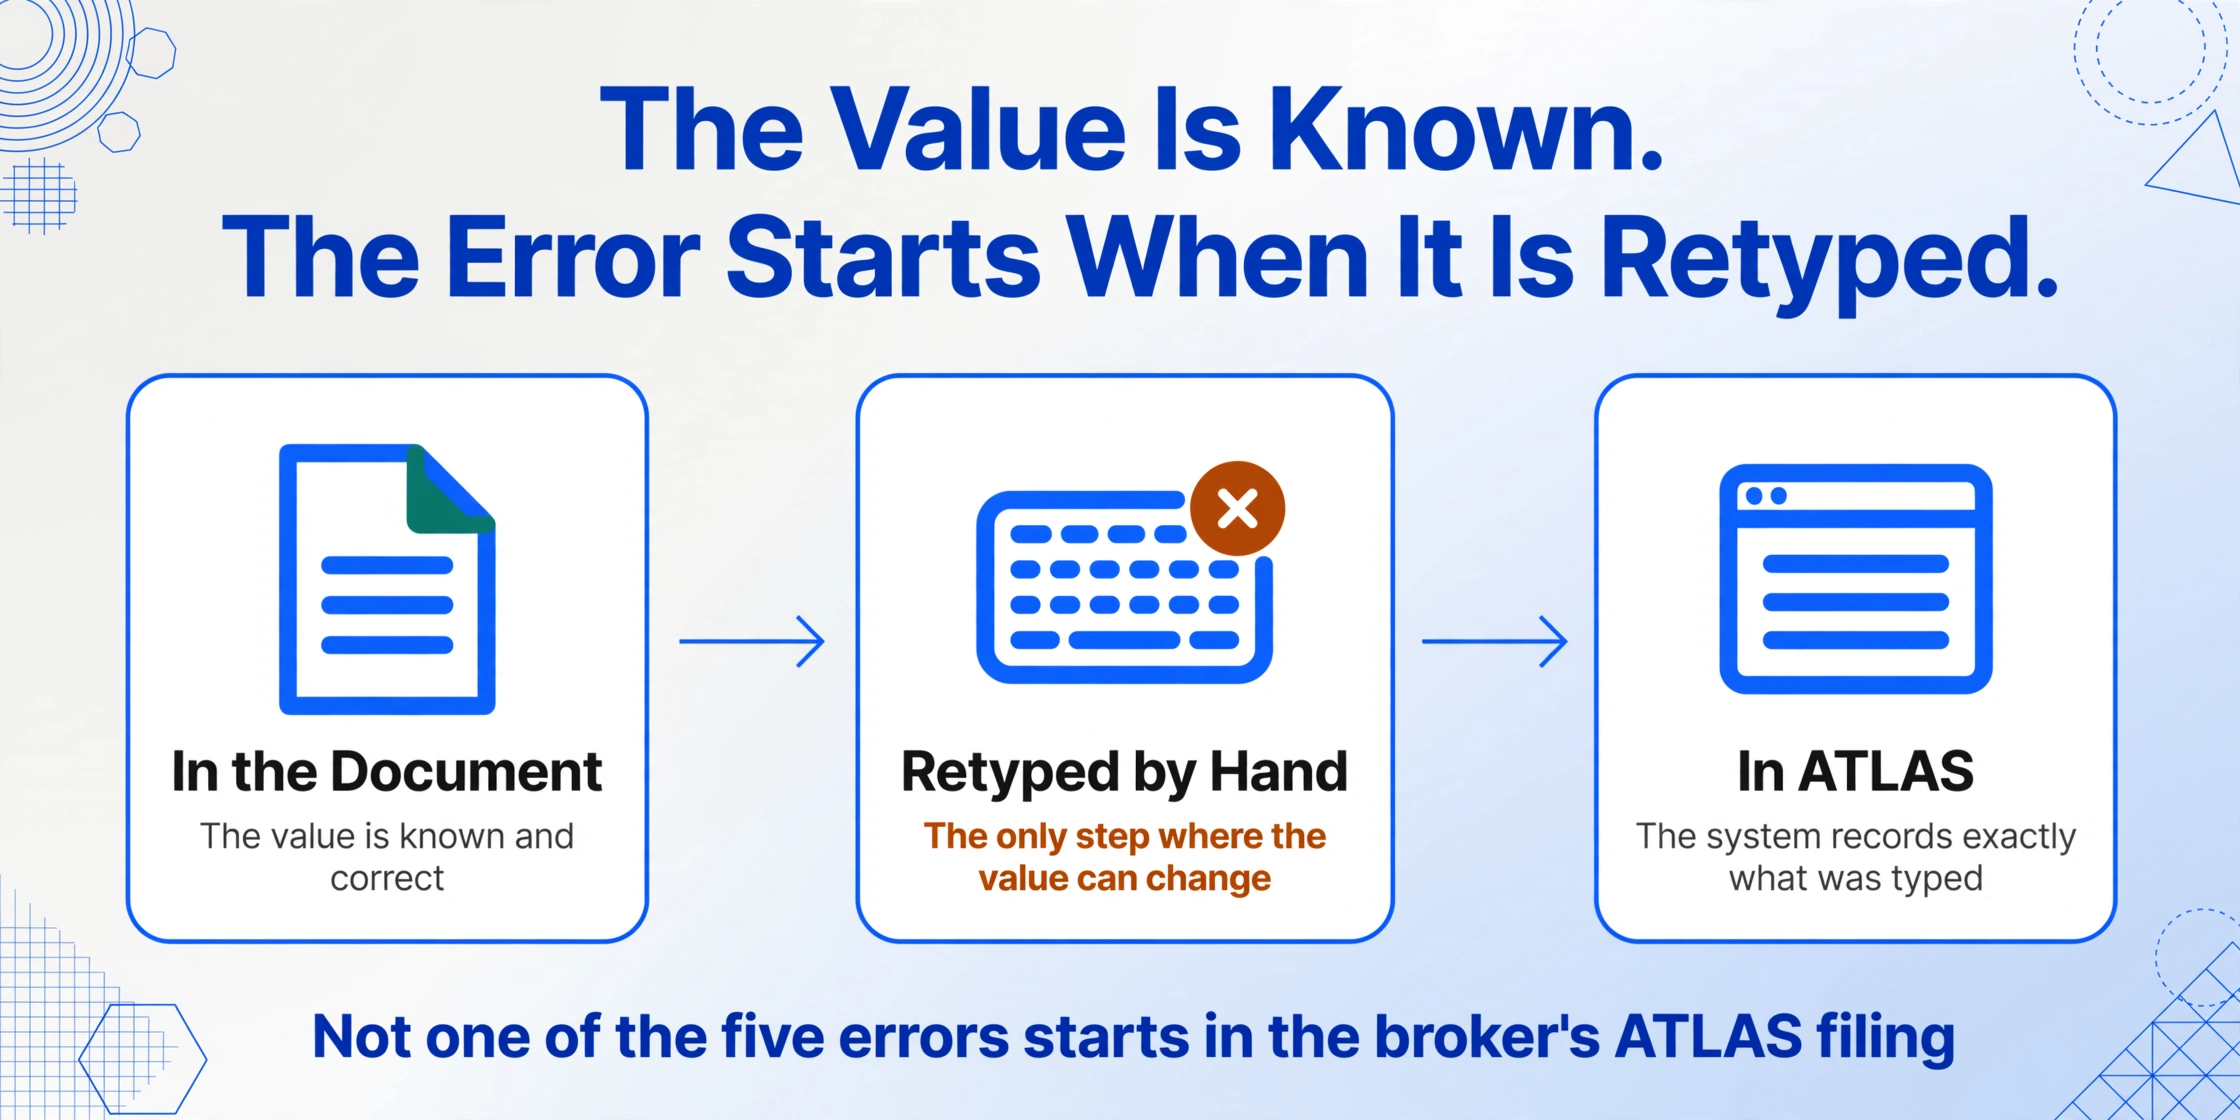
Recuando dos cinco erros individuais, um padrão emerge. Nenhum deles se origina no registro ATLAS do despachante aduaneiro. Nenhum deles é causado pela complexidade da pauta tarifária, pela obscuridade das regras de origem ou pela quantidade de códigos de procedimento. Cada erro se origina na etapa de transcrição manual — o momento em que uma pessoa lê um valor de um documento e o digita em um sistema. A Zolltarifnummer de 11 dígitos, o Zollwert ajustado pelo CIF, o Ursprungsland verificado, o EORI correto, o Zollverfahrenscode pretendido — cada um desses valores existe em algum lugar no rastro documental do importador antes de a declaração ser apresentada. O erro não é que o valor seja desconhecido. O erro é que o valor é conhecido, mas precisa ser redigitado, e a etapa de redigitação introduz uma lacuna entre o que o documento diz e o que o sistema registra.
Este é o mesmo padrão estrutural que está por trás dos cinco erros de digitação em seikyusho japoneses que geram discrepâncias no imposto sobre consumo — um documento diferente, um sistema tributário diferente, mas o mesmo mecanismo: um campo carrega uma consequência financeira, o campo é transcrito manualmente, o erro de transcrição fica invisível até que um sistema downstream o rejeite, e a correção custa ordens de magnitude mais do que prevenir o erro teria custado. A declaração aduaneira alemã e a fatura japonesa são documentos diferentes, mas o mesmo problema de dados usando códigos tributários diferentes.
A solução estrutural é a mesma para os cinco erros: mover a captura de dados para antes do teclado. Defina os campos uma vez — Zolltarifnummer, Zollwert, Ursprungsland, EORI-Nummer, Zollverfahrenscode — e deixe a extração puxá-los dos documentos de origem para uma tabela estruturada antes que alguém os digite na declaração ou no relatório interno. A pessoa que costumava digitá-los passa a ser a pessoa que os verifica — conferindo se a Zolltarifnummer extraída corresponde à BTI registrada, se o valor CIF calculado inclui frete e seguro, se o campo de origem tem um certificado de suporte. A verificação detecta erros. A transcrição os introduz. A correção não é melhor treinamento, entrada de dados mais cuidadosa ou verificação de dupla digitação. É remover a etapa de transcrição do fluxo de trabalho.
FAQ — Erros em Declarações Aduaneiras Alemãs
Os despachantes aduaneiros alemães podem corrigir esses erros após o registro da declaração?
Sim, de acordo com o Artigo 173 do Código Aduaneiro da União (UCC), o declarante pode solicitar a alteração de uma declaração aduaneira após a liberação das mercadorias, desde que a alteração não torne a declaração aplicável a mercadorias diferentes das originalmente abrangidas. A limitação prática é de tempo e processo. Uma alteração exige um pedido formal à estância aduaneira que aceitou a declaração, documentos comprobatórios que provem os dados corretos e um tempo de processamento que varia conforme a carga de trabalho da estância. Durante esse período, os direitos já foram calculados com base nos dados incorretos. Se a alteração resultar em um direito mais alto, a diferença é paga com juros. Se resultar em um direito mais baixo, um reembolso (Erstattung) deve ser solicitado separadamente nos termos do Artigo 116 do UCC. O processo de alteração funciona — mas é reativo, não preventivo. Evitar o erro no momento da captura de dados elimina totalmente a necessidade do processo de alteração.
Quem assume a responsabilidade por esses erros — o importador ou o despachante aduaneiro?
O importador assume a responsabilidade final pela exatidão da declaração aduaneira, independentemente de quem a registre. Quando um despachante aduaneiro registra como representante direto (direkter Vertreter) nos termos do Artigo 18 do UCC, o despachante atua em nome do importador e por conta deste — o importador é o declarante e o devedor aduaneiro. Quando um despachante registra como representante indireto (indirekter Vertreter), o despachante atua em nome próprio, mas por conta do importador — o despachante e o importador são solidariamente responsáveis pela dívida aduaneira. Em ambos os casos, se o importador forneceu os dados incorretos ao despachante (o código tarifário alemão errado, o valor aduaneiro errado), o importador arca com a consequência financeira. A responsabilidade do despachante é por erros que ele próprio introduz — não por erros nos dados fornecidos pelo importador. É por isso que verificar os dados antes de enviá-los ao despachante é responsabilidade do importador, não do despachante.
Como o processo de Informação Tarifária Vinculativa (BTI) ajuda a prevenir erros de classificação do código SH?
Uma BTI (verbindliche Zolltarifauskunft) é uma decisão vinculativa emitida pela autoridade aduaneira que confirma a classificação tarifária correta para um produto específico. É válida por três anos em todos os estados-membros da UE e vincula legalmente a autoridade aduaneira a aceitar a classificação declarada para importações do produto descrito. Para importadores que lidam com produtos cuja classificação é ambígua — mercadorias com múltiplos materiais, produtos montados, produtos com uma função nova — obter uma BTI elimina a ambiguidade de classificação na origem. O número da BTI é inserido na declaração aduaneira alemã (Zollanmeldung), e o sistema ATLAS valida de forma cruzada o código tarifário declarado com a BTI. Se o código não corresponder à BTI, o ATLAS rejeita a declaração. Isso torna a BTI a salvaguarda mais forte disponível contra erros de classificação — mas exige que o importador solicite a BTI antes do embarque das mercadorias, o que significa identificar o risco de classificação antecipadamente, e não reagir a uma rejeição do ATLAS na fronteira.
Esses erros podem ser detectados extraindo os dados do PDF da Zollanmeldung posteriormente?
Sim — mas o valor está na verificação pós-desembaraço, não na prevenção pré-envio. Extrair os dados da Zollanmeldung do PDF após a declaração ser registrada permite que o importador audite suas próprias declarações quanto à consistência: o mesmo valor da fatura comercial deve corresponder ao mesmo Zollwert ajustado por CIF, o mesmo produto deve ter o mesmo Zolltarifnummer em todas as declarações, e o mesmo tipo de remessa deve usar o mesmo Zollverfahrenscode. A extração fornece o conjunto de dados para essa auditoria — uma linha por declaração, colunas consistentes em todas as declarações — sem necessidade de reinserção manual. Este é o mesmo conjunto de dados que alimenta o resumo tarifário mensal. O fluxo de trabalho ideal é ambos: verificação pré-envio (cruzamento do código tarifário com a BTI, do valor aduaneiro com os documentos de transporte, da origem com o certificado) e auditoria pós-desembaraço (verificação de que as declarações registradas são consistentes ao longo do mês e entre os canais de registro).
Cada um desses cinco erros começa da mesma forma: um valor é lido de um documento e digitado em um sistema. A solução não é digitar melhor. É eliminar a etapa de digitação.
Extraia Seus Dados Aduaneiros