독일 세관 신고 시
지연과 감사를 유발하는 5가지 데이터 오류
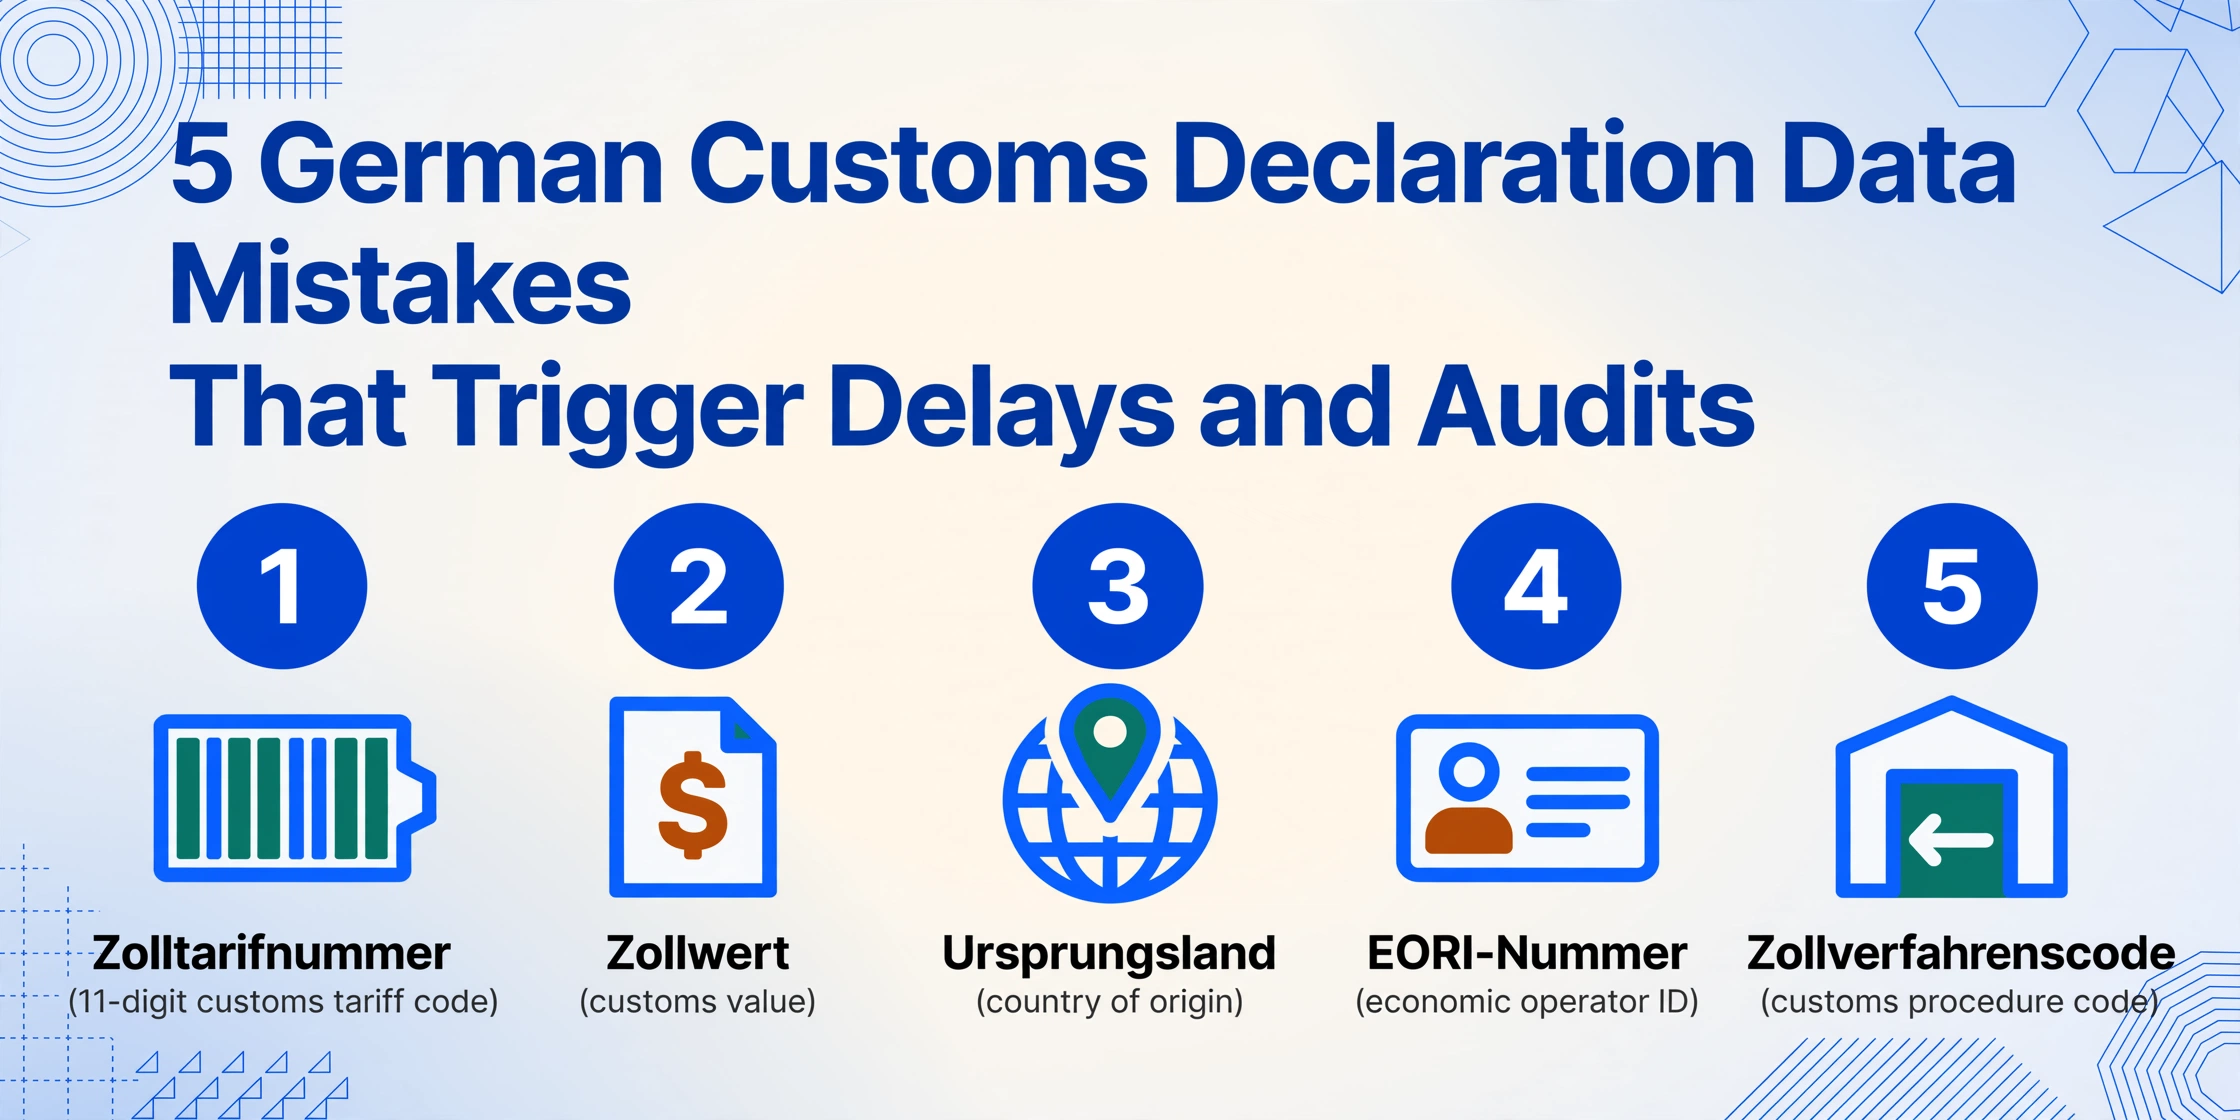
독일 세관 신고(Zollanmeldung)는 단일 데이터 입력이 아닙니다. 관세 분류, 관세 가액, 원산지 국가, EORI 식별자, 절차 코드 등 10~15개의 상호 의존적인 필드로 구성된 집합체로, 한 필드의 오류는 그 필드에만 머물지 않습니다. 오류는 연쇄적으로 퍼집니다. 잘못된 11자리 Zolltarifnummer는 관세율을 바꿉니다. 잘못된 Ursprungsland는 수입업자가 기대하던 특혜 관세를 무효화합니다. 자유 유통(4000)으로 입력된 Zollverfahrenscode가 보세 구역(7100)을 위한 물품이었을 경우, 연기되어야 할 관세가 즉시 납부되며, 이를 되찾는 유일한 방법은 공식적인 Erstattungsantrag입니다. 아래의 다섯 가지 오류는 각각 독일 세관 브로커들이 매주 접할 만큼 흔하며, 각각 한 번 발생하면 무시할 수 없을 만큼 심각합니다. 그리고 각각, 결정적으로, 오류가 발생하는 수동 전사 단계를 대체하는 데이터 캡처 수정 방법 — 오류가 신고에 처음 들어가는 것을 방지하는 방법 — 이 있습니다.
주요 요점
- 다섯 가지 흔한 독일 세관 신고 오류 — 잘못된 관세 코드, 과소 신고된 관세 가액, 잘못된 원산지 국가, EORI 불일치, 잘못된 절차 코드 — 모두 같은 방식으로 시작됩니다: 누군가 문서에서 값을 읽고 시스템에 입력합니다.
- 이러한 오류 중 어느 것도 브로커의 ATLAS 신고나 UCC 규정의 복잡성에서 비롯되지 않습니다 — 모든 잘못된 숫자, 잘못 분류된 원산지, 불일치된 EORI는 문서와 키보드 사이의 수동 전사 단계에서 들어옵니다.
- 데이터 캡처를 키보드보다 앞쪽으로 이동하여 각 오류를 원천에서 방지하십시오 — 제품 사양에서 관세 코드를 추출하고, 운송 문서에서 CIF 관세 가액을 계산하며, 절차 코드를 운영 의도와 대조하여 수동 전사를 검증으로 전환합니다.
다음은 Zollanmeldung과 관련된 다섯 가지 데이터 오류입니다. 이 오류들은 독일 세관 신고서에 법적·재정적 영향이 큰 필드가 포함되어 있기 때문에 발생합니다. 잘못된 값이 입력된 스프레드시트 셀을 훨씬 넘어서는 결과를 초래합니다. 각 오류는 실제 현장에서 나타나는 모습으로 설명하고, 수동 데이터 입력 과정에서의 근본 원인을 추적하며, 제출 후 수정하는 대신 데이터 입력 시점에 오류를 방지하는 해결책을 제시합니다.
오류 1: 잘못된 HS 코드 분류 — 한 자리 숫자가 관세율을 바꿀 때
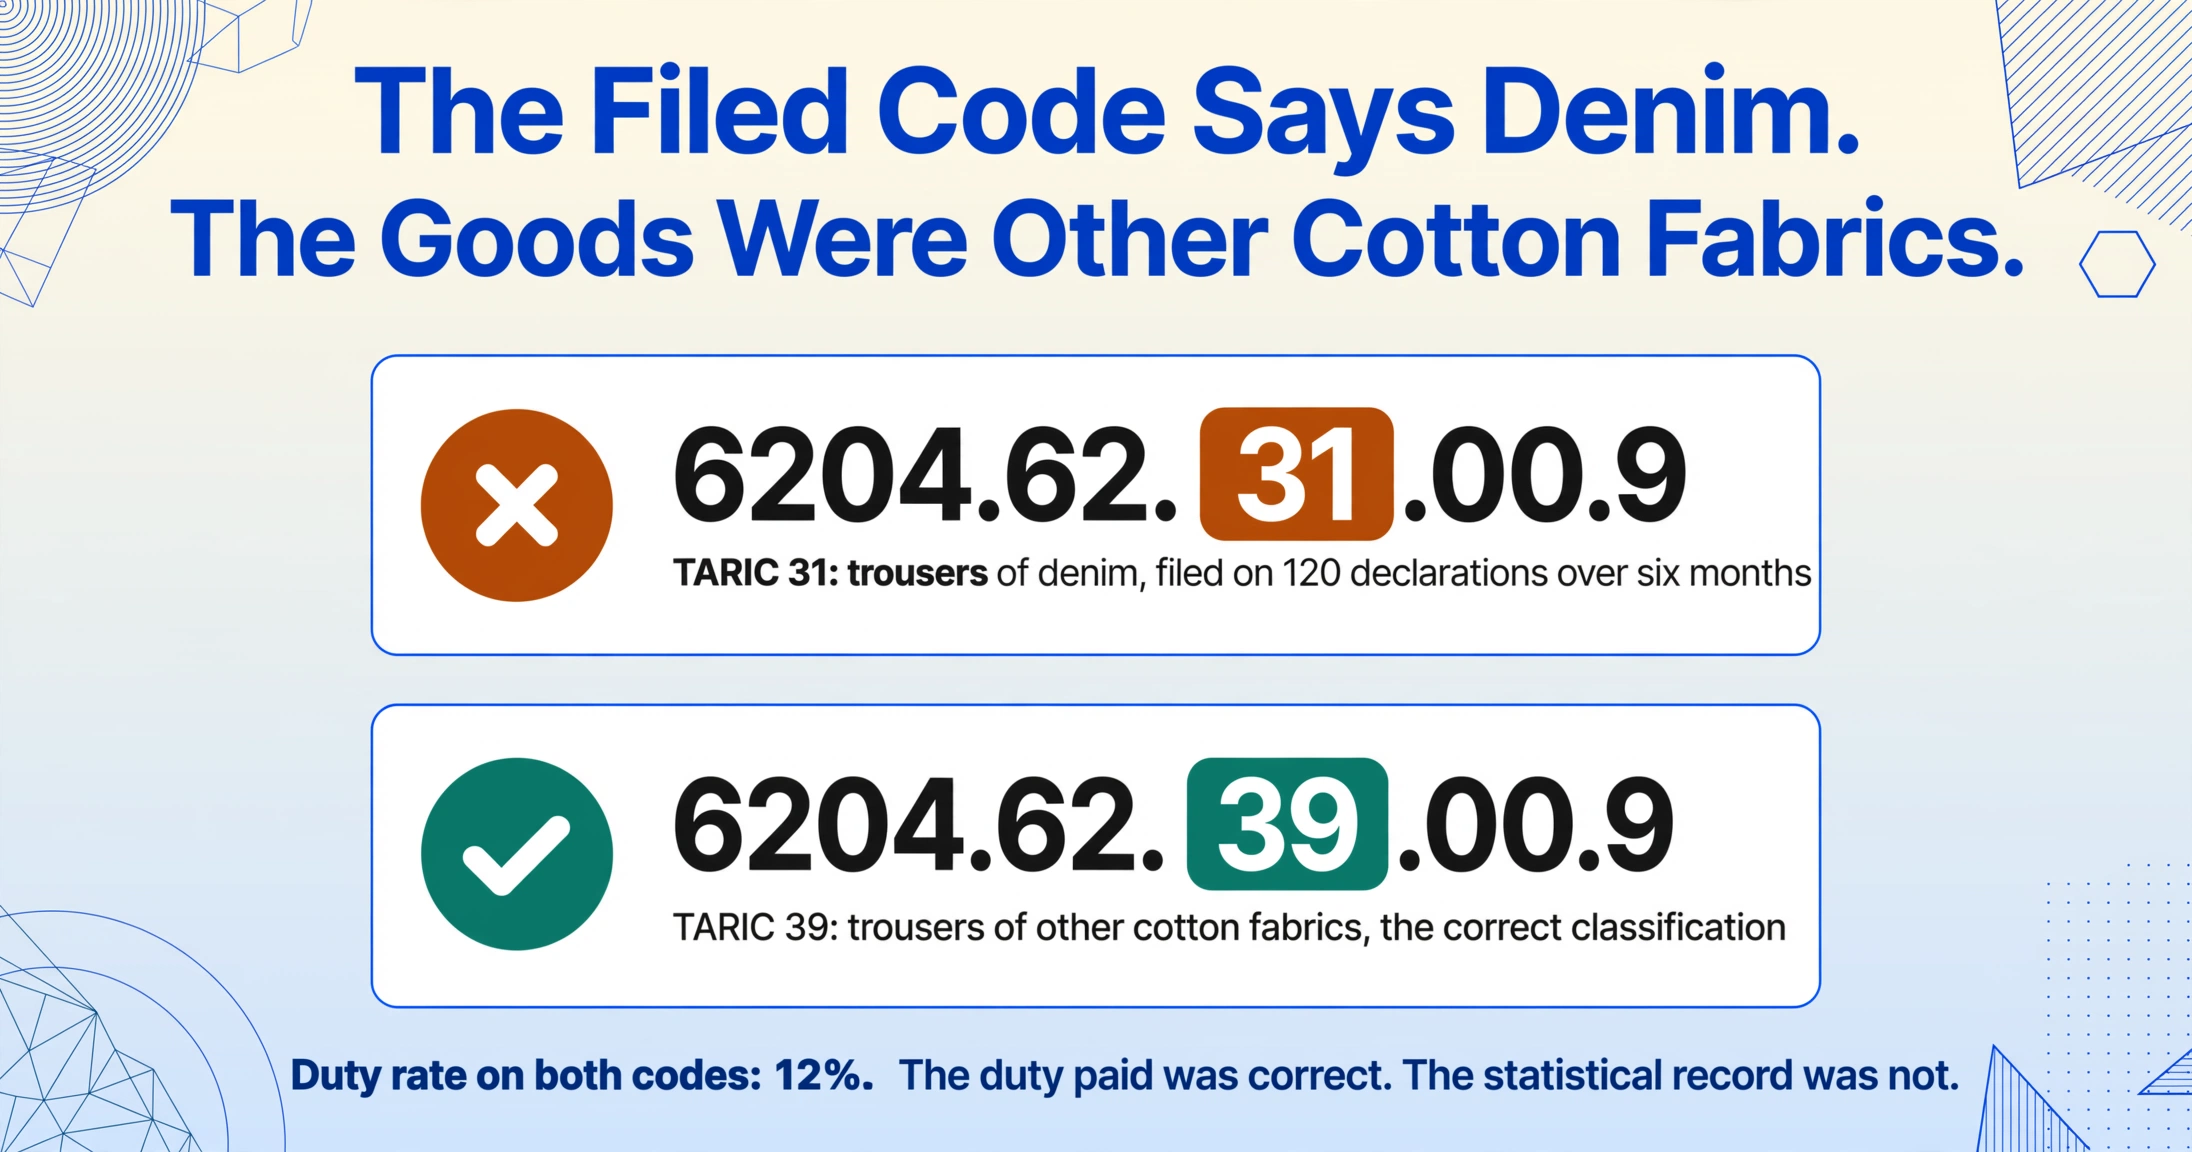
어떤 모습인가. 베트남에서 면바지를 독일로 수입하는 수입업체가 Zolltarifnummer 6204.62.31.00.9로 상품을 분류했습니다. 올바른 코드는 6204.62.39.00.9입니다. 9번째 자리에서 한 자리 숫자가 다른데, TARIC 하위 분류에서 데님 바지(31)와 기타 면직물 바지(39)를 구분합니다. 수입업체는 6개월 동안 120건의 신고서를 잘못된 코드로 제출했습니다. 두 코드의 관세율은 모두 12%이므로 납부한 관세는 정확했습니다. 그러나 문제는 상품이 독일 대외 무역 통계에서 잘못된 통계 항목으로 분류되었고, 수입업체가 보유한 구속력 있는 관세 정보(verbindliche Zolltarifauskunft, BTI)가 다른 코드에 적용된다는 점입니다. 또한 EU가 데님 바지에 대해 세이프가드 조치나 반덤핑 관세를 부과할 경우 — EU의 활발한 섬유 세이프가드 모니터링을 고려할 때 실제로 가능한 시나리오입니다 — 수입업체의 신고서가 해당 조치의 적용 범위에 포함될 수 있습니다. 실제 상품이 데님이 아님에도 데님 코드로 신고했기 때문입니다.
실제로 무슨 일이 있었나. 독일 Zolltarifnummer는 4개 계층으로 구성된 11자리 분류 체계입니다. 처음 6자리는 세계관세기구가 관리하는 국제 HS 코드이고, 7~8자리는 EU 결합명명법(KN), 9~10자리는 무역 방어 조치와 관세 유예를 인코딩하는 EU TARIC, 11자리는 부가가치세율과 국내 제한 사항을 위한 독일 국내 코드입니다. 독일로 수입하는 경우 ATLAS에 따라 전체 11자리 코드가 필수입니다. 수출의 경우 8자리 KN 코드로 충분합니다. 이 차이가 중요한 이유는 9~10자리의 TARIC 수준 오류가 기본 관세율이 동일해 보이더라도 완전히 다른 무역 조치 — 반덤핑 관세, 상계관세, 쿼터 제한, 또는 관세 유예 —를 촉발할 수 있기 때문입니다.
독일 연방 재무부(Bundesfinanzministerium)에 따르면 함부르크와 프랑크푸르트 항구에서 발생하는 통관 지연의 약 68%는 HS 코드 오분류에서 비롯됩니다. 관세 코드의 한 자리 오류는 단순히 잘못된 관세율의 위험만 초래하는 것이 아니라 ATLAS 거부 주기를 촉발할 수 있습니다. ATLAS는 관세 코드를 EZT 온라인 데이터베이스와 실시간으로 대조 검증합니다. 코드가 유효한 항목과 일치하지 않거나 다른 신고 데이터 요소와 충돌하는 경우, ATLAS는 신고를 거부합니다. 해당 물품은 통관되지 않은 상태로 남습니다. 터미널 보관 비용(Lagergeld)이 누적되기 시작합니다 — 함부르크 컨테이너 터미널의 경우 무료 보관 기간 이후 TEU당 하루 약 €10~15가 부과됩니다. 수입업체의 납기 일정이 지연됩니다. 판매업체의 결제 조건이 위반될 수 있습니다. ATLAS 거부 이후에야 발견된 단일 신고 건의 한 자리 관세 코드 오류는 수정 주기뿐만 아니라 관세 코드 자체로는 전혀 예측할 수 없는 일련의 운영 지연을 초래합니다.
이 오류는 또한 감사 추적 측면의 결과를 수반합니다. UCC 제33조에 따라 세관 당국은 신고가 수리된 날로부터 최대 3년간 사후 통관 감사(Zollprüfung)를 실시할 수 있습니다. 감사 결과 수입업체가 잘못된 관세 코드를 지속적으로 사용한 것으로 밝혀지면 — 납부한 관세가 우연히 정확했더라도 — 이는 "문제없음"으로 처리되지 않습니다. 이는 분류 관리 실패로 간주됩니다. 세관 당국은 영향을 받은 모든 건에 대한 재분류, 전체 3년 소급 기간에 대한 관세 재계산을 요구할 수 있으며, 올바른 분류가 더 높은 관세율을 초래했을 경우 독일 연방 조세법(Abgabenordnung)에 따른 지연 가산금(Säumniszuschlag)을 포함한 소급 납부를 요구할 수 있습니다.
해결책. 관세 코드는 각 신고 건마다 수동으로 조회하고 입력하는 대신 공급업체의 제품 사양서나 상업 송장에서 추출해야 합니다. 전용 열 — Zolltarifnummer — 을 정의하고 추론 열을 적용합니다: HS 챕터. AI는 송장에서 제품 설명을 읽고, 신고된 관세 코드를 추출하며, HS 챕터를 추론합니다. 교차 검증 — 코드에서 추론된 챕터가 송장에 설명된 제품 유형과 일치하는가? — 은 물품이 전혀 다른 챕터의 코드로 신고되는 가장 흔한 유형의 관세 코드 오류를 포착합니다. 전체 추출 워크플로우에 대해서는 독일 통관 신고 데이터를 Excel로 추출하는 가이드에서 이 교차 검증을 지원하는 열 정의를 자세히 설명합니다.
오류 2: Zollwert 산정 오류 — 잘못된 인코텀즈로 인한 관세가액 과소 신고
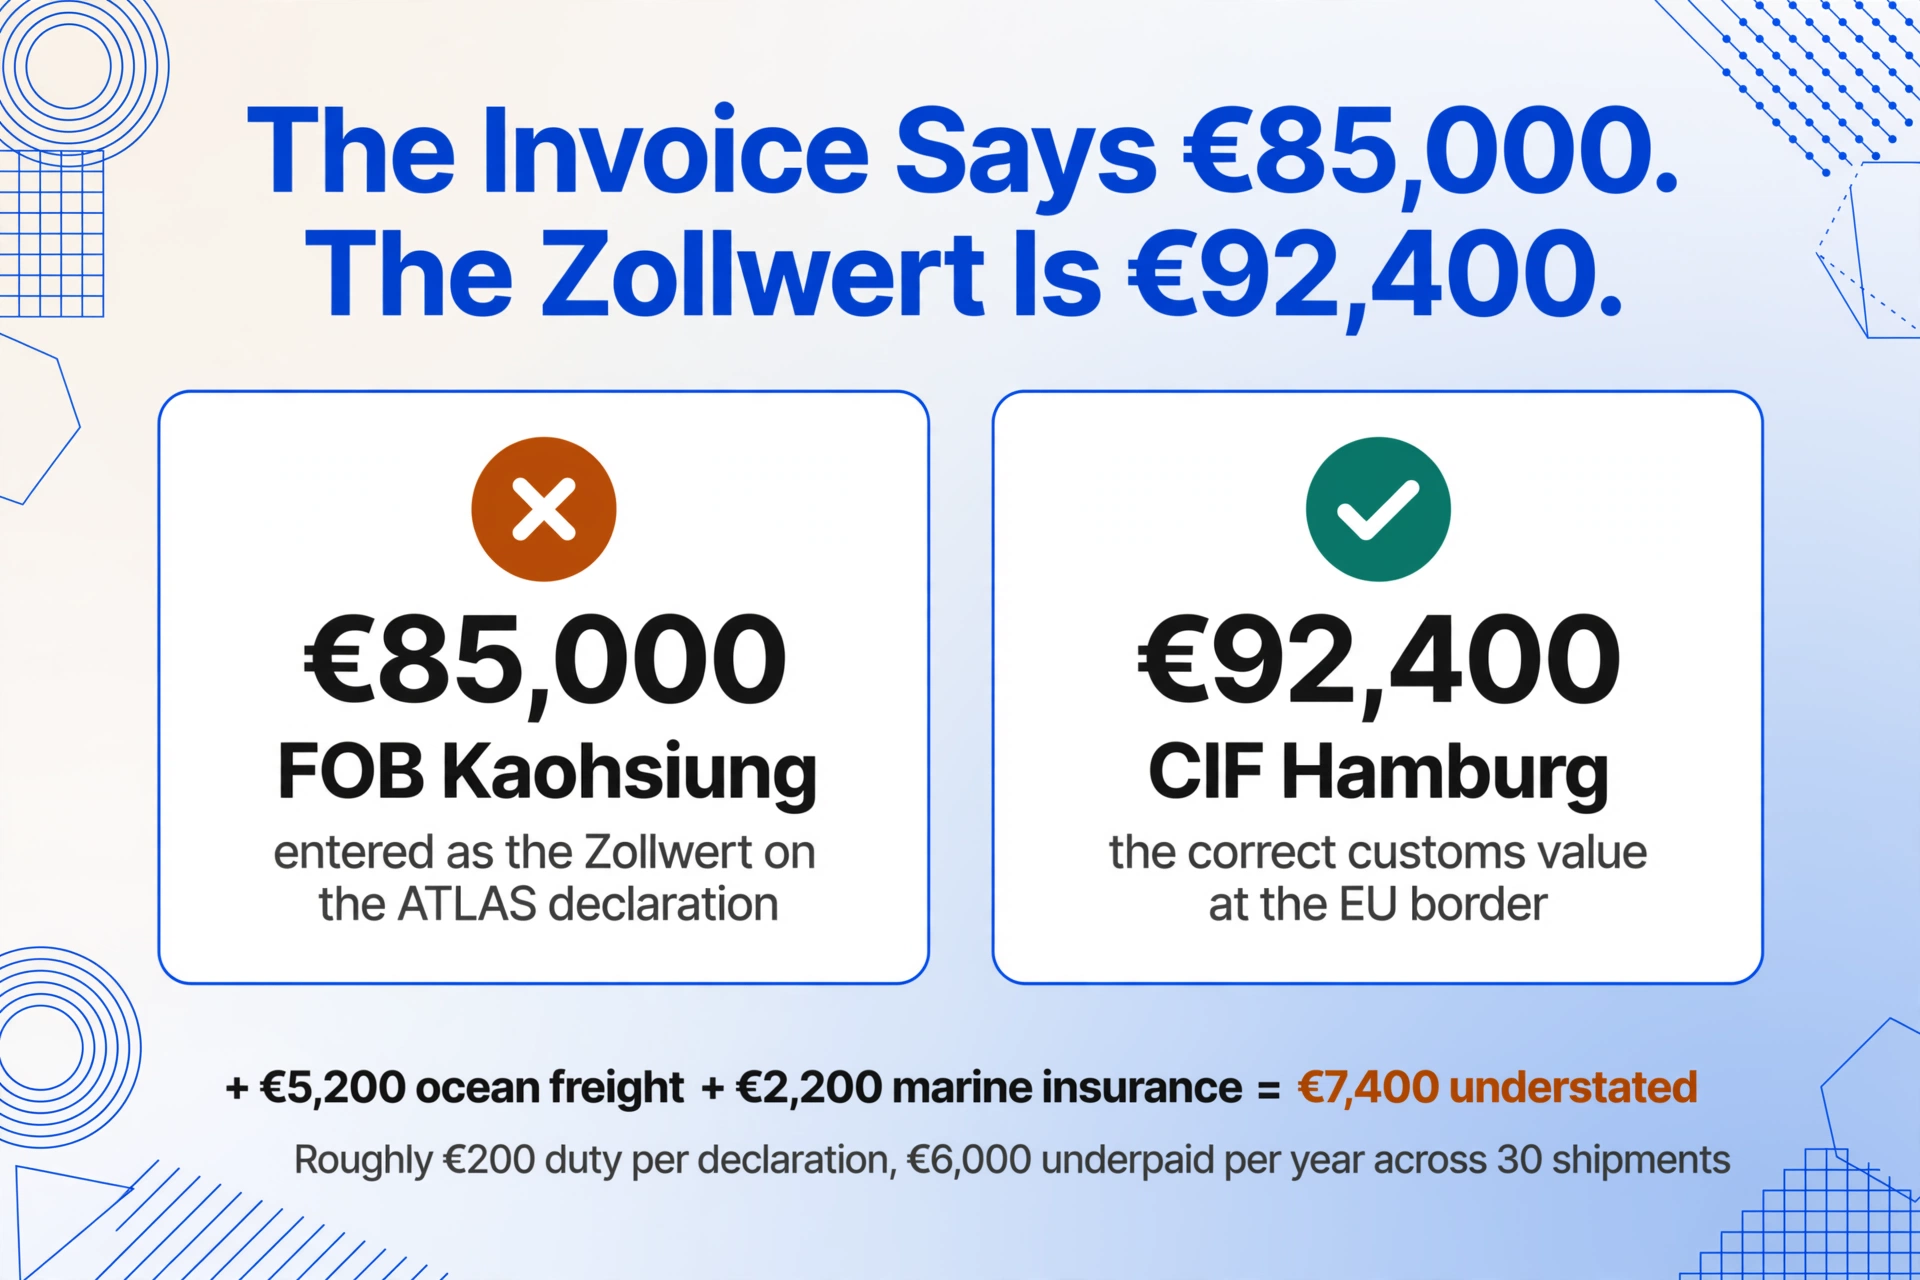
어떤 상황인가. 독일 수입업체가 대만 공급업체로부터 기계를 구매합니다. 상업송장(Handelsrechnung)에는 FOB 가오슝 가격인 €85,000이 기재되어 있습니다. 수입업체는 ATLAS 신고서에 Zollwert로 €85,000을 입력합니다. 올바른 관세가액은 CIF 함부르크 가격인 €92,400입니다. 이는 FOB 가격에 해상운임(€5,200)과 해상보험료(€2,200)를 더한 금액입니다. 신고서는 관세가액을 €7,400만큼 과소 신고하게 됩니다. 각 영향받는 신고서의 관세 과소납부액은 관세율에 €7,400을 곱한 금액입니다 — 기계의 경우 2.7% MFN 세율로 건당 약 €200입니다. 연간 기계 선적 30건을 기준으로 연간 과소납부액은 €6,000입니다. 세관 당국은 정기 사후 심사 중 이를 적발합니다 — 건당 €200이 경보를 울리기 때문이 아니라, 운임과 보험료 금액이 포워더 송장과 보험증권에 표시되어 있고, 세관 심사관이 표준 심사 파일의 일부로 두 서류를 모두 요청하기 때문입니다.
실제로 무슨 일이 있었는가. EU 수입에 대한 관세가액(Zollwert)은 UCC 제70조~제74조에 따라 결정됩니다. 기본 방법은 거래가격입니다 — 즉, 상품에 대해 실제로 지불되었거나 지불해야 할 가격에 특정 요소를 조정한 금액입니다. 독일 수입업체에게 중요한 조정 사항은 관세가액이 EU 국경 기준 CIF 기준으로 평가되어야 한다는 점입니다. 공급업체 송장에 FOB 가격 — 수출항에서 선적된 상품의 가치 — 이 기재된 경우, 수입업체는 EU 국경까지의 운임 비용과 운송 중 보험 비용을 추가해야 합니다. 송장에 EXW 가격이 기재된 경우, 수입업체는 공장 문 앞에서 EU 국경까지의 모든 운송비, 보험료, 취급 비용을 추가해야 합니다.
이는 생소한 규정이 아닙니다. 독일 수입 실무에서 가장 흔한 관세가액 오류입니다. 공급업체 송장과 관세가액 기준은 설계상 서로 다른 숫자이기 때문입니다 — 송장은 구매자가 판매자에게 지불한 금액을 나타내고, 관세가액은 상품을 EU 국경까지 반입하는 데 든 비용을 나타냅니다. 독일법에 따라 관세 과소납부를 초래하는 잘못된 관세가액 신고는 연방조세법(Abgabenordnung) 제370조에 따른 조세 과소납부로 간주됩니다. 오류가 과실로 판단되는 경우 — 정기적으로 수입하는 기업에 문서화된 관세평가 절차가 없는 경우의 기본 판정 — 수입업체는 소급 관세와 이자뿐만 아니라 과소납부 관세액에 해당하는 금액까지의 벌금에 직면합니다. 잘못된 관세가액 신고에 대한 책임은 관세사가 신고를 제출한 경우에도 수입업체에 있습니다 — UCC 제77조(3)항에 따라 수입업체가 관세 채무자이며 신고된 가액의 정확성에 대한 궁극적인 책임을 집니다.
해결 방법. 관세가액은 공급업체 인보이스와 관련 운송 서류를 기반으로 계산해야 하며, 인보이스 합계에서 수동으로 조회해서는 안 됩니다. Zollwert (Customs Value in EUR, CIF EU Border) 열을 정의하고 계산 열을 추가하세요: Declared vs CIF Gap (Zollwert — Sum of Invoice Value + Freight + Insurance). AI가 인보이스 금액, 선하증권 또는 운송 인보이스의 운임, 보험 증서의 보험료를 추출한 다음 CIF 관세가액을 계산하고 임계값을 초과하는 차액을 플래그로 표시합니다. 수입업자는 계산된 Zollwert를 Zollanmeldung에 신고된 금액과 대조하여 검증합니다 — 이는 세관 감사관이 Zollprüfung 중 수행하는 것과 동일한 교차 검증으로, 사후 정정이 아닌 제출 전 검증 단계로 이동한 것입니다.
오류 3: Ursprungsland 오류 — 원산지 필드에 잘못된 국가가 기재되어 특혜 관세를 상실하는 경우
증상. 독일 수입업자가 베트남 제조업체로부터 가구를 조달합니다. 베트남과 EU는 대부분의 가구 품목에 대한 관세를 철폐하는 자유무역협정을 체결했습니다. 특혜 세율을 적용받으려면 신고서에 유효한 EUR.1 이동 증명서 또는 인보이스상 원산지 신고서와 함께 베트남을 Ursprungsland로 명시해야 합니다. 수입업체의 AP 담당자가 월간 수입 보고용 내부 스프레드시트에 신고 데이터를 입력하면서 상업 인보이스 상단의 "Shipped from: Port of Ho Chi Minh City"와 제품 설명의 "Country of Manufacture: Vietnam"을 확인합니다. 담당자는 Ursprungsland 열에 "VN"을 입력합니다. 담당자가 볼 수 없는 것은 — 상업 인보이스 어디에도 명시되어 있지 않기 때문에 — 가구 프레임은 베트남에서 제조되었지만 제품 공장도 가격의 45%를 차지하는 커버 원단이 중국에서 수입되어 EVFTA의 가구에 대한 품목별 원산지 규정을 충족하지 못한다는 사실입니다. 해당 상품은 원산지 규정 테스트를 통과하지 못하므로 특혜 세율을 적용받을 자격이 없습니다. 특혜를 주장하는 신고는 부정확합니다. 세관 당국이 원산지를 검증하는 경우 — 원산지 검증은 FTA 사후 검증 감사의 표준 절차입니다 — 특혜 관세율이 취소되고 MFN 관세가 소급 적용되며, 수입업자는 수년간의 과거 신고에 대한 관세 추징에 직면하게 됩니다.
실제 원인. 독일 Zollanmeldung의 원산지(Ursprungsland)는 상품이 선적된 국가(Versendungsland)가 아닙니다. 이는 상품이 완전히 획득된 국가 또는, 둘 이상의 국가에서 생산된 상품의 경우 마지막으로 실질적이고 경제적으로 정당화된 가공 또는 작업이 이루어진 국가입니다 — 이는 UCC 제60조에 따른 비특혜 원산지 규칙입니다. EU 자유무역협정에 따라 감면 또는 무관세 세율 적용 자격을 결정하는 특혜 원산지의 경우 규칙은 더욱 엄격합니다: 각 FTA는 원산지 부여에 충분한 가공이 무엇인지 정의하는 품목별 규칙을 명시합니다. 수출업자는 상품이 해당 규칙을 충족함을 명시하는 원산지 증명서를 발행합니다. 수입업자의 의무는 원산지를 검증하는 것이 아니라 — 이는 수출업자의 인증 사항입니다 — Zollanmeldung에 신고된 원산지가 증명서에 기재된 원산지와 일치하는지, 그리고 해당 증명서가 해당 선적분에 대해 존재하고 유효한지 확인하는 것입니다.
이 오류는 Zollanmeldung 데이터를 수동으로 입력하는 담당자가 베트남 공급업체의 선적을 확인하고, 공급업체가 유효한 원산지 증명서를 제공했는지 확인하지 않은 채 원산지를 "VN"으로 입력할 때 발생합니다. 더 나쁜 경우에는 상품이 실제로 다른 국가에서 제조되었고 베트남에서 단순히 선적만 되었음에도 공급업체의 설립 국가를 원산지로 입력하는 경우입니다. UCC 제61조에 따라 세관 당국은 수입자에게 원산지 증명을 요구할 수 있습니다. 특혜 신청과 함께 상품이 신고되었는데 수입자가 증명서를 제시하지 못하면 특혜가 거부되고 MFN 관세가 부과되며, 수입자의 준수 기록에 원산지 신고 오류가 누적되어 향후 원산지 신청에 대한 더 엄격한 심사가 적용됩니다. 여러 FTA 파트너 국가에서 조달하는 수입자의 경우, 이 오류는 특혜를 주장할 수 있는 곳에서 체계적으로 관세를 절감해야 하는 프로세스를 준수 위험으로 바꾸어, 수입자가 감사에 대한 두려움 때문에 특혜 신청 자체를 꺼리게 만들고 정당한 관세 절감 기회를 활용하지 못하게 합니다.
해결 방법. 원산지 국가는 기억에 의존해 입력하는 것이 아니라 원산지 증명서와 교차 검증해야 합니다. Ursprungsland 열을 Präferenznachweis 열과 함께 정의합니다. AI가 상업 인보이스에서 원산지 주장과 특혜 증빙 문서 참조를 추출합니다. 추론 열이 불일치를 표시합니다: 원산지 확인. 이렇게 하면 원산지 필드가 담당자가 기본적으로 공급업체 국가를 입력하는 수동 입력에서 문서 기록에 의해 뒷받침되는 검증된 데이터 포인트로 전환됩니다. 데이터 입력 오류가 수입 워크플로우 전반에 걸쳐 연쇄적으로 발생하는 더 넓은 맥락에서, 동일한 원칙이 일본 시스템에서 수동 세이큐쇼 데이터 입력으로 인해 발생하는 소비세 불일치에도 적용됩니다 — 이는 필드 하나가 스프레드시트 셀을 훨씬 넘어 세금 결과를 수반하는 구조적으로 동일한 문제입니다.
오류 4: EORI 번호 불일치 — 잘못된 경제 사업자가 수입자로 신고된 경우
어떤 상황인가. 미국 모회사의 독일 자회사가 일본 공급업체로부터 전자 부품을 수입합니다. 자회사는 DE EORI 번호를 보유하고 있습니다. 미국 모회사도 EU VAT 목적으로 세무 대리인을 통해 취득한 DE EORI 번호를 보유하고 있습니다. 해당 월의 내부 수입 보고서를 준비하는 AP 담당자는 상업 송장에 구매자로 모회사 이름이 적혀 있는 것을 보고 EORI 필드에 모회사의 DE EORI 번호를 입력합니다. Zollanmeldung은 모회사의 EORI를 수입자로 하여 제출됩니다. 세관 당국은 신고를 처리합니다. 수입 부가가치세(Einfuhrumsatzsteuer) 부과는 모회사의 EORI 연결 세금 계좌로 발행됩니다. 실제로 물품을 수령하여 고객에게 판매하고 수입 부가가치세를 매입세액으로 공제해야 하는 독일 자회사는 자체 세관 계정에 해당 수입 기록이 없습니다. 세관 부과가 다른 법인을 명시하고 있기 때문에 자회사의 Umsatzsteuervoranmeldung(UVA)에서 수입 부가가치세를 Vorsteuerabzug로 청구할 수 없습니다. 세무 컨설턴트는 분기별 VAT 정산 중에 이 불일치를 발견합니다. 이를 해결하려면 세관 신고 수정(formeller Antrag auf Berichtigung)이 필요하며, 처리에 수주가 소요될 수 있고 세관 및 세무서(Finanzamt) 모두의 개입이 필요할 수 있습니다.
실제로 발생한 상황. EORI 번호는 EU 규정 (EC) No 312/2009에 따라 제정되어 2009년 7월 1일부터 시행된, EU 세관 절차에 참여하는 모든 경제 사업자에게 필수 식별자입니다. 이는 기존 독일 Zollnummer를 대체했습니다. DE EORI 번호는 Generalzolldirektion이 할당하며 모든 신고 시 ATLAS를 통해 검증됩니다. EU 역내 거래 및 VAT 목적으로 사업자를 식별하는 VAT 번호와 달리, EORI 번호는 세관 업무를 위해 사업자를 구체적으로 식별합니다. 두 번호는 서로 다른 기능을 수행하며 서로 다른 행정 시스템에 연결됩니다.
불일치 오류는 가장 일반적으로 세 가지 시나리오에서 발생합니다: (1) 상업 송장의 구매 법인이 실제로 물품을 수령하고 수입 VAT를 청구하는 수입 법인과 다른 다중 법인 기업 그룹의 경우 — 담당자가 수입자가 아닌 지급인의 EORI를 입력합니다; (2) 간접 대리인(indirekter Vertreter)으로 신고하는 포워더가 자신의 EORI를 신고인으로 사용하지만 수하인 필드에 수입자의 EORI를 올바르게 식별하지 못하는 경우 — UCC 제18조에 따라 간접 대리인은 누구의 세관 신고를 하는지 명시해야 하며, 수하인 EORI가 잘못되면 해당 선적에 대해 수입자가 세관 기록에서 제외됩니다; (3) 여러 EU 회원국에 걸쳐 여러 EORI 번호를 보유한 회사의 경우 — 담당자가 선적이 로테르담을 경유하지만 수입 신고 법인이 독일 법인임에도 불구하고 신고 소프트웨어의 드롭다운에서 잘못된 EORI를 선택합니다.
EORI 불일치로 인한 재정적 영향은 단순한 수정 수수료가 아닙니다. 핵심은 차단된 수입 부가가치세(VAT) 공제입니다. 독일 수입업자가 세관 평가가 잘못된 EORI로 발행되었기 때문에 수입 VAT를 매입세액으로 공제할 수 없는 경우, 국경에서 납부한 VAT는 전가 비용이 아닌 실제 비용이 됩니다. 세관 가액이 €100,000이고 표준 세율이 19%인 경우, 이는 €19,000가 신고가 정정될 때까지 잘못된 세금 계정에 묶여 있음을 의미합니다. UCC 제173조는 선의로 잘못된 데이터가 제공된 경우 사후 수정을 규정하고 있지만, 수정은 자동으로 이루어지지 않습니다. 세관 당국에 정식 신청서, 증빙 서류를 제출해야 하며, 처리 기간 동안 차단된 VAT는 회수되지 않은 상태로 남아 있습니다.
해결 방법. EORI 번호는 공급업체 송장을 지불하는 주체가 아니라, 물품을 물리적으로 수령하고 수입 VAT에 등록된 주체와 일치하는지 확인해야 합니다. EORI-Nummer (Importer of Record EORI, DE + 15 digits)라는 열을 정의하고, Zollanmeldung 또는 ATLAS 신고 확인서에서 EORI를 직접 추출합니다. 이를 수입업체 자체의 EORI 마스터 기록과 대조합니다. 여기서 추출 단계는 해결 방법 자체가 아니라, 신고서상의 EORI가 통관 실체(Importer of Record)여야 하는 주체와 일치하는지 확인하는 과정입니다. 매월 여러 건의 신고를 처리하는 수입업체의 경우, 모든 Zollanmeldung에서 EORI 필드를 일괄 추출하여 하나의 스프레드시트로 만들면 단일 세션으로 확인이 가능합니다. EORI별로 필터링하여 모든 항목에 올바른 주체의 EORI가 표시되는지 확인하고, 다른 EORI가 나타나는 신고 건에 플래그를 지정합니다. 이는 독일 세관 신고를 위한 일괄 처리 가이드에 설명된 동일한 일괄 확인 원칙입니다. 즉, 한 번의 추출, 한 번의 확인 세션으로 모든 신고를 확인하고 간헐적인 표본 검사가 아닌 전수 검사를 수행합니다.
오류 5: Zollverfahrenscode 오류 — 잘못된 절차 코드로 인한 즉시 관세 납부
어떤 상황인가. 한 수입업자가 스위스에서 독일로 산업용 부품을 반입합니다. 해당 물품은 함부르크의 보세 창고(Zolllager)에 보관될 예정이며, 재고로 보관되다가 고객 주문이 접수될 때마다 일괄 인출됩니다. 보세 창고 보관에 해당하는 관세 절차 코드는 Zollverfahrenscode 7100입니다. AP 담당자가 월별 수입 요약을 입력하면서 해당 선적 정보를 확인하지만, 기본 절차 코드인 4000을 선택합니다. 이 코드는 수입업자의 다른 선적에 사용되는 코드이며, 담당자는 이 특정 선적이 보세 창고 반입으로 처리되었다는 사실을 알지 못합니다. 신고는 절차 코드 4000으로 제출됩니다. ATLAS는 이를 정상적으로 처리합니다. 관세는 전체 관세 가격을 기준으로 계산되어 즉시 수입업자의 유예 계정(Aufschubkonto)에 청구됩니다. 수입업자는 물품이 창고에서 인출될 때마다 점진적으로 관세를 납부할 것으로 예상했습니다. 그러나 전체 선적에 대한 관세가 한 번의 납부 주기에 차변 처리되어, 예상치 못한 운전 자본 유출이 발생합니다. 이 사실은 수입업자의 재무팀이 Aufschubkonto 명세서를 확인할 때 발견됩니다.
실제로 발생한 일. 독일 관세 신고서의 Zollverfahrenscode는 물품이 어떤 관세 절차로 반입되는지를 지정하는 4자리 코드입니다. 이 코드는 두 부분으로 구성됩니다. 신청 절차(das beantragte Verfahren)를 나타내는 2자리 코드와 선행 절차(das vorhergehende Verfahren)를 나타내는 2자리 코드입니다. 독일 수입업자가 가장 많이 사용하는 코드는 다음과 같습니다.
| 코드 | 절차 | 관세 납부 시기 | 현금 흐름 영향 |
|---|---|---|---|
| 4000 | 자유 유통 반출, 선행 절차 없음 | 통관 즉시 | 관세는 Aufschubkonto 납부 조건에 따라 차변 처리되며, 일반적으로 30일 이내 |
| 7100 | 보세 창고 보관(Zolllager) | 물품이 창고에서 인출될 때까지 유예 | 관세 납부가 무기한 유예됨 — 물품이 자유 유통을 위해 창고에서 인출될 때에만 납부 |
| 4051 | 자유 유통 반출, 선행 절차: 가공 | 즉시, 가공 가치에 대해서만 | 관세는 해외 가공으로 인한 부가 가치에 대해서만 부과되며, 전체 물품 가치에는 부과되지 않음 |
| 5100 | 가공 | 유예 — 물품이 재수출되지 않는 경우에만 관세 부과 | 물품이 가공되어 재수출되면 관세 없음; 가공 폐기물에 대해서만 관세 부과 |
절차 코드 오류는 ATLAS 검증에서 드러나지 않는다는 점에서 특히 위험합니다. ATLAS는 코드가 유효한 코드인지, 해당 코드가 해당 물품 유형과 신고인의 권한에 적합한지 확인합니다. 그러나 ATLAS가 검증할 수 없는 것은 수입업자가 다른 절차를 사용하려 했는지 여부입니다. 수입업자가 자유 유통(4000)과 보세 창고(7100) 모두에 대해 권한을 부여받은 경우, ATLAS는 두 코드를 모두 수락합니다. 시스템은 형식의 정확성은 검증하지만, 의도의 정확성은 검증하지 않습니다. 오류는 관세가 차변에 기재될 때, 또는 반대로 수입업자가 즉시 관세를 납부할 것으로 예상했으나 물품이 보세 창고 절차로 반입되어 수입업자의 관세 납부 유예 계좌 명세서에 관세가 부과되어야 할 선적에 대해 관세가 표시되지 않아 수입업자가 인지하지 못하는 관세 채무가 발생할 때 비로소 드러납니다.
잘못된 절차 코드를 수정하는 것은 수정 신고서를 제출하는 것처럼 간단하지 않습니다. 오류가 통관 시점에 드러나지 않기 때문에 물품이 이미 잘못된 절차로 반출된 경우, 절차를 변경하려면 오류가 선의로 발생했으며 물품이 의도된 절차에 따라 처리되었음을 입증해야 합니다. 보세 창고의 경우, 이는 물품이 물리적으로 창고에 반입되었고 창고 입고 번호로 창고 재고 시스템에 기록되었음을 증명해야 함을 의미합니다. 창고 기록에 물품이 반입 및 보관된 것으로 표시되지만 세관 신고서에는 자유 유통으로 기재된 경우, 수입업자는 두 가지 상충되는 법적 지위에 직면합니다. 즉, 물품은 창고에 있지만 신고서에는 자유 유통으로 반출되었다고 명시되어 있어 이를 조정하려면 세관에 정식 신청서, 창고 운영자의 증빙 서류를 제출해야 하며, 여러 납부 주기에 걸쳐 처리 시간이 소요될 수 있습니다.
해결 방법. Zollverfahrenscode는 가장 일반적으로 사용되는 코드를 기본값으로 사용하는 것이 아니라 운영 의도와 일치해야 합니다. Zollverfahrenscode (Customs Procedure Code, 4-digit) 열을 정의하고 이를 추론 열과 연결합니다: Procedure Description (from Zollverfahrenscode: output the procedure name in German, e.g. "4000 — Überführung in den zollrechtlich freien Verkehr / 7100 — Zolllagerverfahren"). 추론은 불투명한 네 자리 코드를 사람이 읽을 수 있는 절차 설명으로 변환하여 자체 점검 역할을 합니다. 추출 결과를 확인하는 사람은 "Überführung in den zollrechtlich freien Verkehr"를 보고 해당 선적에 대한 의도된 처리와 일치하는지 즉시 확인할 수 있습니다. 확인은 신고서당 몇 초면 완료되며, 수정 비용이 들지 않는 신고서 제출 전에 오류를 포착합니다. 수동 데이터 입력이 세관 업무 흐름에 연쇄적으로 영향을 미치는 공백을 만드는 광범위한 맥락에 대해서는 독일 수입 데이터 재입력 문제 분석에서 ATLAS 출력과 수입업자 입력 간의 차이가 관세가 차변에 기재될 때까지 절차 코드 오류가 감지되지 않는 정확한 조건을 어떻게 만드는지 추적합니다.
공통점: 모든 오류는 PDF와 키보드 사이에서 시작됩니다
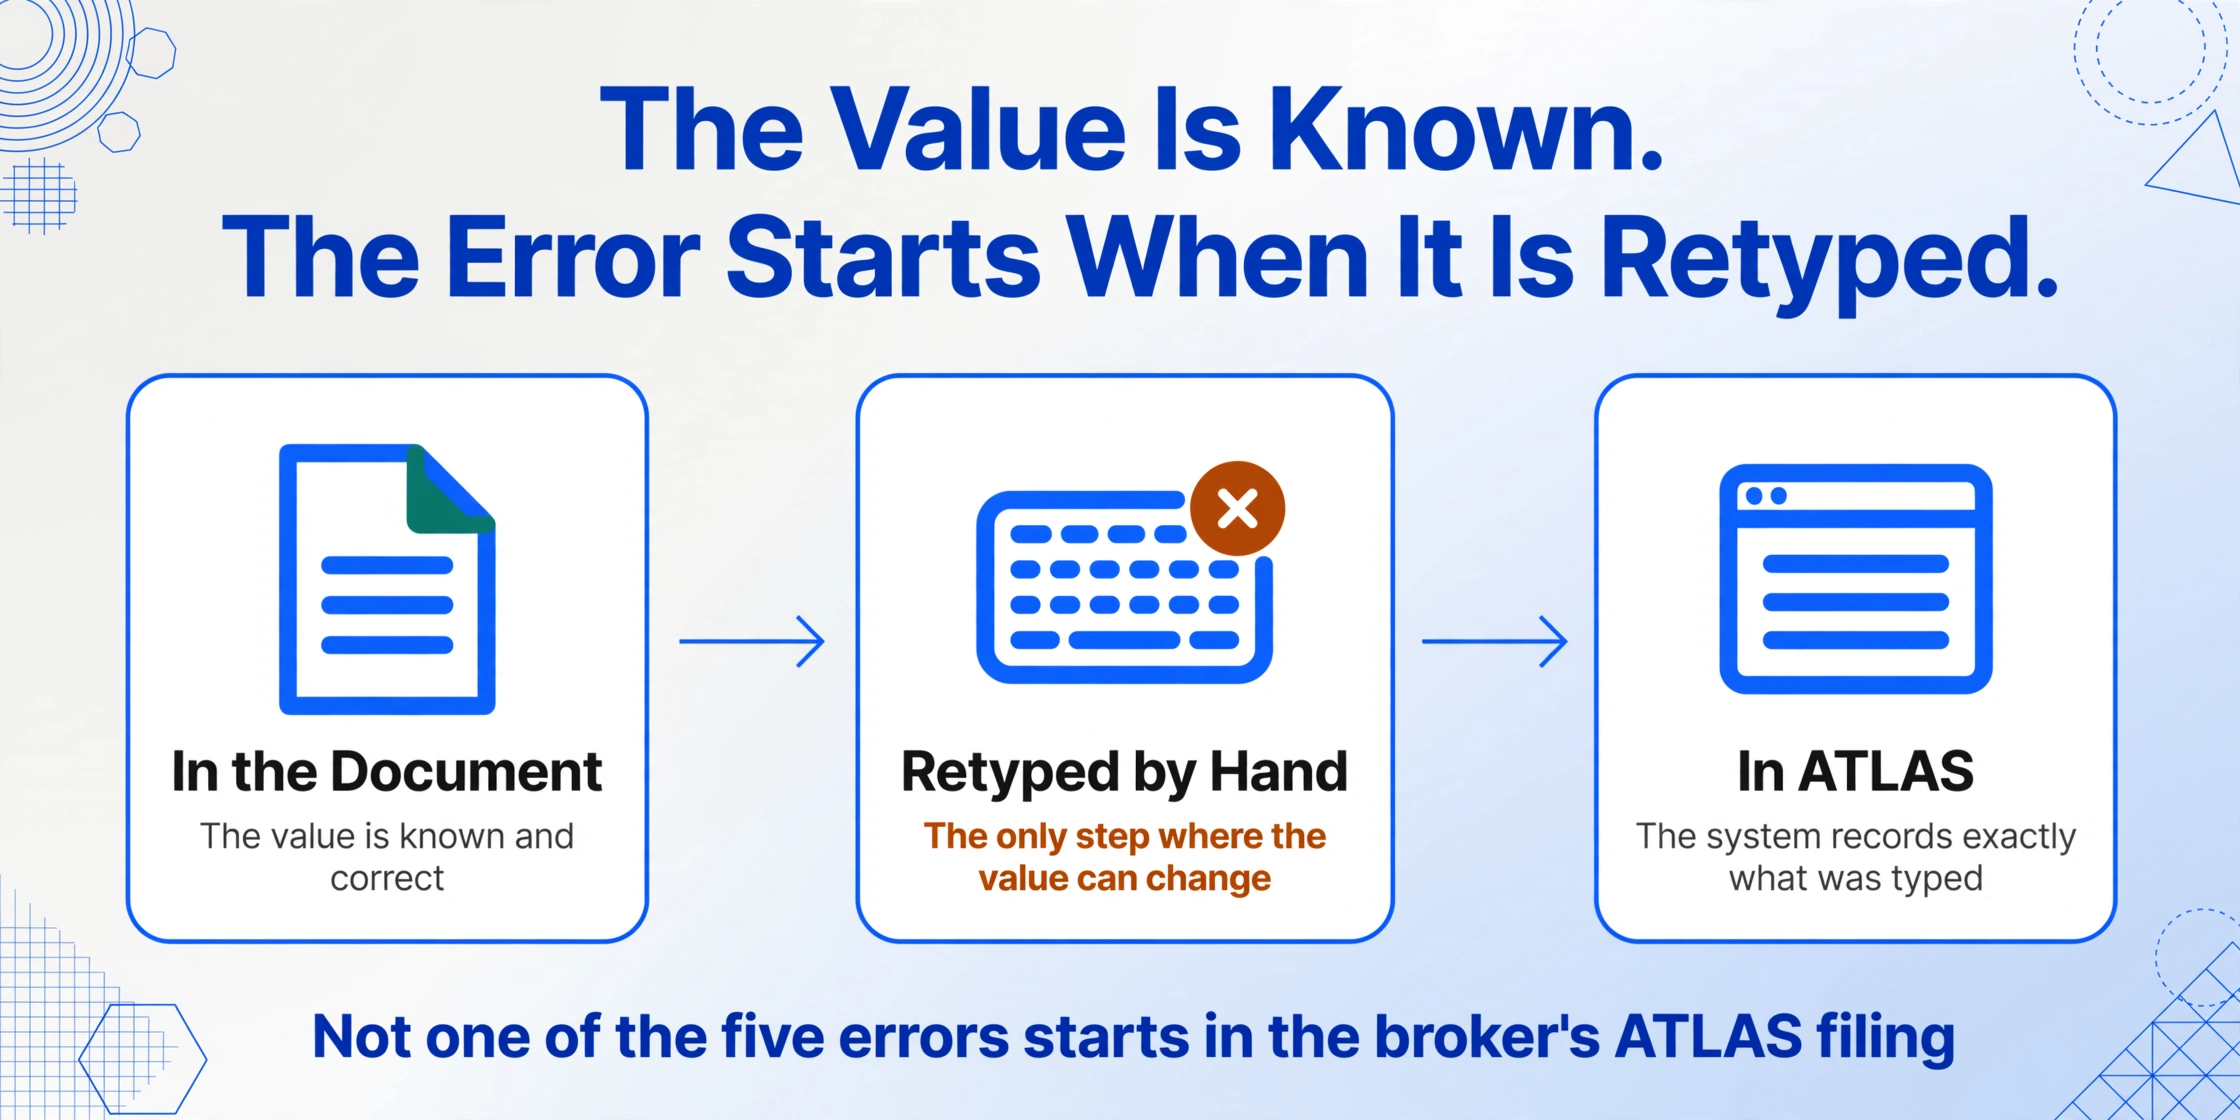
다섯 가지 개별 오류에서 한 걸음 물러서면 하나의 패턴이 드러납니다. 그중 어느 것도 관세사의 ATLAS 신고에서 시작되지 않습니다. 관세율표가 너무 복잡하거나, 원산지 규정이 너무 난해하거나, 절차 코드가 너무 많아서 발생하는 오류도 없습니다. 모든 오류는 수동 전사 단계, 즉 사람이 문서에서 값을 읽고 시스템에 입력하는 순간에 발생합니다. 11자리 Zolltarifnummer, CIF 조정된 Zollwert, 검증된 Ursprungsland, 올바른 EORI, 의도된 Zollverfahrenscode — 이 모든 값은 신고서가 제출되기 전에 이미 수입업체의 문서 기록 어딘가에 존재합니다. 오류는 값을 모르기 때문에 발생하는 것이 아닙니다. 오류는 값을 알고 있음에도 다시 입력해야 하고, 그 재입력 단계에서 문서에 적힌 내용과 시스템에 기록된 내용 사이에 간극이 생기기 때문에 발생합니다.
이는 소비세 불일치를 유발하는 일본 세이큐쇼 데이터 입력 오류 5가지의 기저에 있는 것과 동일한 구조적 패턴입니다. 다른 문서, 다른 세금 제도이지만 동일한 메커니즘입니다. 필드가 재정적 결과를 수반하고, 해당 필드를 수동으로 전사하며, 전사 오류는 하위 시스템이 거부할 때까지 눈에 보이지 않고, 수정 비용은 오류를 예방하는 비용보다 몇 배 더 큽니다. 독일 관세 신고서와 일본 송장은 다른 문서이지만, 서로 다른 세금 코드를 입고 있는 동일한 데이터 문제입니다.
다섯 가지 오류 모두에 대한 구조적 해결책은 동일합니다. 데이터 캡처를 키보드보다 앞 단계로 이동하는 것입니다. Zolltarifnummer, Zollwert, Ursprungsland, EORI-Nummer, Zollverfahrenscode — 필드를 한 번 정의하고, 누구도 신고서나 내부 보고서에 입력하기 전에 추출 기능이 원본 문서에서 구조화된 테이블로 값을 가져오도록 합니다. 이전에 입력하던 사람은 이제 검증하는 사람이 됩니다. 추출된 Zolltarifnummer가 보유 중인 BTI와 일치하는지, 계산된 CIF 값에 운임과 보험이 포함되었는지, 원산지 필드에 증빙 증명서가 있는지 확인합니다. 검증은 오류를 발견합니다. 전사는 오류를 발생시킵니다. 해결책은 더 나은 교육, 더 신중한 데이터 입력, 또는 이중 입력 검증이 아닙니다. 워크플로에서 전사 단계를 제거하는 것입니다.
FAQ — 독일 세관 신고 데이터 오류
독일 세관 신고서 제출 후에도 통관사가 이러한 오류를 수정할 수 있나요?
네, UCC 제173조에 따라 신고인은 물품 통관 후에도 세관 신고의 정정을 요청할 수 있습니다. 단, 정정으로 인해 신고가 원래 대상이 아닌 다른 물품에 적용되어서는 안 됩니다. 실질적인 제약은 시간과 절차입니다. 정정을 위해서는 해당 신고를 접수한 세관에 공식 신청서를 제출하고, 올바른 데이터를 입증하는 증빙 서류를 갖춰야 하며, 처리 시간은 세관 업무량에 따라 달라집니다. 이 기간 동안 관세는 이미 잘못된 데이터를 기준으로 산정됩니다. 정정 결과 더 높은 관세가 부과되면 차액을 이자와 함께 납부해야 합니다. 더 낮은 관세가 부과되는 경우, UCC 제116조에 따라 환급(Erstattung)을 별도로 신청해야 합니다. 정정 절차는 작동하지만, 예방적이 아닌 사후 대응적입니다. 데이터 수집 단계에서 오류를 방지하면 정정 절차 자체가 필요 없습니다.
이러한 오류에 대한 책임은 누구에게 있나요? — 수입업자입니까, 통관사입니까?
수입업자는 누가 신고를 제출했는지와 관계없이 세관 신고의 정확성에 대한 궁극적인 책임을 집니다. 통관사가 UCC 제18조에 따라 직접 대리인(direkter Vertreter)으로 신고하는 경우, 통관사는 수입업자의 이름과 대리인 자격으로 행동합니다. 이 경우 수입업자가 신고인이자 관세 채무자가 됩니다. 통관사가 간접 대리인(indirekter Vertreter)으로 신고하는 경우, 통관사는 자신의 이름으로 수입업자를 대리하여 행동하며, 통관사와 수입업자는 관세 채무에 대해 연대하여 책임을 집니다. 두 경우 모두 수입업자가 통관사에게 잘못된 데이터를 제공했다면, 수입업자가 재정적 결과를 부담합니다. 통관사의 책임은 통관사 자신이 도입한 오류에 한정되며, 수입업자가 제공한 데이터의 오류에 대해서는 책임을 지지 않습니다. 따라서 데이터가 통관사에게 도달하기 전에 데이터를 확인하는 것은 통관사의 책임이 아닌 수입업자의 책임입니다.
구속력 있는 관세 정보(BTI) 절차는 HS 코드 분류 오류를 방지하는 데 어떻게 도움이 되나요?
BTI(verbindliche Zolltarifauskunft)는 특정 제품에 대한 올바른 관세 분류를 확인하는 세관 당국의 구속력 있는 결정입니다. 이는 모든 EU 회원국에서 3년간 유효하며, 세관 당국은 설명된 제품 수입 시 명시된 분류를 수용해야 하는 법적 구속력을 갖습니다. 분류가 모호한 제품을 취급하는 수입업자의 경우, BTI를 획득하면 분류 모호성이 원천적으로 해소됩니다. BTI 번호는 Zollanmeldung에 기재되며, ATLAS는 신고된 관세 코드를 BTI와 교차 검증합니다. 코드가 BTI와 일치하지 않으면 ATLAS는 신고를 거부합니다. 따라서 BTI는 분류 오류에 대한 가장 강력한 방어 장치입니다. 단, 수입업자가 물품 선적 전에 BTI를 신청해야 하므로, 국경에서 ATLAS 거부에 대응하는 것이 아니라 사전에 분류 위험을 식별해야 합니다.
이러한 오류는 사후에 Zollanmeldung PDF에서 데이터를 추출하여 발견할 수 있나요?
네, 가능합니다. 하지만 그 가치는 사전 제출 방지가 아닌 사후 통관 검증에 있습니다. 신고서 제출 후 PDF에서 Zollanmeldung 데이터를 추출하면 수입업체가 자체 신고서의 일관성을 감사할 수 있습니다. 동일한 상업 송장 금액이 동일한 CIF 조정 Zollwert에 매핑되어야 하고, 동일한 제품이 모든 신고서에서 동일한 Zolltarifnummer를 가져야 하며, 동일한 선적 유형이 동일한 Zollverfahrenscode를 사용해야 합니다. 추출은 수동 재입력 없이 이 감사를 위한 데이터 세트를 제공합니다. 이는 월별 관세 요약을 제공하는 것과 동일한 데이터 세트입니다. 이상적인 워크플로는 사전 제출 검증(구속력 있는 관세 정보(BTI)에 대한 관세 코드, 운송 서류에 대한 관세 가격, 증명서에 대한 원산지 교차 확인)과 사후 통관 감사를 모두 포함하는 것입니다.
이 다섯 가지 오류는 모두 같은 방식으로 시작됩니다: 문서에서 값을 읽고 시스템에 입력합니다. 해결책은 더 나은 타이핑이 아닙니다. 타이핑 단계를 제거하는 것입니다.
세관 데이터 추출하기