5 erreurs de données dans la déclaration en douane allemande
qui déclenchent des retards et des audits
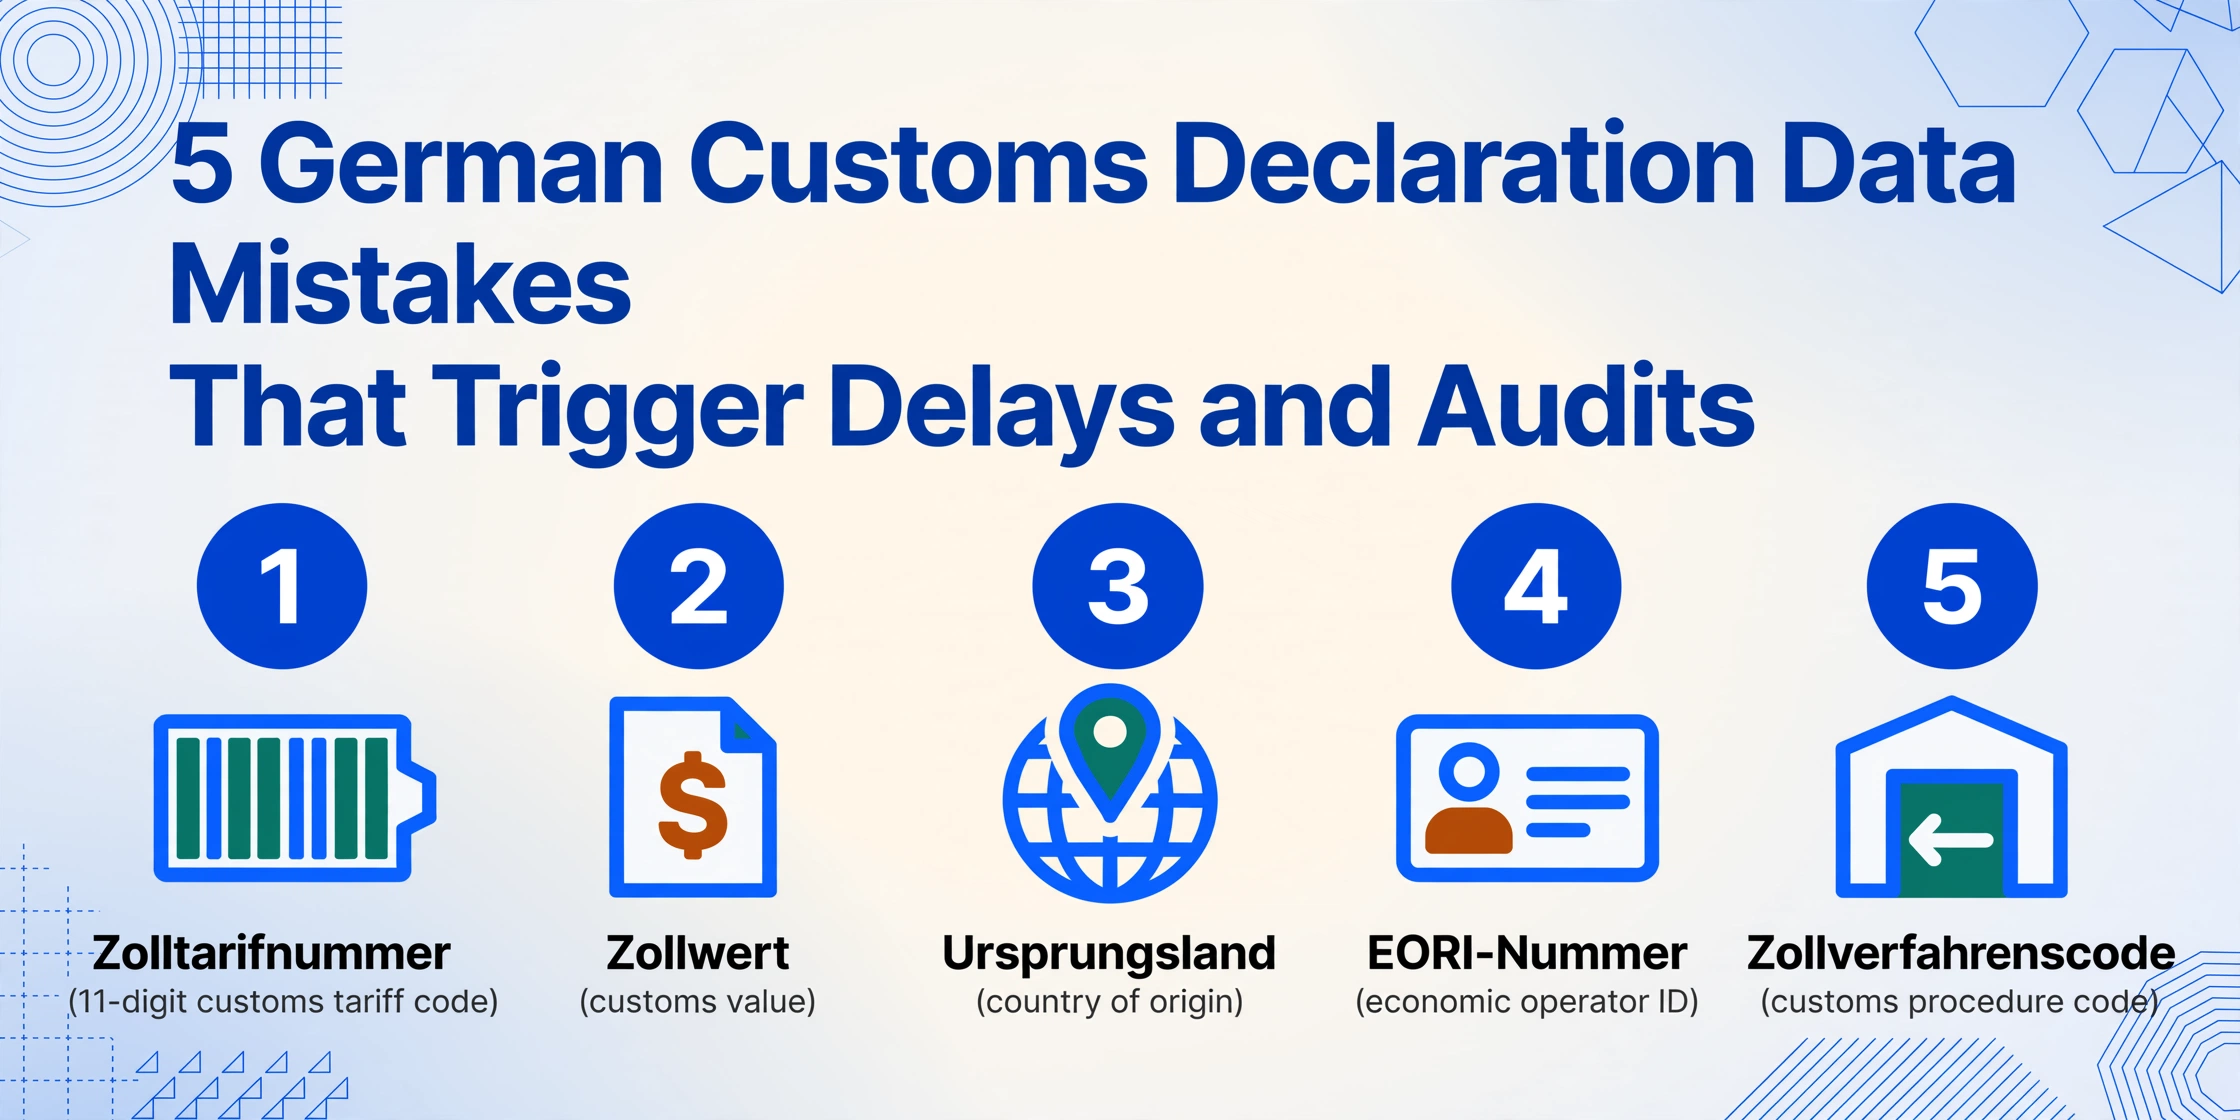
Une déclaration en douane allemande n'est pas une simple saisie de données. C'est un ensemble de dix à quinze champs interdépendants — classement tarifaire, valeur en douane, pays d'origine, identifiants EORI et codes de régime douanier — où une erreur dans un champ ne reste pas confinée à ce champ. Elle se propage. Un mauvais code Zolltarifnummer à 11 chiffres modifie le taux de droit. Un Ursprungsland incorrect annule le tarif préférentiel sur lequel l'importateur comptait. Un Zollverfahrenscode saisi comme mise en libre circulation (4000) alors que les marchandises étaient destinées à l'entrepôt douanier (7100) déclenche un paiement de droits immédiat qui devait être différé — et le seul moyen de le récupérer est une demande formelle d'Erstattungsantrag (demande de remboursement). Chacune des cinq erreurs ci-dessous est suffisamment courante pour que les courtiers en douane allemands les voient chaque semaine. Chacune est suffisamment grave pour ne pas pouvoir être ignorée une fois commise. Et chacune, surtout, a une solution de capture de données — un moyen d'empêcher l'erreur d'entrer dans la déclaration dès le départ — qui remplace l'étape de saisie manuelle où l'erreur prend naissance.
Points clés à retenir
- Cinq erreurs courantes dans les déclarations en douane allemandes — mauvais code tarifaire, valeur en douane sous-déclarée, pays d'origine incorrect, incohérence EORI et mauvais code de régime douanier — commencent toutes de la même manière : quelqu'un lit une valeur sur un document et la saisit dans un système.
- Aucune de ces erreurs ne provient du dépôt ATLAS du courtier ni de la complexité des règlements UCC — chaque chiffre erroné, chaque origine mal catégorisée et chaque EORI incohérent entre à l'étape de saisie manuelle entre le document et le clavier.
- Prévenez chaque erreur à la source en déplaçant la capture de données en amont du clavier — extrayez les codes tarifaires des spécifications produits, calculez les valeurs en douane CIF à partir des documents de transport et faites correspondre les codes de régime douanier à l'intention opérationnelle, transformant la saisie manuelle en vérification.
Voici cinq erreurs de données spécifiques à la Zollanmeldung — des erreurs qui existent parce qu'une déclaration en douane allemande comporte des champs dont les conséquences juridiques et financières vont bien au-delà de la cellule du tableur où la mauvaise valeur est saisie. Chaque erreur est décrite telle qu'elle se présente en pratique, retracée jusqu'à sa cause racine dans le processus de saisie manuelle des données, et accompagnée d'une solution qui prévient l'erreur au point de capture des données plutôt que de la corriger après la soumission.
Erreur 1 : Mauvaise classification du code tarifaire — quand un seul chiffre change le taux de droit
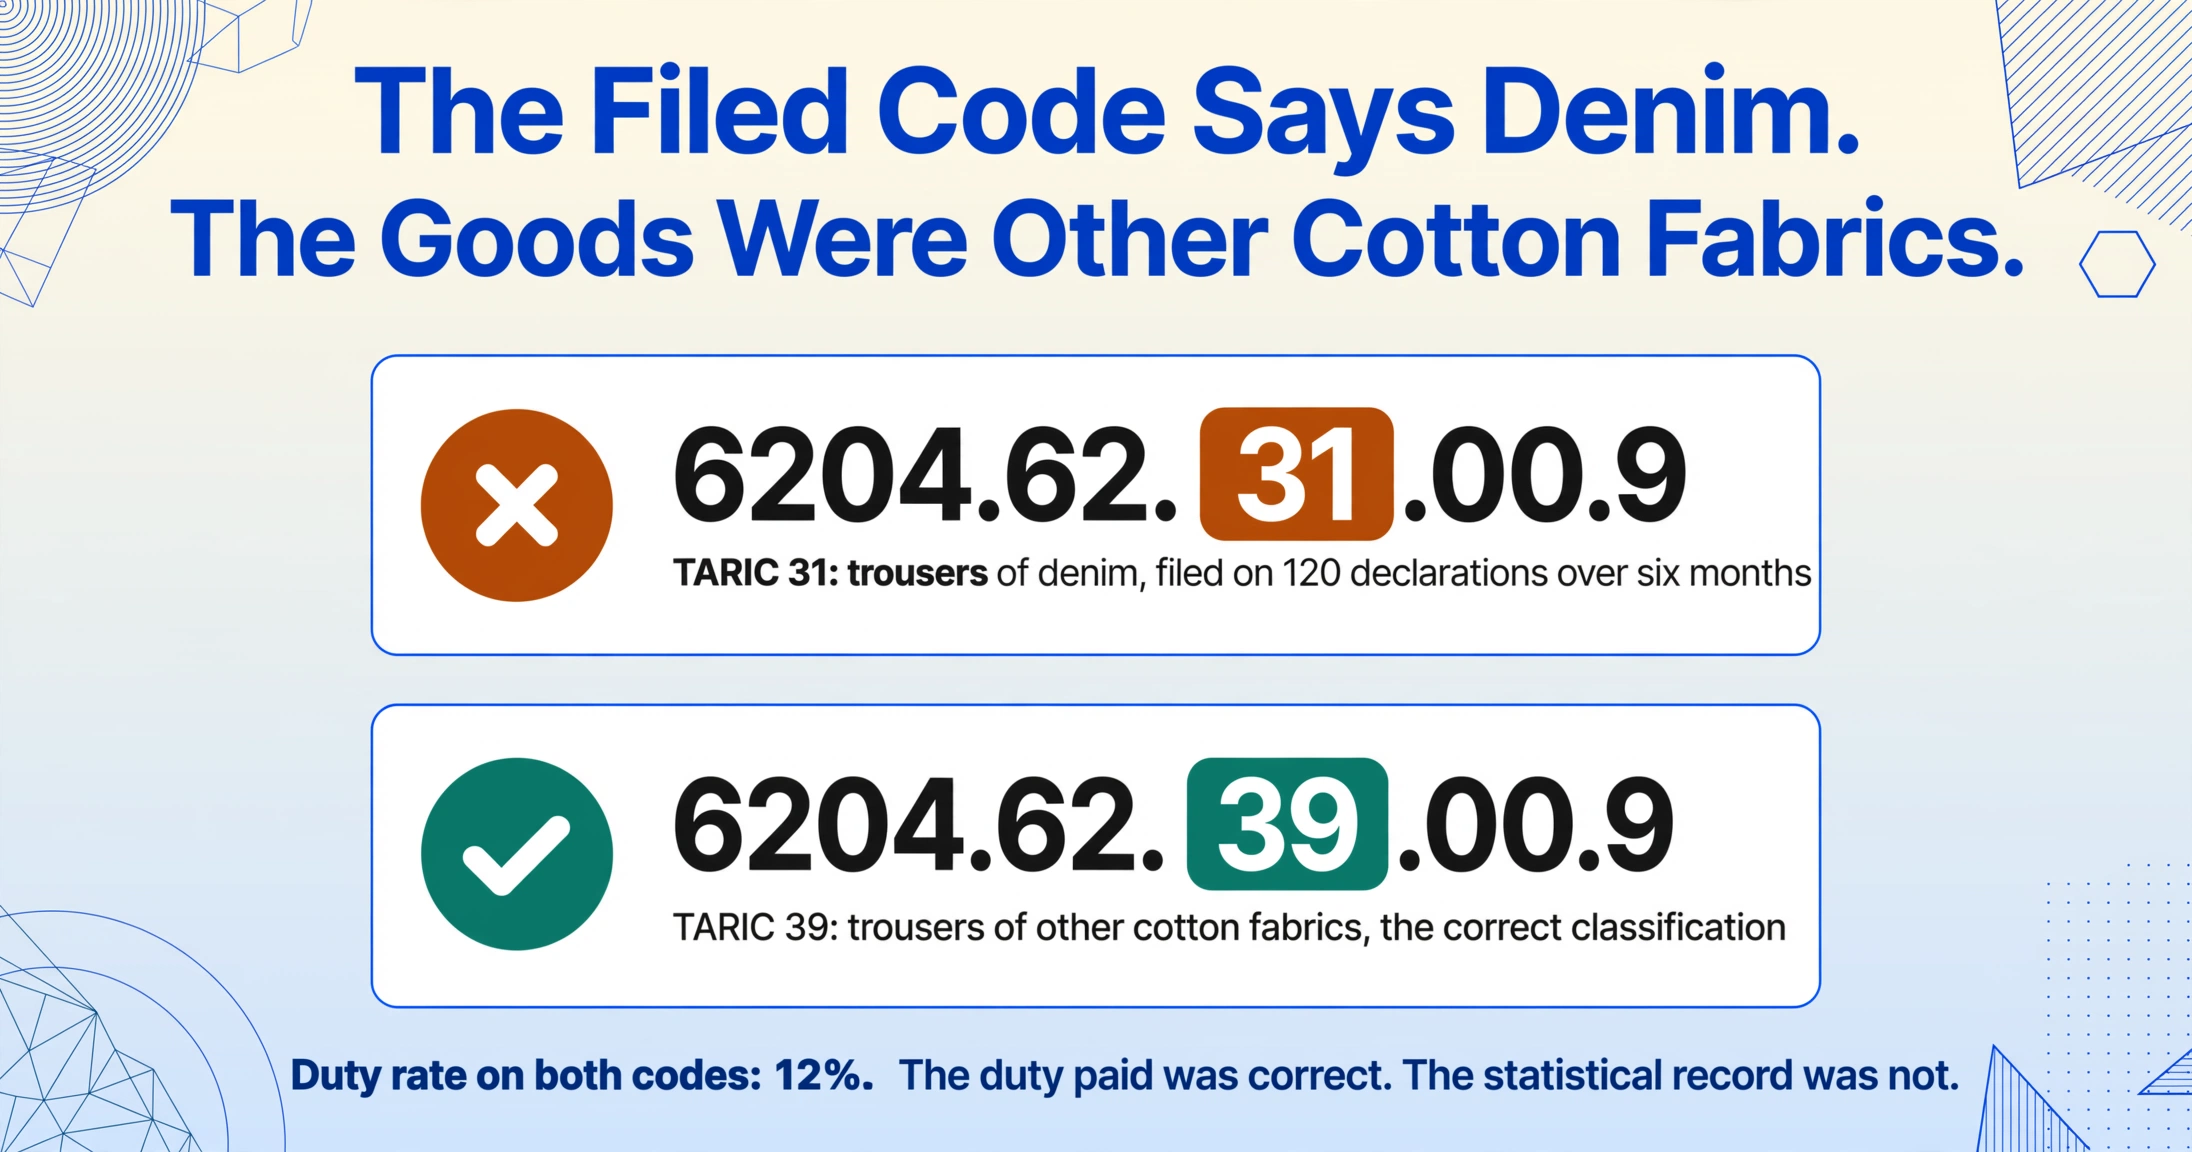
À quoi cela ressemble. Un importateur qui fait entrer des pantalons en coton du Vietnam en Allemagne classe les marchandises sous la Zolltarifnummer 6204.62.31.00.9. Le code correct est 6204.62.39.00.9 — une différence d'un seul chiffre à la neuvième position, où la sous-classification TARIC distingue les pantalons en denim (31) des pantalons en autres tissus de coton (39). L'importateur dépose 120 déclarations avec le mauvais code sur six mois. Le taux de droit sur les deux codes est de 12 % — le droit payé est donc correct. Ce qui n'est pas correct, c'est que les marchandises sont suivies sous la mauvaise rubrique statistique dans les statistiques allemandes du commerce extérieur, que le renseignement tarifaire contraignant (verbindliche Zolltarifauskunft, ou BTI) de l'importateur en dossier s'applique à un code différent, et que si l'UE devait imposer une mesure de sauvegarde ou un droit antidumping sur les pantalons en denim spécifiquement — une possibilité réelle compte tenu de la surveillance active des sauvegardes textiles de l'UE — les déclarations de l'importateur seraient prises dans le champ d'application de la mesure, malgré le fait que les marchandises réelles ne soient pas en denim, parce que l'importateur les a déclarées sous le code denim.
Ce qui s'est réellement passé. La Zolltarifnummer allemande est une classification à 11 chiffres construite sur quatre niveaux : les six premiers chiffres sont le code international du Système harmonisé (SH) administré par l'Organisation mondiale des douanes, les chiffres 7 à 8 sont la nomenclature combinée (NC) de l'UE, les chiffres 9 à 10 sont le TARIC de l'UE (tarif intégré) qui encode les mesures de défense commerciale et les suspensions tarifaires, et le chiffre 11 est le code national allemand pour les taux de TVA et les restrictions nationales. Pour les importations en Allemagne, le code complet à 11 chiffres est obligatoire dans ATLAS. Pour les exportations, le code NC à 8 chiffres suffit. La différence importe parce qu'une erreur au niveau TARIC aux chiffres 9 à 10 peut déclencher une mesure commerciale entièrement différente — droits antidumping, droits compensateurs, restrictions de quota ou suspensions tarifaires — même lorsque le taux de droit sous-jacent semble identique.
Le ministère fédéral allemand des Finances (Bundesfinanzministerium) a indiqué qu'environ 68 % des retards douaniers dans les ports de Hambourg et de Francfort proviennent d'une erreur de classification du code SH. Une erreur d'un seul chiffre dans le code tarifaire ne risque pas seulement d'entraîner un taux de droits incorrect — elle peut déclencher un cycle de rejet ATLAS. ATLAS vérifie le code tarifaire en temps réel dans la base de données EZT-online. Si le code ne correspond pas à une entrée valide ou s'il entre en conflit avec d'autres éléments de données déclarés, ATLAS rejette la déclaration. Les marchandises restent non dédouanées. Les frais de stockage terminal (Lagergeld) commencent à s'accumuler — dans les terminaux à conteneurs de Hambourg, environ 10 à 15 € par EVP et par jour après la période de stockage gratuit. Le calendrier de livraison de l'importateur est compromis. Les conditions de paiement du vendeur peuvent être violées. Une erreur d'un seul chiffre dans le code tarifaire sur une déclaration, si elle n'est détectée qu'après le rejet ATLAS, coûte non seulement le cycle de correction, mais aussi une cascade de retards opérationnels dont le code tarifaire lui-même ne laisse rien présager.
L'erreur a également une conséquence en matière de piste d'audit. En vertu de l'article 33 du code des douanes de l'Union (UCC), les autorités douanières peuvent procéder à des audits après dédouanement (Zollprüfung) pendant une période pouvant aller jusqu'à trois ans après l'acceptation de la déclaration. Si un audit révèle que l'importateur a systématiquement utilisé un code tarifaire incorrect — même si les droits payés étaient corrects par hasard — la conclusion n'est pas « aucun préjudice ». Il s'agit d'un manquement à la gouvernance de la classification. L'autorité douanière peut exiger la reclassification de toutes les entrées concernées, le recalcul des droits pour toute la période de trois ans et, si la classification correcte aurait entraîné un taux de droits plus élevé, un paiement rétroactif avec intérêts (Säumniszuschlag) conformément au code fiscal allemand (Abgabenordnung).
La solution. Le code tarifaire doit être extrait de la spécification produit du fournisseur ou de la facture commerciale, et non recherché manuellement et saisi pour chaque déclaration. Définissez une colonne dédiée — Zolltarifnummer (code tarifaire douanier allemand à 11 chiffres) — et appliquez une colonne inférée : Chapitre SH (dérivé de Zolltarifnummer : sortie du numéro à 2 chiffres avec description du chapitre, p. ex. « 62 — Articles d'habillement »). L'IA lit la description du produit sur la facture, extrait le code tarifaire déclaré et déduit le chapitre SH. La vérification croisée — le chapitre déduit du code correspond-il au type de produit décrit sur la facture ? — permet de détecter la classe d'erreurs de code tarifaire la plus courante, où des marchandises sont déclarées sous un code relevant d'un tout autre chapitre. Pour le flux d'extraction complet, le guide d'extraction des données de déclaration en douane allemande vers Excel détaille les définitions de colonnes qui alimentent cette vérification croisée.
Erreur 2 : Erreur de calcul du Zollwert — quand un mauvais Incoterm entraîne une sous-déclaration de la valeur en douane
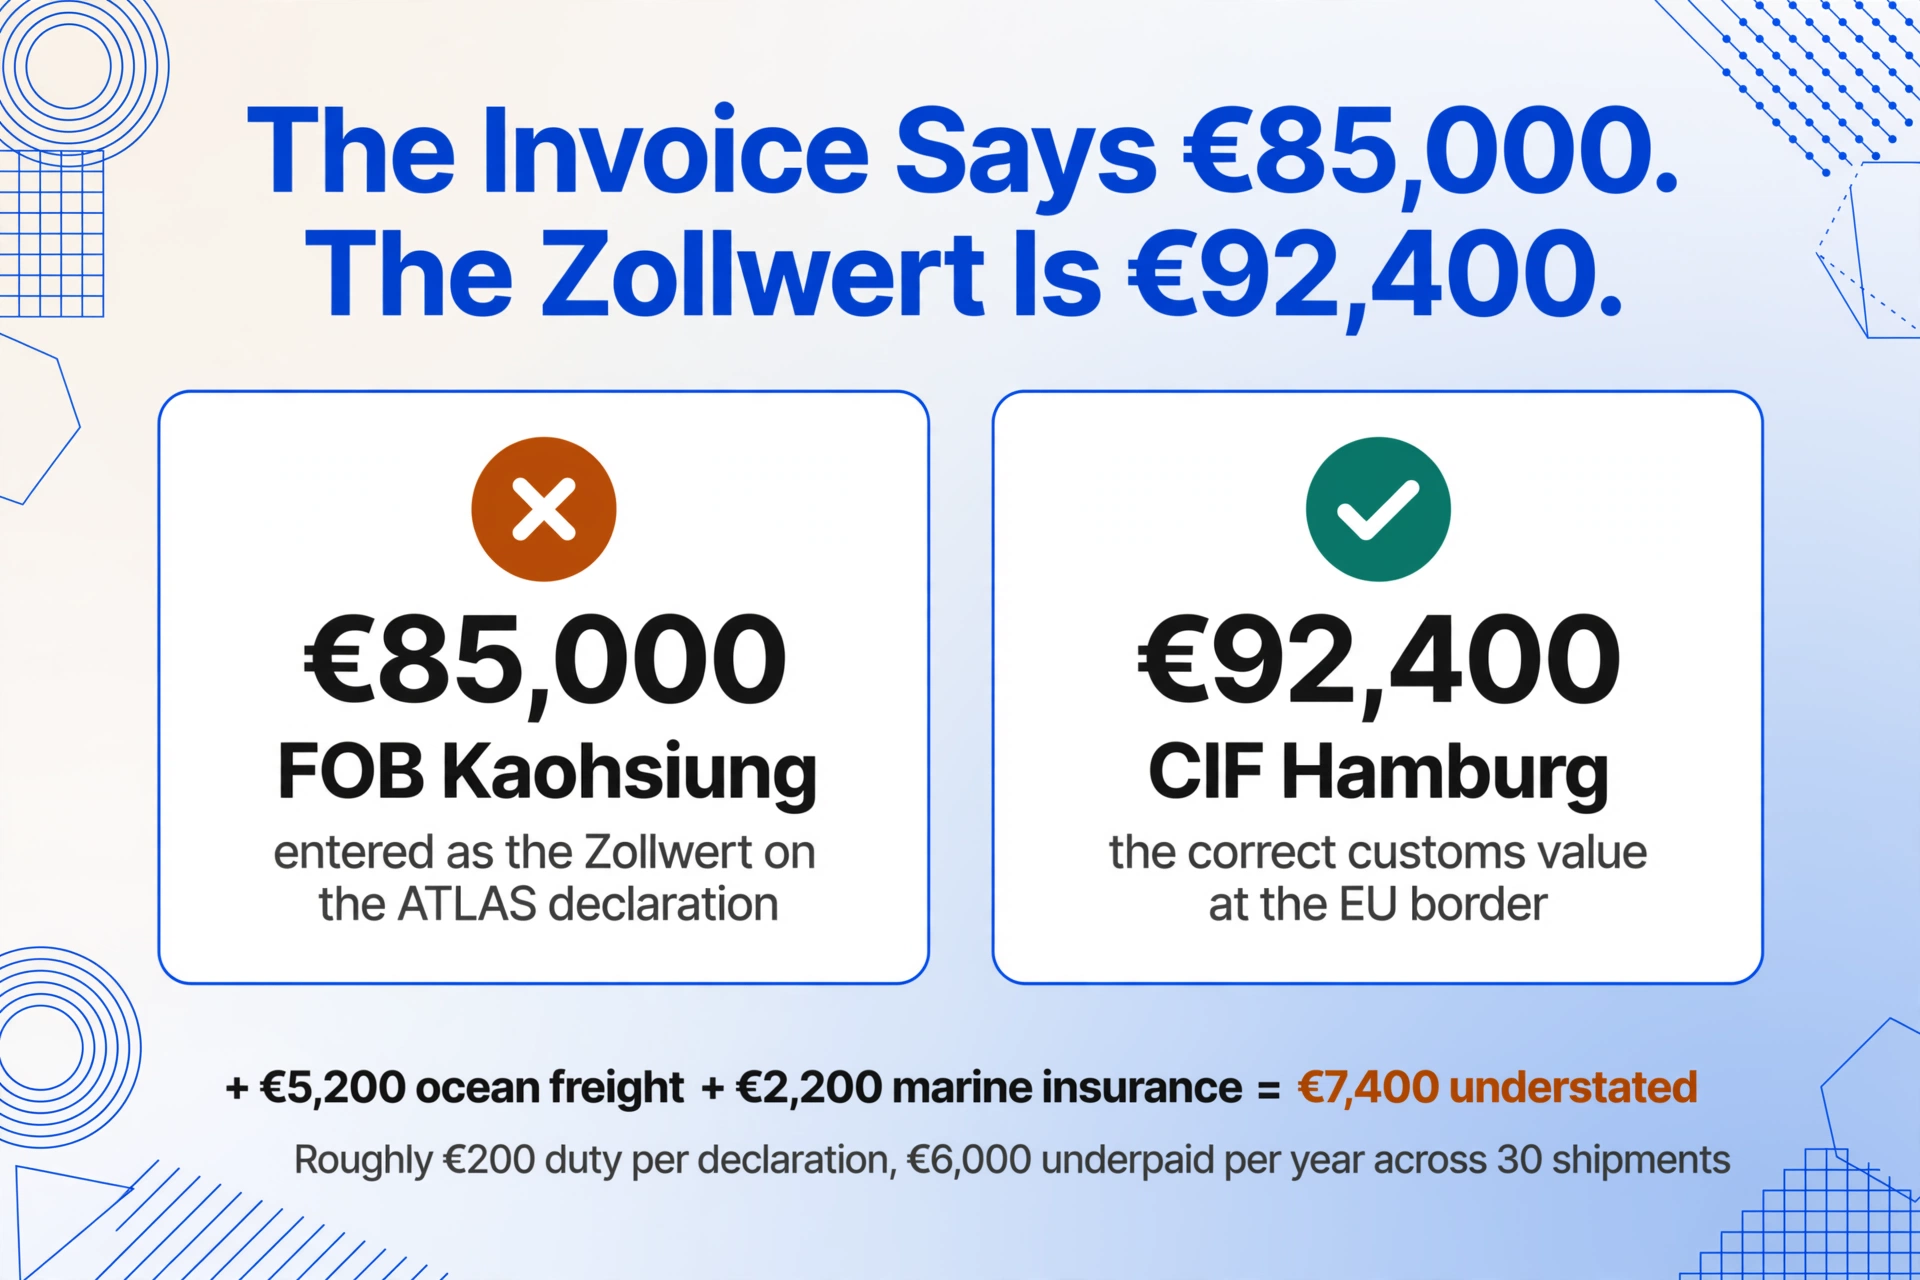
À quoi cela ressemble. Un importateur allemand achète des machines auprès d'un fournisseur taïwanais. La facture commerciale (Handelsrechnung) indique 85 000 € — le prix FOB Kaohsiung. L'importateur saisit 85 000 € comme Zollwert dans la déclaration ATLAS. La valeur en douane correcte est de 92 400 € — la valeur CIF Hambourg, soit le prix FOB plus le fret maritime (5 200 €) et l'assurance maritime (2 200 €). La déclaration sous-estime la valeur en douane de 7 400 €. Le manque à gagner en droits sur chaque déclaration concernée correspond au taux de droit multiplié par 7 400 € — pour des machines au taux NPF de 2,7 %, environ 200 € par déclaration. Sur 30 expéditions de machines par an, le manque à gagner annuel s'élève à 6 000 €. L'administration douanière le découvre lors d'un audit a posteriori de routine — non pas parce que 200 € par expédition déclenchent une alerte, mais parce que les montants du fret et de l'assurance sont visibles sur la facture du transitaire et le certificat d'assurance, que l'auditeur douanier demande dans le cadre du dossier d'audit standard.
Ce qui s'est réellement passé. La valeur en douane (Zollwert) pour les importations dans l'UE est déterminée conformément aux articles 70 à 74 du code des douanes de l'Union (CDU). La méthode principale est la valeur transactionnelle — le prix effectivement payé ou à payer pour les marchandises, ajusté de certains éléments. L'ajustement essentiel pour les importateurs allemands est que la valeur en douane doit être évaluée sur une base CIF (coût, assurance, fret) à la frontière de l'UE. Si la facture du fournisseur indique le prix FOB — la valeur des marchandises chargées à bord du navire au port d'exportation — l'importateur doit ajouter le coût du fret jusqu'à la frontière de l'UE et le coût de l'assurance pendant le transport. Si la facture indique le prix EXW (départ usine), l'importateur doit ajouter tous les coûts de transport, d'assurance et de manutention depuis la sortie d'usine jusqu'à la frontière de l'UE.
Ce n'est pas une règle obscure. C'est l'erreur de valeur en douane la plus courante dans la pratique d'importation allemande, car la facture du fournisseur et la base de la valeur en douane sont des chiffres différents par conception — la facture indique ce que l'acheteur a payé au vendeur ; la valeur en douane indique ce que les marchandises ont coûté pour être acheminées à la frontière de l'UE. En droit allemand, une déclaration de valeur en douane incorrecte entraînant un manque à gagner en droits est traitée comme un manque à gagner fiscal au titre de l'article 370 du code fiscal (Abgabenordnung). Si l'erreur est jugée négligente — ce qui est la constatation par défaut lorsqu'une entreprise qui importe régulièrement ne dispose pas d'une procédure documentée d'évaluation en douane — l'importateur s'expose non seulement au rappel de droits plus les intérêts, mais aussi à une pénalité pouvant atteindre le montant des droits non acquittés. La responsabilité des déclarations de valeur en douane incorrectes incombe à l'importateur même lorsqu'un commissionnaire en douane dépose la déclaration — conformément à l'article 77, paragraphe 3, du CDU, l'importateur est le débiteur douanier et assume la responsabilité ultime de l'exactitude de la valeur déclarée.
La correction. La valeur en douane doit être calculée à partir de la facture du fournisseur et des documents de transport justificatifs, et non relevée manuellement sur le total de la facture. Définissez une colonne — Zollwert (Customs Value in EUR, CIF EU Border) — et ajoutez une colonne calculée : Declared vs CIF Gap (Zollwert — Sum of Invoice Value + Freight + Insurance). L'IA extrait la valeur de la facture, le fret à partir du connaissement ou de la facture de transport, et l'assurance à partir du certificat d'assurance, puis calcule la valeur en douane CIF et signale tout écart dépassant un seuil. L'importateur vérifie le Zollwert calculé par rapport à la valeur déclarée sur la Zollanmeldung — le même recoupement qu'effectue un auditeur douanier lors d'une Zollprüfung, déplacé de la correction après dédouanement vers la vérification avant soumission.
Erreur 3 : Ursprungsland erroné — quand le tarif préférentiel est perdu parce que le champ d'origine indique le mauvais pays
Ce que cela donne. Un importateur allemand s'approvisionne en meubles auprès d'un fabricant vietnamien. Le Vietnam et l'UE ont conclu un accord de libre-échange (EVFTA, en vigueur depuis août 2020) qui supprime les droits sur la plupart des catégories de meubles. Pour bénéficier du taux préférentiel, la déclaration doit indiquer le Vietnam comme Ursprungsland (pays d'origine) avec un certificat de circulation EUR.1 valide ou une déclaration d'origine sur la facture. L'employé de la comptabilité fournisseurs de l'importateur, qui saisit les données de déclaration dans le tableur interne pour le rapport d'importation mensuel, voit « Expédié depuis : Port de Hô-Chi-Minh-Ville » en haut de la facture commerciale et « Pays de fabrication : Vietnam » dans la description du produit. L'employé saisit « VN » dans la colonne Ursprungsland. Ce que l'employé ne voit pas — car cela n'est indiqué nulle part sur la facture commerciale — c'est que les cadres des meubles sont fabriqués au Vietnam mais que le tissu d'ameublement, qui constitue 45 % de la valeur départ usine du produit, est importé de Chine et ne satisfait pas aux règles d'origine spécifiques par produit de l'EVFTA pour les meubles. Les marchandises ne bénéficient pas du taux préférentiel car elles échouent au test des règles d'origine. La déclaration revendiquant la préférence est incorrecte. Si l'autorité douanière vérifie l'origine — et la vérification de l'origine fait partie intégrante des audits après dédouanement dans le cadre des ALE — le taux de droit préférentiel est révoqué, le droit NPF devient exigible rétroactivement, et l'importateur fait face à un recouvrement de droits pouvant couvrir des années de déclarations passées.
Ce qui s'est réellement passé. Le pays d'origine (Ursprungsland) sur une Zollanmeldung allemande n'est pas le pays d'expédition des marchandises (Versendungsland). C'est le pays où les marchandises ont été entièrement obtenues ou, pour les marchandises produites dans plus d'un pays, celui où elles ont subi la dernière transformation ou ouvraison substantielle et économiquement justifiée — la règle d'origine non préférentielle au titre de l'article 60 du code des douanes de l'Union (UCC). Pour l'origine préférentielle — qui détermine l'éligibilité aux taux de droits réduits ou nuls dans le cadre des accords de libre-échange de l'UE — les règles sont encore plus strictes : chaque ALE spécifie des règles par produit qui définissent ce qui constitue une transformation suffisante pour conférer l'origine. L'exportateur émet un certificat d'origine (EUR.1 ou déclaration d'origine) attestant que les marchandises respectent les règles. L'obligation de l'importateur n'est pas de vérifier l'origine — c'est la certification de l'exportateur — mais de s'assurer que l'origine déclarée sur la Zollanmeldung correspond à celle revendiquée sur le certificat, et que le certificat existe et est valable pour l'envoi.
L'erreur se produit lorsqu'une personne qui saisit manuellement les données de la Zollanmeldung voit une expédition provenant d'un fournisseur vietnamien et saisit « VN » comme pays d'origine sans vérifier si le fournisseur a fourni un certificat d'origine valide — ou pire, lorsque le pays d'immatriculation du fournisseur (Vietnam) est saisi comme pays d'origine alors que les marchandises ont en réalité été fabriquées dans un autre pays et seulement expédiées depuis le Vietnam. En vertu de l'article 61 du code des douanes de l'Union (UCC), l'autorité douanière peut exiger de l'importateur qu'il prouve l'origine. Si les marchandises ont été déclarées avec une demande de préférence et que l'importateur ne peut pas produire le certificat, la préférence est refusée, le droit NPF est appliqué, et le dossier de conformité de l'importateur accumule une erreur de déclaration d'origine qui rend les futures demandes d'origine soumises à un contrôle renforcé. Pour un importateur qui s'approvisionne auprès de plusieurs pays partenaires d'ALE, cette erreur transforme ce qui devrait être un processus systématique d'économie de droits — demander les préférences lorsqu'elles sont valides — en un risque de conformité qui rend l'importateur réticent à demander des préférences, laissant des économies de droits légitimes non réclamées par crainte d'un audit.
La solution. Le pays d'origine doit être recoupé avec le certificat d'origine, et non saisi de mémoire. Définissez une colonne — Ursprungsland (pays d'origine, code ISO) — en parallèle de Präferenznachweis (document de préférence : certificat d'origine EUR.1 / déclaration d'origine sur facture / aucun). L'IA extrait la demande d'origine de la facture commerciale et la référence du document de préférence. Une colonne inférée signale les incohérences : contrôle d'origine (comparer : pays du fournisseur sur la facture vs pays sur le certificat d'origine — afficher « OK » si correspondance, « MISMATCH » si différence, « NO CERT » si une préférence est demandée sans référence de certificat). Cela transforme le champ d'origine d'une saisie manuelle — où la personne saisit le pays du fournisseur par défaut — en un point de données vérifié, appuyé par la traçabilité documentaire. Pour le contexte plus large de la manière dont les erreurs de saisie se répercutent dans les flux d'importation, le même principe s'applique aux écarts de taxe à la consommation provoqués par la saisie manuelle des données seikyusho dans le système japonais — un problème structurellement identique où un champ entraîne des conséquences fiscales bien au-delà de la cellule du tableur.
Erreur 4 : Incohérence du numéro EORI — Lorsque le mauvais opérateur économique est déclaré comme importateur enregistré
À quoi cela ressemble. Une filiale allemande d’une société mère américaine importe des composants électroniques auprès d’un fournisseur japonais. La filiale possède un numéro EORI allemand (format : DE + 15 chiffres). La société mère américaine détient également un numéro EORI allemand, obtenu par l’intermédiaire d’un représentant fiscal à des fins de TVA intracommunautaire. Le comptable fournisseurs qui prépare le rapport d’importation mensuel voit le nom de la société mère sur la facture commerciale en tant qu’acheteur et saisit le numéro EORI allemand de la société mère dans le champ EORI. La déclaration en douane (Zollanmeldung) est déposée avec l’EORI de la société mère comme importateur enregistré. L’administration douanière traite la déclaration. L’avis de TVA à l’importation (Einfuhrumsatzsteuer) est émis sur le compte fiscal lié à l’EORI de la société mère. La filiale allemande — l’entité qui reçoit effectivement les marchandises, les vend à ses clients et doit déduire la TVA à l’importation en tant que taxe en amont — n’a aucune trace de l’importation dans son compte douanier. La TVA à l’importation ne peut pas être réclamée en tant que déduction de taxe en amont (Vorsteuerabzug) dans la déclaration de TVA (Umsatzsteuervoranmeldung, UVA) de la filiale, car l’avis douanier mentionne une entité juridique différente. Le conseiller fiscal découvre l’incohérence lors du rapprochement trimestriel de la TVA. La correction nécessite une rectification de la déclaration en douane — une demande formelle de correction (formeller Antrag auf Berichtigung) — qui peut prendre des semaines et peut nécessiter l’intervention du bureau de douane et du bureau des impôts (Finanzamt).
Ce qui s’est réellement passé. Le numéro EORI (numéro d’enregistrement et d’identification des opérateurs économiques) est un identifiant obligatoire pour tout opérateur économique participant aux procédures douanières de l’UE, établi par le règlement (CE) n° 312/2009 et en vigueur depuis le 1er juillet 2009. Il a remplacé l’ancien numéro de douane allemand (Zollnummer). Un numéro EORI allemand est attribué par la Direction générale des douanes (Generalzolldirektion, GZD) et est validé via ATLAS pour chaque déclaration. Contrairement au numéro de TVA (Umsatzsteuer-Identifikationsnummer, DE + 9 chiffres), qui identifie une entreprise pour les échanges intracommunautaires et la TVA, le numéro EORI identifie une entreprise spécifiquement pour les opérations douanières. Les deux numéros remplissent des fonctions différentes et sont liés à des systèmes administratifs distincts — droits de douane et TVA à l’importation d’un côté, obligations de TVA nationale de l’autre.
L’erreur d’incohérence survient le plus souvent dans trois scénarios : (1) un groupe d’entreprises multi-entités où l’entité acheteuse sur la facture commerciale diffère de l’entité importatrice qui reçoit physiquement les marchandises et réclame la TVA à l’importation — le comptable saisit l’EORI du payeur, et non celui de l’importateur ; (2) un transitaire qui dépose une déclaration en tant que représentant indirect (indirekter Vertreter) et utilise son propre EORI comme déclarant, mais omet d’identifier correctement l’EORI de l’importateur dans le champ du destinataire — en vertu de l’article 18 du CDU, le représentant indirect doit préciser pour le compte de qui il fait la déclaration en douane, et un EORI de destinataire incorrect place l’importateur en dehors du registre douanier pour cet envoi ; (3) une entreprise disposant de plusieurs numéros EORI dans différents États membres de l’UE — une filiale allemande avec un EORI allemand et une filiale néerlandaise avec un EORI néerlandais — où le comptable sélectionne le mauvais EORI dans un menu déroulant du logiciel de déclaration, car l’expédition transite par Rotterdam mais l’importateur enregistré est l’entité allemande.
L'impact financier d'une discordance d'EORI ne se limite pas aux frais de correction. Il s'agit de la déduction de la TVA à l'importation bloquée. Si un importateur allemand ne peut pas déduire la TVA à l'importation en tant que taxe en amont parce que le dédouanement a été émis au mauvais EORI, la TVA payée à la frontière devient un coût plutôt qu'une simple avance de trésorerie — et au taux standard de 19 % sur une valeur en douane de 100 000 €, cela représente 19 000 € bloqués dans le mauvais compte fiscal jusqu'à ce que la déclaration soit corrigée. L'article 173 du CDU prévoit des modifications a posteriori lorsque les données incorrectes ont été fournies de bonne foi, mais la modification n'est pas automatique — elle nécessite une demande formelle auprès de l'autorité douanière, des pièces justificatives et un délai de traitement pendant lequel la TVA bloquée reste non récupérée.
La solution. Le numéro EORI doit être vérifié par rapport à l'entité qui reçoit physiquement les marchandises et est assujettie à la TVA à l'importation — et non par rapport à l'entité qui paie la facture du fournisseur. Définissez une colonne — EORI-Nummer (EORI de l'importateur déclarant, DE + 15 chiffres) — et extrayez l'EORI directement de la Zollanmeldung ou de la confirmation de dépôt ATLAS. Recoupez-la avec le registre EORI principal de l'importateur. L'étape d'extraction ici n'est pas la solution — c'est la vérification que l'EORI sur la déclaration correspond à l'entité qui devrait être l'importateur déclarant. Pour les importateurs traitant plusieurs déclarations par mois, l'extraction par lots des champs EORI de toutes les Zollanmeldungen dans un seul tableur permet une vérification en une seule session : filtrez par EORI, confirmez que toutes les entrées affichent l'EORI de l'entité correcte, et signalez toute déclaration où un EORI différent apparaît. C'est le même principe de vérification par lots décrit dans le guide de traitement par lots pour les déclarations en douane allemandes — une extraction, une session de vérification, chaque déclaration contrôlée plutôt que des vérifications ponctuelles occasionnelles.
Erreur 5 : Zollverfahrenscode erroné — Quand un code de régime douanier incorrect déclenche un paiement immédiat des droits
À quoi cela ressemble. Un importateur introduit des composants industriels de Suisse en Allemagne. Les marchandises sont destinées à un entrepôt douanier (Zolllager) à Hambourg, où elles seront stockées et retirées par lots au fur et à mesure que les commandes clients sont honorées. Le régime douanier pour l’entrepôt douanier est le Zollverfahrenscode 7100. Le comptable AP qui saisit le récapitulatif d’importation mensuel voit les détails de l’envoi et sélectionne le code de régime par défaut — 4000, mise en libre pratique — car c’est le code utilisé pour les autres envois de l’importateur et il ignore que cet envoi spécifique a été organisé comme une entrée en entrepôt douanier. La déclaration est déposée avec le code de régime 4000. ATLAS la traite normalement. Les droits sont calculés sur la valeur en douane totale et imputés immédiatement sur le compte de report (Aufschubkonto) de l’importateur. Ce dernier s’attendait à payer les droits progressivement au fur et à mesure du retrait des marchandises de l’entrepôt. Au lieu de cela, la totalité des droits sur l’ensemble de l’envoi — environ 14 000 € — est débitée en un seul cycle de paiement, créant une sortie de fonds de roulement imprévue que l’équipe financière de l’importateur découvre à la réception du relevé Aufschubkonto.
Ce qui s’est réellement passé. Le Zollverfahrenscode sur une déclaration en douane allemande est un code à quatre chiffres qui spécifie le régime douanier sous lequel les marchandises sont placées. Il se compose de deux parties : un code à deux chiffres pour le régime demandé (das beantragte Verfahren) et un code à deux chiffres pour le régime antérieur (das vorhergehende Verfahren). Les codes les plus courants pour les importateurs allemands sont :
| Code | Régime | Moment du paiement des droits | Impact sur la trésorerie |
|---|---|---|---|
| 4000 | Mise en libre pratique, sans régime antérieur | Immédiat après le dédouanement | Droits débités selon les conditions de paiement de l’Aufschubkonto, généralement sous 30 jours |
| 7100 | Entrepôt douanier (Zolllager) | Suspendu jusqu’à la sortie des marchandises de l’entrepôt | Droits différés indéfiniment — payés uniquement lorsque les marchandises quittent l’entrepôt pour la mise en libre pratique, peut-être des mois après l’entrée |
| 4051 | Mise en libre pratique, régime antérieur : perfectionnement actif (active Veredelung) | Immédiat, uniquement sur la valeur de transformation | Droits facturés sur la valeur ajoutée par la transformation à l’étranger, pas sur la valeur totale des marchandises |
| 5100 | Perfectionnement actif (active Veredelung) | Suspendu — les droits ne sont évalués que si les marchandises ne sont pas réexportées | Zéro droit si les marchandises sont transformées et réexportées ; droits uniquement sur les déchets de transformation |
L'erreur de code de procédure est particulièrement dangereuse car elle est invisible pour la validation ATLAS. ATLAS vérifie que le code est valide et qu'il est disponible pour le type de marchandises et les autorisations du déclarant. Ce qu'il ne peut pas valider, c'est si l'importateur avait l'intention d'utiliser une procédure différente. Si l'importateur est autorisé à la fois pour la mise en libre pratique (4000) et l'entrepôt (7100), ATLAS acceptera l'un ou l'autre code. Le système valide la correction de la forme, pas la correction de l'intention. L'erreur n'apparaît que lorsque les droits sont débités — ou, dans le sens inverse, lorsque l'importateur s'attendait à payer les droits immédiatement et que les marchandises ont été déclarées sous le régime d'entrepôt, et que le relevé du compte de crédit de l'importateur ne montre aucun débit de droits pour un envoi qui aurait dû en générer un, créant une obligation douanière qui n'est pas sur le radar de l'importateur.
Corriger un code de procédure erroné n'est pas aussi simple que de déposer une déclaration rectificative. Si les marchandises ont déjà été mises en libre pratique sous la mauvaise procédure — ce qui sera le cas, car l'erreur est invisible au dédouanement — changer la procédure nécessite de démontrer que l'erreur a été commise de bonne foi et que les marchandises ont été traitées conformément à la procédure prévue. Pour l'entrepôt douanier, cela signifie prouver que les marchandises sont physiquement entrées dans l'entrepôt et ont été enregistrées dans le système de stock de l'entrepôt sous le numéro d'entrée en entrepôt. Si les registres de l'entrepôt montrent que les marchandises sont entrées et stockées, mais que la déclaration en douane indique une mise en libre pratique, l'importateur se trouve confronté à deux positions juridiques incompatibles : les marchandises sont dans l'entrepôt (ce qui nécessite la procédure d'entrepôt) mais la déclaration indique qu'elles sont entrées en libre pratique (ce qui signifie qu'elles auraient dû quitter l'entrepôt et être livrées aux clients). Concilier ces positions nécessite une demande formelle au bureau de douane, des documents justificatifs de l'exploitant de l'entrepôt et un délai de traitement qui peut s'étendre sur plusieurs cycles de paiement.
La solution. Le Zollverfahrenscode doit être mis en correspondance avec l'intention opérationnelle — et non pas être défini par défaut sur le code le plus couramment utilisé. Définissez une colonne — Zollverfahrenscode (code de procédure douanière, 4 chiffres) — et associez-la à une colonne inférée : Description de la procédure (à partir du Zollverfahrenscode : afficher le nom de la procédure en allemand, par ex. "4000 — Überführung in den zollrechtlich freien Verkehr / 7100 — Zolllagerverfahren"). L'inférence convertit le code opaque à quatre chiffres en une description de procédure lisible, qui sert d'auto-vérification : la personne qui vérifie le résultat de l'extraction voit "Überführung in den zollrechtlich freien Verkehr" et peut immédiatement confirmer si cela correspond au traitement prévu pour cet envoi. La vérification prend quelques secondes par déclaration et détecte l'erreur avant que la déclaration ne soit déposée — le moment où la correction ne coûte rien. Pour le contexte plus large de la façon dont la saisie manuelle des données crée des lacunes qui se répercutent sur les flux de travail douaniers, l'analyse du problème de ressaisie des données d'importation allemandes montre comment l'écart entre la sortie ATLAS et la saisie de l'importateur crée exactement les conditions dans lesquelles les erreurs de code de procédure passent inaperçues jusqu'au débit des droits.
Le fil conducteur : chaque erreur commence entre le PDF et le clavier
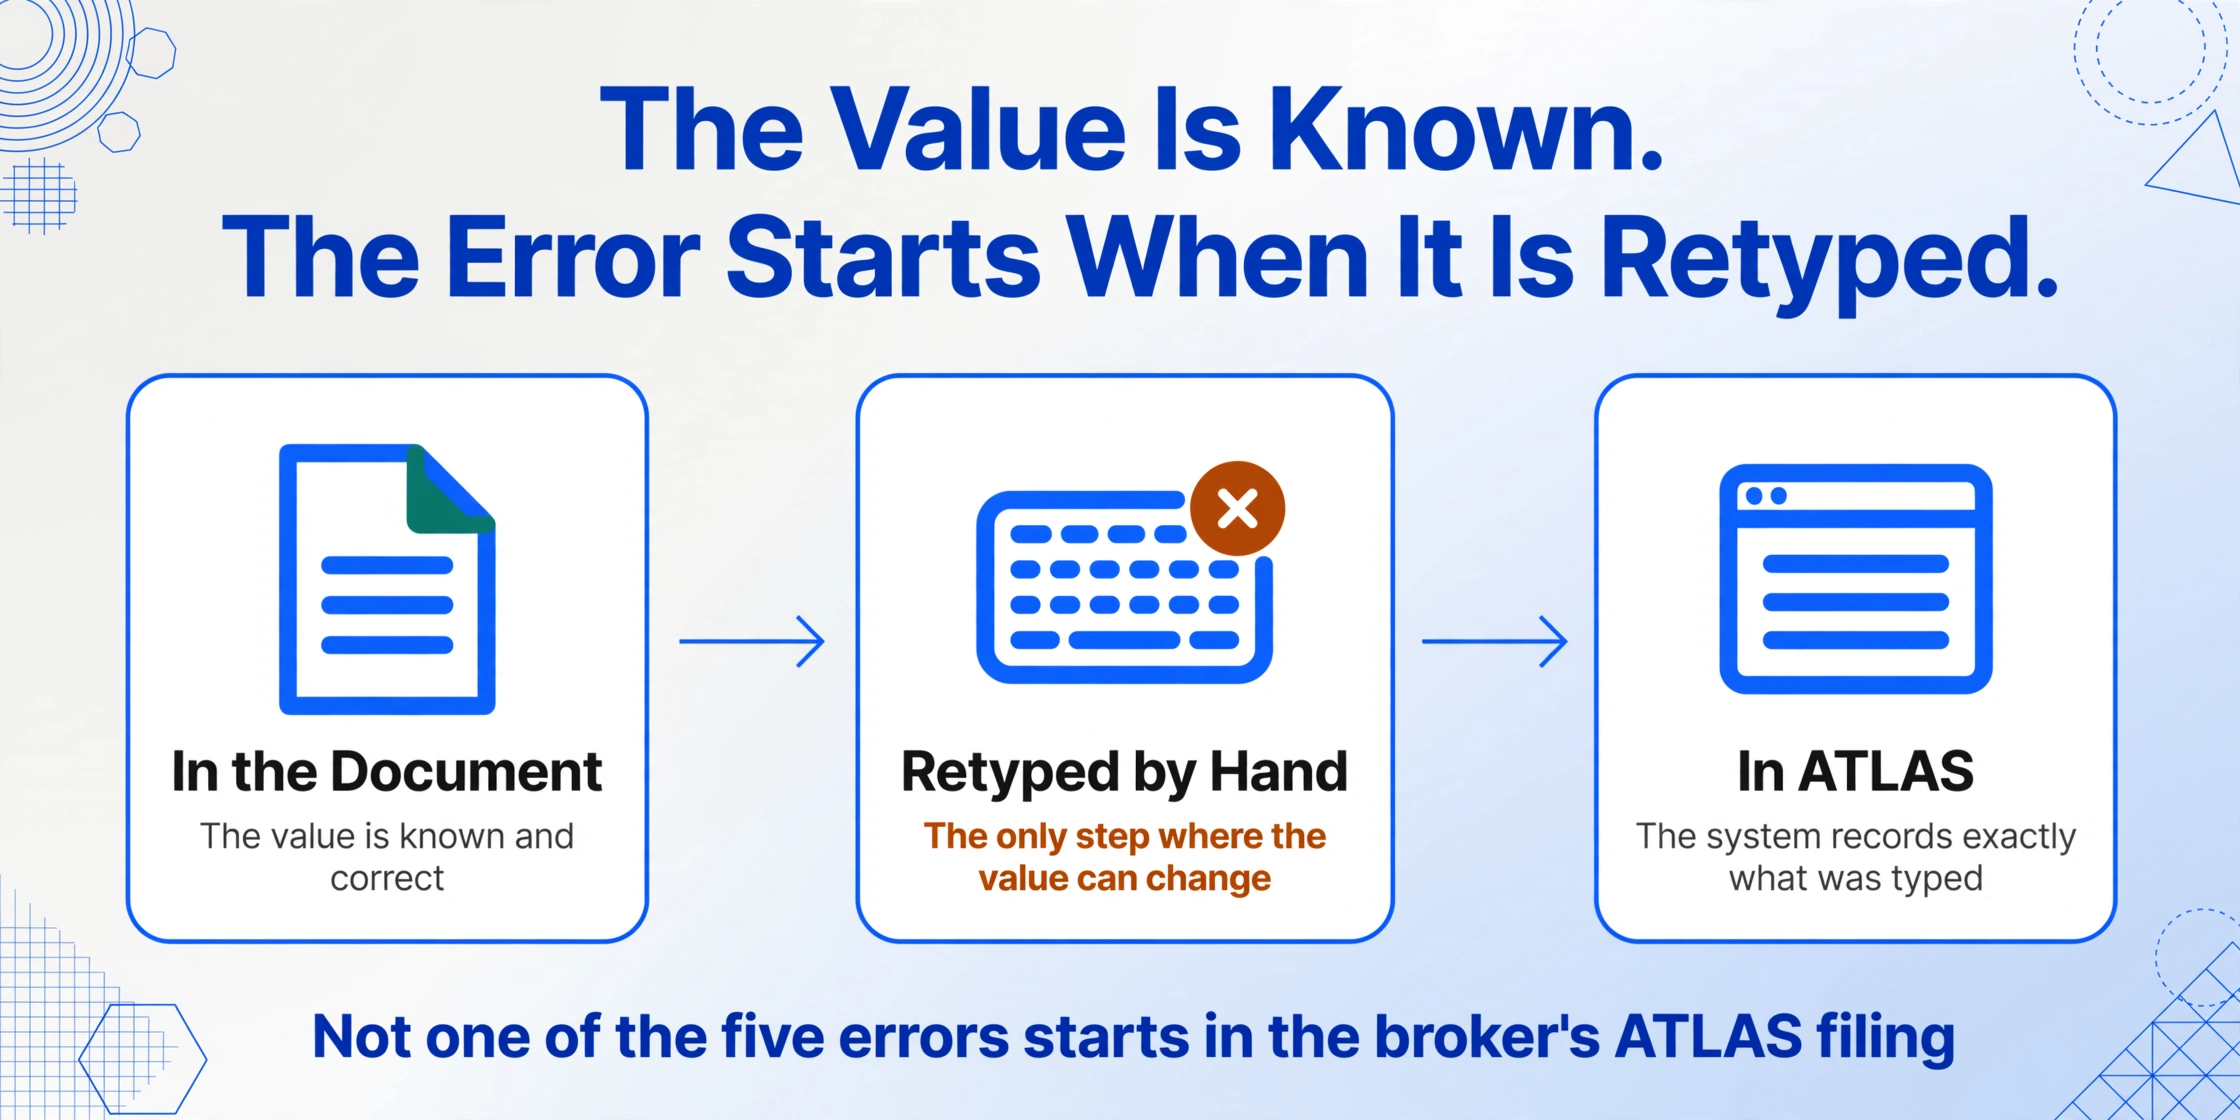
Prenez du recul sur les cinq erreurs individuelles et un schéma se dégage. Aucune d'elles ne trouve son origine dans le dépôt ATLAS du transitaire en douane. Aucune n'est causée par un tarif douanier trop complexe, des règles d'origine trop obscures ou des codes de procédure trop nombreux. Chaque erreur naît à l'étape de la transcription manuelle — le moment où une personne lit une valeur sur un document et la saisit dans un système. Le code tarifaire à 11 chiffres, la valeur en douane ajustée au CIF, le pays d'origine vérifié, le bon EORI, le code de régime douanier prévu — chacune de ces valeurs existe quelque part dans la chaîne documentaire de l'importateur avant le dépôt de la déclaration. L'erreur n'est pas que la valeur soit inconnue. L'erreur est que la valeur est connue mais doit être ressaisie, et cette étape de ressaisie introduit un écart entre ce que dit le document et ce que le système enregistre.
C'est le même schéma structurel qui sous-tend les cinq erreurs de saisie des données seikyusho japonaises qui déclenchent des écarts de taxe à la consommation — un document différent, un système fiscal différent, mais le même mécanisme : un champ porte une conséquence financière, le champ est transcrit manuellement, l'erreur de transcription reste invisible jusqu'à ce qu'un système en aval la rejette, et la correction coûte des ordres de grandeur de plus que ce qu'aurait coûté la prévention de l'erreur. La déclaration en douane allemande et la facture japonaise sont des documents différents, mais le même problème de données sous des codes fiscaux différents.
La solution structurelle est la même pour les cinq erreurs : déplacer la capture des données en amont du clavier. Définissez les champs une seule fois — code tarifaire, valeur en douane, pays d'origine, numéro EORI, code de régime douanier — et laissez l'extraction les tirer des documents sources dans un tableau structuré avant que quiconque ne les saisisse dans la déclaration ou le rapport interne. La personne qui les saisissait devient celle qui les vérifie — en contrôlant que le code tarifaire extrait correspond au RTC en dossier, que la valeur CIF calculée inclut le fret et l'assurance, que le champ d'origine est appuyé par un certificat. La vérification détecte les erreurs. La transcription les introduit. La solution n'est pas une meilleure formation, une saisie plus soignée ou une double vérification. C'est de supprimer l'étape de transcription du flux de travail.
FAQ — Erreurs de données dans les déclarations en douane allemandes
Les courtiers en douane allemands peuvent-ils corriger ces erreurs après le dépôt de la déclaration ?
Oui, conformément à l'article 173 du CDU, le déclarant peut demander la modification d'une déclaration en douane après la mainlevée des marchandises, à condition que la modification n'ait pas pour effet d'appliquer la déclaration à des marchandises autres que celles qu'elle couvrait initialement. La limitation pratique réside dans le temps et la procédure. Une modification nécessite une demande formelle auprès du bureau de douane ayant accepté la déclaration, des pièces justificatives prouvant les données correctes, et un délai de traitement qui varie selon la charge de travail du bureau de douane. Pendant cette période, les droits ont déjà été liquidés sur la base des données incorrectes. Si la modification entraîne un droit plus élevé, la différence est payable avec intérêts. Si elle entraîne un droit moins élevé, un remboursement (Erstattung) doit faire l'objet d'une demande distincte au titre de l'article 116 du CDU. La procédure de modification fonctionne — mais elle est réactive, non préventive. Empêcher l'erreur au moment de la saisie des données évite complètement la procédure de modification.
Qui est responsable de ces erreurs — l'importateur ou le courtier en douane ?
L'importateur est le principal responsable de l'exactitude de la déclaration en douane, quel que soit celui qui la dépose. Lorsqu'un courtier en douane dépose en tant que représentant direct (direkter Vertreter) au sens de l'article 18 du CDU, le courtier agit au nom et pour le compte de l'importateur — l'importateur est le déclarant et le débiteur douanier. Lorsqu'un courtier dépose en tant que représentant indirect (indirekter Vertreter), le courtier agit en son propre nom mais pour le compte de l'importateur — le courtier et l'importateur sont solidairement responsables de la dette douanière. Dans les deux cas, si l'importateur a fourni des données incorrectes au courtier (mauvais Zolltarifnummer, mauvais Zollwert), l'importateur en supporte la conséquence financière. La responsabilité du courtier concerne les erreurs qu'il introduit lui-même — pas les erreurs dans les données fournies par l'importateur. C'est pourquoi la vérification des données avant qu'elles n'atteignent le courtier relève de la responsabilité de l'importateur, et non de celle du courtier.
Comment le processus de Renseignement Tarifaire Contraignant (BTI) aide-t-il à prévenir les erreurs de classement des codes SH ?
Un BTI (verbindliche Zolltarifauskunft) est une décision contraignante émise par l'autorité douanière qui confirme le classement tarifaire correct pour un produit spécifique. Il est valable trois ans dans tous les États membres de l'UE et lie juridiquement l'autorité douanière à accepter le classement indiqué pour les importations du produit décrit. Pour les importateurs traitant des produits dont le classement est ambigu — marchandises composées de plusieurs matériaux, produits assemblés, produits ayant une fonction nouvelle — l'obtention d'un BTI élimine l'ambiguïté de classement à la source. Le numéro BTI est saisi sur la Zollanmeldung, et ATLAS recoupe le code tarifaire déclaré avec le BTI. Si le code ne correspond pas au BTI, ATLAS rejette la déclaration. Cela fait du BTI le garde-fou le plus solide disponible contre les erreurs de classement — mais il nécessite que l'importateur demande le BTI avant l'expédition des marchandises, ce qui signifie identifier le risque de classement à l'avance, et non réagir à un rejet d'ATLAS à la frontière.
Ces erreurs peuvent-elles être détectées en extrayant les données du PDF Zollanmeldung après coup ?
Oui — mais la valeur réside dans la vérification après dédouanement, pas dans la prévention avant soumission. L'extraction des données Zollanmeldung du PDF après le dépôt de la déclaration permet à l'importateur d'auditer ses propres déclarations pour en vérifier la cohérence : la même valeur de facture commerciale doit correspondre au même Zollwert ajusté CIF, le même produit doit porter le même Zolltarifnummer sur toutes les déclarations, et le même type d'envoi doit utiliser le même Zollverfahrenscode. L'extraction fournit le jeu de données pour cet audit — une ligne par déclaration, des colonnes cohérentes pour toutes les déclarations — sans ressaisie manuelle. C'est le même jeu de données qui alimente le résumé tarifaire mensuel. Le flux de travail idéal combine les deux : vérification avant soumission (recoupement du code tarifaire avec le BTI, de la valeur en douane avec les documents de transport, de l'origine avec le certificat) et audit après dédouanement (vérification de la cohérence des déclarations déposées sur le mois et entre les canaux de dépôt).
Chacune de ces cinq erreurs commence de la même manière : une valeur est lue sur un document et saisie dans un système. La solution n'est pas de mieux taper. C'est de supprimer l'étape de saisie.
Extraire vos données douanières