5 Fehler bei deutschen Zollanmeldungen
Datenfehler, die Verzögerungen und Prüfungen auslösen
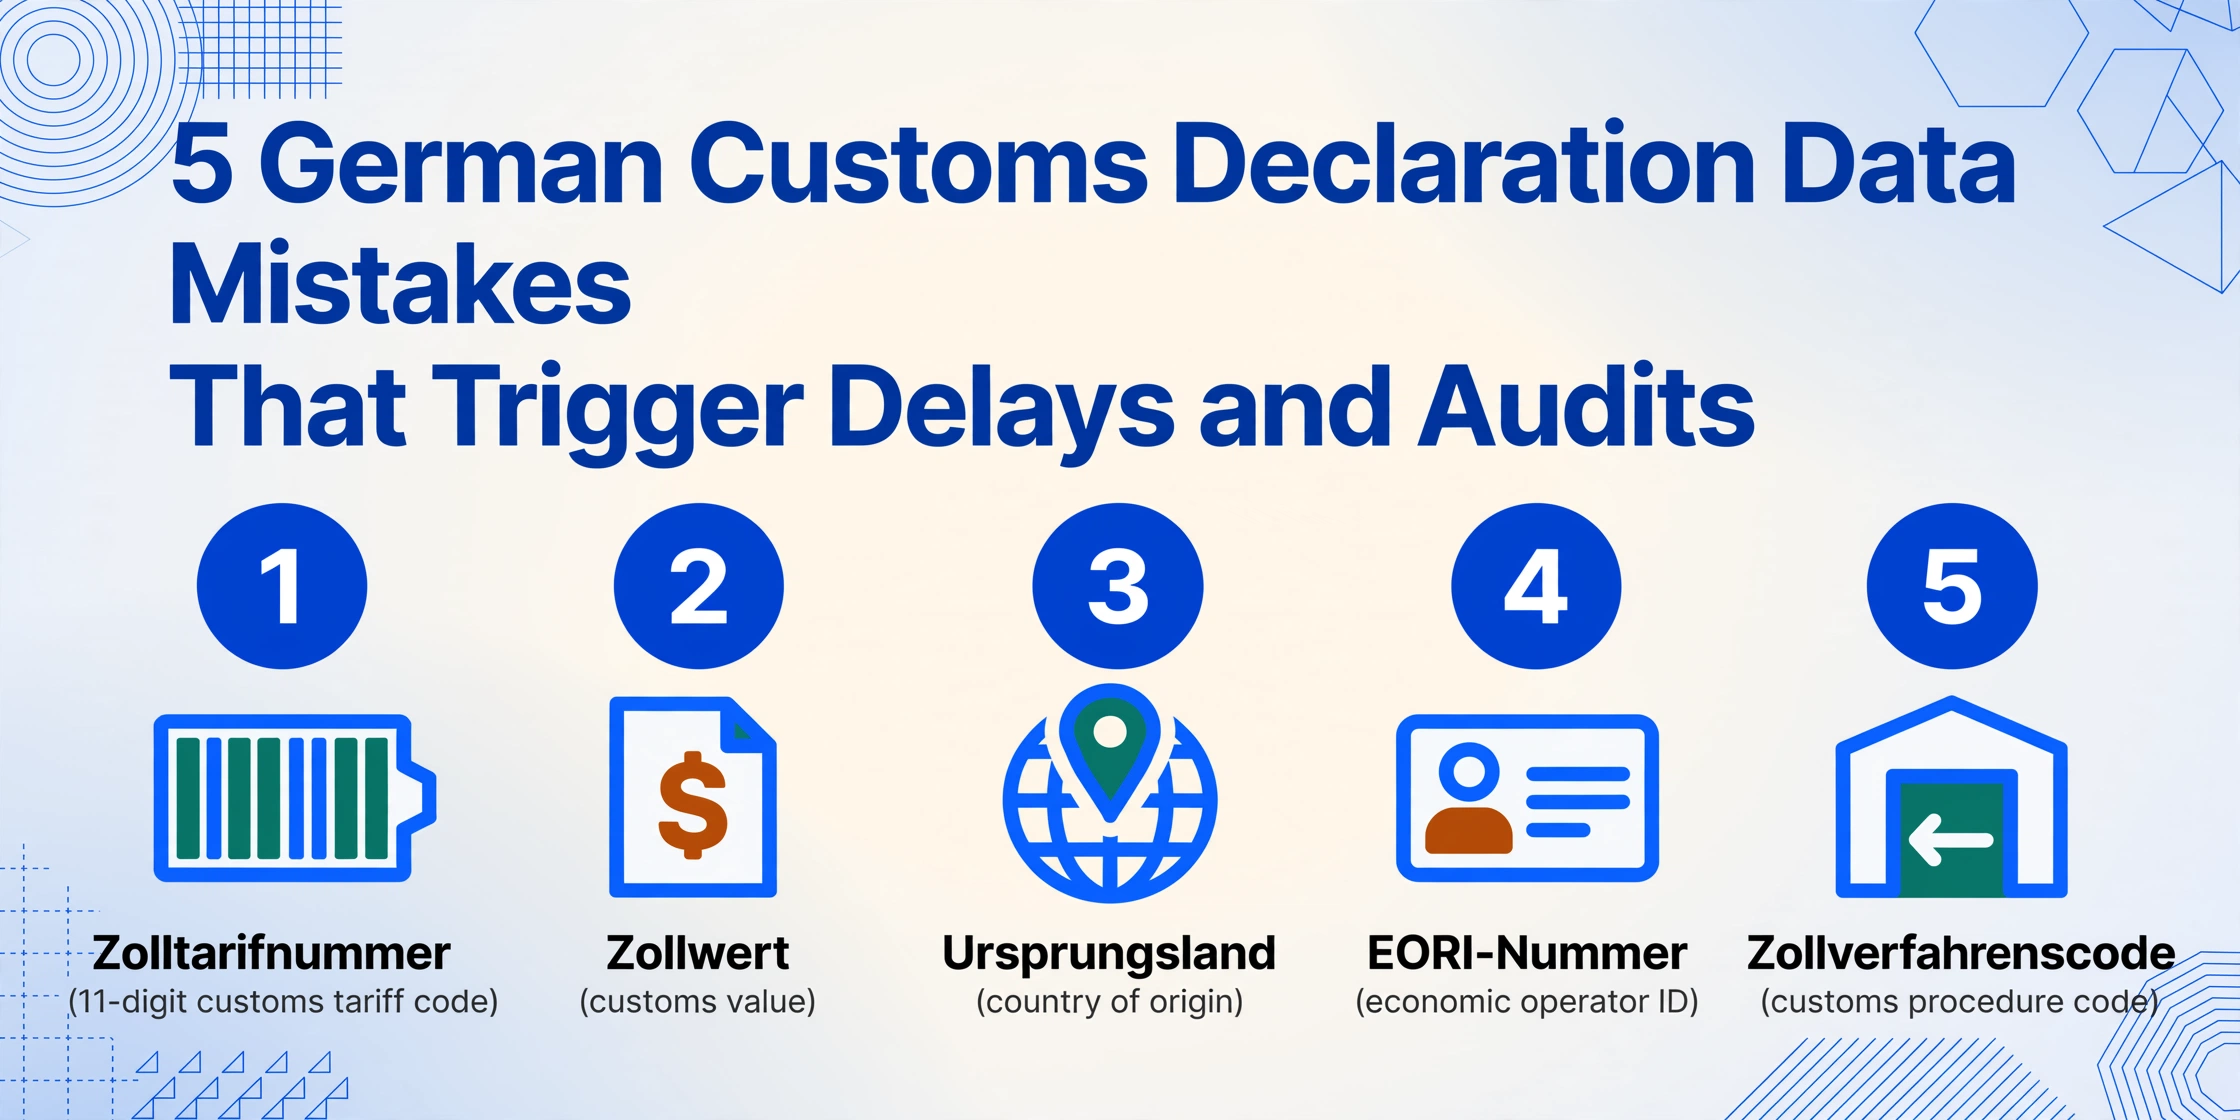
Eine deutsche Zollanmeldung ist keine einzelne Dateneingabe. Sie besteht aus zehn bis fünfzehn voneinander abhängigen Feldern – Zolltarifnummer, Zollwert, Ursprungsland, EORI-Identifikatoren und Verfahrenscodes – bei denen ein Fehler in einem Feld nicht in diesem Feld bleibt. Er wirkt sich aus. Eine falsche 11-stellige Zolltarifnummer ändert den Zollsatz. Ein falsches Ursprungsland macht den Präferenzzollsatz zunichte, auf den der Importeur gesetzt hatte. Ein Zollverfahrenscode, der als freier Verkehr (4000) eingegeben wird, obwohl die Waren für die Zolllagerung (7100) bestimmt waren, löst eine sofortige Zollzahlung aus, die aufgeschoben werden sollte – und der einzige Weg, sie zurückzubekommen, ist ein formeller Erstattungsantrag. Jeder der fünf unten genannten Fehler ist so häufig, dass deutsche Zollagenten sie wöchentlich sehen. Jeder ist so schwerwiegend, dass er nicht ignoriert werden kann, sobald er passiert ist. Und jeder hat – entscheidend – eine Lösung zur Datenerfassung, eine Möglichkeit, den Fehler von vornherein von der Anmeldung fernzuhalten, die den manuellen Übertragungsschritt ersetzt, in dem der Fehler entsteht.
Wichtigste Erkenntnisse
- Fünf häufige Fehler bei deutschen Zollanmeldungen – falsche Zolltarifnummer, zu niedriger Zollwert, falsches Ursprungsland, EORI-Abweichung und falscher Verfahrenscode – beginnen alle auf dieselbe Weise: Jemand liest einen Wert aus einem Dokument und tippt ihn in ein System.
- Keiner dieser Fehler entsteht in der ATLAS-Meldung des Agenten oder in der Komplexität der UCC-Vorschriften – jede falsche Ziffer, jedes falsch zugeordnete Ursprungsland und jede abweichende EORI entsteht im manuellen Übertragungsschritt zwischen Dokument und Tastatur.
- Verhindern Sie jeden Fehler an der Quelle, indem Sie die Datenerfassung vor die Tastatur verlagern – extrahieren Sie Zolltarifnummern aus Produktspezifikationen, berechnen Sie CIF-Zollwerte aus Transportdokumenten und gleichen Sie Verfahrenscodes mit der betrieblichen Absicht ab, sodass aus manueller Übertragung eine Verifizierung wird.
Im Folgenden werden fünf zollspezifische Dateneingabefehler beschrieben – Fehler, die es gibt, weil eine deutsche Zollanmeldung Felder mit rechtlichen und finanziellen Konsequenzen enthält, die weit über die Tabellenzelle hinausgehen, in die der falsche Wert eingegeben wird. Jeder Fehler wird so beschrieben, wie er in der Praxis auftritt, auf seine Ursache im manuellen Dateneingabeprozess zurückgeführt und mit einer Lösung versehen, die den Fehler bereits bei der Datenerfassung verhindert, anstatt ihn erst nach der Übermittlung zu korrigieren.
Fehler 1: Falsche Zolltarifnummer – wenn eine Ziffer den Zollsatz verändert
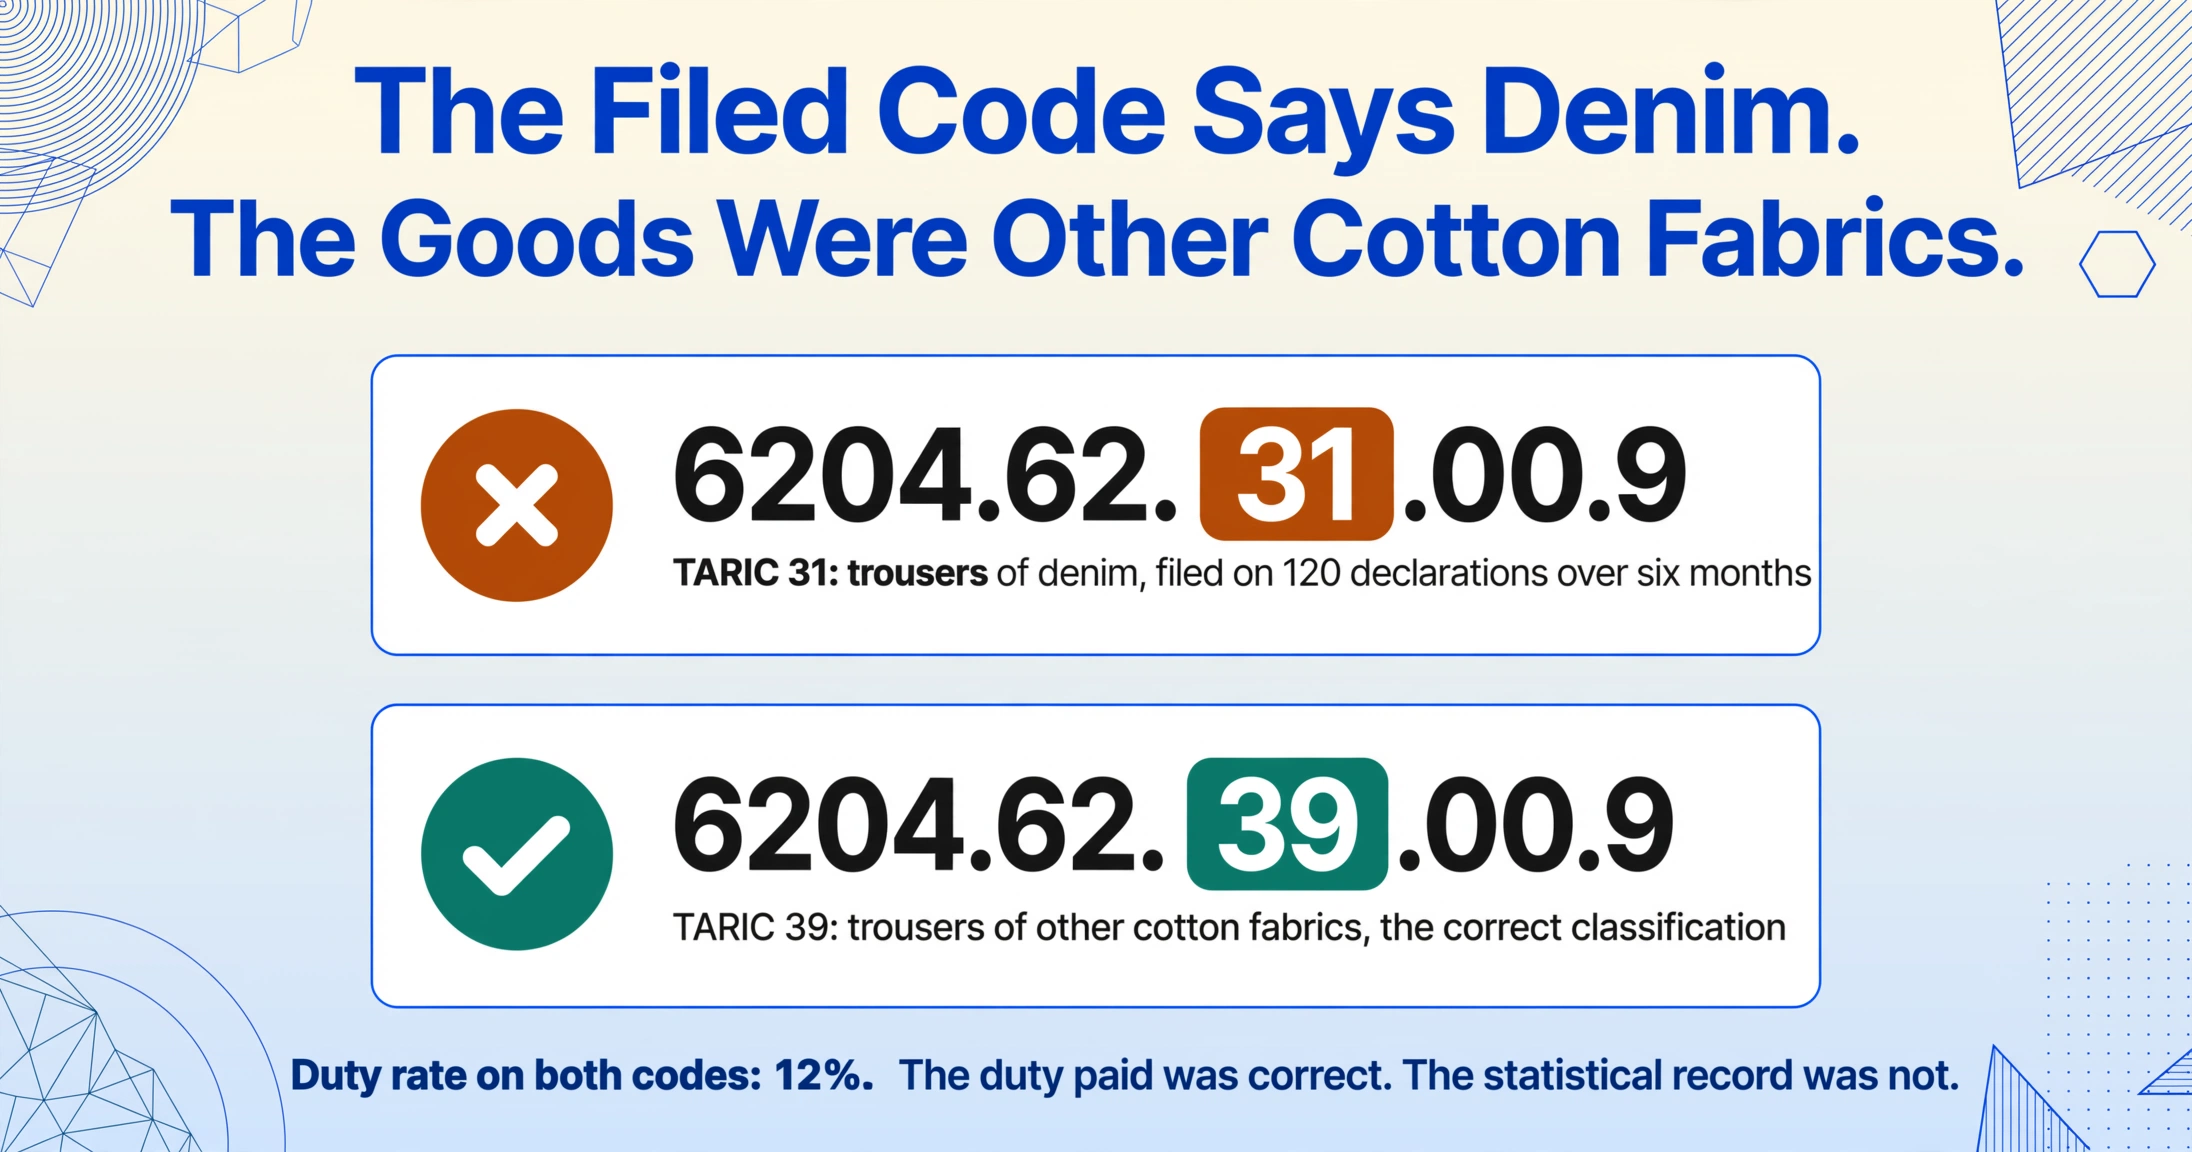
Wie es aussieht. Ein Importeur, der Baumwollhosen aus Vietnam nach Deutschland einführt, klassifiziert die Waren unter der Zolltarifnummer 6204.62.31.00.9. Die korrekte Nummer lautet 6204.62.39.00.9 – ein einstelliger Unterschied an der neunten Position, wo die TARIC-Unterklassifizierung zwischen Hosen aus Denim (31) und Hosen aus anderen Baumwollgeweben (39) unterscheidet. Der Importeur reicht über sechs Monate 120 Anmeldungen mit der falschen Nummer ein. Der Zollsatz beträgt bei beiden Nummern 12 % – der gezahlte Zoll ist also korrekt. Was nicht korrekt ist: Die Waren werden unter der falschen statistischen Warennummer in der deutschen Außenhandelsstatistik geführt, die vorliegende verbindliche Zolltarifauskunft (BTI) des Importeurs bezieht sich auf eine andere Nummer, und falls die EU eine Schutzmaßnahme oder einen Antidumpingzoll speziell auf Denim-Hosen verhängen sollte – eine reale Möglichkeit angesichts der aktiven Textil-Schutzüberwachung der EU –, würden die Anmeldungen des Importeurs in den Anwendungsbereich der Maßnahme fallen, obwohl die tatsächlichen Waren kein Denim sind, weil der Importeur sie unter der Denim-Nummer angemeldet hat.
Was tatsächlich geschah. Die deutsche Zolltarifnummer ist eine 11-stellige Klassifizierung aus vier Ebenen: Die ersten sechs Ziffern sind das internationale Harmonisierte System (HS) der Weltzollorganisation, die Ziffern 7–8 sind die Kombinierte Nomenklatur (KN) der EU, die Ziffern 9–10 sind der EU-TARIC (Integrierter Tarif) mit handelspolitischen Schutzmaßnahmen und Zollaussetzungen, und Ziffer 11 ist der deutsche nationale Code für Umsatzsteuersätze und nationale Beschränkungen. Für Einfuhren nach Deutschland ist die vollständige 11-stellige Nummer gemäß ATLAS verpflichtend. Für Ausfuhren genügt die 8-stellige KN-Nummer. Der Unterschied ist wichtig, weil ein Fehler auf TARIC-Ebene bei den Ziffern 9–10 eine völlig andere handelspolitische Maßnahme auslösen kann – Antidumpingzölle, Ausgleichszölle, Kontingentbeschränkungen oder Zollaussetzungen –, selbst wenn der zugrunde liegende Zollsatz identisch erscheint.
Das Bundesfinanzministerium hat berichtet, dass etwa 68 % der Zollverzögerungen in den Häfen Hamburg und Frankfurt auf eine fehlerhafte Klassifizierung der HS-Codes zurückzuführen sind. Ein einstelliger Fehler im Zolltarifcode riskiert nicht nur den falschen Zollsatz – er kann einen ATLAS-Ablehnungszyklus auslösen. ATLAS validiert den Zolltarifcode in Echtzeit gegen die EZT-online-Datenbank. Wenn der Code keinem gültigen Eintrag entspricht oder mit anderen deklarierten Datenelementen kollidiert, lehnt ATLAS die Anmeldung ab. Die Waren bleiben unverzollt. Terminal-Lagerkosten (Lagergeld) beginnen anzufallen – an Hamburgs Containerterminals etwa 10–15 € pro TEU und Tag nach Ablauf der Freizeit. Der Lieferplan des Importeurs gerät ins Rutschen. Die Zahlungsbedingungen des Verkäufers können verletzt werden. Ein einstelliger Fehler im Zolltarifcode auf einer einzigen Anmeldung kostet, wenn er erst nach der ATLAS-Ablehnung entdeckt wird, nicht nur den Änderungszyklus, sondern eine Kaskade operativer Verzögerungen, die der Zolltarifcode selbst nicht erahnen lässt.
Der Fehler hat auch eine Konsequenz für die Prüfungsspur. Gemäß Artikel 33 des UCC können die Zollbehörden bis zu drei Jahre nach Annahme der Anmeldung nachträgliche Zollprüfungen (Zollprüfung) durchführen. Ergibt eine Prüfung, dass der Importeur durchgängig den falschen Zolltarifcode verwendet hat – selbst wenn der gezahlte Zoll zufällig korrekt war –, gilt dies nicht als „kein Schaden entstanden“. Es handelt sich um ein Versagen bei der Klassifizierungs-Governance. Die Zollbehörde kann die Neuklassifizierung aller betroffenen Anmeldungen, die Neuberechnung der Abgaben für den gesamten Drei-Jahres-Rückblickzeitraum und, falls die korrekte Klassifizierung zu einem höheren Zollsatz geführt hätte, die rückwirkende Zahlung mit Verzugszuschlag (Säumniszuschlag) nach der Abgabenordnung verlangen.
Die Lösung. Der Zolltarifcode sollte aus der Produktspezifikation des Lieferanten oder der Handelsrechnung extrahiert werden, nicht manuell für jede Anmeldung nachgeschlagen und eingegeben werden. Definieren Sie eine eigene Spalte – Zolltarifnummer (11-stelliger Deutscher Zolltarifcode) – und wenden Sie eine abgeleitete Spalte an: HS-Kapitel (ableiten aus Zolltarifnummer: 2-stellige Zahl mit Kapitelbeschreibung ausgeben, z. B. „62 – Bekleidungsartikel“). Die KI liest die Produktbeschreibung aus der Rechnung, extrahiert den deklarierten Zolltarifcode und leitet das HS-Kapitel ab. Der Quervergleich – stimmt das aus dem Code abgeleitete Kapitel mit dem in der Rechnung beschriebenen Produkttyp überein? – fängt die häufigste Klasse von Zolltarifcode-Fehlern ab, bei denen Waren unter einem Code aus einem völlig falschen Kapitel angemeldet werden. Für den vollständigen Extraktionsworkflow finden Sie im Leitfaden zur Extraktion deutscher Zollanmeldungsdaten nach Excel die Spaltendefinitionen, die diesen Quervergleich speisen.
Fehler 2: Fehlberechnung des Zollwerts – Wenn der falsche Incoterm zu einem unterbewerteten Zollwert führt
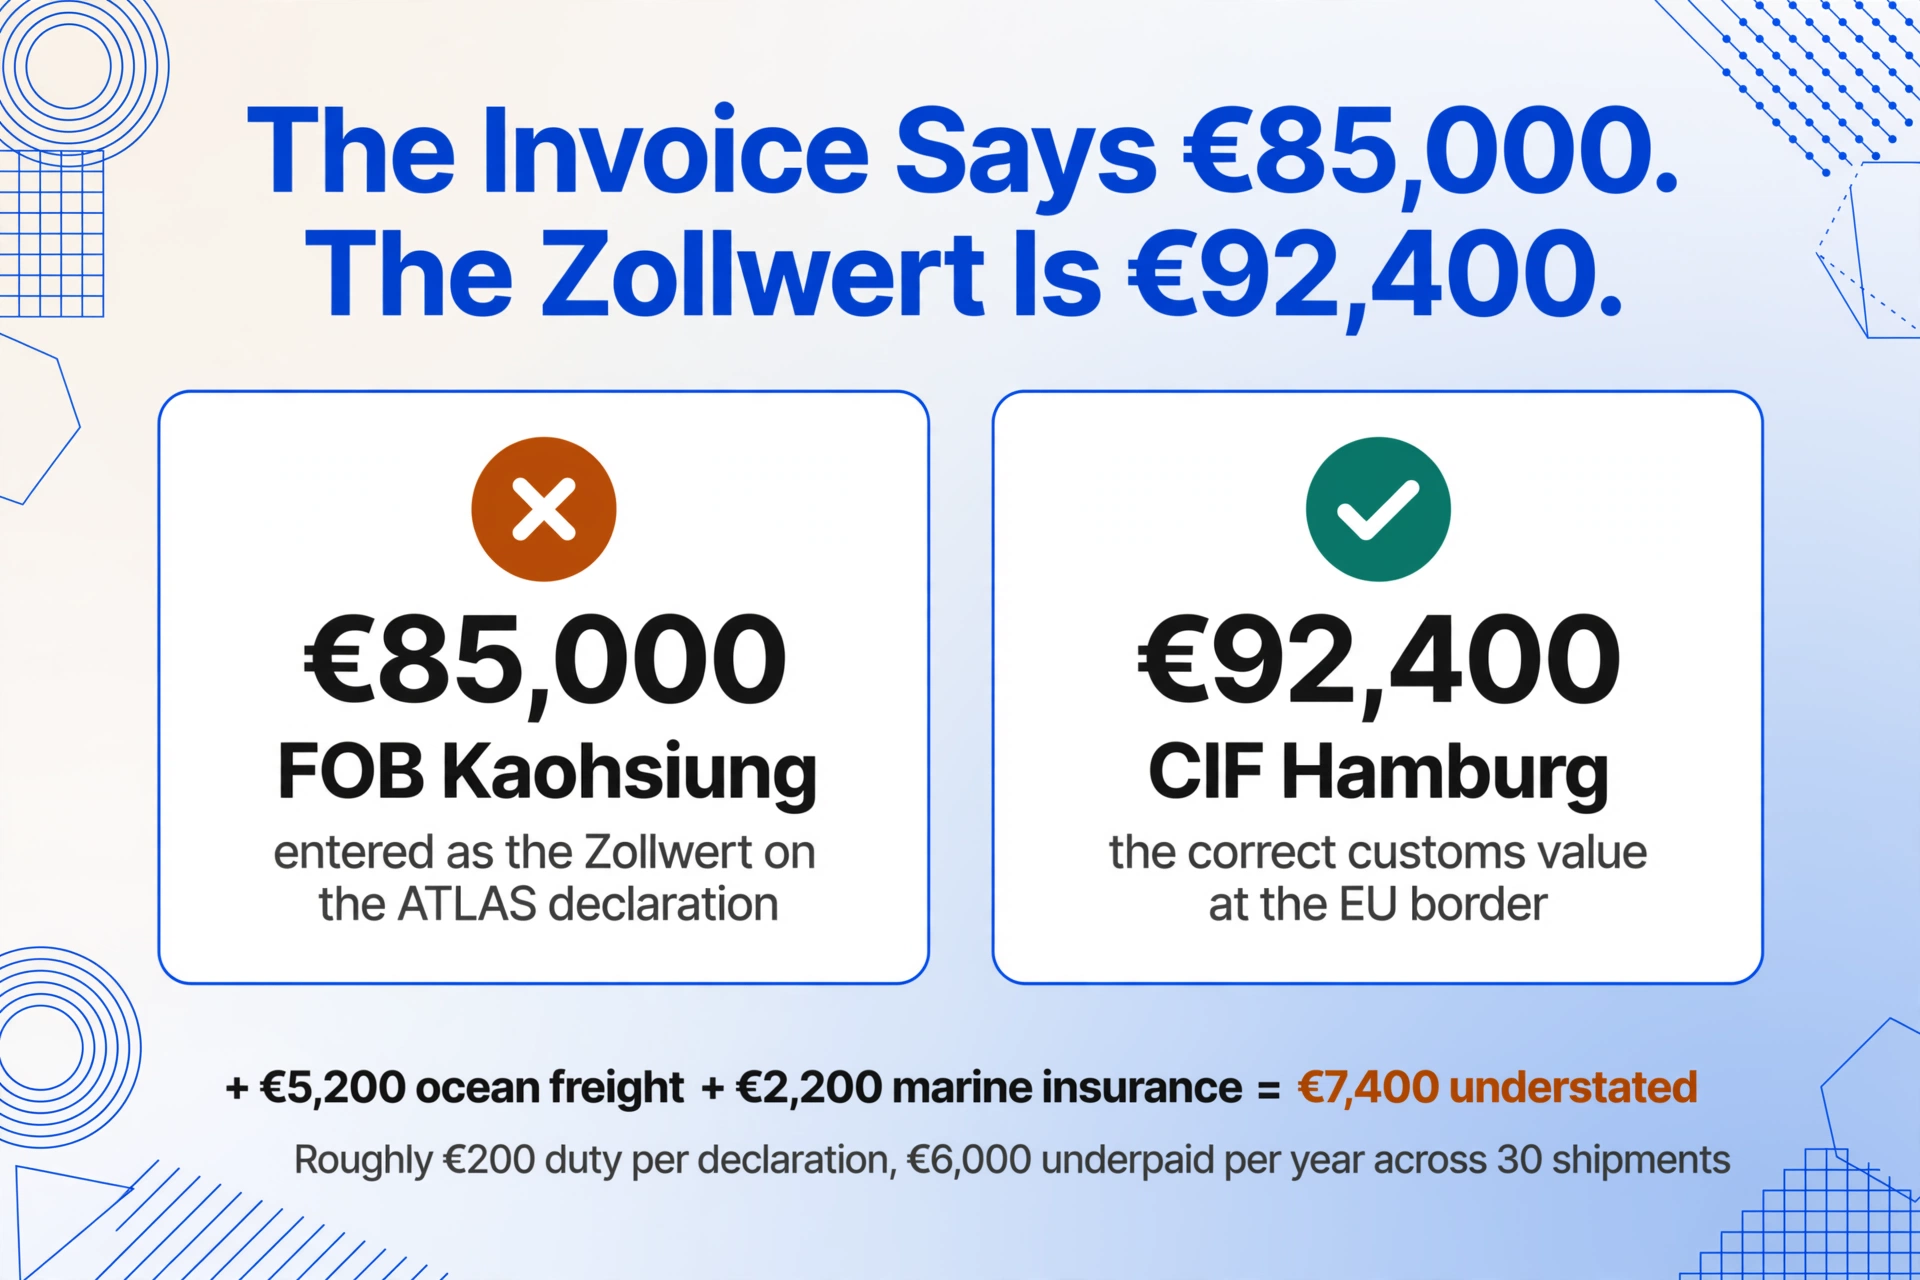
Wie es aussieht. Ein deutscher Importeur kauft Maschinen von einem taiwanesischen Lieferanten. Die Handelsrechnung zeigt 85.000 € – den FOB-Preis Kaohsiung. Der Importeur gibt 85.000 € als Zollwert in der ATLAS-Anmeldung an. Der korrekte Zollwert beträgt 92.400 € – den CIF-Wert Hamburg, also den FOB-Preis zuzüglich Seefracht (5.200 €) und Seeversicherung (2.200 €). Die Anmeldung unterbewertet den Zollwert um 7.400 €. Die Zollunterzahlung je betroffener Anmeldung entspricht dem Zollsatz multipliziert mit 7.400 € – bei Maschinen mit einem MZN-Satz von 2,7 % rund 200 € pro Anmeldung. Bei 30 Maschinensendungen pro Jahr beträgt die jährliche Unterzahlung 6.000 €. Die Zollbehörde entdeckt dies im Rahmen einer routinemäßigen Zollprüfung nach der Abfertigung – nicht weil 200 € pro Sendung einen Alarm auslösen, sondern weil die Fracht- und Versicherungsbeträge auf der Rechnung des Spediteurs und dem Versicherungszertifikat sichtbar sind, die der Zollprüfer als Teil der standardmäßigen Prüfungsunterlagen anfordert.
Was tatsächlich geschah. Der Zollwert für Einfuhren in die EU wird gemäß Artikel 70–74 des UZK bestimmt. Die primäre Methode ist der Transaktionswert – der tatsächlich gezahlte oder zu zahlende Preis für die Waren, bereinigt um bestimmte Elemente. Die entscheidende Anpassung für deutsche Importeure besteht darin, dass der Zollwert auf CIF-Basis (Kosten, Versicherung, Fracht) an der EU-Grenze zu bewerten ist. Wenn die Rechnung des Lieferanten den FOB-Preis ausweist – den Wert der Waren, die im Exporthafen auf das Schiff verladen wurden – muss der Importeur die Frachtkosten bis zur EU-Grenze und die Versicherungskosten während des Transports hinzurechnen. Wenn die Rechnung den EXW-Preis (ab Werk) ausweist, muss der Importeur alle Transport-, Versicherungs- und Handhabungskosten vom Werksgelände bis zur EU-Grenze hinzurechnen.
Dies ist keine obskure Regel. Es ist der häufigste Zollwertfehler in der deutschen Einfuhrpraxis, weil die Lieferantenrechnung und die Zollwertbasis konstruktionsbedingt unterschiedliche Zahlen sind – die Rechnung gibt an, was der Käufer dem Verkäufer gezahlt hat; der Zollwert gibt an, was die Waren gekostet haben, um sie an die EU-Grenze zu bringen. Nach deutschem Recht wird eine unrichtige Zollwertanmeldung, die zu einer Zollunterzahlung führt, als Steuerhinterziehung gemäß § 370 der Abgabenordnung behandelt. Wenn der Fehler als fahrlässig eingestuft wird – was die Standardfeststellung ist, wenn ein regelmäßig importierendes Unternehmen kein dokumentiertes Zollbewertungsverfahren hat – drohen dem Importeur nicht nur die rückwirkende Zollnachzahlung plus Zinsen, sondern auch eine Geldbuße von bis zu der Höhe der unterzahlten Abgaben. Die Haftung für unrichtige Zollwertanmeldungen verbleibt auch dann beim Importeur, wenn ein Zollagent die Anmeldung einreicht – gemäß Artikel 77 Absatz 3 UZK ist der Importeur der Zollschuldner und trägt die letztendliche Verantwortung für die Richtigkeit des angemeldeten Wertes.
Die Lösung. Der Zollwert muss aus der Lieferantenrechnung und den zugehörigen Transportdokumenten berechnet werden, nicht manuell aus dem Rechnungsbetrag abgelesen. Definieren Sie eine Spalte — Zollwert (Customs Value in EUR, CIF EU Border) — und fügen Sie eine berechnete Spalte hinzu: Declared vs CIF Gap (Zollwert — Sum of Invoice Value + Freight + Insurance). Die KI extrahiert den Rechnungswert, die Frachtkosten aus dem Konnossement oder der Transportrechnung und die Versicherung aus der Versicherungsbescheinigung, berechnet dann den CIF-Zollwert und kennzeichnet jede Abweichung, die einen Schwellenwert überschreitet. Der Importeur prüft den berechneten Zollwert gegen den angemeldeten Wert in der Zollanmeldung — dieselbe Gegenprüfung, die ein Zollprüfer bei einer Zollprüfung durchführt, nur verschoben von der Korrektur nach der Abfertigung zur Prüfung vor der Einreichung.
Fehler 3: Ursprungsland falsch — Wenn der Präferenzzollsatz verloren geht, weil das Ursprungsfeld das falsche Land angibt
Wie es aussieht. Ein deutscher Importeur bezieht Möbel von einem vietnamesischen Hersteller. Vietnam und die EU haben ein Freihandelsabkommen (EVFTA, in Kraft seit August 2020), das die Zölle auf die meisten Möbelkategorien abschafft. Um den Präferenzzollsatz in Anspruch zu nehmen, muss die Anmeldung Vietnam als Ursprungsland mit einem gültigen EUR.1-Warenverkehrsbescheinigung oder einer Ursprungserklärung auf der Rechnung angeben. Der AP-Sachbearbeiter des Importeurs, der die Anmeldedaten in die interne Tabelle für den monatlichen Importbericht eingibt, sieht oben auf der Handelsrechnung „Versand aus: Hafen von Ho-Chi-Minh-Stadt" und in der Produktbeschreibung „Herstellungsland: Vietnam". Der Sachbearbeiter gibt „VN" in die Spalte Ursprungsland ein. Was der Sachbearbeiter nicht sieht — weil es nirgendwo auf der Handelsrechnung angegeben ist — ist, dass die Möbelgestelle in Vietnam hergestellt werden, aber der Polsterstoff, der 45 % des Ab-Werk-Werts des Produkts ausmacht, aus China importiert wird und die produktspezifischen Ursprungsregeln der EVFTA für Möbel nicht erfüllt. Die Waren qualifizieren sich nicht für den Präferenzzollsatz, weil sie den Ursprungstest nicht bestehen. Die Anmeldung, die den Präferenzzollsatz beansprucht, ist falsch. Wenn die Zollbehörde den Ursprung überprüft — und die Ursprungsprüfung ist ein Standardbestandteil von FTA-Prüfungen nach der Abfertigung — wird der Präferenzzollsatz widerrufen, der MFN-Zoll wird rückwirkend fällig, und der Importeur sieht sich einer Zollnachforderung gegenüber, die Jahre vergangener Anmeldungen umfassen kann.
Was tatsächlich passiert ist. Das Ursprungsland in einer deutschen Zollanmeldung ist nicht das Land, aus dem die Waren versandt wurden (Versendungsland). Es ist das Land, in dem die Waren vollständig gewonnen oder hergestellt wurden oder, bei Waren, die in mehreren Ländern hergestellt wurden, das Land, in dem die letzte wesentliche, wirtschaftlich gerechtfertigte Be- oder Verarbeitung stattgefunden hat — die nichtpräferenzielle Ursprungsregel gemäß Artikel 60 des UZK. Für den präferenziellen Ursprung — der über die Berechtigung zu ermäßigten oder Nullzollsätzen im Rahmen der EU-Freihandelsabkommen entscheidet — sind die Regeln noch strenger: Jedes FTA legt produktspezifische Regeln fest, die definieren, welche Verarbeitung ausreicht, um Ursprung zu begründen. Der Exporteur stellt eine Ursprungsbescheinigung (EUR.1 oder Ursprungserklärung) aus, die bestätigt, dass die Waren die Regeln erfüllen. Die Pflicht des Importeurs besteht nicht darin, den Ursprung zu überprüfen — das ist die Zertifizierung des Exporteurs — sondern sicherzustellen, dass der in der Zollanmeldung angegebene Ursprung mit dem auf der Bescheinigung beanspruchten Ursprung übereinstimmt und dass die Bescheinigung für die Sendung existiert und gültig ist.
Der Fehler tritt auf, wenn eine Person, die die Zollanmeldungsdaten manuell überträgt, eine Sendung eines vietnamesischen Lieferanten sieht und „VN" als Ursprungsland einträgt, ohne zu prüfen, ob der Lieferant ein gültiges Ursprungszeugnis vorgelegt hat – oder schlimmer noch, wenn das Land der Gründung des Lieferanten (Vietnam) als Ursprungsland eingetragen wird, obwohl die Waren tatsächlich in einem anderen Land hergestellt und nur von Vietnam aus versandt wurden. Gemäß Artikel 61 UCC kann die Zollbehörde den Importeur auffordern, den Ursprung nachzuweisen. Wenn die Waren mit einem Präferenzanspruch angemeldet wurden und der Importeur das Ursprungszeugnis nicht vorlegen kann, wird die Präferenz verweigert, der MEZ-Zollsatz wird erhoben, und im Compliance-Profil des Importeurs wird ein Fehler bei der Ursprungserklärung vermerkt, der künftige Ursprungsansprüche einer verstärkten Prüfung unterzieht. Für einen Importeur, der aus mehreren FTA-Partnerländern bezieht, verwandelt dieser Fehler einen systematischen Zollersparnisprozess – die Geltendmachung von Präferenzen, wo sie gültig sind – in ein Compliance-Risiko, das den Importeur zögern lässt, Präferenzen überhaupt geltend zu machen, sodass legitime Zollersparnisse aus Angst vor einer Prüfung ungenutzt bleiben.
Die Lösung. Das Ursprungsland sollte mit dem Ursprungszeugnis abgeglichen werden, nicht aus dem Gedächtnis eingetippt werden. Definieren Sie eine Spalte – Ursprungsland (ISO-Code) – neben Präferenznachweis (Präferenzdokument: Ursprungszeugnis EUR.1 / Ursprungserklärung auf Rechnung / Keine). Die KI extrahiert die Ursprungsangabe aus der Handelsrechnung und die Referenz des Präferenzdokuments. Eine abgeleitete Spalte kennzeichnet Abweichungen: Ursprungsprüfung (Vergleich: Lieferantenland auf Rechnung vs. Land auf Ursprungszeugnis – Ausgabe „OK" bei Übereinstimmung, „MISMATCH" bei Abweichung, „KEIN ZERTIFIKAT" bei Präferenzanspruch ohne Zertifikatsreferenz). Dies verwandelt das Ursprungsfeld von einer manuellen Eingabe – bei der die Person standardmäßig das Land des Lieferanten eintippt – in einen verifizierten Datenpunkt, der durch die Belegkette gestützt wird. Für den weiteren Kontext, wie Dateneingabefehler sich durch Import-Workflows auswirken, gilt dasselbe Prinzip für die Verbrauchsteuerdifferenzen, die durch manuelle Seikyusho-Dateneingabe im japanischen System ausgelöst werden – ein strukturell identisches Problem, bei dem ein Feld steuerliche Konsequenzen hat, die weit über die Tabellenzelle hinausgehen.
Fehler 4: EORI-Nummer stimmt nicht überein — wenn der falsche Wirtschaftsbeteiligte als Importeur angemeldet wird
Wie es aussieht. Eine deutsche Tochtergesellschaft eines US-amerikanischen Mutterkonzerns importiert elektronische Bauteile von einem Lieferanten aus Japan. Die Tochtergesellschaft besitzt eine DE-EORI-Nummer (Format: DE + 15 Ziffern). Der Mutterkonzern in den USA besitzt ebenfalls eine DE-EORI-Nummer, die er über einen steuerlichen Vertreter für EU-Mehrwertsteuerzwecke erhalten hat. Der Mitarbeiter der Kreditorenbuchhaltung, der den monatlichen internen Importbericht erstellt, sieht auf der Handelsrechnung den Namen des Mutterkonzerns als Käufer und trägt die DE-EORI-Nummer des Mutterkonzerns in das EORI-Feld ein. Die Zollanmeldung wird mit der EORI des Mutterkonzerns als Importeur eingereicht. Die Zollbehörde bearbeitet die Anmeldung. Die Einfuhrumsatzsteuer wird dem Steuerkonto des Mutterkonzerns zugeordnet. Die deutsche Tochtergesellschaft – das Unternehmen, das die Waren tatsächlich erhält, an Kunden verkauft und die Einfuhrumsatzsteuer als Vorsteuer abziehen muss – hat keinen Nachweis der Einfuhr in ihrem Zollkonto. Die Einfuhrumsatzsteuer kann nicht als Vorsteuerabzug in der Umsatzsteuervoranmeldung (UVA) der Tochtergesellschaft geltend gemacht werden, da die Zollfestsetzung eine andere juristische Person nennt. Der Steuerberater entdeckt die Abweichung während des vierteljährlichen Umsatzsteuerabgleichs. Die Behebung erfordert eine Berichtigung der Zollanmeldung – einen formellen Antrag auf Berichtigung –, dessen Bearbeitung Wochen dauern kann und die Beteiligung sowohl des Zollamts als auch des Finanzamts erfordern kann.
Was tatsächlich passiert ist. Die EORI-Nummer (Economic Operators' Registration and Identification Number) ist eine obligatorische Kennung für jeden Wirtschaftsbeteiligten, der an Zollverfahren in der EU teilnimmt. Sie wurde durch die Verordnung (EG) Nr. 312/2009 eingeführt und ist seit dem 1. Juli 2009 gültig. Sie hat die alte deutsche Zollnummer abgelöst. Eine DE-EORI-Nummer wird von der Generalzolldirektion (GZD) vergeben und bei jeder Anmeldung über ATLAS validiert. Im Gegensatz zur Umsatzsteuer-Identifikationsnummer (DE + 9 Ziffern), die ein Unternehmen für den innergemeinschaftlichen Handel und für Mehrwertsteuerzwecke identifiziert, identifiziert die EORI-Nummer ein Unternehmen speziell für Zollvorgänge. Die beiden Nummern erfüllen unterschiedliche Funktionen und sind mit unterschiedlichen Verwaltungssystemen verknüpft – Zollabgaben und Einfuhrumsatzsteuer auf der einen Seite, inländische Umsatzsteuerpflichten auf der anderen.
Der Fehler der nicht übereinstimmenden EORI-Nummer tritt am häufigsten in drei Szenarien auf: (1) In einer Unternehmensgruppe mit mehreren Rechtseinheiten, bei der die auf der Handelsrechnung genannte kaufende Einheit von der importierenden Einheit abweicht, die die Waren physisch erhält und die Einfuhrumsatzsteuer geltend macht – der Mitarbeiter gibt die EORI des Zahlers ein, nicht die des Importeurs. (2) Ein Spediteur, der als indirekter Vertreter handelt, verwendet seine eigene EORI als Anmelder, gibt aber die EORI des Importeurs im Feld „Empfänger“ nicht korrekt an – gemäß Artikel 18 UZK muss der indirekte Vertreter angeben, für wen er die Zollanmeldung abgibt; eine falsche EORI des Empfängers führt dazu, dass der Importeur für diese Sendung nicht im Zollregister erscheint. (3) Ein Unternehmen mit mehreren EORI-Nummern in verschiedenen EU-Mitgliedstaaten – eine deutsche Tochtergesellschaft mit einer DE-EORI und eine niederländische Tochtergesellschaft mit einer NL-EORI –, bei dem der Mitarbeiter in der Anmeldesoftware die falsche EORI aus einem Dropdown-Menü auswählt, weil die Sendung über Rotterdam läuft, der Importeur jedoch die deutsche Gesellschaft ist.
Die finanzielle Auswirkung einer falschen EORI-Nummer ist nicht die Korrekturgebühr. Es ist die blockierte Vorsteuerabzugsfähigkeit. Kann ein deutscher Importeur die Einfuhrumsatzsteuer nicht als Vorsteuer abziehen, weil die Zollabrechnung auf die falsche EORI ausgestellt wurde, wird die an der Grenze gezahlte Umsatzsteuer zu einem Kostenfaktor statt zu einem durchlaufenden Posten – bei einem Zollwert von 100.000 € und 19 % Regelsteuersatz sind das 19.000 €, die bis zur Berichtigung der Anmeldung im falschen Steuerkonto feststecken. Art. 173 UZK sieht Nacherfassungen vor, wenn die unrichtigen Angaben gutgläubig gemacht wurden. Die Berichtigung erfolgt jedoch nicht automatisch – sie erfordert einen formellen Antrag bei der Zollbehörde, entsprechende Nachweise und Bearbeitungszeit, während der die blockierte Vorsteuer nicht zurückgefordert werden kann.
Die Lösung. Die EORI-Nummer muss mit der Stelle abgeglichen werden, die die Waren physisch erhält und für die Einfuhrumsatzsteuer registriert ist – nicht mit der Stelle, die die Rechnung des Lieferanten bezahlt. Definieren Sie eine Spalte – EORI-Nummer (EORI des Importeurs, DE + 15 Ziffern) – und extrahieren Sie die EORI direkt aus der Zollanmeldung oder der ATLAS-Eingangsbestätigung. Gleichen Sie sie mit dem eigenen EORI-Stammdatensatz des Importeurs ab. Der Extraktionsschritt ist hier nicht die Lösung – er ist die Überprüfung, ob die EORI in der Anmeldung mit der Stelle übereinstimmt, die der Importeur sein sollte. Für Importeure, die monatlich mehrere Anmeldungen verarbeiten, ermöglicht die Batch-Extraktion der EORI-Felder aus allen Zollanmeldungen in eine Tabelle eine einmalige Überprüfung: Filtern nach EORI, Bestätigen, dass alle Einträge die korrekte EORI des Unternehmens zeigen, und Markieren aller Anmeldungen, in denen eine andere EORI erscheint. Dies ist dasselbe Batch-Prüfprinzip, das im Batch-Verarbeitungsleitfaden für deutsche Zollanmeldungen beschrieben wird – eine Extraktion, eine Prüfungssitzung, jede Anmeldung wird geprüft, nicht nur stichprobenartig.
Fehler 5: Falscher Zollverfahrenscode — Wenn der falsche Verfahrenscode eine sofortige Zollzahlung auslöst
Wie es aussieht. Ein Importeur bringt Industriekomponenten aus der Schweiz nach Deutschland. Die Waren sind für ein Zolllager in Hamburg bestimmt, wo sie als Bestand eingelagert und in Chargen bei Eingang von Kundenbestellungen entnommen werden. Das Zollverfahren für die Zolllagerung ist der Zollverfahrenscode 7100. Der Sachbearbeiter der Finanzbuchhaltung, der die monatliche Importzusammenfassung erfasst, sieht die Versanddetails und wählt den Standardverfahrenscode 4000 (Überlassung in den zollrechtlich freien Verkehr), da dieser Code für die anderen Sendungen des Importeurs verwendet wird und der Sachbearbeiter nicht weiß, dass diese spezifische Sendung als Zolllagereintrag arrangiert wurde. Die Anmeldung wird mit Verfahrenscode 4000 eingereicht. ATLAS verarbeitet sie normal. Der Zoll wird auf den vollen Zollwert berechnet und sofort dem Aufschubkonto des Importeurs belastet. Der Importeur erwartete, den Zoll schrittweise bei Entnahme der Waren aus dem Lager zu zahlen. Stattdessen wird der gesamte Zoll für die gesamte Sendung – etwa 14.000 € – in einem Zahlungszyklus abgebucht, was einen ungeplanten Working-Capital-Abfluss verursacht, den das Finanzteam des Importeurs bei Eingang des Aufschubkontoauszugs entdeckt.
Was tatsächlich passiert ist. Der Zollverfahrenscode in einer deutschen Zollanmeldung ist ein vierstelliger Code, der angibt, in welches Zollverfahren die Waren überführt werden. Er setzt sich aus zwei Teilen zusammen: einem zweistelligen Code für das beantragte Verfahren und einem zweistelligen Code für das vorhergehende Verfahren. Die häufigsten Codes für deutsche Importeure sind:
| Code | Verfahren | Zahlungszeitpunkt des Zolls | Cashflow-Auswirkung |
|---|---|---|---|
| 4000 | Überlassung in den zollrechtlich freien Verkehr, kein vorhergehendes Verfahren | Sofort bei Abfertigung | Zoll innerhalb der Zahlungsfristen des Aufschubkontos belastet, in der Regel innerhalb von 30 Tagen |
| 7100 | Zolllagerung | Ausgesetzt bis zur Entnahme der Waren aus dem Lager | Zoll auf unbestimmte Zeit gestundet – wird nur bei Überlassung der Waren in den freien Verkehr gezahlt, möglicherweise Monate nach der Einlagerung |
| 4051 | Überlassung in den zollrechtlich freien Verkehr, vorhergehend: Aktive Veredelung | Sofort, nur auf den Veredelungswert | Zoll wird auf die Wertschöpfung durch die Verarbeitung im Ausland erhoben, nicht auf den vollen Warenwert |
| 5100 | Aktive Veredelung | Ausgesetzt – Zoll wird nur fällig, wenn die Waren nicht wieder ausgeführt werden | Kein Zoll, wenn Waren verarbeitet und wieder ausgeführt werden; Zoll nur auf Verarbeitungsabfälle |
Der Fehler beim Verfahrenscode ist besonders gefährlich, da er für die ATLAS-Prüfung unsichtbar ist. ATLAS prüft, ob der Code gültig und für die Warenart sowie die Berechtigungen des Anmelders verfügbar ist. Was ATLAS nicht prüfen kann, ist, ob der Importeur einen anderen Verfahrenscode verwenden wollte. Ist der Importeur sowohl für den zollrechtlich freien Verkehr als auch für das Zolllagerverfahren (7100) zugelassen, akzeptiert ATLAS beide Codes. Das System prüft die formale Korrektheit, nicht die inhaltliche Richtigkeit. Der Fehler tritt erst zutage, wenn die Abgabe belastet wird – oder umgekehrt, wenn der Importeur eine sofortige Zahlung erwartet hat, die Ware jedoch im Zolllagerverfahren angemeldet wurde und der Kontoauszug des Zahlungsaufschubs keine Abgabenbelastung für eine Sendung zeigt, die eine solche hätte auslösen müssen. Dies führt zu einer Abgabenschuld, die nicht auf dem Radar des Importeurs ist.
Die Korrektur eines falschen Verfahrenscodes ist nicht so einfach wie die Einreichung einer berichtigten Anmeldung. Wurde die Ware bereits unter dem falschen Verfahren überlassen – was der Fall sein wird, da der Fehler bei der Abfertigung unsichtbar ist – erfordert die Änderung des Verfahrens den Nachweis, dass der Fehler gutgläubig begangen wurde und die Ware entsprechend dem beabsichtigten Verfahren behandelt wurde. Für das Zolllagerverfahren bedeutet dies den Nachweis, dass die Ware physisch in das Lager eingegangen und unter der Lagereingangsnummer im Lagerbestandssystem erfasst wurde. Weisen die Lageraufzeichnungen den Wareneingang und die Einlagerung nach, die Zollanmeldung jedoch den zollrechtlich freien Verkehr aus, bestehen zwei widersprüchliche rechtliche Positionen: Die Ware befindet sich im Lager (was das Zolllagerverfahren erfordert), aber die Anmeldung besagt, dass sie in den freien Verkehr überführt wurde (was bedeutet, dass sie das Lager verlassen und an Kunden ausgeliefert worden sein müsste). Die Abstimmung dieser Positionen erfordert einen formellen Antrag beim Zollamt, unterstützende Unterlagen des Lagerbetreibers und eine Bearbeitungszeit, die sich über mehrere Zahlungszyklen erstrecken kann.
Die Lösung. Der Zollverfahrenscode muss mit der betrieblichen Absicht abgeglichen werden – nicht standardmäßig auf den am häufigsten verwendeten Code gesetzt werden. Definieren Sie eine Spalte – Zollverfahrenscode (Customs Procedure Code, 4-stellig) – und kombinieren Sie diese mit einer abgeleiteten Spalte: Verfahrensbeschreibung (aus Zollverfahrenscode: Ausgabe des Verfahrensnamens auf Deutsch, z. B. „4000 — Überführung in den zollrechtlich freien Verkehr / 7100 — Zolllagerverfahren"). Die Ableitung wandelt den undurchsichtigen vierstelligen Code in eine für Menschen lesbare Verfahrensbeschreibung um, die als Selbstkontrolle dient: Die Person, die die Extraktionsausgabe überprüft, sieht „Überführung in den zollrechtlich freien Verkehr" und kann sofort bestätigen, ob dies der beabsichtigten Behandlung für diese Sendung entspricht. Die Prüfung dauert Sekunden pro Anmeldung und erfasst den Fehler, bevor die Anmeldung gestellt wird – zu einem Zeitpunkt, an dem die Korrektur nichts kostet. Für den weiteren Kontext, wie manuelle Dateneingabe Lücken schafft, die sich durch Zoll-Workflows fortsetzen, zeigt die Analyse des Problems der erneuten Dateneingabe bei deutschen Importdaten, wie die Lücke zwischen ATLAS-Ausgabe und Importeur-Eingabe genau die Bedingungen schafft, unter denen Verfahrenscode-Fehler unentdeckt bleiben, bis die Abgabe belastet wird.
Der gemeinsame Nenner: Jeder Fehler entsteht zwischen PDF und Tastatur
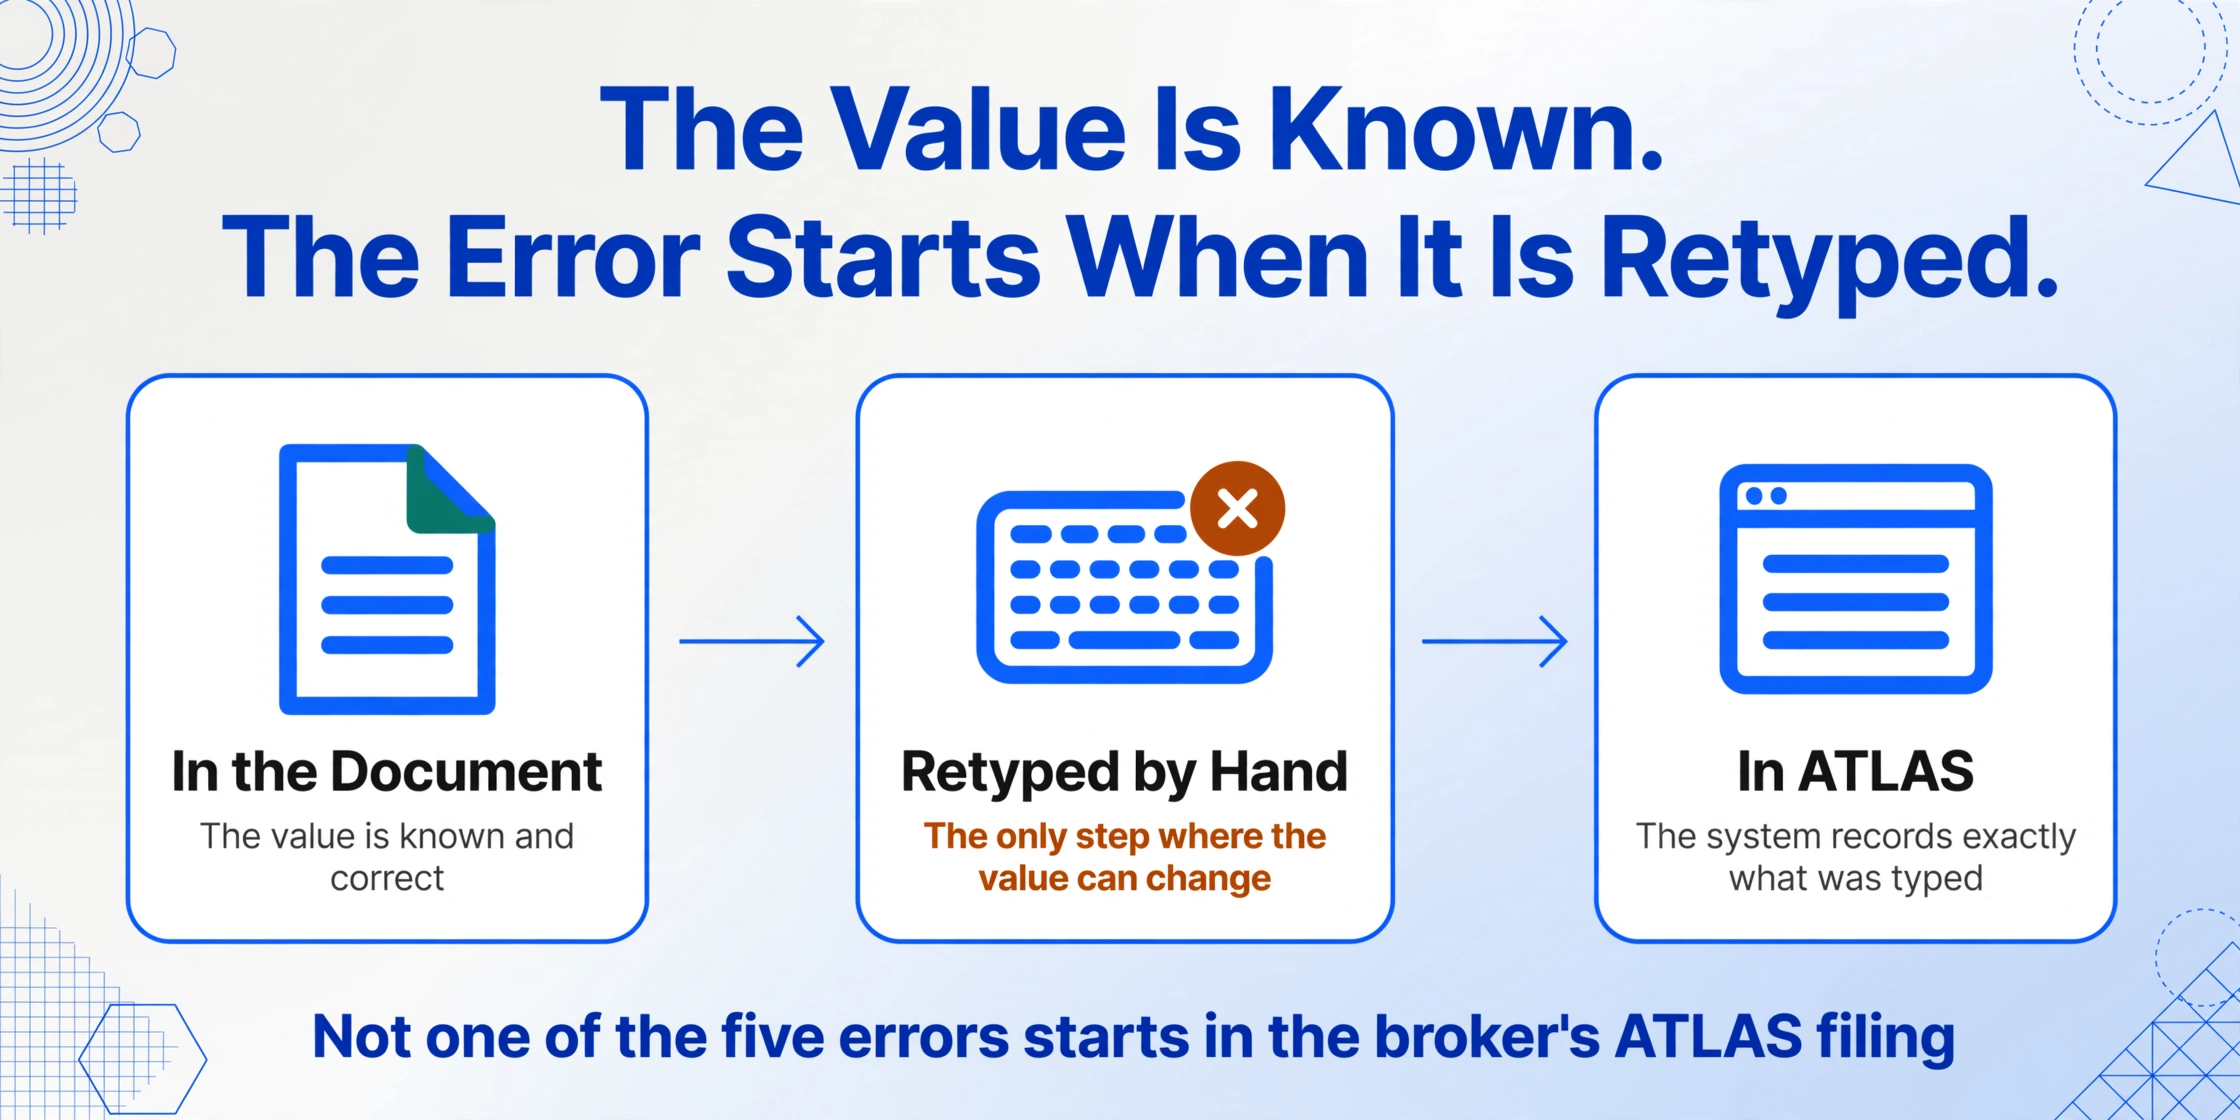
Betrachtet man die fünf einzelnen Fehler aus der Distanz, zeigt sich ein Muster. Keiner davon entsteht in der ATLAS-Anmeldung des Zollmaklers. Keiner davon ist darauf zurückzuführen, dass der Zolltarif zu komplex, die Ursprungsregeln zu obskur oder die Verfahrenscodes zu zahlreich sind. Jeder Fehler entsteht im manuellen Übertragungsschritt – in dem Moment, in dem eine Person einen Wert aus einem Dokument abliest und in ein System eintippt. Die 11-stellige Zolltarifnummer, der CIF-bereinigte Zollwert, das verifizierte Ursprungsland, die korrekte EORI, der beabsichtigte Zollverfahrenscode – jeder dieser Werte existiert irgendwo im Dokumentenbestand des Importeurs, bevor die Anmeldung eingereicht wird. Der Fehler liegt nicht darin, dass der Wert unbekannt ist. Der Fehler liegt darin, dass der Wert bekannt ist, aber neu abgetippt werden muss, und dieser Abtippschritt eine Lücke zwischen dem, was das Dokument aussagt, und dem, was das System erfasst, entstehen lässt.
Dies ist dasselbe strukturelle Muster, das den fünf japanischen Dateneingabefehlern bei Seikyusho zugrunde liegt, die Verbrauchsteuerdifferenzen auslösen – ein anderes Dokument, ein anderes Steuersystem, aber derselbe Mechanismus: Ein Feld trägt eine finanzielle Konsequenz, das Feld wird manuell übertragen, der Übertragungsfehler bleibt unsichtbar, bis ein nachgelagertes System ihn zurückweist, und die Korrektur kostet um Größenordnungen mehr als die Vermeidung des Fehlers gekostet hätte. Die deutsche Zollanmeldung und die japanische Rechnung sind verschiedene Dokumente, aber dasselbe Datenproblem in unterschiedlichen Steuercodes.
Die strukturelle Lösung ist für alle fünf Fehler dieselbe: Die Datenerfassung vor die Tastatur verlagern. Die Felder einmal definieren – Zolltarifnummer, Zollwert, Ursprungsland, EORI-Nummer, Zollverfahrenscode – und die Extraktion die Werte aus den Quelldokumenten in eine strukturierte Tabelle übernehmen lassen, bevor jemand sie in die Anmeldung oder den internen Bericht eintippt. Die Person, die früher getippt hat, wird zur prüfenden Person – sie kontrolliert, dass die extrahierte Zolltarifnummer mit der hinterlegten BTI übereinstimmt, dass der berechnete CIF-Wert Fracht und Versicherung enthält, dass das Ursprungsfeld ein unterstützendes Zertifikat aufweist. Prüfung fängt Fehler ab. Übertragung führt sie ein. Die Lösung ist nicht bessere Schulung, sorgfältigere Dateneingabe oder Doppelerfassung. Es ist die Entfernung des Übertragungsschritts aus dem Arbeitsablauf.
FAQ — Fehler in der deutschen Zollanmeldung
Können deutsche Zollanmelder diese Fehler nach Abgabe der Anmeldung korrigieren?
Ja, gemäß Artikel 173 UZK kann der Anmelder eine Berichtigung der Zollanmeldung beantragen, nachdem die Waren überlassen wurden, sofern die Berichtigung die Anmeldung nicht auf andere Waren als die ursprünglich angemeldeten erstreckt. Die praktische Einschränkung liegt in Zeit und Verfahren. Eine Berichtigung erfordert einen formellen Antrag bei der Zollstelle, die die Anmeldung angenommen hat, Nachweise, die die richtigen Daten belegen, sowie eine Bearbeitungszeit, die je nach Arbeitsbelastung der Zollstelle variiert. Während dieser Zeit wurde der Zoll bereits auf Basis der falschen Daten festgesetzt. Führt die Berichtigung zu einem höheren Zoll, ist die Differenz zuzüglich Zinsen zu entrichten. Führt sie zu einem niedrigeren Zoll, muss eine Erstattung gemäß Artikel 116 UZK gesondert beantragt werden. Das Berichtigungsverfahren funktioniert – es ist jedoch reaktiv, nicht präventiv. Die Vermeidung des Fehlers bereits bei der Datenerfassung macht das Berichtigungsverfahren überflüssig.
Wer haftet für diese Fehler – der Importeur oder der Zollanmelder?
Der Importeur trägt die endgültige Haftung für die Richtigkeit der Zollanmeldung, unabhängig davon, wer sie abgibt. Wenn ein Zollanmelder als direkter Vertreter gemäß Artikel 18 UZK handelt, handelt er im Namen und für Rechnung des Importeurs – der Importeur ist der Anmelder und der Zollschuldner. Handelt ein Zollanmelder als indirekter Vertreter, handelt er im eigenen Namen, aber für Rechnung des Importeurs – der Anmelder und der Importeur haften gesamtschuldnerisch für die Zollschuld. In beiden Fällen trägt der Importeur die finanziellen Folgen, wenn er dem Anmelder falsche Daten übermittelt hat (falsche Zolltarifnummer, falscher Zollwert). Die Haftung des Anmelders beschränkt sich auf Fehler, die er selbst verursacht – nicht auf Fehler in den vom Importeur bereitgestellten Daten. Daher liegt die Verantwortung für die Überprüfung der Daten vor deren Übermittlung an den Anmelder beim Importeur, nicht beim Anmelder.
Wie hilft die verbindliche Zolltarifauskunft (BTI) bei der Vermeidung von Fehlern bei der Tarifierung?
Eine BTI (verbindliche Zolltarifauskunft) ist eine verbindliche Entscheidung der Zollbehörde, die die korrekte Tarifierung eines bestimmten Produkts bestätigt. Sie gilt drei Jahre lang in allen EU-Mitgliedstaaten und bindet die Zollbehörde rechtlich, die angegebene Tarifierung für die Einfuhr des beschriebenen Produkts zu akzeptieren. Für Importeure, die mit Produkten umgehen, deren Tarifierung mehrdeutig ist – Waren mit mehreren Materialien, zusammengesetzte Erzeugnisse, Produkte mit neuartiger Funktion – beseitigt die Einholung einer BTI die Tarifierungsunsicherheit an der Wurzel. Die BTI-Nummer wird in der Zollanmeldung eingetragen, und ATLAS gleicht den angemeldeten Zolltarifcode mit der BTI ab. Stimmt der Code nicht mit der BTI überein, weist ATLAS die Anmeldung zurück. Damit ist die BTI das stärkste verfügbare Instrument gegen Tarifierungsfehler – sie setzt jedoch voraus, dass der Importeur die BTI vor dem Versand der Waren beantragt, also das Tarifierungsrisiko im Voraus erkennt und nicht erst auf eine ATLAS-Ablehnung an der Grenze reagiert.
Können diese Fehler durch eine nachträgliche Datenextraktion aus dem Zollanmeldungs-PDF erkannt werden?
Ja – der Nutzen liegt jedoch in der Prüfung nach der Abfertigung, nicht in der Vermeidung vor der Einreichung. Die Extraktion von Zollanmeldungsdaten aus dem PDF nach Abgabe der Anmeldung ermöglicht es dem Importeur, seine eigenen Anmeldungen auf Konsistenz zu prüfen: Derselbe Rechnungswert sollte auf denselben CIF-bereinigten Zollwert abgebildet sein, dasselbe Produkt sollte in allen Anmeldungen dieselbe Zolltarifnummer tragen, und derselbe Versandtyp sollte denselben Zollverfahrenscode verwenden. Die Extraktion liefert den Datensatz für diese Prüfung – eine Zeile pro Anmeldung, konsistente Spalten über alle Anmeldungen hinweg – ohne manuelle Neueingabe. Es handelt sich um denselben Datensatz, der auch der monatlichen Zolltarifübersicht zugrunde liegt. Der ideale Workflow umfasst beides: Prüfung vor der Einreichung (Abgleich der Zolltarifnummer mit der BTI, des Zollwerts mit den Transportdokumenten, des Ursprungs mit dem Ursprungszeugnis) und Prüfung nach der Abfertigung (Überprüfung der Konsistenz der eingereichten Anmeldungen über den Monat und über die Einreichungskanäle hinweg).
Jeder dieser fünf Fehler beginnt auf dieselbe Weise: Ein Wert wird aus einem Dokument gelesen und in ein System eingegeben. Die Lösung ist nicht besseres Tippen. Es ist das Entfernen des Tippschritts.
Zolldaten extrahieren