UK SA100完全ガイド
Self Assessment データ抽出(2026)
SA100は、英国のSelf Assessment税務申告の中核となるフォームで、全10ページあります。自営業の場合は、この10ページにSA103(2〜6ページ)が加わります。不動産収入があれば、SA105も加わります。フリーランスも営む家主なら、ボックスが密集したHMRCフォームを16ページ分抱えることになるでしょう。そこに記された数字はすべて、1課税年度分の請求書、銀行明細、走行距離記録、領収書から丹念に計算されたものです。申告を提出しても、これらの16ページが倉庫にしまわれるわけではありません。税務上の立場の最終記録として、5年間は手元に残り続けます。しかし、主要な数字(UTR、所得カテゴリーごとの合計、控除対象経費、最終的な税額計算)をスプレッドシートへの反映、税理士によるレビュー、住宅ローンの申請などに使うために抽出する作業は、ほとんどの申告者にとって今なお手作業での打ち直しです。このガイドでは、SA100を端から端まで解説します。各ページに実際に何が記載されているか、各項目がどの補助フォームとつながっているか、そして再入力なしでデータを構造化された出力に取り出す方法までを説明します。
要点
- SA100のボックス8の数字は、入力時に参照していなかった別の6ページの書類であるSA103Sで計算されたものです。
- SA100のエラー3種(ページ間の照合不一致、ボックス番号の取り違え、空欄項目の記入漏れ)は、不注意によるものではなく、紙のフォーム自体の構造に起因します。
- SA100を関連付けられたデータベースレコードとして抽出し、各補助ページからマスターレコードと子テーブルを作成して合計を照合すれば、HMRCが不一致を目にする前に転記作業を省けます。
SA100はフォームではなくデータモデルである
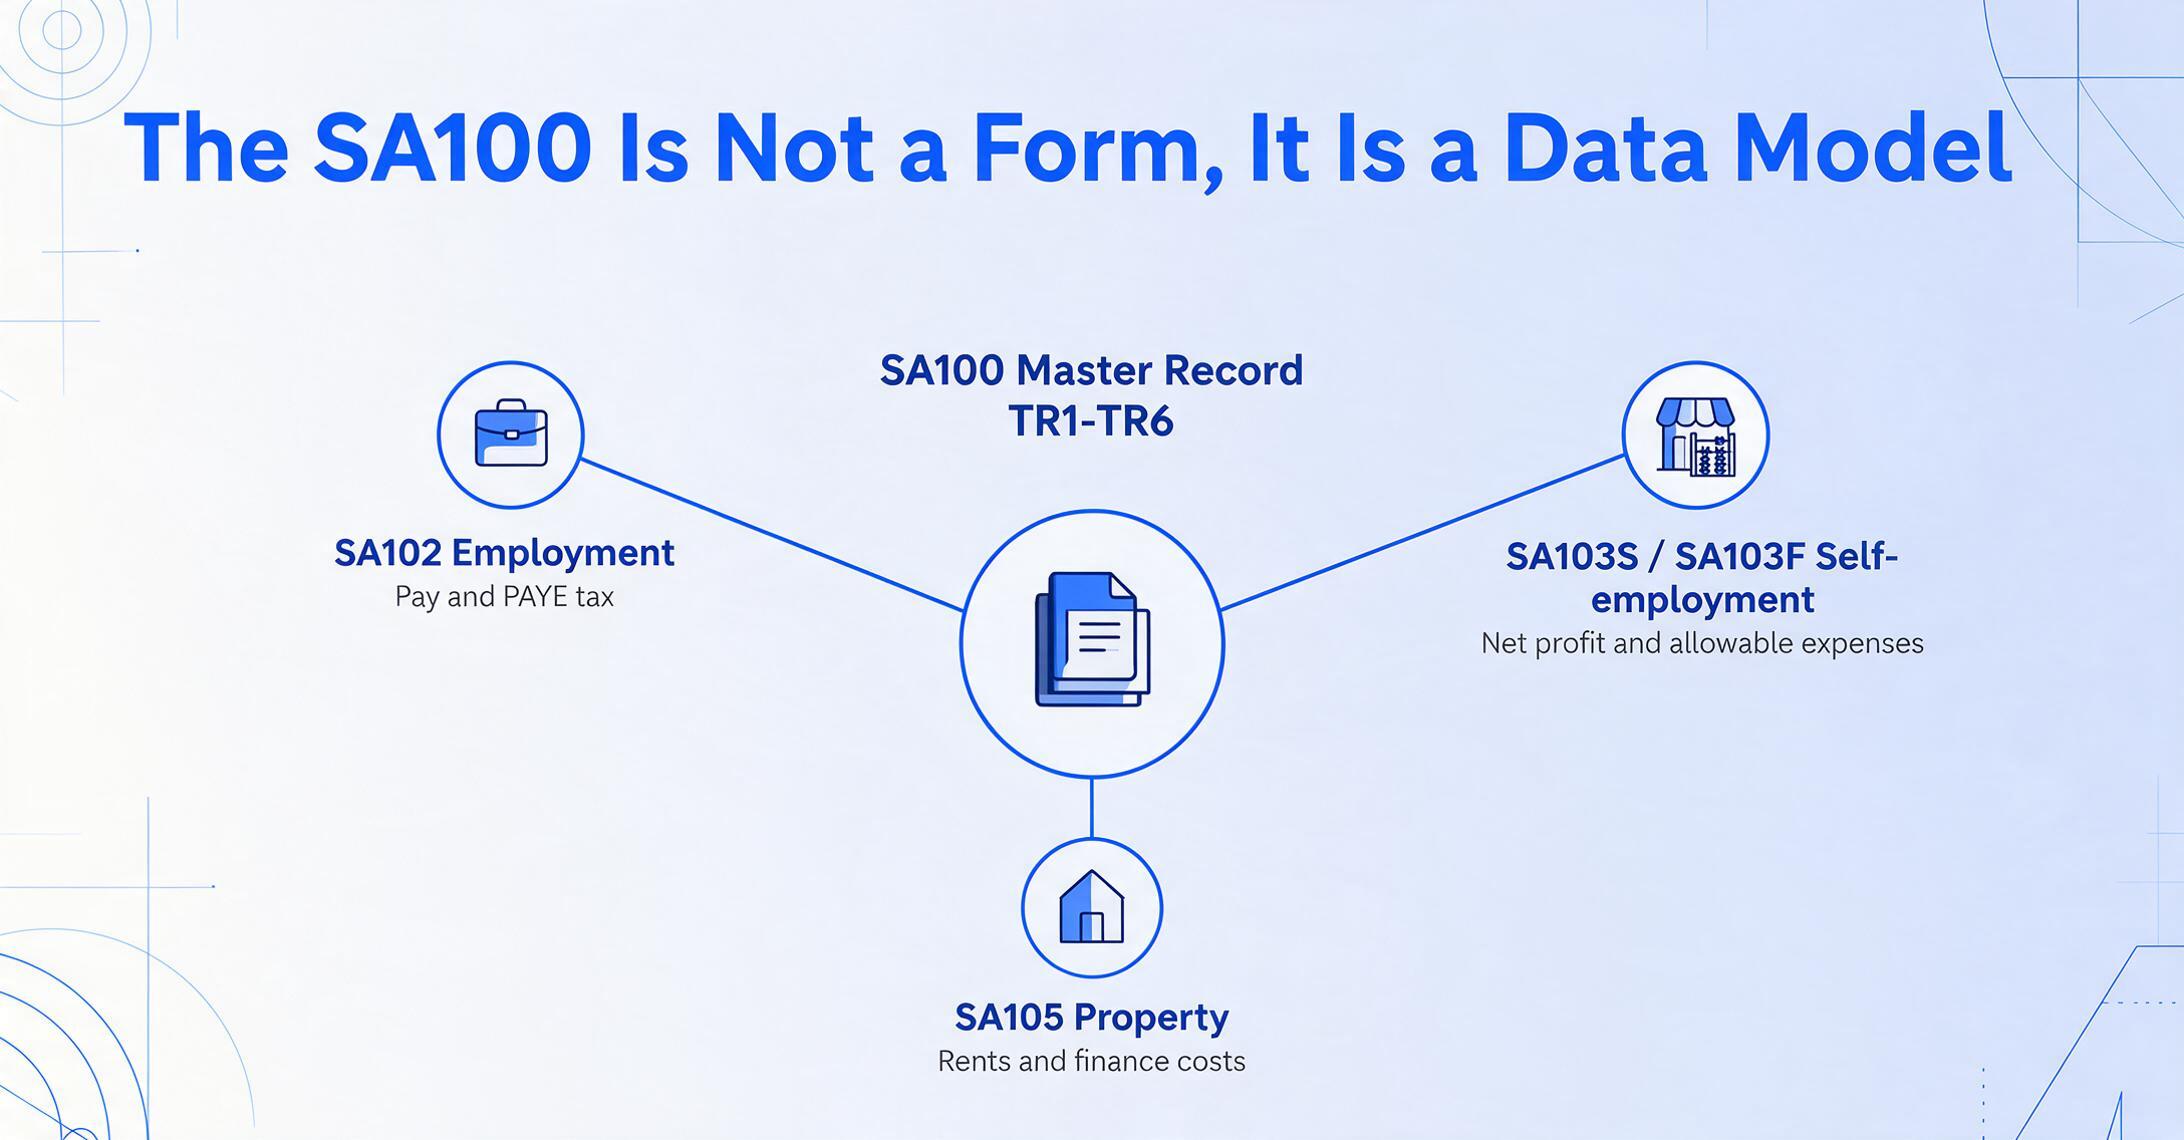
ほとんどの文書処理ガイドは「これはどの種類の文書か」という問いから始まります。しかしSA100に関しては、その問いだけでは不十分です。SA100はむしろ、紙面に展開されたマルチテーブルデータベースとして理解すべきです。
具体的に言うとこういうことです。SA100本体(TR1〜TR6ページ)はマスターレコードであり、UTR、国民保険番号、および課税年度の全所得源の集計サマリーが含まれます。しかし、それらの集計値を構成する詳細データは補助ページにあります。雇用所得はSA102、自営業はSA103SまたはSA103F、賃貸所得はSA105、キャピタルゲインはSA108です。各補助ページは独自のフィールドセットを持つ子テーブルであり、その合計はマスターレコードに集約されます。
このリレーショナル構造こそが、SA100のデータ抽出が見た目以上に難しい理由です。単にボックスが多いだけでなく、TR3ページのボックスは、まったく別の補助ページで計算された合計を参照しているからです。TR3のボックス1(「雇用所得」)はSA102の合計を参照し、ボックス8(「自営業の課税利益」)はSA103SまたはSA103Fを参照します。マスターフォーム上の単一の数字は、複数の文書にまたがる計算チェーンの出力結果なのです。SA100を1ページずつ単独でOCR処理しても抽出はできません。ページ間の依存関係を理解する必要があります。
SA100とその添付書類のフィールド構造は、フラットな文書というより正規化されたデータベーススキーマに近いものです。マスターレコードと補助レコードの間の一対多関係、子テーブルの値に依存する計算フィールド、UTRによって強制される参照整合性。この区別は学術的なものではなく実務的なものです。データモデルを理解するかどうかで、意味のある数値を抽出できるか、無関係なボックス番号の羅列になるかが決まります。
抽出プロセスをステップごとに詳しく解説した記事は、SA100データをExcelに抽出するガイドをご覧ください。紙版フォーム特有の問題点については、フリーランサーがSA100の紙の手続きを敬遠する理由の解説をご参照ください。
SA100を提出するのは誰か — データレイアウトへの影響
HMRCは、PAYE(給与天引き課税)を通じて源泉徴収が完全にされていない所得がある人に対して、Self Assessmentの申告を義務付けています。2024/25年度税年では、HMRCは12,029,168件の申告を見込んでおり、2026年1月31日の期限までに11,489,825件が提出され、最終日には475,722件が提出されました(HMRCの申告統計による)。
申告者は重複するカテゴリに分類され、各カテゴリによって異なる補助ページが追加され、したがって異なる抽出フィールドが申告書に追加されます。
| 申告者タイプ | SA100コア | 必要な補助ページ | 追加される主要抽出フィールド |
|---|---|---|---|
| 自営業の個人事業主(売上高£90,000未満) | あり | SA103S | 売上高、許容経費、純利益、資本控除、CIS控除 |
| 自営業の個人事業主(売上高£90,000以上) | あり | SA103F | SA103Sと同じ項目に加え、詳細な経費カテゴリ、貸借対照表項目 |
| 会社役員 | あり | SA102 | 雇用主PAYE参照番号、給与、現物給付(P11Dより) |
| 家主(英国国内の不動産) | あり | SA105 | 賃貸収入、不動産経費、住宅ローン利息控除、消耗品控除 |
| 副業で賃貸収入があるフリーランサー | あり | SA103S + SA105 | 両方のフィールドを組み合わせ — 抽出は2つの子テーブルを処理する必要あり |
| 未課税の副収入が£2,500超の従業員 | あり | SA102(場合によりSA101) | TR3のボックス17〜18に報告される追加所得 |
| 資産売却によるキャピタルゲイン | あり | SA108 | 資産の説明、取得・売却日、利益・損失、申請済み軽減措置 |
データ抽出への実務的な影響:フィールドスキーマは、申告書に含まれる補助ページによって異なります。SA100 + SA103Sを提出する自営業の配管工には、約25〜30の意味のあるフィールドがあります。2つの物件を所有し、フリーランスのコンサルティングも行う家主(SA100 + SA103S + SA105)には、45〜50のフィールドがあります。抽出アプローチは、すべてのSA100が同じ書類であると想定するのではなく、これらのバリエーションに対応できる必要があります。
SA100 メインフォーム:項目別ガイド
HMRCは10ページのSA100を、TR1からTR6までの6つの番号付きページと税額計算サマリーに分類しています。各ページの内容を理解することは、単なる税務知識として有用なだけでなく、抽出すべき項目を正確に特定するための基盤となります。以下では、抽出に必要な観点から各セクションを解説します。
TR1 — 個人情報(本人確認項目)
TR1は本人確認ブロックです。ここには、セルフアセスメント記録全体の主キーとなる10桁の識別番号「ユニーク納税者参照番号(UTR)」、氏名、住所、生年月日、電話番号、国民保険番号が含まれます。UTRはフォーム右上の枠内と送付状に記載され、通常「12345 67890」の形式です。
抽出において、これらの項目はSA100をすべての supplementary ページや過去年度の申告書に紐付ける主要インデックスです。複数年度のSA100を1つのスプレッドシートに抽出する場合、UTRと課税年度の組み合わせが各行の一意の識別子となります。手動でUTRを再入力する際に「6」と「8」を誤認すると、数か月後にHMRCから不一致を指摘されるまで気づかないクロスリファレンスエラーが発生します。
UTRは国民保険番号とは異なります。国民保険番号は生涯変わらないのに対し、UTRはセルフアセスメント口座の税務参照番号です。有限会社の取締役は、個人用(SA100用)と法人用(法人税CT600用)の2つのUTRを持つ場合があります。TR1ページに記載されているのは常に個人用のUTRです。
TR2 — 申告内容のカスタマイズ(収入源の申告)
TR2は最も短いページですが、抽出において最も重要な意味を持ちます。課税年度中に受け取った収入の種類を「はい/いいえ」で申告する一連のチェックボックスです。各「はい」が1つ以上の supplementary ページをトリガーします。TR2の項目は以下の通りです。
- 雇用 — SA102(雇用先ごとに1枚)をトリガー
- 自営業 — SA103SまたはSA103Fをトリガー
- 組合 — SA104SまたはSA104Fをトリガー
- 英国不動産 — SA105をトリガー
- 外国所得 — SA106をトリガー
- キャピタルゲイン — SA108をトリガー
- 居住地/本拠地 — SA109をトリガー
抽出において、TR2はスキーマ定義ページです。どの supplementary ページが提出されたか、つまりどの追加項目グループを抽出すべきかを示します。クライアントごとに収入源が異なるSA100のバッチを処理する場合、TR2は各レコードの項目スキーマをプログラムで決定するための手がかりとなります。
オンライン申告では、HMRCシステムが回答に基づいて該当するページを表示するため、このプロセスは簡単です。しかし、他の誰かが作成した紙のSA100を受け取る立場にある場合、TR2は書類の山の中からどの supplementary データを探すべきかを示す解読表となります。
TR3 — 所得(合計額)
TR3は、すべての補助ページからの主要な所得額が集計されるページです。このページ単体には以下のボックスが含まれます:
| ボックス | 項目 | 抽出メモ |
|---|---|---|
| 1 | 全雇用先からの給与(税引前) | SA102の合計から入力。給与、賞与、福利厚生を含む。 |
| 2 | ボックス1から差し引かれた税額 | PAYEで控除された税額。雇用主のP60またはSA102から抽出。 |
| 3-4 | 課税済み/非課税の英国利子 | 銀行および住宅金融組合の利子。総額で報告し、貯蓄に対する税はPSAで処理。 |
| 5-6 | 英国配当+税額控除 | 配当控除額は£500で、2024/25年度以降変更なし。 |
| 7-8 | 年金(国営+民間) | 国営年金、企業年金、年金保険を含む。 |
| 9-10 | 課税対象の福利厚生 | P11Dの福利厚生で、ボックス1に含まれないもの。社用車、医療保険など。 |
| 11-12 | その他の英国年金(非課税+税引後) | 一時金、少額年金の一括受領。 |
| 15-16 | 記載されていないその他の所得(金額+税引額) | 雑所得、臨時収入、SA103に含まれないフリーランス収入。 |
| 17-18 | 追加情報ページの所得(Ai1–Ai2) | SA101追加情報ページの合計。 |
重要なのは、TR3には自営業の利益が含まれないことです。自営業の利益はSA103に直接入力され、税額計算サマリーに反映されますが、TR3には入りません。同様に、SA105の賃貸収入とSA108のキャピタルゲインも、それぞれ独自の経路で税額計算に入ります。SA100フォームはハブ&スポークモデルで動作しており、TR3は「より単純な」所得タイプのハブであり、自営業、不動産、キャピタルゲインは別々のスポークとして税額計算サマリーで合流します。
この構造上の特徴は抽出において重要です。SA100本体だけから「総所得」を取得すると、所得が過少報告されます。補助ページから別途数値を取得し、組み合わせる必要があります。SA100データを手動で抽出する際の一般的なエラーは、TR3の合計を「所得」として入力し、自営業と賃貸収入の別々の数値を完全に見落とすことです。
この種の手動エラーによる時間的コストについては、手動SA100データ入力が英国のフリーランサーに課す税年度あたりのコストの分析で詳しく説明しています。
TR4 — 税額控除
TR4は課税所得を減らす控除項目を記録します。抽出上、総所得と課税所得の差を説明する以下の項目が該当します:
- ボックス1-4:年金拠出(源泉控除)— 登録年金制度への支払額。高税率納税者はこれらのボックスで追加控除を申請します。基礎税率分は年金提供者が自動的に控除します
- ボックス5:Gift Aid(贈与援助)支払い — Gift Aid宣言のある慈善寄付。高税率・追加税率納税者は、慈善団体が既に申請した基礎税率分と自身の税率との差額を還付請求できます
- ボックス6-8:視覚障害者控除、その他の控除
- ボックス9-10:慈善団体に贈与した株式、有価証券、土地
Gift Aidは最も申請漏れの多い控除の一つです。慈善団体は源泉で基礎税率(20%)の税控除を受けますが、高税率(40%)・追加税率(45%)納税者はTR4で差額を申請できます。1,000ポンドの慈善寄付でこの申請を逃すと、高税率納税者は年間200ポンドの不要な税金を支払うことになります。これは手動抽出でも見落とされやすい項目です — 紙のSA100には「ここで申請可能」の表示がなく、目に見えるものだけを抽出するツールでは本来あるべき項目を見逃します。
TR5 — その他の情報
TR5は管理的に重要ながら見落としがちな項目をカバーします:配偶者控除の移転(基礎控除£1,260を配偶者に移転)、学生ローン返済(プラン1、プラン2、プラン4、大学院ローン)、高所得児童手当課税。
児童手当課税は段階的な回収制度です:調整後純所得が£60,000を超えると£200ごとに受給児童手当の1%を返還し、£80,000で全額返還となります。調整後純所得が初めて£60,000を超えたにもかかわらず確定申告をしない場合、HMRCは課税を求めてきます — 事後的に発覚すると、受給した手当の返還に加え罰金の可能性もあります。
抽出において、学生ローンの項目はSA100データを住宅ローン申請に使用する場合に特に重要です — 貸し手は収入を確認しますが、純可処分所得を直接減らす学生ローン返済を別途考慮しない可能性があります。学生ローン返済額を個別に抽出することで、税額計算のみの場合よりも正確な実態把握が可能になります。
TR6 — 申告と納付
TR6は最終セクションです。前年度の過少納付・過払い税金、還付金の振込先口座情報、正式な申告が含まれます。このページの銀行ソートコードと口座番号は、HMRCが還付金を送金する先を決定します。銀行を変更した場合、TR6に記載された古い口座番号では、還付金が閉鎖済み口座に送金され、HMRCからの回収に数か月かかる可能性があります。TR6の銀行口座情報を現在の口座と照合・確認することは5秒で済むチェックであり、数か月に及ぶ解決プロセスを防ぎます。
税額計算サマリー
サマリーページ(SA110またはHMRCシステムが印刷する税額計算書)は、TR3、補助ページ、TR4のすべての情報が最終的な税額に集約される場所です。主要項目は以下のとおりです。
- 総所得 — TR3と補助ページ全体のすべての所得源の合計
- マイナス個人控除(2024/25年度および2025/26年度は£12,570、2021/22年度から凍結 — 財政ドラッグにより毎年より多くの人が基礎税率の対象になります)
- マイナス控除 — 年金拠出金、Gift Aidの価値
- = 課税所得
- 所得税額 — 税率帯に基づいて計算(基礎20%、上位40%、追加45% — スコットランドの税率は異なります)
- プラス第4種国民保険 — 自営業者の場合、2025/26年度は£12,570〜£50,270の利益に対して6%
- プラス学生ローンの返済 — 該当する場合
- マイナス既納税額 — PAYE、CIS控除、予定納税
- = 最終納付税額または還付額
この1ページのサマリーは、ほとんどの会計士レビューチェックリストの中心となるものです。また、スプレッドシートに正確に抽出すれば、会計士レビュー、融資機関、税務計画チェックが必要とするその年度の情報のほとんどに答えられる唯一のページでもあります。このワークフローのエンドツーエンドについては、ステップバイステップのSA100-to-Excel抽出ガイドで詳しく説明しています。
補助ページ:子テーブル
補助ページが登場すると、SA100のフィールドリストは劇的に拡張されます。各ページタイプは独自の抽出スキーマを追加します。それぞれの内容は以下の通りです:
| フォーム | 所得タイプ | バージョン | 抽出する主要フィールド | トリガー |
|---|---|---|---|---|
| SA102 | 雇用 | 単一 | 雇用主のPAYE参照番号、総支給額、控除済み税額、福利厚生、チップ | 雇用または取締役就任がある場合 |
| SA103S | 自営業 | 短期 | 事業名、売上高、許容経費(一括)、純利益、資本控除、CIS控除 | 売上高が£90,000未満 |
| SA103F | 自営業 | 完全 | SA103Sの全フィールドに加え、経費カテゴリの内訳(売上原価、車両、事業所、管理、法務、金利)、貸借対照表(資産、負債、資本) | 売上高が£90,000以上 |
| SA104S/F | パートナーシップ | 短期/完全 | パートナーシップ名、UTR、利益分配額、基準期間 | パートナーシップ所得がある場合 |
| SA105 | 英国不動産 | 単一 | 物件数、総家賃収入、不動産経費、金融費用(住宅ローン金利)、住宅金融費用控除、 furnished holiday lettings | 英国不動産からの賃貸収入がある場合 |
| SA106 | 外国 | 単一 | カテゴリ別の外国所得、外国で支払った税額(二重課税控除用)、送金ベース申請 | 外国所得またはキャピタルゲインがある場合 |
| SA108 | キャピタルゲイン | 単一 | 資産の説明、売却収入、取得原価、改良費、申請した控除、利益/損失 | 課税対象資産の売却があった場合 |
| SA109 | 居住 | 単一 | 英国滞在日数、居住ステータス、ドミサイル、送金ベースの詳細 | 英国非居住者または二重居住者の場合 |
SA103の短期/完全の区分は重要です。HMRCは閾値をVAT登録限度額に設定しており、2024年4月1日に£90,000に引き上げられたため、2024/25年度および2025/26年度は£90,000です。自営業の売上高がこれを超える場合は、完全な経費分類と貸借対照表セクションを備えたSA103Fを使用する必要があります。短期フォームは経費を単一の「許容経費合計」フィールドに集約しますが、完全フォームは売上原価、車両経費、事業所費用、オフィス/管理費、法務および専門家費用、金利に分類します。データ抽出の観点では、SA103FはSA103Sの約3倍のフィールドを生成します — しかもフィールドは単により詳細になるだけでなく、内容が異なります。
SA100から手動抽出でエラーが発生する理由
SA100の構造的な複雑さ(ハブフォーム+子テーブルの補助ページ)により、手動で行うと3種類の抽出エラーが発生し、それらが複合的に悪化します。
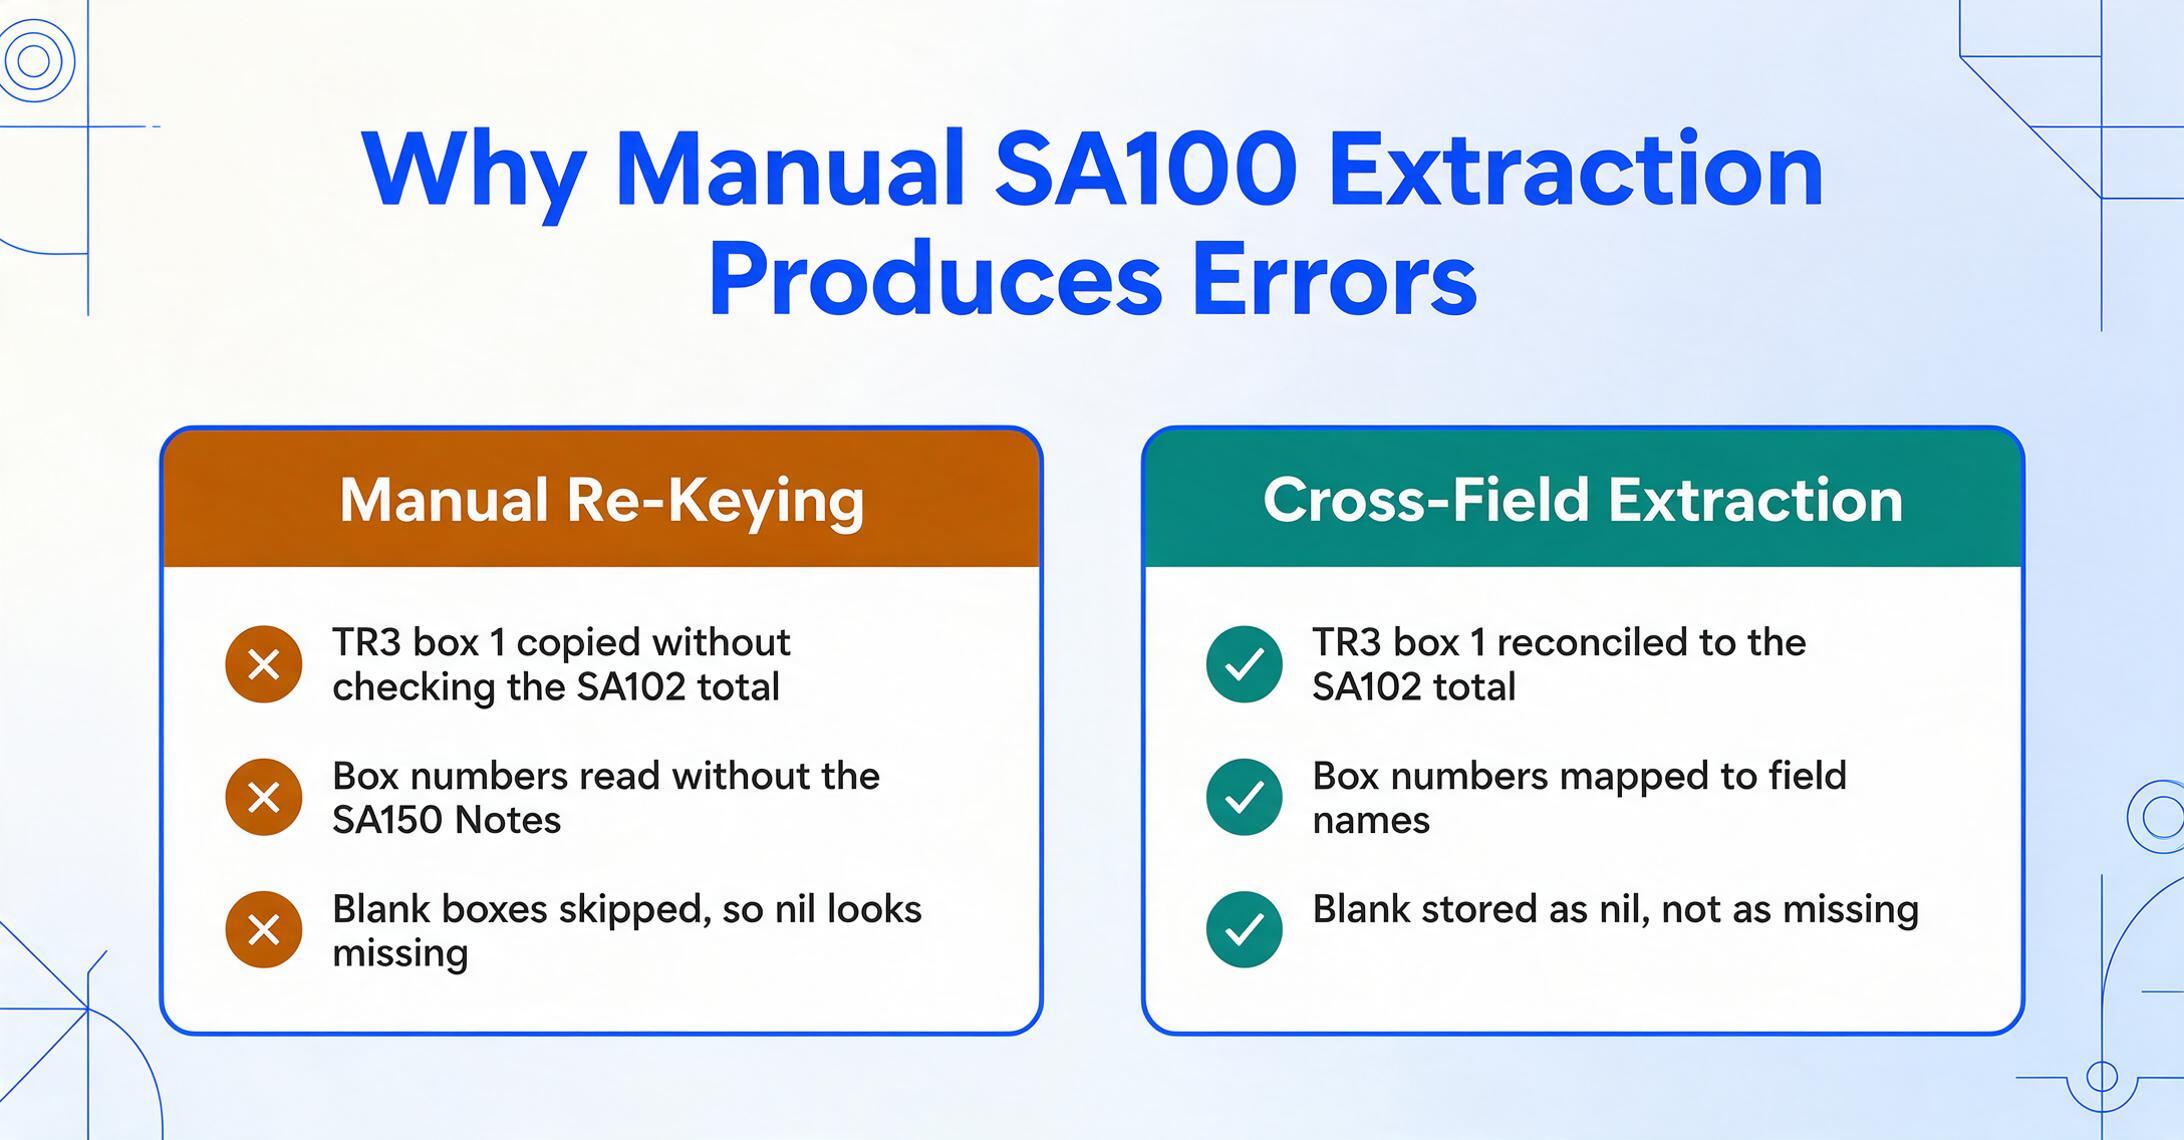
ページ間の照合エラー。 TR3のボックス1(雇用所得)の数字は、SA102の合計と一致する必要があります。自営業の利益の数字は、SA103S/Fの最終行と一致する必要があります。TR3の数字を、対応する補助ページと照合せずに手動で転記すると、元の計算の誤りや、誤った行のコピーが、抽出したデータセットに静かに伝播します。
フィールド位置の混乱。 SA100の紙のフォームには、SA150 Notesに記載されているフィールドの説明がボックスにラベル付けされていません。たとえば、TR4のボックス5は「Gift Aid payments」ですが、物理的なフォームには、明示的なラベルなしでボックス番号のみが表示されます。データを抽出する人は、ボックス番号をフィールド名に正しくマッピングするために、SA100と並行してSA150 Notesを開いておく必要があります。この並行読み取りの要件により、手動抽出は転記ミスに対して脆弱になります。特に、各フォームでボックス番号が1から再開される補助ページでは顕著です。
無記入フィールドの省略。 HMRCのガイダンスでは、該当するものがない場合はボックスを空白のままにするよう指示されています。空白のボックスは、意味的に「ゼロ」または「該当なし」です。手動で抽出する人は空白のボックスをスキップすることが一般的で、「空白」と「未抽出」を区別できないデータセットが生成されます。つまり、無収入のフィールドが、入力中に誤ってスキップされたフィールドと見分けがつかなくなります。
これらのエラーカテゴリは構造的なものであり、不注意によるものではありません。SA100は、HMRCのメモを手にした人間が記入するために設計されており、結果からデータを抽出する人間が読み返すためには設計されていません。解決策はより注意深くなることではなく、SA100を再入力すべきフォームフィールドの集合として扱うのをやめ、解析すべきデータ構造として扱い始めることです。
SA100抽出ワークフロー:紙からスプレッドシートへ
抽出ワークフローは、先ほどマッピングしたデータモデルと同じ流れに従います。まず補助ページのスキーマを特定し、次にハブフォームを抽出し、その後に子テーブルを抽出して、最後に照合します。すべてのステップを踏まずに完成形の出力を確認したい場合は、UK SA100税務申告書のExcel変換ページで、完了した申告書が構造化されたワークブックに変換された例をご覧いただけます。
ステップ1:紙のSA100をスキャンするか、デジタル版を探す
紙のSA100(HMRCから返送されたバージョン)をお持ちの場合は、200〜300 DPIでスキャンしてください。オンラインで申告した場合は、HMRC Personal Tax AccountまたはSelf Assessmentソフトウェア(FreeAgent、TaxCalc、QuickBooksはいずれもダウンロード可能な申告書PDFを生成します)からPDF版をダウンロードできます。HMRCのオンラインシステムからのPDFには、すべての補助ページが単一のドキュメントとして含まれています。これは抽出に理想的です。
紙のSA100のスマートフォン写真を抽出ソースとして使用しないでください。SA100フォームのボックス配置フィールドは小さく密集しているため、わずかなカメラの歪みでも、抽出出力でフィールド値が隣接するボックスににじみ出る可能性があります。フラットベッドスキャンのPDFは、スマートフォン写真よりもはるかに信頼性の高い結果を生成します。
ステップ2:抽出スキーマを定義する
抽出する前に、出力に必要な列をリストアップしてください。スキーマは該当する補助ページによって異なりますが、SA100のみのベースラインスキーマには以下が含まれます:
UTR | Tax Year | Name | NI Number | Employment Income | Tax Deducted (PAYE) | UK Interest | UK Dividends | State Pension | Other Pensions | Gift Aid | Pension Contributions | Total Tax Due | Payments on Account | Balance Payable/Repayable
SA103Sが添付されている場合は、Business Name | Turnover | Total Expenses | Net Profit | CIS Deductionsを追加します。SA105が添付されている場合は、Number of Properties | Total Rents | Property Expenses | Net Property Incomeを追加します。
ここでカスタム列抽出がワークフローを変えます。ボックス座標を出力フィールドにマッピングする方法(異なる年度や異なるHMRC印刷レイアウトのSA100では機能しなくなる)の代わりに、必要なフィールド名(例:「Total Tax Due」「Net Self-Employment Profit」)を定義し、AIが各値をページ上の位置ではなく、フィールドが何を表すかを理解して特定します。ボックスの位置が税年度ごとにわずかに変動し、補助ページが申告者によって異なるSA100のようなドキュメントでは、セマンティック抽出により、座標ベースのツールが必要とするフォームごとのテンプレート設定が不要になります。
ファイルは安全に処理され、保存されることはありません。列名として「UTR」「Total Tax Due」「Net Self-Employment Profit」などのフィールドを入力してみてください。
ステップ3: ページごとに抽出し、その後で照合する
SA100を2回に分けて処理します。1回目: TR1〜TR6を納税年度ごとに1レコードとして抽出します。2回目: 各補助ページをUTRと納税年度で紐付けた個別レコードとして抽出します。この2パス方式はSA100自体のデータモデルを反映しています:
- パス1 — マスターレコード: TR1(UTR、国民保険番号、個人情報)、TR2(提出された補助ページ)、TR3〜TR6のサマリー数値、および税額計算サマリーを抽出します。
- パス2 — 詳細レコード: TR2で「Yes」となった各項目について、対応する補助ページを抽出します。SA103Sは事業レベルの損益計算書を提供します。SA105は物件レベルの収入と経費を提供します。SA108は資産ごとの譲渡損益の計算を提供します。
両方のパスが完了したら、照合します: SA103Sの自営業利益は、税額計算サマリーに反映される値と一致している必要があります。SA105の賃貸収入は、TR3に集計された賃貸金額と一致している必要があります。補助ページの合計がサマリーと一致しない場合、どちらかが誤って抽出されています — 照合ステップにより、データが下流の目的に使用される前にこの問題を検出できます。
照合こそ、視覚的な確認が価値を発揮する場面です。レビューモードのbbox(バウンディングボックス)位置特定機能は、抽出された各セルを元のページ上の領域に結び付けます: 出力内の数値をクリックすると、スキャン上のソース領域がハイライトされ、特定された領域をクリックするとセルに戻ります。これにより、「これはSA103Sの利益か、それともSA105の賃貸数値か?」という確認が、ページごとの再読込ではなく2秒のチェックに変わります。
ステップ4: 年度間の整合性を検証する
複数の年度のSA100を抽出する場合(住宅ローン申請、会計士のレビュー、HMRCの照会対応で標準的なケース)、UTRが年度間で一貫していること(一貫しているはず)、所得の推移が妥当であること(10倍の跳ね上がりはボックスの誤読を示唆)、そして個人控除が税年度と一致していること(£12,570の控除は2021/22年度以降凍結されているため、控除額の急激な変化はデータエラーの兆候)を検証してください。
ファイルごとの抽出ステップの詳細な手順については、専用のSA100からExcelへの抽出ガイドをご参照ください。
バッチ処理: 複数のSA100からデータを抽出する
個別抽出ワークフローは、単一のSA100申告書向けに設計されています。真の効率向上は、複数の申告書を扱う際に得られます — クライアントレビューを準備する会計士、複数の不動産事業体を管理する大家、過去の年度をアーカイブする小規模事業主が直面するシナリオです。
バッチ処理はワークフローを逆転させます。1つのSA100申告書を最初から最後まで処理してから次に進む代わりに、すべての申告書(または全年度)を一度にアップロードし、抽出スキーマを一度定義すると、各行が1つのSA100申告書、各列が1つの抽出フィールドである単一のスプレッドシートを受け取ります。これにより、申告書間で並べ替え、フィルタリング、ピボットが可能なデータセットが生成されます — 5年間の自営業利益の傾向を比較したり、キャピタルゲインがあった年度を特定したり、銀行記録に慈善寄付が記録されているにもかかわらずGift Aidが申告されていない申告書を抽出したりできます。
完全なバッチワークフローは、複数のSA100申告書を1つのサマリースプレッドシートにバッチ処理するガイドで説明しています。重要な原則: バッチ出力は構造化されたフィルタリング可能なデータセットであるべきで、個別に抽出したものを手動で組み合わせるものではありません。組み合わせのステップ自体がコピーペーストエラーの原因になります。バッチプロセスはそれを完全に排除すべきです。
エクスポートオプションと会計ソフト連携
SA100データを抽出・構造化したら、抽出品質と同じくらい出力先が重要です。データは活用できる場所に届ける必要があります。
ExcelとCSV
標準出力のExcel(XLSX)とCSVは、ほとんどのユースケースをカバーします。SA100申告書を1行ずつ並べたExcelスプレッドシートは、以下の用途にすぐに使えます。
- 税理士による確認:元のPDFと一緒にスプレッドシートを送付すれば、税理士は主要な数値を再入力せずにPDFと照合できます。FreeAgent、Xero、QuickBooksを使用している場合、スプレッドシートの構造は各ソフトの確定申告モジュールが想定するカテゴリに自然に対応します。
- 住宅ローン申請:金融機関は通常、過去2〜3年分のSA302(税額計算書)とTax Year Overviewを求めます。カテゴリ別の所得を年度ごとにまとめた抽出スプレッドシートがあれば、HMRCが正式なSA302を発行する前に、ブローカーに数値を提供できます。
- 税務計画:3〜5年分の所得を横並びにすることで、自営業所得の増加、賃貸利回りの低下、一時的なキャピタルゲインなどの傾向が明らかになり、法人化、年金拠出、予定納税額の調整などの判断に役立ちます。
英国の会計ソフトエコシステム
英国の確定申告ソフトウェア市場は成熟しており、HMRCは公認サプライヤーの公式リストを公開しています。主要ツールとそのSA100対応状況は以下の通りです。
| ソフトウェア | SA100対応 | 付随ページ | MTD ITSA対応 | 最適な用途 | 開始価格 |
|---|---|---|---|---|---|
| FreeAgent | HMRCに直接提出 | SA102、SA103S/F、SA105、SA110 | 対応 | フリーランサー、請負業者、NatWest/RBS顧客(無料) | 無料(NatWest/Mettle)または月額£19 |
| Xero | 税理士連携経由 | パートナーダッシュボード経由 | 対応 | 成長企業、税理士主導 | 月額£16〜 |
| QuickBooks UK | SA103内蔵 | SA103S自動入力 | 対応 | 予算重視の個人事業主 | 月額£10〜 |
| Sage Personal Tax | SA100全機能+全付随ページ | 全スケジュール対応 | 対応(Sage Taxation) | 代理人、複雑な申告 | 代理店価格 |
| TaxCalc | SA100全機能 | 全スケジュール、Xero/QB/FreeAgentから自動入力 | 対応 | 個人および小規模事務所 | 申告1件あたり£38〜 |
| BTCSoftware(BrightTax) | SA100全機能 | 全スケジュール、添付ファイル、修正対応 | 対応 | 会計事務所 | 代理店価格 |
| GoSimpleTax | SA100全機能 | 全スケジュール、FreeAgent/Xeroと連携 | 対応 | シンプルな申告 | 申告1件あたり£64.99〜 |
抽出したSA100データは、これらのツールに取り込める状態が最も有用です。抽出で作成したスプレッドシートが数値を提供し、ソフトウェアが申告メカニズムと税額計算エンジンを提供します。これにより、抽出結果をHMRC自身の計算と照合できます。
MTD for ITSA:SA100はどうなるのか?
1996年にSelf Assessmentが導入されて以来、SA100申告における最も大きな構造的変化が今まさに進行中です。Making Tax Digital for Income Tax Self Assessment(MTD for ITSA)はSA100を一夜にして廃止するものではありませんが、誰がいつ申告する必要があるかを変えるものです。
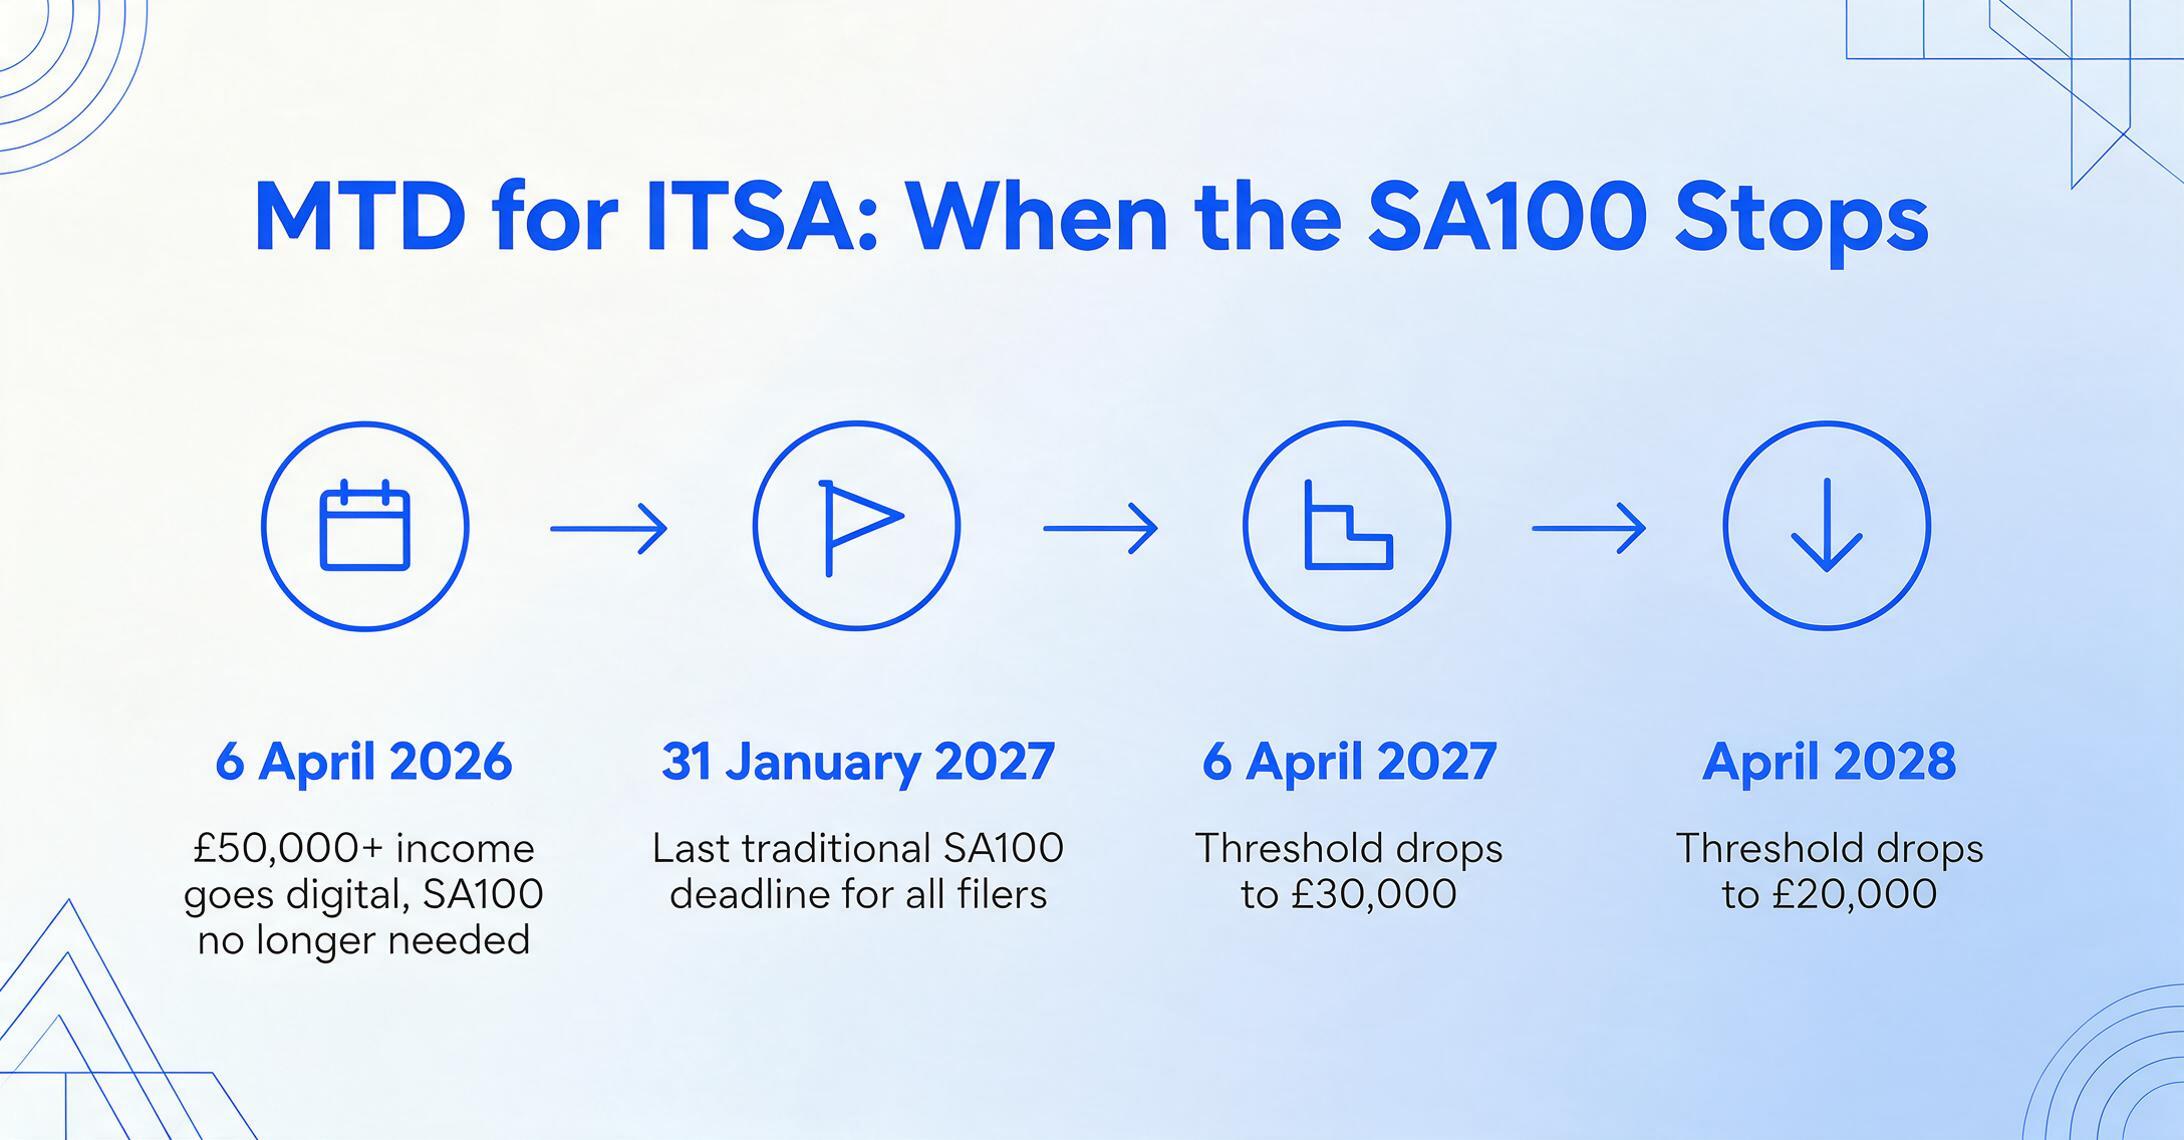
HMRCが定め、専門機関(ICAEW、CIOT、ATT)が確認したロールアウトのタイムラインは以下の通りです。
| 日付 | 影響を受ける対象 | 変更内容 |
|---|---|---|
| 2026年4月6日 | 総所得が£50,000超の個人事業主および大家(2024/25年度申告に基づく) | デジタル記録の保持、四半期ごとの更新提出、MTDソフトウェアによる最終申告が必要に。自営業・不動産所得についてSA100は不要に。 |
| 2027年4月6日 | 総所得が£30,000超の個人事業主および大家 | 第2弾 — 基準額が£50,000から£30,000に引き下げ。 |
| 2028年4月(予定) | 総所得が£20,000超の個人事業主および大家 | 第3弾 — HMRCは最終的に取引控除額(£1,000)を超えるすべての自営業者を対象とする方針。 |
| 2027年1月31日 | 現在のSelf Assessment申告者全員 | 従来のSA100申告期限(2025/26年度分)の最終日。 |
今後数年間のSA100抽出にとって、これが意味すること:
- 2027年1月まで:SA100抽出はすべてのSelf Assessment申告者にとって引き続き完全に関連性があります — 1,200万件の申告が従来のSA100で提出されます。
- 2026年4月以降:MTD申告者の第1弾(£50,000超)では、SA100は四半期ごとのデジタル提出と年度末の最終申告に置き換えられます。ただし、これらの個人は税務計画、会計士への引き継ぎ、住宅ローンの申請のために、過去のSA100(2024/25年度以前)からデータを抽出する必要が依然としてあります。SA100は無関係になるのではなく、遡及分析のために抽出が必要なレガシーフォーマットになるのです。
- 基準額未満の方:SA100は今後数年間、申告手段として残ります。自営業と不動産を合わせた所得が£50,000未満(2027年からは£30,000未満)の場合は、少なくとも2028年までSA100での申告を継続します。
MTD for ITSAによる四半期ごとのデジタル提出への移行は、実際には抽出機能の必要性を高めます。年1回のSA100からの抽出ではなく、実務者や納税者は4回の四半期更新サマリーと最終申告の計5回の抽出イベントを年1回ではなく処理する必要があります。抽出・集計すべきデータ量は増加しますが、抽出ワークフローは変わりません。
SageはMTD移行の分析で、SA100はMTD対象納税者にとって申告手段としては終了するが、基礎となる税務データ(所得、経費、控除、負債)は同じままであることを確認しました。フォームは変わりますが、データ構造は変わりません。期限に追われるSA100申告の季節的な視点については、1月31日期限サバイバルガイドをご覧ください。
エッジケースとよくある落とし穴
1人で2つのUTRを持つケース
給与と配当の両方を受け取る会社役員は、個人用のUTR(SA100用)と会社用の法人UTR(CT600用)を持っています。個人のSA100から法人UTRを抽出して会社を代表して申告すると、法人をまたいだデータエラーが発生します。TR1ページのUTRが納税者本人と一致することを必ず確認してください — HMRCからのカバーレターは納税者を名前で呼び、同じUTRを参照しています。名前がデータを抽出しようとしている人物と一致しない場合、それは誤った申告書です。
スコットランド納税者の税率
SA100は英国全体で使用されるフォームですが、スコットランドは独自の所得税率と課税区分を設定しています。2025/26年度のスコットランドの課税区分は、スターター(19%)、ベーシック(20%)、インターミディエイト(21%)、ハイヤー(42%)、アドバンスト(45%)、トップ(48%)で、英国の他の地域とは異なる閾値が設定されています。スコットランド納税者(主たる居住地で判定)の場合、SA100の税額計算にはこれらのスコットランド税率が反映されます。複数年度または英国の異なる地域のクライアント間でSA100を抽出・比較する場合、同じ所得でもスコットランド納税者と英国の他の地域の納税者では「総税額」を単純に比較できないことに注意してください — 基礎となる税率が異なるためです。
予定納税
予定納税 — 翌年度の税額に対する前払い — は税額計算サマリーに表示され、毎年1月31日と7月31日が期限です。各支払額は前年度の税額の半分です。所得が前年から大幅に減少した場合、前年度から計算された予定納税額は実際の納税義務を過大評価します。SA100から予定納税額を抽出して、所得の変動を調整せずに当年の「納税額」として扱うと、誤解を招く結果になります。予定納税は前年度に基づく暫定額であり、実際の納税義務は当年の申告書が提出されたときに計算されます。
SA103におけるCIS控除
建設業スキーム(CIS)に参加している自営業者は、請負業者によって源泉徴収されます。登録済み下請負業者は20%、未登録の場合は30%です。これらの控除はSA103の「CIS控除額」欄に表示され、税額計算サマリーの最終的な税額を減らします。SA100本体のみを抽出し、SA103SのCIS控除欄を抽出しない場合、既に源泉徴収された税金が無視された税額が算出され、実際よりも多くの税金が支払われているように見えます。CIS労働者にとって、SA103Sの抽出は任意ではなく、過払いと正しい税額を分ける重要なステップです。
Gift Aid控除の未申請
TR4の解説で述べたように、Gift Aidは継続的に申請不足となっています。SA100はGift Aid控除を自動的に入力しません。納税者がTR4のボックス5に慈善寄付を入力する必要があります。ボックス5が空白であるにもかかわらず、銀行取引明細書に定期的な慈善寄付が記録されているSA100を抽出した場合、抽出された数値は納税者が受けられる控除を過小評価します。責任ある抽出ワークフローでは、空白のTR4ボックス5を確認項目としてフラグを立て、確定したゼロとして扱いません。
関連する英国税務書類の抽出ガイド
SA100は、ハブアンドスポーク型データモデルに従う英国の税務書類の1つです。関連するHMRCフォームの完全ガイドでは、さまざまな文書タイプについて同じ抽出パターンを説明しています。
- 英国P45税務フォームの抽出 — 給与処理のための退職者データ(税コード、年度累計給与、年度累計税額、NI番号)を4部構成のP45から抽出します。
- 英国P60税務証明書の抽出 — 住宅ローンの申請、税還付請求、雇用確認のために、年度末の給与と税額のサマリーをP60から抽出します。
よくある質問
スキャンした紙のSA100からデータを抽出できますか?
はい、ただしスキャン品質が抽出精度に直接影響します。フラットベッドスキャンで200~300DPIなら、すべてのボックス値を確実に読み取れます。スマホで紙のSA100を撮影するとレンズ歪みが生じ、特にTR3の所得欄のように間隔の狭いボックスで位置ずれが発生する可能性があります。スマホカメラしかない場合は、真上から撮影し、影ができないよう均一な照明を確保し、JPEG写真ではなくPDFスキャンアプリを使用してください。PDFスキャンアプリは遠近補正を適用しますが、JPEG写真は適用しません。
SA100に手書きの修正がある場合はどうなりますか?
印刷されたSA100への手書き修正は、印刷値、手書き修正値、さらにHMRCの余白注記が混在し、曖昧さが生じます。AI抽出システムは印刷値と手書き値の両方を読み取ろうとします。ご自身で修正した場合は、抽出値が意図した申告額と一致するか、HMRCが修正した場合はHMRCの最終評価額と一致するかを確認してください。抽出データは書類の現状を読み取ったものであり、同一フォーム上の競合する値の間の矛盾を解決するものではありません。
SA100抽出はウェールズ語版でも機能しますか?
HMRCはSA100を英語版とウェールズ語版の両方で発行しています。フィールドの位置とボックス番号は両言語版で同一で、説明ラベルと指示のみが異なります。フィールドの意味を理解して値を読み取る抽出システム(英語ラベルに依存しないシステム)は、ウェールズ語のSA100も同様に処理できます。ウェールズ語のSA100(Ffurflen Dreth Hunanasesiad)の場合も、特別な設定は不要です。
HMRCオンラインPDFと紙のスキャンでは、データ抽出はどう違いますか?
HMRCのオンラインポータルが生成する機械印刷のPDFはボックス配置が明確で、理想的な抽出ソースです。HMRCから郵送される紙のSA100はカーボンコピー形式で、文字がやや不鮮明な場合があります。どちらも使用可能ですが、オンライン生成PDFはスキャン品質の変動要因がないため、一般的に抽出精度が高くなります。紙ベースでの抽出を試みる前に、Personal Tax AccountからPDFをダウンロードしてください。
複数年度のSA100から1つのファイルにデータを抽出できますか?
はい。これは税務計画や住宅ローン申請で標準的なユースケースです。各年度の申告書を個別ファイルとしてアップロードし、抽出スキーマで税年度を列の1つとして定義すれば、出力は各行が1年度分のSA100となる単一のスプレッドシートになります。UTRが行間で一貫していることを確認してください。不一致がある場合は、異なる納税者の申告書がバッチに含まれていることを意味します。
会計士レビューのためにどのフィールドを抽出すべきですか?
最低限:UTR、税年度、雇用所得(ボックス1)、事業所得(SA103から)、不動産所得純額(SA105から)、配当、総税額、前払い税、および未払い/還付額。さらに、該当する場合はGift Aid(TR4ボックス5)、年金拠出額(TR4ボックス1~4)、および学生ローン返済額(TR5)も抽出してください。キャピタルゲイン(SA108)がある場合は、各譲渡の損益を個別に抽出してください。集計されたゲインだけでは、会計士が申告書を検証するのに十分な詳細情報を提供できません。
MTD for ITSAによってSA100の抽出は不要になりますか?
いいえ。MTD for ITSAは2026年4月以降、対象となる納税者のSA100申告の仕組みを置き換えますが、過去のSA100(2025/26年度以前)は、税務計画、住宅ローンの申請、HMRCの照会、会計士のデューデリジェンスにおいて依然として重要です。これらは通常、過去3〜6年を対象とします。さらに、MTDの基準に満たない納税者は、少なくとも2028年まではSA100での申告を継続します。SA100の書式には長い尾があり、その抽出機能は2030年代に入っても引き続き必要です。
2020年より前の年度のSA100申告にも対応できますか?
はい。SA100のフォームのレイアウトはここ10年ほぼ安定しており、毎年の更新は主にSA150 Notesの税率表や控除額に影響するもので、フォーム自体のボックスの位置に影響するものではありません。2018/19年度のSA100も、2024/25年度のSA100と同じTR1〜TR6の構造です。年度による主な違いは補助ページにあります。SA103の短期/長期の基準はVAT登録の基準額に連動しており、2023/24年度までは£85,000、2024/25年度からは£90,000に引き上げられました。抽出フィールドは一貫していますが、適用されるSA103のバージョンの基準が異なる場合があります。
次のステップ
SA100のデータモデルを理解することは、効率的に抽出するための前提条件です。フォームの複雑さは手作業での再入力の理由にはなりません。むしろ、それに反対する根拠です。複数のテーブルを持つデータベースとして構成された文書は、クロスフィールドの関係性を理解するシステムによって読み取られるべきであり、SA150 Notesを別のウィンドウで開きながら、人間がボックスの値を一つずつ転記するべきではありません。
SA100の実際の構造に対応する抽出アプローチは、このガイド全体で説明されている方法です。TR2から補助ページのスキーマを特定し、マスターレコード(TR1-TR6)と子テーブル(SA102/SA103/SA105など)をリンクされたレコードとして抽出し、合計を照合し、年度間の一貫性を検証します。これは、フラットなボックスの集合ではなく、文書自体のデータモデルに基づいて構築された抽出です。
SA100は、今後何年にもわたって何百万もの英国の税務ポジションの決定的な記録であり続けるでしょう。会計士のレビューのために1年分を抽出する場合でも、自営業の収入傾向を追跡するために5年分を抽出する場合でも、原則は同じです。データはそこにあります。それを取得するためにタイプ入力する必要はないはずです。