O Guia Completo para o SA100 do Reino Unido
Extração de Dados do Self Assessment (2026)
O SA100 é o formulário principal da declaração de imposto Self Assessment do Reino Unido e tem dez páginas. Se você trabalha por conta própria, essas dez páginas são acompanhadas por um SA103 de duas a seis páginas. Se você tem renda de aluguel, um SA105 se junta ao conjunto. Um locador que também trabalha como freelancer pode acabar com dezesseis páginas de formulários da HMRC densamente divididos em caixas — cada valor nessas páginas tendo sido laboriosamente calculado a partir de faturas, extratos bancários, registros de quilometragem e recibos ao longo de um ano fiscal completo. Quando a declaração é enviada, essas dezesseis páginas não vão para o arquivo morto. Elas ficam nos seus registros por cinco anos como o registro definitivo da sua situação fiscal. No entanto, extrair seus valores principais — seu UTR, o total de cada categoria de renda, despesas dedutíveis, o cálculo final do imposto — para uma planilha, uma revisão do contador ou um pedido de hipoteca continua sendo um exercício manual de redigitação para a maioria dos declarantes. Este guia cobre o SA100 de ponta a ponta: o que realmente está em cada página, quais campos se conectam entre quais formulários suplementares e como extrair os dados para uma saída estruturada sem digitá-los novamente.
Principais Conclusões
- O valor na caixa 8 do SA100 foi calculado no SA103S, um documento separado de seis páginas que você não estava olhando quando o digitou.
- Três categorias de erro do SA100 (falha de reconciliação entre páginas, transposição de número de caixa e omissão de campo nulo) vêm da própria estrutura do formulário em papel, não de dedos descuidados.
- Extrair o SA100 como registros de banco de dados vinculados, uma linha mestre mais tabelas filhas de cada página suplementar, e então reconciliar os totais remove a etapa de transcrição antes que a HMRC veja uma discrepância.
O SA100 não é um formulário — é um modelo de dados
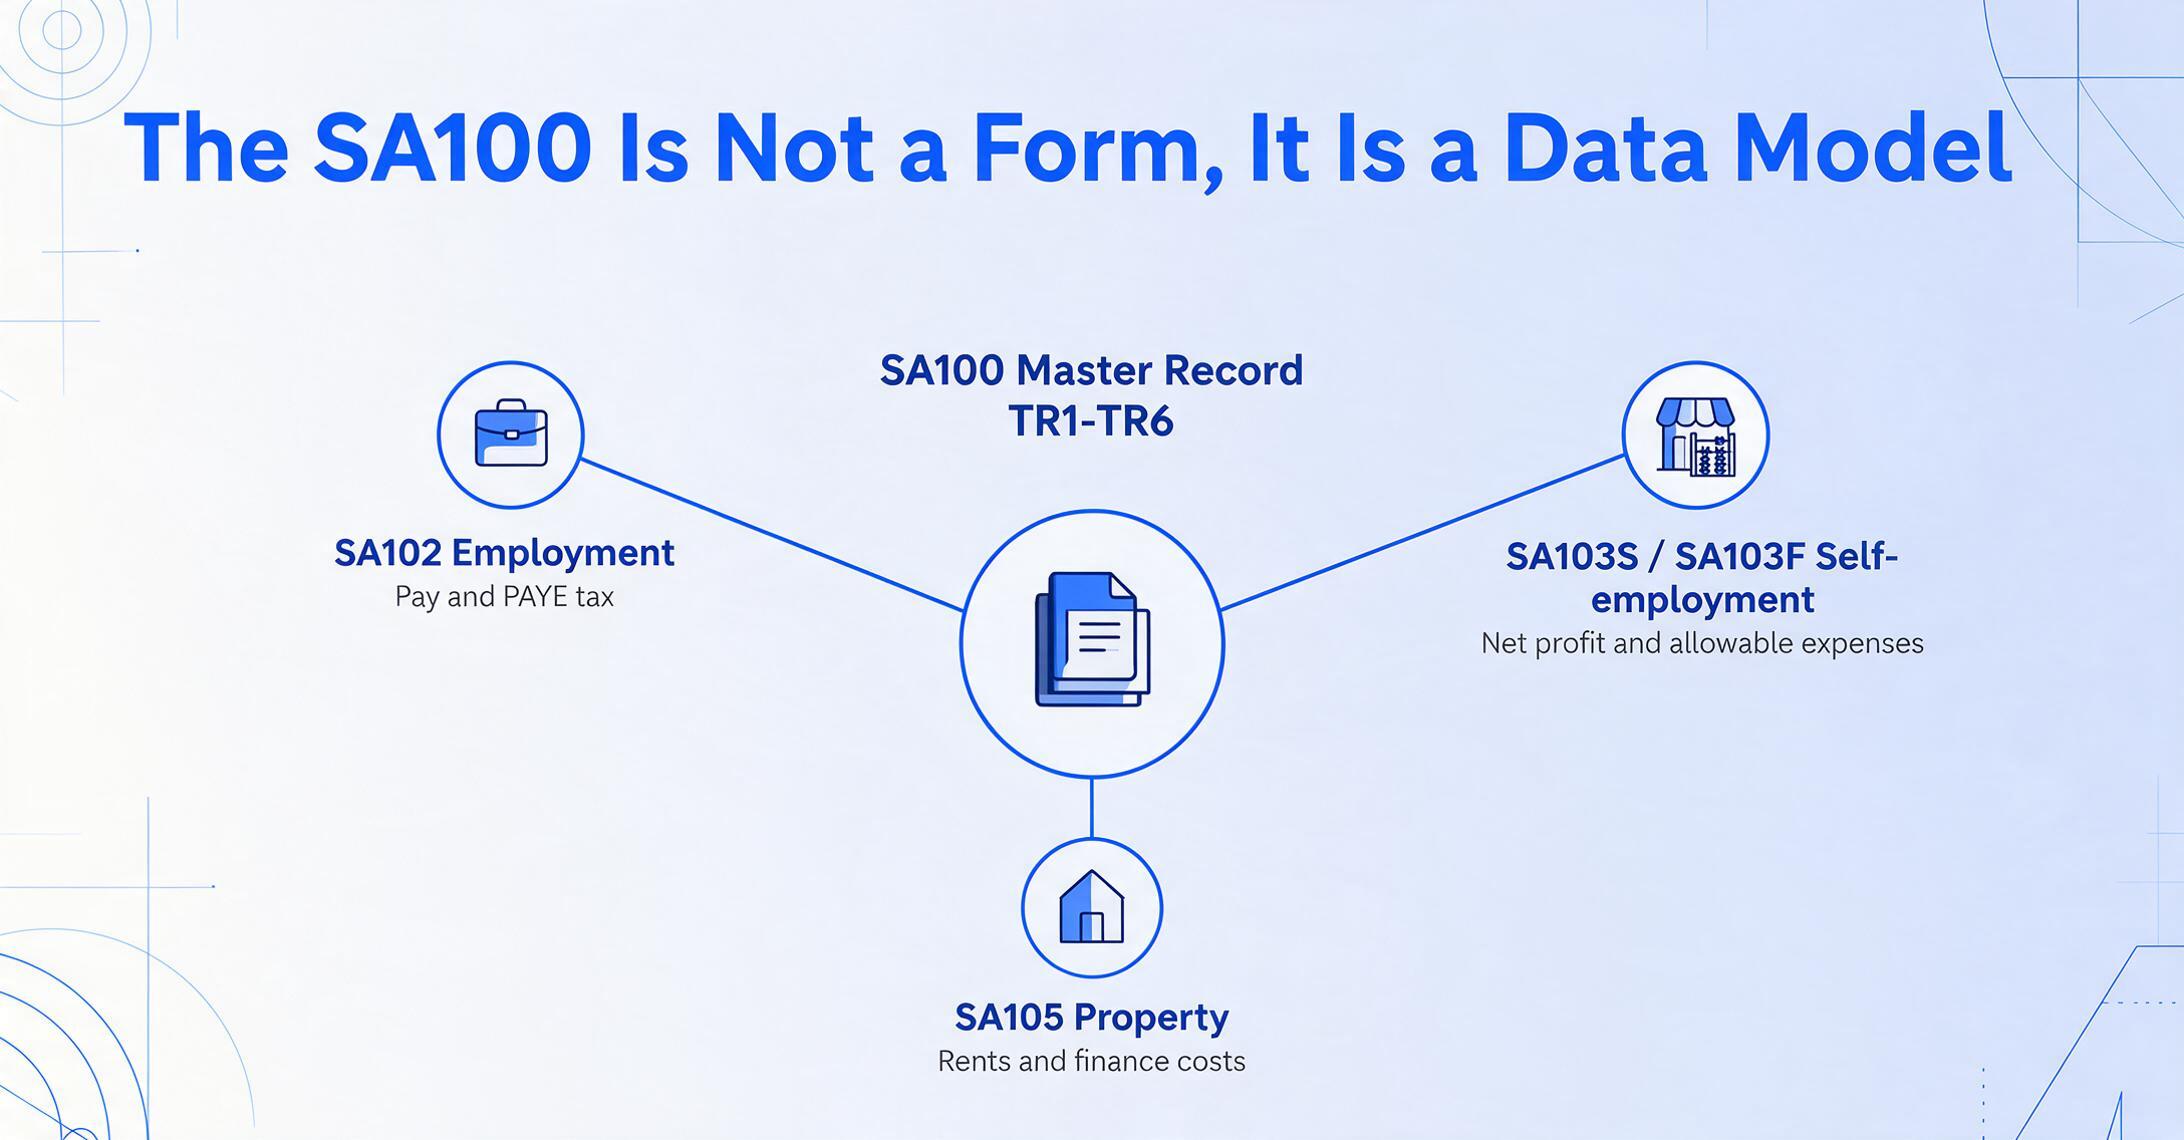
A maioria dos guias de processamento de documentos começa perguntando "que tipo de documento é este?". Para o SA100, essa pergunta é insuficiente. O SA100 é melhor entendido como um banco de dados com várias tabelas renderizado em papel.
Eis o que isso significa na prática. O formulário principal do SA100 (páginas TR1 a TR6) é o registro mestre: seu UTR, seu número de segurança social britânico e um resumo agregado de todas as suas fontes de rendimento do ano fiscal. Mas os dados detalhados que preenchem esses valores de resumo estão nas páginas suplementares — SA102 para rendimentos de trabalho, SA103S ou SA103F para trabalho autônomo, SA105 para rendimentos de aluguel, SA108 para ganhos de capital. Cada página suplementar é uma tabela filha com seu próprio conjunto de campos, e seus totais sobem para o registro mestre.
Essa estrutura relacional é a razão pela qual extrair manualmente os dados do SA100 parece mais difícil do que aparenta. Não é só que há muitos campos — é que os campos da página TR3 fazem referência a totais calculados em páginas suplementares completamente separadas. O campo 1 da TR3 ("Rendimento de trabalho") vem do total do SA102. O campo 8 ("Lucros tributáveis de trabalho autônomo") vem do SA103S ou SA103F. Um único número no formulário mestre representa o resultado de uma cadeia de cálculos que abrange vários documentos. Você não consegue extrair o SA100 fazendo OCR de uma página por vez isoladamente — é preciso entender as dependências entre páginas.
A topologia de campos de um SA100 mais seus anexos está mais próxima de um esquema de banco de dados normalizado do que de um documento plano: relações de um para muitos entre o registro mestre e os registros suplementares, campos calculados que dependem de valores de tabelas filhas e integridade referencial garantida pelo UTR. Essa distinção é prática, não acadêmica: entender o modelo de dados determina se sua extração captura números significativos ou uma lista de campos desconexos.
Para um passo a passo completo do processo de extração, veja nosso guia para extrair dados do SA100 para o Excel. Para os pontos problemáticos específicos que tornam a versão em papel deste formulário tão problemática, veja nossa análise de por que os freelancers temem a papelada do SA100.
Quem envia o SA100 — e o que isso significa para o layout dos seus dados
A HMRC exige uma declaração de Self Assessment de qualquer pessoa cujos rendimentos não sejam totalmente tributados na fonte através do PAYE (Pay As You Earn). Para o ano fiscal de 2024/25, a HMRC esperava 12.029.168 declarações; 11.489.825 chegaram até o prazo de 31 de janeiro de 2026, com 475.722 enviadas no último dia, segundo os números de envio da HMRC.
A população de contribuintes divide-se em categorias sobrepostas, cada uma das quais acrescenta páginas suplementares diferentes — e, portanto, diferentes campos de extração — à declaração:
| Tipo de contribuinte | SA100 principal | Páginas suplementares exigidas | Principais campos de extração adicionados |
|---|---|---|---|
| Trabalhador independente por conta própria (volume de negócios inferior a £90.000) | Sim | SA103S | Volume de negócios, despesas dedutíveis, lucro líquido, abatimentos de capital, deduções do CIS |
| Trabalhador independente por conta própria (volume de negócios de £90.000 ou mais) | Sim | SA103F | O mesmo que o SA103S, mais categorias detalhadas de despesas e itens do balanço |
| Diretor de empresa | Sim | SA102 | Referência PAYE do empregador, salário, benefícios em espécie (do P11D) |
| Senhorio (imóvel no Reino Unido) | Sim | SA105 | Rendimentos de arrendamento, despesas do imóvel, alívio dos juros da hipoteca, abatimento por desgaste |
| Freelancer com arrendamento adicional | Sim | SA103S + SA105 | Campos combinados de ambos — a extração deve lidar com duas tabelas secundárias |
| Empregado com rendimento adicional não tributado superior a £2.500 | Sim | SA102 (+ possivelmente SA101) | Fontes de rendimento adicionais declaradas nos campos 17-18 do TR3 |
| Mais-valias com a alienação de ativos | Sim | SA108 | Descrição do ativo, datas de aquisição/alienação, mais-valia/menos-valia, alívios reclamados |
A implicação prática para a extração de dados: o seu esquema de campos depende das páginas suplementares que a sua declaração inclui. Um canalizador por conta própria que envie SA100 + SA103S tem cerca de 25 a 30 campos relevantes. Um senhorio com dois imóveis que também faz consultoria freelance (SA100 + SA103S + SA105) tem 45 a 50 campos. A abordagem de extração precisa de acomodar estas variações, e não assumir que todos os SA100 são o mesmo documento.
O Formulário Principal SA100: Análise Campo a Campo
A HMRC estrutura o SA100 de dez páginas em seis páginas numeradas — TR1 a TR6 — mais o resumo do cálculo do imposto. Entender o que está em cada página não é apenas conhecimento fiscal útil; define exatamente quais campos você vai extrair. A análise a seguir cobre cada seção em termos relevantes para extração.
TR1 — Dados Pessoais (Campos de Identidade)
TR1 é o bloco de identidade. Contém seu Unique Taxpayer Reference (UTR) — o identificador de 10 dígitos que é a chave primária de todo o seu registro de Self Assessment — junto com seu nome, endereço, data de nascimento, número de telefone e número de segurança social britânico. O UTR aparece em uma caixa no canto superior direito do formulário e na carta de apresentação, formatado tipicamente como 12345 67890.
Para extração, esses campos são o índice primário que vincula o SA100 a cada página suplementar e às declarações de anos anteriores. Se você está extraindo vários anos de SA100s em uma única planilha, a combinação UTR + ano fiscal é o identificador exclusivo da sua linha. Confundir um 6 com um 8 no UTR durante a redigitação manual cria um erro de referência cruzada que pode não aparecer até que a HMRC questione uma inconsistência meses depois.
O UTR é distinto do seu número de segurança social britânico. O número de segurança social britânico permanece com você por toda a vida. O UTR é a referência fiscal da sua conta de Self Assessment. Um diretor de sociedade limitada pode ter dois UTRs — um pessoal (para o SA100) e um corporativo (para o Corporation Tax CT600). O que está na página TR1 é sempre o UTR pessoal.
TR2 — Personalize Sua Declaração (Declaração de Fontes de Rendimento)
TR2 é a página mais curta, mas a mais consequente para extração. É uma série de caixas Sim/Não onde você declara quais tipos de rendimento recebeu durante o ano fiscal. Cada "Sim" aciona uma ou mais páginas suplementares. Os campos no TR2 são:
- Emprego — aciona SA102 (um por emprego)
- Trabalho autônomo — aciona SA103S ou SA103F
- Sociedade — aciona SA104S ou SA104F
- Imóvel no Reino Unido — aciona SA105
- Rendimento estrangeiro — aciona SA106
- Ganhos de capital — aciona SA108
- Residência/domicílio — aciona SA109
Para extração, TR2 é a página de definição de esquema: ela informa quais páginas suplementares foram enviadas e, portanto, quais grupos de campos adicionais você precisa extrair. Ao processar um lote de SA100s de clientes onde cada cliente tem fontes de rendimento diferentes, TR2 é como você determina programaticamente o esquema de campos para cada registro.
Declarar online torna isso simples — o sistema da HMRC apresenta as páginas relevantes com base nas suas respostas. Mas quando você está no lado receptor de um SA100 em papel que outra pessoa preparou, TR2 é o seu anel decodificador para saber quais dados suplementares esperar na pilha.
TR3 — Renda (Totais Agregados)
O TR3 é onde os principais valores de renda de todas as páginas suplementares são agregados. Esta página sozinha contém campos para:
| Campo | Item | Notas de Extração |
|---|---|---|
| 1 | Salário de todos os empregos (antes de impostos) | Preenchido a partir do total do SA102. Inclui salário, bônus, benefícios. |
| 2 | Imposto retido no campo 1 | Imposto PAYE deduzido. Extraído do P60 do empregador ou do SA102. |
| 3-4 | Juros do Reino Unido tributados/não tributados | Juros de bancos e sociedades de crédito imobiliário. Declare o valor bruto; o imposto sobre poupança é tratado pela PSA. |
| 5-6 | Dividendos do Reino Unido + crédito fiscal | Isenção de dividendos de £500, inalterada desde 2024/25. |
| 7-8 | Pensões (estatal + privada) | Inclui pensão estatal, pensões ocupacionais, anuidades. |
| 9-10 | Benefícios tributáveis | Benefícios do P11D, ainda não incluídos no campo 1. Carro da empresa, plano de saúde, etc. |
| 11-12 | Outras pensões do Reino Unido (não tributadas + imposto retido) | Montantes únicos, pagamentos de resgate de pequeno valor. |
| 15-16 | Outras rendas não listadas (valor + imposto retido) | Rendas diversas, ganhos ocasionais, pagamentos de freelancer não incluídos no SA103. |
| 17-18 | Renda de páginas de informações adicionais (Ai1–Ai2) | Totais da página de informações adicionais SA101. |
É fundamental notar que o TR3 não inclui lucros de trabalho autônomo — estes são inseridos diretamente no SA103 e fluem para o resumo do cálculo do imposto, não para o TR3. Da mesma forma, a renda de aluguel do SA105 e os ganhos de capital do SA108 entram no cálculo do imposto por seus próprios caminhos. O formulário SA100 opera em um modelo hub-and-spoke, onde o TR3 é o hub para tipos de renda "mais simples", enquanto trabalho autônomo, propriedade e ganhos de capital são spokes separados que convergem no resumo do cálculo do imposto.
Essa peculiaridade arquitetônica importa para a extração: extrair a "renda total" apenas do formulário principal SA100 vai subnotificar sua renda — você deve capturar os valores das páginas suplementares separadamente e combiná-los. Um erro comum ao extrair manualmente dados do SA100 é inserir o total do TR3 como "renda" e perder completamente os valores separados de trabalho autônomo e aluguel.
Abordamos o custo de tempo desses tipos de erros manuais em nossa análise de quanto custa a entrada manual de dados do SA100 para freelancers do Reino Unido por ano fiscal.
TR4 — Abatimentos Fiscais
O TR4 registra as deduções que reduzem o seu rendimento tributável. Para fins de extração, estes são os campos que explicam a diferença entre o seu rendimento total e o seu rendimento tributável:
- Caixa 1-4: Contribuições para pensões (alívio na fonte) — os pagamentos que fez a regimes de pensões registados. Os contribuintes com taxa mais elevada reclamam alívio adicional através destas caixas; o alívio à taxa básica é adicionado automaticamente pelo fornecedor da pensão
- Caixa 5: Pagamentos Gift Aid — doações de caridade para as quais tem uma declaração Gift Aid. Os contribuintes com taxa mais elevada e taxa adicional reclamam a diferença entre a sua taxa de imposto e a taxa básica já reclamada pela instituição de caridade
- Caixa 6-8: Isenção para Pessoas Cegas, outros abatimentos
- Caixa 9-10: Ações, títulos ou terrenos doados a instituições de caridade
O Gift Aid é um dos abatimentos mais frequentemente sub-reclamados. A instituição de caridade recebe o alívio fiscal à taxa básica na fonte (20%), mas os contribuintes com taxa mais elevada (40%) e taxa adicional (45%) podem reclamar a diferença através do TR4. Não fazer essa reclamação sobre £1.000 de doações de caridade custa a um contribuinte com taxa mais elevada £200 em imposto desnecessário por ano. Este é também um dos campos com maior probabilidade de serem omitidos durante a extração manual — o SA100 em papel não assinala "poderia reclamar aqui", e as ferramentas de extração que apenas capturam o que veem perdem o que deveria estar lá.
TR5 — Outras Informações
O TR5 abrange vários itens administrativamente significativos mas fáceis de ignorar: transferência de isenção pessoal para cônjuge (transferir £1.260 da sua isenção pessoal para o seu cônjuge), reembolsos de empréstimo estudantil (Plano 1, Plano 2, Plano 4 ou Empréstimo de Pós-Graduação) e a cobrança do benefício infantil para rendimentos elevados.
A cobrança do benefício infantil é uma recuperação progressiva: por cada £200 de rendimento líquido ajustado acima de £60.000, reembolsa 1% do benefício infantil recebido, até ser totalmente reembolsado em £80.000. Se o seu rendimento líquido ajustado ultrapassar £60.000 pela primeira vez e não se registar para o Self Assessment, a HMRC esperará a cobrança — descobrir isto retroativamente significa pagar de volta o benefício recebido mais eventuais penalizações.
Para fins de extração, os campos de empréstimo estudantil são particularmente relevantes se estiver a usar dados do SA100 para um pedido de crédito habitação — os credores verificam o rendimento mas podem não contabilizar separadamente os reembolsos do empréstimo estudantil, que reduzem diretamente o rendimento líquido disponível. Uma extração que capture separadamente o valor do reembolso do empréstimo estudantil dá uma imagem mais precisa do que apenas o cálculo do imposto principal.
TR6 — Declaração e Pagamento
O TR6 é a seção final: qualquer imposto pago a menos ou a mais de anos anteriores, dados bancários para reembolsos e a declaração formal. O código de classificação e o número da conta bancária nesta página controlam para onde a HMRC envia os reembolsos. Se você mudou de banco, um número de conta desatualizado no TR6 significa que seu reembolso vai para uma conta encerrada — e recuperá-lo da HMRC leva meses. Extrair e verificar os dados bancários no TR6 em relação à sua conta atual é uma verificação de cinco segundos que evita um processo de resolução que dura meses.
Resumo do Cálculo do Imposto
A página de resumo — SA110 ou o cálculo do imposto impresso pelo sistema da HMRC — é onde todos os fios do TR3, das páginas suplementares e do TR4 convergem para um passivo fiscal final. Os campos principais:
- Rendimento total — soma de todas as fontes de rendimento no TR3 e nas páginas suplementares
- menos isenção pessoal (£12.570 para 2024/25 e 2025/26, congelada desde 2021/22 — o arrasto fiscal faz com que mais pessoas paguem a taxa básica a cada ano)
- menos deduções — contribuições para pensões, valor do Gift Aid
- = Rendimento tributável
- Imposto de Renda devido — calculado por faixas (básica 20%, superior 40%, adicional 45% — e as taxas escocesas são diferentes)
- mais contribuições para a segurança social de classe 4 — para autônomos, 6% sobre lucros entre £12.570 e £50.270 para 2025/26
- mais reembolsos de empréstimo estudantil — se aplicável
- menos imposto já pago — PAYE, deduções do CIS, pagamentos por conta
- = Imposto final devido ou reembolso
Este resumo de uma página é onde a maioria das listas de verificação de revisão dos contadores se baseia. É também a única página que, extraída corretamente para uma planilha, responde à maior parte do que uma revisão de contador, um credor ou uma verificação de planejamento fiscal precisa de um determinado ano. Cobrimos o fluxo de trabalho completo no nosso guia passo a passo de extração do SA100 para o Excel.
Páginas Suplementares: As Tabelas Filhas
Sua lista de campos do SA100 se expande drasticamente quando as páginas suplementares entram em cena. Cada tipo de página adiciona seu próprio esquema de extração. Veja o que cada uma traz:
| Formulário | Tipo de Rendimento | Versão | Campos Principais a Extrair | Gatilho |
|---|---|---|---|---|
| SA102 | Emprego | Única | Referência PAYE do empregador, remuneração total, imposto retido, benefícios, gorjetas | Qualquer emprego ou cargo de diretor |
| SA103S | Trabalho autônomo | Curta | Nome da empresa, faturamento, despesas dedutíveis (agregadas), lucro líquido, abatimentos de capital, deduções do CIS | Faturamento abaixo de £90.000 |
| SA103F | Trabalho autônomo | Completa | Todos os campos do SA103S mais categorias de despesas desagregadas (custo das vendas, veículos, imóveis, administração, jurídico, juros), balanço patrimonial (ativos, passivos, capital) | Faturamento de £90.000+ |
| SA104S/F | Sociedade | Curta/Completa | Nome da sociedade, UTR, sua participação nos lucros, período-base | Rendimento de sociedade |
| SA105 | Imóvel no Reino Unido | Única | Número de imóveis, aluguéis totais, despesas com imóveis, custos financeiros (juros de hipoteca), alívio de custos financeiros residenciais, aluguel de férias mobiliado | Rendimento de aluguel de imóvel no Reino Unido |
| SA106 | Estrangeiro | Única | Rendimento estrangeiro por categoria, imposto estrangeiro pago (para alívio de dupla tributação), pedido de base de remessa | Rendimento ou ganhos estrangeiros |
| SA108 | Ganhos de Capital | Única | Descrição do ativo, receitas de alienação, custo de aquisição, despesas de valorização, alívio solicitado, ganho/perda | Alienação de ativos tributáveis |
| SA109 | Residência | Única | Dias no Reino Unido, status de residência, domicílio, detalhes da base de remessa | Não residente no Reino Unido ou residente duplo |
A divisão curta/completa no SA103 é importante. A HMRC define o limite no teto de registro do VAT, que subiu para £90.000 em 1 de abril de 2024, então é £90.000 para 2024/25 e 2025/26. Se o faturamento do seu trabalho autônomo exceder isso, você deve usar o SA103F com sua categorização completa de despesas e seção de balanço patrimonial. O formulário curto agrega as despesas em um único campo "Total de despesas dedutíveis"; o formulário completo desagrega em custo das vendas, despesas com veículos, custos de imóveis, despesas de escritório/administração, honorários jurídicos e profissionais, e juros. Para extração de dados, o SA103F produz aproximadamente três vezes mais campos que o SA103S — e os campos são diferentes, não apenas mais detalhados.
Por que a extração manual do SA100 produz erros
A complexidade estrutural do SA100 — formulário principal mais páginas suplementares em formato de tabelas-filhas — cria três categorias de erros de extração que se acumulam quando feitos manualmente:
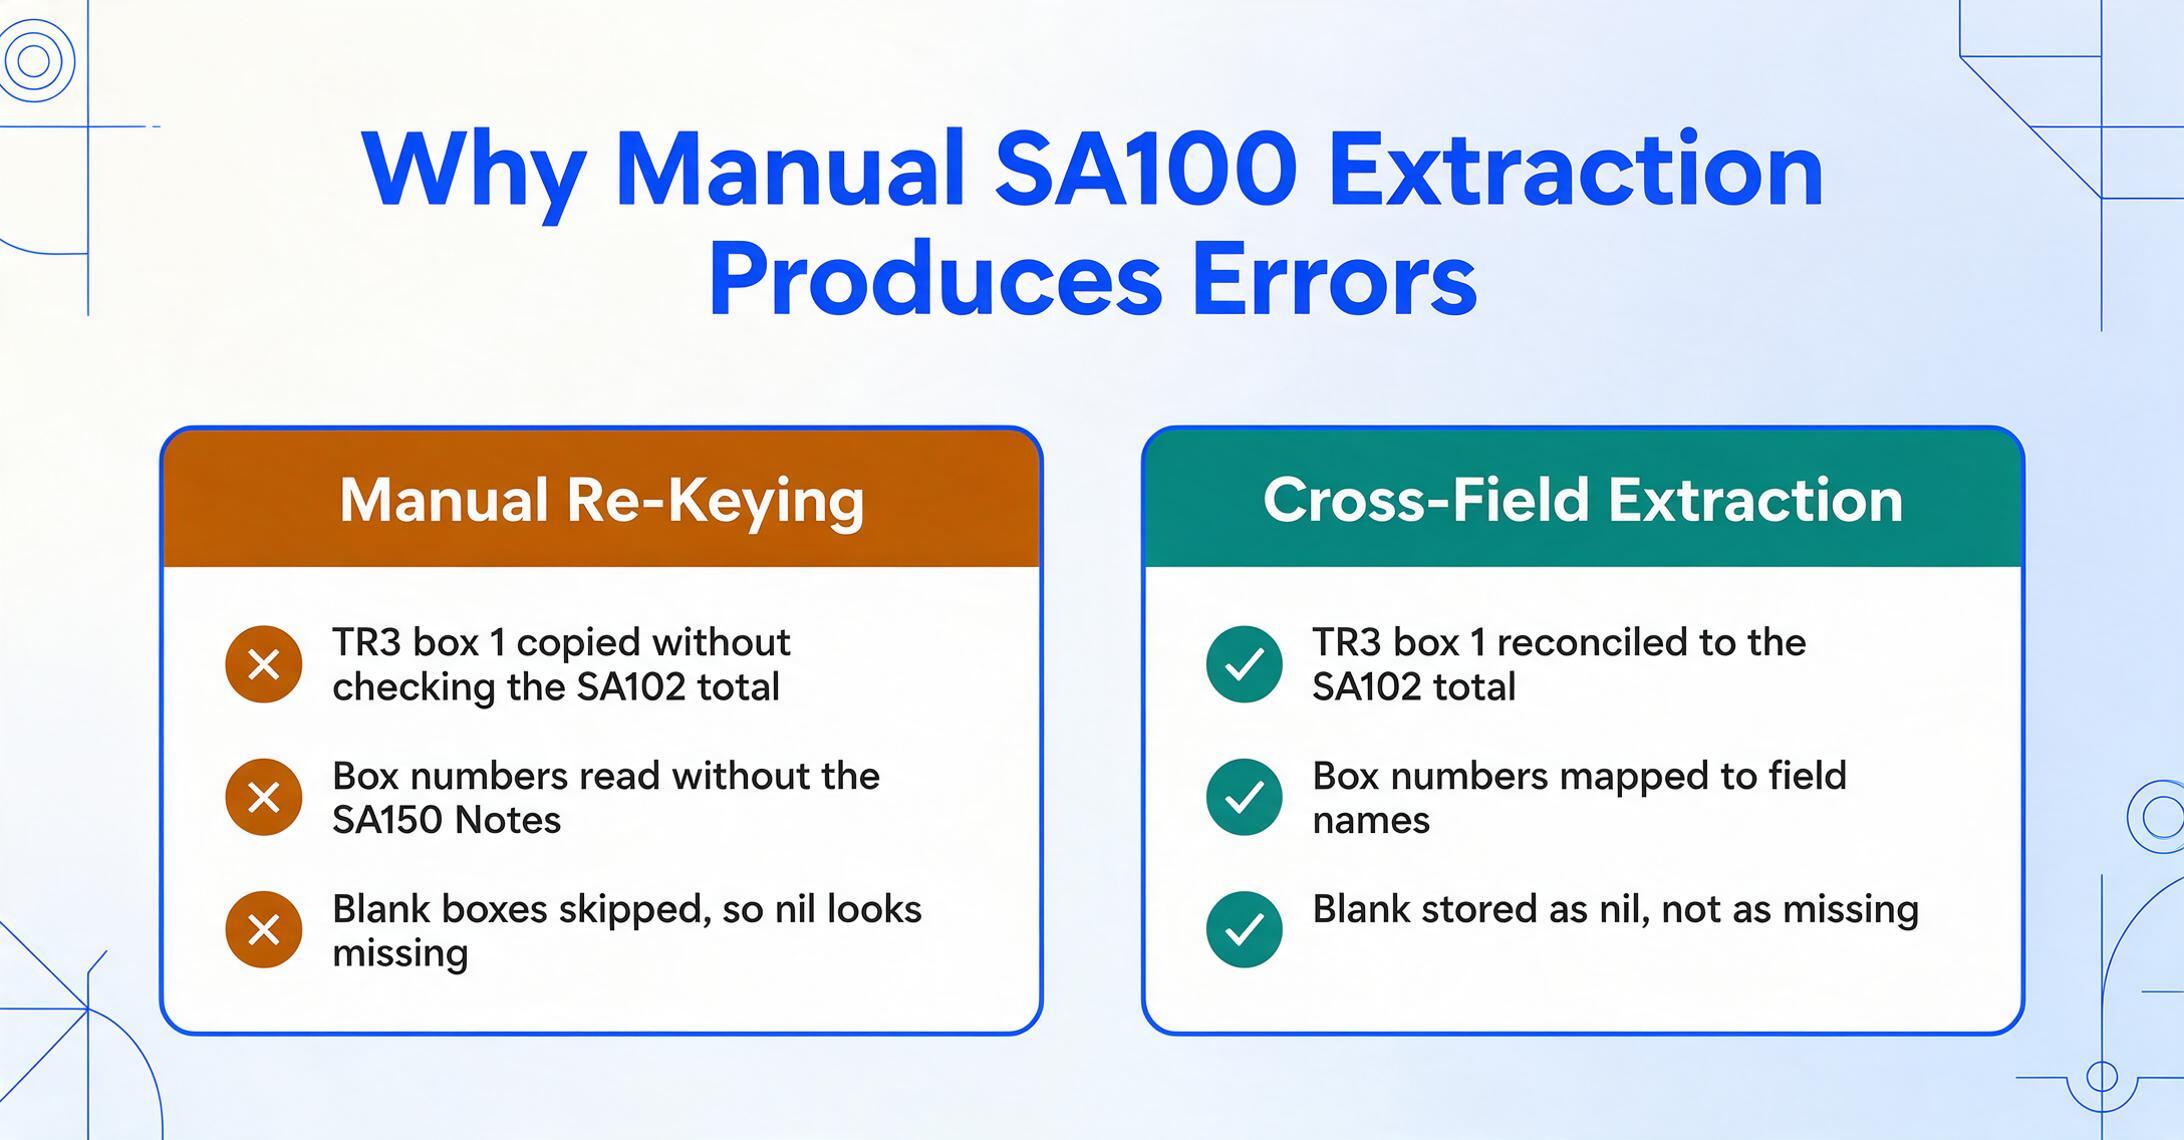
Erros de reconciliação entre páginas. O valor no campo 1 do TR3 (rendimento de emprego) deve ser igual ao total do SA102. O valor do lucro de trabalho autônomo deve corresponder à linha final do SA103S/F. Uma transcrição manual do número do TR3 sem verificá-lo na página suplementar de origem significa que qualquer erro no cálculo original — ou na cópia da linha errada — se propaga silenciosamente para o seu conjunto de dados extraído.
Confusão de posição dos campos. O formulário em papel SA100 não rotula os campos com as descrições que aparecem no SA150 Notes. Por exemplo, o campo 5 do TR4 é "Gift Aid payments" — mas no formulário físico aparece apenas o número do campo, sem rótulo explícito. Quem extrai os dados precisa do SA150 Notes aberto ao lado do SA100 para mapear corretamente os números dos campos para os nomes. Essa exigência de leitura paralela torna a extração manual vulnerável a erros de transposição — especialmente nas páginas suplementares, onde a numeração dos campos recomeça do 1 em cada formulário.
Omissão de campos nulos. A orientação da HMRC afirma: deixe um campo em branco se nada se aplicar. Um campo em branco é semanticamente "zero" ou "não aplicável". Extratores manuais costumam ignorar campos em branco, produzindo conjuntos de dados onde "em branco" e "não extraído" são indistinguíveis — o que significa que um campo de rendimento nulo parece idêntico a um campo que foi acidentalmente pulado durante a digitação.
Essas categorias de erro são estruturais, não fruto de descuido. Elas surgem porque o SA100 foi projetado para ser preenchido por uma pessoa com as notas da HMRC em mãos, e não para ser lido de volta por alguém extraindo dados do resultado. A solução não é ter mais cuidado — é parar de tratar o SA100 como um conjunto de campos de formulário a serem redigitados e começar a tratá-lo como uma estrutura de dados a ser analisada.
Fluxo de Extração do SA100: Do Papel à Planilha
O fluxo de extração segue o mesmo modelo de dados que mapeamos: primeiro identifique o esquema da página suplementar, depois extraia o formulário principal, em seguida as tabelas filhas e, por fim, faça a reconciliação. Para ver como fica o resultado final sem percorrer cada etapa, nossa página de conversão da declaração de imposto UK SA100 para Excel mostra uma declaração preenchida convertida em uma pasta de trabalho estruturada.
Etapa 1: Digitalize ou Localize o SA100 Digital
Se você tem um SA100 em papel (a versão que a HMRC enviou de volta), digitalize-o a 200-300 DPI. Se declarou online, você pode baixar a versão em PDF na sua Conta de Imposto Pessoal da HMRC ou no seu software de Self Assessment (FreeAgent, TaxCalc, QuickBooks geram PDFs de declaração para download). O PDF do sistema online da HMRC inclui todas as páginas suplementares em um único documento — o que é ideal para extração.
Não use uma foto de celular de um SA100 em papel como fonte de extração. Os campos de alinhamento de caixas no formulário SA100 são pequenos e compactos — até uma leve distorção da câmera pode fazer com que os valores dos campos vazem para caixas adjacentes no resultado da extração. Um PDF de digitalização em mesa produz resultados significativamente mais confiáveis do que uma fotografia de celular.
Etapa 2: Defina Seu Esquema de Extração
Antes de extrair, liste as colunas que você deseja no resultado. O esquema depende de quais páginas suplementares se aplicam, mas um esquema básico apenas com SA100 inclui:
UTR | Tax Year | Name | NI Number | Employment Income | Tax Deducted (PAYE) | UK Interest | UK Dividends | State Pension | Other Pensions | Gift Aid | Pension Contributions | Total Tax Due | Payments on Account | Balance Payable/Repayable
Se o SA103S estiver anexado, adicione: Business Name | Turnover | Total Expenses | Net Profit | CIS Deductions. Se o SA105 estiver anexado, adicione: Number of Properties | Total Rents | Property Expenses | Net Property Income.
É aqui que a Extração de Colunas Personalizadas muda o fluxo de trabalho. Em vez de mapear coordenadas de caixas para campos de saída — o que quebra quando SA100s de anos diferentes ou layouts de impressão variados da HMRC divergem — você define os nomes de campos que deseja (por exemplo, "Total Tax Due", "Net Self-Employment Profit") e a IA localiza cada valor entendendo o que o campo representa, não onde ele fica na página. Para um documento como o SA100, onde as posições das caixas mudam ligeiramente entre anos fiscais e onde as páginas suplementares variam por declarante, a extração semântica elimina a configuração de modelo por formulário que as ferramentas baseadas em coordenadas exigem.
Os arquivos são processados com segurança e não são armazenados. Tente inserir campos como "UTR", "Total Tax Due" ou "Net Self-Employment Profit" como nomes de coluna.
Etapa 3: Extraia página por página e depois reconcilie
Processe o SA100 em duas passagens. Primeira passagem: extraia TR1-TR6 como um único registro por ano fiscal. Segunda passagem: extraia cada página suplementar como um registro separado, vinculado por UTR e ano fiscal. Essa abordagem de duas passagens espelha o próprio modelo de dados do SA100:
- Passagem 1 — Registro mestre: extraia o TR1 (UTR, NI, dados pessoais), o TR2 (quais páginas suplementares foram enviadas), os valores resumidos do TR3-TR6 e o resumo do cálculo do imposto.
- Passagem 2 — Registros de detalhe: para cada "Yes" no TR2, extraia a(s) página(s) suplementar(es) correspondente(s). O SA103S fornece o P&L no nível da atividade. O SA105 fornece as receitas e despesas no nível do imóvel. O SA108 fornece os cálculos de ganho/perda por ativo.
Depois das duas passagens, reconcilie: o lucro do trabalho autônomo no SA103S deve corresponder ao que alimenta o resumo do cálculo do imposto. A receita de aluguel no SA105 deve corresponder a quaisquer valores de aluguel resumidos no TR3. Se os totais das páginas suplementares não baterem com o resumo, um deles foi extraído incorretamente — e a etapa de reconciliação detecta isso antes que os dados sejam usados para qualquer finalidade posterior.
A reconciliação é onde a verificação visual se justifica. A localização por bbox (bounding-box) do Review Mode vincula cada célula extraída à sua região na página original: clique em um valor na saída e a área de origem é destacada no scan; clicar em uma região localizada volta para a célula. Isso transforma "esse valor é o lucro do SA103S ou a receita de aluguel do SA105?" em uma verificação de dois segundos, em vez de uma releitura página por página.
Etapa 4: Validar a consistência entre anos
Se você está extraindo vários anos fiscais de SA100s — que é o cenário padrão para pedidos de hipoteca, revisões contábeis ou respostas a investigações da HMRC — valide se o UTR é consistente entre os anos (deve ser), se a progressão de rendimentos é plausível (um salto de dez vezes provavelmente significa que um campo foi lido incorretamente) e se a isenção pessoal corresponde ao ano fiscal (a isenção de £12.570 está congelada desde 2021/22, então uma mudança brusca no valor da isenção sinaliza um erro de dados).
Para um passo a passo mais detalhado das etapas de extração por arquivo, consulte nosso guia dedicado de extração de SA100 para Excel.
Processamento em Lote: Extraindo Dados de Vários SA100s
O fluxo de extração individual foi projetado para uma única declaração SA100. O ganho real de eficiência vem ao lidar com várias declarações — o cenário enfrentado por contadores que preparam revisões de clientes, proprietários que gerenciam várias entidades imobiliárias ou pequenos empresários que arquivam anos anteriores.
O processamento em lote inverte o fluxo de trabalho. Em vez de processar uma declaração SA100 de ponta a ponta e depois começar a próxima, você carrega todas as declarações (ou todos os anos) de uma vez, define o esquema de extração uma vez e recebe uma única planilha onde cada linha é uma declaração SA100 e cada coluna é um campo extraído. Isso produz um conjunto de dados onde você pode classificar, filtrar e fazer tabelas dinâmicas entre as declarações — comparar tendências de lucro de trabalho autônomo ao longo de cinco anos, identificar quais anos tiveram ganhos de capital ou isolar declarações onde o Gift Aid não foi reivindicado apesar de doações beneficentes aparecerem nos registros bancários.
O fluxo completo de processamento em lote é abordado em nosso guia para processar em lote várias declarações SA100 em uma única planilha de resumo. Princípio-chave: a saída do lote deve ser um conjunto de dados estruturado e filtrável, não um conjunto de extrações individuais que você depois combina manualmente. A etapa de combinação é, por si só, uma fonte de erros de copiar e colar; o processo em lote deve eliminá-la completamente.
Opções de Exportação e Integração com Software de Contabilidade
Depois que os dados do SA100 forem extraídos e estruturados, o destino importa tanto quanto a qualidade da extração. Os dados precisam chegar onde são úteis.
Excel e CSV
As saídas padrão — Excel (XLSX) e CSV — cobrem a maioria dos casos de uso. Uma planilha Excel com uma linha por declaração SA100 é imediatamente utilizável para:
- Revisão do contador: Envie a planilha junto com os PDFs originais. Seu contador pode verificar os valores principais nos PDFs sem digitá-los novamente. Se você usa FreeAgent, Xero ou QuickBooks, a estrutura da planilha se mapeia naturalmente para as categorias que os módulos de Self Assessment desses softwares esperam.
- Pedidos de hipoteca: Os credores normalmente precisam do SA302 (cálculo do imposto) e dos documentos Tax Year Overview dos últimos 2 a 3 anos. Uma planilha extraída com rendimentos por categoria ao longo dos anos fornece ao seu corretor os valores antes de a HMRC emitir o SA302 oficial.
- Planejamento tributário: A comparação lado a lado dos rendimentos de 3 a 5 anos revela tendências — rendimento crescente do trabalho autônomo, rendimentos de aluguel em queda, ganhos de capital pontuais — que informam decisões sobre constituição de empresa, contribuições para previdência ou ajustes nos pagamentos por conta.
Ecossistema de Software de Contabilidade do Reino Unido
O cenário de software de Self Assessment do Reino Unido é bem desenvolvido, com a HMRC mantendo uma lista oficial de fornecedores reconhecidos. As principais ferramentas e seus recursos para o SA100:
| Software | Suporte ao SA100 | Páginas Suplementares | Pronto para MTD for ITSA | Ideal Para | Preço Inicial |
|---|---|---|---|---|---|
| FreeAgent | Envio direto à HMRC | SA102, SA103S/F, SA105, SA110 | Sim | Freelancers, contratados, clientes NatWest/RBS (gratuito) | Gratuito (NatWest/Mettle) ou £19/mês |
| Xero | Via integração com contador | Através do painel do parceiro | Sim | Empresas em expansão, lideradas por contadores | A partir de £16/mês |
| QuickBooks UK | SA103 integrado | SA103S preenchido automaticamente | Sim | Autônomos com orçamento limitado | A partir de £10/mês |
| Sage Personal Tax | SA100 completo + todas as páginas suplementares | Todos os anexos suportados | Sim (Sage Taxation) | Agentes, declarações complexas | Preço para agentes |
| TaxCalc | SA100 completo | Todos os anexos, preenchimento automático a partir de Xero/QB/FreeAgent | Sim | Pessoas físicas e pequenos escritórios | A partir de £38/declaração |
| BTCSoftware (BrightTax) | SA100 completo | Todos os anexos, anexos, retificações | Sim | Escritórios de contabilidade | Preço para agentes |
| GoSimpleTax | SA100 completo | Todos os anexos, integra-se com FreeAgent/Xero | Sim | Declarações simples | A partir de £64,99/declaração |
Os dados extraídos do SA100 são mais úteis quando alimentam uma dessas ferramentas. A planilha produzida pela extração fornece os valores; o software fornece o mecanismo de envio e o motor de cálculo do imposto que verifica os resultados da sua extração em relação ao cálculo da própria HMRC.
MTD for ITSA: o que acontece com o SA100?
A mudança estrutural mais significativa na entrega do SA100 desde a introdução do Self Assessment em 1996 está agora em curso. O Making Tax Digital for Income Tax Self Assessment (MTD for ITSA) não abole o SA100 da noite para o dia — mas altera quem precisa entregá-lo e quando.
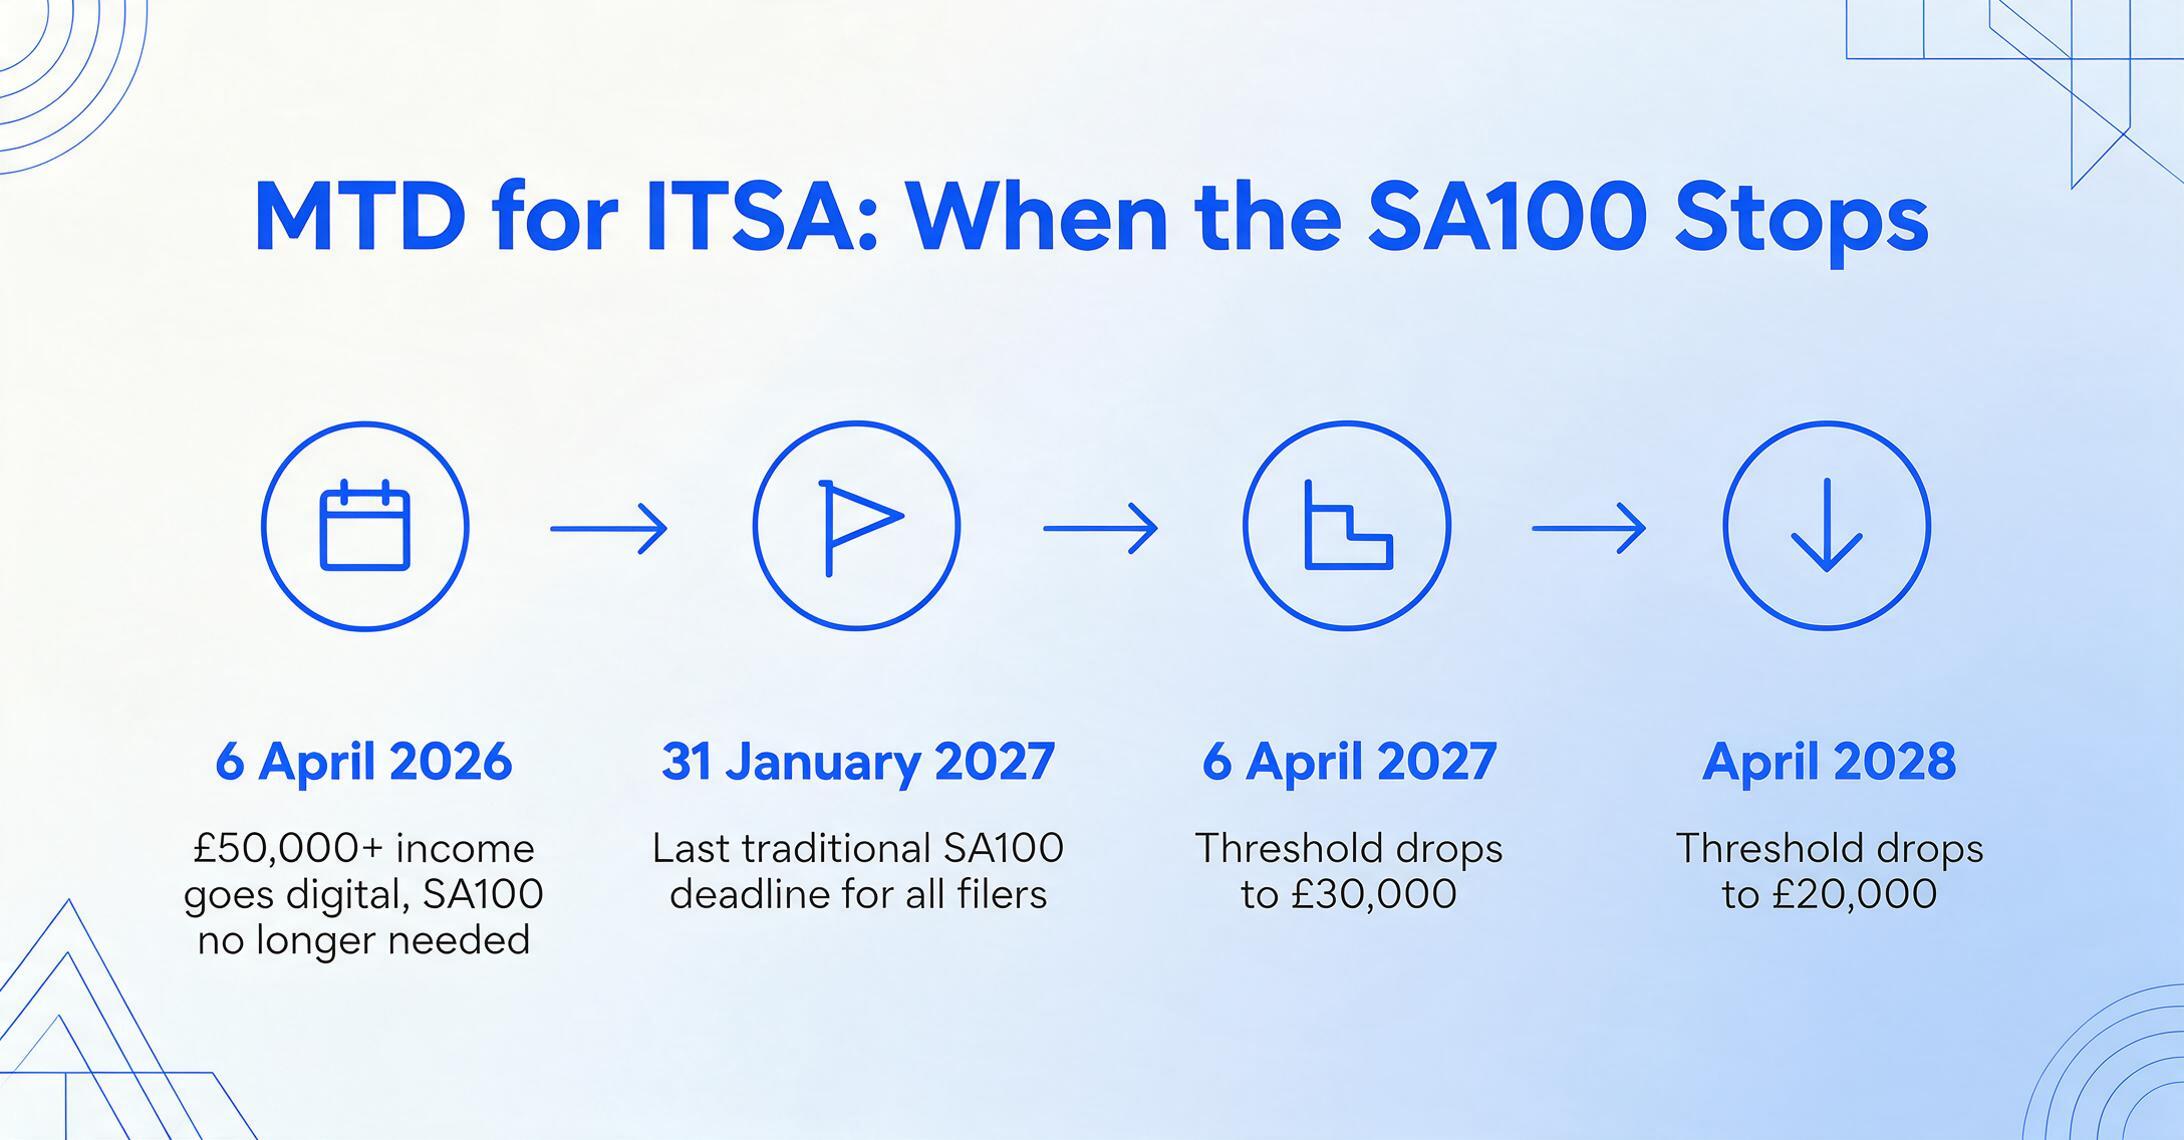
O cronograma de implementação, conforme estabelecido pela HMRC e confirmado pelos órgãos profissionais (ICAEW, CIOT, ATT):
| Data | Quem é afetado | O que muda |
|---|---|---|
| 6 de abril de 2026 | Trabalhadores independentes e senhorios com rendimento bruto acima de £50.000 (com base na declaração de 2024/25) | Devem manter registos digitais, enviar atualizações trimestrais e entregar a declaração final através de software MTD. O SA100 deixa de ser necessário para rendimentos de trabalho independente/imóveis. |
| 6 de abril de 2027 | Trabalhadores independentes e senhorios com rendimento bruto acima de £30.000 | Segunda vaga — o limite cai de £50.000 para £30.000. |
| Abril de 2028 (previsto) | Trabalhadores independentes e senhorios com rendimento bruto acima de £20.000 | Terceira vaga — ambição declarada da HMRC de abranger eventualmente todos os trabalhadores independentes acima da isenção de atividade (£1.000). |
| 31 de janeiro de 2027 | Todos os atuais contribuintes do Self Assessment | Último prazo tradicional de entrega do SA100 (para o ano fiscal de 2025/26). |
O que isto significa para a extração do SA100 nos próximos anos:
- Até janeiro de 2027: a extração do SA100 continua totalmente relevante para todos os contribuintes do Self Assessment — 12 milhões de declarações continuarão a ser entregues no SA100 tradicional.
- A partir de abril de 2026: para a primeira vaga de contribuintes do MTD (£50.000+), o SA100 é substituído por envios digitais trimestrais mais uma declaração final de fim de ano. No entanto, estas pessoas continuarão a precisar de extrair dados dos seus SA100 históricos (2024/25 e anteriores) para planeamento fiscal, passagem de testemunho a contabilistas e pedidos de crédito habitação. O SA100 não se torna irrelevante — torna-se um formato legado que ainda precisa de ser extraído para análise retrospetiva.
- Para quem está abaixo dos limites: o SA100 continuará a ser o mecanismo de entrega durante os próximos anos. Se ganhar menos de £50.000 (e, a partir de 2027, menos de £30.000) entre trabalho independente e imóveis, continuará a entregar o SA100 pelo menos até 2028.
A transição para envios digitais trimestrais ao abrigo do MTD for ITSA aumenta efetivamente a necessidade de capacidade de extração. Em vez de um único SA100 anual para extrair, profissionais e contribuintes terão de processar quatro resumos de atualização trimestrais mais uma declaração final — cinco eventos de extração por ano em vez de um. O volume de dados a extrair e agregar aumenta; o fluxo de trabalho de extração mantém-se o mesmo.
A Sage confirmou na sua análise da transição para o MTD que o SA100 enquanto mecanismo de entrega termina para os contribuintes abrangidos pelo MTD, mas os dados fiscais subjacentes — rendimentos, despesas, benefícios fiscais, responsabilidades — permanecem os mesmos. O formulário muda; a estrutura de dados não. Para uma perspetiva sazonal sobre a entrega do SA100 sob pressão de prazos, consulte o nosso guia de sobrevivência ao prazo de 31 de janeiro.
Casos Extremos e Armadilhas Comuns
Uma Pessoa, Dois UTRs
Um diretor de empresa que recebe tanto salário quanto dividendos tem um UTR pessoal (para o SA100) e a empresa tem um UTR corporativo (para o CT600). Extrair um UTR corporativo de um SA100 pessoal e declará-lo em nome da empresa cria um erro de dados entre entidades. Sempre verifique se o UTR na página TR1 corresponde ao contribuinte — a carta de apresentação da HMRC dirige-se ao contribuinte pelo nome e faz referência ao mesmo UTR. Se o nome não corresponder à pessoa cujos dados pretende extrair, você tem a declaração errada.
Taxas para Contribuintes Escoceses
O SA100 é um formulário válido em todo o Reino Unido, mas a Escócia define as suas próprias taxas e escalões de imposto sobre o rendimento. Para 2025/26, os escalões escoceses são: inicial (19%), básico (20%), intermédio (21%), superior (42%), avançado (45%) e máximo (48%), com limiares diferentes do resto do Reino Unido. O cálculo do imposto no SA100 refletirá estas taxas escocesas se você for um contribuinte escocês (determinado pelo local da sua residência principal). Ao extrair e comparar SA100s de vários anos ou de clientes em diferentes nações do Reino Unido, note que o valor do "total de imposto devido" não pode ser comparado de forma direta entre um contribuinte escocês e um do resto do Reino Unido com o mesmo rendimento — as taxas subjacentes são diferentes.
Pagamentos por Conta
Os pagamentos por conta — pagamentos antecipados para a fatura de imposto do ano seguinte — aparecem no resumo do cálculo do imposto e vencem em 31 de janeiro e 31 de julho de cada ano. O valor de cada pagamento é metade da fatura de imposto do ano anterior. Se o seu rendimento cair significativamente de um ano para o outro, o pagamento por conta calculado com base no ano anterior irá sobrestimar a sua responsabilidade real. Extrair o valor do pagamento por conta do SA100 e tratá-lo como "imposto devido" para o ano corrente sem ajustar às alterações de rendimento produz uma imagem enganadora. O pagamento por conta é um valor provisório baseado no ano anterior; a responsabilidade real é calculada quando a declaração do ano corrente é entregue.
Deduções do CIS no SA103
Trabalhadores autônomos no Construction Industry Scheme (CIS) têm imposto retido na fonte pelos contratantes — 20% para subcontratados registrados, 30% para não registrados. Essas deduções aparecem no SA103 em "CIS deductions suffered" e reduzem o imposto final no resumo do cálculo do imposto. Extrair o formulário principal SA100 sem extrair a linha de dedução do CIS do SA103S resulta em um valor de imposto devido que ignora o imposto já pago na fonte — fazendo parecer que se deve mais imposto do que realmente é devido. Para trabalhadores do CIS, a extração do SA103S não é opcional; é a diferença entre um pagamento a maior e o valor correto devido.
Alívio do Gift Aid não reclamado
Como observado no guia do TR4, o Gift Aid é persistentemente subutilizado. O SA100 não preenche automaticamente o alívio do Gift Aid — o contribuinte deve inserir as doações beneficentes no TR4 box 5. Se você extrair um SA100 em que o box 5 está em branco, mas os extratos bancários mostram doações beneficentes regulares, o valor extraído subestima os alívios a que o contribuinte tem direito. Um fluxo de extração responsável sinaliza o TR4 box 5 em branco como um item de revisão, não como um zero confirmado.
Guias relacionados de extração de documentos fiscais do Reino Unido
O SA100 é um dos vários documentos fiscais do Reino Unido que seguem um modelo de dados semelhante de hub e spoke. Nossos guias completos sobre formulários relacionados da HMRC cobrem os mesmos padrões de extração para diferentes tipos de documentos:
- Extração do formulário fiscal P45 do Reino Unido — extração de dados de desligamento (código fiscal, pagamento acumulado no ano, imposto acumulado no ano, número de segurança social britânico) do P45 de quatro partes para processamento de folha de pagamento.
- Extração do certificado fiscal P60 do Reino Unido — extração de resumos de pagamento e imposto de fim de ano do P60 para pedidos de hipoteca, pedidos de restituição de imposto e verificação de emprego.
Perguntas frequentes
Posso extrair dados de um SA100 em papel digitalizado?
Sim, mas a qualidade da digitalização afeta diretamente a precisão da extração. Uma digitalização em scanner de mesa a 200-300 DPI produz resultados confiáveis para todos os valores das caixas. Uma foto tirada com celular de um SA100 em papel introduz distorção de lente que pode causar desalinhamento com rótulos de caixas muito próximos (especialmente no TR3, onde os campos de rendimento são tabulados). Se você só tem a câmera do celular, segure o aparelho diretamente acima da página, garanta iluminação uniforme (sem sombras sobre as caixas) e use um aplicativo de digitalização em PDF em vez de uma foto JPEG — aplicativos de digitalização em PDF aplicam correção de perspectiva que fotos JPEG não aplicam.
E se meu SA100 tiver correções manuscritas?
Emendas manuscritas em um SA100 impresso introduzem ambiguidade: o valor impresso, a correção manuscrita e, potencialmente, uma anotação à margem da HMRC. Um sistema de extração baseado em IA tentará ler tanto os valores impressos quanto os manuscritos. Você deve verificar se o valor extraído corresponde ao que pretendia declarar (se você fez a correção) ou ao que consta na avaliação final da HMRC (se a HMRC fez a emenda). Os dados extraídos são uma leitura do documento como ele está — não resolvem disputas entre valores conflitantes no mesmo formulário.
A extração do SA100 funciona para versões em galês?
A HMRC publica o SA100 em inglês e em galês. As posições dos campos e os números das caixas são idênticos nas duas versões de idioma — apenas os rótulos descritivos e as instruções mudam. Um sistema de extração que lê valores compreendendo a semântica dos campos, em vez de corresponder rótulos em inglês, tratará os SA100 em galês de forma idêntica. Se você tem um SA100 em galês (Ffurflen Dreth Hunanasesiad), nenhuma configuração especial é necessária.
Como extraio dados do PDF online da HMRC em vez de uma digitalização em papel?
O portal online da HMRC gera um PDF impresso por máquina com alinhamentos de caixas nítidos — esta é a fonte de extração ideal. O SA100 em papel que a HMRC envia pelo correio é um formulário do tipo cópia carbono que pode ter texto menos nítido. Ambos funcionam, mas o PDF gerado online geralmente produz maior precisão de extração porque não há variável de qualidade de digitalização. Baixe o PDF da sua Conta de Imposto Pessoal antes de tentar a extração baseada em papel.
Posso extrair dados de vários anos de SA100 em um único arquivo?
Sim — e este é o caso de uso padrão para planejamento tributário e pedidos de hipoteca. Envie todas as declarações (cada ano como um arquivo separado), defina o esquema de extração com o ano fiscal como uma das colunas, e a saída será uma única planilha onde cada linha é um ano de SA100. Valide se o UTR é consistente entre as linhas; uma divergência significa que a declaração de outro contribuinte foi incluída no lote.
Quais campos devo extrair para uma revisão do contador?
No mínimo: UTR, Ano Fiscal, rendimento de emprego (caixa 1), lucro de trabalho autônomo (do SA103), rendimento líquido de aluguel (do SA105), dividendos, total de imposto devido, pagamentos por conta e o saldo a pagar/a receber. Além disso, Gift Aid (TR4 caixa 5), contribuições previdenciárias (TR4 caixas 1-4) e reembolsos de empréstimo estudantil (TR5), se aplicável. Se você tiver ganhos de capital (SA108), extraia separadamente o ganho/perda de cada alienação — o ganho agregado não fornece ao seu contador detalhes suficientes para verificar a declaração.
O MTD for ITSA tornará a extração do SA100 obsoleta?
Não. O MTD for ITSA substitui o mecanismo de entrega do SA100 para os contribuintes afetados a partir de abril de 2026, mas os SA100 históricos (2025/26 e anteriores) continuam relevantes para planejamento tributário, pedidos de hipoteca, investigações da HMRC e due diligence contábil — todos os quais normalmente analisam de 3 a 6 anos anteriores. Além disso, os contribuintes abaixo dos limites do MTD continuarão entregando o SA100 pelo menos até 2028. O formato SA100 tem uma longa cauda; a capacidade de extração para ele permanece necessária bem adentro da década de 2030.
Isto consegue lidar com declarações SA100 de anos fiscais anteriores a 2020?
Sim. O layout do formulário SA100 tem sido amplamente estável na última década, com atualizações anuais afetando principalmente tabelas de alíquotas e valores de isenção no SA150 Notes, não as posições das caixas no próprio formulário. Um SA100 de 2018/19 tem a mesma estrutura TR1-TR6 que um SA100 de 2024/25. A principal diferença entre os anos está nas páginas suplementares: o limite curto/longo do SA103 acompanha o limite de registro no VAT, que foi de £85,000 até 2023/24 e subiu para £90,000 a partir de 2024/25. Os campos de extração permanecem consistentes; o limite para qual versão do SA103 se aplica pode variar.
Para Onde Ir a Partir daqui
Entender o modelo de dados do SA100 é o pré-requisito para extraí-lo com eficiência. A complexidade do formulário não é um argumento a favor da redigitação manual; é o argumento contra ela. Um documento estruturado como um banco de dados de várias tabelas em papel deve ser lido por um sistema que entende as relações entre campos, não por um humano transcrevendo valores de caixas um a um com o SA150 Notes aberto em outra janela.
A abordagem de extração que corresponde à estrutura real do SA100 é a descrita ao longo deste guia: identificar o esquema da página suplementar a partir do TR2, extrair o registro mestre (TR1-TR6) e as tabelas filhas (SA102/SA103/SA105/etc.) como registros vinculados, reconciliar os totais e validar a consistência entre anos. Trata-se de uma extração construída em torno do próprio modelo de dados do documento, e não de um conjunto plano de caixas.
O SA100 continuará sendo o registro definitivo de milhões de situações fiscais do Reino Unido por muitos anos. Seja para extrair um ano para revisão de um contador ou cinco anos para acompanhar tendências de renda autônoma, o princípio é o mesmo: os dados estão lá. Você não deveria precisar digitá-los para obtê-los.