Checklist PO Kessan de mars :
Ce que les achats doivent préparer avant la clôture fiscale
À la mi-février, une entreprise japonaise qui clôture ses livres le 31 mars dispose d'environ six semaines pour rapprocher chaque bon de commande en cours (発注書, hatchūsho), les faire correspondre aux bons de livraison (納品書, nōhinsho) et factures (請求書, seikyūsho) correspondants, classer la taxe à la consommation (消費税) par tranche de taux, et appliquer le rattachement des achats à l'exercice (仕入の期間帰属) pour déterminer à quel exercice fiscal chaque transaction appartient. La charge de travail est la même chaque mois de mars — ce qui change, c'est la part de la fenêtre de six semaines consacrée à trouver les documents plutôt qu'à agir dessus. Cette checklist couvre les cinq tâches à accomplir avant la clôture des livres fiscaux, dans l'ordre qui compte, avec les conventions d'achat japonaises spécifiques qui déterminent si un chiffre atterrit dans le P&L de cette année ou de l'année suivante.
Points clés à retenir
- Le 31 mai — deux mois après la clôture fiscale du 31 mars — est la date limite de dépôt de l'impôt sur les sociétés, et tout bon de commande ouvert laissé non classé à cette date constitue une inexactitude dans le rapport financier de l'exercice en cours.
- Trois des six semaines avant la date limite sont consacrées à trouver et ressaisir les données des bons de commande à partir de PDF dispersés dans les e-mails — et le tableur que vous finissez par construire manque de temps avant que vous puissiez vérifier à quel exercice fiscal chaque bon de commande appartient réellement.
- Traitez les bons de commande de chaque mois dans un tableur structuré à mesure qu'ils se clôturent — quand mars arrive, la checklist kessan en cinq tâches s'exécute sur des données déjà assemblées plutôt que sur des fichiers qu'il faut d'abord chercher et ressaisir.
La fenêtre de six semaines que crée chaque kessan de mars
L'exercice fiscal japonais court du 1er avril au 31 mars, et plus de 60 % des sociétés japonaises cotées suivent ce calendrier — il s'aligne sur l'exercice gouvernemental et sur les cycles budgétaires des écoles, des organismes publics et de la plupart des partenaires commerciaux. Pour les services achats et comptabilité d'une entreprise à kessan de mars, les six dernières semaines avant la clôture ne sont pas une période normale. Chaque bon de commande ouvert, chaque expédition en transit et chaque facture impayée devient un jugement de classification : cette dépense appartient-elle à l'exercice se terminant le 31 mars, ou à celui commençant le 1er avril ?
Les décisions prises en février et en mars déterminent si les états financiers de l'entreprise présentent correctement les obligations d'achat et les dettes fournisseurs — et une erreur de classification qui pousse un achat de 5 millions de yens dans le mauvais exercice n'est pas qu'un simple ajustement d'écriture au trimestre suivant. C'est une inexactitude dans le rapport financier de l'exercice en cours.
La loi sur l'impôt sur les sociétés (法人税法) exige que les entreprises japonaises conservent les bons de commande et les documents d'achat associés pendant sept ans à compter de la date limite de dépôt de la déclaration fiscale concernée, conformément à l'article 5930 de la NTA. En vertu de la loi sur les sociétés (会社法), les livres comptables — y compris les registres d'achats — doivent être conservés pendant dix ans. L'obligation de conservation n'est pas le problème. Le problème, c'est que dans les six semaines précédant le kessan, chaque bon de commande encore ouvert représente une décision qui n'a pas été prise : la livraison est-elle complète, la facture est-elle arrivée, quel taux de taxe s'applique, et la date de clôture de facturation (締日, shimebi) repousse-t-elle la dépense à l'exercice suivant ? Lorsque quarante ou cinquante bons de commande en suspens nécessitent chacun ces quatre décisions, la fenêtre se referme vite.
L'analyse FujiCore Japan des risques courants de fin d'exercice pour les entreprises au Japon identifie la documentation incomplète et les difficultés de rapprochement comme deux des causes les plus fréquentes de clôture retardée — des problèmes qui s'aggravent lorsque les données d'achat sont dispersées dans des PDF de fournisseurs, des impressions de fax et des pièces jointes de courriels plutôt que rassemblées dans un registre structuré unique. La collecte des données est la tâche qui consomme les trois premières semaines de la fenêtre. La liste de contrôle qui suit part du principe que vous souhaitez réduire ces trois semaines à une seule séance.
La liste de contrôle Kessan en cinq tâches pour les bons de commande
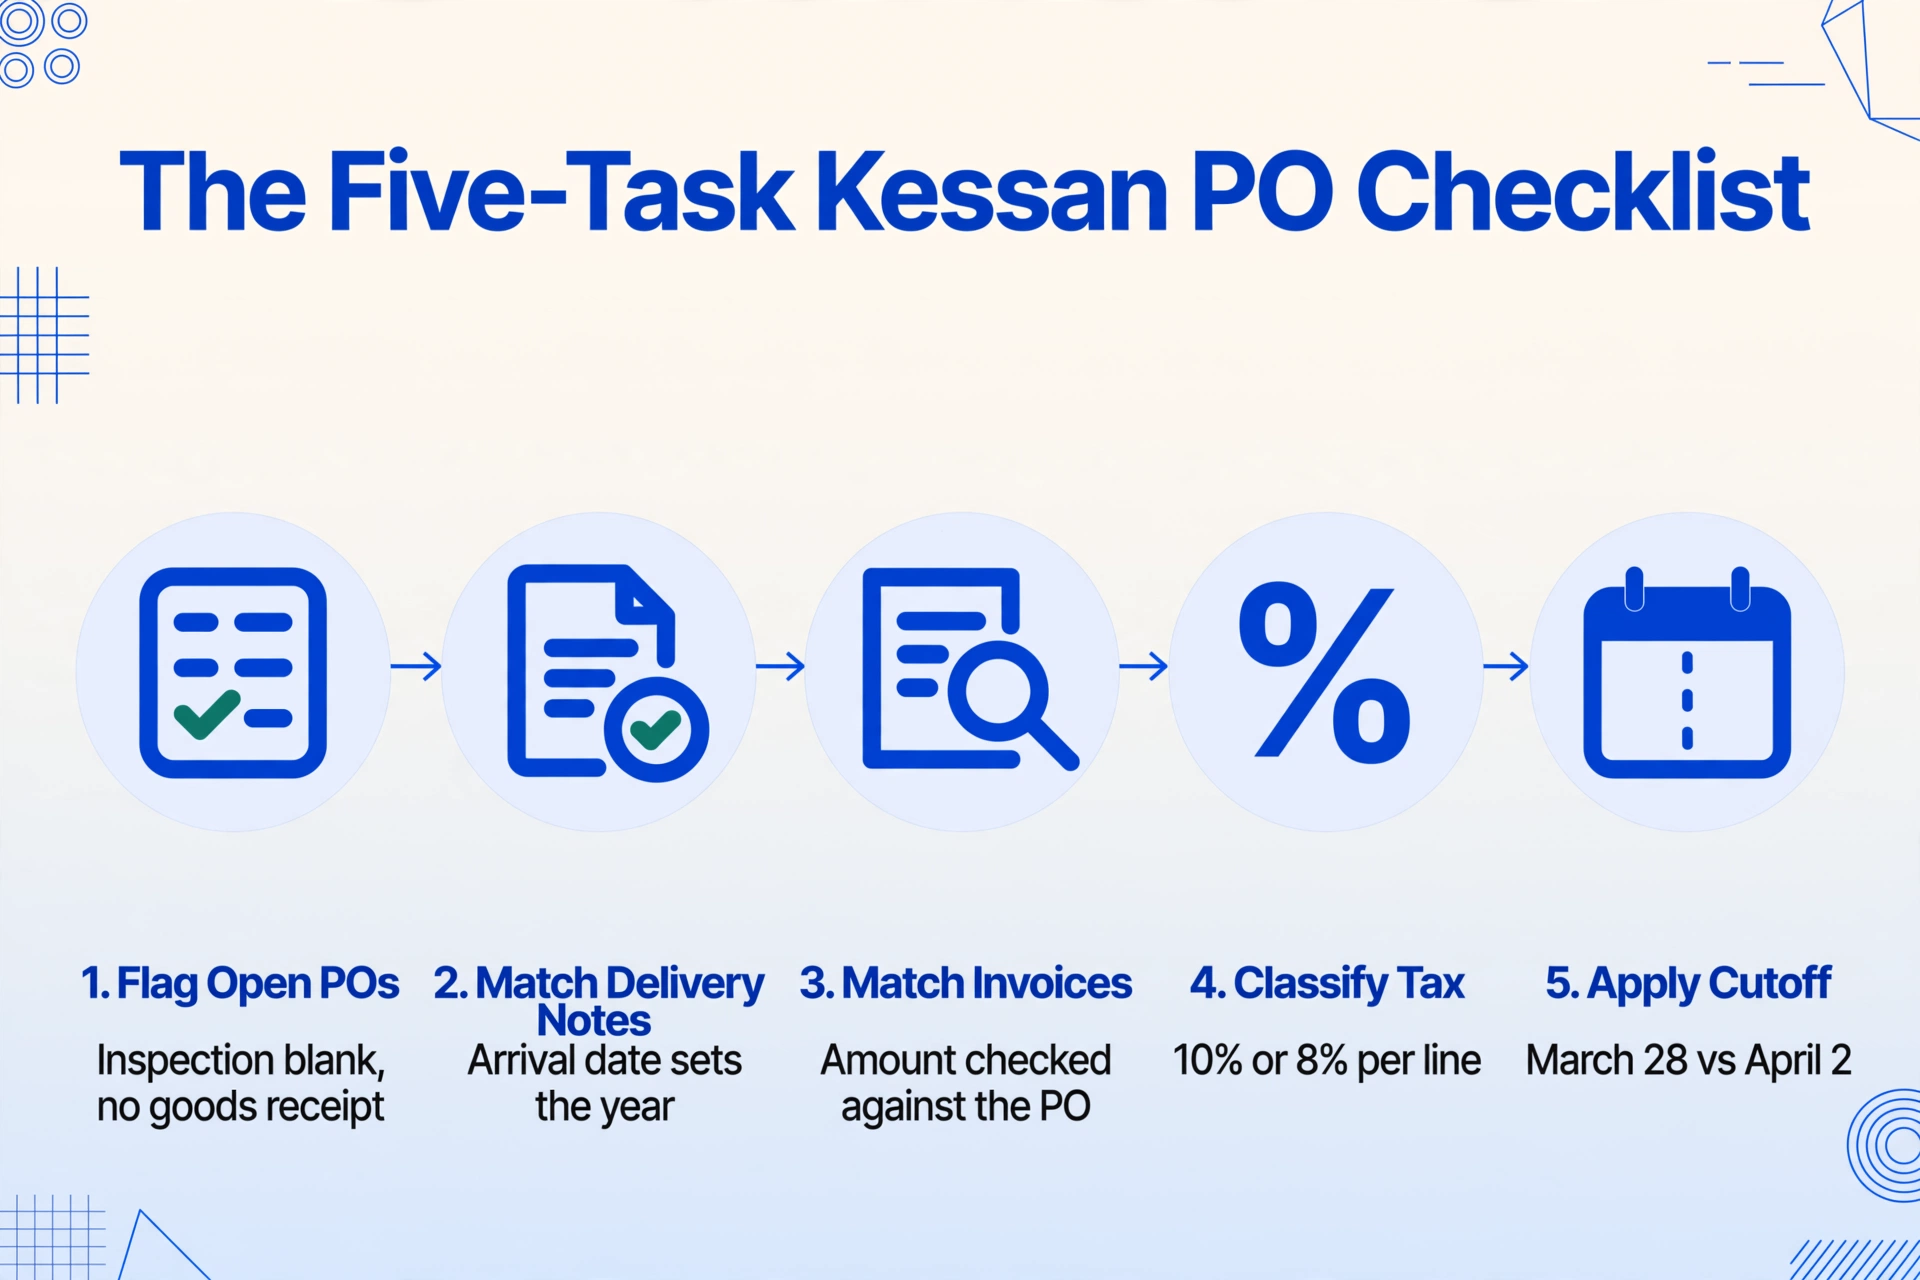
Chaque tâche ci-dessous est un jugement de rapprochement. Elles sont ordonnées pour que chaque étape produise les données nécessaires à l'étape suivante — si vous les réordonnez, vous devrez rouvrir des feuilles de calcul antérieures pour récupérer des informations que vous n'aviez pas saisies la première fois.
1. Identifier chaque bon de commande ouvert avec une livraison en attente
La première analyse est la plus simple mais la plus facile à sauter : passez en revue chaque bon de commande émis durant l'exercice fiscal et signalez ceux dont la livraison n'est pas encore terminée ou dont l'inspection (検収, kenshū) n'a pas été validée. La loi sur les sous-traitants (下請代金支払遅延等防止法) exige que chaque bon de commande émis à un sous-traitant comporte un numéro de bon de commande unique (発注番号), une date de commande (発注日), une date de livraison (納期), un lieu de livraison (納入場所) et une date d'achèvement de l'inspection (検収完了日), parmi d'autres champs obligatoires — les exigences de champs obligatoires de la JFTC définissent l'ensemble complet. Si le champ de la date d'inspection est vide ou si la date de livraison est dépassée sans réception de marchandises correspondante, le bon de commande est ouvert. Les bons de commande ouverts avec des dates de livraison en mars sont le sous-ensemble le plus important — les marchandises arrivant dans la dernière semaine de l'exercice fiscal relèvent de la question de la date de clôture de facturation.
Un bon de commande émis en septembre pour une livraison prévue en avril de l'année suivante est simple : l'obligation d'achat appartient à l'exercice suivant. Un bon de commande émis en février pour une livraison prévue le 25 mars est celui qui requiert de l'attention — si les marchandises arrivent le 28 mars, la dépense relève de l'exercice en cours ; si elles arrivent le 3 avril, elle relève de l'exercice suivant. La classification dépend de la date de livraison réelle, et non de la date prévue, ce qui signifie que le bon de commande du 25 mars ne peut pas être clôturé dans la feuille de calcul kessan tant que quelqu'un n'a pas confirmé si la livraison a eu lieu.
2. Rapprocher les bons de livraison (納品書) avec chaque bon de commande ouvert
Une fois les bons de commande ouverts identifiés, l'étape suivante est la première étape du rapprochement à trois (三点照合) : vérifier que le bon de livraison — la confirmation par le fournisseur de ce qui a réellement été expédié — correspond à ce qui a été commandé dans le bon de commande. Un bon de livraison dans un flux de travail d'achat japonais comporte le numéro du bon de commande, les noms d'articles (品名), les quantités livrées et la date de livraison. Les champs à comparer :
- Correspondance des noms d'articles : un bon de commande peut indiquer « boulon SUS304 M8×30 » et le bon de livraison peut l'abréger en « boulon SUS M8 ». Il s'agit du même article, mais un RECHERCHEV sur le texte brut renvoie #N/A. La correspondance doit être vérifiée par une personne qui connaît les conventions de dénomination du fournisseur — ou par une étape d'extraction qui identifie l'article par le sens plutôt que par l'égalité des chaînes.
- Correspondance des quantités : un bon de commande peut commander par lots (1式) et le bon de livraison détaille le lot en pièces individuelles (5個). Les quantités sont des nombres différents représentant la même livraison. La comparaison doit tenir compte de la correspondance des unités de mesure — un humain ou une IA capable de résoudre « 1 lot = 5 pièces » à partir du contexte.
- Date de livraison vs date du bon de commande : la date du bon de livraison confirme quand les marchandises sont arrivées, ce qui est l'événement qui détermine la classification de la dépense dans l'exercice fiscal.
Les bons de livraison qui correspondent au bon de commande en article, quantité et date deviennent la base de la comparaison des factures à l'étape suivante. Les bons de livraison qui indiquent des livraisons partielles (数量不足) ou des articles divergents créent la liste des exceptions — le sous-ensemble de bons de commande qui nécessitent une communication avec le fournisseur avant que la clôture fiscale (kessan) puisse être finalisée.
3. Rapprocher les factures (請求書) avec chaque paire bon de commande-bon de livraison appariée
Une fois le bon de commande et le bon de livraison appariés, la facture est le troisième document du rapprochement à trois et celui qui détermine le solde des comptes fournisseurs (買掛金) à la fin de l'exercice fiscal. La facture japonaise comporte des champs qui n'apparaissent pas sur les factures occidentales : les coordonnées de virement bancaire du fournisseur (振込先 — nom de la
Le rapprochement à trois est le point de contrôle qui évite les trop-payés, les doubles paiements et l'imputation de dépenses sur le mauvais exercice fiscal. Chaque triplet bon de commande-bon de livraison-facture concordant produit une écriture de comptabilité fournisseurs propre. Chaque paire non concordante — où l'un des trois documents manque ou diverge — est un élément de rapprochement qui doit être suivi jusqu'à résolution avant que la clôture fiscale (kessan) puisse être effectuée.
Le problème de rapprochement sous-jacent — pourquoi la même transaction est décrite différemment dans les trois documents et pourquoi la lecture optique basée sur des modèles échoue à le résoudre — est traité en détail dans notre article sur le problème de rapprochement 発注書-納品書-請求書 dans les achats au Japon.
4. Classer chaque ligne de bon de commande par taux de taxe à la consommation
Le système de taxe à la consommation à deux taux du Japon, combiné au système de facture qualifiée (インボイス制度) entré en vigueur en octobre 2023, implique que le crédit d'impôt sur les achats (仕入税額控除) exige que chaque achat soit catégorisé par taux de taxe. Ce n'est pas une tâche réservée à la fin d'exercice — mais c'est à la fin d'exercice que la catégorisation est vérifiée, car la déclaration de taxe à la consommation de l'exercice agrège douze mois de données d'achats et toute erreur de classification passée inaperçue sur un seul mois peut fausser le total annuel.
Un seul bon de commande peut comporter des lignes relevant de trois traitements fiscaux différents : des marchandises standard à 10 %, des articles alimentaires ou de boissons au taux réduit de 8 %, et des articles liés à l'exportation exonérés de taxe. La facture doit indiquer séparément la taxe à la consommation pour chaque tranche de taux, et les données du bon de commande doivent correspondre. Si la facture d'un fournisseur indique une taxe à la consommation de 10 % sur une ligne d'article alimentaire qui devrait être à 8 %, l'écart est détecté à cette étape — et non des mois plus tard lorsque le bureau des impôts (税務署) le soulève lors d'un contrôle.
La règle de classification par ligne est simple, mais le volume est la difficulté. Un service achats traitant cinquante bons de commande par mois avec une moyenne de quatre lignes par bon a 200 classifications à attribuer. Sur douze mois, le total annuel est de 2 400 classifications — et si un seul employé vérifie ces classifications en ouvrant chaque PDF de bon de commande et en contrôlant chaque description de ligne par rapport aux règles de taux de taxe, la tâche prend des jours. La classification fiscale est une colonne inférée dans un flux d'extraction : l'IA lit la description de l'article, applique la règle du double taux et remplit une colonne de classification fiscale pendant l'extraction — de sorte que le lot annuel de données de bons de commande arrive avec les classes de taxe déjà attribuées, et l'étape de vérification devient un contrôle ponctuel des valeurs aberrantes plutôt qu'un examen ligne par ligne.
5. Appliquer le rattachement des achats à l'exercice — À quel exercice fiscal cette dépense appartient-elle
Le rattachement des achats à l'exercice (仕入の期間帰属) est le jugement comptable qui détermine si une transaction d'achat est enregistrée dans l'exercice fiscal se terminant le 31 mars ou dans celui commençant le 1er avril. La règle applicable selon les PCGR japonais est la comptabilité d'engagement (発生主義) : la dépense est enregistrée dans la période où les biens ou services sont reçus, et non lorsque le paiement est effectué. La question pratique dans la fenêtre de six semaines est la suivante : pour chaque bon de commande ouvert, la livraison a-t-elle eu lieu avant le 31 mars ?
Trois scénarios couvrent la plupart des cas. Marchandises livrées et inspectées avant le 31 mars : la dépense appartient à l'exercice en cours — la facture peut arriver en avril, mais l'obligation a été engagée en mars, et la dette fournisseur est comptabilisée comme un passif de mars (未払金). Marchandises commandées mais pas encore expédiées : le bon de commande est ouvert mais aucune obligation n'existe encore — rien n'est comptabilisé, et le bon de commande est simplement reporté dans le plan d'achat de l'exercice suivant. Marchandises en transit (未着品) : les marchandises ont quitté le fournisseur avant le 31 mars mais sont arrivées chez l'acheteur après le 1er avril. Le traitement du rattachement dépend des conditions de livraison — si le contrat désigne le site de l'acheteur comme point de livraison, la dépense appartient à l'exercice suivant ; si c'est le site du fournisseur, elle appartient à l'exercice en cours. Le champ lieu de livraison (納入場所) du bon de commande vous l'indique, car il précise où la livraison est réputée avoir lieu.
La décision de rattachement des achats à l'exercice pour chaque bon de commande ouvert n'est pas une formule — c'est un jugement au cas par cas qui nécessite les données du bon de commande, le bon de livraison, les conditions de livraison et la date de livraison réelle. Disposer de toutes ces données dans un seul tableur structuré, avec une ligne par bon de commande et des colonnes pour chaque élément de décision, fait la différence entre un examen de rattachement qui prend un après-midi et un qui s'étire jusqu'à la dernière semaine de mars avec des documents encore à retrouver.
Quand la date de clôture de facturation (締日) détermine quel exercice fiscal reçoit la facture
Les conditions de paiement japonaises introduisent une particularité que la plupart des équipes comptables occidentales ne rencontrent jamais : la date de clôture de facturation (締日) intégrée à l'expression des conditions de paiement ne détermine pas seulement la date d'échéance du paiement — elle détermine à quelle période de facturation du mois la transaction appartient, et par extension dans quel exercice fiscal la dette fournisseur est comptabilisée.
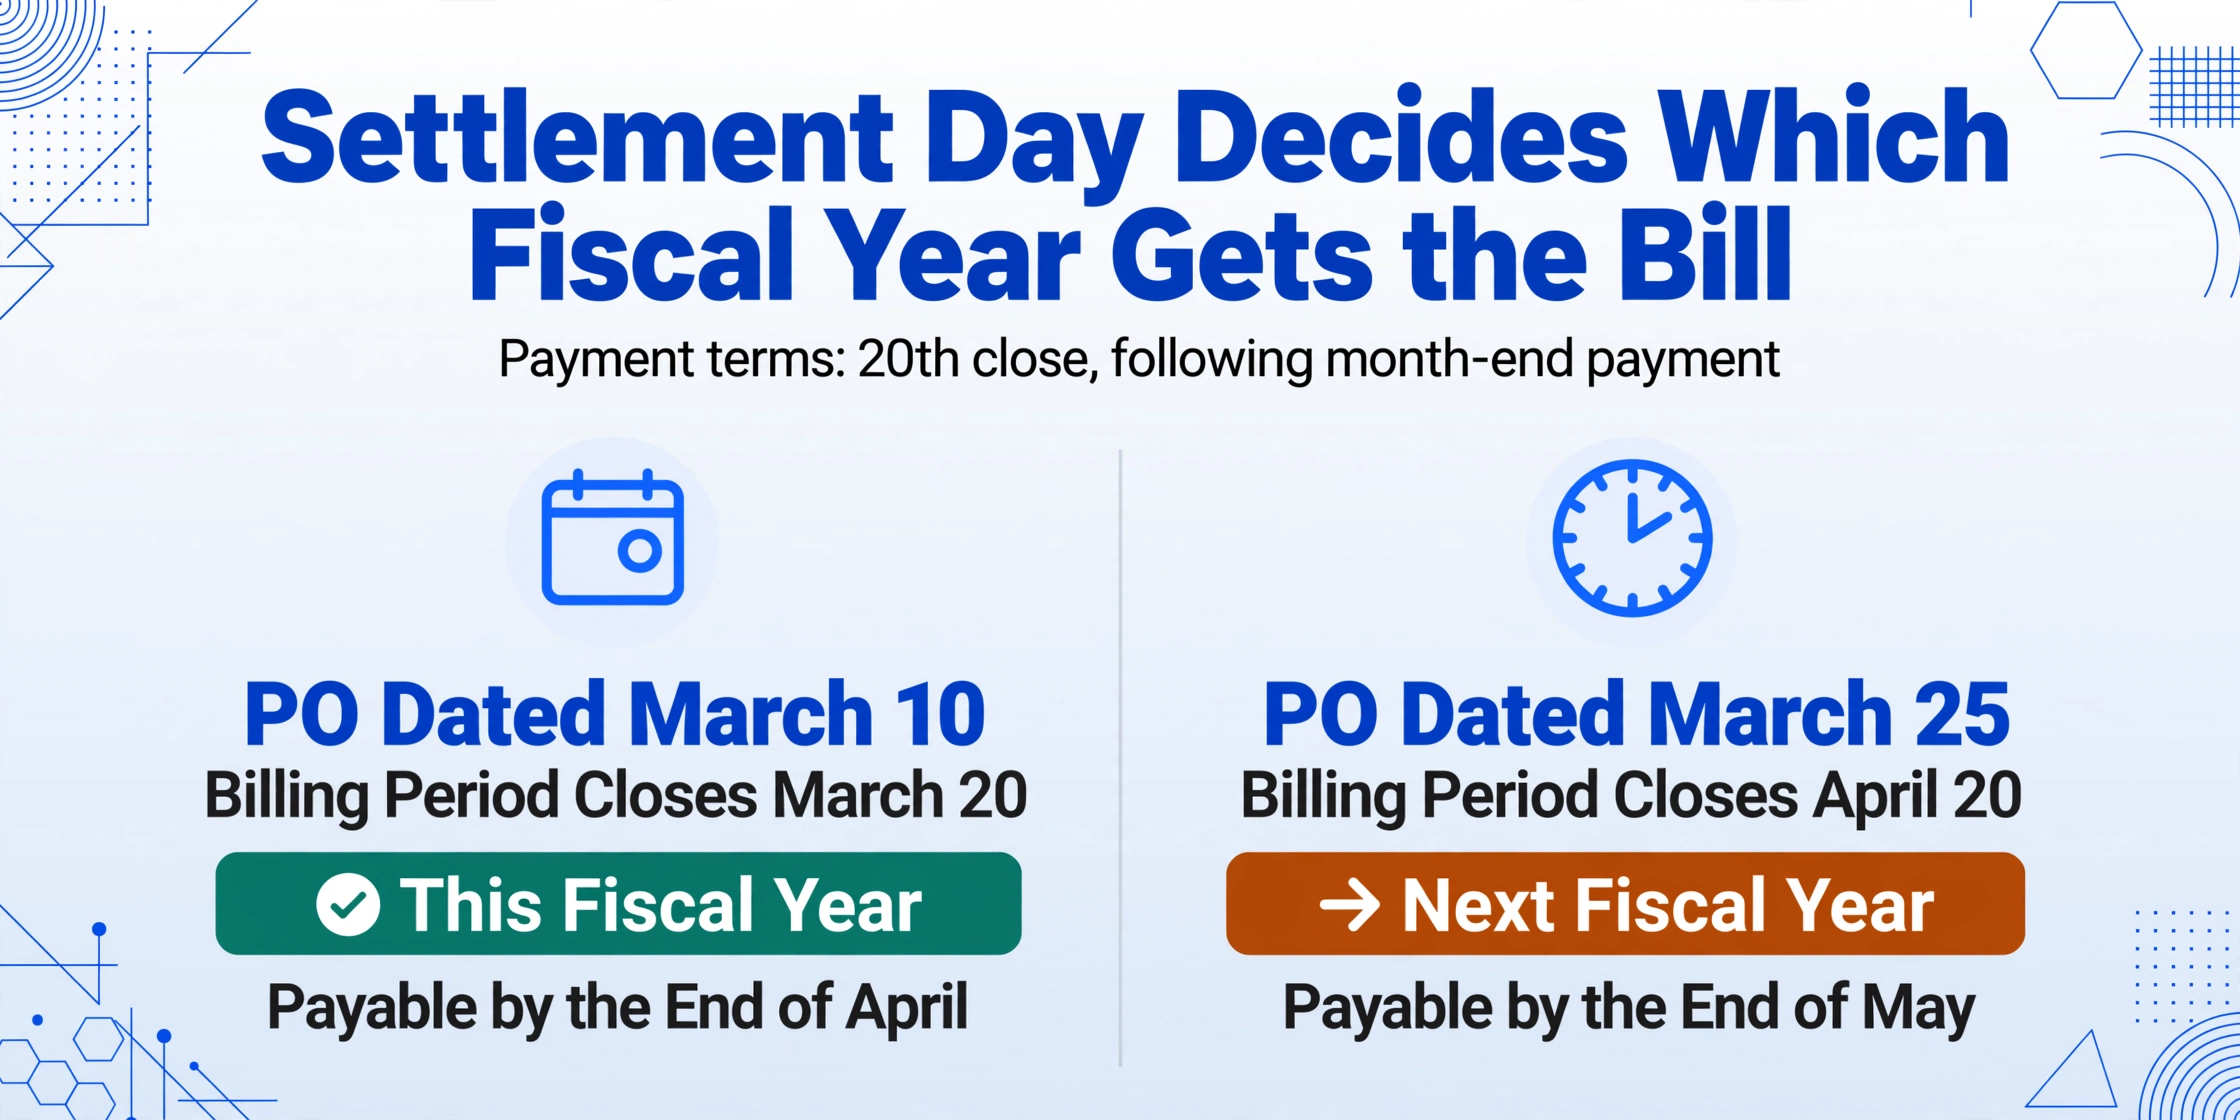
Une condition de paiement écrite « 20日締翌月末払い » signifie que la période de facturation se clôture le 20 de chaque mois et que le paiement est dû à la fin du mois suivant. Un bon de commande émis le 10 mars selon ces conditions signifie que la transaction tombe dans la période de facturation qui se clôture le 20 mars — ce qui en fait une dépense de mars, payable à la fin d'avril. Un bon de commande émis le 25 mars selon les mêmes conditions tombe dans la période de facturation qui se clôture le 20 avril — ce qui en fait une dépense d'avril, payable à la fin de mai, et appartenant à l'exercice fiscal suivant. La différence réside dans la date du bon de commande par rapport à la date de clôture de facturation : avant le 20 signifie exercice en cours ; après le 20 signifie exercice suivant.
Pour « 月末締翌月末払い » (clôture en fin de mois, paiement avant la fin du mois suivant), la date de clôture correspond à la limite du mois civil. Tout bon de commande avec une date de livraison en mars est une dépense de mars — payable avant la fin avril. Pour « 月末締翌々月末払い » (clôture en fin de mois, paiement avant la fin du mois d'après), le paiement est décalé de deux mois, mais la comptabilisation de la dépense reste dans le mois de livraison. Une livraison en mars selon les conditions 翌々月払い signifie un paiement en mai, mais la dépense est enregistrée en mars — le décalage de paiement affecte la trésorerie, pas la comptabilisation de la dépense.
L'implication pratique pour la checklist kessan : la date de clôture de facturation extraite du champ des conditions de paiement du bon de commande détermine la période de facturation à laquelle appartient la transaction, ce qui détermine à son tour si l'écriture de dettes fournisseurs figure au bilan de l'exercice en cours. Si la date de clôture de facturation d'un bon de commande avec une livraison en mars est le 20 et que la livraison a eu lieu le 18 mars, la dépense est une dette de l'exercice en cours. Si la date de clôture de facturation est le 20 et que la livraison a eu lieu le 22 mars, elle relève de l'exercice suivant. L'extraction doit capturer non seulement la chaîne brute des conditions de paiement, mais aussi la date de clôture de facturation comme valeur structurée — afin que la décision de clôture puisse être prise en comparant la date de livraison à la date de clôture de facturation, et non en relisant le texte des conditions de paiement de chaque bon de commande.
Le guide de traitement par lots pour les achats japonais explique comment un tableau de bord mensuel des bons de commande regroupe les obligations de paiement par date de clôture de facturation — la même structure de tableau de bord, appliquée aux bons de commande de l'ensemble de l'exercice, produit la vue par date de clôture de facturation qui rend la revue de clôture systématique plutôt que document par document.
Compresser la collecte : de cinquante PDF à une seule feuille de calcul prête pour le kessan
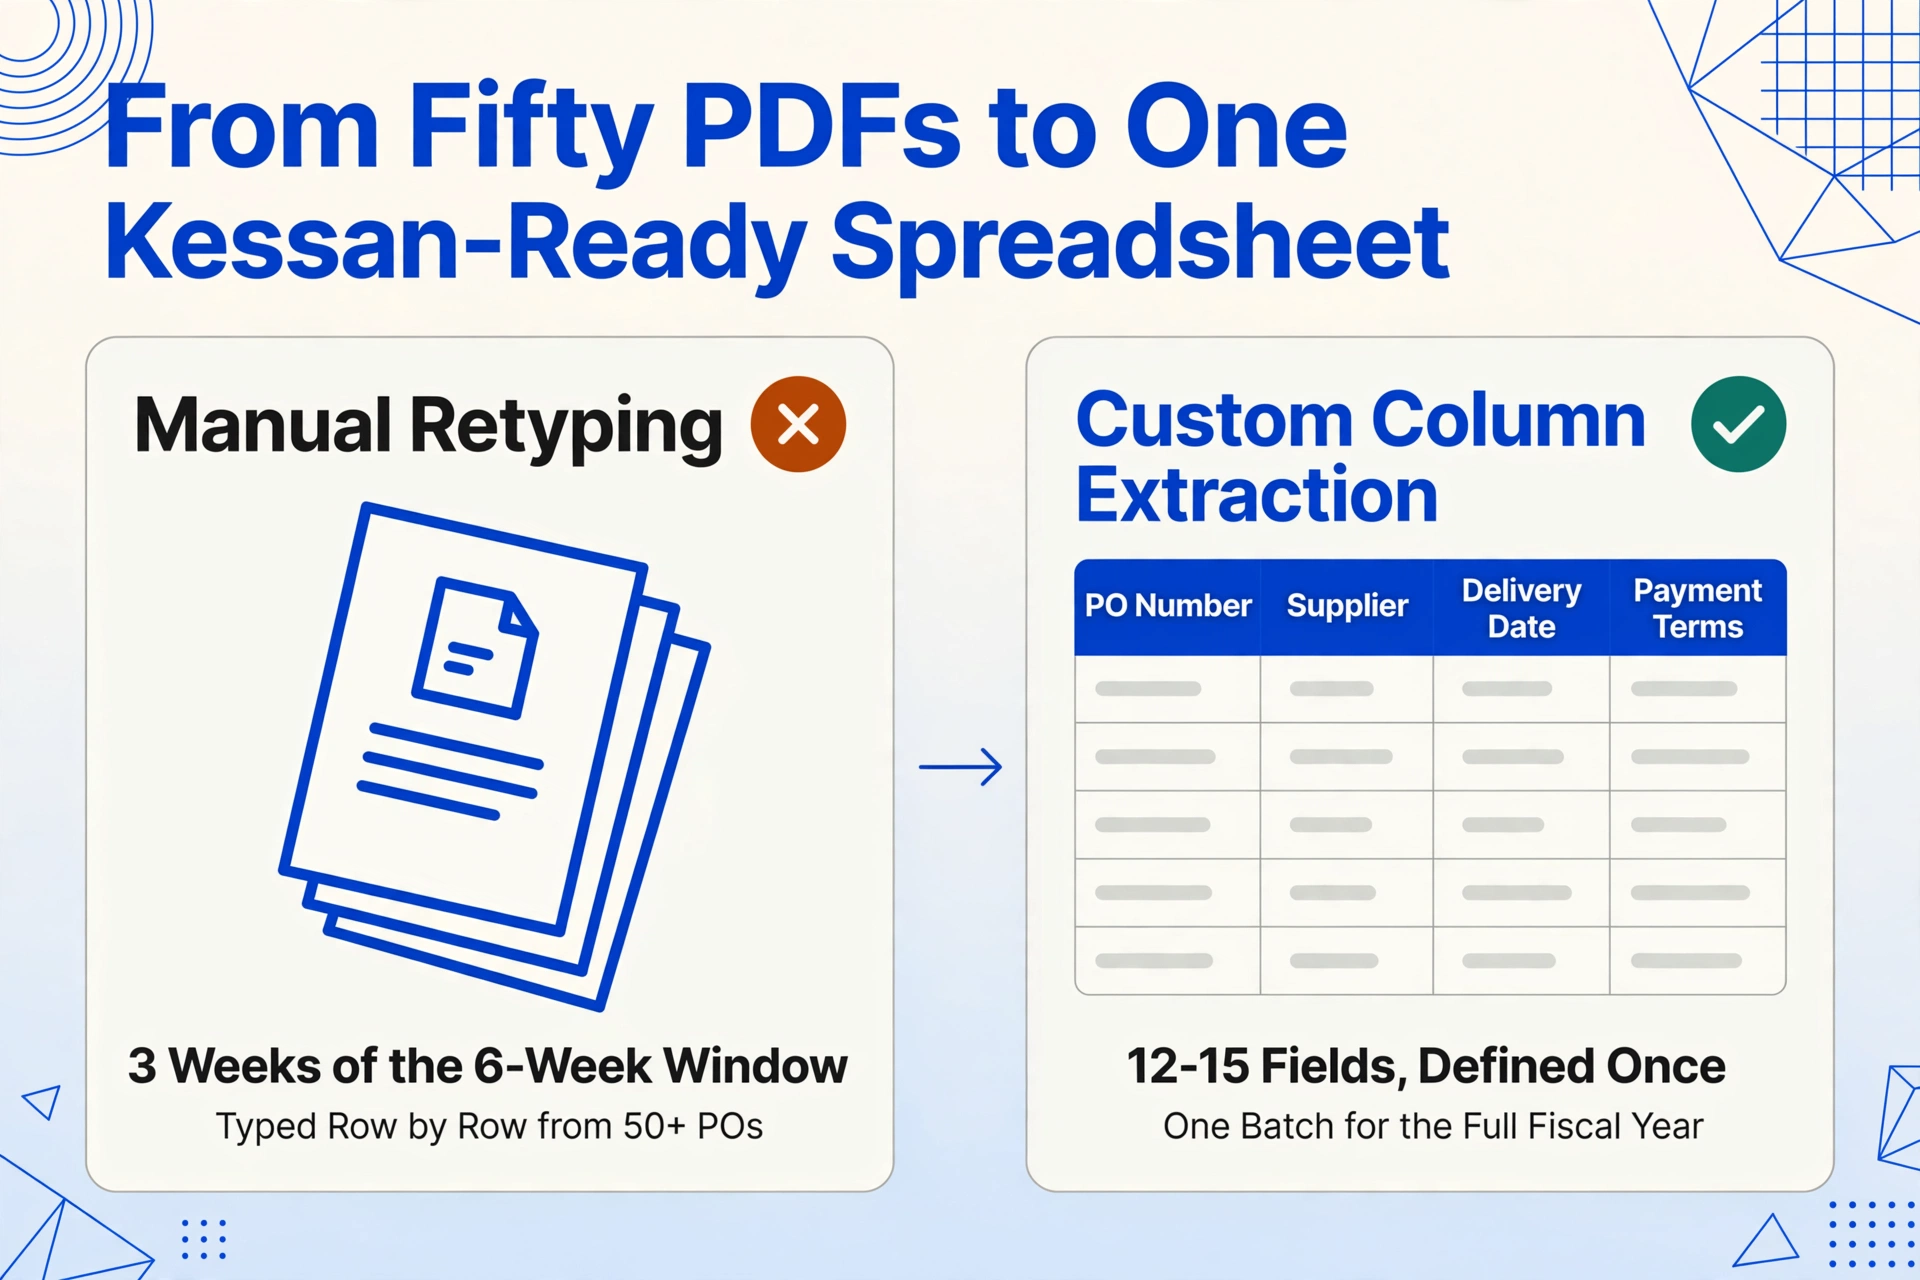
La checklist ci-dessus — cinq tâches sur cinquante bons de commande ou plus — suppose que les données des bons de commande sont déjà dans une feuille de calcul. Dans la plupart des services achats, ce n'est pas le cas. Elles se trouvent dans les PDF originaux, les impressions fax et les pièces jointes e-mail des fournisseurs, et les trois premières semaines de la fenêtre de six semaines sont consacrées à leur extraction — saisir les numéros de bons de commande, les noms d'articles, les quantités, les montants, les conditions de paiement et les dates de livraison de chaque document dans une feuille de calcul ligne par ligne. Lorsque la feuille de calcul est prête, il reste trois semaines pour exécuter la checklist en cinq tâches.
Une approche différente commence par l'extraction plutôt que par la checklist. Au lieu d'ouvrir chaque PDF et de le ressaisir, vous définissez une fois le schéma de colonnes — les douze à quinze champs que chaque bon de commande contient — et traitez l'ensemble des bons de commande de l'exercice en un seul lot. Extraction de colonnes personnalisées signifie que vous saisissez les noms de champs souhaités comme en-têtes de colonnes (numéro de bon de commande, fournisseur, nom d'article, quantité, prix unitaire, montant de ligne, date de livraison, lieu de livraison, conditions de paiement, classification de taxe à la consommation, montant total) et l'IA localise chaque valeur sur chaque document en comprenant ce qu'elle signifie, et non où elle se trouve. Un numéro de bon de commande reste un numéro de bon de commande, qu'il soit imprimé en haut à droite d'un PDF de Mitsubishi Chemical ou écrit à la main dans la marge d'un formulaire fax d'un sous-traitant. L'approche sémantique ne se soucie pas de la mise en page — elle se soucie de l'identité du champ.
Trois fonctions d'extraction comptent particulièrement pour la date limite de clôture fiscale (kessan). Le traitement par lots vous permet de téléverser les cinquante bons de commande d'un coup et les résultats sont fusionnés dans une seule feuille de calcul — le temps d'extraction pour cinquante documents est à peu près le même que pour un seul. Les colonnes calculées permettent à l'IA d'interpréter les conventions de conditions de paiement japonaises lors de l'extraction : une colonne définie comme Jour de règlement (extraire le numéro du jour des conditions de paiement ; si « 20日締 » alors 20, si « 月末締 » alors 31) génère le jour de règlement structuré dont la décision de rattachement des achats à l'exercice a besoin. Les colonnes inférées attribuent la classification de la taxe à la consommation par ligne — 10 % standard, 8 % réduit ou exonéré — en fonction de la description de l'article, de sorte que la vue de ventilation fiscale est remplie sans passe de classification séparée. Le flux de travail complet d'extraction pour les bons de commande japonais est couvert étape par étape dans le guide sur l'extraction de données de bons de commande japonais vers Excel.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Importer les données des bons de commande dans le logiciel comptable avant la date limite
Une fois les données des bons de commande de l'exercice structurées dans un tableur, leur importation dans le logiciel de comptabilité ou d'approvisionnement est la dernière étape avant la génération des rapports kessan. Les plateformes comptables japonaises prennent toutes en charge les importations de données structurées — le goulot d'étranglement a toujours été la mise en forme structurée des données des bons de commande, et non l'étape d'importation elle-même.
Yayoi (弥生会計), le leader du marché de la comptabilité pour PME japonaises, accepte les importations CSV pour les données du grand livre des achats. Les colonnes extraites des bons de commande correspondent directement aux noms de champs de Yayoi : n° de bon de commande → 伝票番号, fournisseur → 仕入先, montant → 金額. Yayoi Sales (弥生販売), le module d'achat et de stock associé, importe les données des bons de commande dans son module d'achat — un pipeline dédié qui réduit l'étape d'extraction à l'importation à un simple téléchargement de fichier, avec un lien automatique vers les écritures correspondantes du grand livre général dans 弥生会計. La date de clôture de facturation des achats — dérivée de la date de livraison plutôt que de la date du bon de commande — détermine la classification de l'exercice dans la fonction de clôture de période de Yayoi.
freee, la plateforme comptable cloud utilisée par plus de 70 000 PME japonaises, prend en charge l'importation CSV avec génération automatique d'écritures (自動仕訳). Les données des bons de commande extraites avec la classification de la taxe à la consommation par ligne alimentent directement le reporting fiscal à double taux de freee — les totaux au taux standard de 10 % et au taux réduit de 8 % sont calculés pendant l'importation, et le résultat alimente le calcul de la déclaration de taxe à la consommation que freee génère automatiquement. Pour le contrôle de conformité au système de facture qualifiée (インボイス制度), le numéro d'enregistrement de facture du fournisseur — s'il est extrait avec les données du bon de commande — est reporté dans l'écriture d'achat, satisfaisant ainsi à l'exigence documentaire pour les demandes de crédit de taxe en amont.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計), principal concurrent de freee avec le plus grand nombre de connexions API aux institutions financières au Japon, accepte les importations CSV par lots dans son module de gestion des achats. Kanjo Bugyo (勘定奉行), la suite d'OBC pour les entreprises japonaises de taille moyenne, importe les données des bons de commande en préservant la répartition des coûts par département (部門別原価管理) — le centre de coûts du bon de commande alimente automatiquement les rapports P&L segmentés.
Le point commun à ces quatre plateformes est que la capacité d'importation existe. Ce qui n'existe pas — ce que la fenêtre de six semaines avant le kessan rend douloureusement visible — c'est un moyen automatisé de faire passer cinquante bons de commande d'un formulaire PDF à un format CSV prêt à importer sans ressaisie manuelle. Combler cet écart fait la différence entre une clôture kessan qui court jusqu'à la date limite et une qui se termine avec le temps de vérifier les chiffres avant leur dépôt.
Préparation pour la clôture fiscale 2027 pendant que celle de 2026 se termine
La date limite de la clôture fiscale est annuelle, mais les données d'achat qui l'alimentent sont générées mensuellement. Une entreprise qui exécute la liste de cinq tâches en février-mars 2026 puis reprend le traitement des bons de commande un par un en avril, mai et juin se retrouvera dans la même situation en février-mars 2027 : une fenêtre de six semaines, cinquante bons de commande ou plus à rassembler, et la même charge de ressaisie. La solution structurelle consiste à exécuter l'extraction mensuellement plutôt qu'annuellement — traiter le lot de bons de commande de chaque mois dès sa clôture, afin que la liste de fin d'exercice commence avec douze feuilles de calcul mensuelles déjà assemblées plutôt que cinquante PDF individuels.
Une extraction mensuelle par lots avec un schéma de bons de commande à douze colonnes — les mêmes colonnes chaque mois — produit douze feuilles de calcul structurées à l'arrivée de mars. Les empiler dans un grand livre annuel est une opération de copier-coller car les colonnes s'alignent. La liste de cinq tâches — identifier les bons de commande ouverts, rapprocher les bons de livraison, rapprocher les factures, classer la taxe, appliquer la date de clôture de facturation — s'exécute sur des données déjà structurées plutôt que sur des données à extraire d'abord. Le temps gagné se déplace de l'étape d'extraction à l'étape d'analyse : plus de temps pour examiner les décisions de rattachement des achats à l'exercice, plus de temps pour vérifier la classification de la taxe à la consommation, plus de temps pour repérer les bons de commande atypiques où un résultat d'extraction doit être vérifié par rapport au document source.
Le même avantage de consolidation annuelle s'applique rétroactivement. La loi sur l'impôt sur les sociétés exige la conservation des bons de commande et des documents associés pendant sept ans, et un contrôle fiscal (税務調査) peut demander les registres d'achats de n'importe quelle année dans cette fenêtre. Si les bons de commande de chaque exercice étaient traités par lots en fin d'année dans un grand livre structuré — indexé par numéro de bon de commande, fournisseur, mois et classification fiscale — une demande d'auditeur pour « tous les bons de commande supérieurs à 1 million de yens de l'exercice 2023 » est satisfaite en filtrant le tableau de bord, pas en ouvrant une boîte de stockage de fichiers physiques. Le temps gagné se situe dans la réponse à l'audit, pas dans l'étape d'extraction.
Le même schéma saisonnier de date limite se répète dans les juridictions fiscales avec leurs propres dates de clôture et leurs propres conventions documentaires. La déclaration de revenus britannique Self Assessment, couverte dans la liste de contrôle SA100 de janvier pour les freelances courant contre la date limite HMRC, fait face au même problème structurel : une date limite fixe, une année de documents éparpillés, et une étape de rassemblement qui consomme la fenêtre disponible. Les champs fiscaux diffèrent selon la juridiction ; le principe de la liste de contrôle — identifier les documents, extraire les données une fois, exécuter la vérification avant la date limite — ne diffère pas.
Questions fréquentes
Quelle est la date limite de clôture fiscale (kessan) pour les entreprises au Japon ?
La date de clôture de l'exercice est fixée dans les statuts de l'entreprise. La date la plus courante pour les entreprises japonaises est le 31 mars (3月決算), qui correspond à l'exercice budgétaire du gouvernement (du 1er avril au 31 mars). La date limite de dépôt de la déclaration d'impôt sur les sociétés est de deux mois après la clôture de l'exercice — soit le 31 mai pour une entreprise dont le kessan tombe en mars. Le solde des comptes fournisseurs au 31 mars doit refléter toutes les obligations d'achat engagées au cours de l'exercice, c'est pourquoi la période de février à mars devient un moment critique de rapprochement des achats.
Qu'est-ce que le rattachement des achats à l'exercice (仕入の期間帰属) et pourquoi est-ce important pour le kessan ?
Le rattachement des achats à l'exercice est le jugement comptable qui attribue chaque transaction d'achat au bon exercice fiscal. Selon la comptabilité d'engagement (発生主義) des PCGR japonais, une dépense est enregistrée dans la période où les biens ou services sont reçus, et non lorsque le paiement est effectué. Pour un kessan au 31 mars, une livraison arrivant le 28 mars appartient à l'exercice en cours ; une livraison le 2 avril appartient à l'exercice suivant. Chaque bon de commande ouvert avec une date de livraison proche de la limite du 31 mars nécessite une décision de rattachement, et cette décision dépend de la date de livraison réelle, des conditions d'expédition et de la date de clôture de facturation (締日) dans les conditions de paiement — des données qui doivent être collectées à partir du bon de commande, du bon de livraison et souvent d'une communication avec le fournisseur.
Comment la date de clôture de facturation (締日) dans les conditions de paiement japonaises affecte-t-elle la classification de l'exercice fiscal ?
La date de clôture de facturation intégrée à une condition de paiement comme « 20日締翌月末払い » détermine la période de facturation mensuelle à laquelle la transaction appartient. Les transactions antérieures au 20 du mois sont réglées ensemble ; les transactions postérieures au 20 sont reportées à la période de facturation du mois suivant. Pour un kessan en mars, un bon de commande avec une livraison le 18 mars dans le cadre de conditions 20日締 relève de la période de facturation de mars (exercice en cours). Le même bon de commande avec une livraison le 22 mars dans les mêmes conditions relève de la période de facturation d'avril (exercice suivant). Le rattachement dépend de la date de livraison par rapport à la date de clôture de facturation, et non par rapport au 31 mars — ce qui signifie que la date de clôture de facturation doit être extraite comme une valeur structurée, et non traitée comme une chaîne de texte indifférenciée.
Puis-je traiter tous les bons de commande d'un exercice fiscal d'un coup plutôt qu'un par un ?
Oui. L'extraction par lots traite tous les bons de commande de l'exercice fiscal — ou tout sous-ensemble — en un seul téléversement, et les résultats sont fusionnés dans une seule feuille de calcul. Le schéma de colonnes est défini une fois et appliqué à chaque document : numéro de bon de commande, fournisseur, nom de l'article, quantité, prix unitaire, montant de la ligne, date de livraison, lieu de livraison, conditions de paiement, classification de la taxe à la consommation, montant total. Comme l'IA lit chaque champ par signification sémantique plutôt que par position sur la page, le même schéma fonctionne pour les bons de commande de tous les fournisseurs, quel que soit le format — le bon de commande de Mitsubishi Chemical et le fax manuscrit du sous-traitant local produisent des lignes structurées identiques dans la même feuille de calcul.
Comment le système de facture qualifiée (インボイス制度) affecte-t-il les données de bons de commande kessan ?
Depuis octobre 2023, les crédits de taxe en amont pour la taxe à la consommation sur les achats exigent une facture qualifiée d'un émetteur de facture qualifiée enregistré. Pour la clôture fiscale, cela signifie que le service des achats doit vérifier que chaque facture fournisseur utilisée pour les demandes de crédit de taxe en amont porte un numéro d'enregistrement valide (インボイス登録番号, commençant par « T »). Les achats auprès de fournisseurs non enregistrés bénéficient toujours de crédits de taxe en amont transitoires — 80 % déductibles jusqu'en septembre 2026, 50 % jusqu'en septembre 2029, 30 % jusqu'en septembre 2031 (selon la réforme fiscale de 2026), puis zéro — mais le crédit réduit doit être calculé séparément. Les données de bon de commande avec classification de la taxe à la consommation par ligne fournissent la base pour calculer le crédit de taxe en amont correct selon les règles transitoires.
La même extraction peut-elle gérer les bons de livraison (納品書) et les factures (請求書) pour le rapprochement à trois ?
Le moteur d'extraction gère tous les types de documents d'achat. Pour les bons de livraison, définissez des colonnes pour le numéro de bon de commande (la clé de jointure), le nom de l'article, la quantité livrée, la date de livraison. Pour les factures, définissez des colonnes pour le numéro de facture, le numéro de bon de commande, le montant facturé, la taxe à la consommation, les coordonnées bancaires (振込先). Traitez par lots chaque type de document séparément dans sa propre feuille de calcul structurée, et le rapprochement à trois devient un exercice de comparaison de colonnes entre trois feuilles de calcul — feuille de bons de commande vs feuille de bons de livraison vs feuille de factures — plutôt qu'un processus manuel de lecture et de comparaison de chaque document. Le guide d'extraction de bon de commande unique couvre le schéma de colonnes pour chaque type de document.
Combien de temps les entreprises japonaises doivent-elles conserver les bons de commande ?
En vertu de la loi sur l'impôt sur les sociétés (法人税法施行規則第59条), les bons de commande et les documents d'approvisionnement associés doivent être conservés pendant sept ans à compter du lendemain de la date limite de dépôt de la déclaration fiscale concernée. En vertu de la loi sur les sociétés (会社法第432条), les livres comptables, y compris les registres des achats, doivent être conservés pendant dix ans. Si l'entreprise a un report de pertes fiscales (欠損金の繰越控除), la période de conservation est également prolongée à dix ans en vertu de la loi fiscale. La période la plus longue des deux s'applique — la période de conservation pratique des bons de commande est donc de dix ans.