Checkliste für Kessan-Bestellungen im März:
Was der Einkauf vor dem Jahresabschluss braucht
Mitte Februar hat ein japanisches Unternehmen, das seine Bücher am 31. März abschließt, noch etwa sechs Wochen Zeit, um alle offenen Bestellungen (発注書, hatchūsho) abzugleichen, sie mit den zugehörigen Lieferscheinen (納品書, nōhinsho) und Rechnungen (請求書, seikyūsho) abzustimmen, die Verbrauchssteuer (消費税) nach Steuersätzen zu klassifizieren und die periodengerechte Zuordnung der Einkäufe (仕入の期間帰属) anzuwenden, um zu bestimmen, zu welchem Geschäftsjahr jede Transaktion gehört. Die Arbeitslast ist jeden März dieselbe – was sich ändert, ist, wie viel von dem Sechs-Wochen-Fenster für die Suche nach Dokumenten statt für die Bearbeitung aufgewendet wird. Diese Checkliste deckt die fünf Aufgaben ab, die vor dem Abschluss der Geschäftsbücher erledigt werden müssen, in der Reihenfolge, die zählt, mit den spezifischen japanischen Einkaufskonventionen, die bestimmen, ob eine Zahl in der diesjährigen oder der nächsten Gewinn- und Verlustrechnung landet.
Wichtigste Erkenntnisse
- Der 31. Mai – zwei Monate nach dem Jahresabschluss am 31. März – ist die Frist für die Körperschaftssteuererklärung, und jede offene Bestellung, die bis dahin nicht klassifiziert ist, ist eine Falschdarstellung im Finanzbericht des laufenden Jahres.
- Drei der sechs Wochen vor der Frist fließen in die Suche und das erneute Abtippen von Bestelldaten aus PDFs, die über E-Mails verstreut sind – und die Tabellenkalkulation, die Sie schließlich erstellen, läuft aus der Zeit, bevor Sie überprüfen können, zu welchem Geschäftsjahr jede Bestellung tatsächlich gehört.
- Verarbeiten Sie die Bestellungen jedes Monats in eine strukturierte Tabelle, sobald sie abgeschlossen sind – wenn der März kommt, läuft die Fünf-Aufgaben-Kessan-Checkliste gegen Daten, die bereits zusammengestellt sind, statt gegen Dateien, die Sie erst suchen und abtippen müssen.
Das Sechs-Wochen-Fenster, das jeder März-Kessan schafft
Das japanische Geschäftsjahr läuft vom 1. April bis zum 31. März, und über 60 % der börsennotierten japanischen Unternehmen nutzen diesen Kalender – er deckt sich mit dem Regierungsgeschäftsjahr und mit den Budgetzyklen von Schulen, öffentlichen Einrichtungen und den meisten Handelspartnern. Für die Beschaffungs- und Buchhaltungsabteilungen eines Unternehmens mit März-Kessan sind die letzten sechs Wochen vor dem Abschluss keine normale Zeit. Jede offene Bestellung, jede unterwegs befindliche Lieferung und jede unbezahlte Rechnung wird zu einer Klassifizierungsentscheidung: Gehören diese Kosten zum Geschäftsjahr, das am 31. März endet, oder zu dem, das am 1. April beginnt?
Die Entscheidungen im Februar und März bestimmen, ob der Jahresabschluss des Unternehmens die korrekten Einkaufsverpflichtungen und Verbindlichkeiten aus Lieferungen und Leistungen ausweist – und eine Fehlklassifizierung, die eine Beschaffung über 5 Mio. ¥ in das falsche Geschäftsjahr verschiebt, ist nicht nur eine Umbuchung im nächsten Quartal. Es ist eine Falschdarstellung im aktuellen Jahresabschluss.
Das Körperschaftsteuergesetz (法人税法) verlangt von japanischen Unternehmen, Bestellungen und zugehörige Beschaffungsunterlagen sieben Jahre ab dem Abgabetermin der betreffenden Steuererklärung aufzubewahren, gemäß NTA-Artikel 5930. Nach dem Gesellschaftsgesetz (会社法) müssen Buchhaltungsunterlagen – einschließlich Einkaufsbüchern – zehn Jahre lang aufbewahrt werden. Die Aufbewahrungspflicht ist nicht das Problem. Das Problem ist, dass in den sechs Wochen vor dem Kessan jede noch offene Bestellung eine Entscheidung darstellt, die noch nicht getroffen wurde: Ist die Lieferung abgeschlossen, ist die Rechnung eingegangen, welcher Steuersatz gilt, und verschiebt der Abrechnungsschluss (締日, shimebi) die Ausgabe in das nächste Geschäftsjahr. Wenn vierzig oder fünfzig offene Bestellungen jeweils diese vier Entscheidungen benötigen, schrumpft das Fenster schnell.
Die FujiCore-Japan-Analyse zu häufigen Jahresendrisiken für Unternehmen in Japan identifiziert unvollständige Dokumentation und Abstimmungsschwierigkeiten als zwei der häufigsten Ursachen für einen verzögerten Abschluss – Probleme, die sich verstärken, wenn Beschaffungsdaten über Lieferanten-PDFs, Faxausdrucke und E-Mail-Anhänge verstreut sind, statt in einem strukturierten Hauptbuch zusammengeführt zu werden. Das Sammeln der Daten ist die Aufgabe, die die ersten drei Wochen des Fensters verschlingt. Die folgende Checkliste geht davon aus, dass Sie diese drei Wochen auf eine einzige Sitzung verkürzen möchten.
Die Fünf-Aufgaben-Kessan-Bestellschein-Checkliste
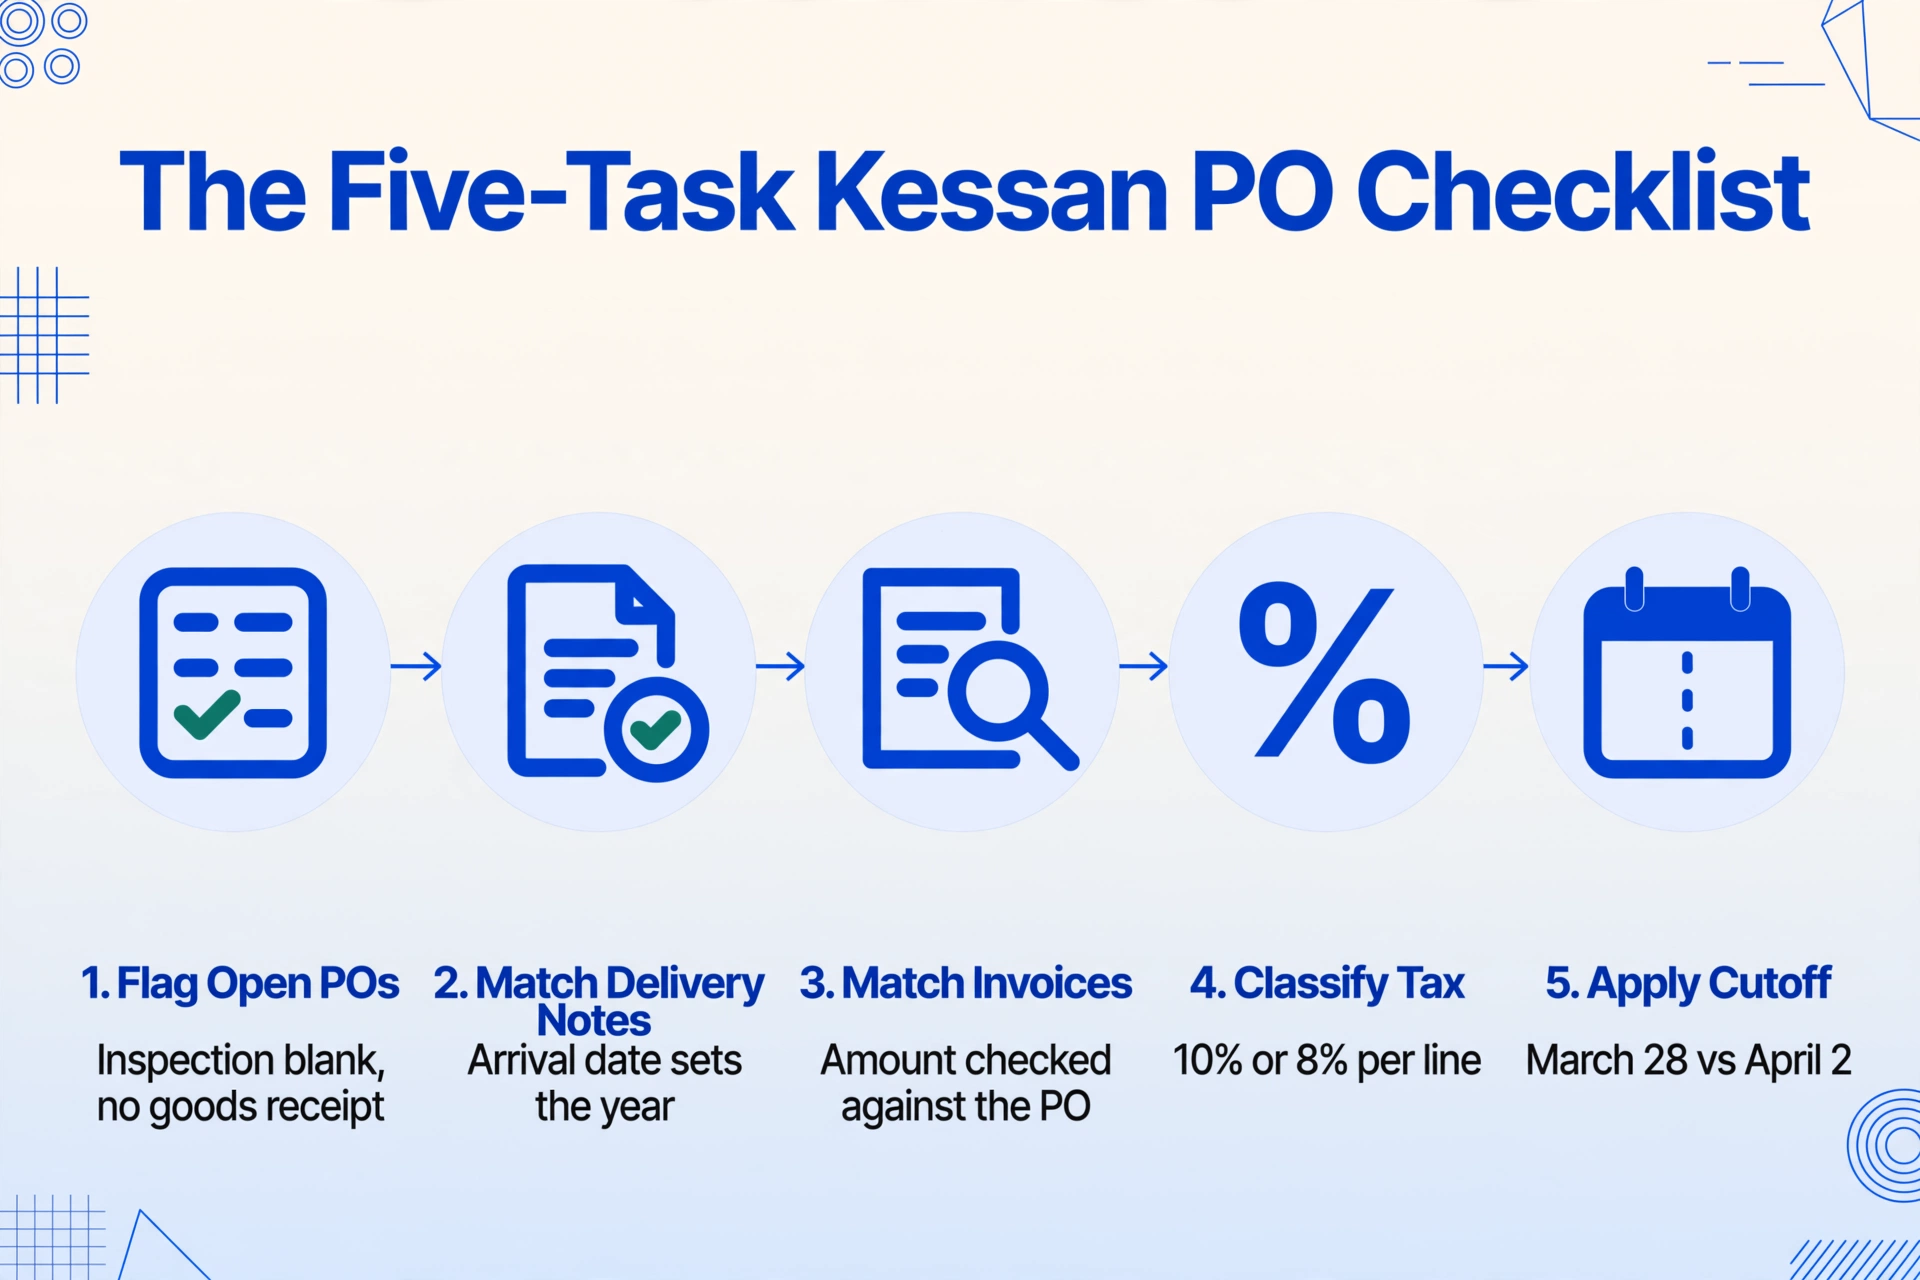
Jede der folgenden Aufgaben ist eine Abgleich-Entscheidung. Die Reihenfolge ist so gewählt, dass jeder Schritt Daten erzeugt, die der nächste Schritt benötigt – wenn Sie die Reihenfolge ändern, müssen Sie frühere Tabellen erneut öffnen, um Informationen abzurufen, die Sie beim ersten Mal nicht erfasst haben.
1. Alle offenen Bestellscheine mit ausstehender Lieferung identifizieren
Der erste Scan ist der einfachste, wird aber am leichtesten übersprungen: Gehen Sie jeden Bestellschein durch, der im Geschäftsjahr ausgestellt wurde, und kennzeichnen Sie diejenigen, bei denen die Lieferung noch nicht abgeschlossen oder die Prüfung (検収, kenshū) noch nicht freigegeben ist. Das Subunternehmergesetz (下請代金支払遅延等防止法) verlangt, dass jeder an einen Subunternehmer ausgestellte Bestellschein eine eindeutige Bestellnummer (発注番号), ein Bestelldatum (発注日), ein Lieferdatum (納期), einen Lieferort (納入場所) und ein Prüfungsabschlussdatum (検収完了日) sowie weitere Pflichtfelder enthält – die Pflichtfeldanforderungen der JFTC definieren den vollständigen Satz. Wenn das Prüfungsdatum leer ist oder das Lieferdatum überschritten wurde, ohne dass ein Wareneingang vorliegt, ist der Bestellschein offen. Offene Bestellscheine mit Lieferdaten im März sind die Teilmenge, die am wichtigsten ist – Waren, die in der letzten Woche des Geschäftsjahres eintreffen, sind eine Frage des Abrechnungsschlusses.
Ein im September ausgestellter Bestellschein mit geplanter Lieferung im April des Folgejahres ist eindeutig: Die Beschaffungsverpflichtung gehört zum nächsten Geschäftsjahr. Ein im Februar ausgestellter Bestellschein mit geplanter Lieferung am 25. März erfordert Aufmerksamkeit – wenn die Waren am 28. März eintreffen, gehört die Ausgabe zum laufenden Geschäftsjahr; wenn sie am 3. April eintreffen, gehört sie zum nächsten Jahr. Die Zuordnung hängt vom tatsächlichen Lieferdatum ab, nicht vom geplanten, was bedeutet, dass der Bestellschein vom 25. März in der Kessan-Tabelle erst geschlossen werden kann, wenn jemand bestätigt hat, ob die Lieferung erfolgt ist.
2. Lieferscheine (納品書) mit jedem offenen Bestellschein abgleichen
Sobald offene Bestellscheine identifiziert sind, ist der nächste Schritt der erste Teil des Drei-Wege-Abgleichs (三点照合): die Prüfung, ob der Lieferschein — die Bestätigung des Lieferanten über die tatsächlich gelieferte Ware — mit der Bestellung übereinstimmt. Ein Lieferschein in einem japanischen Beschaffungsworkflow enthält die Bestellnummer, Artikelnamen (品名), gelieferte Mengen und das Lieferdatum. Die zu vergleichenden Felder:
- Artikelnamen-Abgleich: Ein Bestellschein kann „SUS304 M8×30 Schraube" aufführen, während der Lieferschein dies zu „SUSボルト M8" abkürzt. Beide bezeichnen denselben Artikel, aber ein SVERWEIS auf den Rohtext liefert #NV. Der Abgleich muss von jemandem geprüft werden, der die Benennungskonventionen des Lieferanten kennt — oder durch einen Extraktionsschritt, der die Artikelidentität anhand der Bedeutung statt der Zeichenfolge liest.
- Mengenabgleich: Ein Bestellschein kann in Losen bestellen (1式), während der Lieferschein das Los in Einzelstücke aufschlüsselt (5個). Die Mengen sind unterschiedliche Zahlen, die dieselbe Lieferung darstellen. Der Vergleich muss die Zuordnung der Maßeinheiten berücksichtigen — ein Mensch oder eine KI, die „1 Los = 5 Stück" aus dem Kontext auflösen kann.
- Lieferdatum vs. Bestelldatum: Das Lieferdatum bestätigt, wann die Ware eingetroffen ist — das Ereignis, das die Zuordnung der Ausgabe zum Geschäftsjahr bestimmt.
Lieferscheine, die in Artikel, Menge und Datum mit dem Bestellschein übereinstimmen, bilden die Grundlage für den Rechnungsabgleich im nächsten Schritt. Lieferscheine mit Teillieferungen (数量不足) oder abweichenden Artikeln erzeugen die Ausnahmeliste — die Teilmenge der Bestellscheine, die eine Kommunikation mit dem Lieferanten erfordern, bevor Kessan abgeschlossen werden kann.
3. Rechnungen (請求書) mit jedem abgeglichenen Bestellschein-Lieferschein-Paar abgleichen
Nachdem Bestellschein und Lieferschein abgeglichen sind, ist die Rechnung das dritte Dokument im Drei-Wege-Abgleich und dasjenige, das den Verbindlichkeiten-Saldo (買掛金) zum Geschäftsjahresende bestimmt. Die japanische Rechnung enthält Felder, die auf westlichen Rechnungen nicht vorkommen: die Banküberweisungsdaten des Lieferanten (振込先 — Bankname, Filialname, Kontonummer), die Zahlungsbedingungen als Abrechnungsschluss-Verbund (20日締翌月末払い) und seit Oktober 2023 die Registrierungsnummer des Qualifizierten Rechnungssystems (インボイス登録番号), die für den Vorsteuerabzug erforderlich ist.
Der Rechnungsabgleich prüft drei Dinge gegen das abgeglichene Bestellschein-Lieferschein-Paar:
- Rechnungsbetrag vs. Bestellbetrag: Die Rechnungspositionsbeträge (金額) sollten den Bestellpositionsbeträgen für die gelieferten Mengen entsprechen. Eine Abweichung in dieser Phase — die Rechnung berechnet ¥520 pro Einheit, während der Bestellschein ¥480 vorsieht — ist ein Preis- oder ein nicht genehmigter Preisänderungsfehler, der vor der Zahlungsfreigabe behoben werden muss.
- Verbrauchsteuer-Aufschlüsselung: Die Rechnung muss die Verbrauchsteuer nach Steuersatzkategorie aufschlüsseln — 10 % Regelsatz (Standardwaren und -dienstleistungen), 8 % ermäßigter Satz (Lebensmittel, alkoholfreie Getränke, Abonnementzeitungen) und steuerbefreit (非課税 — Exporte, bestimmte medizinische und Bildungsdienstleistungen). Diese Aufschlüsselung ist für den Vorsteuerabzug in der Verbrauchsteuererklärung (消費税申告) erforderlich und muss mit der Steuerklassifizierung übereinstimmen, die auf jede Bestellposition angewendet wurde.
- Zahlungsziel: Abgeleitet aus den Zahlungsbedingungen (支払条件) auf dem Bestellschein. Wenn der Bestellschein 20日締翌月末払い vorsieht und die Rechnung vom 25. Februar datiert ist, mit einem Abrechnungszeitraum, der am 20. endet, ist die Zahlung bis Ende März fällig — eine Verpflichtung des laufenden Geschäftsjahres. Wenn der Bestellschein 月末締翌々月末払い vorsieht und der Abrechnungsschluss der 31. März ist, ist die Zahlung bis Ende Mai fällig — ein Mittelabfluss des nächsten Geschäftsjahres, aber eine Ausgabe des laufenden Geschäftsjahres. Die Unterscheidung zwischen Zahlungszeitpunkt und Aufwandserfassung ist die Abgrenzungsentscheidung, die im nächsten Abschnitt erörtert wird.
Der Drei-Wege-Abgleich ist der Kontrollpunkt, der Überzahlungen, Doppelzahlungen und die Erfassung von Ausgaben im falschen Geschäftsjahr verhindert. Jedes übereinstimmende Bestellschein-Lieferschein-Rechnungs-Trio erzeugt einen sauberen Kreditorenbuchungssatz. Jedes nicht übereinstimmende Paar — bei dem eines der drei Dokumente fehlt oder abweicht — ist ein Abstimmungsposten, der bis zur Lösung nachverfolgt werden muss, bevor Kessan abgeschlossen werden kann.
Das zugrunde liegende Abgleichproblem — warum dieselbe Transaktion in den drei Dokumenten unterschiedlich beschrieben wird und warum template-basierte OCR es nicht lösen kann — wird ausführlich in unserem Beitrag zum Abgleichproblem von 発注書-納品書-請求書 im japanischen Einkauf behandelt.
4. Klassifizieren Sie jede Bestellposition nach Verbrauchssteuersatz
Japans System der Verbrauchssteuer mit zwei Steuersätzen, kombiniert mit dem Qualifizierten Rechnungssystem (インボイス制度), das im Oktober 2023 in Kraft trat, bedeutet, dass der Vorsteuerabzug auf der Einkaufsseite (仕入税額控除) verlangt, dass jeder Einkauf nach Steuersatz kategorisiert wird. Dies ist keine Aufgabe nur zum Jahresende — aber zum Jahresende wird die Kategorisierung geprüft, da die Verbrauchssteuererklärung für das Geschäftsjahr zwölf Monate Einkaufsdaten aggregiert und jede Fehlklassifizierung, die in einem einzelnen Monat unbemerkt blieb, die Jahressumme verfälschen kann.
Ein einzelner Bestellschein kann Positionen mit drei verschiedenen Steuerbehandlungen enthalten: Standardwaren zu 10 %, Lebensmittel oder Getränke zum ermäßigten Satz von 8 % und exportbezogene Artikel als steuerbefreit. Die Rechnung muss die Verbrauchssteuer für jede Steuerklasse separat ausweisen, und die Bestelldaten müssen übereinstimmen. Wenn die Rechnung eines Lieferanten 10 % Verbrauchssteuer auf eine Lebensmittelposition ausweist, die 8 % betragen sollte, wird die Abweichung in diesem Schritt erkannt — nicht Monate später, wenn das Finanzamt (税務署) sie bei einer Prüfung aufgreift.
Die Klassifizierungsregel pro Position ist unkompliziert, aber die Menge ist die Reibung. Eine Einkaufsabteilung mit fünfzig Bestellscheinen pro Monat und durchschnittlich vier Positionen pro Bestellschein hat 200 Klassifizierungen zuzuweisen. Über zwölf Monate verteilt beträgt die Jahressumme 2.400 Klassifizierungen — und wenn ein einzelner Mitarbeiter diese überprüft, indem er jeden Bestellschein-PDF öffnet und jede Positionsbeschreibung gegen die Steuersatzregeln prüft, dauert die Aufgabe Tage. Die Steuerklassifizierung ist eine abgeleitete Spalte in einem Extraktionsworkflow: Die KI liest die Artikelbeschreibung, wendet die Zwei-Sätze-Regel an und füllt während der Extraktion eine Steuerklassifizierungsspalte — sodass der jährliche Bestelldaten-Batch mit bereits zugewiesenen Steuerklassen ankommt und der Prüfschritt zu einer Stichprobenkontrolle von Ausreißern wird statt einer zeilenweisen Prüfung.
5. Abrechnungsschluss für Einkäufe anwenden – In welchem Geschäftsjahr gehört diese Ausgabe?
Der Abrechnungsschluss für Einkäufe (仕入の期間帰属) ist die buchhalterische Beurteilung, die bestimmt, ob eine Beschaffungstransaktion im Geschäftsjahr, das am 31. März endet, oder in dem, das am 1. April beginnt, erfasst wird. Die Regel nach japanischen GAAP ist die periodengerechte Zuordnung (発生主義): Die Ausgabe wird in dem Zeitraum erfasst, in dem die Waren oder Dienstleistungen empfangen werden, nicht wenn die Zahlung erfolgt. Die praktische Frage im Sechs-Wochen-Fenster lautet: Ist für jede offene Bestellung die Lieferung bis zum 31. März erfolgt?
Drei Szenarien decken die meisten Fälle ab. Waren, die bis zum 31. März geliefert und geprüft wurden: Die Ausgabe gehört zum aktuellen Geschäftsjahr – die Rechnung mag im April eintreffen, aber die Verpflichtung entstand im März, und der Verbindlichkeitseintrag wird als März-Verbindlichkeit (未払金) gebucht. Waren, die bestellt, aber noch nicht versandt wurden: Die Bestellung ist offen, aber es besteht noch keine Verpflichtung – es wird nichts gebucht, und die Bestellung geht einfach in den Beschaffungsplan des nächsten Geschäftsjahres über. Waren unterwegs (未着品): Die Waren haben den Lieferanten vor dem 31. März verlassen, sind aber nach dem 1. April beim Käufer eingetroffen. Die Behandlung beim Abrechnungsschluss hängt von den Lieferbedingungen ab – wenn der Vertrag den Standort des Käufers als Lieferpunkt festlegt, gehört die Ausgabe zum nächsten Geschäftsjahr; wenn es der Standort des Lieferanten ist, gehört sie zum aktuellen Geschäftsjahr. Das Feld Lieferort (納入場所) der Bestellung zeigt Ihnen, welcher Fall vorliegt, da es angibt, wo die Lieferung als erfolgt gilt.
Die Entscheidung zum Abrechnungsschluss für jede offene Bestellung ist keine Formel – sie ist eine Einzelfallbeurteilung, die Bestelldaten, Lieferschein, Lieferbedingungen und das tatsächliche Lieferdatum erfordert. Alle diese Daten in einer strukturierten Tabelle zu haben, mit einer Zeile pro Bestellung und Spalten für jede Entscheidungsgrundlage, ist der Unterschied zwischen einer Abrechnungsschluss-Prüfung, die einen Nachmittag dauert, und einer, die sich bis in die letzte Märzwoche hinzieht, während Dokumente noch gesucht werden.
Wenn der Abrechnungsschluss (締日) bestimmt, welches Geschäftsjahr die Rechnung erhält
Japanische Zahlungsbedingungen führen eine Besonderheit ein, auf die die meisten westlichen Buchhaltungsteams nie stoßen: Der Abrechnungsschluss (締日), der im Ausdruck der Zahlungsbedingungen eingebettet ist, bestimmt nicht nur, wann die Zahlung fällig ist – er bestimmt, zu welchem monatlichen Abrechnungszeitraum die Transaktion gehört und damit auch, in welchem Geschäftsjahr die Verbindlichkeiten landen.
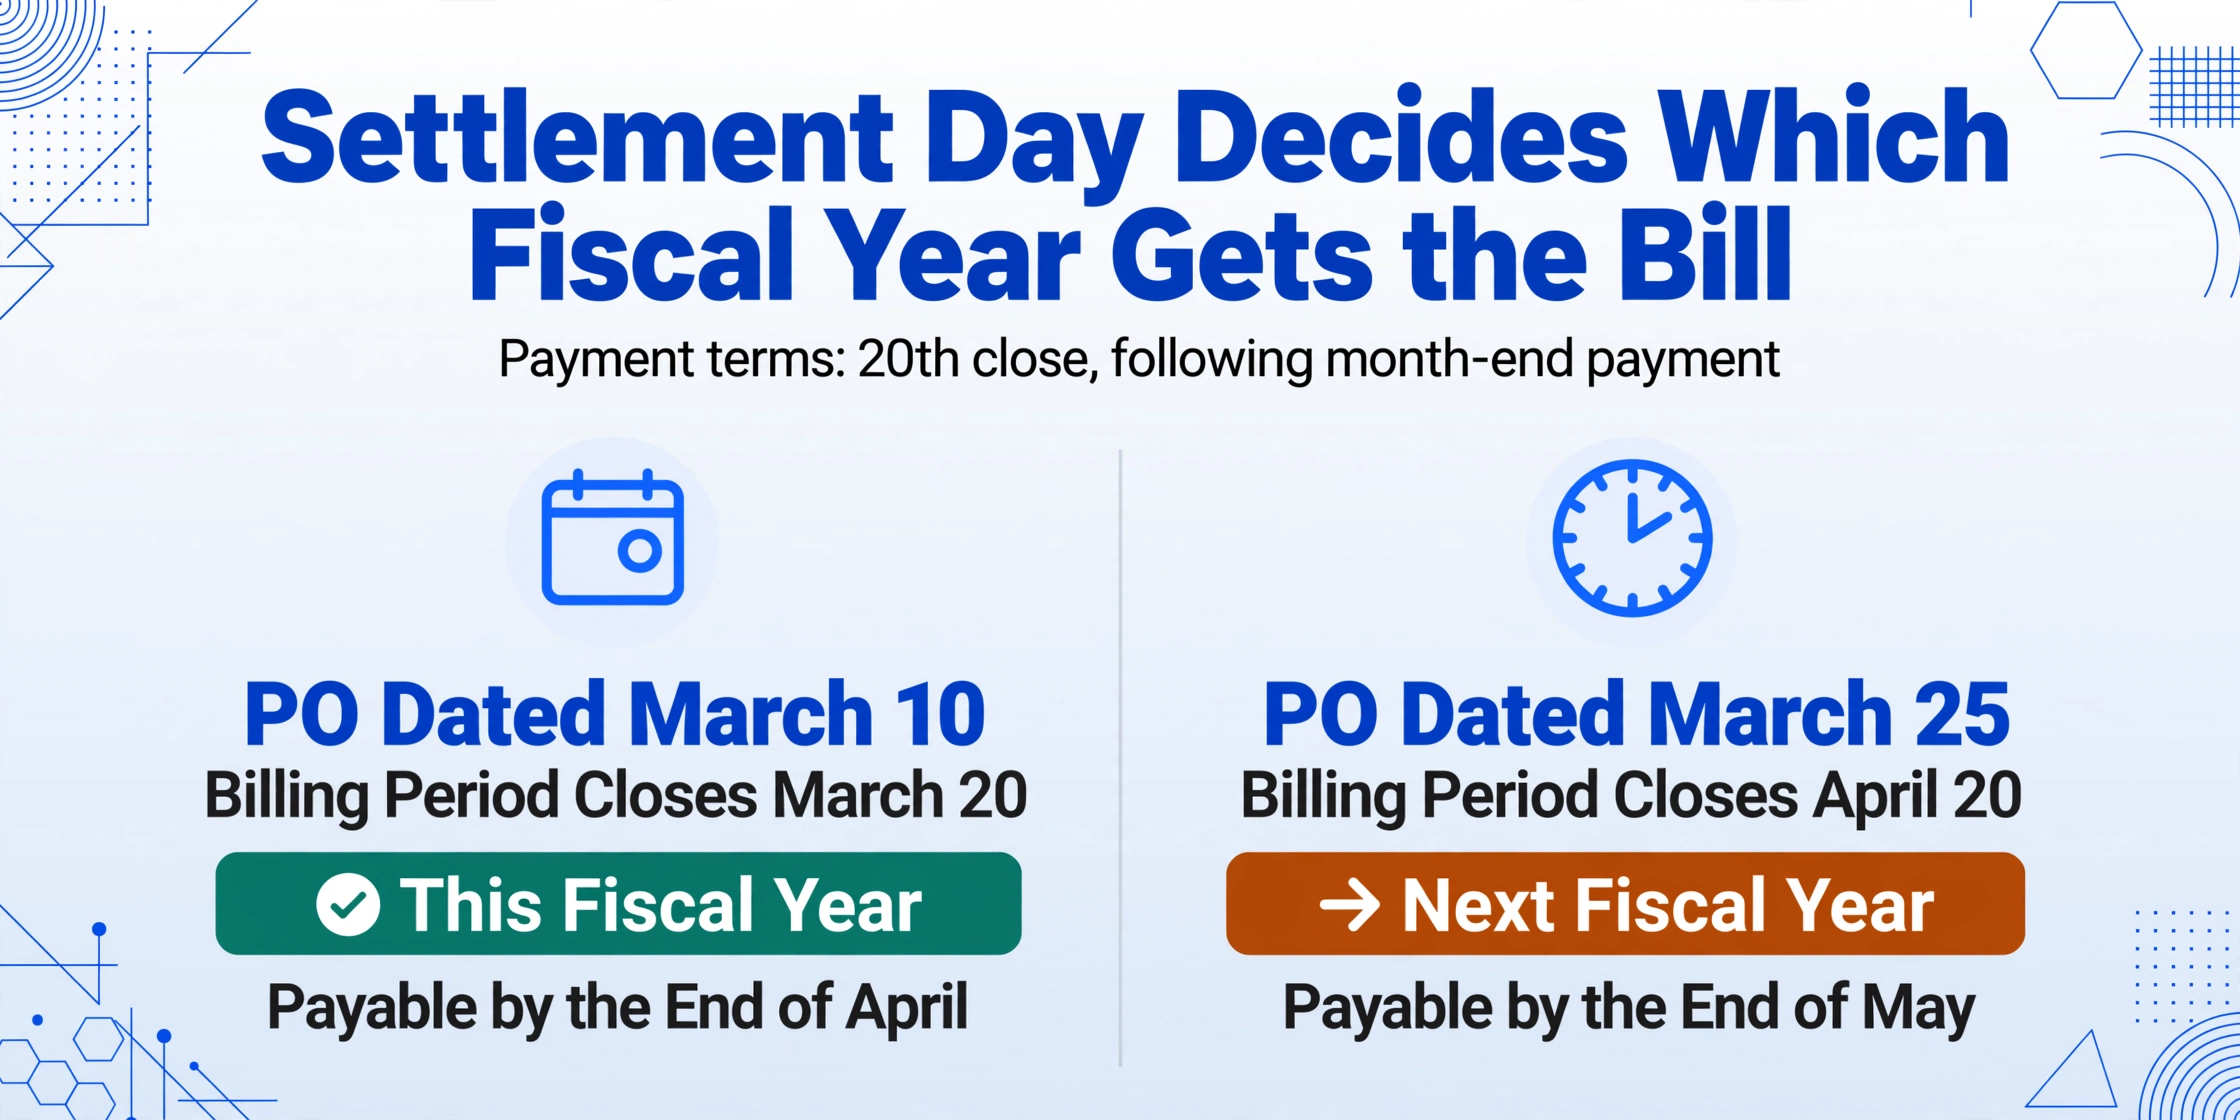
Eine Zahlungsbedingung wie „20日締翌月末払い“ bedeutet, dass der Abrechnungszeitraum am 20. jedes Monats endet und die Zahlung bis zum Ende des Folgemonats fällig ist. Eine Bestellung vom 10. März unter diesen Bedingungen bedeutet, dass die Transaktion in den Abrechnungszeitraum fällt, der am 20. März endet – was sie zu einer März-Ausgabe macht, zahlbar bis Ende April. Eine Bestellung vom 25. März unter denselben Bedingungen fällt in den Abrechnungszeitraum, der am 20. April endet – was sie zu einer April-Ausgabe macht, zahlbar bis Ende Mai, und zum nächsten Geschäftsjahr gehörend. Der Unterschied ist das Bestelldatum relativ zum Abrechnungsschluss: vor dem 20. bedeutet dieses Geschäftsjahr; nach dem 20. bedeutet nächstes Geschäftsjahr.
Bei „月末締翌月末払い“ (Monatsende als Abrechnungsschluss, Zahlung bis Ende des Folgemonats) ist der Abrechnungsschluss die Kalendermonatsgrenze. Jede Bestellung mit Lieferdatum im März ist ein Aufwand im März – zahlbar bis Ende April. Bei „月末締翌々月末払い“ (Monatsende als Abrechnungsschluss, Zahlung bis Ende des übernächsten Monats) verschiebt sich der Zahlungsfluss um zwei Monate, aber die Aufwandserfassung bleibt im Liefermonat. Eine März-Lieferung unter 翌々月払い-Bedingungen bedeutet Zahlung im Mai, aber der Aufwand wird im März erfasst – die Zahlungsverzögerung betrifft den Cashflow, nicht die Aufwandserfassung.
Die praktische Bedeutung für die Kessan-Checkliste: Der aus dem Zahlungsbedingungsfeld der Bestellung extrahierte Abrechnungsschluss bestimmt, welchem Abrechnungszeitraum die Transaktion zugeordnet wird, was wiederum bestimmt, ob die Verbindlichkeiten-Buchung in der Bilanz dieses Geschäftsjahres landet. Wenn der Abrechnungsschluss einer Bestellung mit März-Lieferdatum der 20. ist und die Lieferung am 18. März erfolgte, ist der Aufwand eine Verbindlichkeit des laufenden Jahres. Wenn der Abrechnungsschluss der 20. ist und die Lieferung am 22. März erfolgte, gehört er ins nächste Jahr. Die Extraktion muss nicht nur den rohen Zahlungsbedingungstext erfassen, sondern den Abrechnungsschluss als strukturierten Wert – damit die Abrechnungsschluss-Entscheidung durch Vergleich von Lieferdatum und Abrechnungsschluss getroffen werden kann, nicht durch erneutes Lesen des Zahlungsbedingungstextes jeder Bestellung.
Der Batch-Verarbeitungsleitfaden für japanische Beschaffung behandelt, wie ein monatliches Bestell-Dashboard Zahlungsverpflichtungen nach Abrechnungsschluss gruppiert – dieselbe Dashboard-Struktur, angewendet auf die Bestellungen des gesamten Geschäftsjahres, ergibt die Abrechnungsschluss-Ansicht, die die Abrechnungsschluss-Prüfung systematisch statt dokumentenweise macht.
Die Erfassung komprimieren: Von fünfzig PDFs zu einer Kessan-fertigen Tabelle
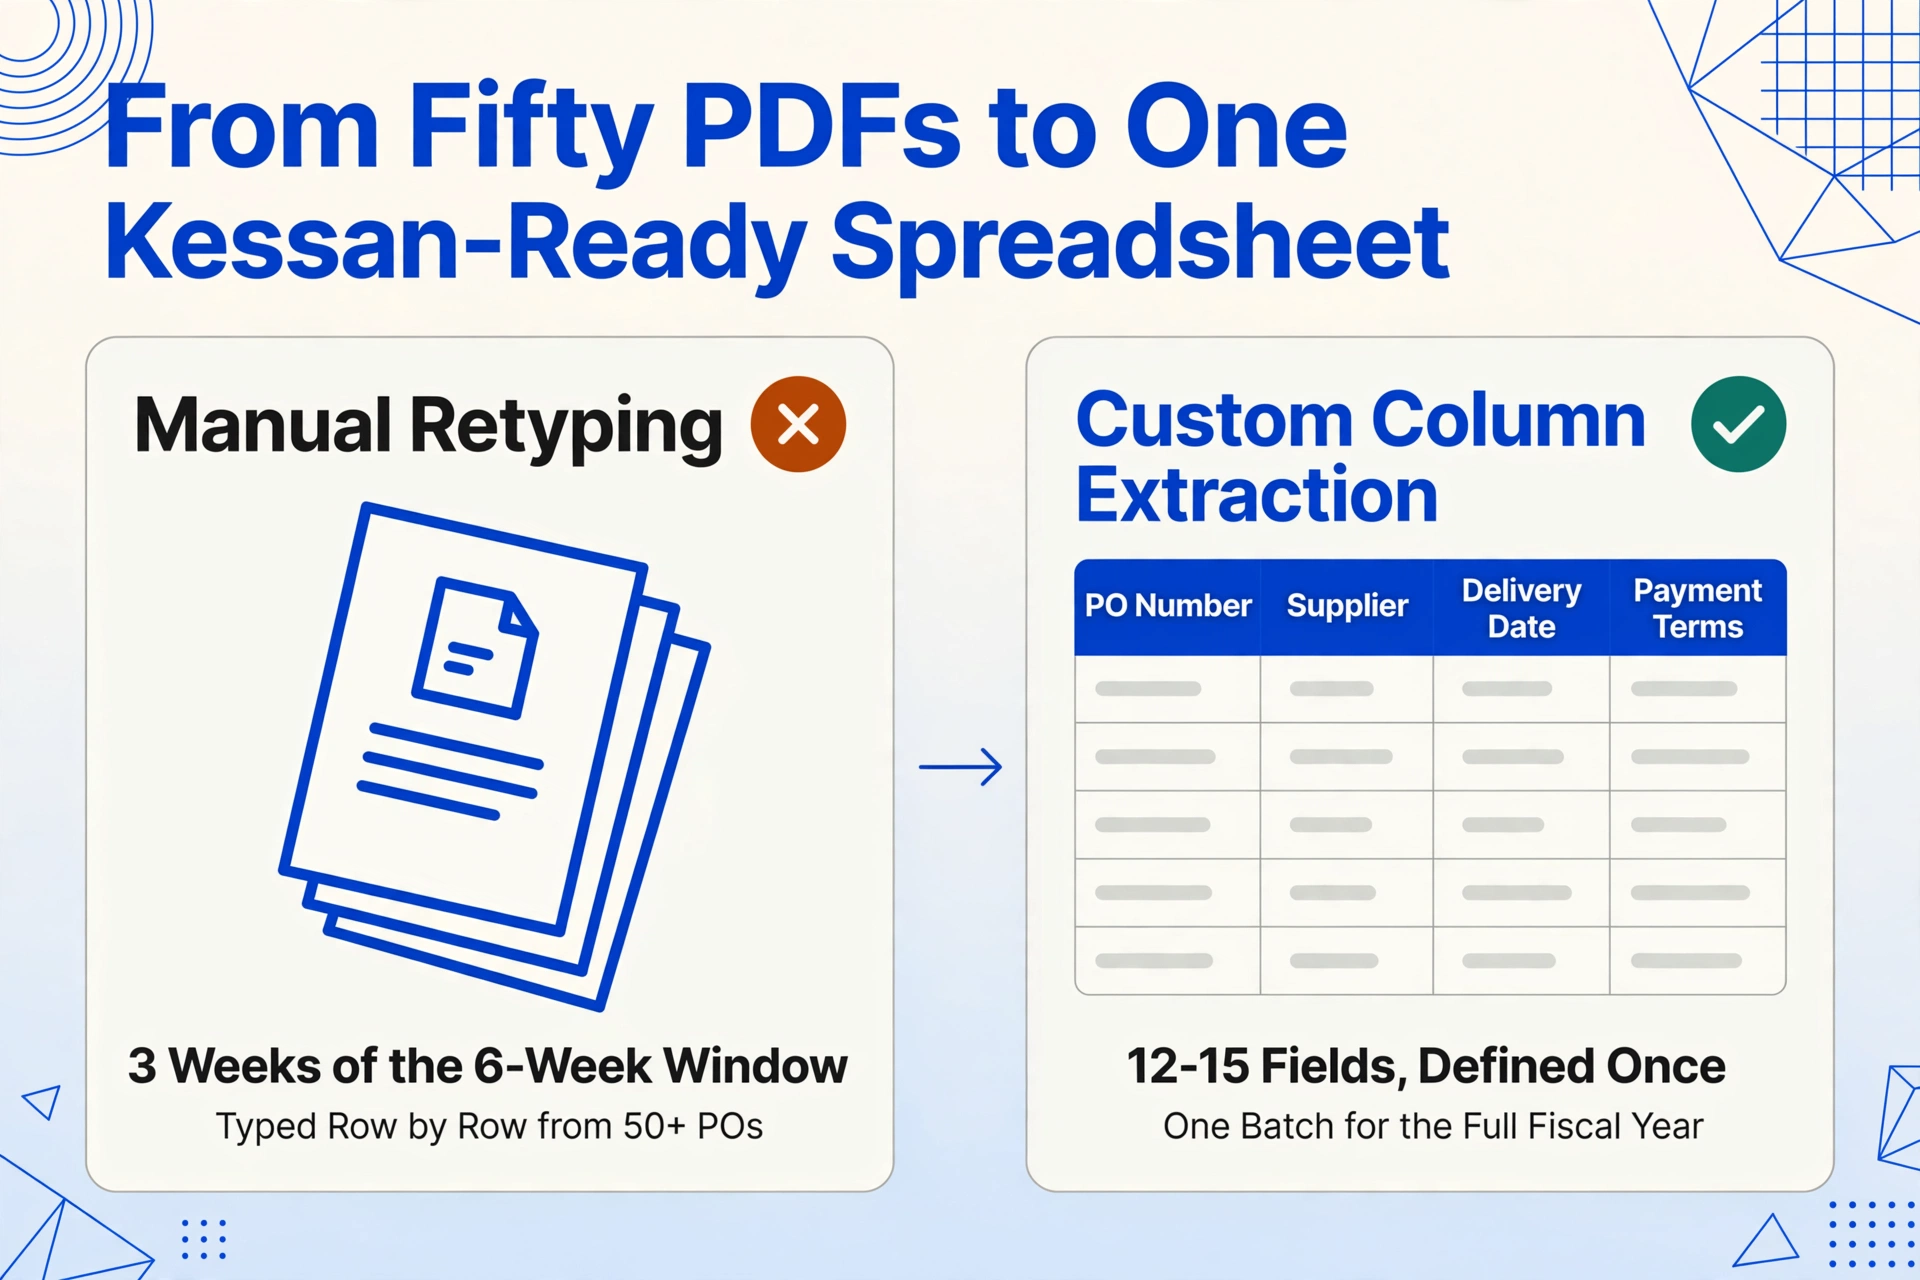
Die obige Checkliste – fünf Aufgaben über fünfzig oder mehr Bestellungen – setzt voraus, dass die Bestelldaten bereits in einer Tabelle vorliegen. In den meisten Beschaffungsabteilungen ist das nicht der Fall. Die Daten leben in den Original-PDFs, Faxausdrucken und E-Mail-Anhängen der Lieferanten, und die ersten drei Wochen des Sechs-Wochen-Fensters werden mit der Extraktion verbracht – Bestellnummern, Artikelnamen, Mengen, Beträge, Zahlungsbedingungen und Lieferdaten werden aus jedem Dokument Zeile für Zeile in eine Tabelle getippt. Wenn die Tabelle fertig ist, bleiben drei Wochen, um die Fünf-Aufgaben-Checkliste abzuarbeiten.
Ein anderer Ansatz beginnt mit der Extraktion statt mit der Checkliste. Statt jedes PDF zu öffnen und neu abzutippen, definieren Sie das Spaltenschema einmal – die zwölf bis fünfzehn Felder, die jede Bestellung trägt – und verarbeiten die Bestellungen des gesamten Geschäftsjahres in einem Batch. Benutzerdefinierte Spaltenextraktion bedeutet, dass Sie die gewünschten Feldnamen als Spaltenüberschriften eingeben (Bestellnummer, Lieferant, Artikelname, Menge, Einzelpreis, Positionsbetrag, Lieferdatum, Lieferort, Zahlungsbedingungen, Verbrauchssteuerklassifizierung, Gesamtbetrag) und die KI jeden Wert auf jedem Dokument lokalisiert, indem sie versteht, was er bedeutet, nicht wo er steht. Eine Bestellnummer bleibt eine Bestellnummer, egal ob sie oben rechts auf einem Mitsubishi-Chemical-PDF gedruckt oder handschriftlich am Rand eines Faxformulars eines Subunternehmers steht. Der semantische Ansatz kümmert sich nicht um das Layout – er kümmert sich um die Feldidentität.
Drei Extraktionsfunktionen sind für die Kessan-Frist besonders wichtig. Batch-Verarbeitung bedeutet, dass Sie alle fünfzig Bestellscheine auf einmal hochladen und die Ergebnisse in einer einzigen Tabelle zusammengeführt werden – die Extraktionszeit für fünfzig Dokumente ist ungefähr dieselbe wie für ein einzelnes. Berechnete Spalten ermöglichen es der KI, japanische Zahlungsbedingungen-Konventionen während der Extraktion zu analysieren: Eine Spalte, die als Abrechnungstag (Extrahiere die Tagesnummer aus den Zahlungsbedingungen; wenn "20日締" dann 20, wenn "月末締" dann 31) definiert ist, gibt den strukturierten Abrechnungstag aus, den die Entscheidung zum Einkaufs-Cutoff benötigt. Abgeleitete Spalten weisen die Verbrauchssteuerklassifizierung pro Position zu – 10 % Standardsatz, 8 % ermäßigter Satz oder steuerbefreit – basierend auf der Artikelbeschreibung, sodass die Steueraufschlüsselungsansicht ohne separaten Klassifizierungsdurchlauf befüllt wird. Der vollständige Extraktionsworkflow für japanische Bestellscheine wird Schritt für Schritt im Leitfaden zum Extrahieren japanischer Bestelldaten nach Excel behandelt.
Dateien werden sicher verarbeitet und nicht gespeichert.
Bestelldaten vor Ablauf der Frist in die Buchhaltungssoftware übertragen
Sobald die Bestelldaten des Geschäftsjahres in einer Tabellenkalkulation strukturiert sind, ist der Import in die Buchhaltungs- oder Beschaffungssoftware der letzte Schritt, bevor die Kessan-Berichte (japanischer Jahresabschluss) erstellt werden können. Japanische Buchhaltungsplattformen unterstützen durchgängig strukturierte Datenimporte – der Engpass war schon immer, die Bestelldaten in strukturierte Form zu bringen, nicht der Import selbst.
Yayoi (弥生会計), der Marktführer für japanische KMU-Buchhaltung, akzeptiert CSV-Importe für Einkaufsbuchdaten. Extrahierte Bestellspalten werden direkt auf Yayois Feldnamen abgebildet: Bestellnummer → 伝票番号, Lieferant → 仕入先, Betrag → 金額. Yayoi Sales (弥生販売), das begleitende Einkaufs- und Inventarmodul, importiert Bestelldaten in sein Einkaufsmodul – eine dedizierte Pipeline, die den Schritt von der Extraktion zum Import auf einen Datei-Upload reduziert, mit automatischer Verknüpfung zu den entsprechenden Hauptbucheinträgen in 弥生会計. Der Abrechnungsschluss der Einkäufe – abgeleitet vom Lieferdatum statt vom Bestelldatum – bestimmt die Geschäftsjahresklassifizierung in Yayois Periodenabschlussfunktion.
freee, die Cloud-Buchhaltungsplattform, die von über 70.000 japanischen KMU genutzt wird, unterstützt CSV-Import mit automatischer Journaleintragserstellung (自動仕訳). Bestelldaten, die mit Verbrauchssteuerklassifizierung pro Position extrahiert wurden, fließen direkt in freees Berichterstattung zum Doppelsteuersatz – die Summen für den 10%-Regelsatz und den 8%-ermäßigten Satz werden beim Import berechnet, und die Ausgabe speist die Verbrauchssteuererklärungsberechnung, die freee automatisch generiert. Für die Compliance-Prüfung des Qualifizierten Rechnungssystems (インボイス制度) wird die Rechnungsregistrierungsnummer des Lieferanten – falls zusammen mit den Bestelldaten extrahiert – in den Einkaufsjournaleintrag übernommen, wodurch die Dokumentationsanforderung für Vorsteuerabzugsansprüche erfüllt wird.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計), freees Hauptkonkurrent mit den meisten Finanzinstituts-API-Verbindungen in Japan, akzeptiert Batch-CSV-Importe in sein Einkaufsverwaltungsmodul. Kanjo Bugyo (勘定奉行), OBCs Suite für mittelgroße japanische Unternehmen, importiert Bestelldaten mit erhaltener Kostenstellenallokation auf Abteilungsebene (部門別原価管理) – die Kostenstelle aus der Bestellung fließt automatisch in die segmentierte GuV-Berichterstattung ein.
Der gemeinsame Nenner aller vier Plattformen ist, dass die Importfunktion existiert. Was nicht existiert – was das Sechs-Wochen-Fenster vor Kessan schmerzlich sichtbar macht – ist ein automatisierter Weg, fünfzig Bestellungen aus PDF-Formular in importbereite CSV-Form zu bringen, ohne manuelles Abtippen. Diese Lücke zu schließen, ist der Unterschied zwischen einem Kessan-Abschluss, der bis zur Frist läuft, und einem, der mit Zeit zur Prüfung der Zahlen vor der Einreichung fertig wird.
Vorbereitung auf den Kessan 2027, während der Kessan 2026 abgeschlossen wird
Die Kessan-Frist ist jährlich, aber die Beschaffungsdaten, die sie speist, werden monatlich generiert. Ein Unternehmen, das die Fünf-Aufgaben-Checkliste im Februar-März 2026 durchführt und dann von April, Mai und Juni an wieder Bestellungen einzeln verarbeitet, wird sich im Februar-März 2027 in derselben Lage wiederfinden: ein Sechs-Wochen-Fenster, fünfzig oder mehr Bestellungen, die zu sammeln sind, und dieselbe Abtipp-Arbeitslast. Die strukturelle Lösung besteht darin, die Extraktion monatlich statt jährlich durchzuführen – jede monatliche Bestellcharge zu verarbeiten, sobald sie abgeschlossen ist, sodass die Jahresabschluss-Checkliste mit zwölf bereits zusammengestellten monatlichen Tabellenblättern beginnt, statt mit fünfzig einzelnen PDFs.
Eine monatliche Chargenextraktion mit einem zwölfspaltigen Bestellschema – dieselben Spalten jeden Monat – erzeugt zwölf strukturierte Tabellenblätter, bis der März kommt. Das Stapeln zu einem jährlichen Hauptbuch ist eine Kopier-Einfüge-Operation, da die Spalten übereinstimmen. Die Fünf-Aufgaben-Checkliste – offene Bestellungen identifizieren, Lieferscheine abgleichen, Rechnungen abgleichen, Steuern klassifizieren, Abrechnungsschluss anwenden – läuft gegen Daten, die bereits strukturiert sind, statt gegen Daten, die erst extrahiert werden müssen. Die gesparte Zeit verschiebt sich vom Extraktionsschritt zum Analyseschritt: mehr Zeit, um die Entscheidungen zum Einkaufs-Abrechnungsschluss zu prüfen, mehr Zeit, um die Verbrauchssteuerklassifizierung zu verifizieren, mehr Zeit, um die Ausreißer-Bestellungen zu erfassen, bei denen ein Extraktionsergebnis gegen das Quelldokument geprüft werden muss.
Derselbe jährliche Konsolidierungsvorteil gilt rückwirkend. Das Körperschaftsteuergesetz verlangt die Aufbewahrung von Bestellungen und zugehörigen Dokumenten für sieben Jahre, und eine Steuerprüfung (税務調査) kann Einkaufsunterlagen aus jedem Jahr innerhalb dieses Zeitraums anfordern. Wenn die Bestellungen jedes Geschäftsjahres am Jahresende in einem strukturierten Hauptbuch batch-verarbeitet wurden – indexiert nach Bestellnummer, Lieferant, Monat und Steuerklassifizierung – wird eine Anfrage des Prüfers nach „allen Bestellungen über 1 Million Yen aus dem Geschäftsjahr 2023“ durch Filtern des Dashboards beantwortet, nicht durch Öffnen einer Aufbewahrungsbox mit physischen Dateien. Die gesparte Zeit liegt in der Prüfungsantwort, nicht im Extraktionsschritt.
Dasselbe saisonale Fristmuster wiederholt sich über Steuerhoheitsgebiete mit eigenen Abrechnungsschluss-Daten und eigenen Dokumentkonventionen. Der UK-Self-Assessment-Ansturm, behandelt in der SA100-Januar-Checkliste für Freiberufler, die gegen die HMRC-Frist kämpfen, steht vor dem identischen strukturellen Problem: eine feste Frist, ein Jahr voller verstreuter Dokumente und ein Sammelschritt, der das verfügbare Fenster verbraucht. Die Steuerfelder unterscheiden sich je nach Hoheitsgebiet; das Checklistenprinzip – Dokumente identifizieren, Daten einmal extrahieren, die Verifizierung vor der Frist durchführen – tut dies nicht.
Häufig gestellte Fragen
Was ist die Frist für den japanischen Jahresabschluss (Kessan) für Unternehmen?
Das Geschäftsjahresende ist in der Satzung des Unternehmens festgelegt. Das häufigste Datum für japanische Unternehmen ist der 31. März (3月決算), das mit dem Regierungsgeschäftsjahr (1. April bis 31. März) übereinstimmt. Die Frist für die Einreichung der Körperschaftsteuererklärung beträgt zwei Monate nach dem Geschäftsjahresende – der 31. Mai für ein Unternehmen mit März-Kessan. Der Kreditorensaldo zum 31. März muss alle während des Geschäftsjahres angefallenen Einkaufsverpflichtungen widerspiegeln, weshalb der Zeitraum Februar–März zu einem Engpass beim Einkaufsabgleich wird.
Was ist ein periodengerechter Einkaufsschnitt (仕入の期間帰属) und warum ist er für Kessan wichtig?
Der periodengerechte Einkaufsschnitt ist die buchhalterische Beurteilung, die jede Beschaffungstransaktion dem richtigen Geschäftsjahr zuordnet. Nach dem Periodisierungsprinzip (発生主義) der japanischen GAAP wird eine Ausgabe in dem Zeitraum erfasst, in dem die Waren oder Dienstleistungen erhalten werden, nicht wenn die Zahlung erfolgt. Für einen Kessan am 31. März gehört eine Lieferung, die am 28. März eintrifft, zum laufenden Geschäftsjahr; eine Lieferung am 2. April gehört zum nächsten. Jede offene Bestellung mit einem Lieferdatum nahe der Grenze zum 31. März erfordert eine Schnittentscheidung, die vom tatsächlichen Lieferdatum, den Versandbedingungen und dem Abrechnungsschluss (締日) in den Zahlungsbedingungen abhängt – Daten, die aus der Bestellung, dem Lieferschein und oft aus einer Kommunikation mit dem Lieferanten gesammelt werden müssen.
Wie wirkt sich der Abrechnungsschluss (締日) in japanischen Zahlungsbedingungen auf die Geschäftsjahresklassifizierung aus?
Der Abrechnungsschluss in einer Zahlungsbedingung wie „20日締翌月末払い“ bestimmt, zu welchem monatlichen Abrechnungszeitraum die Transaktion gehört. Transaktionen vor dem 20. des Monats werden gemeinsam abgerechnet; Transaktionen nach dem 20. fallen in den Abrechnungszeitraum des nächsten Monats. Für einen März-Kessan fällt eine Bestellung mit Lieferung am 18. März unter 20日締-Bedingungen in den März-Abrechnungszeitraum (laufendes Geschäftsjahr). Dieselbe Bestellung mit Lieferung am 22. März unter denselben Bedingungen fällt in den April-Abrechnungszeitraum (nächstes Geschäftsjahr). Der Schnitt ist das Lieferdatum relativ zum Abrechnungsschluss, nicht relativ zum 31. März – was bedeutet, dass der Abrechnungsschluss als strukturierter Wert extrahiert werden muss und nicht als undifferenzierter Textstring behandelt werden darf.
Kann ich die Bestellscheine eines gesamten Geschäftsjahres auf einmal verarbeiten statt einzeln?
Ja. Die Batch-Extraktion verarbeitet alle Bestellscheine des Geschäftsjahres – oder einer beliebigen Teilmenge – in einem Upload, und die Ergebnisse werden in einer einzigen Tabelle zusammengeführt. Das Spaltenschema wird einmal definiert und auf jedes Dokument angewendet: Bestellscheinnummer, Lieferant, Artikelname, Menge, Einzelpreis, Positionsbetrag, Lieferdatum, Lieferort, Zahlungsbedingungen, Verbrauchssteuerklassifizierung, Gesamtbetrag. Da die KI jedes Feld anhand der semantischen Bedeutung statt der Position auf der Seite liest, funktioniert dasselbe Schema für Bestellscheine aller Lieferanten unabhängig vom Format – der Bestellschein von Mitsubishi Chemical und das handschriftliche Fax des lokalen Subunternehmers erzeugen identisch strukturierte Zeilen in derselben Tabelle.
Wie wirkt sich das Qualifizierte Rechnungssystem (インボイス制度) auf Kessan-Bestellscheindaten aus?
Seit Oktober 2023 erfordert der Vorsteuerabzug für Verbrauchssteuer auf Einkäufe eine qualifizierte Rechnung von einem registrierten qualifizierten Rechnungsaussteller. Für Kessan bedeutet dies, dass die Beschaffungsabteilung überprüfen muss, dass jede Lieferantenrechnung, die für Vorsteuerabzugsansprüche verwendet wird, eine gültige Registrierungsnummer (インボイス登録番号, beginnend mit „T“) trägt. Einkäufe von nicht registrierten Lieferanten erhalten weiterhin übergangsweise Vorsteuerabzüge – 80 % abzugsfähig bis September 2026, 50 % bis September 2029, 30 % bis September 2031 (gemäß Steuerreform 2026), danach null – aber der reduzierte Abzug muss separat berechnet werden. Die Bestellscheindaten mit Verbrauchssteuerklassifizierung pro Position bilden die Grundlage für die Berechnung des korrekten Vorsteuerabzugs unter den Übergangsregeln.
Kann dieselbe Extraktion Lieferscheine (納品書) und Rechnungen (請求書) für den Drei-Wege-Abgleich verarbeiten?
Die Extraktions-Engine verarbeitet alle Beschaffungsdokumenttypen. Für Lieferscheine definieren Sie Spalten für Bestellscheinnummer (der Verknüpfungsschlüssel), Artikelname, gelieferte Menge, Lieferdatum. Für Rechnungen definieren Sie Spalten für Rechnungsnummer, Bestellscheinnummer, Rechnungsbetrag, Verbrauchssteuer, Banküberweisungsdaten (振込先). Verarbeiten Sie jeden Dokumenttyp separat per Batch in seine eigene strukturierte Tabelle, und der Drei-Wege-Abgleich wird zu einer Spaltenvergleichsübung über drei Tabellen – Bestellschein-Tabelle vs. Lieferschein-Tabelle vs. Rechnungs-Tabelle – statt eines manuellen Lese-und-Vergleiche-Prozesses pro Dokument. Der Leitfaden zur Einzel-Bestellschein-Extraktion behandelt das Spaltenschema für jeden Dokumenttyp.
Wie lange müssen japanische Unternehmen Bestellscheine aufbewahren?
Gemäß dem Körperschaftsteuergesetz (法人税法施行規則第59条) müssen Bestellscheine und zugehörige Beschaffungsdokumente sieben Jahre ab dem Tag nach Ablauf der Einreichungsfrist der betreffenden Steuererklärung aufbewahrt werden. Gemäß dem Gesellschaftsgesetz (会社法第432条) müssen Buchhaltungsunterlagen einschließlich Einkaufsregistern zehn Jahre aufbewahrt werden. Wenn das Unternehmen einen steuerlichen Verlustvortrag (欠損金の繰越控除) hat, verlängert sich die Aufbewahrungsfrist auch nach Steuerrecht auf zehn Jahre. Die längere der beiden Fristen gilt – die praktische Aufbewahrungsfrist für Einkaufsunterlagen beträgt also zehn Jahre.