3月決算POチェックリスト:
決算前に調達部門が準備すべきこと
3月決算の日本企業は、2月中旬までに約6週間の猶予があります。その間に、未処理の発注書(PO)をすべて照合し、対応する納品書と請求書とを突き合わせ、消費税を税率区分ごとに分類し、仕入の期間帰属を適用して各取引がどの会計年度に属するかを判断する必要があります。この作業量は毎年3月に同じです。変わってくるのは、6週間のうちどれだけを書類探しに費やすか、どれだけを実際の処理に充てるかです。このチェックリストでは、決算前に必ず完了すべき5つのタスクを、重要度の順に、今年度の損益計算書に計上されるか来年度に回るかを左右する日本の調達慣行に沿って解説します。
重要ポイント
- 3月31日の決算から2ヶ月後の5月31日が法人税の申告期限です。それまでに分類されていない未処理のPOは、今年度の財務報告における誤記載となります。
- 期限までの6週間のうち3週間は、メールに散在するPDFからPOデータを探し出して再入力する作業に費やされます。そして、ようやく作成したスプレッドシートも、各POが実際にどの会計年度に属するかを検証する時間が足りずに終わってしまいます。
- 各月のPOを締め時点で構造化されたスプレッドシートに処理しておきましょう。3月が来たとき、5つのタスクからなる決算チェックリストを、まず探して再入力しなければならないファイルではなく、すでに揃っているデータに対して実行できます。
3月決算が生み出す6週間のウィンドウ
日本の会計年度は4月1日から3月31日までで、上場企業の60%以上がこの暦を採用しています。これは政府の会計年度や、学校、公共機関、ほとんどの取引先の予算サイクルと一致します。3月決算の会社の調達部門と経理部門にとって、決算前の最終6週間は通常の期間ではありません。未処理のPO、輸送中の商品、未払いの請求書のすべてが分類判断の対象になります。この費用は3月31日に終了する会計年度に属するのか、それとも4月1日に始まる会計年度に属するのか、という判断です。
2月と3月に行われる判断によって、会社の財務諸表が正しい購買債務と買掛金を示すかどうかが決まります。500万円の調達を誤って別の会計年度に計上することは、単なる翌四半期の仕訳修正では済みません。それは当期の財務報告における虚偽表示です。
法人税法は、日本企業に対し、関連する納税申告書の提出期限から7年間、発注書および関連する調達文書を保管することを義務付けています(国税庁 法人税 5930参照)。会社法では、買掛元帳を含む会計帳簿を10年間保管する必要があります。保管義務自体は問題ではありません。問題は、決算前の6週間において、未処理のPOがそれぞれ未決定の判断を表していることです。納品は完了しているか、請求書は届いているか、適用される税率は何か、締日が費用を翌会計年度に繰り越すかどうか。40件から50件の未処理POがそれぞれ4つの判断を必要とする場合、ウィンドウは急速に縮まります。
FujiCore Japanの日本企業に共通する年度末リスクの分析では、文書の不完全さと照合の困難さが、決算遅延の最も頻繁な原因の2つとして挙げられています。調達データがサプライヤーのPDF、FAXの印刷物、メールの添付ファイルに散在し、構造化された単一の元帳にまとめられていない場合、これらの問題はさらに悪化します。データ収集はウィンドウの最初の3週間を消費する作業です。以下のチェックリストは、その3週間を1回の作業に短縮したい場合を想定しています。
決算POチェックリストの5つのタスク
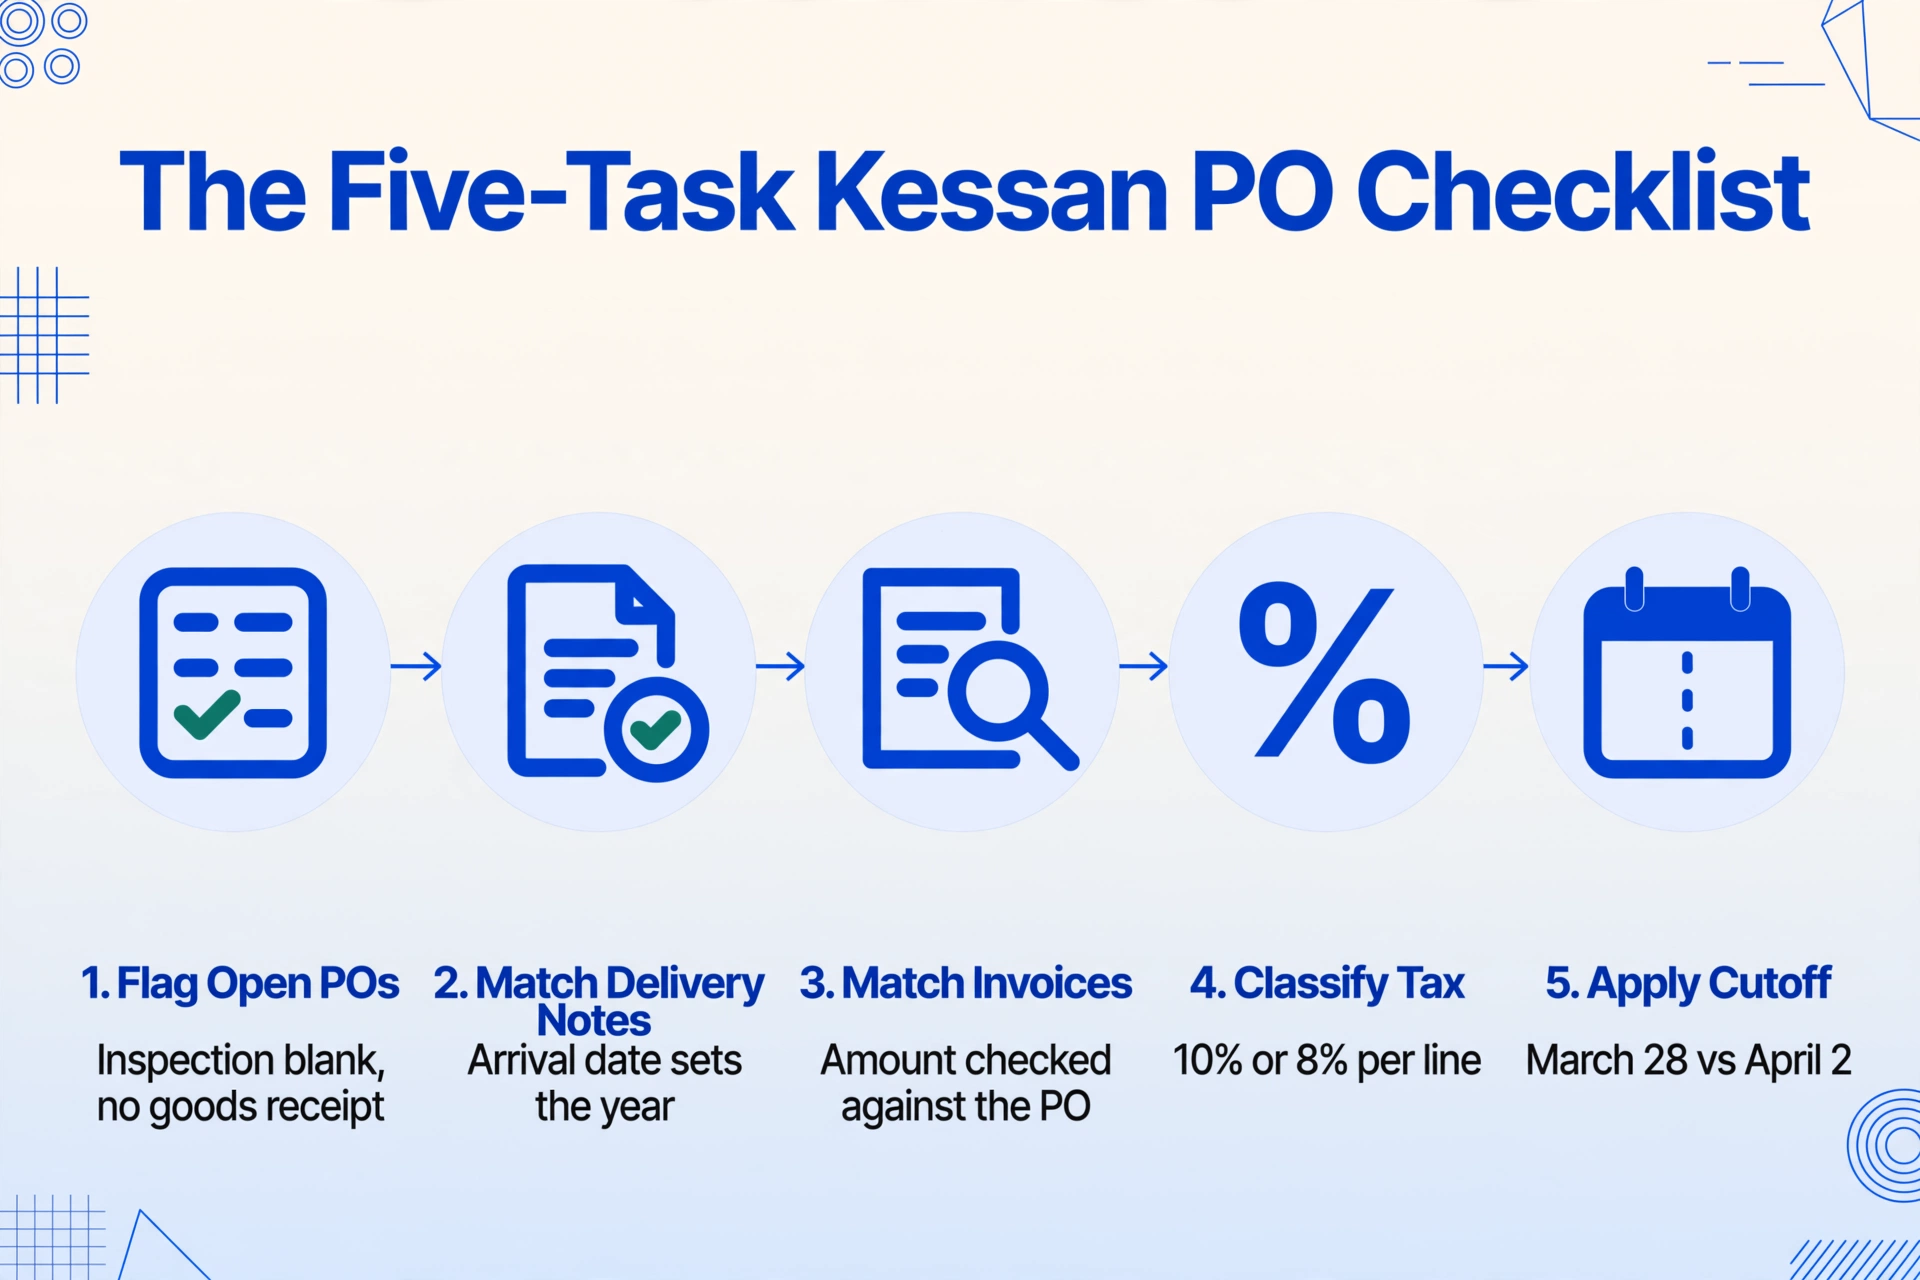
以下の各タスクは照合判断です。各ステップが次のステップに必要なデータを生成する順序になっているため、順序を入れ替えると、最初に取得しなかった情報を取り出すために以前のスプレッドシートを開き直すことになります。
1. 納品が未完了のすべてのオープンPOを特定する
最初のスキャンは最も簡単ですが、最も見落とされがちです。会計年度中に発行されたすべてのPOを確認し、納品が未完了または検収が完了していないものをフラグ付けします。下請代金支払遅延等防止法では、下請け業者に発行するすべてのPOに、発注番号、発注日、納期、納入場所、検収完了日などの必須項目の記載が義務付けられています。公正取引委員会の必須記載事項に完全な一覧が定義されています。検収日欄が空白の場合、または納期を過ぎても入庫記録がない場合は、そのPOはオープンです。納期が3月のオープンPOが最も重要です。会計年度の最終週に到着する商品は締日の問題となるからです。
9月に発行され翌年4月納期のPOは明確です。調達義務は翌会計年度に属します。2月に発行され3月25日納期のPOは注意が必要です。商品が3月28日に到着すれば費用は今期、4月3日に到着すれば翌期に属します。分類は予定納期ではなく実際の納品日に依存するため、納品が発生したかどうかを誰かが確認するまで、3月25日のPOを決算スプレッドシートでクローズすることはできません。
2. 各オープンPOに対する納品書の照合
オープンPOが特定されたら、次のステップは三点照合の第一段階です。納品書(サプライヤーが実際に出荷した内容の確認書)がPOで注文した内容と一致しているかを検証します。日本の調達ワークフローにおける納品書には、PO番号、品名、納品数量、納品日が記載されています。比較する項目は以下の通りです:
- 品名の一致:POに「SUS304 M8×30ボルト」と記載されていても、納品書では「SUSボルト M8」と省略されている場合があります。これらは同じ品目を指しますが、生テキストでのVLOOKUPは#N/Aを返します。サプライヤーの命名規則を知る担当者、または文字列の一致ではなく意味で品目を識別する抽出ステップによる照合が必要です。
- 数量の一致:POがロット単位(1式)で発注し、納品書がそのロットを個数(5個)に明細化している場合があります。数量は異なる数字でも同じ納品を表します。比較には単位のマッピングを考慮する必要があります — 「1式=5個」を文脈から解決できる人間またはAIが必要です。
- 納品日とPO日付の比較:納品書の日付は商品の到着日を確認するものであり、経費の会計年度分類を決定するイベントです。
品目・数量・日付がPOと一致する納品書は、次のステップでの請求書比較の基礎となります。数量不足や品目不一致を示す納品書は例外リストを作成します — 決算を締める前にサプライヤーとの連絡が必要なPOのサブセットです。
3. 照合済みのPO・納品書ペアに対する請求書の照合
POと納品書が照合されたら、請求書は三点照合の3番目の文書であり、年度末の買掛金残高を決定するものです。日本の請求書には欧米の請求書にはない項目があります:サプライヤーの振込先(銀行名・支店名・口座番号)、支払条件を決済日複合で表したもの(20日締翌月末払い)、そして2023年10月以降は仕入税額控除の申請に必要なインボイス登録番号です。
請求書の比較では、照合済みのPO・納品書ペアに対して以下の3点をチェックします:
- 請求金額とPO金額の比較:請求書の金額は、納品数量に対するPOの金額と一致する必要があります。この段階での差異 — 請求書がPOで指定された単価480円に対して1ユニット520円を請求している場合 — は価格エラーまたは未承認の価格変更であり、支払承認前に解決が必要です。
- 消費税の内訳:請求書は消費税を税率区分ごとに明細化する必要があります — 10%標準税率(標準的な商品・サービス)、8%軽減税率(食品、非アルコール飲料、定期購読新聞)、非課税(輸出、特定の医療・教育サービス)。この内訳は消費税申告における仕入税額控除の申請に必要であり、各PO明細行に適用された税区分と整合している必要があります。
- 支払期日:POの支払条件から導出されます。POが20日締翌月末払いで、請求書が2月25日付、請求期間が20日締めの場合、支払期日は3月末 — つまり当期の債務となります。POが月末締翌々月末払いで、請求が3月31日に締まる場合、支払期日は5月末 — 翌期のキャッシュアウトフローですが当期の費用です。キャッシュのタイミングと費用認識の区別が、次のセクションで説明するカットオフ判断です。
三点照合は、過払い、二重支払い、誤った年度への経費計上を防ぐ管理ポイントです。照合済みのPO・納品書・請求書の三つ組はそれぞれ、クリーンな買掛金エントリを1件生成します。照合されていないペア — 3つの書類のうち1つが欠落しているか、内容が一致しないもの — は、決算を締める前に解決まで追跡しなければならない照合項目です。
基盤となる照合問題 — 同じ取引が3つの書類で異なる形で記載される理由、そしてテンプレートベースのOCRがそれを解決できない理由 — については、日本の調達における発注書-納品書-請求書の照合問題に関する記事で詳しく説明しています。
4. POの明細行を消費税率ごとに分類する
日本の複数税率の消費税制度と、2023年10月に施行されたインボイス制度により、調達側の仕入税額控除には、すべての購入を税率ごとに分類することが求められます。これは年度末だけの作業ではありません — しかし、年度末にその分類が監査されるのです。なぜなら、年度の消費税申告は12か月分の調達データを集計するものであり、単月で見逃された誤分類が年間合計を歪める可能性があるからです。
1つのPOに、3つの異なる税率区分の明細行が含まれることがあります。標準的な商品は10%、食品・飲料品目は8%の軽減税率、輸出関連品目は免税です。請求書には税率区分ごとに消費税を区分して記載しなければならず、POデータも一致している必要があります。仕入先の請求書が、8%であるべき食品品目の明細行に10%の消費税を請求している場合、その差異はこのステップで検出されます — 税務署が監査で指摘する数か月後ではなく。
明細行ごとの分類ルールは単純ですが、量が障害となります。月50件のPOを処理し、POあたり平均4明細行の調達部門では、200件の分類を割り当てる必要があります。12か月にわたると、年間合計は2,400件の分類になります — そして、担当者が各POのPDFを開き、各明細行の説明を税率ルールと照合して確認している場合、その作業は数日を要します。税分類は抽出ワークフローにおける推論列です。AIが品目説明を読み、複数税率ルールを適用し、抽出中に税分類列を入力します — そのため、年間バッチのPOデータは税区分がすでに割り当てられた状態で届き、検証ステップは外れ値のスポットチェックとなり、行ごとのレビューではなくなります。
5. 仕入の期間帰属の適用 — この経費はどの会計年度に属するか
仕入の期間帰属とは、3月31日締めの会計年度と4月1日からの会計年度のどちらに購買取引を計上するかを判断する会計上の判定です。日本基準では発生主義が原則です。つまり、代金の支払い時期ではなく、商品やサービスを受け取った期間に経費を計上します。6週間の期間における実務上の問いは、すべての未処理POについて、3月31日までに納品が完了しているかどうかです。
ほとんどのケースは3つのシナリオに分類されます。3月31日までに納品・検収が完了した商品:経費は当期に属します。請求書は4月に届くかもしれませんが、債務は3月に発生しており、買掛金は3月の負債(未払金)として計上されます。発注済みだが未出荷の商品:POは未処理のままで、まだ債務は発生していません。何も計上せず、POは翌年度の調達計画に繰り越されます。輸送中の商品(未着品):商品は3月31日までに仕入先から出荷されましたが、買い手の所在地には4月1日以降に到着しました。期間帰属の扱いは輸送条件によって異なります。契約で買い手の所在地が納入場所と指定されている場合は翌年度の経費となり、仕入先の所在地の場合は当期の経費となります。POの納入場所フィールドでどちらかがわかります。納入が発生するとみなされる場所が指定されているためです。
各未処理POの仕入の期間帰属の判断は計算式ではなく、POデータ、納品書、輸送条件、実際の納品日を必要とするケースバイケースの判断です。これらすべてのデータを、POごとに1行、各判断項目に1列の構造化されたスプレッドシートにまとめることが、期間帰属レビューが半日で終わるか、書類を探しながら3月最終週まで引きずるかの違いを生みます。
締日がどの会計年度に請求が計上されるかを決める場合
日本の支払条件には、ほとんどの欧米の経理チームが遭遇したことのない複雑さがあります。支払条件に組み込まれた締日は、支払期日を決めるだけでなく、取引がどの月の請求期間に属するか、ひいてはどの会計年度の買掛金に計上されるかを決定します。
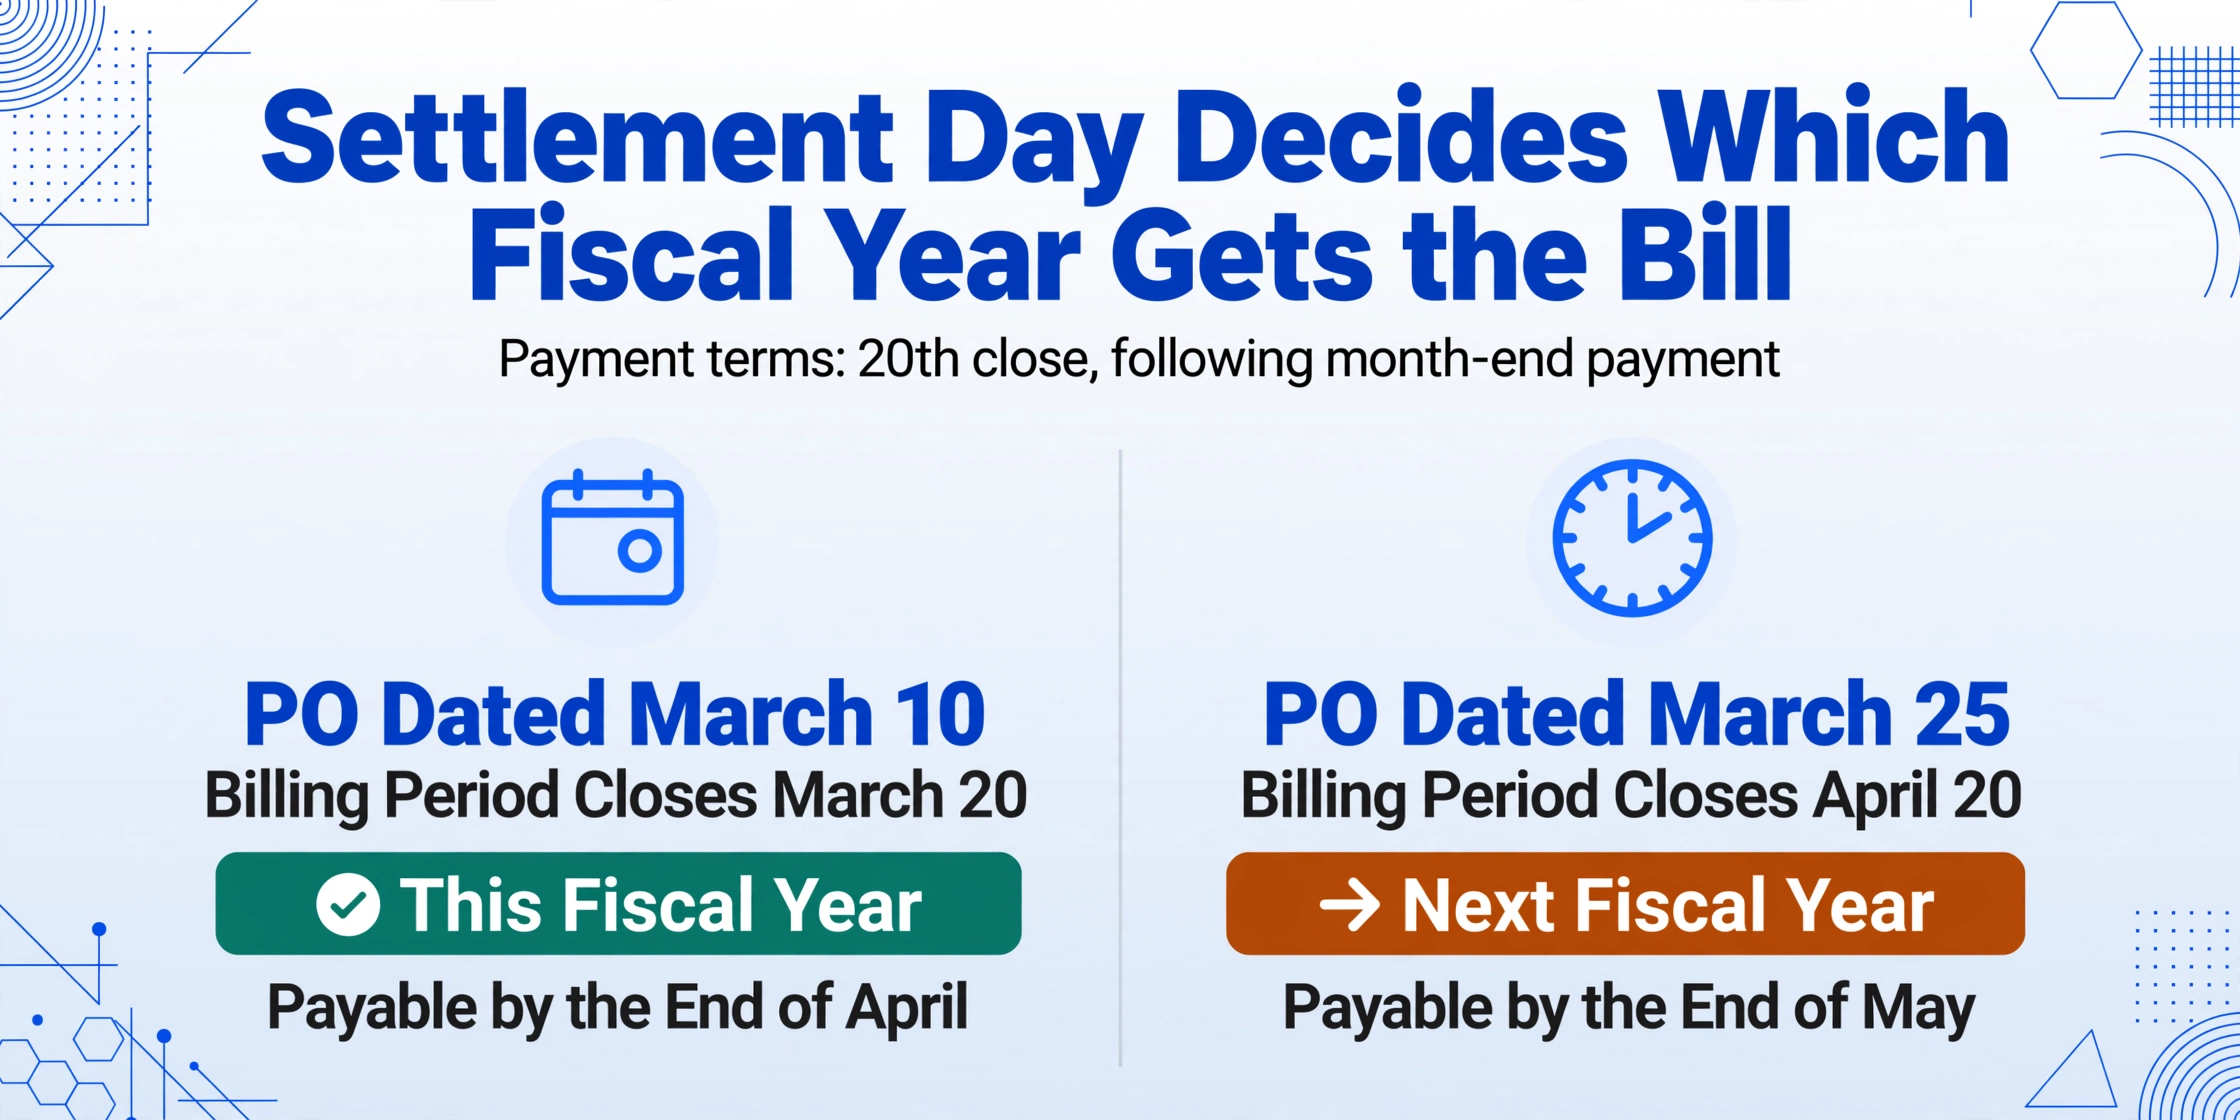
「20日締翌月末払い」という支払条件は、請求期間が毎月20日に締められ、支払いが翌月末までに完了することを意味します。この条件で3月10日に発行されたPOは、3月20日に締められる請求期間に該当するため、3月の経費となり、4月末までに支払われます。同じ条件で3月25日に発行されたPOは、4月20日に締められる請求期間に該当するため、4月の経費となり、5月末までに支払われ、翌会計年度に属します。違いは締日に対するPOの日付です。20日以前なら当期、20日以降なら翌期となります。
「月末締翌月末払い」の場合、締日は暦月の境界です。3月の納品日があるPOは3月の費用となり、4月末までに支払われます。「月末締翌々月末払い」の場合、資金の動きは2ヶ月後ですが、費用認識は納品月のままです。翌々月払い条件での3月納品は5月に支払われますが、費用は3月に計上されます—支払いの遅延はキャッシュフローに影響し、費用認識には影響しません。
決算チェックリストへの実務的な影響:POの支払条件フィールドから抽出された締日が、取引が属する請求期間を決定し、それが買掛金エントリが今年度の貸借対照表に入るかどうかを決定します。3月納品日のPOで締日が20日の場合、納品が3月18日なら費用は今年度の負債です。締日が20日で納品が3月22日なら、翌年度の負債です。抽出では、生の支払条件文字列だけでなく、締日を構造化された値として取得する必要があります—そうすることで、各POの支払条件テキストを読み直すのではなく、納品日と締日を比較して締切判断ができるようになります。
日本の調達向けバッチ処理ガイドでは、月次POダッシュボードが支払義務を締日ごとにグループ化する方法を扱っています—同じダッシュボード構造を年度全体のPOに適用すると、締日ビューが生成され、締切レビューが文書単位ではなく体系的になります。
収集の圧縮:50枚のPDFから1つの決算対応スプレッドシートへ
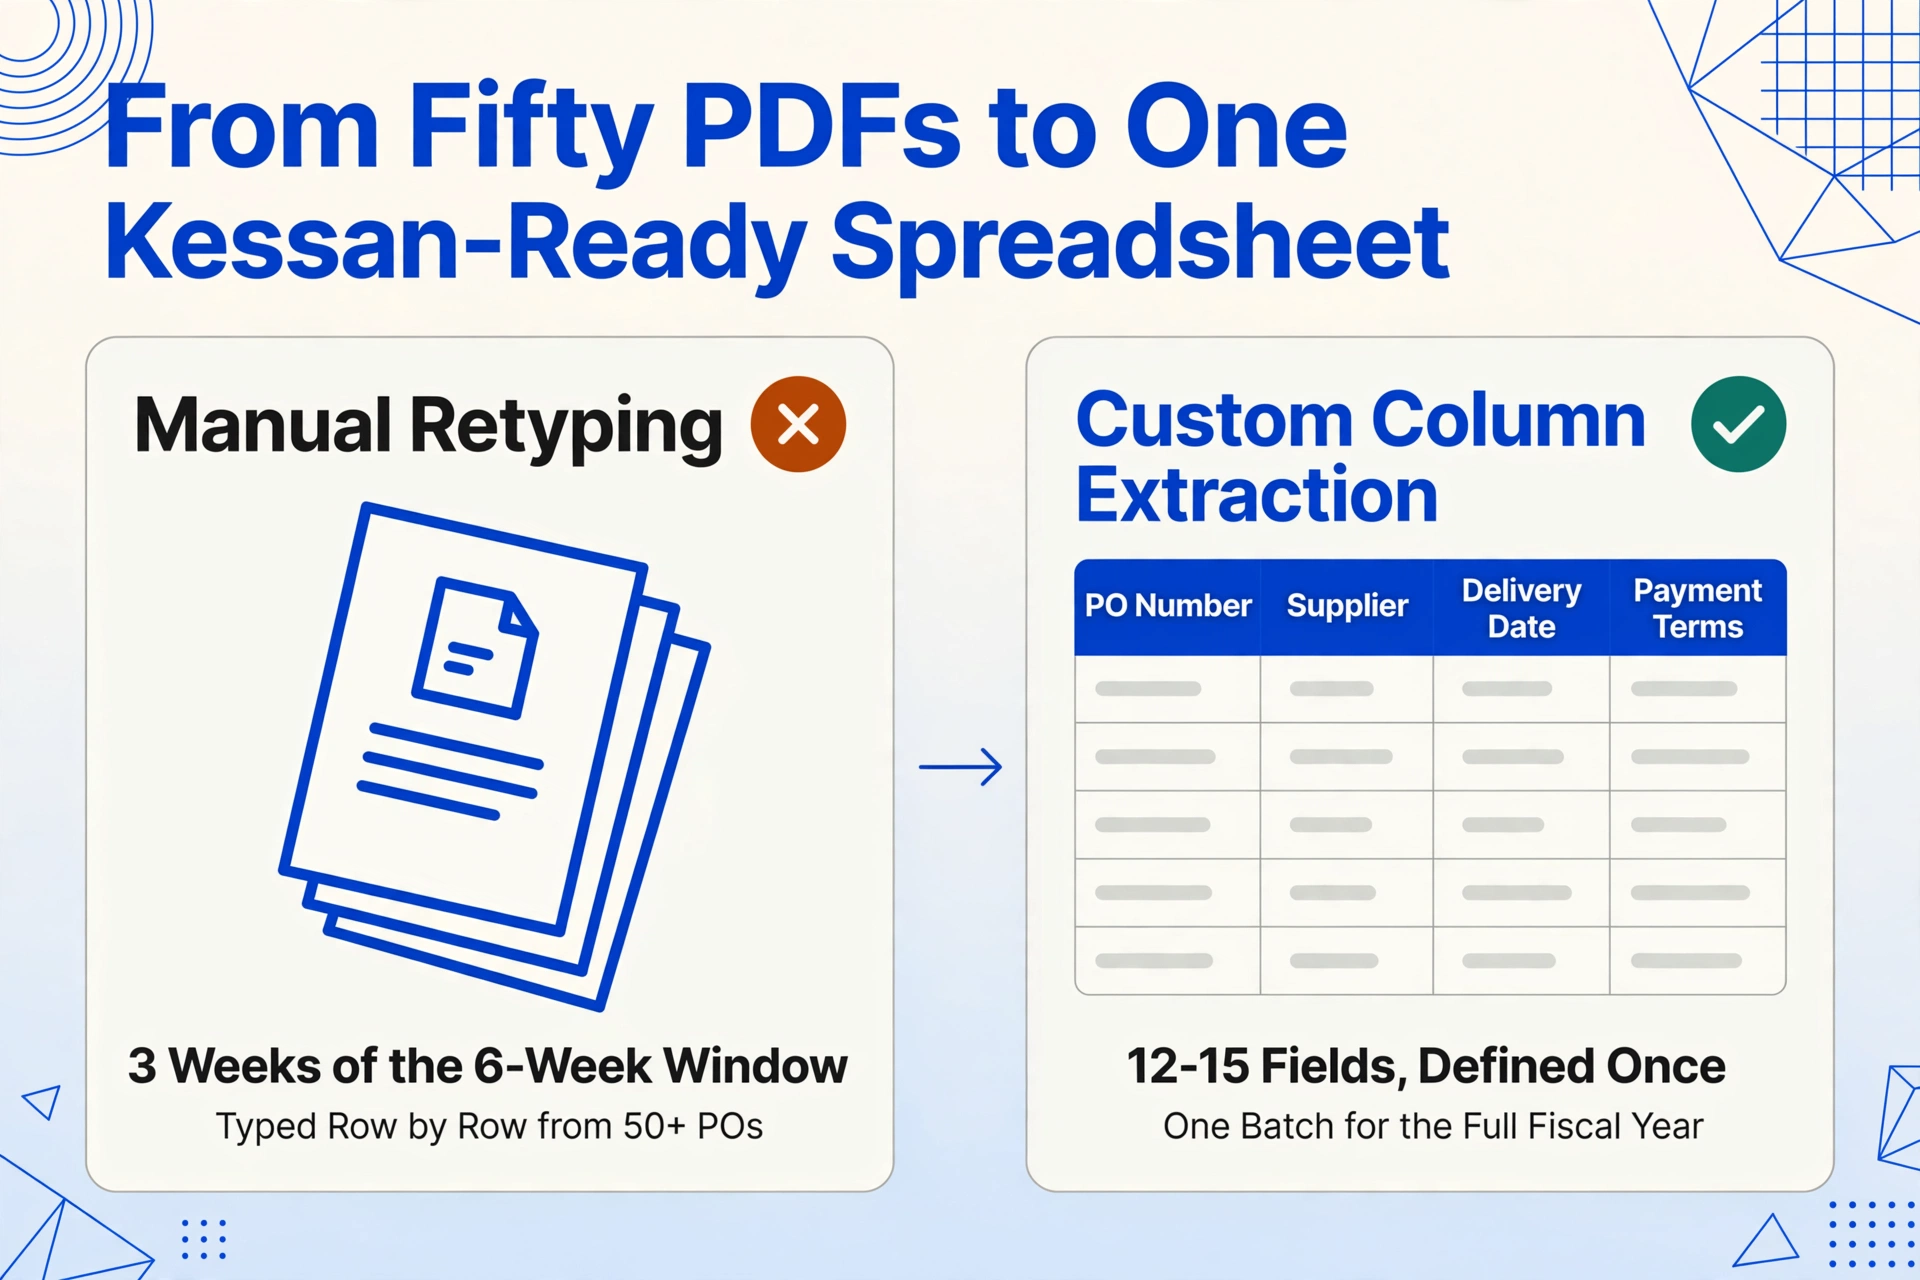
上記のチェックリスト—50以上のPOにわたる5つのタスク—は、POデータがすでにスプレッドシートにあることを前提としています。ほとんどの調達部門では、そうではありません。データはサプライヤーからの元のPDF、FAX印刷物、メール添付ファイルにあり、6週間の期間の最初の3週間は抽出に費やされます—各文書からPO番号、品名、数量、金額、支払条件、納品日をスプレッドシートに1行ずつ入力します。スプレッドシートが完成する頃には、5タスクのチェックリストを実行するのに3週間しか残っていません。
別のアプローチは、チェックリストではなく抽出から始まります。各PDFを開いて再入力する代わりに、列スキーマを一度定義し—すべてのPOが持つ12〜15のフィールド—年度全体のPOを1つのバッチで処理します。カスタム列抽出とは、必要なフィールド名を列ヘッダーとして入力し(PO番号、サプライヤー、品名、数量、単価、行金額、納品日、納入場所、支払条件、消費税区分、合計金額)、AIが各文書上の各値を、それがどこにあるかではなく何を意味するかを理解して特定します。PO番号は、三菱ケミカルのPDFの右上に印刷されていても、下請け業者のFAXフォームの余白に手書きされていても、PO番号です。セマンティックアプローチはレイアウトを気にしません—フィールドの識別を重視します。
決算期限に特に関係する抽出機能が3つあります。バッチ処理では、50件のPOを一度にアップロードでき、結果は1つのスプレッドシートに統合されます。50件の文書の抽出時間は、1件の場合とほぼ同じです。計算列では、抽出時に日本語の支払条件の慣習を解析できます。たとえば、締日(支払条件から日付を抽出。「20日締」なら20、「月末締」なら31)として定義された列は、仕入の期間帰属の判断に必要な構造化された締日を出力します。推論列では、品目説明に基づいて、明細ごとに消費税区分(10%標準、8%軽減、非課税)を割り当てるため、別途分類処理を行わなくても税額内訳ビューが自動的に入力されます。日本語のPOの完全な抽出ワークフローは、日本語の発注書データをExcelに抽出するガイドでステップごとに説明しています。
ファイルは安全に処理され、保存されません。
期限前にPOデータを会計ソフトへ取り込む
会計年度のPOデータがスプレッドシートに整理されれば、決算報告書を作成する前の最後のステップは、会計ソフトや購買管理ソフトへのインポートです。日本の会計プラットフォームはすべて構造化データのインポートに対応しています。ボトルネックは常にPOデータを構造化された形にすることであり、インポート自体ではありません。
弥生会計は、日本の中小企業向け会計ソフトの市場リーダーであり、仕入台帳データのCSVインポートに対応しています。抽出されたPO列は弥生会計のフィールド名に直接マッピングされます。PO番号→伝票番号、仕入先→仕入先、金額→金額。弥生販売は、購買・在庫管理のコンパニオンモジュールで、POデータを購買モジュールにインポートします。これは専用のパイプラインであり、抽出からインポートまでのステップをファイルアップロードに短縮し、弥生会計の対応する総勘定元帳エントリに自動的にリンクします。仕入の期間帰属は、PO日付ではなく納品日から導き出され、弥生会計の決算処理機能における会計年度の分類を決定します。
freeeは、7万社以上の日本の中小企業が利用するクラウド会計プラットフォームで、自動仕訳によるCSVインポートに対応しています。明細行ごとに消費税区分が分類されたPOデータは、freeeの複数税率申告に直接反映されます。10%の標準税率と8%の軽減税率の合計はインポート実行時に計算され、その出力はfreeeが自動生成する消費税申告計算に反映されます。インボイス制度のコンプライアンスチェックでは、POデータとともに抽出された仕入先の登録番号が仕入仕訳に引き継がれ、仕入税額控除の請求に必要な文書要件を満たします。
マネーフォワード クラウド会計は、freeeの主要な競合であり、日本で最も多くの金融機関API接続を持つクラウド会計サービスで、購買管理モジュールへのバッチCSVインポートに対応しています。勘定奉行は、中堅企業向けのOBCのスイートで、部門別原価管理を維持したままPOデータをインポートします。POからのコストセンターは、セグメント別損益レポートに自動的に反映されます。
4つのプラットフォームすべてに共通しているのは、インポート機能が存在するということです。存在しないもの、つまり決算前の6週間という期間で痛感されるのは、50件のPOをPDFフォームからインポート可能なCSV形式に手作業での再入力なしで自動変換する方法です。そのギャップを埋めることが、期限ぎりぎりまでかかる決算処理と、提出前に数字を確認する余裕を持って完了する決算処理の違いです。
2026年決算を締めながら2027年決算に備える
決算の締切は年1回ですが、その元となる調達データは毎月発生します。2026年2月〜3月に5つのタスクのチェックリストを実行し、その後4月、5月、6月とPOを1件ずつ処理し続ける会社は、2027年2月〜3月に同じ状況に直面します。6週間の期間、50件以上のPOの収集、同じ再入力作業です。構造的な解決策は、抽出を年次ではなく毎月実行することです。各月のPOバッチを締め時点で処理し、年度末のチェックリストが50件の個別PDFではなく、12か月分のスプレッドシートがすでに揃った状態で始まるようにします。
12列のPOスキーマ(毎月同じ列)を使った毎月のバッチ抽出により、3月が来るまでに12個の構造化スプレッドシートが作成されます。列が揃っているため、それらを1つの年間台帳に積み重ねるのはコピー&ペースト操作です。5つのタスクのチェックリスト(未処理POの特定、納品書の照合、請求書の照合、税区分の分類、締日処理の適用)は、まず抽出が必要なデータではなく、すでに構造化されたデータに対して実行されます。節約された時間は抽出ステップから分析ステップに移ります。仕入の期間帰属の判断を見直す時間、消費税区分の検証をする時間、抽出結果を原本と照合する必要がある外れ値のPOを検出する時間が増えます。
同じ年次連結のメリットは遡及的に適用されます。法人税法ではPOおよび関連書類の7年間の保存が義務付けられており、税務調査ではその期間内の任意の年の仕入記録を要求できます。各年度のPOを年度末にバッチ処理して1つの構造化台帳(PO番号、仕入先、月、税区分で索引付け)にまとめていれば、調査官からの「2023年度の100万円以上のPOをすべて」という要求は、保管箱の物理ファイルを開くのではなく、ダッシュボードのフィルタリングで対応できます。節約される時間は抽出ステップではなく、調査対応にあります。
同じ季節性の締切パターンは、独自の締切日と独自の書類慣行を持つ他の税務管轄区域でも繰り返されます。英国のSelf Assessmentの締切は、HMRCの締切に追われるフリーランサーのためのSA100年1月チェックリストで取り上げられていますが、同じ構造的問題に直面しています。固定された締切、1年分の散在した書類、そして利用可能な期間を消費する収集ステップです。税区分は管轄ごとに異なりますが、チェックリストの原則(書類を特定し、データを一度抽出し、締切前に検証を実行する)は変わりません。
よくある質問
日本の会社の決算期限はいつですか?
決算日は定款で定められています。日本企業で最も一般的な決算日は3月31日(3月決算)で、政府の会計年度(4月1日から3月31日)と一致します。法人税の申告期限は決算日の2ヶ月後で、3月決算の会社の場合、5月31日です。3月31日時点の買掛金残高には、当会計年度中に発生したすべての仕入債務が反映されなければならないため、2月から3月は購買の期間帰属確認が集中する時期となります。
仕入の期間帰属とは何ですか?決算でなぜ重要ですか?
仕入の期間帰属とは、各仕入取引を正しい会計年度に割り当てる会計上の判断です。日本GAAPの発生主義では、費用は支払い時ではなく、商品やサービスを受け取った期間に計上されます。3月31日決算の場合、3月28日に到着した納品は当期に属し、4月2日に到着した納品は翌期に属します。3月31日付近に納品日がある未処理のPOはすべて期間帰属の判断が必要であり、その判断は実際の納品日、出荷条件、支払条件の締日によって決まります。これらのデータは、PO、納品書、そして多くの場合サプライヤーとの連絡から収集する必要があります。
日本語の支払条件における締日は、会計年度の分類にどのように影響しますか?
「20日締翌月末払い」のような支払条件に含まれる締日は、取引がどの月の請求期間に属するかを決定します。月の20日以前の取引はまとめて精算され、20日以降の取引は翌月の請求期間に繰り越されます。3月決算の場合、20日締の条件で3月18日に納品されたPOは3月の請求期間(当期)に属します。同じ条件で3月22日に納品された同じPOは4月の請求期間(翌期)に属します。期間帰属の基準は、3月31日ではなく、締日に対する納品日です。つまり、締日は構造化された値として抽出する必要があり、単なるテキスト文字列として扱ってはなりません。
1年分のPOを一度に処理できますか?1件ずつではなく
はい。バッチ抽出では、会計年度全体のPO(または任意のサブセット)を1回のアップロードで処理し、結果は1つのスプレッドシートに統合されます。列スキーマは一度定義すればすべての文書に適用されます:PO番号、仕入先、品名、数量、単価、行金額、納期、納入場所、支払条件、消費税区分、合計金額。AIはページ上の位置ではなく意味的な意味で各フィールドを読み取るため、同じスキーマが仕入先を問わずすべてのPOに機能します — 三菱ケミカルのPOも、地元の下請け業者の手書きファックスも、同じスプレッドシートで同一構造の行として出力されます。
インボイス制度は決算のPOデータにどのように影響しますか?
2023年10月以降、仕入消費税の仕入税額控除には、登録済み適格請求書発行事業者からの適格請求書が必要です。決算においては、仕入税額控除に使用するすべての仕入先請求書に有効な登録番号(インボイス登録番号、「T」で始まる)が記載されていることを調達部門が確認する必要があります。未登録の仕入先からの購入には、経過措置として仕入税額控除が引き続き適用されます — 2026年9月まで80%控除、2029年9月まで50%、2031年9月まで30%(2026年税制改正による)、その後はゼロ — ただし、軽減された控除額は別途計算する必要があります。行項目ごとの消費税区分を含むPOデータは、経過措置の下で正しい仕入税額控除を計算するための基盤となります。
同じ抽出で、三点照合のための納品書と請求書も処理できますか?
抽出エンジンはすべての調達文書タイプを処理します。納品書の場合は、PO番号(結合キー)、品名、納品数量、納期の列を定義します。請求書の場合は、請求書番号、PO番号、請求金額、消費税、振込先の列を定義します。各文書タイプを個別にバッチ処理してそれぞれの構造化スプレッドシートに出力し、三点照合は3つのスプレッドシート間の列比較作業になります — POスプレッドシート対納品書スプレッドシート対請求書スプレッドシート — 手作業で各文書を読んで比較するプロセスではなくなります。単一PO抽出ガイドで各文書タイプの列スキーマを説明しています。
日本の企業は発注書の記録をどのくらいの期間保管する必要がありますか?
法人税法施行規則第59条に基づき、発注書および関連する調達書類は、該当する税務申告の提出期限の翌日から7年間保管する必要があります。会社法第432条に基づき、買掛金台帳などの会計帳簿は10年間保管する必要があります。欠損金の繰越控除がある場合、税法上も保管期間は10年に延長されます。適用されるのは長い方の期間です—したがって、発注記録の実際の保管期間は10年です。