Lista de verificación de PO para el cierre fiscal de marzo:
Lo que Compras necesita antes del cierre fiscal
A mediados de febrero, una empresa japonesa que cierra sus libros el 31 de marzo tiene aproximadamente seis semanas para conciliar cada orden de compra pendiente (発注書, hatchūsho), cotejarlas con los albaranes correspondientes (納品書, nōhinsho) y las facturas (請求書, seikyūsho), clasificar el impuesto al consumo (消費税) por tramo de tasa y aplicar la imputación temporal de compras (仕入の期間帰属) para determinar a qué ejercicio fiscal pertenece cada transacción. La carga de trabajo es la misma cada marzo — lo que cambia es cuánto de la ventana de seis semanas se dedica a encontrar los documentos frente a actuar sobre ellos. Esta lista de verificación cubre las cinco tareas que deben completarse antes del cierre de los libros fiscales, en el orden que importa, con las convenciones específicas de compras japonesas que determinan si un número cae en el P&L de este año o en el del próximo.
Conclusiones clave
- El 31 de mayo — dos meses después del cierre fiscal del 31 de marzo — es la fecha límite para presentar el impuesto corporativo, y cada PO abierto que quede sin clasificar para entonces es una declaración incorrecta en el informe financiero del año en curso.
- Tres de las seis semanas antes de la fecha límite se dedican a encontrar y volver a escribir los datos de los PO desde PDF dispersos en el correo electrónico — y la hoja de cálculo que finalmente construyes se queda sin tiempo antes de que puedas verificar a qué ejercicio fiscal pertenece realmente cada PO.
- Procesa los PO de cada mes en una hoja de cálculo estructurada a medida que se cierran — cuando llegue marzo, la lista de verificación de cinco tareas para el cierre fiscal se ejecutará sobre datos ya ensamblados en lugar de archivos que primero debes buscar y volver a escribir.
La Ventana de Seis Semanas que Crea Cada Cierre Fiscal de Marzo
El año fiscal japonés va del 1 de abril al 31 de marzo, y más del 60% de las empresas japonesas que cotizan en bolsa usan este calendario: coincide con el año fiscal del gobierno y con los ciclos presupuestarios de escuelas, organismos públicos y la mayoría de los socios comerciales. Para los departamentos de compras y contabilidad de una empresa con cierre fiscal en marzo, las últimas seis semanas antes del cierre no son un período normal. Cada orden de compra abierta, cada envío en tránsito y cada factura impagada se convierte en un juicio de clasificación: ¿pertenece este costo al año fiscal que termina el 31 de marzo o al que comienza el 1 de abril?
Las decisiones tomadas en febrero y marzo determinan si los estados financieros de la empresa muestran las obligaciones de compra y las cuentas por pagar correctas — y una clasificación errónea que empuja una compra de ¥5 millones al año fiscal equivocado no es solo un ajuste contable el próximo trimestre. Es una declaración incorrecta en el informe financiero del año en curso.
La Ley del Impuesto sobre Sociedades (法人税法) exige que las empresas japonesas conserven las órdenes de compra y los documentos de adquisición relacionados durante siete años desde la fecha límite de presentación de la declaración de impuestos correspondiente, según el Artículo 5930 de la NTA. Según la Ley de Sociedades (会社法), los libros contables — incluidos los libros de compras — deben conservarse durante diez años. El requisito de conservación no es el problema. El problema es que en las seis semanas previas al cierre fiscal, cada orden de compra abierta representa una decisión que aún no se ha tomado: ¿está completa la entrega?, ¿ha llegado la factura?, ¿qué tipo impositivo se aplica?, y ¿la fecha de corte de facturación (締日, shimebi) empuja el gasto al siguiente año fiscal? Cuando cuarenta o cincuenta órdenes de compra pendientes necesitan estas cuatro decisiones cada una, la ventana se encoge rápidamente.
El análisis de FujiCore Japan sobre riesgos comunes de fin de año para empresas en Japón identifica la documentación incompleta y las dificultades de conciliación como dos de las causas más frecuentes de cierres retrasados — problemas que se agravan cuando los datos de compras están dispersos en PDFs de proveedores, impresiones de fax y archivos adjuntos de correo electrónico en lugar de estar reunidos en un libro de contabilidad estructurado. Reunir los datos es la tarea que consume las primeras tres semanas de la ventana. La lista de verificación que sigue asume que quieres reducir esas tres semanas a una sola sesión.
La Lista de Verificación de Cinco Tareas para el Kessan de Órdenes de Compra
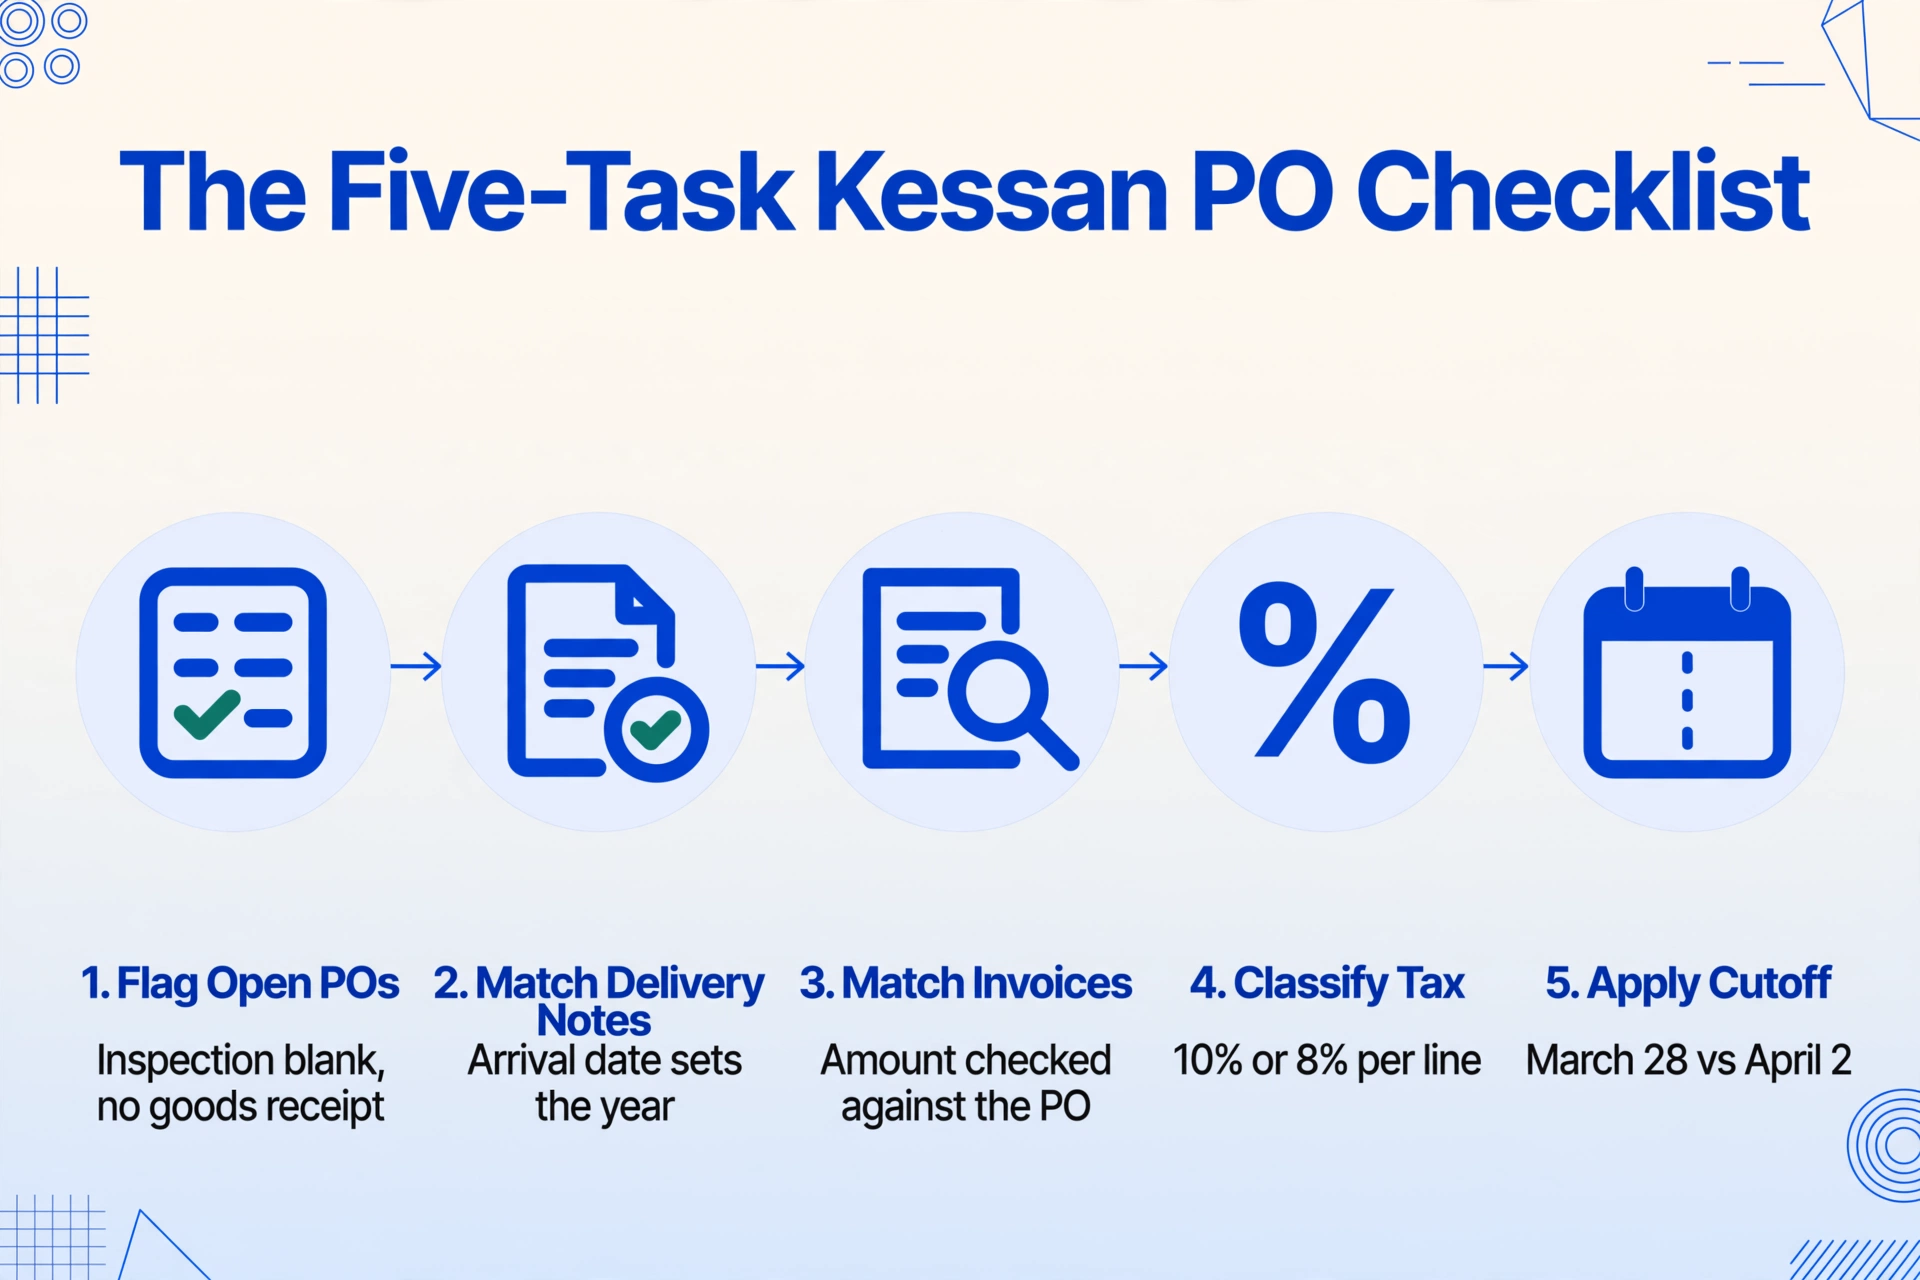
Cada tarea a continuación es un juicio de conciliación. Está ordenada de modo que cada paso produce los datos que el siguiente necesita — si las reordenas, te encontrarás reabriendo hojas de cálculo anteriores para recuperar información que no capturaste la primera vez.
1. Identifica Cada Orden de Compra Abierta con Entrega Pendiente
El primer análisis es el más simple pero el que más fácilmente se omite: revisa cada orden de compra emitida durante el ejercicio fiscal y marca aquellas cuya entrega no esté completa o cuya inspección (検収, kenshū) no haya sido aprobada. La Ley de Subcontratación (下請代金支払遅延等防止法) exige que cada orden de compra emitida a un subcontratista incluya un número de orden de compra único (発注番号), una fecha de pedido (発注日), una fecha de entrega (納期), un lugar de entrega (納入場所) y una fecha de finalización de inspección (検収完了日), entre otros campos obligatorios — los requisitos de campos obligatorios de la JFTC definen el conjunto completo. Si el campo de fecha de inspección está vacío o la fecha de entrega ha pasado sin una recepción de mercancías correspondiente, la orden de compra está abierta. Las órdenes de compra abiertas con fechas de entrega en marzo son el subconjunto que más importa — las mercancías que llegan en la última semana del ejercicio fiscal son una cuestión de fecha de corte.
Una orden de compra emitida en septiembre con entrega programada para abril del año siguiente es sencilla: la obligación de aprovisionamiento pertenece al próximo ejercicio fiscal. Una orden de compra emitida en febrero con entrega programada para el 25 de marzo es la que requiere atención — si las mercancías llegan el 28 de marzo, el gasto es de este ejercicio fiscal; si llegan el 3 de abril, pertenece al siguiente. La clasificación depende de la fecha de entrega real, no de la programada, lo que significa que la orden de compra del 25 de marzo no puede cerrarse en la hoja de cálculo de kessan hasta que alguien confirme si la entrega ocurrió.
2. Conciliar albaranes (納品書) contra cada orden de compra abierta
Una vez identificadas las órdenes de compra abiertas, el siguiente paso es la primera fase de la conciliación triple (三点照合): verificar que el albarán —la confirmación del proveedor de lo que realmente se envió— coincide con lo que la orden de compra solicitó. Un albarán en un flujo de trabajo de compras japonés incluye el número de orden de compra, nombres de artículos (品名), cantidades entregadas y fecha de entrega. Los campos a comparar:
- Coincidencia de nombre de artículo: una orden de compra puede listar "tornillo SUS304 M8×30" y el albarán puede abreviarlo como "SUSボルト M8". Se refieren al mismo artículo, pero un BUSCARV sobre texto sin procesar devuelve #N/A. La coincidencia debe verificarla alguien que conozca las convenciones de nomenclatura del proveedor —o mediante un paso de extracción que lea la identidad del artículo por significado en lugar de por igualdad de cadenas.
- Coincidencia de cantidad: una orden de compra puede pedir en lotes (1式) y el albarán desglosa el lote en piezas individuales (5個). Las cantidades son números diferentes que representan la misma entrega. La comparación debe tener en cuenta el mapeo de unidades de medida —un humano o una IA que pueda resolver "1 lote = 5 piezas" a partir del contexto.
- Fecha de entrega vs. fecha de orden de compra: la fecha del albarán confirma cuándo llegaron las mercancías, que es el evento que determina la clasificación del ejercicio fiscal para el gasto.
Los albaranes que coinciden con la orden de compra en artículo, cantidad y fecha se convierten en la base para la comparación de facturas en el siguiente paso. Los albaranes que muestran entregas incompletas (数量不足) o artículos discrepantes crean la lista de excepciones —el subconjunto de órdenes de compra que requieren comunicación con el proveedor antes de que el cierre fiscal (kessan) pueda finalizar.
3. Conciliar facturas (請求書) contra cada par orden de compra-albarán conciliado
Con la orden de compra y el albarán conciliados, la factura es el tercer documento en la conciliación triple y el que determina el saldo de cuentas por pagar (買掛金) al cierre del ejercicio fiscal. La factura japonesa incluye campos que no aparecen en las facturas occidentales: los datos de transferencia bancaria del proveedor (振込先 — nombre del banco, nombre de la sucursal, número de cuenta), las condiciones de pago expresadas como un compuesto de fecha de corte (20日締翌月末払い) y, desde octubre de 2023, el número de registro del sistema de factura cualificada (インボイス登録番号) requerido para las solicitudes de crédito fiscal por IVA soportado.
La comparación de facturas verifica tres cosas contra el par orden de compra-albarán conciliado:
- Importe facturado vs. importe de la orden de compra: los importes de línea de la factura (金額) deben coincidir con los importes de línea de la orden de compra para las cantidades entregadas. Una discrepancia en esta etapa —la factura cobra ¥520 por unidad cuando la orden de compra especificaba ¥480— es un error de precio o un cambio de precio no aprobado que debe resolverse antes de la aprobación del pago.
- Desglose del impuesto al consumo: la factura debe desglosar el impuesto al consumo por categoría de tasa —10% tasa estándar (bienes y servicios estándar), 8% tasa reducida (alimentos, bebidas no alcohólicas, periódicos por suscripción) y exento (非課税 — exportaciones, ciertos servicios médicos y educativos). Este desglose es necesario para la solicitud de crédito fiscal por IVA soportado en la declaración del impuesto al consumo (消費税申告), y debe alinearse con la clasificación fiscal aplicada a cada línea de la orden de compra.
- Fecha de vencimiento del pago: derivada de las condiciones de pago (支払条件) en la orden de compra. Si la orden de compra indica 20日締翌月末払い y la factura está fechada el 25 de febrero con un período de facturación que cierra el día 20, el pago vence a fines de marzo —lo que lo convierte en una obligación del ejercicio fiscal actual. Si la orden de compra indica 月末締翌々月末払い y la facturación cierra el 31 de marzo, el pago vence a fines de mayo —una salida de efectivo del próximo ejercicio fiscal pero un gasto del ejercicio fiscal actual. La distinción entre el momento del efectivo y el reconocimiento del gasto es la decisión de corte que se analiza en la siguiente sección.
La conciliación triple es el punto de control que evita el sobrepago, el pago duplicado y el registro de gastos en el ejercicio fiscal equivocado. Cada triple coincidencia de orden de compra-albarán-factura genera una entrada limpia en las cuentas por pagar. Cada par sin coincidencia — donde uno de los tres documentos falta o no coincide — es un elemento de conciliación que debe rastrearse hasta su resolución antes de que el cierre fiscal pueda cerrarse.
El problema de coincidencia subyacente — por qué la misma transacción se describe de manera diferente en los tres documentos y por qué el OCR basado en plantillas no logra resolverlo — se cubre en detalle en nuestro artículo sobre el problema de coincidencia de orden de compra-albarán-factura en la contratación japonesa.
4. Clasifique Cada Línea de Artículo de la Orden de Compra por Tasa de Impuesto al Consumo
El sistema de tasa dual de impuesto al consumo de Japón, combinado con el sistema de factura cualificada (インボイス制度) que entró en vigor en octubre de 2023, significa que el crédito fiscal de entrada del lado de compras (仕入税額控除) requiere que cada compra se categorice por tasa impositiva. Esta no es una tarea solo de fin de año — pero fin de año es cuando la categorización se audita, porque la declaración de impuesto al consumo del ejercicio fiscal agrega doce meses de datos de compras y cualquier clasificación errónea que pasó desapercibida en un solo mes puede distorsionar el total anual.
Una sola orden de compra puede llevar líneas de artículo con tres tratamientos impositivos diferentes: bienes estándar al 10%, artículos de alimentos o bebidas al 8% de tasa reducida, y artículos relacionados con exportación como exentos de impuestos. La factura debe declarar por separado el impuesto al consumo para cada tramo de tasa, y los datos de la orden de compra deben coincidir. Si la factura de un proveedor reclama un 10% de impuesto al consumo en una línea de artículo de alimentos que debería ser del 8%, la discrepancia se detecta en este paso — no meses después cuando la oficina de impuestos (税務署) la plantea durante una auditoría.
La regla de clasificación por línea de artículo es sencilla, pero el volumen es la fricción. Un departamento de compras con cincuenta órdenes de compra al mes y un promedio de cuatro líneas de artículo por orden tiene 200 clasificaciones que asignar. Distribuidas en doce meses, el total anual es de 2.400 clasificaciones — y si un solo miembro del personal está verificando estas abriendo cada PDF de orden de compra y comprobando cada descripción de línea de artículo contra las reglas de tasa impositiva, la tarea consume días. La clasificación impositiva es una columna inferida en un flujo de trabajo de extracción: la IA lee la descripción del artículo, aplica la regla de tasa dual y completa una columna de Clasificación Impositiva durante la extracción — por lo que el lote anual de datos de órdenes de compra llega con las clases impositivas ya asignadas, y el paso de verificación se convierte en una verificación puntual de valores atípicos en lugar de una revisión línea por línea.
5. Aplicar el corte de compras: ¿a qué ejercicio fiscal pertenece este gasto?
El corte de compras (仕入の期間帰属) es el criterio contable que determina si una transacción de compra se registra en el ejercicio que termina el 31 de marzo o en el que comienza el 1 de abril. La regla bajo las normas contables japonesas (Japanese GAAP) es el criterio de devengo (発生主義): el gasto se registra en el período en que se reciben los bienes o servicios, no cuando se realiza el pago. La pregunta práctica en la ventana de seis semanas es: para cada orden de compra abierta, ¿la entrega se ha producido antes del 31 de marzo?
Tres escenarios cubren la mayoría de los casos. Bienes entregados e inspeccionados antes del 31 de marzo: el gasto pertenece al ejercicio actual — la factura puede llegar en abril, pero la obligación se incurrió en marzo, y la entrada de cuentas por pagar se registra como un pasivo de marzo (未払金). Bienes pedidos pero aún no enviados: la orden de compra está abierta pero aún no existe obligación — no se registra nada, y la orden simplemente se traslada al plan de compras del siguiente ejercicio. Bienes en tránsito (未着品): los bienes salieron del proveedor antes del 31 de marzo pero llegaron a la ubicación del comprador después del 1 de abril. El tratamiento del corte depende de los términos de envío — si el contrato especifica la ubicación del comprador como punto de entrega, el gasto pertenece al siguiente ejercicio; si es la ubicación del proveedor, es del ejercicio actual. El campo de ubicación de entrega (納入場所) de la orden de compra indica cuál es, porque especifica dónde se considera que ocurre la entrega.
La decisión de corte de compras para cada orden de compra abierta no es una fórmula — es un criterio caso por caso que requiere los datos de la orden, el albarán, los términos de envío y la fecha de entrega real. Tener todos esos datos en una sola hoja de cálculo estructurada, con una fila por orden y columnas para cada dato de decisión, es la diferencia entre una revisión de corte que toma una tarde y una que se arrastra hasta la última semana de marzo con documentos aún por localizar.
Cuando la fecha de corte de facturación (締日) determina qué ejercicio recibe la factura
Los términos de pago japoneses introducen una complejidad que la mayoría de los equipos contables occidentales nunca encuentran: la fecha de corte de facturación (締日) integrada en la expresión de los términos de pago no solo determina cuándo vence el pago — determina a qué período de facturación del mes pertenece la transacción y, por extensión, en qué ejercicio fiscal de cuentas por pagar aterriza.
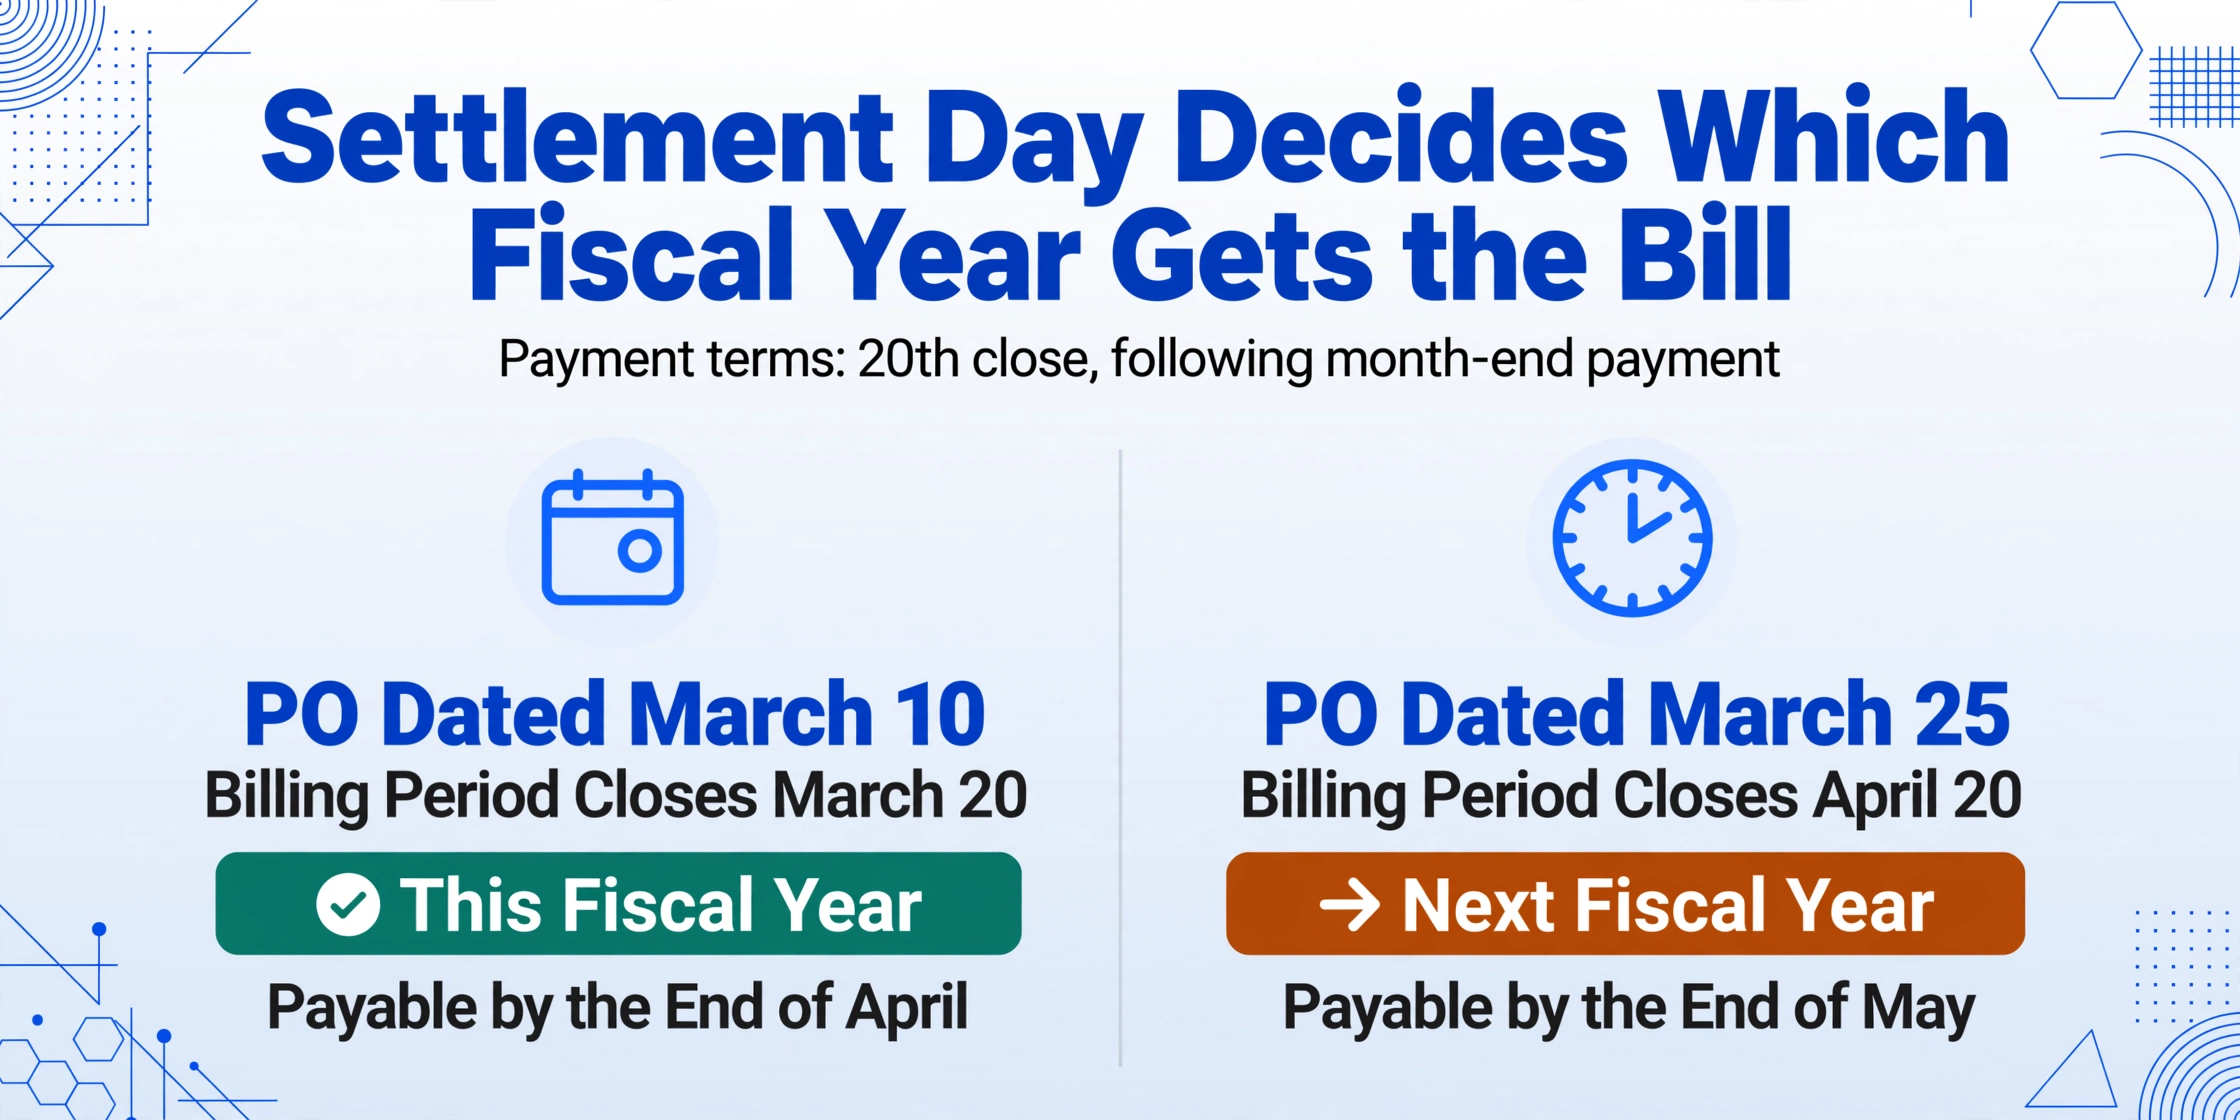
Un término de pago escrito como "20日締翌月末払い" significa que el período de facturación cierra el día 20 de cada mes y el pago vence a finales del mes siguiente. Una orden de compra emitida el 10 de marzo bajo estos términos significa que la transacción cae en el período de facturación que cierra el 20 de marzo — lo que la convierte en un gasto de marzo, pagadero a finales de abril. Una orden emitida el 25 de marzo bajo los mismos términos cae en el período que cierra el 20 de abril — lo que la convierte en un gasto de abril, pagadero a finales de mayo, y perteneciente al siguiente ejercicio fiscal. La diferencia es la fecha de la orden en relación con la fecha de corte de facturación: antes del día 20 significa este ejercicio; después del día 20 significa el siguiente ejercicio.
Para «月末締翌月末払い» (cierre de fin de mes, pago a fin del mes siguiente), la fecha de corte es el límite del mes calendario. Cualquier orden de compra con fecha de entrega en marzo es un gasto de marzo, pagadero a finales de abril. Para «月末締翌々月末払い» (cierre de fin de mes, pago a fin del mes siguiente al siguiente), el efectivo se mueve dos meses después, pero el reconocimiento del gasto permanece en el mes de entrega. Una entrega en marzo bajo condiciones de 翌々月払い significa pago en mayo, pero el gasto se registra en marzo: el desfase de pago afecta al flujo de caja, no al reconocimiento del gasto.
La implicación práctica para el checklist de kessan: la fecha de corte de facturación extraída del campo de condiciones de pago de la orden de compra determina a qué período de facturación pertenece la transacción, lo que a su vez determina si la entrada de cuentas por pagar cae en el balance de este año fiscal. Si la fecha de corte de facturación en una orden de compra con fecha de entrega en marzo es el día 20 y la entrega ocurrió el 18 de marzo, el gasto es un pasivo del año en curso. Si la fecha de corte es el día 20 y la entrega ocurrió el 22 de marzo, es del año siguiente. La extracción debe capturar no solo la cadena bruta de condiciones de pago, sino la fecha de corte de facturación como valor estructurado, para que la decisión de corte pueda tomarse comparando la fecha de entrega con la fecha de corte, no leyendo el texto de condiciones de pago de cada orden de compra de nuevo.
La guía de procesamiento por lotes para compras japonesas cubre cómo un panel mensual de órdenes de compra agrupa las obligaciones de pago por fecha de corte de facturación — la misma estructura de panel, aplicada a las órdenes de compra de todo el año fiscal, produce la vista por fecha de corte que hace que la revisión de corte sea sistemática en lugar de documento por documento.
Comprimir la recopilación: de cincuenta PDF a una hoja de cálculo lista para kessan
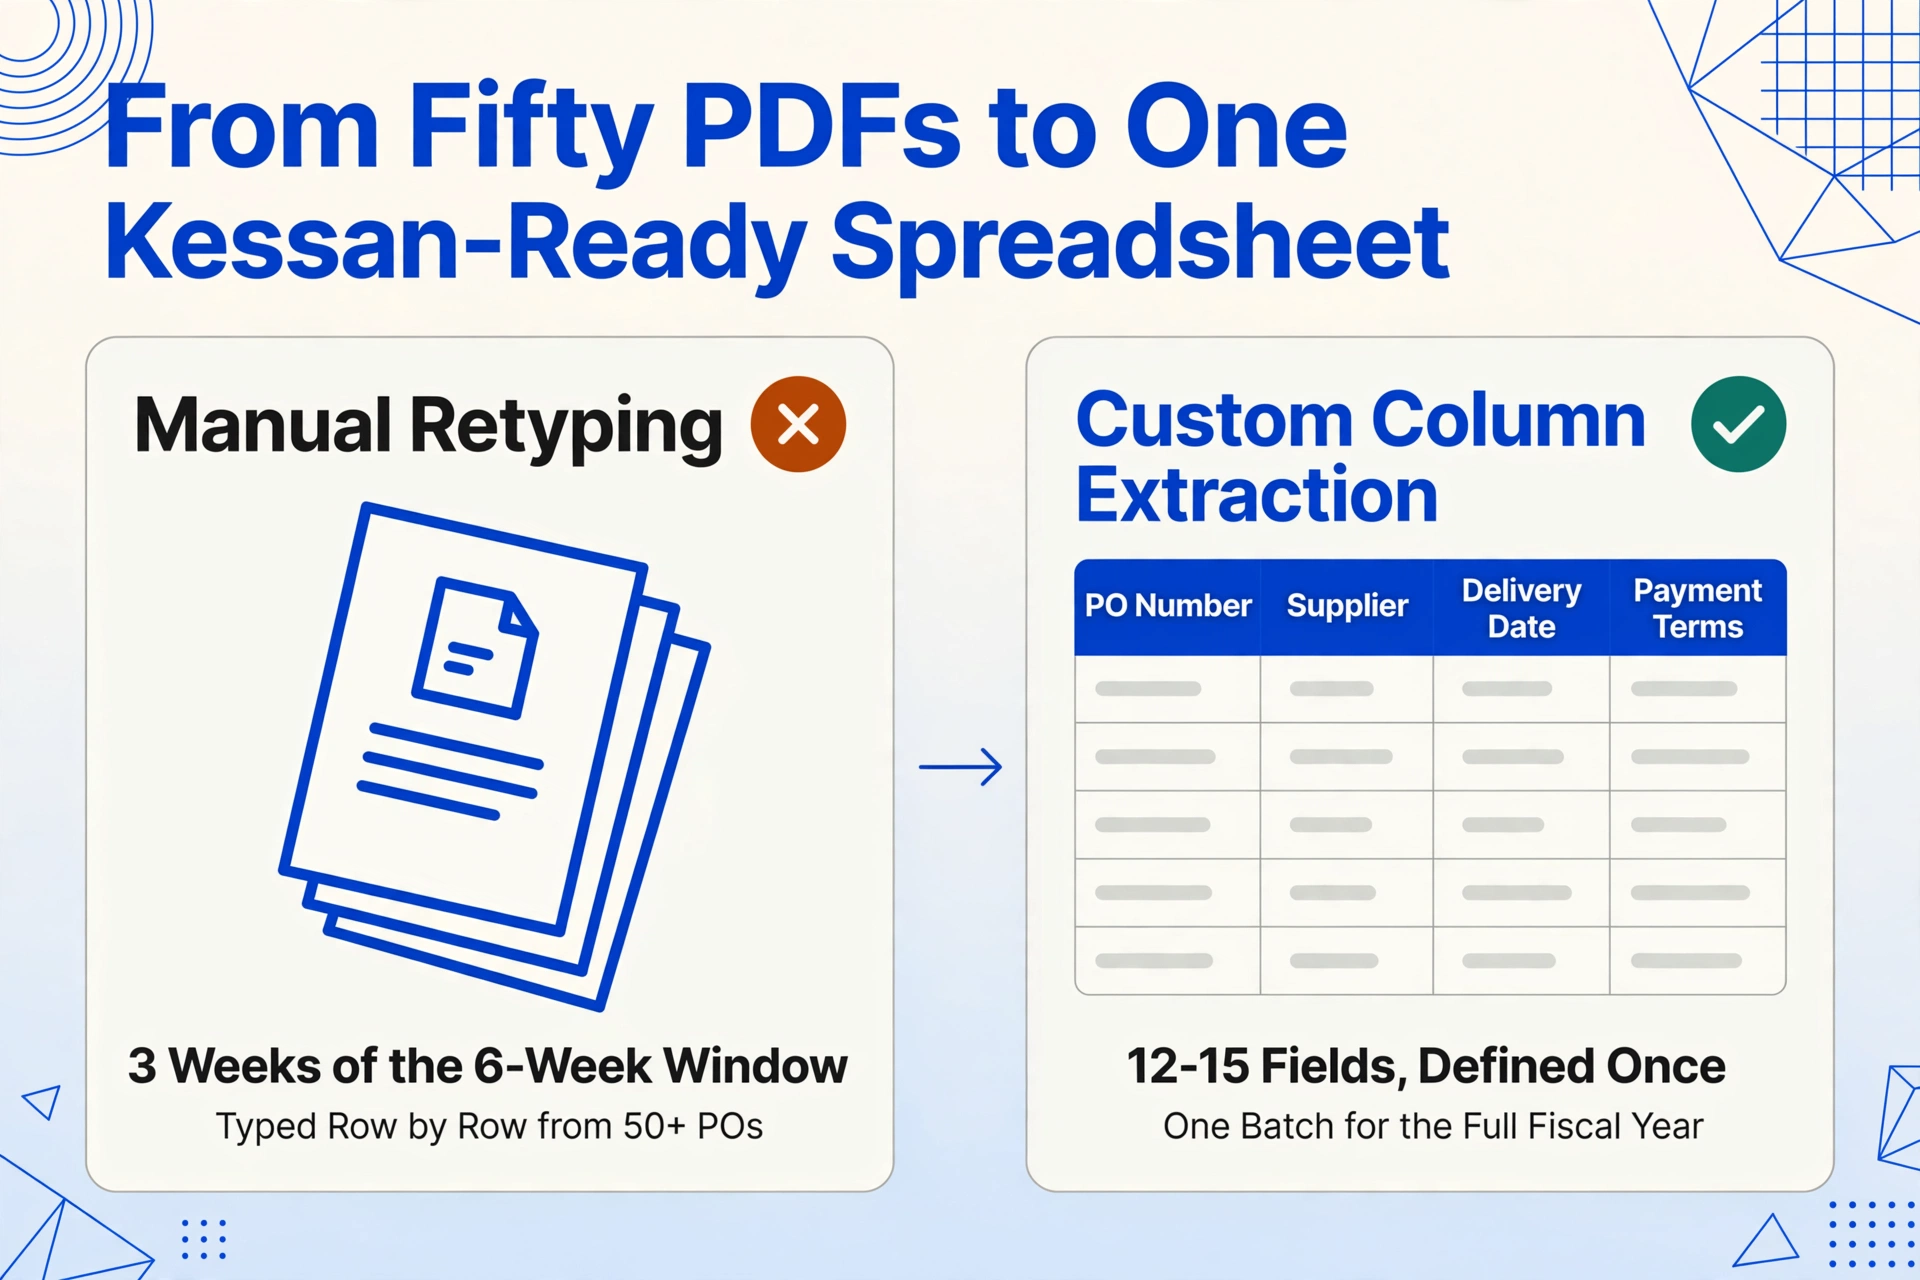
El checklist anterior — cinco tareas en cincuenta o más órdenes de compra — asume que los datos de las órdenes de compra ya están en una hoja de cálculo. En la mayoría de los departamentos de compras, no es así. Los datos viven en los PDF originales, impresiones de fax y archivos adjuntos de correo de los proveedores, y las primeras tres semanas de la ventana de seis semanas se dedican a extraerlos — tecleando números de orden de compra, nombres de artículos, cantidades, importes, condiciones de pago y fechas de entrega de cada documento a una hoja de cálculo fila por fila. Cuando la hoja de cálculo está lista, quedan tres semanas para ejecutar el checklist de cinco tareas.
Un enfoque diferente comienza con la extracción en lugar del checklist. En lugar de abrir cada PDF y volver a teclearlo, defines el esquema de columnas una vez — los doce a quince campos que toda orden de compra lleva — y procesas las órdenes de compra de todo el año fiscal en un solo lote. Extracción de Columnas Personalizadas significa que tecleas los nombres de campo que quieres como encabezados de columna (Número de orden de compra, Proveedor, Nombre del artículo, Cantidad, Precio unitario, Importe de línea, Fecha de entrega, Ubicación de entrega, Condiciones de pago, Clasificación de impuesto al consumo, Importe total) y la IA localiza cada valor en cada documento comprendiendo qué significa, no dónde está. Un número de orden de compra sigue siendo un número de orden de compra ya sea impreso en la parte superior derecha de un PDF de Mitsubishi Chemical o escrito a mano en el margen de un formulario de fax de un subcontratista. El enfoque semántico no le importa el diseño — le importa la identidad del campo.
Tres funciones de extracción son especialmente relevantes para el cierre fiscal. Procesamiento por lotes significa que subes las cincuenta órdenes de compra a la vez y los resultados se fusionan en una sola hoja de cálculo: el tiempo de extracción para cincuenta documentos es aproximadamente el mismo que para uno. columna calculada permiten que la IA interprete las convenciones de términos de pago japoneses durante la extracción: una columna definida como Settlement Day (extract the day number from Payment Terms; if "20日締" then 20, if "月末締" then 31) genera el día de liquidación estructurado que necesita la decisión de corte de compras. columna inferida asignan la clasificación del impuesto al consumo por línea de artículo — 10% Estándar, 8% Reducido o Exento — según la descripción del artículo, de modo que la vista de desglose de impuestos se complete sin una pasada de clasificación adicional. El flujo de extracción completo para órdenes de compra japonesas se cubre paso a paso en la guía para extraer datos de órdenes de compra japonesas a Excel.
Los archivos se procesan de forma segura y no se almacenan.
Cómo introducir los datos de órdenes de compra en el software de contabilidad antes de la fecha límite
Una vez que los datos de las órdenes de compra del año fiscal están estructurados en una hoja de cálculo, importarlos al software de contabilidad o de compras es el último paso antes de que se puedan generar los informes de cierre fiscal. Las plataformas contables japonesas admiten de forma universal las importaciones de datos estructurados — el cuello de botella siempre ha sido conseguir que los datos de las órdenes de compra adopten una forma estructurada, no el paso de importación en sí.
Yayoi (弥生会計), el líder del mercado en contabilidad para pymes japonesas, acepta importaciones CSV para los datos del libro de compras. Las columnas extraídas de las órdenes de compra se asignan directamente a los nombres de campo de Yayoi: N.º de orden de compra → 伝票番号, Proveedor → 仕入先, Importe → 金額. Yayoi Sales (弥生販売), el módulo complementario de compras e inventario, importa los datos de las órdenes de compra a su módulo de compras — un flujo dedicado que reduce el paso de extracción a importación a una carga de archivo, con vinculación automática a los asientos correspondientes del libro mayor en 弥生会計. La fecha de corte de compras — derivada de la fecha de entrega y no de la fecha de la orden de compra — determina la clasificación del año fiscal en la función de cierre de período de Yayoi.
freee, la plataforma de contabilidad en la nube utilizada por más de 70 000 pymes japonesas, admite la importación CSV con generación automática de asientos contables (自動仕訳). Los datos de las órdenes de compra extraídos con la clasificación del impuesto al consumo por línea de artículo alimentan directamente el informe de impuestos de doble tipo de freee — los totales del tipo estándar del 10 % y del tipo reducido del 8 % se calculan mientras se ejecuta la importación, y el resultado completa el cálculo de la declaración del impuesto al consumo que freee genera automáticamente. Para la verificación de cumplimiento del sistema de factura cualificada (インボイス制度), el número de registro de factura del proveedor — si se extrae junto con los datos de la orden de compra — se traslada al asiento contable de compras, cumpliendo el requisito de documentación para las solicitudes de crédito fiscal por impuesto soportado.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計), el principal competidor de freee con el mayor número de conexiones API con instituciones financieras en Japón, acepta importaciones CSV por lotes en su módulo de gestión de compras. Kanjo Bugyo (勘定奉行), el paquete de OBC para empresas japonesas de tamaño mediano, importa los datos de las órdenes de compra conservando la asignación de costes por departamento (部門別原価管理) — el centro de coste de la orden de compra fluye automáticamente a los informes segmentados de pérdidas y ganancias.
El denominador común en las cuatro plataformas es que la capacidad de importación existe. Lo que no existe — lo que la ventana de seis semanas antes del cierre fiscal hace dolorosamente visible — es una forma automatizada de convertir cincuenta órdenes de compra de un formulario PDF a un CSV listo para importar sin volver a teclearlas manualmente. Cerrar esa brecha es la diferencia entre un cierre fiscal que se alarga hasta la fecha límite y uno que termina con tiempo para revisar las cifras antes de presentarlas.
Preparación para el kessan de 2027 mientras se cierra el de 2026
La fecha límite del kessan es anual, pero los datos de compras que lo alimentan se generan mensualmente. Una empresa que realiza la lista de cinco tareas en febrero-marzo de 2026 y luego reanuda el procesamiento de órdenes de compra una por una durante abril, mayo y junio se encontrará en la misma posición en febrero-marzo de 2027: una ventana de seis semanas, cincuenta o más órdenes de compra por reunir y la misma carga de trabajo de reescritura. La solución estructural es ejecutar la extracción mensualmente en lugar de anualmente: procesar el lote de órdenes de compra de cada mes al cerrarse, de modo que la lista de verificación de cierre del año fiscal comience con doce hojas de cálculo mensuales ya ensambladas en lugar de cincuenta PDF individuales.
Una extracción mensual por lotes con un esquema de doce columnas para órdenes de compra — las mismas columnas cada mes — produce doce hojas de cálculo estructuradas cuando llega marzo. Apilarlas en un libro anual es una operación de copiar y pegar porque las columnas coinciden. La lista de cinco tareas — identificar órdenes de compra abiertas, cotejar albaranes, cotejar facturas, clasificar impuestos, aplicar el corte — se ejecuta sobre datos ya estructurados en lugar de datos que primero deben extraerse. El tiempo ahorrado se traslada del paso de extracción al paso de análisis: más tiempo para revisar las decisiones de corte de compras, más tiempo para verificar la clasificación del impuesto al consumo, más tiempo para detectar las órdenes de compra atípicas donde un resultado de extracción debe verificarse contra el documento fuente.
El mismo beneficio de consolidación anual se aplica retroactivamente. La Ley del Impuesto de Sociedades exige la conservación de órdenes de compra y documentos relacionados durante siete años, y una auditoría de la oficina de impuestos (税務調査) puede solicitar registros de compras de cualquier año dentro de esa ventana. Si las órdenes de compra de cada año fiscal se procesaran por lotes al cierre en un libro estructurado — indexado por número de orden de compra, proveedor, mes y clasificación fiscal — una solicitud del auditor de "todas las órdenes de compra superiores a ¥1 millón del año fiscal 2023" se responde filtrando el panel, no abriendo una caja de almacenamiento con archivos físicos. El tiempo ahorrado está en la respuesta a la auditoría, no en el paso de extracción.
El mismo patrón de fecha límite estacional se repite en otras jurisdicciones fiscales con sus propias fechas de corte y sus propias convenciones documentales. El apuro de la declaración de impuestos del Reino Unido, cubierto en la lista de verificación SA100 de enero para autónomos que corren contra la fecha límite de HMRC, enfrenta el mismo problema estructural: una fecha límite fija, un año de documentos dispersos y un paso de recopilación que consume la ventana disponible. Los campos fiscales difieren según la jurisdicción; el principio de la lista de verificación — identificar los documentos, extraer los datos una vez, ejecutar la verificación antes de la fecha límite — no difiere.
Preguntas Frecuentes
¿Cuál es la fecha límite del cierre fiscal japonés (kessan) para las empresas?
La fecha de cierre fiscal se establece en los estatutos de la empresa. La fecha más común para las empresas japonesas es el 31 de marzo (3月決算), que coincide con el año fiscal gubernamental (del 1 de abril al 31 de marzo). El plazo para presentar la declaración del impuesto corporativo es dos meses después del cierre fiscal: el 31 de mayo para una empresa con kessan en marzo. El saldo de cuentas por pagar al 31 de marzo debe reflejar todas las obligaciones de compra incurridas durante el año fiscal, razón por la cual el período de febrero a marzo se convierte en un momento crítico de conciliación de compras.
¿Qué es el corte de compras (仕入の期間帰属) y por qué es importante para el kessan?
El corte de compras es el criterio contable que asigna cada transacción de compra al año fiscal correcto. Bajo la base de devengo (発生主義) de los PCGA japoneses, un gasto se registra en el período en que se reciben los bienes o servicios, no cuando se realiza el pago. Para un kessan del 31 de marzo, una entrega que llega el 28 de marzo pertenece al año fiscal actual; una entrega el 2 de abril pertenece al siguiente. Cada orden de compra abierta con fecha de entrega cercana al límite del 31 de marzo requiere una decisión de corte, y la decisión depende de la fecha real de entrega, las condiciones de envío y la fecha de corte de facturación (締日) en las condiciones de pago — datos que deben recopilarse de la orden de compra, el albarán y, a menudo, de una comunicación con el proveedor.
¿Cómo afecta la fecha de corte de facturación (締日) en las condiciones de pago japonesas a la clasificación del año fiscal?
La fecha de corte de facturación incorporada en una condición de pago como "20日締翌月末払い" determina a qué período de facturación mensual pertenece la transacción. Las transacciones antes del día 20 del mes se liquidan juntas; las transacciones después del día 20 se trasladan al período de facturación del mes siguiente. Para un kessan de marzo, una orden de compra con entrega el 18 de marzo bajo condiciones 20日締 cae en el período de facturación de marzo (año fiscal actual). La misma orden de compra con entrega el 22 de marzo bajo las mismas condiciones cae en el período de facturación de abril (año fiscal siguiente). El corte es la fecha de entrega relativa a la fecha de corte de facturación, no relativa al 31 de marzo — lo que significa que la fecha de corte de facturación debe extraerse como un valor estructurado, no tratarse como una cadena de texto indiferenciada.
¿Puedo procesar todas las órdenes de compra de un año fiscal a la vez en lugar de una por una?
Sí. La extracción por lotes procesa todas las órdenes de compra del año fiscal — o cualquier subconjunto — en una sola carga, y los resultados se fusionan en una única hoja de cálculo. El esquema de columnas se define una vez y se aplica a cada documento: Número de OC, Proveedor, Nombre del Artículo, Cantidad, Precio Unitario, Importe de Línea, Fecha de Entrega, Lugar de Entrega, Condiciones de Pago, Clasificación del Impuesto al Consumo, Importe Total. Dado que la IA lee cada campo por significado semántico en lugar de por posición en la página, el mismo esquema funciona con órdenes de compra de cualquier proveedor, independientemente del formato — la OC de Mitsubishi Chemical y el fax manuscrito del subcontratista local producen filas con estructura idéntica en la misma hoja de cálculo.
¿Cómo afecta el sistema de factura cualificada (インボイス制度) a los datos de órdenes de compra para el cierre fiscal?
Desde octubre de 2023, los créditos fiscales de entrada por impuesto al consumo en compras requieren una factura cualificada de un emisor de facturas cualificadas registrado. Para el cierre fiscal, esto significa que el departamento de compras debe verificar que cada factura de proveedor utilizada para reclamar créditos fiscales de entrada lleve un número de registro válido (インボイス登録番号, que comienza con "T"). Las compras a proveedores no registrados aún reciben créditos fiscales de entrada transitorios — 80% deducible hasta septiembre de 2026, 50% hasta septiembre de 2029, 30% hasta septiembre de 2031 (según la reforma fiscal de 2026), y luego cero — pero el crédito reducido debe calcularse por separado. Los datos de la orden de compra con la clasificación del impuesto al consumo por línea de artículo proporcionan la base para calcular el crédito fiscal de entrada correcto bajo las reglas transitorias.
¿Puede la misma extracción manejar albaranes (納品書) y facturas (請求書) para la conciliación triple?
El motor de extracción maneja todos los tipos de documentos de compras. Para albaranes, defina columnas para Número de OC (la clave de unión), Nombre del Artículo, Cantidad Entregada, Fecha de Entrega. Para facturas, defina columnas para Número de Factura, Número de OC, Importe Facturado, Impuesto al Consumo, Datos de Transferencia Bancaria (振込先). Procese por lotes cada tipo de documento por separado en su propia hoja de cálculo estructurada, y la conciliación triple se convierte en un ejercicio de comparación de columnas entre tres hojas de cálculo — hoja de órdenes de compra vs. hoja de albaranes vs. hoja de facturas — en lugar de un proceso manual de leer cada documento y comparar. La guía de extracción de una sola orden de compra cubre el esquema de columnas para cada tipo de documento.
¿Cuánto tiempo deben conservar las empresas japonesas los registros de órdenes de compra?
Conforme a la Ley del Impuesto sobre Sociedades (法人税法施行規則第59条), las órdenes de compra y los documentos de adquisición relacionados deben conservarse durante siete años a partir del día siguiente a la fecha límite de presentación de la declaración de impuestos correspondiente. Conforme a la Ley de Sociedades (会社法第432条), los libros contables, incluidos los libros mayores de compras, deben conservarse durante diez años. Si la empresa tiene pérdidas fiscales compensables (欠損金の繰越控除), el período de conservación se extiende a diez años también según la ley fiscal. Se aplica el período más largo de los dos, por lo que el período práctico de conservación de los registros de compras es de diez años.