Checklist de POs para o Kessan de Março:
O que Compras Precisa Antes do Fechamento Fiscal
Até meados de fevereiro, uma empresa japonesa que encerra seus livros em 31 de março tem aproximadamente seis semanas para conciliar cada pedido de compra pendente (発注書, hatchūsho), casá-los com as notas de entrega (納品書, nōhinsho) e faturas (請求書, seikyūsho) correspondentes, classificar o imposto sobre consumo (消費税) por faixa de alíquota e aplicar a apropriação do período de compras (仕入の期間帰属) para determinar a que exercício fiscal pertence cada transação. A carga de trabalho é a mesma todo mês de março — o que muda é quanto da janela de seis semanas é gasta encontrando os documentos versus agendo com base neles. Esta checklist cobre as cinco tarefas que devem ser concluidas antes do fechamento dos livros fiscais, na ordem que importa, com as convenções específicas de compras japonesas que determinam se um número entra no P&L deste ano ou no do próximo.
Principais Conclusões
- 31 de maio — dois meses após o fechamento fiscal de 31 de março — é o prazo de declaração do imposto corporativo, e cada PO aberto deixado não classificado até então é uma declaração incorreta no reporte financeiro do ano corrente.
- Tres das seis semanas antes do prazo vão em encontrar e redigitar dados de PO de PDFs espalhados por e-mail — e a planilha que finalmente você constrói fica sem tempo antes de poder verificar a que exercício fiscal cada PO realmente pertence.
- Processe os POs de cada mês em uma planilha estruturada à medida que eles se fecham — quando chega março, a checklist de cinco tarefas do kessan corre contra dados que já estão montados em vez de arquivos que você primeiro deve caçar e redigitar.
A Janela de Seis Semanas que Todo Kessan de Março Cria
O ano fiscal japonês vai de 1º de abril a 31 de março, e mais de 60% das empresas japonesas listadas usam esse calendário — ele se alinha ao ano fiscal do governo e aos ciclos orçamentários de escolas, órgãos públicos e da maioria dos parceiros comerciais. Para os departamentos de compras e contabilidade de uma empresa com kessan em março, as seis semanas finais antes do fechamento não são um período normal. Cada pedido de compra em aberto, cada remessa em trânsito e cada fatura não paga se torna um julgamento de classificação: esse custo pertence ao ano fiscal que termina em 31 de março ou ao que começa em 1º de abril?
As decisões tomadas em fevereiro e março determinam se as demonstrações financeiras da empresa mostram as obrigações de compra e contas a pagar corretas — e uma classificação incorreta que empurra uma compra de ¥5 milhões para o ano fiscal errado não é apenas um ajuste contábil no próximo trimestre. É uma distorção no relatório financeiro do ano corrente.
A Lei do Imposto Corporativo (法人税法) exige que empresas japonesas mantenham pedidos de compra e documentos de compra relacionados por sete anos a partir do prazo de entrega da declaração de imposto relevante, conforme o Artigo 5930 da NTA. Sob a Lei das Sociedades (会社法), os livros contábeis — incluindo registros de compras — devem ser mantidos por dez anos. O requisito de retenção não é o problema. O problema é que, nas seis semanas antes do kessan, cada pedido de compra ainda em aberto representa uma decisão que não foi tomada: a entrega está completa, a fatura chegou, qual alíquota de imposto se aplica e a data de fechamento do período de faturamento (締日, shimebi) empurra a despesa para o próximo ano fiscal. Quando quarenta ou cinquenta pedidos de compra pendentes precisam dessas quatro decisões cada, a janela encolhe rapidamente.
A análise da FujiCore Japan sobre riscos comuns de fim de ano fiscal para empresas no Japão identifica documentação incompleta e dificuldades de conciliação como duas das causas mais frequentes de atraso no fechamento — problemas que se agravam quando os dados de compras estão espalhados por PDFs de fornecedores, impressões de fax e anexos de e-mail em vez de reunidos em um registro estruturado. Reunir os dados é a tarefa que consome as três primeiras semanas da janela. A lista de verificação a seguir pressupõe que você queira reduzir essas três semanas a uma única sessão.
A Lista de Verificação de PO para o Kessan em Cinco Tarefas
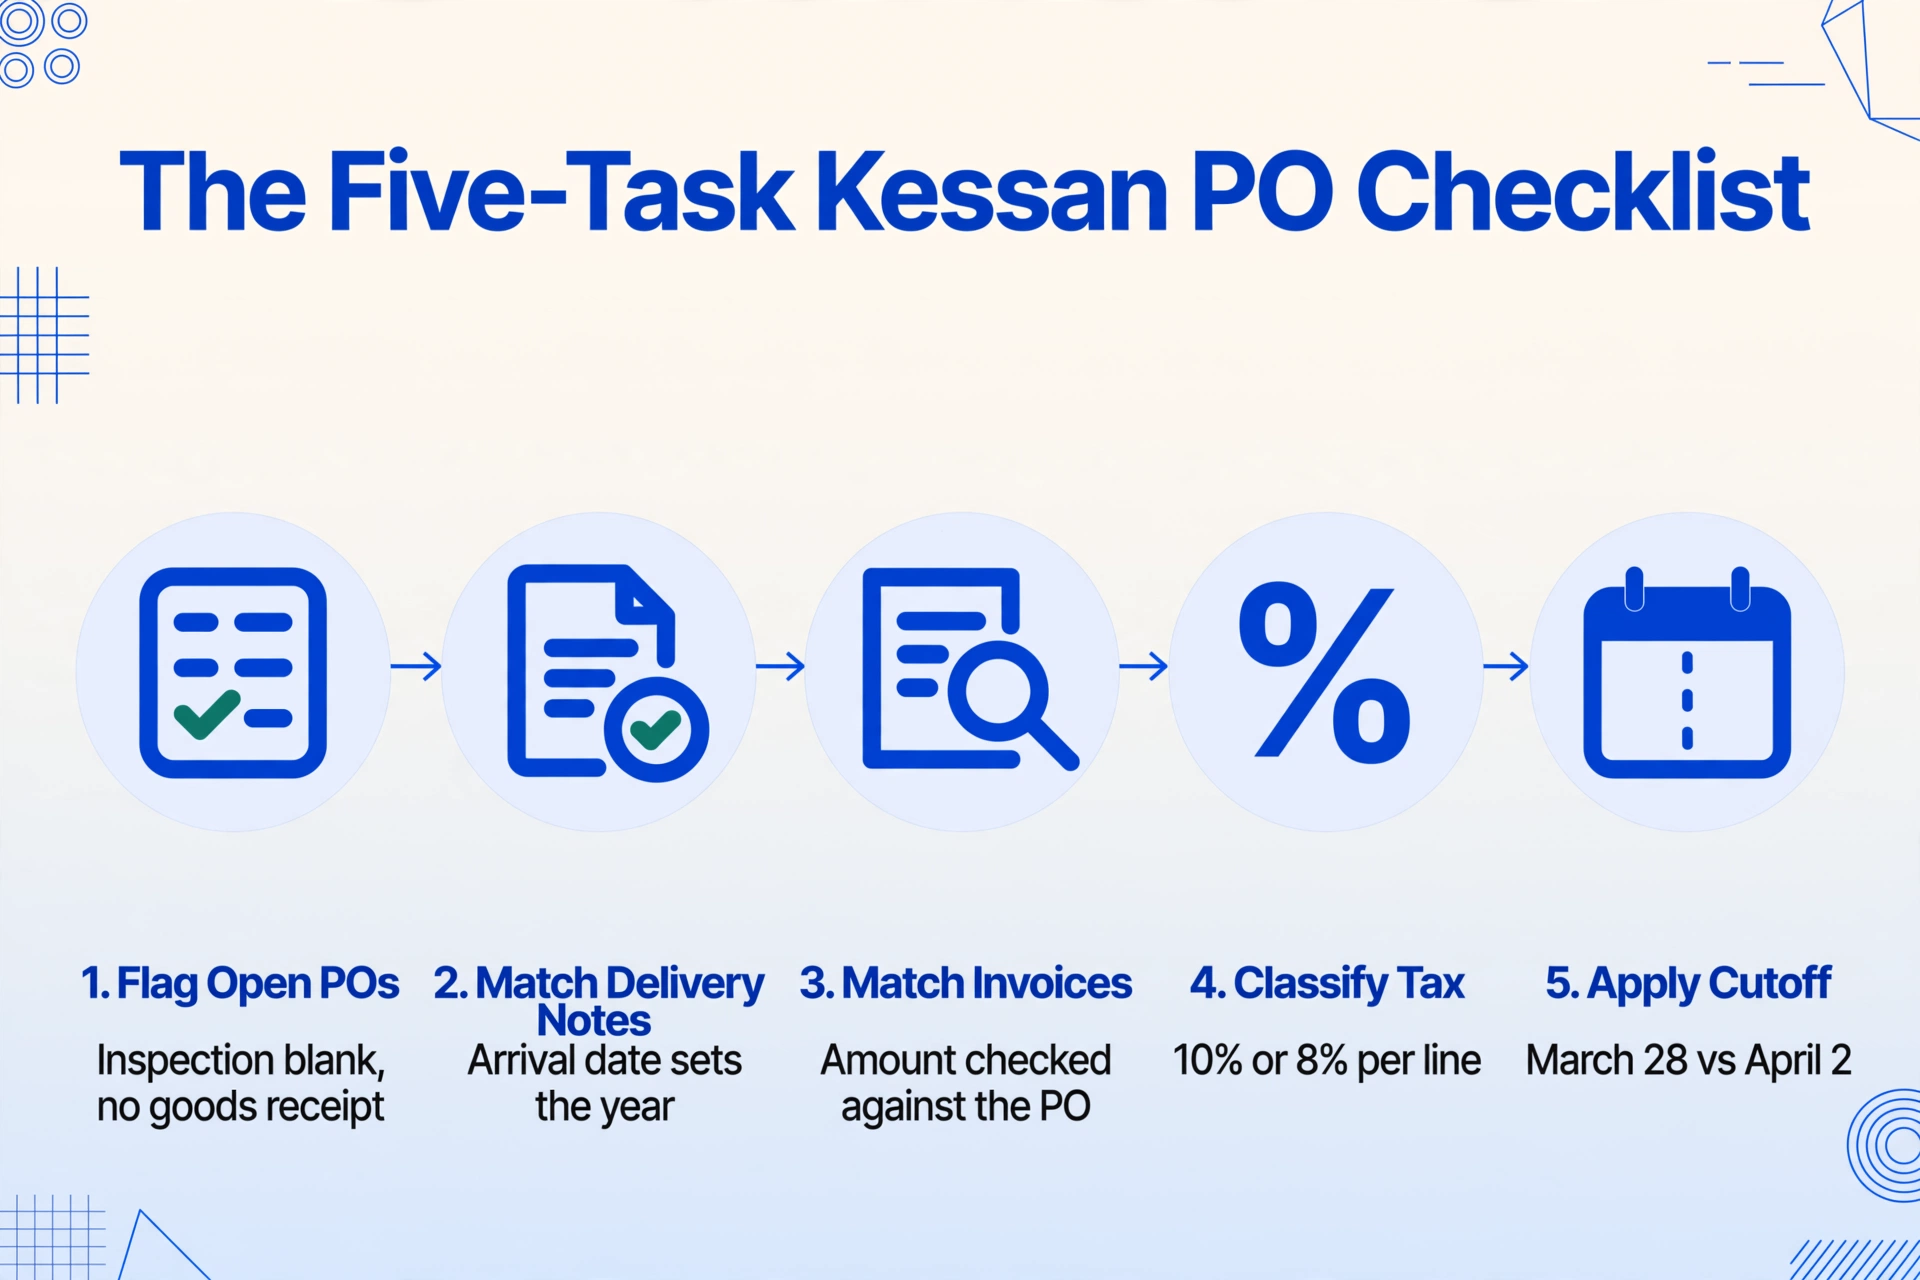
Cada tarefa abaixo é um julgamento de conciliação. A ordem é definida para que cada etapa produza os dados que a próxima etapa precisa — se você reordená-las, vai acabar reabrindo planilhas anteriores para recuperar informações que não capturou na primeira vez.
1. Identificar Todos os POs Abertos com Entrega Pendente
A primeira verificação é a mais simples, mas a mais facilmente ignorada: revise todos os POs emitidos durante o ano fiscal e sinalize aqueles cuja entrega ainda não foi concluída ou cuja inspeção (検収, kenshū) não foi aprovada. A Lei de Subcontratação (下請代金支払遅延等防止法) exige que todo PO emitido a um subcontratado contenha um número de PO único (発注番号), uma data do pedido (発注日), uma data de entrega (納期), um local de entrega (納入場所) e uma data de conclusão da inspeção (検収完了日), entre outros campos obrigatórios — os requisitos de campos obrigatórios da JFTC definem o conjunto completo. Se o campo da data de inspeção estiver em branco ou a data de entrega tiver passado sem um recebimento de mercadorias correspondente, o PO está aberto. POs abertos com datas de entrega em março são o subconjunto mais importante — mercadorias que chegam na última semana do ano fiscal são uma questão de data de fechamento.
Um PO emitido em setembro com entrega programada para abril do ano seguinte é simples: a obrigação de compra pertence ao próximo ano fiscal. Um PO emitido em fevereiro com entrega programada para 25 de março é o que exige atenção — se as mercadorias chegarem em 28 de março, a despesa é deste ano fiscal; se chegarem em 3 de abril, pertence ao próximo. A classificação depende da data real de entrega, não da programada, o que significa que o PO de 25 de março não pode ser fechado na planilha de kessan até que alguém confirme se a entrega ocorreu.
2. Conciliar Notas de Entrega (納品書) com Cada PO em Aberto
Uma vez identificados os POs em aberto, o próximo passo é a primeira etapa da conciliação tripla (三点照合): verificar se a nota de entrega — a confirmação do fornecedor sobre o que foi efetivamente enviado — está de acordo com o que o PO pediu. Uma nota de entrega em um fluxo de compras japonês contém o número do PO, nomes dos itens (品名), quantidades entregues e data de entrega. Os campos a comparar:
- Correspondência do nome do item: um PO pode listar "SUS304 M8×30 bolt" e a nota de entrega pode abreviar para "SUSボルト M8." Referem-se ao mesmo item, mas um VLOOKUP em texto bruto retorna #N/A. A correspondência deve ser verificada por alguém que conheça as convenções de nomenclatura do fornecedor — ou por uma etapa de extração que leia a identidade do item pelo significado, e não pela igualdade de strings.
- Correspondência de quantidade: um PO pode pedir em lotes (1式) e a nota de entrega detalha o lote em peças individuais (5個). As quantidades são números diferentes que representam a mesma entrega. A comparação deve considerar o mapeamento de unidade de medida — um humano ou uma IA que consiga resolver "1 lote = 5 peças" a partir do contexto.
- Data de entrega vs. data do PO: a data da nota de entrega confirma quando as mercadorias chegaram, que é o evento que determina a classificação do exercício fiscal para a despesa.
Notas de entrega que correspondem ao PO em item, quantidade e data tornam-se a base para a comparação da fatura na próxima etapa. Notas de entrega que mostram remessas incompletas (数量不足) ou itens divergentes criam a lista de exceções — o subconjunto de POs que exige comunicação com o fornecedor antes que o kessan possa ser fechado.
3. Conciliar Faturas (請求書) com Cada Par PO–Nota de Entrega Correspondente
Com o PO e a nota de entrega conciliados, a fatura é o terceiro documento na conciliação tripla e o que determina o saldo de contas a pagar (買掛金) no fim do exercício fiscal. A fatura japonesa contém campos que não aparecem em faturas ocidentais: os dados de transferência bancária do fornecedor (振込先 — nome do banco, nome da agência, número da conta), as condições de pagamento expressas como um composto de data de fechamento (20日締翌月末払い) e, desde outubro de 2023, o número de registro do sistema de fatura qualificada (インボイス登録番号) exigido para solicitações de crédito de imposto de entrada.
A comparação da fatura verifica três coisas em relação ao par PO–nota de entrega correspondente:
- Valor faturado vs. valor do PO: os valores das linhas da fatura (金額) devem corresponder aos valores das linhas do PO para as quantidades entregues. Uma divergência nesta etapa — a fatura cobra ¥520 por unidade quando o PO especificou ¥480 — é um erro de precificação ou uma alteração de preço não aprovada que deve ser resolvida antes da aprovação do pagamento.
- Detalhamento do imposto sobre consumo: a fatura deve discriminar o imposto sobre consumo por categoria de alíquota — 10% alíquota padrão (bens e serviços padrão), 8% alíquota reduzida (alimentos, bebidas não alcoólicas, assinaturas de jornais) e isento (非課税 — exportações, certos serviços médicos e educacionais). Esse detalhamento é exigido para a solicitação de crédito de imposto de entrada na declaração do imposto sobre consumo (消費税申告), e deve estar alinhado com a classificação fiscal aplicada a cada item de linha do PO.
- Data de vencimento do pagamento: derivada das condições de pagamento (支払条件) no PO. Se o PO diz 20日締翌月末払い e a fatura é datada de 25 de fevereiro com período de faturamento fechando no dia 20, o pagamento vence até o fim de março — tornando-o uma obrigação do exercício fiscal atual. Se o PO diz 月末締翌々月末払い e o faturamento fecha em 31 de março, o pagamento vence até o fim de maio — uma saída de caixa no próximo exercício fiscal, mas uma despesa do exercício fiscal atual. A distinção entre o momento do caixa e o reconhecimento da despesa é a decisão de corte discutida na próxima seção.
A conciliação tripla é o ponto de controle que evita pagamento a maior, pagamento duplicado e o registro de despesas no exercício fiscal errado. Cada trio correspondente de pedido de compra, nota de entrega e fatura gera um lançamento limpo de contas a pagar. Cada par sem correspondência — em que um dos três documentos está ausente ou em desacordo — é um item de conciliação que deve ser rastreado até a resolução antes que o kessan possa ser fechado.
O problema subjacente de correspondência — por que a mesma transação é descrita de forma diferente nos três documentos e por que o OCR baseado em modelo falha em resolvê-lo — é abordado em detalhes no nosso artigo sobre o problema de correspondência entre 発注書, 納品書 e 請求書 na aquisição japonesa.
4. Classifique Cada Item de Linha do Pedido de Compra pela Alíquota do Imposto sobre o Consumo
O sistema de imposto sobre o consumo com alíquotas duplas do Japão, combinado com o sistema de fatura qualificada (インボイス制度) que entrou em vigor em outubro de 2023, significa que o crédito de imposto de entrada do lado da aquisição (仕入税額控除) exige que cada compra seja categorizada por alíquota. Esta não é uma tarefa apenas de fim de ano — mas é no fim de ano que a categorização é auditada, porque a declaração de imposto sobre o consumo do exercício fiscal agrega doze meses de dados de aquisição, e qualquer classificação incorreta que passou despercebida em um único mês pode distorcer o total anual.
Um único pedido de compra pode conter itens de linha com três tratamentos tributários diferentes: mercadorias padrão a 10%, itens de alimentos ou bebidas a 8% (alíquota reduzida) e itens relacionados à exportação como isentos de imposto. A fatura deve declarar separadamente o imposto sobre o consumo para cada faixa de alíquota, e os dados do pedido de compra devem corresponder. Se a fatura de um fornecedor reivindicar 10% de imposto sobre o consumo em um item de alimento que deveria ser 8%, a discrepância é detectada nesta etapa — não meses depois, quando o escritório fiscal (税務署) a levantar durante uma auditoria.
A regra de classificação por item de linha é direta, mas o volume é o atrito. Um departamento de aquisição com cinquenta pedidos de compra por mês e uma média de quatro itens de linha por pedido tem 200 classificações para atribuir. Distribuídas ao longo de doze meses, o total anual é de 2.400 classificações — e se um único membro da equipe estiver verificando isso abrindo cada PDF de pedido de compra e conferindo a descrição de cada item de linha contra as regras de alíquota, a tarefa consome dias. A classificação tributária é uma coluna inferida em um fluxo de extração: a IA lê a descrição do item, aplica a regra de alíquotas duplas e preenche uma coluna de Classificação Tributária durante a extração — então o lote anual de dados de pedidos de compra chega com as classes tributárias já atribuídas, e a etapa de verificação se torna uma checagem pontual de exceções, em vez de uma revisão linha por linha.
5. Aplicar o corte de compras — a que exercício fiscal pertence este gasto
O corte de compras (仕入の期間帰属) é o julgamento contable que determina se uma transação de compra é registrada no exercício fiscal que termina em 31 de março ou no que começa em 1º de abril. A regra sob o GAAP japonês é a base de acumulação (発生主義): o gasto é registrado no período em que os bens ou serviços são recebidos, não quando o pagamento é feito. A questão prática na janela de seis semanas é: para cada pedido de compra aberto, a entrega ocorreu até 31 de março?
Tres cenários cobrem a maioria dos casos. Bens entregados e inspeccionados até 31 de março: o gasto pertence ao exercício fiscal atual — a fatura pode chegar em abril, mas a obrigação foi incurrida em março, e a entrada de contas a pagar é registrada como um passivo de março (未払金). Bens pedidos mas ainda não enviados: o pedido de compra está aberto mas não existe obrigação ainda — nada é registrado, e o pedido simplesmente passa ao plano de compras do próximo exercício fiscal. Bens em tránsito (未着品): os bens saíram do fornecedor antes de 31 de março mas chegaram à localização do comprador depois de 1º de abril. O tratamento do corte depende dos termos de envio — se o contrato especifica a localização do comprador como ponto de entrega, o gasto pertence ao próximo exercício fiscal; se a localização do fornecedor, é do exercício fiscal atual. O campo de localização de entrega (納入場所) do pedido de compra indica qual é, porque especifica onde se considera que a entrega ocorre.
A decisão de corte de compras para cada pedido de compra aberto não é uma fórmula — é um julgamento caso por caso que requer os dados do pedido, a nota de entrega, os termos de envio e a data real de entrega. Ter todos esses dados em uma planilha estruturada, com uma linha por pedido e colunas para cada entrada de decisão, é a diferença entre uma revisão de corte que leva uma tarde e uma que se arrasta até a última semana de março com documentos ainda sendo localizados.
Quando a Data de Fechamento do Período de Faturamento (締日) Determina Qual Exercício Fiscal Recebe a Fatura
Os termos de pagamento japoneses introducen uma complicação que a maioria das equipes contables ocidentales nunca encontra: a data de fechamento do período de faturamento (締日) embebida na expressão dos termos de pagamento não só determina quando o pagamento é devido — determina a que período de faturamento mensal pertence a transação e, por extensão, em que exercício fiscal de contas a pagar cae.
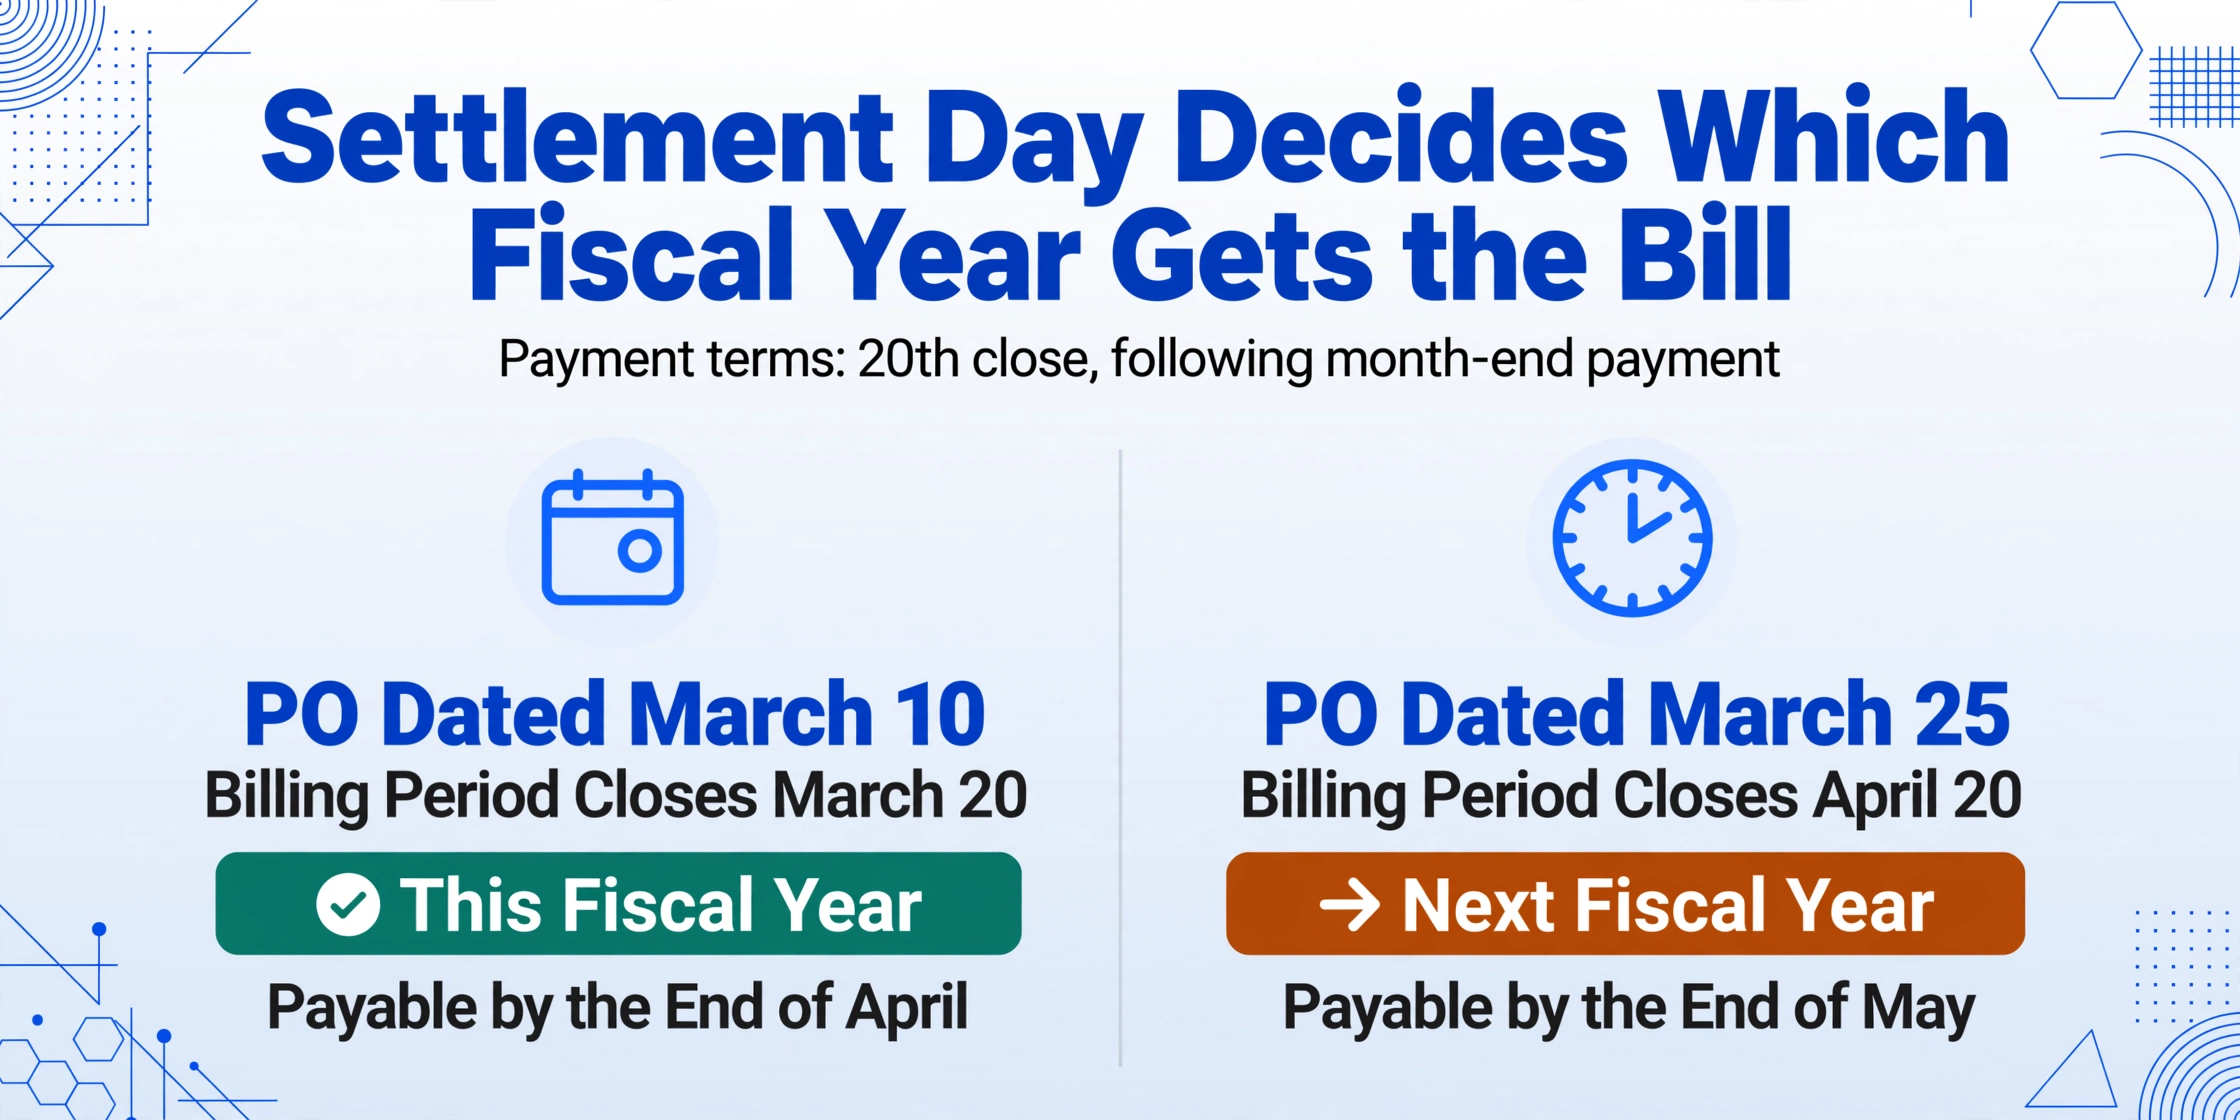
Um termo de pagamento escrito como "20日締翌月末払い" significa que o período de faturamento fecha no dia 20 de cada mês e o pagamento é devido até o final do mês seguinte. Um pedido de compra emitido em 10 de março sob estes termos significa que a transação cae no período de faturamento que fecha em 20 de março — fazendo dele um gasto de março, pagável até o final de abril. Um pedido emitido em 25 de março sob os mesmos termos cae no período que fecha em 20 de abril — fazendo dele um gasto de abril, pagável até o final de maio, e pertencente ao próximo exercício fiscal. A diferença é a data do pedido relativa à data de fechamento: antes do dia 20 significa este exercício fiscal; depois do dia 20 significa o próximo exercício fiscal.
Para "月末締翌月末払い" (fechamento no fim do mês, pagamento até o fim do mês seguinte), o corte é o limite do mês do calendário. Qualquer pedido de compra com data de entrega em março é uma despesa de março — pagável até o fim de abril. Para "月末締翌々月末払い" (fechamento no fim do mês, pagamento até o fim do mês seguinte ao próximo), o dinheiro sai dois meses depois, mas o reconhecimento da despesa permanece no mês da entrega. Uma entrega em março sob condições de 翌々月払い significa pagamento em maio, mas a despesa é registrada em março — o atraso no pagamento afeta o fluxo de caixa, não o reconhecimento da despesa.
A implicação prática para o checklist de kessan: a data de fechamento do período de faturamento extraída do campo de condições de pagamento do pedido de compra determina a qual período de faturamento a transação pertence, o que por sua vez determina se o lançamento de contas a pagar cai no balanço patrimonial deste ano fiscal. Se a data de fechamento do período de faturamento em um pedido de compra com data de entrega em março for dia 20 e a entrega ocorreu em 18 de março, a despesa é um passivo do ano atual. Se a data de fechamento do período de faturamento for dia 20 e a entrega ocorreu em 22 de março, é do ano seguinte. A extração deve capturar não apenas a string bruta das condições de pagamento, mas a data de fechamento do período de faturamento como um valor estruturado — para que a decisão de corte possa ser tomada comparando a data de entrega com a data de fechamento do período de faturamento, e não relendo o texto das condições de pagamento de cada pedido de compra do zero.
O guia de processamento em lote para compras japonesas cobre como um painel mensal de pedidos de compra agrupa obrigações de pagamento por data de fechamento do período de faturamento — a mesma estrutura de painel, aplicada aos pedidos de compra do ano fiscal inteiro, produz a visão por data de fechamento do período de faturamento que torna a revisão de corte sistemática em vez de documento por documento.
Comprimindo a Coleta: De Cinquenta PDFs a Uma Planilha Pronta para Kessan
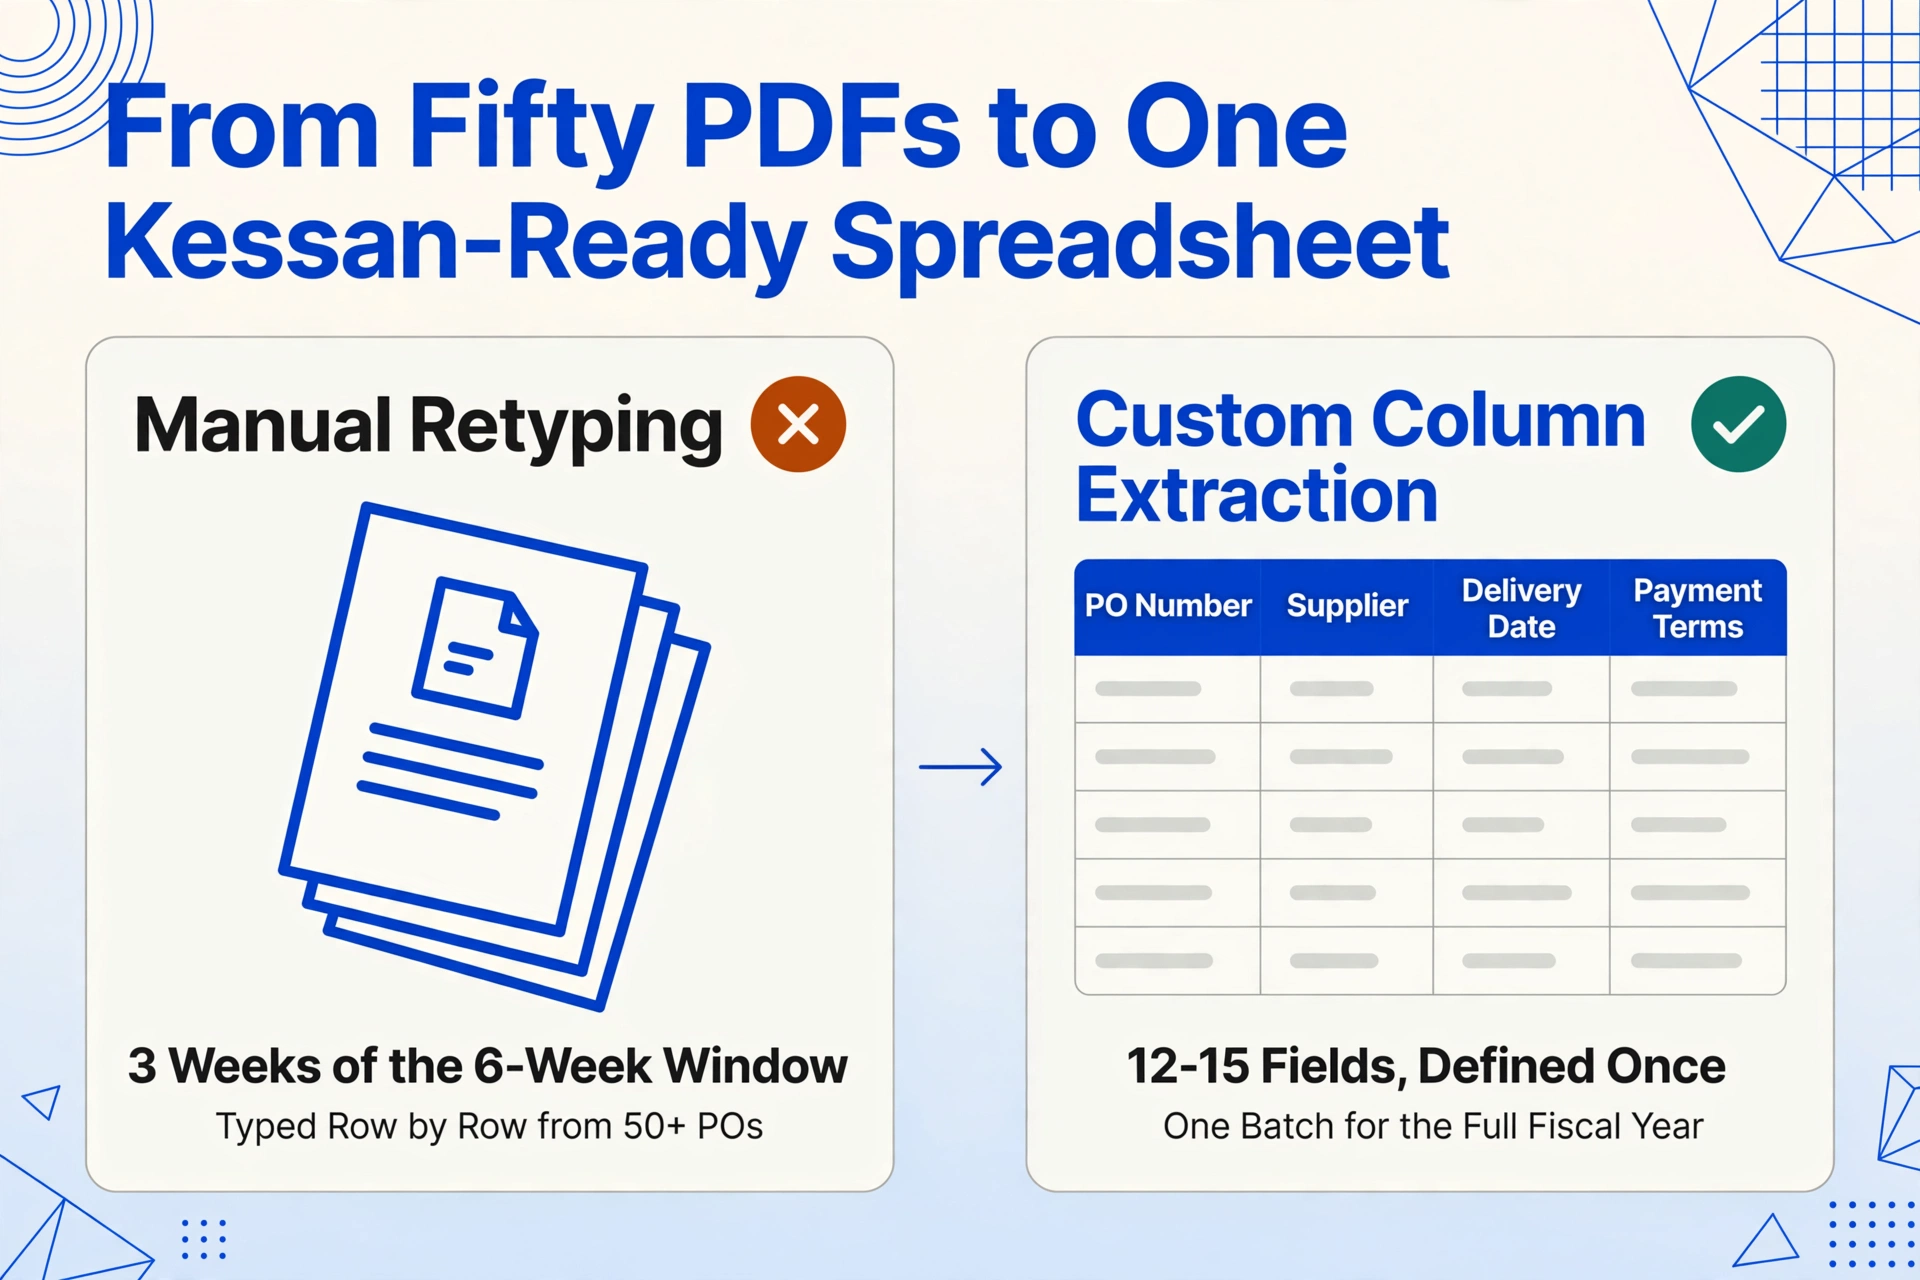
O checklist acima — cinco tarefas em cinquenta ou mais pedidos de compra — pressupõe que os dados dos pedidos de compra já estão em uma planilha. Na maioria dos departamentos de compras, não estão. Eles vivem nos PDFs originais, impressões de fax e anexos de e-mail dos fornecedores, e as primeiras três semanas da janela de seis semanas são gastas extraindo-os — digitando números de pedido, nomes de itens, quantidades, valores, condições de pagamento e datas de entrega de cada documento em uma planilha, linha por linha. Quando a planilha está pronta, restam três semanas para executar o checklist de cinco tarefas.
Uma abordagem diferente começa pela extração em vez do checklist. Em vez de abrir cada PDF e redigitá-lo, você define o esquema de colunas uma vez — os doze a quinze campos que todo pedido de compra carrega — e processa todos os pedidos de compra do ano fiscal inteiro em um único lote. Extração de Colunas Personalizadas significa que você digita os nomes dos campos que deseja como cabeçalhos de coluna (Número do Pedido, Fornecedor, Nome do Item, Quantidade, Preço Unitário, Valor da Linha, Data de Entrega, Local de Entrega, Condições de Pagamento, Classificação de Imposto sobre Consumo, Valor Total) e a IA localiza cada valor em cada documento entendendo o que ele significa, não onde está. Um número de pedido ainda é um número de pedido, seja impresso no canto superior direito de um PDF da Mitsubishi Chemical ou escrito à mão na margem do formulário de fax de um subcontratado. A abordagem semântica não se importa com o layout — ela se importa com a identidade do campo.
Three extraction features matter specifically for the kessan deadline. Batch processing means you upload all fifty POs at once and the results merge into a single spreadsheet — the extraction time for fifty documents is approximately the same as for one. Computed Columns let the AI parse Japanese payment terms conventions during extraction: a column defined as Settlement Day (extract the day number from Payment Terms; if "20日締" then 20, if "月末締" then 31) outputs the structured settlement day that the purchase cutoff decision needs. Inferred Columns assign the consumption tax classification per line item — 10% Standard, 8% Reduced, or Tax-Exempt — based on the item description, so the tax-breakdown view is populated without a separate classification pass. The full extraction workflow for Japanese POs is covered step by step in the guide to extracting Japanese purchase order data to Excel.
Files are processed securely and not stored.
Como Enviar Dados de Pedidos de Compra para o Software de Contabilidade Antes do Prazo
Depois que os dados de pedidos de compra do ano fiscal são estruturados em uma planilha, importá-los para o software de contabilidade ou compras é a última etapa antes que os relatórios de kessan possam ser gerados. As plataformas de contabilidade japonesas suportam universalmente importações de dados estruturados — o gargalo sempre foi transformar os dados de pedidos de compra em formato estruturado, não a etapa de importação em si.
Yayoi (弥生会計), líder de mercado em contabilidade para PMEs japonesas, aceita importações CSV para dados do razão de compras. As colunas extraídas dos pedidos de compra são mapeadas diretamente para os nomes de campos do Yayoi: Número do Pedido → 伝票番号, Fornecedor → 仕入先, Valor → 金額. Yayoi Sales (弥生販売), o módulo complementar de compras e estoque, importa dados de pedidos de compra para seu módulo de compras — um pipeline dedicado que reduz a etapa de extração-para-importação a um upload de arquivo, com vinculação automática aos lançamentos contábeis correspondentes no 弥生会計. A data de corte de compras — derivada da data de entrega, não da data do pedido — determina a classificação do ano fiscal na função de fechamento de período do Yayoi.
freee, a plataforma de contabilidade em nuvem usada por mais de 70.000 PMEs japonesas, suporta importação CSV com geração automática de lançamentos contábeis (自動仕訳). Os dados de pedidos de compra extraídos com classificação de imposto sobre consumo por item de linha alimentam diretamente o relatório de imposto de alíquota dupla do freee — os totais da alíquota padrão de 10% e da alíquota reduzida de 8% são calculados durante a importação, e a saída preenche o cálculo da declaração de imposto sobre consumo que o freee gera automaticamente. Para a verificação de conformidade com o sistema de fatura qualificada (インボイス制度), o número de registro da fatura do fornecedor — se extraído junto com os dados do pedido — é transportado para o lançamento contábil de compras, atendendo ao requisito de documentação para créditos de imposto de entrada.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計), principal concorrente do freee com o maior número de conexões de API com instituições financeiras no Japão, aceita importações CSV em lote em seu módulo de gestão de compras. Kanjo Bugyo (勘定奉行), o pacote da OBC para empresas japonesas de médio porte, importa dados de pedidos de compra com alocação de custos por departamento (部門別原価管理) preservada — o centro de custo do pedido flui automaticamente para relatórios de P&L segmentados.
O ponto em comum entre todas as quatro plataformas é que a capacidade de importação existe. O que não existe — o que a janela de seis semanas antes do kessan torna dolorosamente visível — é uma forma automatizada de transformar cinquenta pedidos de compra em PDF em formato CSV pronto para importação, sem redigitação manual. Fechar essa lacuna é a diferença entre um fechamento de kessan que corre até o prazo e um que termina com tempo para revisar os números antes de serem arquivados.
Preparando o Kessan de 2027 enquanto o de 2026 é encerrado
O prazo do kessan é anual, mas os dados de compras que o alimentam são gerados mensalmente. Uma empresa que executa a lista de cinco tarefas em fevereiro-março de 2026 e depois retoma o processamento de pedidos de compra um a um durante abril, maio e junho se encontrará na mesma situação em fevereiro-março de 2027: uma janela de seis semanas, cinquenta ou mais pedidos de compra para reunir e a mesma carga de redigitação. A correção estrutural é executar a extração mensalmente, em vez de anualmente — processar o lote de pedidos de compra de cada mês à medida que ele é fechado, para que a lista de verificação do fim do ano fiscal comece com doze planilhas mensais já montadas, em vez de cinquenta PDFs individuais.
Uma extração mensal em lote com um esquema de pedido de compra de doze colunas — as mesmas colunas todos os meses — produz doze planilhas estruturadas quando março chega. Empilhá-las em um único livro-razão anual é uma operação de copiar e colar, pois as colunas se alinham. A lista de verificação de cinco tarefas — identificar pedidos de compra em aberto, conciliar notas de entrega, conciliar faturas, classificar impostos, aplicar a apropriação do período — opera sobre dados que já estão estruturados, em vez de dados que precisam primeiro ser extraídos. O tempo economizado passa da etapa de extração para a etapa de análise: mais tempo para revisar as decisões de apropriação de compras, mais tempo para verificar a classificação do imposto sobre consumo, mais tempo para identificar os pedidos de compra atípicos em que um resultado de extração precisa ser conferido contra o documento de origem.
O mesmo benefício de consolidação anual se aplica retroativamente. A Lei do Imposto Corporativo exige a retenção de pedidos de compra e documentos relacionados por sete anos, e uma auditoria fiscal (税務調査) pode solicitar registros de compras de qualquer ano dentro dessa janela. Se os pedidos de compra de cada ano fiscal fossem processados em lote no fim do ano em um único livro-razão estruturado — indexado por número do pedido de compra, fornecedor, mês e classificação fiscal — uma solicitação do auditor por "todos os pedidos de compra acima de ¥1 milhão do Ano Fiscal de 2023" seria respondida filtrando o painel, não abrindo uma caixa de arquivos físicos. O tempo economizado está na resposta à auditoria, não na etapa de extração.
O mesmo padrão de prazo sazonal se repete em outras jurisdições fiscais, com suas próprias datas de corte e suas próprias convenções documentais. A correria da declaração de imposto de renda do Reino Unido, abordada na lista de verificação SA100 de janeiro para freelancers correndo contra o prazo da HMRC, enfrenta o problema estrutural idêntico: um prazo fixo, um ano de documentos dispersos e uma etapa de coleta que consome a janela disponível. Os campos fiscais diferem por jurisdição; o princípio da lista de verificação — identificar os documentos, extrair os dados uma vez, executar a verificação antes do prazo — não difere.
Perguntas Frequentes
Qual é o prazo do fechamento fiscal japonês (kessan) para empresas?
A data de encerramento do exercício fiscal é definida no estatuto social da empresa. A data mais comum para empresas japonesas é 31 de março (3月決算), que coincide com o ano fiscal do governo (1º de abril a 31 de março). O prazo para entrega da declaração de imposto corporativo é dois meses após o encerramento do exercício — 31 de maio para uma empresa com kessan em março. O saldo de contas a pagar em 31 de março deve refletir todas as obrigações de compra incorridas durante o exercício fiscal, razão pela qual o período de fevereiro a março se torna um momento crítico de conciliação de compras.
O que é o corte de compras (仕入の期間帰属) e por que ele importa para o kessan?
O corte de compras é o julgamento contábil que atribui cada transação de compra ao exercício fiscal correto. Sob o regime de competência do GAAP japonês (発生主義), uma despesa é registrada no período em que os bens ou serviços são recebidos, não quando o pagamento é feito. Para um kessan em 31 de março, uma entrega que chega em 28 de março pertence ao exercício fiscal atual; uma entrega em 2 de abril pertence ao próximo. Todo pedido de compra em aberto com data de entrega próxima ao limite de 31 de março exige uma decisão de corte, e essa decisão depende da data real de entrega, das condições de envio e da data de fechamento do período de faturamento (締日) nas condições de pagamento — dados que devem ser coletados do pedido de compra, da nota de entrega e, frequentemente, de uma comunicação com o fornecedor.
Como a data de fechamento do período de faturamento (締日) nas condições de pagamento japonesas afeta a classificação do exercício fiscal?
A data de fechamento do período de faturamento embutida em uma condição de pagamento como "20日締翌月末払い" determina a qual período mensal de faturamento a transação pertence. Transações antes do dia 20 do mês são liquidadas em conjunto; transações após o dia 20 são transferidas para o período de faturamento do mês seguinte. Para um kessan em março, um pedido de compra com entrega em 18 de março sob condições 20日締 cai no período de faturamento de março (exercício fiscal atual). O mesmo pedido com entrega em 22 de março sob as mesmas condições cai no período de faturamento de abril (exercício fiscal seguinte). O corte é a data de entrega em relação à data de fechamento do período de faturamento, não em relação a 31 de março — o que significa que a data de fechamento do período de faturamento deve ser extraída como um valor estruturado, não tratada como uma string de texto indiferenciada.
Posso processar os pedidos de compra de um ano fiscal inteiro de uma só vez, em vez de um por um?
Sim. A extração em lote processa todos os pedidos de compra do ano fiscal — ou de qualquer subconjunto — em um único upload, e os resultados são mesclados em uma única planilha. O esquema de colunas é definido uma vez e aplicado a todos os documentos: Número do Pedido, Fornecedor, Nome do Item, Quantidade, Preço Unitário, Valor da Linha, Data de Entrega, Local de Entrega, Condições de Pagamento, Classificação do Imposto sobre Consumo, Valor Total. Como a IA lê cada campo pelo significado semântico, e não pela posição na página, o mesmo esquema funciona em pedidos de compra de todos os fornecedores, independentemente do formato — o pedido da Mitsubishi Chemical e o fax manuscrito do subcontratado local produzem linhas com estrutura idêntica na mesma planilha.
Como o sistema de fatura qualificada (インボイス制度) afeta os dados de pedidos de compra no kessan?
Desde outubro de 2023, os créditos de imposto de entrada sobre o imposto sobre consumo em compras exigem uma fatura qualificada de um emissor de fatura qualificada registrado. Para o kessan, isso significa que o departamento de compras deve verificar se toda fatura de fornecedor usada para solicitar créditos de imposto de entrada contém um número de registro válido (インボイス登録番号, começando com "T"). Compras de fornecedores não registrados ainda recebem créditos de imposto de entrada transitórios — 80% dedutíveis até setembro de 2026, 50% até setembro de 2029, 30% até setembro de 2031 (conforme a reforma tributária de 2026), depois zero — mas o crédito reduzido deve ser calculado separadamente. Os dados do pedido de compra com classificação do imposto sobre consumo por linha de item fornecem a base para calcular o crédito de imposto de entrada correto sob as regras transitórias.
A mesma extração pode lidar com notas de entrega (納品書) e faturas (請求書) para a conciliação tripla?
O mecanismo de extração lida com todos os tipos de documentos de compras. Para notas de entrega, defina colunas para Número do Pedido (a chave de junção), Nome do Item, Quantidade Entregue, Data de Entrega. Para faturas, defina colunas para Número da Fatura, Número do Pedido, Valor Cobrado, Imposto sobre Consumo, Dados de Transferência Bancária (振込先). Processe cada tipo de documento em lote separadamente em sua própria planilha estruturada, e a conciliação tripla se torna um exercício de comparação de colunas entre três planilhas — planilha de pedidos de compra vs. planilha de notas de entrega vs. planilha de faturas — em vez de um processo manual de ler cada documento e comparar. O guia de extração de pedido único cobre o esquema de colunas para cada tipo de documento.
Por quanto tempo as empresas japonesas devem manter os registros de pedidos de compra?
De acordo com a Lei do Imposto Corporativo (Regulamento de Execução da Lei do Imposto Corporativo, Artigo 59), os pedidos de compra e os documentos relacionados à aquisição devem ser mantidos por sete anos a partir do dia seguinte ao prazo de entrega da declaração de imposto relevante. De acordo com a Lei das Sociedades (Artigo 432), os livros contábeis, incluindo os livros de compras, devem ser mantidos por dez anos. Se a empresa tiver prejuízo fiscal a compensar (compensação de prejuízos acumulados), o prazo de retenção também se estende para dez anos sob a legislação tributária. Aplica-se o prazo mais longo dos dois — portanto, o período prático de retenção para registros de compras é de dez anos.