Comment extraire les données d'un passbook japonais vers Excel
pour la comptabilité domestique (guide 2026)
Un foyer de deux personnes au Japon dépense en moyenne ¥300 243 par mois selon l'enquête 2024 sur les revenus et dépenses des ménages du Bureau des statistiques — soit environ 3,6 millions de yens par an qui transitent par un compte bancaire, imprimés ligne par ligne dans un petit livret au guichet automatique. Pour les plus de 4 millions d'indépendants et de freelances qui déposent une déclaration bleue (青色申告) — l'option de déclaration fiscale japonaise qui accorde une déduction de ¥650 000 en échange d'une comptabilité en partie double — chacune de ces transactions doit être traçable. Le passbook (通帳) est le document de référence. Et pour les transactions antérieures à l'inscription à la banque en ligne, c'est aussi le seul document. L'extraire dans une feuille de calcul n'est pas facultatif — c'est le prérequis pour compléter la déclaration d'impôts.
Points clés à retenir
- Le solde courant du passbook était conçu pour rendre la vérification infaillible — au lieu de cela, une virgule mal lue corrompt silencieusement tous les soldes qui suivent.
- Une erreur de relevé bancaire reste dans sa ligne — une erreur de passbook se répercute sur tous les soldes suivants, car le calcul de chaque ligne dépend de l'exactitude de toutes les lignes précédentes.
- Ajoutez une colonne calculée qui vérifie le calcul du solde sur chaque ligne pendant l'extraction, et les erreurs se signalent d'elles-mêmes avant que vos données n'entrent dans le logiciel comptable.
Ce que contient un passbook bancaire japonais — et ce que chaque colonne implique pour l'extraction
Le passbook bancaire japonais (通帳, tsūchō) est un document financier unique au monde. Aucune autre économie développée n'utilise encore les passbooks physiques à cette échelle — un livret imprimé, délivré par la banque, dans lequel chaque dépôt et retrait ATM est inscrit sous forme de lignes de transaction : une ligne par transaction, cinq colonnes par ligne, solde courant sur chaque ligne. Le format est tellement standardisé dans toutes les institutions financières japonaises qu'à première vue, cela ressemble à un problème d'extraction résolu. La réalité est plus spécifique.
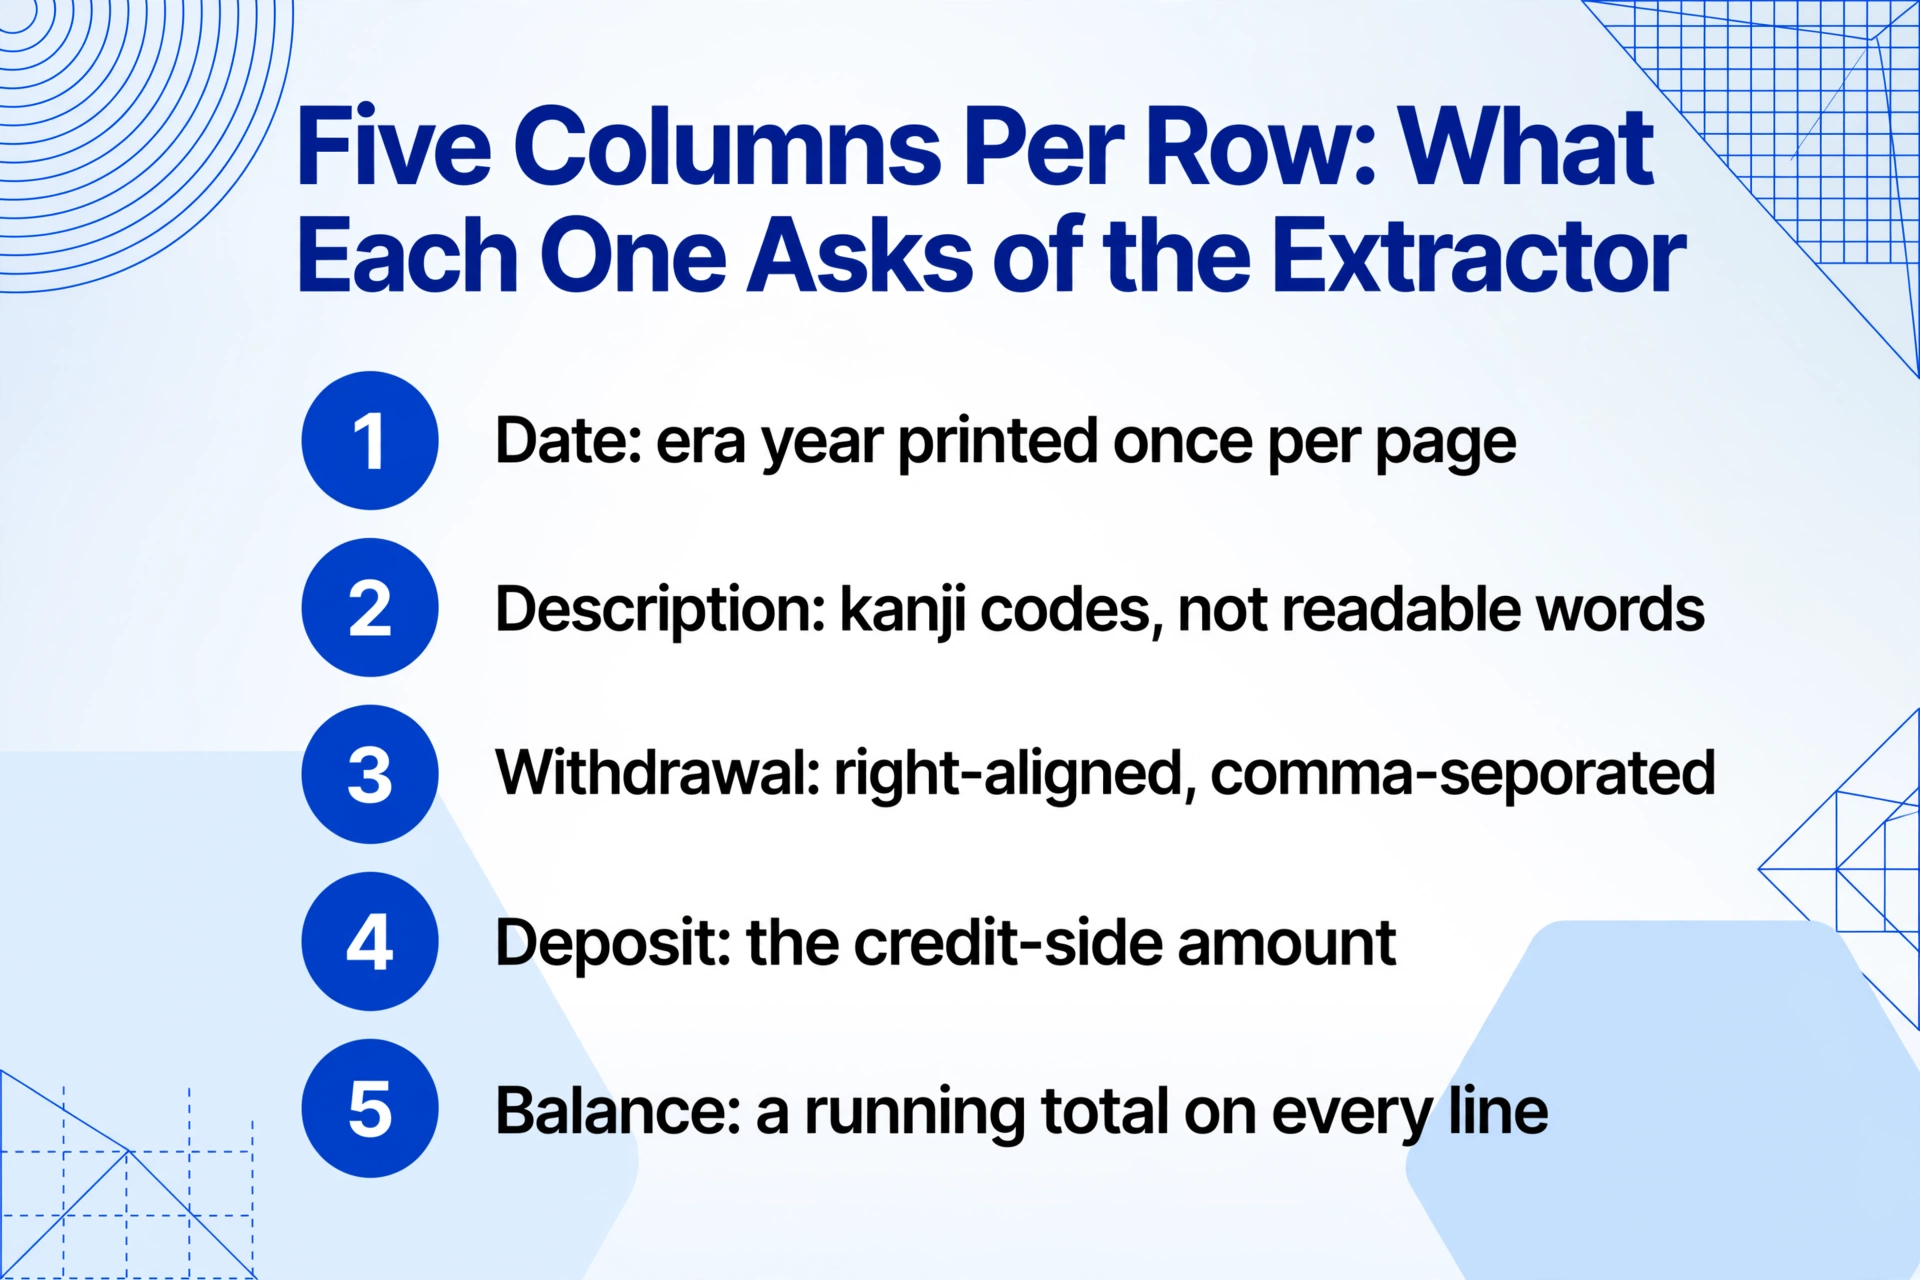
La disposition en cinq colonnes d'un passbook est fixe — date, description, retrait, dépôt, solde — mais le contenu de ces colonnes reflète des décennies de conventions bancaires, de technologies d'impression mécanique et d'histoire réglementaire qu'aucun système OCR générique n'a été conçu pour comprendre.
Les cinq colonnes standard
- 月日 (Date) — mois et jour, généralement au format d'ère japonaise (令和6年 ou R6). L'en-tête d'année apparaît une fois par page. Convertir les dates d'ère en calendrier grégorien exige de savoir dans quelle ère on se trouve — et de ne pas confondre 平成30年 (2018) avec 令和6年 (2024).
- 摘要 (Description) — un code compact indiquant le type de transaction : 振込 (virement bancaire), ATM, 給与 (dépôt de salaire), 利息 (intérêts), 引落 (prélèvement automatique), 手数料 (frais). Ces codes sont la clé de la catégorisation des transactions mais sont imprimés en caractères japonais monospace serrés que l'OCR standard fusionne ou lit souvent de travers.
Colonnes de montant et de solde
- お支払金額 (Retrait) — le montant débité du compte. Imprimé avec des virgules alignées à droite (ex. 30,000). La lecture OCR des nombres séparés par des virgules dans des colonnes étroites est un point de défaillance connu — une virgule manquante transforme ¥30,000 en ¥3,000.
- お預り金額 (Dépôt) — le montant crédité. Une transaction unique comporte une entrée soit dans cette colonne, soit dans la colonne des retraits, jamais les deux. Cette exclusivité mutuelle est la base de la vérification du solde.
- 差引残高 (Solde) — le solde courant après la transaction. Imprimé après chaque ligne. Cette colonne permet une auto-vérification : solde précédent + dépôt − retrait doit être égal au solde courant. Une seule erreur de lecture crée une cascade d'erreurs — le solde de chaque ligne suivante sera faux, un problème connu sous le nom de dérive du solde (残高ずれ).
Le format physique du passbook est régi par l'Association des banques japonaises (全国銀行協会), qui définit les normes d'échange de données interbancaires, d'interopérabilité des guichets automatiques et de la bande magnétique (磁気ストライプ) au dos de la couverture, qui stocke les informations du compte. Le guichet automatique lit cette bande pour identifier le compte, puis imprime les lignes de transactions à l'aide d'une imprimante matricielle ou thermique directement sur la page du passbook — ce qui signifie que le passbook que vous tenez est une sortie d'imprimante, pas un document typographié. Cette distinction est importante pour l'extraction : la qualité d'impression varie selon le modèle de guichet, l'âge du ruban encreur et la propreté de la tête d'impression. Deux passbooks de la même banque, imprimés à des guichets différents à six mois d'intervalle, peuvent présenter des différences notables de noirceur des caractères et d'alignement.
Le principe fondamental de l'extraction : Vous définissez cinq colonnes de sortie — « Date », « Description », « Retrait », « Dépôt », « Solde » — et l'IA localise chaque valeur sur chaque page en comprenant ce que les données représentent sémantiquement, et non en faisant correspondre des coordonnées de pixels sur un modèle. La même définition de colonnes fonctionne sur des passbooks de MUFG, SMBC, Mizuho, Japan Post Bank (ゆうちょ銀行) et des banques régionales shinkin (信用金庫), car l'IA lit le sens des champs — une date est une date, qu'elle soit imprimée R6.7.15 sur un passbook ou 2024-07-15 sur un autre.
Pourquoi confier le passbook à une application de budgétisation ne suffit pas
Le Japon compte trois applications de finances personnelles dominantes qui couvrent ensemble la grande majorité des foyers à l'aise avec le numérique : MoneyForward ME (マネーフォワード ME, plus de 2 451 connexions à des services financiers), Zaim (plus de 1 300 connexions, 12 millions de téléchargements) et Moneytree (plus de 2 387 connexions). Ces trois applications se connectent aux comptes bancaires japonais via API et récupèrent automatiquement les données de transactions dans des rapports de dépenses catégorisés. Pour un suivi continu et prospectif des dépenses, elles fonctionnent bien — l'API bancaire leur fournit de nouvelles transactions chaque jour, et l'utilisateur ne touche jamais à un passbook papier.
La lacune, c'est ce qui s'est passé avant votre inscription. Une connexion API bancaire récupère les données à partir de la date à laquelle vous l'autorisez — généralement, les 90 derniers jours à un an, selon la banque. Les transactions de 2022, 2021, 2019 — des années qui n'existent que sous forme de pages imprimées dans un passbook physique — n'apparaissent pas dans l'application. Pour un travailleur indépendant qui dépose une déclaration bleue (青色申告) et doit comptabiliser toutes les transactions liées à son activité sur l'année civile, l'application couvre le présent mais laisse le passé sur papier. De même, pour un propriétaire de petite entreprise qui reçoit un passbook physique de la banque et le partage avec un expert-comptable fiscal (税理士) pour la tenue des livres mensuelle — l'expert-comptable ne se connecte pas au compte MoneyForward du propriétaire. Il travaille à partir du passbook, ou de scans de celui-ci.
Les applications résolvent la visibilité des dépenses quotidiennes. Elles ne résolvent pas le moment annuel où cinq ans de transactions papier doivent devenir une seule feuille de calcul — ce qui est précisément le moment qui motive la recherche d'une extraction de passbook.
Il existe une troisième voie qu'il vaut la peine de comprendre : certaines banques proposent désormais des passbooks numériques (デジタル通帳), supprimant totalement le livret physique au profit de vues de transactions en ligne et d'exports CSV téléchargeables. L'Association des banquiers japonais promeut les passbooks numériques dans le cadre d'une digitalisation bancaire plus large. Cependant, l'adoption est inégale — les grandes banques comme MUFG et SMBC proposent des passbooks numériques pour les nouveaux comptes, mais de nombreuses banques régionales et coopératives de crédit (信用金庫) délivrent encore des passbooks physiques par défaut. Et même pour les comptes avec accès au passbook numérique, le format d'export et la plage de dates diffèrent souvent de ce qu'un logiciel comptable attend. Le passbook physique, malgré tous ses inconvénients, reste le format standard universel : chaque banque en imprime un, chaque transaction y figure, et il couvre l'intégralité de l'historique du compte.
Cette dernière propriété — la couverture de l'historique complet du compte — explique pourquoi l'extraction de passbook est fondamentalement différente de l'extraction de relevés bancaires dans d'autres pays. Un relevé bancaire britannique ou un relevé mensuel américain est un résumé d'une période spécifique. Un passbook japonais est un grand livre — un registre continu et cumulatif, de la première page imprimée à la dernière. Dans le flux d'extraction qui suit, cette continuité est à la fois la plus grande force du document et la source de son mode d'erreur le plus courant.
Configuration de votre flux d'extraction de passbook
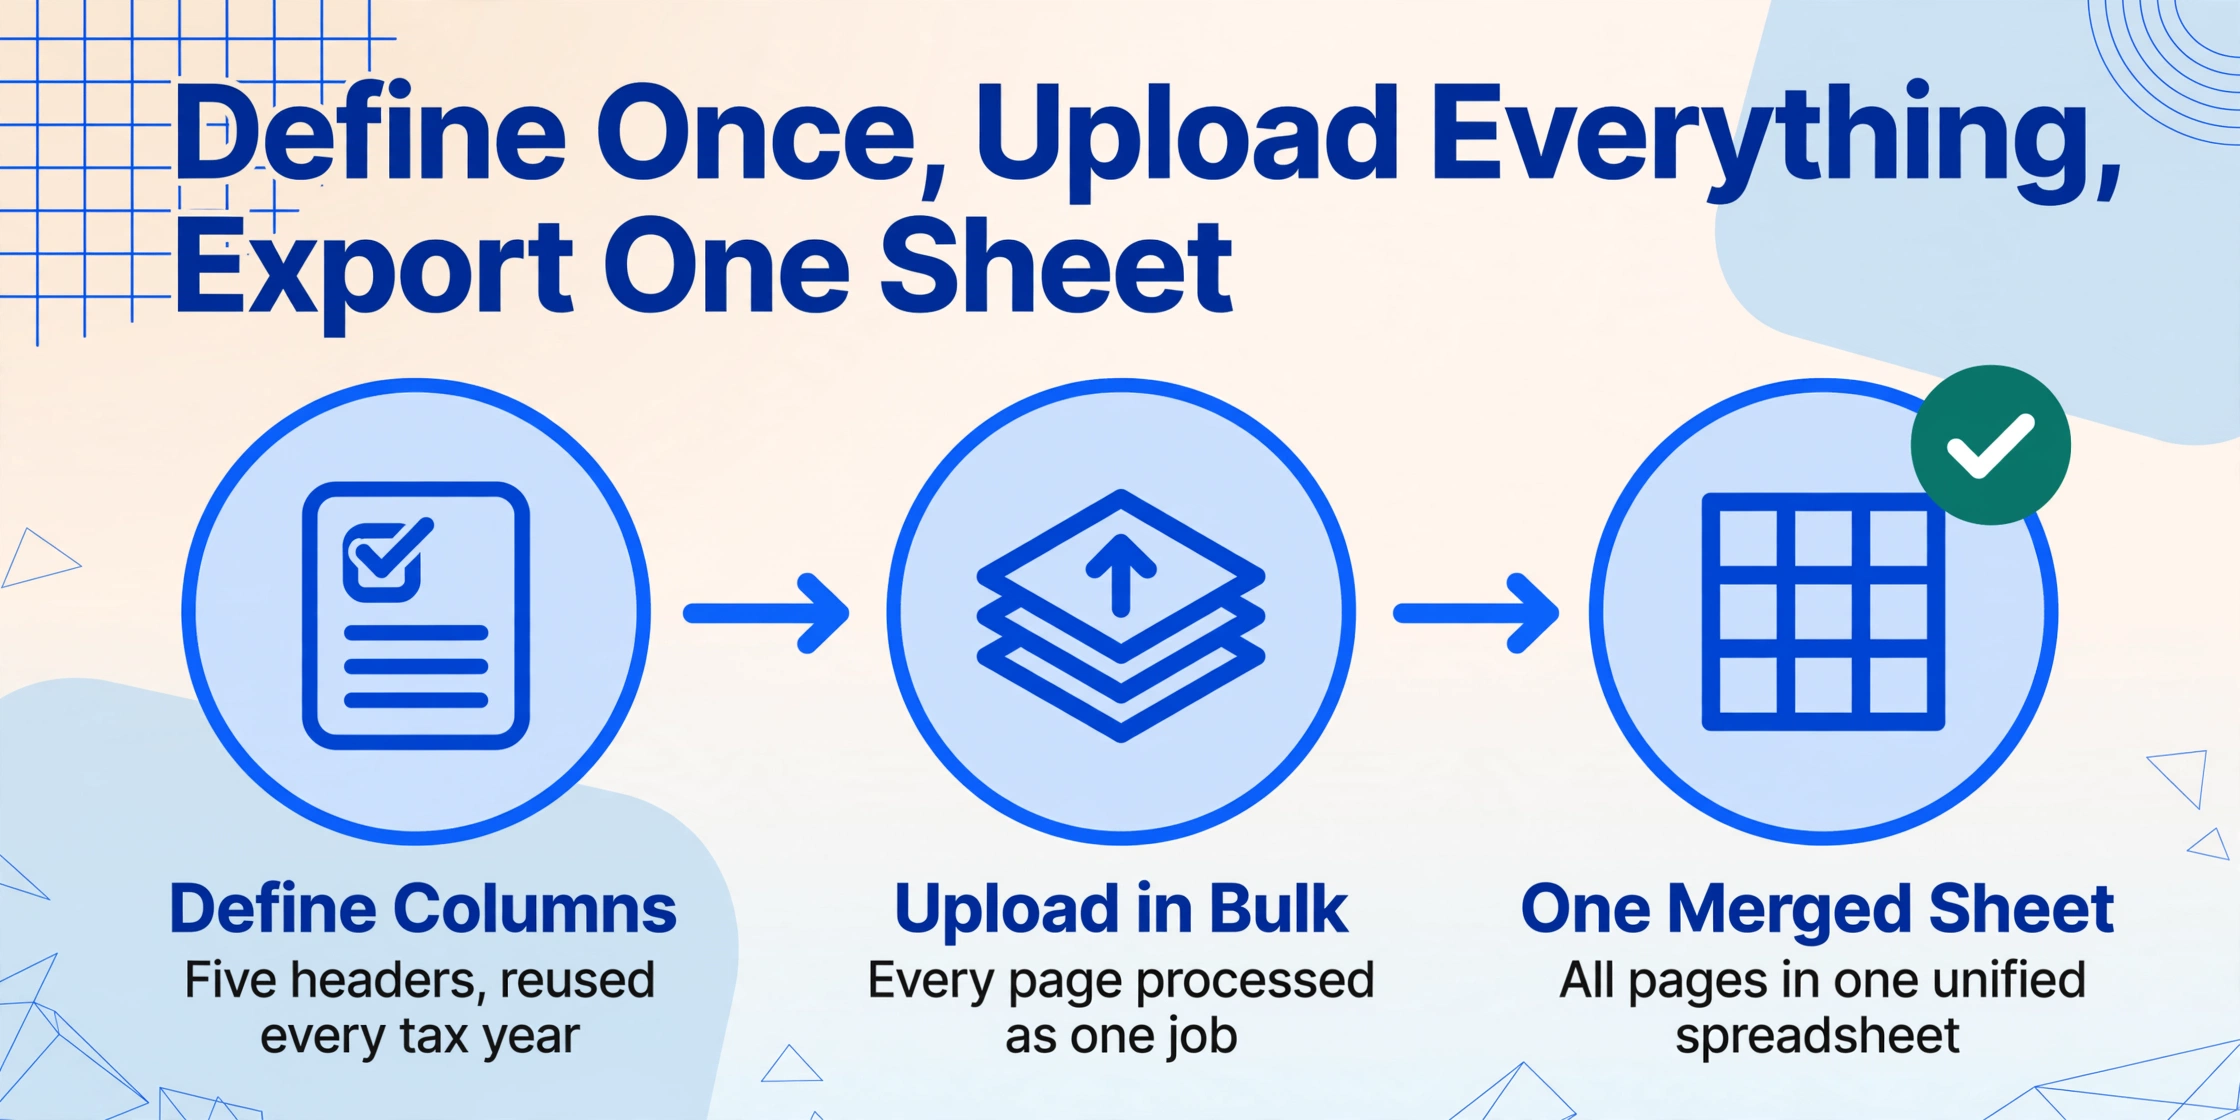
Le flux qui remplace la ressaisie des données de passbook comporte trois étapes. La première — définir vos colonnes — s'effectue une seule fois et est réutilisée pour chaque passbook, chaque banque et chaque année fiscale.
Définissez vos cinq colonnes de sortie — une fois, pour toutes les banques
Saisissez les noms de champs exactement comme vous les voulez en tant qu'en-têtes de colonnes dans votre feuille de calcul. Pour l'extraction de passbook, l'ensemble standard est : Date, Description (摘要), Withdrawal (お支払金額), Deposit (お預り金額), Balance (差引残高). C'est l'extraction de colonnes personnalisées : vous définissez le schéma de sortie, et l'IA fait correspondre les champs imprimés de chaque passbook à vos colonnes par signification sémantique. Les mêmes noms de colonnes fonctionnent avec la disposition verticale de MUFG, le format de deux lignes par transaction de SMBC, et le style d'impression compact de Japan Post Bank (ゆうちょ銀行), car l'IA lit la signification des champs, pas leur position. À des fins comptables, ajoutez une colonne Category en tant que colonne calculée — par exemple, Category (if Description contains "給与" then "Salary Income"; if contains "振込" and amount > 50000 then "Business Income"; else "Transfer") — que l'IA évalue pendant l'extraction afin que votre sortie arrive déjà catégorisée.
Téléversez toutes les pages de passbook en un seul lot
Numérisez ou photographiez chaque page de chaque passbook — y compris la couverture avant indiquant le numéro de compte et la couverture arrière avec la bande magnétique — et déposez toutes les images dans un seul téléversement. Le traitement par lots les gère comme une seule tâche : chaque page est traitée indépendamment avec votre schéma de colonnes appliqué, et tous les résultats sont fusionnés dans une seule feuille de calcul unifiée. Un passbook de trois ans avec environ 280 transactions sur 30 pages (typique pour un compte à activité modérée) est traité en un seul lot. Les pages peuvent être des numérisations provenant d'un scanner documentaire, des photos prises avec un smartphone, ou des exports PDF de la banque en ligne incluant des listes de transactions au format passbook.
Exportez vers Excel et commencez votre flux de travail comptable
Téléchargez la feuille de calcul fusionnée sous forme de fichier Excel. Vous avez maintenant une ligne par transaction, avec chaque champ dans sa propre colonne. La feuille de calcul est immédiatement importable dans Yayoi (弥生会計), freee, MoneyForward Cloud Accounting, ou tout autre logiciel comptable japonais acceptant les imports CSV — la section suivante couvre ce pipeline. Plus important encore, la colonne du solde courant vous offre une piste d'audit intégrée : triez par date décroissante et parcourez la colonne du solde. Toute ligne où le solde n'est pas égal au solde de la ligne précédente plus le dépôt moins le retrait est signalée — l'extraction a détecté une erreur de lecture, et vous corrigez une cellule plutôt que de chercher parmi 280 lignes.
Le même schéma de colonnes fonctionne l'année prochaine, pour les passbooks de différentes banques, et pour les comptes fermés depuis des années mais dont vous êtes tenu de conserver les relevés. Le format passbook — défini par les conventions d'impression de la Japanese Bankers Association, et non par le choix de conception d'une banque individuelle — ne changera pas.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Gestion des dates d'ère japonaise et des codes de description
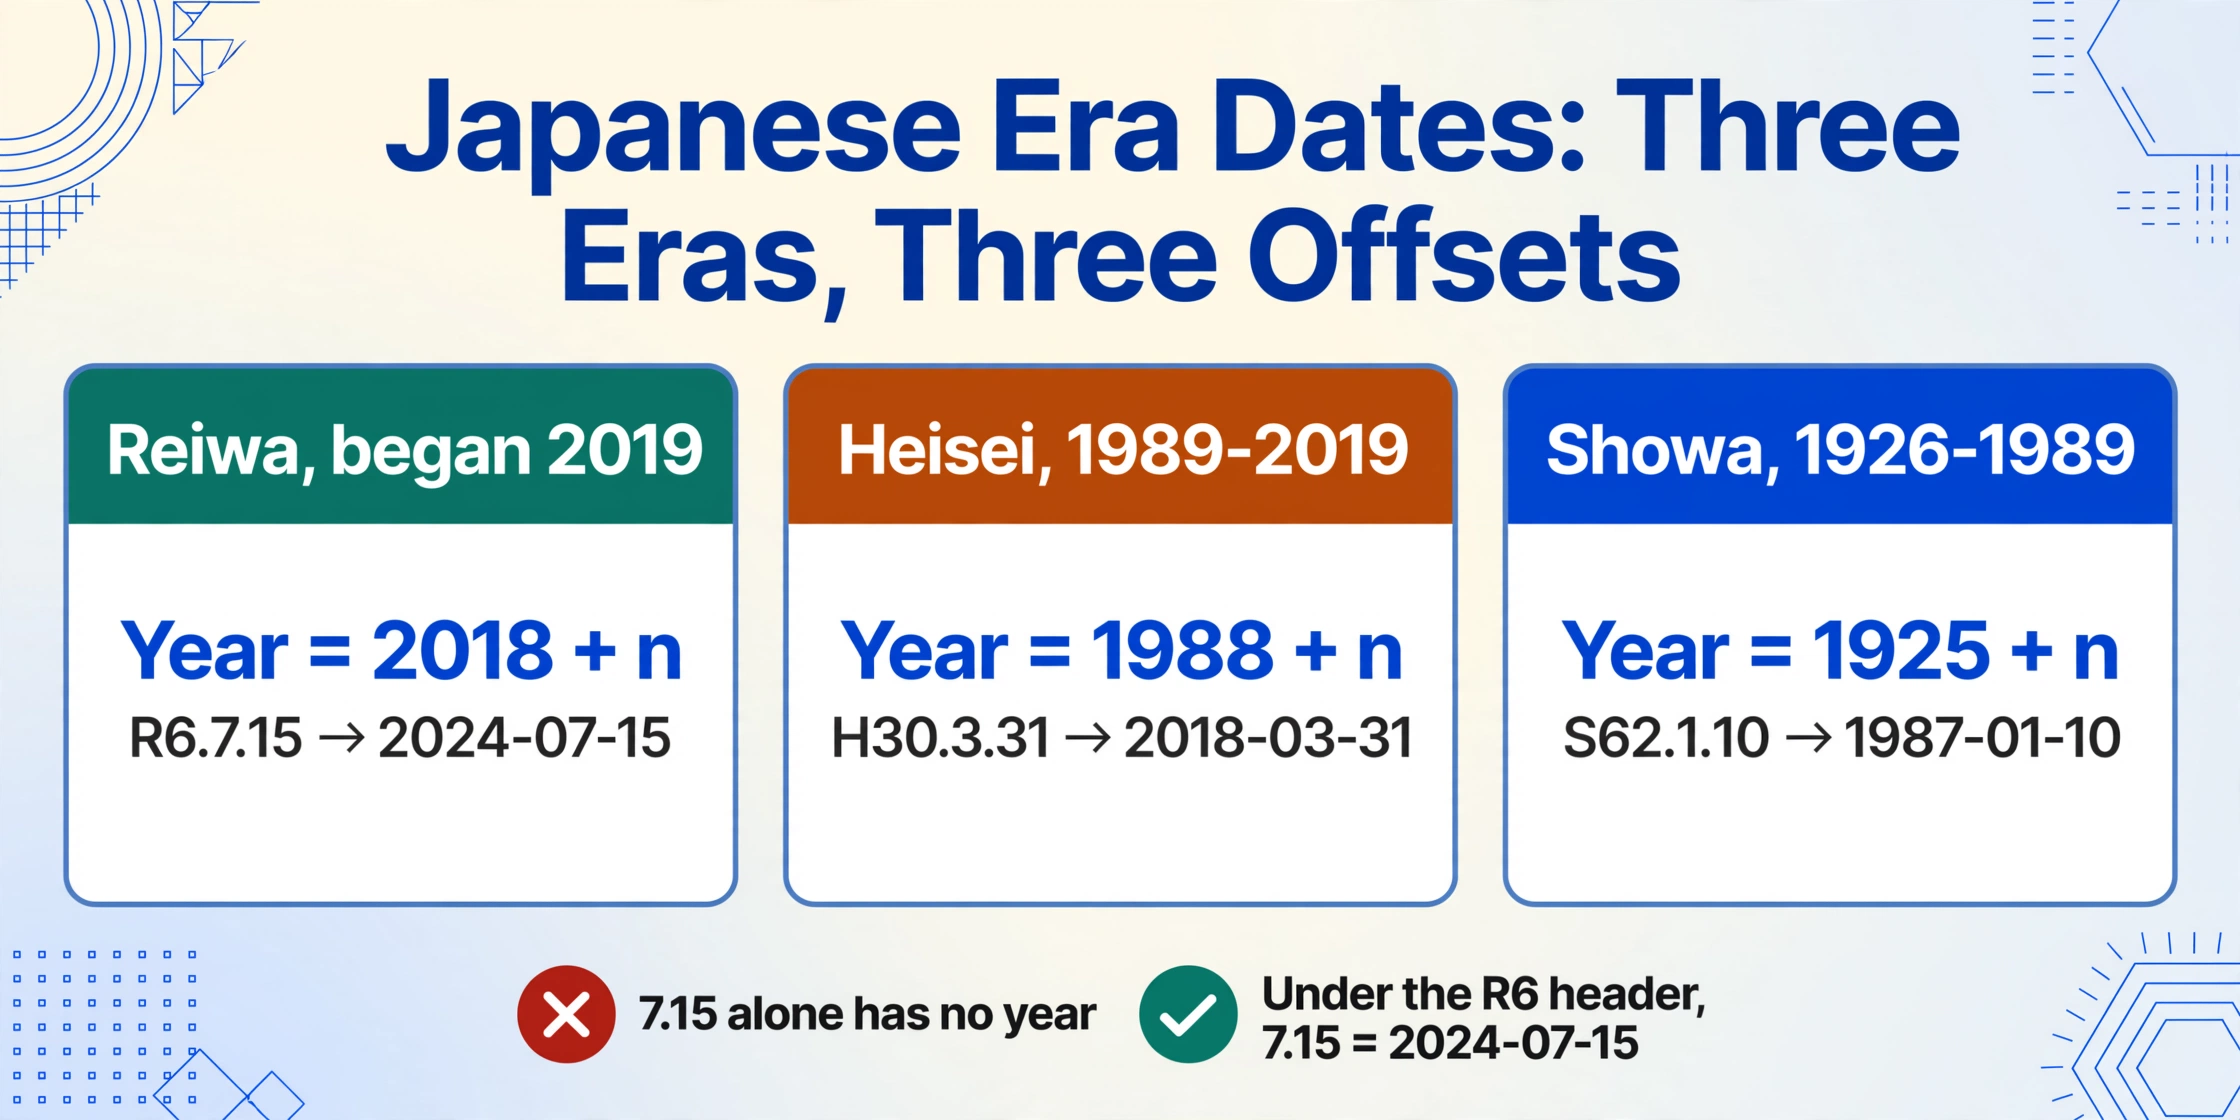
Deux aspects des données de passbook rendent l'extraction spécifiquement plus difficile dans le contexte japonais que pour les documents bancaires de tout autre marché. Ni l'un ni l'autre n'est une limitation générale de l'IA — ce sont tous deux des artefacts de la façon dont la banque japonaise s'est développée.
Dates en ère japonaise (和暦)
Les dates de transactions sur un passbook sont imprimées selon le calendrier des ères impériales japonaises : 令和 (Reiwa, débutée en 2019), 平成 (Heisei, 1989–2019) ou 昭和 (Showa, 1926–1989), souvent abrégées en R, H ou S suivies du numéro d'année au sein de l'ère. Une date comme R6.7.15 signifie le 15 juillet 2024 (6e année de Reiwa). H30.3.31 signifie le 31 mars 2018 (30e année de Heisei). S62.1.10 signifie le 10 janvier 1987 (62e année de Showa). La conversion en calendrier grégorien (西暦) nécessite de connaître l'année de début de chaque ère — Reiwa = 2018 + n, Heisei = 1988 + n, Showa = 1925 + n — et la conversion doit gérer la limite de page où une nouvelle année commence en milieu de page. De nombreux passbooks impriment le numéro d'année de l'ère une seule fois en haut de page, puis uniquement le mois et le jour pour les lignes suivantes. Un résultat OCR brut qui lit « 7.15 » comme une date sans contexte produit une valeur impossible à placer dans une chronologie — l'en-tête d'année quelques millimètres plus haut détermine s'il s'agit de juillet 2023 ou juillet 2024.
La solution est une stratégie d'extraction en deux passes. Première passe : lire l'en-tête d'année de la page et déterminer l'ère. Deuxième passe : analyser chaque date de transaction en appliquant le contexte d'année de l'en-tête. Lorsque le mois passe de 12 à 1 à la limite d'année, l'année de l'ère s'incrémente d'un. C'est exactement le type de raisonnement structuré qu'une OCR basée sur des modèles ne peut pas effectuer — elle lit des cellules individuelles, pas la relation entre un en-tête et ses lignes dépendantes — mais que l'extraction par IA gère en comprenant le document dans son ensemble plutôt que comme une grille de zones de texte isolées.
Codes de description (摘要)
La colonne de description d'un passbook utilise des codes abrégés immédiatement lisibles pour un lecteur japonais mais opaques pour un analyseur de texte générique. Les entrées courantes incluent : 振込 (virement bancaire — peut être un paiement client ou un virement personnel), ATM (retrait ou dépôt au distributeur — sans indication du type), 給与 (dépôt de salaire — la ligne de revenu la plus significative pour un particulier), 利息 (paiement d'intérêts — généralement de petits montants, pertinent fiscalement), 引落 (prélèvement automatique — loyer, services publics, assurance), 手数料 (frais bancaires — généralement ¥110–¥550, déductibles pour les comptes professionnels), et カード (transaction par carte — peut être un paiement par carte de débit ou un règlement de carte de crédit).
Une ligne de passbook indiquant « 振込 50,000 » pourrait être un paiement freelance d'un client ou un ami remboursant un dîner. Le passbook ne fait pas la distinction — c'est l'attribution de catégorie du logiciel comptable qui le fait. L'extraction doit capturer le code fidèlement, et la logique de catégorisation vit en aval.
Certains passbooks contiennent également des annotations manuscrites dans les marges — une note comme 家賃 (loyer) ou 仕入 (achat de stock) écrite au stylo à bille à côté d'une transaction imprimée. Ces annotations sont essentielles pour la catégorisation comptable mais présentent un défi supplémentaire : elles sont écrites avec une qualité d'écriture variable et des encres de couleurs différentes, traversant parfois les lignes de la grille imprimée. Si votre outil d'extraction prend en charge la reconnaissance d'écriture manuscrite — comme le fait l'extraction par modèle de vision — ces notes marginales deviennent partie intégrante des données extraites plutôt qu'une étape de recherche manuelle distincte.
Transférer les données vers Yayoi, freee ou MoneyForward
Le fichier Excel extrait n'est pas la destination finale — c'est le pont entre votre passbook et votre logiciel comptable. Le marché japonais des logiciels comptables est dominé par trois plateformes qui couvrent ensemble la grande majorité des travailleurs indépendants et des petites entreprises :
Yayoi Accounting (弥生会計). Leader du marché, notamment auprès des experts-comptables. Prend en charge l'import CSV des données de transactions via la fonction Smart Transaction Import (スマート取引取込) : ouvrez le journal, sélectionnez l'import, choisissez le CSV et mappez les colonnes vers les champs de compte de Yayoi. Yayoi attend les dates au format aaaa-mm-jj — la conversion ère-vers-Grégorien de l'étape d'extraction doit donc avoir lieu avant l'export, pas après.
freee Accounting (freee会計). Natif cloud avec une forte intégration API. Importez les données de transactions du passbook soit via le téléversement CSV manuel (choisissez le format « ご自身で作成したCSV » et mappez les colonnes), soit via l'API bancaire pour les transactions récurrentes. Pour les données historiques de passbook antérieures à l'accès API, l'import CSV est la seule voie — et les règles de catégorisation automatique de freee (自動登録ルール) peuvent être configurées pour reconnaître les codes de description du passbook et attribuer les bons intitulés de compte.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計). Import via la fonction « 他社ソフトデータの移行 » (migration de données), en sélectionnant le format compatible Yayoi comme format CSV intermédiaire. La force de MoneyForward réside dans son tableau de bord unifié qui combine les données de passbook, les relevés de carte de crédit et les scans de reçus — les lignes extraites du passbook deviennent partie intégrante d'une vue financière complète plutôt qu'une feuille de calcul isolée.
D'autres plateformes comptables acceptant le même import CSV incluent MJS Accounting (会計大将), TKC (séries FX2/MX), OBC (勘定奉行), Sorimachi (会計王), EPSON (財務応援R4) et PCA (PCA会計). Le résultat de l'extraction — un CSV propre à cinq colonnes — fonctionne avec toutes, car le format du passbook est standardisé entre les banques. Le format de date, les colonnes de montant et le champ de description sont identiques quel que soit le logiciel comptable qui les reçoit.
Une colonne calculée à ajouter avant l'import : Définissez une colonne de vérification — « Balance Check (previous Balance + Deposit − Withdrawal = current Balance? 'OK' : 'REVIEW') » — et exécutez-la pendant l'extraction. Un seul indicateur REVIEW dans une mer de OK vous indique exactement quelle ligne mérite un second regard. Sans cela, l'erreur ne se manifeste qu'après l'import dans le logiciel comptable, lorsque la balance de vérification ne correspond pas au relevé bancaire — un problème bien plus difficile à retracer.
Cette étape de vérification est l'endroit où le format de grand livre du passbook devient un avantage par rapport aux autres documents bancaires. Un relevé bancaire britannique ou un récapitulatif de paiement australien ne contient pas de solde courant — vous vérifiez chaque ligne par rapport à une source externe. Un passbook porte sa propre vérification en lui-même. Le calcul soit se vérifie sur chaque ligne, soit l'extraction a mal lu quelque chose. Il n'y a pas de zone grise, et la colonne calculée fait remonter l'écart avant qu'il n'entre dans vos livres.
Contrairement aux documents de paie d'autres pays — où la même logique d'extraction s'applique malgré des codes fiscaux différents, comme on le voit dans le flux de travail PAYG australien, le traitement P60 britannique ou l'extraction de reçus T4 canadiens — la structure auto-vérifiante du passbook signifie que le rapprochement se fait au moment de l'extraction, et non comme une étape comptable distincte. La qualité des données est réglée avant même que le CSV ne quitte l'outil d'extraction.
Questions fréquentes
L'extraction par IA peut-elle traiter des passbooks de différentes banques dans le même lot ?
Oui — et c'est l'argument le plus fort en faveur de l'extraction sémantique par rapport à l'OCR basé sur des modèles. Un passbook de MUFG imprime les transactions sur une seule ligne, avec la date à gauche. Un passbook de Japan Post Bank (ゆうちょ銀行) utilise souvent un format sur deux lignes où la description passe à la ligne. Un passbook d'une banque régionale « shinkin » (信用金庫) peut être imprimé avec une taille de police légèrement différente. Comme l'extraction sémantique lit ce que chaque valeur signifie — et non où elle se trouve — les trois formats peuvent être téléchargés dans le même lot et produiront une feuille de calcul unifiée avec des colonnes cohérentes. Un outil basé sur des modèles configuré pour la mise en page de MUFG échouera sur celle de Japan Post Bank, et reconfiguré pour une banque, il perdra l'autre.
Que se passe-t-il si le passbook contient des notes manuscrites dans les marges ?
L'extraction pilotée par modèle de vision peut lire les annotations manuscrites en plus du texte imprimé — ainsi une note en marge comme 家賃 (loyer) ou 仕入 (stock) écrite à côté d'une ligne de transaction est capturée comme contexte supplémentaire. Cependant, la qualité de l'écriture varie considérablement : une annotation au stylo à bille en kanji clair est généralement lisible ; une note au crayon estompée, écrite en biais et traversant les lignes de la grille imprimée est moins fiable. Pour les passbooks où les notes manuscrites contiennent des informations comptables critiques, la feuille de calcul extraite doit être vérifiée avec le passbook physique ouvert — mais l'IA gère la majorité des annotations lisibles, réduisant la vérification à un traitement des exceptions plutôt qu'à une vérification ligne par ligne.
Comment fonctionne la conversion des dates d'ère (和暦), et que se passe-t-il si l'en-tête d'année est sur une autre page ?
L'IA lit l'en-tête d'année d'ère de chaque page — généralement imprimé en haut comme 令和6年 ou R6 — et l'applique à toutes les transactions de cette page. Pour les pages sans en-tête d'année (pages de continuation), l'IA reporte le contexte d'ère de la page précédente. Lorsqu'un changement d'année se produit en milieu de page (31 décembre → 1er janvier), l'année d'ère s'incrémente. Pour les passbooks couvrant plusieurs ères — un passbook 2018–2024 qui passe de 平成30 à 令和6 — l'IA détecte le changement d'ère à la page où l'en-tête bascule. La sortie extraite utilise les dates grégoriennes (aaaa-mm-jj) pour une compatibilité directe avec les logiciels de comptabilité.
Puis-je extraire uniquement une plage de dates spécifique d'un passbook pluriannuel ?
Oui. Vous pouvez soit télécharger uniquement les pages couvrant votre plage de dates cible, soit télécharger l'intégralité du passbook et filtrer la sortie par plage de dates dans Excel après l'extraction. Cette dernière option est souvent plus rapide en pratique : numérisez tout le passbook en une fois, obtenez toutes les transactions dans une seule feuille de calcul, puis filtrez par date. Pour un passbook de trois ans avec environ 300 transactions, tout extraire et filtrer dans Excel prend moins de temps que d'identifier et de numériser uniquement les pages d'une fenêtre de 12 mois spécifique — d'autant que les en-têtes de date ne sont pas toujours visibles lorsqu'on feuillette rapidement les pages.
Que se passe-t-il si la vérification du solde courant échoue sur une ligne ?
Un échec de vérification du solde — où solde précédent + dépôt − retrait ne correspond pas au solde courant — est généralement causé par l'une de ces trois choses : (1) une virgule mal lue dans le montant (¥30 000 lu comme ¥3 000), (2) un montant de dépôt placé par erreur dans la colonne des retraits ou vice versa (le problème classique de 列ずれ en OCR), ou (3) une ligne de transaction sautée (l'OCR a manqué une ligne entière). Si vous utilisez une colonne calculée pour signaler les écarts pendant l'extraction, vous pouvez corriger les lignes concernées avant l'importation dans votre logiciel comptable. Sans l'étape de vérification, une seule erreur de lecture sur la ligne 47 sur 300 rend tous les soldes suivants incorrects — et l'erreur reste invisible jusqu'à ce qu'une balance de vérification ne se concilie pas, moment où vous devez remonter 253 lignes en arrière pour trouver la source.
Dois-je quand même conserver le passbook physique après l'extraction ?
Au Japon, en vertu de la loi sur la conservation électronique des livres comptables (電子帳簿保存法), les copies numérisées de documents financiers peuvent servir de documents légalement recevables si elles respectent des exigences spécifiques de résolution et d'horodatage (l'amendement de 2022 a considérablement assoupli ces exigences). Cependant, le passbook physique reste l'original faisant foi — et l'Agence nationale des impôts (国税庁) peut demander les originaux lors d'un contrôle fiscal. Bonne pratique pour les déclarants en déclaration bleue (青色申告) : extraire le passbook vers Excel pour votre flux de travail comptable, mais conserver le passbook physique pendant la période légale de conservation de sept ans. L'extraction remplace la saisie manuelle des données — elle ne remplace pas le document légal.
Faire de la saison des impôts une routine plutôt qu'un marathon de saisie
La date limite de déclaration fiscale au Japon — le 15 mars pour l'impôt sur le revenu des particuliers (所得税の確定申告) — ne bouge pas. Chaque année, les travailleurs indépendants, les freelances et les petits entrepreneurs de tout le Japon font face à la même séquence : rassembler les passbooks, les étaler sur un bureau, et commencer à transcrire ligne après ligne de transactions dans un tableur ou directement dans un logiciel comptable. Le format à cinq colonnes du passbook est d'une simplicité élégante, ce qui rend le processus manuel apparemment simple — jusqu'à la page 27, où un seul chiffre saisi avec une virgule mal placée corrompt silencieusement le reste de la colonne des soldes, et l'étape de rapprochement qui devrait prendre cinq minutes en prend deux heures.
Le flux d'extraction décrit ici inverse complètement cette séquence. Au lieu de passer janvier et février à ressaisir, vous passez un après-midi à numériser les pages du passbook, quelques minutes à définir les colonnes, et le reste de la période précédant la date limite à faire ce pour quoi la déduction de la déclaration bleue (青色申告) a été conçue : analyser la performance financière de votre entreprise, plutôt que de la reconstruire à partir de papier.
Le même schéma de colonnes fonctionnera l'année prochaine. Le format du passbook — défini par l'Association des banquiers japonais, imprimé par les distributeurs automatiques des banques, standardisé dans toutes les institutions financières du pays — ne changera pas. Ce qui change chaque année, c'est le volume de pages et la proximité de la date limite du 15 mars. Supprimer l'étape de ressaisie signifie que la pression se concentre sur la vérification — et la vérification, pour un document qui porte sa propre piste d'audit mathématique dans chaque ligne, est la partie qui mérite qu'on y consacre du temps.