So extrahieren Sie japanische Passbook-Daten in Excel
für die Haushaltsbuchhaltung (Leitfaden 2026)
Ein Zwei-Personen-Haushalt in Japan gibt laut der Familienausgaben- und Einkommenserhebung 2024 des Statistikamts durchschnittlich 300.243 ¥ pro Monat aus – etwa 3,6 Millionen ¥ pro Jahr, die über ein Bankkonto fließen und am Geldautomaten Zeile für Zeile in ein kleines Heftchen gedruckt werden. Für die über 4 Millionen Einzelunternehmer und Freiberufler, die eine blaue Steuererklärung (青色申告) einreichen – Japans Steuererklärungsoption, die einen Abzug von 650.000 ¥ im Austausch für eine doppelte Buchführung gewährt – muss jede dieser Transaktionen nachvollziehbar sein. Das Passbook (通帳) ist der maßgebliche Nachweis. Und für Transaktionen, die vor der Anmeldung zum Online-Banking liegen, ist es auch der einzige Nachweis. Die Extraktion in eine Tabelle ist keine Option – sie ist die Voraussetzung für die Fertigstellung der Steuererklärung.
Die wichtigsten Erkenntnisse
- Der laufende Saldo im Passbook sollte die Prüfung narrensicher machen – stattdessen verfälscht ein einziges falsch gelesenes Komma stillschweigend jeden nachfolgenden Saldo.
- Ein Fehler im Kontoauszug bleibt in seiner Zeile – ein Fehler im Passbook wirkt sich auf jeden nachfolgenden Saldo aus, da die Berechnung jeder Zeile von der Richtigkeit aller vorherigen Zeilen abhängt.
- Fügen Sie während der Extraktion eine berechnete Spalte hinzu, die die Saldenberechnung in jeder Zeile prüft, und Fehler melden sich von selbst, bevor Ihre Daten in die Buchhaltungssoftware gelangen.
Was ein japanisches Bankpassbook enthält – und was jede Spalte für die Extraktion bedeutet
Das japanische Bankpassbook (通帳, tsūchō) ist ein weltweit einzigartiges Finanzdokument. Keine andere entwickelte Volkswirtschaft nutzt physische Passbooks noch in diesem Umfang – ein gedrucktes Heftchen, das von der Bank ausgestellt wird und in das jeder Geldautomat Ein- und Auszahlungen als Transaktionszeilen einträgt: eine Zeile pro Transaktion, fünf Spalten pro Zeile, laufender Saldo in jeder Zeile. Das Format ist über japanische Finanzinstitute hinweg so standardisiert, dass es für einen Erstbetrachter wie ein gelöstes Extraktionsproblem wirkt. Die Realität ist spezifischer.
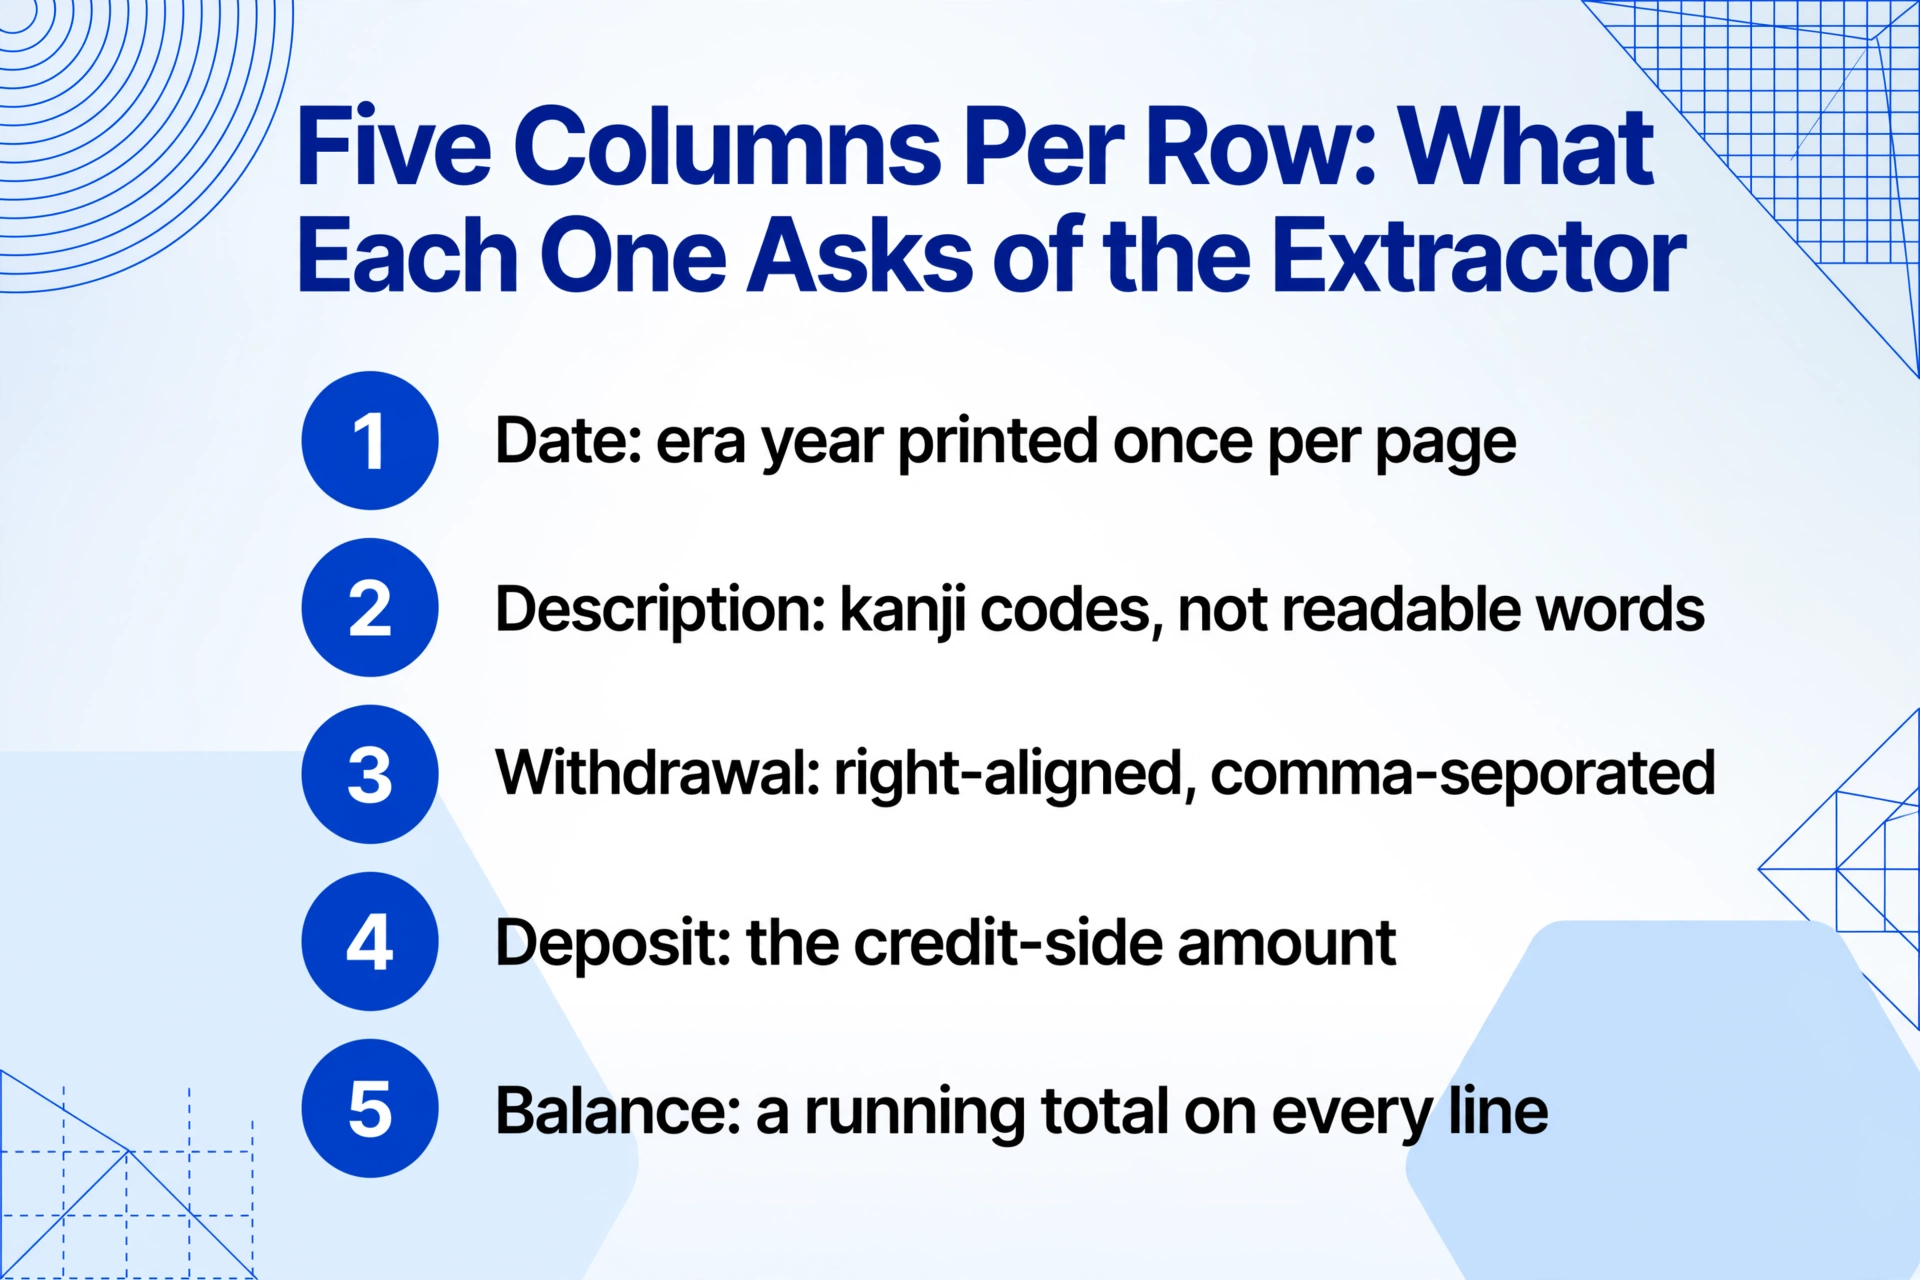
Das Fünf-Spalten-Layout eines Passbooks ist festgelegt – Datum, Beschreibung, Abhebung, Einzahlung, Saldo – aber der Inhalt dieser Spalten spiegelt jahrzehntelange Bankkonventionen, Maschinendrucktechnologie und Regulierungsgeschichte wider, die kein generisches OCR-System verstehen kann.
Die fünf Standardspalten
- 月日 (Datum) – Monat und Tag, typischerweise im japanischen Ära-Format (令和6年 oder R6). Die Jahresüberschrift erscheint einmal pro Seite. Die Umrechnung von Ära-Daten in den gregorianischen Kalender erfordert, dass man weiß, in welcher Ära man sich befindet – und dass man 平成30年 (2018) nicht mit 令和6年 (2024) verwechselt.
- 摘要 (Beschreibung) – ein kompakter Code, der den Transaktionstyp angibt: 振込 (Überweisung), ATM, 給与 (Gehaltseingang), 利息 (Zinsen), 引落 (Lastschrift), 手数料 (Gebühr). Diese Codes sind der Schlüssel zur Transaktionskategorisierung, werden aber in engen japanischen Monospace-Zeichen gedruckt, die Standard-OCR häufig zusammenführt oder falsch liest.
Betrags- und Saldospalten
- お支払金額 (Abhebung) – der vom Konto abgebuchte Betrag. Mit rechtsbündigen Kommas gedruckt (z. B. 30,000). Das OCR-Lesen von kommagetrennten Zahlen in schmalen Spalten ist ein bekannter Fehlerpunkt – ein verlorenes Komma macht aus ¥30,000 ein ¥3,000.
- お預り金額 (Einzahlung) – der gutgeschriebene Betrag. Eine einzelne Transaktion hat entweder einen Eintrag in dieser Spalte oder in der Abhebungsspalte, nie in beiden. Diese gegenseitige Ausschließlichkeit ist die Grundlage für die Saldoverifizierung.
- 差引残高 (Saldo) – der laufende Saldo nach der Transaktion. Wird nach jeder Zeile gedruckt. Diese Spalte ermöglicht eine Selbstprüfung: vorheriger Saldo + Einzahlung − Abhebung muss dem aktuellen Saldo entsprechen. Ein einziger Lesefehler erzeugt eine Fehlerkaskade – jede nachfolgende Zeile weicht im Saldo ab, ein Problem, das als Saldoabweichung (残高ずれ) bekannt ist.
Das physische Format des Passbooks wird von der Japanese Bankers Association (全国銀行協会) festgelegt, die Standards für den Interbanken-Datenaustausch, die ATM-Interoperabilität und den Magnetstreifen (磁気ストライプ) auf der Rückseite definiert, der die Kontoinformationen speichert. Der Geldautomat liest diesen Streifen, um das Konto zu identifizieren, und druckt dann die Transaktionszeilen mit einem Punktmatrix- oder Thermodrucker direkt auf die Passbook-Seite – das bedeutet, dass das Passbook in Ihrer Hand ein Druckerausdruck ist, kein typografisch gesetztes Dokument. Dieser Unterschied ist für die Extraktion wichtig: Die Druckqualität variiert je nach ATM-Modell, Alter des Farbbands und Sauberkeit des Druckkopfs. Zwei Passbooks derselben Bank, die sechs Monate auseinander an verschiedenen Geldautomaten gedruckt wurden, können deutlich unterschiedliche Zeichendichte und Ausrichtung aufweisen.
Das Kernprinzip der Extraktion: Sie definieren fünf Ausgabespalten – „Datum", „Beschreibung", „Abhebung", „Einzahlung", „Saldo" – und die KI lokalisiert jeden Wert auf jeder Seite, indem sie versteht, was die Daten semantisch bedeuten, nicht indem sie Pixelkoordinaten auf einer Vorlage abgleicht. Dieselbe Spaltendefinition funktioniert über Passbooks von MUFG, SMBC, Mizuho, Japan Post Bank (ゆうちょ銀行) und regionalen Shinkin-Banken (信用金庫) hinweg, weil die KI die Feldbedeutung liest – ein Datum ist ein Datum, egal ob es auf einem Passbook als R6.7.15 oder auf einem anderen als 2024-07-15 gedruckt ist.
Warum das Weiterreichen des Passbooks an eine Budget-App nicht ausreicht
Japan hat drei dominante persönliche Finanz-Apps, die zusammen die überwiegende Mehrheit der digital affinen Haushalte abdecken: MoneyForward ME (マネーフォワード ME, 2.451+ Finanzdienstleistungs-Verbindungen), Zaim (1.300+ Verbindungen, 12 Millionen Downloads) und Moneytree (2.387+ Verbindungen). Alle drei verbinden sich über API mit japanischen Bankkonten und ziehen automatisch Transaktionsdaten in kategorisierte Ausgabenberichte. Für laufendes, zukunftsorientiertes Ausgaben-Tracking funktionieren sie gut – die Banking-API versorgt sie täglich mit neuen Transaktionen, und der Nutzer muss nie ein Papier-Passbook anfassen.
Die Lücke ist das, was vor Ihrer Anmeldung passiert ist. Eine Bank-API-Verbindung zieht Daten ab dem Datum, an dem Sie sie autorisieren – typischerweise die letzten 90 Tage bis zu einem Jahr, je nach Bank. Transaktionen aus 2022, 2021, 2019 – Jahre, die nur als gedruckte Seiten in einem physischen Passbook existieren – erscheinen nicht in der App. Für einen Freiberufler, der eine blaue Steuererklärung (青色申告) einreicht und alle geschäftlichen Transaktionen über das Kalenderjahr erfassen muss, deckt die App die Gegenwart ab, lässt aber die Vergangenheit auf Papier. Ebenso für einen Kleinunternehmer, der ein physisches Passbook von der Bank erhält und es für die monatliche Buchhaltung mit einem Steuerberater (税理士) teilt – der Steuerberater meldet sich nicht im MoneyForward-Konto des Eigentümers an. Er arbeitet mit dem Passbook oder mit Scans davon.
Die Apps lösen das Problem der täglichen Ausgabentransparenz. Sie lösen nicht den einmal im Jahr auftretenden Moment, in dem fünf Jahre Papier-Transaktionen zu einer Tabellenkalkulation werden müssen – genau das ist der Moment, der die Suche nach Passbook-Extraktion antreibt.
Es gibt einen dritten Weg, den es zu verstehen lohnt: Einige Banken bieten inzwischen digitale Passbooks (デジタル通帳) an, die das physische Heft komplett ersetzen und stattdessen webbasierte Transaktionsansichten sowie herunterladbare CSV-Exporte bieten. Der Japanische Bankenverband fördert digitale Passbooks als Teil der umfassenderen Digitalisierung des Bankwesens. Die Einführung ist jedoch uneinheitlich – große Banken wie MUFG und SMBC bieten digitale Passbooks für neue Konten an, aber viele Regionalbanken und Kreditgenossenschaften (信用金庫) stellen weiterhin standardmäßig physische Passbooks aus. Und selbst bei Konten mit digitalem Passbook-Zugang weichen Exportformat und Datumsbereich oft von den Erwartungen einer Buchhaltungssoftware ab. Das physische Passbook bleibt trotz aller Unannehmlichkeiten das Format mit dem kleinsten gemeinsamen Nenner: Jede Bank druckt eines aus, jede Transaktion erscheint darin, und es deckt die gesamte Kontohistorie ab.
Diese letzte Eigenschaft – die Abdeckung der gesamten Kontohistorie – ist der Grund, warum sich die Passbook-Extraktion grundlegend von der Kontoauszug-Extraktion in anderen Ländern unterscheidet. Ein britisches oder US-amerikanisches Monatskontoauszug ist eine Zusammenfassung eines bestimmten Zeitraums. Ein japanisches Passbook ist ein Kassenbuch – eine fortlaufende, kumulative Aufzeichnung von der ersten bis zur letzten gedruckten Seite. Im folgenden Extraktions-Workflow ist diese Kontinuität sowohl die größte Stärke des Dokuments als auch die Quelle seines häufigsten Fehlermodus.
Einrichten Ihres Passbook-Extraktions-Workflows
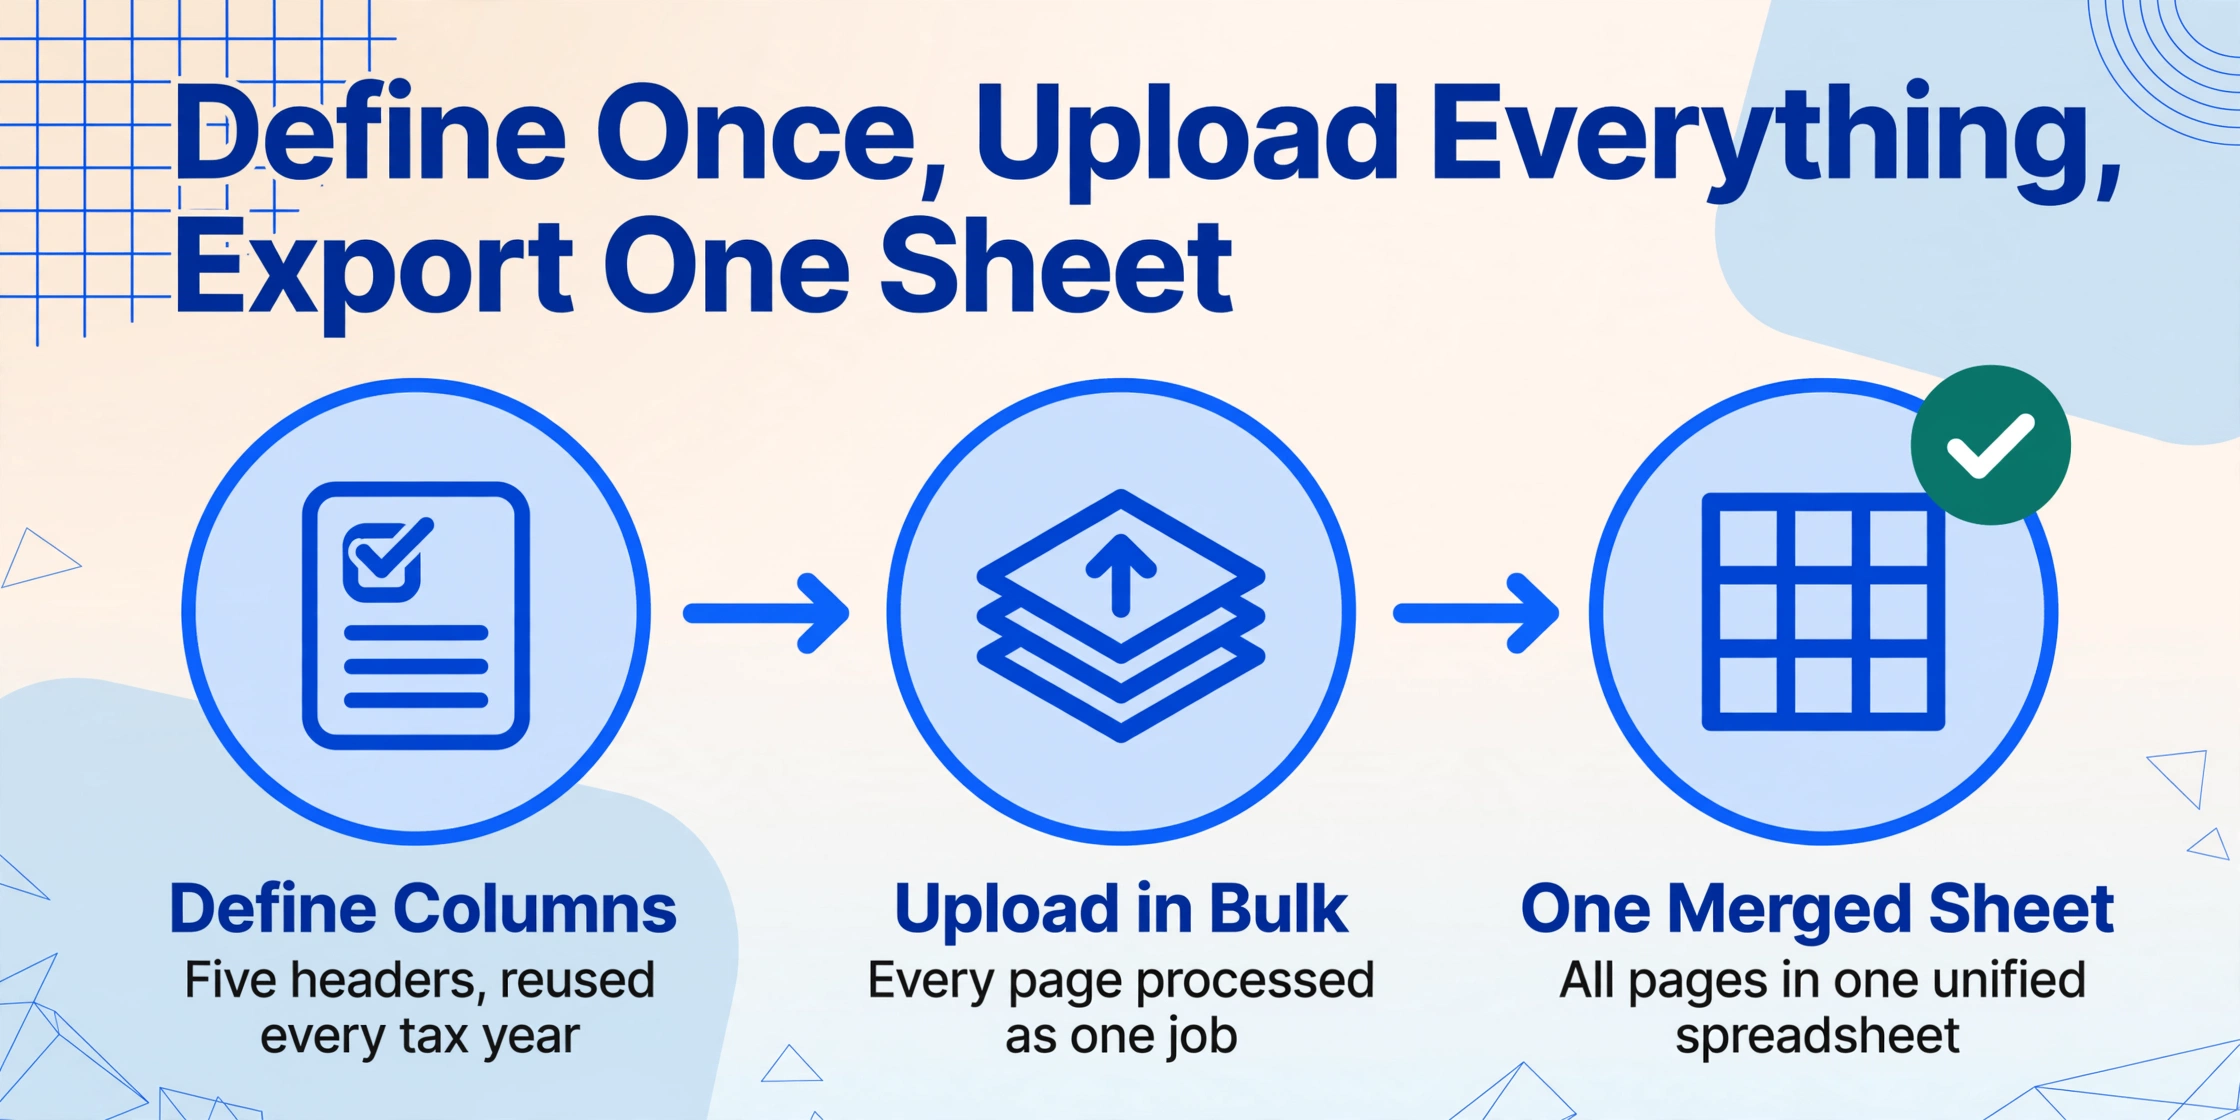
Der Workflow, der das Abtippen von Passbook-Daten ersetzt, besteht aus drei Schritten. Der erste – das Definieren Ihrer Spalten – wird einmal durchgeführt und für jedes Passbook, jede Bank und jedes Steuerjahr wiederverwendet.
Definieren Sie Ihre fünf Ausgabespalten – einmal, für jede Bank
Geben Sie die Feldnamen genau so ein, wie Sie sie als Spaltenüberschriften in Ihrer Tabelle haben möchten. Für die Passbook-Extraktion ist der Standard-Satz: Datum, Beschreibung (摘要), Abhebung (お支払金額), Einzahlung (お預り金額), Saldo (差引残高). Dies ist die Benutzerdefinierte Spaltenextraktion: Sie definieren das Ausgabeschema, und die KI ordnet die gedruckten Felder jedes Passbooks anhand der semantischen Bedeutung Ihren Spalten zu. Dieselben Spaltennamen funktionieren sowohl beim vertikalen Layout der MUFG, beim Zwei-Zeilen-pro-Transaktion-Format der SMBC als auch beim kompakten Druckstil der Japan Post Bank, weil die KI die Feldbedeutung und nicht die Feldposition liest. Für Buchhaltungszwecke fügen Sie eine Kategorie-Spalte als berechnete Spalte hinzu – zum Beispiel Kategorie (wenn Beschreibung „給与“ enthält, dann „Arbeitseinkommen“; wenn „振込“ enthält und Betrag > 50000, dann „Geschäftseinkommen“; sonst „Überweisung“) – die die KI während der Extraktion auswertet, sodass Ihre Ausgabe bereits vorkategorisiert ankommt.
Laden Sie alle Passbook-Seiten in einem Stapel hoch
Scannen oder fotografieren Sie jede Seite jedes Passbooks – einschließlich des vorderen Einbands mit der Kontonummer und des hinteren Einbands mit dem Magnetstreifen – und legen Sie alle Bilder in einen Upload. Die Stapelverarbeitung behandelt sie als einen einzigen Auftrag: Jede Seite wird unabhängig mit Ihrem Spaltenschema verarbeitet, und alle Ergebnisse werden in einer einheitlichen Tabelle zusammengeführt. Ein Drei-Jahres-Passbook mit rund 280 Transaktionen auf 30 Seiten (typisch für ein Konto mit moderater Aktivität) wird in einem Stapel verarbeitet. Die Seiten können Scans von einem Dokumentenscanner, Fotos von einem Smartphone oder PDF-Exporte aus dem Online-Banking sein, die passbook-ähnliche Transaktionslisten enthalten.
Exportieren Sie nach Excel und beginnen Sie Ihren Buchhaltungsworkflow
Laden Sie die zusammengeführte Tabelle als Excel-Datei herunter. Sie haben nun eine Zeile pro Transaktion, wobei jedes Feld in einer eigenen Spalte steht. Die Tabelle ist sofort in Yayoi (弥生会計), freee, MoneyForward Cloud Accounting oder jede andere japanische Buchhaltungssoftware importierbar, die CSV-Importe akzeptiert – der nächste Abschnitt behandelt diese Pipeline. Wichtiger noch: Die Spalte mit dem laufenden Saldo bietet Ihnen eine integrierte Prüfspur: Sortieren Sie nach Datum absteigend und überprüfen Sie die Saldo-Spalte. Jede Zeile, in der der Saldo nicht dem Saldo der vorherigen Zeile plus Einzahlung minus Abhebung entspricht, wird markiert – die Extraktion hat einen Lesefehler erkannt, und Sie korrigieren eine Zelle, anstatt 280 Zeilen zu durchsuchen.
Dasselbe Spaltenschema funktioniert im nächsten Jahr, für Passbooks verschiedener Banken und für Konten, die seit Jahren geschlossen sind, deren Unterlagen Sie aber aufbewahren müssen. Das Passbook-Format – definiert durch die Druckkonventionen der Japanese Bankers Association, nicht durch die Designentscheidung einer einzelnen Bank – wird sich nicht ändern.
Dateien werden sicher verarbeitet und nicht gespeichert.
Umgang mit japanischen Epochendaten und Beschreibungscodes
Zwei Aspekte von Passbuchdaten machen die Extraktion im japanischen Kontext speziell schwieriger als bei Bankdokumenten in jedem anderen Markt. Keiner davon ist eine allgemeine KI-Einschränkung – beide sind Artefakte davon, wie sich das japanische Bankwesen entwickelt hat.
Japanische Epochenjahre (和暦)
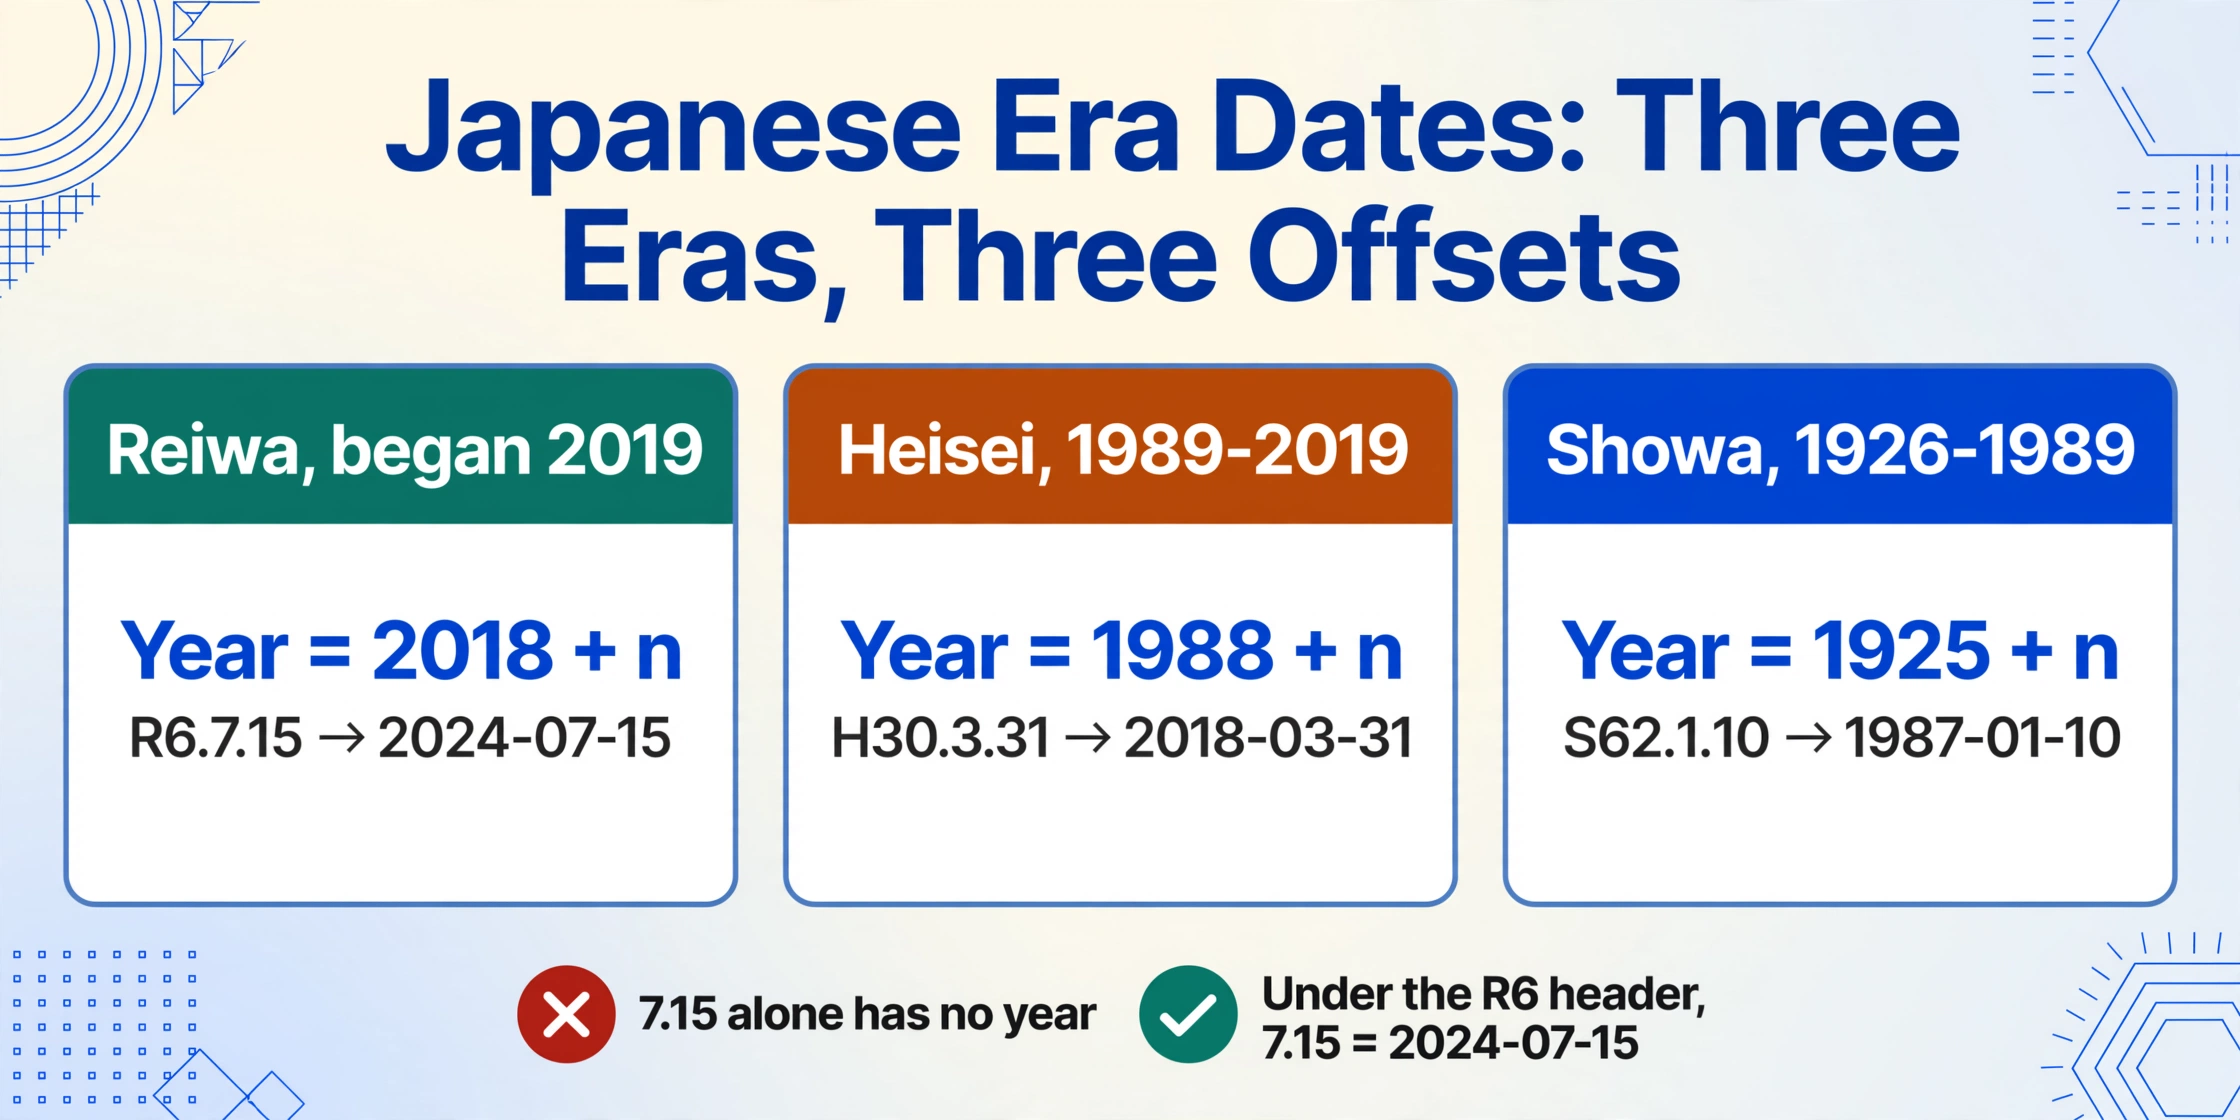
Passbook-Transaktionsdaten werden nach dem japanischen Kaiserzeit-Kalender gedruckt: 令和 (Reiwa, begann 2019), 平成 (Heisei, 1989–2019) oder 昭和 (Showa, 1926–1989), oft abgekürzt als R, H oder S, gefolgt von der Jahreszahl innerhalb der Epoche. Ein Datum wie R6.7.15 bedeutet den 15. Juli 2024 (Reiwa-Jahr 6). H30.3.31 bedeutet den 31. März 2018 (Heisei-Jahr 30). S62.1.10 bedeutet den 10. Januar 1987 (Showa-Jahr 62). Die Umrechnung in den gregorianischen Kalender (西暦) erfordert die Kenntnis des Startjahres jeder Epoche – Reiwa = 2018 + n, Heisei = 1988 + n, Showa = 1925 + n – und die Umrechnung muss die Seitengrenze berücksichtigen, an der mitten auf der Seite ein neues Jahr beginnt. Viele Passbooks drucken die Epochenjahreszahl nur einmal oben auf der Seite und danach nur noch Monat und Tag für die folgenden Zeilen. Eine rohe OCR-Ausgabe, die „7.15“ ohne Kontext als Datum liest, erzeugt einen Wert, der nicht in eine Zeitleiste eingeordnet werden kann – die Jahresüberschrift wenige Millimeter darüber entscheidet, ob es Juli 2023 oder Juli 2024 ist.
Die Lösung ist eine zweistufige Extraktionsstrategie. Erster Durchgang: Die Jahresüberschrift der Seite lesen und die Epoche bestimmen. Zweiter Durchgang: Jedes Transaktionsdatum parsen und den Jahreskontext aus der Überschrift anwenden. Wenn der Monat an der Jahresgrenze von 12 auf 1 wechselt, erhöht sich das Epochenjahr um eins. Genau diese Art von strukturierter Schlussfolgerung kann eine vorlagenbasierte OCR nicht leisten – sie liest einzelne Zellen, nicht die Beziehung zwischen einer Überschrift und ihren abhängigen Zeilen –, aber KI-gestützte Extraktion bewältigt dies, indem sie das Dokument als Ganzes versteht und nicht als Raster isolierter Textfelder.
Beschreibungscodes (摘要)
Die Beschreibungsspalte eines Passbooks verwendet abgekürzte Codes, die für japanische Leser sofort verständlich sind, für einen generischen Textparser jedoch undurchsichtig. Häufige Einträge sind: 振込 (Überweisung – kann eine Kunden- oder Privatzahlung sein), ATM (Geldautomat-Abhebung oder -Einzahlung – ohne Angabe, welche), 給与 (Gehaltseingang – die bedeutendste Einkommenszeile für eine Einzelperson), 利息 (Zinszahlung – in der Regel kleine Beträge, steuerrelevant), 引落 (Lastschrift – Miete, Nebenkosten, Versicherung), 手数料 (Bankgebühr – normalerweise ¥110–¥550, bei Geschäftskonten absetzbar) und カード (Kartentransaktion – kann eine Debitkartenzahlung oder eine Kreditkartenabrechnung sein).
Eine Passbook-Zeile mit „振込 50.000“ könnte eine Freelancer-Zahlung eines Kunden oder die Rückzahlung eines Abendessens durch einen Freund sein. Das Passbook unterscheidet nicht – die Kategoriezuordnung der Buchhaltungssoftware tut das. Die Extraktion muss den Code originalgetreu erfassen, und die Kategorisierungslogik liegt nachgelagert.
Einige Passbooks enthalten auch handschriftliche Anmerkungen an den Rändern – eine Notiz wie 家賃 (Miete) oder 仕入 (Wareneinkauf), mit Kugelschreiber neben einer gedruckten Transaktion geschrieben. Diese Anmerkungen sind für die buchhalterische Kategorisierung entscheidend, stellen aber eine weitere Herausforderung dar: Sie sind in unterschiedlicher Handschriftqualität und mit verschiedenfarbiger Tinte geschrieben, die manchmal die gedruckten Gitterlinien kreuzt. Wenn Ihr Extraktionstool Handschrifterkennung unterstützt – wie es die visionsmodellgestützte Extraktion tut – werden diese Randnotizen Teil der extrahierten Daten statt eines separaten manuellen Nachschlagevorgangs.
Daten in Yayoi, freee oder MoneyForward übertragen
Die extrahierte Excel-Tabelle ist nicht das Ziel – sie ist die Brücke zwischen Ihrem Passbook und Ihrer Buchhaltungssoftware. Der japanische Markt für Buchhaltungssoftware wird von drei Plattformen dominiert, die zusammen die überwiegende Mehrheit der Einzelunternehmer und kleinen Unternehmen abdecken:
Yayoi Accounting (弥生会計). Marktführer, insbesondere bei Steuerberatern. Unterstützt den CSV-Import von Transaktionsdaten über die Funktion Smart Transaction Import (スマート取引取込): Öffnen Sie das Journal, wählen Sie Import, wählen Sie die CSV und ordnen Sie die Spalten den Kontofeldern von Yayoi zu. Yayoi erwartet das Datum im Format yyyy-mm-dd – die Umrechnung von der Ära in den gregorianischen Kalender muss daher vor dem Export erfolgen, nicht danach.
freee Accounting (freee会計). Cloud-nativ mit starker API-Integration. Importieren Sie Passbook-Transaktionsdaten entweder über den manuellen CSV-Upload-Pfad (wählen Sie das Format „ご自身で作成したCSV" und ordnen Sie die Spalten zu) oder über die Bank-API für laufende Transaktionen. Für historische Passbook-Daten, die vor dem API-Zugriff liegen, ist der CSV-Import der einzige Weg – und die automatischen Kategorisierungsregeln von freee (自動登録ルール) können so konfiguriert werden, dass sie Passbook-Beschreibungscodes erkennen und die richtigen Konten zuordnen.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計). Import über die Funktion „他社ソフトデータの移行" (Datenmigration), wobei das Yayoi-kompatible Format als Zwischen-CSV-Format gewählt wird. Die Stärke von MoneyForward ist das einheitliche Dashboard, das Passbook-Daten, Kreditkartenabrechnungen und Belegscans kombiniert – die extrahierten Passbook-Zeilen werden Teil eines vollständigen Finanzbildes statt einer isolierten Tabelle.
Weitere unterstützte Buchhaltungsplattformen, die denselben CSV-Import akzeptieren, sind MJS Accounting (会計大将), TKC (FX2/MX-Serie), OBC (勘定奉行), Sorimachi (会計王), EPSON (財務応援R4) und PCA (PCA会計). Die Extraktionsausgabe – eine saubere CSV mit fünf Spalten – funktioniert mit allen, da das Passbook-Format bankübergreifend standardisiert ist. Datumsformat, Betragsspalten und Beschreibungsfeld sind identisch, unabhängig davon, welche Buchhaltungssoftware sie empfängt.
Eine berechnete Spalte, die sich vor dem Import lohnt: Definieren Sie eine Verifizierungsspalte – „Saldenprüfung (vorheriger Saldo + Einzahlung − Abhebung = aktueller Saldo? ‚OK' : ‚PRÜFEN')" – und führen Sie sie während der Extraktion aus. Ein einzelnes PRÜFEN-Flag in einem Meer von OKs zeigt Ihnen genau, welche Zeile genauer geprüft werden muss. Ohne dies tritt der Fehler erst auf, wenn die Daten in der Buchhaltungssoftware sind und die Saldenbilanz nicht mit dem Kontoauszug übereinstimmt – ein viel schwerer nachvollziehbares Problem.
Dieser Verifizierungsschritt ist der Punkt, an dem das Hauptbuch-ähnliche Format des Passbooks ein Vorteil gegenüber anderen Bankdokumenten ist. Ein britisches Kontoauszug oder eine australische Zahlungsübersicht enthält keinen laufenden Saldo – Sie prüfen jede Zeile gegen eine externe Quelle. Ein Passbook trägt seine eigene Verifizierung in sich. Die Mathematik stimmt entweder in jeder Zeile, oder die Extraktion hat etwas falsch gelesen. Es gibt keinen Mittelweg, und die berechnete Spalte deckt die Abweichung auf, bevor sie in Ihre Bücher gelangt.
Im Gegensatz zu Lohnabrechnungen aus anderen Ländern – bei denen trotz unterschiedlicher Steuergesetze dieselbe Extraktionslogik gilt, wie beim Australian PAYG-Workflow, der UK-P60-Verarbeitung oder der kanadischen T4-Slip-Extraktion – sorgt die selbstprüfende Struktur des Passbooks dafür, dass der Abgleich bereits bei der Extraktion erfolgt und nicht als separater Buchhaltungsschritt. Die Datenqualität ist also bereits gesichert, bevor die CSV das Extraktionstool verlässt.
Häufig gestellte Fragen
Kann die KI-Extraktion Passbooks verschiedener Banken im selben Batch verarbeiten?
Ja – und das ist das stärkste Argument für semantische Extraktion gegenüber template-basiertem OCR. Ein Passbook der MUFG druckt Transaktionen im einzeiligen Format mit dem Datum links. Ein Passbook der Japan Post Bank (ゆうちょ銀行) verwendet oft ein zweizeiliges Format, bei dem die Beschreibung umbricht. Ein Passbook einer regionalen Kreditgenossenschaft (信用金庫) kann in einer leicht anderen Schriftgröße gedruckt sein. Da die semantische Extraktion liest, was jeder Wert bedeutet – und nicht, wo er steht – können alle drei Formate im selben Batch hochgeladen werden und erzeugen eine einheitliche Tabelle mit konsistenten Spalten. Ein template-basiertes Tool, das für das Layout der MUFG konfiguriert ist, scheitert am Format der Japan Post Bank, und eine Neukonfiguration für die eine Bank führt zum Verlust der anderen.
Was ist, wenn das Passbook handschriftliche Notizen an den Rändern enthält?
Die Extraktion mit Vision-Modellen kann handschriftliche Anmerkungen neben gedrucktem Text lesen – so wird eine Randnotiz wie 家賃 (Miete) oder 仕入 (Wareneingang) neben einer Transaktionszeile als zusätzlicher Kontext erfasst. Allerdings variiert die Qualität der Handschrift erheblich: Eine Kugelschreiber-Notiz in klarem Kanji ist in der Regel lesbar; eine verblasste Bleistiftnotiz, die schräg geschrieben ist und die gedruckten Gitterlinien kreuzt, ist weniger zuverlässig. Bei Passbooks, deren handschriftliche Notizen wichtige Buchhaltungsinformationen enthalten, sollte die extrahierte Tabelle mit dem physischen Passbook verglichen werden – aber die KI verarbeitet die Mehrheit der lesbaren Anmerkungen, sodass die Prüfung auf Ausnahmefälle reduziert wird und nicht zeilenweise erfolgen muss.
Wie funktioniert die Umrechnung der Ära-Daten (和暦), und was ist, wenn die Jahresüberschrift auf einer anderen Seite steht?
Die KI liest die Ära-Jahresüberschrift von jeder Seite – normalerweise oben als 令和6年 oder R6 gedruckt – und wendet sie auf alle Transaktionen dieser Seite an. Bei Seiten ohne Jahresüberschrift (Fortsetzungsseiten) übernimmt die KI den Ära-Kontext von der vorherigen Seite. Wenn eine Jahresgrenze mitten auf einer Seite liegt (31. Dezember → 1. Januar), wird das Ära-Jahr erhöht. Bei Passbooks, die mehrere Ären umfassen – etwa ein Passbook von 2018–2024, das von 平成30 bis 令和6 reicht – erkennt die KI den Ärawechsel auf der Seite, auf der die Überschrift wechselt. Die extrahierte Ausgabe verwendet gregorianische Daten (JJJJ-MM-TT) für die direkte Kompatibilität mit Buchhaltungssoftware.
Kann ich aus einem mehrjährigen Passbook nur einen bestimmten Zeitraum extrahieren?
Ja. Sie können entweder nur die Seiten hochladen, die Ihren Zielzeitraum abdecken, oder das gesamte Passbook hochladen und die Ausgabe nach der Extraktion in Excel nach Datumsbereich filtern. Letzteres ist in der Praxis oft schneller: Scannen Sie das gesamte Passbook einmal, erhalten Sie alle Transaktionen in einer Tabelle und filtern Sie dann nach Datum. Bei einem dreijährigen Passbook mit etwa 300 Transaktionen dauert das Extrahieren aller Daten und Filtern in Excel weniger Zeit als das Identifizieren und Scannen nur der Seiten für ein bestimmtes 12-Monats-Fenster – insbesondere, da die Datumsüberschriften beim schnellen Durchblättern nicht immer sichtbar sind.
Was passiert, wenn die Saldenprüfung in einer Zeile fehlschlägt?
Ein Fehler bei der Saldenprüfung – wenn vorheriger Saldo + Einzahlung − Abhebung nicht dem aktuellen Saldo entspricht – hat in der Regel eine von drei Ursachen: (1) ein falsch gelesenes Komma im Betrag (¥30.000 als ¥3.000 gelesen), (2) ein Einzahlungsbetrag, der fälschlich in der Abhebungsspalte steht oder umgekehrt (das klassische OCR-Spaltenverschiebungsproblem), oder (3) eine übersprungene Transaktionszeile (die OCR hat eine Zeile komplett übersehen). Wenn Sie eine berechnete Spalte verwenden, um Abweichungen während der Extraktion zu kennzeichnen, können Sie die betroffenen Zeilen korrigieren, bevor Sie in Ihre Buchhaltungssoftware importieren. Ohne den Prüfschritt macht ein einziger Lesefehler in Zeile 47 von 300 alle nachfolgenden Salden falsch – und der Fehler bleibt unsichtbar, bis eine Probebilanz nicht aufgeht und Sie sich durch 253 Zeilen zurückarbeiten müssen, um die Ursache zu finden.
Muss ich das physische Passbook nach der Extraktion weiterhin aufbewahren?
Nach dem japanischen Elektronischen Buchführungsgesetz (電子帳簿保存法) können gescannte Kopien von Finanzdokumenten als rechtlich zulässige Aufzeichnungen gelten, sofern sie bestimmte Auflösungs- und Zeitstempelanforderungen erfüllen (die Novelle von 2022 hat die Anforderungen deutlich gelockert). Das physische Passbook bleibt jedoch das maßgebliche Original – und die Nationale Steuerbehörde (国税庁) kann bei einer Steuerprüfung die Originale anfordern. Beste Praxis für Nutzer der blauen Steuererklärung (青色申告): Extrahieren Sie das Passbook in Excel für Ihren Buchhaltungsablauf, bewahren Sie aber das physische Passbook für die gesetzliche Aufbewahrungsfrist von sieben Jahren auf. Die Extraktion ersetzt den manuellen Datenerfassungsschritt – sie ersetzt nicht den rechtlichen Beleg.
Steuersaison zur Routine machen statt zum Datenerfassungs-Marathon
Die japanische Steuerfrist – der 15. März für die Einkommensteuer (所得税の確定申告) – verschiebt sich nicht. Jedes Jahr stehen Einzelunternehmer, Freiberufler und Kleinunternehmer in ganz Japan vor derselben Abfolge: Passbooks sammeln, auf dem Schreibtisch ausbreiten und Zeile für Zeile Transaktionen in eine Tabellenkalkulation oder direkt in eine Buchhaltungssoftware übertragen. Das Fünf-Spalten-Format des Passbooks ist elegant einfach, was den manuellen Prozess unkompliziert erscheinen lässt – bis Seite 27, wenn eine einzelne Zahl mit falscher Kommaposition stillschweigend den Rest der Saldenspalte korrumpiert und der Abgleich, der fünf Minuten dauern sollte, zwei Stunden in Anspruch nimmt.
Der hier beschriebene Extraktionsablauf dreht diese Abfolge um. Statt Januar und Februar mit Abtippen zu verbringen, verbringen Sie einen Nachmittag mit dem Scannen der Passbook-Seiten, ein paar Minuten mit der Definition der Spalten und die verbleibende Zeit vor der Frist damit, das zu tun, wofür der 青色申告-Abzug gedacht ist: die finanzielle Leistung Ihres Unternehmens zu analysieren, statt sie aus Papier zu rekonstruieren.
Dasselbe Spaltenschema funktioniert auch im nächsten Jahr. Das Passbook-Format – definiert vom japanischen Bankenverband, von Bankautomaten gedruckt, bei allen Finanzinstituten des Landes standardisiert – wird sich nicht ändern. Was sich jedes Jahr ändert, ist die Seitenzahl und die Nähe zur Frist am 15. März. Wenn der Abtippschritt wegfällt, lastet der Druck auf der Prüfung – und die Prüfung ist bei einem Dokument, das in jeder Zeile seine eigene mathematische Prüfspur trägt, der Teil, für den sich Zeitaufwand lohnt.