Un dossier de transaction complet n'est
pas une transaction finançable
Un dossier de transaction est assemblé pour être complet. La liste de contrôle compte le bon de commande, le contrat de vente à tempérament, la demande de certificat de propriété, la déclaration du compteur kilométrique, les formulaires d'options, les preuves d'assurance et les stipulations, ou stips. Le financement pose une autre question : ces documents décrivent-ils la même voiture et le même montant ?
Deux défaillances se ressemblent dans un dossier de transaction. La première est une discordance de VIN qu'un contrôle de complétude ne peut pas voir, car le VIN est présent et la page est signée. La seconde est un écart légitime de $2,590 entre le bon de commande et le contrat, créé par deux produits additionnels. La première entraîne le renvoi du dossier. La seconde déclenche un appel téléphonique qui n'aurait pas dû avoir lieu.
Points clés
- Un dossier de transaction complet peut quand même échouer au financement, car la liste de contrôle ne demande jamais si les documents concordent.
- Un VIN saisi dans le système du concessionnaire se retrouve sur le bon de commande, le contrat, la demande de certificat de propriété et la demande d'assurance, si bien qu'une seule faute de frappe passe pour une concordance.
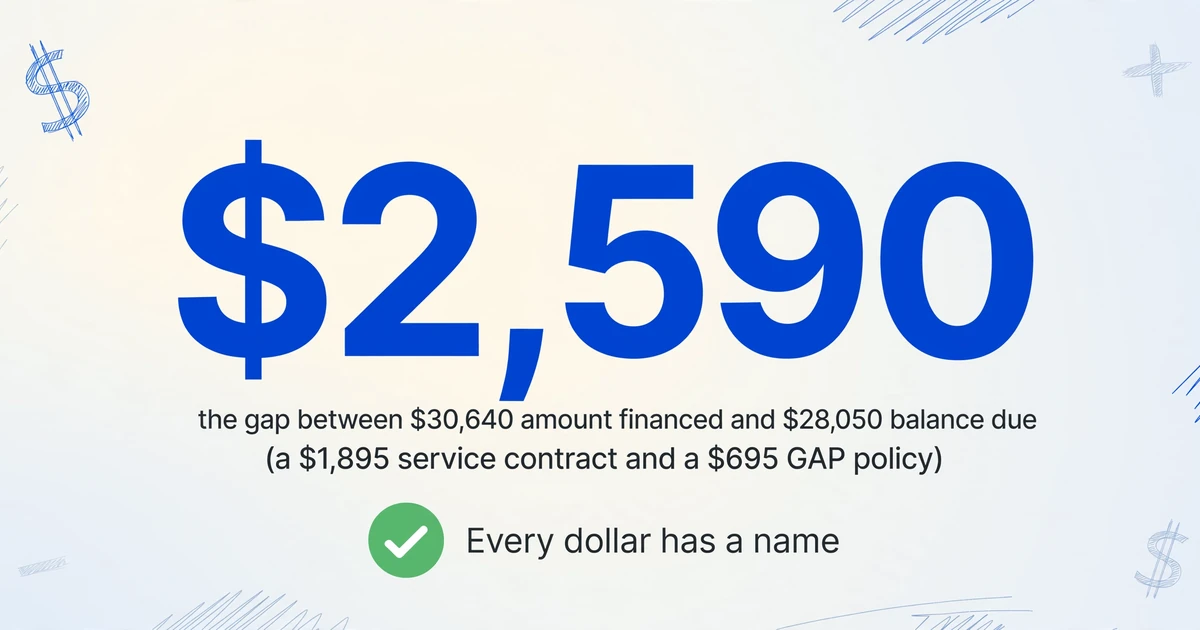
- Un écart de $2,590 entre le bon de commande et le contrat est acceptable lorsqu'un contrat de service de $1,895 et une police GAP de $695 donnent un nom à chaque dollar.
Le prêteur ouvre le dossier pour vérifier si les documents concordent.
Un service de financement automobile doit prouver que le contrat signé correspond au crédit approuvé, que les calculs et les divulgations sont exacts, que les options supplémentaires respectent le programme, que chaque condition est levée et que le dossier peut être financé, mis en attente ou renvoyé au crédit. L'exhaustivité fait entrer le dossier dans la file d'attente. La concordance, c'est ce que le prêteur évalue.
Trois intervenants touchent les mêmes faits à des moments différents, et chacun ne voit qu'une partie du dossier.
| Rôle | Ce qu'il décide | Ce dont il a besoin dans le dossier |
|---|---|---|
| Responsable F&I (financement et assurance) du concessionnaire | Si le dossier est prêt à être soumis | Chaque document présent, chaque signature en place, le contrat reflétant l'accord approuvé |
| Agent de vérification du prêteur | Financer, mettre en attente ou renvoyer | Le contrat correspondant à l'approbation, les conditions levées, la garantie et l'assurance correspondant au prêt |
| Agent ou assureur | Ce qu'indique la page de déclarations d'assurance | Le VIN, l'assuré désigné, le bénéficiaire en cas de sinistre et les garanties répondant aux exigences du prêteur |
Un dossier de transaction est un ensemble de documents rédigés par différentes parties, chacune avec son propre vocabulaire. Un dossier de clôture immobilier a la même structure, c'est pourquoi le problème de comparaison est familier à quiconque en a assemblé un.
L'identité du véhicule figure à trois endroits : le bon de commande, le contrat de vente à tempérament et la page de déclarations d'assurance. La demande de certificat de propriété est une quatrième transcription, généralement générée à partir du même enregistrement du système de gestion du concessionnaire (DMS). Le nom de l'acheteur figure sur la demande de crédit et le contrat, et c'est ce nom que la police d'assurance doit correspondre. Les montants apparaissent sur le bon de commande et le contrat, mais les deux documents ne portent pas le même chiffre.
Une vérification de VIN a trois issues, et l'une d'elles ne peut pas être tranchée en regardant la page.
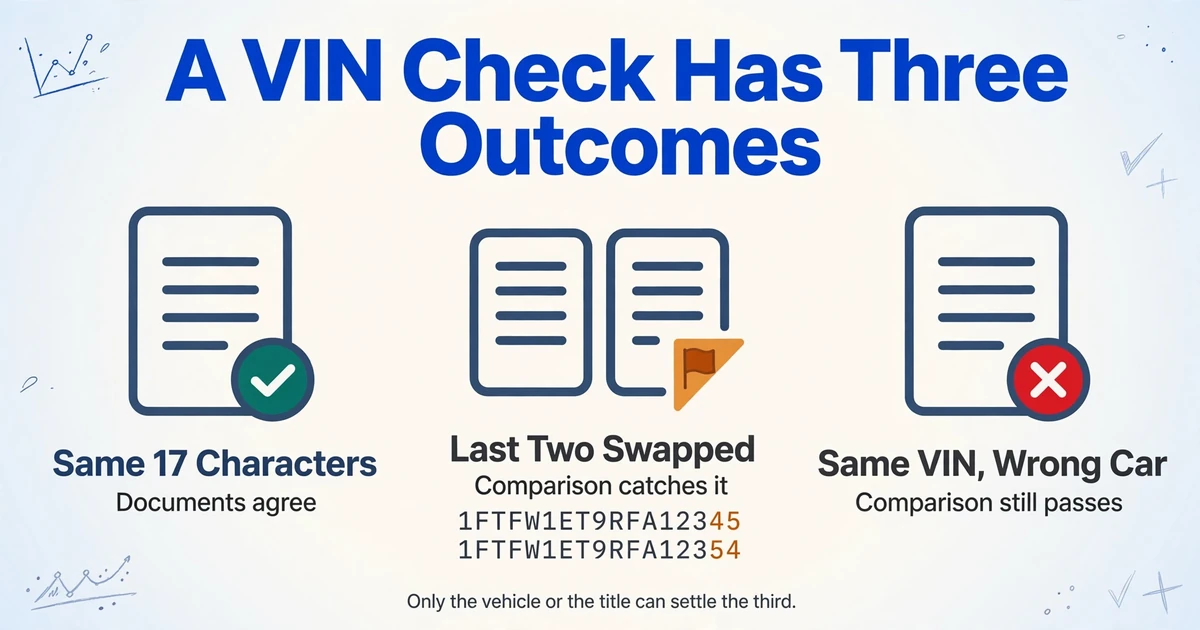
Les trois issues sont : les mêmes 17 caractères sur chaque document, 17 caractères différents sur l'un d'eux, ou les mêmes 17 caractères sur chaque document appartenant à une autre voiture que celle livrée. Les deux premières peuvent être comparées. La troisième ne le peut pas, car tous les documents concordent.
Selon 49 CFR 565.13, un VIN comporte 17 caractères. Les positions 1 à 3 identifient le constructeur, 4 à 8 décrivent le véhicule, la position 9 est un chiffre de contrôle, la position 10 est l'année modèle, la position 11 est l'usine, et les positions 12 à 17 sont le numéro de série. Le jeu de caractères autorisé exclut les lettres I, O et Q, car elles se confondent facilement avec 1 et 0.
Un contrôle de format confirme qu'une chaîne fait 17 caractères et n'utilise que des caractères autorisés. Une vérification de VIN qui s'arrête là confirme la forme de la chaîne, pas l'identité de la voiture. Prenez deux VIN qui diffèrent par une transposition :
| Document | VIN | Ce que voit un contrôle de format |
|---|---|---|
| Bon de commande | 1FTFW1ET9RFA12345 | 17 caractères, jeu autorisé, conforme |
| Contrat de vente à tempérament | 1FTFW1ET9RFA12354 | 17 caractères, jeu autorisé, conforme |
Les quinze premiers caractères correspondent. La différence se situe dans les deux derniers, la partie qu'un réviseur survole une fois que le constructeur et l'année modèle concordent. Une comparaison caractère par caractère la détecte. Un simple coup d'œil, non.
Le neuvième caractère est le chiffre de contrôle, une somme de contrôle calculée sur les seize autres. Il existe pour détecter une erreur de transcription, mais seulement si quelqu'un le calcule. Une revue visuelle ne le fait pas. Le même problème apparaît lorsque vous extrayez des numéros de série de PDF mixtes : une chaîne d'apparence propre n'est pas la même chose qu'une chaîne vérifiée.
Le cas le plus difficile est la troisième issue. Un acheteur a raconté avoir essayé deux voitures identiques, choisi la seconde parce qu'elle était sur le parc depuis plus longtemps et bénéficiait d'une remise de $1,500, puis découvert plus tard que les documents avaient été établis pour la première. Chaque document portait le même VIN. Une comparaison entre documents aurait validé ce dossier de transaction, car il n'y avait rien à comparer. La seule autorité pour l'identité du véhicule est le VIN sur le véhicule ou le titre, pas le dossier.
Le montant financé est un chiffre défini, et le bon de commande en affiche généralement un autre.
Le montant financé sur le contrat n'est pas le prix total du bon de commande, et la différence est souvent légitime. Regulation Z, 12 CFR 1026.18(b), le définit comme le prix au comptant moins l'apport initial, plus tout autre montant financé par le créancier, moins tout frais de financement prépayé. Le même règlement définit un prix de vente total distinct au 1026.18(j), qui réintègre les frais de financement. Un bon de commande peut afficher un prix total, un solde dû ou une ligne de montant financé, et ce sont trois chiffres différents.
Les produits additionnels sont la raison la plus fréquente pour laquelle le contrat est plus élevé. Le rapport de supervision du financement automobile de l'automne 2024 du CFPB note que les consommateurs financent généralement le GAP, les contrats de service et produits similaires à l'origination, la prime étant payée d'avance et incluse dans le montant financé. En vertu du 1026.18(c)(1)(iii), l'énumération doit identifier le bénéficiaire de ces produits optionnels. L'équité négative est l'autre écart légitime : le rapport 2024 sur l'équité négative du CFPB l'a constatée dans 12 % des transactions étudiées, avec une moyenne de $5,073 sur les véhicules neufs et de $3,284 sur les véhicules d'occasion.
Voici la forme d'un rapprochement qui se clôture. Le bon de commande affiche un prix de vente de $28,900, un apport initial de $3,000 et $2,150 de taxes et frais, pour un solde dû de $28,050. Le contrat affiche un montant financé de $30,640. La différence de $2,590 correspond à un contrat de service véhicule de $1,895 et à une police GAP de $695. Si le bon de commande mentionne les deux produits, le rapprochement se clôture et il n'y a pas d'exception. S'il ne les mentionne pas, les $2,590 constituent l'exception.
Le contrôle des montants n'est pas une question d'égalité. Il s'agit de savoir si chaque dollar de la différence a un nom.
L'arithmétique interne du contrat est un contrôle distinct. Un contrat peut être erroné en interne même lorsque le rapprochement avec le bon de commande se clôture. C'est le même schéma de défaillance que des lignes qui ne se multiplient pas correctement, un niveau au-dessus : les chiffres individuels semblent corrects, mais la relation entre eux ne l'est pas.
Une page de déclarations d'assurance peut porter le bon VIN et échouer malgré tout au contrôle du prêteur.
La page de déclarations est un résumé de la police ; elle indique l'assuré désigné, les véhicules couverts avec leur VIN, les garanties et les franchises, ainsi que tout détenteur de privilège ou bénéficiaire en cas de sinistre. Le VIN n'est qu'un des champs qui comptent pour le financement.
Les exigences publiées d'une véritable coopérative de crédit en donnent la forme : le prêteur doit apparaître comme détenteur de privilège ou bénéficiaire en cas de sinistre, la garantie sur la police doit correspondre à la garantie du contrat de prêt, et la limite de couverture ne doit pas être inférieure au montant du prêt. Ce sont trois tests indépendants, et un VIN correspondant ne satisfait qu'au deuxième.
L'assuré désigné est le champ qui semble le plus souvent erroné et qui est parfois correct. Une police au nom d'un conjoint, d'une entreprise ou d'un nom de jeune fille peut être légitime si cette personne ou entité est acheteur ou coacheteur au contrat. Le test consiste à vérifier si l'assuré désigné correspond à un acheteur du contrat, et non s'il correspond au premier nom de la première page. Ce qui échoue, c'est une police au nom d'une personne qui ne figure pas du tout au contrat.
Le bénéficiaire en cas de sinistre est le champ qui se retrouve abrégé. Le nom légal exact et l'adresse du prêteur sont ce que l'assureur utilise pour payer un sinistre. Une police qui désigne le prêteur comme assuré additionnel mais pas comme bénéficiaire en cas de sinistre a la mauvaise case cochée, même si le certificat semble complet. Une police émise pour un VIN différent décrit une autre voiture : la garantie sur la police n'est donc pas la garantie du prêt.
Un VIN correspondant prouve que la police a été émise pour ce VIN. Il ne prouve pas que la prime a été payée, que la police est toujours en vigueur à la date du sinistre, ni que les limites de couverture respectent le programme du prêteur. Ce sont des vérifications distinctes, et la page de déclarations atteste de la police, non de son statut actuel.
La révision qui détecte une signature manquante n'est pas la bonne révision pour un champ qui diverge.
Une liste de contrôle de financement est un outil d'exhaustivité. Elle vérifie chaque document par rapport à une règle : présent, signé, daté, sur le bon formulaire. Une divergence de champ est une relation entre deux documents, et une règle qui examine un document à la fois ne peut pas la voir.
- La présence n'est pas l'égalité. La liste indique que le contrat comporte un VIN. Elle ne dit pas que le VIN du contrat est égal au VIN du bon de commande.
- Le vocabulaire diffère. Prix total, solde dû, montant financé et prix de vente total sont quatre nombres différents. Un réviseur qui les traite comme un seul nombre signale soit des différences légitimes, soit cesse de vérifier le champ.
- Le DMS recopie une valeur sur tous les formulaires. Le système imprime généralement le VIN sur le bon de commande, le contrat, la demande de certificat de propriété et la demande d'assurance à partir d'un seul champ. Une simple faute de frappe devient une cohérence interne, la plus difficile à repérer.
- L'œil s'ancre sur le préfixe. Le constructeur et l'année du modèle correspondent, donc le réviseur suppose qu'il en va de même du numéro de série. Les six derniers caractères sont les moins susceptibles d'être lus un par un.
Une liste de contrôle peut vous dire que le VIN est présent. Elle ne peut pas vous dire que c'est le même VIN que celui porté par les deux autres documents.
La file d'attente aggrave la situation. Un agent de financement traite une liste de dossiers de transaction, il ne lit pas un paquet de la première à la dernière page. Une divergence qui ne figure pas sur la liste des anomalies survit jusqu'à ce que le préposé aux certificats de propriété, l'assureur ou le client la découvre.
Quand deux documents divergent, le champ décide lequel l'emporte, et la réponse n'est pas la même pour chaque champ.
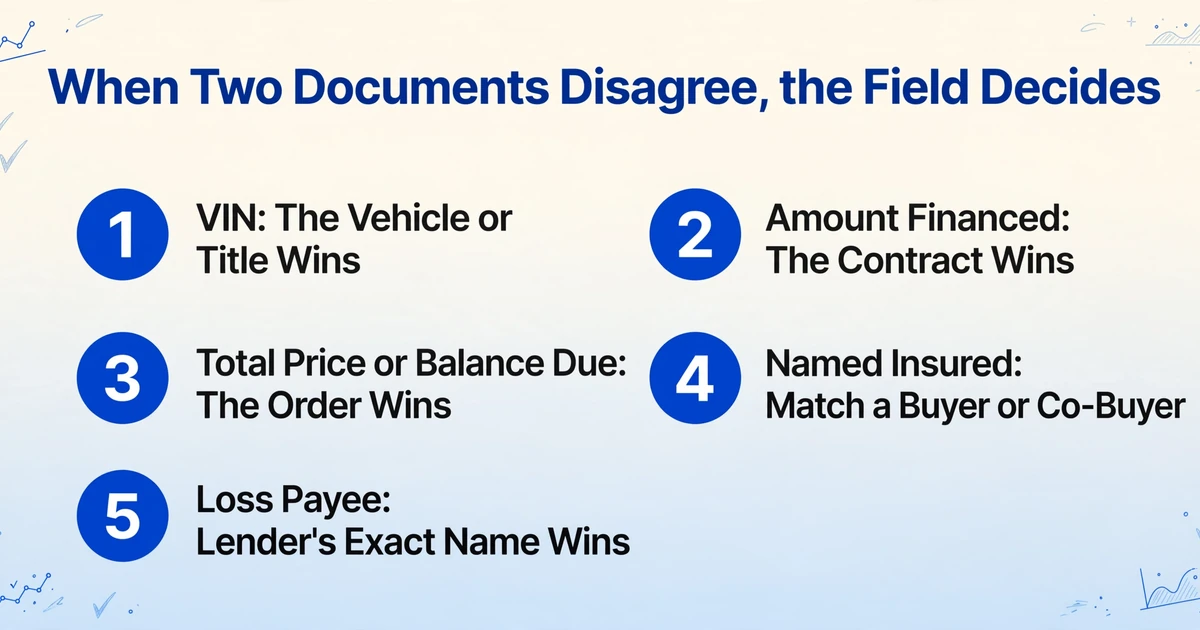
La règle dépend du champ, et la consigner par écrit avant de comparer évite qu'une différence de définition devienne une exception. Sans cela, chaque différence ressemble à une erreur, et le réviseur commence à faire la moyenne des valeurs au lieu de les résoudre.
| Champ | Documents qui le contiennent | Prévaut en cas de divergence | Pourquoi |
|---|---|---|---|
| VIN | Bon de commande, contrat, assurance, demande de certificat de propriété | Le véhicule ou le titre | Chaque document est une transcription ; la voiture est l'objet |
| Montant financé | Contrat, parfois le bon de commande | Contrat | C'est le terme juridique divulgué au titre de Regulation Z |
| Prix total ou solde dû | Bon de commande | Bon de commande, pour ce qui a été convenu | C'est un nombre différent du montant financé |
| Assuré désigné | Déclarations d'assurance ; contrat pour les noms des acheteurs | La police pour qui est assuré ; le contrat pour qui a acheté | Doit correspondre à un acheteur ou co-acheteur, pas nécessairement au premier acheteur |
| Bénéficiaire en cas de sinistre | Déclarations d'assurance | Le nom légal exact et l'adresse du prêteur | Le paiement de l'indemnité dépend du bénéficiaire désigné |
| Signature | Contrat, formulaires d'options | Présence uniquement | L'authenticité réside dans la piste d'audit de la signature électronique |
L'unité d'extraction est le document, car un dossier de transaction est un ensemble de documents.
Une ligne par dossier de transaction masque la divergence que vous cherchez à détecter. Extrayez les mêmes champs de chaque document dans un seul tableau, une ligne par document (ou par ligne d'article, si un document contient un tableau), et comparez après extraction.
L'Extraction de colonnes personnalisées d'ImageToTable.ai est ce qui rend cela pratique. Vous saisissez les noms de colonnes souhaités, tels que VIN, Montant financé, Prix total ou solde dû, Assuré désigné et Bénéficiaire en cas de sinistre, et l'IA localise chaque valeur en comprenant ce que le champ signifie plutôt que l'endroit où il se trouve sur la page. Les noms de colonnes deviennent les en-têtes du tableau de sortie. Il n'y a pas de modèle par prêteur et aucune zone à redessiner lorsqu'un concessionnaire change de formulaire.
Lorsque chaque ligne correspond à un document, une seule colonne VIN suffit. La colonne Document Type vous indique quel document a fourni chaque valeur, de sorte que le VIN du bon de commande, le VIN du contrat et le VIN de la police restent distinguables sans trois colonnes distinctes.
Le traitement par lots gère le volume. Un lot de fichiers de dossier de transaction est envoyé en un seul téléversement et revient sous forme d'un seul tableau Excel, de sorte que l'unité de travail correspond à l'unité de réception. La sortie peut être au format XLSX, CSV ou JSON.
Si le dossier de transaction arrive sous forme d'un seul PDF multipage, ajoutez une colonne inférée telle que Document Type (options: Purchase Order / Retail Installment Contract / Insurance Declaration / Title Application / Other). L'IA classe chaque page selon son contenu, ce qui vous permet de filtrer un index de pages en groupes de documents. N'activez pas la fusion multipage pour un dossier de transaction : ce paramètre est destiné aux pages d'un seul document logique, et un dossier de transaction est un ensemble de documents différents.
Une colonne calculée peut vérifier l'arithmétique au sein d'un seul document. Par exemple, Contract Math Check (output OK if Amount Financed equals the itemized total, otherwise the difference) compare deux valeurs figurant sur le même contrat. Elle ne peut pas comparer le montant financé du contrat avec le solde dû du bon de commande, car ces valeurs se trouvent dans des lignes différentes. Cette comparaison est une formule dans la feuille.
Une fois les lignes exportées, la comparaison relève du travail ordinaire sur tableur. Réorganisez le tableau par numéro de transaction et type de document, avec un tableau croisé dynamique ou trois recherches, pour placer les trois VIN côte à côte, puis utilisez =IF(AND(EXACT(B2,C2),EXACT(C2,D2)),"match","check") où B2, C2 et D2 contiennent les trois VIN. Pour les montants, soustrayez le solde dû du bon de commande et les options nommées du montant du contrat et vérifiez si le reste est nul. Signalez uniquement les lignes où la vérification du VIN échoue ou où le rapprochement ne s'équilibre pas.
Un extrait de trois lignes montre la structure :
| Transaction | Type de document | VIN | Montant financé | Prix total ou solde dû | Assuré désigné | Bénéficiaire en cas de sinistre |
|---|---|---|---|---|---|---|
| 24-1187 | Bon de commande | 1FTFW1ET9RFA12345 | 28,050 | |||
| 24-1187 | Contrat de vente à tempérament | 1FTFW1ET9RFA12354 | 30,640 | Daniel R. Alvarez | ||
| 24-1187 | Déclaration d'assurance | 1FTFW1ET9RFA12345 | Maria L. Alvarez | Example Credit Union |
Le tableau soulève trois questions, pas une. Deux VIN concordent et le contrat est l'exception, c'est donc le contrat le premier document à examiner. L'assuré désigné diffère de l'acheteur, le contrat nécessite donc un co-acheteur ou la police doit être corrigée. Le solde dû du bon de commande et le montant financé du contrat diffèrent de $2,590, la question suivante est donc de savoir quels produits l'expliquent.
Le mode révision avec cadres de délimitation (bbox) est la vérification des lignes de VIN. Survolez ou cliquez sur une cellule signalée et la région d'origine est mise en évidence sur l'image d'origine. Cliquez sur une région de l'image et la cellule correspondante est sélectionnée. Activez l'annotation automatique après le traitement lorsque le lot est volumineux, afin que les cadres soient prêts à l'ouverture du fichier. Pour les écritures manuscrites denses sur les formulaires F&I, utilisez le niveau de modèle supérieur, le paramètre de compte qui sélectionne le modèle de vision plus puissant ; le niveau standard est conçu pour les tableaux imprimés.
Une vérification en quatre étapes détecte les divergences avant le prêteur.
La vérification doit être reproductible sur une semaine de dossiers de transaction, et non un audit ponctuel. Quatre décisions, prises une fois et appliquées à chaque lot, suffisent.
Rédigez la liste des champs et la règle d'autorité
Listez les champs qui comptent : VIN, montant financé, prix total ou solde dû, assuré désigné, bénéficiaire en cas de sinistre et présence de signature. Pour chacun, notez quel document fait foi. Faites-le avant d'ouvrir le premier dossier de transaction, car c'est la règle qui distingue une véritable exception d'une simple différence de définition.
Extrayez une ligne par document
Importez le dossier en lot, avec une colonne pour le numéro de transaction, le type de document et chaque champ. Si les fichiers arrivent séparément, importez-les par type de document. Si le dossier de transaction est un seul PDF, utilisez la colonne de type de document inféré et traitez le résultat comme un index de pages. L'objectif est un tableau où chaque valeur reste rattachée à un document.
Comparez les chaînes et construisez le rapprochement financier
Faites un tableau croisé pour placer les VIN côte à côte et testez-les par une comparaison exacte, non visuelle. Pour les montants, soustrayez le solde dû du bon de commande et les options désignées du montant du contrat. Un reste nul indique un rapprochement propre. Si le reste porte un nom, il s'agit d'un produit, de frais ou d'une équité négative. S'il ne porte aucun nom, c'est l'exception.
Examinez les signalements et échantillonnez le reste
Ouvrez le mode révision sur chaque VIN signalé et lisez la zone source par rapport à l'image. Notez quel document a été corrigé et par qui, car le prochain réviseur aura besoin du motif. Pour les lignes non signalées, vérifiez un échantillon du lot ; un taux de réussite de 100 % sur un échantillon est une preuve concernant le processus, pas une garantie pour chaque ligne.
Le coût de l'omission se mesure en jours. Les données de Dealertrack de 2020 sur les contrats en transit situaient les dossiers papier traditionnels à une moyenne de cinq jours de transit, et révélaient qu'un contrat papier sur quatre comportait une erreur telle qu'une signature manquante, une condition absente ou un contrat non conforme aux exigences du prêteur. Un dossier de transaction renvoyé pour une faute de frappe dans le VIN repart dans cette file depuis le début.
La méthode a une limite stricte : elle ne peut pas détecter une erreur que tous les documents répètent.
L'extraction vous fournit des valeurs sourcées. Elle ne vous donne pas de verdict, et cette limite est importante car un outil qui l'estompe crée un nouveau type de dossier défectueux : un dossier qui semble fiable et qui est indéfendable.
- Aucun décodage de VIN ni recherche d'historique du véhicule. L'outil lit les 17 caractères figurant sur la page. Il n'interroge pas le National Motor Vehicle Title Information System (NMVTIS), une base de données de constructeur, un historique de certificat de propriété ni une liste de véhicules volés, et il ne prouve pas que le VIN appartient bien à la voiture.
- Aucune validation du chiffre de contrôle. Le neuvième caractère peut être calculé en dehors de la feuille. L'extraction renvoie la chaîne, pas un résultat de validation.
- Aucun jugement entre documents. La comparaison est une formule dans le tableur. L'outil extrait les valeurs ; il ne décide pas que deux lignes divergent ni ce que signifie cette divergence.
- Aucune décision de financement. Il n'approuve pas un crédit, n'interprète pas une condition, ne libère pas de fonds et ne décide pas si un dossier est finançable.
- Aucune authentification de signature. Il peut vous indiquer si une signature est présente. Il ne vérifie pas que la personne a signé, que la piste d'audit de la signature électronique est intacte, ni que le formulaire n'a pas été signé après coup.
- Aucune preuve d'assurance. Une page de déclarations d'assurance montre ce que prévoit la police. Elle ne prouve pas que la prime a été payée ni que la police est en vigueur à la date du sinistre.
- Aucune vérification du marquage du certificat de propriété. Le marquage « salvage », « rebuilt » ou « flood » figure dans le dossier du certificat de propriété, pas dans le dossier de transaction.
- Aucune jointure sans clé. Si les documents ne partagent aucun numéro de dossier ni VIN, les lignes ne peuvent pas être appariées automatiquement, et une personne doit les apparier par date, acheteur et véhicule.
Le cas où tous les documents concordent est le plus important. Lorsque le même VIN erroné est imprimé sur tous les formulaires, le dossier est cohérent en interne et la comparaison est validée. Seuls le véhicule, le certificat de propriété ou le numéro de stock peuvent trancher. Une vérification documentaire porte sur la transcription, pas sur la voiture.
FAQ
Puis-je comparer un VIN entre un bon de commande, un contrat et un relevé d'assurance automatiquement ?
Vous pouvez extraire le VIN de chaque document dans un tableau automatiquement. La comparaison elle-même est une formule de tableur, car les trois valeurs se trouvent dans trois lignes. Restructurez le tableau par numéro de transaction et par type de document, puis testez les trois VIN avec une comparaison de chaînes exacte. L'outil ne fait pas le jugement inter-documents à votre place.
L'outil vérifie-t-il si un VIN est valide ou déclaré volé ?
Non. Il lit le VIN tel qu'imprimé. Il ne décode pas le véhicule, ne valide pas le chiffre de contrôle et n'interroge pas NMVTIS, une base de données de constructeur ou une liste de véhicules volés. Ce sont des étapes distinctes sur des sources de données distinctes, et un VIN peut être correct sur la page tout en échouant à ces vérifications.
Pourquoi le montant financé diffère-t-il du total du bon de commande ?
Parce que ce sont des nombres différents. Le montant financé est défini par Regulation Z comme le prix au comptant moins l'apport initial, plus les autres montants financés, moins les frais de financement prépayés. Le bon de commande peut afficher un prix total, un solde dû ou un prix de vente total. Les produits additionnels tels que GAP et les contrats de service sont financés et inclus dans le montant financé, et l'équité négative d'une reprise est ajoutée de la même manière. La différence est légitime lorsque chaque dollar peut être nommé.
Un VIN correspondant suffit-il pour débloquer le financement ?
Non. Un VIN correspondant satisfait la vérification de l'identité du véhicule. Le prêteur vérifie également que l'assuré désigné est un acheteur ou un co-acheteur sur le contrat, que le prêteur est inscrit comme bénéficiaire en cas de sinistre sous son nom légal exact, que les limites de couverture respectent le programme, que les signatures requises sont présentes et que chaque condition est levée.
Peut-il lire un dossier de transaction scanné ou photographié ?
Oui. PDF, JPG, PNG, WebP et AVIF sont pris en charge, y compris les scans et les photos prises avec un téléphone. L'écriture manuscrite, les cursives et les cases à cocher sont également prises en charge. L'écriture manuscrite dense sur les formulaires F&I relève du niveau de traitement supérieur ; le niveau standard est conçu pour les tableaux imprimés.
Et si le dossier complet est un seul PDF de 20 pages ?
Ajoutez une colonne de type de document inféré et traitez la sortie comme un index de pages, puis filtrez les pages en groupes bon de commande, contrat, assurance et certificat de propriété. N'utilisez pas Multi-Page Merge pour cela, car ce paramètre est conçu pour regrouper les pages d'un même document logique en une seule ligne, et un dossier de transaction est un ensemble de documents différents. Si le PDF peut être scindé par document, le découper donne un tableau plus propre avec une ligne par document.
Vérifie-t-il les signatures électroniques ?
Non, pas au-delà de leur présence. Il peut signaler si une signature apparaît sur le contrat ou sur un formulaire complémentaire. Il ne vérifie pas l'identité du signataire, l'intégrité de la piste d'audit de la signature électronique, ni si le document a été signé avant le financement. Ces vérifications relèvent de la plateforme de signature électronique et du processus propre au prêteur.
Un dossier est un ensemble de déclarations qui doivent concorder, et les déclarations qui comptent le plus sont celles qu'un contrôle de complétude ne lit jamais. Faites passer un dossier de transaction, comparez les trois VIN et le pont financier, et voyez quel document ne concorde pas avant le prêteur. Testez-le sur un dossier de transaction.