Un expediente de la operación completo
no es una operación financiable
Un expediente de la operación se arma para estar completo. La lista de verificación cuenta la orden de compra, el contrato de venta a plazos, la solicitud de título, la declaración del odómetro, los formularios de complementos, la evidencia de seguro y las estipulaciones, o stips. El financiamiento hace una pregunta distinta: ¿esos documentos describen el mismo auto y el mismo dinero?
Dos fallas se parecen en un expediente de la operación. Una es una discrepancia de VIN que una verificación de integridad no puede ver, porque el VIN está presente y la página está firmada. La otra es una brecha legítima de $2,590 entre la orden y el contrato, creada por dos productos complementarios. La primera hace que devuelvan el paquete. La segunda genera una llamada telefónica que no debió haber ocurrido.
Puntos clave
- Un expediente de la operación completo aún puede fallar el financiamiento, porque la lista de verificación nunca pregunta si los documentos concuerdan.
- Un VIN escrito en el sistema del concesionario aparece en la orden, el contrato, la solicitud de título y la solicitud de seguro, así que un solo error de escritura se lee como concordancia.
- Una brecha de $2,590 entre la orden y el contrato está bien cuando un contrato de servicio de $1,895 y una póliza GAP de $695 le dan nombre a cada dólar.
El financiador abre el expediente de la operación para ver si los documentos concuerdan.
Un departamento de financiamiento de autos demuestra que el contrato firmado es la operación de crédito aprobada, que los cálculos y las divulgaciones son correctos, que los complementos encajan en el programa, que cada condición está resuelta y que la operación puede financiarse, dejarse pendiente o enviarse a crédito. La integridad hace que el paquete entre a la cola. La concordancia es lo que decide el financiador.
Tres roles tocan los mismos datos en momentos distintos, y cada uno ve solo una parte del paquete.
| Rol | Qué decide | Qué necesita del expediente de la operación |
|---|---|---|
| Gerente de F&I (finanzas y seguros) del concesionario | Si el paquete está listo para enviarse | Que cada documento esté presente, cada firma en su lugar y el contrato refleje la operación que se aprobó |
| Empleado de verificación del financiador | Financiar, dejar pendiente o devolver | Que el contrato coincida con la aprobación, que las condiciones estén resueltas y que la garantía y el seguro coincidan con el préstamo |
| Agente o aseguradora | Lo que dice la página de declaraciones de seguro | El VIN, el asegurado designado, el beneficiario por pérdida y los límites que cumplan con el requisito del prestamista |
Un expediente de la operación es un paquete de documentos redactados por distintas partes, cada una con su propio vocabulario. Un paquete de cierre de bienes raíces tiene la misma forma, por eso el problema de la comparación resulta familiar para cualquiera que haya armado uno.
La identidad del vehículo vive en tres lugares: la orden de compra, el contrato de venta a plazos y la página de declaraciones de seguro. La solicitud de título es una cuarta transcripción, por lo general generada a partir del mismo registro del sistema de gestión de concesionarios (DMS). El nombre del comprador vive en la solicitud de crédito y en el contrato, que es el nombre que la póliza de seguro debe coincidir. El dinero aparece en la orden y en el contrato, pero los dos documentos no llevan el mismo número.
Una verificación de VIN tiene tres resultados, y uno de ellos no puede resolverse mirando la página.
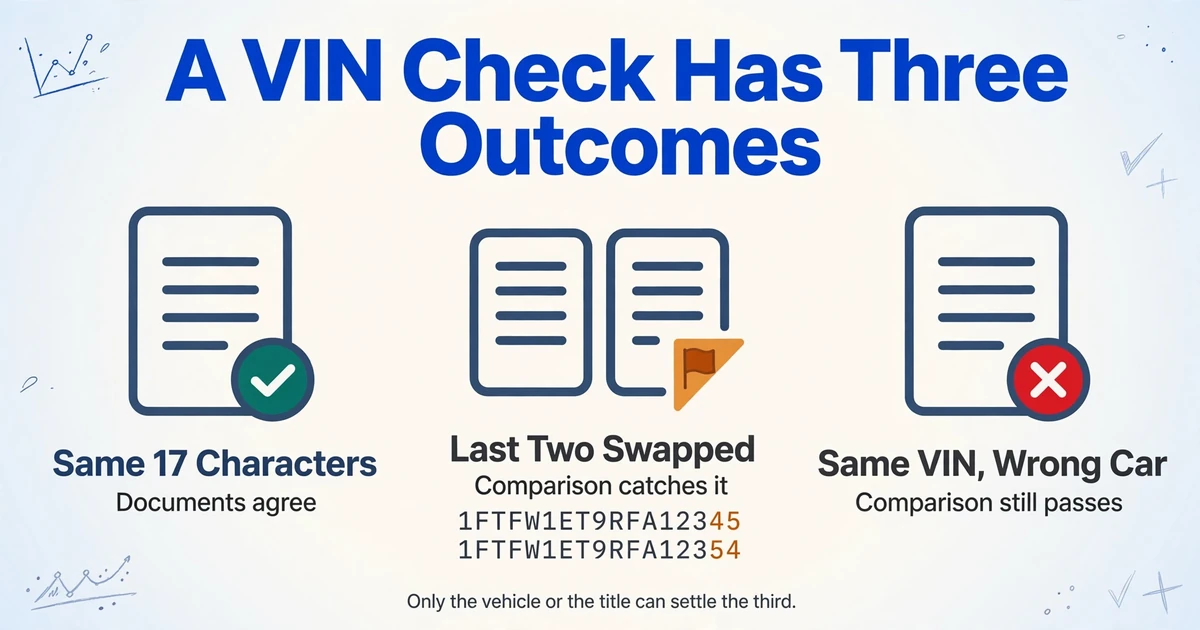
Los tres resultados son: los mismos 17 caracteres en todos los documentos, 17 caracteres distintos en uno de ellos, o los mismos 17 caracteres en todos los documentos pertenecientes a un auto distinto del entregado. Los dos primeros pueden compararse. El tercero no, porque todos los documentos coinciden.
Según 49 CFR 565.13, un VIN tiene 17 caracteres. Las posiciones 1 a 3 identifican al fabricante, las 4 a 8 describen el vehículo, la posición 9 es un dígito de control, la posición 10 es el año del modelo, la posición 11 es la planta, y las posiciones 12 a 17 son el número de serie. El conjunto de caracteres permitidos excluye las letras I, O y Q, porque son fáciles de confundir con 1 y 0.
Una verificación de formato confirma que una cadena tiene 17 caracteres y usa solo caracteres permitidos. Una verificación de VIN que se detiene ahí confirma la forma de la cadena, no la identidad del auto. Tome dos VIN que difieren por una transposición:
| Documento | VIN | Lo que ve una verificación de formato |
|---|---|---|
| Orden de compra | 1FTFW1ET9RFA12345 | 17 caracteres, conjunto permitido, pasa |
| Contrato de venta a plazos | 1FTFW1ET9RFA12354 | 17 caracteres, conjunto permitido, pasa |
Los primeros quince caracteres coinciden. La diferencia está en los dos últimos, la parte que un revisor hojea después de que el fabricante y el año del modelo coinciden. Una comparación carácter por carácter lo detecta. Un vistazo no.
El noveno carácter es el dígito de control, una suma de verificación sobre los otros dieciséis. Existe para detectar un error de transcripción, pero solo si alguien lo calcula. Una revisión visual no lo hace. El mismo problema aparece cuando extrae números de serie de PDF mixtos: una cadena que se ve limpia no es lo mismo que una verificada.
El caso más difícil es el tercer resultado. Un comprador describió haber probado dos autos idénticos, elegir el segundo porque había estado más tiempo en el lote y tenía un descuento de $1,500, y descubrir después que el papeleo se había hecho para el primero. Todos los documentos llevaban el mismo VIN. Una comparación entre documentos habría aprobado ese expediente de la operación, porque no había nada que comparar. La única autoridad para la identidad del vehículo es el VIN en el vehículo o en el título, no el paquete.
El monto financiado es una cifra definida, y la orden de compra suele mostrar una distinta.
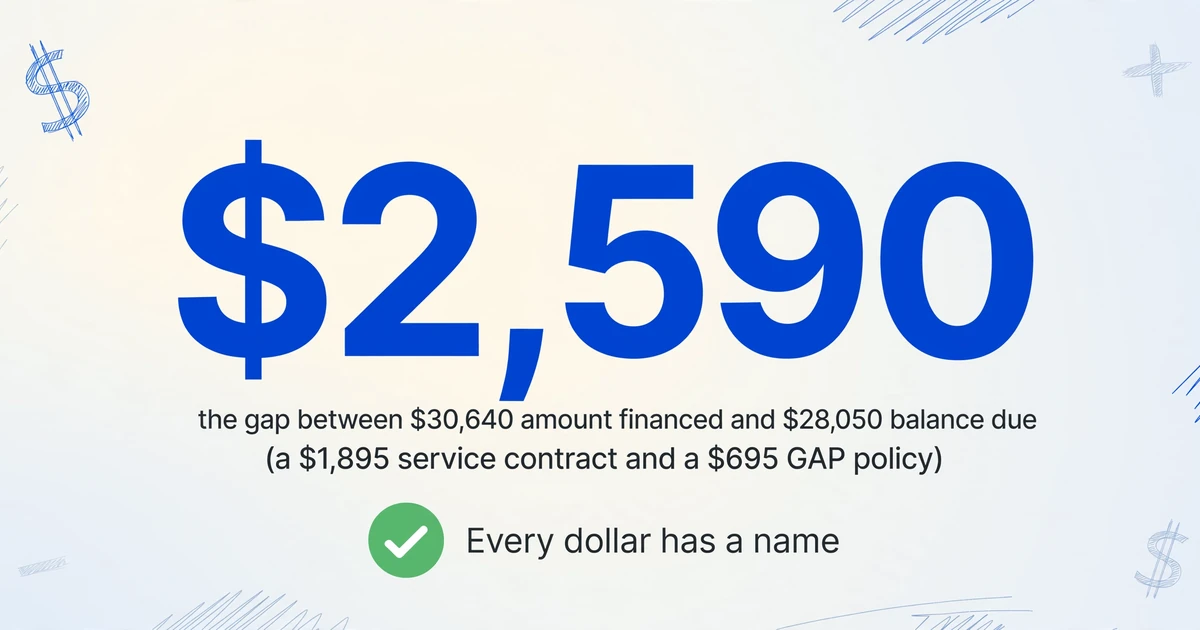
El monto financiado en el contrato no es el precio total de la orden de compra, y la diferencia suele ser legítima. Regulation Z, 12 CFR 1026.18(b), lo define como el precio de contado menos el pago inicial, más cualquier otro monto financiado por el acreedor, menos cualquier cargo financiero pagado por anticipado. La misma regulación define un precio total de venta distinto en 1026.18(j), que vuelve a sumar el cargo financiero. Una orden de compra puede mostrar un precio total, un saldo pendiente o una línea de monto financiado, y esas son tres cifras diferentes.
Los productos adicionales son la razón más común de que el contrato sea mayor. El informe de supervisión de financiamiento automotriz del otoño de 2024 del CFPB señala que los consumidores generalmente financian GAP, contratos de servicio y productos similares al momento del otorgamiento, con la prima pagada por adelantado e incluida en el monto financiado. Según 1026.18(c)(1)(iii), el desglose debe identificar al beneficiario de esos productos opcionales. El capital negativo es la otra diferencia legítima: el informe de capital negativo de 2024 del CFPB lo encontró en el 12% de las transacciones que estudió, con una media de $5,073 en vehículos nuevos y $3,284 en usados.
Esta es la forma de un puente que cierra. La orden muestra un precio de venta de $28,900, un pago inicial de $3,000 y $2,150 en impuestos y cargos, para un saldo pendiente de $28,050. El contrato muestra un monto financiado de $30,640. La diferencia de $2,590 es un contrato de servicio vehicular de $1,895 y una póliza GAP de $695. Si la orden incluye ambos productos, el puente cierra y no hay excepción. Si la orden no los incluye, los $2,590 son la excepción.
La verificación del dinero no es la igualdad. Es si cada dólar de la diferencia tiene un nombre.
La aritmética dentro del contrato es una verificación aparte. Un contrato puede estar internamente mal incluso cuando el puente hacia la orden cierra. Es el mismo patrón de falla que las partidas que no cuadran al multiplicarse, un nivel más arriba: las cifras individuales parecen correctas, y la relación entre ellas no.
Una página de declaraciones de seguro puede incluir el VIN correcto y aun así no pasar la verificación del financiador.
La página de declaraciones es un resumen de la póliza e incluye el asegurado designado, los vehículos cubiertos con sus VIN, las coberturas y los deducibles, y cualquier titular de gravamen o beneficiario por pérdida. El VIN es solo uno de los campos que importan para el financiamiento.
Los requisitos publicados de una cooperativa de crédito real muestran la forma: el financiador debe aparecer como titular de gravamen o beneficiario por pérdida, la garantía de la póliza debe coincidir con la garantía del documento del préstamo, y el límite de cobertura no debe ser menor que el préstamo. Son tres pruebas independientes, y un VIN coincidente solo satisface la segunda.
El asegurado designado es el campo que con más frecuencia parece incorrecto y a veces sí lo es. Una póliza a nombre de un cónyuge, de una empresa o de un apellido de soltera puede ser legítima si esa persona o entidad es comprador o coprador en el contrato. La prueba es si el asegurado designado coincide con un comprador del contrato, no si coincide con el primer nombre de la primera página. Lo que falla es una póliza a nombre de alguien que no figura en el contrato en absoluto.
El beneficiario por pérdida es el campo que se abrevia. El nombre legal exacto y la dirección del financiador son lo que la aseguradora usa para pagar un siniestro. Una póliza que nombra al financiador como asegurado adicional pero no como beneficiario por pérdida tiene la casilla equivocada marcada, incluso cuando el certificado parece completo. Una póliza emitida con un VIN distinto describe otro automóvil, así que la garantía de la póliza no es la garantía del préstamo.
Un VIN coincidente prueba que la póliza se emitió para ese VIN. No prueba que la prima se haya pagado, que la póliza siga vigente en la fecha del siniestro ni que los límites de cobertura cumplan con el programa del financiador. Esas son verificaciones distintas, y la página de declaraciones es evidencia de la póliza, no de su estado actual.
La revisión que detecta una firma faltante es la revisión equivocada para un campo que no coincide.
Una lista de verificación de financiamiento es una herramienta de integridad. Verifica cada documento contra una regla: presente, firmado, con fecha, en el formulario correcto. Una discrepancia de campo es una relación entre dos documentos, y una regla que examina un documento a la vez no puede verla.
- La presencia no es igualdad. La lista de verificación indica que el contrato tiene un VIN. No indica que el VIN del contrato sea igual al VIN de la orden.
- El vocabulario es distinto. Precio total, saldo pendiente, monto financiado y precio total de venta son cuatro números diferentes. Un revisor que los trata como un solo número o marca diferencias legítimas o deja de verificar el campo.
- El DMS copia un valor en cada formulario. El sistema suele imprimir el VIN en la orden, el contrato, la solicitud de título y la solicitud de seguro desde un solo campo. Un solo error tipográfico se convierte en consistencia interna, que es el tipo más difícil de ver.
- La vista se ancla en el prefijo. El fabricante y el año del modelo coinciden, así que el revisor asume que el serial también. Los últimos seis caracteres son los que tienen menos probabilidad de leerse uno por uno.
Una lista de verificación puede decirle que el VIN está presente. No puede decirle que el VIN es el mismo que llevan los otros dos documentos.
La cola de trabajo empeora esto. Un auxiliar de financiamiento trabaja una lista de expedientes de la operación, no lee un paquete de la primera página a la última. Una discrepancia que no está en la lista de deficiencias sobrevive hasta que la encuentra el auxiliar de títulos, la aseguradora o el cliente.
Cuando dos documentos no coinciden, el campo decide cuál gana, y la respuesta no es la misma para cada campo.
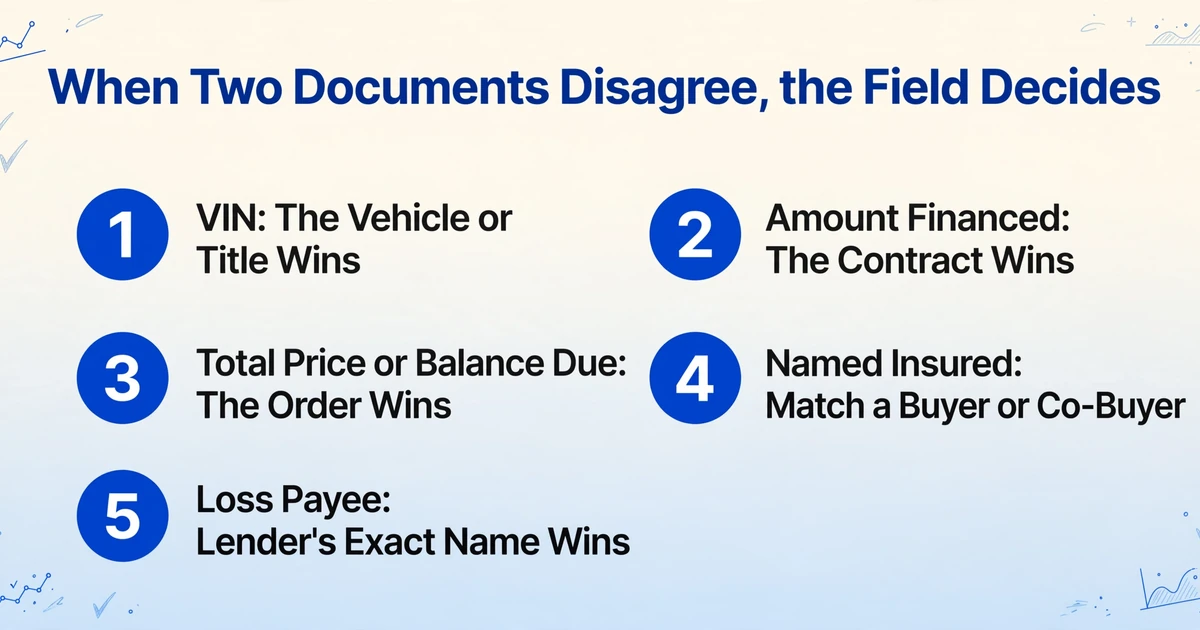
La regla es específica de cada campo, y escribirla antes de comparar evita que una diferencia de definición se convierta en una excepción. Sin ella, toda diferencia parece un error, y el revisor empieza a promediar valores en lugar de resolverlos.
| Campo | Documentos que lo contienen | Prevalece cuando no coinciden | Por qué |
|---|---|---|---|
| VIN | Orden de compra, contrato, seguro, solicitud de título | El vehículo o el título | Cada documento es una transcripción; el auto es el objeto |
| Monto financiado | Contrato, a veces la orden | Contrato | Es el término legal divulgado bajo Regulation Z |
| Precio total o saldo pendiente | Orden de compra | Orden, para lo que se acordó | Es un número distinto del monto financiado |
| Asegurado designado | Declaraciones de seguro; contrato para nombres del comprador | Póliza para quién está asegurado; contrato para quién compró | Debe coincidir con un comprador o coprador, no necesariamente con el primer comprador |
| Beneficiario por pérdida | Declaraciones de seguro | Nombre y dirección legal exactos del prestamista | El pago del reclamo depende del beneficiario designado |
| Firma | Contrato, formularios adicionales | Solo la presencia | La autenticidad reside en el registro de auditoría de la firma electrónica |
La unidad de extracción es el documento, porque un expediente de la operación es un conjunto de ellos.
Una fila por expediente de la operación oculta la discrepancia que usted intenta encontrar. Extraiga los mismos campos de cada documento en una sola tabla, una fila por documento (o por línea de detalle, si un documento tiene una tabla), y compare después de la extracción.
La Extracción de Columnas Personalizadas de ImageToTable.ai es lo que hace esto práctico. Usted escribe los nombres de columna que desea, como VIN, Amount Financed, Total Price or Balance Due, Named Insured y Loss Payee, y la IA localiza cada valor entendiendo qué significa el campo en lugar de dónde está en la página. Los nombres de columna se convierten en los encabezados de la tabla de salida. No hay plantilla por financiador ni zona que volver a dibujar cuando un concesionario cambia de formulario.
Cuando cada fila es un documento, una sola columna VIN es suficiente. La columna Document Type le indica qué documento aportó cada valor, de modo que el VIN de la orden, el VIN del contrato y el VIN de la póliza siguen siendo distinguibles sin tres columnas separadas.
El procesamiento por lotes maneja el volumen. Un lote de archivos de expedientes entra como una sola carga y vuelve como una sola tabla de Excel, de modo que la unidad de trabajo coincide con la unidad de recepción. La salida puede ser XLSX, CSV o JSON.
Si el expediente de la operación llega como un solo PDF de varias páginas, agregue una columna inferida como Document Type (options: Purchase Order / Retail Installment Contract / Insurance Declaration / Title Application / Other). La IA clasifica cada página por su contenido, lo que le da una forma de filtrar un índice de páginas en grupos de documentos. No active Multi-Page Merge para un expediente de la operación: esa configuración es para páginas de un solo documento lógico, y un expediente de la operación es un conjunto de documentos diferentes.
Una columna calculada puede verificar la aritmética dentro de un documento. Por ejemplo, Contract Math Check (output OK if Amount Financed equals the itemized total, otherwise the difference) compara dos valores que están en el mismo contrato. No puede comparar el monto financiado del contrato con el saldo pendiente de la orden de compra, porque esos valores están en filas distintas. Esa comparación es una fórmula en la hoja.
Una vez exportadas las filas, la comparación es trabajo normal de hoja de cálculo. Reorganice la tabla por número de operación y tipo de documento, con una tabla dinámica o tres búsquedas, para que los tres VIN queden uno al lado del otro, y luego use =IF(AND(EXACT(B2,C2),EXACT(C2,D2)),"match","check") donde B2, C2 y D2 contienen los tres VIN. Para el dinero, reste el saldo pendiente de la orden de compra y los complementos designados del monto del contrato y vea si el resto es cero. Marque solo las filas donde falla la verificación del VIN o no cuadra el puente.
Un extracto de tres filas muestra la forma:
| Operación | Tipo de documento | VIN | Monto financiado | Precio total o saldo pendiente | Asegurado designado | Beneficiario por pérdida |
|---|---|---|---|---|---|---|
| 24-1187 | Orden de compra | 1FTFW1ET9RFA12345 | 28,050 | |||
| 24-1187 | Contrato de venta a plazos | 1FTFW1ET9RFA12354 | 30,640 | Daniel R. Alvarez | ||
| 24-1187 | Declaración de seguro | 1FTFW1ET9RFA12345 | Maria L. Alvarez | Example Credit Union |
La tabla plantea tres preguntas, no una. Dos VIN coinciden y el contrato es el discrepante, así que el contrato es el primer documento que debe inspeccionar. El asegurado designado difiere del comprador, así que el contrato necesita un coprador o la póliza necesita una corrección. El saldo pendiente de la orden de compra y el monto financiado del contrato difieren en $2,590, así que la siguiente pregunta es qué productos lo explican.
El modo de revisión con cuadros delimitadores (bbox) es la verificación de las filas de VIN. Pase el cursor o haga clic en una celda marcada y la región de la que proviene se resalta en la imagen original. Haga clic en una región de la imagen y se selecciona la celda correspondiente. Active Auto-annotate después del procesamiento cuando el lote sea grande, para que los cuadros estén listos cuando abra el archivo. Para escritura densa en formularios de F&I, el nivel de modelo más alto, la configuración de la cuenta que selecciona el modelo de visión más potente, es el que debe usar; el nivel estándar está diseñado para tablas impresas.
Una verificación de cuatro pasos detecta las discrepancias antes que el financiador.
La verificación debe ser repetible a lo largo de una semana de expedientes, no una auditoría única. Cuatro decisiones, tomadas una vez y aplicadas a cada lote, son suficientes.
Escriba la lista de campos y la regla de autoridad
Enumere los campos que importan: VIN, monto financiado, precio total o saldo pendiente, asegurado designado, beneficiario por pérdida y presencia de firma. Para cada uno, anote qué documento prevalece. Hágalo antes de abrir el primer expediente, porque la regla es lo que separa una excepción real de una diferencia de definición.
Extraiga una fila por documento
Suba el paquete como un lote, con una columna para el número de operación, el tipo de documento y cada campo. Si los archivos llegan por separado, súbalos por tipo de documento. Si el expediente es un solo PDF, use la columna de tipo de documento inferido y trate la salida como un índice de páginas. El objetivo es una tabla donde cada valor siga teniendo un documento asociado.
Compare las cadenas y construya el puente de dinero
Haga una tabla dinámica para que los VIN queden uno al lado del otro y compárelos con una comparación exacta, no visual. Para el dinero, reste el saldo pendiente de la orden de compra y los complementos designados del monto del contrato. Un remanente de cero es un puente limpio. Si el remanente tiene nombre, es un producto, una tarifa o capital negativo. Si no tiene nombre, es la excepción.
Revise las alertas y muestree el resto
Abra el modo de revisión en cada VIN marcado y lea la región de origen contra la imagen. Registre qué documento se corrigió y quién lo corrigió, porque el siguiente revisor necesitará el motivo. Para las filas que no se marcaron, verifique una muestra del lote; una tasa de aprobación del 100% en una muestra es evidencia sobre el proceso, no prueba sobre cada fila.
El costo de omitir esto se mide en días. Los datos de contratos en tránsito de Dealertrack de 2020 situaron los paquetes tradicionales en papel en un promedio de cinco días en tránsito, y encontraron que uno de cada cuatro contratos en papel contenía un error, como una firma omitida, una condición faltante o un contrato que no cumplía con los requisitos del prestamista. Un expediente que regresa por un error tipográfico en el VIN vuelve a entrar en esa cola desde el principio.
El método tiene un límite infranqueable: no puede detectar un error que todos los documentos repiten.
La extracción le da valores con fuente. No le da un veredicto, y el límite importa porque una herramienta que lo difumina crea un nuevo tipo de registro defectuoso: uno que parece autorizado y no se puede defender.
- Sin decodificación de VIN ni consulta del historial del vehículo. La herramienta lee los 17 caracteres de la página. No consulta el National Motor Vehicle Title Information System (NMVTIS), una base de datos de fabricantes, un historial de títulos ni una lista de vehículos robados, y no comprueba que el VIN pertenezca al automóvil.
- Sin validación del dígito de control. El noveno carácter se puede calcular fuera de la hoja. La extracción devuelve la cadena, no un resultado de validación.
- Sin juicio entre documentos. La comparación es una fórmula en la hoja de cálculo. La herramienta extrae los valores; no decide que dos filas no coinciden ni qué significa esa discrepancia.
- Sin decisión de financiamiento. No aprueba crédito, no interpreta una condición, no libera fondos ni decide si una operación es financiable.
- Sin autenticación de firmas. Puede indicarle si una firma está presente. No verifica que la persona firmara, que el registro de auditoría de la firma electrónica esté intacto ni que el formulario no se firmara después de los hechos.
- Sin prueba de seguro. Una página de declaraciones de seguro muestra lo que dice la póliza. No prueba que la prima se pagara ni que la póliza esté vigente en la fecha de la pérdida.
- Sin verificación del tipo de título. La marca de salvamento, reconstruido o inundación vive en el registro del título, no en el expediente de la operación.
- Sin unión sin una clave. Si los documentos no comparten un número de operación o un VIN, las filas no se pueden emparejar automáticamente, y una persona tiene que emparejarlas por fecha, comprador y vehículo.
El caso en que todos los documentos coinciden es el importante. Cuando el mismo VIN erróneo aparece impreso en todos los formularios, el paquete es internamente coherente y la comparación pasa. Solo el vehículo, el título o el número de inventario pueden resolverlo. Una verificación de documentos es una verificación de la transcripción, no del automóvil.
Preguntas frecuentes
¿Puedo comparar un VIN entre una orden de compra, un contrato y un registro de seguro automáticamente?
Puede extraer el VIN de cada documento a una tabla automáticamente. La comparación en sí es una fórmula de hoja de cálculo, porque los tres valores están en tres filas. Reorganice la tabla por número de operación y tipo de documento, luego compare los tres VIN con una comparación exacta de cadenas. La herramienta no hace por usted el juicio entre documentos.
¿La herramienta verifica si un VIN es válido o si tiene reporte de robo?
No. Lee el VIN tal como está impreso. No decodifica el vehículo, no valida el dígito de control ni consulta NMVTIS, una base de datos de fabricantes o una lista de vehículos robados. Esos son pasos separados contra fuentes de datos distintas, y un VIN puede ser correcto en la página y aun así fallar en ellos.
¿Por qué el monto financiado es diferente del total de la orden de compra?
Porque son números diferentes. El monto financiado se define en Regulation Z como el precio de contado menos el pago inicial, más otros montos financiados, menos cualquier cargo financiero prepagado. La orden puede mostrar un precio total, un saldo pendiente o un precio total de venta. Los productos adicionales como GAP y los contratos de servicio se financian y se incluyen en el monto financiado, y el capital negativo de un vehículo entregado a cuenta se suma de la misma manera. La diferencia es legítima cuando cada dólar de ella puede nombrarse.
¿Basta con que coincida el VIN para liberar el financiamiento?
No. Un VIN coincidente satisface la verificación de identidad del vehículo. El financiador también verifica que el asegurado designado sea un comprador o copropietario en el contrato, que el financiador figure como beneficiario por pérdida bajo su nombre legal exacto, que los límites de cobertura cumplan con el programa, que las firmas requeridas estén presentes y que cada condición esté resuelta.
¿Puede leer un expediente de la operación escaneado o fotografiado?
Sí. Se admiten PDF, JPG, PNG, WebP y AVIF, incluidos escaneos y fotos de teléfono. También se admiten escritura a mano, cursiva y casillas de verificación. La escritura a mano densa en formularios de F&I es el caso para el nivel de procesamiento superior; el nivel estándar está diseñado para tablas impresas.
¿Qué pasa si todo el expediente es un solo PDF de 20 páginas?
Agregue una columna inferida de tipo de documento y trate la salida como un índice de páginas, luego filtre las páginas en grupos de orden de compra, contrato, seguro y título. No use fusión de varias páginas para esto, porque esa configuración está diseñada para unir las páginas de un mismo documento lógico en una sola fila, y un expediente es un conjunto de documentos diferentes. Si el PDF se puede dividir por documento, dividirlo da una tabla más limpia de una fila por documento.
¿Verifica las firmas electrónicas?
No, solo su presencia. Puede indicar si aparece una firma en el contrato o en un formulario adicional. No verifica la identidad del firmante, la integridad del registro de auditoría de la firma electrónica, ni si el documento se firmó antes del financiamiento. Esas verificaciones corresponden a la plataforma de firma electrónica y al propio proceso del prestamista.
Un paquete es un conjunto de afirmaciones que deben coincidir, y las afirmaciones que más importan son las que una verificación de integridad nunca lee. Procese un expediente, compare los tres VIN y el puente de dinero, y vea qué documento no coincide antes de que lo haga el financiador. Pruébelo con un expediente de la operación.