Eine vollständige Geschäftsvorgangsmappe ist
noch kein finanzierbarer Geschäftsvorgang
Eine Geschäftsvorgangsmappe wird zusammengestellt, um vollständig zu sein. Die Checkliste zählt die Bestellung, den Ratenzahlungsvertrag, den Fahrzeugtitelantrag, die Tachometeroffenlegung, die Zusatzformulare, den Versicherungsnachweis und die Auflagen auf. Die Finanzierung stellt eine andere Frage: Beschreiben diese Dokumente dasselbe Auto und dasselbe Geld?
Zwei Fehler sehen in einer Geschäftsvorgangsmappe gleich aus. Der eine ist eine VIN-Abweichung, die eine Vollständigkeitsprüfung nicht erkennen kann, weil die VIN vorhanden und die Seite unterschrieben ist. Der andere ist eine legitime Differenz von $2,590 zwischen Bestellung und Vertrag, verursacht durch zwei Zusatzprodukte. Der erste Fall führt zur Rücksendung des Pakets. Der zweite zu einem Anruf, der nicht hätte erfolgen dürfen.
Die wichtigsten Erkenntnisse
- Eine vollständige Geschäftsvorgangsmappe kann trotzdem an der Finanzierung scheitern, weil die Checkliste nie fragt, ob die Dokumente übereinstimmen.
- Eine VIN, die ins Händlersystem eingegeben wird, landet auf der Bestellung, dem Vertrag, dem Fahrzeugtitelantrag und der Versicherungsanfrage – ein einziger Tippfehler liest sich daher wie Übereinstimmung.
- Eine Differenz von $2,590 zwischen Bestellung und Vertrag ist in Ordnung, wenn ein Servicevertrag über $1,895 und eine GAP-Police über $695 jedem Dollar einen Namen geben.
Ein Finanzierer öffnet die Geschäftsvorgangsmappe, um zu prüfen, ob die Dokumente übereinstimmen.
Eine Finanzierungsabteilung im Autofinanzierungsbereich muss belegen, dass der unterzeichnete Vertrag dem genehmigten Kreditgeschäft entspricht, dass die Berechnungen und Offenlegungen korrekt sind, dass die Zusatzleistungen zum Programm passen, dass jede Auflage erfüllt ist und dass das Geschäft finanziert, zurückgestellt oder an die Kreditabteilung weitergeleitet werden kann. Vollständigkeit bringt das Paket in die Warteschlange. Übereinstimmung ist es, worüber der Finanzierer entscheidet.
Drei Rollen berühren dieselben Fakten zu unterschiedlichen Zeitpunkten, und jede sieht nur einen Teil des Pakets.
| Rolle | Worüber sie entscheidet | Was sie aus der Geschäftsvorgangsmappe benötigt |
|---|---|---|
| F&I-Manager (Finanzierung und Versicherung) des Händlers | Ob das Paket zur Einreichung bereit ist | Jedes Dokument vorhanden, jede Unterschrift geleistet, der Vertrag entspricht dem genehmigten Geschäft |
| Verifizierungsmitarbeiter des Finanzierers | Finanzieren, zurückstellen oder zurückgeben | Der Vertrag stimmt mit der Genehmigung überein, die Auflagen sind erfüllt, Sicherheit und Versicherung stimmen mit dem Darlehen überein |
| Versicherungsmakler oder Versicherer | Was im Versicherungsnachweis steht | Die VIN, die namentlich versicherte Person, der Verlustzahler und Deckungssummen, die die Anforderung des Kreditgebers erfüllen |
Eine Geschäftsvorgangsmappe ist ein Paket von Dokumenten, die von verschiedenen Parteien verfasst wurden, jede mit ihrer eigenen Terminologie. Ein Immobilienabschlusspaket hat dieselbe Struktur, weshalb das Vergleichsproblem jedem bekannt ist, der schon einmal eines zusammengestellt hat.
Die Fahrzeugidentität steht an drei Stellen: in der Bestellung, im Ratenzahlungsvertrag und im Versicherungsnachweis. Der Fahrzeugtitelantrag ist eine vierte Übertragung, die normalerweise aus demselben Datensatz des Händlerverwaltungssystems (DMS) erzeugt wird. Der Name des Käufers steht im Kreditantrag und im Vertrag, und dieser Name muss mit der Versicherungspolice übereinstimmen. Das Geld erscheint in der Bestellung und im Vertrag, aber die beiden Dokumente tragen nicht dieselbe Zahl.
Eine VIN-Prüfung hat drei Ergebnisse, und eines davon lässt sich nicht durch einen Blick auf das Dokument klären.
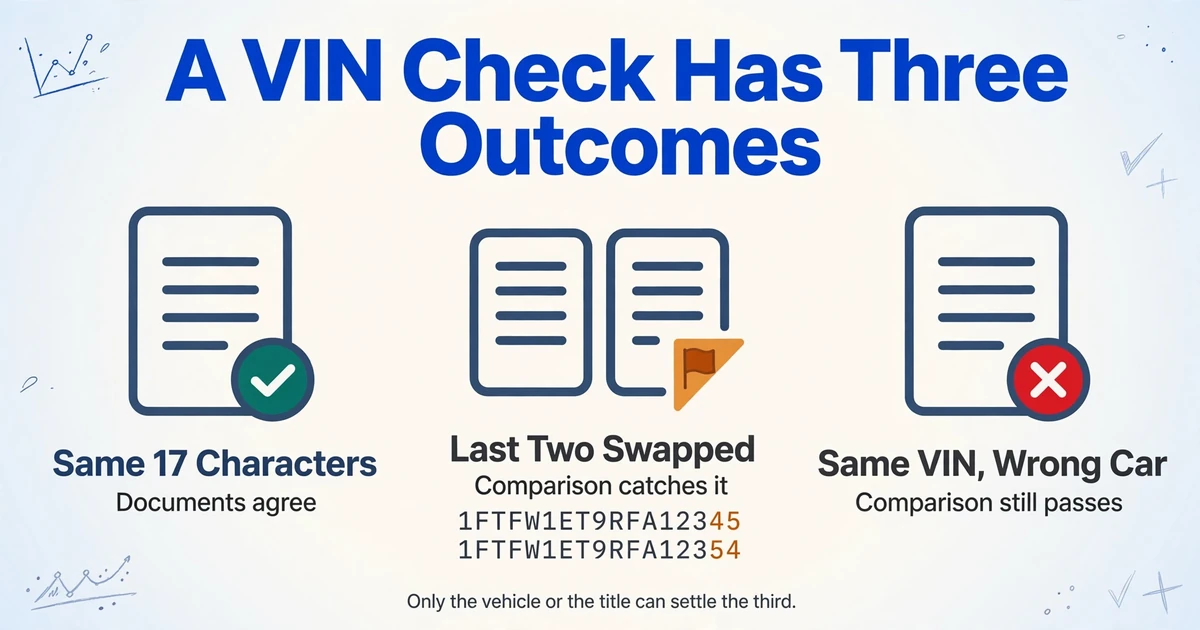
Die drei Ergebnisse sind: dieselben 17 Zeichen auf jedem Dokument, andere 17 Zeichen auf einem der Dokumente, oder dieselben 17 Zeichen auf jedem Dokument, die aber zu einem anderen Fahrzeug gehören als dem gelieferten. Die ersten beiden lassen sich vergleichen. Das dritte nicht, weil alle Dokumente übereinstimmen.
Nach 49 CFR 565.13 hat eine VIN 17 Zeichen. Die Positionen 1 bis 3 identifizieren den Hersteller, 4 bis 8 beschreiben das Fahrzeug, Position 9 ist eine Prüfziffer, Position 10 ist das Modelljahr, Position 11 ist das Werk, und die Positionen 12 bis 17 sind die Seriennummer. Der zulässige Zeichensatz schließt die Buchstaben I, O und Q aus, weil sie leicht mit 1 und 0 verwechselt werden.
Eine Formatprüfung bestätigt, dass eine Zeichenfolge 17 Zeichen lang ist und nur zulässige Zeichen verwendet. Eine VIN-Verifizierung, die dort endet, bestätigt die Form der Zeichenfolge, nicht die Identität des Fahrzeugs. Nehmen Sie zwei VINs, die sich durch eine Vertauschung unterscheiden:
| Dokument | VIN | Was eine Formatprüfung sieht |
|---|---|---|
| Bestellung | 1FTFW1ET9RFA12345 | 17 Zeichen, zulässiger Zeichensatz, bestanden |
| Ratenzahlungsvertrag | 1FTFW1ET9RFA12354 | 17 Zeichen, zulässiger Zeichensatz, bestanden |
Die ersten fünfzehn Zeichen stimmen überein. Der Unterschied liegt in den letzten beiden, dem Teil, den ein Prüfer überfliegt, nachdem Hersteller und Modelljahr übereinstimmen. Ein Zeichen-für-Zeichen-Vergleich erkennt ihn. Ein flüchtiger Blick nicht.
Das neunte Zeichen ist die Prüfziffer, eine Prüfsumme über die anderen sechzehn. Sie existiert, um einen Übertragungsfehler zu erkennen, aber nur, wenn jemand sie berechnet. Eine visuelle Prüfung tut das nicht. Dasselbe Problem tritt auf, wenn Sie Seriennummern aus gemischten PDFs extrahieren: Eine sauber aussehende Zeichenfolge ist nicht dasselbe wie eine verifizierte.
Der schwierigere Fall ist das dritte Ergebnis. Ein Käufer beschrieb, wie er zwei identische Fahrzeuge zur Probe fuhr, das zweite wählte, weil es länger auf dem Hof gestanden hatte und mit einem Rabatt von $1,500 versehen war, und später feststellte, dass die Papiere für das erste Fahrzeug ausgestellt worden waren. Jedes Dokument trug dieselbe VIN. Ein dokumentübergreifender Vergleich hätte diese Geschäftsvorgangsmappe bestanden, weil es nichts zu vergleichen gab. Die einzige Autorität für die Fahrzeugidentität ist die VIN am Fahrzeug oder im Fahrzeugtitel, nicht das Dokumentenpaket.
Der finanzierte Betrag ist eine definierte Zahl, und die Bestellung zeigt meist eine andere.
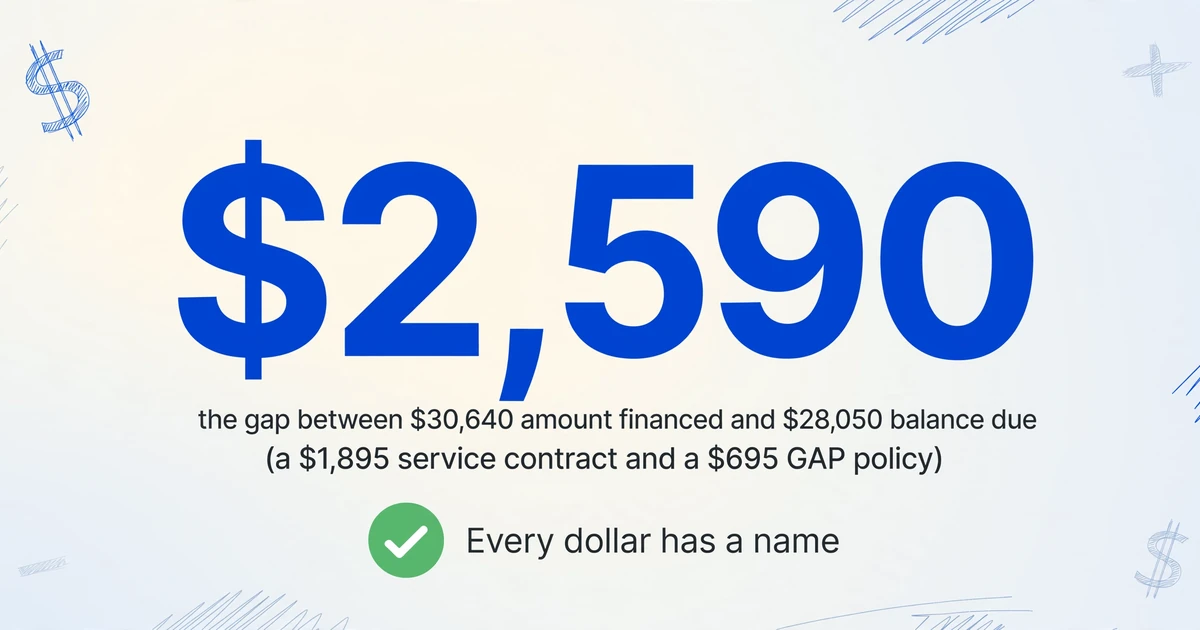
Der finanzierte Betrag im Vertrag ist nicht der Gesamtpreis auf der Bestellung, und die Differenz ist oft legitim. Regulation Z, 12 CFR 1026.18(b), definiert ihn als Barpreis minus Anzahlung, plus alle sonstigen vom Gläubiger finanzierten Beträge, minus vorausbezahlte Finanzierungskosten. Dieselbe Vorschrift definiert in 1026.18(j) einen separaten Gesamtverkaufspreis, der die Finanzierungskosten wieder hinzurechnet. Eine Bestellung kann einen Gesamtpreis, einen Restbetrag oder eine Zeile für den finanzierten Betrag ausweisen, und das sind drei verschiedene Zahlen.
Zusatzprodukte sind der häufigste Grund, warum der Vertrag höher liegt. Der Aufsichtsbericht des CFPB zur Autofinanzierung vom Herbst 2024 stellt fest, dass Verbraucher GAP, Serviceverträge und ähnliche Produkte in der Regel bei Vertragsabschluss finanzieren, wobei die Prämie vorab gezahlt und in den finanzierten Betrag eingerechnet wird. Nach 1026.18(c)(1)(iii) muss die Aufschlüsselung den Zahlungsempfänger für diese optionalen Produkte benennen. Der negative Eigenkapitalanteil ist die andere legitime Lücke: Der Bericht des CFPB zu negativem Eigenkapital von 2024 fand ihn in 12 % der untersuchten Transaktionen, mit einem Mittelwert von $5,073 bei Neufahrzeugen und $3,284 bei Gebrauchten.
So sieht eine Brücke aus, die aufgeht. Die Bestellung zeigt einen Verkaufspreis von $28,900, eine Anzahlung von $3,000 und $2,150 an Steuern und Gebühren, was einen Restbetrag von $28,050 ergibt. Der Vertrag zeigt einen finanzierten Betrag von $30,640. Die Differenz von $2,590 ist ein Fahrzeug-Servicevertrag über $1,895 und eine GAP-Police über $695. Führt die Bestellung beide Produkte auf, geht die Brücke auf und es gibt keine Abweichung. Führt die Bestellung sie nicht auf, sind die $2,590 die Abweichung.
Die Geldprüfung ist keine Gleichheit. Sie besteht darin, ob jeder Dollar der Differenz einen Namen hat.
Die Arithmetik innerhalb des Vertrags ist eine separate Prüfung. Ein Vertrag kann intern falsch sein, selbst wenn die Brücke zur Bestellung aufgeht. Das ist dasselbe Fehlermuster wie Positionen, die sich nicht hochrechnen lassen, eine Ebene höher: Die einzelnen Zahlen sehen richtig aus, und die Beziehung zwischen ihnen stimmt nicht.
Ein Versicherungsnachweis kann die richtige VIN tragen und trotzdem die Prüfung des Finanzierers nicht bestehen.
Der Versicherungsnachweis ist eine Zusammenfassung der Police und enthält die namentlich versicherte Person, die versicherten Fahrzeuge mit ihren VINs, die Deckungen und Selbstbehalte sowie etwaige Sicherungsnehmer oder Verlustzahler. Die VIN ist nur eines der Felder, die für die Finanzierung relevant sind.
Die veröffentlichten Anforderungen einer echten Credit Union zeigen die Struktur: Der Finanzierer muss als Sicherungsnehmer oder Verlustzahler erscheinen, die Sicherheit in der Police muss mit der Sicherheit im Darlehensdokument übereinstimmen, und die Deckungsgrenze sollte nicht unter dem Darlehen liegen. Das sind drei unabhängige Prüfungen, und eine übereinstimmende VIN erfüllt nur die zweite.
Die namentlich versicherte Person ist das Feld, das am häufigsten falsch aussieht und manchmal richtig ist. Eine Police auf den Namen eines Ehepartners, eines Unternehmens oder eines Mädchennamens kann legitim sein, wenn diese Person oder Organisation ein Käufer oder Mitkäufer im Vertrag ist. Entscheidend ist, ob die namentlich versicherte Person mit einem Käufer im Vertrag übereinstimmt, nicht ob sie mit dem Vornamen auf der ersten Seite übereinstimmt. Was scheitert, ist eine Police auf den Namen von jemandem, der überhaupt nicht im Vertrag steht.
Der Verlustzahler ist das Feld, das abgekürzt wird. Der exakte rechtliche Name und die Adresse des Finanzierers sind das, was der Versicherer zur Auszahlung eines Anspruchs verwendet. Eine Police, die den Finanzierer als zusätzlich versicherte Person, aber nicht als Verlustzahler benennt, hat das falsche Kästchen angekreuzt, selbst wenn die Bescheinigung vollständig aussieht. Eine Police, die auf eine andere VIN ausgestellt ist, beschreibt ein anderes Auto, sodass die Sicherheit in der Police nicht die Sicherheit im Darlehen ist.
Eine übereinstimmende VIN beweist, dass die Police für diese VIN ausgestellt wurde. Sie beweist nicht, dass die Prämie bezahlt wurde, dass die Police am Schadensdatum noch in Kraft ist oder dass die Deckungsgrenzen das Programm des Finanzierers erfüllen. Das sind separate Prüfungen, und der Versicherungsnachweis ist ein Nachweis der Police, nicht ihres aktuellen Status.
Die Prüfung, die eine fehlende Unterschrift findet, ist die falsche Prüfung für ein Feld, das abweicht.
Eine Finanzierungs-Checkliste ist ein Vollständigkeitswerkzeug. Sie prüft jedes Dokument gegen eine Regel: vorhanden, unterschrieben, datiert, auf dem richtigen Formular. Eine Feldabweichung ist eine Beziehung zwischen zwei Dokumenten, und eine Regel, die jeweils nur ein Dokument betrachtet, kann sie nicht sehen.
- Vorhandensein ist keine Gleichheit. Die Checkliste sagt, dass der Vertrag eine VIN hat. Sie sagt nicht, dass die VIN des Vertrags der VIN der Bestellung entspricht.
- Die Begriffe unterscheiden sich. Gesamtpreis, Restbetrag, finanzierter Betrag und Gesamtverkaufspreis sind vier verschiedene Zahlen. Wer sie als eine Zahl behandelt, markiert entweder legitime Unterschiede oder hört auf, das Feld zu prüfen.
- Das DMS kopiert einen Wert auf jedes Formular. Das System druckt die VIN meist aus einem einzigen Feld auf die Bestellung, den Vertrag, den Fahrzeugtitelantrag und die Versicherungsanfrage. Ein einzelner Tippfehler wird so zur internen Konsistenz – die am schwersten zu erkennende Art.
- Das Auge hängt sich am Präfix fest. Hersteller und Modelljahr stimmen überein, also nimmt der Prüfer an, dass die Seriennummer es auch tut. Die letzten sechs Zeichen werden am seltensten einzeln gelesen.
Eine Checkliste kann Ihnen sagen, dass die VIN vorhanden ist. Sie kann Ihnen nicht sagen, dass es dieselbe VIN ist, die die beiden anderen Dokumente tragen.
Die Warteschlange verschärft das Problem. Ein Finanzierungssachbearbeiter arbeitet eine Liste von Geschäftsvorgangsmappen ab und liest kein Paket von der ersten bis zur letzten Seite. Eine Abweichung, die nicht auf der Mängelliste steht, überlebt, bis der Titelsachbearbeiter, der Versicherer oder der Kunde sie findet.
Wenn zwei Dokumente voneinander abweichen, entscheidet das Feld, welches gewinnt – und die Antwort ist nicht für jedes Feld dieselbe.
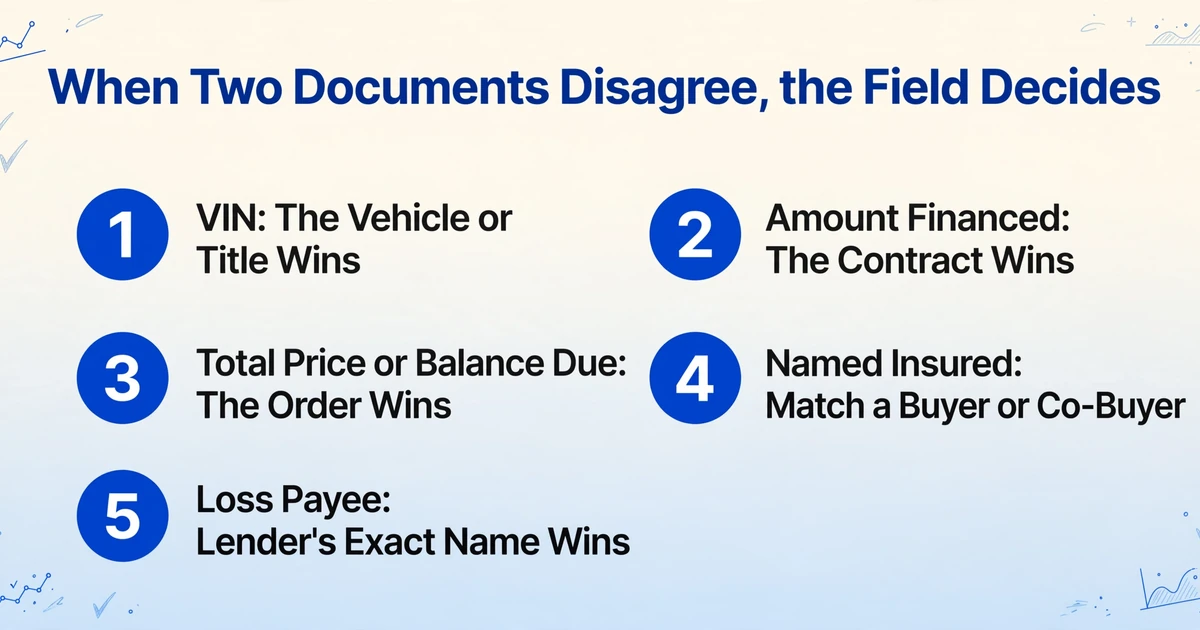
Die Regel ist feldspezifisch, und wer sie vor dem Vergleich schriftlich festhält, verhindert, dass aus einem Definitionsunterschied eine Ausnahme wird. Ohne sie sieht jeder Unterschied wie ein Fehler aus, und der Prüfer beginnt, Werte zu mitteln, statt sie zu klären.
| Feld | Dokumente, die es enthalten | Gewinnt bei Abweichungen | Warum |
|---|---|---|---|
| VIN | Bestellung, Vertrag, Versicherung, Fahrzeugtitelantrag | Das Fahrzeug oder der Titel | Jedes Dokument ist eine Übertragung; das Auto ist das Objekt |
| Finanzierter Betrag | Vertrag, manchmal die Bestellung | Vertrag | Es ist der offengelegte rechtliche Begriff nach Regulation Z |
| Gesamtverkaufspreis oder Restbetrag | Bestellung | Bestellung, für das Vereinbarte | Es ist eine andere Zahl als der finanzierte Betrag |
| Namentlich versicherte Person | Versicherungsnachweis; Vertrag für Käufernamen | Police für den Versicherten; Vertrag für den Käufer | Muss mit einem Käufer oder Mitkäufer übereinstimmen, nicht unbedingt mit dem Erstkäufer |
| Verlustzahler | Versicherungsnachweis | Exakter rechtlicher Name und Adresse des Kreditgebers | Die Schadenszahlung hängt vom benannten Zahlungsempfänger ab |
| Unterschrift | Vertrag, Zusatzformulare | Nur Vorhandensein | Die Authentizität liegt im Audit-Trail der E-Signatur |
Die Extraktionseinheit ist das Dokument, denn eine Geschäftsvorgangsmappe ist eine Sammlung davon.
Eine Zeile pro Geschäftsvorgangsmappe verbirgt die Abweichung, die Sie finden möchten. Ziehen Sie dieselben Felder aus jedem Dokument in eine Tabelle, eine Zeile pro Dokument (oder pro Position, wenn ein Dokument eine Tabelle enthält), und vergleichen Sie nach der Extraktion.
Die Benutzerdefinierte Spaltenextraktion von ImageToTable.ai macht dies praktikabel. Sie geben die gewünschten Spaltennamen ein, wie VIN, Finanzierter Betrag, Gesamtverkaufspreis oder Restbetrag, Namentlich versicherte Person und Verlustzahler, und die KI findet jeden Wert, indem sie versteht, was das Feld bedeutet, statt wo es auf der Seite steht. Die Spaltennamen werden zu den Überschriften der Ausgabetabelle. Es gibt keine Vorlage pro Finanzierer und keine Zone, die neu gezeichnet werden muss, wenn ein Händler Formulare ändert.
Wenn jede Zeile ein Dokument ist, reicht eine einzige VIN-Spalte. Die Spalte Document Type sagt Ihnen, welches Dokument welchen Wert geliefert hat, sodass die VIN der Bestellung, die VIN des Vertrags und die VIN der Police unterscheidbar bleiben, ohne drei separate Spalten.
Batch-First-Verarbeitung bewältigt das Volumen. Ein Stapel Geschäftsvorgangsmappen-Dateien wird als ein Upload eingegeben und kommt als eine Excel-Tabelle zurück, sodass die Arbeitseinheit der Eingangseinheit entspricht. Die Ausgabe kann XLSX, CSV oder JSON sein.
Wenn die Geschäftsvorgangsmappe als einzelnes mehrseitiges PDF eingeht, fügen Sie eine abgeleitete Spalte hinzu, wie Document Type (options: Purchase Order / Retail Installment Contract / Insurance Declaration / Title Application / Other). Die KI klassifiziert jede Seite anhand ihres Inhalts, was Ihnen ermöglicht, einen Seitenindex in Dokumentgruppen zu filtern. Aktivieren Sie nicht die Mehrseiten-Zusammenführung für eine Geschäftsvorgangsmappe: Diese Einstellung ist für Seiten eines logischen Dokuments gedacht, und eine Geschäftsvorgangsmappe ist eine Sammlung verschiedener Dokumente.
Eine berechnete Spalte kann die Arithmetik innerhalb eines Dokuments prüfen. Zum Beispiel vergleicht Contract Math Check (output OK if Amount Financed equals the itemized total, otherwise the difference) zwei Werte, die auf demselben Vertrag stehen. Sie kann den finanzierten Betrag auf dem Vertrag nicht mit dem Restbetrag auf der Bestellung vergleichen, da diese Werte in verschiedenen Zeilen stehen. Dieser Vergleich ist eine Formel in der Tabelle.
Sobald die Zeilen exportiert sind, ist der Vergleich gewöhnliche Tabellenkalkulationsarbeit. Formen Sie die Tabelle nach Geschäftsnummer und Dokumenttyp um, mit einer Pivot-Tabelle oder drei SVERWEISEN, sodass die drei VINs nebeneinander stehen, und verwenden Sie dann =IF(AND(EXACT(B2,C2),EXACT(C2,D2)),"match","check"), wobei B2, C2 und D2 die drei VINs enthalten. Für die Geldbeträge ziehen Sie den Restbetrag der Bestellung und die benannten Zusatzpositionen vom Vertragsbetrag ab und prüfen, ob der Rest null ist. Markieren Sie nur die Zeilen, bei denen die VIN-Prüfung fehlschlägt oder die Brücke nicht aufgeht.
Ein Auszug aus drei Zeilen zeigt die Form:
| Geschäft | Dokumenttyp | VIN | Finanzierter Betrag | Gesamtpreis oder Restbetrag | Namentlich versicherte Person | Verlustzahler |
|---|---|---|---|---|---|---|
| 24-1187 | Bestellung | 1FTFW1ET9RFA12345 | 28,050 | |||
| 24-1187 | Ratenzahlungsvertrag | 1FTFW1ET9RFA12354 | 30,640 | Daniel R. Alvarez | ||
| 24-1187 | Versicherungserklärung | 1FTFW1ET9RFA12345 | Maria L. Alvarez | Example Credit Union |
Die Tabelle wirft drei Fragen auf, nicht eine. Zwei VINs stimmen überein und der Vertrag ist der Ausreißer, also ist der Vertrag das erste Dokument, das geprüft werden sollte. Die namentlich versicherte Person weicht vom Käufer ab, also benötigt der Vertrag einen Mitkäufer oder die Police eine Korrektur. Der Restbetrag der Bestellung und der finanzierte Betrag des Vertrags unterscheiden sich um $2,590, also lautet die nächste Frage, welche Produkte dafür verantwortlich sind.
Prüfmodus mit Begrenzungsrahmen (bbox) ist die Prüfung für die VIN-Zeilen. Fahren Sie mit der Maus über eine markierte Zelle oder klicken Sie darauf, und der Bereich, aus dem sie stammt, wird im Originalbild hervorgehoben. Klicken Sie auf einen Bereich im Bild, und die passende Zelle wird ausgewählt. Aktivieren Sie Auto-annotate nach der Verarbeitung, wenn der Stapel groß ist, damit die Rahmen bereits vorhanden sind, wenn Sie die Datei öffnen. Bei dichter Handschrift auf F&I-Formularen ist die höhere Modellstufe, die Kontoeinstellung, die das stärkere Vision-Modell auswählt, die richtige Wahl; die Standardstufe ist für gedruckte Tabellen ausgelegt.
Eine Prüfung in vier Schritten deckt die Unstimmigkeiten auf, bevor der Finanzierer es tut.
Die Prüfung muss über eine Woche voller Geschäftsvorgangsmappen hinweg wiederholbar sein, nicht eine einmalige Kontrolle. Vier Entscheidungen, einmal getroffen und auf jeden Stapel angewendet, genügen.
Feldliste und Vorrangregel festlegen
Listen Sie die relevanten Felder auf: VIN, finanzierter Betrag, Gesamtpreis oder Restbetrag, namentlich versicherte Person, Verlustzahler und ob eine Unterschrift vorhanden ist. Notieren Sie für jedes Feld, welches Dokument Vorrang hat. Tun Sie das, bevor Sie die erste Geschäftsvorgangsmappe öffnen, denn die Regel entscheidet, ob es sich um eine echte Ausnahme oder nur um eine Definitionsabweichung handelt.
Eine Zeile pro Dokument extrahieren
Laden Sie das Paket als Stapel hoch, mit einer Spalte für die Geschäftsnummer, den Dokumenttyp und jedes Feld. Wenn die Dateien einzeln eingehen, laden Sie nach Dokumenttyp hoch. Wenn die Geschäftsvorgangsmappe eine einzige PDF ist, nutzen Sie die abgeleitete Spalte für den Dokumenttyp und behandeln Sie die Ausgabe als Seitenindex. Das Ziel ist eine Tabelle, in der jeder Wert noch einem Dokument zugeordnet ist.
Die Zeichenketten vergleichen und die Geldbrücke bauen
Pivotieren Sie so, dass die VINs nebeneinander stehen, und prüfen Sie sie mit einem exakten Vergleich, nicht mit einem visuellen. Beim Geld ziehen Sie den Restbetrag der Bestellung und die benannten Zusatzpositionen vom Vertragsbetrag ab. Ein Rest von null ist eine saubere Brücke. Hat der Rest einen Namen, ist er ein Produkt, eine Gebühr oder negativer Eigenkapitalanteil. Hat er keinen Namen, ist er die Ausnahme.
Die Markierungen prüfen und den Rest stichprobenartig kontrollieren
Öffnen Sie den Prüfmodus für jede markierte VIN und lesen Sie den Quellbereich gegen das Bild. Halten Sie fest, welches Dokument korrigiert wurde und wer es korrigiert hat, denn der nächste Prüfer braucht den Grund. Bei den Zeilen ohne Markierung kontrollieren Sie eine Stichprobe des Stapels; eine 100%ige Erfolgsquote bei einer Stichprobe ist ein Beleg für den Prozess, kein Beweis für jede einzelne Zeile.
Die Kosten des Verzichts werden in Tagen gemessen. Dealertracks Daten zu Verträgen im Umlauf aus dem Jahr 2020 bezifferten herkömmliche Papierpakete auf durchschnittlich fünf Tage im Umlauf und ergaben, dass jeder vierte Papiervertrag einen Fehler enthielt – etwa eine fehlende Unterschrift, eine fehlende Auflage oder einen Vertrag, der die Anforderungen des Kreditgebers nicht erfüllte. Eine Geschäftsvorgangsmappe, die wegen eines VIN-Tippfehlers zurückkommt, reiht sich wieder von vorn in diese Warteschlange ein.
Die Methode hat eine harte Grenze: Sie kann einen Fehler nicht erkennen, den jedes Dokument wiederholt.
Die Extraktion liefert Ihnen belegte Werte. Sie liefert kein Urteil, und die Grenze ist wichtig, weil ein Tool, das sie verwischt, eine neue Art schlechter Datensätze erzeugt: einen, der maßgeblich aussieht und nicht verteidigt werden kann.
- Keine VIN-Dekodierung oder Fahrzeughistorie-Abfrage. Das Tool liest die 17 Zeichen auf der Seite. Es fragt weder das National Motor Vehicle Title Information System (NMVTIS) noch eine Herstellerdatenbank, eine Titelhistorie oder eine Liste gestohlener Fahrzeuge ab und belegt nicht, dass die VIN zu dem Fahrzeug gehört.
- Keine Prüfziffernvalidierung. Das neunte Zeichen lässt sich außerhalb der Tabelle berechnen. Die Extraktion liefert die Zeichenfolge, kein Validierungsergebnis.
- Keine dokumentübergreifende Beurteilung. Der Vergleich ist eine Formel in der Tabellenkalkulation. Das Tool extrahiert die Werte; es entscheidet nicht, dass zwei Zeilen voneinander abweichen oder was die Abweichung bedeutet.
- Keine Finanzierungsentscheidung. Es genehmigt keinen Kredit, legt keine Auflage aus, gibt keine Mittel frei und entscheidet nicht, ob ein Geschäft finanzierbar ist.
- Keine Signaturauthentifizierung. Es kann Ihnen sagen, ob eine Unterschrift vorhanden ist. Es überprüft nicht, ob die Person unterschrieben hat, ob der Audit-Trail der E-Signatur intakt ist oder ob das Formular nachträglich unterschrieben wurde.
- Kein Versicherungsnachweis. Ein Versicherungsnachweis zeigt, was die Police besagt. Er belegt nicht, dass die Prämie gezahlt wurde oder die Police am Schadendatum in Kraft ist.
- Keine Titelmarkierungsprüfung. Salvage-, Rebuilt- oder Flood-Branding steht im Titeldatensatz, nicht in der Geschäftsvorgangsmappe.
- Keine Verknüpfung ohne Schlüssel. Wenn die Dokumente keine gemeinsame Geschäftsnummer oder VIN haben, lassen sich die Zeilen nicht automatisch zuordnen, und eine Person muss sie nach Datum, Käufer und Fahrzeug zuordnen.
Der Fall, in dem alle Dokumente übereinstimmen, ist der wichtige. Wenn dieselbe falsche VIN auf jedem Formular steht, ist das Paket in sich stimmig und der Vergleich besteht. Nur das Fahrzeug, der Titel oder die Lagernummer kann das klären. Eine Dokumentenprüfung ist eine Prüfung der Übertragung, nicht des Fahrzeugs.
FAQ
Kann ich eine VIN automatisch über Bestellung, Vertrag und Versicherungsnachweis hinweg vergleichen?
Sie können die VIN aus jedem Dokument automatisch in eine Tabelle extrahieren. Der Vergleich selbst ist eine Tabellenkalkulationsformel, da die drei Werte in drei Zeilen stehen. Formen Sie die Tabelle nach Geschäftsnummer und Dokumenttyp um und prüfen Sie dann die drei VINs mit einem exakten Zeichenfolgenvergleich. Das Tool nimmt Ihnen die dokumentübergreifende Beurteilung nicht ab.
Prüft das Tool, ob eine VIN gültig ist oder als gestohlen gemeldet wurde?
Nein. Es liest die VIN so, wie sie gedruckt ist. Es entschlüsselt das Fahrzeug nicht, validiert nicht die Prüfziffer und fragt weder NMVTIS noch eine Herstellerdatenbank oder eine Liste gestohlener Fahrzeuge ab. Das sind separate Schritte gegen separate Datenquellen, und eine VIN kann auf der Seite korrekt sein und trotzdem daran scheitern.
Warum unterscheidet sich der finanzierte Betrag vom Gesamtbetrag der Bestellung?
Weil es unterschiedliche Zahlen sind. Der finanzierte Betrag ist laut Regulation Z definiert als Barpreis minus Anzahlung, plus sonstige finanzierte Beträge, minus etwaige vorausbezahlte Finanzierungskosten. Die Bestellung kann einen Gesamtpreis, einen Restbetrag oder einen Gesamtverkaufspreis ausweisen. Zusatzprodukte wie GAP und Serviceverträge werden mitfinanziert und im finanzierten Betrag berücksichtigt, und ein negativer Eigenkapitalanteil aus einer Inzahlungnahme wird auf dieselbe Weise hinzugerechnet. Die Differenz ist legitim, wenn sich jeder Dollar davon benennen lässt.
Reicht eine übereinstimmende VIN aus, um die Finanzierung freizugeben?
Nein. Eine übereinstimmende VIN erfüllt die Prüfung der Fahrzeugidentität. Der Finanzierer prüft außerdem, dass die namentlich versicherte Person ein Käufer oder Mitkäufer im Vertrag ist, dass der Finanzierer unter seinem exakten rechtlichen Namen als Verlustzahler aufgeführt ist, dass die Deckungsgrenzen dem Programm entsprechen, dass die erforderlichen Unterschriften vorliegen und dass jede Auflage erfüllt ist.
Kann es eine gescannte oder fotografierte Geschäftsvorgangsmappe lesen?
Ja. PDF, JPG, PNG, WebP und AVIF werden unterstützt, einschließlich Scans und Handyfotos. Handschrift, Schreibschrift und Kontrollkästchen werden ebenfalls unterstützt. Dichte Handschrift auf F&I-Formularen ist der Fall für die höhere Verarbeitungsstufe; die Standardstufe ist für gedruckte Tabellen ausgelegt.
Was, wenn die gesamte Geschäftsvorgangsmappe ein einziges 20-seitiges PDF ist?
Fügen Sie eine abgeleitete Spalte für den Dokumenttyp hinzu und behandeln Sie die Ausgabe als Seitenindex, dann filtern Sie die Seiten in Gruppen für Bestellung, Vertrag, Versicherung und Fahrzeugtitel. Verwenden Sie dafür nicht Mehrseiten-Zusammenführung, denn diese Einstellung ist darauf ausgelegt, Seiten eines logischen Dokuments in einer einzigen Zeile zusammenzufassen, während eine Geschäftsvorgangsmappe eine Sammlung verschiedener Dokumente ist. Wenn sich das PDF nach Dokument aufteilen lässt, ergibt das Aufteilen eine sauberere Tabelle mit einer Zeile pro Dokument.
Werden E-Signaturen geprüft?
Nein, nicht über deren Vorhandensein hinaus. Es kann melden, ob eine Unterschrift auf dem Vertrag oder einem Zusatzformular erscheint. Es prüft nicht die Identität des Unterzeichners, die Integrität des Prüfpfads der E-Signatur oder ob das Dokument vor der Finanzierung unterzeichnet wurde. Diese Prüfungen obliegen der E-Signatur-Plattform und dem eigenen Prozess des Kreditgebers.
Ein Paket ist eine Sammlung von Angaben, die übereinstimmen müssen, und die wichtigsten Angaben sind genau die, die eine Vollständigkeitsprüfung nie liest. Lassen Sie eine Geschäftsvorgangsmappe durchlaufen, vergleichen Sie die drei VINs und die Geldbrücke, und sehen Sie, welches Dokument widerspricht, bevor es der Finanzierer tut. Testen Sie es an einer Geschäftsvorgangsmappe.