Uma pasta da operação completa
não é uma operação financiável
Uma pasta da operação é montada para estar completa. A lista de verificação conta o pedido de compra, o contrato de financiamento, o pedido de título, a declaração do odômetro, os formulários de adicionais, a comprovação de seguro e as condições, ou stips. O financiamento faz uma pergunta diferente: esses documentos descrevem o mesmo carro e o mesmo dinheiro?
Duas falhas parecem iguais em uma pasta da operação. Uma é uma divergência de VIN que uma verificação de completude não consegue ver, porque o VIN está presente e a página está assinada. A outra é uma diferença legítima de $2,590 entre o pedido e o contrato, criada por dois produtos adicionais. A primeira faz o pacote ser devolvido. A segunda gera uma ligação que não deveria ter acontecido.
Principais Conclusões
- Uma pasta da operação completa ainda pode falhar no financiamento, porque a lista de verificação nunca pergunta se os documentos concordam.
- Um VIN digitado no sistema da concessionária aparece no pedido, no contrato, no pedido de título e na solicitação de seguro, então um único erro de digitação é lido como concordância.
- Uma diferença de $2,590 entre o pedido e o contrato é aceitável quando um contrato de serviço de $1,895 e uma apólice GAP de $695 dão nome a cada dólar.
O financiador abre a pasta para ver se os documentos estão de acordo.
Um setor de financiamento de automóveis precisa provar que o contrato assinado é a operação que o crédito aprovou, que os cálculos e as divulgações estão corretos, que os adicionais se encaixam no programa, que toda condição foi atendida e que a operação pode ser financiada, deixada pendente ou enviada para análise de crédito. A completude coloca o pacote na fila. O acordo é o que o financiador decide.
Três funções tocam os mesmos fatos em momentos diferentes, e cada uma vê apenas parte do pacote.
| Função | O que decide | O que precisa da pasta |
|---|---|---|
| Gerente de F&I (financiamento e seguro) da concessionária | Se o pacote está pronto para envio | Todo documento presente, toda assinatura no lugar, o contrato refletindo a operação que foi aprovada |
| Conferente de verificação do financiador | Financiar, deixar pendente ou devolver | O contrato correspondendo à aprovação, as condições atendidas, a garantia e o seguro correspondendo ao empréstimo |
| Corretor de seguros ou seguradora | O que diz a página de declarações | O VIN, o segurado nomeado, o beneficiário em caso de sinistro e os limites que atendem à exigência do credor |
Uma pasta é um pacote de documentos escritos por partes diferentes, cada uma com seu próprio vocabulário. Um pacote de fechamento imobiliário tem o mesmo formato, e é por isso que o problema de comparação é familiar para quem já montou um.
A identidade do veículo vive em três lugares: o pedido de compra, o contrato de financiamento e a página de declarações do seguro. O pedido de título é uma quarta transcrição, geralmente gerada a partir do mesmo registro do sistema de gestão de concessionárias (DMS). O nome do comprador vive na proposta de crédito e no contrato, que é o nome que a apólice de seguro precisa corresponder. O dinheiro aparece no pedido e no contrato, mas os dois documentos não carregam o mesmo número.
Uma verificação de VIN tem três resultados, e um deles não pode ser resolvido olhando a página.
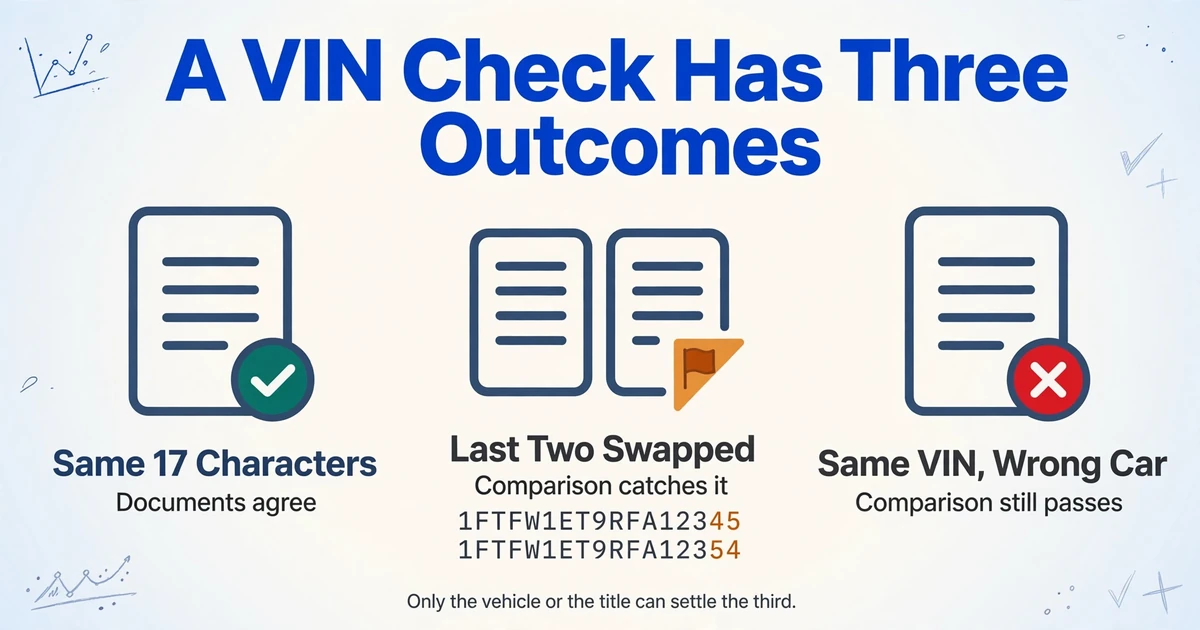
Os três resultados são: os mesmos 17 caracteres em todos os documentos, 17 caracteres diferentes em um deles, ou os mesmos 17 caracteres em todos os documentos pertencendo a um carro diferente do entregue. Os dois primeiros podem ser comparados. O terceiro não, porque todos os documentos concordam.
Segundo a 49 CFR 565.13, um VIN tem 17 caracteres. As posições 1 a 3 identificam o fabricante, 4 a 8 descrevem o veículo, a posição 9 é um dígito verificador, a posição 10 é o ano do modelo, a posição 11 é a planta, e as posições 12 a 17 são o número de série. O conjunto de caracteres permitidos exclui as letras I, O e Q, porque são fáceis de confundir com 1 e 0.
Uma verificação de formato confirma que uma sequência tem 17 caracteres e usa apenas caracteres permitidos. Uma verificação de VIN que para aí confirma a forma da sequência, não a identidade do carro. Pegue dois VINs que diferem por uma transposição:
| Documento | VIN | O que uma verificação de formato vê |
|---|---|---|
| Pedido de compra | 1FTFW1ET9RFA12345 | 17 caracteres, conjunto permitido, passa |
| Contrato de financiamento | 1FTFW1ET9RFA12354 | 17 caracteres, conjunto permitido, passa |
Os primeiros quinze caracteres coincidem. A diferença está nos dois últimos, a parte que um revisor passa os olhos depois que o fabricante e o ano do modelo batem. Uma comparação caractere por caractere detecta. Uma olhada rápida não.
O nono caractere é o dígito verificador, uma soma de verificação sobre os outros dezesseis. Ele existe para detectar um erro de transcrição, mas só se alguém o calcular. Uma revisão visual não calcula. O mesmo problema aparece quando você extrai números de série de PDFs mistos: uma sequência de aparência limpa não é o mesmo que uma verificada.
O caso mais difícil é o terceiro resultado. Um comprador descreveu ter feito test-drive em dois carros idênticos, escolhido o segundo porque estava no pátio há mais tempo e tinha um desconto de $1,500, e descoberto depois que a papelada havia sido preenchida para o primeiro. Todos os documentos traziam o mesmo VIN. Uma comparação entre documentos teria aprovado aquela pasta da operação, porque não havia nada para comparar. A única autoridade para a identidade do veículo é o VIN no veículo ou no título, não o pacote.
O valor financiado é um número definido, e o pedido de compra geralmente mostra outro.
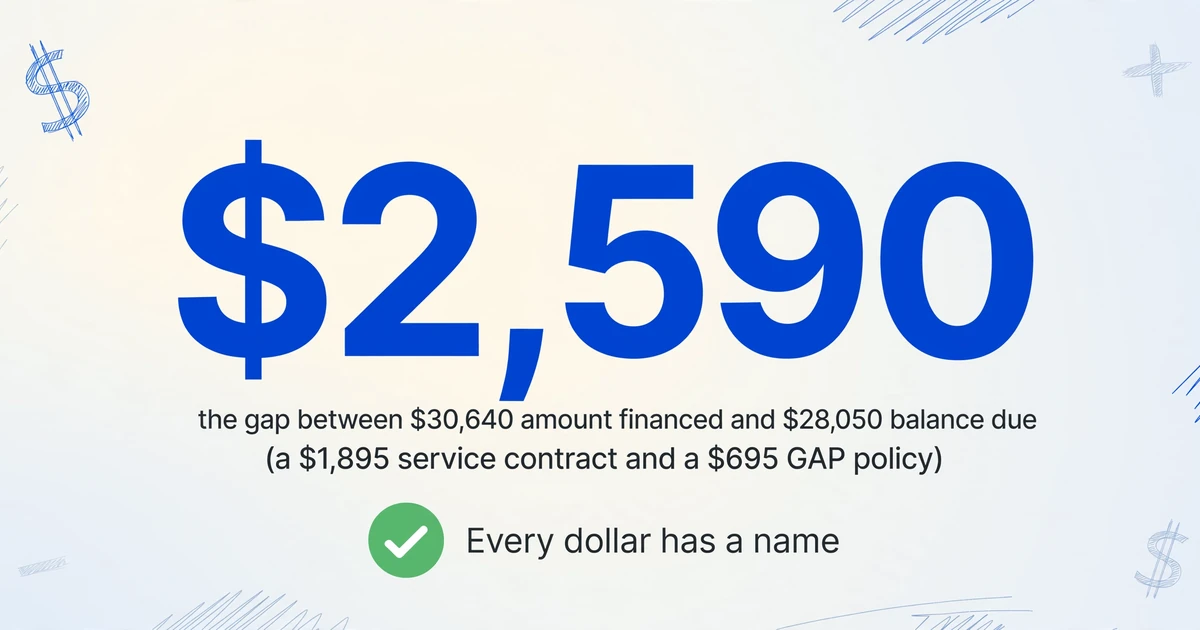
O valor financiado no contrato não é o preço total no pedido de compra, e a diferença muitas vezes é legítima. A Regulation Z, 12 CFR 1026.18(b), define-o como o preço à vista menos a entrada, mais quaisquer outros valores financiados pelo credor, menos qualquer encargo financeiro pré-pago. A mesma regulamentação define um preço total de venda separado em 1026.18(j), que soma de volta o encargo financeiro. Um pedido de compra pode mostrar um preço total, um saldo devedor ou uma linha de valor financiado, e esses são três números diferentes.
Produtos adicionais são o motivo mais comum de o contrato ser maior. O relatório de supervisão de financiamento de automóveis do outono de 2024 do CFPB observa que os consumidores geralmente financiam GAP, contratos de serviço e produtos similares na originação, com o prêmio pago antecipadamente e incluído no valor financiado. Sob 1026.18(c)(1)(iii), a discriminação deve identificar o beneficiário desses produtos opcionais. O saldo negativo é a outra lacuna legítima: o relatório de saldo negativo de 2024 do CFPB encontrou-o em 12% das transações que estudou, com uma média de $5,073 em veículos novos e $3,284 em usados.
Aqui está o formato de uma ponte que fecha. O pedido mostra um preço de venda de $28,900, uma entrada de $3,000 e $2,150 em impostos e taxas, para um saldo devedor de $28,050. O contrato mostra um valor financiado de $30,640. A diferença de $2,590 é um contrato de serviço veicular de $1,895 e uma apólice GAP de $695. Se o pedido lista ambos os produtos, a ponte fecha e não há exceção. Se o pedido não lista, os $2,590 são a exceção.
A conferência do dinheiro não é igualdade. É se cada dólar da diferença tem um nome.
A aritmética dentro do contrato é uma conferência separada. Um contrato pode estar internamente errado mesmo quando a ponte para o pedido fecha. Esse é o mesmo padrão de falha de itens de linha que não se multiplicam corretamente, um nível acima: os números individuais parecem certos, e a relação entre eles não.
Uma página de declarações do seguro pode conter o VIN correto e ainda assim falhar na verificação do financiador.
A página de declarações é um resumo da apólice e contém o segurado nomeado, os veículos cobertos com seus VINs, as coberturas e franquias, e qualquer credor garantido ou beneficiário em caso de sinistro. O VIN é apenas um dos campos que importam para o financiamento.
Os requisitos publicados de uma cooperativa de crédito real mostram o formato: o financiador deve aparecer como credor garantido ou beneficiário em caso de sinistro, a garantia na apólice deve corresponder à garantia no documento do empréstimo, e o limite de cobertura não deve ser inferior ao empréstimo. Esses são três testes independentes, e um VIN correspondente satisfaz apenas o segundo.
O segurado nomeado é o campo que mais frequentemente parece errado e às vezes está certo. Uma apólice em nome de um cônjuge, de uma empresa ou de um nome de solteira pode ser legítima se essa pessoa ou entidade for comprador ou coproprietário no contrato. O teste é se o segurado nomeado corresponde a um comprador no contrato, não se corresponde ao primeiro nome na primeira página. O que falha é uma apólice em nome de alguém que não está no contrato.
O beneficiário em caso de sinistro é o campo que costuma ser abreviado. O nome legal exato e o endereço do financiador são o que a seguradora usa para pagar uma indenização. Uma apólice que nomeia o financiador como segurado adicional, mas não como beneficiário em caso de sinistro, tem a caixa errada marcada, mesmo quando o certificado parece completo. Uma apólice emitida para um VIN diferente descreve um carro diferente, então a garantia na apólice não é a garantia no empréstimo.
Um VIN correspondente prova que a apólice foi emitida para aquele VIN. Não prova que o prêmio foi pago, que a apólice ainda está em vigor na data do sinistro, ou que os limites de cobertura atendem ao programa do financiador. Essas são verificações separadas, e a página de declarações é evidência da apólice, não de seu status atual.
A revisão que detecta uma assinatura ausente é a revisão errada para um campo que não bate.
Uma lista de verificação de financiamento é uma ferramenta de completude. Ela confere cada documento contra uma regra: presente, assinado, datado, no formulário correto. Uma divergência de campo é uma relação entre dois documentos, e uma regra que olha um documento por vez não consegue enxergá-la.
- Presença não é igualdade. A lista diz que o contrato tem um VIN. Ela não diz que o VIN do contrato é igual ao VIN do pedido.
- O vocabulário é diferente. Preço total, saldo devedor, valor financiado e preço total de venda são quatro números diferentes. Um revisor que os trata como um único número ou sinaliza diferenças legítimas ou para de conferir o campo.
- O DMS copia um valor para todos os formulários. O sistema geralmente imprime o VIN no pedido, no contrato, no pedido de título e na solicitação de seguro a partir de um único campo. Um único erro de digitação vira consistência interna, que é o tipo mais difícil de enxergar.
- O olho se ancora no prefixo. O fabricante e o ano do modelo batem, então o revisor assume que o serial também bate. Os últimos seis caracteres são os que têm menos chance de serem lidos um a um.
Uma lista de verificação pode dizer que o VIN está presente. Ela não pode dizer que o VIN é o mesmo que os outros dois documentos trazem.
A fila piora isso. Um auxiliar de financiamento está trabalhando uma lista de pastas da operação, não lendo um pacote da primeira à última página. Uma divergência que não está na lista de pendências sobrevive até que o auxiliar de títulos, a seguradora ou o cliente a encontre.
Quando dois documentos divergem, o campo decide qual vence, e a resposta não é a mesma para todo campo.
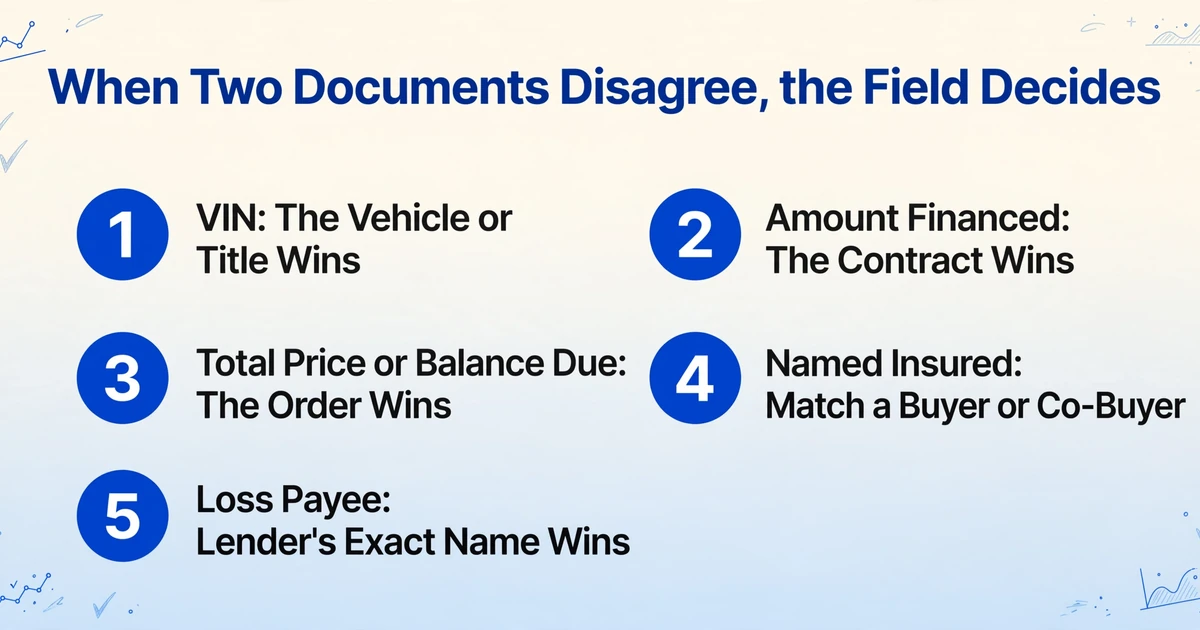
A regra é específica por campo, e escrevê-la antes de comparar evita que uma diferença de definição se torne uma exceção. Sem isso, toda diferença parece um erro, e o revisor começa a tirar médias dos valores em vez de resolvê-los.
| Campo | Documentos que o contêm | Prevalece quando divergem | Por quê |
|---|---|---|---|
| VIN | Pedido de compra, contrato, seguro, pedido de título | O veículo ou o título | Todo documento é uma transcrição; o carro é o objeto |
| Valor financiado | Contrato, às vezes o pedido | Contrato | É o termo legal divulgado sob a Regulation Z |
| Preço total ou saldo devedor | Pedido de compra | Pedido, quanto ao que foi acordado | É um número diferente do valor financiado |
| Segurado nomeado | Declarações do seguro; contrato para nomes dos compradores | Apólice para quem é segurado; contrato para quem comprou | Deve corresponder a um comprador ou coproprietário, não necessariamente ao primeiro comprador |
| Beneficiário em caso de sinistro | Declarações do seguro | Nome e endereço legal exatos do credor | O pagamento da indenização depende do beneficiário nomeado |
| Assinatura | Contrato, formulários adicionais | Apenas a presença | A autenticidade está no registro de auditoria da assinatura eletrônica |
A unidade de extração é o documento, porque uma pasta da operação é um conjunto deles.
Uma linha por pasta da operação esconde a divergência que você está tentando encontrar. Extraia os mesmos campos de cada documento para uma única tabela, uma linha por documento (ou por item de linha, se um documento tiver uma tabela), e compare depois da extração.
A Extração de Colunas Personalizadas do ImageToTable.ai é a parte que torna isso prático. Você digita os nomes das colunas que deseja, como VIN, Valor Financiado, Preço Total ou Saldo Devedor, Segurado Nomeado e Beneficiário em Caso de Sinistro, e a IA localiza cada valor entendendo o que o campo significa, em vez de onde ele fica na página. Os nomes das colunas se tornam os cabeçalhos da tabela de saída. Não há modelo por financiador nem zona para redesenhar quando um revendedor muda os formulários.
Quando cada linha é um documento, uma única coluna VIN é suficiente. A coluna Document Type informa qual documento forneceu cada valor, então o VIN do pedido, o VIN do contrato e o VIN da apólice permanecem distinguíveis sem três colunas separadas.
O processamento em lote dá conta do volume. Um lote de arquivos de pasta da operação entra como um único upload e volta como uma única tabela do Excel, então a unidade de trabalho corresponde à unidade de entrada. A saída pode ser XLSX, CSV ou JSON.
Se a pasta da operação chegar como um único PDF de várias páginas, adicione uma coluna inferida como Document Type (options: Purchase Order / Retail Installment Contract / Insurance Declaration / Title Application / Other). A IA classifica cada página pelo seu conteúdo, o que lhe dá uma forma de filtrar um índice de páginas em grupos de documentos. Não ative a Mesclagem de Várias Páginas para uma pasta da operação: essa configuração é para páginas de um único documento lógico, e uma pasta da operação é um conjunto de documentos diferentes.
Uma coluna calculada pode verificar a aritmética dentro de um documento. Por exemplo, Contract Math Check (output OK if Amount Financed equals the itemized total, otherwise the difference) compara dois valores que estão no mesmo contrato. Ela não pode comparar o valor financiado no contrato com o saldo devedor no pedido, porque esses valores estão em linhas diferentes. Essa comparação é uma fórmula na planilha.
Depois que as linhas são exportadas, a comparação é trabalho comum de planilha. Reorganize a tabela por número da operação e tipo de documento, com uma tabela dinâmica ou três PROCV, para que os três VINs fiquem lado a lado, depois use =IF(AND(EXACT(B2,C2),EXACT(C2,D2)),"match","check") onde B2, C2 e D2 contêm os três VINs. Para o dinheiro, subtraia o saldo devedor do pedido e os complementos nomeados do valor do contrato e veja se o restante é zero. Sinalize apenas as linhas em que a verificação de VIN falha ou a ponte não fecha.
Uma extração de três linhas mostra o formato:
| Operação | Tipo de Documento | VIN | Valor Financiado | Preço Total ou Saldo Devedor | Segurado Nomeado | Beneficiário em Caso de Sinistro |
|---|---|---|---|---|---|---|
| 24-1187 | Pedido de Compra | 1FTFW1ET9RFA12345 | 28,050 | |||
| 24-1187 | Contrato de Financiamento | 1FTFW1ET9RFA12354 | 30,640 | Daniel R. Alvarez | ||
| 24-1187 | Declaração de Seguro | 1FTFW1ET9RFA12345 | Maria L. Alvarez | Example Credit Union |
A tabela gera três perguntas, não uma. Dois VINs coincidem e o contrato é o divergente, então o contrato é o primeiro documento a inspecionar. O segurado nomeado difere do comprador, então o contrato precisa de um coproprietário ou a apólice precisa de uma correção. O saldo devedor do pedido e o valor financiado do contrato diferem em $2,590, então a próxima pergunta é quais produtos respondem por isso.
O modo de revisão com caixas delimitadoras (bbox) é a verificação das linhas de VIN. Passe o mouse ou clique em uma célula sinalizada e a região de onde ela veio é destacada na imagem original. Clique em uma região na imagem e a célula correspondente é selecionada. Ative o Auto-annotate após o processamento quando o lote for grande, para que as caixas estejam esperando quando você abrir o arquivo. Para caligrafia densa em formulários de F&I, o nível de modelo mais alto, a configuração de conta que seleciona o modelo de visão mais forte, é o que deve ser usado; o nível padrão é feito para tabelas impressas.
Uma verificação em quatro etapas detecta as divergências antes do financiador.
A verificação precisa ser repetível ao longo de uma semana de pastas, não uma auditoria única. Quatro decisões, tomadas uma vez e aplicadas a cada lote, são suficientes.
Escreva a lista de campos e a regra de autoridade
Liste os campos que importam: VIN, valor financiado, preço total ou saldo devedor, segurado nomeado, beneficiário em caso de sinistro e presença de assinatura. Para cada um, anote qual documento prevalece. Faça isso antes de abrir a primeira pasta, porque a regra é o que separa uma exceção real de uma diferença de definição.
Extraia uma linha por documento
Envie o pacote como um lote, com uma coluna para o número da operação, o tipo de documento e cada campo. Se os arquivos chegarem separados, envie por tipo de documento. Se a pasta for um único PDF, use a coluna de tipo de documento inferido e trate a saída como um índice de páginas. O objetivo é uma tabela em que cada valor ainda tenha um documento vinculado a ele.
Compare as strings e monte a ponte financeira
Faça uma tabela dinâmica para que os VINs fiquem lado a lado e teste-os com uma comparação exata, não visual. Para os valores, subtraia o saldo devedor do pedido e os complementos nomeados do valor do contrato. Um resto zero é uma ponte limpa. Se o resto tiver um nome, é um produto, uma taxa ou saldo negativo. Se não tiver nome, é a exceção.
Revise os sinalizadores e amostre o restante
Abra o modo de revisão em cada VIN sinalizado e leia a região de origem em comparação com a imagem. Registre qual documento foi corrigido e quem o corrigiu, porque o próximo revisor precisará do motivo. Para as linhas que não foram sinalizadas, verifique por amostragem uma parte do lote; uma taxa de aprovação de 100% em uma amostra é evidência sobre o processo, não prova sobre cada linha.
O custo de pular isso é medido em dias. Os dados de contratos em trânsito da Dealertrack de 2020 indicaram uma média de cinco dias em trânsito para pacotes de papel tradicionais e constataram que um em cada quatro contratos em papel continha um erro, como uma assinatura ausente, uma condição faltante ou um contrato que não atendia aos requisitos do financiador. Uma pasta que volta por causa de um erro de digitação no VIN entra novamente nessa fila desde o início.
O método tem um limite rígido: não consegue detectar um erro que todos os documentos repetem.
A extração fornece valores com origem. Não fornece um veredito, e o limite importa porque uma ferramenta que o confunde cria um novo tipo de registro ruim: um que parece confiável e não pode ser defendido.
- Sem decodificação de VIN ou consulta ao histórico do veículo. A ferramenta lê os 17 caracteres na página. Ela não consulta o National Motor Vehicle Title Information System (NMVTIS), um banco de dados de fabricante, um histórico de título ou uma lista de veículos roubados, e não prova que o VIN pertence ao carro.
- Sem validação do dígito verificador. O nono caractere pode ser calculado fora da planilha. A extração retorna a string, não um resultado de validação.
- Sem julgamento entre documentos. A comparação é uma fórmula na planilha. A ferramenta extrai os valores; ela não decide que duas linhas divergem nem o que a divergência significa.
- Sem decisão de financiamento. Ela não aprova crédito, não interpreta uma condição, não libera fundos nem decide se uma operação é financiável.
- Sem autenticação de assinatura. Ela pode dizer se uma assinatura está presente. Não verifica se a pessoa assinou, se o registro de auditoria da assinatura eletrônica está intacto ou se o formulário foi assinado depois do fato.
- Sem comprovação de seguro. Uma página de declarações do seguro mostra o que a apólice diz. Não prova que o prêmio foi pago ou que a apólice está vigente na data do sinistro.
- Sem verificação de marca no título. Marcas de salvamento, reconstrução ou inundação ficam no registro do título, não na pasta da operação.
- Sem junção sem uma chave. Se os documentos não compartilham um número de operação ou VIN, as linhas não podem ser combinadas automaticamente, e uma pessoa precisa combiná-las por data, comprador e veículo.
O caso em que todos os documentos concordam é o mais importante. Quando o mesmo VIN errado está impresso em todos os formulários, o pacote é internamente consistente e a comparação passa. Só o veículo, o título ou o número de estoque podem resolver isso. Uma conferência de documentos é uma conferência da transcrição, não do carro.
Perguntas frequentes
Posso comparar um VIN entre um pedido de compra, um contrato e um registro de seguro automaticamente?
Você pode extrair o VIN de cada documento para uma tabela automaticamente. A comparação em si é uma fórmula de planilha, porque os três valores ficam em três linhas. Reorganize a tabela por número da operação e tipo de documento, depois teste os três VINs com uma comparação exata de texto. A ferramenta não faz o julgamento entre documentos por você.
A ferramenta verifica se um VIN é válido ou foi reportado como roubado?
Não. Ela lê o VIN conforme impresso. Não decodifica o veículo, não valida o dígito verificador nem consulta o NMVTIS, um banco de dados de fabricantes ou uma lista de veículos roubados. Essas são etapas separadas, com fontes de dados separadas, e um VIN pode estar correto na página e ainda assim falhar nelas.
Por que o valor financiado é diferente do total do pedido de compra?
Porque são números diferentes. O valor financiado é definido pela Regulation Z como o preço à vista menos a entrada, mais outros valores financiados, menos qualquer encargo financeiro pré-pago. O pedido pode mostrar um preço total, um saldo devedor ou um preço total de venda. Produtos adicionais como GAP e contratos de serviço são financiados e incluídos no valor financiado, e o saldo negativo de uma troca é adicionado da mesma forma. A diferença é legítima quando cada centavo dela pode ser nomeado.
Um VIN correspondente é suficiente para liberar o financiamento?
Não. Um VIN correspondente satisfaz a verificação de identidade do veículo. O financiador também verifica se o segurado nomeado é um comprador ou coproprietário no contrato, se o financiador está listado como beneficiário em caso de sinistro sob seu nome legal exato, se os limites de cobertura atendem ao programa, se as assinaturas exigidas estão presentes e se cada condição foi cumprida.
Ele consegue ler uma pasta da operação digitalizada ou fotografada?
Sim. PDF, JPG, PNG, WebP e AVIF são compatíveis, incluindo digitalizações e fotos de celular. Escrita à mão, letra cursiva e caixas de seleção também são compatíveis. Escrita à mão densa em formulários de F&I é o caso para o nível de processamento mais alto; o nível padrão é feito para tabelas impressas.
E se a pasta inteira for um único PDF de 20 páginas?
Adicione uma coluna inferida de tipo de documento e trate a saída como um índice de páginas, depois filtre as páginas em grupos de pedido de compra, contrato, seguro e título. Não use mesclagem de várias páginas para isso, porque essa configuração foi feita para juntar páginas de um único documento lógico em uma só linha, e uma pasta é um conjunto de documentos diferentes. Se o PDF puder ser dividido por documento, dividi-lo gera uma tabela mais limpa, com uma linha por documento.
Ele verifica assinaturas eletrônicas?
Não, não além da presença. Ele pode informar se uma assinatura aparece no contrato ou em um formulário adicional. Não verifica a identidade do signatário, a integridade do registro de auditoria da assinatura eletrônica, nem se o documento foi assinado antes do financiamento. Essas verificações pertencem à plataforma de assinatura eletrônica e ao processo do próprio credor.
Um pacote é um conjunto de informações que precisam concordar entre si, e as que mais importam são justamente as que uma verificação de completude nunca lê. Passe uma pasta pelo processo, compare os três VINs e a ponte financeira, e veja qual documento discorda antes que o financiador perceba. Teste em uma pasta da operação.