MobilePay-Screenshots
Betrag, Empfänger und Notizen extrahieren
Ein MobilePay-Bestätigungsbildschirm erfasst drei Datenpunkte, die für einen Zahlungsbeleg wichtig sind – den Betrag in dänischen Kronen, den registrierten Namen des Empfängers und die Notizen (oder „besked“), die der Absender angehängt hat. Diese drei Felder benötigen Sie, um eine eingehende Zahlung zu erfassen, sie einem Kunden oder einer Rechnung zuzuordnen oder einen Beleg zu führen, den SKAT, die dänische Steuerbehörde, akzeptiert. Doch keines der drei Felder ist so einfach, wie es aussieht. Der Empfängername ist nicht die Telefonnummer, an die Sie Geld gesendet haben. Der Betrag verbirgt eine DKK-4.000-Gebührenschwelle, die verändert, was auf dem Konto des Empfängers landet. Und das Notizfeld enthält dänische Zeichen – æ, ø, å – die die meisten Dokumentenleser nur schlecht verarbeiten.
Wichtigste Erkenntnisse
- MobilePay-Screenshots erfassen einen DKK-Betrag, einen Namen und eine Notizzeile – drei Felder, die wie ein vollständiger Zahlungsbeleg aussehen.
- Dieser Name ist Ihrer, verknüpft mit Ihrer CPR-Nummer, nicht der des Kunden, der Sie bezahlt hat – der Bestätigungsbildschirm wurde gebaut, um Absendern zu zeigen, wohin ihr Geld ging, nie um Empfängern zu sagen, wer es gesendet hat.
- Die drei Felder, die Ihr Screenshot tatsächlich enthält, werden mit semantischer Erkennung extrahiert, die æ, ø und å als ganze Wörter liest – schließen Sie dann die Lücke bei der Absenderidentität, indem Sie jeden Absender bitten, seinen Namen oder seine Rechnungsnummer in die Notizen aufzunehmen.
Wo die drei Felder auf dem MobilePay-Bestätigungsbildschirm platziert sind
MobilePay ist eine eigenständige App – sie ist nicht wie PayNow in Singapur in die Oberfläche jeder Bank integriert. Betrieben wird sie von Vipps MobilePay AS, seit der Fusion mit dem norwegischen Vipps im Jahr 2022. Sie wird von Kunden aller dänischen Banken genutzt – Danske Bank, Nordea, Nykredit, Jyske Bank und anderen. Da es sich um eine einzige Anwendung handelt, sieht der Bestätigungsbildschirm unabhängig davon, zu welcher Bank der Absender gehört, identisch aus.
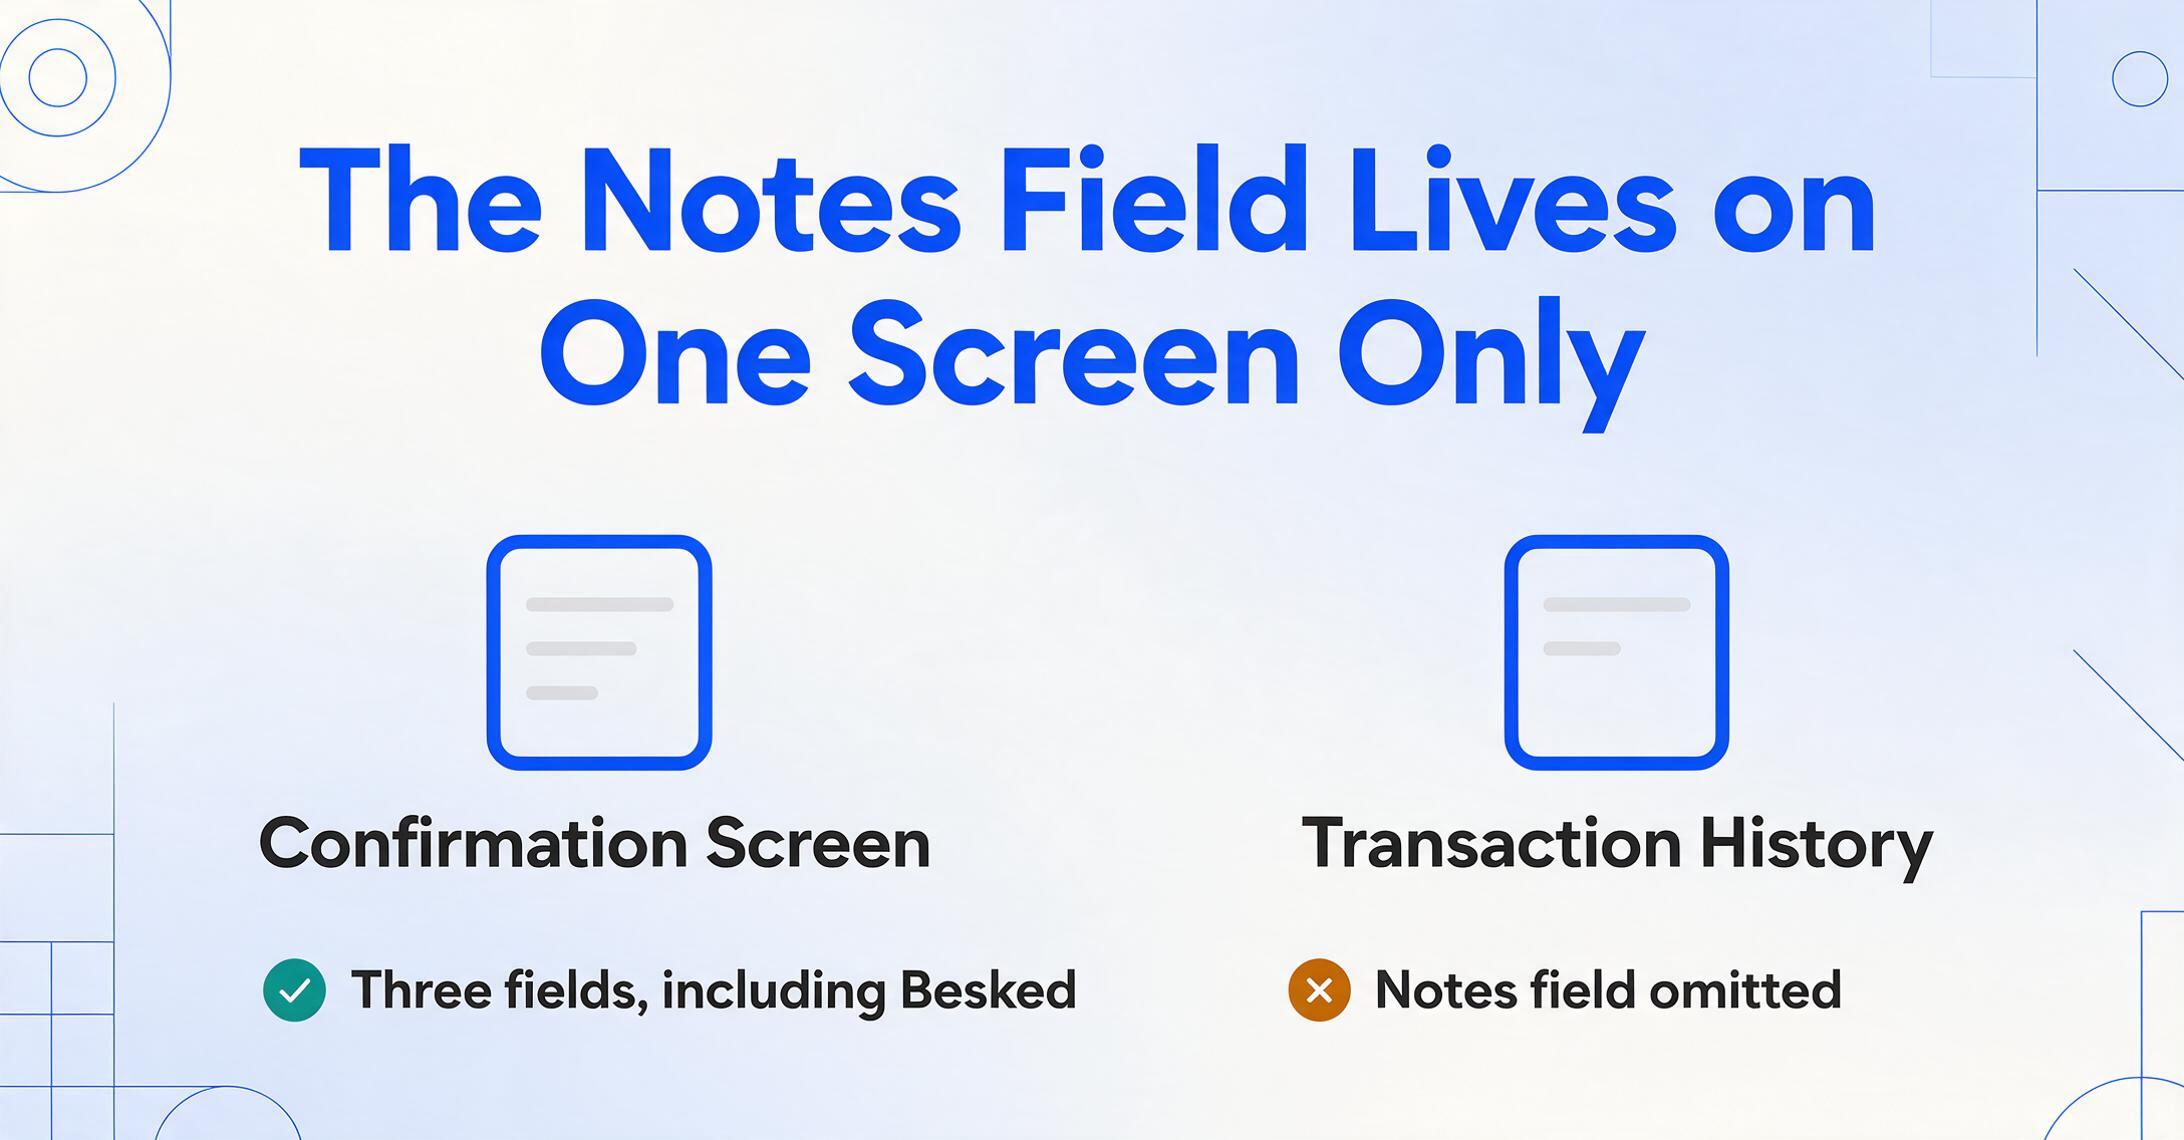
Der Transaktionsbetrag steht in der Mitte des Bildschirms, in großer Schrift und in dänischen Kronen (DKK) angegeben. Darunter erscheint der Name des Empfängers – dies ist der Name, der mit der CPR-Nummer des Empfängers verknüpft ist (der dänischen persönlichen Identifikationsnummer, die jeder MobilePay-Nutzer zur Registrierung benötigt). Ein Notizfeld (beschriftet mit „Besked" oder „Tekst" – Dänisch für „Nachricht" oder „Text") befindet sich unter dem Namen und zeigt, was der Absender eingegeben hat. Datum und Abschlusszeit erscheinen unten auf der Bestätigungskarte, manchmal in einer kleineren Schriftart als die anderen drei Felder.
Dieses Layout gilt für den standardmäßigen In-App-Bestätigungsbildschirm – den, den Sie direkt nach dem Tippen auf „Senden" sehen. Dieselben Felder erscheinen auch im Transaktionsverlauf innerhalb der App, allerdings verwendet die Verlaufsansicht ein komprimiertes Format, das das Notizfeld vollständig weglässt. Wenn Ihr Screenshot aus dem Transaktionsverlauf und nicht vom Bestätigungsbildschirm stammt, fehlt Ihnen genau das Feld, das angibt, wofür die Zahlung bestimmt war. Der Bestätigungsbildschirm ist die Version, die Sie erfassen sollten.
Der Empfänger: Der Name aus Ihrer CPR-Registrierung, nicht die Telefonnummer
Dies ist das MobilePay-Feld, das Erstnutzer am häufigsten falsch interpretieren. Wenn Sie über MobilePay Geld senden, geben Sie die Telefonnummer des Empfängers ein – eine 10-stellige dänische Nummer, die mit einer CPR-Registrierung verknüpft ist. Der Bestätigungsbildschirm zeigt jedoch nicht diese Telefonnummer. Er zeigt den registrierten Namen des Empfängers – den rechtlichen Namen, den die Person bei ihrer dänischen Bank und ihrer CPR-Nummer hinterlegt hat.
Der Mechanismus funktioniert so: MobilePay gleicht die eingegebene Telefonnummer mit der MobilePay-Registrierung des Empfängers ab und ruft den Namen ab, der mit dessen Bankkonto verknüpft ist. Der Empfänger kann keinen Anzeigenamen oder Benutzernamen wählen – der Bildschirm zeigt den Namen, der mit seiner dänischen Personenidentifikation verknüpft ist. Wenn „Mette Nielsen“ der Name auf Mettes Bankkonto ist, ist das der Name auf dem Bestätigungsbildschirm des Absenders.
Für die praktische Buchführung ist dies ein Vorteil: Der Empfängername auf einem MobilePay-Screenshot ist ein stabiles, verifiziertes Identitätsmerkmal, keine bearbeitbare Anzeigepräferenz. Anders als bei Venmo-Screenshots, bei denen sich der Anzeigename zwischen Zahlungen ändern kann, basiert der MobilePay-Name auf einem nationalen Identitätssystem. Wenn „Mette Nielsen“ auf zwei Screenshots im Abstand von Monaten erscheint, handelt es sich um dieselbe Person. Der Nachteil: Wenn der Screenshot von einem Kunden stammt, der Sie bezahlt hat, ist der Name auf dem Bildschirm Ihr eigener Name – aus Sicht des Absenders – nicht der Name des Kunden. Der „Empfänger“ auf der MobilePay-Bestätigung sind Sie, und die Identität des Zahlers wird auf diesem Bildschirm nicht angezeigt.
Der Betrag: DKK-Grenzen, Gebühren und was der Screenshot nicht verrät
Der auf einem MobilePay-Bestätigungsbildschirm angezeigte Betrag ist der Bruttobetrag, den der Absender eingegeben hat – das, was er überweisen wollte. Für Person-zu-Person-Zahlungen in Dänemark hängt die Gebühr vollständig von einer einzigen Schwelle ab: Zahlungen bis 4.000 DKK sind kostenlos. Zahlungen über 4.000 DKK unterliegen einer Gebühr von 1 % auf den überschüssigen Betrag. Diese Gebühr wird vom Konto des Absenders abgezogen, nicht vom Konto des Empfängers. Der Empfänger sieht und erhält den vollen Betrag, der auf dem Bestätigungsbildschirm angezeigt wird.
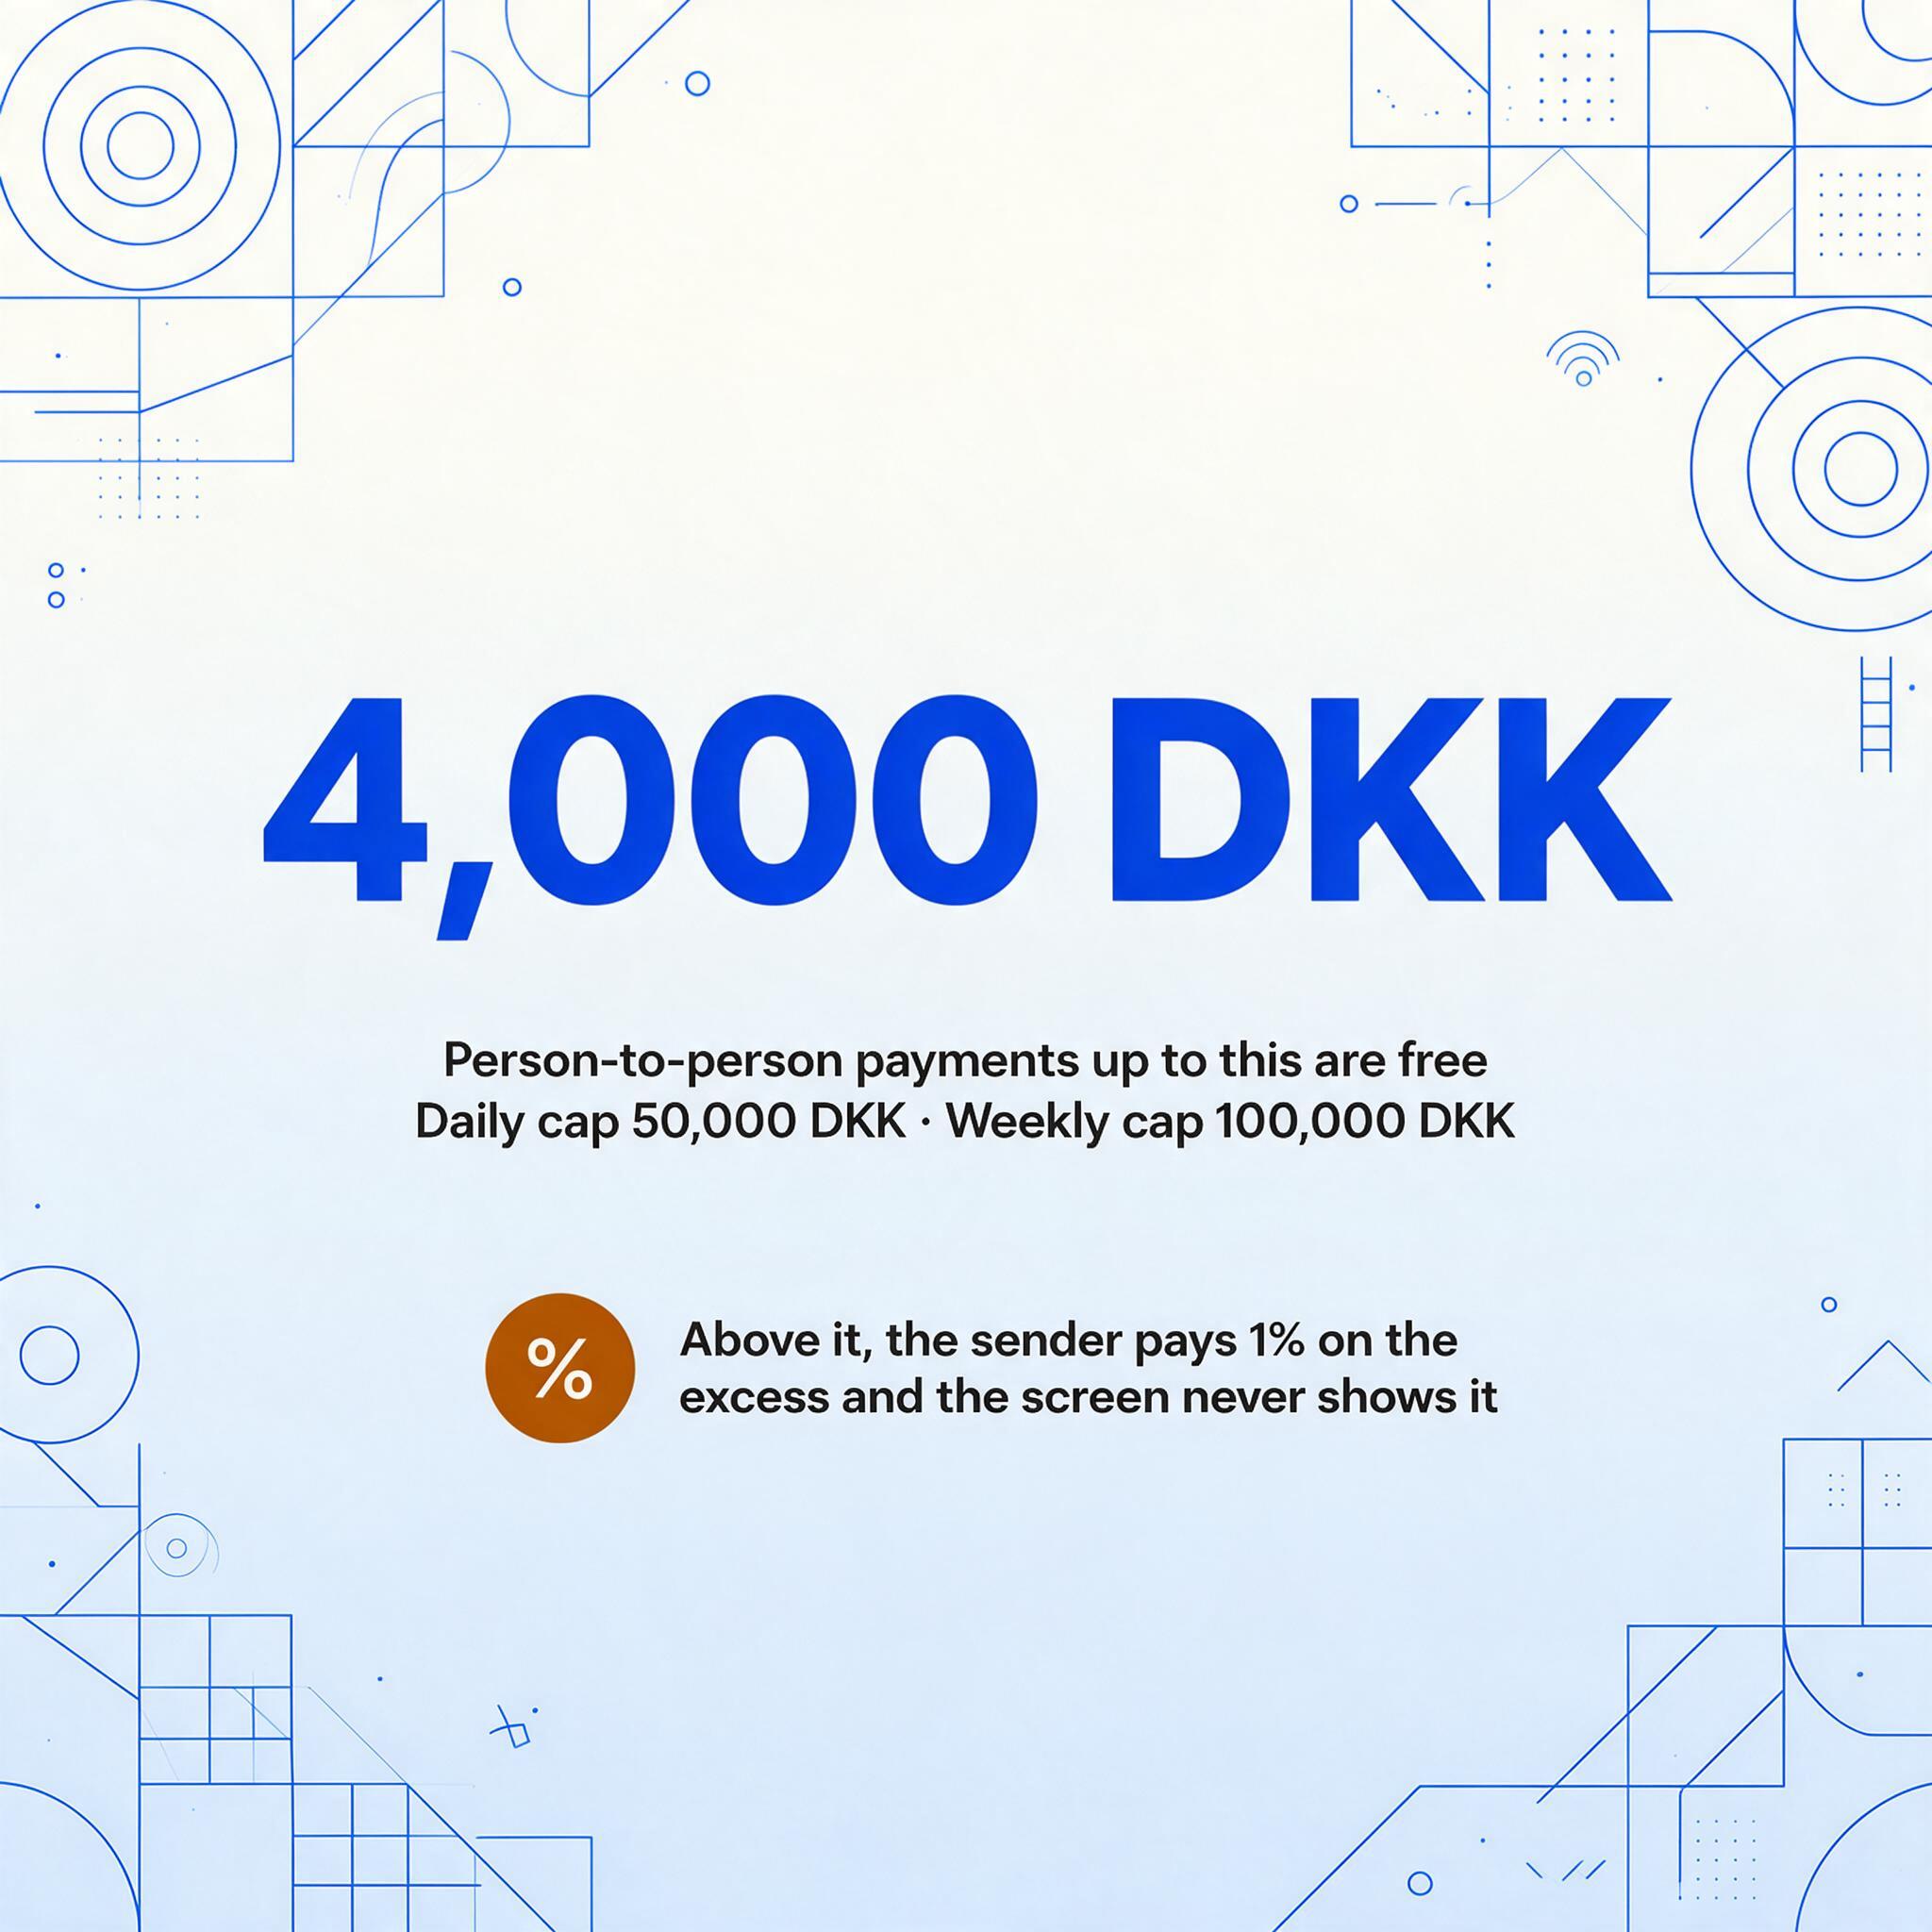
Ein Beispiel: Eine Überweisung von 5.000 DKK löst eine Gebühr von 1 % auf die 1.000 DKK über der Schwelle aus – 10 DKK. Dem Absender werden 5.010 DKK belastet; der Empfänger erhält genau 5.000 DKK. Die Gebühr ist auf der Transaktionsdetailseite unsichtbar – sie erscheint nie als Abzugsposition. Das ist sauberer als bei Systemen wie PayPal, bei denen der Bruttobetrag und der Nettoeingang ohne sichtbare Spur auf dem Bildschirm voneinander abweichen können.
MobilePay legt außerdem tägliche und wöchentliche Überweisungslimits für einzelne Nutzer fest: maximal 50.000 DKK pro Tag und 100.000 DKK pro Woche über alle Transaktionen hinweg. Diese Limits gelten pro Person, sind mit der CPR-Nummer verknüpft und werden vom System unabhängig vom Bankguthaben des Nutzers durchgesetzt. Wenn ein Screenshot einen Betrag über 50.000 DKK in einer einzelnen Transaktion zeigt, spiegelt dies entweder ein MobilePay-Business-Konto wider (das separate, höhere Limits hat) oder eine andere Zahlungsmethode. Die Standardlimits für Einzelpersonen sind eine Obergrenze, die der Bestätigungsbildschirm nicht einhalten wird – die Transaktion wird einfach nicht durchgeführt, wenn der Absender sie überschreitet.
Das Notizfeld: Dänische Zeichen, die bei der Übersetzung verloren gehen
MobilePay erlaubt bei jeder Zahlung eine Freitext-Nachricht — bis zu 30 Zeichen. Der Absender tippt, was immer nützlich ist: „Faktura 1042" (Rechnung 1042), „Tak for i gaar" (Danke für gestern), „Husleje juli" (Miete Juli). Das Notizfeld ist kurz, aber oft die einzige Information, die eine Zahlung einem bestimmten Kunden, einer Rechnung oder einem Zweck zuordnet.
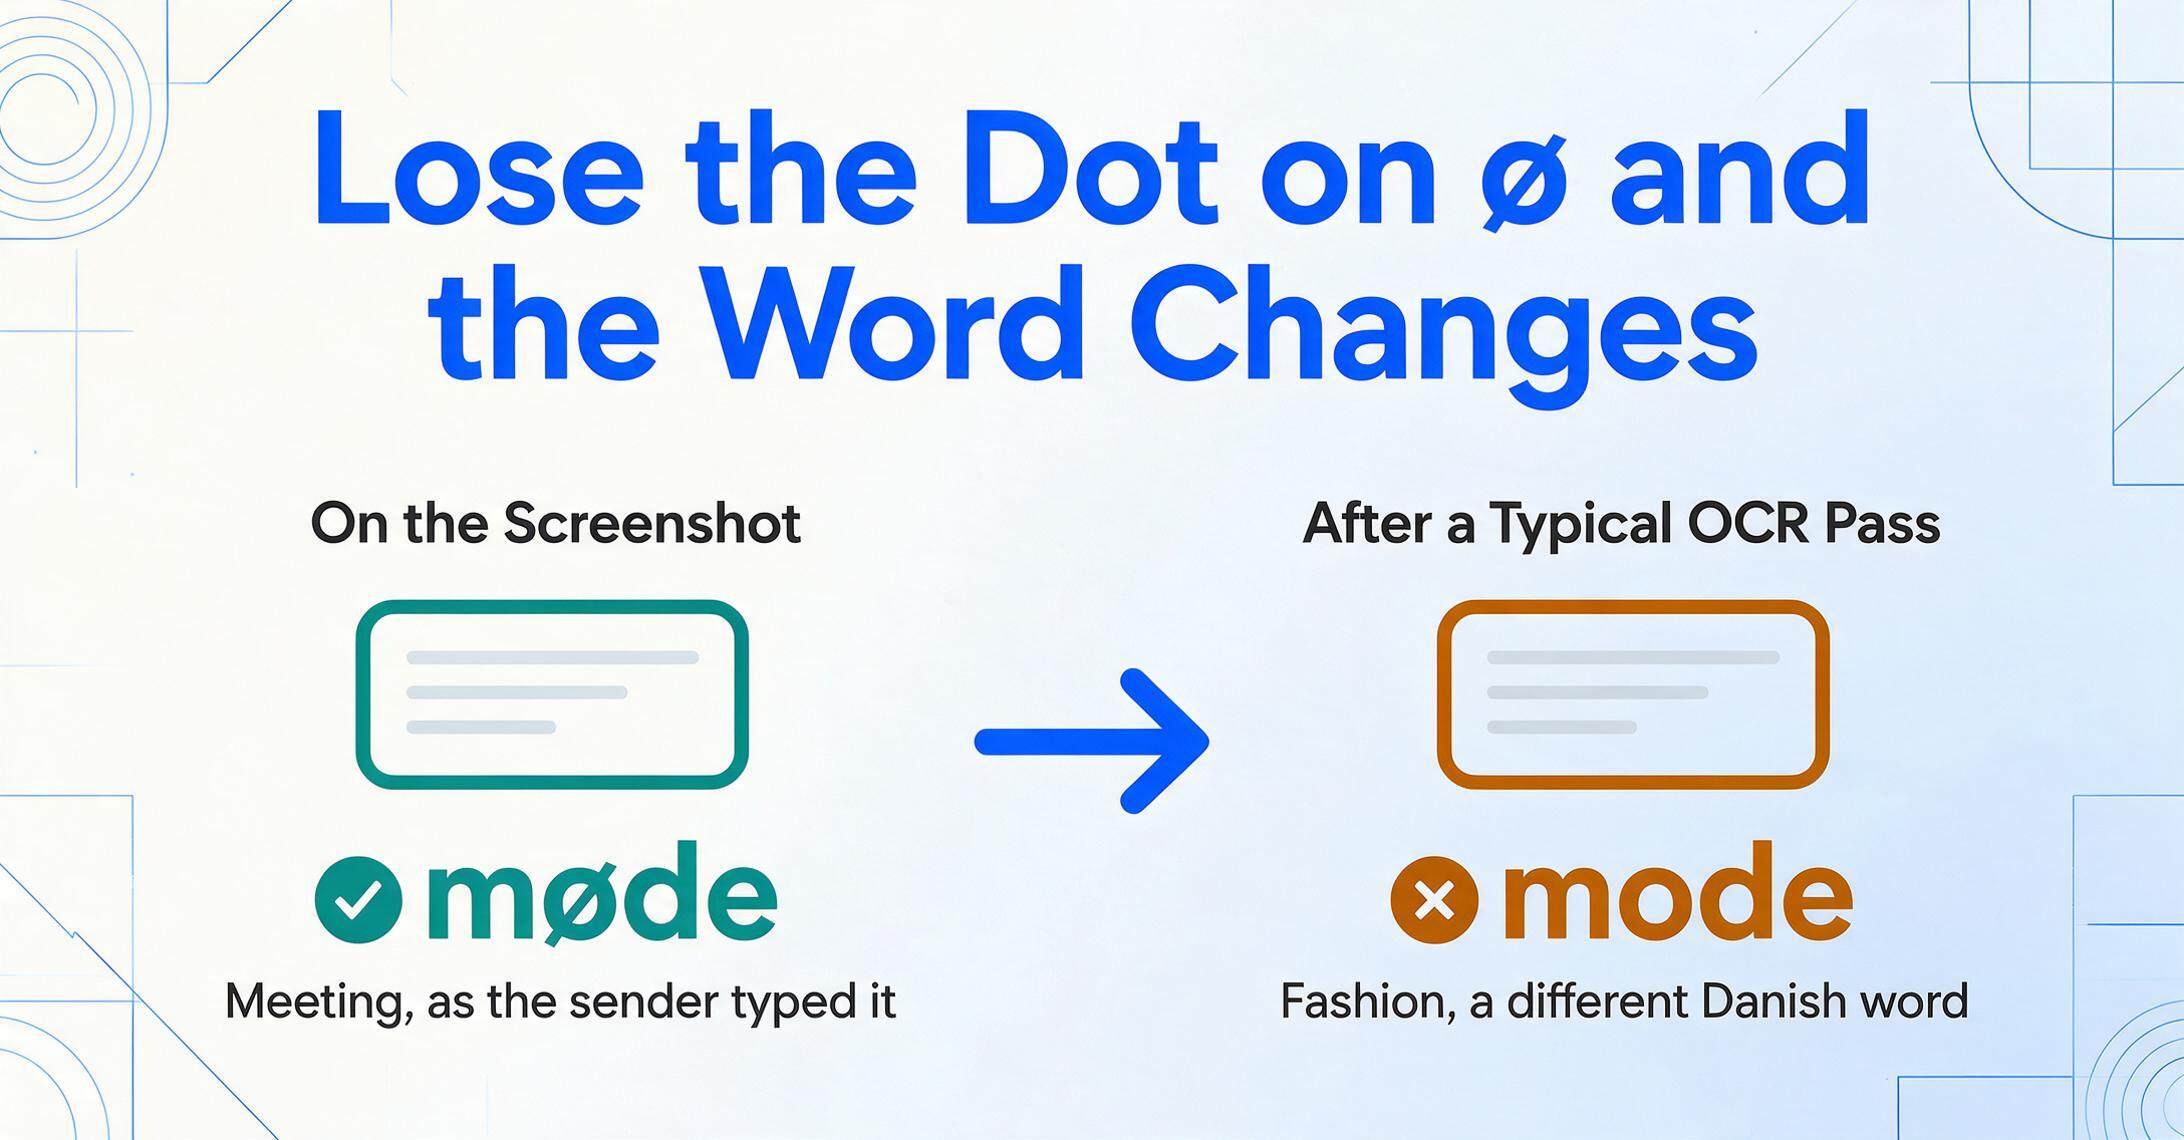
Dänisch verwendet drei Zeichen, die im Standard-englischen Alphabet nicht vorkommen: æ, ø und å (sowie ihre Großbuchstaben Æ, Ø, Å). Dies sind keine akzentuierten Varianten vorhandener Buchstaben — es sind eigenständige Zeichen des dänischen Alphabets, jedes mit eigenem Klang und eigener Bedeutung. „Rør" (Rohr) und „ror" (rudern/steuern) sind verschiedene Wörter. „Færge" (Fähre) und „farge" (kein dänisches Wort) sind nicht dasselbe. Ein Notizfeld mit „Betaling for rørlæggerarbejde" (Zahlung für Klempnerarbeiten) enthält zwei ø-Zeichen und ein æ — Zeichen, die ein typisches OCR-Tool als „o" bzw. „ae" fehlliest und die Nachricht dadurch unverständlich macht.
Herkömmliche OCR-Engines haben damit Probleme, weil sie jedes diakritische Zeichen — den Punkt auf dem ø, den Kreis auf dem å — als separates visuelles Merkmal auf Pixelebene behandeln. In einem Screenshot, wo Komprimierung und kleinere Schriftarten die Norm sind, verschwimmen diese Merkmale mit den umgebenden Pixeln. Ein MobilePay-Screenshot, der über WhatsApp weitergeleitet wird, ist besonders anfällig: Das ø in „møde" (Treffen) verliert seinen Punkt und wird zu „mode" (Mode) — ein völlig anderes dänisches Wort.
Dieselbe Herausforderung besteht bei schwedischen Screenshots (mit å, ä, ö), aber die Häufigkeit von æ, ø und å in alltäglichen dänischen Transaktionsnotizen macht dies zu einem wiederkehrenden Problem für alle, die MobilePay-Zahlungen in großen Mengen verarbeiten. Semantische Texterkennung — die Zeichen liest, indem sie das Wort als Ganzes versteht, statt jedes Pixel zu dekodieren — behandelt diese Zeichen im Kontext. Die KI muss den Punkt auf dem ø nicht klar „sehen"; sie erkennt „møde" als vollständiges Wort, weil die umgebenden Zeichen die Identität des Buchstabens bestätigen.
Vom Screenshot zur Tabelle – ohne Abtippen
Sobald Sie wissen, welche drei Felder Sie erfassen möchten, ist der Extraktionsschritt unkompliziert. Mit der Benutzerdefinierten Spaltenextraktion definieren Sie die Ausgabespalten – Betrag (DKK), Empfängername, Notizen – und die KI findet jeden Wert im Screenshot, indem sie versteht, was das Feld bedeutet, nicht wo es steht. Keine Boxen zum Zeichnen, keine Vorlagen zum Erstellen, kein Trainingssatz mit MobilePay-Screenshots, der zuerst vorbereitet werden muss.
Das ist wichtig, weil ein MobilePay-Screenshot von einem anderen Telefon die Betragsanzeige an anderen Pixelkoordinaten platziert. Die Transaktionshistorie verwendet ein anderes Layout als der Bestätigungsbildschirm. Ein bei Nacht aufgenommener Screenshot kann den kleineren Notiztext verwischen. Ein vorlagenbasiertes Tool, das auf festen Begrenzungsrahmen beruht, scheitert an jeder dieser Variationen. Semantische Extraktion tut das nicht: Sie findet den DKK-Betrag, den Empfängernamen und den Notiztext unabhängig davon, wo sie stehen. Dies ist dasselbe Prinzip – erklärt in unserem Leitfaden zum Extrahieren von Daten aus Zahlungsscreenshots, die nicht als Tabellen formatiert sind – angewendet auf MobilePays Feldlayout.
Dateien werden sicher verarbeitet und nicht gespeichert.
Dieselben Spaltendefinitionen funktionieren in nordischen Zahlungs-Apps – Swish aus Schweden und MobilePay teilen sich dieselbe Feldstruktur. Legen Sie beide in einen Batch und erhalten Sie eine einheitliche Tabelle – der Workflow zur Extraktion aus Zahlungsscreenshots bringt alle nordischen Zahlungs-Apps unter denselben Spaltensatz. Das Ziel in Dänemark ist typischerweise e-conomic (der Marktführer mit über 200.000 Geschäftskunden), Dinero oder Billy (ca. 50.000 Kunden) – keines davon kann einen MobilePay-Screenshot nativ verarbeiten. Billy hat eine direkte MobilePay-Integration namens „Billy Payment", die Zahlungslinks in Rechnungen einbettet, aber die Transaktionsdatensätze kommen weiterhin als einzelne Benachrichtigungen an, nicht als strukturierter Export. Für die SKAT-Buchführung – wo das dänische Buchführungsgesetz („Bogføringsloven") Unternehmen verpflichtet, Transaktionsdatensätze mindestens fünf Jahre aufzubewahren – schafft eine strukturierte Tabelle extrahierter Transaktionen eine prüfbare Spur, die jede Zahlung mit dem Kunden verknüpft, der sie gesendet hat.
FAQ
Kann ich Daten aus einem MobilePay-Screenshot extrahieren, der per SMS oder Messenger weitergeleitet wurde?
Ja, mit dem gleichen Vorbehalt zur Genauigkeit, der für jedes komprimierte Bild gilt. Messaging-Apps reduzieren die Bildauflösung, was sich hauptsächlich auf das Notizfeld und den Datumsstempel auswirkt – beide werden in einer kleineren Schriftart dargestellt als der Betrag und der Name des Empfängers. Betrag und Name bleiben in den meisten Fällen lesbar. Für die Stapelverarbeitung, bei der das Notizfeld die für den Zahlungsabgleich benötigten Informationen enthält, fordern Sie nach Möglichkeit die Originalscreenshots anstelle von weitergeleiteten Kopien an.
Zeigt MobilePay auf dem Bestätigungsbildschirm des Empfängers die Identität des Absenders an?
Nein. Der Bestätigungsbildschirm auf der Seite des Empfängers zeigt den Transaktionsbetrag, den eigenen Namen des Empfängers (aus Sicht des Absenders) und das Notizfeld an. Es wird nicht angezeigt, wer das Geld gesendet hat. Wenn Sie für Ihre Aufzeichnungen die Identität des Zahlers benötigen – um eine eingehende Zahlung einem bestimmten Kunden zuzuordnen – müssen Sie mit dem Absender koordinieren, damit dieser identifizierende Informationen in das Notizfeld einträgt, oder Sie erfassen beide Seiten der Transaktion. Dies ist eine der wichtigsten Einschränkungen des MobilePay-Bestätigungsbildschirms für die geschäftliche Buchhaltung: Der Empfänger sieht die Zahlung, aber nicht, wer sie gesendet hat.
Was passiert, wenn das Notizfeld mehr als 30 Zeichen umfasst?
MobilePay kürzt die Nachricht auf 30 Zeichen. Text, der diese Grenze überschreitet, wird auf dem Server von MobilePay gespeichert, erscheint jedoch nicht auf dem Bestätigungsbildschirm oder im Screenshot. Wenn das Notizfeld unvollständig erscheint oder mitten im Wort abbricht, war die Nachricht wahrscheinlich länger als die zulässige Zeichenanzahl. Der extrahierte Wert spiegelt nur den sichtbaren Teil wider.
Funktioniert dieser Workflow auch für Screenshots von MobilePay Business-Konten?
Ja. Der Bestätigungsbildschirm für MobilePay Business-Konten zeigt die gleichen drei Felder an – Betrag, Name des Empfängers und Notizen – mit dem gleichen Layout wie bei privaten Konten. Geschäftskonten haben höhere Transaktionslimits (konfiguriert pro Händlervereinbarung anstelle des standardmäßigen täglichen Limits von 50.000 DKK) und können zusätzliche Referenznummern im Notizfeld enthalten. Die Definitionen der Extraktionsspalten bleiben unverändert; die KI lokalisiert jedes Feld anhand der semantischen Bedeutung, nicht nach Kontotyp.