Das Papier-Sparbuch-Problem
Kostet japanische KMU mehr, als sie wissen
Im Jahr 2024 wurden 42,8 % der Verbraucherzahlungen in Japan bargeldlos abgewickelt – ein Rekordhoch, angetrieben durch PayPay, Suica und staatliche Rabatte. Geht man jedoch in eine beliebige japanische Bank, spuckt der Geldautomat immer noch ein Papierheft aus. Das Bank-Sparbuch (通帳, tsūchō) – ein gedrucktes Kassenbuch, das Zeile für Zeile an Maschinen aus den 1970er-Jahren aktualisiert wird – bleibt das primäre Finanzprotokoll für rund 120 Millionen Konten der Japan Post Bank und zig Millionen weitere bei Megabanken wie MUFG und SMBC. Für den Kleinunternehmer, der eine blaue Steuererklärung (青色申告) einreicht und eine doppelte Buchführung in Yayoi Accounting (弥生会計) oder freee benötigt, muss jede dieser gedruckten Zeilen zu einem digitalen Journalbucheintrag werden. Die Brücke zwischen beiden ist ein Mensch an einer Tastatur, der auf eine 5 cm × 7 cm große Spalte abgekürzter japanischer Codes starrt und entscheiden muss, was jeder einzelne bedeutet.
Wichtigste Erkenntnisse
- Jede Sparbuchzeile verlangt, dass Sie zuerst ein Epochenjahr und einen bankspezifischen Abkürzungscode entschlüsseln, bevor Sie eine einzige Ziffer eingeben können – das Tippen war nie der Engpass, die versteckte Übersetzungsarbeit war es.
- Verpassen Sie einen regelmäßigen Geldautomat-Besuch, löscht 合計記帳 einzelne Transaktionen dauerhaft aus Ihrem Sparbuch – eine Platzoptimierung, die Ihre Daten genau dann zerstört, wenn die vierteljährlichen Finanzberichte davon abhängen.
- Eine falsch gelesene Ziffer in einer Sparbuchzeile korrumpiert stillschweigend jeden folgenden Saldo auf allen nachfolgenden Seiten – und der Fehler bleibt verborgen, bis Ihre Buchhaltungssoftware sich weigert, den Abgleich durchzuführen.
Das Passbuch-Paradoxon: Ein Dokument aus den 1970ern im Buchhaltungs-Workflow von 2024
Japan ist die einzige entwickelte Volkswirtschaft, in der physische Bankpassbücher ein Massenmarkt-Finanzinstrument geblieben sind. Betreten Sie eine MUFG- oder SMBC-Filiale, druckt der Geldautomat Ihre letzten Transaktionen direkt in ein gebundenes Heft — fünf Spalten über einen Nadeldrucker-Kopf: Datum (月日), Buchungscode (摘要), Abhebungsbetrag (お支払金額), Einzahlungsbetrag (お預り金額) und Saldo (差引残高). Das Format wurde in einer Ära entworfen, als Bankschalter Salden von Hand prüften und das Konzept eines CSV-Exports nicht existierte. Seitdem hat es sich nicht wesentlich verändert.
Doch die Buchhaltungssoftware, die japanische Kleinunternehmen nutzen — Yayoi Accounting (弥生会計), von über 700.000 Unternehmen verwendet; freee, der Cloud-Buchhaltungsmarktführer mit 450.000 zahlenden Kunden; und MoneyForward Cloud mit 442.000 zahlenden Unternehmen — basiert auf einer grundlegend anderen Annahme. Sie setzt voraus, dass Transaktionsdaten digital ankommen. CSV-Import, Bank-API-Feed oder automatisierte Buchungsregeln. Das Passbuch verletzt all diese Annahmen gleichzeitig.
Das ist kein „Digitalkompetenz"-Problem oder ein „Japan hinkt hinterher"-Klischee. Es ist ein Dokumentformat-Konflikt: Die Infrastruktur, die Finanzaktivitäten aufzeichnet, und die Infrastruktur, die sie verbucht, wurden im Abstand von 50 Jahren von verschiedenen Branchen gebaut, die nie miteinander kommunizieren mussten — und ein Mensch muss die Lücke durch Lesen und Abtippen überbrücken.
Allein die Japan Post Bank (ゆうちょ銀行) hält rund 120 Millionen Konten — fast eines pro Bürger. MUFG, SMBC und Mizuho halten zusammen zig Millionen weitere. Die meisten dieser Konten stellen standardmäßig weiterhin ein Papierpassbuch aus. Selbst Kunden, die Online-Banking aktiviert haben, besitzen oft beides: die digitale Oberfläche für die tägliche Kontrolle, das Passbuch als maßgeblichen Nachweis. Für den Einzelunternehmer (個人事業主), der eine blaue Steuererklärung (青色申告) einreicht — die einen Sonderabzug von 650.000 Yen gemäß Artikel 143 des Einkommensteuergesetzes für ordnungsgemäße doppelte Buchführung gewährt — muss jede Transaktion auf jeder Passbuchseite auf einen Journaleintrag zurückführbar sein. Das Passbuch ist nicht optional. Es ist der Prüfpfad.
Das strukturelle Problem, klar gesagt: Ein Dokument, das dafür entworfen wurde, dass ein menschlicher Schalterbeamter einen Saldo per Augenschein prüft, wird als primäre Datenquelle für Software verwendet, die für maschinenlesbare Transaktionsfeeds entwickelt wurde. Der Konflikt ist absolut, und die Kosten dafür trägt vollständig die Person an der Tastatur.
Die eigentliche Arbeit ist nicht das Tippen – sondern das Übersetzen
Die gängige Darstellung des Problems der manuellen Erfassung von Passbuchdaten lautet: „Das Tippen dauert zu lange." Diese Darstellung ist falsch – und zwar in einer Weise, die verschleiert, wo die eigentliche Mühe steckt. Die Tippgeschwindigkeit ist nicht der Engpass. Der Engpass ist, dass jede Zeile im Passbuch eine Reihe kognitiver Übersetzungen erfordert, bevor auch nur ein einziger Tastendruck erfolgen kann.
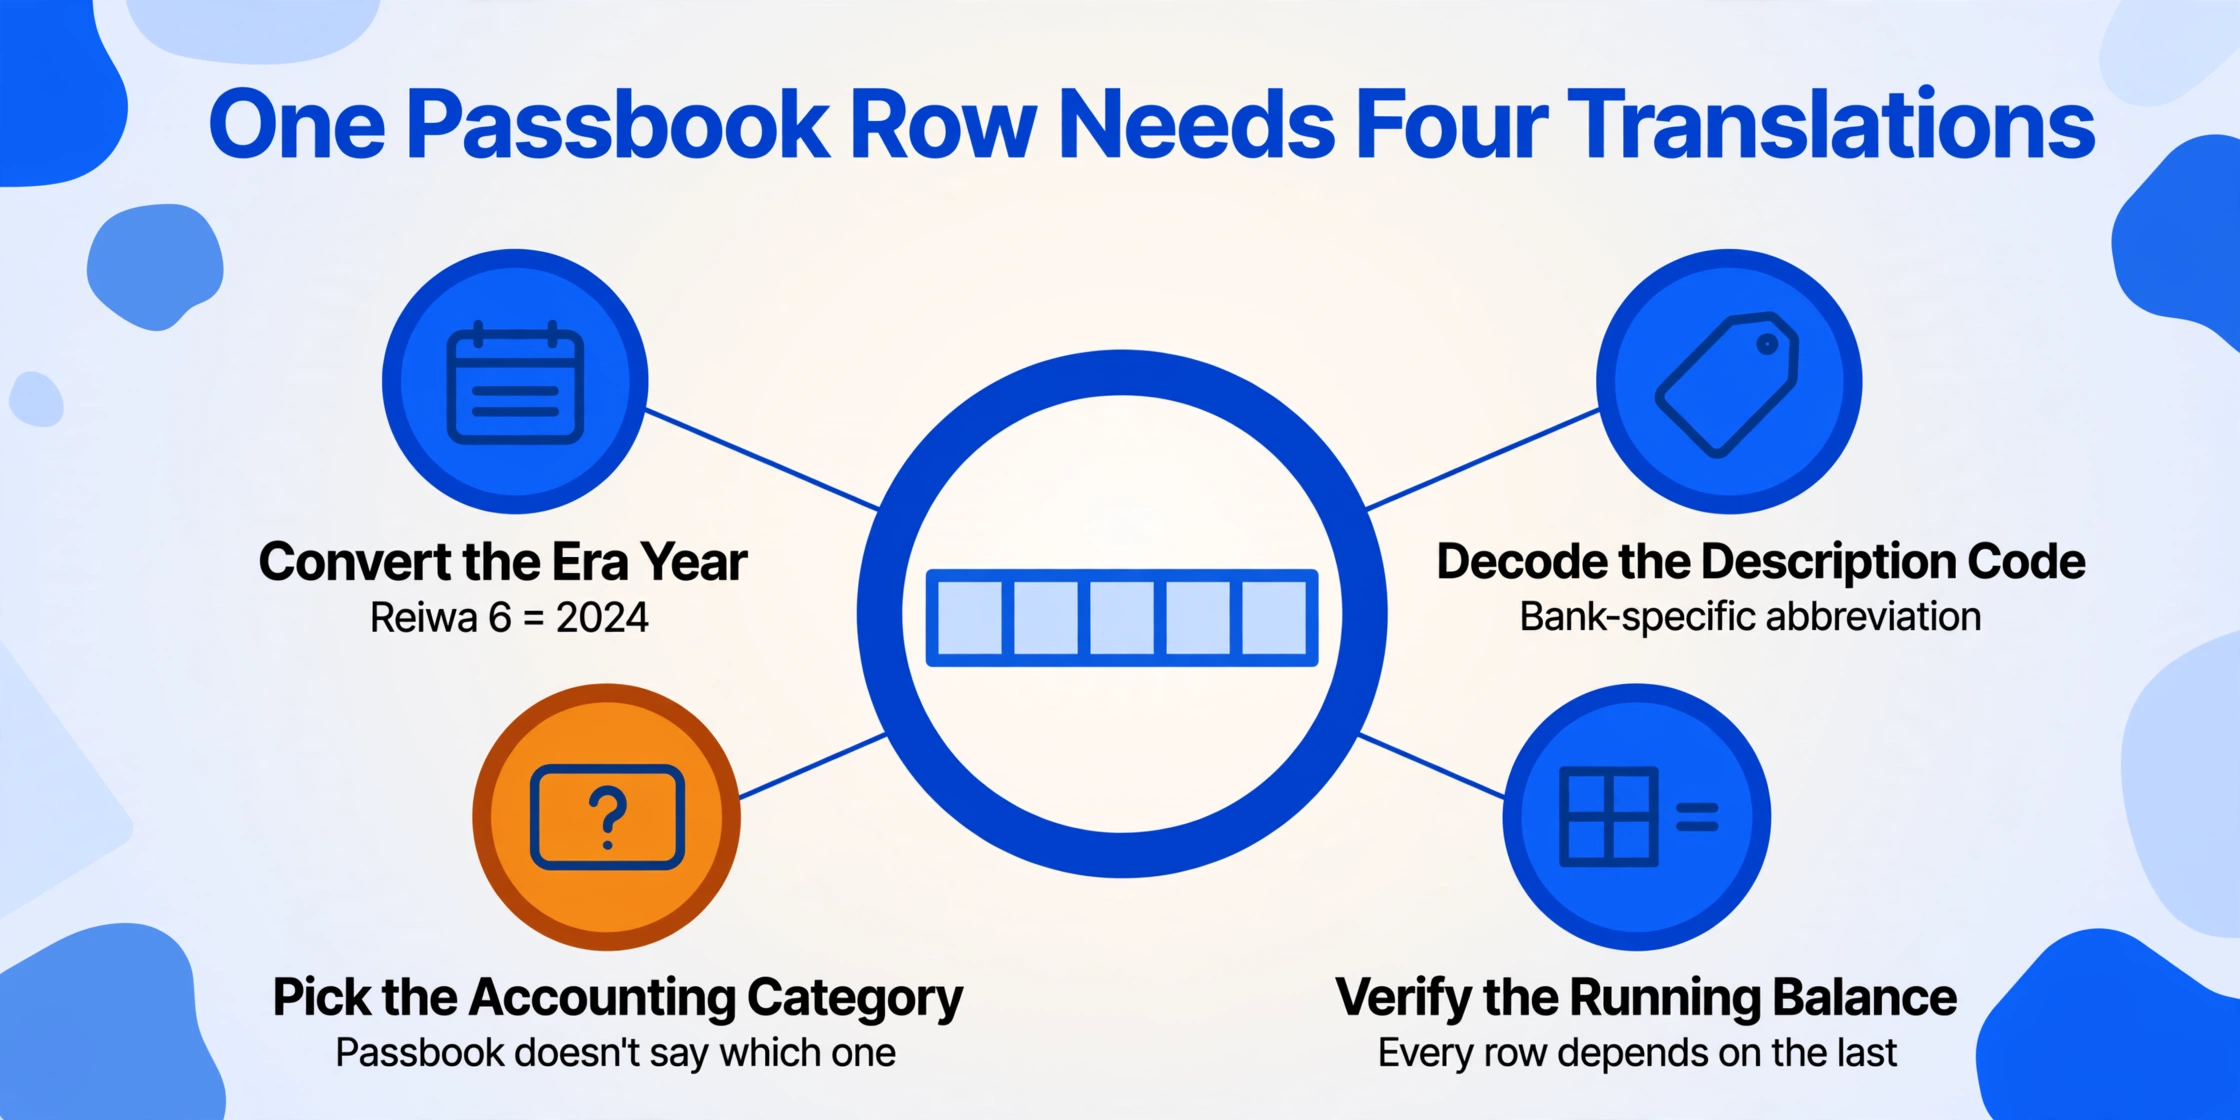
Lesen Sie eine einzelne Passbuchzeile laut vor und zählen Sie die Entscheidungen:
Entschlüsseln Sie das Ära-Jahr. Das Passbuch druckt „R6.3.15" – Reiwa 6, 15. März. Reiwa 6 ist im gregorianischen Kalender 2024. Aber Reiwa begann am 1. Mai 2019, also hat Reiwa 1 nur 8 Monate. Und Heisei 31 (das von Januar bis April 2019 lief) ist ebenfalls 2019. Keine Taschenrechner-App führt diese Umrechnung durch; Sie machen das im Kopf.
Entschlüsseln Sie den Verwendungszweckcode. Die 摘要-Spalte zeigt „振込IB1". Das ist MUFGs interne Abkürzung für eine Internetbanking-Überweisung auf dieses Konto. Bei der Japan Post Bank (ゆうちょ銀行) erscheint eine Gehaltszahlung jedoch als „振込" – oder manchmal nur als „給与", wenn der Arbeitgeber sie über eine lohnspezifische elektronische Nachricht gesendet hat. Dasselbe wirtschaftliche Ereignis erscheint je nach Bank, die es gedruckt hat, unter unterschiedlichen Bezeichnungen.
Entscheiden Sie die Buchungskategorie. „カード" (Karte) in einer Passbuchzeile könnte eine Geldautomaten-Abhebung mit einer Bankkarte, eine Kreditkartenzahlungs-Belastung oder einen Debitkartenkauf bedeuten – drei verschiedene buchhalterische Behandlungen. Das Passbuch sagt Ihnen nicht, welche es ist. Sie müssen sich erinnern oder einen Beleg zurate ziehen.
Überprüfen Sie den laufenden Saldo. Der 差引残高 im Passbuch sollte dem vorherigen Saldo abzüglich der Abhebung dieser Zeile plus der Einzahlung dieser Zeile entsprechen. Eine falsch gelesene Ziffer – eine Abhebung von ¥8.000, die für ¥80.000 gehalten wird – und jeder nachfolgende Saldo auf jeder nachfolgenden Seite ist mathematisch falsch. Diese Überprüfung muss bei jeder einzelnen Zeile erfolgen.
Die fünf Felder einzutippen dauert Sekunden. Die vier Entscheidungen darüber kosten die eigentliche Zeit, und es sind dieselben vier Entscheidungen, die jede einzelne Zeile verlangt, egal wie schnell man tippt. Die Person, die Passbuch-Dateneingabe macht, ist keine Datenerfassungskraft. Sie ist ein Echtzeit-Interpret von Bankcode-Abkürzungen, Jahreszahl-Mathematik der Ären und Buchhaltungskategorien-Logik – und arbeitet mit einem Dokument, das von einer Maschine gedruckt wurde, die gebaut wurde, bevor irgendeine dieser Übersetzungsebenen existierte.
Dieselbe strukturelle Lücke – wenn ein Dokumentformat und ein Zielsystem verschiedene Sprachen sprechen und ein Mensch übersetzen muss – zeigt sich überall auf der Welt. Britische Freiberufler stehen vor einer fast identischen Diskrepanz, wenn sie Kontoauszüge und Rechnungen in SA100-Formularfelder übersetzen, und australische Lohnbuchhaltungsteams stoßen darauf, wenn PAYG-Zusammenfassungen in Formaten ankommen, die keine Lohnsoftware nativ liest. Das japanische Passbuch nimmt dieselbe strukturelle Reibung und multipliziert sie mit einem Faktor, der nur in Japan existiert: einem Beschreibungscodesystem, das sich je nach Bank unterscheidet.
Warum jede Bank ihre eigene Sprache spricht: Das 摘要-Code-Problem, über das niemand spricht
Die Beschreibungsspalte (摘要) in einem japanischen Passbuch ist das informationsdichteste Feld der Seite – und zugleich das undurchsichtigste. Es ist keine lesbare Beschreibung der Transaktion. Es ist ein bankspezifischer Abkürzungscode, gedruckt in einer dichten Mischung aus Kanji, Katakana, Halbbreit-Katakana und alphanumerischen Zeichen, oft gekürzt, um in etwa 12–16 Zeichenpositionen auf einer schmalen Spalte zu passen, die von einem ATM-Dot-Matrix-Druckkopf gedruckt wird.
Allein die MUFG Bank veröffentlicht ein Referenzdokument mit über 200 verschiedenen 摘要-Codes – und das sind nur die häufigsten. Eine Auswahl, wie derselbe Transaktionstyp bei den wichtigsten Passbuch-ausstellenden Instituten aussieht:
| Transaktionstyp | MUFG-Passbuch 摘要 | Japan-Post-Bank-摘要 | Was es tatsächlich bedeutet |
|---|---|---|---|
| Gehaltseingang | 給料 | 振込 | Arbeitgeber-Lohnüberweisung – aber Japan-Post-Bank-Geldautomaten können das Label „Gehalt" nicht anzeigen, weil sie das lohnspezifische elektronische Nachrichtenformat nicht verarbeiten, das das MUFG-System nutzt |
| Online-Banking-Überweisung (eingehend) | 振込IB1 | 振込 | Dasselbe wirtschaftliche Ereignis, völlig andere Abkürzung – MUFG kodiert den Kanal (IB = Internetbanking), die Japan Post Bank nicht |
| Geldautomat-Bargeldabhebung | カード | 現金 | MUFG verwendet die Methode (Karte), die Japan Post Bank das Ergebnis (Bargeld) – der Passbuchnutzer muss wissen, welche Konvention jede Bank befolgt |
| Automatische Versorgungszahlung | 口座振替 | 自動支払 | Gleiche Funktion, andere Begriffe – beide bedeuten „automatische Kontobelastung", verwenden aber unterschiedliche japanische Wörter |
| Aggregierte Erfassung (合計記帳) | 合計記帳 | (variiert) | Mehrere nicht gedruckte Transaktionen werden in einer einzigen Zeile zusammengefasst – einzelne Transaktionsdetails gehen im Passbuch dauerhaft verloren |
Das ist nicht nur eine kleine Unannehmlichkeit. Ein Kleinunternehmer, der drei Konten führt – MUFG für den laufenden Betrieb, Japan Post Bank (ゆうちょ銀行) für Steuerrücklagen und eine regionale Kreditgenossenschaft (信用金庫) für die Lohnzahlungen – sieht sich mit drei verschiedenen Vokabularen für Beschreibungscodes konfrontiert. Dasselbe wirtschaftliche Ereignis erscheint auf jedem Konto unter einem anderen Namen, und es gibt keinen einheitlichen Decoder. Der Unternehmer wird nebenbei unbezahlt zum Kryptographen.
Auf Yahoo 知恵袋, Japans größtem Q&A-Forum, stellte ein praktizierender Buchhalter die Frage direkt: „Ich muss die Transaktionshistorie aller Konten unserer Mandanten manuell in Excel eingeben. Die manuelle Eingabe nimmt enorm viel Zeit in Anspruch. Gibt es eine Möglichkeit, die Kontohistorie ohne Buchhaltungssoftware wie MoneyForward oder freee in Excel zu konvertieren?" Die am besten bewertete Antwort war pragmatisch: den Mandanten bitten, sich für Online-Banking anzumelden und die Daten herunterzuladen. Die zweite Antwort war ehrlicher über die Realität: „OCR gibt es, aber man muss trotzdem auf Lesefehler prüfen. Allein die Prüfung dauert erheblich."
Sammelbuchung (合計記帳): Die Lösung der Bank, die Ihr Problem schafft
Es gibt eine Funktion im japanischen Kontosystem, die eine Unannehmlichkeit in eine strukturelle Strafe für alle verwandelt, die mit der Erfassung in Verzug geraten. Sie heißt Sammelbuchung (合計記帳, gōkei kichō) und belohnt die Fleißigen und bestraft die Vielbeschäftigten mit gleicher mechanischer Gleichgültigkeit.
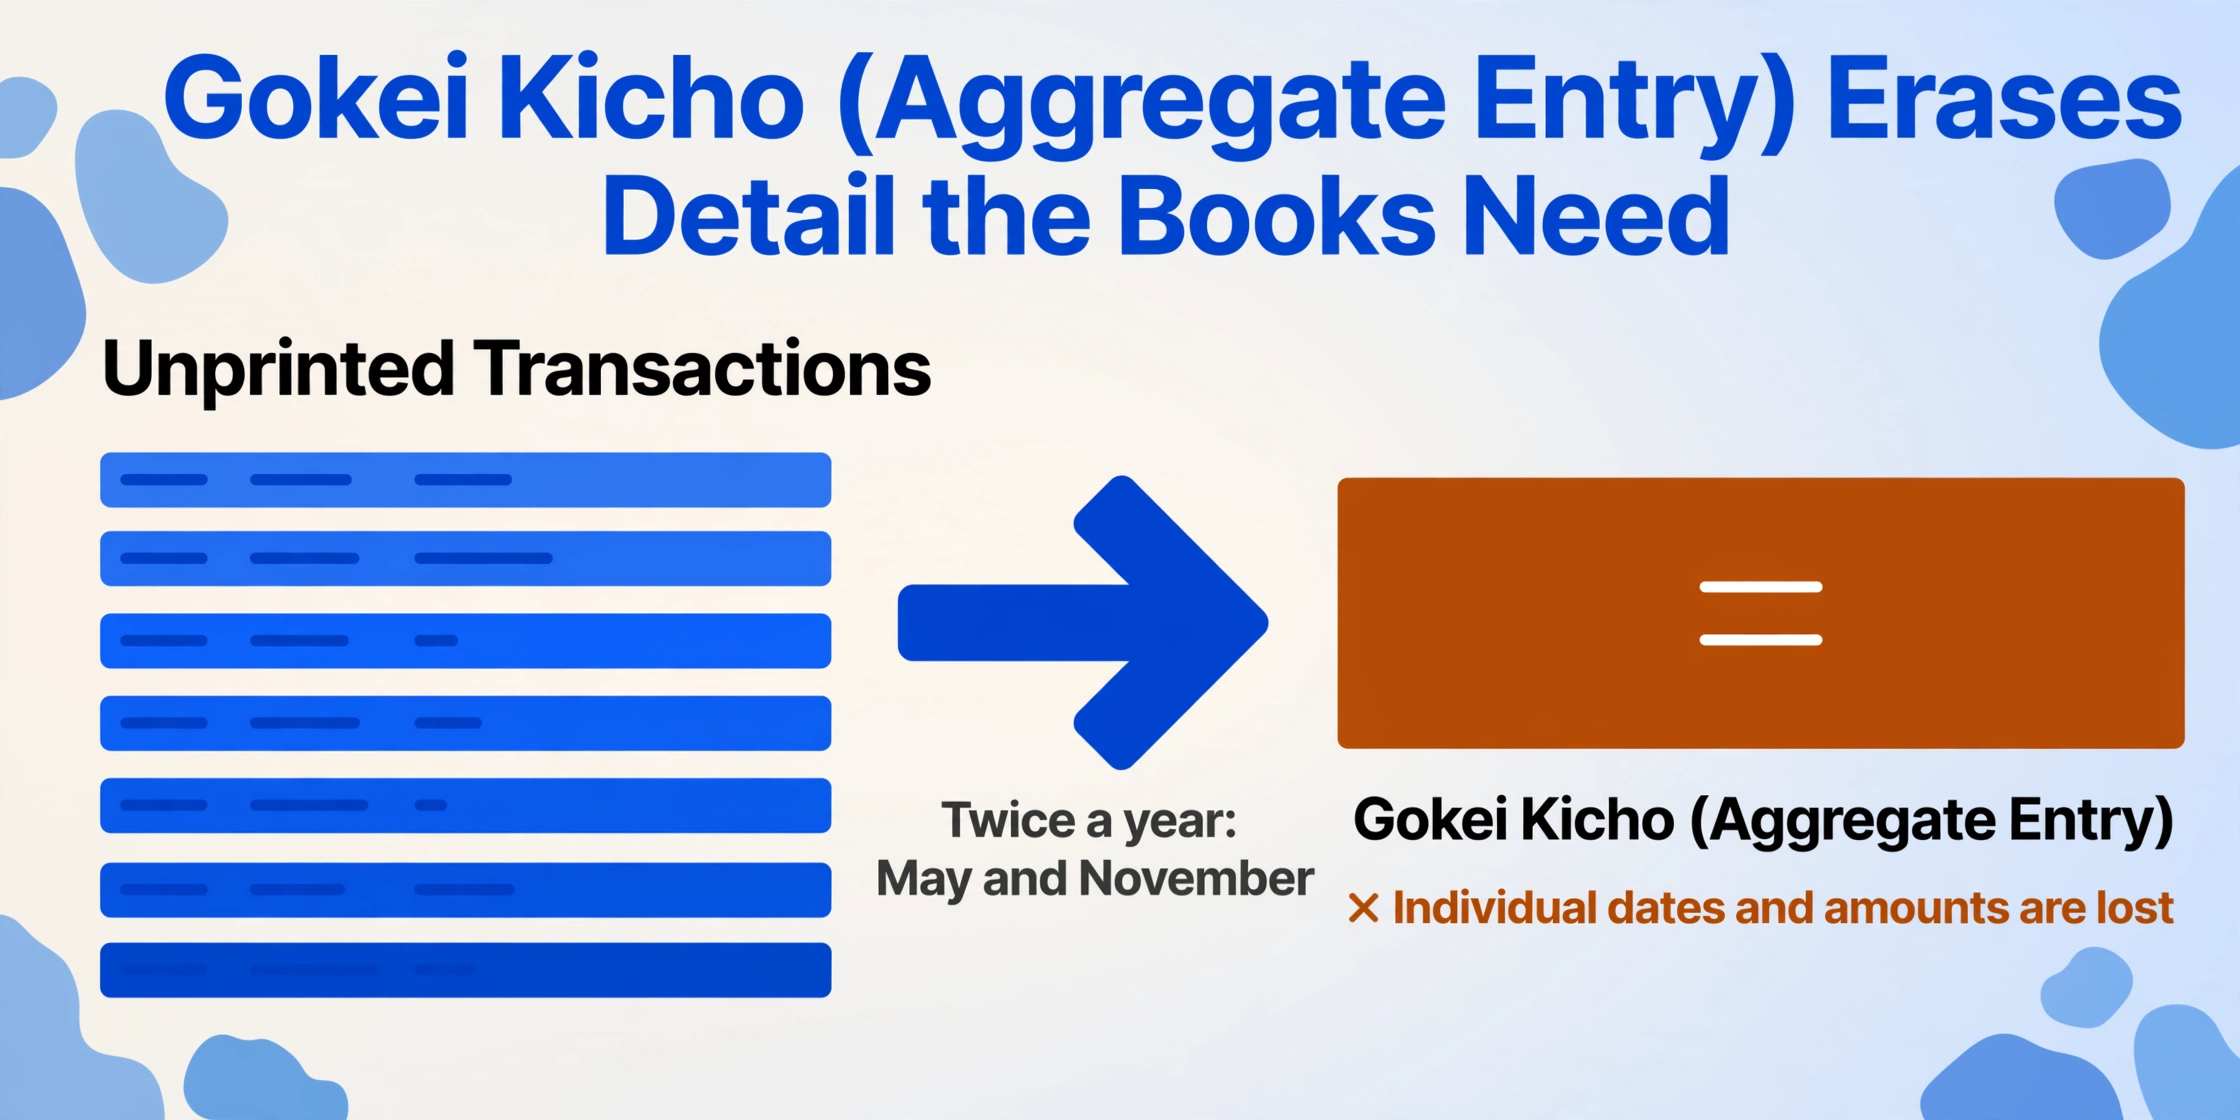
So funktioniert es bei MUFG, und die meisten anderen japanischen Banken haben einen ähnlichen Mechanismus. Wenn sich Transaktionen auf Ihrem Konto ansammeln, ohne ins Kontoheft gedruckt zu werden – weil Sie keinen Geldautomaten aufgesucht haben, um es zu aktualisieren – konsolidiert die Bank sie schließlich. Zweimal im Jahr, am dritten Samstag im Mai und November, prüft MUFG alle Konten. Jedes Konto mit ungedruckten Transaktionen, die Ende März oder September einen Schwellenwert überschreiten, erhält diese Transaktionen in einer einzigen Zeile zusammengefasst: 合計記帳. Eine Zeile mit der Gesamtzahl der Transaktionen und ihrem kombinierten Nettobetrag. Jede einzelne Transaktion – die Daten, die Beträge, die Beschreibungscodes – geht dauerhaft aus dem Kontoheft verloren.
Die Folgen für jemanden, der sich auf das Kontoheft als primäre Aufzeichnung verlässt:
- Die verlorenen Transaktionen lassen sich nicht aus dem Sparbuch rekonstruieren. Die einzelnen Buchungszeilen haben nie auf Papier existiert. Sie existierten nur als ungedruckte elektronische Datensätze, die durch den Aggregationsprozess überschrieben wurden.
- März und September sind genau die Monate, in denen kleine Unternehmen Quartals- oder Halbjahresabschlüsse erstellen. Der Aggregationsauslöser fällt mit dem genauen Zeitpunkt zusammen, an dem ein Geschäftsinhaber disaggregierte Daten am dringendsten benötigt.
- Die Anfechtung einer bestimmten Transaktion wird unmöglich. Wenn 200.000 ¥ über sechs Transaktionen vom Konto abgehoben wurden, die aggregiert wurden, können Sie nicht mehr sagen, welche Abhebung welche war, wann sie stattfand oder wie die Verwendungszweckcodes lauteten. Bei einer Steuerprüfung ist das eine Dokumentationslücke.
Auf der eigenen Website von MUFG wird dieses System fast beiläufig erwähnt – versteckt in einer Fußnote, die besagt: „Bitte aktualisieren Sie Ihr Sparbuch regelmäßig, um aggregierte Buchungen zu vermeiden." Der Ton geht von einem Rentner aus, der jede Woche die Bank besucht, um die neuesten Zeilen auszudrucken. Für den Kleinunternehmer, der ein Restaurant, eine Werkstatt oder eine Beratungsfirma betreibt und höchstens einmal im Monat zur Bank kommt, ist 合計記帳 eine Steuer auf ihre Zeit, die sich vervielfacht: Ein versäumter Besuch bedeutet dauerhaften Datenverlust und eine Lücke in den Büchern, die nur durch die Anforderung eines Transaktionshistorie-Ausdrucks von der Bank geschlossen werden kann – was freundlicherweise etwa eine Woche dauert und per normaler Post eintrifft.
Die Japan Post Bank handhabt dies anders – nicht durch dieselbe feste Datumsaggregation, sondern durch Seitenlimits im Sparbuch. Ein Standard-Sparbuchheft fasst je nach Bank etwa 50 bis 100 gedruckte Transaktionszeilen. Wenn die Seiten aufgebraucht sind, stellt der Geldautomat automatisch ein neues Sparbuch aus. Transaktionen zwischen der letzten gedruckten Zeile im alten Sparbuch und der ersten gedruckten Zeile im neuen werden auf der Eröffnungsseite des neuen Sparbuchs zusammengefasst. Die einzelnen Transaktionen dazwischen? Vom Papier verschwunden. Das neue Sparbuch beginnt frisch mit einem übertragenen Saldo und ohne Historie.
Das Sparbuch wurde für eine Welt entworfen, in der Menschen wöchentlich die Bank besuchten und jede neue Zeile manuell überprüften. In dieser Welt ist 合計記帳 eine vernünftige Platzoptimierung. In der Welt, in der das Sparbuch das Quelldokument für einen digitalen Buchhaltungsworkflow ist, ist es ein Datenvernichtungsmechanismus – und man kann sich nicht um Daten herum automatisieren, die nicht mehr auf der Seite existieren.
Warum Apps allein die Lücke nicht schließen können
Japanische Apps für persönliche Finanzen und Buchhaltung — MoneyForward ME (17,8 Millionen Nutzer), Zaim, Moneytree sowie die Business-Varianten freee und Yayoi — bieten alle eine Anbindung an Bankkonten per API. Für Konten mit aktiviertem Online-Banking fließen neue Transaktionen automatisch in die App. Für einen Haushalt, der monatliche Ausgaben verfolgt, löst das das Problem der laufenden Erfassung weitgehend.
Für den Kleinunternehmer, der eine Steuererklärung vorbereitet, reicht das bei weitem nicht aus. Drei Gründe:
Die Lücke vor der Anmeldung
API-verbundene Apps ziehen Transaktionen ab dem Tag der Anmeldung. Sie können — und werden — nicht in die Jahre der Transaktionshistorie zurückreichen, die nur auf den Seiten des Sparbuchs existieren, die vor der Aktivierung des Online-Bankings gedruckt wurden. Ein Geschäftsinhaber, der sich 2024 für das Online-Banking der MUFJ angemeldet hat, hat 2022 und 2023 noch in einem physischen Sparbuch in einer Schublade. Diese Jahre müssen für eine blaue Steuererklärung weiterhin manuell eingegeben werden, und die Apps bieten dafür keinerlei Hilfe.
Das Problem der Ökosystem-Bindung
Selbst bei Transaktionen, die doch in die Apps fließen, ist es nicht einfach, die Daten in einem Format zu exportieren, das ein anderes Tool verwenden kann. MoneyForward exportiert CSV-Daten, aber die Feldzuordnungen und Kategoriezuweisungen sind MoneyForward-spezifisch. Ein Wechsel von MoneyForward zu freee bedeutet, jede Transaktion neu zu kategorisieren. Ein Wechsel von einer persönlichen App wie Zaim zu einer Buchhaltungsplattform wie Yayoi bedeutet, komplett von vorne zu beginnen. Die Apps erhöhen den Komfort, schaffen aber auch eine neue Ebene der Formatabhängigkeit.
Der blinde Fleck handschriftlicher Einträge
Sparbücher in Japan enthalten oft handschriftliche Ergänzungen — eine Notiz neben einer rätselhaften „振込"-Zeile, die sie als Zahlung eines bestimmten Kunden identifiziert, oder eine Korrektur, wenn der Saldo nicht stimmt. Scan-Apps wie die Beleg-OCR von MoneyForward sind nicht dafür ausgelegt, Handschrift zu lesen, die über maschinengedruckte Sparbucheinträge gelegt ist, insbesondere wenn die Handschrift die schmalen Spaltengrenzen überschreitet.
Die Apps sind gut in dem, was sie tun: Ihnen zeigen, was kürzlich passiert ist, und Ihnen helfen, es zu kategorisieren. Sie wurden nicht dafür entwickelt, die Brücke zwischen einem gedruckten Dokument aus den 1970er-Jahren und einem Buchhaltungssystem zu sein, das strukturierte Daten erwartet. Diese Brücke ist immer noch ein Mensch — und die Apps haben den Menschen durch ihren Komfort nur noch bewusster gemacht, wie weit die beiden Enden der Brücke voneinander entfernt sind.
Wo sich Fehler vervielfachen: Die Kaskade des laufenden Saldos
Unter allen Dokumenten, die ein Kleinunternehmer bearbeitet — Rechnungen, Quittungen, Bestellungen, Lieferscheine — ist das Bankbuch (通帳) in einer entscheidenden Hinsicht einzigartig: Seine Datenzeilen sind nicht unabhängig voneinander. Der laufende Saldo (差引残高) jeder Zeile hängt davon ab, dass alle vorherigen Zeilen korrekt sind. Eine falsche Ziffer in Zeile 47 eines Bankbuchs mit 200 Zeilen betrifft nicht nur Zeile 47. Sie verfälscht die Zeilen 48 bis 200. Jeder nach dem Fehler ausgedruckte Saldo weicht von der Realität ab.
Das schafft einen Prüfaufwand, den andere Dokumenttypen nicht mit sich bringen. Bei einem Stapel Rechnungen können Sie jede einzeln verarbeiten — ein Fehler auf Rechnung 23 wirkt sich nicht auf Rechnung 24 aus. Bei einem Bankbuch müssen Sie entweder den Saldo in jeder einzelnen Zeile prüfen (Vorsaldo + Einzahlung – Abhebung = aktueller Saldo) oder akzeptieren, dass sich jeder Fehler im Stapel stillschweigend nach vorne fortpflanzt. Die meisten Kleinunternehmer, die spät nachts nach Ladenschluss arbeiten, wählen die zweite Option, ohne sich des Risikos bewusst zu sein.
Das ist keine hypothetische Situation. Auf Yahoo知恵袋 beschrieb ein Nutzer seinen Arbeitsablauf: manuelles Abtippen der Bankbuchdaten in Excel und Abgleich der Summen mit den Kontoauszügen. Die Antworten boten Lösungen von CSV-Downloads bis OCR, aber das zugrunde liegende Problem — dass ein einziger Fehler sich unentdeckt fortpflanzt, bis die Endsumme nicht stimmt — wurde als dem Format inhärent anerkannt. Ein Befragter merkte an, dass man selbst mit OCR „dennoch auf Lesefehler prüfen muss, und allein die Prüfung erhebliche Zeit in Anspruch nimmt." Bei einem Bankbuch bedeutet „Prüfen" nicht Stichproben bei einigen Zeilen. Es bedeutet, die Saldenkaskade in jeder Zeile zu verifizieren.
Das 和暦-Problem: Wenn sich die Jahreszahl mit jedem Kaiser ändert
In Japan werden zwei parallele Kalendersysteme verwendet. Der gregorianische Kalender, den der Rest der Welt nutzt, und der japanische Ära-Kalender (和暦, wareki), der die Jahre nach dem amtierenden Kaiser benennt. Ein Bankbuch (通帳, tsūchō) druckt Daten im Ära-Format: 令和6年3月15日 (Reiwa 6, 15. März). Die Buchhaltungssoftware — Yayoi, freee, MoneyForward — akzeptiert beide Formate, kann aber nicht zwischen ihnen umrechnen, ohne dass ihr mitgeteilt wird, zu welcher Ära jedes Datum gehört. Und wenn sich die Ära ändert, beginnen die Jahreszahlen wieder bei 1.
Die praktische Schwierigkeit liegt nicht in der Existenz des Doppelsystems. Es sind die Übergangsjahre — die Jahre, in denen sich die Ära mitten im Jahr änderte und sowohl die alte als auch die neue Ära-Bezeichnung sich auf dasselbe gregorianische Jahr beziehen:
| Gregorianisches Jahr | Ära-Jahr im Bankbuch | Umrechnungs-Herausforderung |
|---|---|---|
| 1989 | 昭和64年 (1.–7. Jan.) / 平成元年 (8. Jan.–31. Dez.) | Showa 64 dauerte genau 7 Tage; Heisei 1 begann am 8. Januar. Eine Bankbuchzeile mit Datum 昭和64.1.5 = 1989. Eine Bankbuchzeile mit Datum 平成1.12.20 = ebenfalls 1989. Gleiches Kalenderjahr, zwei verschiedene Ära-Bezeichnungen. |
| 2019 | 平成31年 (1. Jan.–30. Apr.) / 令和元年 (1. Mai–31. Dez.) | Der aktuelle Übergang. Eine im April 2019 gedruckte Bankbuchseite sagt 平成31年. Eine im Mai 2019 gedruckte Seite sagt 令和元年. Beides ist 2019. Für die chronologische Sortierung der Transaktionen über die Ära-Grenze hinweg muss die Person, die Daten erfasst, gedanklich 平成31.4.30 → 令和1.5.1 als aufeinanderfolgende Daten zuordnen. |
| 2026 (aktuelles Jahr) | 令和8年 | Jetzt einfacher, aber der nächste Übergang — wann auch immer er kommt — wird dasselbe Grenzproblem erzeugen. Ein Bankbuch, das den Übergang überspannt, wird zwei verschiedene Ära-Bezeichnungen für dasselbe Steuerjahr haben. |
Für ein Unternehmen, das drei Bankbücher führt und eine blaue Steuererklärung (青色申告, aoiro shinkoku) einreicht, verstärkt sich das Ära-Problem mit dem Problem der Verwendungszweck-Codes (摘要, tekiyō). Man rechnet nicht nur Reiwa 6 in 2024 um. Man tut dies, während man gleichzeitig entschlüsselt, ob „振込TB1" im MUFG-Bankbuch dieselbe Einzahlung ist wie „振込" im Bankbuch der ゆうちょ銀行 (Japan Post Bank) — in einem Monat, in dem die Ära-Bezeichnung im einen Bankbuch von der im anderen abweichen kann, wenn eines kurz vor und eines kurz nach einer Bankbuch-Erneuerung gedruckt wurde.
Der Ära-Kalender wird nicht verschwinden. Behördliche Formulare, Steuerdokumente und Kontoauszüge verwenden ihn alle. Die Buchhaltungssoftware, die ein kleines Unternehmen befüllen muss, akzeptiert beide Formate. Aber die Umrechnung zwischen ihnen bleibt ein manueller Schritt — und jede Umrechnung ist eine Gelegenheit, dass ein Jahr falsch zugeordnet wird und Transaktionen im falschen Steuerjahr erscheinen.
Der schnellere Weg ist nicht schnelleres Tippen – sondern das Entfernen der Übersetzungsebene
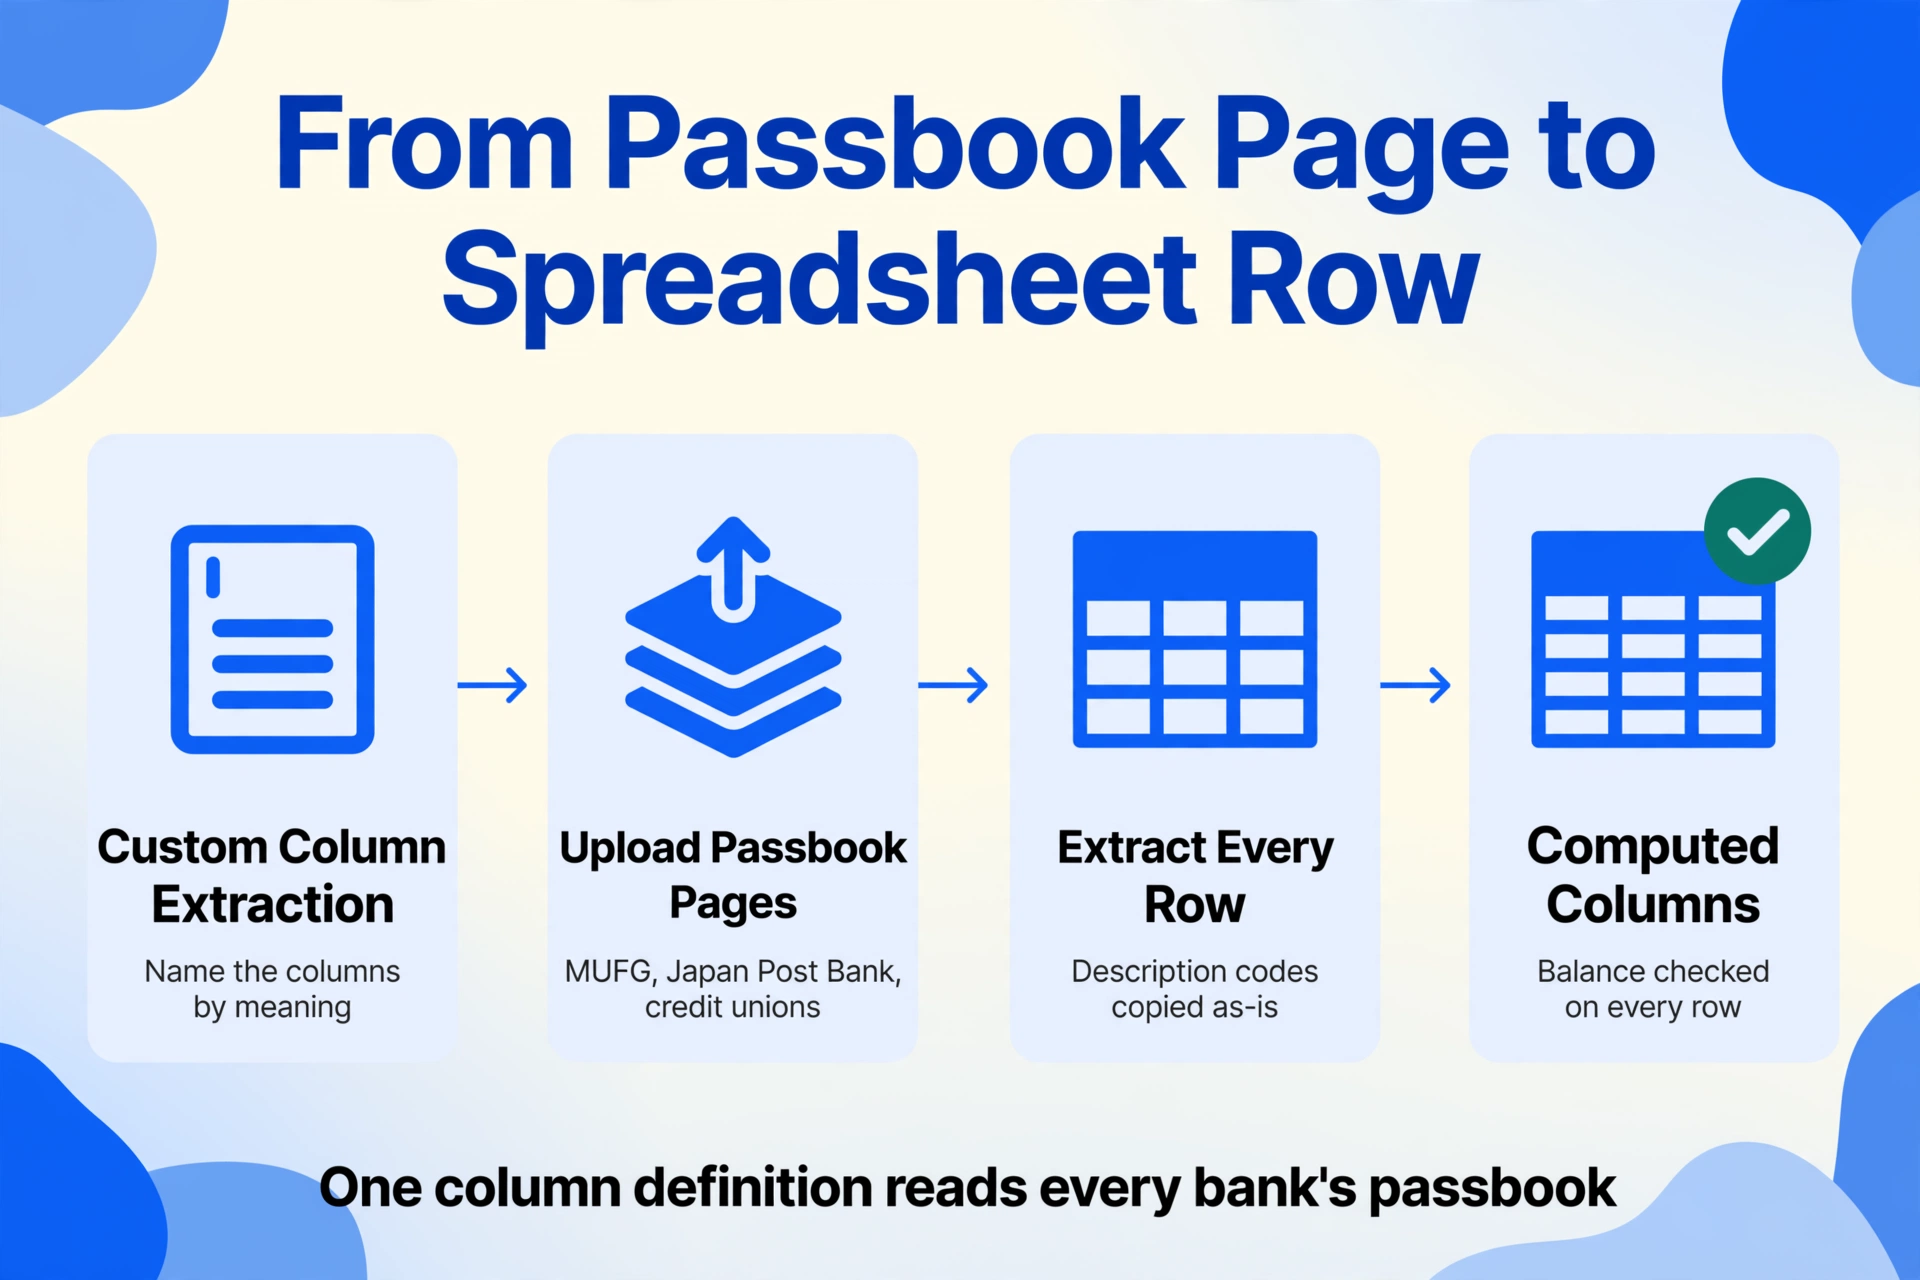
Wenn das strukturelle Problem eine manuelle Übersetzungsebene zwischen Bankbuchseiten und Buchhaltungssoftware ist, kann die Lösung nicht „tippe schneller" oder „besorge dir eine bessere App" sein. Es muss eine Möglichkeit sein, Bankbuchdaten zu extrahieren, die den Übersetzungsschritt umgeht – die das Fünf-Spalten-Format des Bankbuchs liest und direkt strukturierte Daten erzeugt, ohne dass die Person bankspezifische Beschreibungsabkürzungen entschlüsseln, Epochenjahre umrechnen oder laufende Salden manuell überprüfen muss.
Der Ansatz, der zu diesem Problem passt, ist die semantische Extraktion: Sie teilen einem Tool mit, was die Spalten bedeutungsmäßig sind – „Datum", „Beschreibung", „Abhebungsbetrag", „Einzahlungsbetrag", „Saldo" – und es liest die Bankbuchseite und findet jeden Wert durch das Verständnis des Dokumentlayouts, nicht durch den Abgleich mit einer festen Vorlage. Da japanische Bankbuchformate bankübergreifend standardisiert sind (fünf Spalten, gleiche Reihenfolge, gleiches allgemeines Layout), kann ein semantisches Modell Seiten von MUFG, der Japan Post Bank und einer regionalen Kreditgenossenschaft mit derselben Spaltendefinition lesen – das Einzige, was sich pro Bank ändert, sind die Beschreibungscodes, und das ist nur Text, den das Tool unverändert extrahiert, damit Sie ihn später kategorisieren können.
Das ist die Kernidee hinter der Benutzerdefinierten Spaltenextraktion. Statt Felder einzurahmen oder Parsing-Regeln pro Bank zu erstellen, geben Sie die gewünschten Spaltennamen ein und laden die Bankbuchseiten hoch. Die KI liest jede Seite, lokalisiert die fünf Spalten durch das Verständnis des tabellarischen Layouts und füllt eine Tabellenzeile pro Transaktion. Fügen Sie eine berechnete Spalte hinzu – zum Beispiel „Saldenprüfung (vorheriger Saldo + Einzahlung – Abhebung)" – und das Tool markiert jede Zeile, in der der laufende Saldo nicht aufgeht, sodass Sie genau wissen, wo ein Fehler aufgetreten ist, bevor die Daten in Ihre Buchhaltungssoftware gelangen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der vollständige Schritt-für-Schritt-Extraktionsworkflow – vom Hochladen der ersten Sparbuchseite bis zur fertigen Tabellenkalkulation – ist im Leitfaden zur Extraktion japanischer Sparbücher dokumentiert. Und für die Verarbeitung mehrerer Sparbücher über mehrere Jahre hinweg führt der Batch-Verarbeitungsansatz Seiten verschiedener Banken in einem einzigen Ausgabenbuch zusammen, wobei alle Epochendaten konvertiert und alle Salden in einem Durchgang verifiziert werden – was wichtig ist, wenn drei Sparbücher × drei Jahre 280 Transaktionen, 1.400 Datenpunkte und einen manuellen Zusammenführungsschritt bedeuten, den die Einzelseiten-Extraktion auf Ihrem Schreibtisch liegen lässt.
Nichts davon macht das Sparbuch überflüssig. Japans Bankeninfrastruktur wird sie noch jahrelang drucken. Was sich ändert, ist, ob die Person am anderen Ende des Geldautomaten jeden Monat zum Übersetzer von Bankcodes und zum Prüfer kaskadierender Salden werden muss – oder ob die Extraktion in Sekunden erfolgt und die menschliche Arbeit auf den Teil verlagert wird, der tatsächlich menschliches Urteilsvermögen erfordert: die Kategorisierung der Transaktionen und die Einreichung der Steuererklärung.
Häufig gestellte Fragen
Warum stellen japanische Banken nicht einfach die Ausgabe von Papier-Sparbüchern ein?
Mehrere Megabanken bieten inzwischen rein digitale Alternativen an – MUFGs Eco通帳 (Internet-Sparbuch) beispielsweise ersetzt das Papierheft durch eine Browser- oder App-Oberfläche und verzichtet als Anreiz auf bestimmte ATM-Gebühren. Ein Wechsel dorthin deaktiviert das Papier-Sparbuch jedoch dauerhaft, was viele Kunden – insbesondere ältere Kontoinhaber und Kleinunternehmer, die das Sparbuch als maßgebliches Dokument nutzen – nur ungern tun. Der rechtliche Status des Sparbuchs als Transaktionsnachweis ist tief in der japanischen Bankpraxis verankert, und eine Änderung erfordert regulatorische und kulturelle Verschiebungen, die sich nicht im Tempo von Software-Releases bewegen.
Kann ich mein Sparbuch einfach mit dem Handy fotografieren und von einer App lesen lassen?
Ja, mit Einschränkungen. Einige KI-OCR-Dienste (wie SmartOCR und Shuttle Smile, die speziell für japanische Sparbücher entwickelt wurden) können fotografierte Sparbuchseiten bei gedruckten Zeichen mit hoher Genauigkeit lesen – SmartOCR gibt 99,8 % für maschinengedruckten Text an. Fotografierte Seiten bringen jedoch Herausforderungen mit sich, die Scans nicht haben: perspektivische Verzerrung (ein schräg fotografiertes Sparbuch lässt Spalten trapezförmig erscheinen), ungleichmäßige Ausleuchtung am Buchrücken und verminderte Lesbarkeit halbbreiter Katakana-Zeichen, die bereits in schmale Spalten gequetscht sind. Handschriftliche Notizen auf den Sparbuchseiten verringern die Genauigkeit zusätzlich. Die Technologie existiert und funktioniert, erfordert aber gute Eingabequalität und – für Buchhaltungszwecke – eine menschliche Überprüfung der Ergebnisse.
Was passiert mit meinen Sparbuchdaten, wenn ich zu Eco通帳 (Internet-Sparbuch) wechsle?
MUFGs Eco通帳 speichert bis zu 10 Jahre Transaktionshistorie in einem digitalen Format, das über Internet-Banking zugänglich ist. Frühere Transaktionen, die in Ihrem alten Papier-Sparbuch bereits zusammengefasst wurden (合計記帳), können über eine separate Anfrage als Transaktionshistorie ausgedruckt werden – allerdings nur, wenn Sie dies beantragen. Der Haken: Sobald Sie zu Eco通帳 wechseln, wird Ihr Papier-Sparbuch dauerhaft deaktiviert. Ein Zurückwechseln ist nicht möglich. Benötigen Sie später einen Papiernachweis für eine Steuerprüfung oder einen Kreditantrag, müssen Sie die Daten aus der digitalen Oberfläche herunterladen und ausdrucken.
Macht die Nutzung von Buchhaltungssoftware wie freee oder Yayoi die Extraktion von Sparbuchdaten überflüssig?
Für Transaktionen, die nach der Verknüpfung Ihres Bankkontos per API erfolgen, ziehen die Apps Transaktionsdaten automatisch. Für alles, was vor der Verknüpfung passiert ist – bei den meisten Kleinunternehmen Jahre an Historie –, liegen die Daten weiterhin in den Sparbuchseiten. Die Apps können keine Historie nachtragen. Und selbst bei verknüpften Konten ist die automatische Kategorisierung nicht perfekt: Eine „振込"-Einzahlung eines Kunden sieht identisch aus wie eine „振込"-Überweisung von Ihrem eigenen anderen Konto, und die App kann sie ohne manuelle Regeln oder Korrekturen nicht unterscheiden. Die Apps reduzieren die laufende Dateneingabe, beseitigen aber nicht die Notwendigkeit, Sparbuchdaten für historische Aufzeichnungen und Genauigkeitsprüfungen zu extrahieren.
Kann dasselbe Extraktionssetup für verschiedene Bankpassbücher verwendet werden – MUFG, Japan Post Bank, regionale Banken?
Ja. Trotz der Unterschiede bei den Verwendungszweck-Codes zwischen den Banken ist das Fünf-Spalten-Layout des Passbuchs (Datum, Verwendungszweck, Abhebung, Einzahlung, Saldo) bei praktisch allen japanischen Finanzinstituten standardisiert. Die semantische Extraktion liest das Layout, indem sie es als Tabelle versteht – sie benötigt keine bankenspezifischen Vorlagen, da sie Spalten anhand von Inhalt und Position identifiziert und nicht anhand eines festen Regelsatzes. Definieren Sie die Spalten einmal, und dieselbe Definition funktioniert für Passbücher von MUFG, Japan Post Bank, SMBC und regionalen Kreditgenossenschaften. Die Verwendungszweck-Codes unterscheiden sich (wie oben dokumentiert), werden aber als Text extrahiert – Sie kategorisieren sie nach der Extraktion, nicht währenddessen.
Wenn der monatliche Sparbuchstapel das nächste Mal auf dem Schreibtisch landet – drei Hefte, vielleicht 60 neue Zeilen zwischen ihnen, jede Zeile mit fünf Feldern und vier Entscheidungen – lohnt es sich zu benennen, was tatsächlich passiert. Nicht „Dateneingabe", nicht „Buchhaltung", sondern eine Echtzeit-Übersetzungsübung zwischen einem Dokumentformat, das seit der Showa-Ära unverändert ist, und Buchhaltungssoftware, die auf einer grundlegend anderen Logik basiert. Das Tippen ist der kleinste Teil der Arbeit. Die Bedeutungsentschlüsselung – was sagt dieser Code, welches Jahr ist das, welches Abkürzungssystem welcher Bank ist das – ist es, wo die Stunden hingehen und wo die Fehler leben. Sehen Sie selbst, wie Ihre eigenen Sparbuchseiten aussehen, wenn die Extraktion in Sekunden erfolgt und die einzige verbleibende Entscheidung ist, was mit den Zahlen geschehen soll.