El problema de la libreta de ahorros en papel
Cuesta a las pymes japonesas más de lo que creen
En 2024, el 42,8% de los pagos de consumo en Japón se realizaron sin efectivo, un récord impulsado por PayPay, Suica y las subvenciones gubernamentales. Sin embargo, al entrar en cualquier banco japonés, el cajero automático sigue escupiendo un cuadernillo de papel. La libreta de ahorros bancaria (通帳, tsūchō), un registro impreso que se actualiza línea a línea en máquinas que datan de los años 70, sigue siendo el registro principal de la actividad financiera de aproximadamente 120 millones de cuentas de Japan Post Bank y de decenas de millones más en megabancos como MUFG y SMBC. Para el propietario de una pequeña empresa que presenta una declaración de impuestos azul (青色申告) que requiere contabilidad por partida doble en Yayoi Accounting (弥生会計) o freee, cada una de esas líneas impresas debe convertirse en un asiento de diario digital. El puente entre ambos es un ser humano frente a un teclado, mirando una columna de 5 cm × 7 cm de códigos japoneses abreviados y tratando de decidir qué significa cada uno.
Conclusiones clave
- Cada línea de la libreta exige que primero descifre un año de era y un código de abreviatura específico del banco antes de poder escribir un solo dígito: escribir nunca fue el cuello de botella, el trabajo de traducción oculto sí lo era.
- Si se pierde una visita regular al cajero automático, el 合計記帳 borra permanentemente las transacciones individuales de su libreta: una optimización de espacio que destruye sus datos justo cuando los estados financieros trimestrales dependen de ellos.
- Un solo dígito mal leído en cualquier línea de la libreta corrompe silenciosamente todos los saldos posteriores en todas las páginas siguientes, y el error permanece oculto hasta que su software de contabilidad se niega a conciliar.
La paradoja de la libreta bancaria: un documento de los años 70 en un flujo de trabajo contable de 2024
Japón es la única economía desarrollada donde las libretas bancarias físicas (通帳, tsūchō) siguen siendo un instrumento financiero de mercado masivo. Entre en una sucursal de MUFG o SMBC y el cajero automático imprimirá sus últimas transacciones directamente en un cuadernillo encuadernado — cinco columnas en un cabezal de impresión de matriz de puntos: fecha (月日), código de descripción (摘要), monto de retiro (お支払金額), monto de depósito (お預り金額) y saldo corriente (差引残高). El formato se diseñó en una era en la que los cajeros verificaban los saldos a mano y el concepto de exportación CSV no existía. No ha cambiado de manera significativa desde entonces.
Sin embargo, el software de contabilidad que usan las pequeñas empresas japonesas — Yayoi Accounting (弥生会計), utilizado por más de 700.000 empresas; freee, el líder del mercado de contabilidad en la nube con 450.000 clientes de pago; y MoneyForward Cloud, con 442.000 empresas de pago — funciona sobre una premisa fundamentalmente distinta. Asume que los datos de transacciones llegan de forma digital. Importación CSV, alimentación por API bancaria o reglas de contabilidad automatizadas. La libreta viola todas esas premisas a la vez.
Esto no es un problema de "alfabetización digital" ni un cliché de que "Japón va por detrás". Es un desajuste de formato documental: la infraestructura que registra la actividad financiera y la infraestructura que la contabiliza se construyeron con 50 años de diferencia, por industrias distintas que nunca tuvieron que comunicarse entre sí — y una persona queda para tender el puente leyendo y reescribiendo a mano.
Solo Japan Post Bank (ゆうちょ銀行) mantiene aproximadamente 120 millones de cuentas — casi una por ciudadano. MUFG, SMBC y Mizuho mantienen colectivamente decenas de millones más. La mayoría de esas cuentas siguen emitiendo una libreta en papel por defecto. Incluso los clientes que han activado la banca por internet suelen tener ambas: la interfaz digital para consultas diarias, la libreta como registro definitivo. Para el propietario único (個人事業主) que presenta una declaración azul (青色申告) — que otorga una deducción especial de ¥650.000 según el Artículo 143 de la Ley del Impuesto sobre la Renta a cambio de una contabilidad por partida doble adecuada — cada transacción de cada página de la libreta debe poder rastrearse hasta un asiento contable. La libreta no es opcional. Es la pista de auditoría.
El problema estructural, dicho sin rodeos: un documento diseñado para que un cajero humano verificara un saldo a simple vista se está usando como fuente de datos principal para un software diseñado para alimentaciones de transacciones legibles por máquina. El desajuste es absoluto, y su costo recae por completo en la persona frente al teclado.
El trabajo real no es teclear — es traducir
El planteamiento estándar del problema de la entrada de datos de libretas de ahorro es "se tarda demasiado en teclear". Ese planteamiento es incorrecto, y lo es de una manera que oculta dónde va realmente el esfuerzo. La velocidad de tecleo no es el cuello de botella. El cuello de botella es que cada línea de una libreta requiere una serie de traducciones cognitivas antes de poder hacer una sola pulsación de tecla.
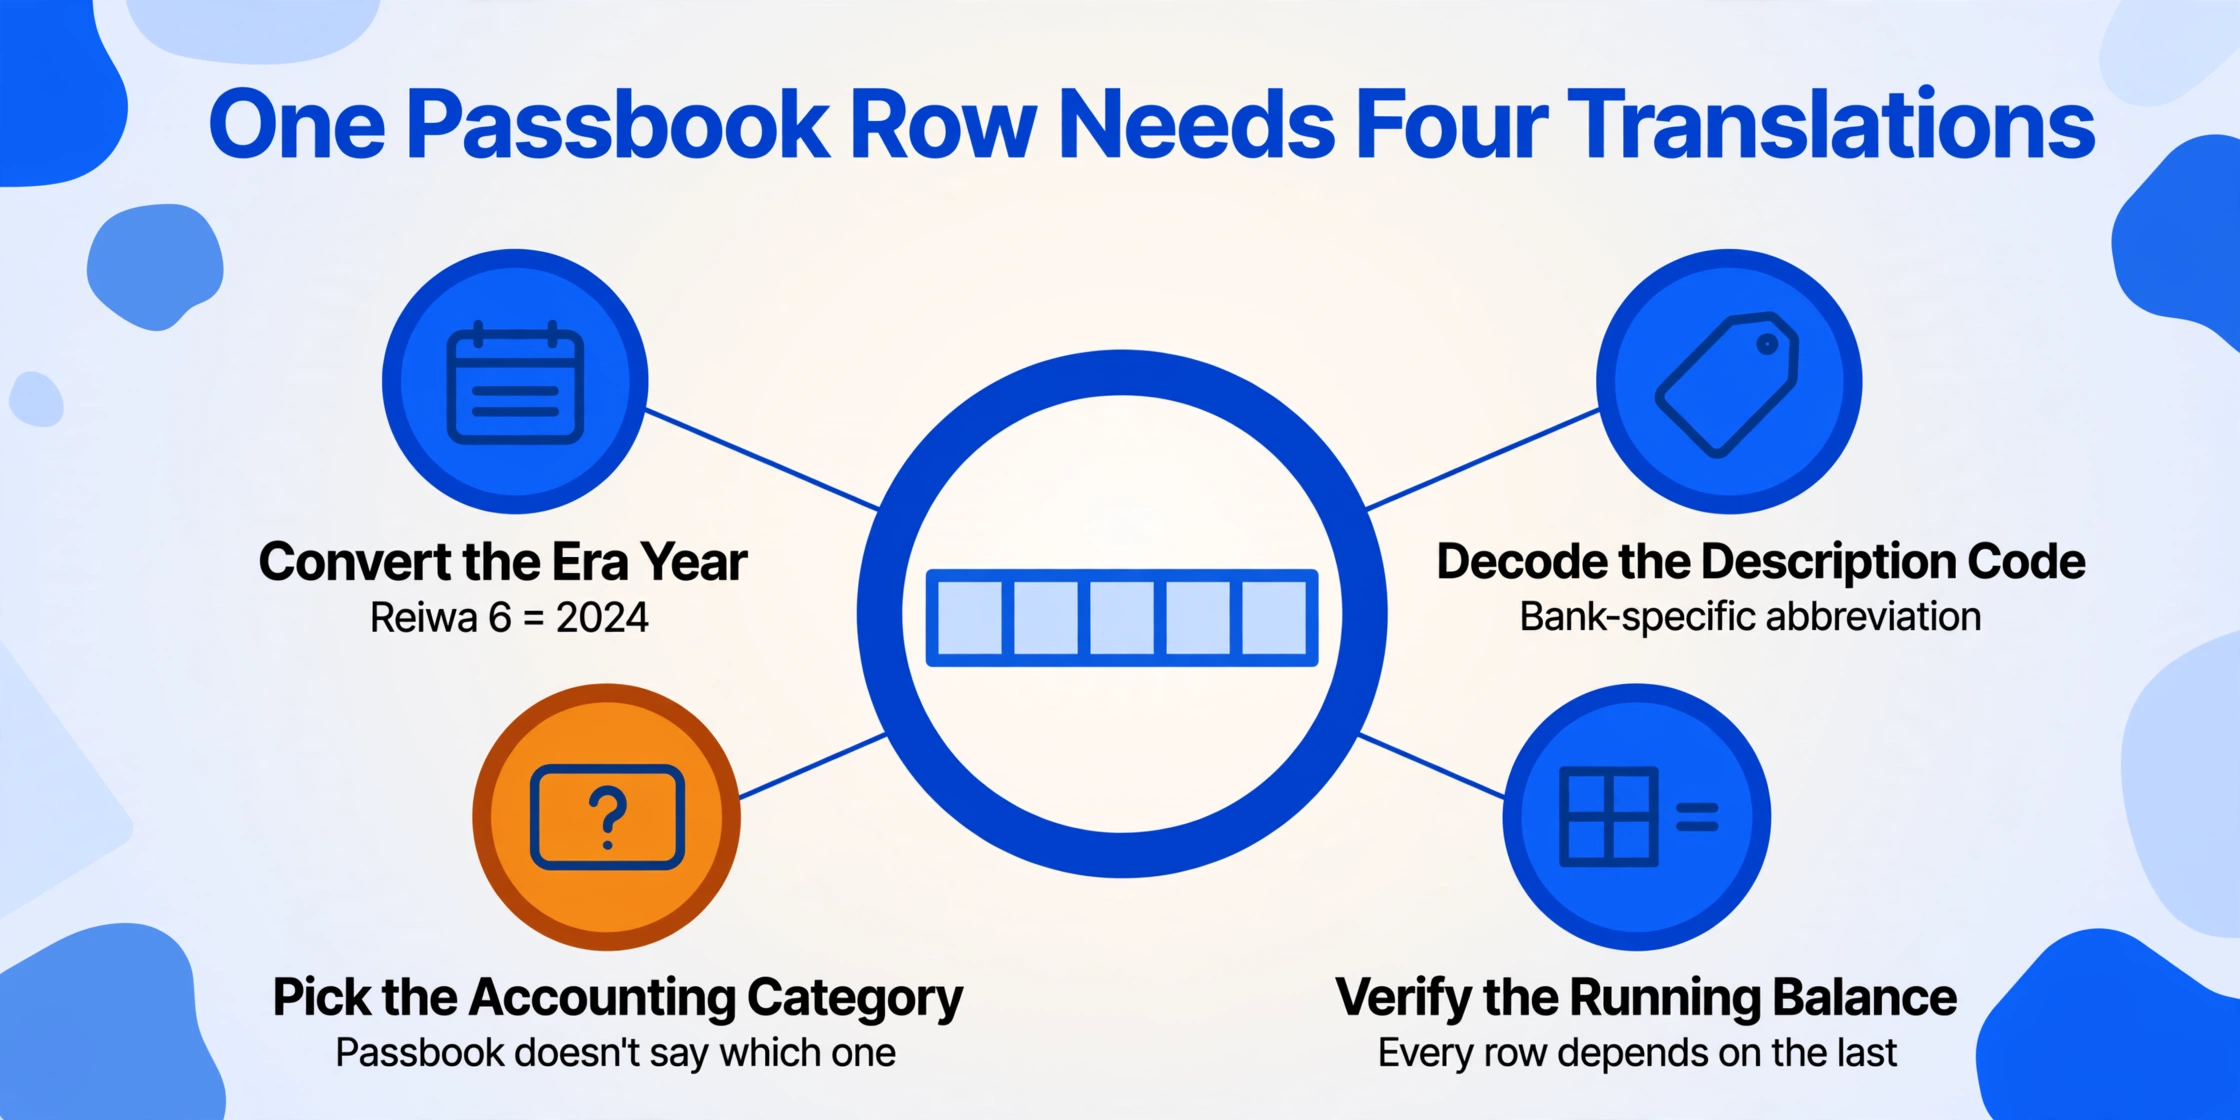
Lea una sola fila de la libreta en voz alta y cuente las decisiones:
Descifrar el año de la era. La libreta imprime "R6.3.15" — Reiwa 6, 15 de marzo. Reiwa 6 es 2024 en el calendario gregoriano. Pero Reiwa comenzó el 1 de mayo de 2019, por lo que Reiwa 1 solo tiene 8 meses. Y Heisei 31 (que abarcó de enero a abril de 2019) también es 2019. Ninguna aplicación de calculadora hace esta conversión; usted la hace mentalmente.
Descifrar el código de descripción. La columna 摘要 (código de descripción) dice "振込IB1". Es la abreviatura interna de MUFG para una transferencia bancaria por internet a esta cuenta. Pero en Japan Post Bank (ゆうちょ銀行), un depósito de salario aparece como "振込" — o a veces solo "給与" si el empleador lo envió mediante un mensaje electrónico específico de nómina. El mismo evento económico aparece con diferentes etiquetas según el banco que lo imprimió.
Decidir la categoría contable. "カード" (tarjeta) en una línea de la libreta podría significar un retiro en cajero automático con tarjeta de efectivo, un descuento de pago de tarjeta de crédito o una compra con tarjeta de débito — tres tratamientos contables diferentes. La libreta no le indica cuál es. Usted tiene que recordarlo o cotejarlo con un recibo.
Verificar el saldo corriente. El 差引残高 (saldo corriente) de la libreta debe ser igual al saldo anterior menos el retiro de esta fila más el depósito de esta fila. Una sola cifra mal leída — un retiro de ¥8,000 confundido con ¥80,000 — y todos los saldos posteriores en todas las páginas siguientes son matemáticamente incorrectos. Esta verificación debe hacerse en cada fila.
Escribir los cinco campos lleva segundos. Las cuatro decisiones anteriores son las que realmente toman tiempo, y son las mismas cuatro decisiones que exige cada fila, sin importar lo rápido que se escriba. La persona que realiza la entrada de datos del pasaporte bancario no es un oficinista de entrada de datos. Es un intérprete en tiempo real de abreviaturas de códigos bancarios, matemática de años de era y lógica de categorías contables — trabajando a partir de un documento impreso por una máquina diseñada antes de que existiera cualquiera de esas capas de traducción.
La misma brecha estructural — donde un formato de documento y un sistema de destino hablan idiomas distintos, dejando a una persona para traducir — aparece a través de las fronteras nacionales. Los autónomos del Reino Unido enfrentan un desajuste casi idéntico cuando traducen extractos bancarios y facturas a los recuadros del formulario SA100, y los equipos de nómina australianos lo encuentran cuando los resúmenes de PAYG llegan en formatos que ningún software de nómina lee de forma nativa. El pasaporte bancario japonés simplemente toma la misma fricción estructural y la multiplica por un factor único de Japón: un sistema de códigos de descripción que cambia según el banco.
Por Qué Cada Banco Habla Su Propio Idioma: El Problema del Código 摘要 del Que Nadie Habla
La columna de descripción en un pasaporte bancario japonés es el campo con mayor densidad de información de la página — y también el más opaco. No es una descripción legible de la transacción. Es un código de abreviatura específico del banco, impreso en una mezcla densa de kanji, katakana, katakana de ancho medio y caracteres alfanuméricos, a menudo truncado para caber en aproximadamente 12–16 posiciones de carácter en una columna estrecha impresa por un cabezal de matriz de puntos de un cajero automático.
Solo MUFG Bank publica un documento de referencia que enumera más de 200 códigos 摘要 distintos — y esos son solo los más comunes. Una muestra de cómo se ve el mismo tipo de transacción en las principales instituciones que emiten pasaportes bancarios:
| Tipo de Transacción | 摘要 del Pasaporte MUFG | 摘要 de Japan Post Bank | Qué Significa Realmente |
|---|---|---|---|
| Depósito de salario | 給料 | 振込 | Transferencia de nómina del empleador — pero los cajeros automáticos de Japan Post Bank no pueden mostrar la etiqueta de "salario" porque no procesan el formato de mensaje electrónico específico de nómina que el sistema de MUFG sí procesa |
| Transferencia de banca en línea (entrante) | 振込IB1 | 振込 | Mismo evento económico, abreviatura completamente distinta — MUFG codifica el canal (IB = banca en línea), Japan Post Bank no lo hace |
| Retiro de efectivo en cajero automático | カード | 現金 | MUFG usa el método (tarjeta), Japan Post Bank usa el resultado (efectivo) — el usuario del pasaporte bancario debe saber qué convención sigue cada banco |
| Pago automático de servicios públicos | 口座振替 | 自動支払 | Misma función, términos distintos — ambos significan "débito automático de cuenta" pero usan palabras japonesas diferentes |
| Registro agregado (合計記帳) | 合計記帳 | (varía) | Múltiples transacciones no impresas se consolidan en una sola línea — los detalles individuales de las transacciones se pierden permanentemente del pasaporte bancario |
Esto no es solo una molestia menor. Un pequeño empresario que lleva tres libretas de ahorro — MUFG para las operaciones diarias, Japan Post Bank (ゆうちょ銀行) para las reservas de impuestos y una cooperativa de crédito regional (信用金庫) para la nómina — se enfrenta a tres vocabularios distintos de códigos de descripción. El mismo evento económico aparece con nombres diferentes en cada libreta, y no existe un decodificador unificado. El empresario se convierte en criptógrafo como trabajo extra no remunerado.
En Yahoo 知恵袋, el foro de preguntas y respuestas más grande de Japón, un contador en activo planteó la pregunta directamente: "Tengo que introducir manualmente todo el historial de transacciones de las libretas de nuestros clientes en Excel. La introducción manual lleva una cantidad enorme de tiempo. ¿Existe algún método para convertir el historial de transacciones de la libreta a Excel sin usar software de contabilidad como MoneyForward o freee?" La respuesta más votada fue pragmática: pedir al cliente que se registre en la banca en línea y descargue los datos. La segunda respuesta fue más honesta sobre la realidad: "La OCR existe, pero aún hay que comprobar si hay errores de lectura. Solo la comprobación lleva bastante tiempo."
Registro Agregado (合計記帳): La solución del banco que crea su problema
Hay una función integrada en el sistema de libretas japonés que convierte una molestia en una penalización estructural para cualquiera que se retrase en el registro. Se llama registro agregado (合計記帳, gōkei kichō), y recompensa a los diligentes y castiga a los ocupados con la misma indiferencia mecánica.
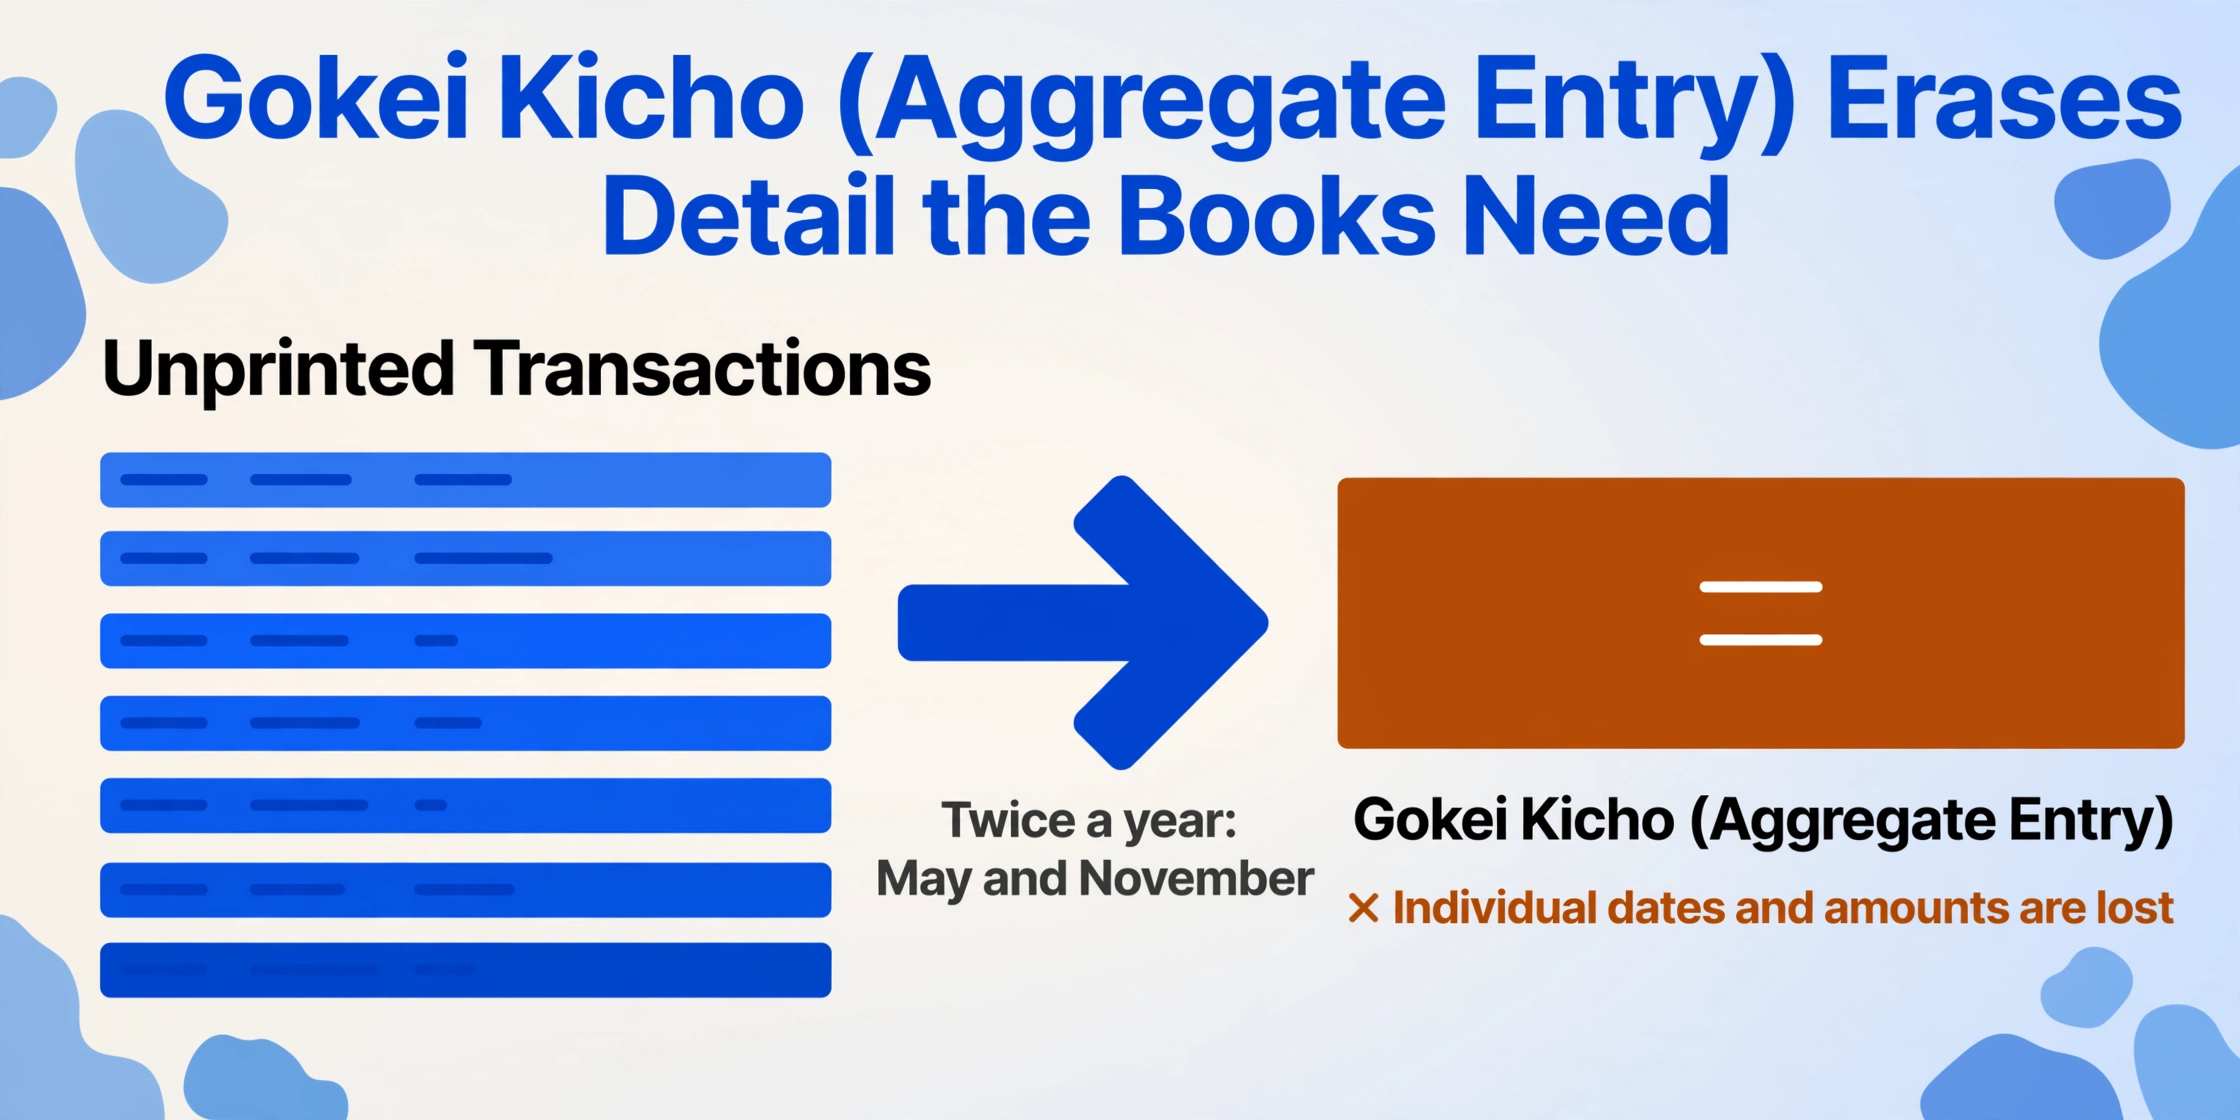
Así funciona en MUFG, y la mayoría de los demás bancos japoneses operan un mecanismo similar. Si las transacciones se acumulan en su cuenta sin imprimirse en la libreta — porque no ha visitado un cajero automático para actualizarla — el banco finalmente las consolida. Dos veces al año, el tercer sábado de mayo y de noviembre, MUFG examina todas las cuentas. Cualquier cuenta con transacciones no impresas que superen un umbral de cantidad al final de marzo o septiembre ve esas transacciones colapsadas en una sola línea: 合計記帳. Una línea que muestra el número total de transacciones y su importe neto combinado. Cada transacción individual — las fechas, los importes, los códigos de descripción — se pierde permanentemente de la libreta.
Las consecuencias para alguien que depende de la libreta como registro principal:
- Las transacciones perdidas no se pueden reconstruir a partir de la libreta. Las líneas individuales nunca existieron en papel. Solo existieron como registros electrónicos no impresos que fueron sobrescritos por el proceso de agregación.
- Marzo y septiembre son precisamente los meses en que las pequeñas empresas preparan estados financieros trimestrales o semestrales. El desencadenante de la agregación coincide con el momento exacto en que el propietario de un negocio más necesita los datos desagregados.
- Impugnar una transacción específica se vuelve imposible. Si se retiraron ¥200,000 de la cuenta en seis transacciones que fueron agregadas, no se puede saber qué retiro fue cuál, ni cuándo ocurrió cada uno, ni cuáles eran los códigos de descripción. En una auditoría fiscal, eso es una brecha documental.
El sitio web de MUFG menciona este sistema casi como una idea secundaria — enterrado en una nota al pie que dice "actualice su libreta regularmente para evitar el registro agregado". El tono asume a un jubilado que visita el banco cada semana para imprimir las últimas líneas. Para el propietario de una pequeña empresa que dirige un restaurante, un taller o una consultoría y que va al banco como máximo una vez al mes, 合計記帳 es un impuesto sobre su tiempo que se acumula: pierda una visita, pierda datos permanentemente, y enfrente una brecha en los libros que no se puede cerrar sin solicitar un historial de transacciones impreso al banco — que, convenientemente, tarda aproximadamente una semana y llega por correo ordinario.
Japan Post Bank procesa esto de manera diferente — no mediante la misma agregación de fecha fija, sino mediante los límites de páginas de la libreta. Una libreta estándar contiene aproximadamente de 50 a 100 líneas de transacciones impresas, dependiendo del banco. Cuando las páginas se agotan, el cajero automático emite automáticamente una nueva libreta. Las transacciones entre la última línea impresa en la libreta anterior y la primera línea impresa en la nueva se resumen en la página inicial de la nueva libreta. ¿Las transacciones individuales intermedias? Desaparecidas del papel. La nueva libreta comienza con un saldo transferido y sin historial.
La libreta fue diseñada para un mundo donde las personas visitaban el banco semanalmente y verificaban manualmente cada nueva línea. En ese mundo, 合計記帳 es una optimización razonable del espacio. En el mundo donde la libreta es el documento fuente para un flujo de trabajo contable digital, es un mecanismo de destrucción de datos — y no se puede automatizar para sortear datos que ya no existen en la página.
Por qué las aplicaciones por sí solas no pueden cerrar la brecha
Las aplicaciones japonesas de finanzas personales y contabilidad — MoneyForward ME (17,8 millones de usuarios), Zaim, Moneytree, y las de nivel empresarial freee y Yayoi — todas ofrecen vinculación de cuentas bancarias mediante API. Para cuentas donde la banca por internet está activada, las nuevas transacciones fluyen automáticamente a la aplicación. Para un hogar que lleva el seguimiento de sus gastos mensuales, esto resuelve en gran medida el problema de cara al futuro.
Para el propietario de una pequeña empresa que prepara su declaración de impuestos, no es suficiente. Tres razones:
La brecha previa a la inscripción
Las aplicaciones vinculadas por API extraen transacciones desde el día de la inscripción en adelante. No pueden — ni intentan — retroceder a los años de historial de transacciones que existen solo en páginas de libretas impresas antes de activar la banca por internet. Un propietario de negocio que se registró en la banca por internet de MUFG en 2024 todavía tiene 2022 y 2023 en una libreta física en un cajón. Esos años aún deben ingresarse manualmente para una declaración azul, y las aplicaciones no ofrecen ninguna ayuda para esto.
El problema del bloqueo del ecosistema
Incluso para las transacciones que sí fluyen hacia las aplicaciones, extraer los datos en un formato que otra herramienta pueda usar no es sencillo. MoneyForward exporta datos CSV, pero los mapeos de campos y las asignaciones de categorías son específicos de MoneyForward. Cambiar de MoneyForward a freee significa recategorizar cada transacción. Cambiar de una aplicación personal como Zaim a una plataforma contable como Yayoi significa empezar desde cero por completo. Las aplicaciones añaden conveniencia, pero también añaden una nueva capa de dependencia del formato.
El punto ciego de las anotaciones manuscritas
Las libretas bancarias en Japón suelen contener anotaciones manuscritas — una nota a lápiz junto a una línea misteriosa de "振込" que la identifica como un pago específico de un cliente, o una corrección escrita cuando el saldo no coincide. Las aplicaciones de escaneo como el OCR de recibos de MoneyForward no están diseñadas para leer escritura a mano superpuesta sobre entradas impresas por máquina en libretas, especialmente cuando la escritura cruza los estrechos límites de las columnas.
Las aplicaciones son buenas en lo que hacen: mostrarle lo que ocurrió recientemente y ayudarle a categorizarlo. No fueron diseñadas para ser el puente entre un documento impreso de la era de los 70 y un sistema contable que espera datos estructurados. Ese puente sigue siendo una persona — y las aplicaciones, con toda su conveniencia, solo han hecho que la persona sea más consciente de lo lejos que están los dos extremos del puente entre sí.
Dónde se acumulan los errores: la cascada del saldo corriente
Entre todos los documentos que maneja el dueño de una pequeña empresa — facturas, recibos, órdenes de compra, albaranes — la libreta de ahorros (通帳) es única en un aspecto crítico: sus filas de datos no son independientes. El saldo corriente (差引残高) de cada fila depende de que todas las filas anteriores sean correctas. Un dígito erróneo en la línea 47 de una libreta de 200 líneas no solo afecta a la línea 47. Corrompe las líneas 48 a 200. Cada saldo impreso después del error discrepará de la realidad.
Esto crea una carga de verificación que otros tipos de documentos no imponen. Con un montón de facturas, puede procesar cada una de forma independiente: un error en la factura 23 no afecta a la factura 24. Con una libreta de ahorros, o verifica el saldo en cada fila (comprobando que Saldo Anterior + Depósito – Retiro = Saldo Actual) o acepta que cualquier error en el lote se propague silenciosamente hacia adelante. La mayoría de los dueños de pequeñas empresas, trabajando tarde por la noche después de cerrar el local, eligen la segunda opción sin darse cuenta del riesgo.
Esto no es hipotético. En Yahoo 知恵袋, un usuario describió su flujo de trabajo: escribir manualmente los datos de la libreta en Excel y verificar los totales contra los extractos bancarios. Los que respondieron ofrecieron soluciones que iban desde descargas CSV hasta OCR, pero el problema subyacente — que un solo error se propaga de forma indetectable hasta que el total final no coincide — fue reconocido como inherente al formato. Un encuestado señaló que incluso con OCR, "aún necesita verificar los errores de lectura, y solo la verificación lleva un tiempo considerable." Para una libreta de ahorros, "verificar" no significa revisar al azar unas pocas filas. Significa verificar la cascada de saldos en cada línea.
El problema del 和暦: cuando el año cambia cada vez que cambia el emperador
Japón utiliza dos sistemas de calendario en paralelo. El calendario gregoriano que usa el resto del mundo, y el calendario de era japonés (和暦, wareki) que nombra los años según el emperador reinante. Una libreta de ahorros imprime las fechas en formato de era: 令和6年3月15日 (Reiwa 6, 15 de marzo). El software de contabilidad — Yayoi, freee, MoneyForward — puede aceptar cualquiera de los dos formatos, pero no puede convertir entre ellos sin que se le indique a qué era pertenece cada fecha. Y cuando cambia la era, los números de año se reinician a 1.
La dificultad práctica no es la existencia del sistema dual. Son los años límite — los años en que una era cambió a mitad de año y tanto la etiqueta de era antigua como la nueva se refieren al mismo año gregoriano:
| Año gregoriano | Año de era en la libreta | Desafío de conversión |
|---|---|---|
| 1989 | 昭和64年 (1–7 de enero) / 平成元年 (8 de enero–31 de diciembre) | Showa 64 duró exactamente 7 días; Heisei 1 comenzó el 8 de enero. Una línea de libreta fechada 昭和64.1.5 = 1989. Una línea de libreta fechada 平成1.12.20 = también 1989. Mismo año calendario, dos etiquetas de era diferentes. |
| 2019 | 平成31年 (1 de enero–30 de abril) / 令和元年 (1 de mayo–31 de diciembre) | La transición actual. Una página de libreta impresa en abril de 2019 dice 平成31年. Una página impresa en mayo de 2019 dice 令和元年. Ambas son 2019. Ordenar las transacciones cronológicamente a través del límite de era significa que la persona que ingresa los datos debe mapear mentalmente 平成31.4.30 → 令和1.5.1 como fechas consecutivas. |
| 2026 (año actual) | 令和8年 | Más simple ahora, pero la próxima transición — cuando llegue — creará el mismo problema de límite. Una libreta que abarque la transición tendrá dos etiquetas de era diferentes para el mismo año fiscal. |
Para una empresa que mantiene tres libretas y presenta una declaración de impuestos azul, el problema de la era se agrava con el problema del código de descripción. No solo está convirtiendo Reiwa 6 a 2024. Lo está haciendo mientras también descifra si "振込TB1" en la libreta de MUFG es el mismo depósito que "振込" en la libreta de Japan Post Bank — durante un mes en que la etiqueta de era en una libreta podría diferir de la otra si una se imprimió justo antes y la otra justo después de una renovación de libreta.
El calendario de era no va a desaparecer. Los formularios gubernamentales, los documentos fiscales y los estados de cuenta bancarios lo utilizan. El software de contabilidad que una pequeña empresa debe alimentar acepta cualquiera de los dos formatos. Pero la conversión entre ellos sigue siendo un paso humano — y cada conversión es una oportunidad para que un año quede desalineado, creando transacciones que aparecen en el año fiscal equivocado.
El camino no es escribir más rápido — es eliminar la capa de traducción
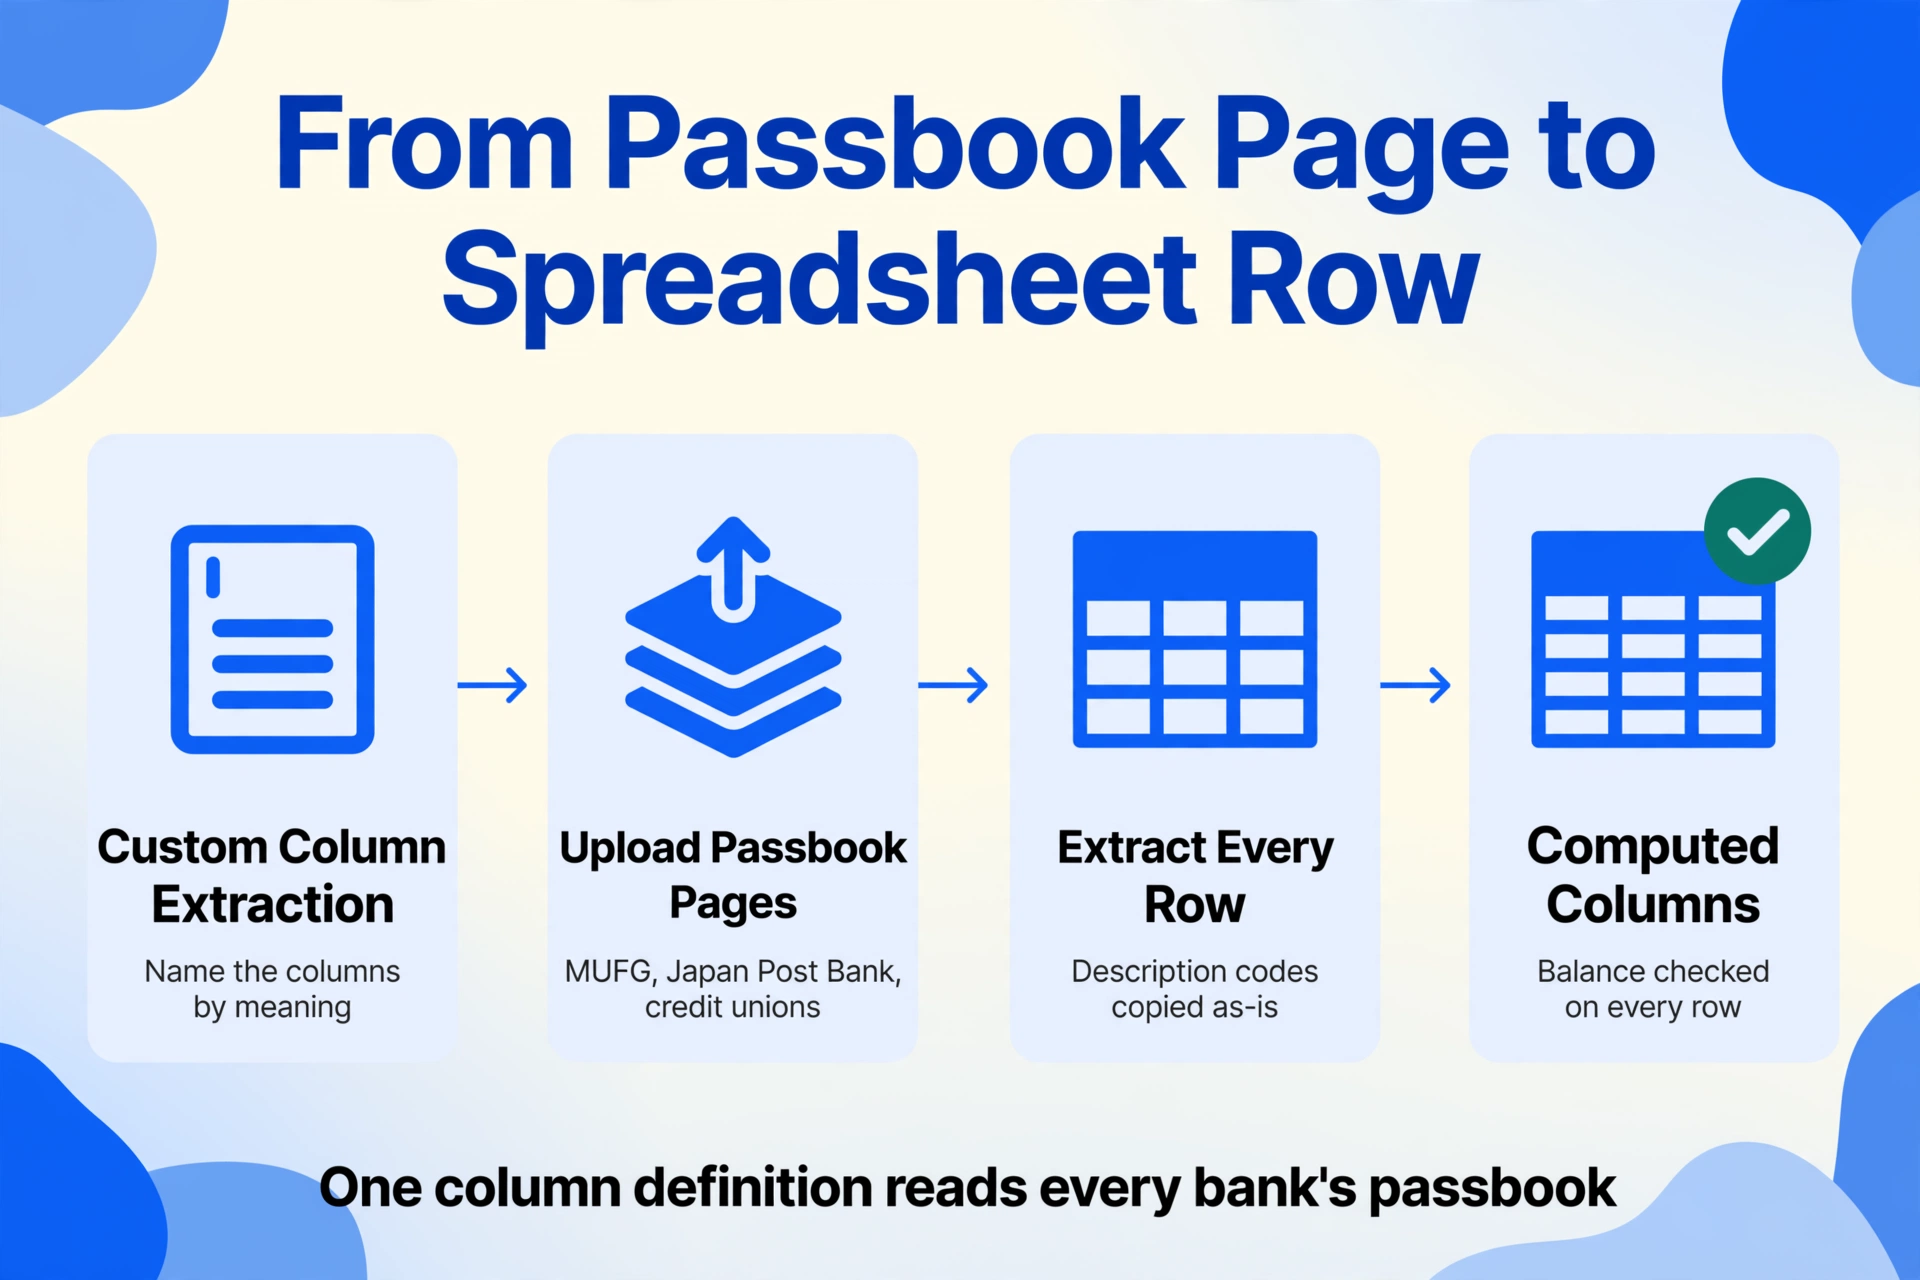
Si el problema estructural es una capa de traducción manual entre las páginas de la libreta bancaria y el software de contabilidad, la solución no puede ser "escribir más rápido" ni "conseguir una mejor aplicación". Tiene que ser una forma de extraer los datos de la libreta que omita el paso de traducción — que lea el formato de cinco columnas de la libreta y produzca datos estructurados directamente, sin requerir que la persona decodifique abreviaturas de descripción específicas del banco, convierta años de era o verifique manualmente los saldos corrientes.
El enfoque que se ajusta a este problema es la extracción semántica: usted le indica a una herramienta qué son las columnas por su significado — "Fecha", "Descripción", "Monto de Retiro", "Monto de Depósito", "Saldo" — y ella lee la página de la libreta y encuentra cada valor comprendiendo el diseño del documento, no haciendo coincidir una plantilla fija. Dado que los formatos de libreta bancaria japonesa están estandarizados entre bancos (cinco columnas, mismo orden, mismo diseño general), un modelo semántico puede leer páginas de MUFG, Japan Post Bank y una cooperativa de crédito regional con la misma definición de columnas — lo único que cambia por banco son los códigos de descripción, y esos son solo texto que la herramienta extrae tal cual para que usted los categorice después.
Esa es la idea central detrás de la Extracción de Columnas Personalizadas. En lugar de dibujar recuadros alrededor de los campos o crear reglas de análisis por banco, usted escribe los nombres de las columnas que desea y sube las páginas de la libreta. La IA lee cada página, localiza las cinco columnas comprendiendo el diseño tabular y completa una fila de hoja de cálculo por transacción. Añada una columna calculada — por ejemplo, "Verificación de Saldo (Saldo Anterior + Depósito – Retiro)" — y la herramienta marca cada fila donde el saldo corriente no cuadre, para que usted sepa exactamente dónde ocurrió un error antes de que los datos entren en su software de contabilidad.
Los archivos se procesan de forma segura y no se almacenan.
El flujo de trabajo completo de extracción paso a paso — desde subir la primera página de la libreta hasta obtener una hoja de cálculo formateada — está documentado en la guía de extracción de libretas japonesas. Y para manejar múltiples libretas de varios años, el enfoque de procesamiento por lotes fusiona páginas de diferentes bancos en un único libro de gastos, con todas las fechas de era convertidas y todos los saldos verificados en una sola pasada — lo cual importa cuando tres libretas × tres años significan 280 transacciones, 1,400 puntos de datos y un paso de fusión manual que la extracción de una sola página deja sobre su escritorio.
Nada de esto hace desaparecer la libreta. La infraestructura bancaria de Japón seguirá imprimiéndolas durante años. Lo que cambia es si la persona al otro lado del cajero automático tiene que convertirse cada mes en traductora de códigos bancarios y auditora de saldos en cascada — o si la extracción ocurre en segundos y el trabajo humano se traslada a la parte que realmente requiere juicio humano: categorizar las transacciones y presentar la declaración.
Preguntas Frecuentes
¿Por qué los bancos japoneses no dejan simplemente de emitir libretas de papel?
Varios megabancos ya ofrecen alternativas solo digitales — el Eco通帳 de MUFG (libreta por internet), por ejemplo, sustituye el cuadernillo de papel por una interfaz de navegador o aplicación y exime de ciertas comisiones de cajero como incentivo. Pero cambiarse a él desactiva permanentemente la libreta de papel, algo que muchos clientes — en particular titulares de cuentas de edad avanzada y pequeños empresarios que usan la libreta como su registro definitivo — se muestran reacios a hacer. El estatus legal de la libreta como registro de transacciones está profundamente arraigado en la práctica bancaria japonesa, y cambiarlo exige cambios normativos y culturales que no avanzan a la velocidad de un lanzamiento de software.
¿Puedo simplemente fotografiar mi libreta con el móvil y hacer que una aplicación la lea?
Sí, con salvedades. Algunos servicios de OCR con IA (como SmartOCR y Shuttle Smile, diseñados específicamente para libretas japonesas) pueden leer páginas fotografiadas de la libreta con gran precisión en caracteres impresos — SmartOCR afirma un 99,8 % para texto impreso por máquina. Sin embargo, las páginas fotografiadas plantean retos que los escaneos no tienen: distorsión de perspectiva (la libreta fotografiada en ángulo hace que las columnas parezcan trapezoidales), iluminación desigual en el lomo de la libreta y menor legibilidad de los caracteres katakana de ancho medio, ya comprimidos en columnas estrechas. Las anotaciones manuscritas en las páginas de la libreta reducen aún más la precisión. La tecnología existe y funciona, pero requiere una buena calidad de entrada y — para fines contables — verificación humana del resultado.
¿Qué ocurre con los datos de mi libreta si cambio al Eco通帳 (libreta por internet)?
El Eco通帳 de MUFG conserva hasta 10 años de historial de transacciones en formato digital accesible a través de la banca por internet. Las transacciones pasadas que ya se agregaron (合計記帳) en su antigua libreta de papel pueden recuperarse mediante una solicitud aparte de un extracto del historial de transacciones — pero solo si usted lo solicita. El inconveniente: una vez que cambia al Eco通帳, su libreta de papel se desactiva permanentemente. No puede volver atrás. Si más adelante necesita un registro en papel para una auditoría fiscal o una solicitud de préstamo, tendrá que descargarlo e imprimirlo desde la interfaz digital.
¿El uso de software de contabilidad como freee o Yayoi elimina la necesidad de extraer datos de la libreta?
Para las transacciones que ocurren después de vincular su cuenta bancaria mediante API, las aplicaciones extraen los datos de transacciones automáticamente. Para todo lo ocurrido antes de la vinculación — que en la mayoría de las pequeñas empresas son años de historial — los datos siguen viviendo en las páginas de la libreta. Las aplicaciones no pueden rellenar el historial retroactivamente. E incluso para cuentas vinculadas, la categorización automática no es perfecta: un depósito "振込" de un cliente parece idéntico a una transferencia "振込" desde su propia otra cuenta, y la aplicación no puede distinguirlos sin reglas o correcciones manuales. Las aplicaciones reducen la introducción de datos continua, pero no eliminan la necesidad de extraer datos de la libreta para los registros históricos y la verificación de exactitud.
¿Puede la misma configuración de extracción funcionar con diferentes libretas bancarias — MUFG, Japan Post Bank, bancos regionales?
Sí. A pesar de las diferencias en los códigos de descripción entre bancos, el diseño de cinco columnas de la libreta (fecha, descripción, retiro, depósito, saldo) está estandarizado en prácticamente todas las instituciones financieras japonesas. La extracción semántica lee el diseño comprendiéndolo como una tabla — no necesita plantillas por banco porque identifica las columnas por contenido y posición, no mediante un conjunto fijo de reglas. Defina las columnas una vez, y la misma definición funciona con libretas de MUFG, Japan Post Bank, SMBC y cooperativas de crédito regionales. Los códigos de descripción diferirán (como se documentó anteriormente), pero se extraen como texto — usted los categoriza después de la extracción, no durante ella.
La próxima vez que la pila mensual de libretas aterrice en el escritorio — tres libretas, quizás 60 líneas nuevas entre ellas, cada línea con cinco campos y cuatro decisiones — vale la pena nombrar lo que realmente está sucediendo. No es "entrada de datos", no es "contabilidad", sino un ejercicio de traducción en tiempo real entre un formato de documento sin cambios desde la era Showa y un software de contabilidad que funciona con una lógica fundamentalmente diferente. La mecanografía es la parte más pequeña del trabajo. La decodificación de significado — qué dice este código, qué año es este, de qué banco es este sistema de abreviaturas — es donde se van las horas y donde viven los errores. Vea cómo se ven sus propias páginas de libreta cuando la extracción ocurre en segundos y la única decisión restante es qué hacer con los números.