E-Rechnung in Europa 2026–2027:
Der Zeitplan, den jedes AP-Team braucht
Ab Juni 2026 schreiben dreizehn EU-Mitgliedstaaten die E-Rechnung verpflichtend vor – und sieben weitere werden bis Ende 2027 folgen. Belgien hat in einem einzigen Jahr über 500.000 Unternehmen angebunden. Kroatien hat in den ersten 28 Tagen 4 Millionen E-Rechnungen verarbeitet. Das sind keine Pilotprojekte. Es sind operative nationale Systeme, und die Fristen, die für Ihr AP-Team am wichtigsten sind, liegen nicht Jahre entfernt. Mehrere stehen in den nächsten zwölf Monaten an.
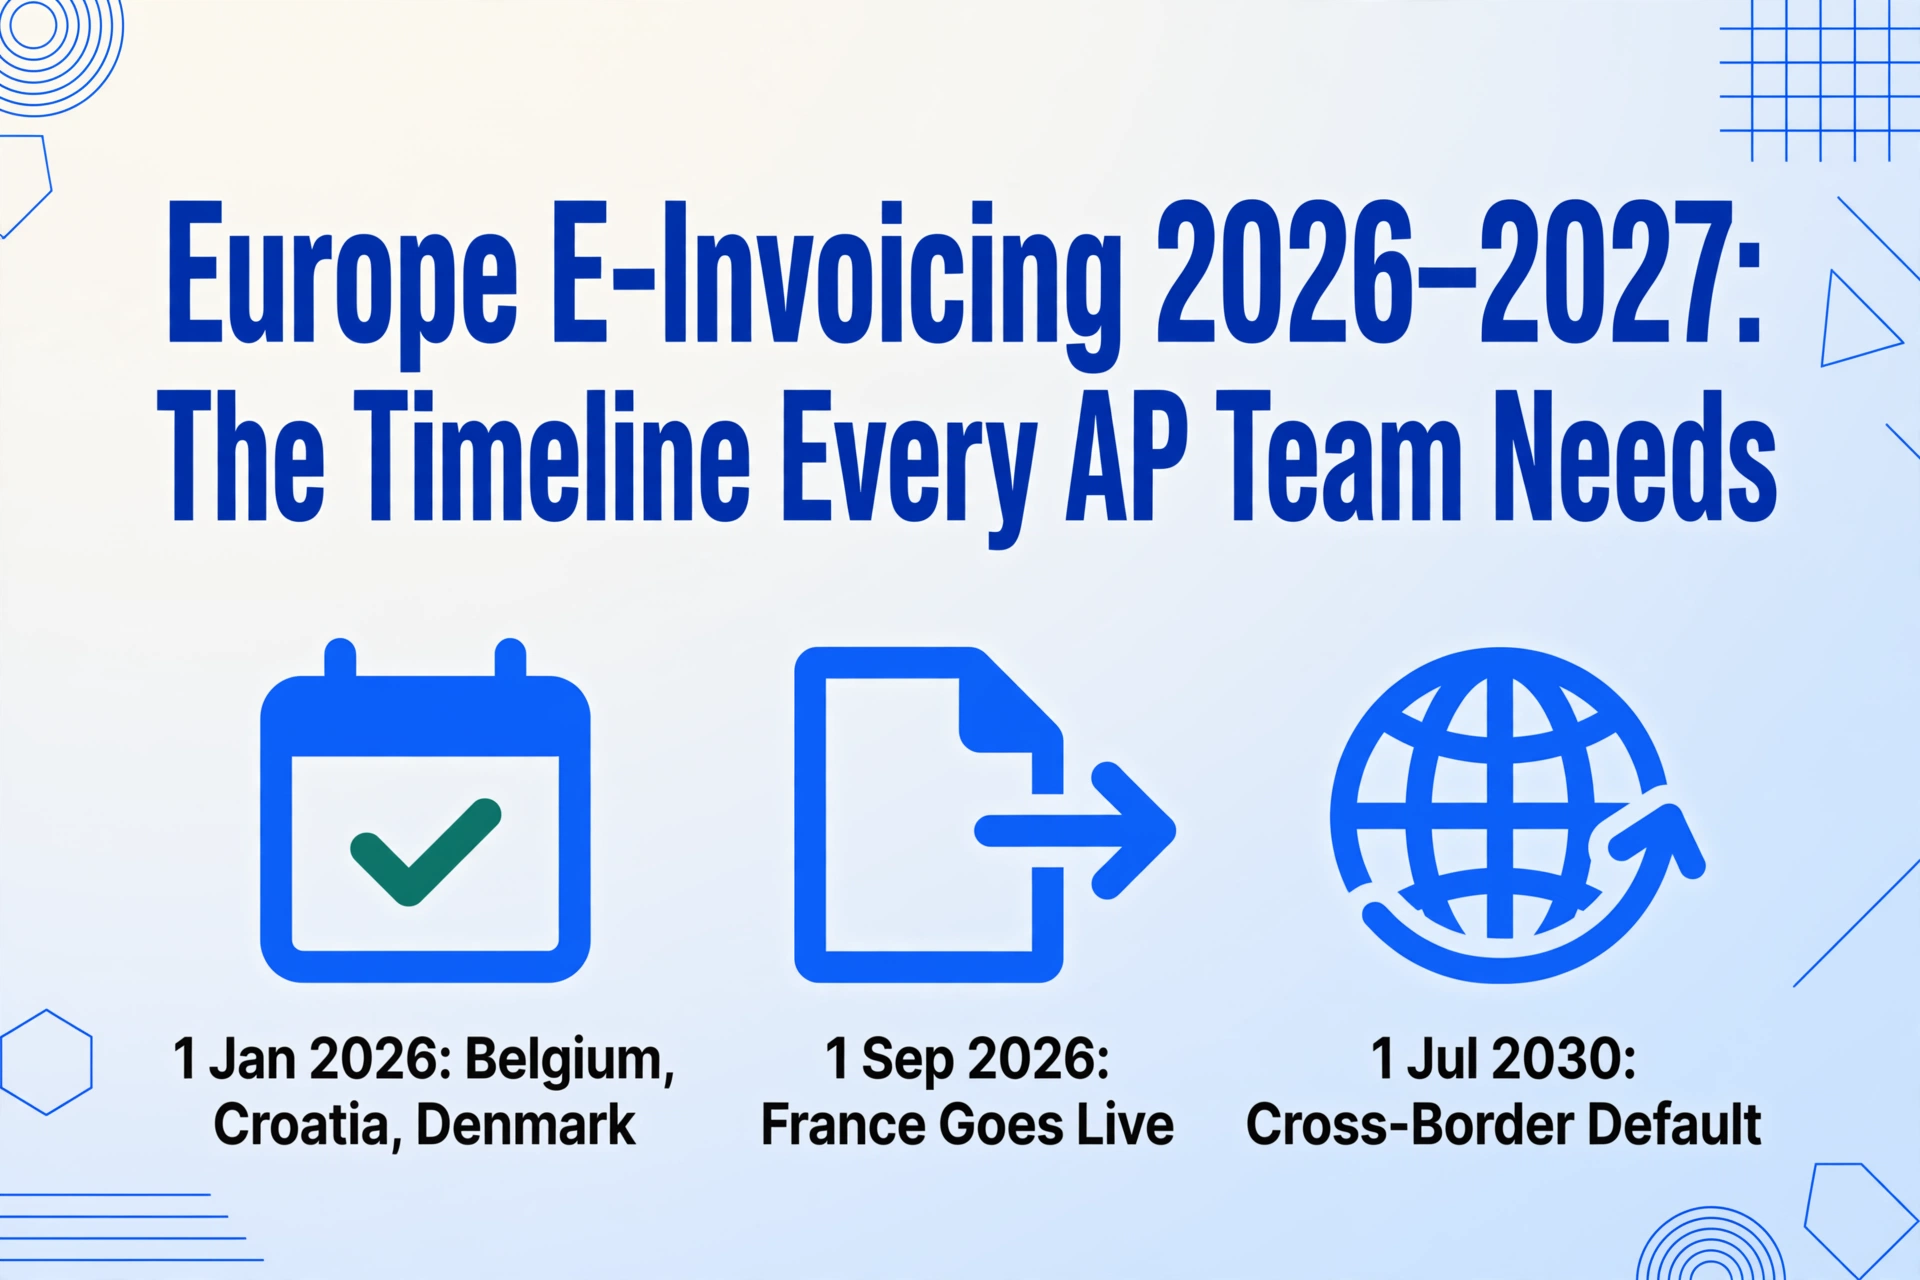
Die wichtigsten Erkenntnisse
- Bis Ende 2027 werden 13 europäische E-Rechnungspflichten aktiv sein, aber Italiens SdI-System ist seit 2019 verpflichtend und grenzüberschreitende PDF-Rechnungen treffen trotzdem täglich ein – die Pflicht garantiert die Meldung an die Behörden, aber keinen aufgeräumten AP-Posteingang.
- Jede nationale Pflicht schließt die Informationslücke der Finanzverwaltung, nicht Ihre – grenzüberschreitende Lieferanten, KMU, die spät umstellen, und B2C-Transaktionen sind ausdrücklich ausgenommen, sodass ein PDF-Anteil von 30–40 % übrig bleibt, den keine kommende Frist jemals beseitigen wird.
- Messen Sie Compliance nicht daran, wie viele Länderplattformen Sie integriert haben – sondern daran, ob jede Rechnung, ob XML oder PDF, über dieselbe Datenschicht in Ihr ERP gelangt. ImageToTable.ai extrahiert sowohl strukturierte als auch unstrukturierte Rechnungsformate in ein einziges normalisiertes Schema, sodass Ihr AP-Team einen Workflow nutzt, nicht zwei.
Die Übersicht: 12 Länder, 12 Fristen
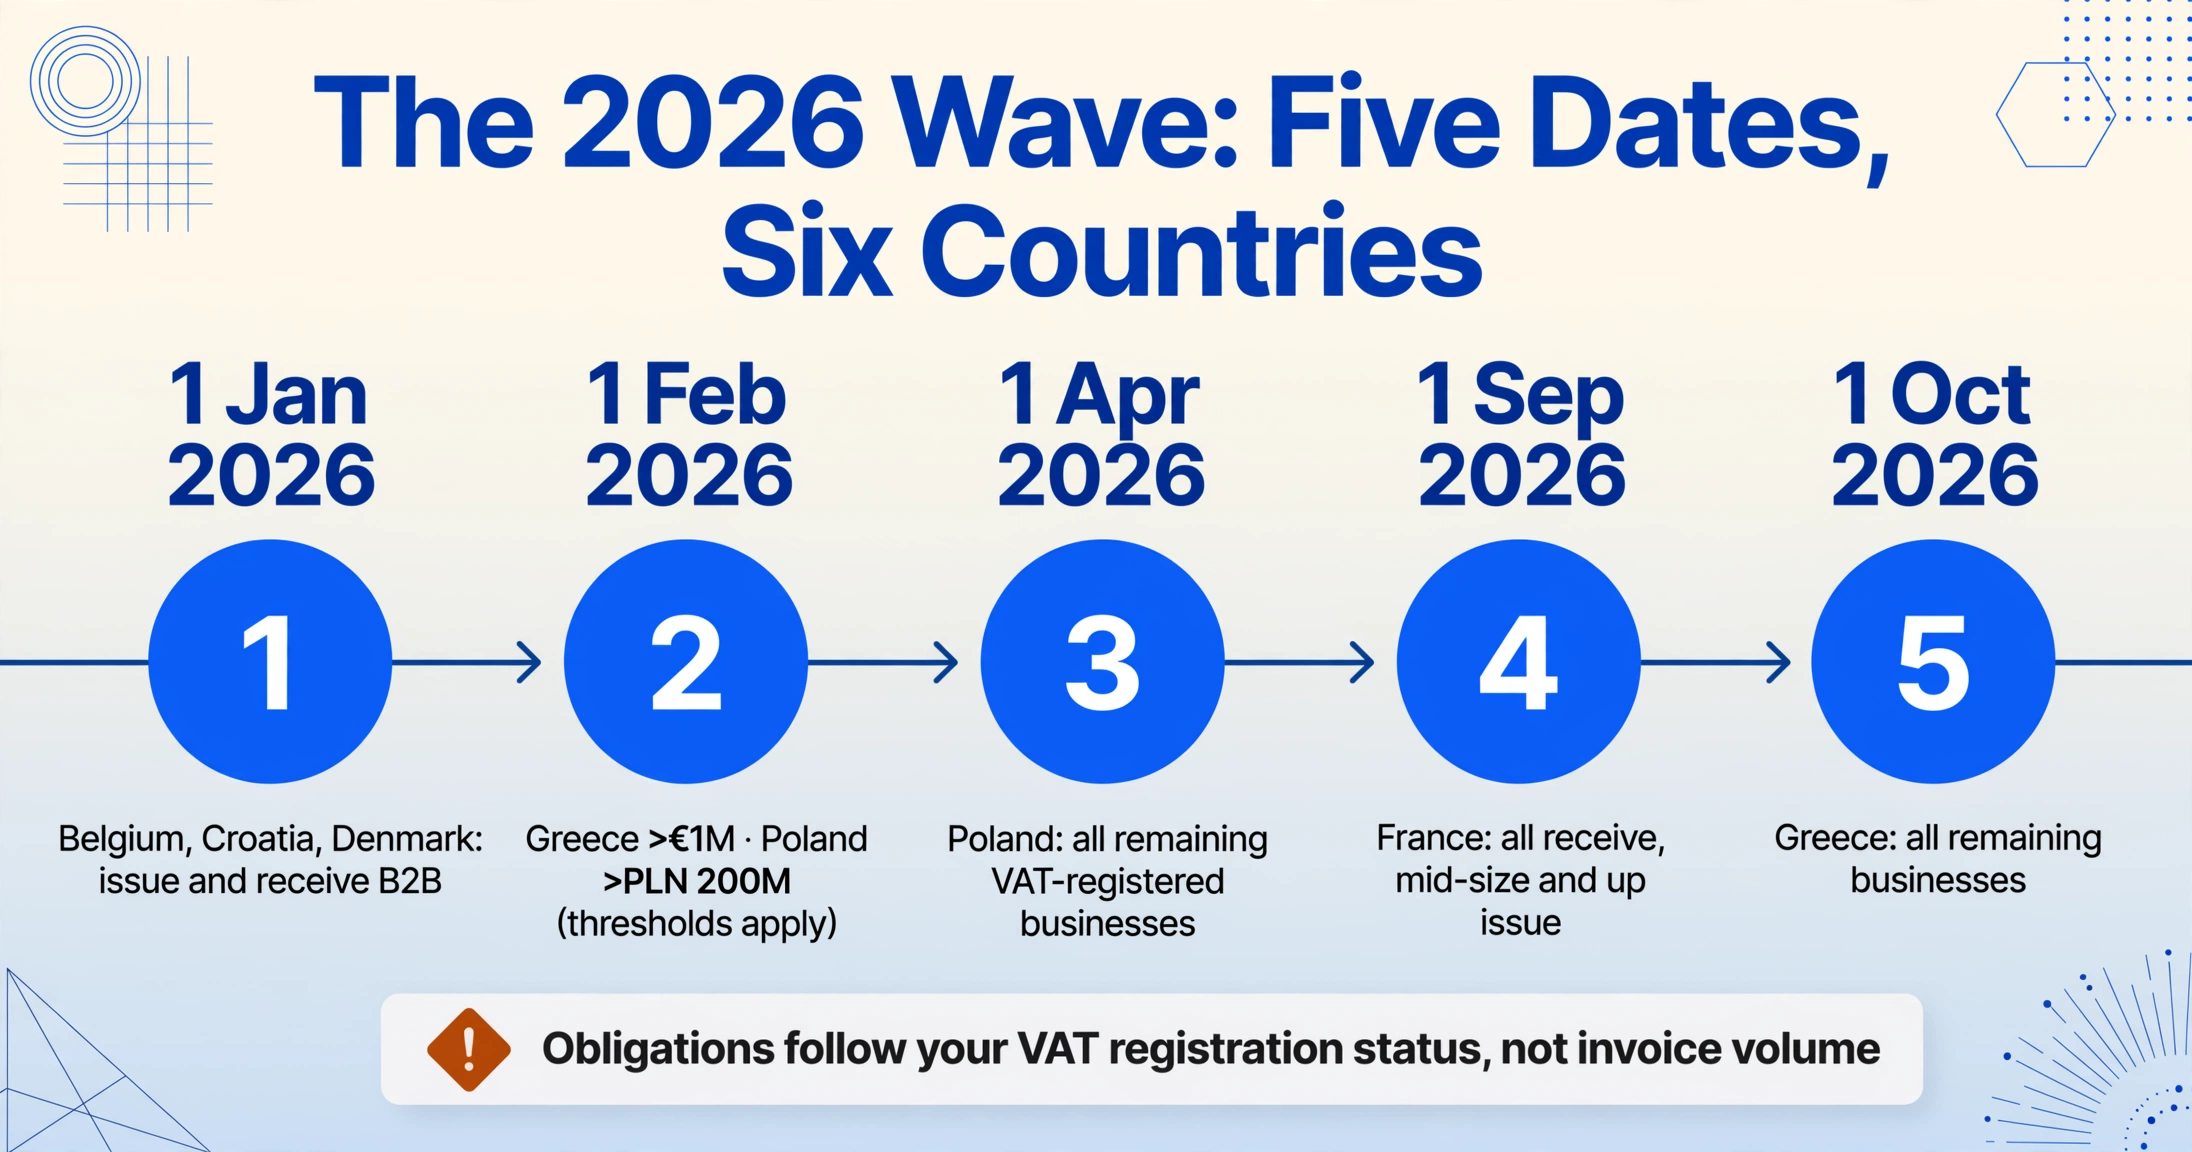
Nachfolgend findest du die vollständigste einseitige Fristenübersicht für E-Rechnungs-Pflichten in Europa 2026–2027. Jeder Eintrag nennt die relevante Rechtsgrundlage – denn wenn dein Steuerberater fragt: „Welches Gesetz besagt das?“, ist ein Link besser als eine Paraphrase.
| Land | Gültig ab | Betroffen | Pflicht | Format / Netzwerk | Rechtsgrundlage |
|---|---|---|---|---|---|
| Italien | Bereits aktiv | Alle mehrwertsteuerpflichtigen Unternehmen | Ausstellen & Empfangen von B2B, B2C, B2G | FatturaPA XML über SdI | Legislative Decree 127/2015 |
| Belgien | 1. Jan. 2026 | Alle mehrwertsteuerpflichtigen Unternehmen | Ausstellen & Empfangen von B2B | Peppol BIS 3.0 | Königlicher Erlass zu strukturierten E-Rechnungen (2025) |
| Kroatien | 1. Jan. 2026 | Alle Steuerpflichtigen | Ausstellen & Empfangen von B2B, B2G; E-Reporting | Fiscalization 2.0 | Fiscalization Act (2025) |
| Dänemark | 1. Jan. 2026 | Unternehmen mit einem Jahresumsatz über 300.000 DKK | Digitale Buchführungspflicht | Peppol BIS 3.0 / OIOUBL | Bookkeeping Act (2022) |
| Griechenland | 1. Feb. 2026 | Großunternehmen (>1 Mio. € Umsatz) | Ausstellen & Empfangen von B2B über myDATA | EN 16931 über myDATA | National Customs Code amendment (Jul 2025) |
| Griechenland | 1. Okt. 2026 | Alle anderen Unternehmen | Ausstellen & Empfangen von B2B | EN 16931 über myDATA | National Customs Code amendment (Jul 2025) |
| Polen | 1. Feb. 2026 | Großsteuerpflichtige (>200 Mio. PLN Umsatz 2025, ≈46 Mio. €) | Ausstellen & Empfangen von B2B über KSeF | FA(3) XML über KSeF | Act of 5 Aug 2025 (Dz. U. 2025 poz. 1500) |
| Polen | 1. Apr. 2026 | Alle anderen mehrwertsteuerpflichtigen Unternehmen | Ausstellen & Empfangen von B2B über KSeF | FA(3) XML über KSeF | Act of 5 Aug 2025 |
| Frankreich | 1. Sep. 2026 | Alle Unternehmen (Empfang); Groß- & mittelständische (Ausstellung) | E-Rechnungen empfangen (alle); E-Rechnungen ausstellen (GE/ETI); E-Reporting | Factur-X, UBL, CII über PPF/PDP | Décret n°2024-266 du 25 mars 2024; Art. 91 Loi 2023-1322 (LF 2024) |
| Frankreich | 1. Sep. 2027 | KMU, Kleinstunternehmen, Mikrounternehmen | E-Rechnungen ausstellen | Factur-X, UBL, CII über PPF/PDP | Décret n°2024-266 |
| Deutschland | 1. Jan. 2025 (Empfang aktiv) | Alle inländischen Unternehmen | Muss in der Lage sein, E-Rechnungen zu empfangen | XRechnung, ZUGFeRD 2.x (EN 16931) | §14 UStG (geändert durch Wachstumschancengesetz, Bundesrat 22. März 2024) |
| Deutschland | 1. Jan. 2027 | Unternehmen mit >800.000 € Umsatz | E-Rechnungen B2B ausstellen | XRechnung, ZUGFeRD 2.x | §14 UStG / Wachstumschancengesetz |
| Deutschland | 1. Jan. 2028 | Alle Unternehmen | E-Rechnungen B2B ausstellen | XRechnung, ZUGFeRD 2.x (EDI: interoperabel bis 2028) | §14 UStG / Wachstumschancengesetz |
| Polen | 1. Jan. 2027 | Kleinstunternehmer (<450 PLN/Rechnung, <10.000 PLN monatlich) | B2B-Rechnungen über KSeF ausstellen & empfangen | FA(3) XML über KSeF | Act of 5 Aug 2025 |
| Spanien | Okt. 2027 (geschätzt) | Großunternehmen (>8 Mio. € Umsatz) | B2B-Rechnungen ausstellen & empfangen | Facturae, UBL, CII über öffentliche/private Plattformen | Ley 18/2022 (Crea y Crece); RD 238/2026 (24. März 2026) |
| Spanien | Okt. 2028 (geschätzt) | Alle Unternehmen und Freiberufler | B2B-Rechnungen ausstellen & empfangen | Facturae, UBL, CII | Ley 18/2022; RD 238/2026 |
So liest du diese Tabelle: Daten sind, wo möglich, im Format TT/MM/JJJJ angegeben. „Est." bedeutet, dass das Datum von der Veröffentlichung einer Durchführungsverordnung abhängt (Spanien, Lettland). Kroatien und Dänemark bestätigen den B2B-Geltungsbereich; Deutschland und Frankreich unterscheiden zwischen Empfangs- und Ausstellungspflicht. Alle aufgeführten Formate sind EN-16931-konform.
Der Rahmen: ViDA und warum 2030 jetzt schon wichtig ist
Die oben genannten Pflichten sind national. Darunter liegt ein gemeinsamer EU-Rahmen: ViDA — VAT in the Digital Age, formell vorgeschlagen als COM/2022/701 final am 8. Dezember 2022 und angenommen vom ECOFIN-Rat am 5. November 2024. ViDA enthält drei Säulen, aber diejenige, die deinen AP-Workflow direkt betrifft, ist Säule 3: Digitale Meldeanforderungen (DRR) auf Basis der E-Rechnung.
Der relevante Zeitplan:
1. Juli 2028 — Plattformökonomie & einheitliche Mehrwertsteuerregistrierung
Die Regeln für fiktive Lieferanten für Kurzzeitunterkünfte und Transportplattformen treten in Kraft. Die einheitliche Mehrwertsteuerregistrierung vereinfacht die grenzüberschreitende Einhaltung. Für die meisten AP-Teams ist dies keine Rechnungsstellungsfrist, aber die administrative Infrastruktur beginnt sich zu verändern.
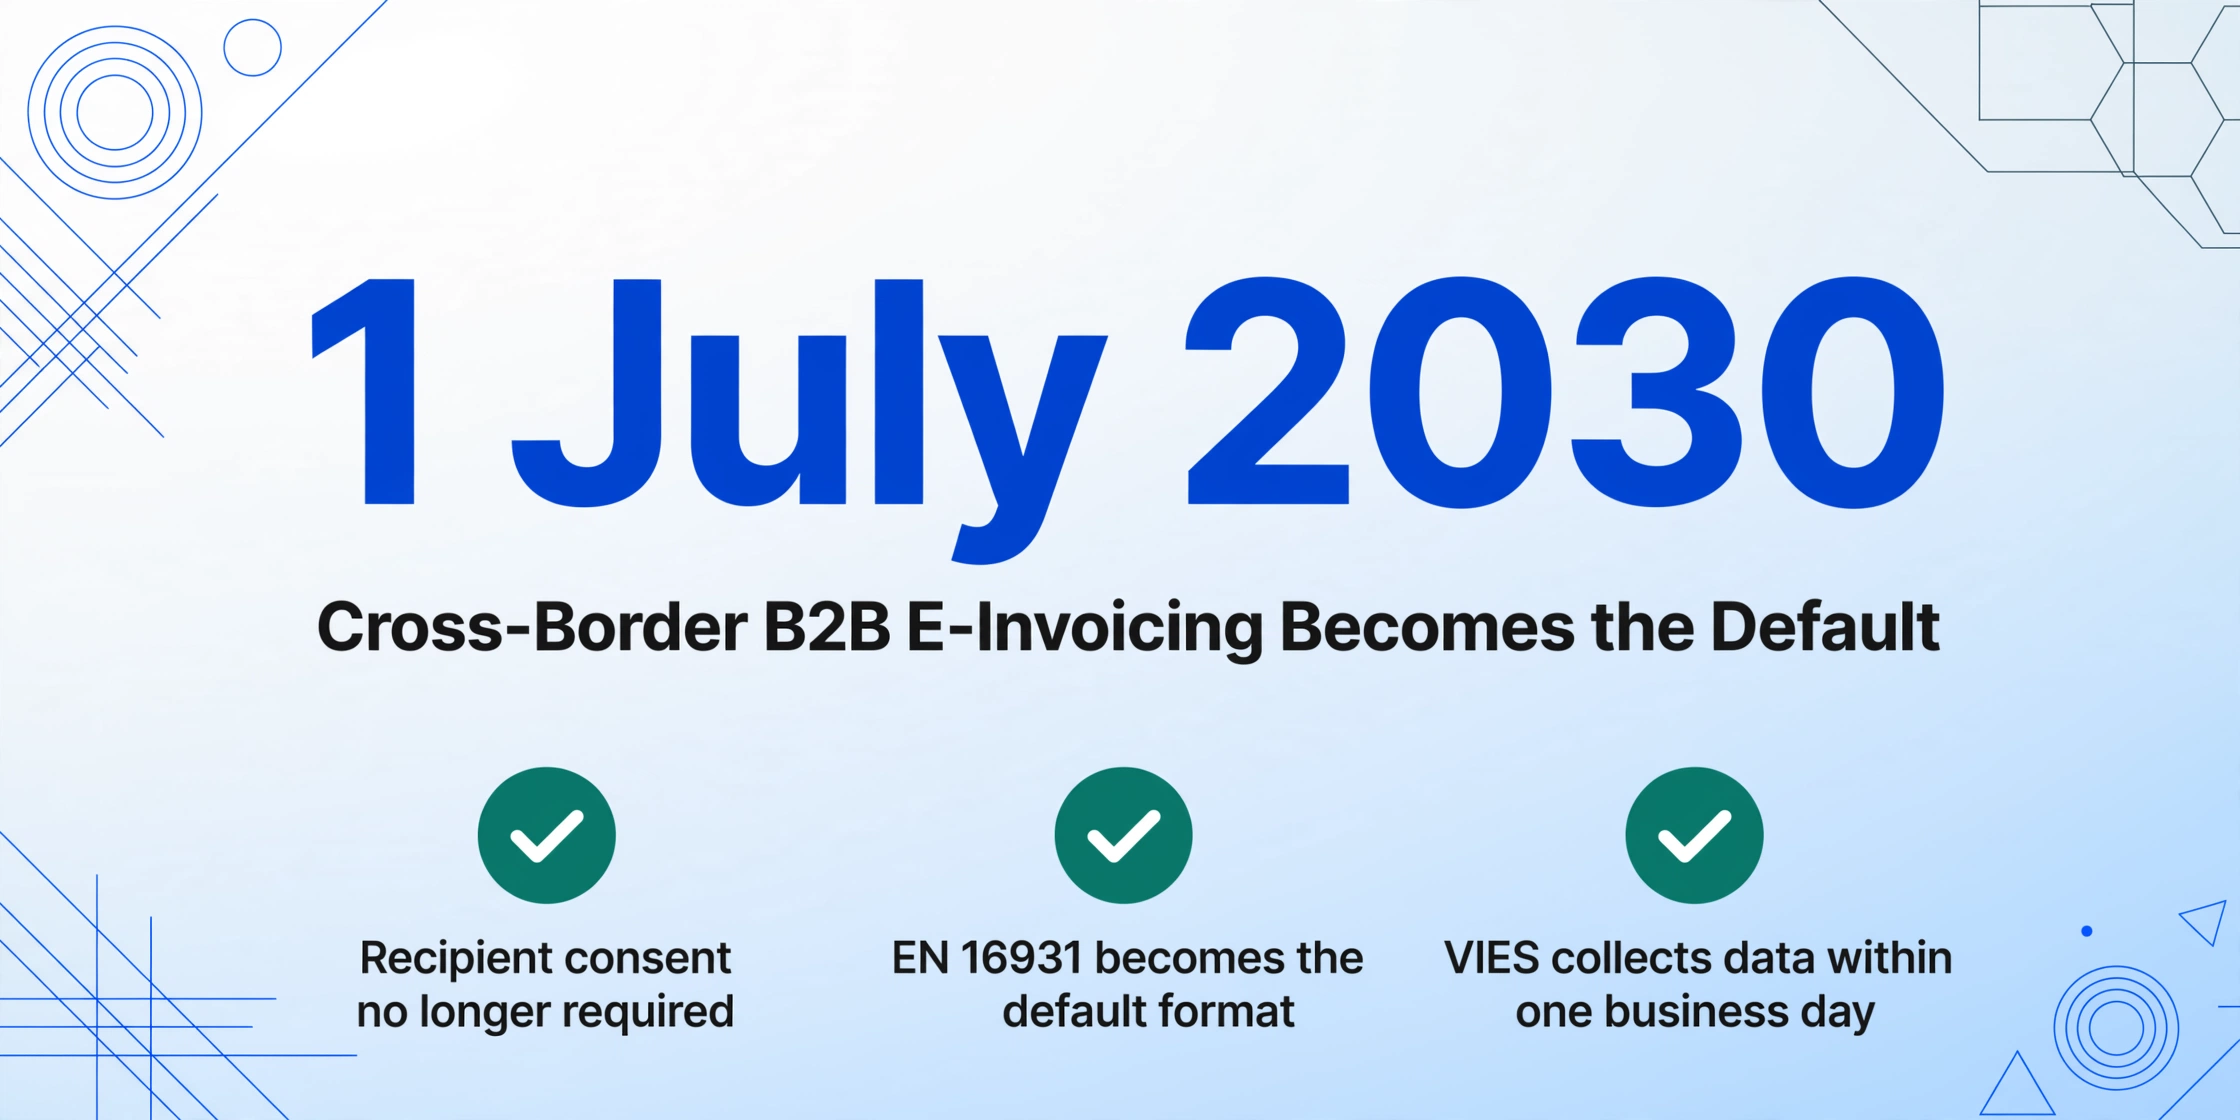
1. Juli 2030 — Grenzüberschreitende B2B-E-Rechnung wird Standard
Die Mitgliedstaaten dürfen für E-Rechnungen keine Zustimmung des Empfängers mehr verlangen. Strukturierte elektronische Formate (EN-16931-konform) werden zur Standardmethode für innergemeinschaftliche B2B-Transaktionen. Ein zentrales VIES-System erfasst Rechnungsdaten innerhalb eines Werktags. Ab diesem Datum wird das Fehlen einer E-Rechnungsfunktion zu einem geschäftlichen Reibungspunkt an allen EU-Grenzen.
1. Januar 2035 — Nationale Systeme müssen sich angleichen
Mitgliedstaaten mit nationaler Echtzeit-Transaktionsmeldung (Frankreich, Polen, Italien, Spanien) müssen ihre nationalen Systeme an das EU-weite Modell angleichen. Italiens FatturaPA, Polens KSeF-XML und Deutschlands XRechnung müssen auf einer gemeinsamen Interoperabilitätsebene konvergieren. Das ist keine Frist, vor der man in Panik geraten muss – es ist ein Designziel, das zeigt, wohin die Architektur sich entwickelt.
Der Grund, warum 2030 jetzt wichtig ist, ist einfach: Unternehmen, die für die Pflichten 2026–2027 länderspezifische Punktlösungen implementieren, werden 2030 mit einer zweiten Integrationswelle konfrontiert. Wer von Anfang an eine Plattform mit Multi-Länder-Architektur wählt – sei es ein E-Rechnungs-Dienstleister, ein ERP-Modul oder ein Peppol Access Point – wird den Übergang 2030 als Konfigurationsänderung absorbieren, nicht als Neuimplementierung.
Fazit: Jede nationale Pflicht, die du 2026–2027 erfüllst, ist ein Schritt in Richtung der EU-weiten Anforderung von 2030. Die Frage ist, ob jeder Schritt auf dem letzten aufbaut oder dich jedes Mal von vorne beginnen lässt.
Die Infrastruktur: Peppol, 4-Corner vs. 5-Corner und was das für dein AP-Team bedeutet
Wenn dir ein deutscher Kunde sagt: „Wir benötigen Peppol", ein französischer Lieferant sagt: „Wir nutzen eine PDP", und deine polnische Tochtergesellschaft sagt: „Alles läuft über KSeF" — dann sind das drei verschiedene Dinge, die auf drei verschiedenen Ebenen des E-Rechnungs-Stacks operieren. Den Unterschied zwischen einem Transportnetzwerk, einem Übertragungsmodell und einer nationalen Plattform zu verstehen, ist der wichtigste Faktor bei der Wahl des richtigen Compliance-Ansatzes.
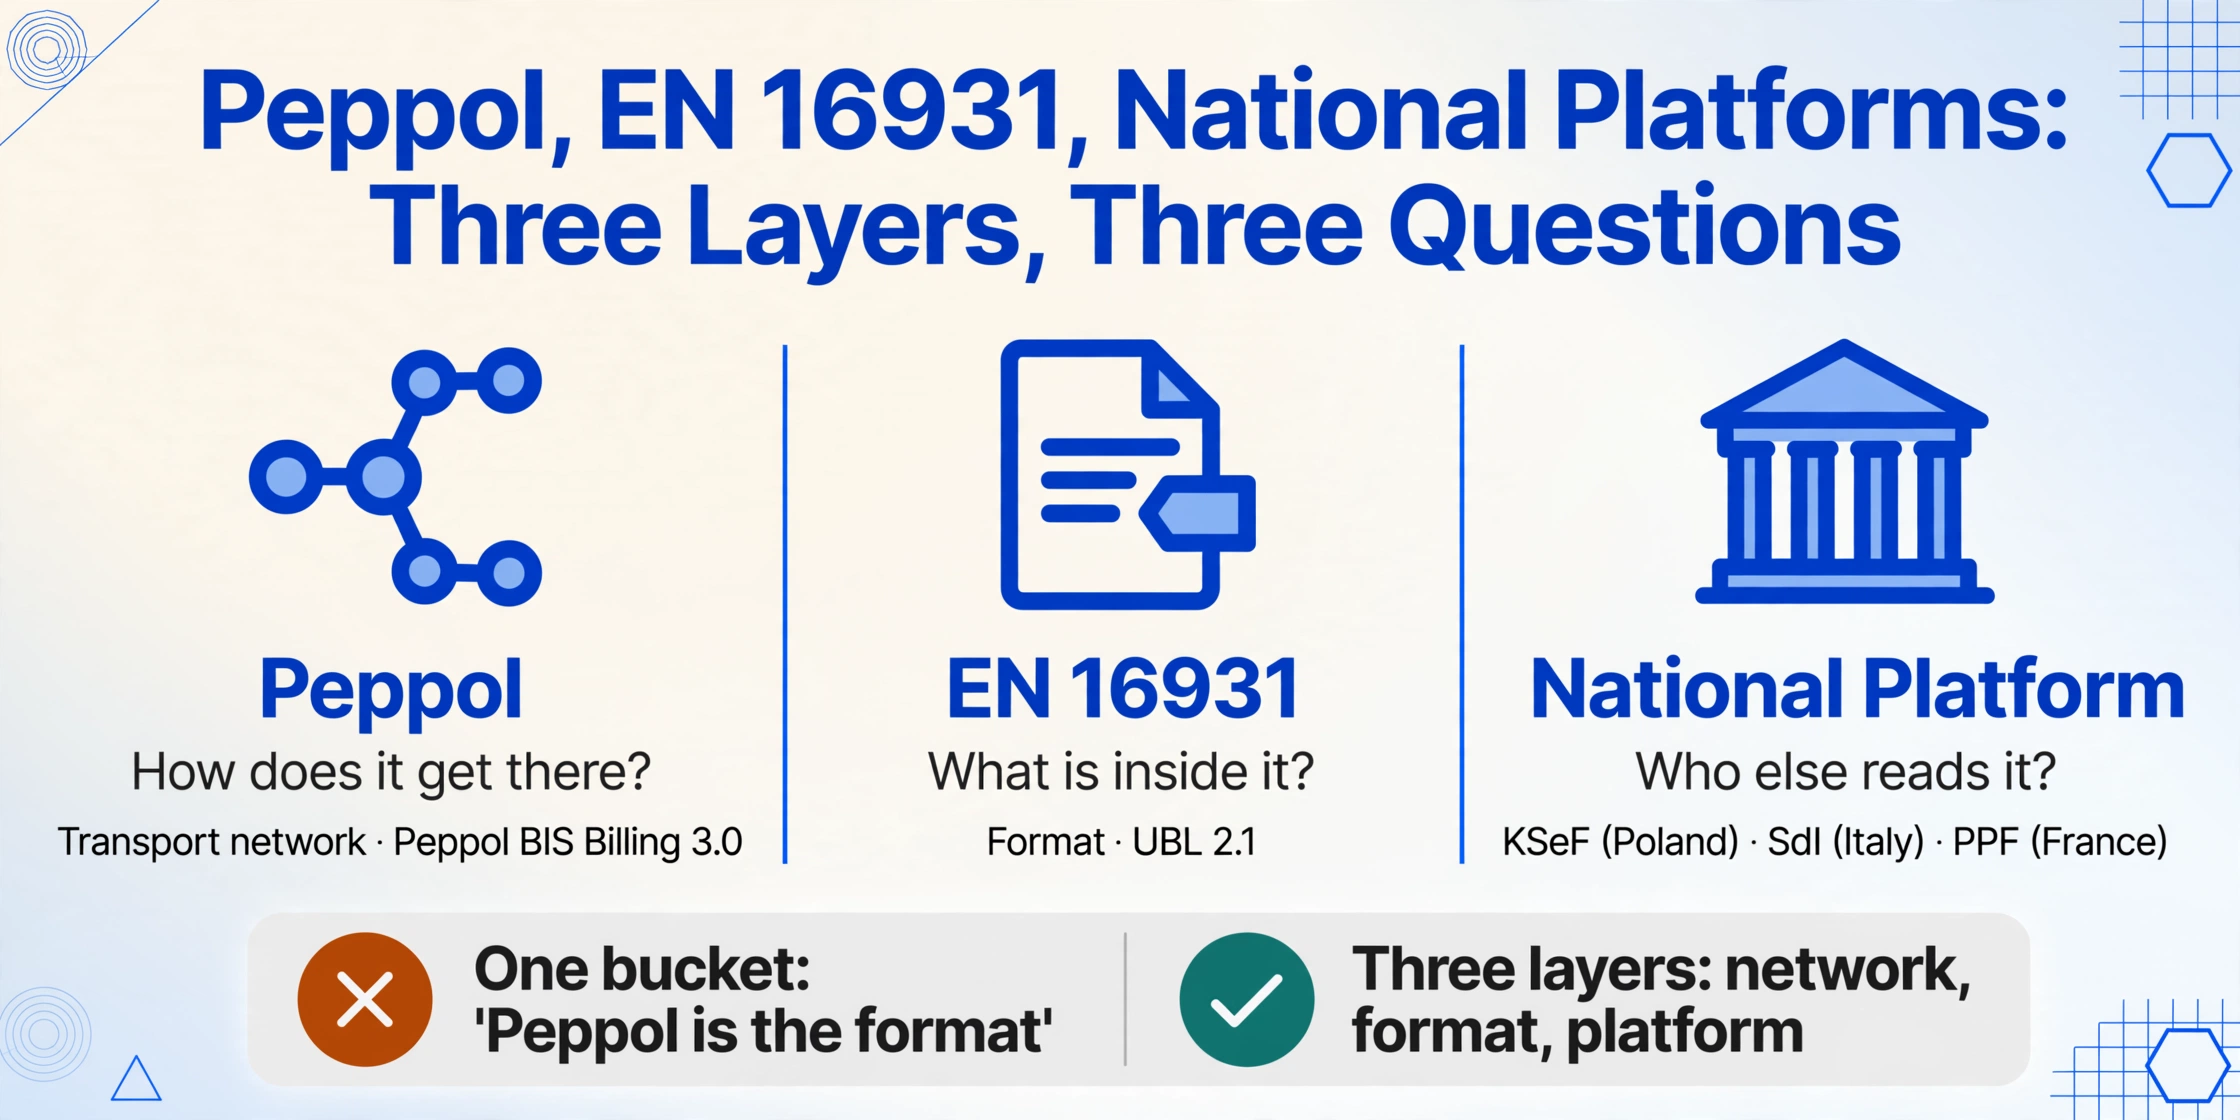
Peppol ist ein Transportnetzwerk, kein Rechnungsformat
Peppol (Pan-European Public Procurement On-Line) ist ein sicheres Zustellnetzwerk für Geschäftsdokumente. Stell es dir als den Postdienst für E-Rechnungen vor: Es leitet strukturierte Dokumente über zertifizierte Access Points vom Absender zum Empfänger, definiert aber nicht, wie das Dokument aussieht. Das Format ist EN 16931 (der europäische E-Rechnungsstandard, veröffentlicht von CEN), und Peppols Umsetzung davon heißt Peppol BIS Billing 3.0. Peppol BIS verwendet UBL 2.1 als Syntax und fügt netzwerkspezifische Validierungsregeln hinzu. Diese Unterscheidung zu verstehen — Peppol = wie es ankommt, EN 16931 = was es enthält — verhindert monatelange Verwirrung, wenn dein ERP-Anbieter fragt: „Welches Format benötigst du?"
4-Corner vs. 5-Corner: Wer schaut zu
| Modell | Teilnehmer | Rolle der Finanzverwaltung | Verwendet von |
|---|---|---|---|
| 4-Corner | Absender → Access Point des Absenders → Access Point des Empfängers → Empfänger | Nicht direkt beteiligt; Daten können separat gemeldet werden | Belgien (bis 2028), Dänemark, Norwegen, Schweden, die meisten Peppol-Länder |
| 5-Corner (CTC) | Absender → Access Point des Absenders → Regierungsplattform → Access Point des Empfängers → Empfänger | Rechnungen passieren eine Steuerplattform oder werden von ihr validiert, bevor sie den Empfänger erreichen | Frankreich (PPF), Polen (KSeF), Italien (SdI), geplant für Belgien (2028) |
In einem 5-Corner-Modell (auch Continuous Transaction Control oder CTC genannt) sieht die Regierung die Rechnung, bevor der Käufer sie sieht. In Frankreich fungiert die PPF (Portail Public de Facturation) als diese fünfte Ecke: Zertifizierte Plattformen namens PDPs (Plateformes de Dématérialisation Partenaires) übertragen Rechnungsdaten an die PPF, die sie an die Plattform des Käufers weiterleitet. Das polnische KSeF geht noch weiter — die Regierungsplattform ist der einzige verpflichtende Kanal, nicht eine Option unter mehreren.
Was das für dein AP-Team bedeutet: In einem 5-Corner-Land hat dein Rechnungsworkflow einen zusätzlichen Latenzschritt. Wenn die Plattform der Finanzverwaltung ausfällt (und nationale E-Rechnungs-Plattformen hatten während früherer Rollouts bereits Ausfälle), bleiben Rechnungen stecken. Dein AP-Team braucht einen Notfallprozess — typischerweise eine PDF-Kopie für die Zahlungsabwicklung, während die strukturierte Version auf die Freigabe wartet. Das ist eine Vorsorgemaßnahme, die du in dein SOP einbauen solltest, bevor die Pflicht in Kraft tritt, nicht erst nach dem ersten Ausfall.
Was das konkret bedeutet: Eine 3-Phasen-Vorbereitungs-Checkliste
Wenn dein Unternehmen mit Lieferanten oder Kunden in einem der 13 Länder mit aktiven Pflichten handelt, brauchst du einen Plan. Unten findest du einen phasenweisen Ansatz — nicht nach Ländern, sondern danach, was dein Team wissen und tun sollte, in der richtigen Reihenfolge. Er ist für ein AP-Team mit bestehender ERP-Infrastruktur konzipiert, nicht für einen Aufbau auf der grünen Wiese.
Phase 1: Informationsbeschaffung (Woche 1–2)
Kartiere deine Rechnungsflüsse nach Land. Exportiere die letzten 12 Monate AP-Daten. Sortiere nach Lieferantenland und zähle Rechnungen pro Land und Monat. Ein Lieferant in Frankreich mit 3 Rechnungen/Jahr und ein Lieferant in Belgien mit 200/Monat erzeugen unterschiedliche Compliance-Prioritäten.
Bestätige deine Firmenregistrierungen. Hast du eine USt-IdNr. in jedem Land, in dem du Rechnungen empfängst? Eine SIREN/SIRET in Frankreich? Eine NIP in Polen? Eine Unternehmens-ID in Deutschland? Wenn dein Unternehmen in einem Pflichtland für die Umsatzsteuer registriert ist, bist du wahrscheinlich betroffen, auch wenn dein AP-Team woanders sitzt.
Bestimme deine Verpflichtungsart pro Land. Einige Länder schreiben nur den Empfang vor (Deutschland bis 2027), andere sowohl Ausstellung als auch Empfang (Belgien von Anfang an), wieder andere fügen E-Reporting hinzu (Frankreich). Erstelle eine einfache Matrix: Land | Empfang? | Ausstellung? | Meldung? | Frist. Siehe die Tabelle im Abschnitt oben und trage deine spezifischen Daten ein.
Phase 2: Technische Bewertung (Woche 3–6)
Prüfe die native E-Rechnungsfunktion deines ERP-Systems. SAP S/4HANA, Microsoft Dynamics 365, Oracle NetSuite sowie neuere Versionen von DATEV und Lexware enthalten E-Rechnungsmodule für die wichtigsten Pflicht-Länder. Wenn deine Version dies unterstützt, ist der Weg zur Compliance möglicherweise ein Konfigurationsprojekt und kein Softwarekauf. Frage deinen ERP-Anbieter: „Kann diese Version XRechnung, Factur-X, Peppol BIS 3.0 oder FatturaPA erzeugen/empfangen?" Fordere konkrete Formatnamen, nicht „Ja, wir unterstützen E-Rechnung."
Entscheide: Access Point, Plattform oder direkte Verbindung? Für Peppol-Länder (Belgien, Dänemark, Norwegen, bald Slowakei) benötigst du einen zertifizierten Peppol Access Point – entweder über deinen ERP-Anbieter, einen Drittanbieter (Tradeshift, Pagero, Unifiedpost) oder indem du selbst einer wirst (für Endnutzer selten). Für 5-Corner-Länder prüfe: Stellt die Regierung ein kostenloses Portal bereit? Frankreichs PPF ist für die Basisfunktion kostenlos; Polens KSeF bietet eine kostenlose Weboberfläche und API; Italiens SdI ist kostenlos. Kostenpflichtige Plattformen bieten Automatisierung und länderübergreifende Konsolidierung, sind aber nicht verpflichtend.
Bewerte die Qualität deiner Stammdaten. E-Rechnung deckt Datenlücken auf, die PDF-Workflows verbergen. Fehlende USt-IdNr., unvollständige Adressen, falsche Firmennamen – all das führt zur Ablehnung von Rechnungen am Access Point oder auf der Regierungsplattform. Führe ein Datenaudit der Stammdatensätze deiner Top-50-Lieferanten durch, bevor du eine Testübertragung versuchst. Der Konsens aus Vertex' Umfrage von 2026 unter belgischen Compliance-Teams war eindeutig: Die meisten Unternehmen verbrachten mehr Zeit mit der Korrektur von Lieferantenstammdaten als mit der Integration der E-Rechnungs-API. Starte das Datenaudit jetzt, nicht erst parallel zum Testen.
Phase 3: Umsetzung (Woche 7–12)
Zuerst mit einem Land testen. Nicht mehrere Länder gleichzeitig live nehmen. Wähle das Land mit der frühesten Frist, die dich betrifft, und führe einen vollständigen Testzyklus durch: Testrechnung senden → bestätigen, dass sie die Validierung besteht → bestätigen, dass der Empfänger sie erhalten kann → bestätigen, dass dein ERP die Transaktion korrekt erfasst. Belgien ist der logische Testfall für Peppol-basierte Pflichten; Frankreich für 5-Corner-Pflichten.
Deine Lieferanten informieren. Sende eine klare Mitteilung an deine Top-20-Lieferanten in jedem Pflichtland: (a) welches Format du jetzt empfangen kannst, (b) deine Routing-Kennung (Peppol-ID, Leitweg-ID für Deutschland, SIREN für Frankreich), (c) das Wirksamkeitsdatum, (d) was passiert, wenn sie noch nicht konform sind (dein Fallback-Verfahren). Die Lieferantenkommunikation wird von Projektleitern für Compliance durchgängig als „die Phase, für die niemand Zeit einplant und die die meisten Reibungspunkte verursacht" genannt (Vertex, E-Invoicing-Welle 2026). Plane zwei Wochen dafür ein. Sende die E-Mail. Dann sende sie erneut.
Einen Fallback für Umgebungen mit gemischten Formaten aufbauen. Selbst bei vollständiger Pflicht enthält dein AP-Posteingang eine Mischung aus strukturierten XML-E-Rechnungen und PDFs von nicht konformen oder spät umstellenden Lieferanten. Das ist kein Fehler – es ist die dokumentierte Realität in jedem Land, das live gegangen ist. Italiens SdI ist seit 2019 Pflicht, und grenzüberschreitende PDF-Rechnungen treffen trotzdem ein. Dein AP-Workflow braucht einen einzigen Erfassungspunkt, der beides verarbeitet. Wenn deine Plattform alles in eine gemeinsame Datenschicht umwandelt, bevor es dein ERP erreicht, vermeidest du das „Zwei-Posteingänge"-Problem, das Early Adopters geplagt hat.
Die Länder, die die Welle 2026–2027 vorantreiben
Sechs Volkswirtschaften machen den Großteil der AP-Auswirkungen in der Welle 2026–2027 aus. Jede hat eine andere Architektur, ein anderes Timing und andere Sonderfälle. Hier erfährst du, was für jede relevant ist – mit Links zu unseren detaillierten Länderführern, wo verfügbar.
Frankreich – September 2026: Das 5-Corner-Debüt
Die Reform Frankreichs – verankert in Artikel 91 des Loi de finances 2024 und detailliert in Décret n°2024-266 – ist architektonisch die komplexeste in Europa. Sie schreibt ein 5-Corner-Modell vor: Rechnungen fließen über zertifizierte Partnerplattformen (PDPs) an die staatliche PPF, die sie an die Plattform des Käufers weiterleitet. Drei Formate werden akzeptiert: Factur-X (hybrid PDF/XML), UBL 2.1 und CII. Ab September 2026 müssen alle Unternehmen in der Lage sein, E-Rechnungen zu empfangen, und große/mittlere Unternehmen müssen sie ausstellen. KMU und Kleinstunternehmen haben bis September 2027 Zeit für die Ausstellung. Wir haben die strukturelle Spannung dieser Reform analysiert – wo nicht konforme PDFs neben strukturierten Pflichten bestehen – in unserem früheren Artikel über Frankreichs E-Rechnungs-Komplexitätsparadoxon.
Deutschland – Januar 2027: Der gestufte Ansatz
Die deutsche Pflicht, umgesetzt durch das Wachstumschancengesetz (Zustimmung des Bundesrats am 22. März 2024), das §14 UStG geändert hat, ist in drei Stufen gegliedert. Seit Januar 2025 müssen alle inländischen Unternehmen in der Lage sein, E-Rechnungen zu empfangen. Ab Januar 2027 müssen Unternehmen mit einem Umsatz über 800.000 € E-Rechnungen ausstellen. Ab Januar 2028 müssen alle Unternehmen ausstellen. Zwei Formate dominieren: XRechnung (reines XML, der Regierungsstandard) und ZUGFeRD 2.x (hybrid PDF/XML, in der Geschäftspraxis häufiger). Das eingebettete XML ist das rechtlich maßgebliche Dokument – wenn PDF und XML widersprüchlich sind, gewinnt das XML. Wir haben das zugrunde liegende Problem der manuellen Erfassung untersucht, das diese Pflicht lösen soll, in unserer Analyse der manuellen Rechnungserfassung in Deutschland.
Polen — Februar 2026: Das zentralisierte Modell
Polens KSeF (Krajowy System e-Faktur), eingeführt durch das Gesetz vom 5. August 2025 (in Kraft getreten am 27. August 2025), ist eine zentralisierte Regierungsplattform — anders als Frankreichs Multi-PDP-Modell. Alle B2B-Rechnungen müssen im proprietären FA(3)-XML-Format über KSeF laufen. Die Einführung: Großunternehmen (>200 Mio. PLN Umsatz, ≈46 Mio. €) ab 1. Februar 2026; alle anderen mehrwertsteuerpflichtigen Unternehmen ab 1. April 2026; Kleinstunternehmer ab 1. Januar 2027. Ein besonderes Merkmal: Die Annahme durch den Käufer (ausdrücklich oder stillschweigend innerhalb einer gesetzlichen Frist) ist eine Bedingung für die Gültigkeit der Rechnung. Wenn Ihre polnische Tochtergesellschaft eine Rechnung über KSeF erhält und diese nicht bestätigt, ist die Rechnung möglicherweise nicht rechtsgültig.
Belgien — Januar 2026: Peppol in großem Maßstab
Belgiens Pflicht, gültig ab 1. Januar 2026 mit einer dreimonatigen Übergangsfrist bis 31. März 2026, verlangt von allen mehrwertsteuerpflichtigen belgischen Unternehmen, B2B-Rechnungen über das Peppol-Netzwerk mit Peppol BIS Billing 3.0 auszutauschen. Über 500.000 Unternehmen wurden bis Ende 2025 angebunden — die schnellste großflächige Peppol-Einführung in Europa. Die E-Meldung an die belgische Finanzverwaltung (FPS Finance) über ein 5-Corner-Modell ist für 2028 geplant. Belgien ist der Referenzfall für „Peppol-first"-Compliance — wenn Ihre AP-Plattform Belgien abdeckt, kann sie wahrscheinlich auch Dänemark, Norwegen und kommende Peppol-Pflichten abdecken.
Spanien — Oktober 2027: Der späte Starter mit Biss
Spaniens Ley 18/2022 (Crea y Crece), umgesetzt durch das Königliche Dekret 238/2026 (vom Ministerrat am 24. März 2026 genehmigt), schreibt die B2B-E-Rechnung für alle inländischen Transaktionen vor. Die gestaffelte Einführung beginnt mit Unternehmen mit einem Umsatz über 8 Mio. € (voraussichtlich Oktober 2027) und wird bis Oktober 2028 auf alle Unternehmen und Freiberufler ausgeweitet. Spanien akzeptiert mehrere Formate (Facturae, UBL, CII) und erlaubt sowohl öffentliche als auch private Plattformen. Daneben schreibt die Verifactu-Verordnung (RD 1007/2023) zertifizierte, manipulationssichere Rechnungssoftware mit Echtzeit-Meldung an die AEAT vor. Wir haben die Verifactu/TicketBAI-Compliance-Landschaft in unserer Analyse der spanischen E-Rechnungs-Problematik behandelt.
Italien — seit 2019: Das Vorbild
Italiens Sistema di Interscambio (SdI), eingeführt durch Legislative Decree 127/2015 und seit dem 1. Januar 2019 in Betrieb, ist das ausgereifteste E-Rechnungssystem der EU. Alle inländischen B2B- und B2C-Transaktionen laufen im FatturaPA-XML-Format über SdI. Die Ergebnisse: 12,7 Mrd. € Rückgang der Mehrwertsteuerlücke bis 2021 — der größte Ein-Jahres-Rückgang aller EU-27-Mitgliedstaaten — und 1,7–2 Mrd. € zusätzliche Mehrwertsteuereinnahmen zwischen 2019 und 2022. Italiens Modell ist die direkte Inspiration für ViDAs DRR-Architektur. Für Unternehmen, die in Italien tätig sind, ist das System operativ stabil, aber das FatturaPA-Format ist nicht nativ EN-16931-konform, was vor der ViDA-Harmonisierungsfrist 2035 Anpassungsaufwand bedeutet.
Nicht in Europa? E-Rechnungspflichten sind global. Mexikos CFDI-System (seit 2014 in Betrieb) ist eines der ausgereiftesten der Welt — siehe unseren CFDI-Erklärer für den Vergleich mit dem lateinamerikanischen Modell.
Häufig gestellte Fragen
Muss ich wirklich konform sein, wenn ich nur 1–2 Rechnungen pro Monat aus einem Pflichtland erhalte?
Ja. Die Pflichten basieren auf deinem Steuerregistrierungsstatus im Land, nicht auf dem Rechnungsvolumen. Wenn dein Unternehmen in Belgien mehrwertsteuerpflichtig ist, musst du Peppol-E-Rechnungen empfangen können, selbst wenn du nur eine pro Jahr erhältst. Die praktische Antwort ist oft einfacher, als es klingt: Die meisten Pflichtländer stellen ein kostenloses Regierungsportal für Empfänger mit geringem Volumen bereit (Belgiens Mercurius, Frankreichs PPF, Polens KSeF-Weboberfläche). Ein Freiberufler auf Reddit beschrieb die Situation unverblümt: „Ich habe nur 1 oder max. 2 Rechnungen pro Monat und war vollkommen zufrieden, sie in Excel zu erstellen und als PDFs zu versenden. Jetzt bin ich gezwungen, umzusteigen." Die Compliance-Belastung für Kleinstunternehmen ist real, aber kostenlose Regierungsportale sind der vorgesehene Weg. Dein Steuerberater kann das wahrscheinlich übernehmen.
Reicht eine PDF mit eingebettetem XML (ZUGFeRD / Factur-X) aus?
In Deutschland und Frankreich ja – mit einer wichtigen Einschränkung. ZUGFeRD 2.x und Factur-X sind Hybridformate: eine lesbare PDF mit eingebettetem strukturiertem XML. In beiden Ländern ist das XML das rechtlich maßgebliche Dokument. Wenn die PDF 10.000 € anzeigt, das eingebettete XML aber 1.000 € enthält, handelt die Finanzverwaltung auf Basis des XML-Werts. Das bedeutet, dass dein AP-Team die PDF nicht einfach öffnen und die Daten in dein ERP übertragen kann – es muss aus dem XML extrahieren. Ein Workflow, der eine Hybridrechnung wie „nur eine weitere PDF" behandelt, führt zwangsläufig zu Abweichungen.
Kann ich dieselbe E-Rechnungsplattform für alle EU-Länder nutzen?
Ja, aber mit einer Einschränkung. Globale E-Rechnungsplattformen (Tradeshift, Pagero, Basware, Unifiedpost, Sovos) unterstützen mehrere Länder und übernehmen Formatkonvertierung und Netzwerk-Routing. Aber jedes Land erfordert eine separate Einrichtung: eine Peppol-ID für Belgien, eine SIREN-verknüpfte PDP-Registrierung für Frankreich, ein KSeF-Token für Polen. Eine länderübergreifende Plattform bündelt die technische Arbeit; sie beseitigt nicht den administrativen Aufwand. Die Plattform, die deine deutsche XRechnung verarbeitet, unterstützt möglicherweise noch nicht das polnische FA(3) – prüfe die Länderabdeckung, bevor du dich festlegst.
Was passiert, wenn mein Lieferant sich weigert, E-Rechnungen zu senden?
In den meisten Ländern mit Pflicht liegt die Verantwortung beim Aussteller, nicht beim Empfänger. Aber wenn du der Aussteller bist und dein Kunde eine E-Rechnung verlangt (wozu er bei den meisten Pflichten berechtigt ist), musst du nachkommen. In der Praxis ist die Durchsetzung in den ersten Monaten einer Pflicht in der Regel nachsichtig, wenn du nachweisen kannst, dass du dich in gutem Glauben bemühst. Belgiens dreimonatige Toleranzfrist (Januar–März 2026) ist das Vorbild: Technische Verstöße wurden erlassen, wenn das Unternehmen Belege für die Arbeit an der Einhaltung vorweisen konnte. Kroatien verhängte im gesamten Jahr 2026 keine finanziellen Strafen. Verlasse dich nicht auf Toleranzfristen als Ersatz für Vorbereitung – sie sind ein Sicherheitsnetz, keine Strategie.
Macht E-Rechnung die Datenextraktion aus Dokumenten überflüssig?
Nein. E-Rechnung reduziert mit der Zeit die Menge unstrukturierter PDFs in Ihrem AP-Posteingang, beseitigt sie aber nicht. Drei Gründe: (1) grenzüberschreitende Rechnungen von Lieferanten außerhalb der EU kommen weiterhin als PDFs an; (2) viele inländische KMU werden ihre Fristen verpassen oder während der Übergangsphasen nicht konforme Formate verwenden; (3) B2C-Transaktionen sind von fast allen aktuellen Pflichten ausgenommen. Ihr AP-Workflow wird über Jahre hinweg in einer Umgebung mit gemischten Formaten arbeiten, nicht nur über Monate. Die praktische Konsequenz: Sie brauchen ein System, das Daten sowohl aus XML-E-Rechnungen als auch aus gescannten PDFs in eine gemeinsame Datenschicht extrahiert – nicht zwei getrennte Prozesse, die dasselbe ERP speisen.
Was Sie morgen tun sollten
Die Fristen in der obigen Tabelle sind festgelegt. Der Vorbereitungszeitplan ist es nicht – er schrumpft mit jedem Tag, den Sie warten, um einen Tag. Aber die Arbeit ist begrenzt und strukturiert. Beginnen Sie mit Phase 1: Kartieren Sie Ihre Rechnungsströme nach Land, prüfen Sie Ihre Umsatzsteuer-Registrierungen, füllen Sie Ihre Pflichten-Matrix aus. Diese eine Tabellenkalkulation beantwortet die Frage, die jeder CFO stellen wird: „Was bedeutet das konkret für uns?“
Wenn Ihr Team mit einer bestimmten Länderpflicht konfrontiert ist – Frankreich im September, Polen bereits aktiv, Deutschland im Januar – werden unsere kommenden Länderführer jede einzelne im gleichen Format aufschlüsseln: Zeitplan nach Unternehmensgröße, genaue Rechtsverweise, Formatspezifikationen und Plattformoptionen.
Compliance ist kein Wettbewerbsvorteil. Aber dorthin zu gelangen, ohne Ihre AP-Abläufe zu stören – das ist einer. Der Unterschied liegt darin, ob Sie jetzt beginnen oder erst, wenn die erste abgelehnte Rechnung in Ihrer Warteschlange landet.