Facturación electrónica en Europa 2026–2027:
El cronograma que todo equipo de AP necesita
Desde junio de 2026, trece estados miembros de la UE aplican la facturación electrónica obligatoria, y siete más se unirán antes de que termine 2027. Bélgica incorporó más de 500.000 empresas en un solo año. Croacia procesó 4 millones de facturas electrónicas en sus primeros 28 días. Estos no son programas piloto. Son sistemas nacionales operativos, y las fechas límite que más importan para su equipo de AP no están a años de distancia. Varias llegan en los próximos doce meses.
Conclusiones clave
- 13 obligaciones de facturación electrónica europeas estarán activas para finales de 2027, pero el sistema SdI de Italia ha sido obligatorio desde 2019 y las facturas PDF transfronterizas siguen llegando todos los días — la obligación garantiza la notificación gubernamental, no una bandeja de entrada de AP limpia.
- Cada obligación nacional cierra la brecha de información de la autoridad fiscal, no la suya — los proveedores transfronterizos, las pymes de adopción tardía y las transacciones B2C están específicamente exentos, dejando un residuo de PDF del 30–40% que ningún plazo futuro eliminará jamás.
- Deje de medir el cumplimiento por cuántas plataformas nacionales ha integrado — mida si cada factura, XML o PDF, llega a su ERP a través de la misma capa de datos. ImageToTable.ai extrae formatos de factura estructurados y no estructurados en un solo esquema normalizado, para que su equipo de AP ejecute un solo flujo de trabajo, no dos.
El mapa: 12 países, 12 fechas límite
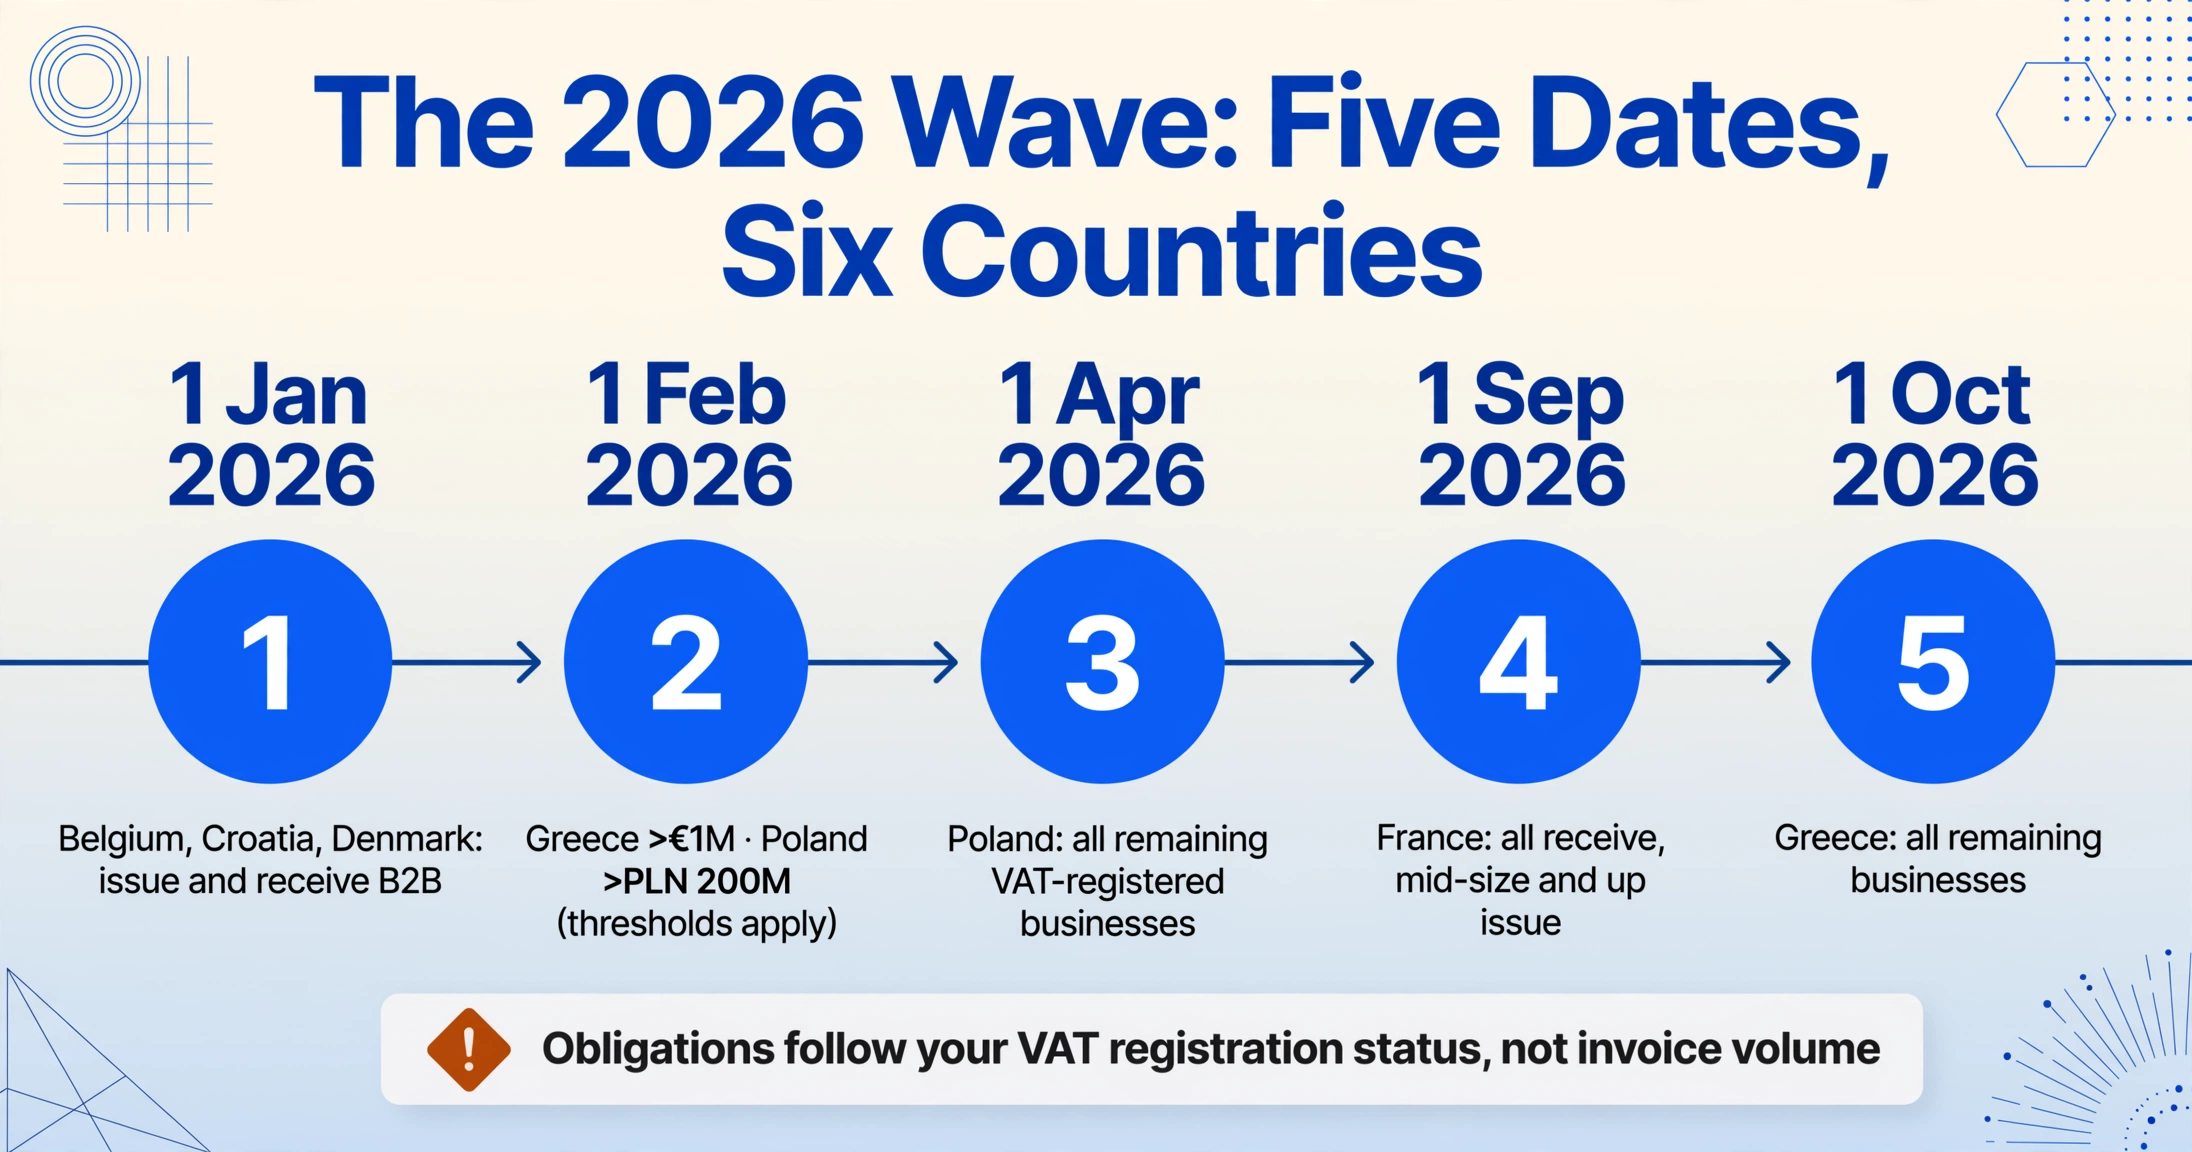
A continuación se presenta la referencia de fechas límite más completa en una sola página para las obligaciones de facturación electrónica en Europa durante 2026-2027. Cada entrada incluye la autoridad legal correspondiente, porque cuando su asesor fiscal pregunte "¿qué ley dice esto?", un enlace es mejor que una paráfrasis.
| País | Fecha de entrada en vigor | A quién afecta | Obligación | Formato / Red | Base legal |
|---|---|---|---|---|---|
| Italia | Ya activo | Todas las empresas registradas a efectos de IVA | Emisión y recepción B2B, B2C, B2G | FatturaPA XML vía SdI | Decreto Legislativo 127/2015 |
| Bélgica | 1 ene 2026 | Todas las empresas registradas a efectos de IVA | Emisión y recepción B2B | Peppol BIS 3.0 | Real Decreto sobre facturación electrónica estructurada (2025) |
| Croacia | 1 ene 2026 | Todos los contribuyentes | Emisión y recepción B2B, B2G; e-reporting | Fiscalization 2.0 | Fiscalization Act (2025) |
| Dinamarca | 1 ene 2026 | Empresas con facturación anual superior a 300 000 DKK | Capacidad de contabilidad digital | Peppol BIS 3.0 / OIOUBL | Bookkeeping Act (2022) |
| Grecia | 1 feb 2026 | Grandes empresas (facturación >1 millón €) | Emisión y recepción B2B vía myDATA | EN 16931 vía myDATA | Modificación del Código Aduanero Nacional (jul 2025) |
| Grecia | 1 oct 2026 | Todas las demás empresas | Emisión y recepción B2B | EN 16931 vía myDATA | Modificación del Código Aduanero Nacional (jul 2025) |
| Polonia | 1 feb 2026 | Grandes contribuyentes (facturación 2025 superior a 200 millones PLN, ≈46 millones €) | Emisión y recepción B2B vía KSeF | FA(3) XML vía KSeF | Ley de 5 ago 2025 (Dz. U. 2025 poz. 1500) |
| Polonia | 1 abr 2026 | Todas las demás empresas registradas a efectos de IVA | Emisión y recepción B2B vía KSeF | FA(3) XML vía KSeF | Ley de 5 ago 2025 |
| Francia | 1 sep 2026 | Todas las empresas (recepción); grandes y medianas (emisión) | Recepción de facturas electrónicas (todas); emisión de facturas electrónicas (GE/ETI); e-reporting | Factur-X, UBL, CII vía PPF/PDP | Décret n°2024-266 du 25 mars 2024; Art. 91 Loi 2023-1322 (LF 2024) |
| Francia | 1 sep 2027 | PYME, TPE, microempresas | Emisión de facturas electrónicas | Factur-X, UBL, CII vía PPF/PDP | Décret n°2024-266 |
| Alemania | 1 ene 2025 (recepción activa) | Todas las empresas nacionales | Deben poder recibir facturas electrónicas | XRechnung, ZUGFeRD 2.x (EN 16931) | §14 UStG (modificado por Wachstumschancengesetz, Bundesrat 22 mar 2024) |
| Alemania | 1 ene 2027 | Empresas con facturación >800 000 € | Emisión de facturas electrónicas B2B | XRechnung, ZUGFeRD 2.x | §14 UStG / Wachstumschancengesetz |
| Alemania | 1 ene 2028 | Todas las empresas | Emisión de facturas electrónicas B2B | XRechnung, ZUGFeRD 2.x (EDI: interoperable para 2028) | §14 UStG / Wachstumschancengesetz |
| Polonia | 1 ene 2027 | Microempresarios (<450 PLN/factura, <10 000 PLN/mensual) | Emisión y recepción B2B a través de KSeF | FA(3) XML vía KSeF | Act of 5 Aug 2025 |
| España | Oct 2027 (est.) | Grandes empresas (facturación >8 millones de euros) | Emisión y recepción B2B | Facturae, UBL, CII a través de plataformas públicas/privadas | Ley 18/2022 (Crea y Crece); RD 238/2026 (24 mar 2026) |
| España | Oct 2028 (est.) | Todas las empresas y autónomos | Emisión y recepción B2B | Facturae, UBL, CII | Ley 18/2022; RD 238/2026 |
Cómo leer esta tabla: Las fechas están en formato DD/MM/AAAA cuando es posible. «Est.» significa que la fecha depende de la publicación de una orden ministerial de implementación (España, Letonia). Croacia y Dinamarca confirman el alcance B2B; Alemania y Francia distinguen entre obligaciones de recepción y de emisión. Todos los formatos listados cumplen con EN 16931.
El marco: ViDA y por qué 2030 importa ahora
Las obligaciones anteriores son nacionales. Debajo de ellas se encuentra un marco común de la UE: ViDA — IVA en la era digital, propuesto formalmente como COM/2022/701 final el 8 de diciembre de 2022 y adoptado por el Consejo ECOFIN el 5 de noviembre de 2024. ViDA contiene tres pilares, pero el que afecta directamente a su flujo de trabajo de AP es el Pilar 3: Requisitos de Información Digital (DRR) basados en la facturación electrónica.
El cronograma que importa:
1 de julio de 2028 — Economía de plataformas y registro único de IVA
Las normas de proveedor presunto para plataformas de alojamiento a corto plazo y de transporte entran en vigor. El registro único de IVA simplifica el cumplimiento transfronterizo. No es una fecha límite de facturación para la mayoría de los equipos de AP, pero la infraestructura administrativa comienza a cambiar.
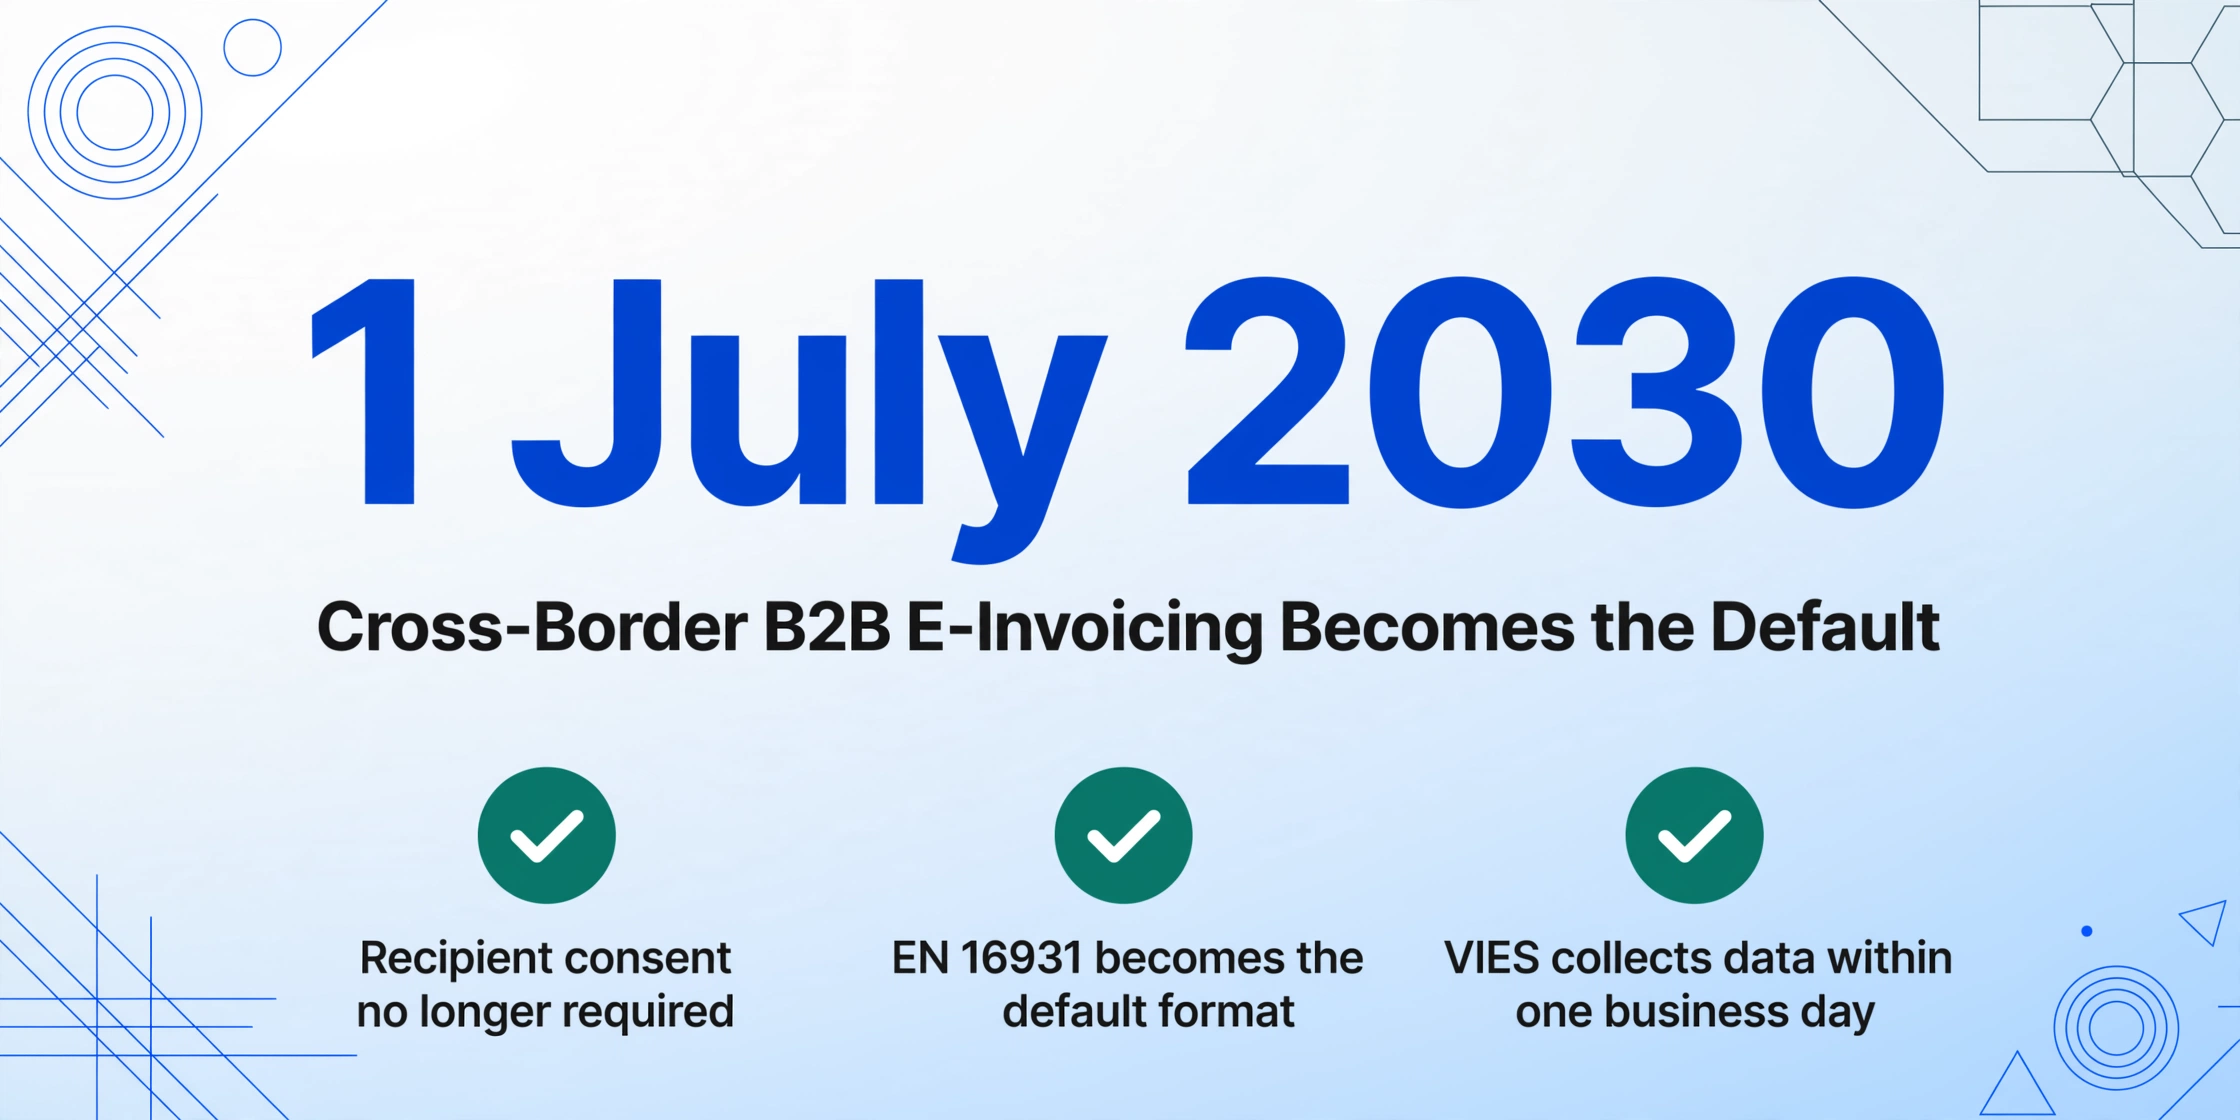
1 de julio de 2030 — La facturación electrónica B2B transfronteriza se convierte en la opción predeterminada
Los Estados miembros ya no podrán exigir el consentimiento del destinatario para las facturas electrónicas. Los formatos electrónicos estructurados (conforme a la norma EN 16931) se convierten en el método predeterminado para las transacciones B2B intracomunitarias. Un sistema VIES central recopila los datos de las facturas en un día hábil. Esta es la fecha en la que no tener capacidad de facturación electrónica se convierte en un punto de fricción empresarial en todas las fronteras de la UE.
1 de enero de 2035 — Los sistemas nacionales deben alinearse
Los Estados miembros con sistemas nacionales de información en tiempo real (Francia, Polonia, Italia, España) deben alinear sus sistemas con el modelo de la UE. La FatturaPA de Italia, el XML KSeF de Polonia y la XRechnung de Alemania deberán converger en una capa de interoperabilidad común. No es una fecha límite para alarmarse: es un objetivo de diseño que indica hacia dónde se dirige la arquitectura.
La razón por la que 2030 importa ahora es simple: las empresas que implementen soluciones puntuales país por país para las obligaciones de 2026-2027 se enfrentarán a una segunda ola de integración en 2030. Quienes elijan una plataforma con arquitectura multinacional desde el principio — ya sea un proveedor de servicios de facturación electrónica, un módulo de ERP o un Punto de Acceso Peppol — absorberán la transición de 2030 como un cambio de configuración, no como una reimplementación.
En resumen: Cada obligación nacional que cumpla en 2026-2027 es un paso hacia el requisito de la UE para 2030. La pregunta es si cada paso se basa en el anterior o le obliga a empezar de nuevo cada vez.
La infraestructura: Peppol, 4-Corner frente a 5-Corner, y lo que significa para su equipo de AP
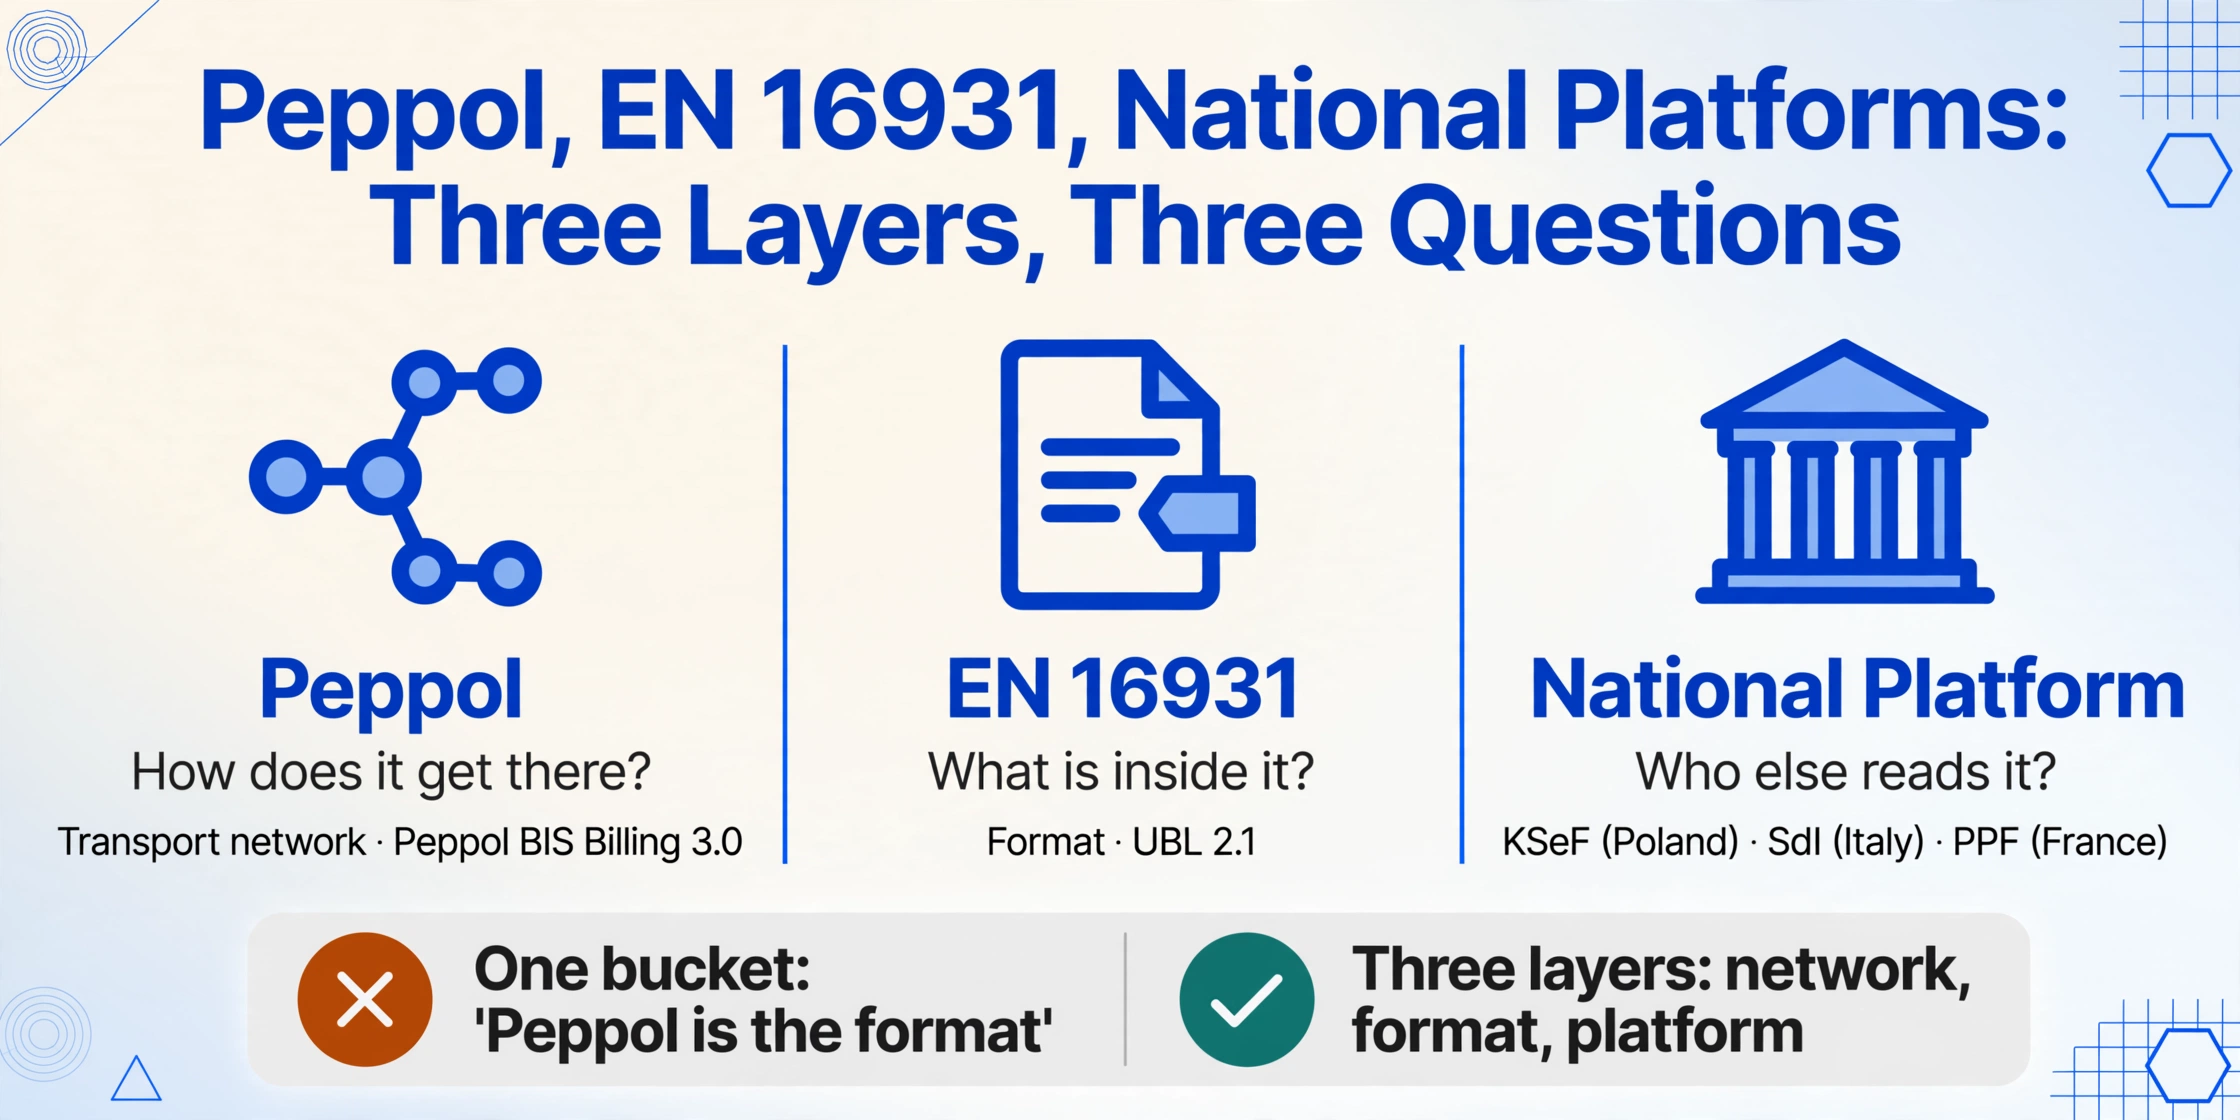
Cuando un cliente alemán le dice «requerimos Peppol», un proveedor francés le dice «usamos un PDP», y su filial polaca dice «todo pasa por KSeF» — son tres cosas distintas que operan en tres niveles diferentes de la pila de facturación electrónica. Entender la diferencia entre una red de transporte, un modelo de transmisión y una plataforma nacional es el factor más importante a la hora de elegir el enfoque de cumplimiento adecuado.
Peppol es una red de transporte, no un formato de factura
Peppol (Pan-European Public Procurement On-Line) es una red segura de entrega de documentos de negocio. Piense en ella como el servicio postal de las facturas electrónicas: enruta documentos estructurados del remitente al destinatario a través de Puntos de Acceso certificados, pero no define el aspecto del documento. El formato es EN 16931 (el estándar europeo de facturación electrónica publicado por CEN), y la implementación de Peppol se denomina Peppol BIS Billing 3.0. Peppol BIS elige UBL 2.1 como sintaxis y añade reglas de validación específicas de la red. Entender esta distinción — Peppol = cómo llega, EN 16931 = qué contiene — evita meses de confusión cuando su proveedor de ERP pregunta «qué formato necesita».
4-Corner frente a 5-Corner: quién está vigilando
| Modelo | Participantes | Función de la autoridad fiscal | Utilizado por |
|---|---|---|---|
| 4-Corner | Remitente → Punto de Acceso del remitente → Punto de Acceso del destinatario → Destinatario | No participa directamente; los datos pueden notificarse por separado | Bélgica (hasta 2028), Dinamarca, Noruega, Suecia, la mayoría de los países Peppol |
| 5-Corner (CTC) | Remitente → Punto de Acceso del remitente → Plataforma gubernamental → Punto de Acceso del destinatario → Destinatario | Las facturas pasan por una plataforma fiscal o son validadas por ella antes de llegar al destinatario | Francia (PPF), Polonia (KSeF), Italia (SdI), previsto para Bélgica (2028) |
En un modelo 5-corner (también llamado Control Continuo de Transacciones, o CTC), el gobierno ve la factura antes que el comprador. En Francia, el PPF (Portail Public de Facturation) actúa como esta quinta esquina: las plataformas certificadas llamadas PDP (Plateformes de Dématérialisation Partenaires) transmiten los datos de la factura al PPF, que los reenvía a la plataforma del comprador. El KSeF polaco va más allá: la plataforma gubernamental es el canal obligatorio único, no una opción entre varias.
Lo que esto significa para su equipo de AP: en un país de 5 esquinas, su flujo de trabajo de facturas tiene un paso adicional de latencia. Si la plataforma de la autoridad fiscal está caída (y las plataformas nacionales de facturación electrónica han sufrido interrupciones durante los primeros despliegues), las facturas se estancan. Su equipo de AP necesita un procedimiento de respaldo — normalmente una copia en PDF para el procesamiento de pagos mientras la versión estructurada espera la autorización. Esta es una contingencia que vale la pena incorporar en su SOP antes de que la obligación entre en vigor, no después de la primera interrupción.
Lo Que Esto Significa Realmente: Una Lista de Preparación en 3 Fases
Si su empresa comercia con proveedores o clientes en cualquiera de los 13 países con obligaciones activas, necesita un plan. A continuación se presenta un enfoque por fases — no por país, sino por lo que su equipo debe saber y hacer, en orden. Está diseñado para un equipo de AP con infraestructura ERP existente, no para un desarrollo desde cero.
Fase 1: Recopilación de Información (Semana 1–2)
Mapee sus flujos de facturas por país. Exporte los últimos 12 meses de datos de AP. Ordene por país del proveedor y cuente las facturas por país y por mes. Un proveedor en Francia que envía 3 facturas/año y un proveedor en Bélgica que envía 200/mes crean prioridades de cumplimiento diferentes.
Confirme los registros de su entidad legal. ¿Tiene un número de IVA en cada país donde recibe facturas? ¿Un SIREN/SIRET en Francia? ¿Un NIP en Polonia? ¿Una Unternehmens-ID en Alemania? Si su entidad está registrada a efectos de IVA en un país con obligación, probablemente esté dentro del alcance incluso si su equipo de AP se encuentra en otro lugar.
Determine su tipo de obligación por país. Algunos países exigen solo la recepción (Alemania hasta 2027), otros exigen tanto la emisión como la recepción (Bélgica desde el primer día), algunos añaden la e-reporting además (Francia). Cree una matriz simple: País | ¿Recibir? | ¿Emitir? | ¿Reportar? | Fecha límite. Consulte la tabla en la sección anterior y complete sus fechas específicas.
Fase 2: Evaluación técnica (semanas 3–6)
Compruebe la capacidad nativa de facturación electrónica de su ERP. SAP S/4HANA, Microsoft Dynamics 365, Oracle NetSuite y las versiones más recientes de DATEV y Lexware incluyen módulos de facturación electrónica para los principales países con obligación. Si su versión lo admite, el camino hacia el cumplimiento puede ser un proyecto de configuración, no una compra de software. Pregunte a su proveedor de ERP: «¿Puede esta versión generar/recibir XRechnung? ¿Factur-X? ¿Peppol BIS 3.0? ¿FatturaPA?» Solicite nombres de formatos específicos, no un «sí, admitimos facturación electrónica».
Decida: ¿Punto de Acceso, plataforma o conexión directa? Para los países Peppol (Bélgica, Dinamarca, Noruega y próximamente Eslovaquia), necesita un Punto de Acceso Peppol certificado, ya sea a través de su proveedor de ERP, un servicio de terceros (Tradeshift, Pagero, Unifiedpost) o convirtiéndose usted mismo en uno (poco habitual para usuarios finales). Para los países de 5 esquinas, compruebe: ¿el gobierno ofrece un portal gratuito? El PPF de Francia es gratuito para uso básico; el KSeF de Polonia tiene una interfaz web y una API gratuitas; el SdI de Italia es gratuito. Las plataformas de pago añaden automatización y consolidación multinacional, pero no son obligatorias.
Evalúe la calidad de sus datos maestros. La facturación electrónica expone las deficiencias de datos que los flujos de trabajo con PDF ocultan. Números de IVA faltantes, direcciones incompletas, nombres de entidades legales incorrectos: todo ello provoca el rechazo de facturas en el Punto de Acceso o en la plataforma gubernamental. Realice una auditoría de datos de los registros maestros de sus 50 principales proveedores antes de intentar una transmisión de prueba. Al contrastar la encuesta de 2026 de Vertex a los equipos de cumplimiento belgas, el consenso fue claro: la mayoría de las empresas dedicaron más tiempo a corregir los datos maestros de proveedores que a integrar la API de facturación electrónica. Comience la auditoría de datos ahora, no junto con las pruebas.
Fase 3: Ejecución (semanas 7 a 12)
Seleccione y pruebe primero con un solo país. No intente implementar el lanzamiento en varios países simultáneamente. Elija el país con la fecha límite más temprana que le afecte y realice un ciclo de prueba completo: envíe una factura de prueba → confirme que pasa la validación → confirme que el destinatario puede recibirla → confirme que su ERP registra la transacción correctamente. Bélgica es el caso de prueba lógico para las obligaciones basadas en Peppol; Francia, para las obligaciones de 5-Corner.
Notifique a sus proveedores. Envíe una comunicación clara a sus 20 principales proveedores en cada país con obligación: (a) qué formato puede recibir ahora, (b) su identificador de enrutamiento (ID de Peppol, Leitweg-ID para Alemania, SIREN para Francia), (c) la fecha efectiva, (d) qué sucede si aún no pueden cumplir (su procedimiento de respaldo). La comunicación con los proveedores es citada constantemente por los líderes de proyectos de cumplimiento como "la fase para la que nadie presupuesta tiempo y la que causa más fricción" (Vertex, informe E-Invoicing Wave 2026). Reserve dos semanas para esto. Envíe el correo. Luego envíelo de nuevo.
Desarrolle un plan de respaldo para entornos de formato mixto. Incluso bajo una obligación completa, su bandeja de entrada de AP contendrá una mezcla de facturas electrónicas XML estructuradas y PDF de proveedores no conformes o que adoptan tarde. Esto no es un fracaso: es la realidad documentada en todos los países que han implementado el sistema. El SdI de Italia es obligatorio desde 2019, y las facturas PDF transfronterizas aún llegan. Su flujo de trabajo de AP necesita un único punto de ingesta que maneje ambos. Si su plataforma convierte todo a una capa de datos común antes de que llegue a su ERP, evitará el problema de las "dos bandejas de entrada" que ha afectado a los primeros en adoptar.
Los Países que Impulsan la Ola de 2026–2027
Seis economías concentran la mayor parte del impacto en AP en la ola de 2026–2027. Cada una tiene una arquitectura, un calendario y casos límite diferentes. Esto es lo que importa para cada una, con enlaces a nuestras guías detalladas por país cuando están disponibles.
Francia — septiembre de 2026: El Debut del Modelo de 5 Esquinas
La reforma de Francia, anclada en el Artículo 91 de la Loi de finances 2024 y detallada en el Décret n°2024-266, es la más compleja arquitectónicamente de Europa. Establece un modelo de 5 esquinas: las facturas fluyen a través de plataformas asociadas certificadas (PDP) hasta el PPF del gobierno, que las enruta a la plataforma del comprador. Se aceptan tres formatos: Factur-X (PDF/XML híbrido), UBL 2.1 y CII. En septiembre de 2026, todas las empresas deben poder recibir facturas electrónicas, y las grandes y medianas deben emitirlas. Las pymes y micropymes tienen hasta septiembre de 2027 para la emisión. Analizamos la tensión estructural de esta reforma — donde los PDF no conformes persisten junto a las obligaciones estructuradas — en nuestro artículo anterior sobre la paradoja de la complejidad de la facturación electrónica en Francia.
Alemania — enero de 2027: El Enfoque por Fases
La obligación en Alemania, promulgada mediante la Wachstumschancengesetz (Ley de Oportunidades de Crecimiento, aprobada por el Bundesrat el 22 de marzo de 2024) que modificó el §14 UStG, se implementa en tres fases. Desde enero de 2025, todas las empresas nacionales deben poder recibir facturas electrónicas. A partir de enero de 2027, las empresas con una facturación superior a 800.000 € deben emitirlas. A partir de enero de 2028, todas las empresas deben emitirlas. Dominan dos formatos: XRechnung (XML puro, el estándar gubernamental) y ZUGFeRD 2.x (PDF/XML híbrido, más común en la práctica comercial). El XML incrustado es el documento legalmente autoritativo: si el PDF y el XML entran en conflicto, prevalece el XML. Exploramos el problema subyacente de entrada manual que esta obligación busca resolver en nuestro análisis de entrada manual de facturas en Alemania.
Polonia — febrero de 2026: el modelo centralizado
El KSeF de Polonia (Krajowy System e-Faktur), establecido por la Ley de 5 de agosto de 2025 (promulgada el 27 de agosto de 2025), es una plataforma gubernamental centralizada — a diferencia del modelo multiproveedor de Francia. Todas las facturas B2B deben pasar por el KSeF en el formato XML propietario FA(3). El despliegue: grandes contribuyentes (facturación superior a 200 millones PLN, ≈46 millones EUR) a partir del 1 de febrero de 2026; el resto de empresas sujetas al IVA a partir del 1 de abril de 2026; microempresarios a partir del 1 de enero de 2027. Una característica única: la aceptación del comprador (explícita o implícita dentro de un plazo legal) es condición para la validez de la factura. Si su filial polaca recibe una factura a través del KSeF y no la reconoce, la factura puede no ser legalmente válida.
Bélgica — enero de 2026: Peppol a gran escala
La obligación de Bélgica, vigente desde el 1 de enero de 2026 con un período de tolerancia de tres meses que finaliza el 31 de marzo de 2026, exige que todas las empresas belgas sujetas al IVA intercambien facturas B2B a través de la red Peppol utilizando Peppol BIS Billing 3.0. Más de 500 000 empresas se incorporaron a finales de 2025, lo que lo convierte en el despliegue de Peppol a gran escala más rápido de Europa. La e-reporting a la autoridad fiscal belga (FPS Finance) mediante un modelo de 5 esquinas está prevista para 2028. Bélgica es el caso de referencia para el cumplimiento «Peppol-first»: si su plataforma de AP gestiona Bélgica, probablemente pueda gestionar Dinamarca, Noruega y las próximas obligaciones de Peppol.
España — octubre de 2027: el rezagado con autoridad
La Ley 18/2022 (Crea y Crece) de España, implementada mediante el Real Decreto 238/2026 (aprobado por el Consejo de Ministros el 24 de marzo de 2026), exige la facturación electrónica B2B para todas las transacciones nacionales. El despliegue por fases comienza con las empresas con facturación superior a 8 millones EUR (estimado para octubre de 2027), extendiéndose a todas las empresas y autónomos en octubre de 2028. España acepta múltiples formatos (Facturae, UBL, CII) y permite tanto plataformas públicas como privadas. Además, la normativa Verifactu (RD 1007/2023) exige software de facturación certificado y a prueba de manipulaciones con e-reporting en tiempo real a la AEAT. Cubrimos el panorama de cumplimiento de Verifactu/TicketBAI en nuestro análisis del problema de la facturación electrónica en España.
Italia — Desde 2019: El modelo de referencia
El Sistema di Interscambio (SdI) de Italia, establecido por el Decreto Legislativo 127/2015 y operativo desde el 1 de enero de 2019, es el sistema de facturación electrónica más maduro de la UE. Todas las transacciones nacionales B2B y B2C fluyen a través del SdI en formato XML FatturaPA. Los resultados: una reducción de la brecha del IVA de 12.700 millones de euros para 2021 — la mayor caída anual entre todos los estados miembros de la UE-27 — y entre 1.700 y 2.000 millones de euros en ingresos adicionales de IVA entre 2019 y 2022. El modelo italiano es la inspiración directa para la arquitectura DRR de ViDA. Para las empresas que operan en Italia, el sistema es operativamente estable, pero el formato FatturaPA no es nativamente compatible con EN 16931, lo que crea trabajo de alineación antes de la fecha límite de armonización de ViDA en 2035.
¿No está en Europa? Las obligaciones de facturación electrónica son globales. El sistema CFDI de México (operativo desde 2014) es uno de los más maduros del mundo — consulte nuestro explicador de CFDI para ver cómo se compara el modelo latinoamericano.
Preguntas frecuentes
¿Realmente necesito cumplir si solo recibo 1 o 2 facturas al mes de un país con obligación?
Sí. Las obligaciones se basan en su estado de registro fiscal en el país, no en el volumen de facturas. Si su entidad está registrada a efectos de IVA en Bélgica, debe poder recibir facturas electrónicas Peppol, incluso si recibe una al año. La respuesta práctica suele ser más sencilla de lo que parece: la mayoría de los países con obligación ofrecen un portal gubernamental gratuito para receptores de bajo volumen (Mercurius en Bélgica, PPF en Francia, interfaz web de KSeF en Polonia). Un autónomo en Reddit describió la situación sin rodeos: "Solo tengo 1 o como máximo 2 facturas al mes y estaba perfectamente contento creándolas en Excel y enviándolas en PDF. Ahora estoy obligado a cambiar." La carga de cumplimiento para las microempresas es real, pero los portales gubernamentales gratuitos son la vía prevista. Su contable probablemente pueda gestionarlo.
¿Es suficiente un PDF con XML incrustado (ZUGFeRD / Factur-X)?
En Alemania y Francia, sí, con una salvedad crítica. ZUGFeRD 2.x y Factur-X son formatos híbridos: un PDF legible con XML estructurado incrustado. En ambos países, el XML es el documento legalmente autoritativo. Si el PDF muestra 10.000 € pero el XML incrustado contiene 1.000 €, el valor del XML es el que la autoridad fiscal toma como referencia. Esto significa que su equipo de AP no puede simplemente abrir el PDF y registrar los datos en su ERP; deben extraerlos del XML. Un flujo de trabajo que trate una factura híbrida como «otro PDF más» es un flujo que introducirá discrepancias.
¿Puedo usar la misma plataforma de facturación electrónica para todos los países de la UE?
Sí, pero con un matiz. Las plataformas globales de facturación electrónica (Tradeshift, Pagero, Basware, Unifiedpost, Sovos) admiten varios países y gestionan la conversión de formatos y el enrutamiento de red. Pero cada país requiere una incorporación por separado: un ID de Peppol para Bélgica, un registro PDP vinculado a SIREN para Francia, un token KSeF para Polonia. Una plataforma multinacional consolida el trabajo técnico; no elimina el trabajo administrativo. La plataforma que gestiona su XRechnung alemana podría no admitir aún la FA(3) polaca; verifique la cobertura por país antes de comprometerse.
¿Qué ocurre si mi proveedor se niega a enviar facturas electrónicas?
En la mayoría de los países con obligación, esta recae sobre el emisor, no sobre el receptor. Pero si usted es el emisor y su cliente exige una factura electrónica (como tiene derecho a hacer según la mayoría de las obligaciones), debe cumplir. En la práctica, durante los primeros meses de una obligación, la aplicación suele ser indulgente si puede demostrar un esfuerzo de buena fe. El período de tolerancia de tres meses de Bélgica (enero–marzo de 2026) es el modelo: se eximieron las infracciones técnicas si la empresa demostraba avances hacia el cumplimiento. Croacia no aplicó sanciones económicas durante todo 2026. No dependa de los períodos de tolerancia como sustituto de la preparación: son una red de seguridad, no una estrategia.
¿La facturación electrónica elimina la necesidad de extraer datos de documentos?
No. La facturación electrónica reduce el volumen de PDF no estructurados en su bandeja de entrada de AP con el tiempo, pero no los elimina. Tres razones: (1) las facturas transfronterizas de proveedores no pertenecientes a la UE siguen llegando como PDF; (2) muchas pymes nacionales incumplirán sus plazos o usarán formatos no conformes durante los períodos de transición; (3) las transacciones B2C están exentas de casi todas las obligaciones actuales. Su flujo de trabajo de AP operará en un entorno de formato mixto durante años, no meses. La implicación práctica: necesita un sistema que pueda extraer datos tanto de facturas electrónicas XML como de PDF escaneados en una capa de datos común, no dos procesos separados que alimenten el mismo ERP.
Qué Hacer Mañana
Los plazos en la tabla anterior son fijos. El cronograma de preparación no lo es: se reduce un día por cada día que espere. Pero el trabajo es finito y estructurado. Comience con la Fase 1: mapee sus flujos de facturas por país, verifique sus registros de IVA y complete su matriz de obligaciones. Esa única hoja de cálculo responde a la pregunta que todo CFO hará: "¿Qué significa esto realmente para nosotros?"
Si su equipo se enfrenta a una obligación específica de un país (Francia en septiembre, Polonia ya activa, Alemania en enero), nuestras próximas guías por país desglosarán cada una en el mismo formato: cronograma según el tamaño de la empresa, referencias legales exactas, especificaciones de formato y opciones de plataforma.
El cumplimiento normativo no es una ventaja competitiva. Pero lograrlo sin interrumpir sus operaciones de AP, eso sí lo es. La diferencia está en si empieza ahora o si empieza cuando la primera factura rechazada llegue a su cola.