Facturación electrónica en Alemania 2026–2027:
Lo que los equipos financieros necesitan antes de enero de 2027
La dimensión más incomprendida del mandato de facturación electrónica B2B en Alemania no es la especificación del formato XRechnung ni el umbral de ingresos de €800,000. Es la brecha de tres años entre "debe recibir" y "debe emitir". Desde el 1 de enero de 2025, toda empresa que opera en Alemania — desde una GmbH de tres personas hasta el DAX — está legalmente obligada a aceptar facturas electrónicas estructuradas (e-facturas, E-Rechnungen). Pero la mayoría de esas empresas aún no están obligadas a enviar una ellas mismas, y no lo estarán hasta 2027 o 2028. Esa brecha crea un problema operativo específico que ningún resumen de plazos aborda: ¿cómo procesa facturas XML cuando su propio sistema contable sigue funcionando con PDF?
Conclusiones clave
- Toda empresa alemana está legalmente obligada a recibir e-facturas estructuradas desde el 1 de enero de 2025, pero la conversación pública sigue tan centrada en el plazo de emisión de 2027 que la mayoría de los equipos de cuentas por pagar del Mittelstand todavía no pueden abrir un archivo XML de XRechnung.
- Un proveedor que envía PDF en lugar de la XRechnung legalmente requerida no es un incumplimiento menor — según un fallo del BMF de junio de 2025, su deducción del IVA soportado en esa factura puede ser denegada por completo, convirtiendo una brecha de formato en una pérdida directa de efectivo.
- No necesita reemplazar DATEV ni Lexware — ImageToTable.ai normaliza XML de XRechnung, PDF de ZUGFeRD y facturas en papel en una sola hoja de cálculo que su sistema contable puede importar, cerrando la brecha de recepción antes de que un proveedor cambie sin previo aviso.
Fundamento legal: Wachstumschancengesetz y §14 UStG
La obligatoriedad de la factura electrónica en Alemania no es una directriz ni una recomendación sectorial. Es una modificación de la Ley del IVA alemana (Umsatzsteuergesetz, UStG) promulgada por la Wachstumschancengesetz (Ley de Oportunidades de Crecimiento), aprobada por el Bundesrat el 22 de marzo de 2024 y que entró en vigor el 27 de marzo de 2024 (publicada en Bundesgesetzblatt BGBl. I 2024 N.º 108). Las disposiciones sobre factura electrónica se encuentran en el artículo 23 de esta ley.
El cambio fundamental está en el §14 UStG (gesetze-im-internet.de), que redefine qué constituye una factura válida para transacciones B2B nacionales. Según el §14 apartado 1 frase 3 UStG, una factura electrónica (elektronische Rechnung o E-Rechnung) significa ahora: un documento emitido, transmitido y recibido en un formato electrónico estructurado que permita su procesamiento electrónico. Un PDF enviado por correo electrónico — incluso si se genera con un software de contabilidad — no cumple esta definición. Carece de una capa de datos estructurados, de marcado semántico legible por máquina y no puede ser procesado automáticamente por el ERP del destinatario sin extraer previamente el contenido.
La obligación de emitir facturas electrónicas se encuentra en el §14 apartado 2 frase 2 n.º 1 UStG n.F. — para transacciones B2B nacionales entre empresas establecidas en Alemania, la factura debe emitirse como factura electrónica estructurada. La implementación administrativa se detalló en dos cartas del BMF (BMF-Schreiben) del 15 de octubre de 2024 y del 15 de octubre de 2025, con las Preguntas frecuentes del BMF sobre la E-Rechnung actualizadas por última vez en marzo de 2026.
Alemania obtuvo una exención de la UE para este mandato mediante una Decisión de Ejecución del Consejo del 25 de julio de 2023, que permite al país implementar la facturación electrónica B2B nacional antes de la aplicación completa del marco ViDA (IVA en la Era Digital). El mandato está explícitamente alineado con la norma europea EN 16931 y la lista de sintaxis de la Directiva 2014/55/UE.
La precisión es importante. En una auditoría fiscal alemana (Betriebsprüfung), "la normativa exige la factura electrónica" no defiende una observación. "El §14 apartado 2 frase 2 n.º 1 UStG, modificado por la Wachstumschancengesetz (BGBl. I 2024 N.º 108), exige facturas electrónicas estructuradas conformes con la EN 16931 para transacciones B2B nacionales" sí lo hace. La referencia normativa es la postura de cumplimiento.
El Cronograma de Tres Fases — y Qué Significa Cada Fase en la Práctica
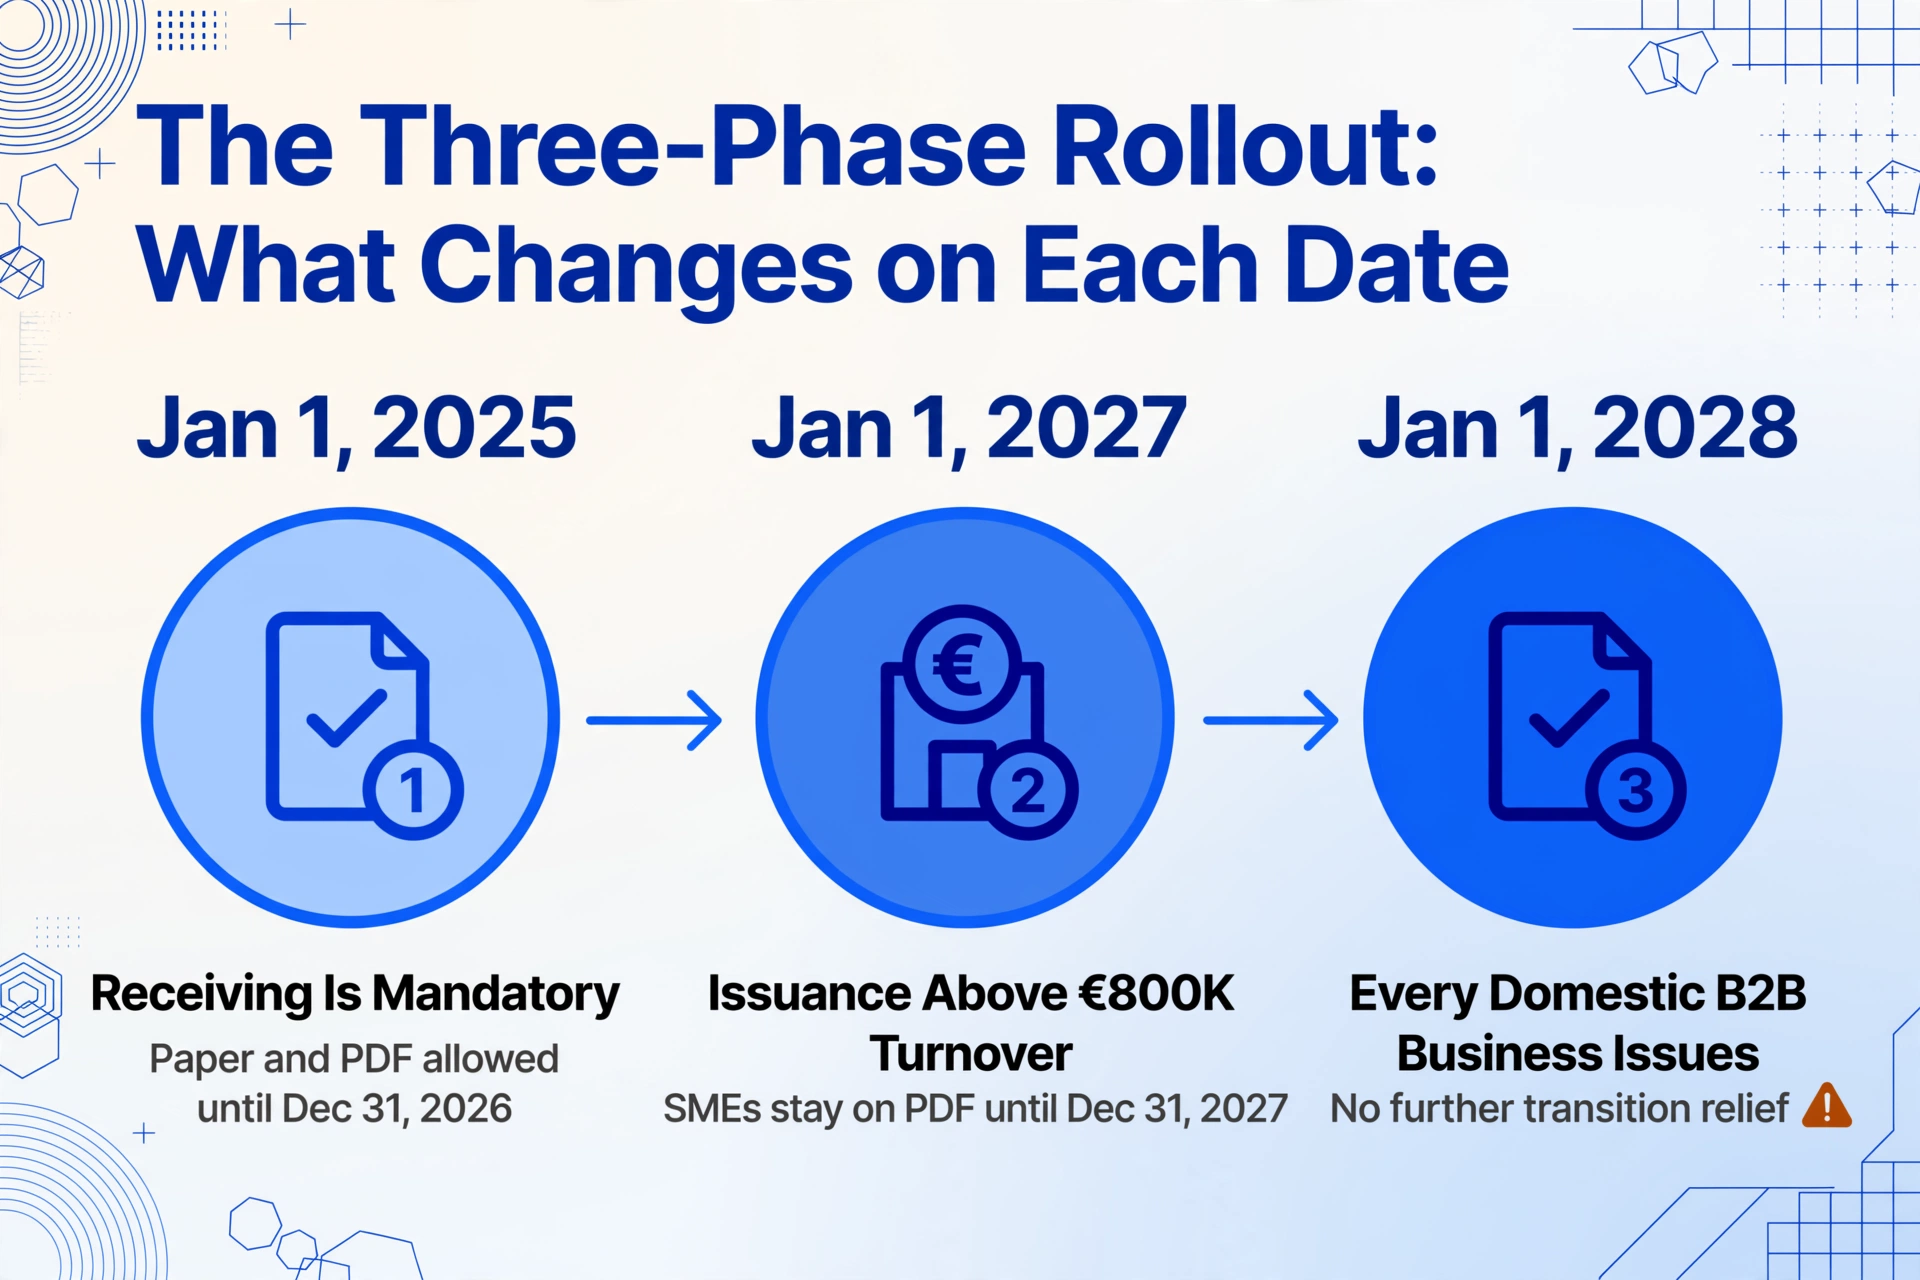
La obligación no se activa de una sola vez. Se implementa en tres fases a lo largo de cuatro años calendario, con el diferenciador clave siendo el tamaño de la empresa medido por la facturación total del año anterior (Gesamtumsatz). La siguiente tabla relaciona cada fase con la obligación específica que crea.
| Fase | Fecha de Vigencia | Quién Debe Recibir | Quién Debe Emitir | Alivio Transitorio |
|---|---|---|---|---|
| Fase 1 | 1 de enero de 2025 | Todas las empresas nacionales B2B — sin exención por tamaño, sin excepción para Kleinunternehmer | Aún no hay obligación de emisión | Se pueden enviar papel y PDF hasta el 31 de diciembre de 2026 con consentimiento del destinatario |
| Fase 2 | 1 de enero de 2027 | En curso — todas las empresas | Empresas con facturación del año anterior superior a €800,000 | Las PYME con facturación ≤€800K pueden seguir enviando papel/PDF hasta el 31 de diciembre de 2027; las conexiones EDI existentes se mantienen hasta el 31 de diciembre de 2027 |
| Fase 3 | 1 de enero de 2028 | En curso — todas las empresas | Todas las empresas nacionales B2B, independientemente de su tamaño | Sin más alivio transitorio. Las conexiones EDI deben cumplir con EN 16931 |
Fuentes: §14 UStG; BMF E-Rechnung FAQ (marzo de 2026); Ficha de país de facturación electrónica de la UE — Alemania.
Tres aclaraciones importantes que muchos resúmenes omiten:
El umbral de €800,000 se basa en la facturación total del año calendario anterior. Si su facturación de 2026 superó los €800,000, debe emitir facturas electrónicas desde enero de 2027. Si no fue así, su plazo de emisión es enero de 2028 — a menos que su facturación de 2027 cruce el umbral, en cuyo caso su obligación comienza el año siguiente.
La recepción ya es obligatoria, sin excepciones. Incluso un Kleinunternehmer (pequeño empresario — empresario a pequeña escala) según §19 UStG debe poder recibir facturas electrónicas estructuradas. La "exención para pequeños empresarios" solo se aplica a la emisión. Desde el 1 de enero de 2025, proporcionar una dirección de correo electrónico que pueda aceptar archivos XML adjuntos cumple técnicamente con la letra de la ley — pero deja al destinatario con un archivo ilegible y una excepción gestionada manualmente cada vez que un proveedor opta por el formato electrónico.
Las facturas de bajo importe (<€250) y los billetes de transporte están excluidos. Según §33 y §34 UStDV (Umsatzsteuer-Durchführungsverordnung), las facturas inferiores a €250 y los billetes que funcionan como facturas para servicios de transporte están exentos del requisito de formato estructurado. Los servicios exentos de impuestos según §4 Nr. 8-29 UStG (por ejemplo, ciertos servicios financieros y de seguros) también están excluidos.
La implementación gradual de Alemania la posiciona por delante del cronograma de ViDA para la facturación electrónica nacional, que establece una fecha límite de cumplimiento el 1 de enero de 2035. Pero el Requisito de Información Digital (DRR) transfronterizo bajo ViDA entra en vigor el 1 de julio de 2030 — lo que significa que las empresas alemanas que se vuelvan capaces de facturar electrónicamente para fines nacionales ahora ya habrán resuelto el problema técnico más difícil antes de que llegue la obligación transfronteriza. Para el cronograma europeo completo en todos los estados miembros, consulte nuestra descripción general de Facturación Electrónica en Europa 2026–2027.
XRechnung vs ZUGFeRD: No es una decisión de uno u otro
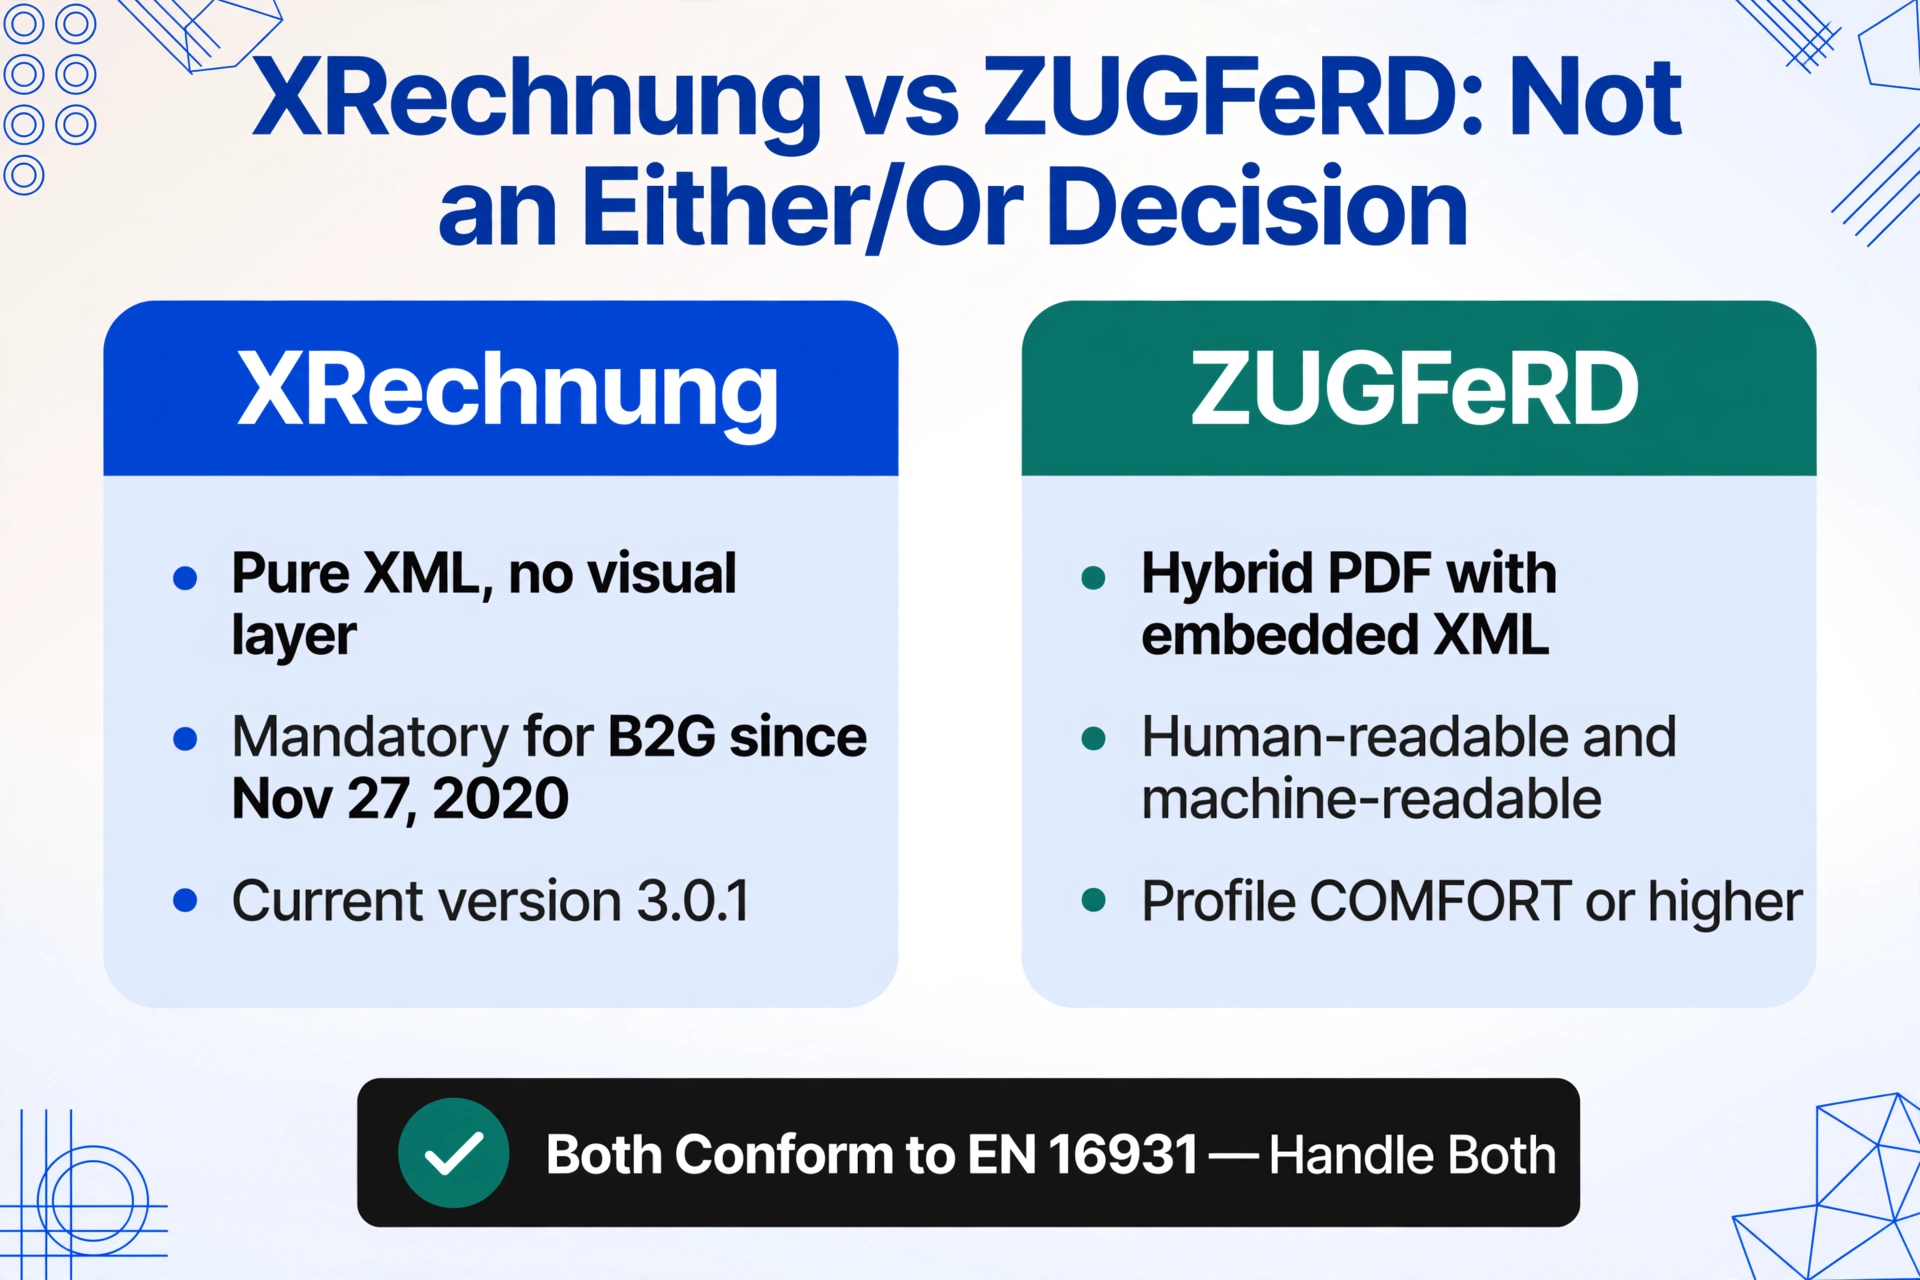
Los dos formatos compatibles con el mandato de Alemania son XRechnung y ZUGFeRD. Ambos cumplen con EN 16931 — pero entregan los datos de la factura de maneras fundamentalmente diferentes, y elegir entre ellos no es cuestión de seleccionar uno e ignorar el otro. La mayoría de las empresas necesitarán manejar ambos, porque diferentes proveedores utilizarán diferentes formatos.
XRechnung: XML puro, sin capa visual
XRechnung es la especificación nacional de uso básico (CIUS) de EN 16931 en Alemania, mantenida por KoSIT (Koordinierungsstelle für IT-Standards). Es un formato XML puro — sin PDF, sin representación visual, solo campos de datos estructurados organizados según un esquema estricto. La versión obligatoria actual es XRechnung 3.0.1 (vigente desde el 1 de febrero de 2024), que introdujo tres campos obligatorios ausentes en versiones anteriores: BT-23 (Tipo de proceso de negocio), BT-34 (Dirección electrónica del vendedor) y BT-49 (Dirección electrónica del comprador). Una versión preliminar de XRechnung 4.0 se publicó para pruebas en 2026, basada en las sintaxis UBL 2.5 y CII D25A, pero no se ha fijado ninguna fecha de adopción obligatoria.
XRechnung ha sido el formato obligatorio para la facturación B2G (business-to-government) desde el 27 de noviembre de 2020. Para B2B, es uno de los dos formatos aprobados. La consecuencia práctica: si usted ya factura a autoridades públicas en Alemania, ya genera XRechnung y el mandato B2B no introduce ninguna carga de formato nueva en el lado emisor.
ZUGFeRD: PDF híbrido con XML incrustado
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) es un formato híbrido mantenido por FeRD (Forum elektronische Rechnung Deutschland). Combina un documento PDF/A-3 legible por humanos con una capa XML estructurada incrustada — de modo que el mismo archivo puede ser leído por una persona y analizado por un sistema ERP. La versión actual es ZUGFeRD 2.2, y es técnicamente idéntica al estándar francés Factur-X (la cooperación franco-alemana en este formato significa que ZUGFeRD y Factur-X son la misma especificación, solo que con nombres localizados).
Detalle crítico: no todo archivo ZUGFeRD es una factura electrónica conforme. ZUGFeRD define cinco perfiles de conformidad: MINIMUM, BASIC, COMFORT (EN16931), EXTENDED y XRECHNUNG. Solo el perfil COMFORT/EN16931 y superiores cumplen los requisitos de facturación electrónica B2B de Alemania. Un proveedor que envía una factura ZUGFeRD en el perfil BASIC ha enviado lo que parece una factura electrónica — un PDF híbrido con XML incrustado — pero no cumple la definición legal según §14 UStG. Esta es la trampa de cumplimiento con la que la mayoría de las pequeñas empresas se encontrarán primero.
Comparación lado a lado
| Criterio | XRechnung | ZUGFeRD (COMFORT/EN16931+) |
|---|---|---|
| Formato de datos | XML puro (UBL 2.1 o UN/CEFACT CII) | Híbrido: PDF/A-3 + XML incrustado (CII) |
| Legible para humanos | No — requiere visor o analizador | Sí — la capa PDF es visible en cualquier lector |
| Uso principal | B2G (gobierno), también aceptado para B2B | B2B (comercial), dominante en Mittelstand |
| Leitweg-ID | Obligatorio para B2G (BT-10) | Opcional; no requerido para B2B |
| Tamaño de archivo | Muy pequeño (solo XML) | Más grande (PDF + XML) |
| Archivado | El XML debe archivarse en su forma original (8 años) | El PDF/A-3 está listo para archivar; el XML también debe conservarse |
| Organismo rector | KoSIT (xeinkauf.de) | FeRD (ferd-net.de) |
Una carta del BMF de junio de 2025 introdujo una regla interpretativa importante para las facturas híbridas ZUGFeRD: la parte XML estructurada tiene prioridad sobre la capa PDF legible para humanos. Si existe alguna discrepancia entre las dos representaciones, los datos XML prevalecen a efectos del IVA. Esto revierte la regla anterior según la cual el PDF se trataba como la versión autoritativa. También significa que la deducción del IVA soportado (Vorsteuerabzug) conforme al §15 UStG solo puede basarse en los datos legibles por máquina — si el XML está incompleto o no cumple los requisitos, el destinatario no puede reclamar la deducción del IVA incluso si la capa PDF parece correcta.
Lo que la obligación NO exige (aunque muchos lo asumen)
Tres características de otros regímenes europeos de facturación electrónica se atribuyen con frecuencia —e incorrectamente— a la obligación alemana. Aclararlas es más útil que añadir otra capa de especificación técnica, porque estos malentendidos generan ansiedad de cumplimiento innecesaria en los equipos financieros de pymes.
Sin Leitweg-ID para B2B
El Leitweg-ID (identificador de enrutamiento del comprador) es un identificador estructurado que se utiliza para enrutar facturas a la autoridad pública correcta dentro de la administración federal, estatal y municipal alemana. Consta de tres segmentos separados por guiones: un prefijo fijo (hasta 12 caracteres), un subidentificador único (hasta 30) y un dígito de control (2). Solo es obligatorio para facturas B2G enviadas a través de los portales de envío federal ZRE o estatal OZG-RE.
Para transacciones B2B, no se requiere Leitweg-ID. El FAQ del BMF lo confirma explícitamente. Si existe un campo de formato para una referencia del comprador en tu plantilla de factura B2B, un valor de marcador de posición es suficiente. Las empresas no necesitan registrarse ni obtener ningún identificador de enrutamiento para intercambiar facturas electrónicas con contrapartes comerciales.
Sin plataforma gubernamental de validación
A diferencia de Italia (Sistema di Interscambio, SdI), Francia (red PPF/PA) o Bélgica (validación basada en Peppol), Alemania ha adoptado un modelo operativo descentralizado para la facturación electrónica B2B. No existe una plataforma gubernamental central a través de la cual las facturas deban ser enrutadas o validadas antes de su entrega. Las facturas se intercambian directamente entre socios comerciales a través de cualquier canal acordado mutuamente —correo electrónico, Peppol, EDI, API directa— siempre que el formato estructurado cumpla con los requisitos de EN 16931.
Esta es una diferencia significativa para las empresas del Mittelstand. En Francia, cada empresa debe registrarse en una plataforma aprobada (Plateforme Agréée) y el directorio gubernamental rastrea a cada destinatario. En Alemania, el gobierno se mantiene al margen de la ruta de transmisión B2B. La contrapartida: no existe una capa de validación oficial que detecte errores de formato antes de que una factura llegue a tu contraparte. El emisor —y solo el emisor— es responsable de garantizar el cumplimiento.
Peppol es opcional, no obligatorio
Alemania admite Peppol (Pan-European Public Procurement Online) como red de entrega, y el formato Peppol BIS 3.0 se reconoce como compatible con EN 16931. Pero a diferencia de Bélgica — donde Peppol es el protocolo de intercambio obligatorio — Alemania no exige que las empresas se conecten a la red Peppol. Las facturas electrónicas B2B pueden enviarse por adjunto de correo electrónico, transferencia segura de archivos o cualquier otro canal acordado. Los puntos de acceso Peppol están disponibles para las empresas que deseen enrutamiento automatizado, pero son una opción de conveniencia, no un requisito de cumplimiento.
La realidad del Mittelstand: DATEV, Lexware y la transición híbrida
La mayoría de los 3,6 millones de empresas en Alemania son pequeñas y medianas (Mittelstand) — y la gran mayoría gestiona su contabilidad con una de dos plataformas de software: DATEV o Lexware. Esto no es una preferencia del mercado; es una característica estructural de la contabilidad alemana. La relación con el Steuerberater (asesor fiscal) es el ancla de la mayoría de las operaciones financieras del Mittelstand, y la plataforma dominante en esa profesión es DATEV. Una herramienta que exporta correctamente a DATEV es utilizable. Una que no lo hace es operativamente invisible.
Esto crea una tensión específica para el mandato de facturación electrónica. La ley exige XML estructurado. El Steuerberater aún procesa PDF a través de DATEV. El equipo financiero queda en medio, necesitando recibir XRechnung y ZUGFeRD de los proveedores mientras su propia facturación saliente — si está por debajo del umbral de €800.000 — puede permanecer en PDF hasta 2028.
| Software | Recepción de E-Rechnung | Emisión de E-Rechnung | Integración con DATEV | Usuario típico |
|---|---|---|---|---|
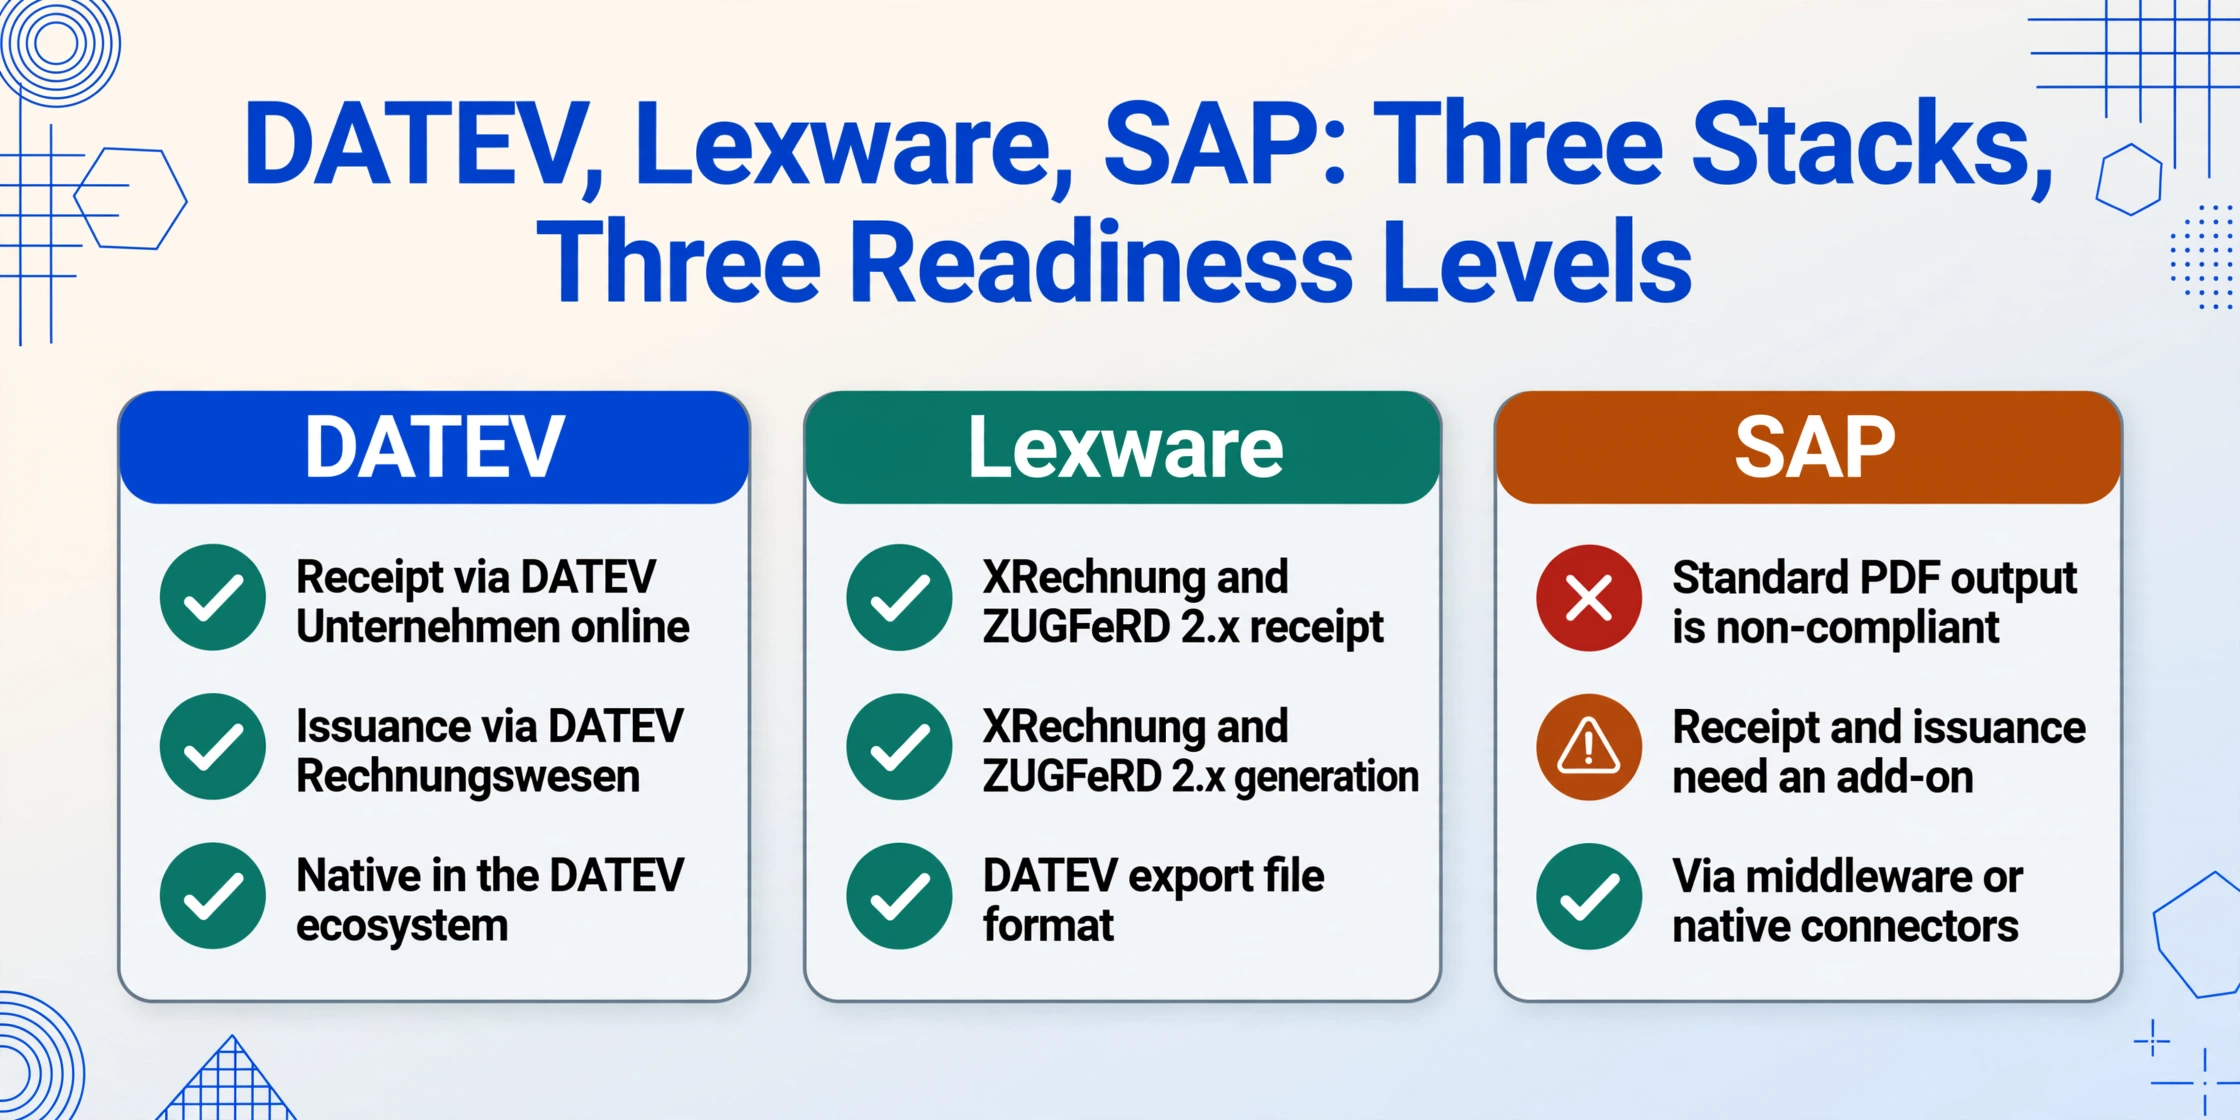
| DATEV | Compatible mediante DATEV Unternehmen online | Compatible mediante DATEV Rechnungswesen | Nativa (ecosistema DATEV) | Steuerberater, empresas medianas con contabilidad externa |
| Lexware Office | XRechnung y ZUGFeRD 2.x compatibles | Generación de XRechnung y ZUGFeRD 2.x | Formato de archivo de exportación DATEV | Pequeñas empresas, autónomos, contables internos |
| SAP | Requiere Add-On para cumplimiento total con EN 16931 | Requiere Add-On; la salida PDF estándar de SAP no cumple | Mediante middleware o conectores nativos | DAX, grandes empresas, filiales internacionales |
| sevDesk | XRechnung y ZUGFeRD 2.x entrantes | Generación de XRechnung y ZUGFeRD 2.x | Interfaz de exportación DATEV | Freelancers, microempresas, empresas de servicios |
El desafío de adaptación para la mayoría de las empresas Mittelstand no es "qué formato elegir". Es que su proceso de cuentas por pagar está construido en torno a la lectura de PDF: el empleado de finanzas abre el adjunto, lee el importe y la fecha de vencimiento, lo introduce en Lexware o DATEV y archiva el PDF. Cuando un proveedor comienza a enviar XRechnung — un archivo XML que se muestra como código bruto al abrirlo — ese flujo de trabajo se rompe. Los datos son en realidad más estructurados y más completos que el PDF, pero son inaccesibles sin un analizador.
Se estima que solo el 20–25% de las empresas alemanas enviaban facturas electrónicas a principios de 2026, y aproximadamente un tercio informó poder recibirlas. La brecha entre el 25% y el 100% es la transición operativa que se desarrollará durante 2027–2028 — y los equipos de finanzas que preparen un flujo de trabajo para manejar entradas XML y PDF antes de que sus proveedores cambien evitarán el caos que ocurre cuando un proveedor clave se vuelve electrónico sin previo aviso.
El ecosistema de procesamiento de facturas en Alemania ya conlleva costos significativos de entrada manual. Como exploramos en detalle en nuestro análisis del problema de entrada manual de facturas en Alemania, cada factura en papel o PDF que llega en un formato no estructurado requiere de 3 a 5 minutos de reescritura — un costo que se multiplica rápidamente cuando los volúmenes de facturas escalan. El mandato de facturación electrónica está diseñado para eliminar esto a nivel estructural, pero solo si el extremo receptor tiene la capacidad de procesar datos estructurados a su llegada.
Qué deberían hacer ahora los equipos financieros: una hoja de ruta en 5 pasos
Esta no es una lista de verificación diseñada para una corporación DAX con un equipo de cumplimiento dedicado y un presupuesto ERP de seis cifras. Está escrita para el gerente financiero de una empresa Mittelstand con 50 a 500 empleados, una instalación existente de Lexware o DATEV, e instrucciones del Geschäftsführer de no interrumpir el cierre de fin de mes.
Verifique ahora su capacidad de recepción.
Desde enero de 2025, su organización debe poder recibir facturas XRechnung y ZUGFeRD. Como mínimo técnico, su sistema de correo debe aceptar archivos XML adjuntos sin filtrarlos ni bloquearlos. En la práctica, alguien de su equipo financiero debe poder extraer los datos estructurados de esos archivos e ingresarlos en su sistema contable. Un archivo sin leer en la bandeja de entrada cumple con la letra de la ley, pero genera una excepción de cuentas por pagar cada vez.
Clasifique a sus proveedores por jurisdicción.
Identifique qué proveedores actuales están constituidos en Alemania. Estas son las empresas que migrarán su facturación a XRechnung o ZUGFeRD el 1 de enero de 2027 (si facturan más de 800.000 €) o el 1 de enero de 2028 (el resto). Los proveedores transfronterizos de otros estados de la UE no están sujetos actualmente al mandato alemán (siguen las reglas de su país) y las transacciones B2C están excluidas por completo. Este mapeo le indica su ventana de exposición.
Confirme su ruta de formato de salida.
Si su facturación del año anterior supera los 800.000 €, necesita un plan confirmado para generar facturas electrónicas conformes para enero de 2027 (no solo una promesa de proveedor). Si está por debajo del umbral y no espera superarlo antes de 2028, aún tiene un alivio transitorio hasta el 31 de diciembre de 2027, pero debe documentar su camino hacia el cumplimiento. El modo de fallo más común es esperar una actualización del ERP que llegue tarde o con un mapeo EN 16931 incompleto.
Cree un flujo de trabajo de cuentas por pagar con formatos mixtos.
Durante los próximos dos o tres años, su flujo de facturas entrantes será una mezcla de formatos: XML XRechnung, PDF híbridos ZUGFeRD y papel/PDF tradicional de proveedores pequeños y transfronterizos. El enfoque más práctico para un equipo financiero que no puede permitirse una plataforma empresarial de automatización de cuentas por pagar es una herramienta que normalice todos los formatos de facturas entrantes (PDF, escaneos de papel, capturas de pantalla y la capa visual de los PDF híbridos ZUGFeRD) en una sola hoja de cálculo o formato listo para ERP. Esto evita la división operativa de "XRechnung va a un analizador XML dedicado, ZUGFeRD va por una ruta de extracción y los PDF en papel van por entrada manual", reemplazando tres flujos de trabajo por uno.
Planifique el archivado antes de que llegue la primera factura.
Según el §14b apartado 1 de la UStG, la parte estructurada de cada factura electrónica recibida y emitida debe conservarse en su formato original e inalterado durante 8 años. Una representación en PDF no sustituye a los datos XML. Si su proceso de archivado actual consiste en guardar PDFs en una estructura de carpetas, no cumple con la obligación de conservación de la capa de datos estructurados de las facturas electrónicas. Los principios GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) exigen procedencia a nivel de campo, versionado e inmutabilidad: pregunte a su proveedor de software por un registro de auditoría de muestra antes de comprometerse con un enfoque de archivado.
Preguntas frecuentes
¿Es válido un PDF enviado por correo electrónico como factura electrónica en Alemania?
No. Según el §14 apartado 1 frase 3 UStG, modificado por la Wachstumschancengesetz, una factura electrónica válida debe ser emitida, transmitida y recibida en un formato electrónico estructurado que permita el procesamiento electrónico. Un PDF — incluso cuando se genera digitalmente y se envía por correo electrónico — no contiene datos estructurados. Es una representación visual, no una estructura de datos legible por máquina. Durante los períodos de transición (hasta el 31 de diciembre de 2026 para todas las empresas, y hasta el 31 de diciembre de 2027 para pymes ≤€800,000), los PDF aún pueden enviarse con el consentimiento del destinatario — pero se clasifican como "otras facturas" (sonstige Rechnungen), no como facturas electrónicas.
¿Qué formato debería usar: XRechnung o ZUGFeRD?
Si factura a autoridades públicas en Alemania, XRechnung es obligatorio para B2G. Si factura a otras empresas a nivel nacional, ZUGFeRD (en su perfil COMFORT/EN16931 o superior) es la opción más práctica para la mayoría de las empresas porque produce un PDF legible junto con los datos estructurados — su destinatario puede leer la factura normalmente incluso sin un analizador. Sin embargo, su elección de software determinará en gran medida esta decisión: si su paquete contable genera ZUGFeRD 2.x, use ese. Si genera XRechnung, use ese. La decisión importante no es el formato — es garantizar que el perfil de conformidad del formato cumpla con el requisito EN 16931.
Soy Kleinunternehmer (pequeño empresario). ¿Tengo que hacer algo?
Sí: debe poder recibir facturas electrónicas estructuradas de sus proveedores alemanes. La exención para Kleinunternehmer según el §19 UStG no lo exime de la obligación de recepción del §14 UStG. Actualmente no está obligado a emitir facturas electrónicas hasta 2028 (salvo que su facturación supere los €800.000), pero si un proveedor alemán le envía una factura XRechnung o ZUGFeRD, debe poder procesarla.
¿Puedo deducir el IVA de una factura en PDF después de 2027?
Solo si el proveedor aún se encuentra dentro de su período de transición. Después del 1 de enero de 2027, las empresas que superen el umbral de €800.000 deben emitir facturas electrónicas. Si un proveedor de este tipo le envía un PDF, la factura no cumple los requisitos legales del §14 UStG — y su deducción del IVA soportado (Vorsteuerabzug) según el §15 UStG podría ser denegada. Una carta del BMF de junio de 2025 aclaró además que la deducción del IVA solo puede basarse en datos estructurados legibles por máquina. Este es el riesgo financiero más significativo del incumplimiento: convierte un error de formato en un costo directo equivalente al importe del IVA de la factura. Después del 1 de enero de 2028, la misma regla se aplica independientemente del tamaño del proveedor.
¿Qué pasa si no tengo un sistema ERP que lea XRechnung?
No está solo: una parte significativa de las empresas Mittelstand gestionan su contabilidad con Lexware o DATEV sin una capa empresarial de automatización de AP. El enfoque mínimo viable para recibir facturas electrónicas sin un analizador ERP es utilizar una herramienta de extracción de documentos que pueda extraer datos de documentos en formato PDF — incluida la capa visual de los PDF híbridos ZUGFeRD, capturas de pantalla de facturas XRechnung renderizadas en un visor y facturas tradicionales en papel o PDF — y luego exportar los resultados combinados en una única hoja de cálculo o CSV que su software de contabilidad pueda importar. Esto cubre la brecha entre "debo recibir XML" y "solo puedo procesar PDF" sin reemplazar su pila de software existente. El mandato francés, que sigue una trayectoria similar, enfrenta el mismo desafío: consulte Facturación Electrónica en Francia 2026 para conocer la experiencia comparable con Factur-X y la red PPF/PA.
¿Qué sucede si los datos XML y la capa PDF no coinciden en una factura ZUGFeRD?
El XML tiene prioridad. Una carta del BMF de junio de 2025 estableció que la capa de datos estructurados tiene precedencia legal sobre la representación visual en PDF en las facturas híbridas. Si las dos representaciones difieren — por ejemplo, el PDF muestra un tipo de IVA del 19% pero el XML codifica un tipo del 7% — el destinatario debe procesar el valor del XML. Esta regla también se aplica a la deducción del impuesto soportado del destinatario: la deducción debe basarse en los datos XML, no en el PDF visible.
¿Durante cuánto tiempo debo conservar las facturas electrónicas y en qué formato?
Conforme al §14b apartado 1 UStG, tanto las facturas recibidas como las emitidas deben conservarse durante 8 años (10 años según el derecho mercantil, Handelsrecht). En el caso de las facturas electrónicas, la parte XML estructurada debe conservarse en su forma original e inalterada. Una representación en PDF por sí sola no cumple la obligación de conservación. El sistema de archivo debe cumplir los principios GoBD: pista de auditoría a nivel de campo, inmutabilidad, versionado y legibilidad por máquina para el acceso de la inspección fiscal.
La fecha límite real no es enero de 2027
Las fechas oficiales del mandato acaparan los titulares, pero la fecha que importa a su equipo de cuentas a pagar es el día en que su primer proveedor clave cambie a la facturación electrónica — y esa fecha puede ser cualquier día entre ahora y 2028, porque los proveedores que superan el umbral de €800.000 son libres de hacer la transición antes. La preparación no consiste en cumplir una única fecha límite regulatoria. Se trata de asegurarse de que, cuando el cambio llegue sin aviso, la factura no quede sin leer en una bandeja de entrada de finanzas mientras corre el plazo de pago.
La buena noticia para la mayoría de los equipos financieros del Mittelstand es que el mandato alemán es estructuralmente más simple que sus homólogos francés o italiano: sin plataforma de validación, sin red obligatoria, períodos de transición flexibles y formatos basados en el mismo estándar EN 16931 que sus proveedores de software han estado actualizando desde 2020. La adaptación es incremental, no arquitectónica. El riesgo no es la regulación en sí — es asumir que "2028" o "€800.000" significa que no tiene nada que hacer hasta entonces. La recepción ya es obligatoria. Los proveedores ya están haciendo la transición. La confusión de formatos ya está generando excepciones en cuentas a pagar. El momento de crear un flujo de recepción para facturas estructuradas es antes de que llegue la primera.