E-Invoicing na Alemanha 2026–2027:
O Que as Equipes Financeiras Precisam Saber Antes de Janeiro de 2027
A dimensão mais mal compreendida do mandato de e-invoicing B2B da Alemanha não é a especificação do formato XRechnung nem o limite de faturamento de €800.000. É o intervalo de três anos entre "deve receber" e "deve emitir". Desde 1º de janeiro de 2025, toda empresa que opera na Alemanha — de uma GmbH de três pessoas à DAX — é legalmente obrigada a aceitar faturas eletrônicas estruturadas (e-invoices, E-Rechnungen). Mas a maioria dessas empresas ainda não é obrigada a enviar uma, e não será até 2027 ou 2028. Esse intervalo cria um problema operacional específico que nenhum resumo de cronograma aborda: como processar faturas XML quando seu próprio sistema contábil ainda funciona com PDFs?
Principais Conclusões
- Toda empresa alemã é legalmente obrigada a receber e-invoices estruturadas desde 1º de janeiro de 2025, mas a conversa pública continua tão fixada no prazo de emissão de 2027 que a maioria das equipes de AP do Mittelstand ainda não consegue abrir um arquivo XML XRechnung.
- Um fornecedor que envia PDF em vez do XRechnung exigido por lei não é uma não conformidade menor — segundo uma decisão do BMF de junho de 2025, sua dedução de IVA de entrada sobre essa fatura pode ser negada integralmente, transformando uma lacuna de formato em perda direta de caixa.
- Você não precisa substituir o DATEV ou o Lexware — o ImageToTable.ai normaliza XML XRechnung, PDFs ZUGFeRD e faturas em papel em uma única planilha que seu sistema contábil pode importar, fechando a lacuna de recebimento antes que um fornecedor mude sem aviso.
A Base Legal: Wachstumschancengesetz e §14 UStG
A obrigatoriedade de fatura eletrônica na Alemanha não é uma diretriz nem uma recomendação do setor. É uma alteração à Lei do IVA do país (Umsatzsteuergesetz, UStG) promulgada pelo Wachstumschancengesetz (Lei de Oportunidades de Crescimento), aprovada pelo Bundesrat em 22 de março de 2024 e que entrou em vigor em 27 de março de 2024 (publicada no Bundesgesetzblatt BGBl. I 2024 Nr. 108). As disposições sobre fatura eletrônica estão no Artigo 23 dessa lei.
A principal mudança está no §14 UStG (gesetze-im-internet.de), que redefine o que constitui uma fatura válida para transações B2B domésticas. Segundo o §14 Absatz 1 Satz 3 UStG, uma fatura eletrônica (elektronische Rechnung, ou E-Rechnung) agora significa: um documento emitido, transmitido e recebido em formato eletrônico estruturado que possibilita o processamento eletrônico. Um PDF enviado por e-mail — mesmo que gerado por software de contabilidade — não atende a essa definição. Ele não possui camada de dados estruturados, nem marcação semântica legível por máquina, e não pode ser analisado automaticamente pelo ERP do destinatário sem reextrair o conteúdo.
A obrigação de efetivamente emitir faturas eletrônicas está no §14 Absatz 2 Satz 2 Nr. 1 UStG n.F. — para transações B2B domésticas entre empresas estabelecidas na Alemanha, a fatura deve ser emitida como fatura eletrônica estruturada. A implementação administrativa foi detalhada em duas cartas do BMF (BMF-Schreiben) de 15 de outubro de 2024 e 15 de outubro de 2025, com o FAQ do BMF sobre E-Rechnung atualizado mais recentemente em março de 2026.
A Alemanha obteve uma derrogação da UE para essa obrigatoriedade por meio de uma Decisão de Execução do Conselho datada de 25 de julho de 2023, que permite ao país prosseguir com a fatura eletrônica B2B doméstica antes da aplicação plena do marco ViDA (IVA na Era Digital). A obrigatoriedade está explicitamente alinhada à norma europeia EN 16931 e à lista de sintaxes da Diretiva 2014/55/UE.
A precisão importa. Em uma auditoria fiscal alemã (Betriebsprüfung), "a regulamentação exige fatura eletrônica" não defende uma constatação. "§14 Absatz 2 Satz 2 Nr. 1 UStG, conforme alterado pelo Wachstumschancengesetz (BGBl. I 2024 Nr. 108), exige faturas eletrônicas estruturadas em conformidade com a EN 16931 para transações B2B domésticas" defende. A referência à regulamentação é a postura de conformidade.
O Cronograma em Três Fases — e o Que Cada Fase Significa na Prática
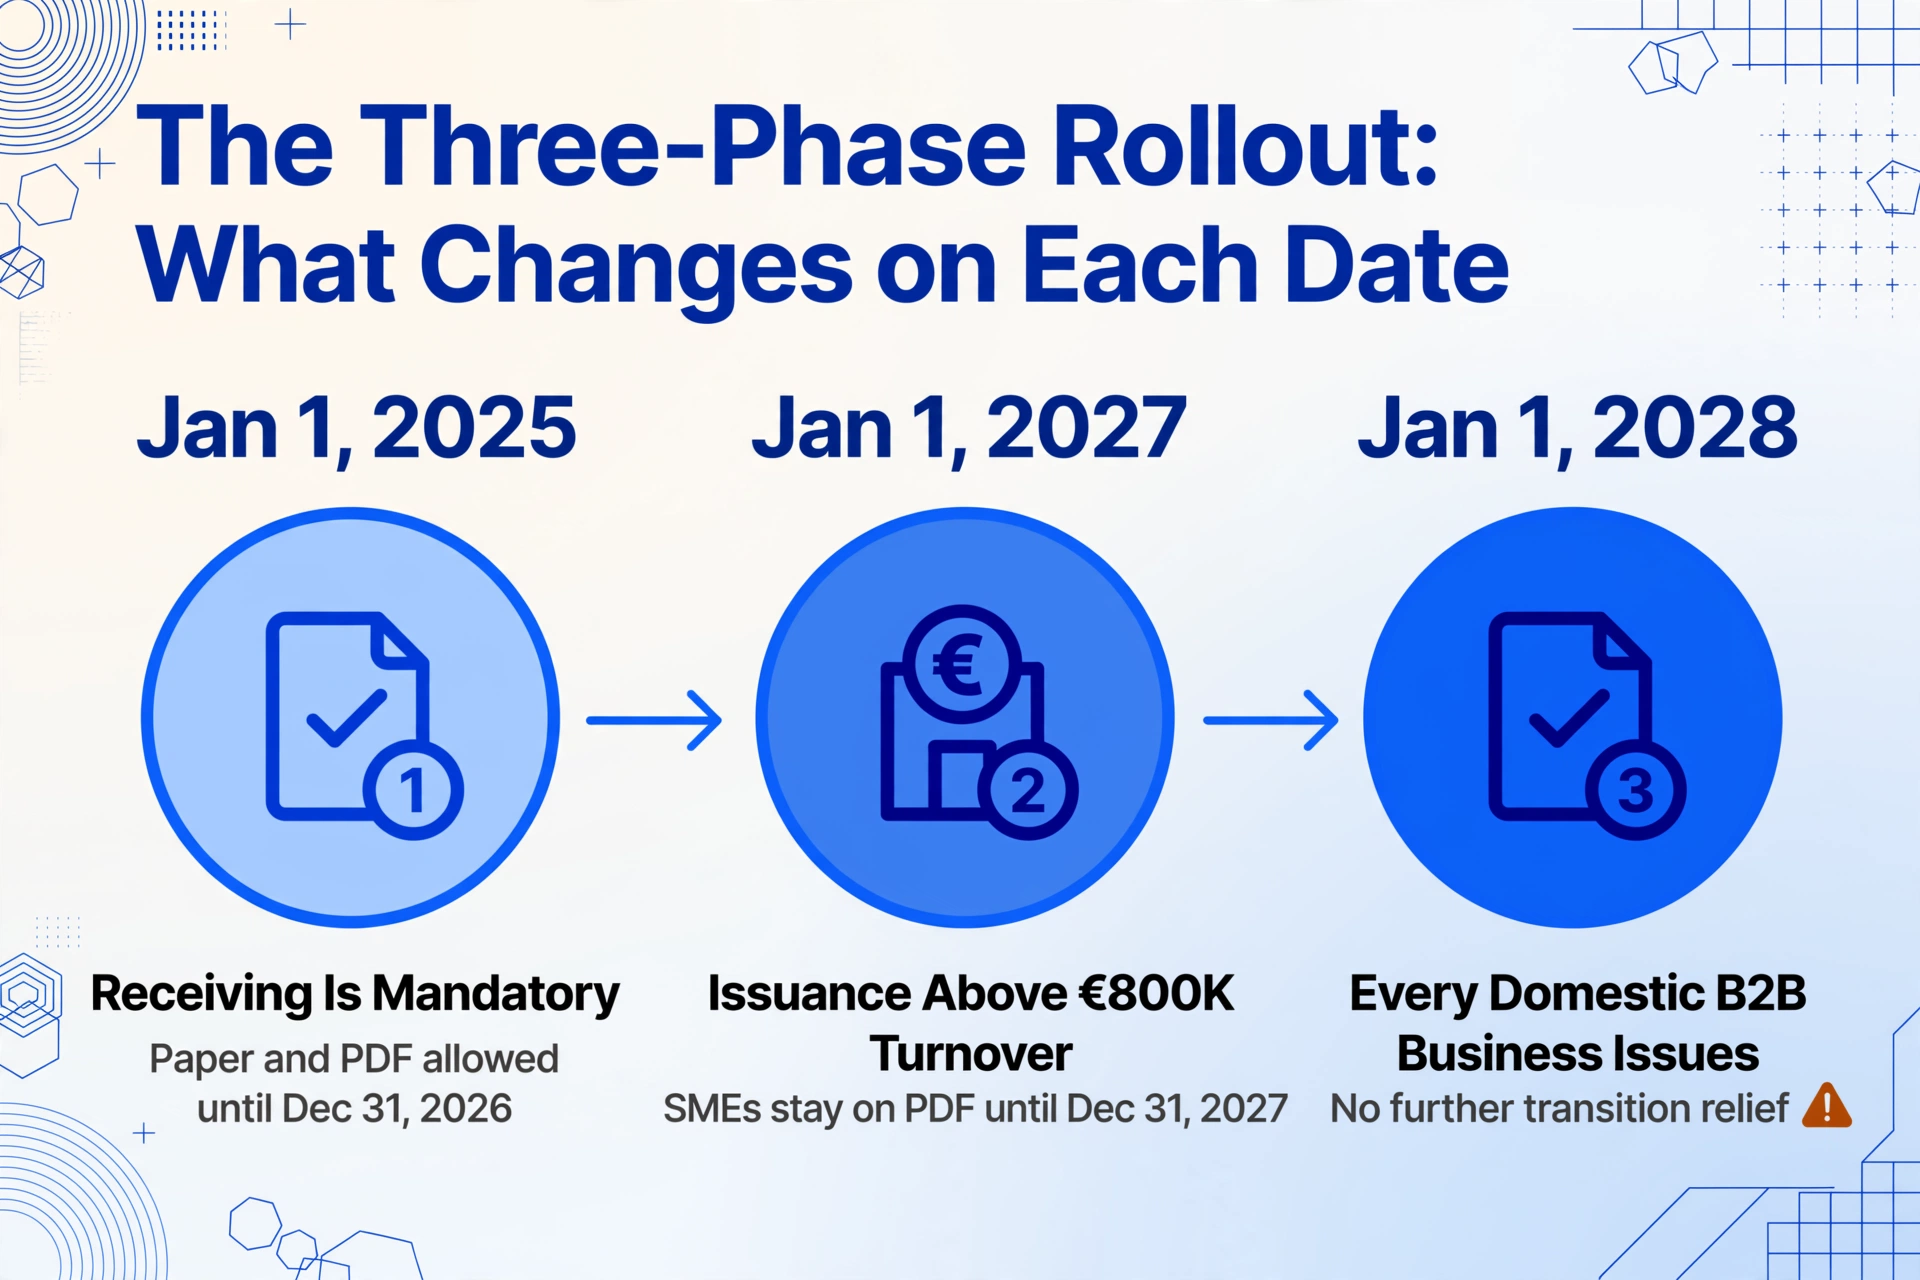
O mandato não entra em vigor de uma só vez. Ele é implementado em três fases ao longo de quatro anos civis, sendo o principal diferencial o porte da empresa medido pelo faturamento total do ano anterior (Gesamtumsatz). A tabela a seguir mapeia cada fase à obrigação específica que ela cria.
| Fase | Data de Vigência | Quem Deve Receber | Quem Deve Emitir | Alívio de Transição |
|---|---|---|---|---|
| Fase 1 | 1º de jan. de 2025 | Todas as empresas B2B domésticas — sem isenção por porte, sem exceção para Kleinunternehmer | Ainda sem obrigação de emissão | Papel e PDF ainda podem ser enviados até 31 de dez. de 2026 com o consentimento do destinatário |
| Fase 2 | 1º de jan. de 2027 | Em andamento — todas as empresas | Empresas com faturamento do ano anterior acima de €800.000 | PMEs ≤€800 mil podem continuar enviando papel/PDF até 31 de dez. de 2027; conexões EDI existentes mantidas até 31 de dez. de 2027 |
| Fase 3 | 1º de jan. de 2028 | Em andamento — todas as empresas | Todas as empresas B2B domésticas, independentemente do porte | Sem mais alívio de transição. As conexões EDI devem ser compatíveis com a EN 16931 |
Fontes: §14 UStG; BMF E-Rechnung FAQ (março de 2026); EU eInvoicing Country Sheet — Germany.
Três esclarecimentos importantes que muitos resumos omitem:
O limite de €800.000 é baseado no faturamento total do ano civil anterior. Se o seu faturamento de 2026 excedeu €800.000, você deve emitir faturas eletrônicas a partir de janeiro de 2027. Se não excedeu, seu prazo de emissão é janeiro de 2028 — a menos que seu faturamento de 2027 ultrapasse o limite, caso em que sua obrigação começa no ano seguinte.
Receber já é obrigatório, sem exceções. Até mesmo um Kleinunternehmer (pequeno empresário — empresário de pequeno porte) sob o §19 UStG precisa conseguir receber e-invoices estruturadas. A "isenção para pequenos negócios" se aplica apenas à emissão. Desde 1º de janeiro de 2025, fornecer um endereço de e-mail que aceite anexos de arquivo XML atende tecnicamente à letra da lei — mas deixa o destinatário com um arquivo ilegível e uma exceção tratada manualmente toda vez que um fornecedor passa a usar o formato eletrônico.
Faturas de baixo valor (<€250) e bilhetes de transporte são excluídos. Sob os §33 e §34 UStDV (Umsatzsteuer-Durchführungsverordnung), faturas abaixo de €250 e bilhetes que funcionam como faturas para serviços de transporte estão isentos do requisito de formato estruturado. Serviços isentos de impostos sob o §4 Nr. 8-29 UStG (por exemplo, certos serviços financeiros e de seguros) também são excluídos.
A implementação faseada da Alemanha a posiciona à frente do cronograma do ViDA para e-invoicing doméstico, que estabelece um prazo de conformidade de 1º de janeiro de 2035. Mas o Digital Reporting Requirement (DRR) transfronteiriço sob o ViDA entra em vigor a partir de 1º de julho de 2030 — o que significa que as empresas alemãs que se tornarem capazes de emitir e-invoices para fins domésticos agora já terão resolvido o problema técnico mais difícil antes que a obrigação transfronteiriça chegue. Para o cronograma europeu completo em todos os estados-membros, consulte nossa visão geral de E-Invoicing na Europa 2026–2027.
XRechnung vs ZUGFeRD: Não é uma Decisão de Ou/Ou
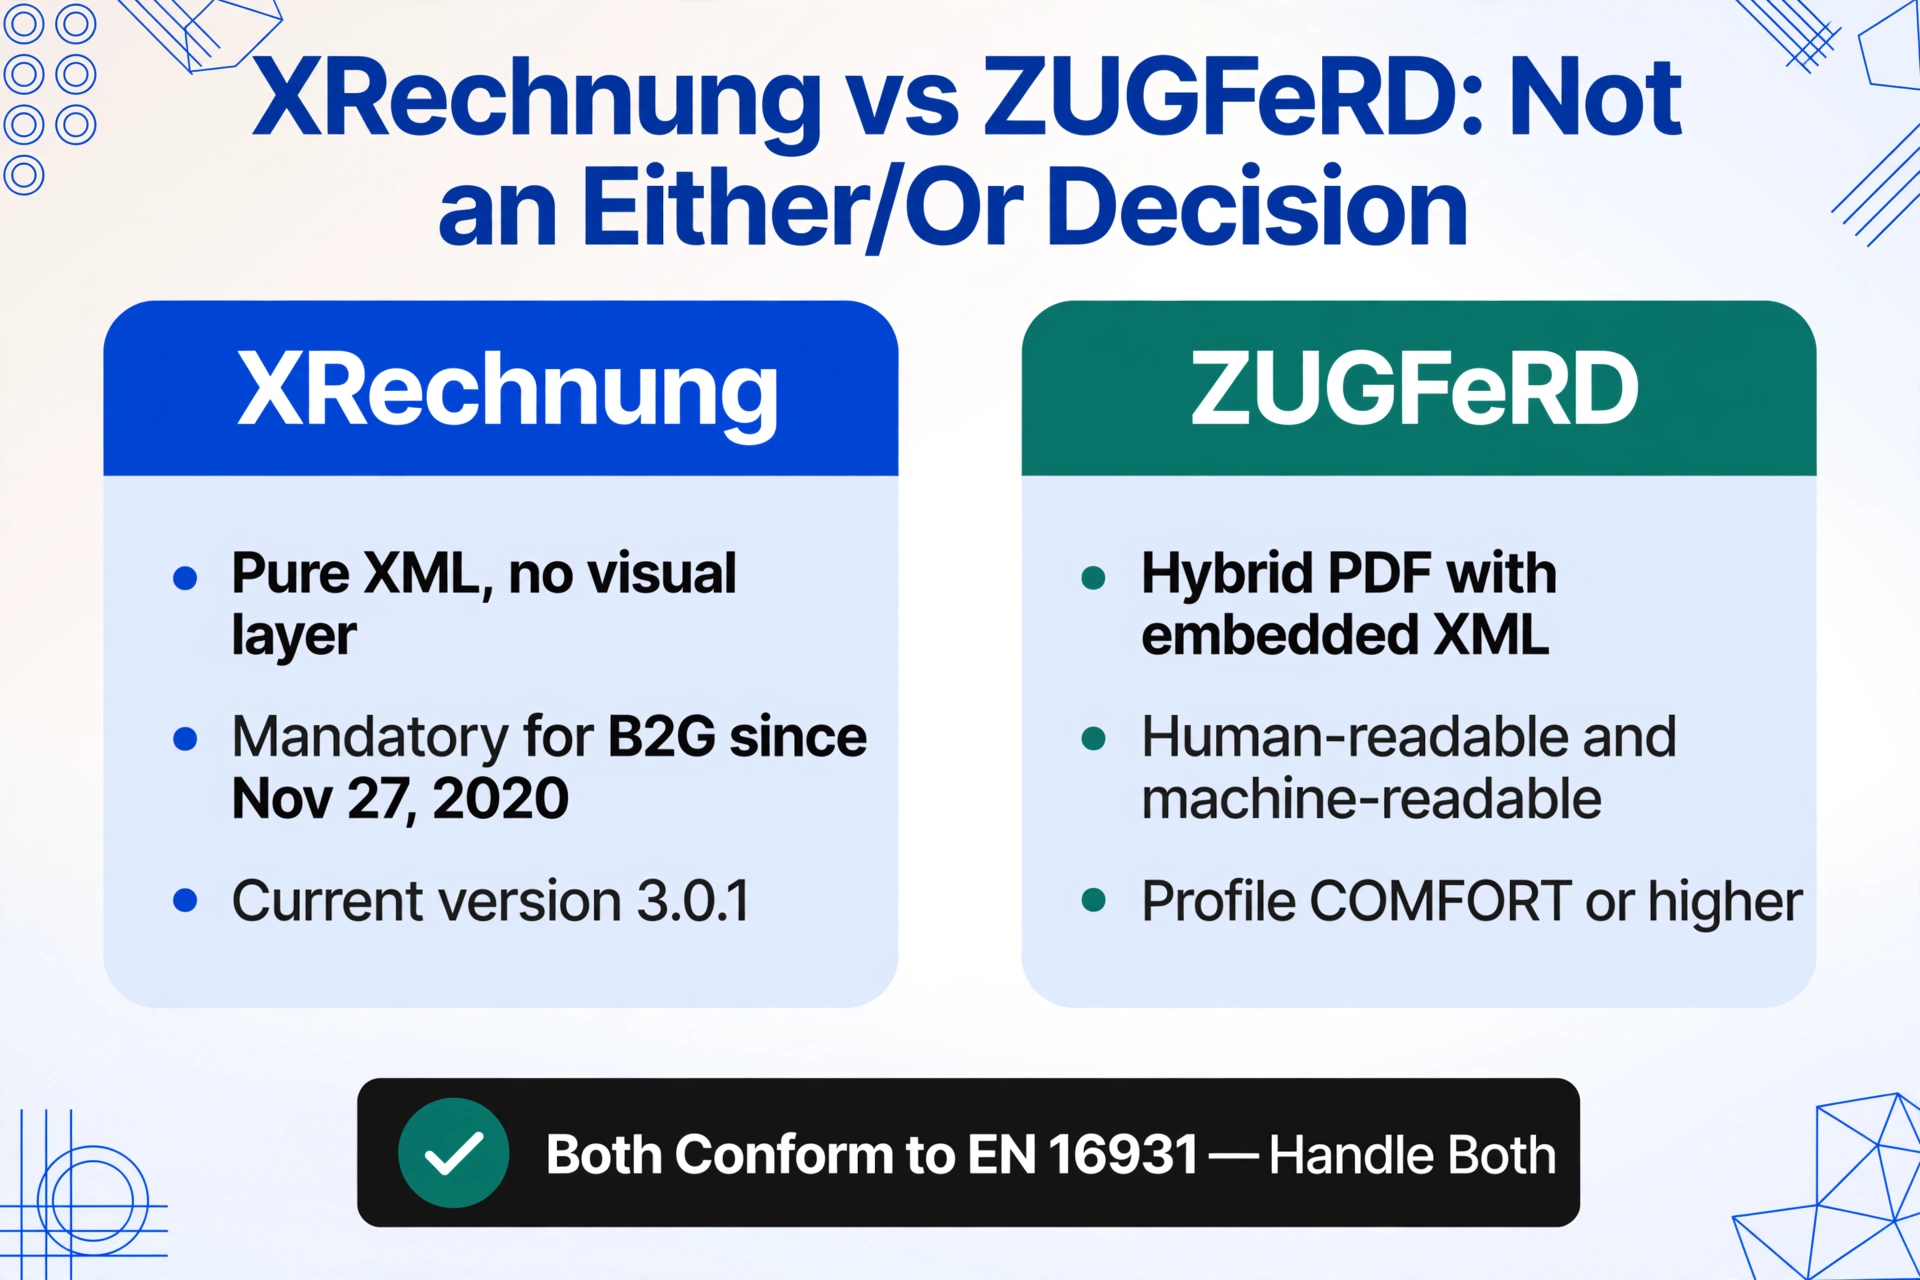
Os dois formatos compatíveis sob o mandato alemão são XRechnung e ZUGFeRD. Ambos estão em conformidade com a EN 16931 — mas entregam os dados da fatura de maneiras fundamentalmente diferentes, e escolher entre eles não é uma questão de escolher um e ignorar o outro. A maioria das empresas precisará lidar com ambos, porque fornecedores diferentes usarão formatos diferentes.
XRechnung: XML puro, sem camada visual
O XRechnung é a Especificação de Uso do Núcleo da Fatura (CIUS) nacional da Alemanha da EN 16931, mantida pela KoSIT (Koordinierungsstelle für IT-Standards). É um formato XML puro — sem PDF, sem renderização visual, apenas campos de dados estruturados organizados segundo um esquema rigoroso. A versão obrigatória atual é a XRechnung 3.0.1 (em vigor desde 1º de fevereiro de 2024), que introduziu três campos obrigatórios ausentes nas versões anteriores: BT-23 (Tipo de Processo de Negócio), BT-34 (Endereço Eletrônico do Vendedor) e BT-49 (Endereço Eletrônico do Comprador). Uma versão preliminar do XRechnung 4.0 foi lançada para testes em 2026, com base nas sintaxes UBL 2.5 e CII D25A, mas nenhuma data de adoção obrigatória foi definida.
O XRechnung é o formato obrigatório para faturamento B2G (business-to-government) desde 27 de novembro de 2020. Para B2B, é um dos dois formatos aprovados. A consequência prática: se você já fatura órgãos públicos na Alemanha, já está gerando XRechnung e o mandato B2B não introduz nenhum novo ônus de formato para o emissor.
ZUGFeRD: PDF híbrido com XML incorporado
O ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) é um formato híbrido mantido pela FeRD (Forum elektronische Rechnung Deutschland). Ele combina um documento PDF/A-3 legível por humanos com uma camada XML estruturada incorporada — assim, o mesmo arquivo pode ser lido por uma pessoa e processado por um sistema ERP. A versão atual é a ZUGFeRD 2.2, e é tecnicamente idêntica ao padrão francês Factur-X (a cooperação franco-alemã nesse formato significa que ZUGFeRD e Factur-X são a mesma especificação, apenas com nomenclatura localizada).
Detalhe crítico: nem todo arquivo ZUGFeRD é uma e-invoice em conformidade. O ZUGFeRD define cinco perfis de conformidade — MINIMUM, BASIC, COMFORT (EN16931), EXTENDED e XRECHNUNG. Apenas o perfil COMFORT/EN16931 e superiores atendem aos requisitos de faturamento eletrônico B2B da Alemanha. Um fornecedor que envia uma fatura ZUGFeRD no perfil BASIC enviou o que parece uma e-invoice — um PDF híbrido com XML incorporado — mas não atende à definição legal do §14 UStG. Esta é a armadilha de conformidade que a maioria das pequenas empresas encontrará primeiro.
Comparação Lado a Lado
| Critério | XRechnung | ZUGFeRD (COMFORT/EN16931+) |
|---|---|---|
| Formato de dados | XML puro (UBL 2.1 ou UN/CEFACT CII) | Híbrido: PDF/A-3 + XML incorporado (CII) |
| Legível por humanos | Não — requer visualizador ou parser | Sim — camada PDF visível em qualquer leitor |
| Uso principal | B2G (governo), também aceito para B2B | B2B (comercial), dominante no Mittelstand |
| Leitweg-ID | Obrigatória para B2G (BT-10) | Opcional; não obrigatória para B2B |
| Tamanho do arquivo | Muito pequeno (somente XML) | Maior (PDF + XML) |
| Arquivamento | O XML deve ser arquivado na forma original (8 anos) | PDF/A-3 está pronto para arquivamento; o XML também deve ser preservado |
| Órgão responsável | KoSIT (xeinkauf.de) | FeRD (ferd-net.de) |
Uma carta do BMF de junho de 2025 introduziu uma importante regra interpretativa para faturas híbridas ZUGFeRD: a parte XML estruturada tem precedência sobre a camada PDF legível por humanos. Se houver qualquer divergência entre as duas representações, os dados XML prevalecem para fins de IVA. Isso inverte a regra anterior, em que o PDF era tratado como a versão autoritativa. Também significa que a dedução do IVA de entrada (Vorsteuerabzug) nos termos do §15 UStG só pode basear-se nos dados legíveis por máquina — se o XML estiver incompleto ou não conforme, o destinatário não pode reivindicar a dedução do IVA mesmo que a camada PDF pareça correta.
O que o Mandato NÃO Exige (Que Muitos Presumem que Exige)
Três características de outros regimes europeus de faturamento eletrônico são frequentemente — e incorretamente — atribuídas ao mandato alemão. Esclarecê-las é mais útil do que adicionar mais uma camada de especificação técnica, porque são esses equívocos que geram ansiedade desnecessária sobre conformidade em equipes financeiras de pequenas e médias empresas.
Sem Leitweg-ID para B2B
O Leitweg-ID (ID de roteamento de referência do comprador) é um identificador estruturado usado para encaminhar faturas à autoridade pública correta dentro da administração federal, estadual e municipal alemã. Ele consiste em três segmentos separados por hífens — um prefixo fixo (até 12 caracteres), um subidentificador exclusivo (até 30) e um dígito verificador (2). Ele é exigido apenas para faturas B2G enviadas pelos portais de envio ZRE federal ou OZG-RE estaduais.
Para transações B2B, nenhum Leitweg-ID é exigido. O FAQ do BMF confirma isso explicitamente. Se existir um campo de formato para referência do comprador no seu modelo de fatura B2B, um valor de espaço reservado é suficiente. As empresas não precisam se registrar nem obter qualquer identificador de roteamento para trocar faturas eletrônicas com contrapartes comerciais.
Sem Plataforma Governamental de Liberação
Diferentemente da Itália (Sistema di Interscambio, SdI), da França (rede PPF/PA) ou da Bélgica (liberação baseada em Peppol), a Alemanha adotou um modelo operacional descentralizado para o faturamento eletrônico B2B. Não há uma plataforma governamental central pela qual as faturas devam ser encaminhadas ou validadas antes da entrega. As faturas são trocadas diretamente entre parceiros comerciais por qualquer canal mutuamente acordado — e-mail, Peppol, EDI, API direta — desde que o formato estruturado atenda aos requisitos da EN 16931.
Esta é uma diferença significativa para as empresas do Mittelstand. Na França, toda empresa deve se registrar em uma plataforma aprovada (Plateforme Agréée) e o diretório governamental rastreia cada destinatário. Na Alemanha, o governo fica fora do caminho de transmissão B2B. A contrapartida: não há uma camada oficial de validação que detecte erros de formato antes que uma fatura chegue à sua contraparte. O remetente — e somente o remetente — é responsável por garantir a conformidade.
Peppol é opcional, não obrigatório
A Alemanha apoia o Peppol (Pan-European Public Procurement Online) como rede de entrega, e o formato Peppol BIS 3.0 é reconhecido como compatível com a EN 16931. Mas, ao contrário da Bélgica — onde o Peppol é o protocolo de troca obrigatório —, a Alemanha não exige que as empresas se conectem à rede Peppol. As e-invoices B2B podem ser entregues por anexo de e-mail, transferência segura de arquivos ou qualquer outro canal acordado. Os pontos de acesso Peppol estão disponíveis para empresas que desejam roteamento automatizado, mas são uma escolha de conveniência, não um requisito de conformidade.
A realidade do Mittelstand: DATEV, Lexware e a transição híbrida
A maioria das 3,6 milhões de empresas da Alemanha é de pequenas e médias empresas (Mittelstand) — e a grande maioria delas roda sua contabilidade em uma de duas pilhas de software: DATEV ou Lexware. Isso não é uma preferência de mercado; é uma característica estrutural da contabilidade alemã. A relação com o Steuerberater (consultor fiscal) é a âncora da maioria das operações financeiras do Mittelstand, e a plataforma dominante nessa profissão é o DATEV. Uma ferramenta que exporta de forma limpa para o DATEV é utilizável. Uma ferramenta que não o faz é operacionalmente invisível.
Isso cria uma tensão específica para o mandato de e-invoicing. A lei diz XML estruturado. O Steuerberater ainda processa PDFs pelo DATEV. A equipe financeira fica no meio, precisando receber XRechnung e ZUGFeRD dos fornecedores enquanto sua própria emissão de faturas — se estiver abaixo do limite de €800.000 — pode permanecer em PDF até 2028.
| Software | Recebimento de E-Rechnung | Emissão de E-Rechnung | Integração com DATEV | Usuário típico |
|---|---|---|---|---|
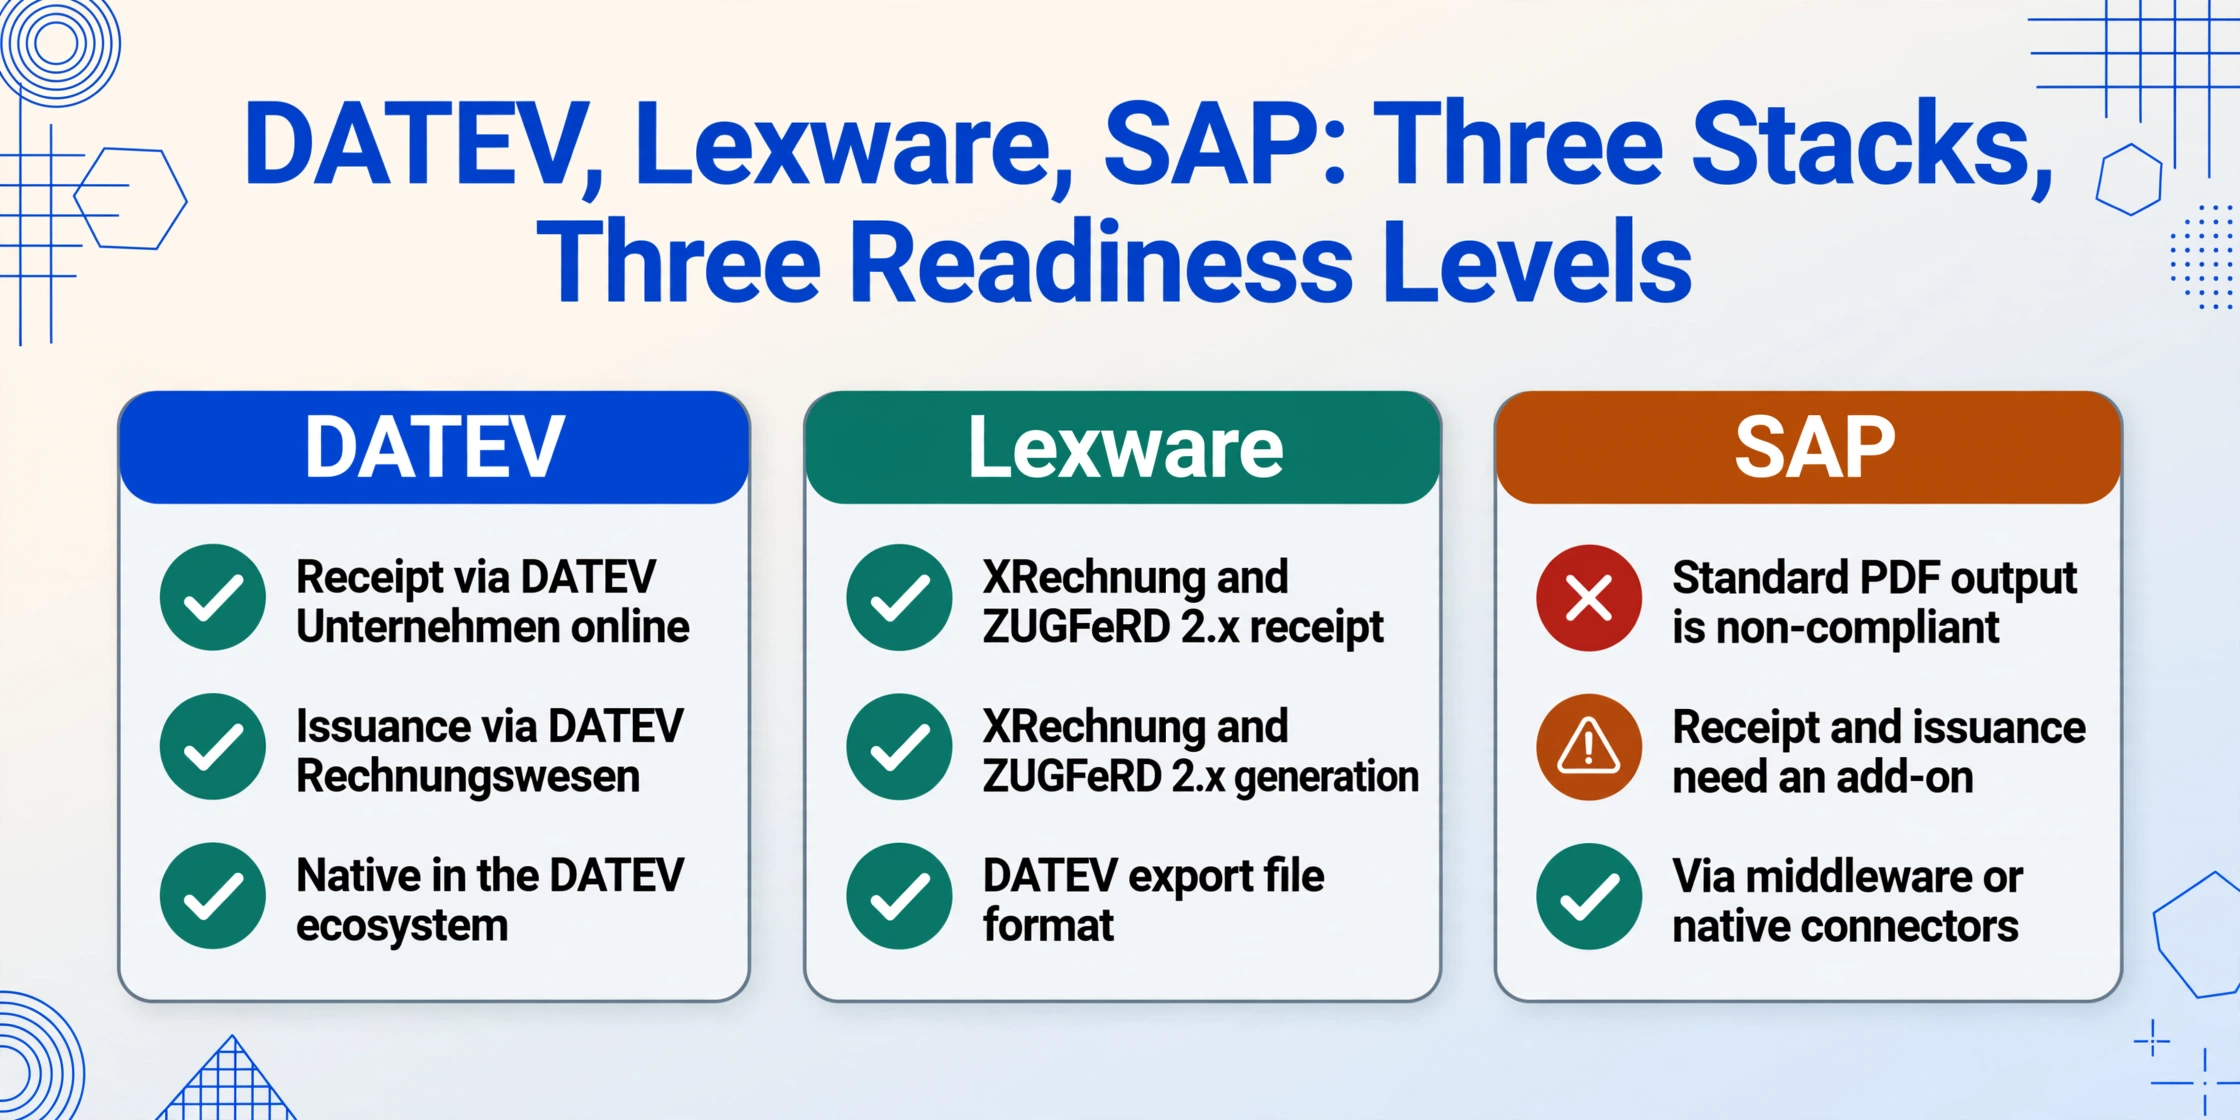
| DATEV | Compatível via DATEV Unternehmen online | Compatível via DATEV Rechnungswesen | Nativo (ecossistema DATEV) | Steuerberater, empresas de médio porte com contabilidade externa |
| Lexware Office | XRechnung e ZUGFeRD 2.x compatíveis | Geração de XRechnung e ZUGFeRD 2.x | Formato de arquivo de exportação DATEV | Pequenas empresas, empreendedores autônomos, contadores internos |
| SAP | Requer Add-On para conformidade total com a EN 16931 | Requer Add-On; a saída padrão em PDF do SAP é não conforme | Via middleware ou conectores nativos | DAX, grandes empresas, subsidiárias internacionais |
| sevDesk | Recebimento de XRechnung e ZUGFeRD 2.x | Geração de XRechnung e ZUGFeRD 2.x | Interface de exportação DATEV | Freelancers, microempresas, empresas de serviços |
O desafio de adaptação para a maioria das empresas do Mittelstand não é "qual formato escolher". É que seu processo de contas a pagar é construído em torno da leitura de PDFs: o auxiliar financeiro abre o anexo, lê o valor e a data de vencimento, insere no Lexware ou DATEV e arquiva o PDF. Quando um fornecedor começa a enviar XRechnung — um arquivo XML que é exibido como código bruto quando aberto — esse fluxo de trabalho quebra. Os dados na verdade são mais estruturados e mais completos do que o PDF jamais foi, mas ficam inacessíveis sem um parser.
Apenas cerca de 20–25% das empresas alemãs enviavam e-invoices no início de 2026, e aproximadamente um terço relatou conseguir recebê-las. A lacuna entre 25% e 100% é a transição operacional que se desenrolará até 2027–2028 — e as equipes financeiras que prepararem um fluxo de trabalho para lidar com entradas XML e PDF antes que seus fornecedores mudem evitarão a correria que acontece quando um fornecedor importante passa para o formato eletrônico sem aviso.
O ecossistema alemão de processamento de faturas já carrega custos significativos de digitação manual. Como exploramos em detalhes em nossa análise do problema de digitação manual de faturas na Alemanha, cada fatura em papel ou PDF que chega em formato não estruturado exige de 3 a 5 minutos de redigitação — um custo que se multiplica rapidamente quando os volumes de faturas crescem. O mandato de e-invoicing foi criado para eliminar isso no nível estrutural, mas somente se o lado receptor tiver a capacidade de processar dados estruturados na chegada.
O que as equipes financeiras devem fazer agora — um roteiro em 5 etapas
Esta não é uma lista de verificação criada para uma corporação DAX com uma equipe de conformidade dedicada e um orçamento de ERP de seis dígitos. Ela foi escrita para o gerente financeiro de uma empresa do Mittelstand com 50–500 funcionários, uma instalação existente de Lexware ou DATEV, e instruções do Geschäftsführer para não prejudicar o fechamento mensal.
Verifique agora sua capacidade de recebimento.
Desde janeiro de 2025, sua organização precisa ser capaz de receber faturas XRechnung e ZUGFeRD. No mínimo técnico, isso significa que seu sistema de e-mail deve aceitar anexos de arquivo XML sem filtrá-los ou bloqueá-los. No nível prático, significa que alguém da sua equipe financeira deve conseguir extrair os dados estruturados desses arquivos e inseri-los no seu sistema contábil. Um arquivo parado sem leitura em uma caixa de entrada atende à letra da lei, mas gera uma exceção de contas a pagar toda vez.
Mapeie sua base de fornecedores por jurisdição.
Identifique quais dos seus fornecedores atuais estão constituídos na Alemanha. Essas são as empresas que migrarão seu faturamento para XRechnung ou ZUGFeRD em 1º de janeiro de 2027 (se tiverem faturamento acima de €800K) ou em 1º de janeiro de 2028 (todas as outras). Fornecedores transfronteiriços de outros estados da UE não estão atualmente sujeitos ao mandato alemão — eles permanecem sob as regras do país de origem — e transações B2C são totalmente excluídas. Esse mapeamento indica sua janela de exposição.
Confirme seu caminho de formato de saída.
Se o faturamento do ano anterior exceder €800.000, você precisa de um plano confirmado para gerar e-faturas em conformidade até janeiro de 2027 — não apenas uma promessa de fornecedor. Se você estiver abaixo do limite e não esperar ultrapassá-lo antes de 2028, você ainda tem alívio de transição até 31 de dezembro de 2027, mas deve documentar seu caminho para a conformidade. O modo de falha mais comum é esperar por uma atualização do fornecedor de ERP que chega atrasada ou é entregue com mapeamento EN 16931 incompleto.
Crie um fluxo de trabalho de contas a pagar com formatos mistos.
Nos próximos dois a três anos, seu fluxo de faturas recebidas será uma mistura de formatos: XRechnung XML, PDFs híbridos ZUGFeRD e papel/PDF tradicionais de pequenos fornecedores e fornecedores transfronteiriços. A abordagem mais prática para uma equipe financeira que não pode arcar com uma plataforma empresarial de automação de contas a pagar é uma ferramenta que normaliza todos os formatos de faturas recebidas — PDF, digitalizações em papel, capturas de tela e a camada visual de PDFs híbridos ZUGFeRD — em uma única planilha ou formato pronto para ERP. Isso evita a divisão operacional em que "XRechnung passa por um analisador XML dedicado, ZUGFeRD passa por um caminho de extração e PDFs em papel passam por entrada manual", substituindo três fluxos de trabalho por um.
Planeje seu arquivamento antes que a primeira fatura chegue.
Conforme o §14b Absatz 1 UStG, a parte estruturada de toda e-invoice recebida e emitida deve ser mantida em seu formato original e inalterado por 8 anos. Uma renderização em PDF não substitui os dados XML. Se o seu processo atual de arquivamento consiste em salvar PDFs em uma estrutura de pastas, ele não atende à obrigação de retenção da camada de dados estruturados das faturas eletrônicas. Os princípios do GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) exigem proveniência em nível de campo, versionamento e imutabilidade — pergunte ao seu fornecedor de software por um exemplo de log de auditoria antes de decidir por uma abordagem de arquivamento.
Perguntas frequentes
Um PDF enviado por e-mail é uma fatura eletrônica válida na Alemanha?
Não. De acordo com o §14 Absatz 1 Satz 3 UStG, conforme alterado pelo Wachstumschancengesetz, uma fatura eletrônica válida deve ser emitida, transmitida e recebida em um formato eletrônico estruturado que permita o processamento eletrônico. Um PDF — mesmo quando gerado digitalmente e enviado por e-mail — não contém dados estruturados. É uma representação visual, não uma estrutura de dados legível por máquina. Durante os períodos de transição (até 31 de dezembro de 2026 para todas as empresas, e até 31 de dezembro de 2027 para PMEs ≤€800.000), PDFs ainda podem ser enviados com o consentimento do destinatário — mas são classificados como "outras faturas" (sonstige Rechnungen), não como faturas eletrônicas.
Qual formato devo usar — XRechnung ou ZUGFeRD?
Se você fatura órgãos públicos na Alemanha, o XRechnung é obrigatório para B2G. Se você fatura outras empresas no país, o ZUGFeRD (em seu perfil COMFORT/EN16931 ou superior) é a escolha mais prática para a maioria das empresas, porque produz um PDF legível por humanos junto com os dados estruturados — seu destinatário pode ler a fatura normalmente mesmo sem um parser. No entanto, a escolha do software determinará em grande parte essa decisão: se o seu sistema contábil gera ZUGFeRD 2.x, use esse formato. Se ele gera XRechnung, use esse. A decisão importante não é o formato — é garantir que o perfil de conformidade do formato atenda ao requisito da EN 16931.
Sou Kleinunternehmer (pequeno empresário). Preciso fazer alguma coisa?
Sim — você precisa conseguir receber e-invoices estruturadas dos seus fornecedores alemães. A isenção para Kleinunternehmer prevista no §19 UStG não isenta você da obrigação de recebimento do §14 UStG. Atualmente, você não é obrigado a emitir e-invoices até 2028 (a menos que seu faturamento ultrapasse €800.000), mas, se um fornecedor alemão enviar a você uma fatura XRechnung ou ZUGFeRD, você precisa conseguir processá-la.
Posso aproveitar a dedução de IVA de uma fatura em PDF depois de 2027?
Somente se o fornecedor ainda estiver dentro do período de transição. Após 1º de janeiro de 2027, as empresas acima do limite de €800.000 devem emitir e-invoices. Se esse fornecedor enviar a você um PDF, a fatura não atende aos requisitos legais do §14 UStG — e sua dedução de IVA de entrada (Vorsteuerabzug) conforme o §15 UStG pode ser negada. Uma carta do BMF de junho de 2025 esclareceu ainda que a dedução de IVA só pode se basear em dados estruturados legíveis por máquina. Este é o risco financeiro mais significativo da não conformidade: ele transforma um erro de formato em um custo direto equivalente ao valor do IVA da fatura. Após 1º de janeiro de 2028, a mesma regra se aplica independentemente do porte do fornecedor.
E se eu não tiver um sistema ERP que leia XRechnung?
Você não está sozinho — uma parcela significativa das empresas do Mittelstand mantém a contabilidade no Lexware ou no DATEV sem uma camada corporativa de automação de contas a pagar. A abordagem mínima viável para receber e-invoices sem um parser de ERP é usar uma ferramenta de extração de documentos capaz de extrair dados de documentos em formato PDF — incluindo a camada visual de PDFs híbridos ZUGFeRD, capturas de tela de faturas XRechnung exibidas em um visualizador e faturas tradicionais em papel ou PDF — e então gerar os resultados combinados em uma única planilha ou CSV que seu software de contabilidade possa importar. Isso preenche a lacuna entre "preciso receber XML" e "só consigo processar PDFs" sem substituir sua pilha de software atual. A obrigatoriedade francesa, que segue uma trajetória semelhante, enfrenta o mesmo desafio — consulte France E-Invoicing 2026 para ver a experiência comparável com Factur-X e a rede PPF/PA.
O que acontece se os dados do XML e a camada do PDF divergirem em uma fatura ZUGFeRD?
O XML prevalece. Uma carta do BMF de junho de 2025 estabeleceu que a camada de dados estruturados tem precedência legal sobre a representação visual do PDF em faturas híbridas. Se as duas representações divergirem — por exemplo, o PDF mostra uma alíquota de IVA de 19%, mas o XML codifica uma alíquota de 7% — o destinatário deve processar o valor do XML. Essa regra também se aplica ao direito de dedução do IVA de entrada do destinatário: a dedução deve se basear nos dados do XML, não no PDF visível.
Por quanto tempo devo guardar as e-faturas e em qual formato?
Conforme o §14b Absatz 1 UStG, tanto as faturas recebidas quanto as emitidas devem ser retidas por 8 anos (10 anos sob o direito comercial, Handelsrecht). Para e-faturas, a parte XML estruturada deve ser preservada em sua forma original e inalterada. Apenas uma renderização em PDF não satisfaz a obrigação de retenção. O sistema de arquivamento deve cumprir os princípios do GoBD: trilha de auditoria em nível de campo, imutabilidade, versionamento e legibilidade por máquina para acesso em auditoria fiscal.
O Prazo Real Não É Janeiro de 2027
As datas oficiais da obrigatoriedade ganham as manchetes, mas a data que importa para a sua equipe de contas a pagar é o dia em que seu primeiro fornecedor-chave migrar para a e-fatura — e essa data pode ser qualquer dia entre agora e 2028, porque fornecedores acima do limite de €800.000 têm liberdade para fazer a transição antecipadamente. A preparação não se trata de cumprir um único prazo regulatório. Trata-se de garantir que, quando a mudança chegar sem aviso, a fatura não fique sem leitura em uma caixa de entrada financeira enquanto o relógio de pagamento corre.
A boa notícia para a maioria das equipes financeiras do Mittelstand é que a obrigatoriedade alemã é estruturalmente mais simples do que suas equivalentes francesa ou italiana: sem plataforma de clearance, sem rede obrigatória, períodos de transição flexibilizados e formatos construídos sobre o mesmo padrão EN 16931 para o qual seus fornecedores de software vêm atualizando desde 2020. A adaptação é incremental, não arquitetural. O risco não é a regulamentação em si — é presumir que "2028" ou "€800.000" significa que você não tem nada a fazer até lá. O recebimento já é obrigatório. Os fornecedores já estão migrando. A confusão de formatos já está gerando exceções no contas a pagar. O momento de construir um fluxo de recebimento para faturas estruturadas é antes que a primeira chegue.