Polônia KSeF 2026–2027: Como a Fatura
Eletrônica Obrigatória Muda Seu Fluxo de Trabalho de AP
Em 1º de fevereiro de 2026, a Polônia acionou o interruptor. O KSeF (Krajowy System e-Faktur) — a plataforma nacional de faturamento eletrônico do país — passou de voluntário para obrigatório para grandes contribuintes. Até 1º de abril, cobria praticamente todas as empresas registradas para IVA no país. Se sua empresa compra ou vende para a Polônia, a forma como as faturas circulam entre você e suas contrapartes mudou — e não da maneira "anexo em PDF" à qual você está acostumado.
Principais Conclusões
- O mandato KSeF da Polônia está sendo tratado como um projeto de conformidade por quase todas as equipes de AP — conecte a API, obtenha o XML e continue processando faturas exatamente como antes de fevereiro de 2026.
- Esse XML já carrega mais de 300 campos estruturados com cada item de linha, alíquota de IVA e número NIP — baixá-lo apenas para redigitá-lo no seu ERP é receber dados estruturados e transformá-los novamente em trabalho manual.
- Deixe seu sistema de AP consumir o XML do KSeF diretamente e a entrada de dados de faturas desaparece — os últimos pontos de contato manuais não são mais a fatura, são os comprovantes de entrega e as planilhas de horas que o ImageToTable.ai foi criado para lidar.
O que torna a abordagem da Polônia diferente do resto da Europa
A maioria das obrigações de faturação eletrônica da UE segue um padrão: os governos designam um conjunto de plataformas aprovadas, as empresas escolhem uma e as faturas fluem por uma rede de provedores interoperáveis. A França está construindo seu modelo PDP (Plateforme de Dématérialisation Partenaire) com múltiplas plataformas certificadas. A próxima obrigatoriedade da Alemanha é igualmente descentralizada. O Sistema di Interscambio (SdI) da Itália foi o modelo que muitos outros seguiram.
A Polônia escolheu um caminho completamente diferente.
O KSeF é uma plataforma centralizada, única e estatal. Não existe um mercado de provedores certificados. Toda fatura B2B polonesa passa por um único sistema, operado pelo Ministério da Fazenda, usando um único esquema XML — a estrutura lógica FA(3). Uma fatura não existe legalmente até que o KSeF a valide e atribua um número de identificação KSeF exclusivo. Este é um modelo de autorização prévia: o governo vê cada fatura antes que qualquer uma das partes a considere concluída.
Por que isso é importante para seu fluxo de contas a pagar? Nos modelos multiplataforma que estão chegando à França ou Alemanha, você tem opções — pode escolher um provedor alinhado com suas ferramentas existentes. Com o KSeF, há exatamente um sistema para integrar. O lado positivo: um padrão significa uma estrutura de dados previsível. A desvantagem: se seu ERP não conseguir se comunicar com a API do KSeF, não há rota alternativa.
A Polônia também agiu mais rápido que a própria UE. O KSeF foi concebido em 2021, recebeu aprovação de derrogação da UE (Decisão do Conselho (UE) 2022/1003) e entrou em funcionamento voluntário em 2022 — anos antes do prazo para faturação eletrônica transfronteiriça (2030–2035) definido pelo quadro ViDA (IVA na Era Digital) da UE. Isso significa que a obrigatoriedade polonesa antecede e, em parte, excede o que o ViDA exige. As empresas que operam na Polônia estão efetivamente funcionando em um modelo de conformidade pré-ViDA que precisará ser mapeado para os padrões da UE posteriormente — adicionando uma camada de trabalho de preparação para o futuro que não é discutida na maioria dos guias do KSeF.
A Linha do Tempo: Três Fases, Uma Verdade Incontestável
A implementação é baseada no porte. O detalhe que a maioria dos resumos de cronograma ignora: 1º de fevereiro não foi apenas "grandes contribuintes devem emitir." A partir dessa data, toda empresa polonesa registrada para IVA — independentemente do porte — precisava estar tecnicamente apta a receber faturas de compra por meio do KSeF. Se você é uma pequena empresa polonesa comprando de um fornecedor de grande porte, precisava de uma forma de recuperar suas faturas recebidas do KSeF meses antes de sua própria obrigação de emissão entrar em vigor.
| Fase | Data | Quem | O Que Muda |
|---|---|---|---|
| Fase 1 | 1º de fevereiro de 2026 | Grandes contribuintes: faturamento de 2024 superior a PLN 200 milhões (~€46M) | Devem emitir todas as faturas B2B por meio do KSeF. Toda empresa, independentemente do porte, deve ser capaz de receber faturas de compra do KSeF a partir desta data. |
| Fase 2 | 1º de abril de 2026 | Todas as demais empresas registradas para IVA (exceto microempreendedores) | Obrigação total de emissão para todas as transações domésticas B2B. PDFs e faturas em papel deixam de ser legalmente válidos para transações no escopo. |
| Fase 3 | 1º de janeiro de 2027 | Microempreendedores com vendas faturadas mensais ≤ PLN 10.000 (~€2.300) | Último grupo incluído no escopo. Também: início da aplicação de penalidades e exigência do número KSeF nas referências de pagamento bancário. |
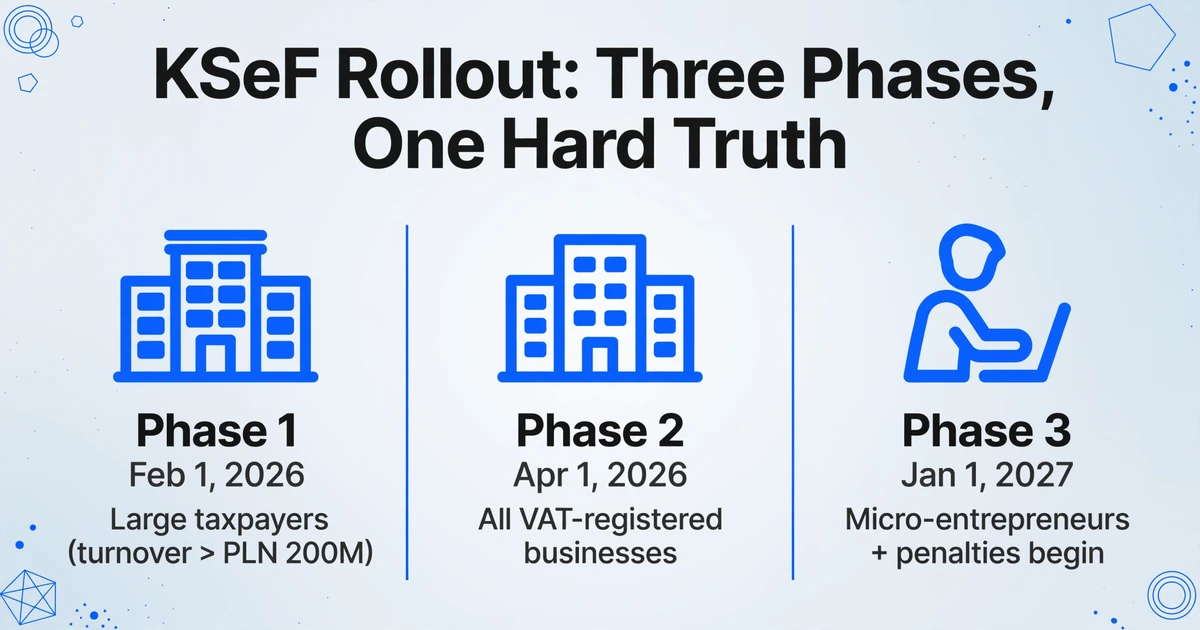
Todo o ano-calendário de 2026 opera como período de transição: sem penalidades financeiras, e as autoridades enfatizam educação e adaptação. Faturas emitidas fora do KSeF quando deveriam estar no sistema podem ainda ser tratadas como não emitidas legalmente — a penalidade apenas não inclui multa. Isso muda em 1º de janeiro de 2027, quando sanções de até 100% do valor do IVA por fatura não conforme se tornam aplicáveis conforme o Artigo 106ni da Lei do IVA polonesa.
Como o KSeF Muda Seu Fluxo de Trabalho de AP, Dia a Dia
Antes do KSeF, um fluxo de trabalho típico de AP na Polônia era assim: o fornecedor envia uma fatura em PDF por e-mail → o funcionário de AP baixa o anexo → insere os dados manualmente no ERP → encaminha para aprovação → agenda o pagamento.
Sob o KSeF, o primeiro elo dessa cadeia se rompe. O fornecedor envia um arquivo XML estruturado para o KSeF. A plataforma o valida — verificando a conformidade com o esquema XML e a autorização do emissor — e atribui um número KSeF. O comprador não recebe a fatura do fornecedor. O comprador a recupera do KSeF, seja pelo Aplicativo do Contribuinte KSeF (Aplikacja Podatnika KSeF), pela integração KSeF do seu ERP ou por um serviço intermediário.
Isso é uma reestruturação fundamental de como o contas a pagar opera. Veja o que muda na prática:
As faturas chegam como dados estruturados, não como PDFs
O esquema XML FA(3) contém mais de 300 campos definidos: NIP (Número de Identificação Fiscal), número da fatura, data de emissão, itens de linha com valores líquidos e alíquotas de IVA, condições de pagamento e um ID KSeF exclusivo. São dados legíveis por máquina — não uma imagem de documento. Para equipes de contas a pagar, isso significa que os dados do cabeçalho e dos itens de linha da fatura podem fluir diretamente para o seu ERP sem digitação manual — desde que seu sistema de AP consiga consumir XML, não apenas analisar PDFs.
A aceitação do comprador (zgoda odbiorcy) não é mais necessária
No KSeF 1.0 (fase voluntária), o comprador precisava consentir em receber faturas em formato estruturado — um conceito conhecido como zgoda odbiorcy (consentimento do comprador). Se o consentimento não fosse dado, o emissor ainda enviava a fatura ao KSeF, mas também precisava entregar uma cópia em PDF ou em papel. No regime obrigatório do KSeF 2.0, o consentimento prévio do comprador não é mais necessário. Uma vez que a fatura recebe um número KSeF, ela é legalmente considerada entregue ao comprador — desde que o NIP do comprador esteja corretamente listado. Chega de disputas de "não recebi". A fatura existe no KSeF, e é sua responsabilidade recuperá-la.
O número KSeF torna-se a âncora para tudo a jusante
O número de identificação KSeF exclusivo atribuído a cada fatura não é metadado opcional — é a identidade legal da fatura. A partir de janeiro de 2027, esse número deve constar nas referências de pagamento bancário. Se o seu sistema de pagamento não o incluir, a transferência pode ser rejeitada pelo mecanismo de pagamento dividido (podzielona płatność) da Polônia. Para equipes de contas a pagar: cada registro de fatura no seu ERP agora deve rastrear tanto o número interno da fatura do fornecedor quanto o número KSeF. São identificadores diferentes que servem a propósitos diferentes e nem sempre têm uma relação de um para um.
O modo offline adiciona uma variável de tempo
O KSeF 2.0 inclui um modo offline permanente (Offline24): se o KSeF estiver indisponível, as empresas podem emitir faturas estruturadas fora da plataforma, desde que sejam enviadas até o próximo dia útil com o QR code correto. Mas a data de emissão legal da fatura continua sendo a data no campo P_1 — não a data de envio ao KSeF. Uma fatura datada de sexta-feira que o KSeF recebe na segunda-feira é legalmente datada de sexta-feira. As equipes de contas a pagar precisam lidar com essa diferença de tempo no rastreamento da data de recebimento, especialmente nos fechamentos de fim de mês, em que um atraso de 1 dia pode deslocar uma fatura para um período contábil diferente.
A oportunidade oculta: o XML do KSeF já é dado estruturado. Antes do KSeF, uma equipe de AP que recebia uma fatura polonesa precisava extrair dados de um PDF — manualmente ou com ferramentas de extração. Com o KSeF, os dados da fatura chegam em uma estrutura de campos definida. No entanto, a maioria dos ERPs não mapeia automaticamente os campos XML do KSeF para seus módulos de AP sem configuração. E quando um fornecedor polonês também envia documentos de apoio — notas de entrega, planilhas de horas, contratos — esses ainda chegam como PDFs ou imagens digitalizadas junto com a fatura estruturada. O desafio muda de "extrair tudo de PDFs" para "conciliar dados XML estruturados com documentos de apoio não estruturados".
Complicações Transfronteiriças: Quando um Fornecedor Polonês Fatura um Comprador Estrangeiro
É aqui que o KSeF gera uma sobrecarga operacional real que a maioria dos guias introdutórios ignora.
Fornecedor polonês → comprador estrangeiro (sem NIP polonês): O fornecedor polonês ainda deve emitir a fatura pelo KSeF — inclusive para fornecimentos intra-UE e exportações. A fatura recebe um número KSeF e é arquivada no sistema KSeF por 10 anos. Mas o comprador estrangeiro não tem acesso ao KSeF. Entidades não polonesas sem NIP polonês não podem acessar a plataforma. Portanto, o fornecedor também deve entregar a fatura ao comprador por um método alternativo acordado: normalmente como PDF com código QR que remete ao registro KSeF para verificação.
Para a equipe de AP do comprador estrangeiro, o resultado é um PDF que parece superficialmente uma fatura normal — mas traz um número KSeF para o qual o ERP não tem campo, referenciando uma plataforma à qual não têm acesso. Se o comprador precisar verificar a autenticidade da fatura ou checar correções, depende inteiramente do fornecedor para obter essas informações. Não há consulta de autoatendimento para destinatários estrangeiros.
Fornecedor estrangeiro → comprador polonês: Fornecedores estrangeiros sem estabelecimento fixo na Polônia não são obrigados a usar o KSeF. O comprador polonês trata essas faturas pela contabilidade padrão de reverse charge e as reporta na declaração JPK_VAT (SAF-T) com um código especial indicando fatura estrangeira. Nenhum número KSeF é gerado para essas faturas estrangeiras recebidas. O fluxo de trabalho da equipe de AP para fornecedores não poloneses permanece praticamente inalterado — pelo menos até os requisitos de relatórios digitais transfronteiriços da ViDA entrarem em vigor em 2030.
Panorama de Software: O Que as Empresas Polonesas Realmente Usam
Diferente de alguns países da UE, onde a fatura eletrônica significa escolher de uma lista de provedores certificados, o KSeF se integra diretamente com os softwares de contabilidade e ERP que as empresas já utilizam. A maioria das plataformas desenvolveu módulos KSeF durante a fase voluntária de 2022–2025. Veja como é o panorama para equipes de AP avaliando suas opções:
| Software | Posição no Mercado | Prontidão para KSeF | Melhor Para |
|---|---|---|---|
| Comarch ERP Optima | ERP dominante na Polônia há mais de 20 anos | Implementação KSeF mais madura — geração nativa FA(3), envio por API em tempo real, modo offline com recuperação automática, vinculação de faturas corretivas | PMEs e médias empresas que precisam de contabilidade abrangente + KSeF |
| Sage Symfonia | Forte presença em PMEs, foco em contabilidade | Geração FA(3), integração via API, suporte limitado a múltiplas entidades | PMEs que usam o ecossistema Sage |
| enova365 | ERP polonês para médias empresas com design modular | Geração FA(3), suporte Peppol para UE transfronteiriço, gerenciamento de tokens KSeF para múltiplas entidades | Médias empresas que precisam de ERP + KSeF + Peppol |
| SaldeoSMART | Líder em fluxo de documentos na nuvem | Caminho de integração mais rápido — atua como intermediário convertendo faturas para o formato KSeF e recebendo status | Escritórios de contabilidade e departamentos financeiros que buscam integração rápida sem desenvolvimento de API |
| wFirma / inFakt | Profissionais autônomos e microempresas | Emissão KSeF básica via interface web | JDG (empresários individuais), microempreendedores |
| InsERT nexo | Plataforma crescente para PMEs, nativa na nuvem | Geração FA(3), UX robusta, preços competitivos | PMEs que desejam interface moderna na nuvem |
Para usuários corporativos, SAP (via SAP Document and Reporting Compliance) e Microsoft Dynamics 365 oferecem módulos KSeF. Grandes multinacionais geralmente roteiam o KSeF por meio de uma plataforma de conformidade intermediária (Vertex, Sovos, EDICOM) em vez de construir integrações diretas por API.
Se o volume de suas faturas abrange vários mercados, procure plataformas que lidem tanto com o esquema FA(3) do KSeF quanto com o Peppol BIS para transações transfronteiriças na UE. A enova365 e plataformas de conformidade empresarial oferecem esse suporte duplo nativamente. O PEF (Platforma Elektronicznego Fakturowania) gerencia transações B2G polonesas usando Peppol — um pipeline separado do KSeF B2B.
O que acontece se você não cumprir as regras
O Ministério das Finanças da Polônia criou um modelo de fiscalização deliberado em duas etapas. Ao longo de 2026, nenhuma penalidade financeira será aplicada. Esse período de carência dá às empresas tempo para se registrarem no KSeF, autorizarem usuários, conectarem seus softwares e estabilizarem seu fluxo de trabalho. No entanto, faturas emitidas fora do KSeF quando a obrigação se aplica ainda podem ser tratadas como não emitidas legalmente — o que significa que o destinatário não pode deduzir o IVA de compra sobre elas. Isso representa um aumento de custo de 23% em cada fatura de compra não conforme, com ou sem multa.
A partir de 1º de janeiro de 2027, a estrutura de penalidades da Lei do KSeF é ativada:
- Até 100% do valor do IVA em cada fatura emitida fora do KSeF quando a obrigação o exigir. Uma única fatura de 50.000 PLN com IVA de 23% gera 11.500 PLN em imposto — e uma penalidade equivalente.
- Até 18,7% do valor bruto da fatura para faturas isentas de IVA emitidas fora do sistema.
- Penalidades por envio offline atrasado para quem não enviar faturas do modo offline dentro do prazo do próximo dia útil.
O Ministério declarou que as penalidades serão aplicadas de forma proporcional e avaliadas caso a caso — os valores máximos são tetos, não multas automáticas. Mas o risco de deduções de IVA bloqueadas por si só torna o não cumprimento comercialmente inviável para qualquer empresa que emita mais do que algumas faturas B2B por mês.
Perguntas Frequentes
Quando exatamente o KSeF se torna obrigatório para o meu negócio?
Se o seu faturamento de 2024 excedeu PLN 200 milhões (~€46M), sua obrigação de emissão começou em 1º de fevereiro de 2026. Todas as outras empresas registradas no VAT (exceto microempreendedores) devem emitir por meio do KSeF a partir de 1º de abril de 2026. Microempreendedores com vendas mensais faturadas abaixo de PLN 10.000 têm até 1º de janeiro de 2027. No entanto — toda empresa polonesa registrada no VAT, independentemente do tamanho, deve ser capaz de receber faturas do KSeF a partir de 1º de fevereiro de 2026.
Ainda preciso aceitar faturas em PDF de fornecedores poloneses?
Não — uma vez que o KSeF se aplica ao seu fornecedor, a fatura legalmente válida é o XML estruturado no KSeF, não o PDF. No entanto, compradores estrangeiros que não podem acessar o KSeF continuarão recebendo PDFs com códigos QR como método prático de entrega. O PDF é uma cópia de conveniência — a entrada no KSeF é o original legal. Para compradores domésticos poloneses, a fatura é considerada entregue no momento em que o KSeF atribui seu número, desde que seu NIP esteja corretamente listado nela.
O KSeF pode rejeitar uma fatura?
Sim. O KSeF rejeita faturas que falham na validação do esquema XML ou são enviadas por pessoas não autorizadas. No entanto, ele não verifica se os valores da fatura, descrições de serviços ou cálculos de impostos estão corretos — essas responsabilidades permanecem com as partes. O KSeF valida estrutura e autorização, não a precisão contábil.
E se uma fatura tiver o NIP errado do comprador?
Este é o erro mais comum no KSeF. A correção requer um procedimento em duas etapas: primeiro, emitir uma fatura corretiva "a zero" que neutralize a original, depois emitir uma nova fatura com o NIP correto do comprador. Você não pode simplesmente atualizar o NIP na fatura original. Esse processo de correção em duas etapas é mais rígido do que as práticas anteriores ao KSeF e exige rastreamento cuidadoso no seu sistema de contas a pagar.
Por quanto tempo as faturas são armazenadas no KSeF?
O KSeF arquiva automaticamente todas as faturas submetidas por 10 anos. As empresas podem recuperar suas faturas históricas a qualquer momento através da plataforma. No entanto, o Ministério das Finanças aconselha as empresas a manterem seus próprios arquivos também — o arquivamento do KSeF é um serviço de conformidade, não um backup para seus próprios registros.
O KSeF suporta anexos como notas de entrega ou contratos?
O FA(3) inclui um elemento de anexo opcional (Załącznik), mas com restrições rigorosas: ele só pode conter dados fiscais estruturados, não PDFs, JPGs ou contratos de formato livre. Usar o elemento de anexo para materiais de marketing, contratos ou listas de preços pode resultar na revogação dos direitos de anexo. Documentos de suporte, como notas de entrega e folhas de ponto, ainda fluem por canais separados, o que significa que as equipes de AP continuam lidando com uma mistura de XML KSeF estruturado e documentos de suporte não estruturados.
Como o KSeF se relaciona com o Peppol e os padrões de faturamento eletrônico da UE?
O esquema FA(3) do KSeF não é baseado na Norma Europeia EN 16931. Ele deriva da estrutura SAF-T (JPK) da Polônia. Isso significa que as faturas KSeF não são compatíveis com Peppol por padrão. As empresas polonesas que também negociam com parceiros da UE via Peppol precisam lidar com dois formatos e pipelines de submissão separados. O PEF (Platforma Elektronicznego Fakturowania) lida com transações B2G polonesas usando Peppol BIS — totalmente separado do KSeF B2B. Algumas ferramentas (enova365, plataformas de conformidade empresarial) fazem a ponte entre ambos, mas não há um pipeline único unificado.
Quais medidas práticas minha equipe de AP deve tomar agora?
Três medidas inegociáveis: (1) Registre sua empresa no KSeF e autorize as pessoas certas — sem isso, você não pode receber faturas. (2) Conecte um software que possa consumir XML KSeF — seja o módulo KSeF do seu ERP ou um intermediário como o SaldeoSMART. (3) Adicione o rastreamento do número KSeF ao seu fluxo de trabalho de AP — do recebimento da fatura à referência de pagamento, o número KSeF precisa de um campo dedicado e uma etapa de conciliação. Todo o resto — roteamento de aprovação, codificação, agendamento de pagamentos — é construído sobre essas três bases.
O Panorama Geral: Faturamento Eletrônico Estruturado como Alavanca de Eficiência no AP
Há uma tendência a tratar o KSeF como um fardo de conformidade — mais um sistema governamental para integrar. Essa abordagem ignora algo importante.
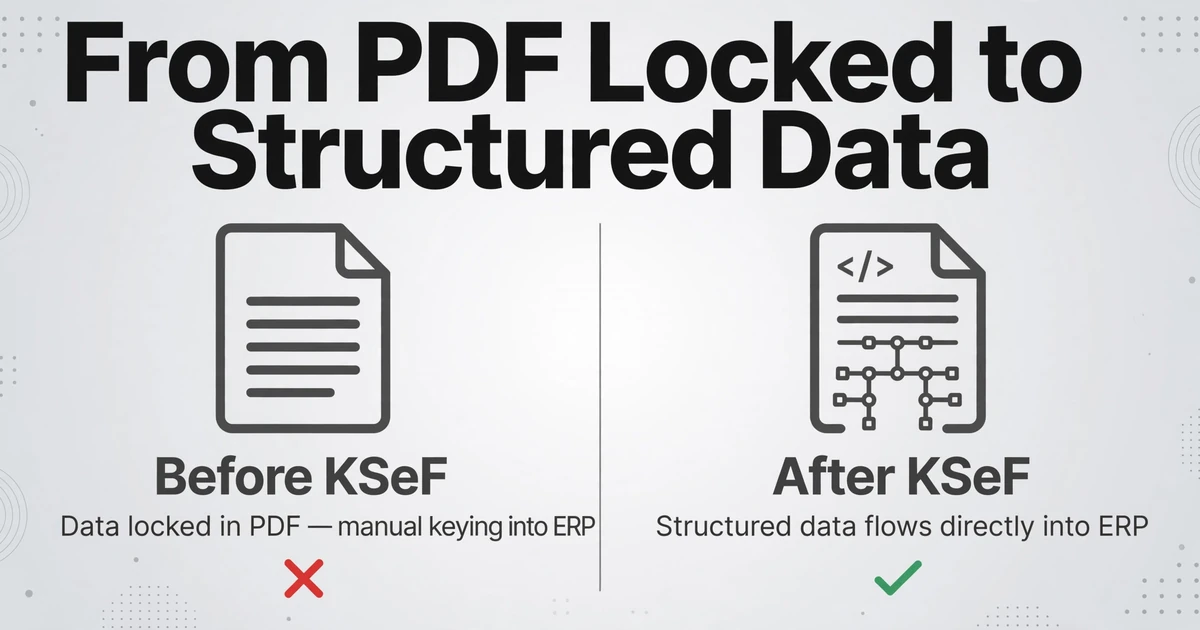
Antes do KSeF, quando sua equipe de AP recebia uma fatura polonesa, os dados estavam bloqueados dentro de um PDF. Alguém precisava extrair manualmente o nome do fornecedor, o NIP, o número da fatura, os itens de linha, o detalhamento do IVA e o total — inserindo cada campo no ERP. Existem ferramentas para automatizar isso, usando IA para extrair dados de faturas em PDF, mas sempre há uma etapa de análise entre o documento e seu sistema.
Sob o KSeF, os dados da fatura chegam já estruturados. A etapa de extração — da própria fatura — desaparece. Onde as ferramentas de extração continuam valiosas é na ponte: processando os documentos de apoio que o KSeF não trata (notas de entrega, contratos, folhas de ponto), verificando os dados XML do KSeF contra cópias em PDF para detectar duplicatas e automatizando a captura de descontos a partir das condições de pagamento incorporadas nos dados estruturados.
As equipes de AP que tratam o KSeF apenas como um projeto de conformidade obterão a caixa de seleção de conformidade. As equipes que o tratam como uma atualização de qualidade de dados — reconhecendo que os dados estruturados de fatura permitem roteamento de aprovação baseado em regras, fechamento mensal mais rápido e processamento direto para faturas limpas — obterão um ganho mensurável de eficiência junto com a caixa de conformidade.
A questão não é se você precisa se conectar ao KSeF. Esse navio partiu em fevereiro. A questão é se seu fluxo de trabalho de AP está projetado para consumir dados estruturados, ou se você está tratando o XML do KSeF como um PDF que precisa baixar e redigitar.