ポーランドKSeF 2026–2027:義務化された
電子請求書がAPワークフローをどう変えるか
2026年2月1日、ポーランドはスイッチを切り替えました。KSeF(Krajowy System e-Faktur)— 同国の全国電子請求書プラットフォーム — は、大規模納税者に対して任意から義務へと移行しました。4月1日までに、国内のほぼすべてのVAT登録事業者を対象としました。貴社がポーランドから購入または販売している場合、貴社と取引先の間で請求書が移動する方法は変わりました — そして、それは皆様が慣れ親しんだ「PDF添付」の方法ではありません。
重要ポイント
- ポーランドのKSeF義務化は、ほぼすべてのAPチームによってコンプライアンスプロジェクトとして扱われています — APIに接続し、XMLを取得し、2026年2月以前とまったく同じように請求書処理を続ける、というものです。
- そのXMLには、各行項目、VAT率、NIP番号を含む300以上の構造化フィールドがすでに含まれています — それをダウンロードしてERPに再入力するだけでは、構造化データを受け取りながら、それを手作業に戻しているにすぎません。
- APシステムにKSeF XMLを直接消費させれば、請求書データ入力は不要になります — 最後の手動タッチポイントは請求書ではなく、ImageToTable.aiが処理するために作られた納品書やタイムシートになります。
ポーランドのアプローチが欧州他国と異なる点
EUの電子請求書義務化の多くは、政府が承認したプラットフォームを指定し、企業が選択、相互運用可能なプロバイダーのネットワークを通じて請求書が流通するというパターンに従っています。フランスは複数の認定プラットフォームによるPDP(パートナー型電子化プラットフォーム)モデルを構築中です。ドイツの今後の義務化も同様に分散型です。イタリアのSistema di Interscambio(SdI)は、多くの国が追随したテンプレートでした。
ポーランドは全く異なる道を選びました。
KSeFは単一の、国営の、中央集権型プラットフォームです。認定プロバイダーの市場は存在しません。ポーランドのすべてのB2B請求書は、財務省が運営するこの一つのシステムを、一つのXMLスキーマ(FA(3)論理構造)で通過します。KSeFが検証し、固有のKSeF識別番号を割り当てるまで、請求書は法的に存在しません。これはクリアランスモデルです。つまり、どちらかの当事者が完了とみなす前に、政府がすべての請求書を確認します。
これがAPワークフローにとってなぜ重要か?フランスやドイツで導入されるマルチプラットフォームモデルでは、選択肢があります。既存のツールに合ったプロバイダーを選べます。KSeFでは、統合すべきシステムはただ一つです。利点は、一つの標準が一つの予測可能なデータ構造を意味すること。トレードオフは、ERPがKSeFのAPIと通信できない場合、代替ルートがないことです。
ポーランドはEU自体よりも迅速に動きました。 KSeFは2021年に初めて構想され、EUの例外承認(理事会決定(EU) 2022/1003)を得て、2022年に自主的に稼働開始しました。これはEUのViDA(デジタル時代のVAT)フレームワークが越境電子請求書の期限を2030~2035年に設定するよりも何年も前のことです。つまり、ポーランドの義務化はViDAの要件を先取りし、部分的にそれを上回っています。ポーランドで事業を展開する企業は、事実上、ViDA以前のコンプライアンスモデルで運用しており、後日EU全体の基準にマッピングする必要があります。これにより、ほとんどのKSeFガイドでは議論されていない、将来を見据えた作業の層が追加されます。
タイムライン:3つの段階と、避けられない現実
導入は企業規模に応じて段階的に行われます。多くのタイムライン概要が見落としている重要な点:2月1日は「大規模納税者が発行義務を負う日」だけではありません。この日以降、ポーランドのVAT登録事業者はすべて(規模を問わず)、KSeFを通じて仕入請求書を受領できる体制を整える必要がありました。大規模な仕入先から購入している小規模なポーランド企業の場合、自社の発行義務が始まる数か月前から、KSeFで受領請求書を取得する手段が必要だったのです。
| 段階 | 日付 | 対象 | 変更内容 |
|---|---|---|---|
| 第1段階 | 2026年2月1日 | 大規模納税者:2024年の売上高が2億PLN(約4,600万ユーロ)超 | すべてのB2B請求書をKSeFを通じて発行する義務。規模を問わずすべての事業者は、この日以降KSeFで仕入請求書を受領できる体制が必要。 |
| 第2段階 | 2026年4月1日 | その他すべてのVAT登録事業者(小規模事業者を除く) | 国内B2B取引のすべてに発行義務が適用。対象取引において、PDFや紙の請求書は法的に有効ではなくなる。 |
| 第3段階 | 2027年1月1日 | 月間請求売上高が1万PLN(約2,300ユーロ)以下の小規模事業者 | 最後のグループが対象に追加。また、罰則の適用が開始され、銀行振込の支払参照情報にKSeF番号の記載が必要になる。 |
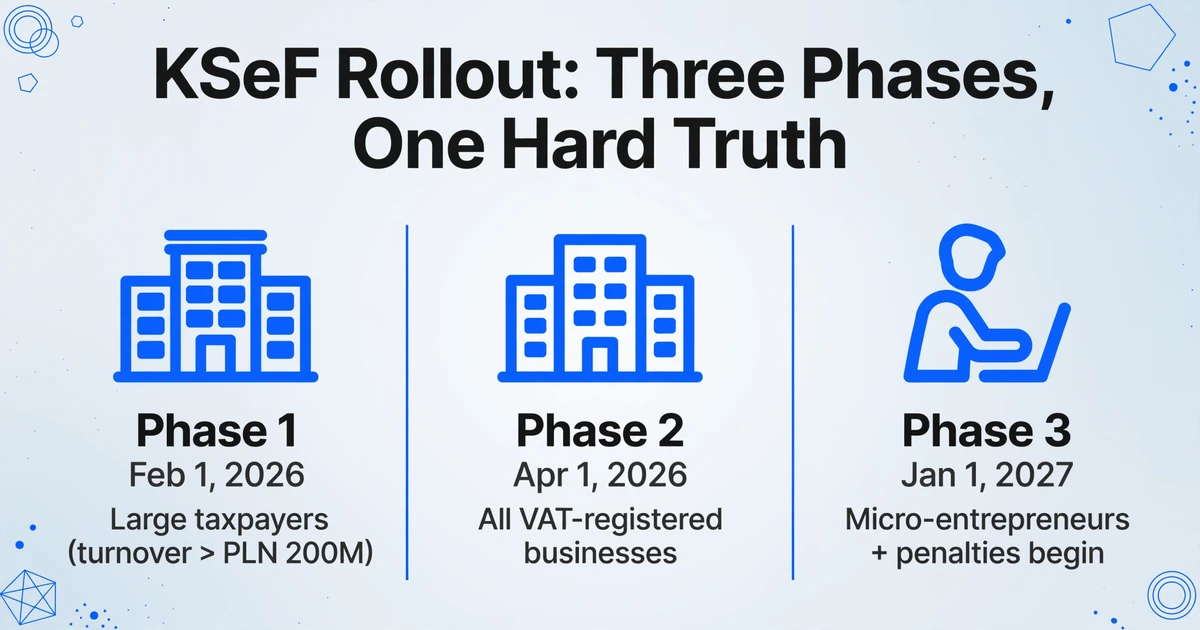
2026年暦年全体は移行期間として位置づけられており、金銭的な罰則はなく、当局は教育と適応を重視しています。KSeFで発行すべき請求書をシステム外で発行した場合、法的に発行されなかったものとみなされる可能性はありますが、罰金は課されません。この状況は2027年1月1日に変わり、不適合請求書1件につきVAT額の最大100%の制裁金がポーランドVAT法第106ni条に基づき執行可能になります。
KSeFがAPワークフローを日々どう変えるか
KSeF導入前、典型的なポーランドのAPワークフローは次のようなものでした:サプライヤーがPDFの請求書をメール送信 → AP担当者が添付ファイルをダウンロード → ERPに手動でデータ入力 → 承認フローに回す → 支払いをスケジュール。
KSeF導入後、このチェーンの最初のリンクが断ち切られます。サプライヤーは構造化XMLファイルをKSeFに提出します。プラットフォームはそれを検証し(XMLスキーマ準拠と発行者権限をチェック)、KSeF番号を割り当てます。買い手はサプライヤーから請求書を受け取りません。買い手はKSeFから請求書を取得します。取得方法は、KSeF納税者アプリケーション(Aplikacja Podatnika KSeF)、ERPのKSeF統合、または仲介サービスを通じてのいずれかです。
これは、買掛金業務の根本的な組み替えです。実際に変わる点は以下の通りです:
請求書はPDFではなく構造化データとして届く
FA(3) XMLスキーマには、NIP(納税者番号)、請求書番号、発行日、正味金額とVAT税率を含む明細行、支払条件、固有のKSeF IDなど、300以上の定義済みフィールドがあります。これは機械可読なデータであり、文書の画像ではありません。APチームにとって、これは請求書ヘッダーと明細行のデータを手入力なしでERPに直接取り込めることを意味します。ただし、APシステムがPDFを解析するだけでなく、XMLを処理できることが条件です。
買い手の同意(zgoda odbiorcy)は不要になる
KSeF 1.0(任意段階)では、買い手が構造化形式で請求書を受け取ることに同意する必要がありました。これはzgoda odbiorcy(買い手の同意)として知られる概念です。同意が得られない場合、発行者はKSeFに提出するだけでなく、PDFまたは紙のコピーも納品する必要がありました。義務化されたKSeF 2.0制度では、事前の買い手の同意は不要になります。請求書にKSeF番号が割り当てられると、買い手のNIPが正しく記載されていれば、法的に買い手に納品されたものとみなされます。「受け取っていない」という紛争はもうありません。請求書はKSeF内に存在し、それを取得するのは買い手側の責任です。
KSeF番号が下流のすべての処理の基盤になる
各請求書に割り当てられる固有のKSeF識別番号は、任意のメタデータではなく、請求書の法的アイデンティティです。2027年1月以降、この番号は銀行振込の支払参照情報に記載する必要があります。支払システムにこの番号が含まれていない場合、ポーランドの分割支払(podzielona płatność)メカニズムに基づき、振込が拒否される可能性があります。APチーム向けのポイント:ERP内のすべての請求書レコードで、仕入先の社内請求書番号とKSeF番号の両方を追跡する必要があります。これらは異なる目的を果たす異なる識別子であり、常に1対1の関係にあるとは限りません。
オフラインモードによりタイミングの変動要素が加わる
KSeF 2.0には恒久的なオフラインモード(Offline24)が含まれています。KSeFが利用できない場合、企業はプラットフォーム外で構造化請求書を発行できますが、翌営業日までに正しいQRコード付きで提出する必要があります。ただし、請求書の法的発行日は、KSeF提出日ではなく、P_1フィールドの日付のままです。金曜日付の請求書が月曜日にKSeFに受理された場合、法的には金曜日付となります。APチームは、特に1日の遅延で請求書が異なる会計期間にずれ込む可能性がある月末締めの際に、このタイミングのギャップを受領日追跡で考慮する必要があります。
見落とされがちな機会:KSeF XMLはすでに構造化データです。 KSeF導入前、APチームがポーランドの請求書を受け取る際は、PDFから手動または抽出ツールを使ってデータを取得する必要がありました。KSeFでは、請求書データは定義されたフィールド構造で届きます。ただし、ほとんどのERPは設定なしではKSeF XMLフィールドをAPモジュールに自動マッピングしません。また、ポーランドのサプライヤーが納品書、タイムシート、契約書などの補助書類も送付する場合、それらは構造化された請求書とともに、依然としてPDFやスキャン画像で届きます。課題は「PDFからすべてを抽出する」ことから「構造化XMLデータと非構造化の補助書類を照合する」ことへと変わります。
クロスボーダーの複雑さ:ポーランドのサプライヤーが海外の買い手に請求する場合
ここに、ほとんどの入門ガイドが触れない、KSeFが生み出す実際の運用負荷があります。
ポーランドのサプライヤー → 海外の買い手(ポーランドのNIPなし): ポーランドのサプライヤーは、EU域内取引や輸出を含め、KSeFを通じて請求書を発行する必要があります。請求書にはKSeF番号が付与され、KSeFシステムに10年間保管されます。しかし、海外の買い手はKSeFにアクセスできません。ポーランドのNIPを持たない非ポーランド事業者は、プラットフォームにログインできません。そのため、サプライヤーは、検証用にKSeFエントリにリンクするQRコード付きのPDFなど、合意された代替方法で請求書を買い手に届ける必要があります。
海外の買い手のAPチームにとって、結果として届くのは、一見普通の請求書のように見えるPDFですが、ERPにフィールドがないKSeF番号が記載され、アクセスできないプラットフォームを参照しています。買い手が請求書の真正性を検証したり、修正を確認したりする必要がある場合、その情報は完全にサプライヤーに依存することになります。海外の受取人向けのセルフサービス検索はありません。
海外のサプライヤー → ポーランドの買い手: ポーランドに固定事業所を持たない海外のサプライヤーは、KSeFの利用は義務ではありません。ポーランドの買い手は、これらの請求書を標準的なリバースチャージ会計で処理し、海外請求書を示す特別なコードを付けてJPK_VAT(SAF-T)申告で報告します。これらの海外からの請求書にはKSeF番号は生成されません。非ポーランドのサプライヤーに対するAPチームのワークフローは、少なくとも2030年にViDAのクロスボーダー電子報告要件が施行されるまでは、ほぼ変わりません。
ソフトウェア環境:ポーランド企業が実際に使用しているもの
認定プロバイダーのリストから選ぶだけで済む一部のEU諸国とは異なり、KSeFは企業が既に運用している会計・ERPソフトウェアと直接統合します。2022年から2025年の任意対応期間中に、ほとんどのプラットフォームがKSeFモジュールを構築しました。以下は、APチームが選択肢を評価する際の現状です。
| ソフトウェア | 市場での位置づけ | KSeF対応状況 | 最適な用途 |
|---|---|---|---|
| Comarch ERP Optima | ポーランドで20年以上の実績を持つ主要ERP | 最も成熟したKSeF実装 — ネイティブFA(3)生成、リアルタイムAPI送信、自動復旧付きオフラインモード、修正請求書連携 | 包括的な会計+KSeFを必要とする中小企業・中堅企業 |
| Sage Symfonia | 中小企業に強み、会計特化 | FA(3)生成、API連携、複数事業体対応は限定的 | Sageエコシステムを利用する中小企業 |
| enova365 | モジュール設計のポーランド中堅企業向けERP | FA(3)生成、EU越境向けPeppol対応、複数事業体のKSeFトークン管理 | ERP+KSeF+Peppolを必要とする中堅企業 |
| SaldeoSMART | クラウド型文書ワークフローのリーダー | 最速の統合パス — 仲介役として請求書をKSeF形式に変換し、ステータスを受信 | API開発なしで迅速な統合を求める会計事務所・経理部門 |
| wFirma / inFakt | 個人事業主・零細企業向け | Webインターフェースによる基本的なKSeF発行 | JDG(個人事業主)、零細起業家 |
| InsERT nexo | 成長中の中小企業向けプラットフォーム、クラウドネイティブ | FA(3)生成、優れたUX、競争力のある価格 | 最新のクラウドインターフェースを求める中小企業 |
エンタープライズユーザー向けには、SAP(SAP Document and Reporting Compliance経由)およびMicrosoft Dynamics 365の両方がKSeFモジュールを提供しています。大規模多国籍企業は通常、直接API統合を構築するのではなく、中間コンプライアンスプラットフォーム(Vertex、Sovos、EDICOM)を介してKSeFをルーティングします。
請求書の取扱量が複数の市場にまたがる場合は、KSeFのFA(3)スキーマとEU越境向けPeppol BISの両方を処理できるプラットフォームを探してください。enova365およびエンタープライズ向けコンプライアンスプラットフォームは、このデュアルサポートをネイティブで提供しています。PEF(Platforma Elektronicznego Fakturowania)は、KSeF B2Bとは別のパイプラインであるPeppolを使用して、ポーランドのB2G取引を処理します。
遵守しない場合の影響
ポーランド財務省は、意図的に2段階の執行モデルを構築しました。2026年を通じて、金銭的な罰則は適用されません。この猶予期間により、企業はKSeFへの登録、ユーザー認証、ソフトウェア接続、ワークフロー安定化のための時間を確保できます。しかし、義務が適用される際にKSeFの外部で発行された請求書は、法的に発行されていないものとして扱われる可能性があります。つまり、受領者はそれらに対する仕入VAT控除を請求できないことを意味します。これは、罰則の有無にかかわらず、準拠していない仕入先請求書ごとに23%のコスト増加となります。
2027年1月1日から、KSeF法に基づく罰則体系が発動します:
- VAT額の最大100%が、義務が適用される際にKSeFの外部で発行された各請求書に対して課されます。23%のVATがかかる50,000 PLNの請求書1枚には、11,500 PLNの税と、同額の罰則が伴います。
- 総額の最大18.7%が、システム外で発行されたVAT免税請求書に対して課されます。
- オフライン提出の遅延に対する罰則が、翌営業日以内のウィンドウ内にオフラインモードの請求書を提出しなかった場合に課されます。
財務省は、罰則は比例的に適用され、ケースバイケースで評価されると述べています。最大値は上限であり、自動的な罰金ではありません。しかし、VAT控除がブロックされるリスクだけでも、毎月数件以上のB2B請求書を発行する企業にとって、非準拠は商業的に成り立たないものとなっています。
よくある質問
KSeFはいつから私の事業に義務化されますか?
2024年の売上高が2億PLN(約4600万ユーロ)を超えた場合、発行義務は2026年2月1日から始まります。その他の付加価値税登録事業者(小規模事業者を除く)は、2026年4月1日からKSeFを通じて発行する必要があります。月間請求書販売額が1万PLN未満の小規模事業者は、2027年1月1日まで猶予があります。ただし、ポーランドの付加価値税登録事業者は、規模に関係なく、2026年2月1日時点でKSeFからの請求書を受領できる体制が必要です。
ポーランドの仕入先からのPDF請求書を引き続き受け取る必要はありますか?
いいえ — KSeFが仕入先に適用されると、法的に有効な請求書はKSeF内の構造化XMLであり、PDFではありません。ただし、KSeFにアクセスできない海外の買い手には、実用的な配信方法としてQRコード付きのPDFが引き続き送付されます。PDFは便宜上のコピーであり、KSeFへの登録が法的な原本です。ポーランド国内の買い手の場合、KSeFが番号を割り当てた時点で請求書は配達されたとみなされます。ただし、あなたのNIPが正しく記載されていることが条件です。
KSeFは請求書を拒否できますか?
はい。KSeFは、XMLスキーマ検証に失敗した請求書や、権限のない者によって提出された請求書を拒否します。ただし、請求書の金額、サービス内容、税計算が正しいかどうかは検証しません — これらは当事者の責任です。KSeFは構造と権限を検証しますが、会計上の正確性は検証しません。
請求書の買い手NIPが間違っている場合はどうすればよいですか?
これはKSeFで最も一般的なエラーです。修正には2段階の手順が必要です。まず、元の請求書を無効化する「ゼロへの」修正請求書を発行し、その後、正しい買い手NIPで新しい請求書を発行します。元の請求書のNIPを単純に更新することはできません。この2段階の修正プロセスは、KSeF以前の慣行よりも厳格であり、APシステムでの慎重な追跡が必要です。
KSeFでは請求書はどのくらいの期間保存されますか?
KSeFは提出されたすべての請求書を自動的に10年間アーカイブします。企業はプラットフォームを通じて、いつでも過去の請求書を取得できます。ただし、財務省は企業に対し、自社でもアーカイブを維持するよう推奨しています。KSeFのアーカイブはコンプライアンス対応のためのサービスであり、自社記録のバックアップではありません。
KSeFは納品書や契約書などの添付ファイルに対応していますか?
FA(3)には任意の添付要素(Załącznik)が含まれますが、厳しい制限があります。構造化された税関連データのみを含めることができ、自由形式のPDF、JPG、契約書は含めることができません。マーケティング資料、契約書、価格表に添付要素を使用すると、添付権限が取り消される可能性があります。納品書やタイムシートなどの補助文書は引き続き別の経路で送信されるため、APチームは構造化されたKSeF XMLと非構造化の補助文書の両方を引き続き処理する必要があります。
KSeFはPeppolやEUの電子請求書標準とどのような関係がありますか?
KSeFのFA(3)スキーマは、欧州規格EN 16931に基づいていません。代わりに、ポーランドのSAF-T(JPK)構造に由来しています。つまり、KSeF請求書はデフォルトではPeppol互換ではありません。Peppolを通じてEUパートナーとも取引するポーランド企業は、2つの別々の形式と提出パイプラインを処理する必要があります。PEF(Platforma Elektronicznego Fakturowania)は、Peppol BISを使用してポーランドのB2G取引を処理しますが、これはKSeF B2Bとは完全に別です。一部のツール(enova365、エンタープライズコンプライアンスプラットフォーム)は両方を橋渡ししますが、単一の統合パイプラインはありません。
APチームは今、どのような実践的なステップを踏むべきですか?
譲れない3つのステップがあります。(1) KSeFに事業者登録し、適切な担当者を承認する — これがないと請求書を受け取ることができません。(2) KSeF XMLを処理できるソフトウェアを接続する — ERPのKSeFモジュールでも、SaldeoSMARTのような仲介ツールでも構いません。(3) APワークフローにKSeF番号の追跡を追加する — 請求書の受領から支払い参照まで、KSeF番号には専用フィールドと照合ステップが必要です。その他すべて(承認ルーティング、コード化、支払いスケジュール)は、これら3つの基盤の上に構築されます。
全体像:構造化電子請求書をAP効率化の手段として捉える
KSeFを単なるコンプライアンス上の負担、つまり統合すべきもう一つの政府システムと捉える傾向があります。しかし、その捉え方では重要な点を見落としてしまいます。
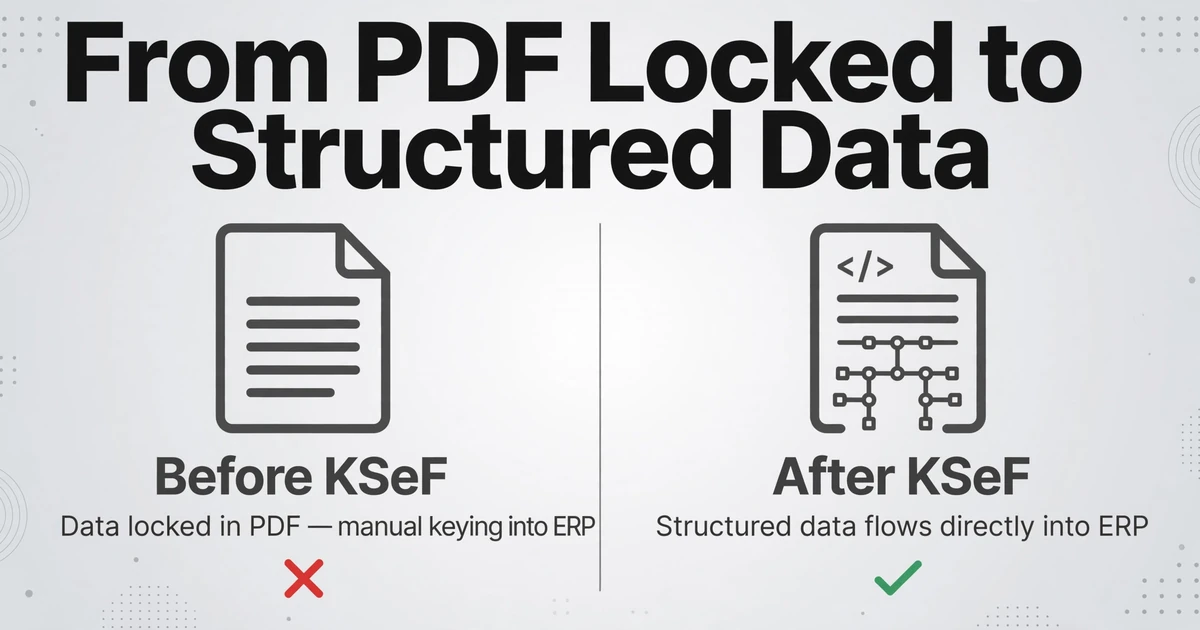
KSeF導入前、御社のAPチームがポーランドの請求書を受け取ったとき、データはPDF内に固定されていました。誰かが仕入先名、NIP、請求書番号、明細項目、VAT内訳、合計金額を手動で抽出し、各フィールドをERPに入力する必要がありました。この自動化には、AIを使用してPDF請求書からデータを抽出するツールが存在しますが、ドキュメントとシステムの間には常に解析ステップが介在します。
KSeFでは、請求書データは最初から構造化された状態で届きます。請求書自体に関する抽出ステップは不要になります。抽出ツールが引き続き価値を発揮するのは、ギャップを埋める場面です。KSeFが対象としない添付書類(納品書、契約書、タイムシート)の処理、重複検出のためのKSeF XMLデータとPDFコピーの突き合わせ、そして構造化データに埋め込まれた支払条件からの割引取得の自動化です。
KSeFを単なるコンプライアンスプロジェクトとして扱うAPチームは、コンプライアンスのチェックボックスを獲得するだけです。一方、これをデータ品質の向上と捉え、構造化された請求書データがルールベースの承認ルーティング、月次決算の迅速化、クリーンな請求書のストレートスルー処理を可能にすることを認識するチームは、コンプライアンス達成に加えて、測定可能な効率向上も得られるでしょう。
問題はKSeFに接続する必要があるかどうかではありません。その船は2月に出航済みです。問題は、御社のAPワークフローが構造化データを活用するように設計されているか、それともKSeF XMLをダウンロードして再入力が必要なPDFのように扱っているかです。