フランス電子請求書2026:
9月までに企業が知っておくべきこと
フランスの2024年財政法第91条により、同国のB2B電子請求書義務化が2段階で施行されます。2026年9月1日から約400万社の付加価値税登録企業すべてが受領に対応し、2027年9月1日から小規模・零細企業が発行に対応します。2026年2月下旬までに、DGFiPは106の承認プラットフォームを認定し、6万社が参加して各プラットフォームの相互運用ネットワーク上で実際の請求書を交換する実証実験を開始しました。これは遠い規制の話ではありません。実際の取引が流れる運用インフラであり、最初の共通義務である電子請求書の受領まで、あと80日を切っています。
重要ポイント
- 「2027年まで猶予がある」は半分しか正しくない — フランスの約400万社の付加価値税登録企業すべてが、2026年9月1日(現在あと80日を切っている)までに電子請求書を受領できる体制を整える必要があります。2027年の期限は小規模・零細企業の発行義務を延期するだけで、受領義務は延期されません。
- 無料の政府ルートは廃止された — 2024年10月、DGFiPはPPFをディレクトリ専用の役割に縮小しました。つまり、零細企業を含むすべての企業が、第三者認定プラットフォームへの登録を必須とされます。会計ソフトを導入しても、自動的にコンプライアンスが有効になるわけではありません。
- 罰則制度は本当のリスクから目をそらさせる — 不適合請求書1件につき15ユーロの罰金には上限があり、初回違反は免除される可能性があります。しかし、PA登録を怠ったためにサプライヤーからの請求書を一切受領できなくなれば、それは書類上のミスではなく、サプライチェーンの断絶です。ImageToTable.aiは移行期間中、紙やPDFの請求書から13の必須項目を抽出するため、非電子請求書が手作業による再入力のボトルネックになりません。
法的根拠:第91条と2024年財政法
フランスのB2B電子請求書義務化は、明確な立法の連鎖に基づいています。階層構造を理解することが重要です。各リンクは異なる法的重みを持ち、義務の異なる部分を定義しています。
根拠法は法律第2023-1322号第91条(2024年財政法)であり、2023年12月30日付のフランス共和国官報(Journal Officiel de la République Française)に掲載されました(Légifrance)。この条項は、一般税法(Code général des impôts, CGI)の施行スケジュールを修正し、以前の2024年7月目標(それ自体が2023年1月から延期されていた)を、現在の2段階構造に置き換えました。
その下に、実務的なテキストが位置します:
- CGI第289条(Légifrance)— VAT登録者に請求書発行義務を定め、CGI第290条が国内B2B取引に対する電子請求書義務を有効化します。
- CGI付属書II第242 nonies A条(Légifrance)— すべての請求書に必須の項目を定義します。この条項は、2022年10月7日付の政令第2022-1299号により改正され、電子請求書専用の4つの新しい項目が追加されました。
- 2024年3月25日付政令第2024-266号(Légifrance)— 承認プラットフォーム(Plateformes Agréées, PA)、旧「パートナー電子化プラットフォーム」(Plateformes de Dématérialisation Partenaires, PDP)の法的枠組みを定義します。
- 2024年3月18日付省令— Factur-Xを、UBL 2.1およびUN/CEFACT CIIと並ぶ3つの必須受入可能フォーマットの1つとして指定します。これらはすべて欧州規格EN 16931(EU指令2014/55/EUに由来)に準拠しています。
公式の税務当局コメンタリーはBOFiP BOI-TVA-DECLA-30-20-20-10(impots.gouv.fr)にあり、すべての必須項目に関する詳細なガイダンスを提供しています。コンプライアンスを実装する者にとって、BOFiPコメンタリーは実務上のリファレンスです。法律の条文が残した疑問に答えてくれます。
なぜ正確な条文番号とURLを列挙するのか?フランスの税務調査(contrôle fiscal)において、「規則が電子請求書を義務付けている」というだけでは、不適合の指摘に対する防御にはなりません。「2023年12月30日付JORFに掲載された法律第2023-1322号第91条、およびCGI付属書II第242 nonies A条」と述べることこそが防御になります。正確さこそがコンプライアンスの姿勢なのです。
2段階のタイムライン — 2026年がすべての企業にとって重要な理由
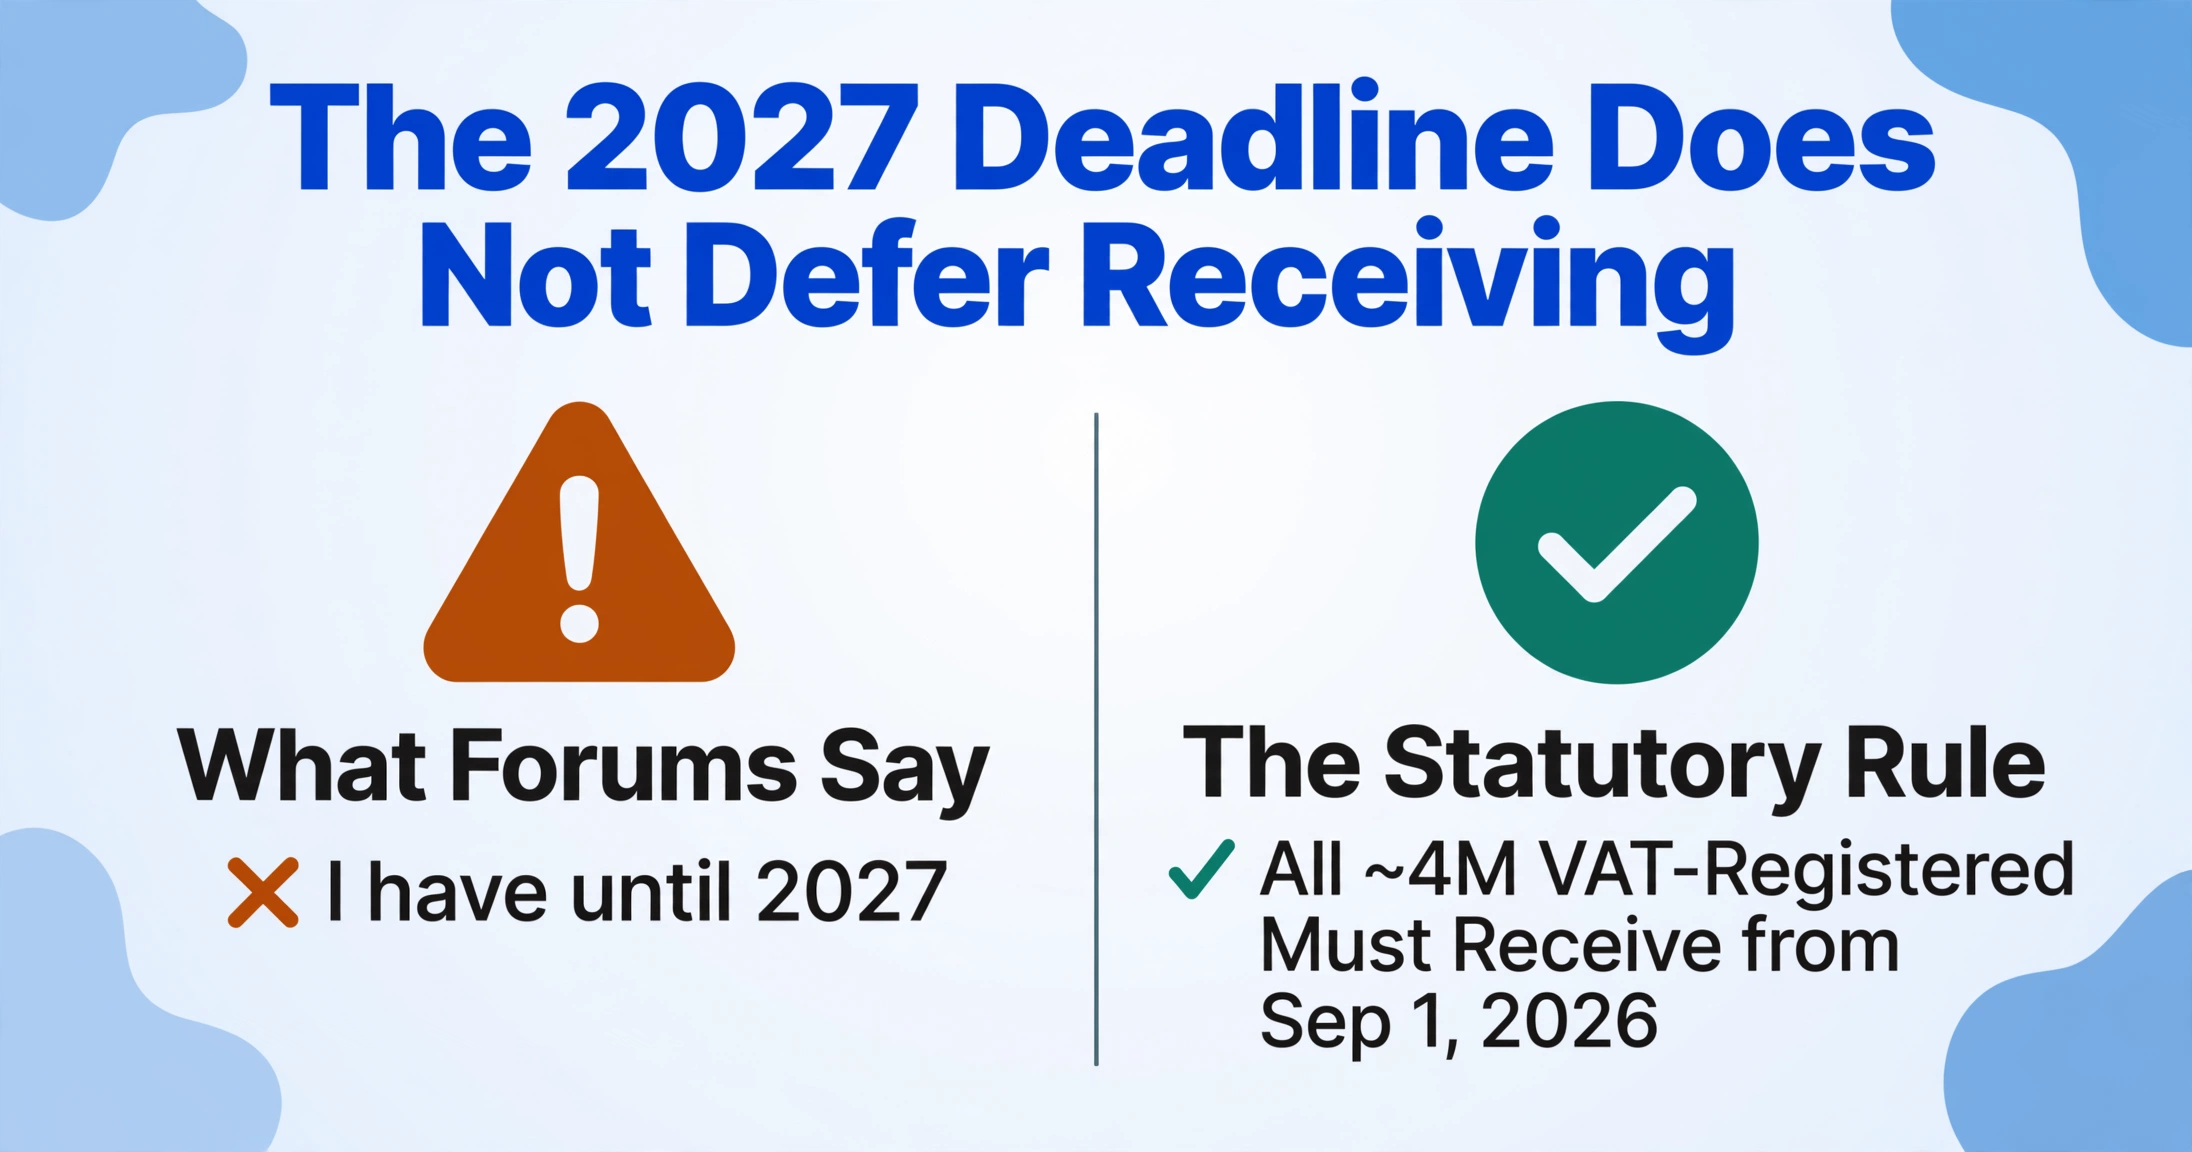
フランスの中小企業フォーラムで最もよく見られる誤解は「2027年まで猶予がある」というものです。これは半分しか正しくありません。2026年9月は、フランスのすべてのVAT登録事業者に、規模、売上高、VAT免除ステータスに関係なく義務を課します。2027年の日付は、最も小規模な事業者の発行義務を延期するだけであり、受領義務を延期するものではありません。
| 日付 | 受領義務のある事業者 | 発行義務のある事業者 | eレポーティング義務 |
|---|---|---|---|
| 2026年9月1日 | すべてのVAT登録事業者(約400万社) | 大企業(従業員5,000人超、または売上高15億ユーロ超、または貸借対照表20億ユーロ超)+ 中堅企業(ETI:従業員250〜5,000人、売上高5,000万〜15億ユーロ) | 大企業 + 中堅企業:B2Cおよび越境取引データ |
| 2027年9月1日 | すべて(継続) | 中小企業(従業員250人未満、売上高5,000万ユーロ未満)+ 小規模事業者(TPE:従業員10人未満、売上高200万ユーロ未満) | その他すべての事業者:B2Cおよび越境取引データ |
会社規模は2025年1月1日時点で、その日以前に終了した直近の会計年度に基づいて評価されます。遵守期限は政令によりそれぞれの年の12月1日に延期される可能性がありますが、そのような政令はまだ発令されていません。出典:第91条、法律n°2023-1322;EU電子請求書カントリーシート — フランス2024;DGFiPプレゼンテーション(PDF)。
これは、小規模事業者(自動起業家)や従業員3人の小さなSARLにとって何を意味するのでしょうか。2026年9月にFactur-X請求書を生成する必要はありません。しかし、大規模なサプライヤー(通信会社、エネルギー供給会社、卸売業者など)からの電子請求書を受領できる承認プラットフォーム(承認プラットフォーム)に登録する必要はあります。なぜなら、これらのサプライヤーはその日から電子発行を開始するからです。
DGFiPの中央ディレクトリ(annuaire)は2026年2月に稼働し、最終的に登録が必要となる400万社のうち約60万社が登録されています。60万と400万の差が、9月が近づくにつれて深刻化する登録の滞留です。
コンプライアンスへの3つの道:PA、PPF、統合ERP
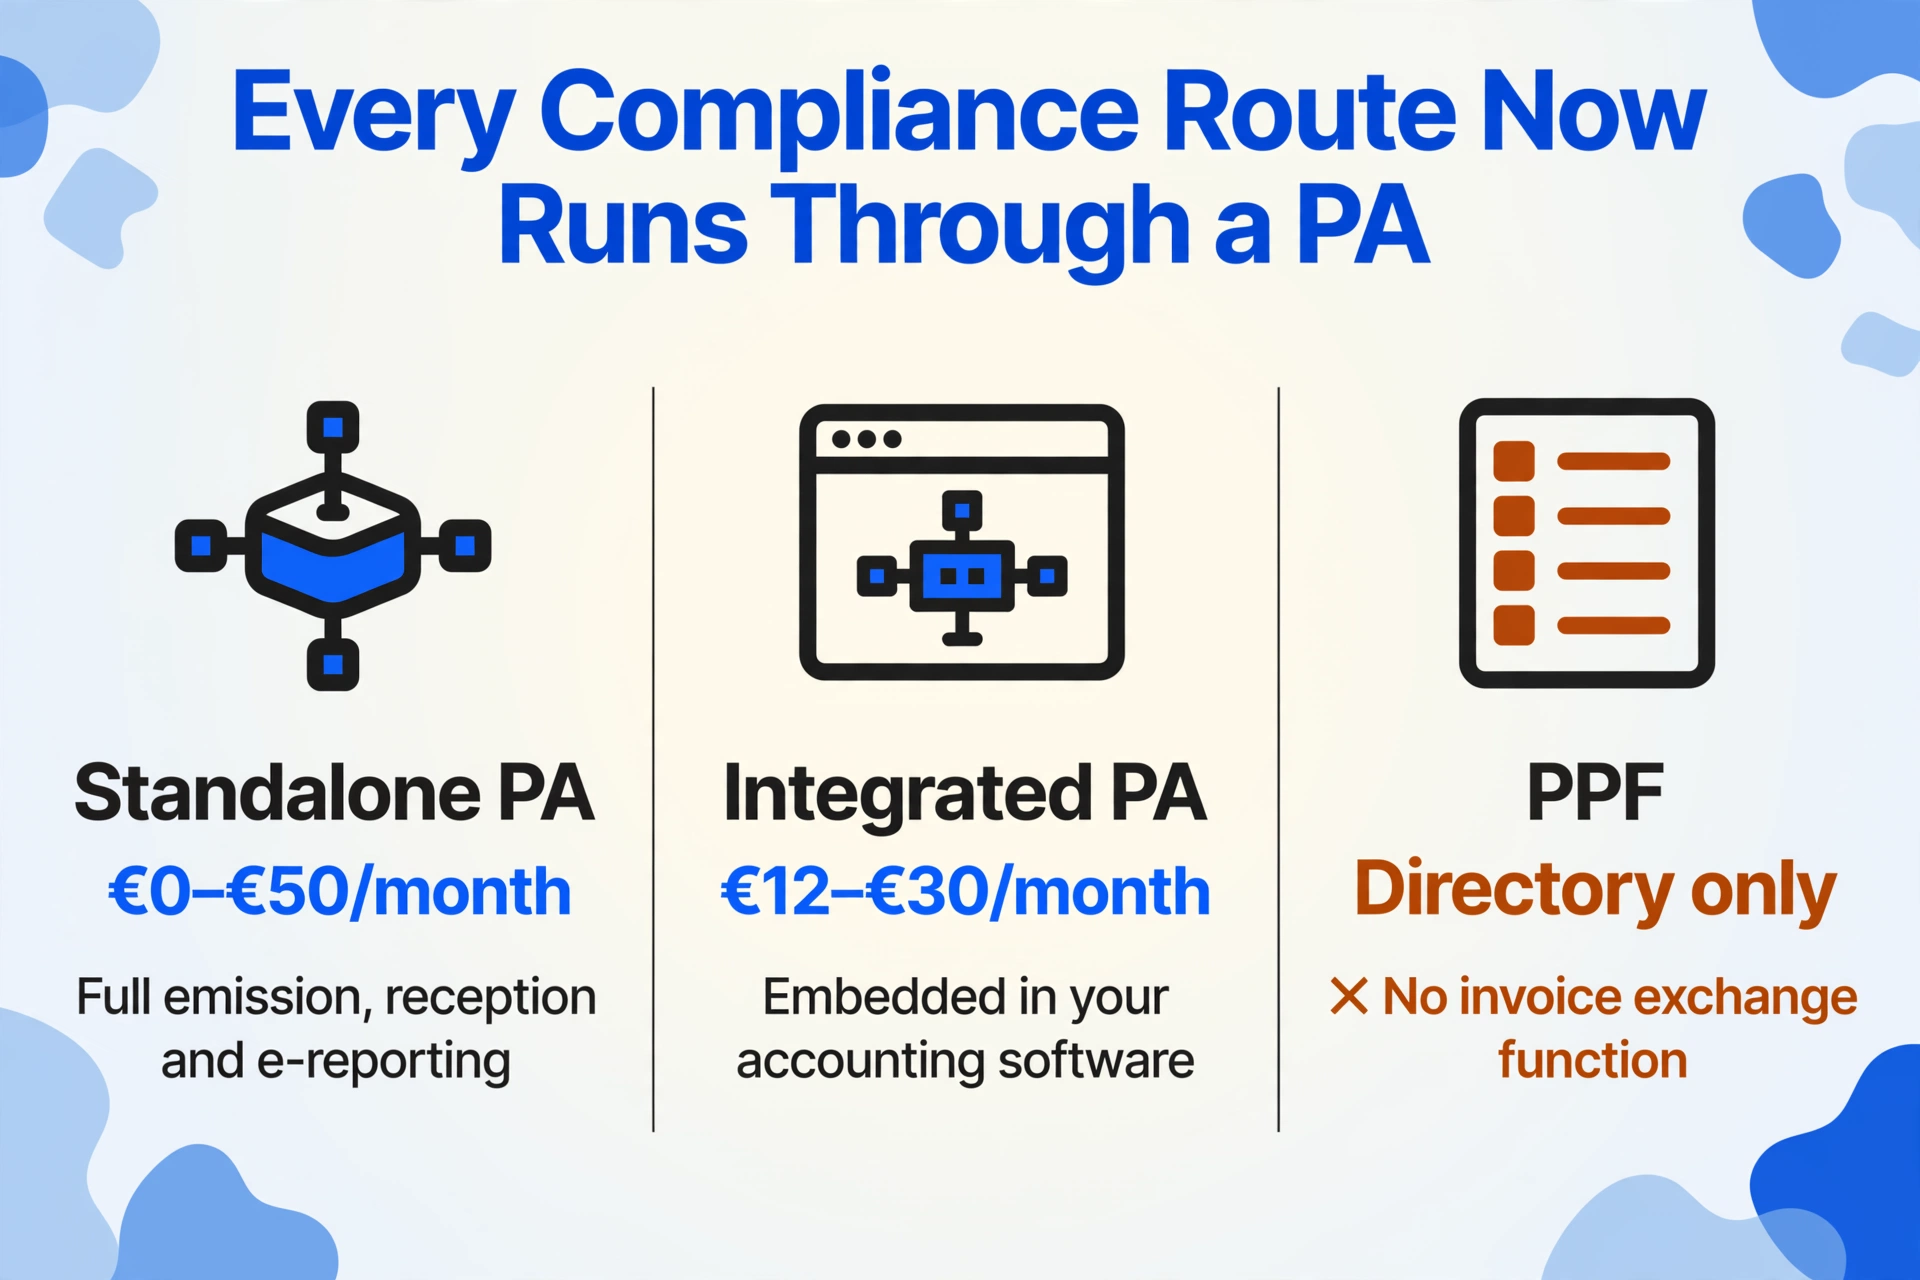
2024年10月15日、コンプライアンス環境を一変させる重大な構造変更が発生しました。DGFiPは、公共請求ポータル(Portail Public de Facturation、通称PPF)が企業間の請求書をルーティングする中央交換ハブとしての役割を終了すると発表しました。その役割は、全国受取人ディレクトリ(annuaire)の維持と、承認プラットフォームから送信されるeレポーティングデータの集約という2つの機能に限定されました。PPFの当初の「無料請求書交換」機能は優先順位が下げられました。
実際的な結果として、すべての企業は承認プラットフォーム(Plateforme Agréée)を選択する必要があります。請求書交換のための無料の政府運営代替手段は存在しません。現在の3つの実用的な経路は以下の通りです:
| 経路 | 概要 | 最適なケース | 月額費用(税抜) |
|---|---|---|---|
| スタンドアロンPA(承認プラットフォーム) | 発行、受領、eレポーティング、ライフサイクル管理、10年間の証拠保存を処理するDGFiP認定の第三者サービス。2026年4月時点で146のPAが登録されています。 | 既存の請求・ERPソフトウェアを維持しつつ、コンプライアンス層を追加したい企業 | 月額€0〜€50(TPE/PME向け)。産業規模のボリュームではより高額 |
| 会計ソフトウェア内の統合PA | 自社のPA認証を取得したソフトウェアベンダー — プラットフォームが会計・請求ツールに組み込まれています。例:Pennylane、Cegid、Sage。 | PA認証済みの会計プラットフォームを既に使用している(または切り替えを検討している)企業 | 月額€12〜€30(ソフトウェアサブスクリプションの一部) |
| PPF(ディレクトリのみ)+ 交換用PA | PPFは引き続き必須のディレクトリおよびeレポーティング集約機関ですが、実際の請求書送信にはPAが必要です。PPFは単独のコンプライアンス経路ではありません。 | 単独の選択肢ではありません — すべての企業がPPFディレクトリ登録とPAを組み合わせます | PPF登録は無料。PA費用は別途発生 |
「会計ソフトウェア」と「承認プラットフォーム」の区別は、繰り返し発生する混乱のポイントです。Sage、EBP、Cegidを導入していても、自動的にコンプライアンス準拠になるわけではありません。各ソフトウェアベンダーのPAステータスは異なります:Pennylane、Cegid、Sageは自社のPA認証を保有し、統合コンプライアンスを提供しています。EBPはコネクタを通じて第三者PAと提携しています — コネクタを有効化し、PAを選択する必要があります。IndyとTiimeは登録申請を提出済みです(2026年4月時点で審査中)。QuickBooks Franceは第三者PAパートナー経由でルーティングします。どのエディタも自動的にコンプライアンスを有効化してくれるわけではありません — 明示的な選択、設定、テストが必須です。
電子請求書に必要なもの:必須項目13件
CGI付属書II第242 nonies A条は、紙・電子を問わずすべての請求書に必須とされる項目(mentions obligatoires)を定めています。電子請求書改革では、Décret n°2022-1299により新たに4項目が追加され、すべての項目が人間が読めるPDFだけでなく、構造化XMLデータ層にも含まれていることが求められます。
| # | 項目 | フランス語表記 | 法的根拠 | 実務上の意味 |
|---|---|---|---|---|
| 1 | 販売者の氏名・住所 | Nom/raison sociale et adresse du vendeur | Art. 242 nonies A, I-1° | 正式な法人名、登記上の本店所在地、SIREN/SIRET、法的形態、RCS番号 |
| 2 | 購入者の氏名・住所 | Nom/raison sociale et adresse du client | Art. 242 nonies A, I-1° | 顧客の正式な法人名と住所。電子請求書改革により、ディレクトリルーティング用の構造化フィールドとして顧客のSIRENが追加される |
| 3 | VAT識別番号 | Numéro individuel d'identification à la TVA | Art. 242 nonies A, I-2° | EU域内VAT番号(numéro de TVA intracommunautaire)— 形式:FR + 2桁キー + SIREN |
| 4 | 商品・サービスの明細 | Dénomination précise du bien ou du service | Art. 242 nonies A, I-8° | 販売内容を特定できる記載が必要。BOFiPの解説によると、参照番号のない汎用的な用語では不十分 |
| 5 | 数量 | Quantité | Art. 242 nonies A, I-8° | 納品された商品の数量、または提供されたサービスの範囲 |
| 6 | 税抜単価 | Prix unitaire hors taxe | Art. 242 nonies A, I-8° | 各明細行のVAT前の単価 |
| 7 | VAT税率 | Taux de TVA applicable | Art. 242 nonies A, I-11° | 明細行ごとの適用VAT税率(20%、10%、5.5%、2.1%、または免税取引の場合は0%) |
| 8 | 税抜合計 | Total hors taxe | Art. 242 nonies A, I-11° | VAT抜きの金額。VAT税率別および総合計として表示 |
| 9 | VAT額 | Montant de TVA | Art. 242 nonies A, I-11° | 税率別および合計のVAT額。CGI第283-3条により、請求書にVATを記載した者はその納税義務を負う — 無視できないコンプライアンスリスク |
| 10 | 税込合計 | Montant TTC | Art. 242 nonies A, I-11° | すべてのVATを含む総合計。省略は正式な不備とみなされ、罰則の対象となる |
| 11 | 請求書発行日 | Date d'émission | Art. 242 nonies A, I-3° | 請求書の発行日。課税事実(納品/役務提供)の翌月15日までに発行しなければならない |
| 12 | 請求書番号 | Numéro unique basé sur une séquence chronologique et continue | Art. 242 nonies A, I-7° | 連続的、時系列順、欠番なし。事業活動により正当化される場合(例:サービスと商品で別系列、または事業所ごと)は複数系列も認められる |
| 13 | 納品日 / サービス完了日 | Date de livraison ou de fin d'exécution | Art. 242 nonies A, I-3° | 商品の納品日またはサービスの完了日 — 請求書発行日とは異なります |
出典:Article 242 nonies A, Annexe II CGI (Légifrance);BOFiP BOI-TVA-DECLA-30-20-20-10 (DGFiP);Fiducial — Mentions Obligatoires。
Décret n°2022-1299で追加された新4項目(電子請求書向け):(a) 構造化されたルーティング識別子としての顧客のSIREN番号;(b) 請求先住所と異なる場合の納品先住所;(c) 取引の性質 — 物品の納品(livraison)、サービスの提供(prestation)、またはその混合;(d) 選択した場合の借方に対するVATオプション(option pour le paiement de la TVA d'après les débits)。これらはPDF表示に単に含まれるだけでなく、構造化XML層に存在しなければなりません。
Factur-X: 人間の読み手と機械処理の両方に対応したハイブリッド形式
義務化された3つの受領形式(UBL 2.1、UN/CEFACT CII、Factur-X)のうち、フランスの中小企業にとって最も関連性が高いのはFactur-Xです。これは、FNFE-MPE(フランス電子請求書・電子調達フォーラム)とドイツの対応機関であるFeRDが共同開発した仏独標準規格です。この形式は、構造化されたXML請求書データ(CII構文、EN 16931準拠)をPDF/A-3ファイル内に埋め込んでいます。つまり、同じ文書がPDFとして人間が読める形式であり、構造化データとして機械が処理できる形式でもあるのです。
このハイブリッド設計は、実用的な導入課題を解決します。Factur-X請求書を受け取った中小企業は、通常のPDFのように見える文書を目にします。会計ソフトウェアが対応していれば、埋め込まれたXMLを読み取り、台帳を自動入力します。ソフトウェアが未対応でも、PDFは引き続き読めるため、何も失われません。この形式は、Minimum(基本的なヘッダーレベルのデータ)からExtended(完全な明細レベルの詳細)までの複数のプロファイルで利用でき、企業は段階的に導入できます。
この標準はAFNOR規格XP Z12-012(2026年2月26日更新)によって管理され、実装ガイドラインはXP Z12-014(44の文書化されたB2Bユースケース)に定められています。2026年6月時点で、FNFE-MPEとFeRDはFactur-X 1.09 / ZUGFeRD 2.5を公開しています。これは完全に調和されたEN 16931準拠のリリースであり、130以上の承認プラットフォームと幅広いフランスの会計ソフトウェアで展開されています。
メールに添付されたPDFは、たとえ見た目が同じでも、Factur-X請求書ではありません。準拠した電子請求書を特徴づけるのは、その中に埋め込まれた構造化XML、そして承認プラットフォーム(承認プラットフォーム)を通じた送信です。承認プラットフォームは検証、タイムスタンプ付与、全国ディレクトリを介した受信者へのルーティングを行います。形式と送信チャネルの両方が必須であり、どちらか一方だけでは不十分です。
ソフトウェアの現状:対応状況とコスト
コンプライアンスの道筋は、フランスの会計ソフトウェアエコシステムにおける自社の位置によって異なります。以下の表は、2026年半ば時点のPA登録状況、形式サポート、価格を反映したもので、DGFiPが公開しているPA登録簿と独立したソフトウェア比較から引用しています。
| ソフトウェア | PAステータス | Factur-X | UBL / CII | 最適な用途 | 月額料金(税抜) |
|---|---|---|---|---|---|
| Pennylane | 自社PA(登録済み) | EN 16931(Comfort) | 対応 | スタートアップ、中小企業、協働型会計ワークフロー | €29 |
| Cegid | 自社PA(登録済み) | EN 16931(Comfort) | 対応 | 中堅市場、多法人、ERP類似プロセス | €30 |
| Sage | 自社PA(登録済み) | 対応 | 対応 | 既存の中小企業、レガシーSage導入先 | €30 |
| EBP | パートナー経由PA(申請中) | 対応 | 対応(UBL) | 小規模事業者、職人、建設・自動車業界 | €16 |
| Yooz | PA(登録済み) | 対応 | 対応 | 買掛金自動化 — 中堅・大企業向け | カスタム見積 |
| Indy | PA(申請中) | 対応 | 非対応 | 個人事業主、フリーランス(非商業) | €12 |
| Tiime | PA(申請中) | 対応 | 対応 | 小規模・中小企業、会計・請求書発行の統合 | €0から |
PA登録状況は2026年4月30日時点。出典:Comparatif-Pro 2026;Infos PA;DGFiP公式PA登録簿。
お使いの会社が会計事務所(expert-comptable)を利用している場合、最初に尋ねるべき質問は「ソフトウェアを切り替えるべきか」ではなく、「どのPAを使用していますか?現在のソフトウェアはそれに接続できますか?」です。フランスの会計事務所の大半はEBP、Cegid、またはSageで運営されており、多くの事務所がリアルタイムの共同アクセスを求めてクライアントをPennylaneに移行しています。会計士のPA選択が、あなたの選択を制約したり、簡素化したりする可能性があります。
実践的な準備:事業規模別コンプライアンスチェックリスト
準備手順は企業規模によって異なります。以下は段階別のチェックリストです。共通点は、発行義務が猶予されていても、すべての事業者が2026年9月1日までにPA登録を必要とする点です。
零細企業・TPE(従業員10人未満、売上高200万ユーロ未満)
- すぐにPAに登録する。 これが2026年に猶予されない唯一のアクションです。PA登録がなければ、9月1日以降、大口サプライヤー(Orange、EDF、Metro、Transgourmetなど)からの電子請求書を合法的に受領できません。無料のPAプランがあります。Tiimeは無料エントリープランを提供しており、一部のPAは零細企業向けの無料ティアを提供しています。不作為のコスト(受領した不適合請求書1件につき15ユーロの罰金)は、登録コストを上回ります。
- VAT識別番号が有効で正しいことをEU VIESデータベースで確認する。 事業者間取引用VAT番号に不一致があると、すべての受信電子請求書のディレクトリ検索が失敗します。
- 税理士に確認する: Factur-Xの受信準備はできていますか? 税理士がEBP、Cegid、Pennylaneを使用している場合、おそらく準備はできています。ただし、確認してください。推測はしないでください。
- 2027年の発行について: 現在ExcelやWordで請求書を作成している場合は、今すぐ移行を計画してください。選択肢:PA統合ツール(Pennylane、Indy、Tiime)に切り替えるか、スタンドアロンPAとPDFからFactur-Xへの変換サービスを使用します。この改革では、2027年12月31日まではPA側での変換を伴うPDF預託が認められていますが、その猶予は期限切れとなります。
PME(従業員10~249人、売上高200万~5000万ユーロ)
- 現在の請求ソフトウェアのPA互換性を監査する。 ERP/会計ソフトウェアにネイティブPAがあるか、サードパーティのPAコネクタが必要かを確認します。フォーマット生成だけでなく、発行、受信、ステータスフィードバックの全サイクルをテストしてください。
- DGFiP公認のバリデータを使用してFactur-X出力を検証する。 XSDスキーマ検証に合格するだけでは不十分です。FNFE-MPEが公開するBR-FR-CTCビジネスルール(2026年4月時点でバージョン1.3.1)に対するSchematron検証が必要です。
- サプライヤーベースをマッピングする。 どのサプライヤーが大企業・ETI(2026年9月から強制発行者)で、どのサプライヤーがTPE・PME(2027年9月から強制発行者)かを特定します。買掛金ワークフローは、全面導入までデュアルトラックになります。
- B2Cおよび国境を越えた取引のためのeレポーティングを設定する。 PMEの場合、義務は2026年9月から始まります。これには、請求書を正しく発行するだけでなく、PAを介して取引データをDGFiPに送信することが必要です。
ETI / 大企業(従業員250名超、または売上高5,000万ユーロ超)
- 2026年9月より完全な発行・受領・e-レポーティング義務化。 猶予はありません。ERPがまだ準拠したFactur-X / UBL / CII出力とPA送信に対応していない場合、スケジュールに遅れています。
- 相互運用性テスト。 DGFiPのライブパイロット(2026年2月27日開始)では、認定された106のPAのうち61が実際の請求書交換に成功しました。選択したPAがそのグループに含まれていない場合は、相互運用性のステータスを直接確認してください。
- 10年間の証拠アーカイブ。 フランス法では、電子請求書を元の構造化形式で10年間アーカイブすることが義務付けられています。PAにこの機能が含まれるかどうかは契約内容によって異なります。PA契約書のアーカイブ範囲を確認してください。
罰則と非遵守:実際のリスクとは
フランスの義務化における罰則制度は具体的かつ上限が定められています。「罰金で倒産する」という話は不正確ですが、罰則は非遵守を遵守よりも高コストにするように設計されており、これはまさに立法者が意図した経済的インセンティブです。
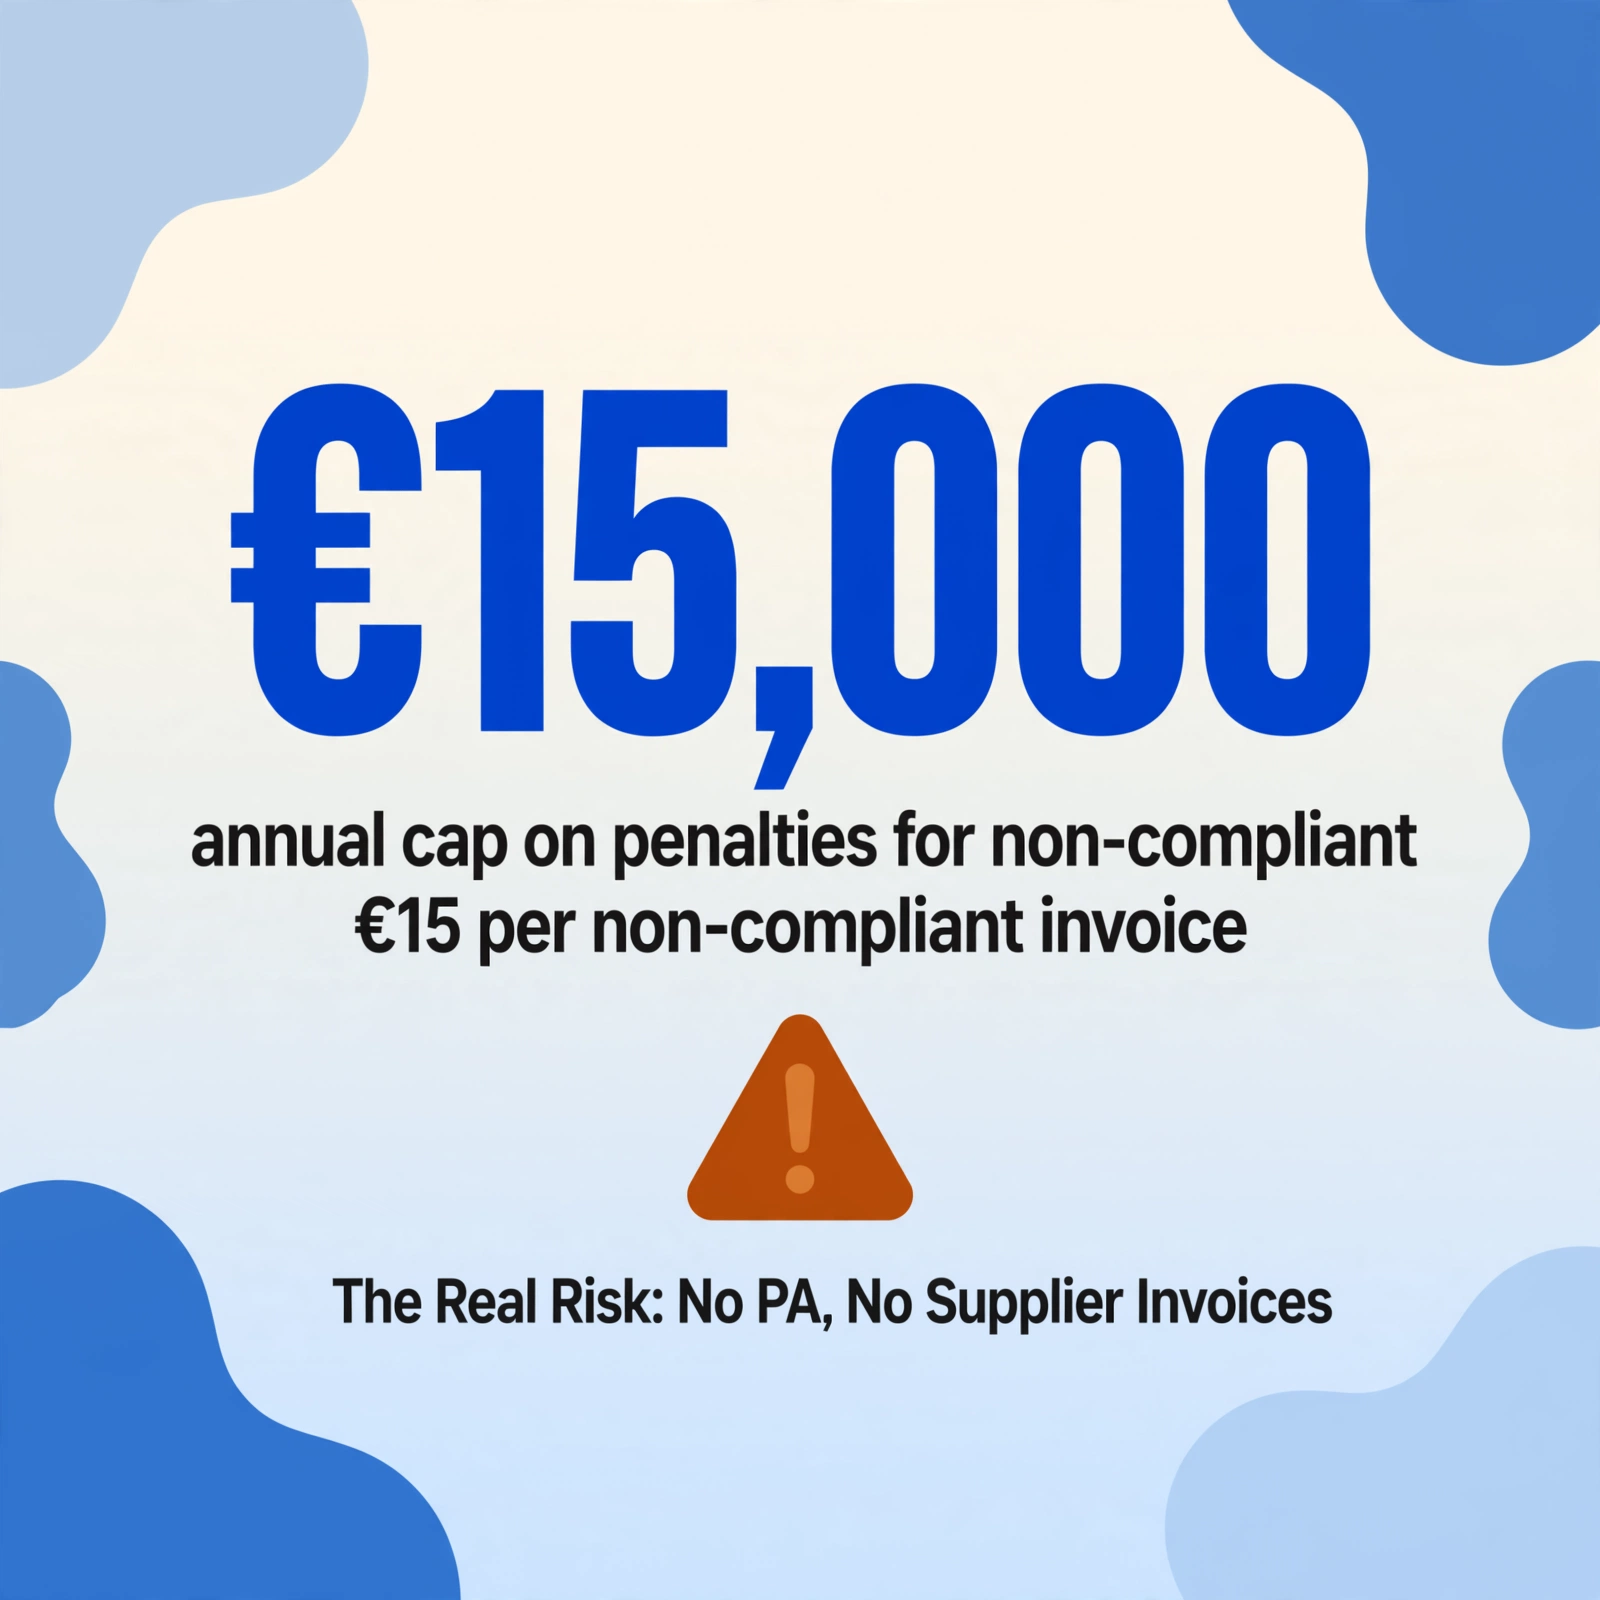
- 非準拠請求書の発行: 請求書1件につき€15、暦年で上限€15,000。初回の違反は、速やかに修正した場合に免除されることがあります。
- PAを介した送信の不履行(e-レポーティング違反): 送信漏れ1件につき€250、PA事業者については暦年で上限€45,000。一般の納税者には法定上限はなく、€45,000の上限は事業者ではなくプラットフォームに適用されます。
- 必須項目の欠落: 欠落または誤記載1件につき€15、請求額の25%を上限とします。
TPE(小規模事業者)の金銭的リスクには限界があります。非準拠の仕入先請求書を数件受領しても、壊滅的な罰金にはつながりません。実際の脅威は運用リスク、つまりPAに登録しなかったために仕入先からの請求書をまったく受領できなくなることです。2026年9月1日以降にMetroやTransgourmetからの電子請求書を受領できないレストランは、単なる罰金ではなく、サプライチェーンの文書化に重大な欠陥を抱えることになります。
よくある質問
私はフランチャイズ・アン・バズ・ド・TVA(VAT免除)の自動起業家ですが、これは私にも適用されますか?
はい。VAT免除は、あなたがVAT登録者(assujetti)ではないことを意味しません。あなたは依然としてassujettiです — 単にVATを徴収する義務(redevable)がないだけです。この改革はすべてのassujettiに適用されます。2026年9月から電子請求書を受領でき、2027年9月からB2B顧客に電子請求書を発行できる必要があります。
2027年までPDF請求書をメールで送り続けられますか?
フランス国内のB2B取引の場合:いいえ、発行期限以降はできません。TPE/マイクロ企業の場合、その期限は2027年9月1日です。それまでは、PDFメール送信は許容されます。ただし、大口サプライヤーは2026年9月からPDF送信を停止します — その日からPA経由で構造化請求書を受領できる必要があります。
サプライヤーが準備できずPDFを送り続けたらどうなりますか?
義務は発行者にあり、受領者にはありません。サプライヤーが要求される電子請求書を発行しなかった場合、罰則のリスクはサプライヤーにあります。しかし、サプライヤーがPDFを送り、あなたがPAを持たずに受領できない場合、別のコンプライアンス違反となります。現実的な対応:PAに登録し、移行期間中は一部のサプライヤーが遅れることを受け入れることです。PDFをPA側で変換する許容措置は2027年12月31日まで続き、猶予期間となります。
この義務はフランス国外のEUサプライヤーからの請求書にも適用されますか?
いいえ。この義務はフランスに設立された事業者間の国内B2B取引を対象としています。EUサプライヤーからの域内取得およびEU外からの輸入は電子報告義務の対象となりますが、外国サプライヤーがフランスのPAを通じてFactur-X請求書を発行する必要はありません。これらの取引は、ご自身のPAで電子報告を通じて報告します。
PPFディレクトリとChorus Proの違いは何ですか?
Chorus Proは既存のB2G(企業対政府)電子請求ポータルで、2017年から運用され、2020年から公共部門への請求に義務化されています。PPFは新しいB2Bインフラです — そのディレクトリ機能(annuaire)は民間事業者間の請求書をルーティングします。これらは別個のシステムです。公共部門の請求のためにChorus Proに登録している事業者は、B2B電子請求のためにPPFに自動的に登録されるわけではありません。
PAが正規認定されているか確認する方法は?
DGFiPは、認定PAの公式登録簿をimpots.gouv.frで公開・管理しています。このリストに掲載されているプラットフォームのみが、委任に基づく請求書交換を許可されています。PA契約を結ぶ前に、提供者の登録番号をDGFiPの登録簿で確認してください。提供者自身のマーケティング主張に頼らないでください。