フランスのFactur-X義務化2026年:
9月までに財務チームが知っておくべきこと
フランスのB2B電子請求書義務化は2026年9月1日に施行されます。これは、人間が読めるPDF内に構造化XMLを埋め込むハイブリッド形式を中心に構築された、ヨーロッパ初の大規模義務化です。このハイブリッド設計はファクターエックスと呼ばれ、あらゆる規模の企業にとって移行をスムーズにすることを意図していました。実際には、これは2層のコンプライアンス課題を生み出します。受信システムは、視覚的なPDFレイヤーと構造化XMLレイヤーの両方を、多くの場合同じ請求書から処理する必要があり、各レイヤーのデータ深度は異なる可能性があります。
重要なポイント
- 電子請求書義務化は手動によるデータ抽出を排除することを目的としていますが、フランスのFactur-X義務化は少なくとも3年間はその逆の効果をもたらします。中小規模の仕入先は、XMLにヘッダーデータのみが含まれ、明細項目が視覚的なPDFレイヤーにのみ存在するMINIMUMプロファイルの請求書を送信するためです。
- 構造化された世界とされていない世界を橋渡しするために設計された形式、つまりファクターエックスのハイブリッドPDF/A-3 + XMLは、純粋なXML方式では回避できる2層の処理負担を生み出します。買掛管理チームは、完全なXML請求書用のパイプラインと、視覚的な抽出を必要とするPDF用の別のパイプラインを、同じ仕入先から異なる日に実行することになります。
- XMLレイヤーと視覚的なPDFレイヤーの両方を同じ列定義で読み取る単一の抽出ツールを使用すれば、請求書のプロファイルレベルは無関係になります。MINIMUM、エヌ16931、またはプレーンなPDFのいずれであっても、すべての請求書が同じ買掛管理ワークフローに統合されます。
フランスのファクターエックス義務化の要件
フランスの電子請求書改革は、2022年8月16日の修正財政法第2022-1157号第26条によって正式に確立され、政令第2021-1190号で詳細が定められています。この改革は、フランス一般税法(シージアイ)第289条bisおよび第290条を改正し、VAT登録事業者間の国内B2B取引におけるすべての請求書を、構造化された電子文書として交換することを義務付けています。この義務は、その後財政法第2023-1322号第91条によって修正され、直近では2026年財政法第123条(2026年2月19日の法律第2026-103号)によって、施行スケジュール、罰則体系、およびプラットフォームのアーキテクチャが最終決定されました。
許可される構造化形式は3つです:ファクターエックス(XMLを埋め込んだハイブリッドPDF/A-3)、ユービーエル 2.1、およびユン/セファクトCII(クロスインダストリー請求書)です。すべて欧州の意味標準であるエヌ16931に準拠する必要があります。紙の請求書やメールで送信されるプレーンなPDF添付ファイルは、義務が発行事業者に適用されると、国内B2B取引において法的に有効ではなくなります。
この義務では、2つの並行する義務が導入されます。電子請求書発行は、国内B2B取引における構造化請求書の交換を対象としています。電子報告は、B2C販売および越境B2B供給に関する取引データを税務当局(デージェフィップ)に送信するための別個の要件であり、たとえそれらの取引が構造化請求書を生成しない場合でも適用されます。この2つの義務は、同じ段階的なスケジュールに従います。
法的根拠: 法律第2022-1157号(第26条)、政令第2021-1190号、政令第2022-1299号、および法律第2026-103号第123条。これらの文書は、構造化電子請求書発行を義務付けるデージェフィップの権限を確立し、罰則枠組み(不適合請求書1件につき15ユーロ、年間上限15,000ユーロ)を設定し、承認された第三者プラットフォームの役割を定義しています。
対象となる事業者
フランスに拠点を置くすべてのVAT登録事業者が対象です。義務は発行側と受領側の両方に適用されますが、期限は企業規模によって異なります。DGFiPは、欧州委員会の中小企業定義に基づき、従業員数、年間売上高、および総資産額の4つのカテゴリーを使用しています。
| カテゴリー | 従業員数 | 年間売上高(VAT除く) | 総資産額 |
|---|---|---|---|
| GE(大企業) | >5,000人 | >€15億 | >€20億 |
| ETI(中堅企業) | 250~4,999人 | ≤€15億 | ≤€20億 |
| PME(中小企業) | <250人 | ≤€5,000万 | ≤€4,300万 |
| TPE(零細企業/マイクロ企業) | <10人 | ≤€200万 | ≤€200万 |
フランスでVAT登録している外国企業もこの義務の対象となります。フランスに事業所がなくても、フランスの倉庫に商品を保管して販売するなどしてフランスのVAT番号を保有している場合、国内企業と同じスケジュールで電子請求書(B2B向け)と電子報告(B2Cおよび国境を越えた取引向け)の両方を遵守する必要があります。
段階的スケジュール:いつ何が起こるか
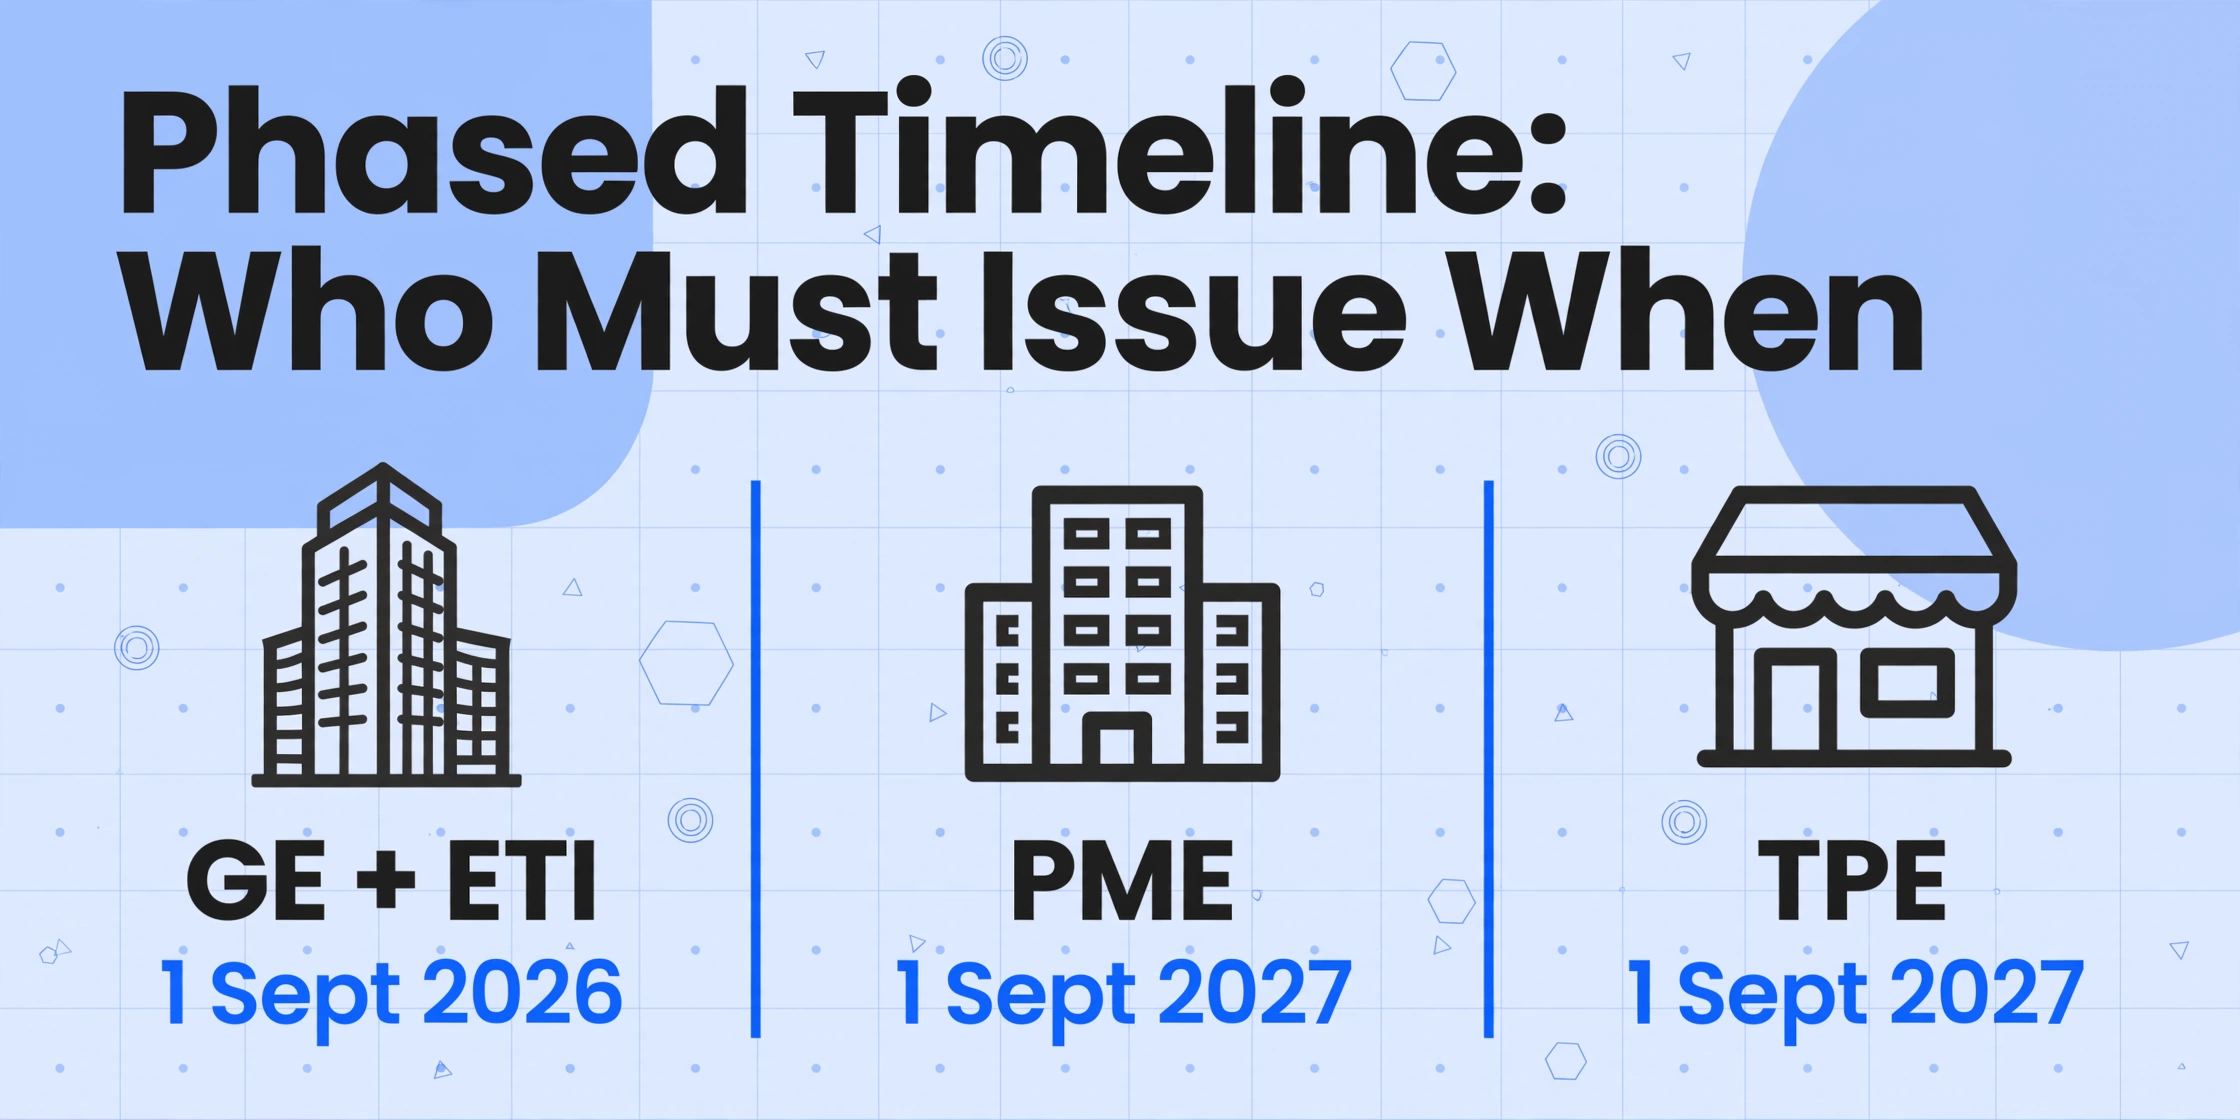
ロールアウトは2段階の構成です。すべての企業は初日から電子請求書を受領できることが必須となります。発行の義務(および電子申告の遵守)は、企業規模に応じて段階的に導入されます。本番データを用いたB2B取引のパイロット段階は2026年2月23日に開始され、デージェフィップは2026年1月17日に承認プラットフォームの最初の公式登録簿を公開しました。
| 日付 | 対象事業者 | 受領義務 | 発行義務 | 電子申告 |
|---|---|---|---|---|
| 2026年9月1日 | すべてのVAT登録事業者 | 必須 | — | — |
| 2026年9月1日 | 大企業(ジェーイー)+ 中堅企業(エーティーイー) | 必須 | 必須 | 必須 |
| 2027年9月1日 | 中小企業(ピーエムイー)+ 小規模事業者(ティーピーエー) | 必須 | 必須 | 必須 |
フランス政府は、プラットフォームのエコシステムが完全に準備できていない場合、2026年9月と2027年9月の両期限がそれぞれの年の12月に1四半期延期される可能性があると表明しています。企業は9月を前提に計画を立てつつ、変更に対応できる余裕を確保する必要があります。
貴社が大企業またはエーティーイーの場合、発行期限は今日から約60日後です。受領期限は全企業にとって同じ日付です。そして「受領能力」とは、登録済みプラットフォーム、設定済みのERPまたは会計システムを備え、9月1日までに取引先との相互運用性を確認することを意味します。
Factur-Xとは?なぜ重要なのか
Factur-Xは、フランスのForum National de la Facture Électronique(FNFE-MPE)とドイツのForum elektronische Rechnung Deutschland(FeRD)が共同開発した、仏独ハイブリッド電子請求書フォーマットです。バージョン2.0以降、ZUGFeRD 2.xと技術的に同一であり、同じXMLスキーマ、同じ5つのプロファイル、同じPDF/A-3コンテナ構造を持ちます。唯一の違いは、埋め込まれるXMLファイル名です。フランスではfactur-x.xml、ドイツではzugferd-invoice.xmlとなります。
このフォーマットは、1つのファイルに同じ請求書の2つの表現を組み合わせています。PDF/A-3レイヤーは、従来の請求書PDFと同様の、人間が読めて印刷可能な文書を提供します。埋め込みXMLレイヤー(UN/CEFACT CII構文に準拠)は、同じデータを構造化された形式で保持し、OCRや手動再入力なしで自動処理を可能にします。PDF/A-3は任意のファイルタイプの添付を許可するため、XMLは埋め込みファイルとして保存され、ハイブリッド文書の構造化請求書データであることを示すメタデータが付与されます。
5つのFactur-Xプロファイル
すべてのFactur-X請求書が同じ深さの構造化データを持つわけではありません。この標準は5つの準拠プロファイルを定義しており、各プロファイルはより多くのフィールドを追加します。プロファイルレベルによって、受信システムがXMLから直接抽出できる機械可読データの量が決まります。
| プロファイル | 内容 | EN 16931準拠? | 義務化対応? |
|---|---|---|---|
| MINIMUM | 請求書番号、日付、売り手/買い手の名称と識別子(SIRET、VAT)、合計金額、VAT合計 | いいえ | いいえ |
| BASIC WL(明細行なし) | MINIMUM + 拡張ヘッダーデータ、明細行の詳細なし | いいえ | いいえ |
| BASIC | BASIC WL + 数量と価格を含む請求明細行 | いいえ | いいえ |
| EN 16931(別名COMFORT) | EN 16931の必須フィールドすべて:明細行、VAT内訳、支払条件、銀行詳細、完全な売り手/買い手情報、配送詳細 | はい | はい |
| EXTENDED | EN 16931 + 配送詳細、マルチパーティロール、契約参照、セクター固有フィールド | はい | はい |
重要な区別:EN 16931(Comfort)プロファイルとEXTENDEDプロファイルのみが欧州規格を満たします。仕入先がMINIMUMまたはBASICプロファイルのFactur-X請求書を送信した場合、埋め込まれたXMLだけでは完全な自動処理に十分な構造化データが含まれていません。たとえ請求書が法的に有効であってもです。買掛金チームは、視覚的なPDFレイヤーから不足データを抽出するか、より上位のプロファイルの請求書を要求する必要があります。
B2B義務化において、DGFiPは認定プラットフォームを介して交換されるFactur-Xインボイスに対し、最低でもEN 16931プロファイルを要求しています。実際には、フランスの主要な業務用会計ソフトウェア(Cegid、Sage France、EBP、Pennylaneなど)のほとんどがEN 16931プロファイルを生成できます。課題は受信側、特に組織がCII XMLをネイティブに解析できない異なるERPを使用している場合にあります。
Yモデル:PPFと認定プラットフォーム
フランスは電子インボイス送信に「Yモデル」アーキテクチャを採用しています。ポーランドやイタリアで採用されているクリアランスモデル(すべてのインボイスが有効化のために単一の政府プラットフォームを通過する)とは異なり、フランスモデルでは民間の認定プラットフォームを仲介として使用し、公共プラットフォームが中央ハブ兼ディレクトリとして機能します。
システムには2種類のプラットフォームが参加します:
- PPF(公的請求プラットフォーム)— 2017年からB2G請求を処理してきた既存のChorus Proポータルを進化させた公共プラットフォーム。PPFは全国的なインボイスディレクトリ、DGFiPへの報告経路、そして低発行量の事業者向けの無料フォールバックオプションとして機能します。事業者は民間プラットフォームを利用せずに、PPFを通じて直接インボイスを送信できます。
- PA(認定プラットフォーム、旧称PDP)— 政府認定の民間プラットフォームで、事業者間の電子インボイスの送信、受信、ルーティングを行います。PAはフォーマット変換、Schematron検証を処理し、必要なデータを税務当局に転送します。事業者は登録済みの任意のPAを選択でき、PAはPPFハブを介して相互にインボイスを交換します。
対象取引において、企業間での直接的なインボイス交換(PDFのメール送信や紙のインボイス)は、義務化が適用されると許可されなくなります。すべてのインボイスはPPFまたはPAのいずれかを通過する必要があります。DGFiPは2026年1月17日に最初の公式認定PAリストを公開し、2026年6月時点でAvalara、SEEBURGER、EDICOM、およびフランスの専門事業者を含む40以上のプラットフォームが登録されています。
E-レポーティング:見落としがちな義務
コンプライアンスの議論の多くは電子インボイスに焦点が当たりますが、フランスの義務には、より広範な取引に適用される別のe-レポーティング義務が含まれています。E-レポーティングでは、企業は以下の取引データをDGFiPに送信する必要があります:
- B2C取引 — 非VAT登録の個人への販売は、構造化されたインボイスは不要ですが、取引レベルのデータを報告する必要があります。
- 国境を越えたB2B取引 — フランス国外のVAT登録事業者との取引(仕入・販売)は、相手方のVAT番号、取引額、該当するVAT処理を含めて報告する必要があります。
- 支払いデータ — 発行時ではなく受領時にVATが支払われる特定の取引については、支払い情報をDGFiPに送信する必要があります。
E-レポーティングは電子インボイスと同じ段階的なスケジュールに従います:GE/ETI事業者は2026年9月から、その他すべての事業者は2027年9月から対応が必要です。不適合なe-レポーティングに対する罰則は、送信1件につき250ユーロ、暦年あたり最大15,000ユーロです。
フランスでB2C事業(Eコマース、小売、ホスピタリティ)を行っている、またはフランスの事業者と国境を越えた取引がある組織にとって、e-レポーティングは運用上の課題となる可能性があります。電子インボイス(構造化フォーマットがデータフローを自動処理)とは異なり、e-レポーティングでは、構造化された税務レポートを出力するように設計されていないシステムから取引データを集約する必要が生じることがよくあります。
実践的なコンプライアンスチェックリスト
以下の手順は、組織が電子インボイスを発行する必要があるか、受領する必要があるか、またはその両方かにかかわらず適用されます。チェックリストは依存関係順に並んでおり、各手順は前の手順が完了していることを前提としています。
ビジュアルレイヤーはどうなるのか:XMLだけでは不十分な理由
電子請求書義務化に関する一般的な誤解として、構造化XMLがあれば文書抽出ツールは不要になるというものがあります。すべての請求書が必須項目をすべて含むクリーンなXMLで届くのであれば、「抽出」すべきものは何もないという論理です。しかし実際には、完全な構造化電子請求書への移行には数年かかり、義務化が完全に施行された後も、かなりの割合の受領請求書が不完全または欠落した構造化データで届くことになります。
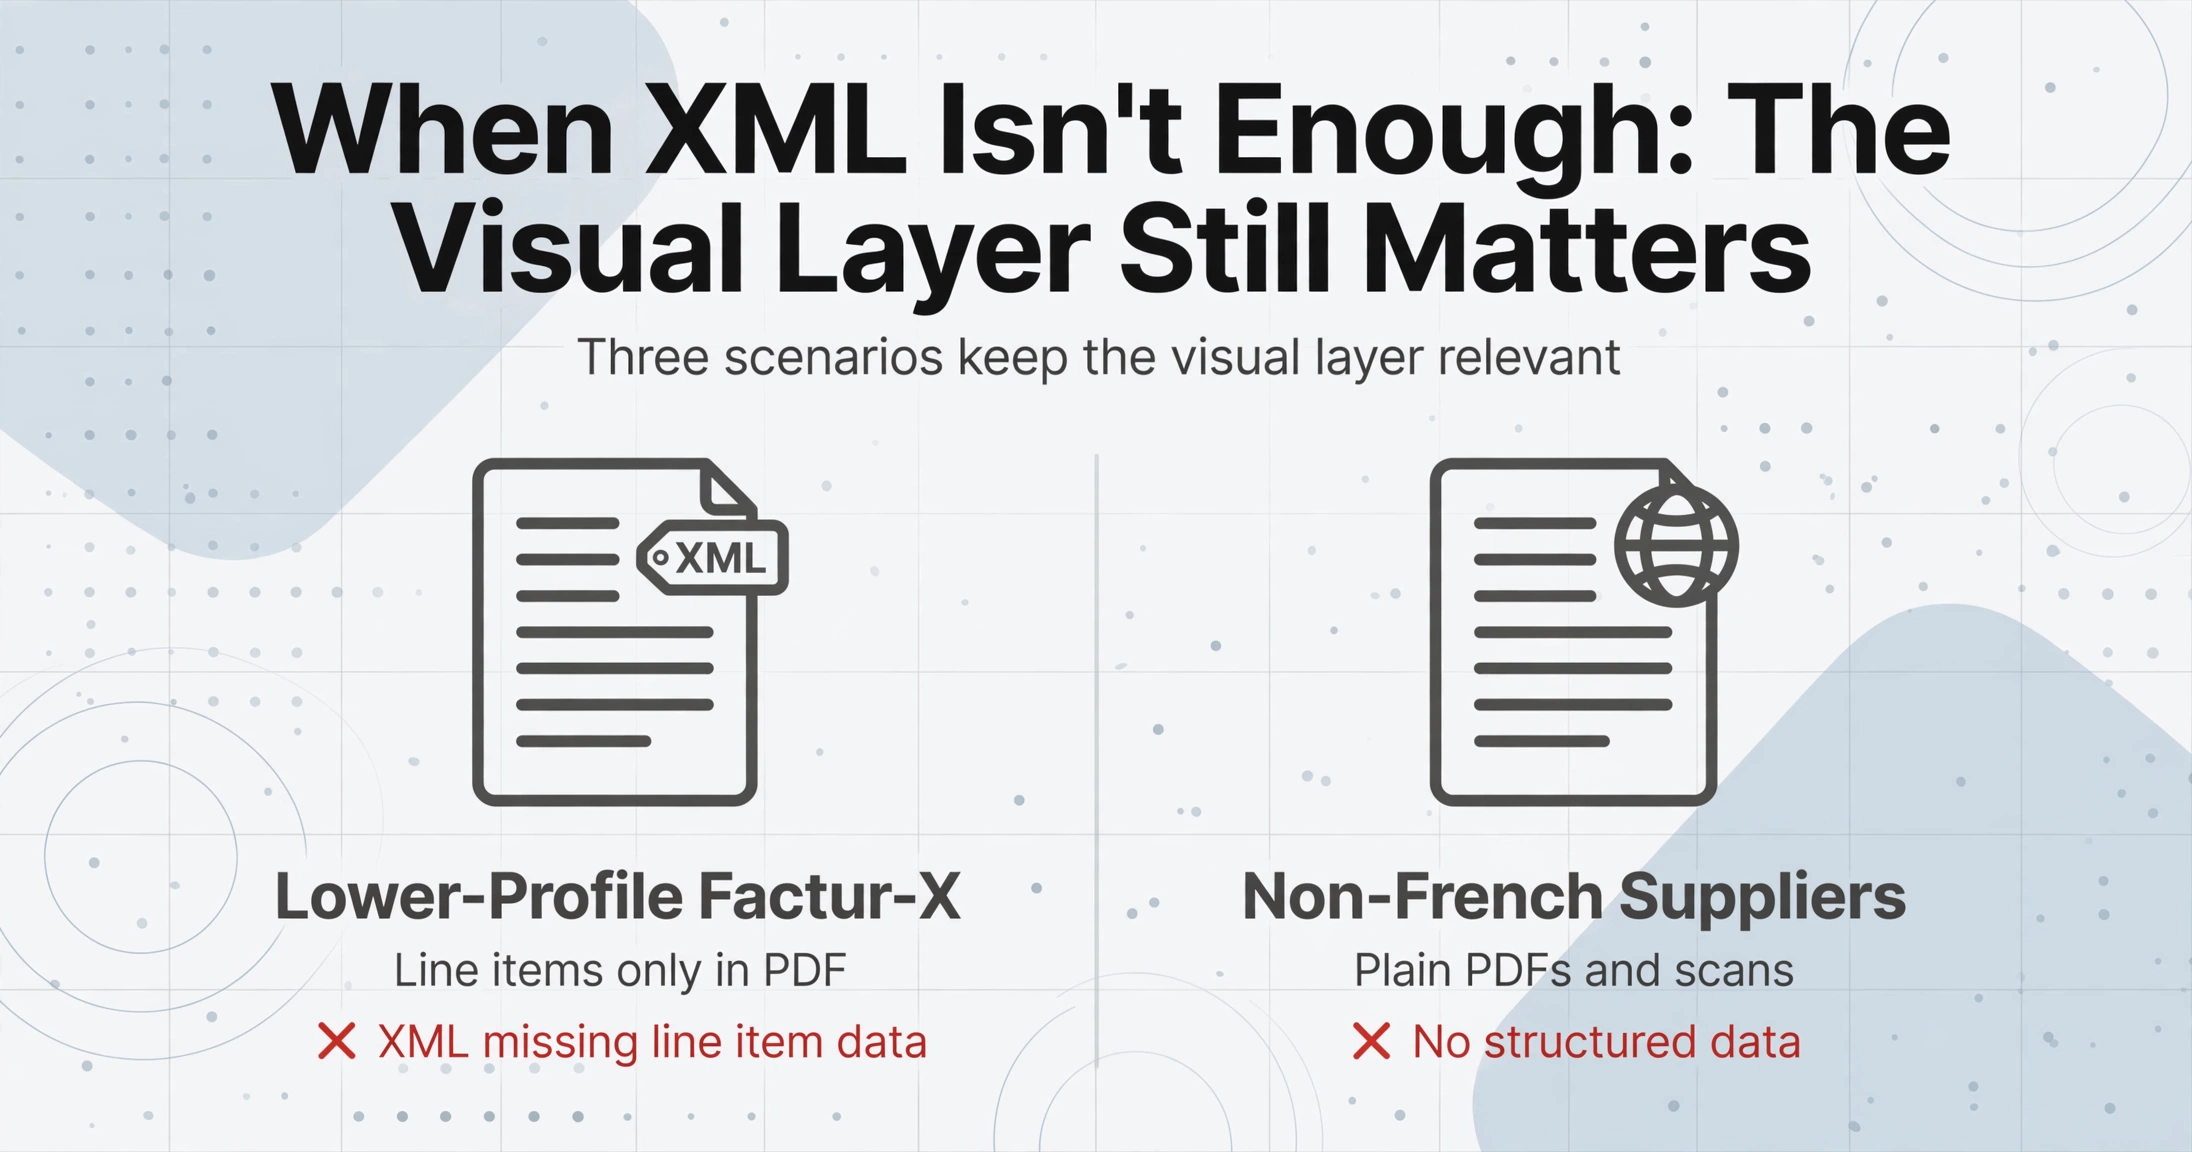
ビジュアルレイヤーが重要であり続けるシナリオは3つあります:
1. 小規模サプライヤーからの低プロファイルのファクターエックス請求書。 ピーピーエフの無料変換サービスを利用する零細企業は、MINIMUMまたはBASIC WLプロファイルでファクターエックス請求書を送信する場合があります。XMLには請求書合計とVAT額が含まれますが、明細項目の詳細はPDFのビジュアルレイヤーにのみ存在します。そのデータを抽出するにはPDF画像の読み取りが必要であり、そこにAI抽出ツールが不可欠になります。
2. 構造化フォーマットを使用しないフランス国外のサプライヤーからの請求書。 この義務は、フランスのVAT登録事業者間の国内B2B取引にのみ適用されます。EUまたは国際的なサプライヤーからの請求書は、引き続きプレーンなPDF、スキャン画像、またはメールで届きます。これらの請求書も処理する必要があり、構造化された請求書と同じAPワークフローに統合する必要があります。
3. 過去の請求書および監査関連のPDF。 義務化前に存在するアーカイブ請求書やサプライヤー記録は、PDFまたは紙の形式です。APチームは、監査、照合、または新システムへの移行のために、これらの文書からデータを抽出する必要があります。
実際的な結果として、ほとんどのAPチームは義務化後少なくとも3〜5年間、2つの並行する請求書処理ストリームを運用することになります。1つは構造化XML請求書用(ERPを通じて自動処理)、もう1つは抽出が必要なPDFベースの請求書用です。この2つのストリームを単一のツールセットで統合できるチームは、数か月分の照合作業を節約できます。
ここで、多くのAP自動化ベンダーが提供する位置ベースのOCRアプローチと、セマンティックベースの抽出が異なります。カスタム列抽出は、抽出したいデータフィールドを定義し、AIが各フィールドの意味を理解してページ上の位置ではなく意味に基づいて特定するもので、スキャンされたPDF、紙の請求書のモバイル写真、ファクターエックスのハイブリッド文書のビジュアルレイヤーなど、あらゆるビジュアル入力で機能します。構造化XML請求書のERPフィールドにマッピングするのと同じ列定義をPDF請求書にも適用でき、同じスキーマで出力を生成できます。
たとえば、ImageToTable.aiは、まさにこのギャップを埋めるために設計されています。PDF、JPG、PNGの入力(Factur-X文書のPDFレイヤーを含む)を受け付け、指定したデータを、既存のAPワークフローに適合する構造化テーブルに抽出します。PDFストリーム用に別途OCRパイプラインを用意し、構造化ストリーム用にXMLパーサーを用意する代わりに、単一のバッチファースト処理ワークフローが両方を処理し、結果は1つの統合出力にマージされます。
フランスの義務が世界の電子請求書の状況にどのように適合するかについてのより広い見解については、グローバル電子請求書コンプライアンス2026:財務チームが知っておくべきことを参照してください。複数の管轄区域をカバーする段階的な準備計画については、電子請求書コンプライアンスまでの90日:AP準備チェックリストが、2026年から2027年の義務サイクルにわたる段階的なカレンダーを提供します。
よくある質問
Factur-XとZUGFeRDは同じものですか?
はい、ZUGFeRD 2.0(2019年)以降、Factur-XとZUGFeRDは技術的に同一の標準規格です。両者は同じUN/CEFACT CII XMLスキーマ、同じ5つのプロファイル、同じPDF/A-3コンテナを共有しています。唯一の違いはブランド名と埋め込まれたXMLファイル名です。Factur-X EN 16931の請求書は、ZUGFeRD 2.x COMFORTの請求書と互換性があります。
仕入先からBasic WLのFactur-X請求書を受け取った場合はどうなりますか?
その請求書は法的に有効です(フランス法では低いプロファイルの請求書を無効とはしません)が、埋め込まれたXMLには明細データが含まれません。対応策としては、(a) 仕入先にEN 16931プロファイル以上で請求書を送付するよう依頼するか、(b) 抽出ソフトウェアを使用してPDFの表示レイヤーから明細情報を抽出する必要があります。また、利用中の承認済みプラットフォームがフォーマット変換サービスを提供している場合もありますが、追加料金が発生する可能性があります。
フランスのVAT番号を持つ外国企業にも義務は適用されますか?
はい。フランスのVAT番号を保有する事業者は、国内のフランス企業と同じスケジュールで、すべての電子請求書発行および電子報告義務を遵守する必要があります。これは通常、フランス国内の倉庫(フルフィルメントセンター)に商品を保管しているEU域外の企業や、越境販売のしきい値を超えてフランスに販売しているEU企業に影響します。
違反した場合の罰則は何ですか?
政令第2021-1190号は、不適合な電子請求書1件につき15ユーロ、年間上限15,000ユーロの罰金を定めています。電子報告違反の場合は、不適合な送信1件につき250ユーロ、こちらも年間上限15,000ユーロです。初回違反で30日以内に是正された場合は、罰金が免除される可能性があります。2026年財政法以降、DGFiPは正式な通知を発行し、繰り返し違反する事業者に対して段階的に罰金を引き上げる追加権限を有しています。
他のEU加盟国で登録された承認済みプラットフォームを使用できますか?
いいえ。DGFiPに登録され、公式登録簿に掲載されているPAのみがフランスのB2B電子請求書を処理できます。ただし、Avalara、SEEBURGER、EDICOMを含む多くの国際的な電子請求書発行プロバイダーがフランスでPAステータスを取得しています。既存の電子請求書発行パートナーがすでに登録されている場合は、引き続きそのパートナーと連携できます。DGFiPは2026年1月に最初の登録簿を公開し、定期的に更新しています。
仕入先が規模が小さすぎて構造化されたFactur-X請求書を生成できない場合はどうすればよいですか?
PPFは無料サービスを提供しており、小規模な仕入先はプレーンなPDF請求書をアップロードでき、プラットフォームがOCRを使用してFactur-Xに変換します。結果として得られる請求書は通常MINIMUMプロファイルを使用するため、XMLには基本的なヘッダーデータのみが含まれます。完全なデータ抽出のためには、PDFの表示レイヤーを処理する必要がある場合があります。この義務では、零細企業に対して経過的な猶予が認められていますが、2027年9月までにすべての仕入先は構造化された請求書を送付する必要があります。
結論
フランスのFactur-X義務化は、単なる電子請求書のコンプライアンス期限ではありません。構造化データと非構造化データを意図的に橋渡しするハイブリッド形式に基づく、欧州初の主要な義務化です。そのハイブリッドな性質により、移行期間は純粋なXML方式よりも混乱が生じるでしょう。貴社の買掛金チームは、完全な構造化データとして届く請求書もあれば、XMLが部分的または欠落したPDFとして届く請求書もあり、同じ取引先からでも日によって異なることになります。
この移行を最もスムーズに乗り切るチームは、構造化請求書と非構造化請求書を別々のワークフローとして扱うのをやめたチームです。抽出ツールがFactur-X PDFの視覚的レイヤーを、貴社のERPがUBLやCII XMLに使用するのと同じフィールド定義で読み取ることができれば、受信する請求書のプロファイルレベルは問題ではなくなり、すべての請求書が同じプロセスに取り込まれます。
9月までに受信インフラをテストしてください。PA登録を確認してください。電子報告データソースをマッピングしてください。そして、完全なXMLなしで届く請求書(予想以上に長期間、多く発生します)に備えて、ビジュアル抽出パスを準備しておいてください。義務化はある期限から始まりますが、形式の移行は何年も続きます。