Mandato Factur-X en Francia 2026:
Lo que los equipos financieros deben saber antes de septiembre
El mandato francés de facturación electrónica B2B entra en vigor el 1 de septiembre de 2026 — el primer mandato europeo a gran escala basado en un formato híbrido que integra XML estructurado dentro de un PDF legible. El diseño híbrido, denominado Factur-X, pretendía facilitar la transición a empresas de todos los tamaños. En la práctica, crea un desafío de cumplimiento en dos capas: sus sistemas receptores deben gestionar tanto la capa visual en PDF como la capa estructurada en XML, a menudo de la misma factura — y la profundidad de los datos en cada capa puede diferir.
Conclusiones clave
- Los mandatos de facturación electrónica pretenden eliminar la extracción manual de datos, pero el mandato Factur-X francés hará lo contrario durante al menos tres años: los pequeños proveedores enviarán facturas de perfil MÍNIMO cuyo XML contendrá solo datos de cabecera, mientras que las líneas de detalle existirán exclusivamente en la capa visual del PDF.
- El formato diseñado para unir los mundos estructurado y no estructurado — el híbrido PDF/A-3 + XML de Factur-X — crea una carga de procesamiento en dos capas que los regímenes de XML puro evitan: su equipo de cuentas por pagar ejecutará un flujo para facturas XML completas y otro para PDF que requieran extracción visual, a menudo del mismo proveedor en días distintos.
- Una única herramienta de extracción que lea tanto la capa XML como la capa visual del PDF utilizando las mismas definiciones de columnas hace que el nivel de perfil de la factura sea irrelevante: MÍNIMO, EN 16931 o PDF simple, cada factura alimenta el mismo flujo de trabajo de cuentas por pagar.
Lo que exige el mandato francés Factur-X
La reforma francesa de facturación electrónica, establecida formalmente por el artículo 26 de la Ley de Finanzas Rectificativa n.º 2022-1157 del 16 de agosto de 2022 y detallada en la Ordenanza n.º 2021-1190, modifica los artículos 289 bis y 290 del Code Général des Impôts (CGI) para exigir que todas las facturas B2B nacionales entre entidades sujetas al IVA se intercambien como documentos electrónicos estructurados. El mandato se precisó posteriormente mediante el artículo 91 de la Ley de Finanzas n.º 2023-1322 y, más recientemente, mediante el artículo 123 de la Ley de Finanzas para 2026 (Ley n.º 2026-103 del 19 de febrero de 2026), que fijó el calendario de aplicación, la estructura de sanciones y la arquitectura de plataformas.
Se permiten tres formatos estructurados: Factur-X (un PDF/A-3 híbrido con XML incrustado), UBL 2.1 y UN/CEFACT CII (Cross Industry Invoice). Todos deben ajustarse al estándar semántico europeo EN 16931. Las facturas en papel y los archivos PDF simples adjuntos enviados por correo electrónico dejarán de ser legalmente válidos para las transacciones B2B nacionales una vez que el mandato se aplique a la entidad emisora.
El mandato introduce dos obligaciones paralelas. La facturación electrónica cubre el intercambio de facturas estructuradas para transacciones B2B nacionales. El e-reporting es un requisito independiente para transmitir los datos de las transacciones de ventas B2C y suministros B2B transfronterizos a la autoridad tributaria (DGFiP) — incluso si esas transacciones no dan lugar a una factura estructurada. Ambas obligaciones siguen el mismo calendario por fases.
Fundamento legal: Ley n.º 2022-1157 (artículo 26), Ordenanza n.º 2021-1190, Decreto n.º 2022-1299 y artículo 123 de la Ley n.º 2026-103. Estos textos establecen la autoridad de la DGFiP para exigir la facturación electrónica estructurada, fijan el marco de sanciones (€15 por factura no conforme, con un tope de €15.000/año) y definen el papel de las plataformas de terceros aprobadas.
A qui cela s'applique
Toute entreprise assujettie à la TVA et établie en France est concernée. Les obligations s'appliquent à la fois à l'émission et à la réception, mais les délais diffèrent selon la taille de l'entreprise. La DGFiP utilise quatre catégories basées sur l'effectif, le chiffre d'affaires annuel et le total du bilan, suivant le cadre de définition des PME de la Commission européenne :
| Catégorie | Effectif | Chiffre d'affaires annuel (HT) | Total du bilan |
|---|---|---|---|
| GE (Grande Entreprise) | >5 000 | >€1,5 milliard | >€2 milliards |
| ETI (Entreprise de Taille Intermédiaire) | 250–4 999 | ≤€1,5 milliard | ≤€2 milliards |
| PME (Petite ou Moyenne Entreprise) | <250 | ≤€50 millions | ≤€43 millions |
| TPE (Très Petite Entreprise / Micro) | <10 | ≤€2 millions | ≤€2 millions |
Les entreprises étrangères assujetties à la TVA en France sont également concernées. Si votre organisation n'est pas domiciliée en France mais possède un numéro de TVA français — par exemple, parce que vous vendez des biens stockés dans un entrepôt français — vous devez vous conformer à la facturation électronique (pour le B2B) et à l'e-reporting (pour le B2C et les transactions transfrontalières) selon le même calendrier que les entreprises nationales.
Cronograma por Fases: Qué Ocurre y Cuándo
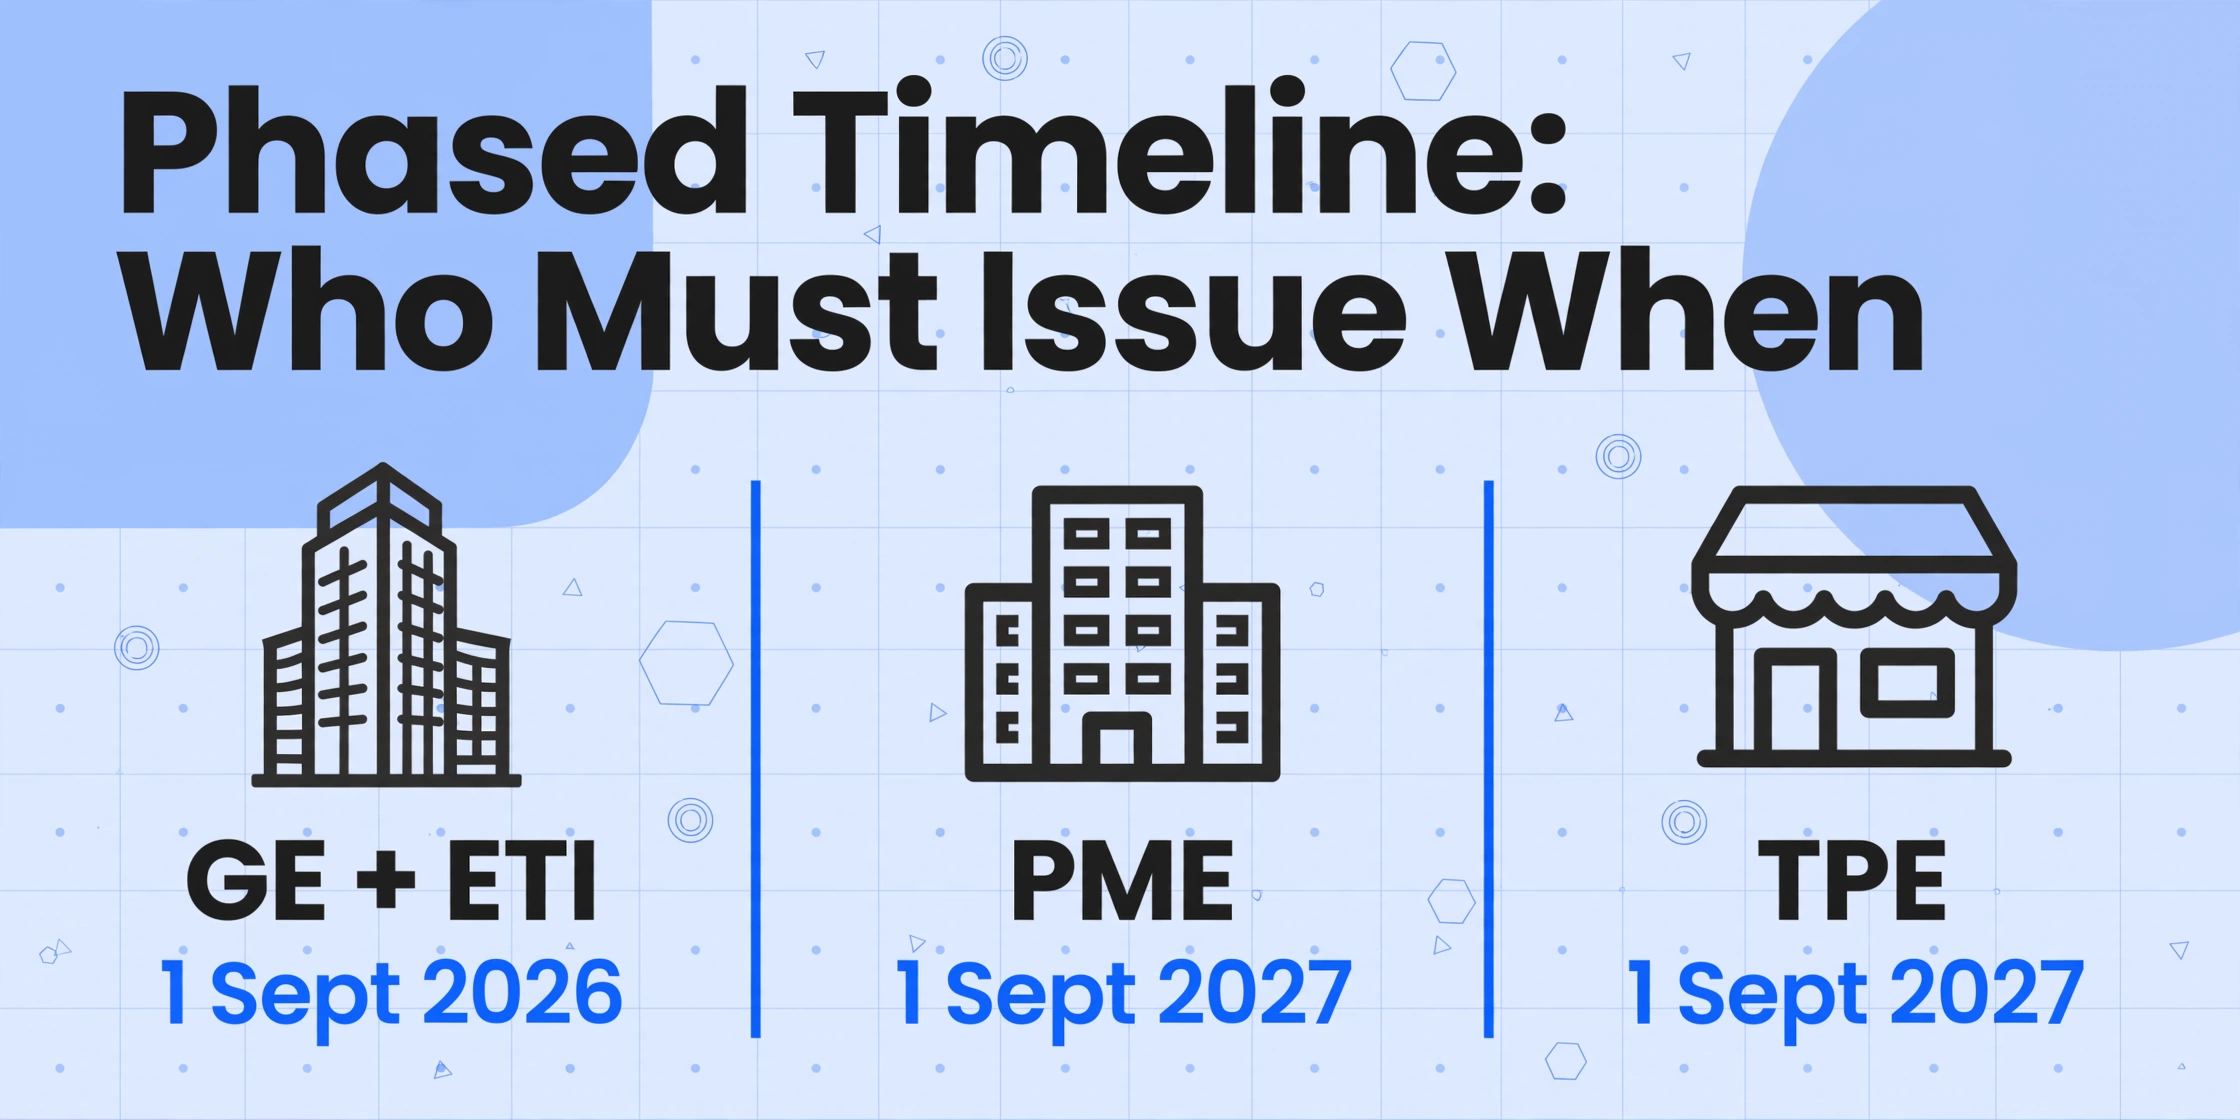
El despliegue sigue una estructura de dos oleadas. Todas las empresas deben ser capaces de recibir facturas electrónicas desde el primer día. La obligación de emitir facturas electrónicas (y cumplir con la e-reporting) se introduce por fases según el tamaño de la empresa. La fase piloto para probar los intercambios B2B con datos de producción comenzó el 23 de febrero de 2026, y la DGFiP publicó su primer registro oficial de plataformas aprobadas el 17 de enero de 2026.
| Fecha | Entidades Afectadas | Obligación de Recepción | Obligación de Emisión | E-Reporting |
|---|---|---|---|---|
| 1 sept 2026 | Todas las empresas sujetas a IVA | Obligatorio | — | — |
| 1 sept 2026 | Grandes empresas (GE) + Medianas (ETI) | Obligatorio | Obligatorio | Obligatorio |
| 1 sept 2027 | PYME (PME) + Microempresas (TPE) | Obligatorio | Obligatorio | Obligatorio |
El gobierno francés ha indicado que tanto la fecha límite de septiembre de 2026 como la de septiembre de 2027 podrían retrasarse un trimestre (a diciembre de sus respectivos años) si el ecosistema de plataformas no está completamente listo. Las empresas deben planificar para septiembre, pero prever un margen que absorba un posible cambio.
Si su organización es una gran empresa o ETI, la fecha límite de emisión está a aproximadamente 60 días de hoy. La fecha límite de recepción es la misma para todos — y "capacidad de recepción" significa disponer de una plataforma registrada, un ERP o sistema contable configurado, y una interoperabilidad confirmada con sus socios comerciales antes del 1 de septiembre.
¿Qué es Factur-X y por qué es importante?
Factur-X es un formato híbrido de factura electrónica franco-alemán, desarrollado conjuntamente por el Forum National de la Facture Électronique (FNFE-MPE) de Francia y el Forum elektronische Rechnung Deutschland (FeRD) de Alemania. Es técnicamente idéntico a ZUGFeRD 2.x desde la versión 2.0: el mismo esquema XML, los mismos cinco perfiles, la misma estructura de contenedor PDF/A-3. La única diferencia es el nombre del archivo XML incrustado: factur-x.xml en Francia, zugferd-invoice.xml en Alemania.
El formato combina dos representaciones de la misma factura en un solo archivo. La capa PDF/A-3 proporciona un documento legible e imprimible que se ve como cualquier factura PDF tradicional. La capa XML incrustada (conforme a la sintaxis UN/CEFACT CII) contiene los mismos datos en formato estructurado, permitiendo el procesamiento automatizado sin OCR ni reingreso manual. Dado que PDF/A-3 permite adjuntar cualquier tipo de archivo, el XML se almacena como un archivo incrustado con metadatos que lo identifican como los datos estructurados de la factura para el documento híbrido.
Los cinco perfiles de Factur-X
No todas las facturas Factur-X contienen la misma profundidad de datos estructurados. El estándar define cinco perfiles de cumplimiento, cada uno con más campos. El nivel del perfil determina cuántos datos legibles por máquina puede extraer directamente el sistema receptor del XML.
| Perfil | Contenido | ¿Cumple EN 16931? | ¿Listo para mandato? |
|---|---|---|---|
| MÍNIMO | Número de factura, fecha, nombres e identificadores del vendedor/comprador (SIRET, IVA), importe total, total IVA | No | No |
| BÁSICO SL (Sin Líneas) | MÍNIMO + datos de cabecera ampliados, sin detalle de líneas | No | No |
| BÁSICO | BÁSICO SL + líneas de factura con cantidades y precios | No | No |
| EN 16931 (también COMFORT) | Todos los campos obligatorios de EN 16931: líneas, desglose de IVA, condiciones de pago, datos bancarios, información completa del vendedor/comprador, detalles de entrega | Sí | Sí |
| EXTENDIDO | EN 16931 + detalle de entrega, roles de múltiples partes, referencias de contrato, campos específicos del sector | Sí | Sí |
Distinción crítica: Solo los perfiles EN 16931 (Comfort) y EXTENDIDO cumplen con el estándar europeo. Si su proveedor envía una factura Factur-X en perfil MÍNIMO o BÁSICO, el XML incrustado por sí solo no contiene suficientes datos estructurados para un procesamiento automatizado completo, aunque la factura pueda ser legalmente válida. Su equipo de cuentas por pagar debe extraer los datos faltantes de la capa visual del PDF o solicitar una factura de perfil superior.
Para el mandato B2B, la DGFiP exige al menos el perfil EN 16931 para las facturas Factur‑X intercambiadas a través de plataformas homologadas. En la práctica, la mayoría del software de contabilidad profesional en Francia (como Cegid, Sage France, EBP o Pennylane) puede generar el perfil EN 16931. El reto está en la recepción, sobre todo si tu organización usa un ERP diferente que no puede interpretar de forma nativa el XML CII.
El modelo en Y: PPF y Plataformas Agréées
Francia opera con una arquitectura de "modelo en Y" para la transmisión de facturas electrónicas. A diferencia del modelo de validación previa usado en Polonia o Italia (donde cada factura pasa por una única plataforma gubernamental para su validación antes de ser válida), el modelo francés utiliza plataformas privadas homologadas como intermediarios, con la plataforma pública actuando como centro y directorio.
En el sistema participan dos tipos de plataformas:
- PPF (Portail Public de Facturation) — La plataforma pública, una evolución del portal Chorus Pro existente que gestiona la facturación B2G desde 2017. El PPF actúa como directorio nacional de facturas, conducto de reporte a la DGFiP y opción gratuita para emisores de bajo volumen. Las empresas pueden transmitir facturas directamente a través del PPF sin contratar una plataforma privada.
- PA (Plateforme Agréée, antes llamada PDP) — Plataformas privadas homologadas por el gobierno que envían, reciben y enrutan facturas electrónicas entre empresas. Las PA realizan conversión de formato, validación Schematron y reenvían los datos requeridos a la administración tributaria. Las empresas pueden elegir cualquier PA registrada, y las PA intercambian facturas entre sí a través del centro PPF.
El intercambio directo de facturas entre empresas (enviar un PDF por correo electrónico o una factura en papel) ya no estará permitido para las transacciones sujetas al mandato una vez que este se aplique. Cada factura deberá pasar por el PPF o por una PA. La DGFiP publicó la primera lista oficial de PA homologadas el 17 de enero de 2026, con más de 40 plataformas registradas a junio de 2026, incluyendo servicios de Avalara, SEEBURGER, EDICOM y operadores franceses especializados.
E-Reporting: La obligación que es fácil pasar por alto
La mayoría de los debates sobre cumplimiento se centran en la facturación electrónica, pero el mandato francés incluye una obligación separada de e-reporting que aplica a un conjunto más amplio de transacciones. El e-reporting exige que las empresas transmitan datos de transacciones a la DGFiP para:
- Transacciones B2C — Las ventas a particulares no registrados a efectos del IVA deben declararse con datos a nivel de transacción, aunque no se requiera una factura estructurada.
- Transacciones B2B transfronterizas — Los suministros a o desde entidades registradas a efectos del IVA fuera de Francia deben declararse, incluyendo el número de IVA de la contraparte, el valor de la transacción y el tratamiento del IVA aplicable.
- Datos de pago — Para ciertas transacciones en las que el IVA es pagadero al cobro y no al emitir la factura, la información de pago debe transmitirse a la DGFiP.
El e-reporting sigue el mismo calendario de implantación que la facturación electrónica: las entidades GE/ETI deben cumplirlo a partir de septiembre de 2026, y el resto de empresas a partir de septiembre de 2027. La sanción por e-reporting no conforme es de 250 € por transmisión, con un límite de 15.000 € por año natural.
Para las organizaciones que realizan operaciones B2C en Francia (comercio electrónico, venta minorista, hostelería) o tienen transacciones transfronterizas con entidades francesas, el e-reporting puede ser la obligación más compleja desde el punto de vista operativo. A diferencia de la facturación electrónica —donde el formato estructurado gestiona el flujo de datos automáticamente—, el e-reporting a menudo requiere agregar datos de transacciones de sistemas que nunca fueron diseñados para generar informes fiscales estructurados.
Lista de verificación práctica de cumplimiento
Los siguientes pasos aplican tanto si su organización necesita emitir facturas electrónicas, recibirlas, o ambas. La lista está ordenada por dependencia: cada paso asume que el anterior está completo.
Qué ocurre con la capa visual: cuando el XML no es suficiente
Una suposición habitual sobre las obligaciones de facturación electrónica es que el XML estructurado elimina la necesidad de herramientas de extracción de documentos. Cuando cada factura llega como XML limpio con todos los campos obligatorios cumplimentados, se argumenta, no hay nada que "extraer". En realidad, la transición a la facturación electrónica totalmente estructurada llevará años, e incluso después de que la obligación esté plenamente en vigor, una parte significativa de las facturas entrantes llegará con datos estructurados incompletos o ausentes.
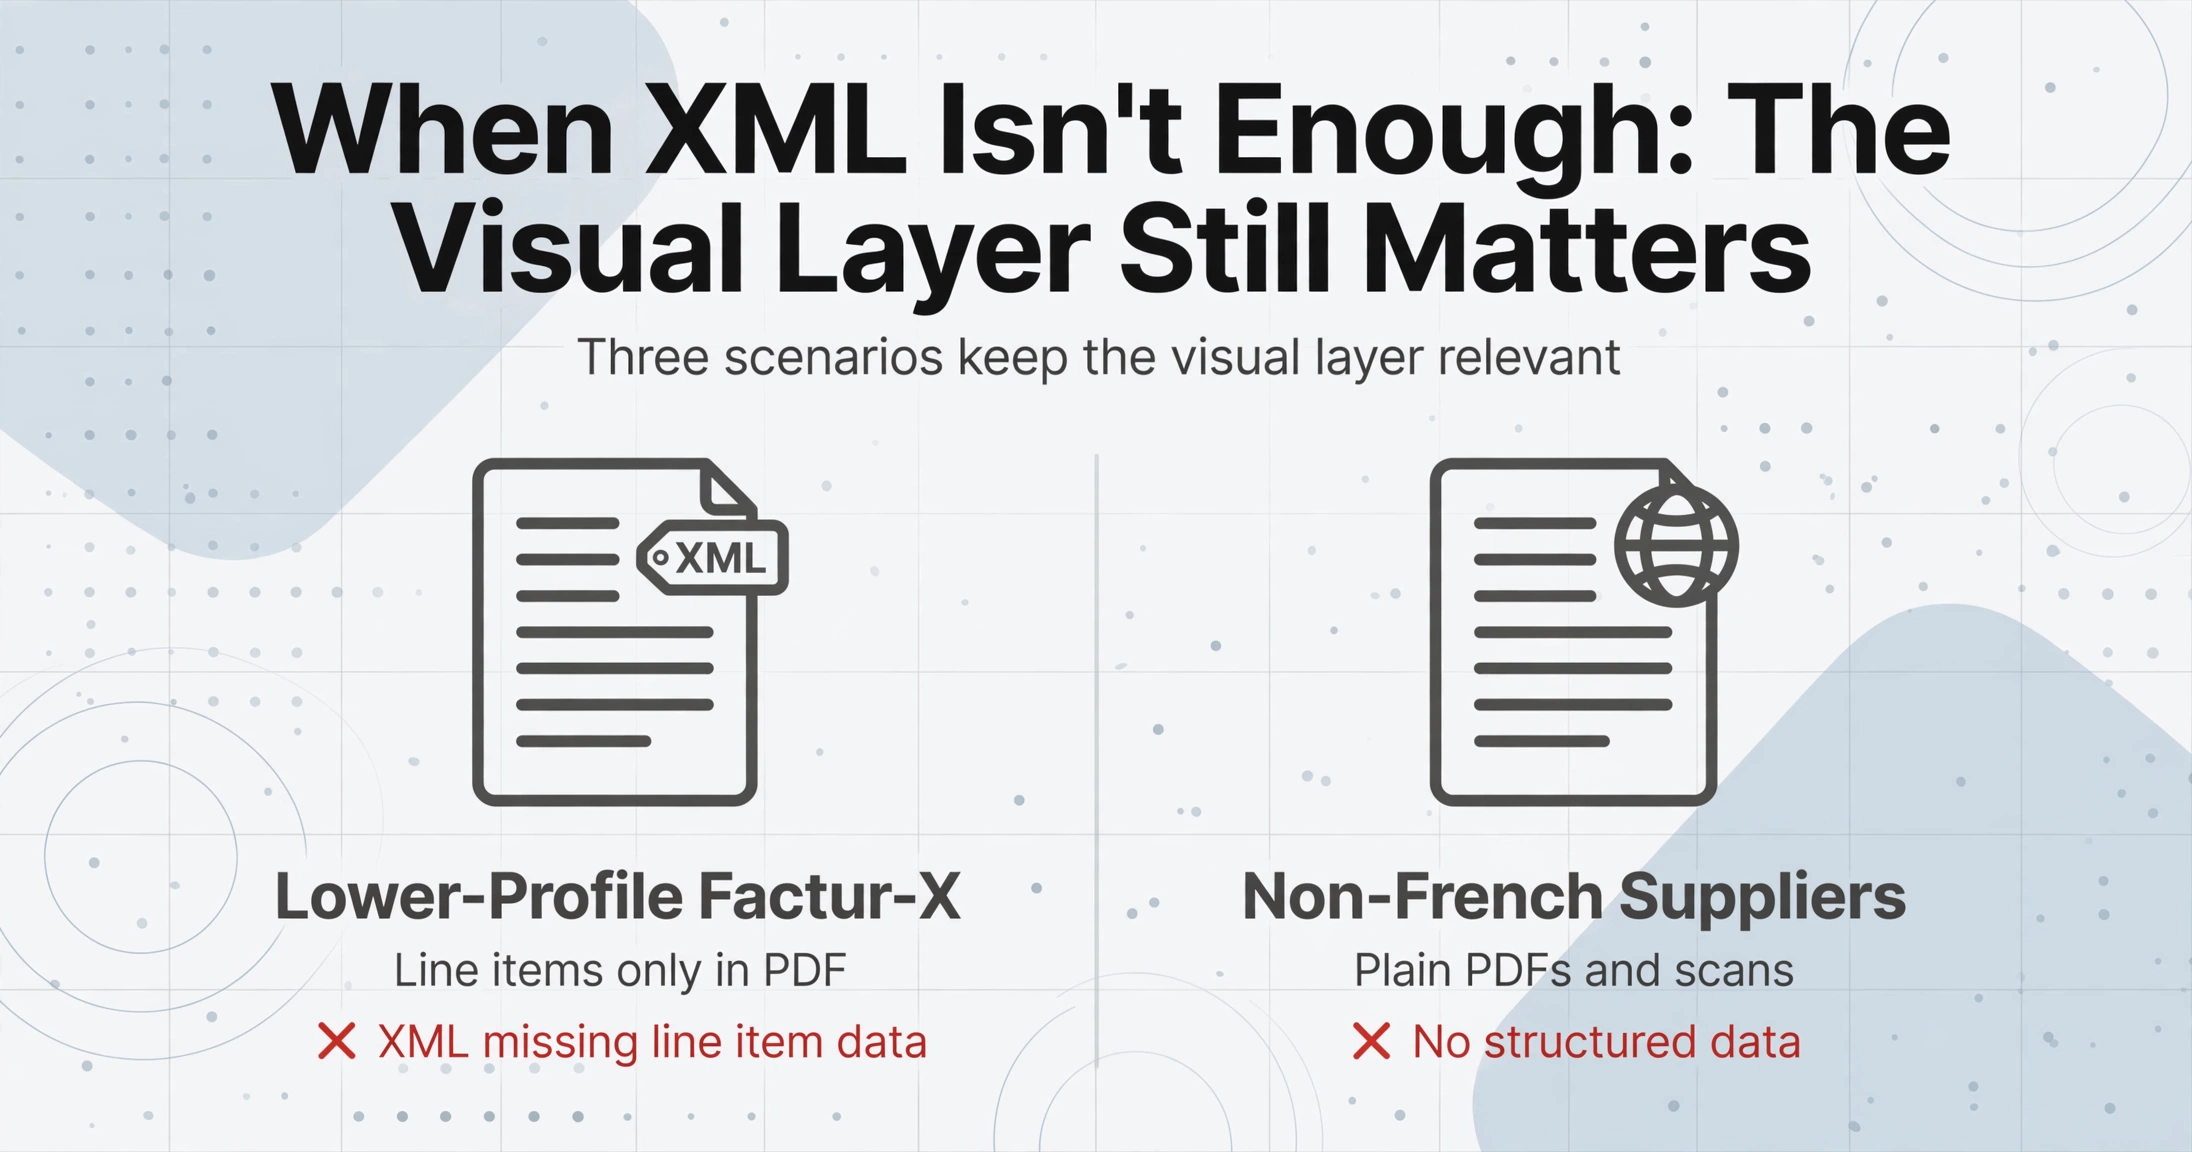
Tres escenarios mantienen la relevancia de la capa visual:
1. Facturas Factur-X de perfil reducido de pequeños proveedores. Una microempresa que utilice el servicio gratuito de conversión del PPF puede enviar facturas Factur-X con el perfil MINIMUM o BASIC WL. El XML incluirá el total de la factura y el importe del IVA, pero los detalles de las partidas solo figurarán en la capa visual del PDF. Extraer esos datos requiere leer la imagen del PDF — que es donde una herramienta de extracción con IA se vuelve necesaria.
2. Facturas de proveedores no franceses que no utilizan formatos estructurados. La obligación se aplica únicamente a las transacciones B2B nacionales entre entidades francesas sujetas al IVA. Las facturas de proveedores de la UE o internacionales seguirán llegando como PDF simples, imágenes escaneadas o correos electrónicos. Estas facturas deben procesarse igualmente — y deben alimentar el mismo flujo de trabajo de cuentas a pagar que las estructuradas.
3. PDF históricos y relacionados con auditorías. Las facturas de archivo y los registros de proveedores anteriores a la obligación existen como PDF o papel. Los equipos de cuentas a pagar necesitan extraer datos de estos documentos para auditorías, conciliaciones o migraciones a nuevos sistemas.
La consecuencia práctica: la mayoría de los equipos de cuentas a pagar gestionarán dos flujos paralelos de procesamiento de facturas durante al menos tres a cinco años después de la obligación — uno para facturas XML estructuradas (procesadas automáticamente a través del ERP) y otro para facturas en PDF que requieren extracción. El equipo que pueda unificar estos dos flujos con un único conjunto de herramientas ahorra meses de trabajo de conciliación.
Aquí es donde la extracción basada en semántica difiere del enfoque de OCR basado en posición que ofrecen muchos proveedores de automatización de cuentas a pagar. Extracción de Columnas Personalizadas — donde usted define los campos de datos que desea y la IA los localiza comprendiendo qué significa cada campo, no dónde se sitúa en la página — funciona con cualquier entrada visual, ya sea un PDF escaneado, una foto móvil de una factura en papel o la capa visual de un documento híbrido Factur-X. Las mismas definiciones de columnas que se asignan a sus campos del ERP para facturas XML estructuradas pueden aplicarse a facturas PDF, produciendo resultados con el mismo esquema.
ImageToTable.ai, por ejemplo, está diseñado precisamente para cubrir esta carencia. Acepta entradas en PDF, JPG y PNG — incluida la capa PDF de un documento Factur-X — y extrae los datos que especifique en tablas estructuradas que se ajustan a su flujo de trabajo de AP existente. En lugar de requerir un proceso de OCR independiente para el flujo PDF y un analizador XML para el flujo estructurado, un único flujo de trabajo de procesamiento por lotes prioritario gestiona ambos, y los resultados se fusionan en una salida unificada.
Para una visión más amplia de cómo el mandato francés encaja en el panorama global de la facturación electrónica, consulte Global E-Invoicing Compliance 2026: What Finance Teams Need to Know. Para un plan de preparación paso a paso que cubra múltiples jurisdicciones, 90 Days to E-Invoicing Compliance: An AP Readiness Checklist ofrece un calendario por fases para el ciclo de mandato 2026–2027.
Preguntas Frecuentes
¿Factur-X y ZUGFeRD son lo mismo?
Sí, desde ZUGFeRD 2.0 (2019), Factur-X y ZUGFeRD son estándares técnicamente idénticos. Comparten el mismo esquema XML UN/CEFACT CII, los mismos cinco perfiles y el mismo contenedor PDF/A-3. La única diferencia es la marca y el nombre del archivo XML incrustado. Una factura Factur-X EN 16931 es intercambiable con una factura ZUGFeRD 2.x COMFORT.
¿Qué pasa si recibimos una factura Factur-X Basic WL de un proveedor?
La factura es legalmente válida (la ley francesa no invalida facturas en perfiles inferiores), pero el XML incrustado no contendrá datos de líneas de detalle. Debe (a) solicitar al proveedor que envíe facturas en el perfil EN 16931 o superior, o (b) extraer los detalles de las líneas de la capa visual del PDF mediante software de extracción. Su plataforma homologada también puede ofrecer un servicio de enriquecimiento de formato, aunque esto puede conllevar costes adicionales.
¿La obligación nos aplica si somos una empresa extranjera con un número de IVA francés?
Sí. Cualquier empresa que posea un número de IVA francés debe cumplir con todas las obligaciones de facturación electrónica y reporte electrónico en el mismo calendario que las entidades francesas nacionales. Esto afecta comúnmente a empresas extracomunitarias que almacenan mercancías en almacenes franceses (centros de cumplimiento) y a empresas de la UE que venden en Francia por encima del umbral de ventas a distancia.
¿Cuál es la sanción por incumplimiento?
La Ordenanza n.º 2021-1190 establece una multa de 15 € por factura electrónica no conforme, con un límite de 15.000 € por año natural. Para infracciones de reporte electrónico, la multa es de 250 € por transmisión no conforme, también con un límite de 15.000 € al año. La multa puede eximirse para infracciones por primera vez si se subsana en un plazo de 30 días. A partir de la Ley de Finanzas de 2026, la DGFiP tiene autoridad adicional para emitir notificaciones formales e imponer multas crecientes por incumplimiento reiterado.
¿Podemos usar una plataforma homologada registrada en otro país de la UE?
No. Solo las PD registradas ante la DGFiP y publicadas en el registro oficial pueden gestionar facturas electrónicas B2B francesas. Sin embargo, varios proveedores internacionales de facturación electrónica (incluyendo Avalara, SEEBURGER y EDICOM) han obtenido el estatus de PD en Francia. Si su socio actual de facturación electrónica ya está registrado, puede seguir trabajando con él. La DGFiP publicó el primer registro en enero de 2026, con actualizaciones periódicas.
¿Qué pasa si mi proveedor es demasiado pequeño para generar facturas Factur-X estructuradas?
El PPF ofrece un servicio gratuito donde los pequeños proveedores pueden subir una factura PDF simple, y la plataforma la convierte a Factur-X mediante OCR. La factura resultante suele utilizar el perfil MÍNIMO, lo que significa que el XML contiene solo datos básicos de cabecera. Para una extracción completa de datos, es posible que aún necesite procesar la capa visual del PDF. La normativa ofrece una tolerancia transitoria para las microempresas, pero para septiembre de 2027, todos los proveedores deberán enviar facturas estructuradas.
Conclusión
La obligación de Factur-X en Francia no es solo otro plazo de cumplimiento de facturación electrónica. Es el primer gran mandato europeo basado en un formato híbrido que tiende un puente deliberado entre los mundos estructurado y no estructurado, y esa naturaleza híbrida hará que el período de transición sea más complejo que en los regímenes de XML puro. Su equipo de cuentas por pagar recibirá algunas facturas como datos estructurados completos y otras como PDF con XML parcial o ausente, a menudo del mismo proveedor en días diferentes.
Los equipos que naveguen esta transición con mayor fluidez serán aquellos que dejen de tratar las facturas estructuradas y no estructuradas como flujos de trabajo separados. Cuando su herramienta de extracción pueda leer la capa visual de un PDF Factur-X con las mismas definiciones de campo que su ERP utiliza para XML UBL o CII, el nivel de perfil de una factura entrante dejará de importar: cada factura alimenta el mismo proceso.
Pruebe su infraestructura de recepción antes de septiembre. Confirme su registro ante la PA. Mapee sus fuentes de datos de e-reporting. Y para las facturas que lleguen sin XML completo —que serán muchas, durante más tiempo del que nadie espera— tenga lista una ruta de extracción visual. El mandato comienza en una fecha límite, pero la transición del formato se extiende por años.