Polonia KSeF 2026–2027: Cómo la facturación
electrónica obligatoria cambia su flujo de cuentas por pagar
El 1 de febrero de 2026, Polonia activó el interruptor. KSeF (Krajowy System e-Faktur), la plataforma nacional de facturación electrónica del país, pasó de ser voluntaria a obligatoria para los grandes contribuyentes. Para el 1 de abril, cubría prácticamente todas las empresas registradas a efectos del IVA en el país. Si su empresa compra o vende a Polonia, la forma en que las facturas se mueven entre usted y sus contrapartes acaba de cambiar, y no de la manera de "adjunto PDF" a la que está acostumbrado.
Conclusiones clave
- El mandato KSeF de Polonia se está tratando como un proyecto de cumplimiento por casi todos los equipos de cuentas por pagar: conectar la API, obtener el XML y seguir procesando facturas exactamente como antes de febrero de 2026.
- Ese XML ya contiene más de 300 campos estructurados con cada línea de artículo, tipo de IVA y número NIP: descargarlo solo para volver a introducirlo en su ERP es recibir datos estructurados y convertirlos de nuevo en trabajo manual.
- Deje que su sistema de cuentas por pagar consuma el XML de KSeF directamente y la entrada de datos de facturas desaparece: los últimos puntos de contacto manuales ya no son la factura, sino los albaranes de entrega y las hojas de horas que ImageToTable.ai fue creado para manejar.
¿Qué hace diferente al enfoque de Polonia respecto al resto de Europa?
La mayoría de los mandatos de facturación electrónica de la UE siguen un patrón: los gobiernos designan un conjunto de plataformas aprobadas, las empresas eligen una y las facturas fluyen a través de una red de proveedores interoperables. Francia está construyendo su modelo PDP (Plateforme de Dématérialisation Partenaire) con múltiples plataformas certificadas. El próximo mandato de Alemania es igualmente descentralizado. El Sistema di Interscambio (SdI) de Italia fue la plantilla que muchos otros siguieron.
Polonia eligió un camino completamente diferente.
KSeF es una plataforma única, estatal y centralizada. No existe un mercado de proveedores certificados. Cada factura B2B polaca pasa por un solo sistema, operado por el Ministerio de Hacienda, utilizando un único esquema XML: la estructura lógica FA(3). Una factura no existe legalmente hasta que KSeF la valida y le asigna un número de identificación KSeF único. Este es un modelo de autorización: el gobierno ve cada factura antes de que alguna de las partes la considere finalizada.
¿Por qué es importante esto para tu flujo de trabajo de cuentas por pagar? En los modelos multiplataforma que llegarán a Francia o Alemania, tienes opciones: puedes elegir un proveedor que se alinee con tus herramientas existentes. Con KSeF, hay exactamente un sistema con el que integrarse. La ventaja: un estándar significa una estructura de datos predecible. La desventaja: si tu ERP no puede comunicarse con la API de KSeF, no hay una ruta alternativa.
Polonia también se movió más rápido que la propia UE. KSeF se concibió por primera vez en 2021, recibió la aprobación de exención de la UE (Decisión del Consejo (UE) 2022/1003) y entró en funcionamiento de forma voluntaria en 2022, años antes de que el marco ViDA (IVA en la Era Digital) de la UE estableciera plazos para la facturación electrónica transfronteriza en 2030-2035. Esto significa que el mandato de Polonia precede y supera parcialmente lo que exige ViDA. Las empresas que operan en Polonia están funcionando efectivamente con un modelo de cumplimiento previo a ViDA que deberá adaptarse a los estándares de toda la UE más adelante, lo que añade una capa de trabajo de preparación para el futuro que no se menciona en la mayoría de las guías de KSeF.
El cronograma: tres fases, una dura realidad
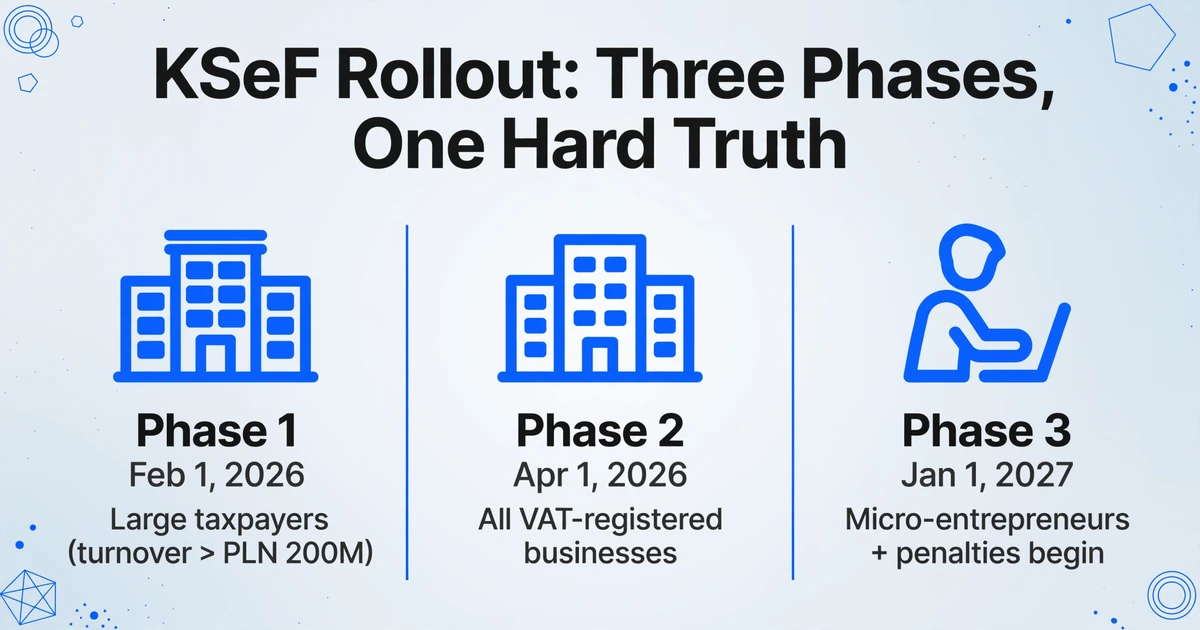
La implementación se realiza según el tamaño. El detalle que la mayoría de los resúmenes del cronograma omiten: el 1 de febrero no fue solo "los grandes contribuyentes deben emitir". A partir de esa fecha, toda empresa polaca registrada a efectos del IVA — independientemente de su tamaño — debía ser técnicamente capaz de recibir facturas de compra a través de KSeF. Si usted es una pequeña empresa polaca que compra a un proveedor grande, necesitaba una forma de recuperar sus facturas entrantes de KSeF meses antes de que su propia obligación de emisión entrara en vigor.
| Fase | Fecha | Quién | Qué cambia |
|---|---|---|---|
| Fase 1 | 1 de febrero de 2026 | Grandes contribuyentes: facturación de 2024 superior a 200 millones PLN (~46 millones €) | Deben emitir todas las facturas B2B a través de KSeF. Toda empresa, independientemente de su tamaño, debe ser capaz de recibir facturas de compra de KSeF a partir de esta fecha. |
| Fase 2 | 1 de abril de 2026 | Todas las demás empresas registradas a efectos del IVA (excepto microempresarios) | Obligación total de emisión para todas las transacciones nacionales B2B. Los PDF y las facturas en papel dejan de ser legalmente válidos para las transacciones incluidas en el ámbito de aplicación. |
| Fase 3 | 1 de enero de 2027 | Microempresarios con ventas facturadas mensuales ≤ 10.000 PLN (~2.300 €) | Último grupo incluido en el ámbito de aplicación. Además: comienza la aplicación de sanciones y se exige el número de KSeF en las referencias de pago bancarias. |
Todo el año calendario 2026 funciona como un período de transición: sin sanciones económicas, y las autoridades enfatizan la educación y la adaptación. Las facturas emitidas fuera de KSeF cuando deberían haber estado en el sistema pueden seguir considerándose como no emitidas legalmente; la sanción simplemente no incluye una multa. Eso cambia el 1 de enero de 2027, cuando las sanciones de hasta el 100% del importe del IVA por factura no conforme se vuelven ejecutables según el artículo 106ni de la Ley del IVA polaca.
Cómo Cambia KSeF Su Flujo de Trabajo de AP, Día a Día
Antes de KSeF, un flujo de trabajo típico de AP en Polonia se veía así: el proveedor enviaba una factura en PDF por correo electrónico → el auxiliar de AP descargaba el archivo adjunto → ingresaba los datos manualmente en el ERP → lo enviaba para aprobación → programaba el pago.
Con KSeF, el primer eslabón de esa cadena se rompe. El proveedor envía un archivo XML estructurado a KSeF. La plataforma lo valida — verificando el cumplimiento del esquema XML y la autorización del emisor — y asigna un número KSeF. El comprador no recibe la factura del proveedor. El comprador la recupera de KSeF, ya sea a través de la Aplicación del Contribuyente KSeF (Aplikacja Podatnika KSeF), la integración KSeF de su ERP, o un servicio intermediario.
Esto es una reconfiguración fundamental de cómo opera la cuenta por pagar. Esto es lo que cambia en la práctica:
Las facturas llegan como datos estructurados, no como PDF
El esquema XML de FA(3) contiene más de 300 campos definidos: NIP (Número de Identificación Fiscal), número de factura, fecha de emisión, partidas con importes netos y tipos de IVA, condiciones de pago y un identificador KSeF único. Son datos legibles por máquina, no una imagen de un documento. Para los equipos de cuentas por pagar, esto significa que los datos de cabecera y de partidas de la factura pueden fluir directamente a su ERP sin captura manual, siempre que su sistema de cuentas por pagar pueda consumir XML y no solo procesar PDF.
Ya no se requiere la aceptación del comprador (zgoda odbiorcy)
En KSeF 1.0 (fase voluntaria), el comprador debía consentir la recepción de facturas en formato estructurado, un concepto conocido como zgoda odbiorcy (consentimiento del comprador). Si no se otorgaba el consentimiento, el emisor igualmente enviaba la factura a KSeF, pero también debía entregar una copia en PDF o en papel. Con el régimen obligatorio de KSeF 2.0, ya no se necesita el consentimiento previo del comprador. Una vez que una factura recibe un número KSeF, se considera legalmente entregada al comprador, siempre que el NIP del comprador figure correctamente. Se acabaron las disputas de "no la recibí". La factura existe en KSeF y es su responsabilidad recuperarla.
El número KSeF se convierte en el ancla de todo el proceso posterior
El número de identificación KSeF único asignado a cada factura no es un metadato opcional: es la identidad legal de la factura. A partir de enero de 2027, este número debe aparecer en las referencias de pago bancarias. Si su sistema de pagos no lo incluye, la transferencia puede ser rechazada en el mecanismo de pago dividido (podzielona płatność) de Polonia. Para los equipos de cuentas por pagar: cada registro de factura en su ERP debe ahora rastrear tanto el número de factura interno del proveedor como el número KSeF. Son identificadores distintos que cumplen funciones diferentes y no siempre guardan una relación uno a uno.
El modo sin conexión añade una variable de tiempo
KSeF 2.0 incluye un modo sin conexión permanente (Offline24): si KSeF no está disponible, las empresas pueden emitir facturas estructuradas fuera de la plataforma, siempre que las envíen al siguiente día hábil con el código QR correcto. Sin embargo, la fecha legal de emisión de la factura sigue siendo la del campo P_1, no la fecha de envío a KSeF. Una factura fechada el viernes que KSeF recibe el lunes tiene legalmente fecha del viernes. Los equipos de cuentas por pagar deben gestionar este desfase temporal en el registro de la fecha de recepción, especialmente en los cierres de fin de mes, donde un retraso de 1 día puede trasladar una factura a un período contable diferente.
La oportunidad oculta: el XML de KSeF ya son datos estructurados. Antes de KSeF, un equipo de AP que recibía una factura polaca tenía que extraer los datos de un PDF, manualmente o con herramientas de extracción. Con KSeF, los datos de la factura llegan en una estructura de campos definida. Sin embargo, la mayoría de los ERP no asignan automáticamente los campos XML de KSeF a sus módulos de AP sin configuración. Y cuando un proveedor polaco también envía documentos de respaldo (albaranes, hojas de horas, contratos), estos siguen llegando como PDF o imágenes escaneadas junto con la factura estructurada. El desafío pasa de "extraer todo de los PDF" a "conciliar los datos XML estructurados con los documentos de respaldo no estructurados".
Complicaciones transfronterizas: cuando un proveedor polaco factura a un comprador extranjero
Aquí es donde KSeF genera una carga operativa real que la mayoría de las guías introductorias pasan por alto.
Proveedor polaco → comprador extranjero (sin NIP polaco): El proveedor polaco debe emitir la factura a través de KSeF igualmente, incluso para suministros intracomunitarios y exportaciones. La factura recibe un número KSeF y se archiva en el sistema KSeF durante 10 años. Pero el comprador extranjero no tiene acceso a KSeF. Las entidades no polacas sin NIP polaco no pueden acceder a la plataforma. Por lo tanto, el proveedor también debe entregar la factura al comprador mediante un método alternativo acordado: normalmente como PDF con un código QR que enlaza con el registro de KSeF para su verificación.
Para el equipo de AP del comprador extranjero, el resultado es un PDF que superficialmente parece una factura normal, pero que lleva un número KSeF para el que su ERP no tiene campo, y que hace referencia a una plataforma a la que no pueden acceder. Si el comprador necesita verificar la autenticidad de la factura o comprobar si hay correcciones, depende completamente del proveedor para obtener esa información. No hay consulta de autoservicio para los destinatarios extranjeros.
Proveedor extranjero → comprador polaco: Los proveedores extranjeros sin establecimiento permanente en Polonia no están obligados a utilizar KSeF. El comprador polaco gestiona estas facturas mediante la contabilidad estándar de inversión del sujeto pasivo y las declara en su presentación JPK_VAT (SAF-T) con un código especial que indica factura extranjera. No se genera ningún número KSeF para estas facturas extranjeras entrantes. El flujo de trabajo del equipo de AP para proveedores no polacos permanece prácticamente sin cambios, al menos hasta que los requisitos de notificación digital transfronteriza de ViDA entren en vigor en 2030.
El panorama del software: qué usan realmente las empresas polacas
A diferencia de algunos países de la UE donde la facturación electrónica implica elegir de una lista de proveedores certificados, KSeF se integra directamente con el software de contabilidad y ERP que las empresas ya utilizan. La mayoría de las plataformas crearon módulos KSeF durante la fase voluntaria de 2022-2025. Así es el panorama para los equipos de AP que evalúan sus opciones:
| Software | Posición en el mercado | Preparación para KSeF | Ideal para |
|---|---|---|---|
| Comarch ERP Optima | ERP dominante en Polonia desde hace más de 20 años | Implementación KSeF más madura: generación nativa FA(3), envío por API en tiempo real, modo offline con recuperación automática, vinculación de facturas correctivas | PYMES y empresas medianas que necesitan contabilidad integral + KSeF |
| Sage Symfonia | Fuerte presencia en PYMES, enfocado en contabilidad | Generación FA(3), integración por API, soporte limitado para múltiples entidades | PYMES que usan el ecosistema Sage |
| enova365 | ERP polaco para medianas empresas con diseño modular | Generación FA(3), soporte Peppol para UE transfronteriza, gestión de tokens KSeF multi-entidad | Empresas medianas que necesitan ERP + KSeF + Peppol |
| SaldeoSMART | Líder en flujo de documentos en la nube | Ruta de integración más rápida: actúa como intermediario convirtiendo facturas al formato KSeF y recibiendo estados | Despachos contables y departamentos financieros que buscan integración rápida sin desarrollo de API |
| wFirma / inFakt | Autónomos y microempresas | Emisión KSeF básica a través de interfaz web | JDG (autónomos), microempresarios |
| InsERT nexo | Plataforma creciente para PYMES, nativa en la nube | Generación FA(3), buena UX, precios competitivos | PYMES que buscan interfaz moderna en la nube |
Para usuarios empresariales, SAP (a través de SAP Document and Reporting Compliance) y Microsoft Dynamics 365 ofrecen módulos KSeF. Las grandes multinacionales suelen canalizar KSeF a través de una plataforma de cumplimiento intermediaria (Vertex, Sovos, EDICOM) en lugar de construir integraciones directas por API.
Si su volumen de facturas abarca varios mercados, busque plataformas que manejen tanto el esquema FA(3) de KSeF como Peppol BIS para la UE transfronteriza. enova365 y las plataformas de cumplimiento empresarial ofrecen este soporte dual de forma nativa. La PEF (Plataforma de Facturación Electrónica) gestiona las transacciones B2G polacas mediante Peppol, un canal separado del KSeF B2B.
Qué sucede si no cumple
El Ministerio de Finanzas de Polonia diseñó un modelo de aplicación deliberado en dos etapas. Durante todo 2026, no se aplican sanciones económicas. Este período de gracia brinda a las empresas tiempo para registrarse en KSeF, autorizar usuarios, conectar su software y estabilizar su flujo de trabajo. Sin embargo, las facturas emitidas fuera de KSeF cuando el mandato aplica pueden seguir considerándose no emitidas legalmente, lo que significa que el receptor no puede reclamar la deducción del IVA soportado en ellas. Eso representa un aumento del 23% en el costo de cada factura de compra no conforme, con o sin multa.
A partir del 1 de enero de 2027, se activa la estructura de sanciones conforme a la Ley KSeF:
- Hasta el 100% del importe del IVA en cada factura emitida fuera de KSeF cuando el mandato lo exige. Una sola factura de 50 000 PLN con un IVA del 23% conlleva 11 500 PLN en impuestos — y una sanción equivalente.
- Hasta el 18,7% del valor bruto de la factura para facturas exentas de IVA emitidas fuera del sistema.
- Sanciones por presentación offline tardía por no enviar las facturas en modo offline dentro del plazo del siguiente día hábil.
El Ministerio ha declarado que las sanciones se aplicarán de forma proporcional y se evaluarán caso por caso: las cifras máximas son techos, no multas automáticas. Pero el riesgo de deducciones de IVA bloqueadas por sí solo hace que el incumplimiento sea comercialmente insostenible para cualquier empresa que emita más de un puñado de facturas B2B al mes.
Preguntas Frecuentes
¿Cuándo exactamente se vuelve obligatorio KSeF para mi negocio?
Si su facturación de 2024 superó los 200 millones PLN (~46 millones €), su obligación de emisión comenzó el 1 de febrero de 2026. Todos los demás negocios registrados a efectos de IVA (excepto microempresarios) deben emitir a través de KSeF a partir del 1 de abril de 2026. Los microempresarios con ventas facturadas mensuales inferiores a 10,000 PLN tienen hasta el 1 de enero de 2027. Sin embargo, todo negocio polaco registrado a efectos de IVA, independientemente de su tamaño, debe poder recibir facturas de KSeF a partir del 1 de febrero de 2026.
¿Todavía necesito aceptar facturas PDF de proveedores polacos?
No — una vez que KSeF se aplica a su proveedor, la factura legalmente válida es el XML estructurado en KSeF, no el PDF. Sin embargo, los compradores extranjeros que no pueden acceder a KSeF seguirán recibiendo PDF con códigos QR como método práctico de entrega. El PDF es una copia de conveniencia — la entrada en KSeF es el original legal. Para compradores domésticos polacos, la factura se considera entregada en el momento en que KSeF asigna su número, siempre que su NIP esté correctamente indicado en ella.
¿Puede KSeF rechazar una factura?
Sí. KSeF rechaza facturas que fallan la validación del esquema XML o que son enviadas por personas no autorizadas. Sin embargo, no verifica si los montos de la factura, las descripciones de servicios o los cálculos de impuestos son correctos — esos siguen siendo responsabilidad de las partes. KSeF valida estructura y autorización, no precisión contable.
¿Qué pasa si una factura tiene el NIP incorrecto del comprador?
Este es el error más común bajo KSeF. La corrección requiere un procedimiento de dos pasos: primero, emitir una factura correctiva "a cero" que neutralice la original, luego emitir una nueva factura con el NIP correcto del comprador. No puede simplemente actualizar el NIP en la original. Este proceso de corrección en dos pasos es más rígido que las prácticas previas a KSeF y requiere un seguimiento cuidadoso en su sistema de cuentas por pagar.
¿Cuánto tiempo se almacenan las facturas en KSeF?
KSeF archiva automáticamente todas las facturas enviadas durante 10 años. Las empresas pueden recuperar sus facturas históricas en cualquier momento a través de la plataforma. Sin embargo, el Ministerio de Finanzas recomienda que las empresas mantengan también sus propios archivos: el archivado de KSeF es un servicio de cumplimiento, no una copia de seguridad para sus propios registros.
¿KSeF admite archivos adjuntos como albaranes o contratos?
FA(3) incluye un elemento de archivo adjunto opcional (Załącznik), pero con restricciones estrictas: solo puede contener datos fiscales estructurados, no PDF de formato libre, JPG ni contratos. El uso del elemento de archivo adjunto para materiales de marketing, contratos o listas de precios puede conllevar la revocación de los derechos de adjunto. Los documentos de respaldo como albaranes y hojas de horas siguen fluyendo por canales separados, lo que significa que los equipos de AP continúan gestionando una combinación de XML estructurado de KSeF y documentos de respaldo no estructurados.
¿Cómo se relaciona KSeF con Peppol y los estándares de facturación electrónica de la UE?
El esquema FA(3) de KSeF no se basa en la norma europea EN 16931. Deriva de la estructura SAF-T (JPK) de Polonia. Esto significa que las facturas de KSeF no son compatibles con Peppol por defecto. Las empresas polacas que también comercian con socios de la UE a través de Peppol necesitan gestionar dos formatos y canales de envío separados. La PEF (Platforma Elektronicznego Fakturowania) gestiona las transacciones B2G polacas mediante Peppol BIS, completamente separada de KSeF B2B. Algunas herramientas (enova365, plataformas de cumplimiento empresarial) conectan ambos, pero no existe un canal unificado único.
¿Qué pasos prácticos debe tomar ahora mi equipo de AP?
Tres pasos innegociables: (1) Registre su empresa en KSeF y autorice a las personas adecuadas; sin esto, no podrá recibir facturas. (2) Conecte un software que pueda consumir XML de KSeF, ya sea el módulo KSeF de su ERP o un intermediario como SaldeoSMART. (3) Añada el seguimiento del número KSeF a su flujo de trabajo de AP: desde la recepción de la factura hasta la referencia de pago, el número KSeF necesita un campo dedicado y un paso de conciliación. Todo lo demás —enrutamiento de aprobaciones, codificación, programación de pagos— se construye sobre estas tres bases.
El panorama general: la facturación electrónica estructurada como palanca de eficiencia en AP
Existe la tendencia a tratar KSeF como una carga de cumplimiento normativo — otro sistema gubernamental con el que integrarse. Esa perspectiva pierde de vista algo importante.
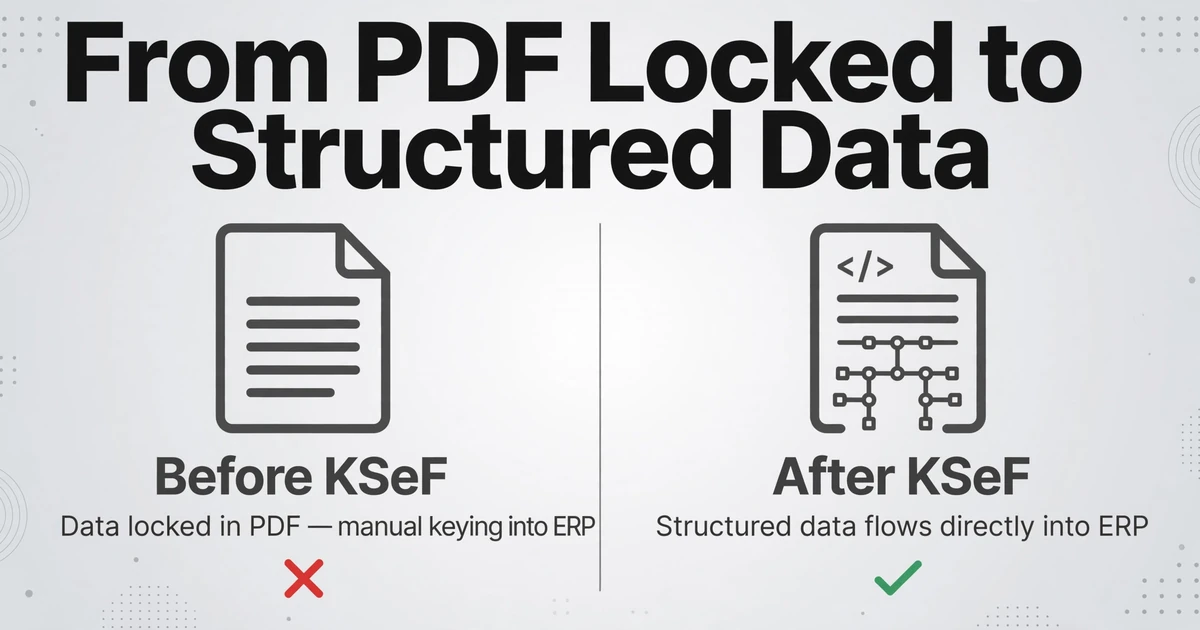
Antes de KSeF, cuando su equipo de AP recibía una factura polaca, los datos estaban bloqueados dentro de un PDF. Alguien tenía que extraer manualmente el nombre del proveedor, el NIP, el número de factura, las partidas, el desglose del IVA y el total — introduciendo cada campo en el ERP. Existen herramientas que automatizan este proceso mediante IA para extraer datos de facturas en PDF, pero siempre hay un paso de análisis entre el documento y su sistema.
Con KSeF, los datos de la factura llegan ya estructurados. El paso de extracción — para la propia factura — desaparece. Donde las herramientas de extracción siguen siendo valiosas es para cerrar la brecha: procesar los documentos de respaldo que KSeF no gestiona (albaranes, contratos, hojas de horas), contrastar los datos XML de KSeF con las copias en PDF para detectar duplicados y automatizar la captura de descuentos a partir de las condiciones de pago incluidas en los datos estructurados.
Los equipos de AP que tratan KSeF únicamente como un proyecto de cumplimiento obtendrán la casilla de cumplimiento. Los equipos que lo tratan como una mejora de la calidad de los datos — reconociendo que los datos estructurados de facturas permiten enrutamiento de aprobaciones basado en reglas, un cierre de mes más rápido y el procesamiento directo de facturas limpias — obtendrán una ganancia de eficiencia medible junto con la casilla de cumplimiento.
La pregunta no es si necesita conectarse a KSeF. Ese barco zarpó en febrero. La pregunta es si su flujo de trabajo de AP está diseñado para consumir datos estructurados, o si está tratando el XML de KSeF como un PDF que debe descargar y volver a introducir.