Polen KSeF 2026–2027: Wie die Pflicht-
E-Rechnung Ihren AP-Workflow verändert
Am 1. Februar 2026 hat Polen den Schalter umgelegt. KSeF (Krajowy System e-Faktur) – die nationale E-Rechnungsplattform des Landes – wurde für große Steuerpflichtige von freiwillig auf verpflichtend umgestellt. Bis zum 1. April erfasste sie praktisch alle umsatzsteuerpflichtigen Unternehmen im Land. Wenn Ihr Unternehmen von Polen kauft oder an Polen verkauft, hat sich die Art und Weise, wie Rechnungen zwischen Ihnen und Ihren Geschäftspartnern übermittelt werden, gerade geändert – und nicht in der Form, die Sie von „PDF-Anhängen“ gewohnt sind.
Die wichtigsten Erkenntnisse
- Polens KSeF-Pflicht wird von fast jedem AP-Team als Compliance-Projekt behandelt – API anbinden, XML abrufen und Rechnungen genau wie vor Februar 2026 weiterverarbeiten.
- Dieses XML enthält bereits 300+ strukturierte Felder mit jeder Position, jedem Umsatzsteuersatz und jeder NIP-Nummer – es nur herunterzuladen, um es erneut in Ihr ERP einzugeben, bedeutet, strukturierte Daten zu erhalten und sie wieder in manuelle Arbeit zu verwandeln.
- Lassen Sie Ihr AP-System KSeF-XML direkt verarbeiten, und die Rechnungsdatenerfassung entfällt – die letzten manuellen Berührungspunkte sind nicht mehr die Rechnung, sondern die Lieferscheine und Stundenzettel, für deren Verarbeitung ImageToTable.ai entwickelt wurde.
Was Polens Ansatz von anderen EU-Ländern unterscheidet
Die meisten E-Rechnungsvorschriften der EU folgen einem Muster: Regierungen legen eine Reihe zugelassener Plattformen fest, Unternehmen wählen eine aus, und Rechnungen fließen über ein Netzwerk interoperabler Anbieter. Frankreich baut sein PDP-Modell (Plateforme de Dématérialisation Partenaire) mit mehreren zertifizierten Plattformen auf. Deutschlands kommende Pflicht ist ähnlich dezentralisiert. Italiens Sistema di Interscambio (SdI) war die Vorlage, der viele andere folgten.
Polen hat einen völlig anderen Weg gewählt.
KSeF ist eine einheitliche, staatseigene, zentrale Plattform. Es gibt keinen Marktplatz zertifizierter Anbieter. Jede polnische B2B-Rechnung läuft über ein System, betrieben vom Finanzministerium, mit einem einzigen XML-Schema – der logischen Struktur FA(3). Eine Rechnung existiert rechtlich erst, wenn KSeF sie validiert und eine eindeutige KSeF-Identifikationsnummer vergibt. Dies ist ein Clearance-Modell: Der Staat sieht jede Rechnung, bevor eine der Parteien sie als erledigt betrachtet.
Warum ist das für Ihren AP-Workflow wichtig? Bei den Multi-Plattform-Modellen in Frankreich oder Deutschland haben Sie Optionen – Sie können einen Anbieter wählen, der zu Ihren bestehenden Tools passt. Bei KSeF gibt es genau ein System, in das Sie integrieren müssen. Der Vorteil: Ein Standard bedeutet eine vorhersehbare Datenstruktur. Der Nachteil: Wenn Ihr ERP nicht mit der KSeF-API kommunizieren kann, gibt es keinen alternativen Weg.
Polen war auch schneller als die EU selbst. KSeF wurde erstmals 2021 konzipiert, erhielt 2022 die EU-Ausnahmegenehmigung (Beschluss (EU) 2022/1003 des Rates) und ging 2022 freiwillig in Betrieb – Jahre vor den Fristen des EU-ViDA-Rahmens (Mehrwertsteuer im digitalen Zeitalter) für grenzüberschreitende E-Rechnungen (2030–2035). Das bedeutet, dass Polens Vorschrift älter ist und teilweise über das hinausgeht, was ViDA verlangt. Unternehmen in Polen arbeiten faktisch mit einem Pre-ViDA-Compliance-Modell, das später an EU-weite Standards angepasst werden muss – eine zusätzliche Zukunftssicherung, die in den meisten KSeF-Leitfäden nicht erwähnt wird.
Der Zeitplan: Drei Phasen, eine harte Wahrheit
Die Einführung erfolgt nach Unternehmensgröße. Das Detail, das die meisten Zeitplanübersichten übersehen: Der 1. Februar war nicht nur "Großunternehmen müssen ausstellen." Ab diesem Datum musste jedes mehrwertsteuerpflichtige polnische Unternehmen — unabhängig von seiner Größe — technisch in der Lage sein, Eingangsrechnungen über KSeF zu empfangen. Wenn Sie ein kleines polnisches Unternehmen sind, das von einem großen Lieferanten einkauft, benötigten Sie eine Möglichkeit, Ihre eingehenden Rechnungen aus KSeF abzurufen — Monate bevor Ihre eigene Ausstellungspflicht in Kraft trat.
| Phase | Datum | Wer | Was sich ändert |
|---|---|---|---|
| Phase 1 | 1. Februar 2026 | Großunternehmen: 2024er Umsatz über 200 Mio. PLN (~46 Mio. €) | Müssen alle B2B-Rechnungen über KSeF ausstellen. Jedes Unternehmen — unabhängig von der Größe — muss ab diesem Datum in der Lage sein, KSeF-Eingangsrechnungen zu empfangen. |
| Phase 2 | 1. April 2026 | Alle übrigen mehrwertsteuerpflichtigen Unternehmen (außer Kleinstunternehmer) | Volle Ausstellungspflicht für alle inländischen B2B-Transaktionen. PDF- und Papierrechnungen verlieren ihre rechtliche Gültigkeit für betroffene Transaktionen. |
| Phase 3 | 1. Januar 2027 | Kleinstunternehmer mit monatlichem Rechnungsumsatz ≤ 10.000 PLN (~2.300 €) | Letzte Gruppe wird in den Anwendungsbereich aufgenommen. Außerdem: Beginn der Durchsetzung von Sanktionen und KSeF-Nummer wird in Banküberweisungsreferenzen erforderlich. |
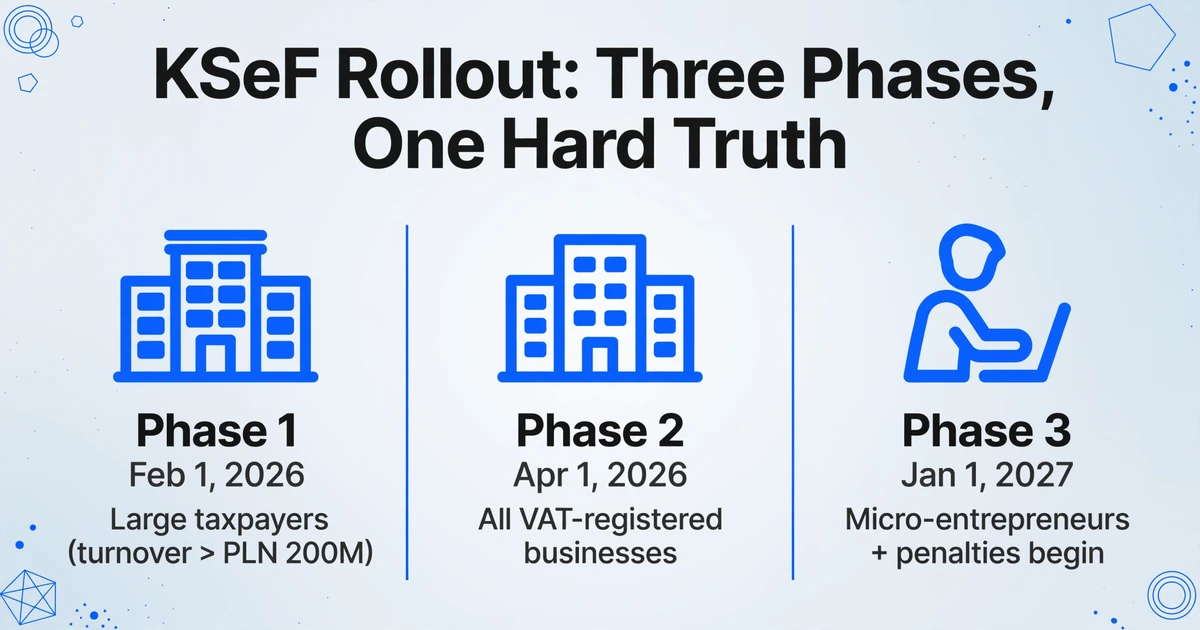
Das gesamte Kalenderjahr 2026 fungiert als Übergangszeitraum: keine finanziellen Sanktionen, und die Behörden setzen auf Aufklärung und Anpassung. Rechnungen, die außerhalb von KSeF ausgestellt wurden, obwohl sie im System hätten sein müssen, können weiterhin als nicht rechtmäßig ausgestellt behandelt werden — die Sanktion beinhaltet nur kein Bußgeld. Das ändert sich am 1. Januar 2027, wenn Sanktionen von bis zu 100 % des Mehrwertsteuerbetrags pro nicht konformer Rechnung gemäß Artikel 106ni des polnischen Mehrwertsteuergesetzes durchsetzbar werden.
So verändert KSeF Ihren AP-Workflow, Tag für Tag
Vor KSeF sah ein typischer polnischer AP-Workflow so aus: Der Lieferant sendet eine PDF-Rechnung per E-Mail → der AP-Sachbearbeiter lädt den Anhang herunter → gibt die Daten manuell in das ERP ein → leitet zur Genehmigung weiter → plant die Zahlung.
Unter KSeF bricht das erste Glied dieser Kette. Der Lieferant übermittelt eine strukturierte XML-Datei an KSeF. Die Plattform validiert sie – prüft die XML-Schemakonformität und die Berechtigung des Ausstellers – und vergibt eine KSeF-Nummer. Der Käufer erhält die Rechnung nicht vom Lieferanten. Der Käufer ruft sie von KSeF ab, entweder über die KSeF-Steuerpflichtigen-Anwendung (Aplikacja Podatnika KSeF), über die KSeF-Integration seines ERP oder über einen Intermediärdienst.
Das ist eine grundlegende Neuausrichtung der Funktionsweise der Kreditorenbuchhaltung. Das ändert sich in der Praxis:
Rechnungen kommen als strukturierte Daten, nicht als PDFs
Das FA(3)-XML-Schema enthält über 300 definierte Felder: NIP (Steueridentifikationsnummer), Rechnungsnummer, Ausstellungsdatum, Positionen mit Nettobeträgen und Umsatzsteuersätzen, Zahlungsbedingungen und eine eindeutige KSeF-ID. Dies sind maschinenlesbare Daten – kein Abbild eines Dokuments. Für AP-Teams bedeutet das, dass Rechnungskopf- und Positionsdaten direkt in Ihr ERP fließen können, ohne manuelle Erfassung – vorausgesetzt, Ihr AP-System kann XML verarbeiten und nicht nur PDFs parsen.
Die Zustimmung des Käufers (zgoda odbiorcy) ist nicht mehr erforderlich
Unter KSeF 1.0 (freiwillige Phase) musste der Käufer der Übermittlung von Rechnungen im strukturierten Format zustimmen – ein Konzept, das als zgoda odbiorcy (Käuferzustimmung) bekannt ist. Ohne Zustimmung übermittelte der Aussteller die Rechnung zwar an KSeF, musste aber zusätzlich eine PDF- oder Papierkopie bereitstellen. Unter dem verpflichtenden KSeF-2.0-Regime ist die vorherige Zustimmung des Käufers nicht mehr erforderlich. Sobald einer Rechnung eine KSeF-Nummer zugewiesen wurde, gilt sie rechtlich als dem Käufer zugestellt – sofern die NIP des Käufers korrekt angegeben ist. Keine „Ich habe sie nicht erhalten"-Streitigkeiten mehr. Die Rechnung existiert in KSeF, und es liegt in Ihrer Verantwortung, sie abzurufen.
Die KSeF-Nummer wird zum Anker für alle nachgelagerten Prozesse
Die eindeutige KSeF-Identifikationsnummer, die jeder Rechnung zugewiesen wird, ist keine optionale Metadaten – sie ist die rechtliche Identität der Rechnung. Ab Januar 2027 muss diese Nummer in den Bankzahlungsreferenzen erscheinen. Wenn Ihr Zahlungssystem sie nicht enthält, kann die Überweisung im Rahmen des polnischen Split-Payment-Mechanismus (podzielona płatność) abgelehnt werden. Für AP-Teams: Jeder Rechnungsdatensatz in Ihrem ERP muss nun sowohl die interne Rechnungsnummer des Lieferanten als auch die KSeF-Nummer erfassen. Dies sind unterschiedliche Kennungen mit unterschiedlichen Zwecken, und sie stehen nicht immer in einer Eins-zu-eins-Beziehung zueinander.
Der Offline-Modus fügt eine zeitliche Variable hinzu
KSeF 2.0 umfasst einen dauerhaften Offline-Modus (Offline24): Ist KSeF nicht verfügbar, können Unternehmen strukturierte Rechnungen außerhalb der Plattform ausstellen, sofern diese bis zum nächsten Werktag mit dem korrekten QR-Code übermittelt werden. Das rechtliche Ausstellungsdatum der Rechnung ist jedoch weiterhin das Datum im Feld P_1 – nicht das KSeF-Übermittlungsdatum. Eine am Freitag datierte Rechnung, die KSeF am Montag erreicht, gilt rechtlich als am Freitag ausgestellt. AP-Teams müssen diese zeitliche Lücke bei der Erfassung des Eingangsdatums berücksichtigen, insbesondere bei Monatsabschlüssen, wo eine Verzögerung von einem Tag eine Rechnung in einen anderen Abrechnungszeitraum verschieben kann.
Die versteckte Chance: KSeF-XML ist bereits strukturierte Daten. Vor KSeF musste ein AP-Team, das eine polnische Rechnung erhielt, die Daten aus einer PDF extrahieren – manuell oder mit Extraktionstools. Unter KSeF treffen die Rechnungsdaten in einer definierten Feldstruktur ein. Die meisten ERPs ordnen die KSeF-XML-Felder jedoch ohne Konfiguration nicht automatisch ihren AP-Modulen zu. Und wenn ein polnischer Lieferant zusätzlich Begleitdokumente sendet – Lieferscheine, Stundennachweise, Verträge –, treffen diese weiterhin als PDFs oder gescannte Bilder neben der strukturierten Rechnung ein. Die Herausforderung verschiebt sich vom „Extrahieren aller Daten aus PDFs" hin zum „Abgleichen strukturierter XML-Daten mit unstrukturierten Begleitdokumenten".
Grenzüberschreitende Komplikationen: Wenn ein polnischer Lieferant einen ausländischen Käufer abrechnet
Hier schafft KSeF einen echten operativen Mehraufwand, den die meisten Einführungsleitfäden übergehen.
Polnischer Lieferant → ausländischer Käufer (ohne polnische NIP): Der polnische Lieferant muss die Rechnung weiterhin über KSeF ausstellen – auch bei innergemeinschaftlichen Lieferungen und Exporten. Die Rechnung erhält eine KSeF-Nummer und wird für 10 Jahre im KSeF-System archiviert. Der ausländische Käufer hat jedoch keinen Zugang zu KSeF. Nicht-polnische Unternehmen ohne polnische NIP können sich nicht in der Plattform anmelden. Der Lieferant muss die Rechnung dem Käufer daher über eine alternative, vereinbarte Methode zustellen: in der Regel als PDF mit einem QR-Code, der zur Verifizierung auf den KSeF-Eintrag verlinkt.
Für das AP-Team des ausländischen Käufers ist das Ergebnis eine PDF, die oberflächlich wie eine normale Rechnung aussieht – aber eine KSeF-Nummer trägt, für die das ERP kein Feld hat, und auf eine Plattform verweist, auf die kein Zugriff besteht. Muss der Käufer die Echtheit der Rechnung prüfen oder Korrekturen nachvollziehen, ist er vollständig auf die Auskünfte des Lieferanten angewiesen. Für ausländische Empfänger gibt es keine Selbstauskunft.
Ausländischer Lieferant → polnischer Käufer: Ausländische Lieferanten ohne polnische Betriebsstätte sind nicht verpflichtet, KSeF zu nutzen. Der polnische Käufer verarbeitet diese Rechnungen über die übliche Reverse-Charge-Buchhaltung und meldet sie in seiner JPK_VAT (SAF-T)-Einreichung mit einem Sondercode für ausländische Rechnungen. Für diese eingehenden ausländischen Rechnungen wird keine KSeF-Nummer erzeugt. Der Arbeitsablauf des AP-Teams für nicht-polnische Lieferanten bleibt weitgehend unverändert – zumindest bis die grenzüberschreitenden digitalen Meldeanforderungen von ViDA 2030 in Kraft treten.
Die Softwarelandschaft: Was polnische Unternehmen tatsächlich nutzen
Anders als in manchen EU-Ländern, wo E-Rechnung die Auswahl aus einer Liste zertifizierter Anbieter bedeutet, integriert sich KSeF direkt in die Buchhaltungs- und ERP-Software, die Unternehmen bereits einsetzen. Die meisten Plattformen haben während der freiwilligen Phase 2022–2025 KSeF-Module entwickelt. So sieht die Landschaft für AP-Teams aus, die ihre Optionen prüfen:
| Software | Marktposition | KSeF-Bereitschaft | Am besten geeignet für |
|---|---|---|---|
| Comarch ERP Optima | Seit über 20 Jahren dominierendes ERP in Polen | Ausgereifteste KSeF-Implementierung — native FA(3)-Erzeugung, Echtzeit-API-Übermittlung, Offline-Modus mit automatischer Wiederherstellung, Verknüpfung von Korrekturrechnungen | KMU und Mittelstand mit umfassendem Buchhaltungs- + KSeF-Bedarf |
| Sage Symfonia | Starke Präsenz im KMU-Segment, buchhaltungsorientiert | FA(3)-Erzeugung, API-Integration, eingeschränkte Multi-Mandanten-Fähigkeit | KMU im Sage-Ökosystem |
| enova365 | Polnisches Mittelstands-ERP mit modularem Design | FA(3)-Erzeugung, Peppol-Support für grenzüberschreitende EU-Geschäfte, Multi-Mandanten-KSeF-Token-Verwaltung | Mittelständische Unternehmen mit ERP- + KSeF- + Peppol-Bedarf |
| SaldeoSMART | Marktführer für cloudbasierte Dokumenten-Workflows | Schnellster Integrationspfad — fungiert als Vermittler, der Rechnungen in das KSeF-Format umwandelt und Statusmeldungen empfängt | Buchhaltungsbüros und Finanzabteilungen, die eine schnelle Integration ohne API-Entwicklung wünschen |
| wFirma / inFakt | Einzelunternehmer und Kleinstunternehmen | Basis-KSeF-Ausstellung über Weboberfläche | JDG (Einzelunternehmen), Kleinstunternehmer |
| InsERT nexo | Wachsende KMU-Plattform, Cloud-nativ | FA(3)-Erzeugung, starke UX, wettbewerbsfähige Preise | KMU, die eine moderne Cloud-Oberfläche wünschen |
Für Unternehmensanwender bieten SAP (über SAP Document and Reporting Compliance) und Microsoft Dynamics 365 beide KSeF-Module. Große multinationale Konzerne leiten KSeF in der Regel über eine zwischengeschaltete Compliance-Plattform (Vertex, Sovos, EDICOM), anstatt direkte API-Integrationen zu entwickeln.
Wenn Ihr Rechnungsvolumen mehrere Märkte umfasst, suchen Sie nach Plattformen, die sowohl das FA(3)-Schema von KSeF als auch Peppol BIS für den EU-Grenzverkehr unterstützen. enova365 und Unternehmens-Compliance-Plattformen bieten diese duale Unterstützung nativ. Die PEF (Platforma Elektronicznego Fakturowania) wickelt polnische B2G-Transaktionen über Peppol ab – eine separate Pipeline von KSeF B2B.
Was passiert bei Nichteinhaltung
Das polnische Finanzministerium hat ein bewusst zweistufiges Durchsetzungsmodell entwickelt. Im gesamten Jahr 2026 fallen keine finanziellen Strafen an. Diese Übergangsfrist gibt Unternehmen Zeit, sich für KSeF zu registrieren, Benutzer zu autorisieren, ihre Software anzubinden und ihre Arbeitsabläufe zu stabilisieren. Rechnungen, die außerhalb von KSeF ausgestellt werden, wenn die Pflicht gilt, können jedoch weiterhin als nicht ordnungsgemäß ausgestellt behandelt werden – was bedeutet, dass der Empfänger keinen Vorsteuerabzug für sie geltend machen kann. Das bedeutet eine Kostensteigerung von 23 % bei jeder nicht konformen Einkaufsrechnung, mit oder ohne Geldstrafe.
Ab dem 1. Januar 2027 greift die Strafstruktur gemäß dem KSeF-Gesetz:
- Bis zu 100 % des Mehrwertsteuerbetrags für jede Rechnung, die außerhalb von KSeF ausgestellt wird, wenn die Pflicht dies erfordert. Eine einzelne Rechnung über 50.000 PLN bei 23 % MwSt. trägt 11.500 PLN Steuer – und eine gleich hohe Strafe.
- Bis zu 18,7 % des Rechnungsbruttobetrags für steuerbefreite Rechnungen, die außerhalb des Systems ausgestellt werden.
- Strafen für verspätete Offline-Übermittlung bei Nichteinhaltung der Frist zur Übermittlung von Offline-Rechnungen innerhalb des nächsten Werktags.
Das Ministerium hat erklärt, dass Strafen verhältnismäßig und von Fall zu Fall angewendet werden – die Höchstbeträge sind Obergrenzen, keine automatischen Geldstrafen. Aber allein das Risiko blockierter Vorsteuerabzüge macht die Nichteinhaltung für jedes Unternehmen, das mehr als eine Handvoll B2B-Rechnungen pro Monat ausstellt, wirtschaftlich untragbar.
Häufig gestellte Fragen
Ab wann genau wird KSeF für mein Unternehmen verpflichtend?
Wenn Ihr Umsatz 2024 über 200 Millionen PLN (~46 Mio. €) lag, begann Ihre Ausstellungspflicht am 1. Februar 2026. Alle anderen mehrwertsteuerpflichtigen Unternehmen (außer Kleinstunternehmer) müssen ab dem 1. April 2026 über KSeF ausstellen. Kleinstunternehmer mit monatlich fakturierten Verkäufen unter 10.000 PLN haben bis zum 1. Januar 2027 Zeit. Allerdings muss jedes in Polen mehrwertsteuerpflichtige Unternehmen – unabhängig von seiner Größe – ab dem 1. Februar 2026 in der Lage sein, Rechnungen über KSeF zu empfangen.
Muss ich weiterhin PDF-Rechnungen von polnischen Lieferanten akzeptieren?
Nein – sobald KSeF für Ihren Lieferanten gilt, ist die strukturierte XML-Datei in KSeF die rechtlich gültige Rechnung, nicht das PDF. Ausländische Käufer, die keinen Zugriff auf KSeF haben, erhalten jedoch weiterhin PDFs mit QR-Codes als praktische Übermittlungsmethode. Das PDF ist eine Komfortkopie – der KSeF-Eintrag ist das rechtliche Original. Für polnische inländische Käufer gilt die Rechnung in dem Moment als zugestellt, in dem KSeF ihre Nummer vergibt, sofern Ihre NIP korrekt darauf angegeben ist.
Kann KSeF eine Rechnung ablehnen?
Ja. KSeF lehnt Rechnungen ab, die die XML-Schema-Validierung nicht bestehen oder von unbefugten Personen übermittelt werden. Es prüft jedoch nicht, ob Rechnungsbeträge, Leistungsbeschreibungen oder Steuerberechnungen korrekt sind – diese bleiben in der Verantwortung der Parteien. KSeF validiert Struktur und Autorisierung, nicht die buchhalterische Richtigkeit.
Was passiert, wenn eine Rechnung die falsche NIP des Käufers enthält?
Dies ist der häufigste Fehler unter KSeF. Die Korrektur erfordert ein zweistufiges Verfahren: Zuerst stellen Sie eine Korrekturrechnung „auf Null" aus, die die ursprüngliche Rechnung neutralisiert, und dann stellen Sie eine neue Rechnung mit der korrekten NIP des Käufers aus. Sie können die NIP auf der ursprünglichen Rechnung nicht einfach aktualisieren. Dieses zweistufige Korrekturverfahren ist strenger als die Praktiken vor KSeF und erfordert eine sorgfältige Nachverfolgung in Ihrem AP-System.
Wie lange werden Rechnungen in KSeF gespeichert?
KSeF archiviert automatisch alle eingereichten Rechnungen für 10 Jahre. Unternehmen können ihre historischen Rechnungen jederzeit über die Plattform abrufen. Das Finanzministerium empfiehlt Unternehmen jedoch, auch eigene Archive zu führen – die Archivierung in KSeF ist ein Compliance-Dienst und kein Backup für Ihre eigenen Aufzeichnungen.
Unterstützt KSeF Anhänge wie Lieferscheine oder Verträge?
FA(3) enthält ein optionales Anhangelement (Załącznik), jedoch mit strengen Einschränkungen: Es darf nur strukturierte steuerbezogene Daten enthalten, keine frei gestalteten PDFs, JPGs oder Verträge. Die Verwendung des Anhangelements für Marketingmaterialien, Verträge oder Preislisten kann zum Entzug der Anhangrechte führen. Begleitdokumente wie Lieferscheine und Stundenzettel laufen weiterhin über separate Kanäle, was bedeutet, dass AP-Teams weiterhin eine Mischung aus strukturierten KSeF-XML-Dateien und unstrukturierten Begleitdokumenten verarbeiten müssen.
In welcher Beziehung steht KSeF zu Peppol und den EU-Rechnungsstandards?
Das FA(3)-Schema von KSeF basiert nicht auf der europäischen Norm EN 16931. Es leitet sich stattdessen von Polens SAF-T-Struktur (JPK) ab. Das bedeutet, dass KSeF-Rechnungen standardmäßig nicht Peppol-kompatibel sind. Polnische Unternehmen, die auch mit EU-Partnern über Peppol handeln, müssen zwei separate Formate und Einreichungspipelines verwalten. Die PEF (Platforma Elektronicznego Fakturowania) wickelt polnische B2G-Transaktionen über Peppol BIS ab – völlig getrennt von KSeF B2B. Einige Tools (enova365, Unternehmens-Compliance-Plattformen) überbrücken beide, aber es gibt keine einzige einheitliche Pipeline.
Welche praktischen Schritte sollte mein AP-Team jetzt unternehmen?
Drei unverzichtbare Schritte: (1) Registrieren Sie Ihr Unternehmen in KSeF und autorisieren Sie die richtigen Personen – ohne dies können Sie keine Rechnungen empfangen. (2) Verbinden Sie Software, die KSeF-XML verarbeiten kann – sei es das KSeF-Modul Ihres ERP-Systems oder ein Vermittler wie SaldeoSMART. (3) Fügen Sie die KSeF-Nummernverfolgung in Ihren AP-Workflow ein – vom Rechnungseingang bis zur Zahlungsreferenz benötigt die KSeF-Nummer ein eigenes Feld und einen Abstimmungsschritt. Alles andere – Genehmigungsrouting, Kodierung, Zahlungsplanung – baut auf diesen drei Grundlagen auf.
Das große Ganze: Strukturierte E-Rechnungen als Hebel für die AP-Effizienz
Es besteht die Tendenz, KSeF als reine Compliance-Belastung zu betrachten – als ein weiteres Regierungssystem, in das integriert werden muss. Diese Sichtweise übersieht jedoch etwas Wichtiges.
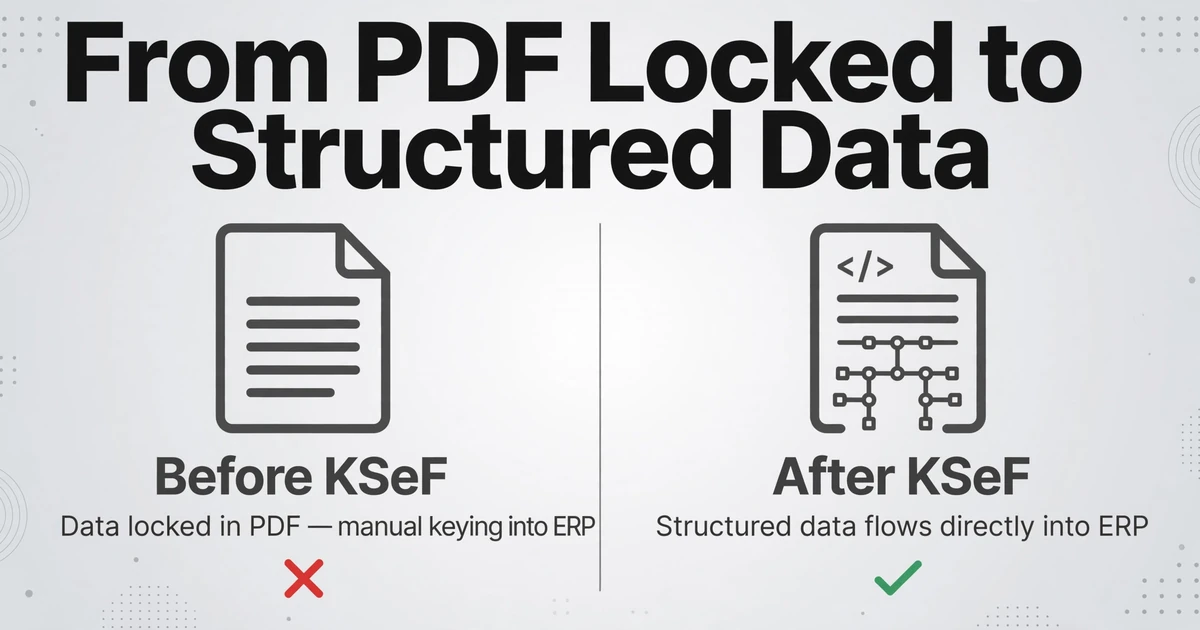
Vor KSeF, wenn Ihr AP-Team eine polnische Rechnung erhielt, waren die Daten in einer PDF-Datei gesperrt. Jemand musste manuell den Lieferantennamen, die NIP, die Rechnungsnummer, die Positionen, die Umsatzsteueraufschlüsselung und die Gesamtsumme extrahieren und jedes Feld in das ERP eingeben. Es gibt Tools, die dies automatisieren, indem sie KI nutzen, um Daten aus PDF-Rechnungen zu extrahieren, aber es gibt immer einen Parsing-Schritt zwischen dem Dokument und Ihrem System.
Mit KSeF kommen die Rechnungsdaten bereits strukturiert an. Der Extraktionsschritt – für die Rechnung selbst – entfällt. Wo Extraktionstools weiterhin wertvoll sind, ist die Überbrückung der Lücke: die Verarbeitung der Begleitdokumente, die KSeF nicht abdeckt (Lieferscheine, Verträge, Stundenzettel), das Abgleichen von KSeF-XML-Daten mit PDF-Kopien zur Erkennung von Duplikaten und die Automatisierung der Skonto-Erfassung aus Zahlungsbedingungen, die in strukturierten Daten enthalten sind.
Die AP-Teams, die KSeF ausschließlich als Compliance-Projekt behandeln, werden das Compliance-Kästchen abhaken. Die Teams, die es als Datenqualitäts-Upgrade betrachten – und erkennen, dass strukturierte Rechnungsdaten regelbasierte Genehmigungsrouten, einen schnelleren Monatsabschluss und Straight-Through-Processing für saubere Rechnungen ermöglichen – werden neben dem Compliance-Kästchen einen messbaren Effizienzgewinn erzielen.
Die Frage ist nicht, ob Sie sich mit KSeF verbinden müssen. Das Schiff ist im Februar abgefahren. Die Frage ist, ob Ihr AP-Workflow darauf ausgelegt ist, strukturierte Daten zu konsumieren, oder ob Sie KSeF-XML wie eine PDF behandeln, die Sie herunterladen und neu eingeben müssen.