E-Rechnung in Deutschland 2026–2027:
Was Finanzteams vor Januar 2027 wissen müssen
Der am meisten missverstandene Aspekt der deutschen B2B-E-Rechnungspflicht ist nicht die XRechnung-Formatspezifikation oder die Umsatzschwelle von 800.000 €. Es ist die dreijährige Lücke zwischen „müssen empfangen" und „müssen ausstellen". Seit dem 1. Januar 2025 ist jedes in Deutschland tätige Unternehmen – von der Drei-Personen-GmbH bis zum DAX – gesetzlich verpflichtet, strukturierte elektronische Rechnungen (E-Rechnungen) zu empfangen. Die meisten dieser Unternehmen sind jedoch noch nicht verpflichtet, selbst eine zu versenden – und werden es erst 2027 oder 2028 sein. Diese Lücke schafft ein konkretes operatives Problem, das keine Zeitplanübersicht adressiert: Wie verarbeitet man XML-Rechnungen, wenn der eigene Buchhaltungsstack immer noch auf PDFs läuft?
Die wichtigsten Erkenntnisse
- Jedes deutsche Unternehmen ist seit dem 1. Januar 2025 gesetzlich verpflichtet, strukturierte E-Rechnungen zu empfangen – doch die öffentliche Diskussion ist so sehr auf die Ausstellungsfrist 2027 fixiert, dass die meisten Mittelstands-AP-Teams immer noch keine XRechnung-XML-Datei öffnen können.
- Ein Lieferant, der PDF statt der gesetzlich vorgeschriebenen XRechnung sendet, ist keine geringfügige Nichteinhaltung – laut einem BMF-Schreiben vom Juni 2025 kann Ihnen der Vorsteuerabzug für diese Rechnung vollständig verweigert werden, wodurch aus einer Formatlücke ein direkter Geldverlust wird.
- Sie müssen DATEV oder Lexware nicht ersetzen – ImageToTable.ai normalisiert XRechnung-XML, ZUGFeRD-PDFs und Papierrechnungen in eine einzige Tabelle, die Ihr Buchhaltungssystem importieren kann, und schließt so die Empfangslücke, bevor ein Lieferant ohne Vorwarnung umstellt.
Die rechtliche Grundlage: Wachstumschancengesetz und §14 UStG
Die E-Rechnungspflicht in Deutschland ist keine Richtlinie oder Branchenempfehlung. Es handelt sich um eine Änderung des Umsatzsteuergesetzes (UStG), die durch das Wachstumschancengesetz beschlossen wurde. Der Bundesrat stimmte dem Gesetz am 22. März 2024 zu, es trat am 27. März 2024 in Kraft (veröffentlicht im Bundesgesetzblatt BGBl. I 2024 Nr. 108). Die E-Rechnungsvorschriften finden sich in Artikel 23 dieses Gesetzes.
Die zentrale Änderung betrifft §14 UStG (gesetze-im-internet.de), der neu definiert, was eine gültige Rechnung für inländische B2B-Umsätze ist. Nach §14 Absatz 1 Satz 3 UStG ist eine elektronische Rechnung (E-Rechnung) ein Dokument, das in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird, das eine elektronische Verarbeitung ermöglicht. Eine per E-Mail versendete PDF – selbst wenn sie von einer Buchhaltungssoftware erstellt wurde – erfüllt diese Definition nicht. Sie enthält keine strukturierte Datenebene, keine maschinenlesbare semantische Auszeichnung und kann ohne erneute Extraktion der Inhalte nicht automatisch vom ERP-System des Empfängers verarbeitet werden.
Die Pflicht zur tatsächlichen Ausstellung von E-Rechnungen ergibt sich aus §14 Absatz 2 Satz 2 Nr. 1 UStG n.F. – für inländische B2B-Umsätze zwischen in Deutschland ansässigen Unternehmen muss die Rechnung als strukturierte elektronische Rechnung ausgestellt werden. Die administrative Umsetzung wurde in zwei BMF-Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 detailliert geregelt; die BMF-FAQ zur E-Rechnung wurde zuletzt im März 2026 aktualisiert.
Deutschland sicherte sich für diese Pflicht eine EU-Ausnahmegenehmigung durch einen Durchführungsbeschluss des Rates vom 25. Juli 2023, der es dem Land erlaubt, bereits vor der vollständigen Anwendung des ViDA-Rahmens (Mehrwertsteuer im digitalen Zeitalter) mit der inländischen B2B-E-Rechnung voranzugehen. Die Pflicht ist explizit an die europäische Norm EN 16931 und die Syntaxliste gemäß Richtlinie 2014/55/EU angelehnt.
Die Präzision ist entscheidend. In einer deutschen Betriebsprüfung rechtfertigt die Aussage „die Vorschrift verlangt E-Rechnungen" einen Befund nicht. „§14 Absatz 2 Satz 2 Nr. 1 UStG in der Fassung des Wachstumschancengesetzes (BGBl. I 2024 Nr. 108) verlangt strukturierte, EN 16931-konforme elektronische Rechnungen für inländische B2B-Umsätze" hingegen schon. Die genaue Rechtsgrundlage ist die Compliance-Position.
Die Drei-Phasen-Zeitleiste – und was jede Phase in der Praxis bedeutet
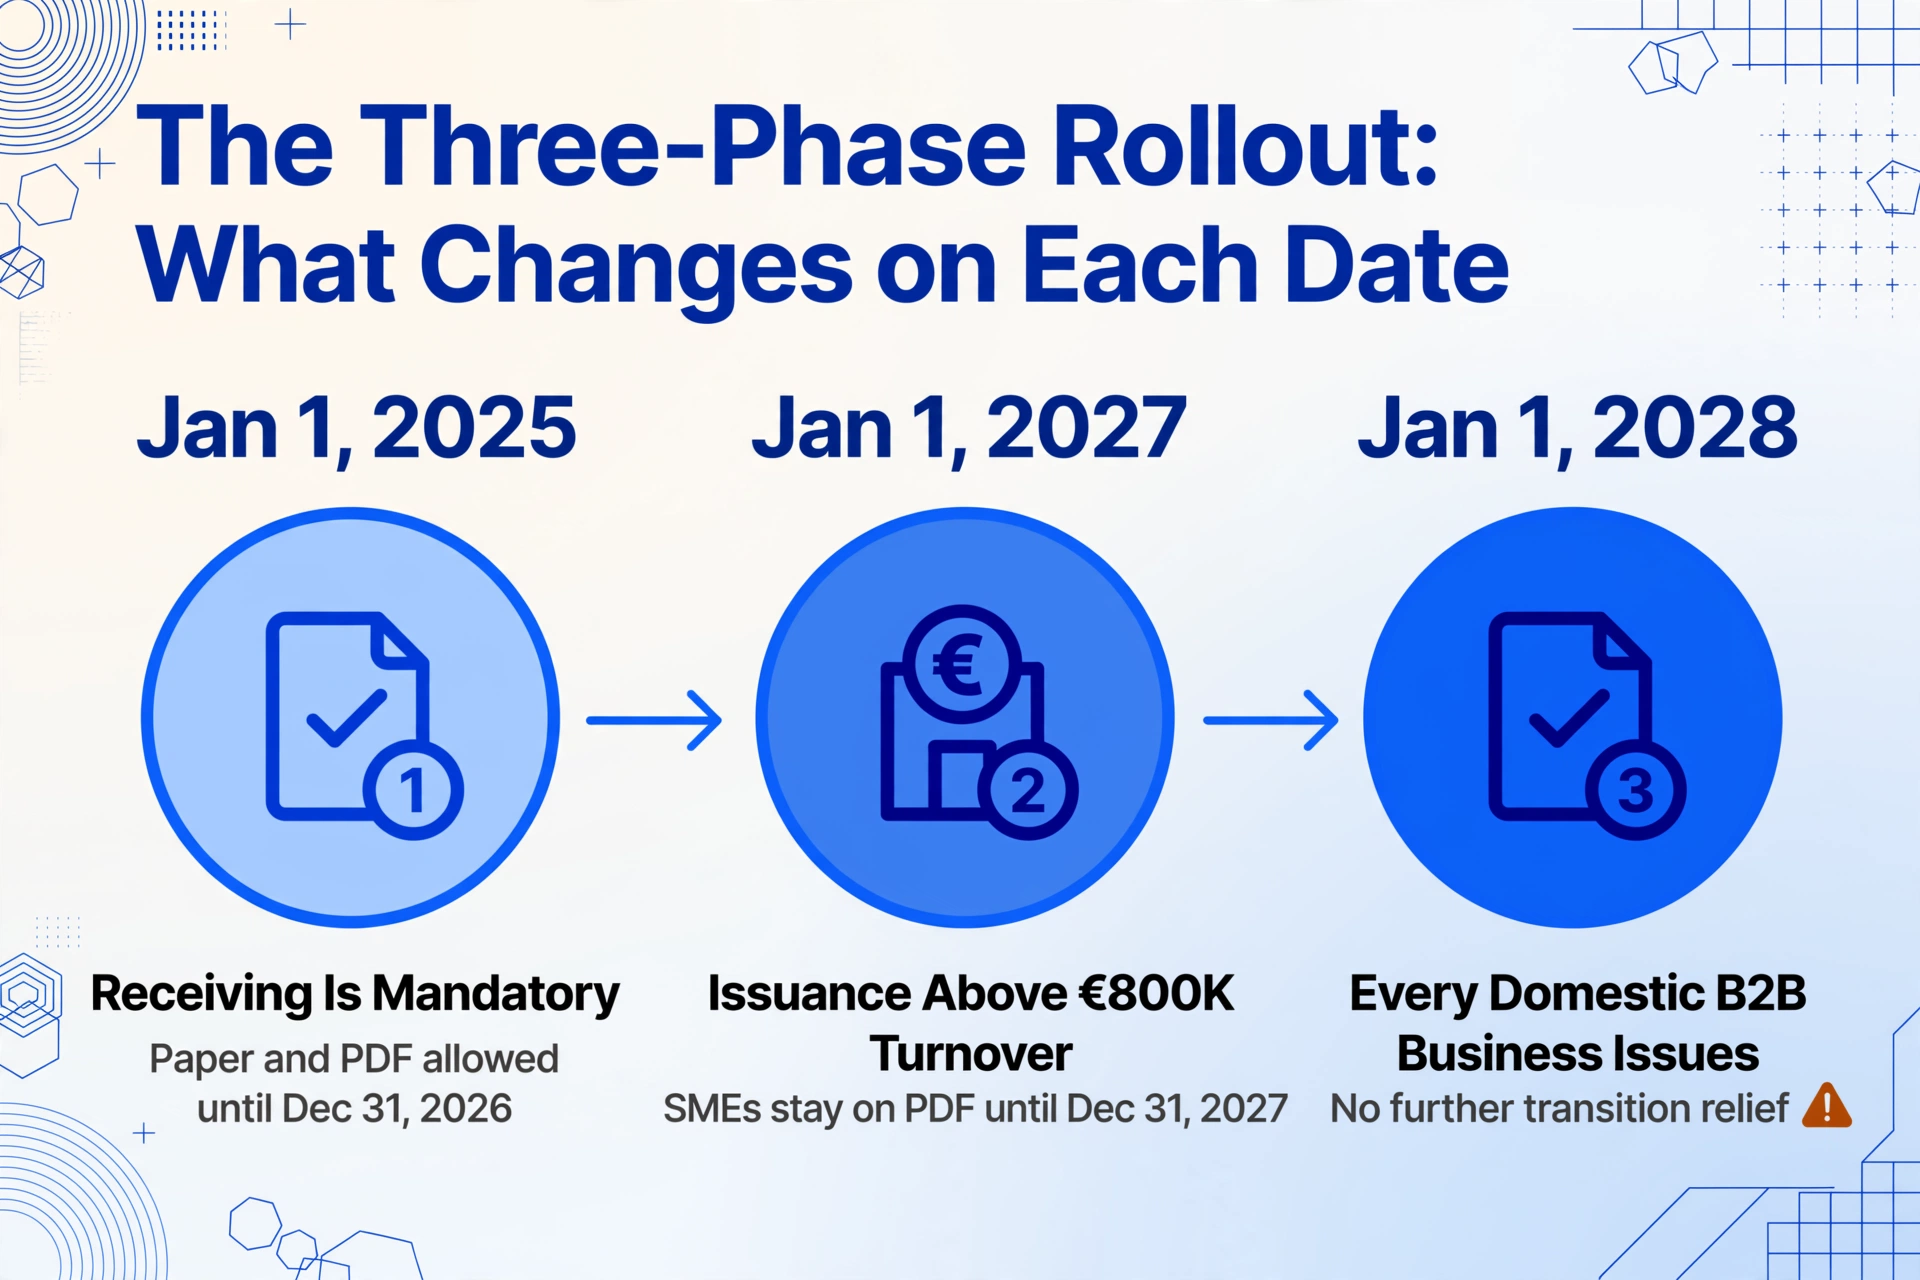
Die Verpflichtung wird nicht auf einmal wirksam. Sie wird in drei Phasen über vier Kalenderjahre eingeführt, wobei das entscheidende Unterscheidungsmerkmal die Unternehmensgröße, gemessen am Gesamtumsatz des Vorjahres (Gesamtumsatz), ist. Die folgende Tabelle ordnet jeder Phase die spezifische Verpflichtung zu, die sie begründet.
| Phase | Gültig ab | Wer muss empfangen | Wer muss ausstellen | Übergangsregelung |
|---|---|---|---|---|
| Phase 1 | 1. Januar 2025 | Alle inländischen B2B-Unternehmen – keine Größenausnahme, keine Kleinunternehmer-Ausnahme | Noch keine Ausstellungsverpflichtung | Papier und PDF können bis zum 31. Dezember 2026 mit Zustimmung des Empfängers weiterhin versendet werden |
| Phase 2 | 1. Januar 2027 | Fortlaufend – alle Unternehmen | Unternehmen mit einem Vorjahresumsatz über €800.000 | KMU mit ≤€800.000 können bis zum 31. Dezember 2027 weiterhin Papier/PDF versenden; bestehende EDI-Verbindungen sind bis zum 31. Dezember 2027 bestandsgeschützt |
| Phase 3 | 1. Januar 2028 | Fortlaufend – alle Unternehmen | Alle inländischen B2B-Unternehmen, unabhängig von der Größe | Keine weitere Übergangsregelung. EDI-Verbindungen müssen EN-16931-konform sein |
Quellen: §14 UStG; BMF E-Rechnung FAQ (März 2026); EU-Länderprofil E-Rechnung – Deutschland.
Drei wichtige Klarstellungen, die viele Übersichten auslassen:
Die €800.000-Grenze basiert auf dem Gesamtumsatz des vorangegangenen Kalenderjahres. Wenn Ihr Umsatz 2026 €800.000 überstieg, müssen Sie ab Januar 2027 E-Rechnungen ausstellen. Wenn nicht, ist Ihre Ausstellungsfrist Januar 2028 – es sei denn, Ihr Umsatz 2027 überschreitet die Grenze; in diesem Fall beginnt Ihre Verpflichtung im folgenden Jahr.
Der Empfang ist bereits verpflichtend, ohne Ausnahmen. Auch ein Kleinunternehmer nach §19 UStG muss in der Lage sein, strukturierte E-Rechnungen zu empfangen. Die „Kleinunternehmerregelung" gilt nur für das Ausstellen. Seit dem 1. Januar 2025 erfüllt die Bereitstellung einer E-Mail-Adresse, die XML-Dateianhänge akzeptiert, zwar formal den Buchstaben des Gesetzes — aber sie lässt den Empfänger mit einer unlesbaren Datei und einer manuell bearbeiteten Ausnahme jedes Mal zurück, wenn ein Lieferant auf elektronische Rechnungen umstellt.
Kleinbetragsrechnungen (<€250) und Fahrausweise sind ausgenommen. Gemäß §33 und §34 UStDV (Umsatzsteuer-Durchführungsverordnung) sind Rechnungen unter €250 und Fahrausweise, die als Rechnungen für Beförderungsleistungen dienen, von der Pflicht zum strukturierten Format ausgenommen. Steuerbefreite Leistungen nach §4 Nr. 8-29 UStG (z. B. bestimmte Finanz- und Versicherungsdienstleistungen) sind ebenfalls ausgeschlossen.
Die gestaffelte Einführung in Deutschland positioniert das Land vor dem ViDA-Zeitplan für die nationale E-Rechnung, der eine Compliance-Frist zum 1. Januar 2035 vorsieht. Die grenzüberschreitende Digital Reporting Requirement (DRR) unter ViDA tritt jedoch am 1. Juli 2030 in Kraft — das bedeutet, dass deutsche Unternehmen, die jetzt für den nationalen Gebrauch E-Rechnungsfähig werden, das schwierigere technische Problem bereits gelöst haben, bevor die grenzüberschreitende Verpflichtung eintritt. Für den vollständigen europäischen Zeitplan über alle Mitgliedstaaten hinweg, siehe unsere Übersicht Europa E-Rechnung 2026–2027.
XRechnung vs. ZUGFeRD: Keine Entweder-oder-Entscheidung
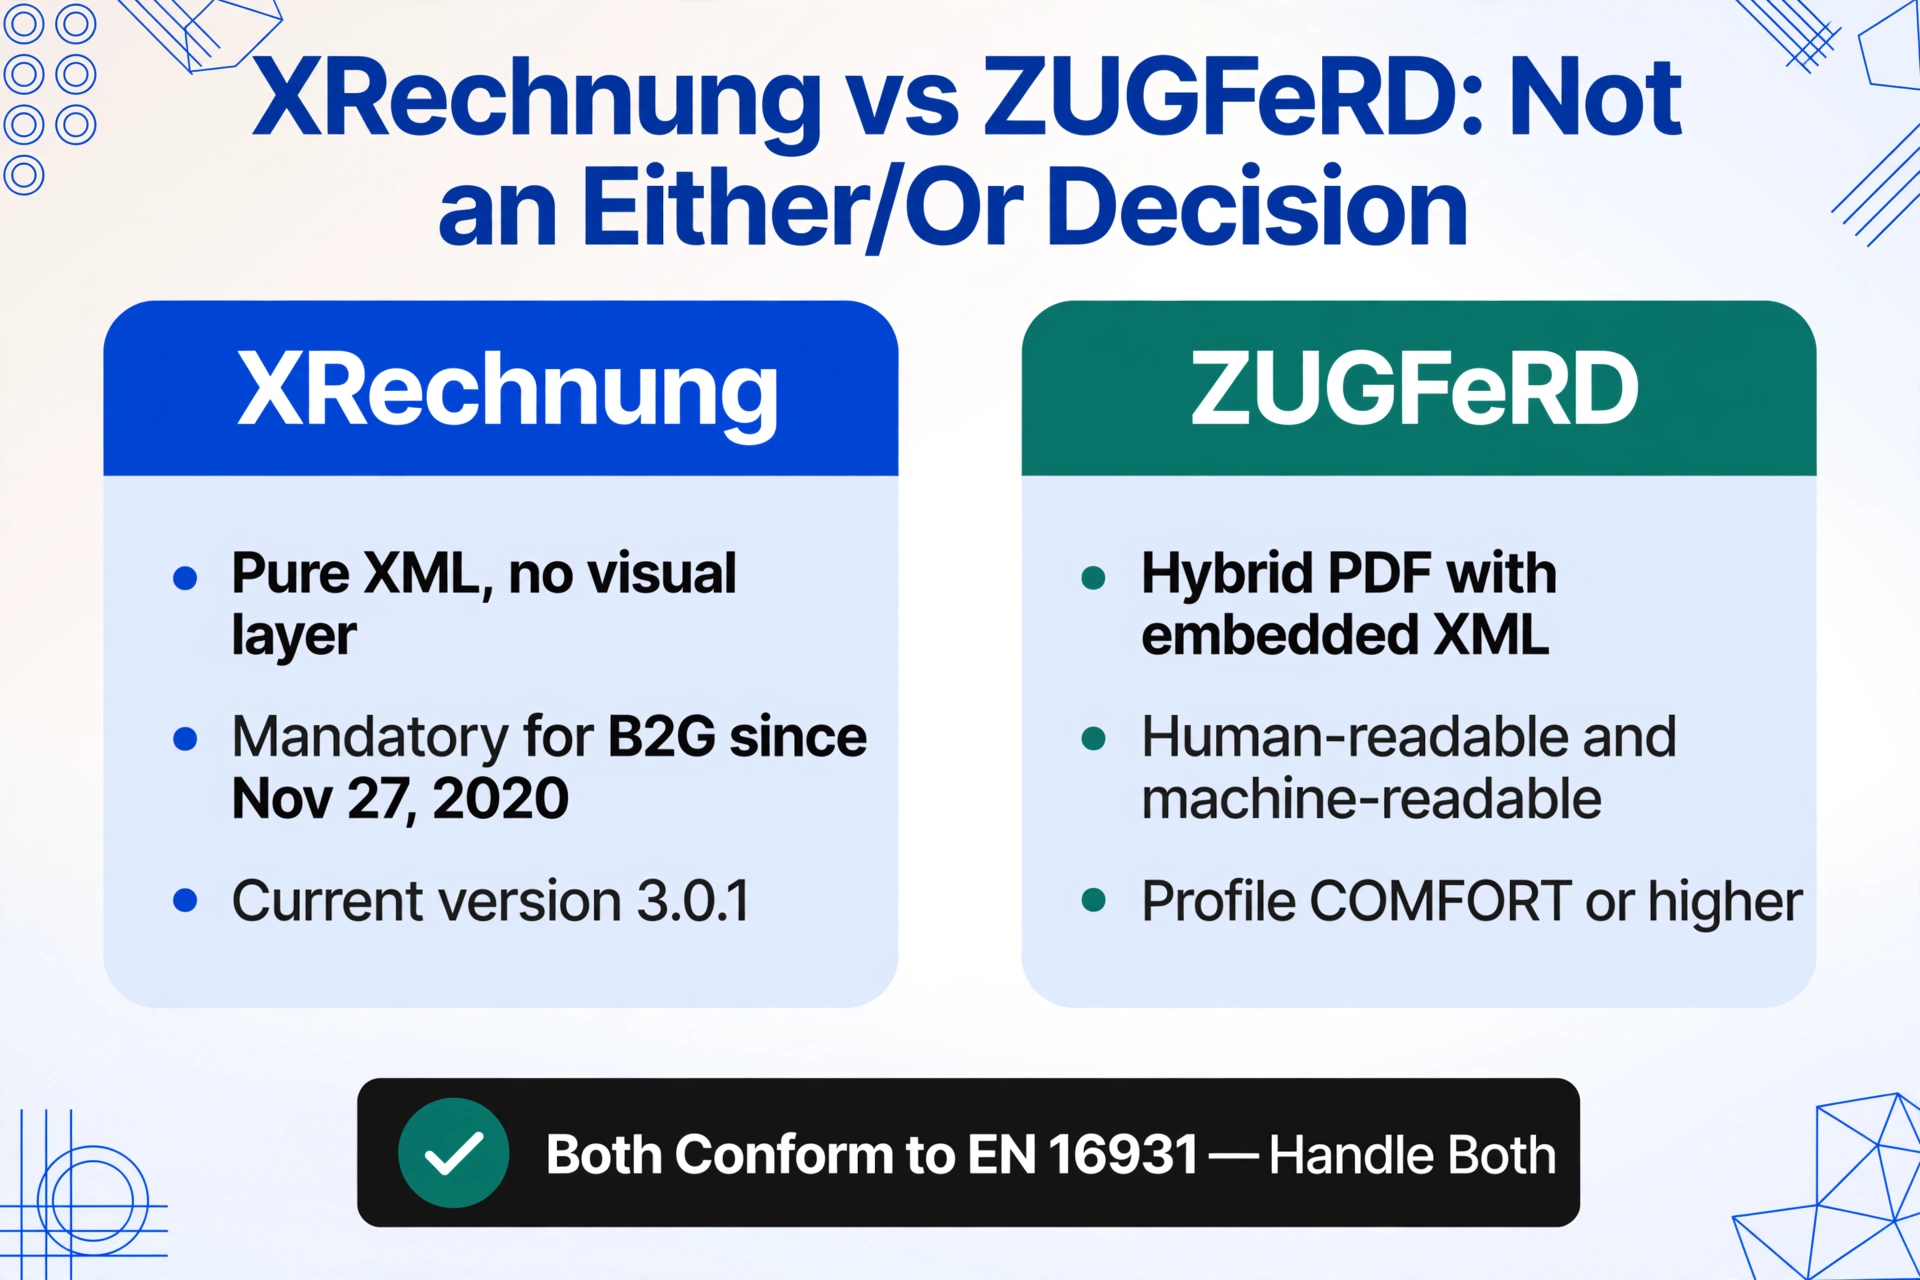
Die beiden konformen Formate unter der deutschen Verpflichtung sind XRechnung und ZUGFeRD. Beide entsprechen EN 16931 — aber sie liefern Rechnungsdaten auf grundlegend unterschiedliche Weise, und die Wahl zwischen ihnen ist keine Frage des Auswählens und Ignorierens des anderen. Die meisten Unternehmen werden beide handhaben müssen, da verschiedene Lieferanten unterschiedliche Formate verwenden werden.
XRechnung: Reines XML, ohne visuelle Ebene
XRechnung ist Deutschlands nationale Core Invoice Usage Specification (CIUS) der EN 16931, gepflegt von KoSIT (Koordinierungsstelle für IT-Standards). Es handelt sich um ein reines XML-Format — kein PDF, keine visuelle Darstellung, nur strukturierte Datenfelder, die nach einem strengen Schema organisiert sind. Die aktuell verpflichtende Version ist XRechnung 3.0.1 (gültig seit 1. Februar 2024), die drei verpflichtende Felder einführte, die in früheren Versionen fehlten: BT-23 (Geschäftsprozessart), BT-34 (Elektronische Adresse des Verkäufers) und BT-49 (Elektronische Adresse des Käufers). Eine vorläufige XRechnung 4.0 wurde 2026 zum Testen veröffentlicht, basierend auf UBL 2.5- und CII-D25A-Syntaxen, aber es wurde noch kein verpflichtendes Einführungsdatum festgelegt.
XRechnung ist seit dem 27. November 2020 das verpflichtende Format für B2G-Rechnungen (Business-to-Government). Für B2B ist es eines von zwei zugelassenen Formaten. Die praktische Konsequenz: Wenn Sie bereits Behörden in Deutschland berechnen, erzeugen Sie bereits XRechnung, und die B2B-Pflicht bringt auf Ausstellerseite keine neue Formatbelastung mit sich.
ZUGFeRD: Hybrid-PDF mit eingebettetem XML
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) ist ein Hybridformat, das von FeRD (Forum elektronische Rechnung Deutschland) gepflegt wird. Es kombiniert ein menschenlesbares PDF/A-3-Dokument mit einer eingebetteten strukturierten XML-Ebene — so kann dieselbe Datei von einer Person gelesen und von einem ERP-System geparst werden. Die aktuelle Version ist ZUGFeRD 2.2, und sie ist technisch identisch mit dem französischen Factur-X-Standard (die deutsch-französische Zusammenarbeit bei diesem Format bedeutet, dass ZUGFeRD und Factur-X dieselbe Spezifikation sind, nur mit lokalisierter Benennung).
Kritisches Detail: Nicht jede ZUGFeRD-Datei ist eine konforme E-Rechnung. ZUGFeRD definiert fünf Konformitätsprofile — MINIMUM, BASIC, COMFORT (EN16931), EXTENDED und XRECHNUNG. Nur das COMFORT/EN16931-Profil und höher erfüllt die deutschen B2B-E-Rechnungsanforderungen. Ein Lieferant, der eine ZUGFeRD-Rechnung im BASIC-Profil sendet, hat etwas gesendet, das aussieht wie eine E-Rechnung — ein Hybrid-PDF mit eingebettetem XML —, aber es erfüllt nicht die gesetzliche Definition gemäß §14 UStG. Das ist die Compliance-Falle, auf die die meisten kleinen Unternehmen zuerst stoßen werden.
Direkter Vergleich
| Kriterium | XRechnung | ZUGFeRD (COMFORT/EN16931+) |
|---|---|---|
| Datenformat | Reines XML (UBL 2.1 oder UN/CEFACT CII) | Hybrid: PDF/A-3 + eingebettetes XML (CII) |
| Für Menschen lesbar | Nein – erfordert Viewer oder Parser | Ja – PDF-Ebene in jedem Reader sichtbar |
| Hauptverwendung | B2G (Behörden), auch für B2B akzeptiert | B2B (kommerziell), dominant im Mittelstand |
| Leitweg-ID | Für B2G erforderlich (BT-10) | Optional; für B2B nicht erforderlich |
| Dateigröße | Sehr klein (nur XML) | Größer (PDF + XML) |
| Archivierung | XML muss im Originalformat archiviert werden (8 Jahre) | PDF/A-3 ist archivierungsfähig; XML muss ebenfalls aufbewahrt werden |
| Herausgebende Stelle | KoSIT (xeinkauf.de) | FeRD (ferd-net.de) |
Ein BMF-Schreiben vom Juni 2025 führte eine wichtige Auslegungsregel für ZUGFeRD-Hybridrechnungen ein: Der strukturierte XML-Teil hat Vorrang vor der menschenlesbaren PDF-Ebene. Bei Abweichungen zwischen den beiden Darstellungen sind für Umsatzsteuerzwecke die XML-Daten maßgeblich. Dies kehrt die bisherige Regel um, nach der das PDF als maßgebliche Version galt. Es bedeutet auch, dass der Vorsteuerabzug nach §15 UStG nur auf Basis der maschinenlesbaren Daten erfolgen kann – wenn das XML unvollständig oder nicht konform ist, kann der Empfänger den Vorsteuerabzug nicht geltend machen, selbst wenn die PDF-Ebene korrekt aussieht.
Was die Pflicht NICHT verlangt (obwohl viele es annehmen)
Drei Merkmale anderer europäischer E-Rechnungssysteme werden häufig – und fälschlicherweise – der deutschen Pflicht zugeschrieben. Diese Klarstellung ist hilfreicher als eine weitere technische Spezifikation, denn diese Missverständnisse verursachen unnötige Compliance-Ängste in kleinen und mittleren Finanzteams.
Keine Leitweg-ID für B2B
Die Leitweg-ID (Buyer-Referenz-Routing-ID) ist eine strukturierte Kennung, um Rechnungen an die richtige öffentliche Stelle in der deutschen Bundes-, Landes- und Kommunalverwaltung zu leiten. Sie besteht aus drei durch Bindestriche getrennten Segmenten – einem festen Präfix (bis zu 12 Zeichen), einer eindeutigen Unterkennung (bis zu 30) und einer Prüfziffer (2). Sie ist nur für B2G-Rechnungen erforderlich, die über die bundesweiten ZRE- oder landesspezifischen OZG-RE-Übermittlungsportale gesendet werden.
Für B2B-Transaktionen ist keine Leitweg-ID erforderlich. Das BMF-FAQ bestätigt dies ausdrücklich. Wenn in Ihrer B2B-Rechnungsvorlage ein Feld für eine Käuferreferenz vorhanden ist, genügt ein Platzhalterwert. Unternehmen müssen keine Routing-Kennung registrieren oder beschaffen, um E-Rechnungen mit gewerblichen Geschäftspartnern auszutauschen.
Keine staatliche Clearing-Plattform
Anders als Italien (Sistema di Interscambio, SdI), Frankreich (PPF/PA-Netzwerk) oder Belgien (Peppol-basiertes Clearing) hat Deutschland ein dezentrales Betriebsmodell für B2B-E-Rechnungen gewählt. Es gibt keine zentrale staatliche Plattform, über die Rechnungen vor der Zustellung geleitet oder validiert werden müssen. Rechnungen werden direkt zwischen Geschäftspartnern über jeden vereinbarten Kanal ausgetauscht – E-Mail, Peppol, EDI, direkte API – solange das strukturierte Format die EN 16931-Anforderungen erfüllt.
Dies ist ein bedeutender Unterschied für den Mittelstand. In Frankreich muss sich jedes Unternehmen bei einer zugelassenen Plattform (Plateforme Agréée) registrieren, und das staatliche Verzeichnis verfolgt jeden Empfänger. In Deutschland hält sich der Staat aus dem B2B-Übertragungsweg heraus. Der Nachteil: Es gibt keine offizielle Validierungsebene, die Formatfehler abfängt, bevor eine Rechnung Ihren Geschäftspartner erreicht. Der Sender – und nur der Sender – ist für die Einhaltung der Vorschriften verantwortlich.
Peppol ist optional, nicht vorgeschrieben
Deutschland unterstützt Peppol (Pan-European Public Procurement Online) als Übertragungsnetzwerk, und das Peppol-BIS-3.0-Format gilt als EN-16931-konform. Aber anders als in Belgien – wo Peppol das verpflichtende Austauschprotokoll ist – müssen Unternehmen in Deutschland keine Verbindung zum Peppol-Netzwerk herstellen. B2B-E-Rechnungen können per E-Mail-Anhang, sicherem Dateitransfer oder über jeden anderen vereinbarten Kanal übermittelt werden. Peppol-Zugangspunkte stehen Unternehmen zur Verfügung, die eine automatisierte Weiterleitung wünschen, aber sie sind eine Komfortoption und keine Compliance-Anforderung.
Die Mittelstands-Realität: DATEV, Lexware und der hybride Übergang
Die Mehrheit der 3,6 Millionen Unternehmen in Deutschland sind kleine und mittlere Unternehmen (Mittelstand) – und die überwältigende Mehrheit von ihnen führt ihre Buchhaltung mit einer von zwei Software-Lösungen: DATEV oder Lexware. Das ist keine Marktpräferenz, sondern ein strukturelles Merkmal der deutschen Buchhaltung. Die Beziehung zum Steuerberater ist der Anker der meisten finanziellen Abläufe im Mittelstand, und die dominierende Plattform in diesem Berufsstand ist DATEV. Ein Tool, das sauber nach DATEV exportiert, ist nutzbar. Ein Tool, das das nicht tut, ist betrieblich unsichtbar.
Das erzeugt eine spezifische Spannung für die E-Rechnungspflicht. Das Gesetz verlangt strukturiertes XML. Der Steuerberater verarbeitet weiterhin PDFs über DATEV. Das Finanzteam sitzt dazwischen und muss XRechnung und ZUGFeRD von Lieferanten empfangen, während die eigene Ausgangsrechnung – sofern man unter der 800.000-Euro-Schwelle liegt – bis 2028 auf PDF bleiben kann.
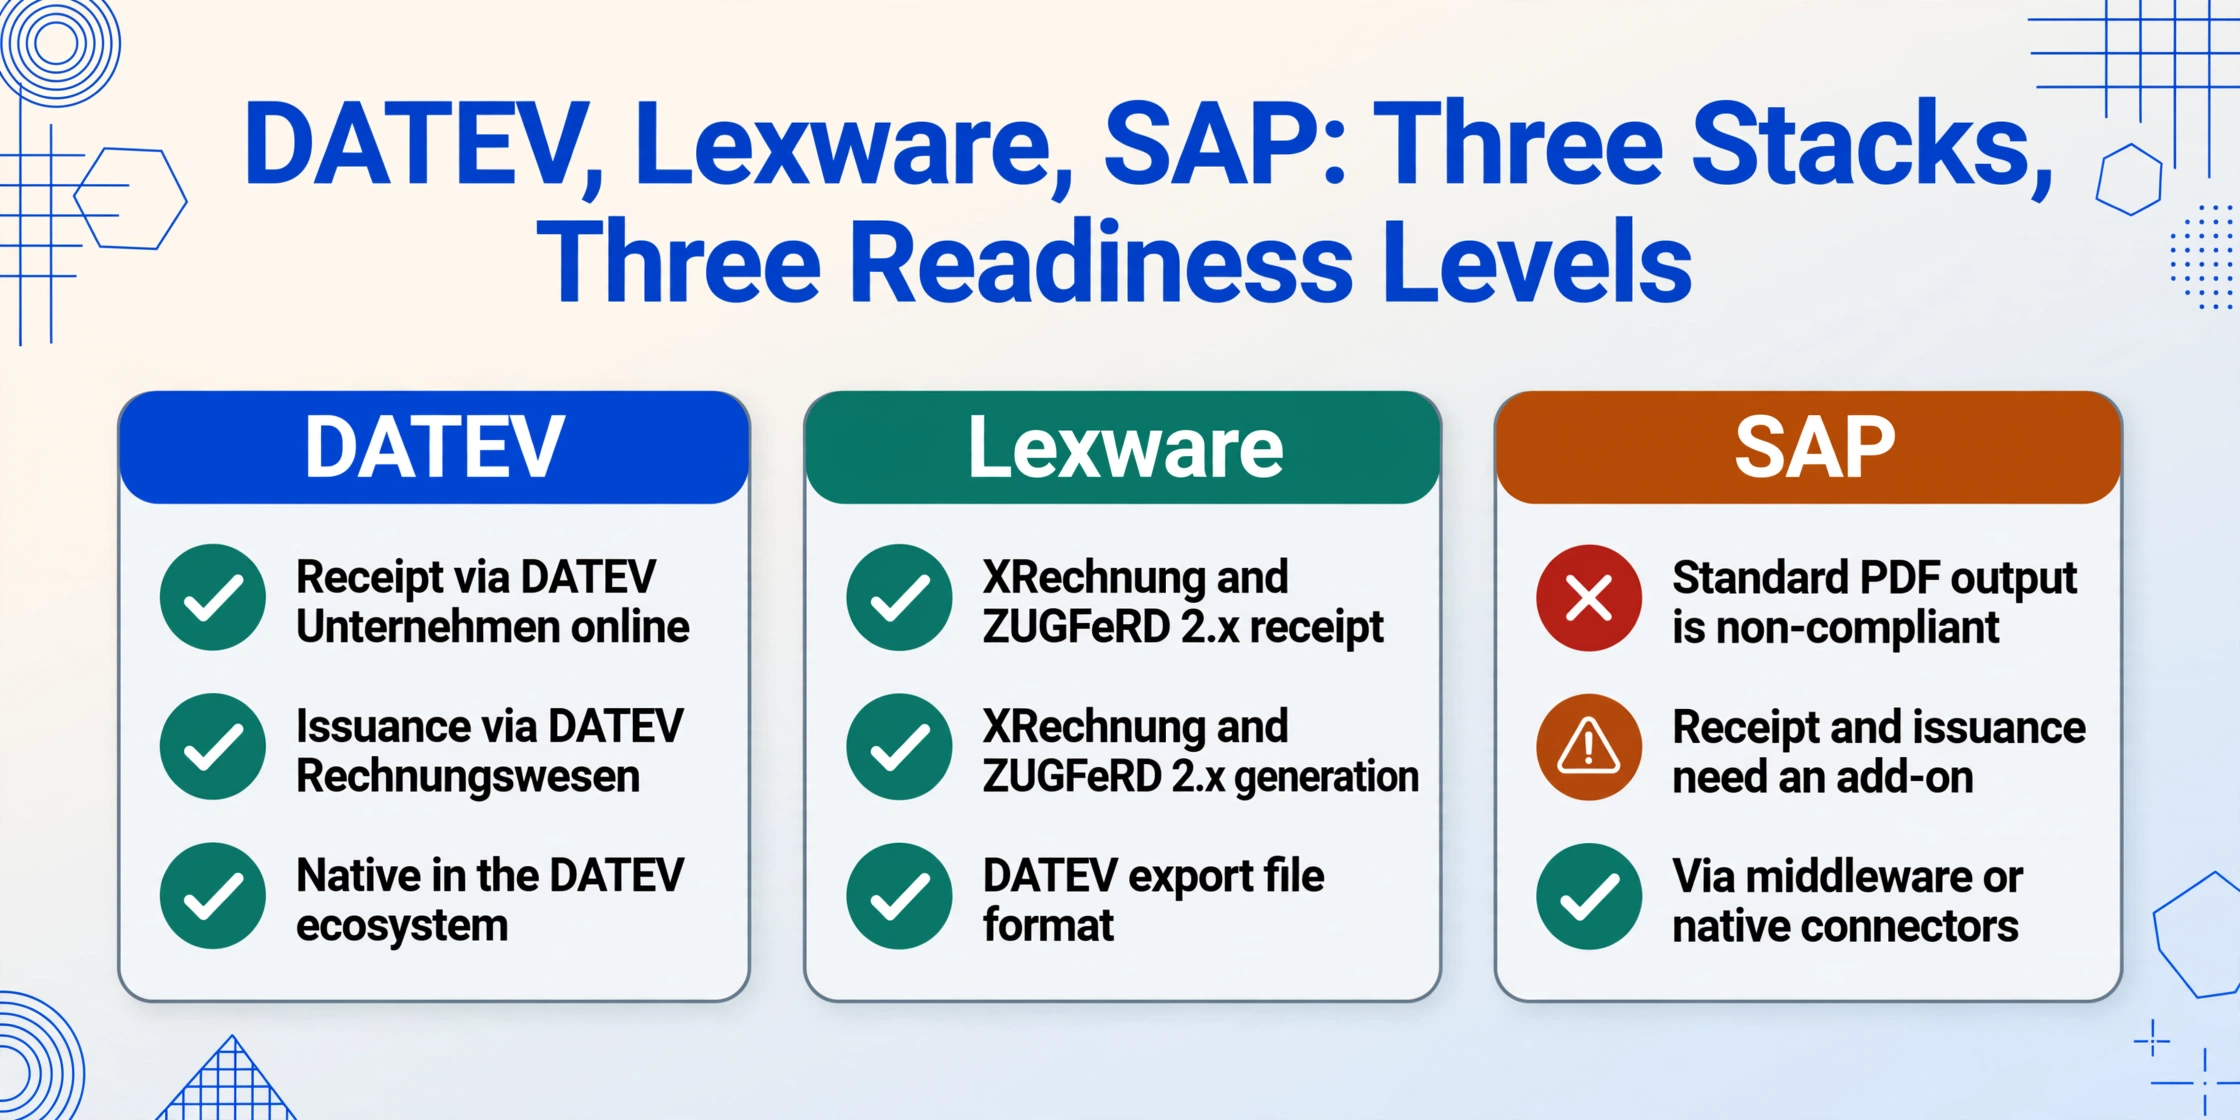
| Software | E-Rechnung-Empfang | E-Rechnung-Ausstellung | DATEV-Integration | Typische Nutzer |
|---|---|---|---|---|
| DATEV | Unterstützt über DATEV Unternehmen online | Unterstützt über DATEV Rechnungswesen | Nativ (DATEV-Ökosystem) | Steuerberater, mittelständische Unternehmen mit externer Buchhaltung |
| Lexware Office | XRechnung und ZUGFeRD 2.x werden unterstützt | Erzeugung von XRechnung und ZUGFeRD 2.x | DATEV-Exportdateiformat | Kleine Unternehmen, Selbstständige, interne Buchhalter |
| SAP | Add-On für volle EN-16931-Konformität erforderlich | Add-On erforderlich; Standard-SAP-PDF-Ausgabe ist nicht konform | Über Middleware oder native Konnektoren | DAX, Großunternehmen, internationale Tochtergesellschaften |
| sevDesk | XRechnung und ZUGFeRD 2.x eingehend | Erzeugung von XRechnung und ZUGFeRD 2.x | DATEV-Exportschnittstelle | Freiberufler, Kleinstunternehmen, Dienstleistungsunternehmen |
Die Anpassungsherausforderung für die meisten Mittelstandsunternehmen ist nicht „Welches Format wählen?“. Es ist, dass ihr AP-Prozess auf das Lesen von PDFs ausgelegt ist: Der Finanzsachbearbeiter öffnet den Anhang, liest Betrag und Fälligkeitsdatum, gibt sie in Lexware oder DATEV ein und archiviert das PDF. Wenn ein Lieferant beginnt, XRechnung zu senden – eine XML-Datei, die beim Öffnen als Rohcode angezeigt wird – bricht dieser Workflow zusammen. Die Daten sind tatsächlich strukturierter und vollständiger als je ein PDF, aber ohne Parser sind sie nicht zugänglich.
Nur geschätzte 20–25 % der deutschen Unternehmen versendeten Anfang 2026 E-Rechnungen, und etwa ein Drittel gab an, sie empfangen zu können. Die Lücke zwischen 25 % und 100 % ist der operative Übergang, der sich bis 2027–2028 entfalten wird – und die Finanzteams, die einen Workflow für den Umgang mit XML- und PDF-Eingaben vorbereiten, bevor ihre Lieferanten umstellen, vermeiden das Chaos, das entsteht, wenn ein wichtiger Lieferant ohne Vorwarnung auf elektronisch umstellt.
Das deutsche Rechnungsverarbeitungs-Ökosystem trägt bereits erhebliche manuelle Erfassungskosten. Wie wir in unserer Analyse des Problems der manuellen Rechnungserfassung in Deutschland ausführlich untersucht haben, erfordert jede Papier- oder PDF-Rechnung, die in einem unstrukturierten Format eintrifft, 3–5 Minuten Neuabtippen – Kosten, die sich bei steigenden Rechnungsmengen schnell vervielfachen. Die E-Rechnungspflicht soll dies auf struktureller Ebene beseitigen, aber nur, wenn die empfangende Seite in der Lage ist, strukturierte Daten bei Ankunft zu verarbeiten.
Was Finanzteams jetzt tun sollten – eine 5-Schritte-Roadmap
Dies ist keine Checkliste für einen DAX-Konzern mit eigenem Compliance-Team und einem ERP-Budget mit sechsstelligem Betrag. Sie ist geschrieben für den Finanzverantwortlichen eines Mittelstandsunternehmens mit 50–500 Mitarbeitern, einer bestehenden Lexware- oder DATEV-Installation und der Anweisung des Geschäftsführers, den Monatsabschluss nicht zu stören.
Prüfen Sie jetzt Ihre Empfangsbereitschaft.
Seit Januar 2025 muss Ihre Organisation in der Lage sein, XRechnung- und ZUGFeRD-Rechnungen zu empfangen. Technisch bedeutet dies mindestens, dass Ihr E-Mail-System XML-Dateianhänge ohne Filterung oder Blockierung akzeptiert. Praktisch bedeutet es, dass jemand in Ihrem Finanzteam die strukturierten Daten aus diesen Dateien extrahieren und in Ihr Buchhaltungssystem eingeben kann. Eine ungelesene Datei im Posteingang erfüllt zwar den Buchstaben des Gesetzes, führt aber jedes Mal zu einer Ausnahme in der Kreditorenbuchhaltung.
Kartieren Sie Ihren Lieferantenstamm nach Rechtsform.
Ermitteln Sie, welche Ihrer aktuellen Lieferanten in Deutschland ansässig sind. Diese Unternehmen werden ihre Rechnungsstellung auf XRechnung oder ZUGFeRD umstellen – entweder am 1. Januar 2027 (bei einem Umsatz über 800.000 €) oder am 1. Januar 2028 (alle anderen). Grenzüberschreitende Lieferanten aus anderen EU-Staaten unterliegen derzeit nicht der deutschen Pflicht – sie bleiben unter den Regeln ihres Heimatlandes – und B2C-Transaktionen sind vollständig ausgenommen. Diese Kartierung zeigt Ihnen Ihr Risikofenster.
Bestätigen Sie Ihren Ausgangsformat-Pfad.
Wenn Ihr Vorjahresumsatz 800.000 € übersteigt, benötigen Sie bis Januar 2027 einen bestätigten Plan zur Erstellung konformer E-Rechnungen – nicht nur ein Versprechen eines Anbieters. Liegen Sie unter der Schwelle und erwarten nicht, diese vor 2028 zu überschreiten, haben Sie noch Übergangserleichterungen bis zum 31. Dezember 2027, müssen aber Ihren Weg zur Konformität dokumentieren. Der häufigste Fehler ist das Warten auf ein ERP-Update, das zu spät kommt oder eine unvollständige EN-16931-Abbildung liefert.
Bauen Sie einen gemischten Kreditoren-Workflow auf.
In den nächsten zwei bis drei Jahren wird Ihr eingehender Rechnungsstrom eine Mischung aus Formaten sein: XRechnung-XML, ZUGFeRD-Hybrid-PDFs sowie traditionelle Papier-/PDF-Rechnungen von kleinen Lieferanten und grenzüberschreitenden Anbietern. Der praktischste Ansatz für ein Finanzteam, das sich keine unternehmenseigene AP-Automatisierungsplattform leisten kann, ist ein Tool, das alle eingehenden Rechnungsformate – PDF, Papierscans, Screenshots und die visuelle Ebene von ZUGFeRD-Hybrid-PDFs – in ein einziges Tabellenkalkulations- oder ERP-fähiges Format normalisiert. Dies vermeidet die betriebliche Aufteilung, bei der „XRechnung durch einen dedizierten XML-Parser läuft, ZUGFeRD durch einen Extraktionspfad und Papier-PDFs manuell erfasst werden", und ersetzt drei Workflows durch einen.
Planen Sie die Archivierung, bevor die erste Rechnung eintrifft.
Gemäß §14b Absatz 1 UStG muss der strukturierte Teil jeder empfangenen und ausgestellten E-Rechnung im ursprünglichen, unveränderten Format für 8 Jahre aufbewahrt werden. Eine PDF-Darstellung ersetzt nicht die XML-Daten. Wenn Ihr aktueller Archivierungsprozess darin besteht, PDFs in einer Ordnerstruktur zu speichern, erfüllt dies nicht die Aufbewahrungspflicht für die strukturierte Datenschicht elektronischer Rechnungen. Die GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) verlangen feldgenaue Herkunftsnachweise, Versionierung und Unveränderbarkeit – fragen Sie Ihren Softwareanbieter vor der Festlegung einer Archivierungsmethode nach einem Muster-Prüfprotokoll.
Häufig gestellte Fragen
Ist eine per E-Mail gesendete PDF in Deutschland eine gültige E-Rechnung?
Nein. Gemäß §14 Absatz 1 Satz 3 UStG in der Fassung des Wachstumschancengesetzes muss eine gültige elektronische Rechnung in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden, das eine elektronische Verarbeitung ermöglicht. Eine PDF – selbst wenn sie digital erstellt und per E-Mail versendet wird – enthält keine strukturierten Daten. Sie ist eine visuelle Darstellung, keine maschinenlesbare Datenstruktur. Während der Übergangszeiträume (bis zum 31. Dezember 2026 für alle Unternehmen und bis zum 31. Dezember 2027 für KMU mit ≤800.000 €) können PDFs weiterhin mit Zustimmung des Empfängers versendet werden – sie gelten jedoch als „sonstige Rechnungen", nicht als E-Rechnungen.
Welches Format sollte ich verwenden – XRechnung oder ZUGFeRD?
Wenn Sie öffentliche Auftraggeber in Deutschland in Rechnung stellen, ist XRechnung für B2G verpflichtend. Wenn Sie andere Unternehmen im Inland in Rechnung stellen, ist ZUGFeRD (im Profil COMFORT/EN16931 oder höher) für die meisten Unternehmen die praktischere Wahl, da es neben den strukturierten Daten eine menschenlesbare PDF erzeugt – Ihr Empfänger kann die Rechnung auch ohne Parser normal lesen. Allerdings wird diese Entscheidung weitgehend von Ihrer Software bestimmt: Wenn Ihr Buchhaltungsprogramm ZUGFeRD 2.x erzeugt, verwenden Sie das. Wenn es XRechnung erzeugt, verwenden Sie das. Die wichtige Entscheidung ist nicht das Format – sondern sicherzustellen, dass das Konformitätsprofil des Formats die EN-16931-Anforderung erfüllt.
Ich bin Kleinunternehmer. Muss ich etwas beachten?
Ja — Sie müssen in der Lage sein, strukturierte E-Rechnungen von Ihren deutschen Lieferanten zu empfangen. Die Kleinunternehmerregelung nach §19 UStG befreit Sie nicht von der Empfangspflicht nach §14 UStG. Sie sind derzeit nicht verpflichtet, bis 2028 E-Rechnungen auszustellen (es sei denn, Ihr Umsatz übersteigt €800.000), aber wenn ein deutscher Lieferant Ihnen eine XRechnung- oder ZUGFeRD-Rechnung sendet, müssen Sie diese verarbeiten können.
Kann ich nach 2027 den Vorsteuerabzug aus einer PDF-Rechnung geltend machen?
Nur wenn der Lieferant sich noch in seiner Übergangsfrist befindet. Nach dem 1. Januar 2027 müssen Unternehmen über der €800.000-Grenze E-Rechnungen ausstellen. Sendet ein solcher Lieferant Ihnen eine PDF, entspricht die Rechnung nicht den gesetzlichen Anforderungen des §14 UStG — und Ihr Vorsteuerabzug nach §15 UStG kann versagt werden. Ein BMF-Schreiben vom Juni 2025 stellte zudem klar, dass der Vorsteuerabzug nur auf maschinenlesbaren strukturierten Daten beruhen kann. Dies ist das finanziell bedeutendste Risiko der Nichteinhaltung: Es verwandelt einen Formatfehler in direkte Kosten in Höhe des Rechnungssteuerbetrags. Nach dem 1. Januar 2028 gilt dieselbe Regel unabhängig von der Unternehmensgröße.
Was, wenn ich kein ERP-System habe, das XRechnung lesen kann?
Damit sind Sie nicht allein — ein erheblicher Teil der Mittelstandsunternehmen führt die Buchhaltung mit Lexware oder DATEV ohne unternehmensweite AP-Automatisierungsebene. Der minimale praktikable Ansatz für den Empfang von E-Rechnungen ohne ERP-Parser ist der Einsatz eines Dokumentextraktionstools, das Daten aus PDF-formatierten Dokumenten extrahieren kann — einschließlich der visuellen Ebene von ZUGFeRD-Hybrid-PDFs, Screenshots von in einem Viewer gerenderten XRechnung-Rechnungen sowie herkömmlichen Papier- oder PDF-Rechnungen — und die kombinierten Ergebnisse dann in einer einzigen Tabellenkalkulation oder CSV ausgibt, die Ihre Buchhaltungssoftware importieren kann. Dies überbrückt die Lücke zwischen „muss XML empfangen" und „kann nur PDFs verarbeiten", ohne Ihren bestehenden Software-Stack zu ersetzen. Das französische Mandat, das einer ähnlichen Entwicklung folgt, steht vor derselben Herausforderung — siehe France E-Invoicing 2026 für die vergleichbaren Erfahrungen mit Factur-X und dem PPF/PA-Netzwerk.
Was passiert, wenn die XML-Daten und die PDF-Ebene in einer ZUGFeRD-Rechnung voneinander abweichen?
Die XML-Daten sind maßgeblich. Ein BMF-Schreiben vom Juni 2025 hat festgelegt, dass die strukturierte Datenschicht bei hybriden Rechnungen rechtlich Vorrang vor der visuellen PDF-Darstellung hat. Weichen die beiden Darstellungen voneinander ab – zeigt das PDF beispielsweise einen Umsatzsteuersatz von 19 %, während die XML-Datei einen Satz von 7 % kodiert –, muss der Empfänger den XML-Wert verarbeiten. Diese Regel gilt auch für den Vorsteuerabzug des Empfängers: Der Abzug muss auf den XML-Daten basieren, nicht auf dem sichtbaren PDF.
Wie lange muss ich E-Rechnungen aufbewahren und in welchem Format?
Gemäß §14b Absatz 1 UStG müssen sowohl eingehende als auch ausgehende Rechnungen 8 Jahre lang aufbewahrt werden (nach Handelsrecht 10 Jahre). Bei E-Rechnungen muss der strukturierte XML-Teil in seiner ursprünglichen, unveränderten Form erhalten bleiben. Eine reine PDF-Darstellung erfüllt die Aufbewahrungspflicht nicht. Das Archivierungssystem muss den GoBD-Grundsätzen entsprechen: feldgenaue Prüfbarkeit, Unveränderbarkeit, Versionierung und Maschinenlesbarkeit für den Zugriff bei Betriebsprüfungen.
Die eigentliche Frist ist nicht Januar 2027
Die offiziellen Termine der Verpflichtung sorgen für Schlagzeilen, aber das Datum, das für Ihr AP-Team zählt, ist der Tag, an dem Ihr erster wichtiger Lieferant auf E-Rechnungen umstellt – und dieser Tag kann jederzeit zwischen heute und 2028 liegen, da Lieferanten über der Schwelle von 800.000 € frei sind, frühzeitig umzusteigen. Die Vorbereitung dreht sich nicht darum, eine einzige regulatorische Frist einzuhalten. Es geht darum, sicherzustellen, dass die Rechnung bei einem unangekündigten Wechsel nicht ungelesen im Finanzpostfach liegen bleibt, während die Zahlungsfrist abläuft.
Die gute Nachricht für die meisten Finanzteams im Mittelstand ist, dass die deutsche Verpflichtung strukturell einfacher ist als ihre französischen oder italienischen Pendants: keine Clearance-Plattform, kein verpflichtendes Netzwerk, großzügige Übergangsfristen und Formate, die auf demselben EN-16931-Standard basieren, auf den Ihre Softwareanbieter seit 2020 hinarbeiten. Die Anpassung ist inkrementell, nicht architektonisch. Das Risiko liegt nicht in der Verordnung selbst – sondern in der Annahme, dass „2028" oder „800.000 €" bedeutet, dass Sie bis dahin nichts zu tun haben. Der Empfang ist bereits verpflichtend. Die Lieferanten stellen bereits um. Die Formatverwirrung erzeugt bereits AP-Ausnahmen. Der richtige Zeitpunkt, um einen Workflow für den Empfang strukturierter Rechnungen aufzubauen, ist bevor die erste eintrifft.