독일 전자송장 2026–2027:
2027년 1월 이전에 재무팀이 준비해야 할 사항
독일 B2B 전자송장 의무화에서 가장 많이 오해되는 부분은 XRechnung 형식 사양이나 €800,000 매출 기준이 아닙니다. 바로 "수신 의무"와 "발행 의무" 사이의 3년 공백입니다. 2025년 1월 1일부터 독일에서 사업을 운영하는 모든 기업 — 3인 GmbH부터 DAX까지 — 은 구조화된 전자송장(e-invoice, E-레히nung)을 수신할 법적 의무가 있습니다. 그러나 대부분의 기업은 아직 자체적으로 발행할 의무가 없으며, 2027년 또는 2028년까지는 그 의무가 없습니다. 이 공백은 어떤 타임라인 개요도 다루지 않는 특정 운영상의 문제를 만듭니다: 자체 회계 시스템이 여전히 PDF로 작동하는데 XML 송장을 어떻게 처리할 것인가?
핵심 요약
- 2025년 1월 1일부터 모든 독일 기업은 구조화된 전자송장을 수신할 법적 의무가 있지만, 공개 논의는 여전히 2027년 발행 기한에 집중되어 있어 대부분의 미텔슈타운트 AP 팀은 아직 XRechnung XML 파일을 열 수조차 없습니다.
- 법적으로 요구되는 XRechnung 대신 PDF를 보내는 공급업체는 경미한 위반이 아닙니다 — 2025년 6월 BMF 판결에 따라 해당 송장에 대한 매입 부가가치세 공제(Vor슈테어어브주크)가 전면 거부될 수 있으며, 이는 형식 문제가 직접적인 현금 손실로 이어짐을 의미합니다.
- DATEV나 Lexware를 교체할 필요가 없습니다 — ImageToTable.ai가 XRechnung XML, ZUGFeRD PDF, 종이 송장을 회계 시스템이 가져올 수 있는 단일 스프레드시트로 정규화하여, 공급업체가 예고 없이 전환하기 전에 수신 공백을 해소합니다.
법적 근거: 성장 기회법(Wachstumschancengesetz) 및 §14 UStG
독일의 전자송장 의무화는 지침이나 업계 권고사항이 아닙니다. 이는 연방상원이 2024년 3월 22일 승인하고 2024년 3월 27일 발효된 성장 기회법(Wachstumschancengesetz)에 의해 제정된 부가가치세법(Umsatzsteuergesetz, UStG) 개정안입니다(연방법보 BGBl. I 2024 Nr. 108 게재). 전자송장 관련 조항은 이 법 제23조에 포함되어 있습니다.
핵심 변경 사항은 §14 UStG(gesetze-im-internet.de)에 있으며, 이는 국내 B2B 거래에서 유효한 송장의 정의를 재정립합니다. §14 Absatz 1 Satz 3 UStG에 따르면 전자송장(elektronische Rechnung, E-Rechnung)이란 전자적 처리가 가능한 구조화된 전자 형식으로 발행, 전송 및 수신되는 문서를 의미합니다. 이메일로 전송된 PDF는 회계 소프트웨어로 생성되었더라도 이 정의를 충족하지 못합니다. 구조화된 데이터 계층, 기계 판독 가능한 의미론적 마크업이 없으며 수신자의 ERP가 내용을 재추출하지 않고는 자동으로 구문 분석할 수 없습니다.
실제 전자송장 발행 의무는 §14 Absatz 2 Satz 2 Nr. 1 UStG n.F.에 명시되어 있습니다. 독일에 소재한 사업자 간 국내 B2B 거래의 경우 송장은 구조화된 전자송장으로 발행되어야 합니다. 행정적 이행은 2024년 10월 15일과 2025년 10월 15일자 두 건의 BMF 서한(BMF-Schreiben)에 상세히 명시되었으며, BMF 전자송장 FAQ는 2026년 3월에 가장 최근 업데이트되었습니다.
독일은 2023년 7월 25일자 EU 이사회 이행 결정을 통해 이 의무화에 대한 EU 면제를 확보했으며, 이는 ViDA(디지털 시대의 부가가치세) 프레임워크가 완전히 적용되기 전에 국내 B2B 전자송장을 시행할 수 있도록 허용합니다. 이 의무화는 유럽 표준 EN 16931 및 지침 2014/55/EU의 구문 목록과 명시적으로 정렬됩니다.
정확성이 중요합니다. 독일 세무조사(Betriebsprüfung)에서 "규정이 전자송장을 요구한다"는 말은 지적 사항을 방어하지 못합니다. "성장 기회법(BGBl. I 2024 Nr. 108)으로 개정된 §14 Absatz 2 Satz 2 Nr. 1 UStG는 국내 B2B 거래에 대해 구조화된 EN 16931 준수 전자송장을 요구한다"는 말이 방어합니다. 규정 참조가 곧 컴플라이언스 태세입니다.
3단계 타임라인 — 각 단계가 실제로 의미하는 바
의무는 한 번에 모두 적용되지 않습니다. 4개 연도에 걸쳐 3단계로 시행되며, 핵심 구분 기준은 전년도 총 매출로 측정한 회사 규모(Gesamtumsatz)입니다. 아래 표는 각 단계와 해당 단계가 생성하는 구체적인 의무를 매핑합니다.
| 단계 | 시행일 | 수신 의무 대상 | 발행 의무 대상 | 전환 유예 |
|---|---|---|---|---|
| 1단계 | 2025년 1월 1일 | 모든 국내 B2B 사업자 — 규모 면제 없음, Kleinunternehmer 예외 없음 | 아직 발행 의무 없음 | 수신자 동의가 있는 경우 2026년 12월 31일까지 종이 및 PDF 발송 가능 |
| 2단계 | 2027년 1월 1일 | 계속 — 모든 사업자 | 전년도 매출이 €800,000을 초과하는 사업자 | 중소기업(€800K 이하)은 2027년 12월 31일까지 종이/PDF 발송 가능; 기존 EDI 연결은 2027년 12월 31일까지 유예 |
| 3단계 | 2028년 1월 1일 | 계속 — 모든 사업자 | 규모와 관계없이 모든 국내 B2B 사업자 | 추가 전환 유예 없음. EDI 연결은 EN 16931을 준수해야 함 |
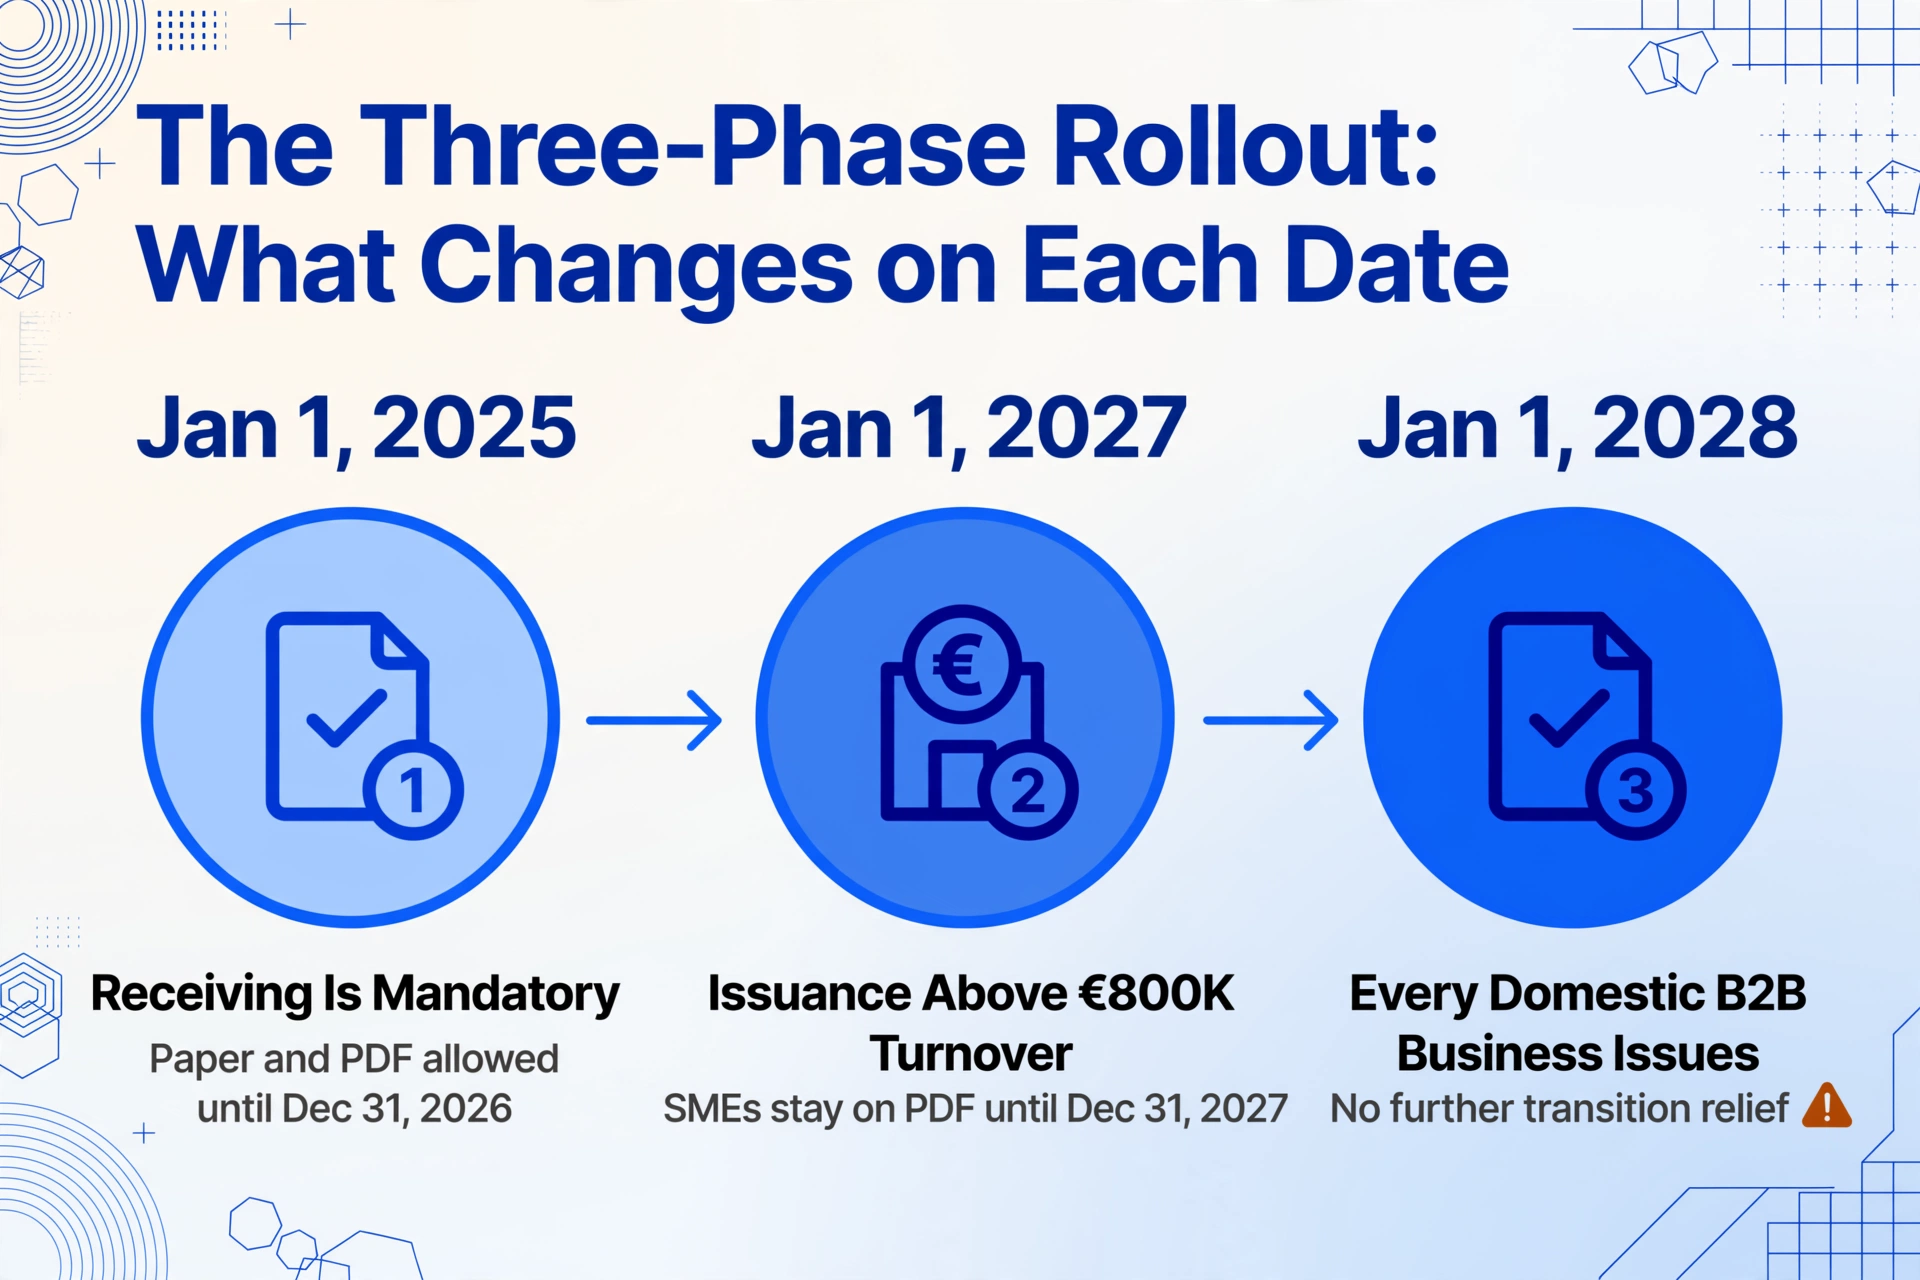
출처: §14 UStG; BMF E-Rechnung FAQ (2026년 3월); EU eInvoicing 국가 개요 — 독일.
많은 개요에서 빠뜨리는 세 가지 중요한 설명:
€800,000 기준은 전년도 총 매출을 기준으로 합니다. 2026년 매출이 €800,000을 초과했다면 2027년 1월부터 전자세금계산서를 발행해야 합니다. 초과하지 않았다면 발행 시한은 2028년 1월입니다 — 단, 2027년 매출이 기준을 초과하는 경우 의무는 다음 해부터 시작됩니다.
수신은 예외 없이 이미 의무화되었습니다. UStG §19에 따른 Kleinunternehmer(소규모 사업자)도 구조화된 전자 송장을 수신할 수 있어야 합니다. "소기업 면제"는 발행에만 적용됩니다. 2025년 1월 1일부터 XML 파일 첨부를 수신할 수 있는 이메일 주소를 제공하는 것은 법적 요건을 기술적으로 충족하지만, 수신자에게는 읽을 수 없는 파일과 공급업체가 전자 방식으로 전환할 때마다 수동으로 처리해야 하는 예외 상황을 남깁니다.
소액 송장(<€250) 및 운송 티켓은 제외됩니다. UStDV(Umsatzsteuer-Durchführungsverordnung) §33 및 §34에 따라 €250 미만의 송장과 운송 서비스에 대한 송장 역할을 하는 티켓은 구조화된 형식 요건이 면제됩니다. UStG §4 Nr. 8-29에 따른 면세 서비스(예: 특정 금융 및 보험 서비스)도 제외됩니다.
독일의 단계적 도입은 국내 전자 송장에 대한 ViDA 일정보다 앞서 있으며, ViDA는 2035년 1월 1일까지의 준수 기한을 설정합니다. 그러나 ViDA에 따른 국경 간 디지털 보고 요건(DRR)은 2030년 7월 1일부터 적용됩니다. 즉, 지금 국내 목적으로 전자 송장 역량을 갖춘 독일 기업은 국경 간 의무가 도래하기 전에 이미 더 어려운 기술적 문제를 해결한 셈입니다. 모든 회원국의 전체 유럽 일정은 유럽 전자 송장 2026–2027 개요를 참조하십시오.
XRechnung vs ZUGFeRD: 둘 중 하나를 선택하는 문제가 아님
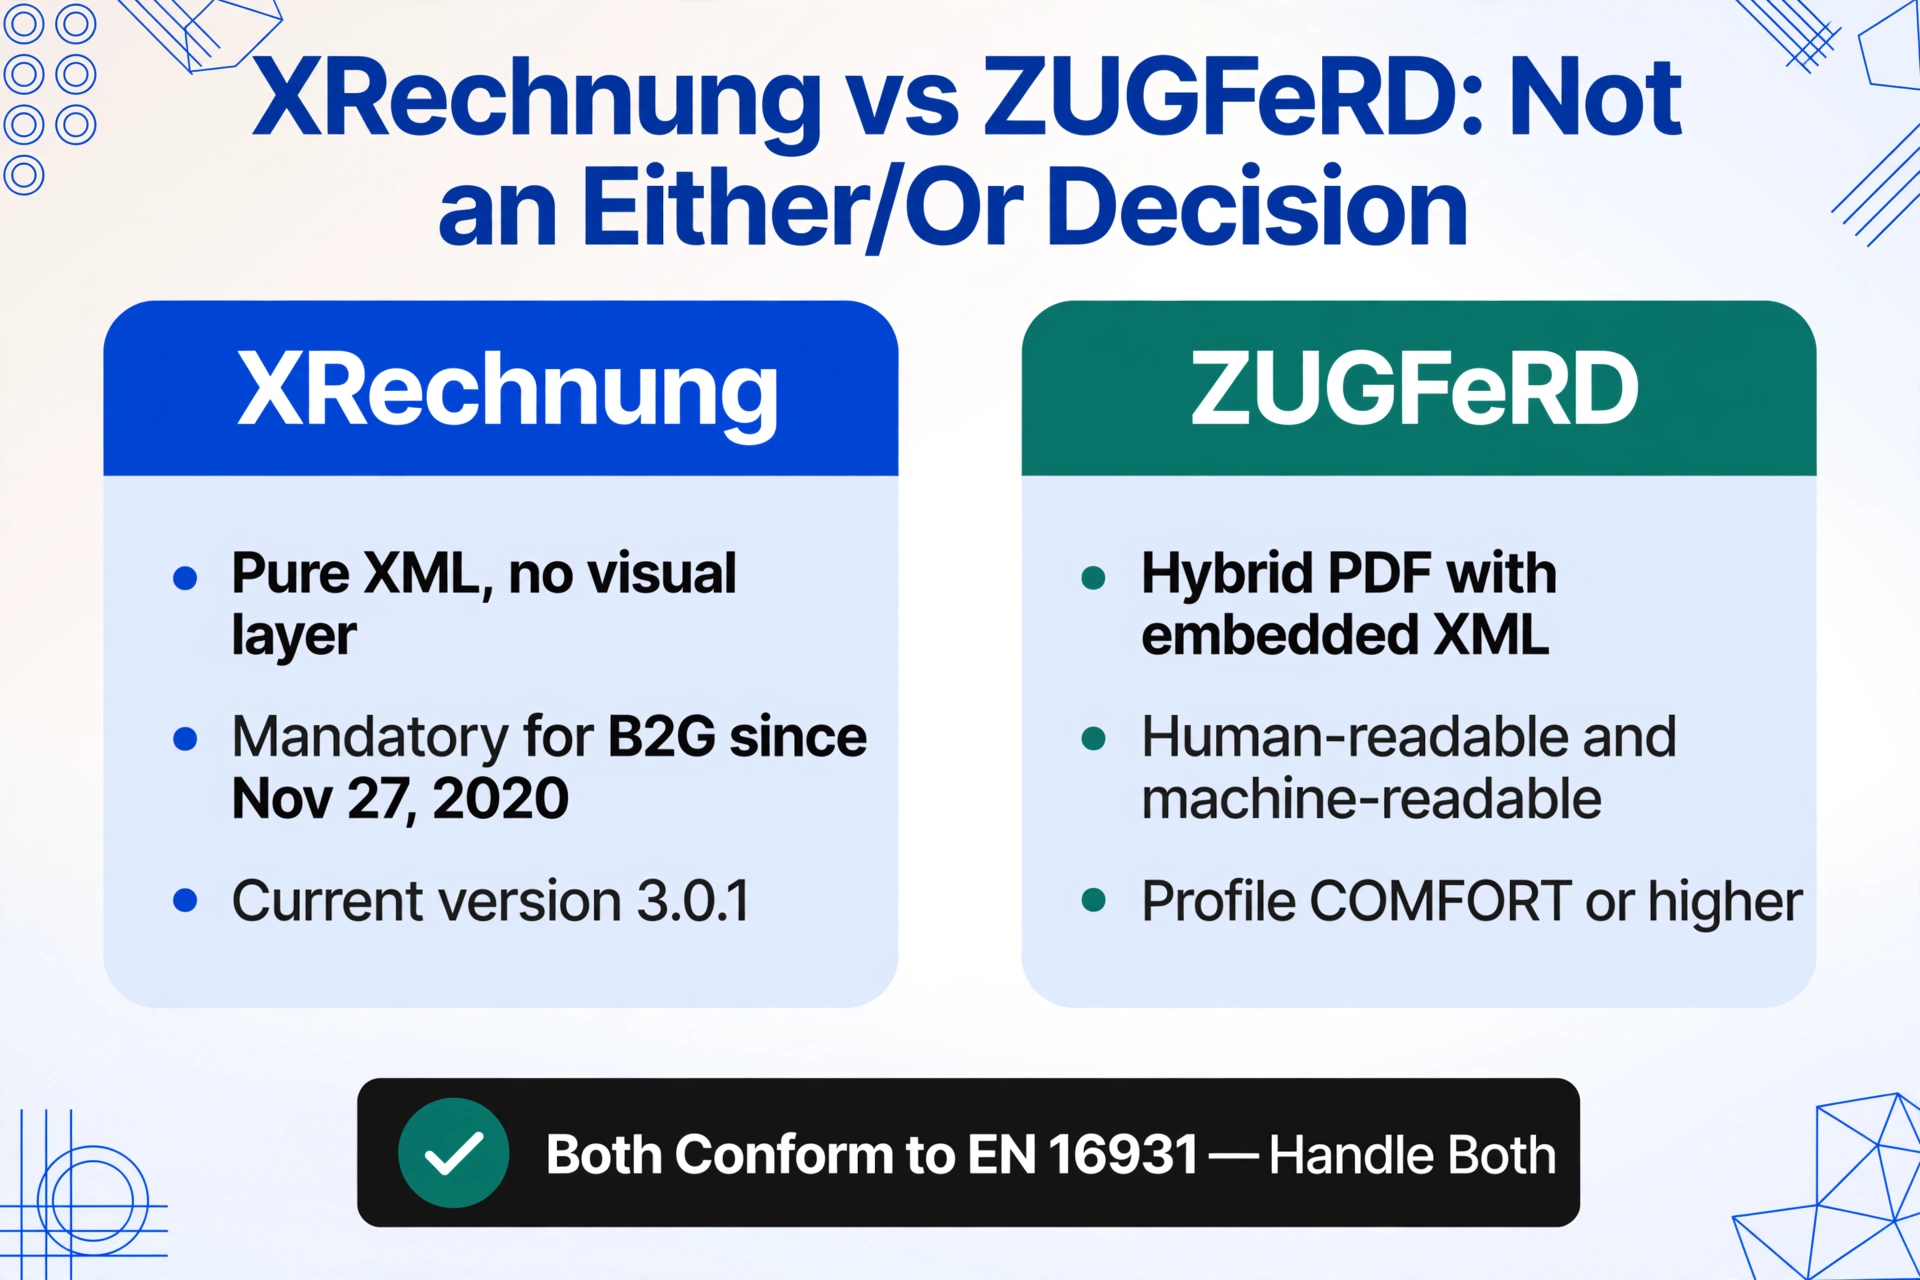
독일의 의무화에 따른 두 가지 적합 형식은 XRechnung과 ZUGFeRD입니다. 둘 다 EN 16931을 준수하지만 송장 데이터를 전달하는 방식은 근본적으로 다르며, 둘 중 하나를 선택하는 것은 하나를 골라 다른 하나를 무시하는 문제가 아닙니다. 대부분의 기업은 공급업체마다 다른 형식을 사용하므로 두 가지를 모두 처리해야 합니다.
XRechnung: 순수 XML, 시각적 레이어 없음
XRechnung은 KoSIT(Koordinierungsstelle für IT-Standards)이 관리하는 EN 16931의 독일 국가 핵심 인보이스 사용 사양(CIUS)입니다. 이는 순수 XML 형식으로, PDF나 시각적 렌더링 없이 엄격한 스키마에 따라 구성된 구조화된 데이터 필드만 포함합니다. 현재 필수 버전은 XRechnung 3.0.1(2024년 2월 1일 발효)이며, 이전 버전에는 없던 세 가지 필수 필드인 BT-23(비즈니스 프로세스 유형), BT-34(판매자 전자 주소), BT-49(구매자 전자 주소)가 도입되었습니다. 예비 XRechnung 4.0은 UBL 2.5 및 CII D25A 구문을 기반으로 2026년 테스트용으로 출시되었지만, 의무 채택 날짜는 정해지지 않았습니다.
XRechnung은 2020년 11월 27일부터 B2G(기업-정부) 인보이스 발행의 필수 형식입니다. B2B의 경우 승인된 두 가지 형식 중 하나입니다. 실질적인 결과: 이미 독일 공공 기관에 인보이스를 발행하고 있다면 이미 XRechnung을 생성하고 있는 것이며, B2B 의무화는 발행 측에 새로운 형식 부담을 추가하지 않습니다.
ZUGFeRD: 임베디드 XML이 포함된 하이브리드 PDF
ZUGFeRD(Zentraler User Guide des Forums elektronische Rechnung Deutschland)는 FeRD(Forum elektronische Rechnung Deutschland)가 유지 관리하는 하이브리드 형식입니다. 사람이 읽을 수 있는 PDF/A-3 문서와 임베디드 구조화 XML 레이어를 결합하여, 동일한 파일을 사람이 읽고 ERP 시스템이 파싱할 수 있습니다. 현재 버전은 ZUGFeRD 2.2이며, 프랑스 Factur-X 표준과 기술적으로 동일합니다(이 형식에 대한 프랑스-독일 협력으로 ZUGFeRD와 Factur-X는 동일한 사양이며, 현지화된 명칭만 다릅니다).
중요한 세부 사항: 모든 ZUGFeRD 파일이 규정을 준수하는 전자 인보이스는 아닙니다. ZUGFeRD는 MINIMUM, BASIC, COMFORT(EN16931), EXTENDED, XRECHNUNG의 다섯 가지 적합성 프로파일을 정의합니다. 독일의 B2B 전자 인보이스 요구 사항을 충족하는 것은 COMFORT/EN16931 프로파일 이상뿐입니다. BASIC 프로파일로 ZUGFeRD 인보이스를 보낸 공급업체는 전자 인보이스처럼 보이는 것(임베디드 XML이 포함된 하이브리드 PDF)을 보냈지만, §14 UStG에 따른 법적 정의를 충족하지 못합니다. 이것이 대부분의 중소기업이 가장 먼저 직면하게 될 규정 준수 함정입니다.
나란히 비교
| 기준 | XRechnung | ZUGFeRD (COMFORT/EN16931+) |
|---|---|---|
| 데이터 형식 | 순수 XML (UBL 2.1 또는 UN/CEFACT CII) | 하이브리드: PDF/A-3 + 내장 XML (CII) |
| 사람이 읽을 수 있는지 | 아니요 — 뷰어 또는 파서 필요 | 예 — 모든 리더에서 PDF 레이어 표시 가능 |
| 주요 용도 | B2G (정부), B2B에서도 허용 | B2B (상업), 미텔슈타ント에서 지배적 |
| Leitweg-ID | B2G에 필수 (BT-10) | 선택 사항; B2B에는 불필요 |
| 파일 크기 | 매우 작음 (XML만) | 더 큼 (PDF + XML) |
| 보관 | XML을 원본 형태로 보관해야 함 (8년) | PDF/A-3는 보관에 적합; XML도 보존해야 함 |
| 관리 기관 | KoSIT (xeinkauf.de) | FeRD (ferd-net.de) |
2025년 6월 BMF 서한은 ZUGFeRD 하이브리드 인보이스에 대한 중요한 해석 규칙을 도입했습니다: 구조화된 XML 부분이 사람이 읽을 수 있는 PDF 레이어보다 우선합니다. 두 표현 사이에 불일치가 있는 경우, 부가가치세 목적에서는 XML 데이터가 우선합니다. 이는 PDF가 권위 있는 버전으로 취급되던 기존 규칙을 뒤집는 것입니다. 또한 §15 UStG에 따른 매입세액 공제(Vor슈테어어브주크)는 기계가 읽을 수 있는 데이터에만 근거할 수 있음을 의미합니다 — XML이 불완전하거나 비준수인 경우, PDF 레이어가 올바르게 보여도 수신자는 부가가치세 공제를 청구할 수 없습니다.
의무화가 요구하지 않는 것 (많은 사람들이 오해하는 사항)
다른 유럽 전자송장 제도의 세 가지 특징이 독일의 의무화 조치에 포함된다고 자주, 그리고 잘못 알려져 있습니다. 이를 명확히 하는 것이 또 다른 기술 사양을 추가하는 것보다 더 유용합니다. 이러한 오해가 중소 규모 재무팀에서 불필요한 규정 준수 불안을 유발하기 때문입니다.
B2B에는 Leitweg-ID 불필요
Leitweg-ID(구매자 참조 라우팅 ID)는 독일 연방, 주, 지방자치단체 행정 내에서 올바른 공공 기관으로 송장을 라우팅하는 데 사용되는 구조화된 식별자입니다. 하이픈으로 구분된 세 부분(최대 12자의 고정 접두사, 최대 30자의 고유 하위 식별자, 2자리 검증 숫자)으로 구성됩니다. 연방 ZRE 또는 주 OZG-RE 제출 포털을 통해 전송되는 B2G 송장에만 필요합니다.
B2B 거래의 경우 Leitweg-ID가 필요하지 않습니다. BMF FAQ에서 이를 명확히 확인합니다. B2B 송장 템플릿에 구매자 참조용 형식 필드가 있는 경우 자리 표시자 값으로 충분합니다. 기업은 상업적 거래처와 전자송장을 교환하기 위해 라우팅 식별자를 등록하거나 취득할 필요가 없습니다.
정부 승인 플랫폼 불필요
이탈리아(Sistema di Interscambio, SdI), 프랑스(PPF/PA 네트워크), 벨기에(Peppol 기반 승인)와 달리 독일은 B2B 전자송장에 대해 분산 운영 모델을 채택했습니다. 송장이 전달되기 전에 반드시 거쳐야 하거나 검증을 받아야 하는 중앙 정부 플랫폼이 없습니다. 송장은 거래 당사자 간에 상호 합의된 모든 채널(이메일, Peppol, EDI, 직접 API)을 통해 직접 교환되며, 구조화된 형식이 EN 16931 요구 사항을 충족하기만 하면 됩니다.
이는 중견기업(Mittelstand)에게 의미 있는 차이입니다. 프랑스에서는 모든 기업이 승인된 플랫폼(Plateforme Agréée)에 등록해야 하며, 정부 디렉토리가 모든 수신자를 추적합니다. 독일에서는 정부가 B2B 전송 경로에 관여하지 않습니다. 단점은 송장이 거래처에 도달하기 전에 형식 오류를 잡아주는 공식 검증 계층이 없다는 점입니다. 발신자만이 규정 준수를 보장할 책임이 있습니다.
Peppol은 선택 사항이며, 의무 사항이 아닙니다
독일은 Peppol(범유럽 공공 조달 온라인)을 전송 네트워크로 지원하며, Peppol BIS 3.0 형식은 EN 16931을 준수하는 것으로 인정됩니다. 그러나 벨기에처럼 Peppol이 의무 교환 프로토콜인 것과 달리, 독일은 기업이 Peppol 네트워크에 연결할 것을 요구하지 않습니다. B2B 전자 세금계산서는 이메일 첨부, 보안 파일 전송 또는 기타 합의된 채널을 통해 전달될 수 있습니다. 자동 라우팅을 원하는 기업을 위해 Peppol 액세스 포인트가 제공되지만, 이는 편의를 위한 선택이지 규정 준수 요구 사항이 아닙니다.
미텔슈탄트 현실: DATEV, 렉스바레, 그리고 하이브리드 전환
독일의 360만 개 기업 대부분은 중소기업(미텔슈탄트)이며, 그중 압도적 다수가 두 가지 소프트웨어 스택 중 하나로 회계를 운영합니다: DATEV 또는 렉스바레. 이는 시장 선호도의 문제가 아니라 독일 회계의 구조적 특징입니다. 슈토이어베라터(세무사)와의 관계는 대부분의 미텔슈탄트 재무 운영의 중심이며, 해당 직역에서 지배적인 플랫폼은 DATEV입니다. DATEV로 깔끔하게 내보낼 수 있는 도구는 실용적입니다. 그렇지 않은 도구는 운영상 존재감이 없습니다.
이는 전자 세금계산서 의무화에 특정한 긴장을 만듭니다. 법은 구조화된 XML을 요구합니다. 슈토이어베라터는 여전히 DATEV를 통해 PDF를 처리합니다. 재무 팀은 그 사이에 있으며, 공급업체로부터 XRechnung과 ZUGFeRD를 수신해야 하는 동시에 자체 발행 세금계산서는 €800,000 미만인 경우 2028년까지 PDF로 유지할 수 있습니다.
| 소프트웨어 | E-레히nung 수신 | E-레히nung 발행 | DATEV 통합 | 주요 사용자 |
|---|---|---|---|---|
| DATEV | DATEV Unternehmen online을 통해 지원 | DATEV Rechnungswesen을 통해 지원 | 기본 지원 (DATEV 생태계) | 세무사, 외부 회계를 사용하는 중견기업 |
| Lexware Office | XRechnung 및 ZUGFeRD 2.x 지원 | XRechnung 및 ZUGFeRD 2.x 생성 | DATEV 내보내기 파일 형식 | 소기업, 1인 사업자, 사내 회계 담당자 |
| SAP | EN 16931 완전 준수를 위해 애드온 필요 | 애드온 필요, 표준 SAP PDF 출력은 비준수 | 미들웨어 또는 기본 커넥터를 통해 | DAX, 대기업, 해외 자회사 |
| sevDesk | XRechnung 및 ZUGFeRD 2.x 수신 | XRechnung 및 ZUGFeRD 2.x 생성 | DATEV 내보내기 인터페이스 | 프리랜서, 초소기업, 서비스 기업 |
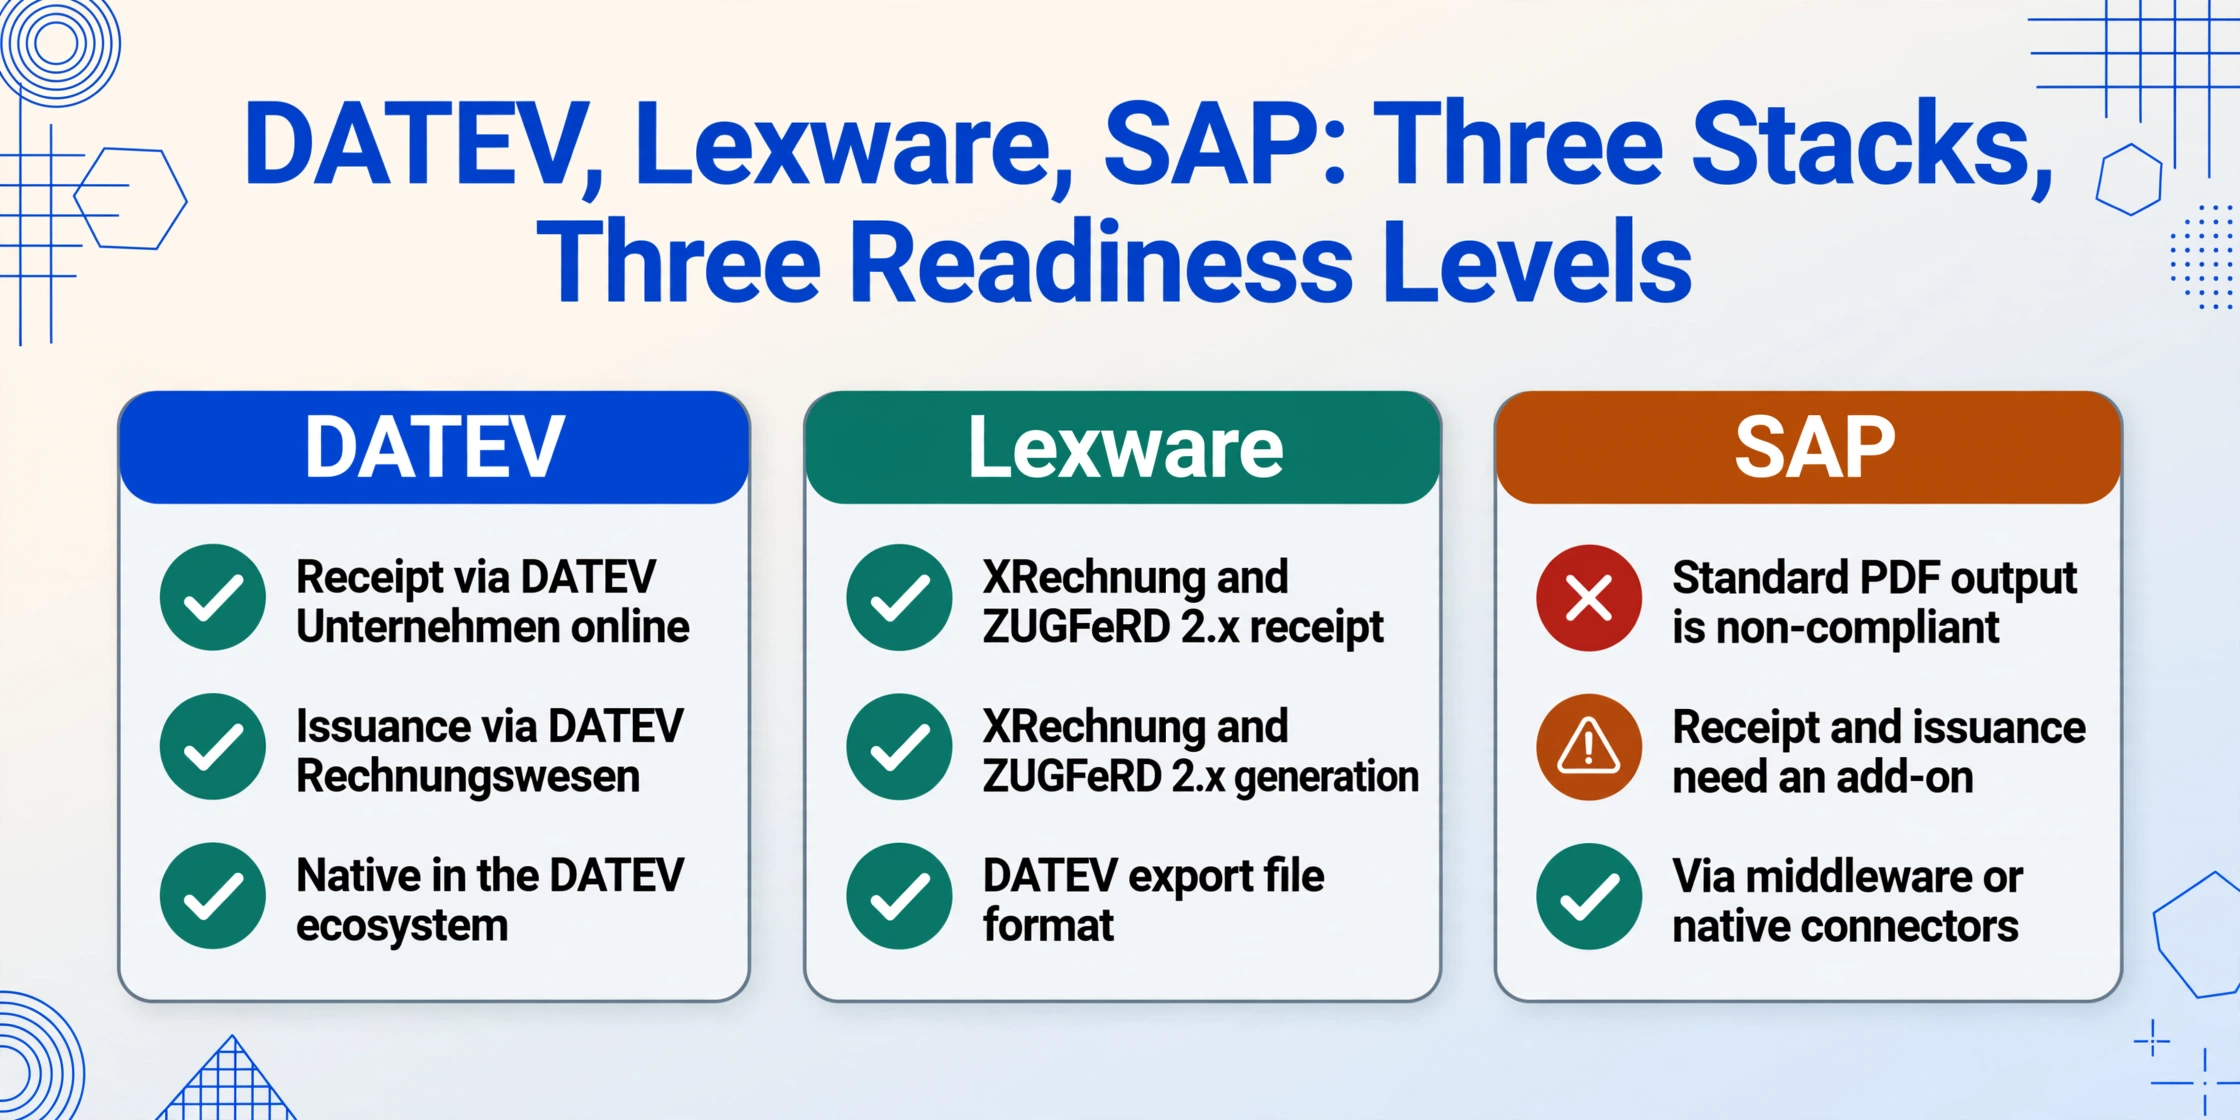
대부분의 미텔슈타ント 기업에게 적응 과제는 "어떤 형식을 선택할 것인가"가 아닙니다. 문제는 그들의 AP 프로세스가 PDF 읽기를 기반으로 구축되었다는 점입니다. 재무 담당자가 첨부 파일을 열고 금액과 납기일을 확인한 후 Lexware나 DATEV에 입력하고 PDF를 보관합니다. 공급업체가 XRechnung(열면 원시 코드로 표시되는 XML 파일)을 보내기 시작하면 이 워크플로가 중단됩니다. 데이터는 실제로 PDF보다 더 구조화되고 완전하지만, 파서 없이는 접근할 수 없습니다.
2026년 초 기준으로 독일 기업의 약 20~25%만이 전자송장을 발송하고 있었으며, 약 3분의 1이 수신 가능하다고 보고했습니다. 25%와 100% 사이의 격차는 2027~2028년에 걸쳐 전개될 운영 전환입니다. 공급업체가 전환하기 전에 XML과 PDF 입력을 모두 처리할 워크플로를 준비하는 재무 팀은 핵심 공급업체가 예고 없이 전자 방식으로 전환할 때 발생하는 혼란을 피할 수 있습니다.
독일 송장 처리 생태계는 이미 상당한 수동 입력 비용을 부담하고 있습니다. 독일 송장 수동 입력 문제 분석에서 자세히 살펴본 바와 같이, 비구조화된 형식으로 도착하는 종이 또는 PDF 송장마다 재입력에 3~5분이 소요되며, 송장 규모가 커지면 비용이 빠르게 증가합니다. 전자송장 의무화는 구조적 수준에서 이를 제거하기 위해 설계되었지만, 수신 측이 도착 시 구조화된 데이터를 처리할 수 있는 역량을 갖춘 경우에만 가능합니다.
재무팀이 지금 해야 할 일 — 5단계 로드맵
이것은 전담 컴플라이언스 팀과 수십만 유로 규모의 ERP 예산을 갖춘 DAX 대기업을 위한 체크리스트가 아닙니다. 50~500명 규모의 직원을 둔 Mittelstand 기업의 재무 관리자, 기존 Lexware 또는 DATEV 설치 환경, 그리고 월말 결산을 방해하지 말라는 Geschäftsführer의 지시를 위해 작성되었습니다.
지금 수신 가능 여부를 확인하세요.
2025년 1월부터 귀 조직은 XRechnung 및 ZUGFeRD 인보이스를 수신할 수 있어야 합니다. 기술적 최소 요건은 이메일 시스템이 XML 파일 첨부를 필터링하거나 차단하지 않고 허용해야 한다는 것입니다. 실무적으로는 재무팀에서 해당 파일의 구조화된 데이터를 추출하여 회계 시스템에 입력할 수 있어야 합니다. 읽지 않은 파일이 받은 편지함에 쌓여 있으면 법적 요건은 충족하지만 매번 AP 예외가 발생합니다.
관할권별로 공급업체 기반을 파악하세요.
현재 공급업체 중 독일에 등록된 업체를 식별하십시오. 이 업체들은 2027년 1월 1일(연매출 80만 유로 초과 시) 또는 2028년 1월 1일(기타 모든 업체)에 인보이스 발행을 XRechnung 또는 ZUGFeRD로 전환합니다. 다른 EU 국가의 역내 공급업체는 현재 독일 의무 대상이 아니며 자국 규정을 따르며, B2C 거래는 완전히 제외됩니다. 이 매핑을 통해 노출 기간을 알 수 있습니다.
발신 형식 경로를 확정하세요.
전년도 매출이 80만 유로를 초과하는 경우, 2027년 1월까지 규정을 준수하는 전자 인보이스 발행을 위한 확정된 계획(단순한 업체 약속이 아닌)이 필요합니다. 기준 미만이고 2028년 이전에 초과할 것으로 예상되지 않는 경우, 2027년 12월 31일까지 전환 유예가 적용되지만 규정 준수 경로를 문서화해야 합니다. 가장 흔한 실패 사례는 ERP 업체의 업데이트가 늦게 도착하거나 불완전한 EN 16931 매핑과 함께 제공되는 것을 기다리는 것입니다.
혼합 형식 AP 워크플로를 구축하세요.
향후 2~3년 동안 수신 인보이스 스트림은 XRechnung XML, ZUGFeRD 하이브리드 PDF, 소규모 공급업체 및 역외 업체의 기존 종이/PDF 등 다양한 형식이 혼합됩니다. 엔터프라이즈 AP 자동화 플랫폼을 도입할 여력이 없는 재무팀에게 가장 실용적인 접근 방식은 PDF, 종이 스캔본, 스크린샷, ZUGFeRD 하이브리드 PDF의 시각적 레이어 등 모든 수신 인보이스 형식을 단일 스프레드시트 또는 ERP 호환 형식으로 정규화하는 도구를 사용하는 것입니다. 이렇게 하면 "XRechnung은 전용 XML 파서, ZUGFeRD는 별도 추출 경로, 종이 PDF는 수동 입력"이라는 운영 분리를 방지하고 세 가지 워크플로를 하나로 대체할 수 있습니다.
첫 번째 인보이스 도착 전에 보관 계획을 세우세요.
§14b Absatz 1 UStG에 따라, 수신 및 발행된 모든 전자 인보이스의 구조화된 부분은 원본 그대로의 형식으로 8년간 보관해야 합니다. PDF 렌더링은 XML 데이터를 대체할 수 없습니다. 현재 보관 프로세스가 폴더 구조에 PDF를 저장하는 방식이라면, 전자 인보이스의 구조화된 데이터 계층에 대한 보관 의무를 충족하지 못합니다. GoBD(Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) 원칙은 필드 수준의 출처 추적, 버전 관리 및 불변성을 요구합니다. 보관 방식을 결정하기 전에 소프트웨어 공급업체에 감사 로그 샘플을 요청하세요.
자주 묻는 질문
이메일로 전송된 PDF가 독일에서 유효한 전자 세금계산서인가요?
아니요. Wachstumschancengesetz로 개정된 §14 Absatz 1 Satz 3 UStG에 따라, 유효한 전자 세금계산서는 전자 처리가 가능한 구조화된 전자 형식으로 발행, 전송 및 수신되어야 합니다. PDF는 디지털로 생성되어 이메일로 전송되더라도 구조화된 데이터를 포함하지 않습니다. 이는 시각적 표현일 뿐, 기계가 읽을 수 있는 데이터 구조가 아닙니다. 전환 기간(모든 기업의 경우 2026년 12월 31일까지, 매출 ≤€800,000인 중소기업의 경우 2027년 12월 31일까지) 동안에는 수신자 동의 하에 PDF를 계속 보낼 수 있지만, 이는 전자 세금계산서가 아닌 "기타 세금계산서"(sonstige Rechnungen)로 분류됩니다.
어떤 형식을 사용해야 하나요 — XRechnung 또는 ZUGFeRD?
독일 공공 기관에 청구하는 경우 XRechnung이 B2G에 필수입니다. 국내 다른 기업에 청구하는 경우, ZUGFeRD(COMFORT/EN16931 프로필 이상)는 구조화된 데이터와 함께 사람이 읽을 수 있는 PDF를 생성하므로 대부분의 기업에 더 실용적인 선택입니다 — 수신자는 파서 없이도 세금계산서를 정상적으로 읽을 수 있습니다. 그러나 소프트웨어 선택이 이 결정을 크게 좌우합니다: 회계 패키지가 ZUGFeRD 2.x를 생성한다면 그것을 사용하세요. XRechnung을 생성한다면 그것을 사용하세요. 중요한 결정은 형식이 아니라 형식의 적합성 프로필이 EN 16931 요구 사항을 충족하는지 확인하는 것입니다.
저는 Kleinunternehmer(소규모 사업자)입니다. 무엇을 해야 하나요?
네 — 독일 공급업체로부터 구조화된 전자 인보이스를 수신할 수 있어야 합니다. §19 UStG에 따른 Kleinunternehmer 면제는 §14 UStG 수신 의무를 면제하지 않습니다. 현재 2028년까지 전자 인보이스를 발행할 의무는 없지만(연매출이 €800,000을 초과하지 않는 경우), 독일 공급업체가 XRechnung 또는 ZUGFeRD 인보이스를 보내는 경우 이를 처리할 수 있어야 합니다.
2027년 이후 PDF 인보이스로 VAT 공제를 받을 수 있나요?
공급업체가 아직 전환 기간 내에 있는 경우에만 가능합니다. 2027년 1월 1일 이후 €800,000 기준을 초과하는 기업은 반드시 전자 인보이스를 발행해야 합니다. 이러한 공급업체가 PDF를 보내는 경우 해당 인보이스는 §14 UStG의 법적 요건을 충족하지 않으며 — §15 UStG에 따른 매입 VAT 공제(Vorsteuerabzug)가 거부될 수 있습니다. 2025년 6월 BMF 서한은 VAT 공제가 기계 판독 가능한 구조화 데이터에만 근거할 수 있다고 추가로 명확히 했습니다. 이는 불이행의 재정적으로 가장 중요한 위험입니다: 형식 오류를 인보이스의 VAT 금액과 동일한 직접 비용으로 전환합니다. 2028년 1월 1일 이후에는 공급업체 규모와 관계없이 동일한 규칙이 적용됩니다.
XRechnung을 읽을 수 있는 ERP 시스템이 없다면 어떻게 하나요?
혼자가 아닙니다 — 상당수의 Mittelstand 기업은 기업 AP 자동화 계층 없이 Lexware 또는 DATEV에서 회계를 운영합니다. ERP 파서 없이 전자 인보이스를 수신하기 위한 최소 실행 가능한 접근 방식은 PDF 형식 문서에서 데이터를 추출할 수 있는 문서 추출 도구를 사용하는 것입니다 — ZUGFeRD 하이브리드 PDF의 시각적 레이어, 뷰어에서 렌더링된 XRechnung 인보이스 스크린샷, 기존 종이 또는 PDF 인보이스를 포함 — 그런 다음 결합된 결과를 회계 소프트웨어가 가져올 수 있는 단일 스프레드시트 또는 CSV로 출력합니다. 이는 기존 소프트웨어 스택을 교체하지 않고 "XML을 수신해야 함"과 "PDF만 처리할 수 있음" 사이의 격차를 해소합니다. 유사한 궤적을 따르는 프랑스 의무화는 동일한 과제에 직면해 있습니다 — Factur-X 및 PPF/PA 네트워크와의 유사한 경험은 프랑스 전자 인보이스 2026을 참조하세요.
ZUGFeRD 청구서에서 XML 데이터와 PDF 레이어가 일치하지 않으면 어떻게 되나요?
XML이 우선합니다. 2025년 6월 BMF 서한에 따라 하이브리드 청구서에서 구조화된 데이터 레이어가 시각적 PDF 렌더링보다 법적 우선권을 갖는다고 확립되었습니다. 두 표현이 다를 경우 — 예를 들어 PDF에 19% VAT 세율이 표시되지만 XML에 7% 세율이 인코딩된 경우 — 수신자는 XML 값을 처리해야 합니다. 이 규칙은 수신자의 매입세액 공제 청구에도 적용됩니다: 공제는 표시된 PDF가 아닌 XML 데이터를 기준으로 해야 합니다.
전자 청구서는 얼마나 오래, 어떤 형식으로 보관해야 하나요?
UStG §14b 제1항에 따라 수신 및 발신 청구서 모두 8년간 보관해야 합니다(상법상 10년, Handelsrecht). 전자 청구서의 경우 구조화된 XML 부분은 원본 그대로 변경 없이 보존해야 합니다. PDF 렌더링만으로는 보관 의무를 충족하지 않습니다. 아카이빙 시스템은 GoBD 원칙을 준수해야 합니다: 필드 수준 감사 추적, 불변성, 버전 관리, 세무 감사 접근을 위한 기계 판독 가능성.
실제 마감일은 2027년 1월이 아닙니다
의무화의 공식 날짜가 헤드라인을 장식하지만, 귀하의 AP 팀에게 중요한 날짜는 첫 번째 주요 공급업체가 전자 청구서로 전환하는 날입니다 — 그 날짜는 지금부터 2028년 사이 언제든 될 수 있습니다. €800,000 기준을 초과하는 공급업체는 자유롭게 조기 전환할 수 있기 때문입니다. 준비는 단일 규제 마감일을 맞추는 것이 아닙니다. 전환이 예고 없이 도래했을 때, 지불 시계가 똑딱거리는 동안 청구서가 재무 인박스에서 읽히지 않은 채 방치되지 않도록 하는 것입니다.
대부분의 미텔슈타ント 재무 팀에게 좋은 소식은 독일 의무화가 프랑스나 이탈리아보다 구조적으로 단순하다는 것입니다: 승인 플랫폼 없음, 의무 네트워크 없음, 완화된 전환 기간, 그리고 소프트웨어 공급업체가 2020년부터 업데이트해 온 동일한 EN 16931 표준을 기반으로 한 형식입니다. 적응은 점진적이지, 구조적이 아닙니다. 위험은 규정 자체가 아니라 "2028" 또는 "€800,000"이 그때까지 할 일이 없다는 뜻이라고 가정하는 것입니다. 수신은 이미 의무입니다. 공급업체는 이미 전환 중입니다. 형식 혼란은 이미 AP 예외를 발생시키고 있습니다. 구조화된 청구서 수신 워크플로를 구축할 시기는 첫 번째 청구서가 도착하기 전입니다.