프랑스 전자송장 2026:
9월 이전에 모든 기업이 알아야 할 사항
프랑스 2024년 재정법 제91조는 B2B 전자송장 의무화를 두 단계로 시행합니다. 2026년 9월 1일부터 약 400만 개의 VAT 등록 기업이 모두 수신해야 하며, 2027년 9월 1일부터는 소규모 및 영세 기업도 발행해야 합니다. 2026년 2월 말까지 DGFiP는 106개의 승인 플랫폼을 인증했고, 60,000개 기업이 해당 플랫폼의 상호운용 네트워크를 통해 실제 송장을 교환하는 실시간 파일럿을 시작했습니다. 이는 먼 규제 지평선이 아닙니다. 실제 거래를 처리하는 운영 인프라이며, 첫 번째 보편적 의무인 전자송장 수신이 80일도 채 남지 않았습니다.
핵심 요점
- "2027년까지다"는 절반만 맞는 말입니다 — 프랑스의 약 400만 개 VAT 등록 기업은 모두 2026년 9월 1일부터 전자송장을 수신할 수 있어야 하며, 이제 80일도 채 남지 않았습니다. 2027년 날짜는 소규모 및 영세 기업의 발행 의무만 유예할 뿐, 수신 의무는 유예되지 않습니다.
- 무료 정부 경로가 폐지되었습니다 — 2024년 10월 DGFiP는 PPF의 역할을 디렉토리 전용으로 축소하여, 영세 기업을 포함한 모든 기업이 제3자 승인 플랫폼에 등록해야 합니다. 회계 소프트웨어가 자동으로 규정 준수를 활성화해 주지 않습니다.
- 벌칙 제도는 실제 위험에서 주의를 분산시킵니다 — 비준수 송장당 €15의 벌칙은 상한이 있고 첫 위반은 면제될 수 있지만, PA 등록을 건너뛰어 공급업체 송장을 아예 수신하지 못하는 것은 서류 오류가 아니라 공급망 공백입니다. ImageToTable.ai는 전환 기간 동안 종이 및 PDF 송장에서 13개 필수 필드를 추출하여, 비전자 송장이 수작업 재입력 병목 현상이 되지 않도록 방지합니다.
법적 근거: 제91조 및 2024년 재정법
프랑스 B2B 전자송장 의무화는 정확한 입법 체인에 기반합니다. 각 연결고리는 서로 다른 법적 효력을 가지며 의무의 각 부분을 정의하므로, 그 위계를 이해하는 것이 중요합니다.
근거 법률은 법률 n°2023-1322의 제91조, 즉 2024년 재정법으로, 2023년 12월 30일자 프랑스 공화국 관보에 게재되었습니다(Légifrance). 이 조항은 일반세법(CGI)의 시행 일정을 개정하여, 기존의 2024년 7월 목표(이미 2023년 1월에서 연기된 바 있음)를 현재의 2단계 구조로 대체했습니다.
그 아래에는 운영 텍스트가 있습니다:
- CGI 제289조(Légifrance) — VAT 등록자의 송장 발행 의무를 규정하며, CGI 제290조는 국내 B2B 거래에 대한 전자송장 의무를 활성화합니다.
- CGI 부속서 II의 제242 nonies A조(Légifrance) — 모든 송장이 포함해야 하는 필수 항목을 정의합니다. 이 조항은 2022년 10월 7일자 데크레 n°2022-1299에 의해 개정되어, 전자송장 전용 필드 4개가 추가되었습니다.
- 2024년 3월 25일자 데크레 n°2024-266(Légifrance) — 승인 플랫폼(PA, 구 '파트너 전자문서화 플랫폼' PDP)의 법적 프레임워크를 정의합니다.
- 2024년 3월 18일자 아레테 — Factur-X를 UBL 2.1 및 UN/CEFACT CII와 함께 3가지 필수 수신 형식 중 하나로 지정합니다. 이들 모두는 유럽 표준 EN 16931(EU 지침 2014/55/EU에서 파생)을 준수합니다.
공식 세무청 해설은 BOFiP BOI-TVA-DECLA-30-20-20-10(impots.gouv.fr)에 있으며, 모든 필수 항목에 대한 상세 지침을 제공합니다. 규정 준수를 구현하는 모든 사람에게 BOFiP 해설은 실무 참고 자료입니다. 법률 텍스트가 남겨둔 질문에 대한 답을 제공합니다.
왜 정확한 조문 번호와 URL을 나열할까요? 프랑스 세무 조사(contrôle fiscal)에서 "규정이 전자송장을 요구합니다"라는 말은 불이행 사실을 방어하지 못합니다. "2023년 12월 30일 JORF에 게재된 법률 n°2023-1322의 제91조 및 CGI 부속서 II의 제242 nonies A조"라고 말해야 합니다. 정확성이 곧 규정 준수 태세입니다.
2단계 타임라인 — 모든 기업에게 2026년이 중요한 이유
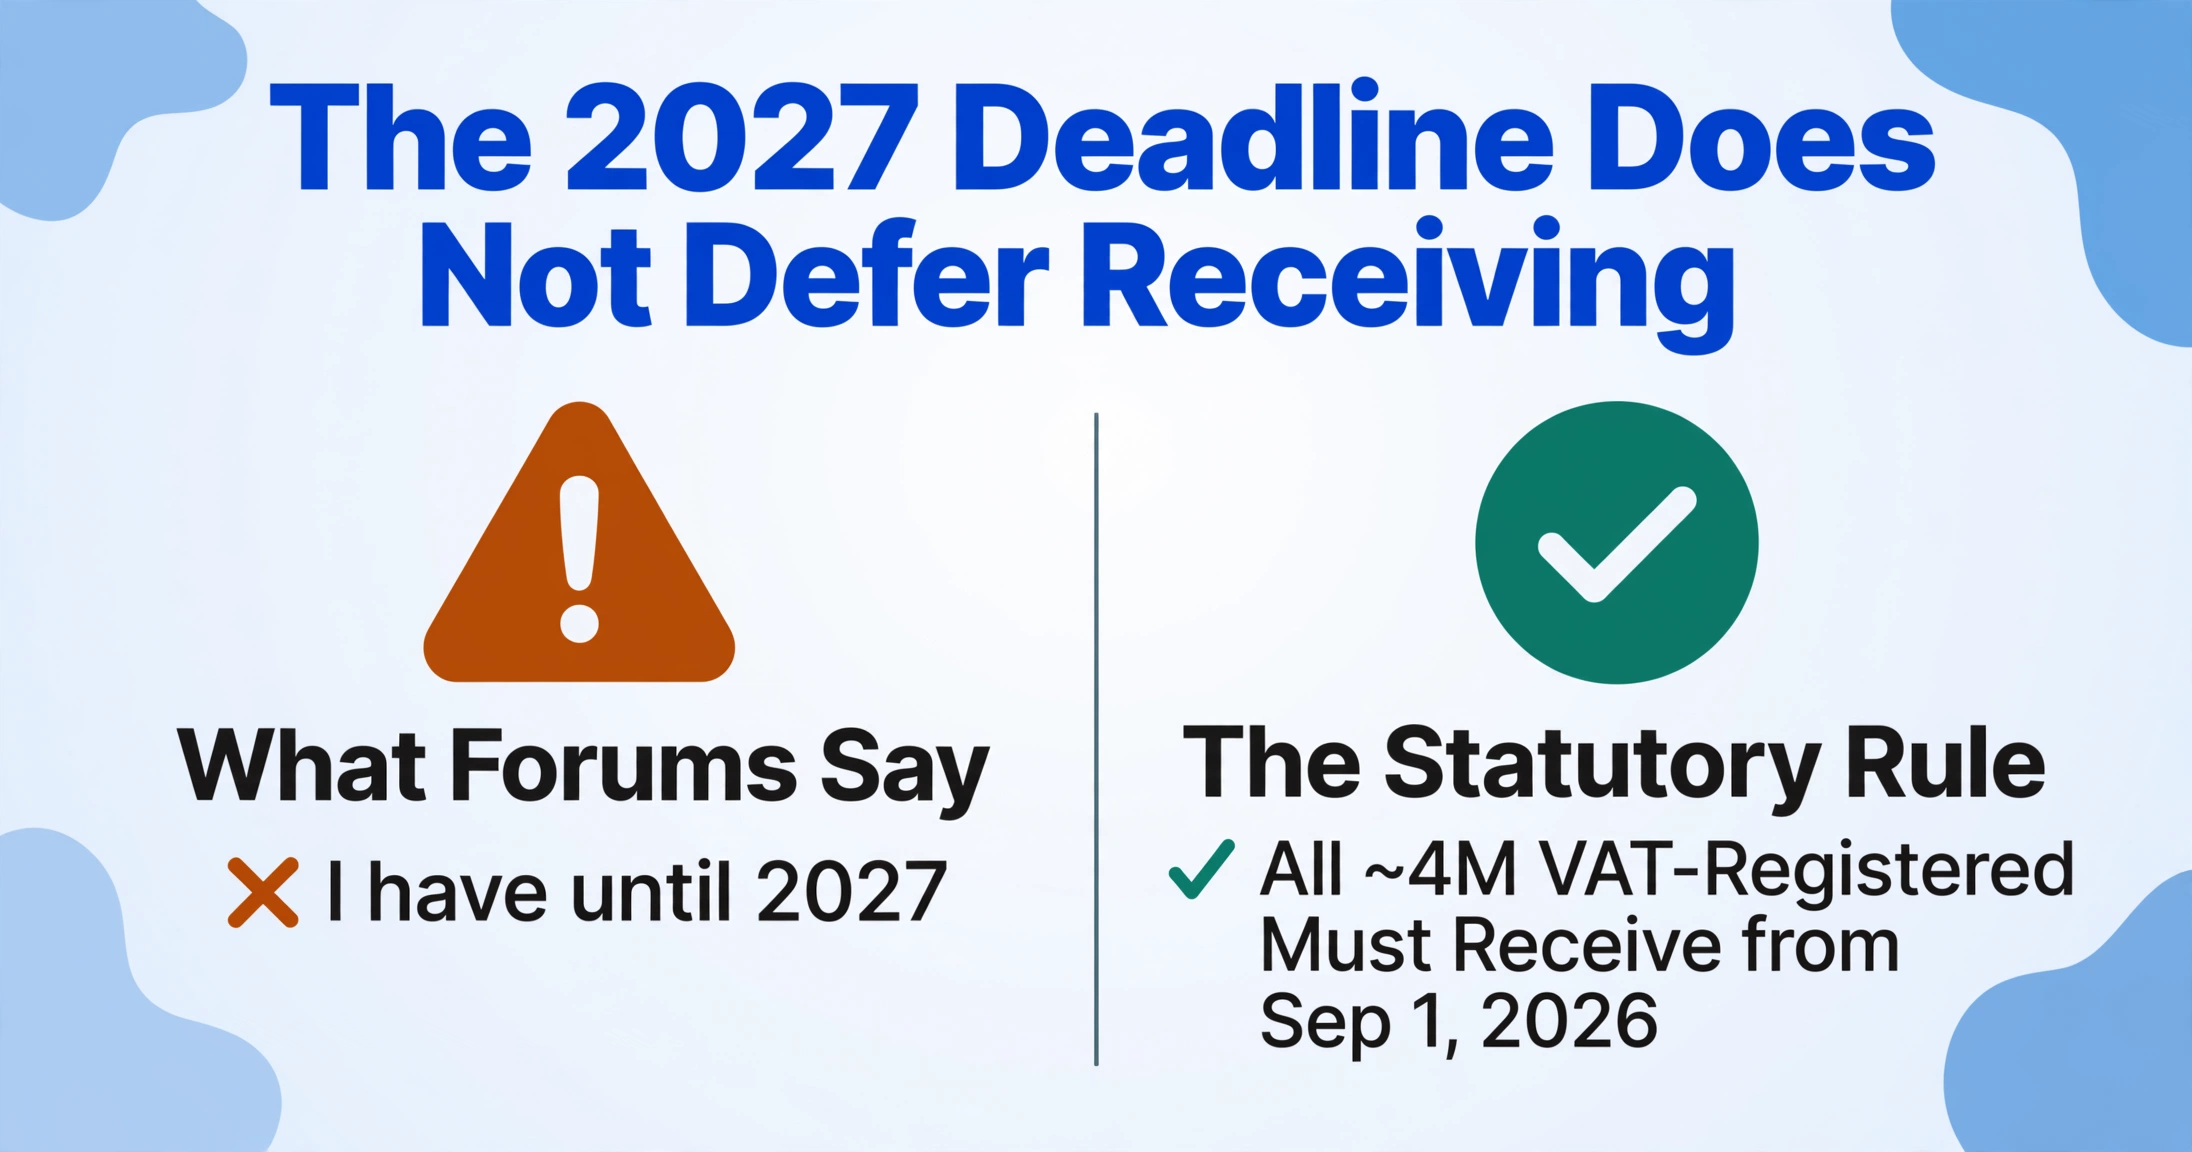
프랑스 중소기업 포럼에서 가장 흔히 퍼지는 오해는 "2027년까지 시간이 있다"는 것입니다. 이는 절반만 맞는 말입니다. 2026년 9월은 규모, 매출, VAT 면제 여부와 관계없이 프랑스의 모든 VAT 등록 사업체에 의무를 부과합니다. 2027년 날짜는 가장 작은 기업의 발행 의무만 유예할 뿐, 수신 의무는 유예하지 않습니다.
| 날짜 | 수신 의무 대상 | 발행 의무 대상 | 전자신고 의무 |
|---|---|---|---|
| 2026년 9월 1일 | 모든 VAT 등록 사업체(약 400만 개) | 대기업(직원 5,000명 초과 또는 매출 €1.5B 초과 또는 자산 €2B 초과) + 중견기업(ETI: 직원 250~5,000명, 매출 €50M~€1.5B) | 대기업 + 중견기업: B2C 및 국경 간 거래 데이터 |
| 2027년 9월 1일 | 전체(지속) | 중소기업(직원 250명 미만, 매출 €50M 미만) + 소기업(TPE: 직원 10명 미만, 매출 €2M 미만) | 나머지 모든 기업: B2C 및 국경 간 거래 데이터 |
회사 규모는 2025년 1월 1일 기준, 해당일 이전에 종료된 마지막 회계연도를 기준으로 산정합니다. 준수 날짜는 법령에 따라 각 연도의 12월 1일로 연기될 수 있으나, 현재까지 해당 법령은 발표되지 않았습니다. 출처: 제91조, 법률 n°2023-1322; EU 전자송장 국가 시트 — 프랑스 2024; DGFiP 발표 자료(PDF).
이것이 자영업자(auto-entrepreneur) 또는 직원 3명의 소규모 SARL에 의미하는 바는 다음과 같습니다: 2026년 9월에 Factur-X 송장을 생성할 필요는 없습니다. 그러나 대형 공급업체(통신사, 에너지 공급업체, 도매 유통업체)로부터 전자송장을 수신할 수 있는 승인 플랫폼(Plateforme Agréée)에 등록해야 합니다. 해당 공급업체들은 그 날짜부터 전자 발행을 시작할 것이기 때문입니다.
DGFiP의 중앙 디렉토리(annuaire)는 2026년 2월에 약 600,000개 기업이 등록된 상태로 시작되었으며, 최종적으로 등록해야 할 400만 개 중 일부에 불과합니다. 600,000과 4,000,000 사이의 격차가 등록 적체 현상이며, 9월이 다가올수록 더욱 심화될 것입니다.
준수 경로의 세 가지 방법: PA, PPF, 통합 ERP
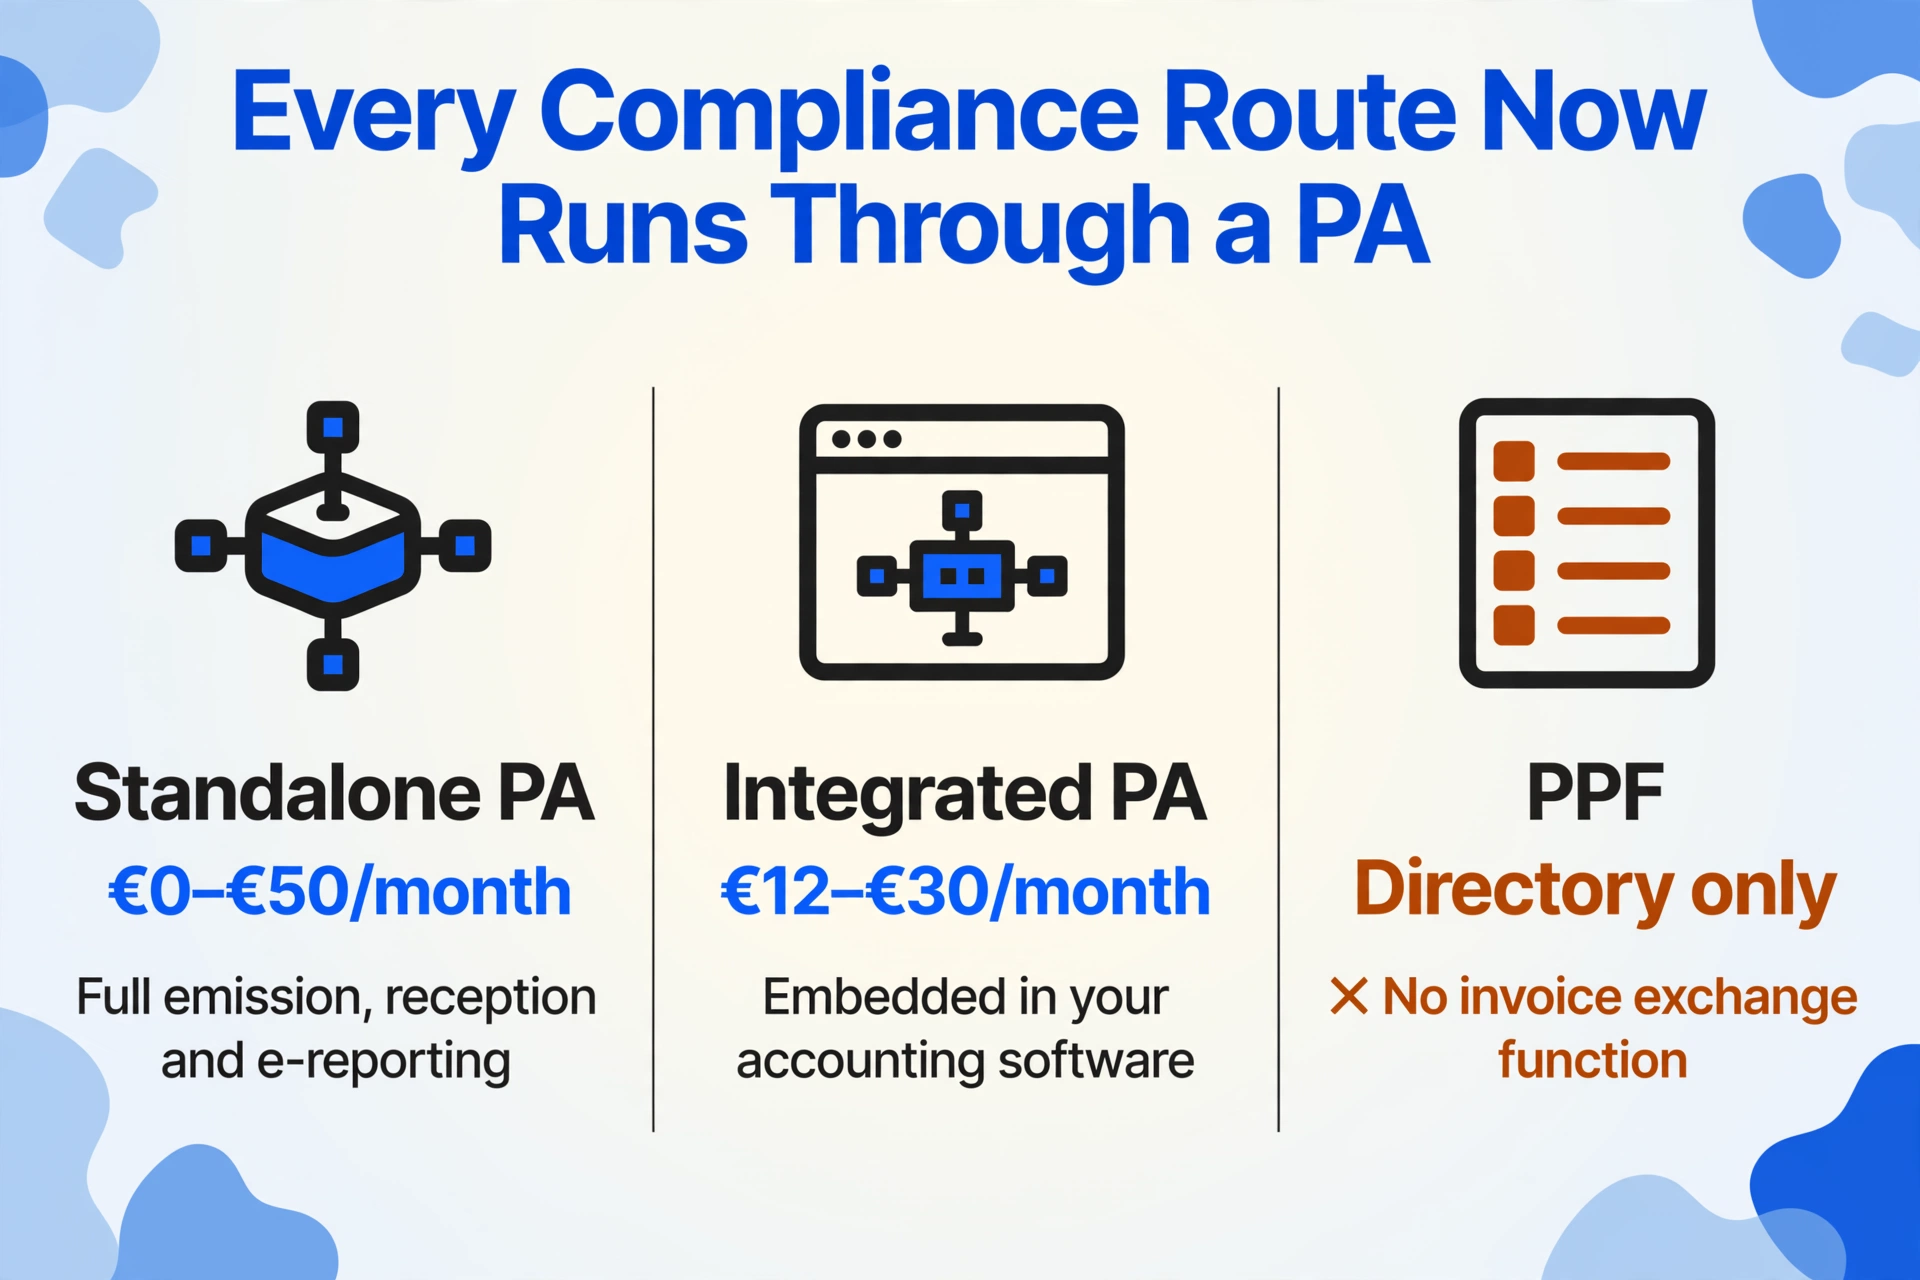
2024년 10월 15일, 준수 환경을 재편한 중요한 구조적 변화가 있었습니다. DGFiP는 공공 송장 포털(PPF)이 더 이상 기업 간 송장을 라우팅하는 중앙 교환 허브 역할을 하지 않을 것이라고 발표했습니다. 그 역할은 국가 수신자 디렉토리(annuaire) 유지와 승인 플랫폼이 전송한 e-리포팅 데이터 집계라는 두 가지 기능으로 축소되었습니다. PPF의 원래 "무료 송장 교환" 기능은 우선순위에서 제외되었습니다.
실질적인 결과: 모든 기업은 승인 플랫폼을 선택해야 합니다. 송장 교환을 위한 무료 정부 운영 대안은 없습니다. 이제 세 가지 실질적인 경로는 다음과 같습니다:
| 경로 | 정의 | 적합한 대상 | 월 비용(부가세 제외) |
|---|---|---|---|
| 독립형 PA(승인 플랫폼) | 발행, 수신, e-리포팅, 수명 주기 관리, 10년 증거 보관을 처리하는 DGFiP 인증 타사 서비스. 2026년 4월 기준 146개의 PA가 등록되어 있습니다. | 기존 송장/ERP 소프트웨어를 유지하면서 준수 계층을 추가하려는 기업 | 월 €0–€50(TPE/PME 범위); 산업 규모의 경우 더 높음 |
| 회계 소프트웨어 내 통합 PA | 자체 PA 인증을 획득한 소프트웨어 공급업체 — 플랫폼이 회계/송장 도구에 내장되어 있습니다. 예: Pennylane, Cegid, Sage. | PA 인증 회계 플랫폼을 이미 사용 중이거나 전환할 의향이 있는 기업 | 월 €12–€30(소프트웨어 구독의 일부) |
| PPF(디렉토리 전용) + 교환용 PA | PPF는 필수 디렉토리 및 e-리포팅 집계자로 남아 있지만, 실제 송장 전송을 위해서는 여전히 PA가 필요합니다. PPF는 단독 준수 경로가 아닙니다. | 단독 옵션이 아님 — 모든 기업은 PPF 디렉토리 등록을 PA와 함께 사용합니다 | PPF 등록은 무료입니다. PA 비용은 별도로 적용됩니다 |
"내 회계 소프트웨어"와 "내 승인 플랫폼"의 구분은 반복적으로 혼동되는 지점입니다. Sage, EBP 또는 Cegid를 보유한다고 해서 자동으로 준수되는 것은 아닙니다. 각 소프트웨어 공급업체의 PA 상태는 다릅니다: Pennylane, Cegid, Sage는 자체 PA 인증을 보유하고 통합 준수를 제공합니다. EBP는 커넥터를 통해 타사 PA와 파트너 관계를 맺습니다 — 커넥터를 활성화하고 PA를 선택해야 합니다. Indy와 Tiime은 등록 신청을 제출했습니다(2026년 4월 기준 검토 중). QuickBooks France는 타사 PA 파트너를 통해 라우팅합니다. 어떤 편집자도 귀하를 대신해 준수를 자동으로 활성화하지 않습니다 — 명시적인 선택, 구성 및 테스트가 필요합니다.
전자 세금계산서에 포함되는 항목: 필수 입력 항목 13가지
CGI 부속서 II의 제242조 nonies A는 모든 세금계산서(종이 또는 전자)에 포함되어야 하는 필수 입력 항목(mentions obligatoires)을 정의합니다. 전자 세금계산서 개혁은 Décret n°2022-1299를 통해 필수 항목 4가지를 추가하며, 모든 항목이 사람이 읽을 수 있는 PDF뿐만 아니라 구조화된 XML 데이터 계층에도 포함되어야 합니다.
| # | 항목 | 프랑스어 용어 | 법적 근거 | 실무적 의미 |
|---|---|---|---|---|
| 1 | 판매자 신원 및 주소 | Nom/raison sociale et adresse du vendeur | Art. 242 nonies A, I-1° | 법인명, 등록 사무소 주소, SIREN/SIRET, 법적 형태, RCS 번호 |
| 2 | 구매자 신원 및 주소 | Nom/raison sociale et adresse du client | Art. 242 nonies A, I-1° | 고객의 법인명 및 주소. 전자송장 개혁에 따라 디렉토리 라우팅을 위해 고객의 SIREN이 구조화된 필드로 추가됨 |
| 3 | 부가가치세 식별 번호 | Numéro individuel d'identification à la TVA | Art. 242 nonies A, I-2° | 역내 부가가치세 번호(Intra-community VAT number) — 형식: FR + 2자리 키 + SIREN |
| 4 | 재화/서비스의 정확한 명칭 | Dénomination précise du bien ou du service | Art. 242 nonies A, I-8° | 판매된 품목을 식별할 수 있어야 함. BOFiP 해설에 따르면 참조 없이 일반적인 용어만으로는 불충분 |
| 5 | 수량 | Quantité | Art. 242 nonies A, I-8° | 인도된 재화의 수량 또는 제공된 서비스의 범위 |
| 6 | 세전 단가 | Prix unitaire hors taxe | Art. 242 nonies A, I-8° | 각 라인 항목의 부가세 미포함 단위 가격 |
| 7 | 부가가치세율 | Taux de TVA applicable | Art. 242 nonies A, I-11° | 라인별 적용 부가세율(20%, 10%, 5.5%, 2.1%, 또는 면세 거래의 경우 0%) |
| 8 | 세전 합계 | Total hors taxe | Art. 242 nonies A, I-11° | 부가세 제외 금액. 부가세율별 및 총합계로 표시 |
| 9 | 부가가치세액 | Montant de TVA | Art. 242 nonies A, I-11° | 세율별 부가세액 및 총액. CGI 제283-3조에 따라, 송장에 부가세를 기재한 자는 이에 대한 납세 의무를 부담함 — 중대한 준수 위험 |
| 10 | 세금 포함 합계 | Montant TTC | Art. 242 nonies A, I-11° | 모든 부가세를 포함한 총합계. 누락 시 형식상 위반으로 과태료 부과 대상 |
| 11 | 송장 발행일 | Date d'émission | Art. 242 nonies A, I-3° | 송장이 발행된 날짜. 과세 사건(인도/용역 제공) 발생 다음 달 15일까지여야 함 |
| 12 | 고유 송장 번호 | Numéro unique basé sur une séquence chronologique et continue | Art. 242 nonies A, I-7° | 연속적, 시간 순서적, 누락 없음. 사업 활동상 정당한 사유가 있는 경우(예: 서비스와 재화별 별도 시퀀스, 또는 사업장별) 여러 시리즈 허용 |
| 13 | 배송일 / 서비스 완료일 | Date de livraison ou de fin d'exécution | Art. 242 nonies A, I-3° | 상품이 배송되거나 서비스가 완료된 날짜 — 송장 날짜와 구분됨 |
출처: 제242조 nonies A, 부속서 II CGI (Légifrance); BOFiP BOI-TVA-DECLA-30-20-20-10 (DGFiP); Fiducial — Mentions Obligatoires.
Décret n°2022-1299가 전자 세금계산서에 추가한 필수 항목 4가지: (a) 구조화된 라우팅 식별자로서 고객의 SIREN 번호; (b) 청구 주소와 다른 경우 배송 주소; (c) 거래 유형 — 상품 배송(livraison), 서비스 제공(prestation) 또는 혼합; (d) 선택한 경우 차변 기준 부가가치세 납부 옵션(option pour le paiement de la TVA d'après les débits). 이러한 항목은 PDF 렌더링에 표시되는 것에 그치지 않고 구조화된 XML 계층에 포함되어야 합니다.
Factur-X: 사람이 읽고 기계가 처리하도록 설계된 하이브리드 형식
의무적으로 사용해야 하는 세 가지 수신 형식(UBL 2.1, UN/CEFACT CII, Factur-X) 중에서 프랑스 중소기업에 가장 적합한 것은 Factur-X입니다. 이는 FNFE-MPE(전자 송장 및 전자 공공 조달 국가 포럼)와 독일의 FeRD가 공동으로 개발한 프랑스-독일 공동 표준입니다. 이 형식은 구조화된 XML 송장 데이터(CII 구문, EN 16931 준수)를 PDF/A-3 파일 안에 내장합니다. 즉, 동일한 문서가 PDF로는 사람이 읽을 수 있고 구조화된 데이터로는 기계가 읽을 수 있습니다.
이 하이브리드 설계는 실질적인 도입 문제를 해결합니다. Factur-X 송장을 받은 소기업은 평범해 보이는 PDF를 보게 됩니다. 회계 소프트웨어가 지원하는 경우 내장된 XML을 읽고 원장에 자동으로 입력합니다. 아직 지원하지 않는 경우에도 PDF는 여전히 읽을 수 있으므로 손실되는 것이 없습니다. 이 형식은 최소(기본 헤더 수준 데이터)부터 확장(전체 라인 항목 세부 정보)까지 여러 프로필로 제공되므로 기업이 단계적으로 도입할 수 있습니다.
이 표준은 AFNOR 규격 XP Z12-012(2026년 2월 26일 업데이트)에 따라 관리되며, 구현 지침은 XP Z12-014(문서화된 B2B 사용 사례 44건)에 포함되어 있습니다. 2026년 6월 기준으로 FNFE-MPE와 FeRD는 Factur-X 1.09 / ZUGFeRD 2.5를 발표했습니다. 이는 완전히 조화된 EN 16931 준수 버전으로, 130개 이상의 승인 플랫폼과 다양한 프랑스 회계 소프트웨어에 배포되었습니다.
이메일에 첨부된 PDF가 아무리 Factur-X 송장과 똑같아 보여도 Factur-X 송장이 아닙니다. 적합한 전자 송장을 구분하는 것은 내부에 내장된 구조화된 XML과, 이를 검증하고 타임스탬프를 부여하며 국가 디렉터리를 통해 수신자에게 전달하는 승인 플랫폼(Plateforme Agréée)을 통한 전송입니다. 형식과 전송 채널이 모두 필수이며, 둘 중 하나만으로는 충분하지 않습니다.
소프트웨어 현황: 준비된 업체와 비용
규정 준수 경로는 프랑스 회계 소프트웨어 생태계에서의 위치에 따라 달라집니다. 아래 표는 2026년 중반 기준 PA 등록 상태, 형식 지원, 가격을 반영한 것으로, DGFiP가 공개한 PA 등록부와 독립적인 소프트웨어 비교 자료에서 가져왔습니다.
| 소프트웨어 | PA 상태 | Factur-X | UBL / CII | 적합 대상 | 월 요금 (VAT 제외) |
|---|---|---|---|---|---|
| Pennylane | 자체 PA (등록됨) | EN 16931 (Comfort) | 예 | 스타트업, 중소기업, 협업 회계사 워크플로우 | €29 |
| Cegid | 자체 PA (등록됨) | EN 16931 (Comfort) | 예 | 중견기업, 다중 법인, ERP 유사 프로세스 | €30 |
| Sage | 자체 PA (등록됨) | 예 | 예 | 기존 중소기업, 레거시 Sage 설치 환경 | €30 |
| EBP | 파트너를 통한 PA (신청 접수) | 예 | 예 (UBL) | 초소규모기업, 장인, 건설·자동차 업종 | €16 |
| Yooz | PA (등록됨) | 예 | 예 | AP 자동화 — 중견기업 및 대기업 | 견적 문의 |
| Indy | PA (신청 접수) | 예 | 아니요 | 자영업자, 프리랜서 비상업 | €12 |
| Tiime | PA (신청 접수) | 예 | 예 | 초소규모/중소기업, 통합 회계·인보이스 발행 | €0부터 |
2026년 4월 30일 기준 PA 등록 현황. 출처: Comparatif-Pro 2026; Infos PA; DGFiP 공식 PA 등록부.
회사에서 회계법인(전문 회계사)을 이용하는 경우, 가장 먼저 물어봐야 할 질문은 "소프트웨어를 바꿔야 하나"가 아니라 "어떤 PA를 사용 중이며, 현재 소프트웨어가 그 PA에 연결되나요?"입니다. 대부분의 프랑스 회계법인은 EBP, Cegid 또는 Sage를 사용하며, 많은 곳이 협업형 실시간 접근성을 위해 Pennylane으로 고객사를 적극 이전하고 있습니다. 회계법인의 PA 선택이 귀사의 선택을 제한하거나 단순화할 수 있습니다.
실전 준비: 기업 규모별 컴플라이언스 체크리스트
준비 단계는 기업 규모에 따라 다릅니다. 아래는 계층별 체크리스트입니다. 공통점은 모든 기업이 2026년 9월 1일 이전에 PA 등록을 완료해야 한다는 점입니다. 발행 의무가 유예되더라도 마찬가지입니다.
소기업 / 초소기업 (<10명, <€200만 매출)
- 즉시 PA에 등록하세요. 2026년에 유예할 수 없는 유일한 조치입니다. PA 등록 없이는 9월 1일부터 대형 공급업체(Orange, EDF, Metro, Transgourmet 등)의 전자 세금계산서를 합법적으로 수신할 수 없습니다. 무료 PA가 존재합니다 — Tiime은 무료 요금제를 제공하며, 일부 PA는 초소기업 대상 무료 등급을 제공합니다. 미등록 시 과태료(수신된 부적합 세금계산서 1건당 €15)가 등록 비용보다 높습니다.
- EU VIES 데이터베이스에서 VAT 식별 번호가 활성화되고 정확한지 확인하세요. 사업자등록번호(TVA intracommunautaire)가 일치하지 않으면 모든 수신 전자 세금계산서가 디렉토리 조회에 실패합니다.
- 회계사에게 문의하세요: Factur-X 수신 준비가 되었습니까? 회계사가 EBP/Cegid/Pennylane을 사용한다면 준비되었을 가능성이 높습니다. 하지만 확인하세요 — 추측하지 마세요.
- 2027년 발행 대비: 현재 Excel이나 Word로 세금계산서를 발행한다면 지금부터 전환을 계획하세요. 옵션: PA 통합 도구(Pennylane, Indy, Tiime)로 전환하거나, 독립형 PA와 PDF-Factur-X 변환 서비스를 사용하세요. 개혁안은 2027년 12월 31일까지 PA 측 변환을 통한 PDF 제출을 허용하지만, 그 유예 기간은 만료됩니다.
중소기업 (10~249명, €200만~€5000만 매출)
- 현재 세금계산서 발행 소프트웨어의 PA 호환성을 감사하세요. ERP/회계 소프트웨어에 자체 PA가 있는지, 아니면 타사 PA 커넥터가 필요한지 확인하세요. 형식 생성뿐만 아니라 발행, 수신, 상태 피드백의 전체 사이클을 테스트하세요.
- DGFiP 승인 검증기를 사용하여 Factur-X 출력을 검증하세요. XSD 스키마 검증만으로는 충분하지 않습니다. FNFE-MPE가 발표한 BR-FR-CTC 비즈니스 규칙(2026년 4월 기준 버전 1.3.1)에 대한 Schematron 검증이 필요합니다.
- 공급업체 기반을 매핑하세요. 대기업/중견기업(2026년 9월부터 의무 발행)과 소기업/초소기업(2027년 9월부터 의무 발행)을 식별하세요. 전체 도입까지 지급 처리 워크플로는 이중 트랙으로 운영됩니다.
- B2C 및 국경 간 거래에 대한 전자 신고를 설정하세요. 중소기업의 의무는 2026년 9월부터 시작됩니다. 이는 단순히 세금계산서를 올바르게 발행하는 것을 넘어, PA를 통해 DGFiP에 거래 데이터를 전송해야 함을 의미합니다.
ETI / 대기업 (직원 250명 초과 또는 매출 €50M 초과)
- 2026년 9월부터 전체 발행 + 수신 + 전자신고 의무화. 유예 없음. ERP가 아직 PA 전송을 포함한 적합한 Factur-X / UBL / CII 출력을 생성하지 못하고 있다면 일정에 뒤처진 것입니다.
- 상호운용성 테스트. DGFiP 실시간 파일럿(2026년 2월 27일 시작)은 인증된 PA 106개 중 61개가 실제 송장을 성공적으로 교환했음을 입증했습니다. 선택한 PA가 해당 그룹에 포함되지 않았다면 상호운용성 상태를 직접 확인하세요.
- 10년 증거 보존. 프랑스 법률은 전자 송장을 원본 구조화 형식으로 10년간 보관하도록 요구합니다. PA에 이 기능이 포함될 수도 있고 아닐 수도 있으므로 PA 계약서에서 보존 범위를 확인하세요.
벌칙 및 불이행: 실제로 무엇이 걸려 있는가
프랑스 의무화 제도 아래의 벌칙 체계는 구체적이고 상한이 있습니다. "벌금으로 파산할 것"이라는 서술은 부정확합니다 — 그러나 벌칙은 불이행이 준수보다 더 비용이 많이 들도록 설계되었으며, 이것이 바로 입법자가 의도한 경제적 유인입니다.
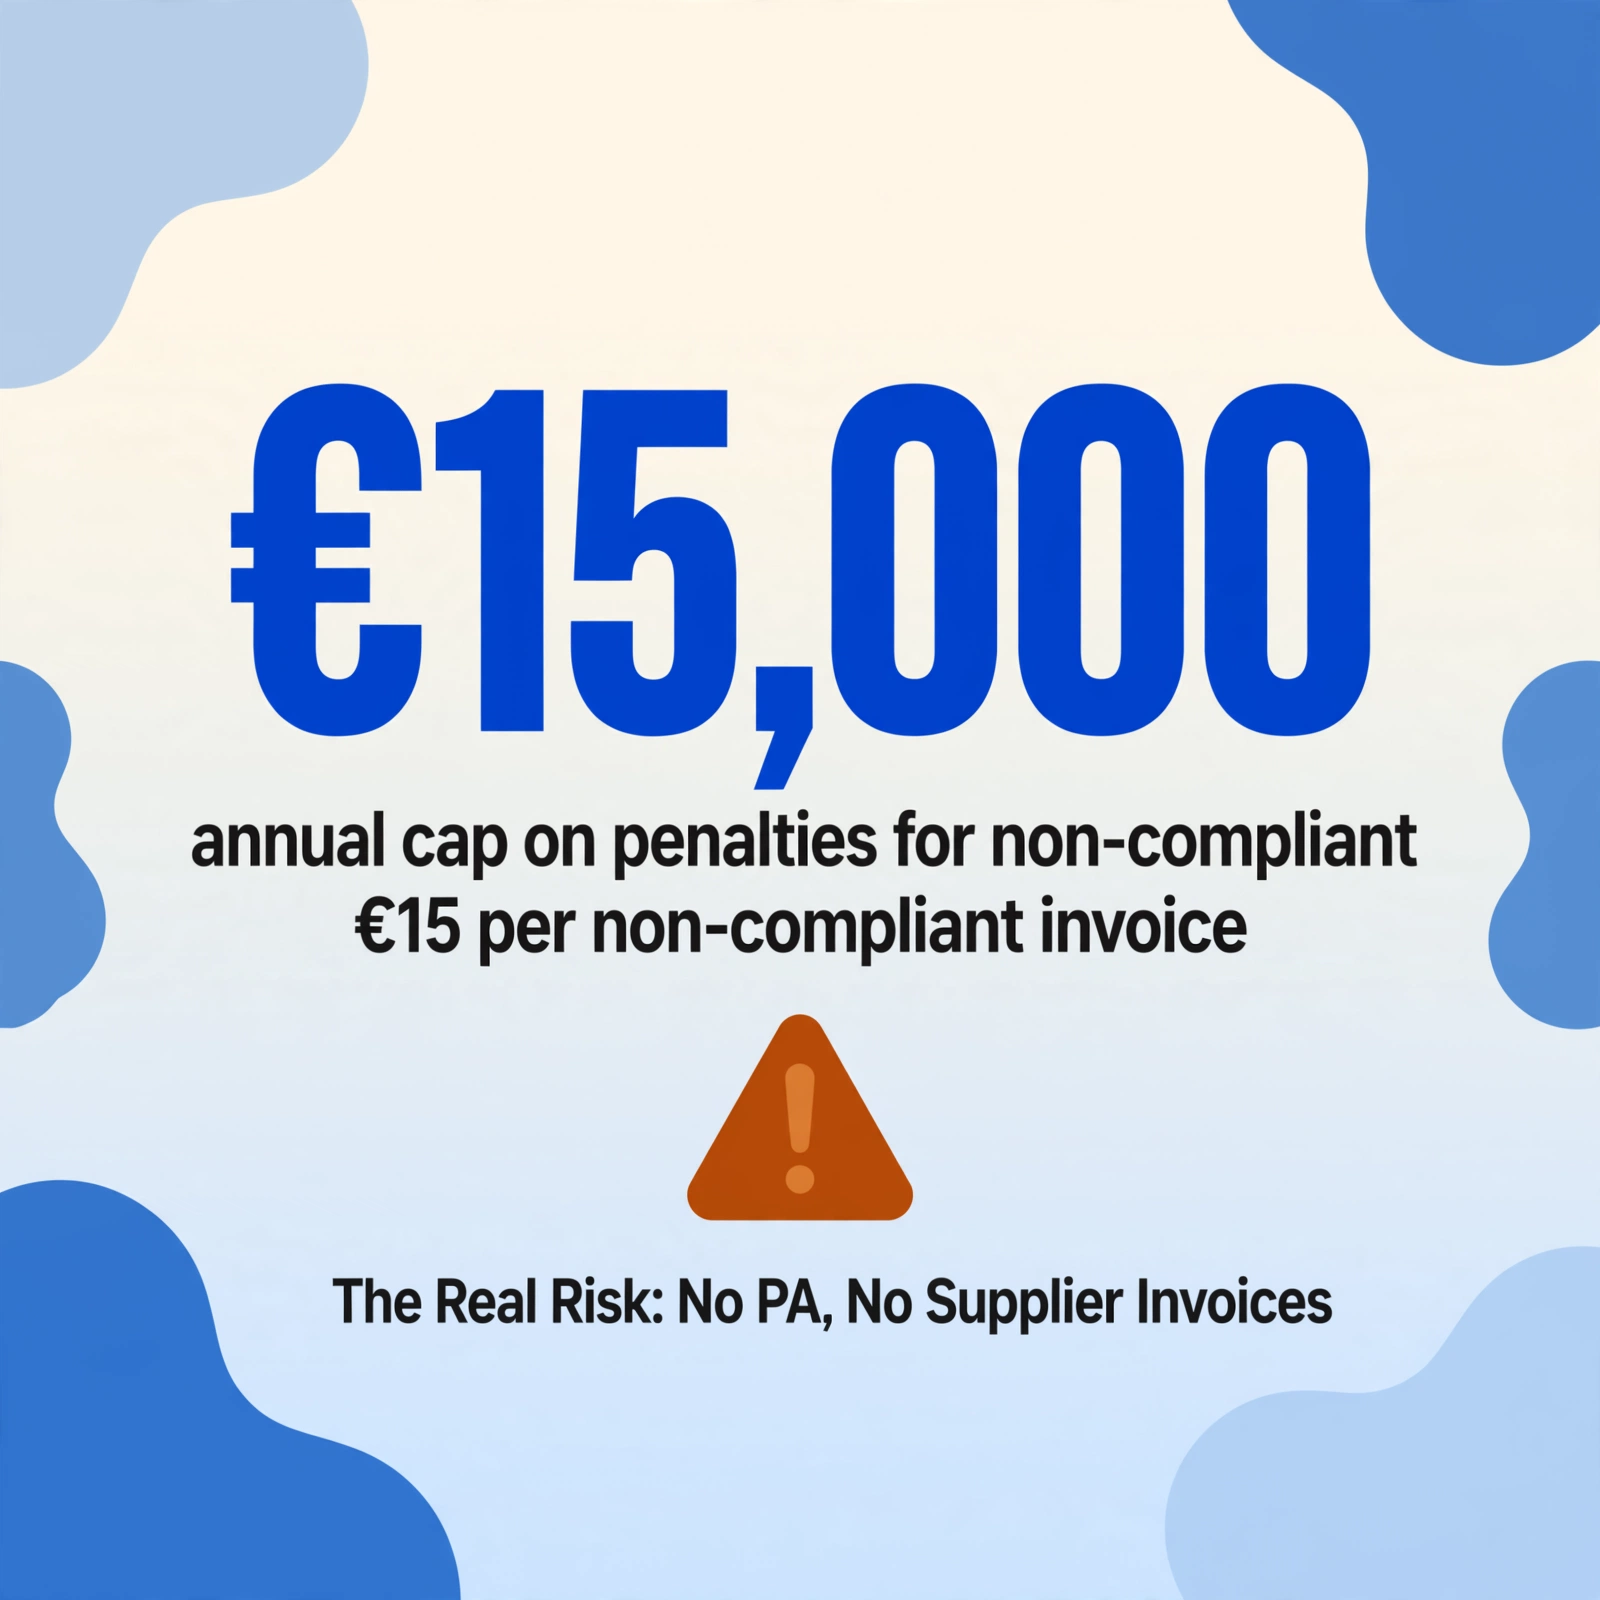
- 불이행 송장 발행: 송장당 €15, 역년 기준 최대 €15,000. 첫 위반은 신속히 시정하면 면제될 수 있습니다.
- PA를 통한 전송 실패(전자신고 위반): 누락된 전송 건당 €250, PA 운영자의 경우 역년 기준 최대 €45,000. 일반 납세자에게는 법정 상한이 없습니다 — €45,000 상한은 사업체가 아닌 플랫폼에 적용됩니다.
- 필수 필드 누락: 누락되거나 잘못된 기재 건당 €15, 청구 금액의 25%를 상한으로 합니다.
TPE의 재정적 위험은 제한적입니다: 적합하지 않은 공급업체 송장을 몇 건 수신한다고 해서 치명적인 벌금이 부과되지는 않습니다. 운영상의 위험 — PA 등록을 하지 않아 공급업체 송장을 전혀 수신할 수 없는 상황 — 이 실제 위협입니다. 2026년 9월 1일 이후 Metro 또는 Transgourmet 송장을 전자적으로 수신할 수 없는 레스토랑은 단순한 벌금이 아닌 공급망 문서화 공백을 갖게 됩니다.
자주 묻는 질문
저는 부가가치세 면제(프랜차이즈 기준)를 받는 자영업자(auto-entrepreneur)입니다. 이 규정이 저에게 적용되나요?
네. 부가가치세 면제는 귀하가 부가가치세 등록자(assujetti)가 아니라는 의미가 아닙니다. 귀하는 여전히 assujetti입니다. 단지 부가가치세 납부 의무자(redevable)가 아닐 뿐입니다. 이 개혁은 모든 assujetti에게 적용됩니다. 귀하는 2026년 9월부터 전자세금계산서를 수취할 수 있어야 하며, 2027년 9월부터 B2B 고객에게 전자세금계산서를 발행할 수 있어야 합니다.
2027년까지 PDF 세금계산서를 이메일로 계속 보낼 수 있나요?
프랑스 고객과의 B2B 거래의 경우: 귀하의 발행 기한 이후에는 불가능합니다. 초소기업(TPE/micro)의 경우 그 기한은 2027년 9월 1일입니다. 그때까지는 이메일을 통한 PDF 발행이 허용됩니다. 그러나 귀하의 대규모 공급업체는 2026년 9월부터 PDF 발행을 중단할 것입니다. 귀하는 그 시점부터 플랫폼(PA)을 통해 구조화된 세금계산서를 수취할 수 있어야 합니다.
공급업체가 준비되지 않아 계속 PDF를 보내면 어떻게 되나요?
의무는 수취인이 아닌 발행자에게 있습니다. 공급업체가 필요한 시점에 전자세금계산서를 발행하지 못하면, 과태료 부과 대상은 공급업체입니다. 그러나 공급업체가 PDF를 보냈는데 귀하가 PA가 없어 수취하지 못한다면, 이는 별도의 규정 위반입니다. 현실적인 해결책은 PA에 등록하고, 과도기 동안 일부 공급업체가 지연될 수 있음을 감수하는 것입니다. 개혁은 PA 측 변환과 함께 PDF 제출을 2027년 12월 31일까지 허용하므로 완충 기간이 있습니다.
이 의무는 프랑스 외 EU 공급업체의 세금계산서에도 적용되나요?
아니요. 이 의무는 프랑스에 설립된 사업체 간 국내 B2B 거래를 대상으로 합니다. EU 공급업체로부터의 역내 취득 및 EU 외부로부터의 수입은 전자신고(e-reporting) 의무 대상이지만, 외국 공급업체가 프랑스 PA를 통해 Factur-X 세금계산서를 발행해야 하는 것은 아닙니다. 귀하는 이러한 거래를 귀하의 PA에서 전자신고를 통해 보고합니다.
PPF 디렉토리와 Chorus Pro의 차이점은 무엇인가요?
Chorus Pro는 2017년부터 운영되어 2020년부터 모든 공공 부문 세금계산서 발행에 의무화된 기존 B2G(기업-정부) 전자세금계산서 포털입니다. PPF는 새로운 B2B 인프라로, 그 디렉토리 기능(annuaire)은 민간 사업체 간 세금계산서를 라우팅합니다. 이들은 별개의 시스템입니다. 공공 부문 세금계산서 발행을 위해 Chorus Pro에 등록된 사업체가 B2B 전자세금계산서를 위해 PPF에 자동으로 등록되는 것은 아닙니다.
인증된 PA인지 어떻게 확인하나요?
DGFiP는 impots.gouv.fr에서 인증된 PA의 공식 등록부를 게시하고 유지 관리합니다. 이 목록에 있는 플랫폼만이 위임에 따라 송장을 교환할 수 있습니다. PA 계약을 체결하기 전에 제공업체의 마케팅 주장이 아닌 DGFiP 등록부에서 제공업체의 등록 번호를 확인하세요.