Facturación Electrónica en Francia 2026:
Lo que Toda Empresa Necesita Saber Antes de Septiembre
El Artículo 91 de la Ley de Finanzas de 2024 activa el mandato de facturación electrónica B2B del país en dos tramos: el 1 de septiembre de 2026 para la recepción por parte de las ~4 millones de empresas sujetas al IVA, y el 1 de septiembre de 2027 para la emisión por parte de pequeñas y microempresas. A finales de febrero de 2026, la DGFiP había certificado 106 plataformas aprobadas (Plateformes Agréées) y lanzado un piloto en vivo con 60,000 empresas que intercambian facturas reales a través de la red de interoperabilidad de esas plataformas. Este no es un horizonte regulatorio lejano. Es una infraestructura operativa que transporta transacciones en vivo, y la primera obligación universal — recibir facturas electrónicas — está a menos de 80 días.
Conclusiones Clave
- "Tengo hasta 2027" es solo una verdad a medias — las ~4 millones de empresas francesas sujetas al IVA deben poder recibir facturas electrónicas a partir del 1 de septiembre de 2026, ahora a menos de 80 días. La fecha de 2027 difiere la emisión solo para pequeñas y microempresas, no la recepción.
- La ruta gubernamental gratuita ha sido eliminada — en octubre de 2024, la DGFiP redujo el PPF a un rol exclusivo de directorio, lo que significa que toda empresa, incluida una microempresa, debe registrarse con una plataforma aprobada de terceros. Su software de contabilidad no activa el cumplimiento automáticamente en su nombre.
- El régimen de sanciones distrae de la exposición real — los €15 por factura no conforme tienen un tope y una primera infracción puede ser condonada, pero no poder recibir facturas de proveedores en absoluto por omitir el registro PA crea una brecha en la cadena de suministro, no un error de papeleo. ImageToTable.ai extrae los 13 campos obligatorios de facturas en papel y PDF durante la transición, para que las facturas no electrónicas no se conviertan en un cuello de botella de reescritura manual.
Fundamento legal: Artículo 91 y la Ley de Finanzas de 2024
La obligación francesa de facturación electrónica B2B se basa en una cadena legislativa precisa. Comprender la jerarquía es clave: cada eslabón tiene un peso legal distinto y define una parte diferente de la obligación.
La ley habilitante es el Artículo 91 de la Ley n°2023-1322, la Ley de Finanzas para 2024, publicada en el Journal Officiel de la République Française el 30 de diciembre de 2023 (Légifrance). Este artículo modificó el calendario de implementación en el Código General de Impuestos (CGI), reemplazando el objetivo anterior de julio de 2024 —ya pospuesto desde enero de 2023— con la estructura actual de dos fases.
Por debajo se encuentran los textos operativos:
- Artículo 289 del CGI (Légifrance) — establece la obligación de emitir facturas para los sujetos pasivos del IVA, y el Artículo 290 del CGI activa la obligación de facturación electrónica para las transacciones B2B nacionales.
- Artículo 242 nonies A del Anexo II del CGI (Légifrance) — define los campos obligatorios que debe contener toda factura. Este artículo fue modificado por el Decreto n°2022-1299 del 7 de octubre de 2022, añadiendo cuatro nuevos campos específicamente para la facturación electrónica.
- Decreto n°2024-266 del 25 de marzo de 2024 (Légifrance) — define el marco legal para las plataformas homologadas (Plateformes Agréées, PA), las antiguas "plataformas de desmaterialización asociadas" (Plateformes de Dématérialisation Partenaires, PDP).
- Orden del 18 de marzo de 2024 — especifica Factur-X como uno de los tres formatos de recepción obligatorios, junto con UBL 2.1 y UN/CEFACT CII, todos conformes con la norma europea EN 16931 (derivada de la Directiva UE 2014/55/UE).
El comentario oficial de la administración tributaria se encuentra en BOFiP BOI-TVA-DECLA-30-20-20-10 (impots.gouv.fr), que proporciona orientación detallada sobre cada campo obligatorio. Para quien implementa el cumplimiento, el comentario del BOFiP es la referencia operativa: responde las preguntas que el texto legal deja abiertas.
¿Por qué enumerar números de artículo y URL exactos? Porque en una auditoría fiscal francesa (contrôle fiscal), decir "la normativa exige la facturación electrónica" no defiende un hallazgo de incumplimiento. Decir "Artículo 91 de la Ley n°2023-1322, publicada en el JORF el 30 de diciembre de 2023, y Artículo 242 nonies A del Anexo II del CGI" sí lo hace. La precisión es la postura de cumplimiento.
El cronograma de dos fases: por qué 2026 es clave para todas las empresas
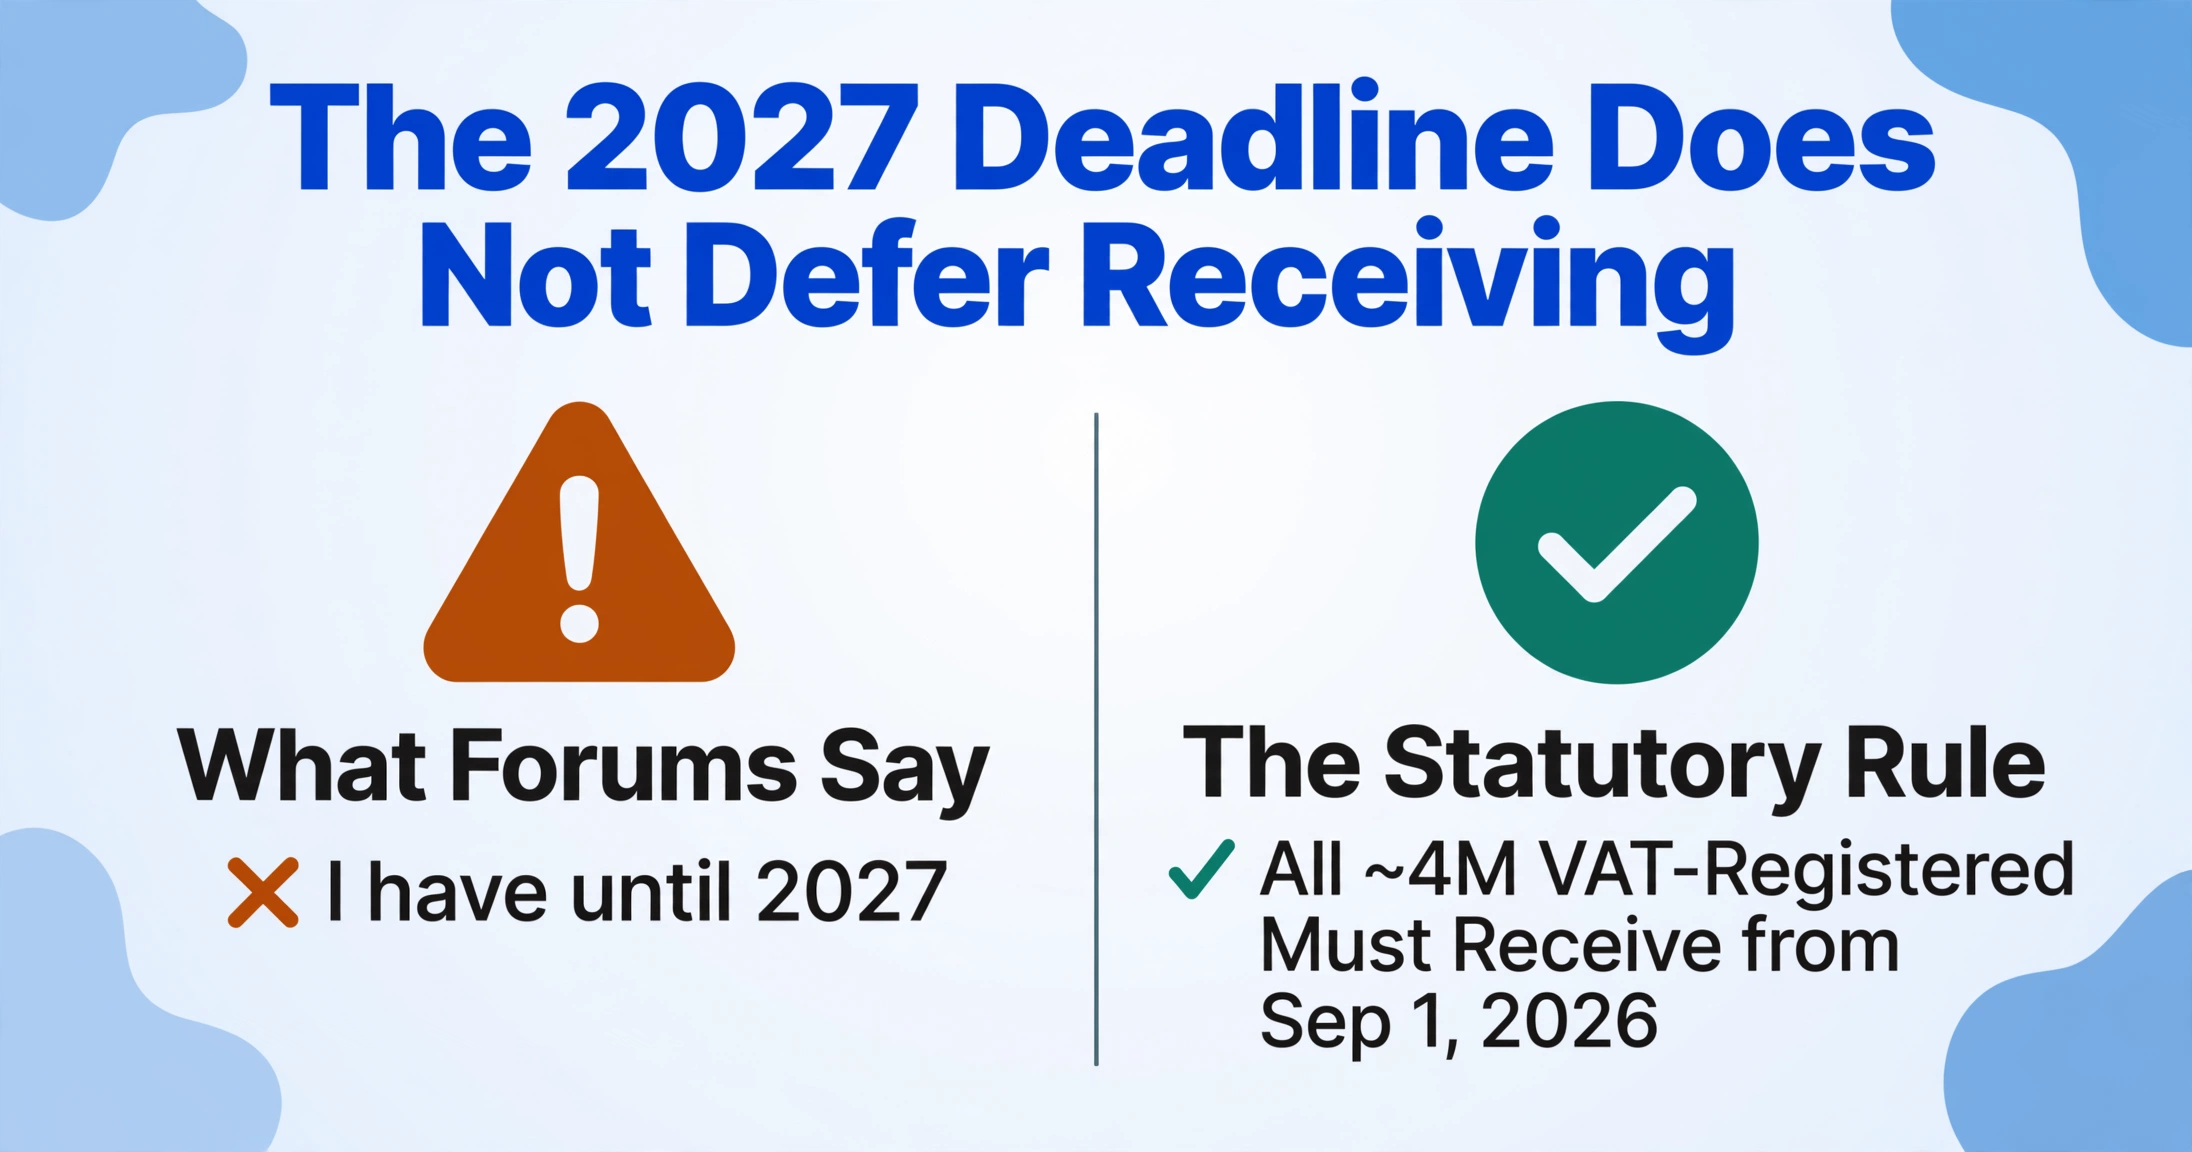
El error más común que circula en los foros de pequeñas empresas francesas es «tengo hasta 2027». Eso solo es cierto a medias. Septiembre de 2026 impone una obligación a todas las entidades sujetas al IVA en Francia, independientemente de su tamaño, ingresos o estado de exención del IVA. La fecha de 2027 solo aplaza la obligación de emisión para las empresas más pequeñas; no aplaza la obligación de recepción.
| Fecha | Quién debe recibir | Quién debe emitir | Obligación de e-reporting |
|---|---|---|---|
| 1 sep 2026 | Todas las empresas sujetas al IVA (~4 millones) | Grandes empresas (>5000 empleados o €1500 millones de facturación o €2000 millones de balance) + empresas de tamaño intermedio (ETI: 250–5000 empleados, €50M–€1500M de facturación) | Grandes + medianas: datos de transacciones B2C y transfronterizas |
| 1 sep 2027 | Todas (en curso) | PYME (<250 empleados, <€50M de facturación) + microempresas (TPE: <10 empleados, <€2M de facturación) | Todas las empresas restantes: datos B2C y transfronterizos |
El tamaño de la empresa se evalúa al 1 de enero de 2025, según el último ejercicio fiscal cerrado antes de esa fecha. Las fechas de cumplimiento pueden posponerse por decreto al 1 de diciembre del año respectivo, pero no se ha emitido ningún decreto de este tipo. Fuentes: Artículo 91, Ley n.° 2023-1322; Ficha informativa de facturación electrónica de la UE: Francia 2024; Presentación de la DGFiP (PDF).
Lo que esto significa para una microempresa (autoempresario) o una pequeña SARL con tres empleados: no necesita generar facturas Factur-X en septiembre de 2026. Pero sí debe registrarse en una Plataforma aprobada capaz de recibir facturas electrónicas de sus grandes proveedores (telecomunicaciones, proveedores de energía, distribuidores mayoristas), porque esos proveedores sí emitirán electrónicamente a partir de esa fecha.
El directorio central de la DGFiP (anuario) se puso en marcha en febrero de 2026 con aproximadamente 600 000 empresas registradas, de los 4 millones que finalmente deberán aparecer. La diferencia entre 600 000 y 4 000 000 es el retraso de registro que se intensificará a medida que se acerque septiembre.
Tres Rutas Hacia el Cumplimiento: PA, PPF y ERP Integrado
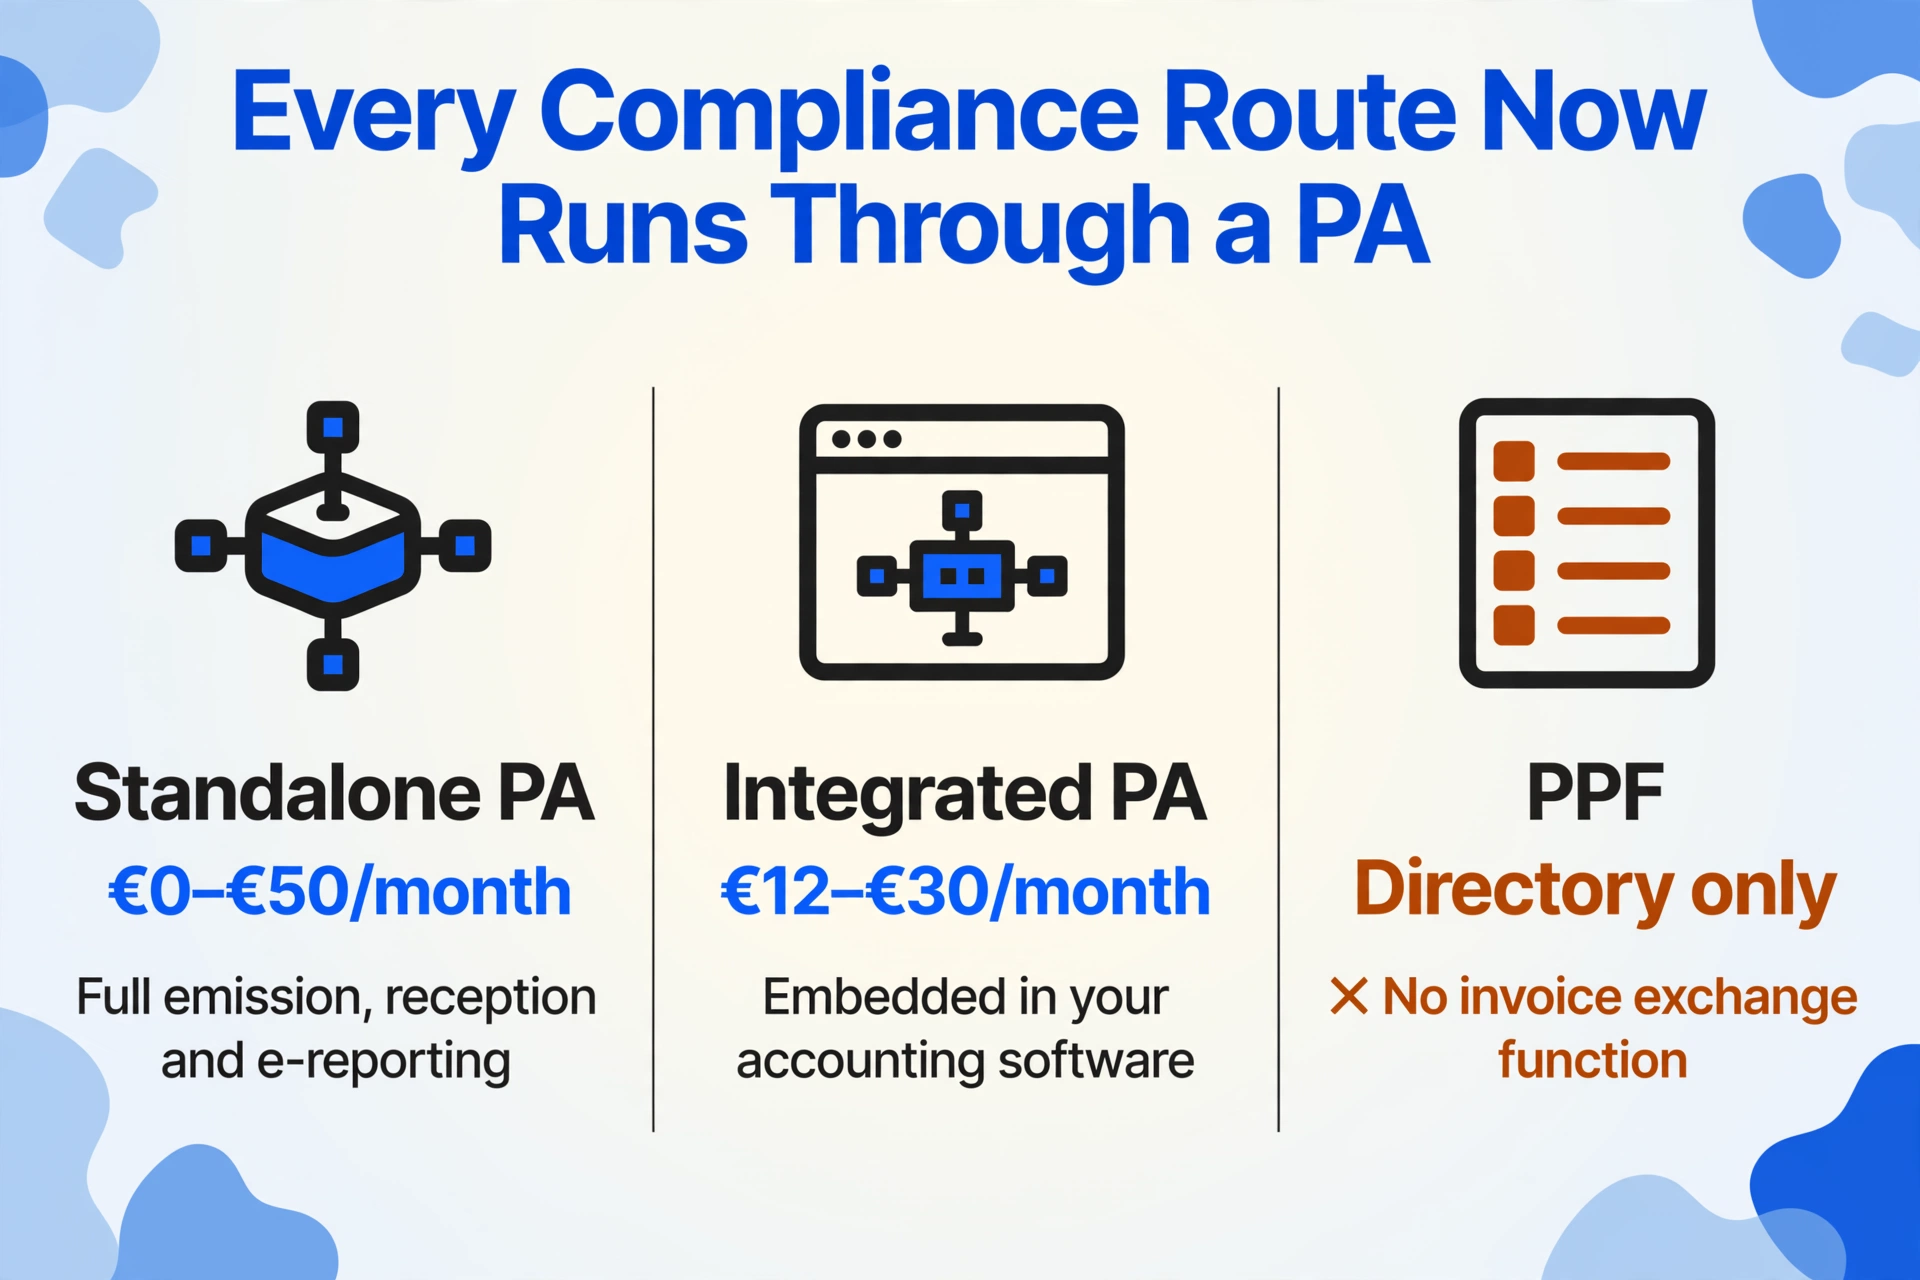
Un cambio estructural crítico ocurrió el 15 de octubre de 2024 que reformuló el panorama de cumplimiento. La DGFiP anunció que el Portal Público de Facturación (Portail Public de Facturation, o PPF) ya no serviría como un centro de intercambio central que enrutara facturas entre empresas. Su función se redujo a dos tareas: mantener el directorio nacional de destinatarios (annuaire) y agregar datos de e-reporting transmitidos por plataformas aprobadas. La función original de "intercambio gratuito de facturas" del PPF fue despriorizada.
La consecuencia práctica: toda empresa debe seleccionar una plataforma aprobada (Plateforme Agréée). No existe una alternativa gubernamental gratuita para el intercambio de facturas. Las tres rutas prácticas ahora son las siguientes:
| Ruta | Qué Es | Ideal Para | Costo Mensual (sin IVA) |
|---|---|---|---|
| PA Independiente (plataforma aprobada) | Un servicio de terceros certificado por la DGFiP que gestiona emisión, recepción, e-reporting, gestión del ciclo de vida y archivo probatorio de 10 años. A partir de abril de 2026, hay 146 PA registradas. | Empresas que desean mantener su software de facturación/ERP existente y añadir una capa de cumplimiento | €0–€50/mes (rango TPE/PME); mayor para volúmenes industriales |
| PA Integrada dentro del software de contabilidad | Proveedores de software que obtuvieron su propia certificación PA — la plataforma está integrada en su herramienta de contabilidad/facturación. Ejemplos: Pennylane, Cegid, Sage. | Empresas que ya usan (o están dispuestas a cambiar a) una plataforma de contabilidad certificada PA | €12–€30/mes (parte de la suscripción de software) |
| PPF (solo directorio) + PA para el intercambio | El PPF sigue siendo el directorio obligatorio y el concentrador de e-reporting, pero aún necesita una PA para la transmisión real de facturas. El PPF no es una ruta de cumplimiento independiente. | No es una opción independiente — toda empresa combina el registro en el directorio PPF con una PA | El registro en el PPF es gratuito; el costo de la PA se aplica por separado |
La distinción entre "mi software de contabilidad" y "mi plataforma aprobada" es un punto recurrente de confusión. Tener Sage, EBP o Cegid no lo hace automáticamente cumplidor. El estado PA de cada proveedor de software varía: Pennylane, Cegid y Sage tienen sus propias certificaciones PA y ofrecen cumplimiento integrado. EBP se asocia con PA de terceros a través de conectores — usted necesita activar el conector y seleccionar una PA. Indy y Tiime han presentado solicitudes de registro (en revisión a partir de abril de 2026). QuickBooks France enruta a través de un socio PA de terceros. Ningún editor activa el cumplimiento automáticamente en su nombre — requiere su selección explícita, configuración y pruebas.
¿Qué Contiene una Factura Electrónica? Los 13 Campos Obligatorios
El Artículo 242 nonies A del Anexo II del CGI define los campos obligatorios (menciones obligatorias) que toda factura — en papel o electrónica — debe incluir. La reforma de facturación electrónica añade cuatro nuevos campos mediante el Décret n°2022-1299 y exige que todos los campos estén presentes en la capa de datos XML estructurados, no solo en el PDF legible.
| # | Campo | Término en francés | Referencia legal | Qué significa en la práctica |
|---|---|---|---|---|
| 1 | Identidad y domicilio del vendedor | Nom/raison sociale et adresse du vendeur | Art. 242 nonies A, I-1° | Razón social completa, domicilio social, SIREN/SIRET, forma jurídica, número RCS |
| 2 | Identidad y domicilio del comprador | Nom/raison sociale et adresse du client | Art. 242 nonies A, I-1° | Razón social y domicilio del cliente. La reforma de facturación electrónica añade el SIREN del cliente como campo estructurado para el enrutamiento en el directorio |
| 3 | Número de identificación a efectos del IVA | Numéro individuel d'identification à la TVA | Art. 242 nonies A, I-2° | Número de IVA intracomunitario (numéro de TVA intracommunautaire) — formato: FR + clave de 2 dígitos + SIREN |
| 4 | Descripción precisa de los bienes/servicios | Dénomination précise du bien ou du service | Art. 242 nonies A, I-8° | Debe permitir identificar lo vendido. Los términos genéricos sin referencias son insuficientes según el comentario BOFiP |
| 5 | Cantidad | Quantité | Art. 242 nonies A, I-8° | Cantidad de bienes entregados o alcance del servicio prestado |
| 6 | Precio unitario sin IVA | Prix unitaire hors taxe | Art. 242 nonies A, I-8° | Precio por unidad antes de IVA, para cada línea de detalle |
| 7 | Tipo de IVA | Taux de TVA applicable | Art. 242 nonies A, I-11° | Tipo de IVA aplicable por línea (20%, 10%, 5,5%, 2,1% o 0% para operaciones exentas) |
| 8 | Total sin IVA | Total hors taxe | Art. 242 nonies A, I-11° | Importe total sin IVA, mostrado por tipo de IVA y como total general |
| 9 | Importe del IVA | Montant de TVA | Art. 242 nonies A, I-11° | Importe del IVA por tipo y total. Según el artículo 283-3 del CGI, quien mencione el IVA en una factura se convierte en responsable del mismo — un riesgo de cumplimiento no trivial |
| 10 | Total con IVA incluido | Montant TTC | Art. 242 nonies A, I-11° | Total general con todo el IVA incluido. Su omisión es una irregularidad formal sujeta a sanción |
| 11 | Fecha de la factura | Date d'émission | Art. 242 nonies A, I-3° | Fecha de emisión de la factura. No debe ser posterior al día 15 del mes siguiente al hecho imponible (entrega/prestación) |
| 12 | Número único de factura | Numéro unique basé sur une séquence chronologique et continue | Art. 242 nonies A, I-7° | Secuencial, cronológico, sin saltos. Se permiten series múltiples si están justificadas por la actividad empresarial (p. ej., secuencias separadas para servicios vs. bienes, o por establecimiento) |
| 13 | Fecha de entrega / finalización del servicio | Date de livraison ou de fin d'exécution | Art. 242 nonies A, I-3° | Fecha en que se entregaron los bienes o se completó el servicio — distinta de la fecha de la factura |
Fuentes: Artículo 242 nonies A, Anexo II CGI (Légifrance); BOFiP BOI-TVA-DECLA-30-20-20-10 (DGFiP); Fiducial — Menciones Obligatorias.
Los cuatro nuevos campos añadidos por el Décret n°2022-1299 para facturas electrónicas: (a) el número SIREN del cliente como identificador de enrutamiento estructurado; (b) la dirección de entrega si es diferente de la dirección de facturación; (c) la naturaleza de la transacción — entrega de bienes (livraison), prestación de servicios (prestation) o mixta; y (d) la opción por el pago del IVA según los débitos (option pour le paiement de la TVA d'après les débits), si se elige. Estos deben estar presentes en la capa XML estructurada, no solo visibles en la representación en PDF.
Factur-X: El formato híbrido diseñado para lectores humanos y procesamiento automático
De los tres formatos de facturación obligatorios — UBL 2.1, UN/CEFACT CII y Factur-X — el más relevante para las pymes francesas es Factur-X. Es un estándar franco-alemán desarrollado conjuntamente por el FNFE-MPE (Forum National de la Facture Électronique et des Marchés Publics Électroniques) y su homólogo alemán FeRD. El formato incrusta datos XML estructurados de factura (sintaxis CII, conforme a EN 16931) dentro de un archivo PDF/A-3, lo que significa que el mismo documento es legible por humanos como PDF y procesable por máquinas como datos estructurados.
Este diseño híbrido resuelve un problema práctico de adopción. Una pequeña empresa que recibe una factura Factur-X ve un PDF de aspecto normal. Su software de contabilidad, si es capaz, lee el XML incrustado y completa automáticamente el libro mayor. Si el software aún no es capaz, el PDF sigue siendo legible: no se pierde nada. El formato está disponible en varios perfiles, desde Mínimo (datos básicos a nivel de cabecera) hasta Extendido (detalle completo de líneas de artículo), lo que ofrece a las empresas una vía de entrada gradual.
El estándar está regulado por la norma AFNOR XP Z12-012 (actualizada el 26 de febrero de 2026), con directrices de implementación en XP Z12-014 (44 casos de uso B2B documentados). En junio de 2026, FNFE-MPE y FeRD habían publicado Factur-X 1.09 / ZUGFeRD 2.5, una versión totalmente armonizada y conforme a EN 16931, desplegada en más de 130 plataformas aprobadas y una amplia gama de software de contabilidad francés.
Un PDF adjunto a un correo electrónico no es una factura Factur-X, incluso si el PDF parece idéntico. Lo que distingue una factura electrónica conforme es el XML estructurado incrustado en su interior, y su transmisión a través de una plataforma aprobada (Plataforma aprobada) que valida, sella de tiempo y enruta al destinatario a través del directorio nacional. El formato y el canal de transmisión son ambos obligatorios; ninguno es suficiente por sí solo.
El panorama del software: quién está listo y cuánto cuesta
Su ruta de cumplimiento depende de dónde se encuentre en el ecosistema de software de contabilidad francés. La tabla siguiente refleja el estado del registro de PA, el soporte de formatos y los precios a mediados de 2026, según el registro público de PA de DGFiP y comparaciones independientes de software.
| Software | Estado de PA | Factur-X | UBL / CII | Ideal para | Precio de entrada (sin IVA)/mes |
|---|---|---|---|---|---|
| Pennylane | PA propia (registrada) | EN 16931 (Comfort) | Sí | Startups, pymes, flujos de trabajo colaborativos con contables | €29 |
| Cegid | PA propia (registrada) | EN 16931 (Comfort) | Sí | Empresas medianas, multi-entidad, procesos tipo ERP | €30 |
| Sage | PA propia (registrada) | Sí | Sí | Pymes consolidadas, instalaciones Sage existentes | €30 |
| EBP | PA a través de socios (solicitud presentada) | Sí | Sí (UBL) | Microempresas, artesanos, sectores de construcción y automoción | €16 |
| Yooz | PA (registrada) | Sí | Sí | Automatización de cuentas por pagar: empresas medianas y grandes | Cotización personalizada |
| Indy | PA (solicitud presentada) | Sí | No | Autónomos, profesionales liberales no comerciales | €12 |
| Tiime | PA (solicitud presentada) | Sí | Sí | Microempresas/pymes, contabilidad e facturación integradas | Desde €0 |
Estado de registro de PA al 30 de abril de 2026. Fuentes: Comparatif-Pro 2026; Infos PA; registro oficial de PA de DGFiP.
Si su empresa utiliza un despacho contable (experto contable), la primera pregunta que debe hacerle no es «¿debería cambiar de software?», sino «¿qué PA utilizan y mi software actual se conecta a ella?» La mayoría de los despachos contables franceses operan con EBP, Cegid o Sage, y muchos están migrando activamente a sus clientes a Pennylane por su acceso colaborativo en tiempo real. La elección de PA de su contable puede condicionar o simplificar la suya.
Preparación práctica: una lista de verificación de cumplimiento según el tamaño de la empresa
Los pasos de preparación varían según el tamaño de la empresa. A continuación, una lista de verificación por niveles. El denominador común: toda empresa necesita un registro en un PA antes del 1 de septiembre de 2026, incluso si las obligaciones de emisión se difieren.
Microempresa / TPE (<10 empleados, <2 millones de euros de facturación)
- Regístrese en un PA de inmediato. Esta es la única acción no aplazable para 2026. Sin un registro en un PA, no podrá recibir legalmente facturas electrónicas de grandes proveedores (Orange, EDF, Metro, Transgourmet, etc.) a partir del 1 de septiembre. Existen PA gratuitos: Tiime ofrece un plan de entrada gratuito; algunos PA ofrecen niveles sin costo para microentidades. El coste de la inacción (15 € de multa por cada factura no conforme recibida) supera el coste del registro.
- Confirme que su número de identificación de IVA está activo y es correcto en la base de datos VIES de la UE. Una discrepancia en su número de IVA intracomunitario hará que todas las facturas electrónicas entrantes fallen en la búsqueda en el directorio.
- Pregunte a su contable: ¿está preparado para recibir Factur-X? Si su contable utiliza EBP/Cegid/Pennylane, probablemente lo esté. Pero confírmelo, no lo asuma.
- Para la emisión en 2027: si actualmente factura desde Excel o Word, planifique la migración ahora. Opciones: cambie a una herramienta integrada con PA (Pennylane, Indy, Tiime) o use un PA independiente con un servicio de conversión de PDF a Factur-X. La reforma tolera el depósito de PDF con conversión por parte del PA hasta el 31 de diciembre de 2027, pero esa tolerancia expira.
PYME (10–249 empleados, 2–50 millones de euros de facturación)
- Audite la compatibilidad con PA de su software de facturación actual. Verifique si su ERP/software de contabilidad tiene un PA nativo o requiere un conector de PA de terceros. Pruebe el ciclo completo (emisión, recepción, retroalimentación de estado), no solo la generación de formato.
- Valide la salida Factur-X utilizando el validador respaldado por la DGFiP. Pasar la validación del esquema XSD no es suficiente: necesita la validación Schematron contra las reglas de negocio BR-FR-CTC publicadas por FNFE-MPE (versión 1.3.1 a abril de 2026).
- Mapee su base de proveedores. Identifique qué proveedores son grandes/ETI (emisores obligatorios desde septiembre de 2026) y cuáles son TPE/PYME (emisores obligatorios desde septiembre de 2027). Su flujo de trabajo de cuentas por pagar será de doble vía hasta la adopción completa.
- Configure la declaración electrónica para transacciones B2C y transfronterizas: la obligación comienza en septiembre de 2026 para las PYME. Esto requiere transmitir los datos de las transacciones a la DGFiP a través de su PA, no solo emitir facturas correctamente.
ETI / Gran Empresa (>250 empleados o >€50M de facturación)
- Emisión + recepción + e-reporting completos a partir de septiembre de 2026. Sin aplazamiento. Si su ERP aún no genera salidas compatibles con Factur-X / UBL / CII con transmisión a través de una Plataforma aprobada, va con retraso.
- Pruebas de interoperabilidad. El piloto en vivo de la DGFiP (lanzado el 27 de febrero de 2026) demostró que 61 de 106 Plataformas aprobadas certificadas intercambiaron facturas reales con éxito. Si su Plataforma aprobada elegida no estaba en ese grupo, verifique directamente su estado de interoperabilidad.
- Archivo probatorio de 10 años. La ley francesa exige que las facturas electrónicas se archiven en su formato estructurado original durante 10 años. Su Plataforma aprobada puede o no incluir esto — verifique el alcance del archivo en su contrato con la Plataforma aprobada.
Sanciones e Incumplimiento: Lo Que Realmente Está en Juego
El régimen de sanciones del mandato francés es específico y tiene un tope. La narrativa de que «le multarán hasta la quiebra» es inexacta — pero las sanciones están diseñadas para que el incumplimiento sea más costoso que el cumplimiento, que es precisamente el incentivo económico que pretendía el legislador.
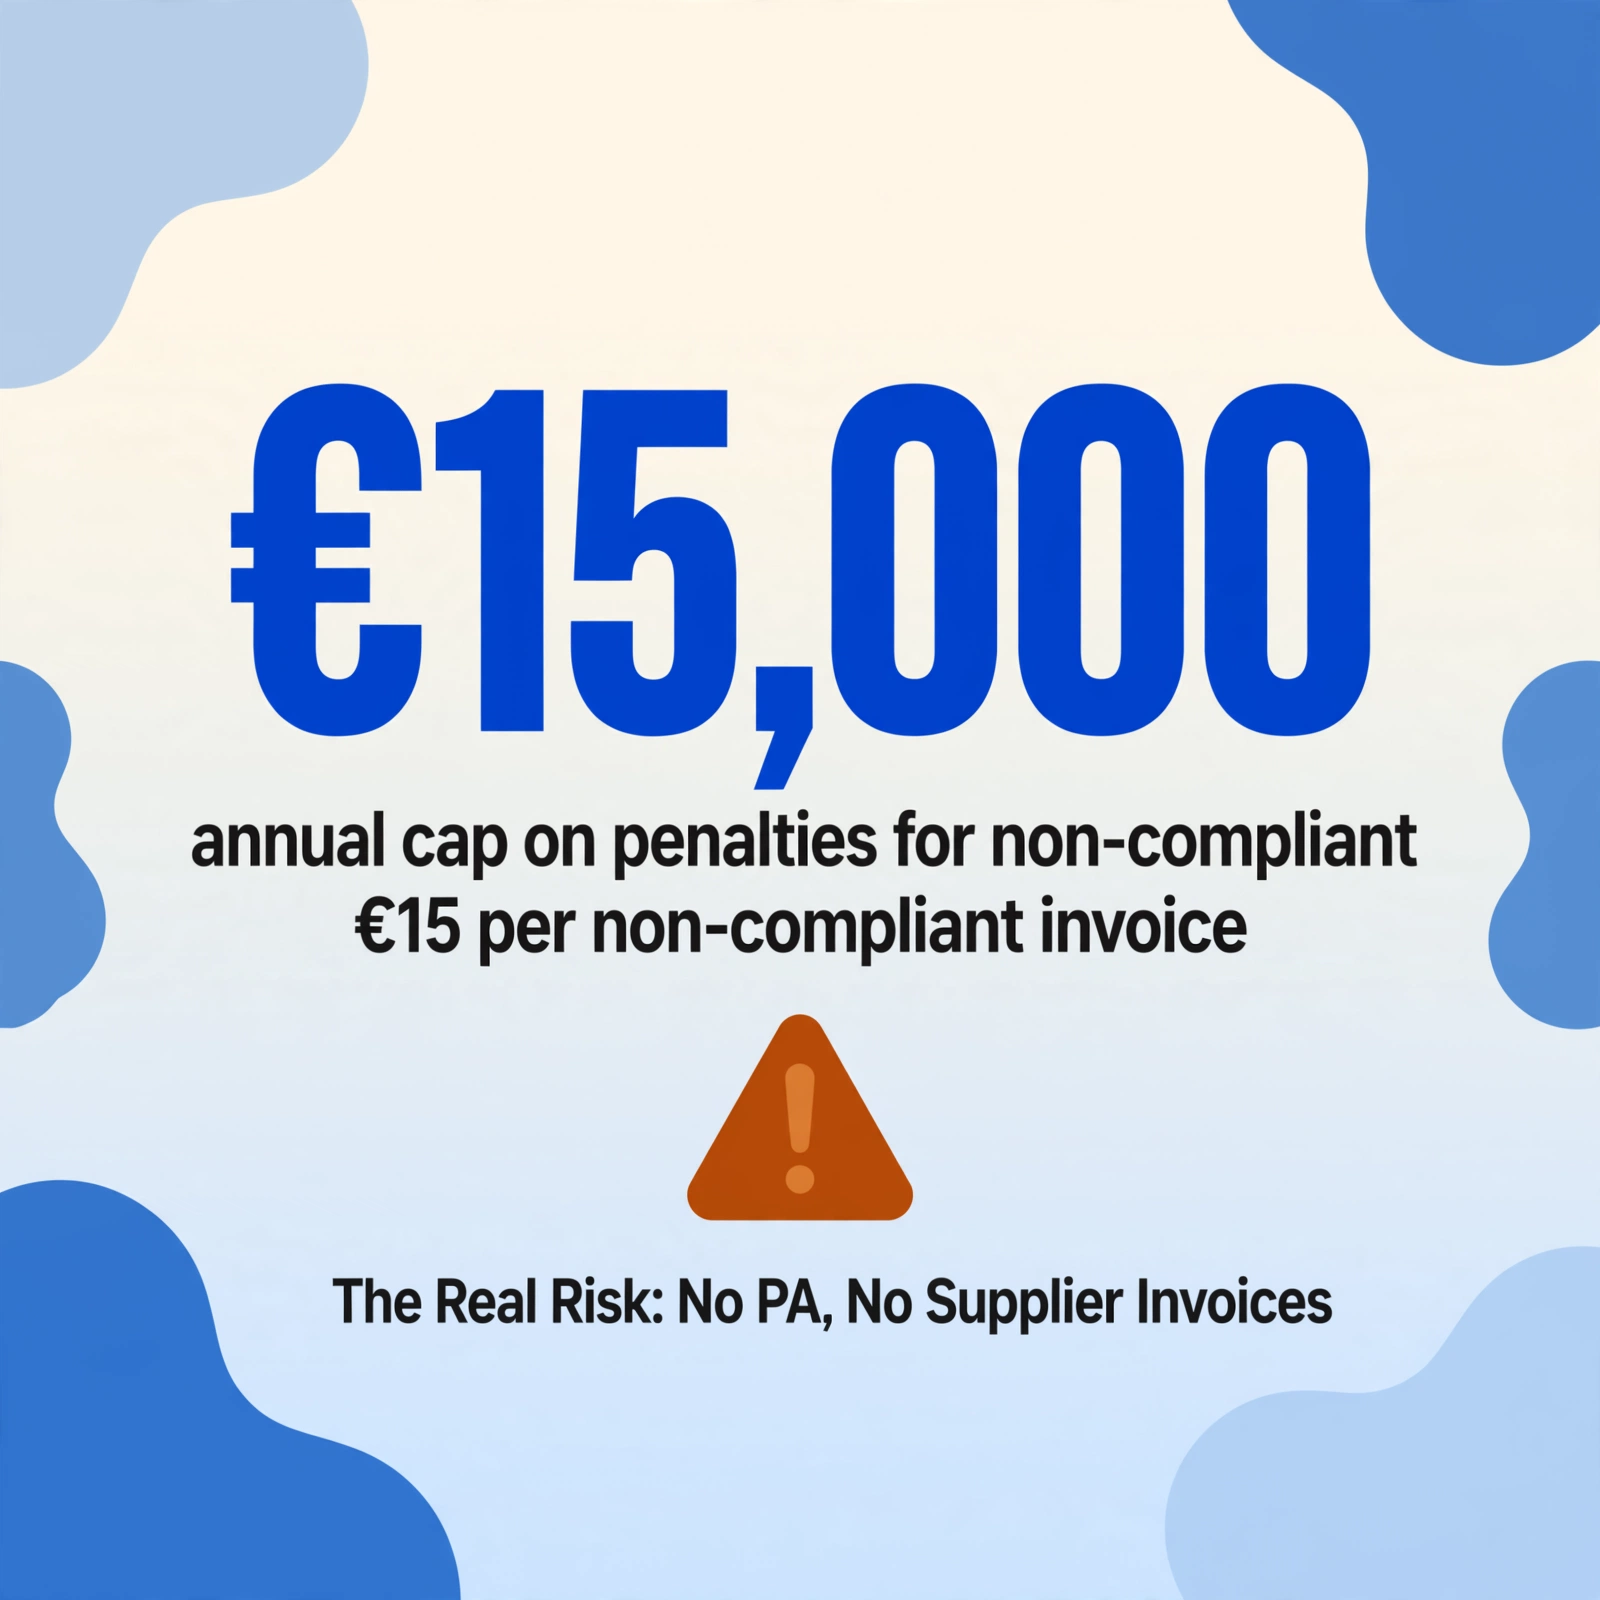
- Emitir una factura no conforme: €15 por factura, con un tope de €15,000 por año calendario. Una primera infracción puede quedar exenta si se corrige con prontitud.
- No transmitir a través de una Plataforma aprobada (infracción de e-reporting): €250 por transmisión omitida, con un tope de €45,000 por año calendario para los operadores de Plataformas aprobadas. Para los contribuyentes estándar, no hay tope legal — el tope de €45,000 se aplica a la plataforma, no a la empresa.
- Campos obligatorios faltantes: €15 por mención omitida o incorrecta, con un tope del 25% del importe facturado.
El riesgo financiero para una TPE está acotado: recibir algunas facturas de proveedores no conformes no provocará multas catastróficas. El riesgo operativo — no poder recibir facturas de proveedores en absoluto por no haberse registrado en una Plataforma aprobada — es la amenaza real. Un restaurante que no pueda recibir facturas electrónicas de Metro o Transgourmet después del 1 de septiembre de 2026 tiene una brecha documental en su cadena de suministro, no solo una multa.
Preguntas frecuentes
Soy autónomo con franquicia en base de IVA. ¿Me afecta esto?
Sí. La franquicia no significa que no seas sujeto pasivo del IVA. Sigues siendo sujeto pasivo, simplemente no eres responsable de repercutir el IVA. La reforma aplica a todos los sujetos pasivos. Debes poder recibir facturas electrónicas desde septiembre de 2026 y emitirlas a clientes B2B desde septiembre de 2027.
¿Puedo seguir enviando facturas en PDF por correo electrónico hasta 2027?
Para operaciones B2B con clientes franceses: no, después de tu fecha límite de emisión. Para TPE/micro, esa fecha es el 1 de septiembre de 2027. Hasta entonces, el PDF por correo sigue tolerado. Sin embargo, tus grandes proveedores dejarán de enviar PDF desde septiembre de 2026: debes poder recibir facturas estructuradas a través de una PDP desde esa fecha.
¿Qué pasa si mi proveedor no está listo y sigue enviando PDF?
La obligación recae en el emisor, no en el receptor. Si tu proveedor no emite una factura electrónica cuando debe, la exposición a sanciones es suya. Pero si te envía un PDF y no puedes recibirlo por no tener PDP, incurres en un incumplimiento aparte. La respuesta práctica: regístrate en una PDP y, durante el período transitorio, acepta que algunos proveedores se retrasen. La tolerancia de la reforma para depósito de PDF con conversión en la PDP se extiende hasta el 31 de diciembre de 2027, lo que da un margen.
¿La obligación aplica a facturas de proveedores de la UE no franceses?
No. La obligación cubre operaciones B2B nacionales entre entidades establecidas en Francia. Las adquisiciones intracomunitarias de proveedores de la UE y las importaciones de fuera de la UE están sujetas a obligaciones de e-reporting, pero no exigen que el proveedor extranjero emita una factura Factur-X a través de una PDP francesa. Declaras estas operaciones mediante e-reporting en tu propia PDP.
¿Cuál es la diferencia entre el directorio PPF y Chorus Pro?
Chorus Pro es el portal de facturación electrónica B2G existente, operativo desde 2017 y obligatorio para toda facturación al sector público desde 2020. El PPF es la nueva infraestructura B2B: su función de directorio (annuaire) enruta facturas entre entidades del sector privado. Son sistemas separados. Una empresa registrada en Chorus Pro para facturación al sector público no está automáticamente registrada en el PPF para facturación electrónica B2B.
¿Cómo verifico que un PA está realmente certificado?
La DGFiP publica y mantiene el registro oficial de PA certificados en impots.gouv.fr. Solo las plataformas que aparecen en esta lista están autorizadas a intercambiar facturas bajo el mandato. Antes de firmar cualquier contrato con un PA, confirme el número de inscripción del proveedor en el registro de la DGFiP, no en las afirmaciones de marketing del propio proveedor.