El mandato de facturación electrónica de los EAU deja
PDF en su bandeja de entrada de AP
El mandato de facturación electrónica de los EAU está escrito en torno a la factura que su empresa emite. Para el equipo de finanzas que paga a los proveedores, el cambio que decide la carga de trabajo es la factura que su empresa recibe. Desde el 1 de enero de 2027, las empresas más grandes de los EAU deben intercambiar facturas B2B y B2G como PINT AE XML estructurado a través de la red Peppol, y todos los demás siguen antes del 1 de julio de 2027. Esa fecha límite reescribe cómo se crea una factura conforme. No impide que los proveedores le envíen PDF, y una regla transitoria del Ministerio de Finanzas exige que algunos de ellos sigan haciendo exactamente eso.
Conclusiones clave
- Su bandeja de entrada no quedará sin papel en 2027, porque la fecha límite solo reescribe las facturas que usted emite.
- Un proveedor puede ser totalmente conforme y aun así estar legalmente obligado a enviarle un PDF mientras usted no esté incorporado.
- Sus proveedores permanecerán divididos en tres grupos durante años, así que convierta cada PDF recibido en las mismas filas que su sistema contable espera.
El mandato de facturación electrónica de los EAU en una tabla
Los EAU están avanzando hacia un modelo de control continuo de transacciones descentralizado que denominan Sistema de Facturación Electrónica. Las facturas y notas de crédito para transacciones B2B y B2G deben emitirse como XML estructurado en PINT AE, la localización de los EAU del estándar Peppol International Invoice, e intercambiarse a través de un proveedor de servicios acreditado (ASP) aprobado por el Ministerio de Finanzas. Las reglas se encuentran en la Decisión Ministerial No. 243 de 2025 (el marco) y la Decisión Ministerial No. 244 de 2025 (el cronograma), con detalles operativos en las Pautas de Facturación Electrónica del Ministerio de Finanzas.
Tres puntos de alcance importan antes de las fechas. El mandato sigue su número de registro fiscal, por lo que se aplica esté o no registrado a efectos de IVA. Cubre las empresas de zonas francas a menos que caigan en una exclusión nombrada. Las ventas de empresa a consumidor están fuera del alcance por ahora, y también lo están la actividad gubernamental soberana, los servicios aéreos internacionales y los servicios financieros exentos de IVA o de tipo cero.
| Fase | Se aplica a | Nombrar un ASP antes del | Puesta en marcha |
|---|---|---|---|
| Piloto voluntario | Cualquier empresa que se inscriba | No requerido | Desde el 1 de julio de 2026 |
| Wave 1 | Ingresos de 50 millones AED o más | 30 de octubre de 2026 | 1 de enero de 2027 |
| Wave 2 | Ingresos inferiores a 50 millones AED | 31 de marzo de 2027 | 1 de julio de 2027 |
| B2G | Entidades gubernamentales | 31 de marzo de 2027 | 1 de octubre de 2027 |
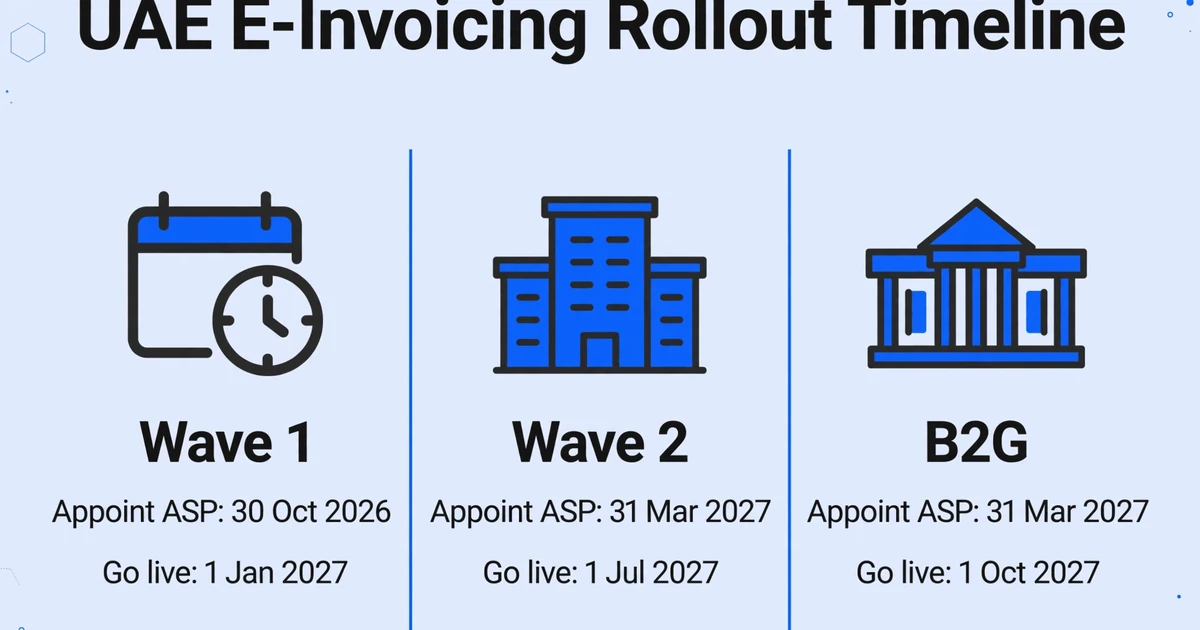
La fecha de nombramiento de Wave 1 ya se movió una vez. La Decisión Ministerial No. 66 de 2026 la retrasó del 31 de julio de 2026 al 30 de octubre de 2026, dejando intacta la puesta en marcha del 1 de enero de 2027. El tiempo extra es para elegir un proveedor, no para comenzar el proyecto más tarde. Una vez que comienza su fase, una factura debe emitirse dentro de los 14 días posteriores al hecho imponible, y una falla del sistema debe notificarse a la Federal Tax Authority dentro de los dos días hábiles.
Las sanciones son acumulativas y comienzan en su fecha de puesta en marcha: 5.000 AED por cada mes o fracción de mes sin implementación o un ASP designado, 100 AED por cada factura o nota de crédito no emitida electrónicamente (con un tope de 5.000 AED por mes calendario) y 1.000 AED por día por una falla del sistema no notificada o por no actualizar su ASP sobre cambios de datos registrados, según la Decisión del Gabinete No. 106 de 2025.
Qué cambia PINT AE en una factura
PINT AE es un documento estructurado, y la diferencia con un PDF no tiene nada que ver con lo limpia que se ve la página. Cada valor se encuentra en un campo con un nombre definido y un tipo definido, por lo que un sistema receptor puede localizar el número de registro fiscal del proveedor, la fecha de la factura, el desglose del IVA y los totales sin que una persona o un motor de OCR interpreten una imagen. La Federal Tax Authority es explícita en que los PDF, documentos de Word, imágenes, copias escaneadas y correos electrónicos no son facturas electrónicas, antes o después de la digitalización.
El intercambio se ejecuta en un modelo de cinco esquinas. El proveedor produce los datos de la factura, el ASP del proveedor los valida y los convierte a XML PINT AE, el ASP del comprador los recibe a través de Peppol y los entrega al comprador, y la Federal Tax Authority recibe los datos relevantes para impuestos como la quinta esquina. Solo los proveedores acreditados por el Ministerio de Finanzas pueden conectarse a esta red, y la lista de acreditación publicada es la única fuente de ASP legítimos. El E-Billing System de la FTA es un repositorio para datos fiscales, no una capa de validación; la validación de esquema y reglas de negocio ocurre en el ASP. Si desea una explicación de la red subyacente, nuestro explicador de facturación electrónica Peppol cubre qué hace un punto de acceso y en qué se diferencia el modelo de los EAU del modelo europeo.
Una consecuencia es fácil de pasar por alto. Un proveedor que cumple la normativa no necesita su consentimiento para enviar una factura estructurada, pero ni el proveedor ni el comprador pueden completar el intercambio por sí solos. Ambos lados necesitan un ASP incorporado, lo que significa que una sola parte que aún no esté lista bloquea la ruta estructurada y empuja la transacción de vuelta a una ruta no estructurada.
Por qué los PDF siguen llegando después de su fecha de cumplimiento
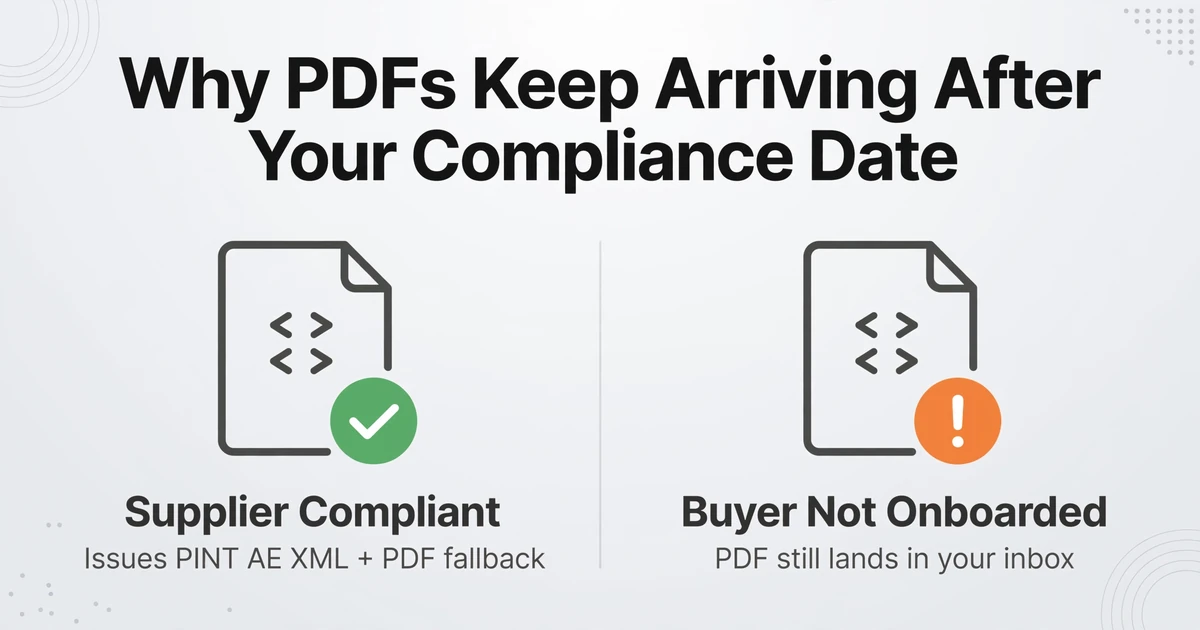
El Ministerio de Finanzas incorporó una regla transitoria explícita en las Pautas de facturación electrónica, y es el dato más útil para un equipo de cuentas por pagar. Si el comprador aún no ha implementado la facturación electrónica, el proveedor debe emitir tanto una factura fiscal tradicional conforme al IVA, como un PDF, como una factura fiscal electrónica en XML mediante un punto final de respaldo predefinido. Un proveedor puede, por lo tanto, ser totalmente conforme mientras sigue colocando un PDF en su bandeja de entrada, durante todo el tiempo que usted no esté incorporado.
Esa regla se suma a tres fuentes más de papel. Las empresas de Wave 2 no entran en funcionamiento hasta el 1 de julio de 2027, y la adopción dentro de una fase rara vez es instantánea. Los proveedores establecidos fuera de los EAU están en el ámbito solo cuando se les exige emitir una factura fiscal de los EAU, por lo que las facturas transfronterizas de proveedores en el extranjero siguen llegando como siempre lo hicieron. Las transacciones de empresa a consumidor y las transacciones excluidas permanecen fuera del sistema por completo. En la práctica, su base de proveedores estará dividida en tres grupos durante años: los que ya intercambian PINT AE, los que aún están en la ruta de transición del mandato, y los que nunca estarán en el ámbito.
El mandato de facturación electrónica cambia lo que es una factura válida. No elimina los PDF, y la regla transitoria es la razón por la que la bandeja de entrada se mantiene mixta mucho después de su propia fecha de puesta en marcha.
Para las empresas que también manejan proveedores europeos, el mismo patrón se desarrolla a mayor escala. Nuestra cronología de facturación electrónica en Europa rastrea cómo cada estado miembro implementa por fases el intercambio estructurado mientras los formatos heredados persisten durante la transición.
Dónde se atascan los datos de las facturas recibidas
Recibir es solo la mitad de la obligación. La otra mitad es lo que sucede después de que la factura llega. Un documento PINT AE entrega datos que su sistema contable puede contabilizar. Un PDF entrega una imagen que su equipo tiene que leer. Cuando una empresa tiene la ruta estructurada funcionando pero no un diseño para el lado entrante, el fallo común es que el personal convierte la factura electrónica estructurada de nuevo en un documento visual, la imprime o la abre en pantalla, e introduce los campos a mano. El formato mejoró y el proceso no.
De cualquier manera, los mismos campos tienen que salir del documento y llegar a sus libros. Para un flujo de trabajo de cuentas por pagar, esos son el nombre del proveedor, el número de registro fiscal del proveedor, el número de factura, la fecha de factura, el valor antes de IVA, el importe de IVA, el total bruto, la moneda y una referencia como un número de orden de compra para la conciliación. Una factura estructurada los suministra directamente. Un PDF o un escaneo los suministra solo cuando alguien, o algo, lee la página. La mayoría de los equipos de los EAU luego introducen esos campos en Zoho Books, QuickBooks, Xero o Tally a mano, por lo que el formato del documento entrante aún decide la carga de trabajo del día.
La presión se nota primero en las empresas más pequeñas. En r/SmallBusinessUAE, el dueño de una pequeña empresa de TI escribió que "acaba de enterarse del mandato de facturación electrónica de la FTA" solo cuando se acercaba la fecha límite. Si los emisores todavía se están poniendo al día con las reglas, los receptores no pueden asumir un flujo limpio de facturas estructuradas desde el primer día. El punto medio constante de esta transición es una carpeta de PDF recibidos que aún debe convertirse en un conjunto de filas que alguien pueda aprobar, contabilizar y conservar.
Ejecutar dos procesos en paralelo empeora el problema. Un equipo que contabiliza facturas estructuradas de una manera y facturas PDF de otra termina con dos tiempos de ciclo, dos tasas de error y una tarea de conciliación que recae en quien tenga menos tiempo. El movimiento práctico es dar a las facturas no estructuradas una ruta directa a la misma salida estructurada, para que el lote no dependa de que cada proveedor se incorpore a la vez. Nuestra guía de cumplimiento de facturación electrónica cubre el mismo problema de formatos mixtos en todos los mercados.
Convertir las facturas recibidas en filas que puede contabilizar
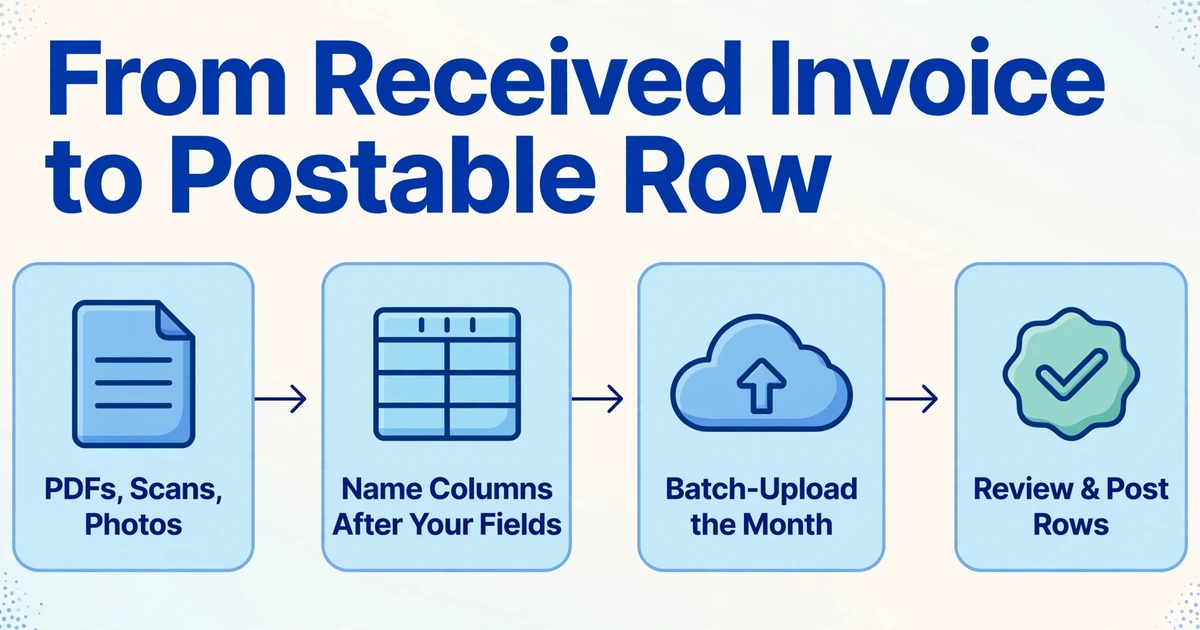
El paso de extracción es limitado y específico: tomar las facturas que llegan como PDF, escaneos o fotos, y producir los campos que su flujo de trabajo de AP ya utiliza, una fila por documento. ImageToTable.ai hace esto con Extracción de Columnas Personalizadas. En lugar de dibujar cuadros alrededor de los campos o crear una plantilla para cada diseño de proveedor, usted escribe los nombres de columna que desea, y la IA lee cada documento y localiza el valor coincidente por lo que significa en lugar de dónde se encuentra. Los nombres de columna que escribe se convierten en los encabezados de la tabla de salida.
Dado que la salida está definida por sus columnas, el enfoque más limpio es nombrarlas según los campos que contabiliza: "Supplier Name", "Supplier TRN", "Invoice Number", "Invoice Date", "Net Amount", "VAT Amount", "Total Amount" y "Currency". Un proveedor que imprime "Tax Invoice No." y otro que imprime "Invoice #" ambos se resuelven en la misma columna, por lo que la salida llega con forma de hoja de revisión en lugar de un volcado de facturas. Si simplemente desea una hoja de cálculo funcional primero, puede extraer datos de factura a Excel y renombrar las columnas más tarde.
Para un período de facturas recibidas, la preparación se ejecuta en este orden.
Nombre las columnas según los campos que contabiliza
Escriba "Supplier Name", "Supplier TRN", "Invoice Number", "Invoice Date", "Net Amount", "VAT Amount", "Total Amount" y "Currency" como sus columnas de salida, para que la hoja llegue con la forma de su revisión de AP.
Suba en lote las facturas recibidas del mes
Suba todo el período en un solo lote. La herramienta es batch-first: procesa los archivos juntos y los fusiona en una sola hoja, una fila por documento. Acepta PDF, JPG, PNG, WebP, AVIF y capturas de pantalla, incluidos PDF protegidos con contraseña.
Agregue las columnas de trabajo que detectan errores
Agregue una columna calculada como VAT Check (Net Amount × 5% = VAT Amount?) para marcar filas donde el IVA impreso no coincide con la tasa estándar de los EAU, y una columna inferida Document Type (options: Tax Invoice/Credit Note) para que las notas de crédito se separen de las compras en una sola pasada.
Estandarice fechas y montos
Establezca las fechas en un formato y confirme que "Net Amount" contiene la cifra antes de IVA, no el total. La estandarización de datos limpia fechas, montos y números de referencia durante la extracción, para que la hoja esté lista para importar en lugar de lista para ordenar.
Revise por excepción, no fila por fila
La revisión asistida por Bbox resalta de dónde proviene un valor en la factura original cuando hace clic en esa celda, de modo que un TRN incorrecto o un monto de IVA tomado de la línea incorrecta es visible sin volver a leer la página. Ordene por la columna de verificación de IVA, inspeccione las filas marcadas y busque celdas vacías de TRN de proveedor o número de factura.
Mantenga un rastro de origen con las filas
Agregue una columna de archivo fuente y una columna de estado en su libro de revisión para que cada fila se remonte a una factura. El archivo de importación lleva los campos de contabilización; el libro de trabajo es lo que le permite probar un registro meses después.
Qué hace y qué no hace
El límite importa tanto como la capacidad. La extracción produce las filas: nombre del proveedor, TRN, número y fecha de factura, neto, IVA, total y moneda, en columnas nombradas para su flujo de trabajo, con rastreo de origen y verificaciones adjuntas. Ahí es donde termina la responsabilidad.
No emite facturas electrónicas, no genera XML PINT AE, no se conecta a la red Peppol, no actúa como proveedor de servicios acreditado, no transmite nada a la Federal Tax Authority ni proporciona archivo y presentación de cumplimiento. No lee el archivo XML PINT AE en sí; una factura electrónica estructurada que llega a través de su ASP es trabajo de su sistema contable. La herramienta funciona en los documentos visuales en la transición: PDF, escaneos, fotos y capturas de pantalla de facturas. Tampoco decide si el IVA soportado es deducible ni si una compra coincide con su orden de compra, porque esos son juicios contables sobre el suministro, no preguntas de extracción.
La precisión en facturas impresas limpias es alta, y es menor en escaneos tenues y escritura a mano densa, por lo que un paso de revisión permanece para esos casos. Los datos de tabla impresos se reconocen con hasta un 99 % de precisión y una página se procesa en cinco a diez segundos, frente a aproximadamente tres minutos de entrada manual. El resumen honesto es que la extracción cierra la brecha entre una factura no estructurada y un registro estructurado. No cierra la brecha entre usted y su ASP.
Cuánto tiempo debe conservar lo que recibe
Las obligaciones de conservación de registros se aplican a las facturas que recibe, no solo a las que emite. Según el Artículo 78 del Decreto-Ley Federal No. 8 de 2017, los registros de IVA se conservan durante cinco años desde el final del período fiscal relevante (Federal Tax Authority). Los registros de impuesto corporativo corren durante siete años, y los registros vinculados a bienes raíces bajo el Capital Assets Scheme corren durante quince. Cuando una factura de compra respalda tanto una reclamación de IVA como una deducción de impuesto corporativo, prevalece el período más largo.
Dos aclaraciones de las pautas cambian cómo planifican los equipos. Los datos pueden almacenarse dentro o fuera de los EAU, incluso en la nube, siempre que los registros permanezcan completos, legibles, reproducibles y disponibles para la FTA a solicitud. Y el deber de producir esos registros permanece con el contribuyente incluso cuando el archivo se subcontrata a un ASP, por lo que un cambio de proveedor no mueve la obligación con él.
La extracción no archiva nada por usted, y no es un sistema de archivo. Lo que un libro de revisión estructurado hace es que el registro sea más fácil de reproducir: una columna de archivo fuente vincula cada fila a su factura, y la hoja ya es legible por máquina si un auditor solicita las compras de un período. El plazo de conservación y la respuesta a la auditoría siguen siendo suyos.
Preguntas frecuentes
¿Una factura PDF sigue siendo válida en los EAU después del mandato de facturación electrónica?
Un PDF no califica como factura electrónica, pero aún puede ser una factura fiscal válida durante la transición. Si el comprador no ha implementado la facturación electrónica, se espera que el proveedor emita tanto una factura convencional conforme al IVA, como un PDF, como una factura electrónica XML. Una vez que ambas partes están incorporadas, la factura estructurada se convierte en el documento de registro y un PDF es solo una copia legible por humanos.
¿Necesito un proveedor de servicios acreditado si solo recibo facturas?
Sí, si está en el ámbito. Los compradores reciben facturas PINT AE a través de su propio ASP, por lo que un proveedor y un comprador necesitan cada uno un proveedor incorporado para que el intercambio estructurado se complete. Si el ASP de su proveedor está listo y el suyo no, la factura no puede viajar por la ruta estructurada.
¿Qué es PINT AE?
PINT AE es la localización de los EAU de la especificación Peppol International Invoice, transmitida como XML UBL 2.1. Define qué campos lleva una factura electrónica, cuáles son obligatorios, condicionales u opcionales, y cómo se presenta la información fiscal, para que cualquier proveedor de servicios acreditado pueda validar el documento y cualquier sistema de comprador pueda leerlo sin reintroducción.
¿Puede ImageToTable.ai leer una factura electrónica XML PINT AE?
No. La herramienta lee documentos visuales como PDF, escaneos, fotos y capturas de pantalla. Un archivo XML PINT AE es un documento estructurado manejado por su ASP y sistema contable. El paso de extracción es para las facturas no estructuradas que llegan junto o fuera de la red Peppol durante la transición.
Mis proveedores son pequeños y no estarán incorporados para 2027. ¿Qué hago con sus PDF?
Continúe procesándolos, pero déles el mismo destino que a sus facturas estructuradas. Extraiga los campos que su flujo de trabajo de AP contabiliza en una hoja, nombre las columnas según esos campos y agregue una columna de origen para que cada fila se remonte a una factura. El objetivo es un esquema de salida para ambas rutas, para que la decisión de formato de un proveedor no bifurque su proceso.
¿Cuánto tiempo debo conservar las facturas de proveedores que recibo?
Cinco años para registros de IVA desde el final del período fiscal relevante, siete años para registros de impuesto corporativo y quince años para registros de bienes raíces bajo el Capital Assets Scheme. Cuando una factura respalda tanto IVA como impuesto corporativo, use el período más largo. El deber de producir los registros permanece con usted incluso si un ASP los almacena.
¿El mandato se aplica a empresas de zonas francas y negocios no registrados a efectos de IVA?
El sistema sigue su número de registro fiscal, por lo que no se limita a empresas del continente registradas a efectos de IVA. Las empresas de zonas francas están en el ámbito a menos que caigan en una exclusión nombrada, y un negocio no registrado a efectos de IVA aún puede estar en el ámbito para transacciones B2B y B2G. Los casos excluidos incluyen sociedades holding que solo obtienen ingresos pasivos.
La factura que recibe sigue siendo el trabajo
El titular del mandato de los EAU es un cambio en cómo se emiten las facturas, y las fechas de puesta en marcha son lo que llama la atención. Para un equipo de AP, el hecho operativo es más silencioso: una gran parte de las facturas que recibe seguirá llegando como PDF y escaneos mucho después de su fecha de cumplimiento, y esos documentos aún deben convertirse en filas que pueda aprobar, contabilizar y conservar. La fecha límite de facturación electrónica no hace esa parte por usted.
Pruébelo con un mes de facturas de proveedores recibidas. Suba el lote, nombre las columnas según los campos que usa su flujo de trabajo de AP y verifique las filas resultantes contra las facturas antes de confiar en ellas.
Comience con sus propias facturas