Das E-Rechnungsmandat der VAE hinterlässt
PDFs in Ihrem AP-Posteingang
Das E-Rechnungsmandat der VAE dreht sich um die Rechnung, die Ihr Unternehmen ausstellt. Für das Finanzteam, das Lieferanten bezahlt, ist die Änderung, die die Arbeitsbelastung bestimmt, die Rechnung, die Ihr Unternehmen erhält. Ab 1. Januar 2027 müssen die größten VAE-Unternehmen B2B- und B2G-Rechnungen als strukturierte PINT AE XML über das Peppol-Netzwerk austauschen, alle anderen folgen bis 1. Juli 2027. Diese Frist schreibt neu vor, wie eine konforme Rechnung erstellt wird. Sie stoppt nicht, dass Lieferanten Ihnen PDFs senden, und eine Übergangsregel des Finanzministeriums verlangt von einigen, genau das weiterhin zu tun.
Wichtige Erkenntnisse
- Ihr Posteingang wird 2027 nicht papierlos, weil die Frist nur die Rechnungen neu schreibt, die Sie ausstellen.
- Ein Lieferant kann vollständig konform sein und dennoch gesetzlich verpflichtet sein, Ihnen eine PDF zu senden, solange Sie nicht onboarded sind.
- Ihre Lieferanten bleiben jahrelang auf drei Gruppen verteilt, also verwandeln Sie jede erhaltene PDF in dieselben Zeilen, die Ihr Buchhaltungssystem erwartet.
Das E-Rechnungsmandat der VAE auf einen Blick
Die VAE stellen auf ein dezentrales Modell der kontinuierlichen Transaktionskontrolle um, das sie Electronic Invoicing System nennen. Rechnungen und Gutschriften für B2B- und B2G-Transaktionen müssen als strukturiertes XML in PINT AE ausgestellt werden, der VAE-Lokalisierung des Peppol International Invoice-Standards, und über einen vom Finanzministerium zugelassenen akkreditierten Diensteanbieter (ASP) ausgetauscht werden. Die Regeln finden sich in Ministerial Decision No. 243 of 2025 (dem Rahmenwerk) und Ministerial Decision No. 244 of 2025 (dem Zeitplan), mit operativen Details in den Electronic Invoicing Guidelines des Finanzministeriums.
Vor den Daten sind drei Anwendungsbereichspunkte wichtig. Das Mandat folgt Ihrer Steuerregistrierungsnummer, gilt also unabhängig davon, ob Sie mehrwertsteuerregistriert sind. Es umfasst Freihandelszonenunternehmen, sofern sie nicht unter einen benannten Ausschluss fallen. Business-to-Consumer-Verkäufe sind vorerst ausgenommen, ebenso wie hoheitliche Regierungstätigkeit, internationale Flugdienste und mehrwertsteuerbefreite oder nullbesteuerte Finanzdienstleistungen.
| Phase | Gilt für | ASP bis spätestens ernennen | Live-Gang |
|---|---|---|---|
| Freiwilliger Pilot | Jedes Unternehmen, das sich anmeldet | Nicht erforderlich | Ab 1. Juli 2026 |
| Wave 1 | Umsatz von 50 Millionen AED oder mehr | 30. Oktober 2026 | 1. Januar 2027 |
| Wave 2 | Umsatz unter 50 Millionen AED | 31. März 2027 | 1. Juli 2027 |
| B2G | Regierungsstellen | 31. März 2027 | 1. Oktober 2027 |
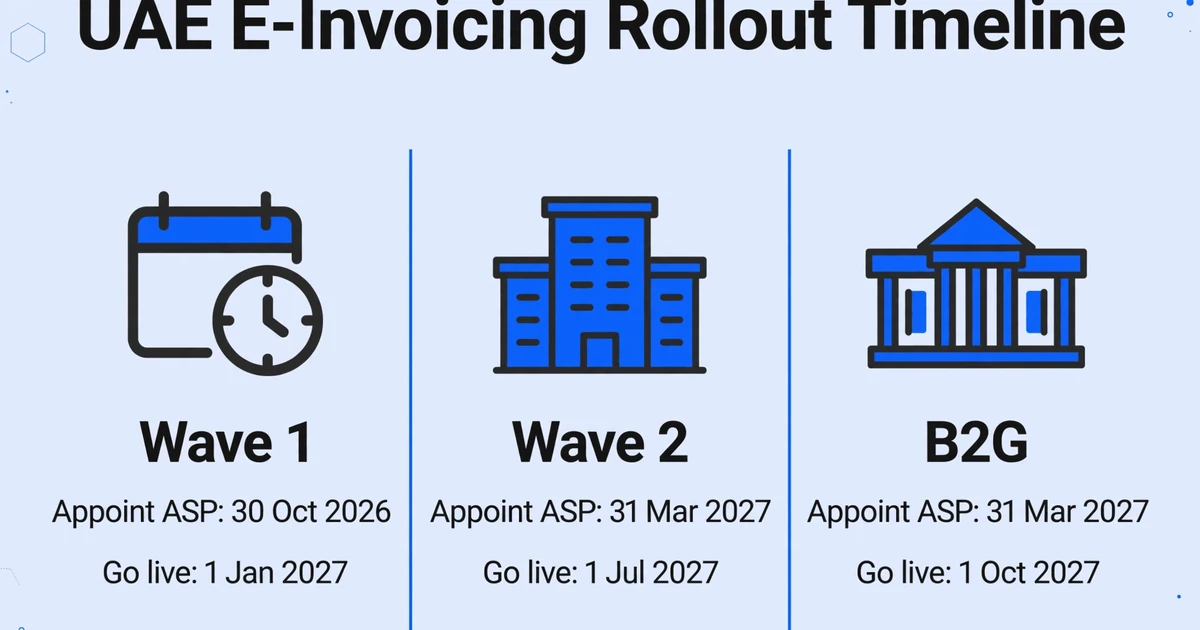
Das Ernennungsdatum für Wave 1 wurde bereits einmal verschoben. Ministerial Decision No. 66 of 2026 hat es vom 31. Juli 2026 auf den 30. Oktober 2026 verlegt, während der Live-Gang am 1. Januar 2027 unangetastet blieb. Die zusätzliche Zeit ist für die Auswahl eines Anbieters gedacht, nicht für den späteren Projektstart. Sobald Ihre Phase beginnt, muss eine Rechnung innerhalb von 14 Tagen nach dem steuerbaren Ereignis ausgestellt werden, und ein Systemausfall muss der Federal Tax Authority innerhalb von zwei Werktagen gemeldet werden.
Strafen sind kumulativ und beginnen an Ihrem Live-Gang-Datum: 5.000 AED für jeden Monat oder Monatsteil ohne Implementierung oder ernannten ASP, 100 AED für jede nicht elektronisch ausgestellte Rechnung oder Gutschrift (gedeckelt bei 5.000 AED pro Kalendermonat) und 1.000 AED pro Tag für einen nicht gemeldeten Systemausfall oder für das Unterlassen der Aktualisierung Ihres ASP bei registrierten Datenänderungen, gemäß Cabinet Decision No. 106 of 2025.
Was PINT AE an einer Rechnung ändert
PINT AE ist ein strukturiertes Dokument, und der Unterschied zu einer PDF hat nichts damit zu tun, wie sauber die Seite aussieht. Jeder Wert befindet sich in einem Feld mit einem definierten Namen und einem definierten Typ, sodass ein empfangendes System die Steuerregistrierungsnummer des Lieferanten, das Rechnungsdatum, die Mehrwertsteueraufschlüsselung und die Summen lokalisieren kann, ohne dass ein Mensch oder eine OCR-Engine ein Bild interpretiert. Die Federal Tax Authority stellt klar, dass PDFs, Word-Dokumente, Bilder, gescannte Kopien und E-Mails keine E-Rechnungen sind, weder vor noch nach der Digitalisierung.
Der Austausch läuft über ein Fünf-Ecken-Modell. Der Lieferant erzeugt die Rechnungsdaten, der ASP des Lieferanten validiert sie und konvertiert sie in PINT AE XML, der ASP des Käufers empfängt sie über Peppol und liefert sie an den Käufer, und die Federal Tax Authority erhält die steuerrelevanten Daten als fünfte Ecke. Nur vom Ministry of Finance akkreditierte Anbieter können sich mit diesem Netzwerk verbinden, und die veröffentlichte Akkreditierungsliste ist die einzige Quelle legitimer ASPs. Das E-Billing-System der FTA ist ein Repository für Steuerdaten, keine Validierungsebene; Schema- und Geschäftsregelvalidierung findet beim ASP statt. Wenn Sie das zugrunde liegende Netzwerk erklärt haben möchten, unser Peppol-E-Rechnungs-Erklärung behandelt, was ein Zugangspunkt tut und wie sich das VAE-Modell vom europäischen unterscheidet.
Eine Konsequenz ist leicht zu übersehen. Ein konformer Lieferant benötigt nicht Ihre Zustimmung, um eine strukturierte Rechnung zu senden, aber weder Lieferant noch Käufer können den Austausch allein abschließen. Beide Seiten benötigen einen onboarded ASP, was bedeutet, dass eine einzige noch nicht bereite Partei den strukturierten Weg blockiert und die Transaktion zurück auf einen unstrukturierten Weg drängt.
Warum nach Ihrem Compliance-Datum weiterhin PDFs eingehen
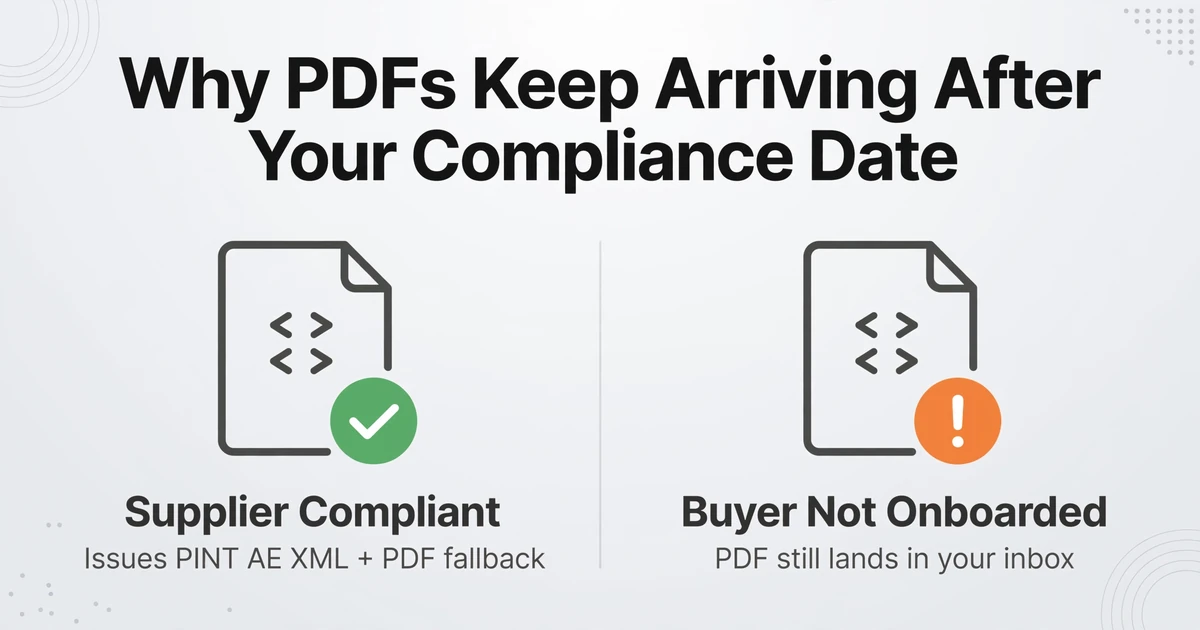
Das Ministry of Finance hat eine explizite Übergangsregel in die Electronic Invoicing Guidelines eingebaut, und sie ist die wichtigste Tatsache für ein Team der Kreditorenbuchhaltung. Wenn der Käufer die E-Rechnungsstellung noch nicht implementiert hat, sollte der Lieferant sowohl eine traditionelle mehrwertsteuerkonforme Steuerrechnung, z. B. eine PDF, als auch eine elektronische Steuerrechnung in XML über einen vordefinierten Fallback-Endpunkt ausstellen. Ein Lieferant kann also vollständig konform sein und Ihnen dennoch so lange eine PDF in Ihren Posteingang legen, wie Sie nicht onboarded sind.
Diese Regel steht neben drei weiteren Papierquellen. Wave-2-Unternehmen gehen erst am 1. Juli 2027 live, und die Einführung innerhalb einer Phase ist selten sofort abgeschlossen. Außerhalb der VAE ansässige Lieferanten fallen nur dann in den Anwendungsbereich, wenn sie eine VAE-Steuerrechnung ausstellen müssen, sodass grenzüberschreitende Rechnungen von ausländischen Lieferanten weiterhin wie bisher eingehen. Business-to-Consumer- und ausgeschlossene Transaktionen bleiben vollständig außerhalb des Systems. In der Praxis wird Ihre Lieferantenbasis über Jahre hinweg in drei Gruppen aufgeteilt sein: diejenigen, die bereits PINT AE austauschen, diejenigen, die sich noch auf dem Übergangspfad des Mandats befinden, und diejenigen, die nie in den Anwendungsbereich fallen werden.
Das E-Rechnungsmandat ändert, was eine gültige Rechnung ist. Es entfernt die PDFs nicht, und die Übergangsregel ist der Grund, warum der Posteingang noch lange nach Ihrem eigenen Live-Gang gemischt bleibt.
Für Unternehmen, die auch europäische Lieferanten haben, spielt sich dasselbe Muster in größerem Maßstab ab. Unsere Europe e-invoicing timeline verfolgt, wie jeder Mitgliedstaat den strukturierten Austausch schrittweise einführt, während während des Übergangs weiterhin Legacy-Formate bestehen bleiben.
Wo erhaltene Rechnungsdaten hängen bleiben
Der Empfang ist nur die halbe Pflicht. Die andere Hälfte ist das, was passiert, nachdem die Rechnung gelandet ist. Ein PINT-AE-Dokument liefert Daten, die Ihr Buchhaltungssystem buchen kann. Eine PDF liefert ein Bild, das Ihr Team lesen muss. Wenn ein Unternehmen den strukturierten Weg zum Laufen gebracht hat, aber kein Design für die eingehende Seite hat, ist das häufige Versagen, dass Mitarbeiter die strukturierte Rechnung zurück in ein visuelles Dokument verwandeln, es ausdrucken oder auf dem Bildschirm öffnen und die Felder von Hand eingeben. Das Format hat sich verbessert und der Prozess nicht.
In beiden Fällen müssen dieselben Felder das Dokument verlassen und Ihre Bücher erreichen. Für einen Kreditorenbuchhaltungs-Workflow sind das der Lieferantenname, die Steuerregistrierungsnummer des Lieferanten, die Rechnungsnummer, das Rechnungsdatum, der Wert vor Mehrwertsteuer, der Mehrwertsteuerbetrag, die Bruttosumme, die Währung und eine Referenz wie eine Bestellnummer zum Abgleich. Eine strukturierte Rechnung liefert sie direkt. Eine PDF oder ein Scan liefert sie nur, wenn jemand oder etwas die Seite liest. Die meisten VAE-Teams geben diese Felder dann von Hand in Zoho Books, QuickBooks, Xero oder Tally ein, weshalb das Format des eingehenden Dokuments immer noch die Tagesarbeitslast bestimmt.
Der Druck zeigt sich zuerst in den kleineren Unternehmen. Auf r/SmallBusinessUAE schrieb der Inhaber eines kleinen IT-Unternehmens, dass er „gerade erst vom FTA-Mandat zur E-Rechnungsstellung erfahren" habe, erst als die Frist näher rückte. Wenn die Absender noch dabei sind, die Regeln aufzuholen, können die Empfänger nicht davon ausgehen, dass ab dem ersten Tag ein sauberer Strom strukturierter Rechnungen eingeht. Die stetige Mitte dieses Übergangs ist ein Ordner mit erhaltenen PDFs, der immer noch zu einer Reihe von Zeilen werden muss, die jemand genehmigen, buchen und aufbewahren kann.
Zwei Prozesse parallel laufen zu lassen, macht das Problem schlimmer. Ein Team, das strukturierte Rechnungen auf die eine Weise und PDF-Rechnungen auf die andere bucht, endet mit zwei Zykluszeiten, zwei Fehlerquoten und einer Abstimmungsaufgabe, die dem zufällt, der am wenigsten Zeit hat. Der praktische Schritt ist, den unstrukturierten Rechnungen einen direkten Weg zu derselben strukturierten Ausgabe zu geben, damit der Batch nicht davon abhängt, dass jeder Lieferant gleichzeitig onboarded wird. Unser umfassenderer Leitfaden zur E-Rechnungs-Compliance behandelt dasselbe Problem gemischter Formate über Märkte hinweg.
Erhaltene Rechnungen in buchbare Zeilen verwandeln
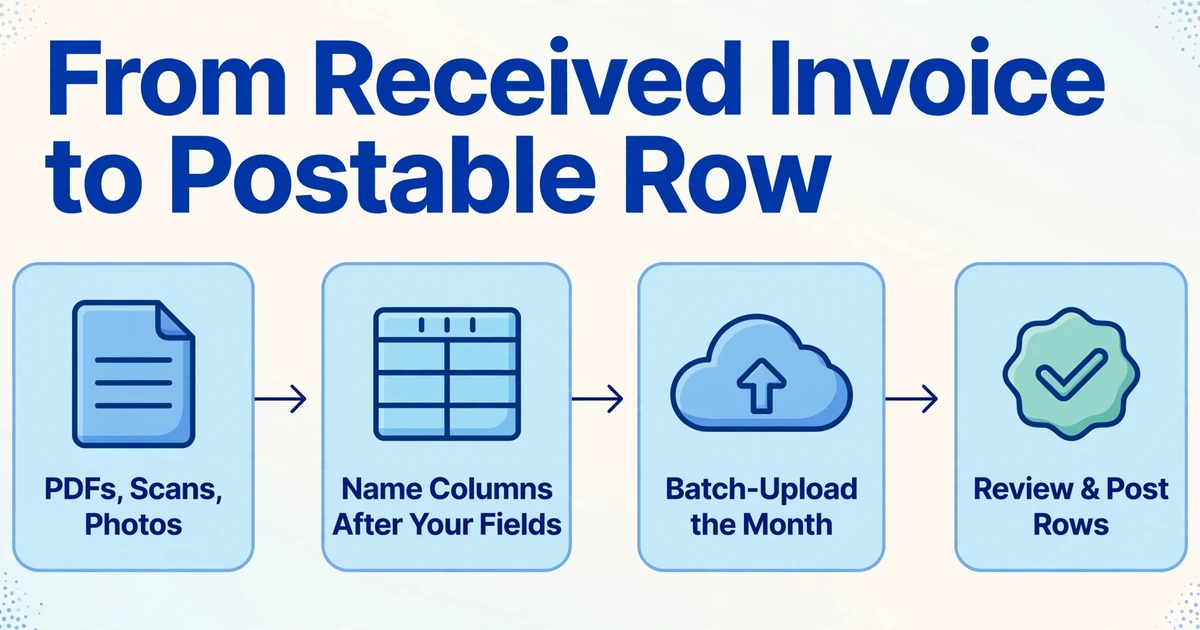
Der Extraktionsschritt ist eng und spezifisch: Nehmen Sie die Rechnungen, die als PDFs, Scans oder Fotos eingehen, und erzeugen Sie die Felder, die Ihr AP-Workflow bereits verwendet, eine Zeile pro Dokument. ImageToTable.ai erledigt dies mit Benutzerdefinierte Spaltenextraktion. Statt Boxen um Felder zu zeichnen oder eine Vorlage für jedes Lieferantenlayout zu erstellen, geben Sie die gewünschten Spaltennamen ein, und die KI liest jedes Dokument und findet den passenden Wert anhand seiner Bedeutung und nicht anhand seiner Position. Die von Ihnen eingegebenen Spaltennamen werden zu den Kopfzeilen der Ausgabetabelle.
Da die Ausgabe durch Ihre Spalten definiert wird, ist der sauberste Ansatz, sie nach den Feldern zu benennen, die Sie buchen: „Lieferantenname", „Lieferanten-TRN", „Rechnungsnummer", „Rechnungsdatum", „Nettobetrag", „Mehrwertsteuerbetrag", „Gesamtbetrag" und „Währung". Ein Lieferant, der „Tax Invoice No." und ein anderer, der „Invoice #" druckt, lösen beide in derselben Spalte auf, sodass die Ausgabe in Form Ihres Prüfblatts und nicht wie ein Rechnungsdump ankommt. Wenn Sie zunächst nur ein funktionierendes Tabellenblatt möchten, können Sie Rechnungsdaten in Excel extrahieren und die Spalten später umbenennen.
Für einen Zeitraum erhaltener Rechnungen läuft die Vorbereitung in dieser Reihenfolge ab.
Benennen Sie die Spalten nach den Feldern, die Sie buchen
Geben Sie „Supplier Name", „Supplier TRN", „Invoice Number", „Invoice Date", „Net Amount", „VAT Amount", „Total Amount" und „Currency" als Ausgabespalten ein, damit das Blatt in der Form Ihrer AP-Prüfung ankommt.
Laden Sie die monatlich erhaltenen Rechnungen im Batch hoch
Laden Sie den gesamten Zeitraum in einem Batch hoch. Das Tool ist Batch-first: Es verarbeitet die Dateien zusammen und führt sie zu einem einzigen Blatt zusammen, eine Zeile pro Dokument. Es akzeptiert PDF, JPG, PNG, WebP, AVIF und Screenshots, einschließlich passwortgeschützter PDFs.
Fügen Sie die Arbeitsspalten hinzu, die Fehler erkennen
Fügen Sie eine berechnete Spalte wie VAT Check (Net Amount × 5% = VAT Amount?) hinzu, um Zeilen zu markieren, bei denen die gedruckte Mehrwertsteuer nicht dem VAE-Standardsatz entspricht, sowie eine abgeleitete Spalte Document Type (options: Tax Invoice/Credit Note), damit sich Gutschriften in einem Durchgang von Einkäufen trennen.
Standardisieren Sie Datumsangaben und Beträge
Setzen Sie Datumsangaben auf ein Format und bestätigen Sie, dass „Net Amount" den Betrag vor Mehrwertsteuer enthält, nicht die Summe. Datenstandardisierung bereinigt Datumsangaben, Beträge und Referenznummern während der Extraktion, sodass das Blatt bereit zum Importieren statt zum Aufräumen ist.
Prüfen Sie nach Ausnahmen, nicht Zeile für Zeile
Bbox-gestützte Prüfung hebt hervor, woher ein Wert auf der Originalrechnung stammt, wenn Sie auf diese Zelle klicken, sodass eine falsche TRN oder ein aus der falschen Zeile entnommener Mehrwertsteuerbetrag sichtbar ist, ohne die Seite erneut zu lesen. Sortieren Sie nach der VAT-Prüfungsspalte, prüfen Sie die markierten Zeilen und suchen Sie nach leeren Supplier-TRN- oder Rechnungsnummernzellen.
Führen Sie einen Quellennachweis mit den Zeilen
Fügen Sie eine Quelldateispalte und eine Statussäule in Ihrer Prüfungsarbeitsmappe hinzu, damit jede Zeile auf eine Rechnung zurückgeführt werden kann. Die Importdatei trägt die Buchungsfelder; die Arbeitsmappe ermöglicht es Ihnen, einen Datensatz Monate später nachzuweisen.
Was dies tut und was nicht
Die Grenze ist genauso wichtig wie die Fähigkeit. Extraktion erzeugt die Zeilen: Lieferantenname, TRN, Rechnungsnummer und -datum, Netto, Mehrwertsteuer, Gesamt und Währung, in Spalten, die nach Ihrem Workflow benannt sind, mit Quellenverfolgung und Prüfungen versehen. Dort endet die Verantwortung.
Es gibt keine E-Rechnungen aus, erzeugt kein PINT-AE-XML, stellt keine Verbindung zum Peppol-Netzwerk her, fungiert nicht als akkreditierter Diensteanbieter, überträgt nichts an die Federal Tax Authority und bietet keine Compliance-Archivierung und -Ablage. Es liest die PINT-AE-XML-Datei selbst nicht; eine strukturierte E-Rechnung, die über Ihren ASP eingeht, ist Aufgabe Ihres Buchhaltungssystems. Das Tool arbeitet mit den visuellen Dokumenten im Übergang: PDFs, Scans, Fotos und Screenshots von Rechnungen. Es entscheidet auch nicht, ob Vorsteuer abzugsfähig ist oder ob ein Einkauf mit seiner Bestellung übereinstimmt, denn das sind buchhalterische Beurteilungen über die Lieferung, keine Extraktionsfragen.
Die Genauigkeit bei sauberen gedruckten Rechnungen ist hoch, und sie ist geringer bei blassen Scans und dichter Handschrift, daher bleibt ein Prüfungsschritt für diese bestehen. Gedruckte Tabellendaten werden mit bis zu 99% Genauigkeit erkannt und eine Seite wird in fünf bis zehn Sekunden verarbeitet, gegenüber etwa drei Minuten manueller Eingabe. Die ehrliche Zusammenfassung ist, dass Extraktion die Lücke zwischen einer unstrukturierten Rechnung und einem strukturierten Datensatz schließt. Sie schließt die Lücke zwischen Ihnen und Ihrem ASP nicht.
Wie lange Sie aufbewahren müssen, was Sie erhalten
Aufbewahrungspflichten gelten für die Rechnungen, die Sie erhalten, nicht nur für die, die Sie ausstellen. Gemäß Artikel 78 des Bundesdekrets Nr. 8 von 2017 werden Mehrwertsteuerunterlagen fünf Jahre ab Ende des relevanten Steuerzeitraums aufbewahrt (Federal Tax Authority). Körperschaftsteuerunterlagen laufen sieben Jahre, und Unterlagen im Zusammenhang mit Immobilien im Rahmen des Capital Assets Scheme laufen fünfzehn Jahre. Wenn eine Einkaufsrechnung sowohl einen Mehrwertsteueranspruch als auch einen Körperschaftsteuerabzug unterstützt, gilt der längere Zeitraum.
Zwei Klarstellungen aus den Richtlinien ändern die Planung der Teams. Daten dürfen innerhalb oder außerhalb der VAE gespeichert werden, einschließlich in der Cloud, sofern die Unterlagen vollständig, lesbar, reproduzierbar und auf Anfrage für die FTA verfügbar bleiben. Und die Pflicht zur Erstellung dieser Unterlagen bleibt beim Steuerpflichtigen, auch wenn die Archivierung an einen ASP ausgelagert ist, sodass ein Anbieterwechsel die Verpflichtung nicht mit verlagert.
Extraktion archiviert nichts für Sie und ist kein Ablagesystem. Was eine strukturierte Prüfungsarbeitsmappe tut, ist, den Datensatz leichter reproduzierbar zu machen: Eine Quelldateispalte verbindet jede Zeile mit ihrer Rechnung, und das Blatt ist bereits maschinenlesbar, wenn ein Prüfer die Einkäufe eines Zeitraums anfordert. Aufbewahrungsfrist und Prüfungsantwort bleiben bei Ihnen.
Häufig gestellte Fragen
Ist eine PDF-Rechnung nach dem E-Rechnungsmandat in den VAE noch gültig?
Eine PDF gilt nicht als E-Rechnung, kann aber während des Übergangs weiterhin eine gültige Steuerrechnung sein. Wenn der Käufer keine E-Rechnungsstellung implementiert hat, wird vom Lieferanten erwartet, sowohl eine herkömmliche mehrwertsteuerkonforme Rechnung, z. B. eine PDF, als auch eine XML-E-Rechnung auszustellen. Sobald beide Parteien onboarded sind, wird die strukturierte Rechnung zum maßgeblichen Dokument und eine PDF ist nur eine menschenlesbare Kopie.
Benötige ich einen akkreditierten Diensteanbieter, wenn ich nur Rechnungen erhalte?
Ja, wenn Sie in den Anwendungsbereich fallen. Käufer erhalten PINT-AE-Rechnungen über ihren eigenen ASP, daher benötigen Lieferant und Käufer jeweils einen onboarded Anbieter, damit der strukturierte Austausch abgeschlossen werden kann. Wenn der ASP Ihres Lieferanten bereit ist und Ihrer nicht, kann die Rechnung nicht über den strukturierten Weg reisen.
Was ist PINT AE?
PINT AE ist die Lokalisierung der Peppol International Invoice-Spezifikation durch die VAE, übertragen als UBL 2.1 XML. Es definiert, welche Felder eine E-Rechnung enthält, welche Pflicht-, Bedingungs- oder Optionsfelder sind und wie Steuerinformationen dargestellt werden, sodass jeder akkreditierte Diensteanbieter das Dokument validieren und jedes Käufersystem es ohne erneute Eingabe lesen kann.
Kann ImageToTable.ai eine PINT-AE-XML-E-Rechnung lesen?
Nein. Das Tool liest visuelle Dokumente wie PDFs, Scans, Fotos und Screenshots. Eine PINT-AE-XML-Datei ist ein strukturiertes Dokument, das von Ihrem ASP und Buchhaltungssystem verarbeitet wird. Der Extraktionsschritt ist für die unstrukturierten Rechnungen gedacht, die während des Übergangs parallel zum oder außerhalb des Peppol-Netzwerks eingehen.
Meine Lieferanten sind klein und werden bis 2027 nicht onboarded sein. Was mache ich mit ihren PDFs?
Verarbeiten Sie sie weiter, geben Sie ihnen aber dasselbe Ziel wie Ihren strukturierten Rechnungen. Extrahieren Sie die Felder, die Ihr AP-Workflow bucht, in ein Blatt, benennen Sie die Spalten nach diesen Feldern und fügen Sie eine Quellspalte hinzu, damit jede Zeile auf eine Rechnung zurückgeführt werden kann. Das Ziel ist ein Ausgabeschema für beide Wege, damit die Formatentscheidung eines Lieferanten Ihren Prozess nicht verzweigt.
Wie lange muss ich erhaltene Lieferantenrechnungen aufbewahren?
Fünf Jahre für Mehrwertsteuerunterlagen ab Ende des relevanten Steuerzeitraums, sieben Jahre für Körperschaftsteuerunterlagen und fünfzehn Jahre für Immobilienunterlagen im Rahmen des Capital Assets Scheme. Wenn eine Rechnung sowohl Mehrwertsteuer als auch Körperschaftsteuer unterstützt, verwenden Sie den längeren Zeitraum. Die Pflicht zur Erstellung der Unterlagen bleibt bei Ihnen, auch wenn ein ASP sie speichert.
Gilt das Mandat für Freihandelszonenunternehmen und nicht mehrwertsteuerregistrierte Unternehmen?
Das System folgt Ihrer Steuerregistrierungsnummer und ist daher nicht auf mehrwertsteuerregistrierte Festlandunternehmen beschränkt. Freihandelszonenunternehmen fallen in den Anwendungsbereich, sofern sie nicht unter einen benannten Ausschluss fallen, und ein nicht mehrwertsteuerregistriertes Unternehmen kann dennoch in den Anwendungsbereich für B2B- und B2G-Transaktionen fallen. Ausgeschlossene Fälle umfassen Holdinggesellschaften, die nur passives Einkommen erzielen.
Die Rechnung, die Sie erhalten, ist immer noch die Arbeit
Die Schlagzeile des VAE-Mandats ist eine Änderung der Art und Weise, wie Rechnungen ausgestellt werden, und die Live-Gänge sind es, die Aufmerksamkeit erregen. Für ein AP-Team ist die operative Tatsache leiser: Ein großer Teil der Rechnungen, die Sie erhalten, wird auch nach Ihrem Compliance-Datum weiterhin als PDFs und Scans eingehen, und diese Dokumente müssen weiterhin zu Zeilen werden, die Sie genehmigen, buchen und aufbewahren können. Die E-Rechnungsfrist erledigt diesen Teil nicht für Sie.
Probieren Sie es mit einem Monat erhaltener Lieferantenrechnungen aus. Laden Sie den Batch hoch, benennen Sie die Spalten nach den Feldern, die Ihr AP-Workflow verwendet, und überprüfen Sie die resultierenden Zeilen anhand der Rechnungen, bevor Sie sich auf sie verlassen.
Beginnen Sie mit Ihren eigenen Rechnungen