O mandato de faturamento eletrônico dos EAU deixa
PDFs na sua caixa de entrada de AP
O mandato de faturamento eletrônico dos EAU gira em torno da fatura que sua empresa emite. Para a equipe de finanças que paga aos fornecedores, a mudança que determina a carga de trabalho é a fatura que sua empresa recebe. A partir de 1º de janeiro de 2027, as maiores empresas dos EAU devem trocar faturas B2B e B2G como XML PINT AE estruturado através da rede Peppol, e todos os demais seguem até 1º de julho de 2027. Esse prazo reescreve como uma fatura em conformidade é criada. Não impede que os fornecedores lhe enviem PDFs, e uma regra de transição do Ministry of Finance exige que alguns deles continuem fazendo exatamente isso.
Principais conclusões
- Sua caixa de entrada não ficará sem papel em 2027, porque o prazo só reescreve as faturas que você emite.
- Um fornecedor pode estar totalmente em conformidade e ainda ser legalmente obrigado a enviar um PDF enquanto você não está integrado.
- Seus fornecedores permanecerão divididos em três grupos por anos, então converta cada PDF recebido nas mesmas linhas que seu sistema contábil espera.
O mandato de faturamento eletrônico dos EAU em uma tabela
Os EAU estão migrando para um modelo de controle contínuo de transações descentralizado que chamam de Sistema de Faturamento Eletrônico. Faturas e notas de crédito para transações B2B e B2G devem ser emitidas como XML estruturado em PINT AE, a localização dos EAU do padrão Peppol International Invoice, e trocadas por meio de um provedor de serviços credenciado (ASP) aprovado pelo Ministério das Finanças. As regras estão na Decisão Ministerial No. 243 de 2025 (o quadro) e na Decisão Ministerial No. 244 de 2025 (o cronograma), com detalhes operacionais nas Diretrizes de Faturamento Eletrônico do Ministério das Finanças.
Três pontos de escopo importam antes das datas. O mandato segue seu número de registro fiscal, portanto, aplica-se esteja você registrado para IVA ou não. Abrange empresas de zonas francas, a menos que se enquadrem em uma exclusão nomeada. Vendas business-to-consumer estão fora do escopo por enquanto, assim como a atividade governamental soberana, serviços aéreos internacionais e serviços financeiros isentos de IVA ou com taxa zero.
| Fase | Aplica-se a | Nomear um ASP até | Entrada em operação |
|---|---|---|---|
| Piloto voluntário | Qualquer empresa que optar por participar | Não obrigatório | A partir de 1º de julho de 2026 |
| Wave 1 | Receita de 50 milhões AED ou mais | 30 de outubro de 2026 | 1º de janeiro de 2027 |
| Wave 2 | Receita abaixo de 50 milhões AED | 31 de março de 2027 | 1º de julho de 2027 |
| B2G | Entidades governamentais | 31 de março de 2027 | 1º de outubro de 2027 |
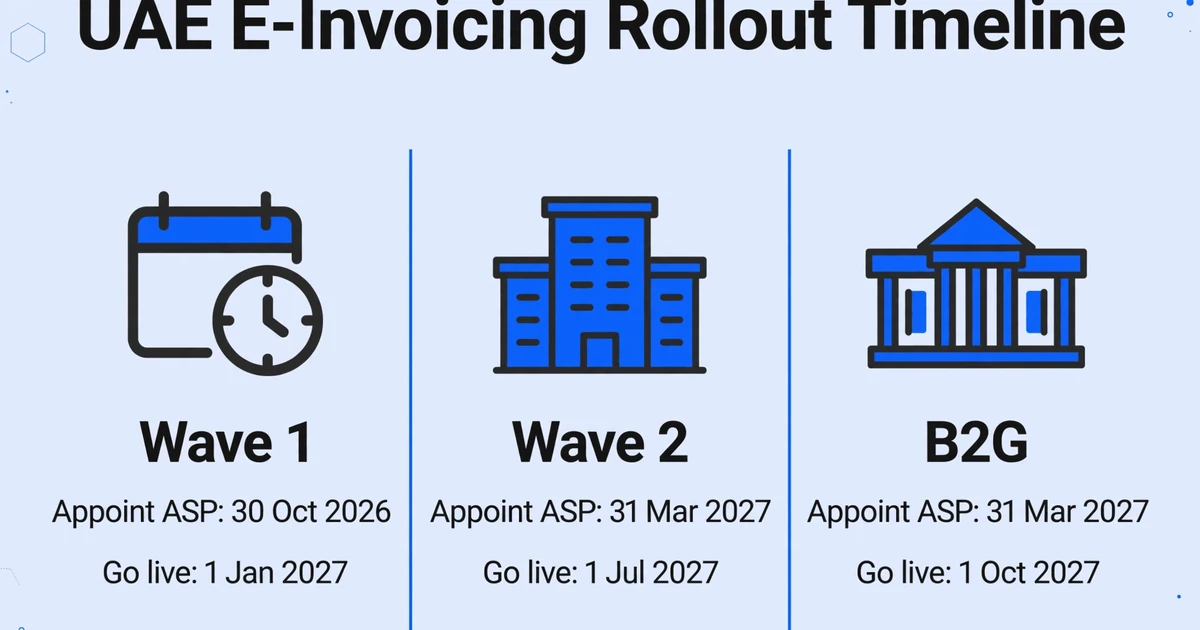
A data de nomeação da Wave 1 já mudou uma vez. A Decisão Ministerial No. 66 de 2026 a adiou de 31 de julho de 2026 para 30 de outubro de 2026, deixando a entrada em operação de 1º de janeiro de 2027 intacta. O tempo extra é para escolher um provedor, não para começar o projeto mais tarde. Uma vez que sua fase começa, uma fatura deve ser emitida dentro de 14 dias do fato gerador, e uma falha do sistema tem que ser reportada à Federal Tax Authority dentro de dois dias úteis.
As penalidades são cumulativas e começam na sua data de entrada em operação: 5.000 AED para cada mês ou fração de mês sem implementação ou um ASP nomeado, 100 AED para cada fatura ou nota de crédito não emitida eletronicamente (limitado a 5.000 AED por mês civil) e 1.000 AED por dia para uma falha do sistema não reportada ou por deixar de atualizar seu ASP sobre alterações de dados registrados, sob a Decisão do Gabinete No. 106 de 2025.
O que o PINT AE muda em uma fatura
O PINT AE é um documento estruturado, e a diferença em relação a um PDF não tem nada a ver com a aparência da página. Cada valor fica em um campo com nome e tipo definidos, para que um sistema receptor possa localizar o número de registro fiscal do fornecedor, a data da fatura, o detalhamento do IVA e os totais sem que um humano ou um mecanismo de OCR interprete uma imagem. A Federal Tax Authority é explícita ao afirmar que PDFs, documentos do Word, imagens, cópias digitalizadas e e-mails não são faturas eletrônicas, antes ou depois da digitalização.
A troca funciona em um modelo de cinco cantos. O fornecedor produz os dados da fatura, o ASP do fornecedor valida e converte para XML PINT AE, o ASP do comprador recebe via Peppol e entrega ao comprador, e a Federal Tax Authority recebe os dados relevantes para impostos como o quinto canto. Apenas provedores credenciados pelo Ministry of Finance podem se conectar a essa rede, e a lista de credenciamento publicada é a única fonte de ASPs legítimos. O E-Billing System da FTA é um repositório de dados fiscais, não uma camada de validação; a validação de esquema e regras de negócio acontece no ASP. Se você quiser entender a rede subjacente, nosso explicador de faturamento eletrônico Peppol cobre o que um ponto de acesso faz e como o modelo dos EAU difere do modelo europeu.
Uma consequência é fácil de ignorar. Um fornecedor em conformidade não precisa do seu consentimento para enviar uma fatura estruturada, mas nem o fornecedor nem o comprador podem concluir a troca sozinhos. Ambos os lados precisam de um ASP integrado, o que significa que uma única parte ainda não pronta bloqueia a rota estruturada e empurra a transação de volta para uma rota não estruturada.
Por que os PDFs continuam chegando após sua data de conformidade
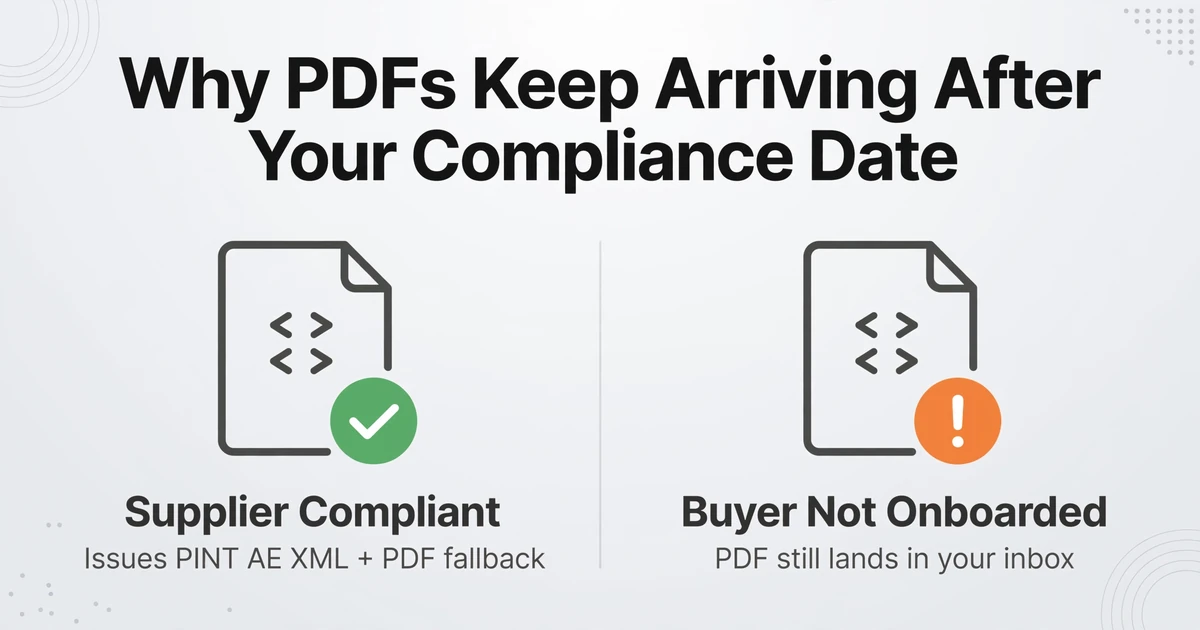
O Ministério da Finanças incorporou uma regra de transição explícita nas Diretrizes de Faturamento Eletrônico, e esse é o fato mais útil para uma equipe de contas a pagar. Se o comprador ainda não implementou o faturamento eletrônico, o fornecedor deve emitir tanto uma fatura fiscal tradicional em conformidade com o IVA, como um PDF, quanto uma fatura fiscal eletrônica em XML usando um endpoint de fallback predefinido. Um fornecedor pode, portanto, estar totalmente em conformidade enquanto ainda coloca um PDF na sua caixa de entrada, enquanto você não estiver integrado.
Essa regra se soma a mais três fontes de papel. As empresas da Wave 2 não entram em operação até 1º de julho de 2027, e a adoção dentro de uma fase raramente é instantânea. Fornecedores estabelecidos fora dos EAU estão no escopo apenas quando são obrigados a emitir uma fatura fiscal dos EAU, então faturas transfronteiriças de fornecedores no exterior continuam chegando como sempre chegaram. Transações business-to-consumer e excluídas permanecem totalmente fora do sistema. Na prática, sua base de fornecedores ficará dividida em três grupos por anos: aqueles que já trocam PINT AE, aqueles ainda no caminho de transição do mandato e aqueles que nunca estarão no escopo.
O mandato de faturamento eletrônico muda o que é uma fatura válida. Ele não remove os PDFs, e a regra de transição é o motivo pelo qual a caixa de entrada permanece mista muito depois da sua própria data de entrada em operação.
Para empresas que também lidam com fornecedores europeus, o mesmo padrão se repete em maior escala. Nosso cronograma de faturamento eletrônico na Europa acompanha como cada estado-membro implementa gradualmente a troca estruturada enquanto formatos legados persistem durante a transição.
Onde os dados das faturas recebidas ficam travados
Receber é apenas metade da obrigação. A outra metade é o que acontece depois que a fatura chega. Um documento PINT AE entrega dados que seu sistema contábil pode contabilizar. Um PDF entrega uma imagem que sua equipe precisa ler. Quando uma empresa tem a rota estruturada funcionando, mas nenhum design para o lado de entrada, a falha comum é que a equipe converte a fatura estruturada de volta em um documento visual, imprime ou abre na tela, e digita os campos manualmente. O formato melhorou e o processo não.
De qualquer forma, os mesmos campos precisam sair do documento e chegar aos seus livros. Para um fluxo de trabalho de contas a pagar, esses são o nome do fornecedor, o número de registro fiscal do fornecedor, o número da fatura, a data da fatura, o valor antes do IVA, o valor do IVA, o total bruto, a moeda e uma referência como um número de pedido de compra para conciliação. Uma fatura estruturada os fornece diretamente. Um PDF ou uma digitalização os fornece apenas quando alguém, ou algo, lê a página. A maioria das equipes dos EAU então digita esses campos no Zoho Books, QuickBooks, Xero ou Tally manualmente, e é por isso que o formato do documento recebido ainda decide a carga de trabalho do dia.
A pressão aparece primeiro nas empresas menores. No r/SmallBusinessUAE, o dono de uma pequena empresa de TI escreveu que "só ficou sabendo do mandato de faturamento eletrônico da FTA" quando o prazo se aproximava. Se os remetentes ainda estão se atualizando sobre as regras, os receptores não podem assumir um fluxo limpo de faturas estruturadas no primeiro dia. O meio estável desta transição é uma pasta de PDFs recebidos que ainda precisa se tornar um conjunto de linhas que alguém possa aprovar, contabilizar e manter.
Executar dois processos em paralelo piora o problema. Uma equipe que contabiliza faturas estruturadas de um jeito e faturas em PDF de outro acaba com dois tempos de ciclo, duas taxas de erro e uma tarefa de conciliação que cai para quem tem menos tempo. A medida prática é dar às faturas não estruturadas uma rota direta para a mesma saída estruturada, para que o lote não dependa de todos os fornecedores integrando ao mesmo tempo. Nosso guia de conformidade com faturamento eletrônico mais amplo cobre o mesmo problema de formatos mistos em vários mercados.
Transformando faturas recebidas em linhas que você pode contabilizar
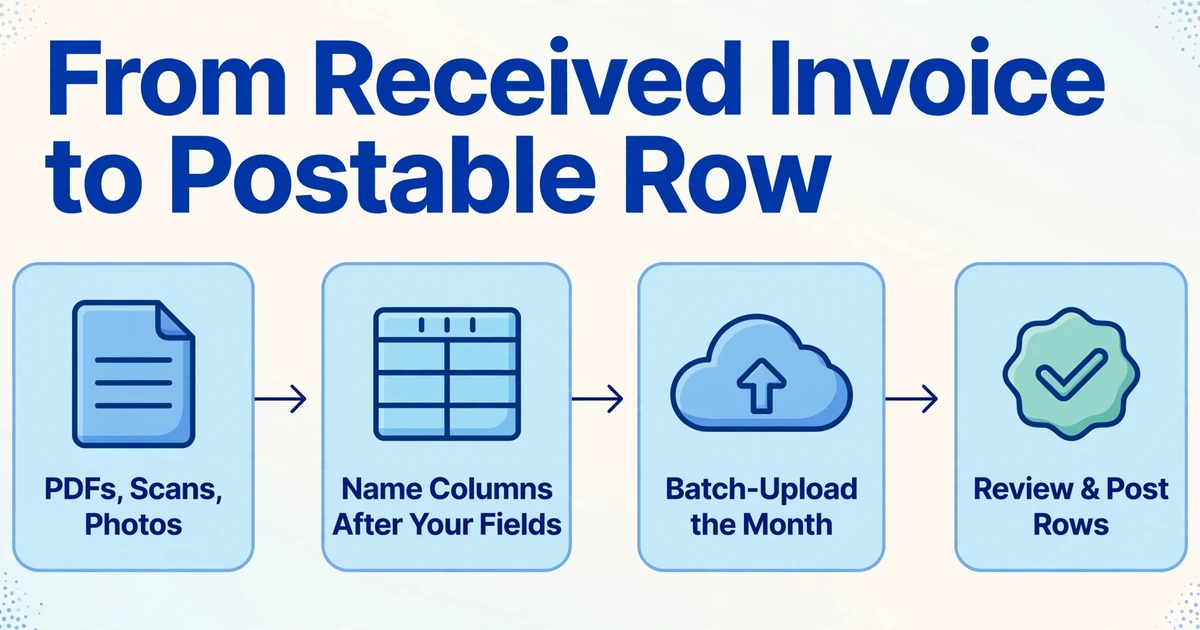
A etapa de extração é estreita e específica: pegue as faturas que chegam como PDFs, digitalizações ou fotos e produza os campos que seu fluxo de trabalho de AP já usa, uma linha por documento. O ImageToTable.ai faz isso com Custom Column Extraction. Em vez de desenhar caixas ao redor dos campos ou criar um modelo para cada layout de fornecedor, você digita os nomes das colunas desejadas, e a IA lê cada documento e localiza o valor correspondente pelo que significa em vez de onde está. Os nomes das colunas que você digita se tornam os cabeçalhos da tabela de saída.
Como a saída é definida pelas suas colunas, a abordagem mais limpa é nomeá-las de acordo com os campos que você contabiliza: "Supplier Name", "Supplier TRN", "Invoice Number", "Invoice Date", "Net Amount", "VAT Amount", "Total Amount" e "Currency". Um fornecedor que imprime "Tax Invoice No." e outro que imprime "Invoice #" ambos resolvem para a mesma coluna, então a saída chega em forma de planilha de revisão em vez de um despejo de faturas. Se você simplesmente quiser uma planilha funcional primeiro, você pode extrair dados de fatura para Excel e renomear as colunas depois.
Para um período de faturas recebidas, a preparação ocorre nesta ordem.
Nomeie as colunas de acordo com os campos que você contabiliza
Digite "Supplier Name", "Supplier TRN", "Invoice Number", "Invoice Date", "Net Amount", "VAT Amount", "Total Amount" e "Currency" como suas colunas de saída, para que a planilha chegue em forma de sua revisão de AP.
Envie em lote as faturas recebidas do mês
Envie todo o período em um único lote. A ferramenta é batch-first: ela processa os arquivos juntos e os mescla em uma única planilha, uma linha por documento. Ela aceita PDF, JPG, PNG, WebP, AVIF e capturas de tela, incluindo PDFs protegidos por senha.
Adicione as colunas de trabalho que detectam erros
Adicione uma coluna calculada como VAT Check (Net Amount × 5% = VAT Amount?) para sinalizar linhas onde o IVA impresso não corresponde à taxa padrão dos EAU, e uma coluna inferida Document Type (options: Tax Invoice/Credit Note) para que as notas de crédito se separem das compras em uma única passada.
Padronize datas e valores
Defina as datas em um formato e confirme que "Net Amount" contém o valor antes do IVA, não o total. A padronização de dados limpa datas, valores e números de referência durante a extração, para que a planilha fique pronta para importar em vez de pronta para organizar.
Revise por exceção, não linha por linha
A revisão assistida por Bbox destaca de onde veio um valor na fatura original quando você clica nessa célula, então um TRN errado ou um valor de IVA retirado da linha errada é visível sem reler a página. Classifique pela coluna de verificação de IVA, inspecione as linhas sinalizadas e procure células vazias de TRN do fornecedor ou número da fatura.
Mantenha um rastro de origem com as linhas
Adicione uma coluna de arquivo de origem e uma coluna de status na sua pasta de revisão para que cada linha remonte a uma fatura. O arquivo de importação carrega os campos de contabilização; a pasta de trabalho é o que permite provar um registro meses depois.
O que isso faz e o que não faz
O limite importa tanto quanto a capacidade. A extração produz as linhas: nome do fornecedor, TRN, número e data da fatura, líquido, IVA, total e moeda, em colunas nomeadas para seu fluxo de trabalho, com rastreamento de origem e verificações anexadas. É aí que a responsabilidade termina.
Não emite faturas eletrônicas, não gera XML PINT AE, não se conecta à rede Peppol, não atua como provedor de serviços credenciado, não transmite nada à Federal Tax Authority e não fornece arquivamento e protocolo de conformidade. Também não lê o arquivo XML PINT AE em si; uma fatura eletrônica estruturada que chega através do seu ASP é trabalho do seu sistema contábil. A ferramenta trabalha nos documentos visuais na transição: PDFs, digitalizações, fotos e capturas de tela de faturas. Também não decide se o IVA de entrada é dedutível ou se uma compra corresponde ao seu pedido de compra, porque esses são julgamentos contábeis sobre o fornecimento, não perguntas de extração.
A precisão em faturas impressas limpas é alta, e é menor em digitalizações fracas e caligrafia densa, então uma etapa de revisão permanece para esses casos. Dados de tabela impressos são reconhecidos com até 99% de precisão e uma página é processada em cinco a dez segundos, contra aproximadamente três minutos de entrada manual. O resumo honesto é que a extração fecha a lacuna entre uma fatura não estruturada e um registro estruturado. Ela não fecha a lacuna entre você e seu ASP.
Por quanto tempo você deve manter o que recebe
As obrigações de manutenção de registros se aplicam às faturas que você recebe, não apenas às que emite. Sob o Artigo 78 do Decreto-Lei Federal No. 8 de 2017, os registros de IVA são mantidos por cinco anos a partir do final do período fiscal relevante (Federal Tax Authority). Os registros de imposto corporativo correm por sete anos, e registros vinculados a imóveis sob o Capital Assets Scheme correm por quinze. Quando uma fatura de compra suporta tanto uma reivindicação de IVA quanto uma dedução de imposto corporativo, o período mais longo prevalece.
Dois esclarecimentos das diretrizes mudam como as equipes planejam. Os dados podem ser armazenados dentro ou fora dos EAU, inclusive na nuvem, desde que os registros permaneçam completos, legíveis, reproduzíveis e disponíveis para a FTA mediante solicitação. E o dever de produzir esses registros permanece com o contribuinte mesmo quando o arquivamento é terceirizado para um ASP, então uma mudança de provedor não move a obrigação com ele.
A extração não arquiva nada para você, e não é um sistema de arquivamento. O que uma pasta de revisão estruturada faz é tornar o registro mais fácil de reproduzir: uma coluna de arquivo de origem vincula cada linha à sua fatura, e a planilha já é legível por máquina se um auditor solicitar as compras de um período. O prazo de retenção e a resposta à auditoria permanecem seus.
Perguntas frequentes
Uma fatura em PDF ainda é válida nos EAU após o mandato de faturamento eletrônico?
Um PDF não se qualifica como fatura eletrônica, mas ainda pode ser uma fatura fiscal válida durante a transição. Se o comprador não implementou o faturamento eletrônico, espera-se que o fornecedor emita tanto uma fatura convencional em conformidade com o IVA, como um PDF, quanto uma fatura eletrônica XML. Uma vez que ambas as partes estão integradas, a fatura estruturada se torna o documento de registro e um PDF é apenas uma cópia legível por humanos.
Preciso de um provedor de serviços credenciado se apenas recebo faturas?
Sim, se você estiver no escopo. Os compradores recebem faturas PINT AE através do seu próprio ASP, portanto, um fornecedor e um comprador precisam cada um de um provedor integrado para que a troca estruturada seja concluída. Se o ASP do seu fornecedor está pronto e o seu não, a fatura não pode viajar pela rota estruturada.
O que é PINT AE?
PINT AE é a localização dos EAU da especificação Peppol International Invoice, transmitida como XML UBL 2.1. Ela define quais campos uma fatura eletrônica carrega, quais são obrigatórios, condicionais ou opcionais, e como as informações fiscais são apresentadas, para que qualquer provedor de serviços credenciado possa validar o documento e qualquer sistema de comprador possa lê-lo sem redigitação.
O ImageToTable.ai pode ler uma fatura eletrônica XML PINT AE?
Não. A ferramenta lê documentos visuais como PDFs, digitalizações, fotos e capturas de tela. Um arquivo XML PINT AE é um documento estruturado tratado pelo seu ASP e sistema contábil. A etapa de extração é para as faturas não estruturadas que chegam junto ou fora da rede Peppol durante a transição.
Meus fornecedores são pequenos e não serão integrados até 2027. O que faço com seus PDFs?
Continue processando-os, mas dê a eles o mesmo destino que suas faturas estruturadas. Extraia os campos que seu fluxo de trabalho de AP contabiliza em uma planilha, nomeie as colunas de acordo com esses campos e adicione uma coluna de origem para que cada linha remonte a uma fatura. O objetivo é um esquema de saída para ambas as rotas, para que a decisão de formato de um fornecedor não bifurque seu processo.
Por quanto tempo devo manter as faturas de fornecedores que recebo?
Cinco anos para registros de IVA a partir do final do período fiscal relevante, sete anos para registros de imposto corporativo e quinze anos para registros imobiliários sob o Capital Assets Scheme. Quando uma fatura suporta tanto IVA quanto imposto corporativo, use o período mais longo. O dever de produzir os registros permanece com você mesmo se um ASP os armazenar.
O mandato se aplica a empresas de zonas francas e negócios não registrados para IVA?
O sistema segue seu número de registro fiscal, portanto, não se limita a empresas do continente registradas para IVA. Empresas de zonas francas estão no escopo, a menos que se enquadrem em uma exclusão nomeada, e um negócio não registrado para IVA ainda pode estar no escopo para transações B2B e B2G. Casos excluídos incluem holdings que obtêm apenas renda passiva.
A fatura que você recebe ainda é o trabalho
O título do mandato dos EAU é uma mudança em como as faturas são emitidas, e as datas de entrada em operação são o que chama a atenção. Para uma equipe de AP, o fato operacional é mais silencioso: uma grande parte das faturas que você recebe continuará chegando como PDFs e digitalizações muito depois da sua data de conformidade, e esses documentos ainda precisam se tornar linhas que você possa aprovar, contabilizar e manter. O prazo de faturamento eletrônico não faz essa parte por você.
Experimente com um mês de faturas de fornecedores recebidas. Envie o lote, nomeie as colunas de acordo com os campos que seu fluxo de trabalho de AP usa e verifique as linhas resultantes em relação às faturas antes de confiar nelas.
Comece com suas próprias faturas