Le mandat de facturation électronique des EAU laisse
des PDF dans votre boîte de réception AP
Le mandat de facturation électronique des EAU est rédigé autour de la facture que votre entreprise émet. Pour l'équipe financière qui paie les fournisseurs, le changement qui détermine la charge de travail est la facture que votre entreprise reçoit. À partir du 1er janvier 2027, les plus grandes entreprises des EAU doivent échanger les factures B2B et B2G sous forme de PINT AE XML structuré sur le réseau Peppol, et toutes les autres suivent d'ici le 1er juillet 2027. Cette date limite réécrit la façon dont une facture conforme est créée. Elle n'empêche pas les fournisseurs de vous envoyer des PDF, et une règle transitoire du ministère des Finances exige que certains d'entre eux continuent de le faire exactement.
Points clés à retenir
- Votre boîte de réception ne deviendra pas sans papier en 2027, car la date limite ne réécrit que les factures que vous émettez.
- Un fournisseur peut être entièrement conforme et toujours légalement tenu de vous envoyer un PDF tant que vous n'êtes pas intégré.
- Vos fournisseurs resteront répartis en trois groupes pendant des années, alors transformez chaque PDF reçu en les mêmes lignes que votre système comptable attend.
Le mandat de facturation électronique des EAU en un tableau
Les EAU passent à un modèle de contrôle continu des transactions décentralisé qu'ils appellent le système de facturation électronique. Les factures et les avoirs pour les transactions B2B et B2G doivent être émis sous forme de XML structuré en PINT AE, la localisation par les EAU de la norme Peppol International Invoice, et échangés via un fournisseur de services agréé (ASP) approuvé par le ministère des Finances. Les règles figurent dans la décision ministérielle n° 243 de 2025 (le cadre) et la décision ministérielle n° 244 de 2025 (le calendrier), avec des détails opérationnels dans les directives de facturation électronique du ministère des Finances.
Trois points de portée comptent avant les dates. Le mandat suit votre numéro d'enregistrement fiscal, il s'applique donc que vous soyez ou non assujetti à la TVA. Il couvre les entreprises de zones franches, sauf si elles relèvent d'une exclusion nommée. Les ventes aux consommateurs sont hors champ pour l'instant, tout comme l'activité gouvernementale souveraine, les services aériens internationaux et les services financiers exonérés de TVA ou à taux zéro.
| Phase | S'applique à | Nommer un ASP avant le | Mise en service |
|---|---|---|---|
| Pilote volontaire | Toute entreprise qui s'inscrit | Non requis | À partir du 1er juillet 2026 |
| Wave 1 | Revenu de 50 millions AED ou plus | 30 octobre 2026 | 1er janvier 2027 |
| Wave 2 | Revenu inférieur à 50 millions AED | 31 mars 2027 | 1er juillet 2027 |
| B2G | Entités gouvernementales | 31 mars 2027 | 1er octobre 2027 |
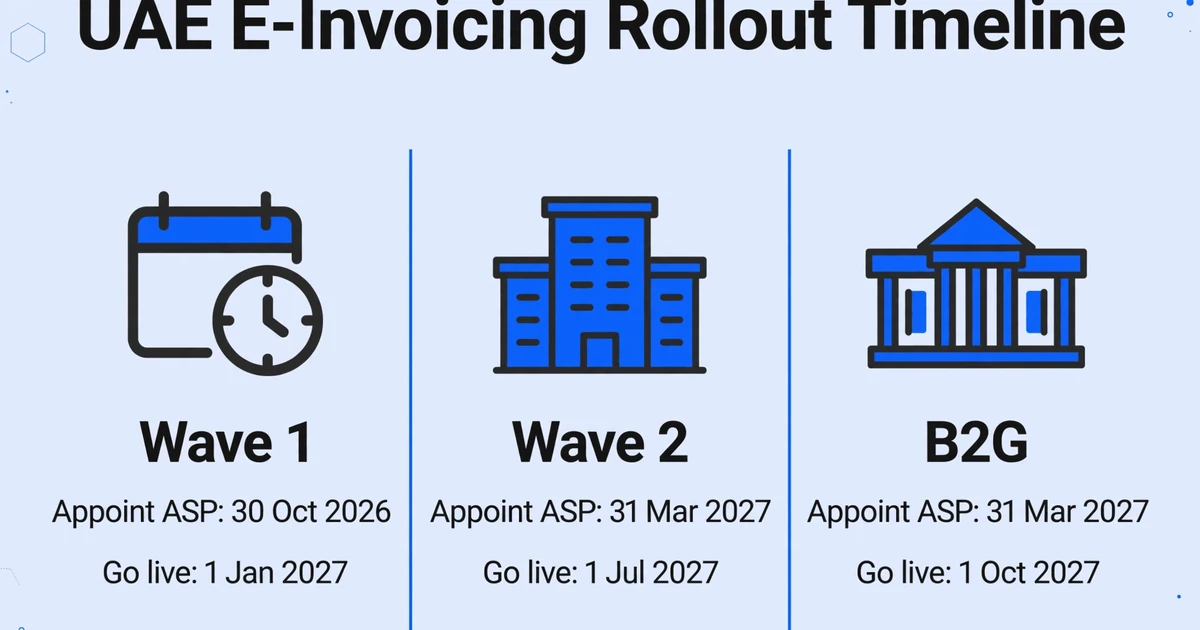
La date de nomination de la Wave 1 a déjà été déplacée une fois. La décision ministérielle n° 66 de 2026 l'a repoussée du 31 juillet 2026 au 30 octobre 2026, tout en laissant la mise en service du 1er janvier 2027 inchangée. Le temps supplémentaire est pour choisir un fournisseur, pas pour commencer le projet plus tard. Une fois votre phase commencée, une facture doit être émise dans les 14 jours suivant le fait générateur, et une défaillance du système doit être signalée à la Federal Tax Authority dans les deux jours ouvrables.
Les pénalités sont cumulatives et commencent à votre date de mise en service : 5 000 AED pour chaque mois ou fraction de mois sans mise en œuvre ou sans ASP nommé, 100 AED pour chaque facture ou avoir non émis électroniquement (plafonné à 5 000 AED par mois civil), et 1 000 AED par jour pour une défaillance système non signalée ou pour un défaut de mise à jour de votre ASP sur les modifications de données enregistrées, en vertu de la décision du Cabinet n° 106 de 2025.
Ce que PINT AE change à une facture
PINT AE est un document structuré, et la différence avec un PDF n'a rien à voir avec la propreté visuelle de la page. Chaque valeur se trouve dans un champ avec un nom et un type définis, de sorte qu'un système récepteur peut localiser le numéro d'enregistrement fiscal du fournisseur, la date de facture, la ventilation de la TVA et les totaux sans qu'un humain ou un moteur OCR n'interprète une image. La Federal Tax Authority est explicite : les PDF, les documents Word, les images, les copies scannées et les e-mails ne sont pas des factures électroniques, avant ou après numérisation.
L'échange repose sur un modèle à cinq coins. Le fournisseur produit les données de facture, l'ASP du fournisseur les valide et les convertit en XML PINT AE, l'ASP de l'acheteur les reçoit via Peppol et les livre à l'acheteur, et la Federal Tax Authority reçoit les données fiscales pertinentes en tant que cinquième coin. Seuls les fournisseurs agréés par le Ministry of Finance peuvent se connecter à ce réseau, et la liste d'accréditation publiée est la seule source d'ASP légitimes. Le système E-Billing System de la FTA est un référentiel de données fiscales, pas une couche de validation ; la validation du schéma et des règles métier se fait au niveau de l'ASP. Si vous voulez une explication du réseau sous-jacent, notre explication de la facturation électronique Peppol couvre ce que fait un point d'accès et en quoi le modèle des EAU diffère du modèle européen.
Une conséquence est facile à manquer. Un fournisseur conforme n'a pas besoin de votre consentement pour envoyer une facture structurée, mais ni le fournisseur ni l'acheteur ne peuvent réaliser l'échange seuls. Les deux parties ont besoin d'un ASP intégré, ce qui signifie qu'une seule partie pas encore prête bloque la voie structurée et renvoie la transaction vers une voie non structurée.
Pourquoi les PDF continuent d'arriver après votre date de conformité
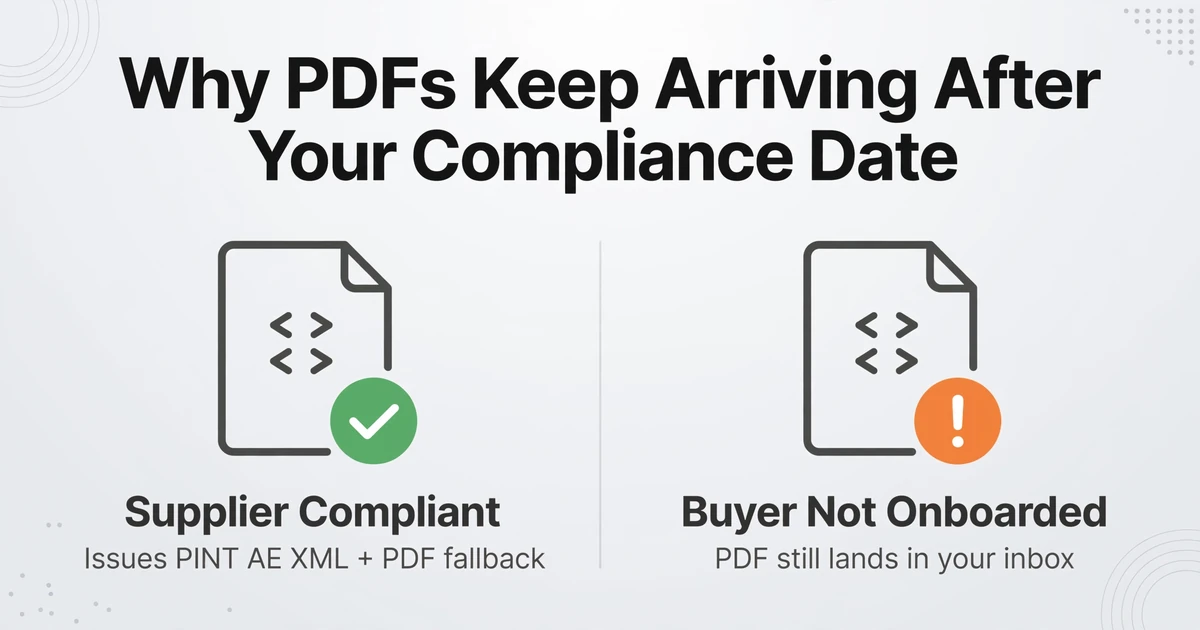
Le ministère des Finances a intégré une règle transitoire explicite dans les Electronic Invoicing Guidelines, et c'est le fait le plus utile pour une équipe de comptabilité fournisseurs. Si l'acheteur n'a pas encore mis en œuvre la facturation électronique, le fournisseur doit émettre à la fois une facture fiscale traditionnelle conforme à la TVA, telle qu'un PDF, et une facture fiscale électronique en XML via un point de terminaison de secours prédéfini. Un fournisseur peut donc être pleinement conforme tout en continuant de placer un PDF dans votre boîte de réception, tant que vous n'êtes pas intégré.
Cette règle s'ajoute à trois autres sources de papier. Les entreprises de la Wave 2 ne sont pas mises en service avant le 1er juillet 2027, et l'adoption au sein d'une phase est rarement instantanée. Les fournisseurs établis hors des EAU ne sont dans le champ d'application que là où ils sont tenus d'émettre une facture fiscale des EAU, donc les factures transfrontalières des fournisseurs étrangers continuent d'arriver comme avant. Les transactions business-to-consumer et les transactions exclues restent entièrement hors du système. En pratique, votre base de fournisseurs sera répartie entre trois groupes pendant des années : ceux qui échangent déjà du PINT AE, ceux qui sont encore sur la voie de transition du mandat, et ceux qui ne seront jamais dans le champ d'application.
Le mandat de facturation électronique change ce qu'est une facture valide. Il ne supprime pas les PDF, et la règle transitoire est la raison pour laquelle la boîte de réception reste mixte bien après votre propre date de mise en service.
Pour les entreprises qui gèrent aussi des fournisseurs européens, le même schéma se joue à plus grande échelle. Notre chronologie de la facturation électronique en Europe suit la façon dont chaque État membre introduit progressivement l'échange structuré tandis que les formats existants persistent pendant la transition.
Là où les données des factures reçues restent bloquées
Recevoir n'est que la moitié de l'obligation. L'autre moitié, c'est ce qui se passe après l'arrivée de la facture. Un document PINT AE fournit des données que votre système comptable peut comptabiliser. Un PDF fournit une image que votre équipe doit lire. Lorsqu'une entreprise a la voie structurée opérationnelle mais aucune conception pour le côté entrant, l'échec courant est que le personnel reconvertit la facture structurée en document visuel, l'imprime ou l'ouvre à l'écran, et saisit les champs à la main. Le format s'est amélioré, mais pas le processus.
Dans les deux cas, les mêmes champs doivent quitter le document et atteindre vos livres. Pour un flux de travail de comptabilité fournisseurs, ce sont le nom du fournisseur, le numéro d'enregistrement fiscal du fournisseur, le numéro de facture, la date de facture, la valeur avant TVA, le montant de TVA, le total brut, la devise et une référence telle qu'un numéro de bon de commande pour le rapprochement. Une facture structurée les fournit directement. Un PDF ou un scan ne les fournit que lorsque quelqu'un, ou quelque chose, lit la page. La plupart des équipes des EAU saisissent ensuite ces champs dans Zoho Books, QuickBooks, Xero ou Tally à la main, c'est pourquoi le format du document entrant décide encore de la charge de travail de la journée.
La pression se manifeste d'abord dans les petites entreprises. Sur r/SmallBusinessUAE, le propriétaire d'une petite entreprise informatique a écrit qu'il avait « juste découvert le mandat FTA de facturation électronique » seulement à l'approche de la date limite. Si les émetteurs rattrapent encore les règles, les récepteurs ne peuvent pas supposer un flux propre de factures structurées dès le premier jour. Le milieu stable de cette transition est un dossier de PDF reçus qui doit encore devenir un ensemble de lignes que quelqu'un peut approuver, comptabiliser et conserver.
Exécuter deux processus en parallèle aggrave le problème. Une équipe qui comptabilise les factures structurées d'une manière et les factures PDF d'une autre se retrouve avec deux temps de cycle, deux taux d'erreur et une tâche de rapprochement qui incombe à celui qui a le moins de temps. La décision pratique est de donner aux factures non structurées une voie directe vers la même sortie structurée, afin que le lot ne dépende pas de l'intégration simultanée de chaque fournisseur. Notre guide de conformité à la facturation électronique plus large couvre le même problème de formats mixtes sur tous les marchés.
Transformer les factures reçues en lignes que vous pouvez comptabiliser
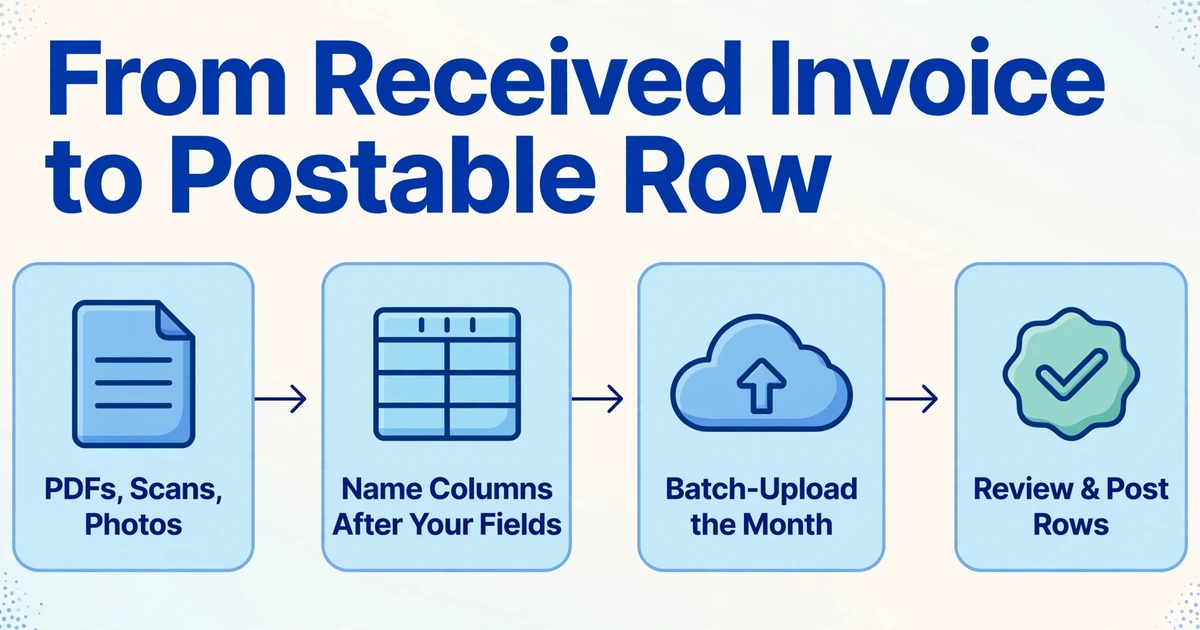
L'étape d'extraction est étroite et spécifique : prendre les factures qui arrivent sous forme de PDF, de scans ou de photos, et produire les champs que votre flux de travail AP utilise déjà, une ligne par document. ImageToTable.ai fait cela avec Custom Column Extraction. Au lieu de dessiner des boîtes autour des champs ou de créer un modèle pour chaque disposition de fournisseur, vous saisissez les noms de colonnes souhaités, et l'IA lit chaque document et localise la valeur correspondante par sa signification plutôt que par sa position. Les noms de colonnes que vous saisissez deviennent les en-têtes du tableau de sortie.
Parce que la sortie est définie par vos colonnes, l'approche la plus propre est de les nommer d'après les champs que vous comptabilisez : « Supplier Name », « Supplier TRN », « Invoice Number », « Invoice Date », « Net Amount », « VAT Amount », « Total Amount » et « Currency ». Un fournisseur qui imprime « Tax Invoice No. » et un autre qui imprime « Invoice # » se résolvent tous deux dans la même colonne, donc la sortie arrive sous forme de feuille de contrôle plutôt que de décharge de factures. Si vous voulez simplement une feuille de calcul fonctionnelle d'abord, vous pouvez extraire les données de facture dans Excel et renommer les colonnes plus tard.
Pour une période de factures reçues, la préparation se déroule dans cet ordre.
Nommez les colonnes d'après les champs que vous comptabilisez
Saisissez « Supplier Name », « Supplier TRN », « Invoice Number », « Invoice Date », « Net Amount », « VAT Amount », « Total Amount » et « Currency » comme colonnes de sortie, afin que la feuille arrive sous forme de feuille de contrôle AP.
Téléversez en lot les factures reçues du mois
Téléversez toute la période en un seul lot. L'outil est batch-first : il traite les fichiers ensemble et les fusionne en une seule feuille, une ligne par document. Il accepte PDF, JPG, PNG, WebP, AVIF et captures d'écran, y compris les PDF protégés par mot de passe.
Ajoutez les colonnes de travail qui détectent les erreurs
Ajoutez une colonne calculée telle que VAT Check (Net Amount × 5% = VAT Amount?) pour signaler les lignes où la TVA imprimée ne correspond pas au taux standard des EAU, et une colonne déduite Document Type (options: Tax Invoice/Credit Note) afin que les avoirs soient séparés des achats en un seul passage.
Normalisez les dates et les montants
Définissez les dates sur un format et confirmez que « Net Amount » contient le montant avant TVA, pas le total. La normalisation des données nettoie les dates, les montants et les numéros de référence pendant l'extraction, afin que la feuille soit prête à importer plutôt que prête à ranger.
Contrôlez par exception, pas ligne par ligne
La revue assistée par Bbox met en évidence d'où vient une valeur sur la facture d'origine lorsque vous cliquez sur cette cellule, afin qu'un TRN erroné ou un montant de TVA pris sur la mauvaise ligne soit visible sans relire la page. Triez par la colonne VAT Check, inspectez les lignes signalées et recherchez les cellules vides Supplier TRN ou Invoice Number.
Conservez une piste de source avec les lignes
Ajoutez une colonne Source File et une colonne statut dans votre classeur de contrôle afin que chaque ligne remonte à une facture. Le fichier d'importation contient les champs de comptabilisation ; le classeur est ce qui vous permet de prouver un enregistrement des mois plus tard.
Ce que cela fait et ne fait pas
La limite compte autant que la capacité. L'extraction produit les lignes : nom du fournisseur, TRN, numéro et date de facture, net, TVA, total et devise, dans des colonnes nommées pour votre flux de travail, avec traçage de source et contrôles attachés. C'est là que la responsabilité se termine.
Il n'émet pas de factures électroniques, ne génère pas de XML PINT AE, ne se connecte pas au réseau Peppol, n'agit pas comme fournisseur de services agréé, ne transmet rien à la Federal Tax Authority et ne fournit pas d'archivage et de classement de conformité. Il ne lit pas le fichier XML PINT AE lui-même ; une facture électronique structurée arrivant via votre ASP est le travail de votre système comptable. L'outil fonctionne sur les documents visuels en transition : PDF, scans, photos et captures d'écran de factures. Il ne décide pas non plus si la TVA en amont est déductible ou si un achat correspond à son bon de commande, car ce sont des jugements comptables sur la fourniture, pas des questions d'extraction.
La précision sur les factures imprimées propres est élevée, et elle est plus faible sur les scans pâles et l'écriture manuscrite dense, donc une étape de contrôle reste en place pour ceux-ci. Les données de tableau imprimées sont reconnues avec une précision allant jusqu'à 99 % et une page est traitée en cinq à dix secondes, contre environ trois minutes de saisie manuelle. Le résumé honnête est que l'extraction comble l'écart entre une facture non structurée et un enregistrement structuré. Elle ne comble pas l'écart entre vous et votre ASP.
Combien de temps vous devez conserver ce que vous recevez
Les obligations de conservation s'appliquent aux factures que vous recevez, pas seulement à celles que vous émettez. En vertu de l'article 78 du décret-loi fédéral n° 8 de 2017, les enregistrements de TVA sont conservés pendant cinq ans à compter de la fin de la période fiscale concernée (Federal Tax Authority). Les enregistrements d'impôt sur les sociétés courent pendant sept ans, et les enregistrements liés à l'immobilier dans le cadre du Capital Assets Scheme courent pendant quinze ans. Lorsqu'une facture d'achat soutient à la fois une demande de TVA et une déduction d'impôt sur les sociétés, la période la plus longue prévaut.
Deux clarifications des directives changent la façon dont les équipes planifient. Les données peuvent être stockées à l'intérieur ou à l'extérieur des EAU, y compris dans le cloud, à condition que les enregistrements restent complets, lisibles, reproductibles et disponibles pour la FTA sur demande. Et le devoir de produire ces enregistrements reste avec le contribuable même lorsque l'archivage est externalisé à un ASP, donc un changement de fournisseur ne déplace pas l'obligation avec lui.
L'extraction n'archive rien pour vous, et ce n'est pas un système de classement. Ce qu'un classeur de contrôle structuré fait, c'est rendre l'enregistrement plus facile à reproduire : une colonne fichier source relie chaque ligne à sa facture, et la feuille est déjà lisible par machine si un auditeur demande les achats d'une période. Le délai de conservation et la réponse à l'audit restent les vôtres.
Questions fréquentes
Une facture PDF est-elle toujours valable aux EAU après le mandat de facturation électronique ?
Un PDF ne qualifie pas comme facture électronique, mais il peut toujours être une facture fiscale valide pendant la transition. Si l'acheteur n'a pas mis en œuvre la facturation électronique, le fournisseur est censé émettre à la fois une facture conventionnelle conforme à la TVA, telle qu'un PDF, et une facture électronique XML. Une fois que les deux parties sont intégrées, la facture structurée devient le document de référence et un PDF n'est qu'une copie lisible par l'homme.
Ai-je besoin d'un fournisseur de services agréé si je ne reçois que des factures ?
Oui, si vous êtes dans le champ d'application. Les acheteurs reçoivent les factures PINT AE via leur propre ASP, donc un fournisseur et un acheteur ont chacun besoin d'un fournisseur intégré pour que l'échange structuré soit complet. Si l'ASP de votre fournisseur est prêt et le vôtre ne l'est pas, la facture ne peut pas emprunter la voie structurée.
Qu'est-ce que PINT AE ?
PINT AE est la localisation par les EAU de la spécification Peppol International Invoice, transmise sous forme de XML UBL 2.1. Il définit quels champs une facture électronique contient, lesquels sont obligatoires, conditionnels ou facultatifs, et comment les informations fiscales sont présentées, afin que tout fournisseur de services agréé puisse valider le document et que tout système d'acheteur puisse le lire sans ressaisie.
ImageToTable.ai peut-il lire une facture électronique XML PINT AE ?
Non. L'outil lit les documents visuels tels que les PDF, les scans, les photos et les captures d'écran. Un fichier XML PINT AE est un document structuré géré par votre ASP et votre système comptable. L'étape d'extraction est pour les factures non structurées qui arrivent en parallèle ou en dehors du réseau Peppol pendant la transition.
Mes fournisseurs sont petits et ne seront pas intégrés d'ici 2027. Que dois-je faire de leurs PDF ?
Continuez à les traiter, mais donnez-leur la même destination que vos factures structurées. Extrayez les champs que votre flux de travail AP comptabilise dans une feuille, nommez les colonnes d'après ces champs et ajoutez une colonne source afin que chaque ligne remonte à une facture. L'objectif est un schéma de sortie pour les deux voies, afin que la décision de format d'un fournisseur ne bifurque pas votre processus.
Combien de temps dois-je conserver les factures fournisseurs que je reçois ?
Cinq ans pour les enregistrements de TVA à compter de la fin de la période fiscale concernée, sept ans pour les enregistrements d'impôt sur les sociétés et quinze ans pour les enregistrements immobiliers dans le cadre du Capital Assets Scheme. Lorsqu'une facture soutient à la fois la TVA et l'impôt sur les sociétés, utilisez la période la plus longue. Le devoir de produire les enregistrements reste avec vous même si un ASP les stocke.
Le mandat s'applique-t-il aux entreprises de zones franches et aux entreprises non assujetties à la TVA ?
Le système suit votre numéro d'enregistrement fiscal, il n'est donc pas limité aux entreprises du continent assujetties à la TVA. Les entreprises de zones franches sont dans le champ d'application sauf si elles relèvent d'une exclusion nommée, et une entreprise non assujettie à la TVA peut toujours être dans le champ d'application pour les transactions B2B et B2G. Les cas exclus incluent les sociétés holding qui ne gagnent que des revenus passifs.
La facture que vous recevez reste le travail
Le titre du mandat des EAU est un changement dans la façon dont les factures sont émises, et les dates de mise en service sont ce qui attire l'attention. Pour une équipe AP, le fait opérationnel est plus silencieux : une grande partie des factures que vous recevez continuera d'arriver sous forme de PDF et de scans bien après votre date de conformité, et ces documents doivent toujours devenir des lignes que vous pouvez approuver, comptabiliser et conserver. La date limite de facturation électronique ne fait pas cette partie pour vous.
Essayez-le sur un mois de factures fournisseurs reçues. Téléversez le lot, nommez les colonnes d'après les champs utilisés par votre flux de travail AP et vérifiez les lignes résultantes par rapport aux factures avant de vous y fier.
Commencez avec vos propres factures