Facturation électronique en Europe 2026–2027 :
Le calendrier indispensable pour toute équipe AP
Depuis juin 2026, treize États membres de l'UE imposent la facturation électronique obligatoire — et sept autres les rejoindront avant la fin 2027. La Belgique a intégré plus de 500 000 entreprises en une seule année. La Croatie a traité 4 millions de factures électroniques au cours de ses 28 premiers jours. Il ne s'agit pas de programmes pilotes. Ce sont des systèmes nationaux opérationnels, et les échéances les plus critiques pour votre équipe AP ne sont pas dans des années. Plusieurs arrivent dans les douze prochains mois.
Points clés à retenir
- 13 obligations de facturation électronique en Europe seront actives d'ici fin 2027, mais le système SdI italien est obligatoire depuis 2019 et les factures PDF transfrontalières arrivent encore chaque jour — l'obligation garantit le reporting gouvernemental, pas une boîte de réception AP propre.
- Chaque obligation nationale comble la lacune d'information de l'administration fiscale, pas la vôtre — les fournisseurs transfrontaliers, les PME en retard d'adoption et les transactions B2C sont spécifiquement exemptés, laissant un résidu PDF de 30 à 40 % qu'aucune échéance à venir n'éliminera jamais.
- Cessez de mesurer la conformité par le nombre de plateformes nationales intégrées — mesurez-la par la capacité de chaque facture, XML ou PDF, à atteindre votre ERP via la même couche de données. ImageToTable.ai extrait les formats de facture structurés et non structurés dans un schéma normalisé unique, afin que votre équipe AP exécute un seul flux de travail, pas deux.
La carte : 12 pays, 12 échéances
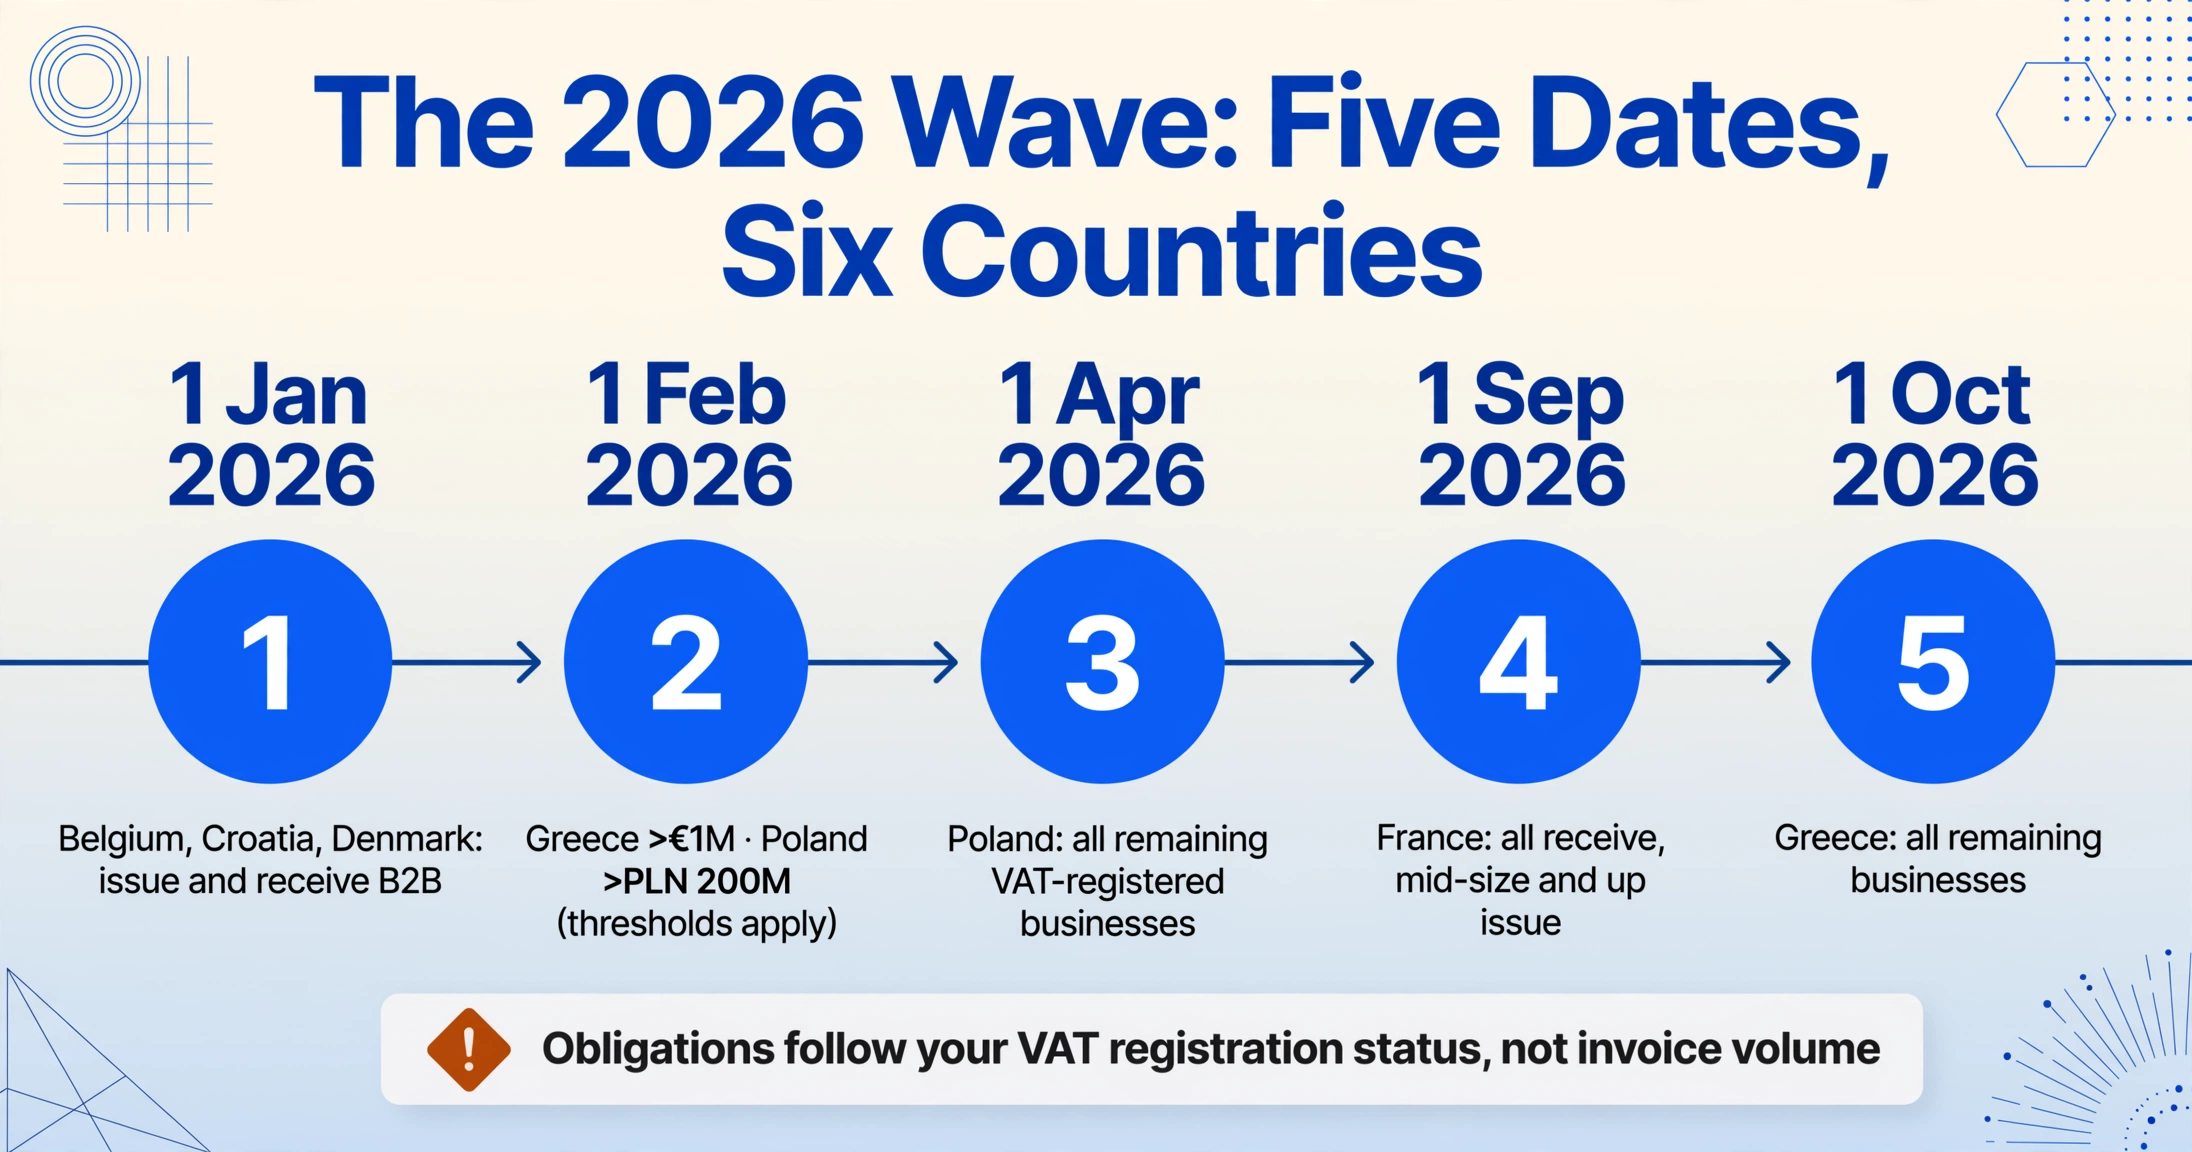
Voici la référence sur une seule page la plus complète disponible sur les échéances de facturation électronique en Europe pour 2026–2027. Chaque entrée inclut l'autorité légale concernée — car lorsque votre conseiller fiscal demande « quelle loi dit cela », un lien vaut mieux qu'une paraphrase.
| Pays | Date d'entrée en vigueur | Qui est concerné | Obligation | Format / Réseau | Base légale |
|---|---|---|---|---|---|
| Italie | Déjà en vigueur | Toutes les entreprises assujetties à la TVA | Émission et réception B2B, B2C, B2G | XML FatturaPA via SdI | Décret législatif 127/2015 |
| Belgique | 1er janv. 2026 | Toutes les entreprises assujetties à la TVA | Émission et réception B2B | Peppol BIS 3.0 | Arrêté royal sur la facturation électronique structurée (2025) |
| Croatie | 1er janv. 2026 | Tous les contribuables | Émission et réception B2B, B2G ; e-reporting | Fiscalization 2.0 | Fiscalization Act (2025) |
| Danemark | 1er janv. 2026 | Entreprises avec un chiffre d'affaires annuel supérieur à 300 000 DKK | Capacité de comptabilité numérique | Peppol BIS 3.0 / OIOUBL | Bookkeeping Act (2022) |
| Grèce | 1er févr. 2026 | Grandes entreprises (chiffre d'affaires > 1 M€) | Émission et réception B2B via myDATA | EN 16931 via myDATA | Modification du code des douanes national (juil. 2025) |
| Grèce | 1er oct. 2026 | Toutes les autres entreprises | Émission et réception B2B | EN 16931 via myDATA | Modification du code des douanes national (juil. 2025) |
| Pologne | 1er févr. 2026 | Grands contribuables (chiffre d'affaires 2025 > 200 M PLN, ≈46 M€) | Émission et réception B2B via KSeF | XML FA(3) via KSeF | Loi du 5 août 2025 (Dz. U. 2025 poz. 1500) |
| Pologne | 1er avr. 2026 | Toutes les autres entreprises assujetties à la TVA | Émission et réception B2B via KSeF | XML FA(3) via KSeF | Loi du 5 août 2025 |
| France | 1er sept. 2026 | Toutes les entreprises (réception) ; grandes et moyennes (émission) | Réception de factures électroniques (toutes) ; émission de factures électroniques (GE/ETI) ; e-reporting | Factur-X, UBL, CII via PPF/PDP | Décret n°2024-266 du 25 mars 2024 ; Art. 91 Loi 2023-1322 (LF 2024) |
| France | 1er sept. 2027 | PME, TPE, micro-entreprises | Émission de factures électroniques | Factur-X, UBL, CII via PPF/PDP | Décret n°2024-266 |
| Allemagne | 1 janv. 2025 (réception active) | Toutes les entreprises nationales | Doivent être capables de recevoir des factures électroniques | XRechnung, ZUGFeRD 2.x (EN 16931) | §14 UStG (modifié par Wachstumschancengesetz, Bundesrat 22 mars 2024) |
| Allemagne | 1 janv. 2027 | Entreprises avec un chiffre d'affaires >800K € | Émettre des factures électroniques B2B | XRechnung, ZUGFeRD 2.x | §14 UStG / Wachstumschancengesetz |
| Allemagne | 1 janv. 2028 | Toutes les entreprises | Émettre des factures électroniques B2B | XRechnung, ZUGFeRD 2.x (EDI : interopérable d'ici 2028) | §14 UStG / Wachstumschancengesetz |
| Pologne | 1 janv. 2027 | Micro-entrepreneurs (<450 PLN/facture, <10K PLN mensuels) | Émettre et recevoir des factures B2B via KSeF | FA(3) XML via KSeF | Act of 5 Aug 2025 |
| Espagne | Oct. 2027 (est.) | Grandes entreprises (chiffre d'affaires >8 M€) | Émettre et recevoir des factures B2B | Facturae, UBL, CII via plateformes publiques/privées | Ley 18/2022 (Crea y Crece) ; RD 238/2026 (24 mars 2026) |
| Espagne | Oct. 2028 (est.) | Toutes les entreprises et les travailleurs indépendants | Émettre et recevoir des factures B2B | Facturae, UBL, CII | Ley 18/2022 ; RD 238/2026 |
Comment lire ce tableau : Les dates sont au format JJ/MM/AAAA lorsque c'est possible. « Est. » signifie que la date dépend de la publication d'un arrêté ministériel d'application (Espagne, Lettonie). La Croatie et le Danemark confirment le périmètre B2B ; l'Allemagne et la France distinguent les obligations de réception et d'émission. Tous les formats listés sont conformes à la norme EN 16931.
Le cadre : ViDA et pourquoi 2030 compte dès maintenant
Les obligations ci-dessus sont nationales. En dessous se trouve un cadre européen commun : ViDA — la TVA à l'ère numérique, formellement proposé comme COM/2022/701 final le 8 décembre 2022 et adopté par le Conseil ECOFIN le 5 novembre 2024. ViDA comprend trois piliers, mais celui qui affecte directement votre flux de travail AP est le pilier 3 : les exigences de déclaration numérique (DRR) basées sur la facturation électronique.
Le calendrier qui compte :
1er juillet 2028 — Économie de plateforme et guichet unique TVA
Les règles de fournisseur présumé pour les plateformes de location de courte durée et de transport entrent en vigueur. Le guichet unique TVA simplifie la conformité transfrontalière. Ce n'est pas une échéance de facturation pour la plupart des équipes AP, mais l'infrastructure administrative commence à évoluer.
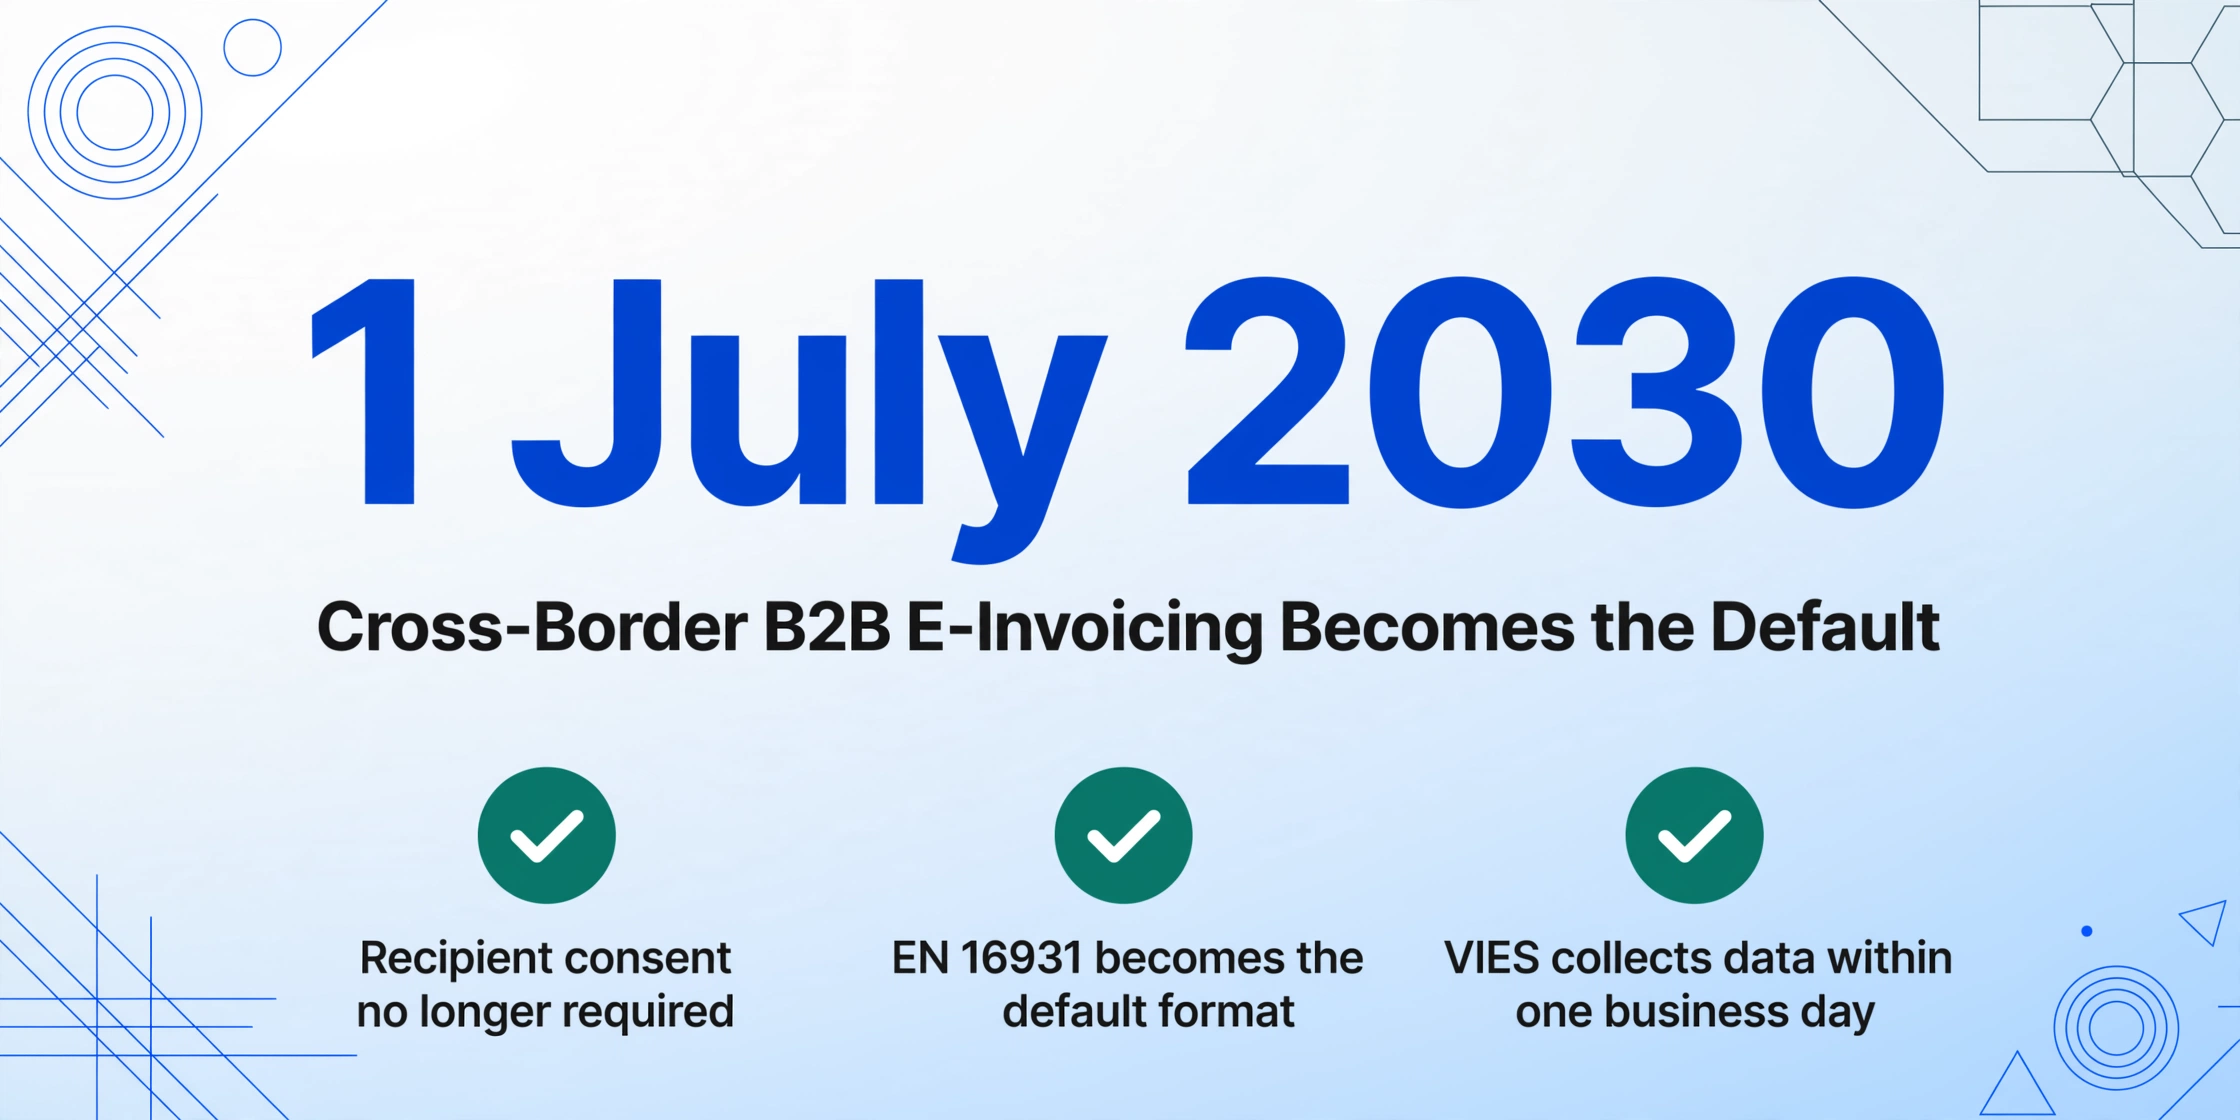
1er juillet 2030 — La facturation électronique B2B transfrontalière devient la norme
Les États membres ne peuvent plus exiger le consentement du destinataire pour les factures électroniques. Les formats électroniques structurés (conformes à la norme EN 16931) deviennent la méthode par défaut pour les transactions B2B intracommunautaires. Un système central VIES collecte les données de facturation sous un jour ouvrable. C'est à cette date que ne pas disposer d'une capacité de facturation électronique devient un point de friction commercial à toutes les frontières de l'UE.
1er janvier 2035 — Les systèmes nationaux doivent s'aligner
Les États membres dotés de systèmes nationaux de transmission de données en temps réel (France, Pologne, Italie, Espagne) doivent aligner leurs systèmes sur le modèle européen. La FatturaPA italienne, le XML KSeF polonais et la XRechnung allemande devront converger vers une couche d'interopérabilité commune. Ce n'est pas une échéance qui doit inquiéter — c'est un objectif de conception qui indique la direction de l'architecture.
La raison pour laquelle 2030 compte dès maintenant est simple : les entreprises qui mettent en œuvre des solutions ponctuelles pays par pays pour les obligations 2026-2027 devront faire face à une deuxième vague d'intégration en 2030. Celles qui choisissent dès le départ une plateforme à architecture multi-pays — qu'il s'agisse d'un prestataire de services de facturation électronique, d'un module ERP ou d'un point d'accès Peppol — absorberont la transition de 2030 comme un simple changement de configuration, et non comme une réimplémentation.
En résumé : Chaque obligation nationale à laquelle vous vous conformez en 2026-2027 est un pas vers l'exigence européenne de 2030. La question est de savoir si chaque étape s'appuie sur la précédente, ou si elle vous oblige à repartir de zéro à chaque fois.
L'infrastructure : Peppol, 4-Corner vs 5-Corner, et ce que cela signifie pour votre équipe AP
Quand un client allemand vous dit « nous exigeons Peppol », qu'un fournisseur français vous dit « nous utilisons un PDP », et que votre filiale polonaise affirme « tout passe par KSeF » — ce sont trois choses différentes opérant à trois niveaux distincts de la pile de facturation électronique. Comprendre la différence entre un réseau de transport, un modèle de transmission et une plateforme nationale est le facteur le plus déterminant pour choisir la bonne approche de conformité.
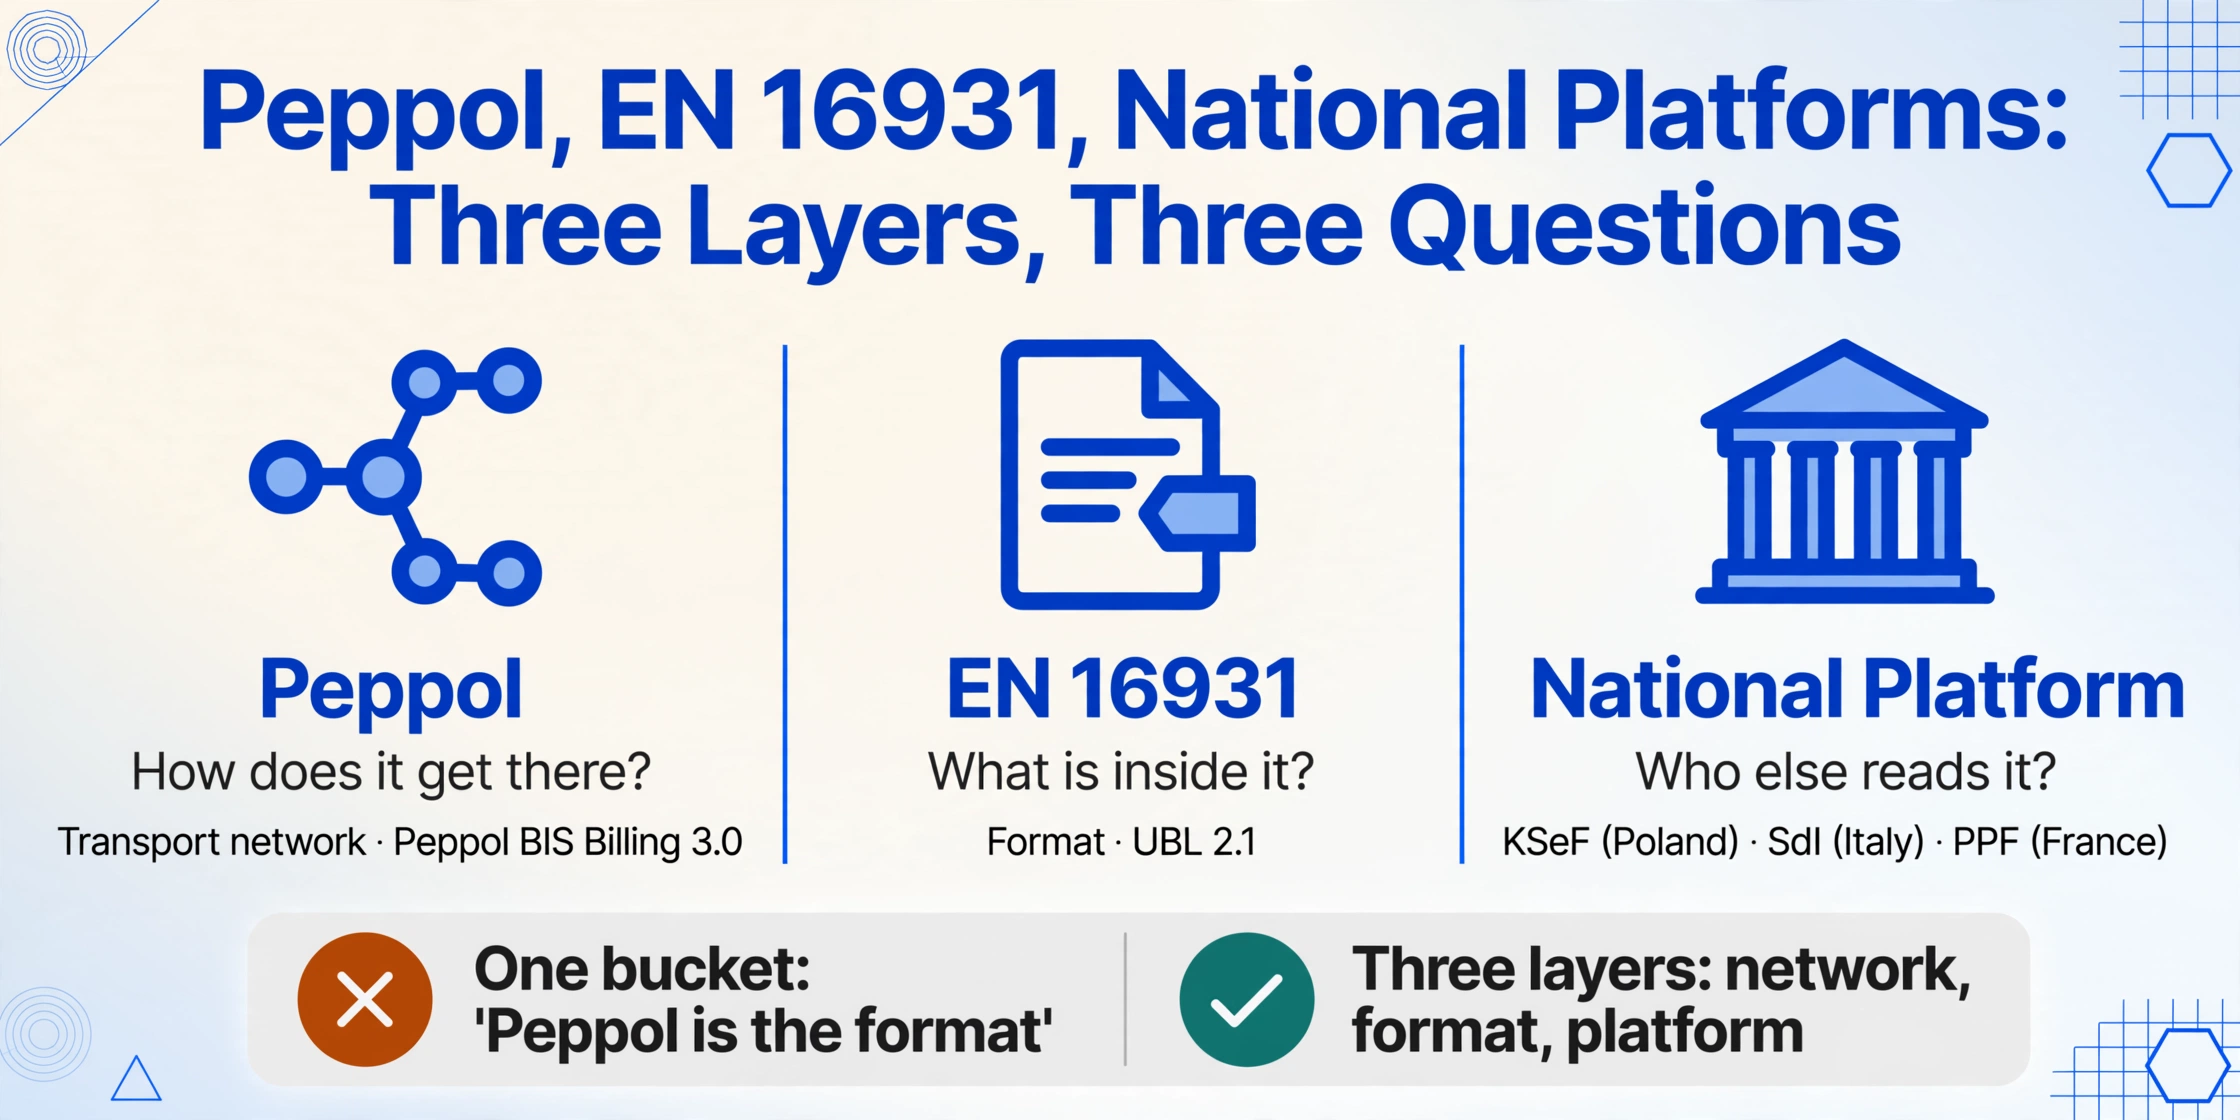
Peppol est un réseau de transport, pas un format de facture
Peppol (Pan-European Public Procurement On-Line) est un réseau de livraison sécurisé pour les documents commerciaux. Considérez-le comme le service postal des factures électroniques : il achemine les documents structurés de l'expéditeur au destinataire via des points d'accès certifiés, mais il ne définit pas à quoi ressemble le document. Le format est EN 16931 (la norme européenne de facturation électronique publiée par le CEN), et l'implémentation qu'en fait Peppol s'appelle Peppol BIS Billing 3.0. Peppol BIS choisit UBL 2.1 comme syntaxe et ajoute des règles de validation spécifiques au réseau. Comprendre cette distinction — Peppol = comment le document arrive, EN 16931 = ce qu'il contient — évite des mois de confusion quand votre éditeur ERP demande « quel format vous faut-il ».
4-Corner vs 5-Corner : qui surveille
| Modèle | Participants | Rôle de l'administration fiscale | Utilisé par |
|---|---|---|---|
| 4-Corner | Expéditeur → Point d'accès de l'expéditeur → Point d'accès du destinataire → Destinataire | Pas directement impliquée ; les données peuvent être déclarées séparément | Belgique (jusqu'en 2028), Danemark, Norvège, Suède, la plupart des pays Peppol |
| 5-Corner (CTC) | Expéditeur → Point d'accès de l'expéditeur → Plateforme gouvernementale → Point d'accès du destinataire → Destinataire | Les factures passent par une plateforme fiscale ou y sont validées avant d'atteindre le destinataire | France (PPF), Pologne (KSeF), Italie (SdI), prévu pour la Belgique (2028) |
Dans un modèle 5-corner (également appelé Contrôle continu des transactions, ou CTC), le gouvernement voit la facture avant l'acheteur. En France, le PPF (Portail Public de Facturation) joue ce rôle de cinquième coin : des plateformes certifiées appelées PDP (Plateformes de Dématérialisation Partenaires) transmettent les données de facturation au PPF, qui les transmet à la plateforme de l'acheteur. Le KSeF polonais va plus loin — la plateforme gouvernementale est le canal obligatoire unique, pas une option parmi d'autres.
Ce que cela signifie pour votre équipe AP : dans un pays à 5 coins, votre flux de facturation comporte une étape de latence supplémentaire. Si la plateforme de l'administration fiscale est en panne (et les plateformes nationales de facturation électronique ont connu des pannes lors des premiers déploiements), les factures sont bloquées. Votre équipe AP a besoin d'une procédure de secours — généralement une copie PDF pour le traitement des paiements pendant que la version structurée attend l'autorisation. C'est une mesure de contingence à intégrer dans votre SOP avant la mise en place de l'obligation, pas après la première panne.
Ce que cela signifie concrètement : une liste de préparation en 3 phases
Si votre entreprise commerce avec des fournisseurs ou des clients dans l'un des 13 pays soumis à des obligations actives, vous avez besoin d'un plan. Voici une approche par phases — non pas par pays, mais par ce que votre équipe doit savoir et faire, dans l'ordre. Elle est conçue pour une équipe AP disposant d'une infrastructure ERP existante, et non pour un projet en partant de zéro.
Phase 1 : Collecte d'informations (Semaine 1–2)
Cartographiez vos flux de factures par pays. Exportez les données AP des 12 derniers mois. Triez par pays du fournisseur et comptez les factures par pays et par mois. Un fournisseur en France envoyant 3 factures/an et un fournisseur en Belgique envoyant 200/mois créent des priorités de conformité différentes.
Confirmez vos enregistrements d'entités juridiques. Avez-vous un numéro de TVA dans chaque pays où vous recevez des factures ? Un SIREN/SIRET en France ? Un NIP en Pologne ? Un Unternehmens-ID en Allemagne ? Si votre entité est enregistrée pour la TVA dans un pays soumis à obligation, vous êtes probablement concerné, même si votre équipe AP se trouve ailleurs.
Déterminez votre type d'obligation par pays. Certains pays imposent uniquement la réception (Allemagne jusqu'en 2027), d'autres imposent à la fois l'émission et la réception (Belgique dès le premier jour), d'autres ajoutent le e-reporting par-dessus (France). Créez une matrice simple : Pays | Réception ? | Émission ? | Déclaration ? | Échéance. Référez-vous au tableau de la section ci-dessus et remplissez vos dates spécifiques.
Phase 2 : Évaluation technique (semaines 3 à 6)
Vérifiez la capacité de facturation électronique native de votre ERP. SAP S/4HANA, Microsoft Dynamics 365, Oracle NetSuite et les versions plus récentes de DATEV et Lexware incluent des modules de facturation électronique pour les principaux pays soumis à obligation. Si votre version le prend en charge, le chemin vers la conformité peut être un projet de configuration, et non un achat de logiciel. Demandez à votre fournisseur d'ERP : « Cette version peut-elle générer/recevoir XRechnung ? Factur-X ? Peppol BIS 3.0 ? FatturaPA ? » Obtenez des noms de formats précis, pas un « oui, nous prenons en charge la facturation électronique ».
Décidez : point d'accès, plateforme ou connexion directe ? Pour les pays Peppol (Belgique, Danemark, Norvège, bientôt la Slovaquie), vous avez besoin d'un point d'accès Peppol certifié — soit via votre fournisseur d'ERP, soit via un service tiers (Tradeshift, Pagero, Unifiedpost), soit en le devenant vous-même (rare pour les utilisateurs finaux). Pour les pays en 5-Corner, vérifiez : le gouvernement fournit-il un portail gratuit ? Le PPF français est gratuit pour une utilisation de base ; le KSeF polonais dispose d'une interface Web et d'une API gratuites ; le SdI italien est gratuit. Les plateformes payantes ajoutent de l'automatisation et une consolidation multi-pays, mais ne sont pas obligatoires.
Évaluez la qualité de vos données de base. La facturation électronique expose les lacunes de données que les flux de travail PDF masquent. Numéros de TVA manquants, adresses incomplètes, noms d'entités juridiques incorrects — tout cela entraîne le rejet des factures au niveau du point d'accès ou de la plateforme gouvernementale. Effectuez un audit des données sur les enregistrements principaux de vos 50 principaux fournisseurs avant de tenter une transmission d'essai. En recoupant l'enquête 2026 de Vertex auprès des équipes de conformité belges, le consensus était clair : la plupart des entreprises ont passé plus de temps à corriger les données de base des fournisseurs qu'à intégrer l'API de facturation électronique. Commencez l'audit des données maintenant, pas en parallèle des tests.
Phase 3 : Exécution (semaines 7 à 12)
Sélectionnez et testez d'abord avec un seul pays. Ne tentez pas une mise en service multi-pays simultanée. Choisissez le pays dont l'échéance vous concerne en premier et effectuez un cycle de test complet : envoyez une facture test → confirmez qu'elle passe la validation → confirmez que le destinataire peut la recevoir → confirmez que votre ERP enregistre correctement la transaction. La Belgique est le cas de test logique pour les obligations basées sur Peppol ; la France pour les obligations à 5 coins.
Informez vos fournisseurs. Envoyez une communication claire à vos 20 principaux fournisseurs dans chaque pays concerné par une obligation : (a) le format que vous pouvez désormais recevoir, (b) votre identifiant de routage (identifiant Peppol, Leitweg-ID pour l'Allemagne, SIREN pour la France), (c) la date d'entrée en vigueur, (d) ce qui se passe s'ils ne peuvent pas encore s'y conformer (votre procédure de repli). La communication avec les fournisseurs est systématiquement citée par les chefs de projet de conformité comme « la phase pour laquelle personne ne prévoit de temps, et celle qui cause le plus de frictions » (Vertex, rapport E-Invoicing Wave 2026). Prévoyez deux semaines pour cela. Envoyez l'e-mail. Puis renvoyez-le.
Mettez en place un plan de repli pour les environnements à formats mixtes. Même sous une obligation complète, votre boîte de réception AP contiendra un mélange de factures électroniques XML structurées et de PDF provenant de fournisseurs non conformes ou en retard d'adoption. Ce n'est pas un échec — c'est la réalité documentée dans chaque pays qui est passé en production. Le SdI italien est obligatoire depuis 2019, et les factures PDF transfrontalières arrivent toujours. Votre flux de travail AP a besoin d'un point d'ingestion unique qui gère les deux. Si votre plateforme convertit tout en une couche de données commune avant qu'elle n'atteigne votre ERP, vous évitez le problème des « deux boîtes de réception » qui a affecté les premiers adoptants.
Les pays moteurs de la vague 2026–2027
Six économies concentrent l'essentiel de l'impact sur les équipes AP dans la vague 2026–2027. Chacune présente une architecture, un calendrier et des cas particuliers différents. Voici ce qui compte pour chacune — avec des liens vers nos guides pays détaillés lorsque disponibles.
France — septembre 2026 : le lancement du modèle 5-Corner
La réforme française — ancrée dans l'article 91 de la Loi de finances 2024 et détaillée dans le Décret n°2024-266 — est la plus complexe d'un point de vue architectural en Europe. Elle impose un modèle 5-Corner : les factures transitent par des plateformes de dématérialisation partenaires (PDP) certifiées vers la PPF du gouvernement, qui les achemine vers la plateforme de l'acheteur. Trois formats sont acceptés : Factur-X (PDF/XML hybride), UBL 2.1 et CII. En septembre 2026, toutes les entreprises doivent être capables de recevoir des factures électroniques, et les grandes et moyennes entreprises doivent en émettre. Les PME et TPE ont jusqu'à septembre 2027 pour l'émission. Nous avons analysé la tension structurelle de cette réforme — où des PDF non conformes persistent aux côtés d'obligations structurées — dans notre article précédent sur le paradoxe de la complexité de la facturation électronique en France.
Allemagne — janvier 2027 : l'approche progressive
L'obligation allemande, instaurée par la Wachstumschancengesetz (loi sur les opportunités de croissance, approbation du Bundesrat le 22 mars 2024) qui a modifié le §14 UStG, est déployée en trois étapes. Depuis janvier 2025, toutes les entreprises nationales doivent être en mesure de recevoir des factures électroniques. À partir de janvier 2027, les entreprises dont le chiffre d'affaires dépasse 800 000 € doivent émettre des factures électroniques. À partir de janvier 2028, toutes les entreprises doivent en émettre. Deux formats dominent : XRechnung (XML pur, la norme gouvernementale) et ZUGFeRD 2.x (PDF/XML hybride, plus courant dans la pratique commerciale). Le XML intégré est le document juridiquement faisant foi — en cas de conflit entre le PDF et le XML, le XML prévaut. Nous avons exploré le problème sous-jacent de saisie manuelle que cette obligation vise à résoudre dans notre analyse de la saisie manuelle des factures en Allemagne.
Pologne — février 2026 : le modèle centralisé
Le KSeF polonais (Krajowy System e-Faktur), établi par la loi du 5 août 2025 (promulguée le 27 août 2025), est une plateforme gouvernementale centralisée — contrairement au modèle multi-PDP français. Toutes les factures B2B doivent transiter par le KSeF au format propriétaire FA(3) XML. Le déploiement : grandes entreprises (chiffre d'affaires > 200 M PLN, ≈46 M €) à partir du 1er février 2026 ; toutes les autres entreprises assujetties à la TVA à partir du 1er avril 2026 ; micro-entrepreneurs à partir du 1er janvier 2027. Une particularité : l'acceptation par l'acheteur (explicite ou implicite dans un délai légal) est une condition de validité de la facture. Si votre filiale polonaise reçoit une facture via le KSeF et ne la confirme pas, la facture peut ne pas être juridiquement valable.
Belgique — janvier 2026 : Peppol à grande échelle
L'obligation belge, effective au 1er janvier 2026 avec une période de tolérance de trois mois se terminant le 31 mars 2026, exige que toutes les entreprises belges assujetties à la TVA échangent leurs factures B2B via le réseau Peppol au format Peppol BIS Billing 3.0. Plus de 500 000 entreprises ont été intégrées d'ici fin 2025, ce qui en fait le déploiement Peppol à grande échelle le plus rapide d'Europe. L'e-reporting à l'administration fiscale belge (FPS Finance) via un modèle 5-corner est prévu pour 2028. La Belgique est le cas de référence pour la conformité « Peppol-first » — si votre plateforme AP gère la Belgique, elle peut probablement gérer le Danemark, la Norvège et les futures obligations Peppol.
Espagne — octobre 2027 : le retardataire qui a des dents
La loi espagnole 18/2022 (Crea y Crece), mise en œuvre par le décret royal 238/2026 (approuvé par le Conseil des ministres le 24 mars 2026), impose la facturation électronique B2B pour toutes les transactions nationales. Le déploiement progressif commence avec les entreprises dont le chiffre d'affaires dépasse 8 M € (estimation octobre 2027), puis s'étend à toutes les entreprises et indépendants d'ici octobre 2028. L'Espagne accepte plusieurs formats (Facturae, UBL, CII) et autorise à la fois les plateformes publiques et privées. Parallèlement, la réglementation Verifactu (RD 1007/2023) impose un logiciel de facturation certifié et inviolable avec transmission en temps réel à l'AEAT. Nous avons analysé le paysage de conformité Verifactu/TicketBAI dans notre analyse du problème de la facturation électronique en Espagne.
Italie — Depuis 2019 : Le modèle de référence
Le Sistema di Interscambio (SdI) italien, établi par le décret législatif 127/2015 et opérationnel depuis le 1er janvier 2019, est le système de facturation électronique le plus mature de l'UE. Toutes les transactions nationales B2B et B2C transitent par SdI au format XML FatturaPA. Les résultats : une réduction de 12,7 milliards € de l'écart de TVA d'ici 2021 — la plus forte baisse annuelle parmi tous les États membres de l'UE-27 — et 1,7 à 2 milliards € de recettes de TVA supplémentaires entre 2019 et 2022. Le modèle italien est l'inspiration directe de l'architecture DRR de ViDA. Pour les entreprises opérant en Italie, le système est opérationnellement stable, mais le format FatturaPA n'est pas nativement conforme à la norme EN 16931, ce qui nécessite un travail d'alignement avant l'échéance d'harmonisation ViDA en 2035.
Hors d'Europe ? Les obligations de facturation électronique sont mondiales. Le système CFDI du Mexique (opérationnel depuis 2014) est l'un des plus matures au monde — consultez notre explication du CFDI pour voir comment le modèle latino-américain se compare.
Questions fréquentes
Dois-je vraiment me conformer si je ne reçois que 1 à 2 factures par mois d'un pays soumis à obligation ?
Oui. Les obligations reposent sur votre statut d'immatriculation fiscale dans le pays, et non sur le volume de factures. Si votre entité est assujettie à la TVA en Belgique, vous devez être en mesure de recevoir des factures électroniques Peppol, même si vous n'en recevez qu'une par an. La réponse pratique est souvent plus simple qu'il n'y paraît : la plupart des pays soumis à obligation fournissent un portail gouvernemental gratuit pour les destinataires à faible volume (Mercurius en Belgique, PPF en France, interface web KSeF en Pologne). Un indépendant sur Reddit a décrit la situation sans détour : « Je n'ai que 1 ou max. 2 factures par mois et j'étais parfaitement content de les créer dans Excel et de les envoyer en PDF. Maintenant, je suis obligé de changer. » La charge de conformité pour les micro-entreprises est réelle, mais les portails gouvernementaux gratuits sont la voie prévue. Votre comptable peut probablement s'en occuper.
Un PDF avec XML intégré (ZUGFeRD / Factur-X) suffit-il ?
En Allemagne et en France, oui — avec une réserve importante. ZUGFeRD 2.x et Factur-X sont des formats hybrides : un PDF lisible par l'humain avec un XML structuré intégré. Dans les deux pays, le XML est le document juridiquement faisant foi. Si le PDF affiche 10 000 € mais que le XML intégré contient 1 000 €, c'est la valeur du XML que l'administration fiscale retient. Cela signifie que votre équipe AP ne peut pas simplement ouvrir le PDF et saisir les données dans votre ERP — elle doit extraire les données du XML. Un flux de travail qui traite une facture hybride comme « un simple PDF de plus » est un flux de travail qui générera des écarts.
Puis-je utiliser la même plateforme de facturation électronique pour tous les pays de l'UE ?
Oui, mais avec une nuance. Les plateformes mondiales de facturation électronique (Tradeshift, Pagero, Basware, Unifiedpost, Sovos) prennent en charge plusieurs pays et gèrent la conversion de format et le routage réseau. Mais chaque pays exige une intégration distincte : un identifiant Peppol pour la Belgique, une inscription PDP liée au SIREN pour la France, un jeton KSeF pour la Pologne. Une plateforme multi-pays centralise le travail technique ; elle n'élimine pas le travail administratif. La plateforme qui gère votre XRechnung allemande ne prend peut-être pas encore en charge le FA(3) polonais — vérifiez la couverture pays avant de vous engager.
Que se passe-t-il si mon fournisseur refuse d'envoyer des factures électroniques ?
Dans la plupart des pays soumis à obligation, l'obligation incombe à l'émetteur, pas au destinataire. Mais si vous êtes l'émetteur et que votre client exige une facture électronique (ce à quoi il a droit dans la plupart des cadres d'obligation), vous devez vous conformer. En pratique, au cours des premiers mois d'une obligation, l'application est généralement clémente si vous pouvez démontrer un effort de bonne foi. La période de tolérance de trois mois de la Belgique (janvier–mars 2026) fait figure de modèle : les violations techniques ont été levées si l'entreprise apportait la preuve de ses efforts de conformité. La Croatie n'a appliqué aucune sanction financière tout au long de 2026. Ne comptez pas sur les périodes de tolérance comme substitut à la préparation — elles sont un filet de sécurité, pas une stratégie.
La facturation électronique élimine-t-elle le besoin d'extraction de données documentaires ?
Non. La facturation électronique réduit le volume de PDF non structurés dans votre boîte de réception AP au fil du temps, mais ne les élimine pas. Trois raisons : (1) les factures transfrontalières de fournisseurs hors UE arrivent toujours en PDF ; (2) de nombreuses PME nationales manqueront leurs échéances ou utiliseront des formats non conformes pendant les périodes de transition ; (3) les transactions B2C sont exemptées de presque toutes les obligations actuelles. Votre flux de travail AP fonctionnera dans un environnement multi-format pendant des années, pas des mois. L'implication pratique : vous avez besoin d'un système capable d'extraire les données des factures électroniques XML et des PDF scannés vers une couche de données commune, et non de deux processus séparés alimentant le même ERP.
Que faire dès demain
Les échéances du tableau ci-dessus sont fixes. Le calendrier de préparation, lui, ne l'est pas — il se réduit d'un jour pour chaque jour d'attente. Mais le travail est fini et structuré. Commencez par la phase 1 : cartographiez vos flux de factures par pays, vérifiez vos immatriculations TVA, remplissez votre matrice d'obligations. Ce seul tableur répond à la question que chaque directeur financier posera : « Qu'est-ce que cela signifie concrètement pour nous ? »
Si votre équipe fait face à une obligation nationale spécifique — la France en septembre, la Pologne déjà active, l'Allemagne en janvier — nos prochains guides pays détailleront chacune dans le même format : calendrier par taille d'entreprise, références juridiques exactes, spécifications de format et options de plateforme.
La conformité n'est pas un avantage concurrentiel. Mais y parvenir sans perturber vos opérations AP — ça, c'en est un. La différence réside dans le fait de commencer maintenant, ou de commencer lorsque la première facture rejetée arrive dans votre file d'attente.