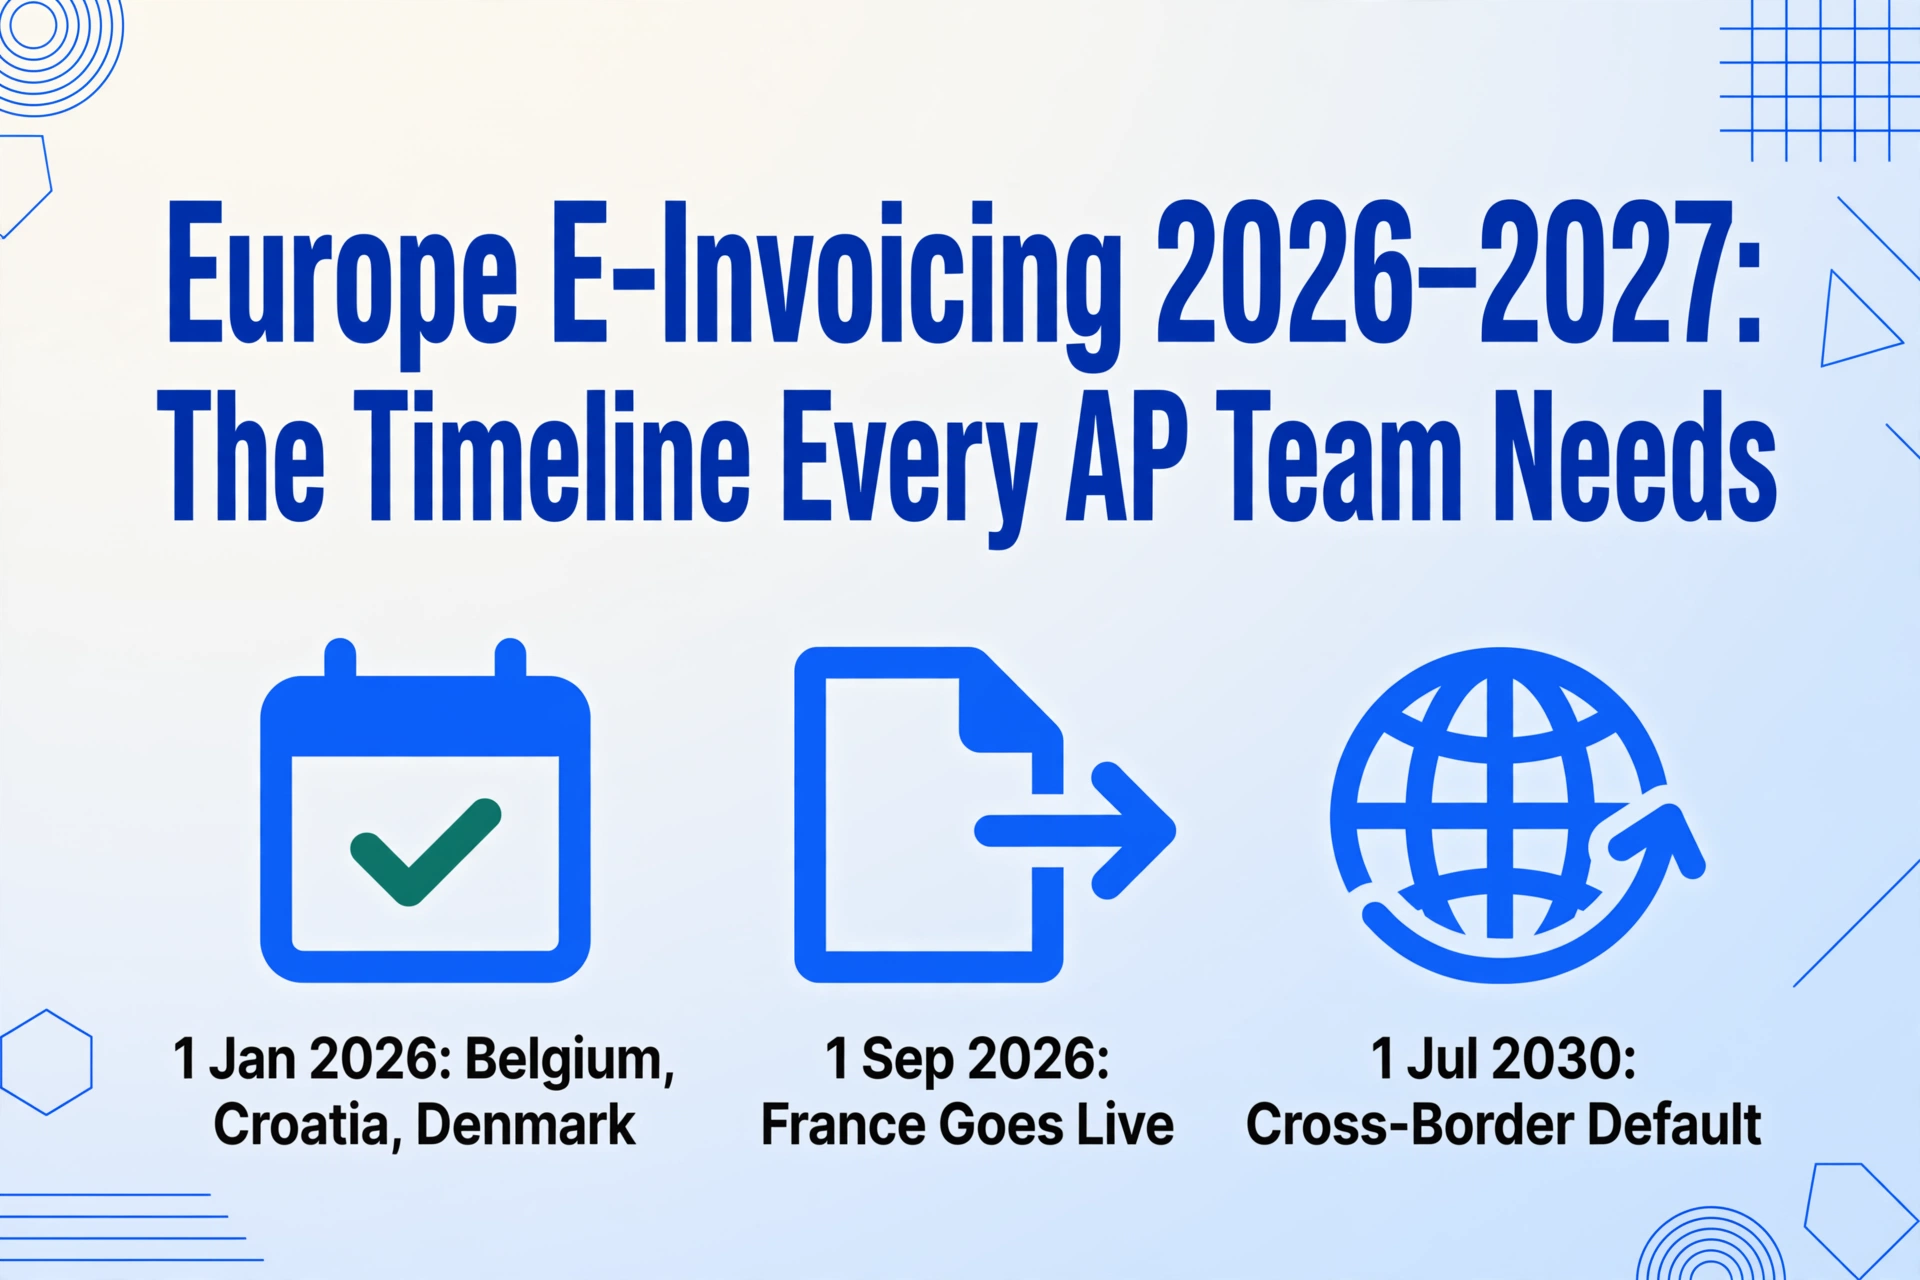
欧州電子インボイス2026–2027:
すべてのAPチームが知るべきタイムライン
2026年6月現在、EU加盟国のうち13か国が電子インボイスを義務化しており、2027年末までにあと7か国が加わります。ベルギーは1年で50万社以上の企業をオンボーディングしました。クロアチアは開始から28日間で400万件の電子インボイスを処理しました。これらはパイロットプログラムではありません。稼働中の国家システムであり、あなたのAPチームにとって最も重要な期限は数年先のことではありません。そのうちのいくつかは、今後12か月以内に到来します。
重要ポイント
- 2027年末までに欧州の電子インボイス義務化は13か国で施行されますが、イタリアのSdIシステムは2019年から義務化されており、国境を越えたPDFインボイスは今も毎日届いています。義務化が保証するのは政府への報告であり、AP受信箱の整理ではありません。
- 各国の義務化は税務当局の情報格差を埋めるものであり、あなたの情報格差を埋めるものではありません。越境サプライヤー、導入が遅れている中小企業、B2C取引は特に免除されており、今後どの期限が来ても決して排除されない30〜40%のPDF残渣が残ります。
- コンプライアンスを、統合した国のプラットフォーム数で測るのはやめましょう。すべてのインボイス(XMLであれPDFであれ)が同じデータレイヤーを通じてERPに届くかどうかで測るべきです。ImageToTable.aiは、構造化・非構造化の両方のインボイス形式を1つの正規化されたスキーマに抽出するため、APチームは2つのワークフローではなく1つで運用できます。
マップ: 12カ国、12の期限
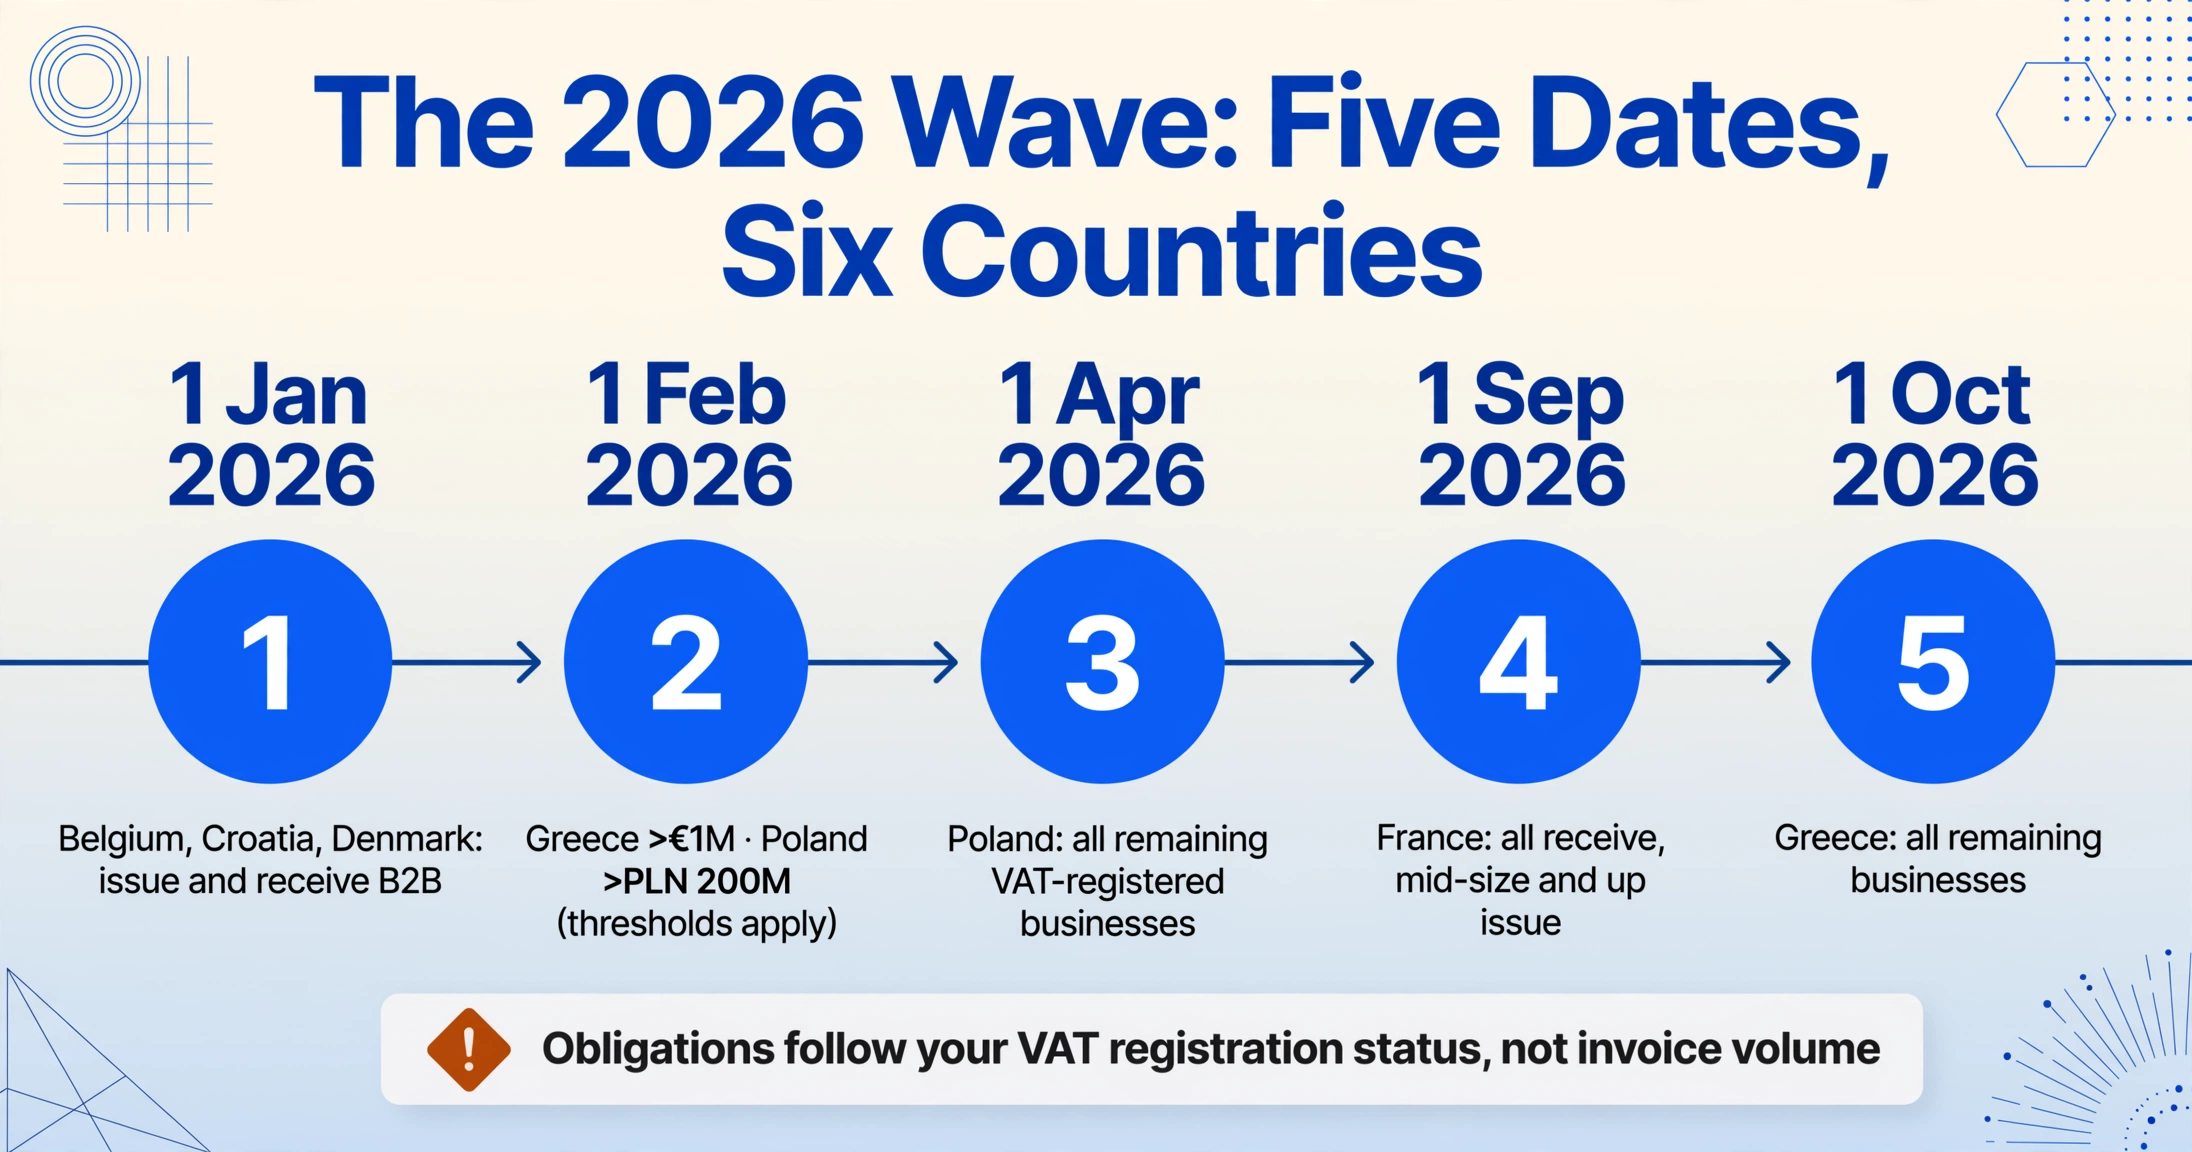
以下は、2026年から2027年にかけての欧州電子インボイス義務化に関する、最も完全な単一ページ期限リファレンスです。各項目には関連する法的根拠が含まれています。税務アドバイザーに「この法律は何に基づくのか」と尋ねられたとき、言い換えよりもリンクの方が役立つからです。
| 国 | 発効日 | 対象者 | 義務 | 形式 / ネットワーク | 法的根拠 |
|---|---|---|---|---|---|
| イタリア | すでに義務化(2019年) | VAT登録済みの全事業者 | B2B・B2C・B2Gの送信・受信 | SdI経由のFatturaPA XML | 立法令127/2015 |
| ベルギー | 2026年1月1日 | VAT登録企業の全事業者 | B2Bの送信・受信 | Peppol BIS 3.0 | 構造化電子インボイスに関する王令(2025年) |
| クロアチア | 2026年1月1日 | 全納税者 | B2B・B2Gの送信・受信、電子申告 | Fiscalization 2.0 | Fiscalization法(2025年) |
| デンマーク | 2026年1月1日 | 年間売上高DKK 30万超の事業者 | デジタル簿記対応 | Peppol BIS 3.0 / OIOUBL | 簿記法(2022年) |
| ギリシャ | 2026年2月1日 | 大企業(売上高€100万超) | myDATA経由のB2B送信・受信 | myDATA経由のEN 16931 | 国家関税法改正(2025年7月) |
| ギリシャ | 2026年10月1日 | その他全事業者 | B2Bの送信・受信 | myDATA経由のEN 16931 | 国家関税法改正(2025年7月) |
| ポーランド | 2026年2月1日 | 大口納税者(2025年売上高PLN 2億超、約€4,600万) | KSeF経由のB2B送信・受信 | KSeF経由のFA(3) XML | 2025年8月5日法(Dz. U. 2025 poz. 1500) |
| ポーランド | 2026年4月1日 | その他VAT登録事業者 | KSeF経由のB2B送信・受信 | KSeF経由のFA(3) XML | 2025年8月5日法 |
| フランス | 2026年9月1日 | 全事業者(受信)、大企業・中堅企業(送信) | 電子インボイス受信(全事業者)、電子インボイス送信(GE/ETI)、電子申告 | PPF/PDP経由のFactur-X、UBL、CII | 2024年3月25日付デクレ n°2024-266; 2023-1322法第91条(2024年財政法) |
| フランス | 2027年9月1日 | 中小企業、零細企業、個人事業主 | 電子インボイス送信 | PPF/PDP経由のFactur-X、UBL、CII | デクレ n°2024-266 |
| ドイツ | 2025年1月1日(受領義務) | 国内の全事業者 | 電子インボイスの受領対応が必須 | XRechnung、ZUGFeRD 2.x(EN 16931) | §14 UStG(Wachstumschancengesetzにより改正、連邦参議院 2024年3月22日) |
| ドイツ | 2027年1月1日 | 売上高 >€800Kの企業 | B2B電子インボイスの発行義務 | XRechnung、ZUGFeRD 2.x | §14 UStG / Wachstumschancengesetz |
| ドイツ | 2028年1月1日 | 全企業 | B2B電子インボイスの発行義務 | XRechnung、ZUGFeRD 2.x(EDI:2028年までに相互運用対応) | §14 UStG / Wachstumschancengesetz |
| ポーランド | 2027年1月1日 | 零細事業者(| KSeF経由でB2Bの発行・受領 | KSeF経由のFA(3) XML | 2025年8月5日法 | |
| スペイン | 2027年10月(予定) | 大企業(売上高800万ユーロ超) | B2Bの発行・受領 | 公共・民間プラットフォーム経由のFacturae、UBL、CII | Ley 18/2022(Crea y Crece); RD 238/2026(2026年3月24日) |
| スペイン | 2028年10月(予定) | 全事業者およびフリーランサー | B2Bの発行・受領 | Facturae、UBL、CII | Ley 18/2022; RD 238/2026 |
この表の読み方:日付は可能な限りDD/MM/YYYY形式です。「Est.」は施行省令の公布に依存する日付を示します(スペイン、ラトビア)。クロアチアとデンマークはB2Bの範囲を確認済みで、ドイツとフランスは受信義務と発行義務を区別しています。記載されているすべての形式はEN 16931準拠です。
枠組み:ViDAと、2030年が今重要な理由
上記の義務化は各国のものです。その下にはEU共通の枠組みがあります:ViDA — VAT in the Digital Age(デジタル時代の付加価値税)。正式には2022年12月8日にCOM/2022/701 finalとして提案され、2024年11月5日にECOFIN理事会で採択されました。ViDAには3つの柱がありますが、APワークフローに直接影響するのは、電子インボイスに基づくデジタル報告要件(DRR)に関する柱3です。
重要なタイムライン:
2028年7月1日 — プラットフォーム経済と単一VAT登録
短期宿泊および輸送プラットフォームのみなし供給者ルールが施行されます。単一VAT登録により、越境コンプライアンスが簡素化されます。ほとんどのAPチームにとってインボイス義務化の期限ではありませんが、管理インフラの移行が始まります。
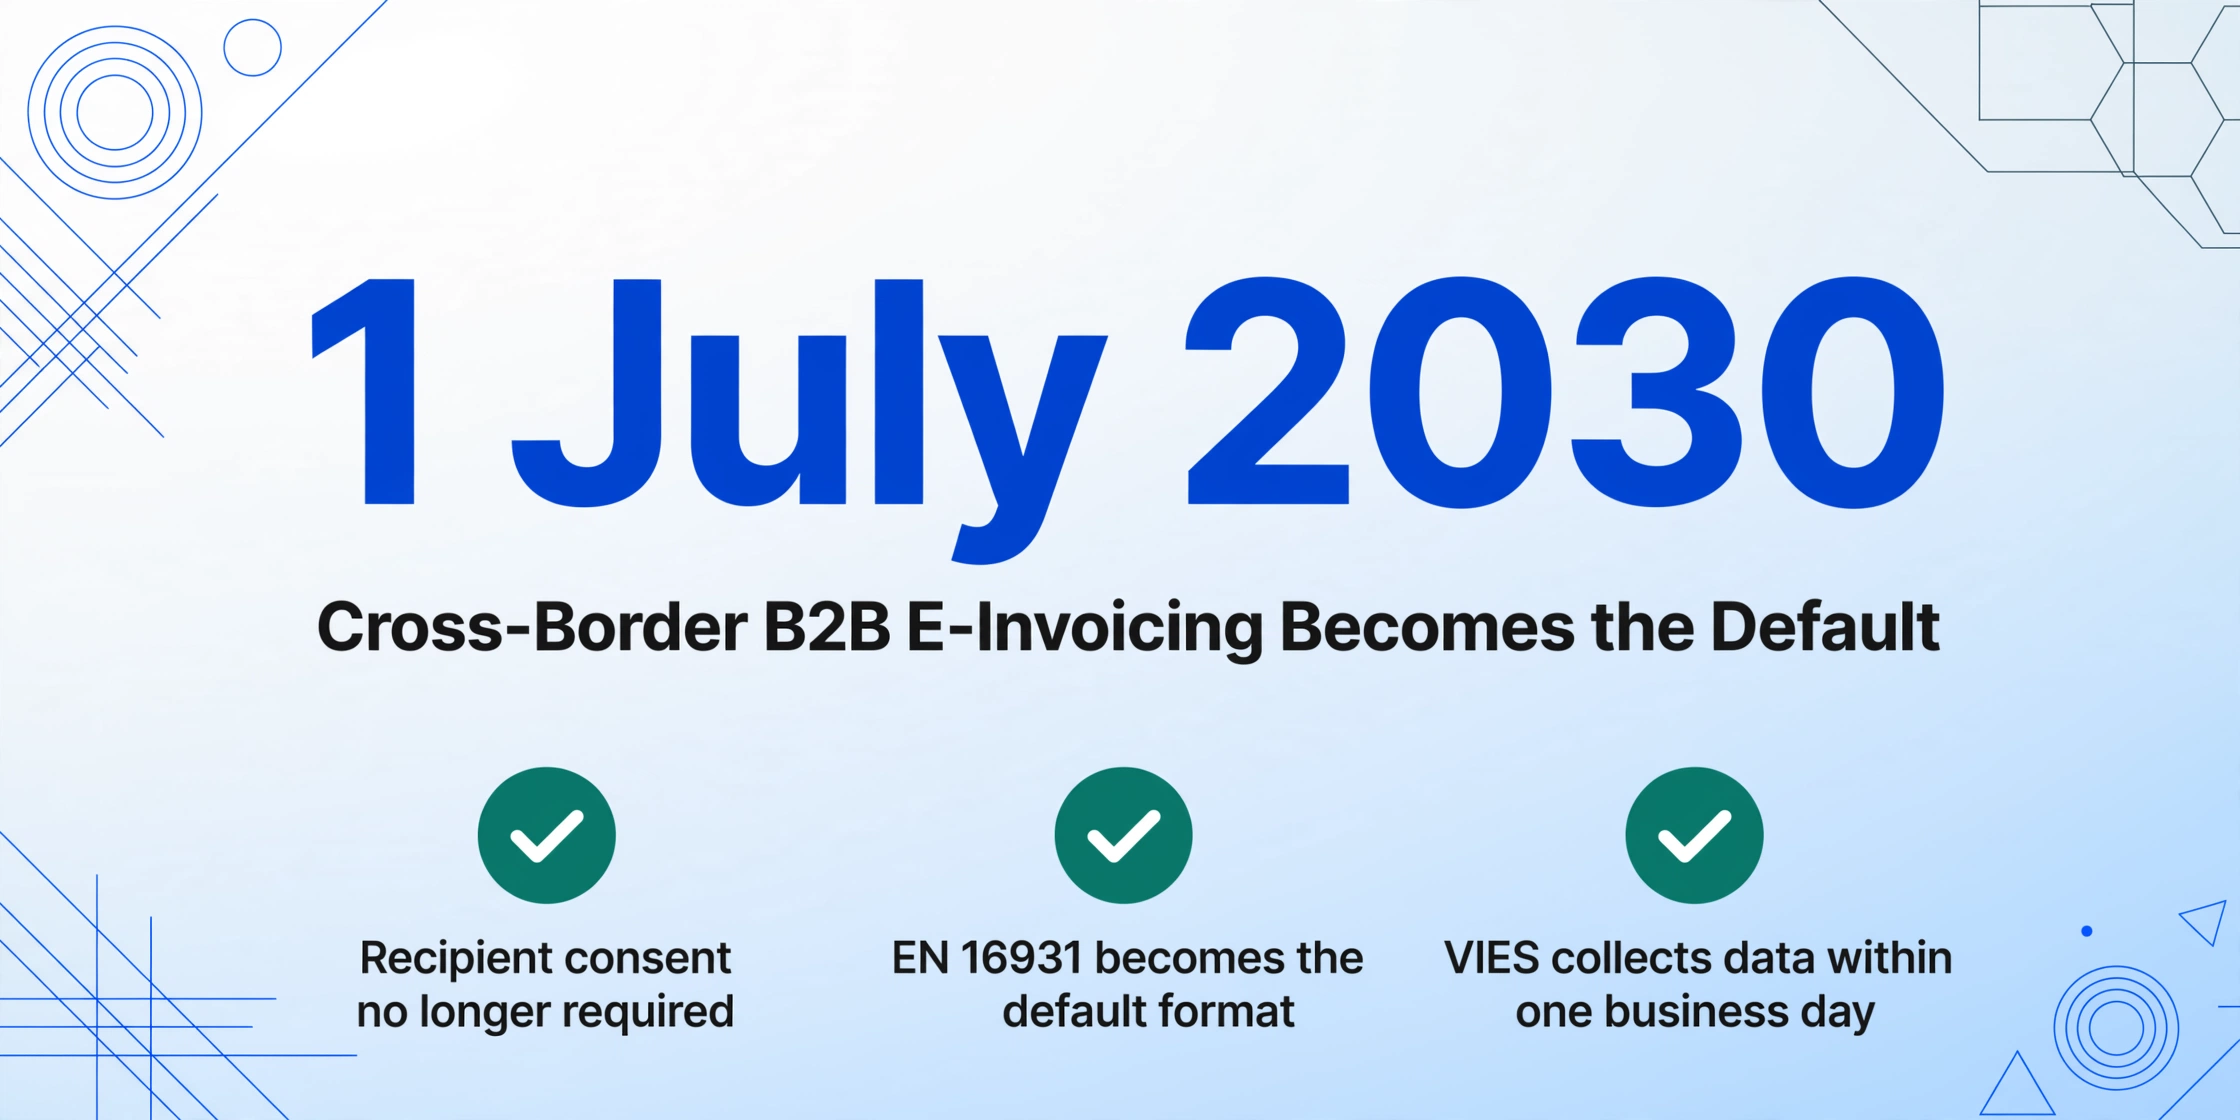
2030年7月1日 — 越境B2B電子インボイスが標準に
加盟国は電子インボイスに対する受領者の同意を要求できなくなります。構造化電子形式(EN 16931準拠)がEU域内B2B取引の標準方法となります。中央VIESシステムが1営業日以内にインボイスデータを収集します。この日以降、電子インボイス機能を持たないことは、EU全域の国境を越えたビジネス上の摩擦要因となります。
2035年1月1日 — 国内システムの整合必須
国内のリアルタイム取引報告制度を持つ加盟国(フランス、ポーランド、イタリア、スペイン)は、自国のシステムをEU全体のモデルに整合させる必要があります。イタリアのFatturaPA、ポーランドのKSeF XML、ドイツのXRechnungは、共通の相互運用レイヤーに収束する必要があります。これは慌てるべき期限ではなく、アーキテクチャの方向性を示す設計目標です。
2030年が今重要な理由は単純です。2026〜2027年の義務化に対応するために国ごとのポイントソリューションを導入した企業は、2030年に2度目の統合の波に直面します。最初から多国間アーキテクチャを備えたプラットフォーム(電子インボイスサービスプロバイダー、ERPモジュール、またはPeppolアクセスポイント)を選択した企業は、2030年の移行を再実装ではなく設定変更として吸収できます。
結論: 2026〜2027年に準拠する各国の義務化はすべて、2030年のEU全体の要件への一歩です。重要なのは、各ステップが前のステップの上に構築されるか、毎回やり直しを強いられるかです。
基盤: Peppol、4コーナー vs 5コーナー、そしてAPチームへの影響
ドイツのクライアントが「Peppolが必要です」と言い、フランスのサプライヤーが「PDPを使っています」と言い、ポーランドの子会社が「すべてKSeFを通ります」と言う場合——これらは電子インボイススタックの異なる3つのレイヤーで動作する、3つの異なるものです。輸送ネットワーク、送信モデル、国家プラットフォームの違いを理解することが、正しいコンプライアンスアプローチを選ぶ上で最も重要な要素です。
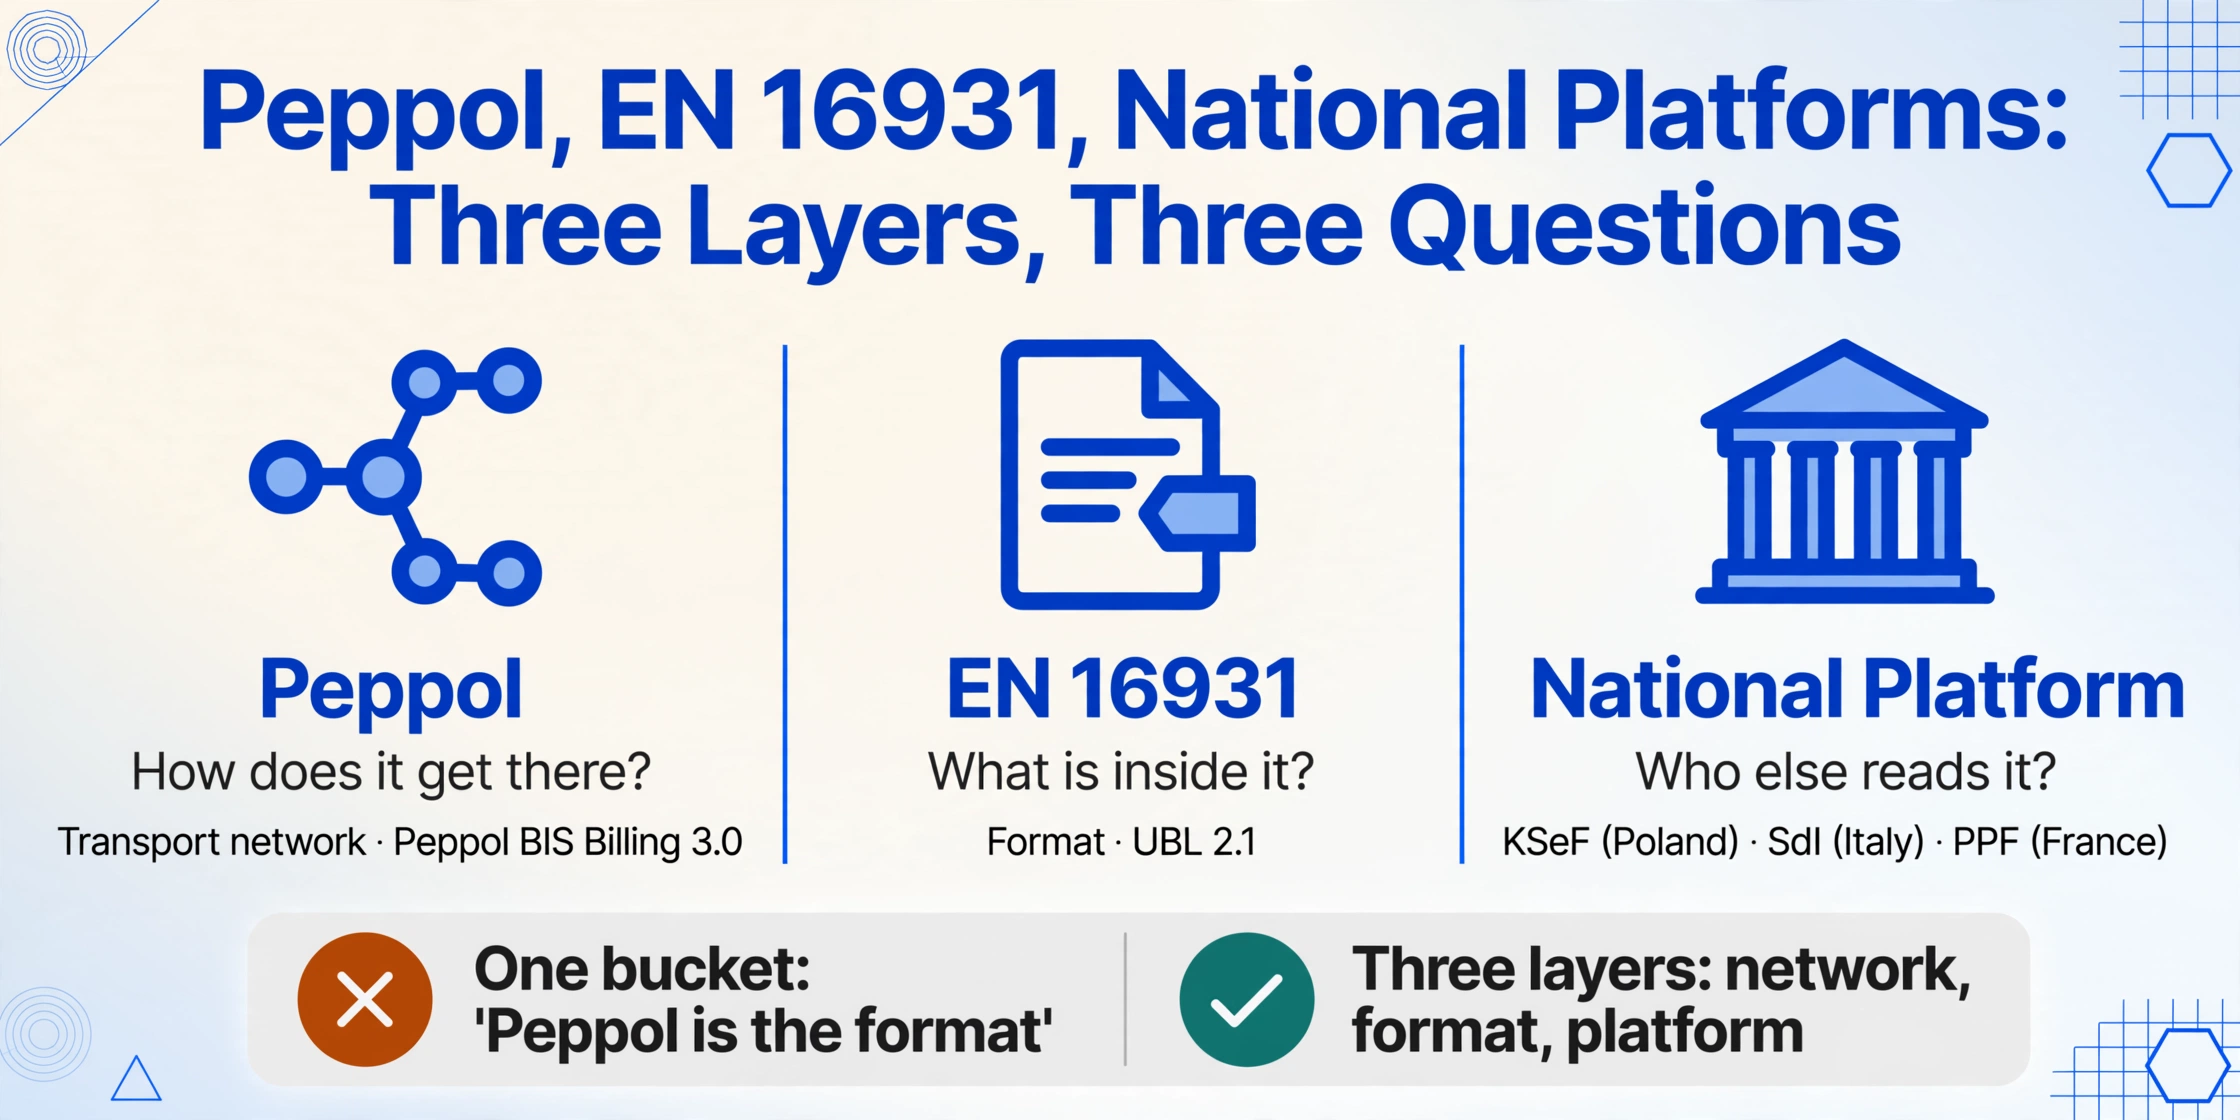
Peppolは輸送ネットワークであり、インボイス形式ではない
Peppol(汎欧州公共調達オンライン)は、ビジネス文書のための安全な配信ネットワークです。電子インボイスの郵便サービスと考えてください。認定アクセスポイントを通じて構造化文書を送信者から受信者へルーティングしますが、文書の見た目を定義するものではありません。形式はEN 16931(CENが発行する欧州電子インボイス標準)であり、Peppolによるその実装はPeppol BIS Billing 3.0と呼ばれます。Peppol BISは構文としてUBL 2.1を採用し、ネットワーク固有の検証ルールを追加します。この違い——Peppol = どう届くか、EN 16931 = 何が含まれるか——を理解することで、ERPベンダーが「どの形式が必要ですか」と尋ねたときの数ヶ月にわたる混乱を防げます。
4コーナー vs 5コーナー: 誰が監視しているのか
| モデル | 参加者 | 税務当局の役割 | 採用国 |
|---|---|---|---|
| 4コーナー | 送信者 → 送信者のアクセスポイント → 受信者のアクセスポイント → 受信者 | 直接関与せず、データは別途報告される場合あり | ベルギー(2028年まで)、デンマーク、ノルウェー、スウェーデン、ほとんどのPeppol加盟国 |
| 5コーナー(CTC) | 送信者 → 送信者のアクセスポイント → 政府プラットフォーム → 受信者のアクセスポイント → 受信者 | インボイスは受信者に届く前に税務プラットフォームを通過または検証される | フランス(PPF)、ポーランド(KSeF)、イタリア(SdI)、ベルギーで計画中(2028年) |
5コーナーモデル(継続的取引管理、CTCとも呼ばれる)では、政府は購入者よりも先にインボイスを確認します。フランスでは、PPF(公的請求ポータル)がこの5番目のコーナーとして機能します。PDP(パートナー電子化プラットフォーム)と呼ばれる認定プラットフォームがインボイスデータをPPFに送信し、PPFが購入者のプラットフォームに転送します。ポーランドのKSeFはさらに進んでおり、政府プラットフォームが唯一の必須チャネルであり、複数の選択肢の1つではありません。
これがAPチームにとって意味すること: 5コーナー方式の国では、インボイス処理に追加の遅延ステップが発生します。税務当局のプラットフォームがダウンした場合(初期導入時には各国の電子インボイスプラットフォームで障害が発生した事例があります)、インボイスは滞留します。APチームには、フォールバック手順(通常は、構造化バージョンが承認を待つ間、支払い処理用のPDFコピー)が必要です。これは、義務化が開始される前にSOPに組み込んでおくべき緊急時対応策であり、最初の障害が発生した後ではありません。
これが実際に意味すること: 3段階の準備チェックリスト
義務化が施行されている13カ国のいずれかのサプライヤーまたは顧客と取引がある場合、計画が必要です。以下は、国別ではなく、チームが順に知っておくべきこと、行うべきことに基づいた段階的なアプローチです。既存のERPインフラを持つAPチーム向けに設計されており、ゼロからの構築を想定していません。
フェーズ1: 情報収集(第1〜2週)
国別にインボイスフローを把握する。 過去12ヶ月分のAPデータをエクスポートします。サプライヤー国別に並べ替え、国別・月別のインボイス数をカウントします。年間3件のインボイスを送信するフランスのサプライヤーと、月200件を送信するベルギーのサプライヤーでは、コンプライアンス上の優先度が異なります。
法人登録を確認する。 インボイスを受け取る各国でVAT番号を保有していますか?フランスのSIREN/SIRETは?ポーランドのNIPは?ドイツのUnternehmens-IDは?義務化国のVAT登録がある場合、APチームが他国にいても、適用範囲内となる可能性が高いです。
国ごとの義務の種類を判断する。 受信のみを義務付ける国(2027年までのドイツ)、送信と受信の両方を義務付ける国(初日からのベルギー)、さらに電子報告を追加する国(フランス)があります。シンプルなマトリクスを作成します: 国 | 受信? | 送信? | 報告? | 期限。上記のセクションの表を参照し、具体的な日付を記入してください。
フェーズ2: 技術評価(第3〜6週)
ERPのネイティブな電子インボイス機能を確認します。 SAP S/4HANA、Microsoft Dynamics 365、Oracle NetSuite、および新しいバージョンのDATEVやLexwareには、主要な義務化対象国の電子インボイスモジュールが含まれています。お使いのバージョンが対応している場合、コンプライアンスへの道のりはソフトウェアの購入ではなく、設定プロジェクトになる可能性があります。ERPプロバイダーに「このバージョンはXRechnung、Factur-X、Peppol BIS 3.0、FatturaPAを生成・受信できますか?」と確認してください。「はい、電子インボイスに対応しています」ではなく、具体的なフォーマット名を確認しましょう。
アクセスポイント、プラットフォーム、直接接続のいずれかを決定します。 Peppol対象国(ベルギー、デンマーク、ノルウェー、今後はスロバキア)では、認定されたPeppolアクセスポイントが必要です。ERPプロバイダー経由、サードパーティサービス(Tradeshift、Pagero、Unifiedpost)経由、または自社でアクセスポイントになる(エンドユーザーには稀)という選択肢があります。5コーナーモデルの国では、政府が無料ポータルを提供しているか確認してください。フランスのPPFは基本的な利用は無料、ポーランドのKSeFには無料のWebインターフェースとAPIがあり、イタリアのSdIも無料です。有料プラットフォームは自動化と多国間統合を追加しますが、必須ではありません。
マスターデータの品質を評価します。 電子インボイスは、PDFワークフローが隠していたデータのギャップを露呈します。VAT番号の欠落、不完全な住所、誤った法人名は、すべてアクセスポイントまたは政府プラットフォームレベルでのインボイス拒否の原因となります。テスト送信を試みる前に、主要な仕入先50社のマスターレコードのデータ監査を実行してください。Vertexの2026年のベルギーコンプライアンスチーム調査を参照すると、ほとんどの企業が電子インボイスAPIの統合よりも、仕入先マスターデータの修正に多くの時間を費やしたという結論が明確に出ています。データ監査は、テストと並行してではなく、今すぐ開始してください。
フェーズ3: 実行(第7〜12週)
まずは1つの国でテストしてください。 複数国での同時稼働は試さないでください。自社に影響する期限が最も早い国を選び、完全なテストサイクルを実施します。テストインボイスを送信 → 検証に合格することを確認 → 受信者が受信できることを確認 → ERPが取引を正しく記録することを確認します。Peppolベースの義務化にはベルギーが、5コーナーモデルの義務化にはフランスが論理的なテストケースです。
サプライヤーに通知します。 義務化対象国の主要サプライヤー上位20社に明確な連絡を送信します。(a) 受信可能な形式、(b) ルーティング識別子(Peppol ID、ドイツのLeitweg-ID、フランスのSIREN)、(c) 有効日、(d) まだ対応できない場合の措置(フォールバック手順)。サプライヤーへの連絡は、コンプライアンスプロジェクト責任者から「誰も時間を確保せず、最も摩擦を引き起こす部分」として一貫して挙げられています(Vertex、2026年電子インボイス導入レポート)。この作業には2週間を確保してください。メールを送信し、再度送信してください。
混合形式環境向けのフォールバックを構築します。 完全義務化下でも、AP受信トレイには構造化XML電子インボイスと、非対応または導入が遅れているサプライヤーからのPDFが混在して届きます。これは失敗ではありません。これは、稼働開始したすべての国で記録されている現実です。イタリアのSdIは2019年から義務化されていますが、それでも越境PDFインボイスは届いています。APワークフローには、両方を処理する単一の取り込みポイントが必要です。プラットフォームがERPに到達する前にすべてを共通データレイヤーに変換する場合、初期導入者を悩ませてきた「2つの受信トレイ」問題を回避できます。
2026〜2027年の波を牽引する国々
2026〜2027年の波でAPに大きな影響を与えるのは、主に6つの経済圏です。それぞれアーキテクチャも、タイミングも、エッジケースも異なります。各国で重要なポイントは以下の通りです。詳細な国別ガイドがある場合はリンクを掲載しています。
フランス — 2026年9月: 5コーナーモデルの幕開け
フランスの改革は、2024年財政法第91条に基づき、Décret n°2024-266で詳細が定められており、欧州で最もアーキテクチャが複雑です。5コーナーモデルを義務付けており、インボイスは認定パートナープラットフォーム(PDP)を通じて政府のPPFに送られ、そこから買い手のプラットフォームにルーティングされます。受け入れられる形式は、Factur-X(PDF/XMLハイブリッド)、UBL 2.1、CIIの3つです。2026年9月までに、すべての企業は電子インボイスを受領できる体制が求められ、大企業・中堅企業は発行も義務付けられます。中小企業・零細企業(TPE)の発行義務は2027年9月まで猶予されます。この改革における構造的な緊張関係(構造化義務が存在する一方で、非準拠のPDFが残り続ける問題)については、以前の記事フランスの電子インボイス複雑性パラドックスで分析しました。
ドイツ — 2027年1月: 段階的アプローチ
ドイツの義務化は、§14 UStGを改正した成長機会法(Wachstumschancengesetz、2024年3月22日に連邦参議院承認)に基づき、3段階で実施されます。2025年1月以降、国内のすべての企業は電子インボイスを受領できる体制が義務付けられています。2027年1月からは、売上高が80万ユーロ超の企業に電子インボイスの発行が義務付けられます。2028年1月からは、すべての企業に発行が義務付けられます。主要な形式は2つです。XRechnung(政府標準の純粋なXML)とZUGFeRD 2.x(商業実務でより一般的なPDF/XMLハイブリッド)です。埋め込まれたXMLが法的に有効な文書であり、PDFとXMLが矛盾する場合はXMLが優先されます。この義務化が解決しようとしている根本的な手入力問題については、ドイツのインボイス手入力分析で詳しく解説しました。
ポーランド — 2026年2月: 中央集権型モデル
ポーランドのKSeF(Krajowy System e-Faktur)は、2025年8月5日法(2025年8月27日成立)に基づき設立された中央集権型の政府プラットフォームであり、フランスの複数PDPモデルとは異なります。すべてのB2Bインボイスは、独自のFA(3) XML形式でKSeFを経由する必要があります。導入スケジュール: 大規模納税者(売上高2億PLN超、約4,600万ユーロ)は2026年2月1日から、その他のすべてのVAT登録事業者は2026年4月1日から、零細事業者は2027年1月1日からです。独自の特徴として、買い手の受領確認(法定期間内の明示的または黙示的な確認)がインボイスの有効性の条件となります。ポーランドの子会社がKSeF経由でインボイスを受領し、それを確認しない場合、そのインボイスは法的に有効でない可能性があります。
ベルギー — 2026年1月: Peppolの大規模展開
ベルギーの義務化は2026年1月1日から施行され、2026年3月31日までの3か月間の猶予期間が設けられています。すべてのVAT登録ベルギー事業者は、Peppol BIS Billing 3.0を使用してPeppolネットワーク経由でB2Bインボイスを交換する必要があります。2025年末までに50万以上の事業者がオンボーディングされ、欧州で最速の大規模Peppol導入となりました。ベルギー税務当局(FPS Finance)への5コーナーモデルによる電子申告は2028年に計画されています。ベルギーは「Peppolファースト」コンプライアンスの参照事例です。APプラットフォームがベルギーに対応していれば、デンマーク、ノルウェー、および今後のPeppol義務化にも対応できる可能性が高いです。
スペイン — 2027年10月: 強制力を持つ後発組
スペインのLey 18/2022(Crea y Crece)は、王令238/2026(2026年3月24日に閣僚理事会で承認)を通じて施行され、すべての国内取引におけるB2B電子インボイスを義務付けています。段階的な導入は、売上高800万ユーロ超の企業から始まり(2027年10月頃と推定)、2028年10月までにすべての事業者とフリーランサーに拡大されます。スペインは複数の形式(Facturae、UBL、CII)を受け入れ、公共・民間の両方のプラットフォームを許可しています。これに加えて、Verifactu規則(RD 1007/2023)は、AEATへのリアルタイム報告を備えた認定済みの改ざん防止インボイスソフトウェアを義務付けています。Verifactu/TicketBAIコンプライアンスの状況については、スペインの電子インボイス問題分析で詳しく説明しています。
イタリア — 2019年以降: 先駆的モデル
イタリアのSistema di Interscambio (SdI)は、立法令127/2015に基づき2019年1月1日から運用されており、EUで最も成熟した電子インボイスシステムです。国内のB2BおよびB2C取引はすべて、FatturaPA XML形式でSdIを経由します。その成果は、2021年までにVATギャップを127億ユーロ削減 — EU加盟27か国の中で最大の年間減少幅 — さらに2019年から2022年の間に17億〜20億ユーロの追加VAT収入をもたらしました。イタリアのモデルは、ViDAのDRRアーキテクチャの直接のインスピレーションとなっています。イタリアで事業を展開する企業にとって、このシステムは運用上安定していますが、FatturaPA形式はネイティブにEN 16931準拠ではなく、2035年のViDA調和期限に向けた整合作業が必要です。
ヨーロッパ以外ですか? 電子インボイス義務化は世界的なものです。メキシコのCFDIシステム(2014年から運用)は世界で最も成熟したシステムの一つです — ラテンアメリカのモデルとの比較については、CFDI解説をご覧ください。
よくある質問
義務化対象国から月に1〜2件しかインボイスを受け取っていない場合でも、本当にコンプライアンス対応が必要ですか?
はい、必要です。義務はインボイス件数ではなく、その国での税務登録ステータスに基づいています。ベルギーでVAT登録している場合、年間1件しか受け取らなくても、Peppol電子インボイスを受領できる必要があります。実際の答えは多くの場合、思っているより簡単です。ほとんどの義務化国では、低件数の受領者向けに無料の政府ポータルを提供しています(ベルギーのMercurius、フランスのPPF、ポーランドのKSeFウェブインターフェース)。Redditのあるフリーランサーは状況を率直に表現しています: 「私は毎月最大2件のインボイスしかなく、Excelで作成してPDFで送信するのに完全に満足していました。今は切り替えを義務付けられています。」 マイクロビジネスにとってのコンプライアンス負担は現実的ですが、無料の政府ポータルが意図された道です。あなたの会計士がおそらく対応できるでしょう。
XMLを埋め込んだPDF(ZUGFeRD / Factur-X)で十分ですか?
ドイツとフランスでは、はい — ただし重要な注意点があります。ZUGFeRD 2.xとFactur-Xはハイブリッド形式です。人間が読めるPDFに構造化XMLが埋め込まれています。両国では、XMLが法的に権威のある文書です。PDFに€10,000と表示されていても、埋め込まれたXMLに€1,000と記載されていれば、税務当局が適用するのはXMLの値です。つまり、APチームはPDFを開いてERPにデータを手入力するだけでは不十分で、XMLから抽出する必要があります。ハイブリッドインボイスを「単なるPDF」として扱うワークフローは、不一致を生むワークフローです。
同じ電子インボイスプラットフォームを全EU諸国で使用できますか?
はい、ただし条件付きです。グローバルな電子インボイスプラットフォーム(Tradeshift、Pagero、Basware、Unifiedpost、Sovos)は複数国に対応し、形式変換とネットワークルーティングを処理します。ただし、各国ごとに個別のオンボーディングが必要です。ベルギーにはPeppol ID、フランスにはSIREN連携のPDP登録、ポーランドにはKSeFトークンが必要です。複数国対応のプラットフォームは技術的な作業を統合しますが、管理作業をなくすわけではありません。ドイツのXRechnungを処理できるプラットフォームが、ポーランドのFA(3)にまだ対応していない可能性もあります。契約前に各国のカバレッジを確認してください。
サプライヤーが電子インボイス送信を拒否した場合はどうなりますか?
ほとんどの義務化対象国では、義務は受領者ではなく発行者に課されます。ただし、あなたが発行者であり、顧客が電子インボイスを要求した場合(ほとんどの義務化で認められている権利)、あなたは従わなければなりません。実際には、義務化の初期数ヶ月間は、誠意ある努力を示せれば執行は通常寛大です。ベルギーの3ヶ月間の猶予期間(2026年1月〜3月)がそのモデルです。コンプライアンスに向けて取り組んでいる証拠を示せば、技術的違反は免除されました。クロアチアは2026年を通じて金銭的罰則をゼロにしました。猶予期間を準備の代わりに当てにしないでください。それは安全網であって、戦略ではありません。
電子インボイスで文書データ抽出は不要になりますか?
いいえ。電子インボイスにより、AP受信箱内の非構造化PDFは時間とともに減少しますが、完全にはなくなりません。理由は3つあります。(1) EU域外サプライヤーからの越境インボイスは引き続きPDFで届きます。(2) 多くの国内中小企業は期限に間に合わないか、移行期間中に非準拠フォーマットを使用します。(3) B2C取引は現在のほぼすべての義務化の対象外です。APワークフローは、数か月ではなく数年にわたり、混合フォーマット環境で運用されることになります。実務上の意味合い:XML電子インボイスとスキャンPDFの両方からデータを抽出し、共通のデータ層に統合できるシステムが必要です。同じERPにデータを送る2つの別々のプロセスでは不十分です。
明日やるべきこと
上記の表の期限は確定しています。準備のタイムラインは未確定です — 待つ日数が1日増えるごとに、準備期間は1日短くなります。しかし、作業は有限かつ構造化されています。フェーズ1から始めましょう:国別にインボイスフローをマッピングし、VAT登録を確認し、義務マトリックスを埋めます。その1つのスプレッドシートが、すべてのCFOが尋ねる質問に答えます:「これは実際に私たちにとって何を意味するのか?」
特定の国の義務化に直面しているチーム向けに — フランスは9月、ポーランドはすでに施行、ドイツは1月 — 今後の各国ガイドでは、同じ形式で詳細を解説します:企業規模別のタイムライン、正確な法的根拠、フォーマット仕様、プラットフォームの選択肢。
コンプライアンスは競争優位性ではありません。しかし、AP業務を中断させずにそこに到達することは競争優位性です。違いは、今始めるか、最初の拒否されたインボイスがキューに届いたときに始めるかです。