유럽 전자 인보이스 2026–2027:
모든 AP 팀이 알아야 할 타임라인
2026년 6월 기준, 13개 EU 회원국이 전자 인보이스를 의무화했으며, 2027년 말까지 7개국이 추가로 합류할 예정입니다. 벨기에는 단 1년 만에 50만 개 이상의 기업을 온보딩했습니다. 크로아티아는 첫 28일 동안 400만 건의 전자 인보이스를 처리했습니다. 이는 파일럿 프로그램이 아닙니다. 이는 실제 운영 중인 국가 시스템이며, 귀하의 AP 팀에게 가장 중요한 마감일은 수년 뒤가 아닙니다. 그중 몇 가지가 향후 12개월 내에 도래합니다.
주요 시사점
- 2027년 말까지 13개의 유럽 전자 인보이스 의무화가 시행되지만, 이탈리아의 SdI 시스템은 2019년부터 의무화되었으며 국경 간 PDF 인보이스는 여전히 매일 도착합니다 — 의무화는 정부 보고를 보장할 뿐, 깔끔한 AP 수신함을 보장하지 않습니다.
- 각 국가의 의무화는 세무 당국의 정보 격차를 해소할 뿐, 귀하의 정보 격차는 해소하지 않습니다 — 국경 간 공급업체, 늦게 도입하는 중소기업, B2C 거래는 명시적으로 면제되어, 향후 어떤 마감일도 완전히 제거하지 못할 30–40%의 PDF 잔여물이 남습니다.
- 통합한 국가 플랫폼 수로 규정 준수를 측정하지 마십시오 — 모든 인보이스(XML 또는 PDF)가 동일한 데이터 레이어를 통해 ERP에 도달하는지로 측정하십시오. ImageToTable.ai는 구조화 및 비구조화 인보이스 형식을 모두 하나의 정규화된 스키마로 추출하여, 귀하의 AP 팀이 두 개의 워크플로우가 아닌 하나의 워크플로우를 운영할 수 있게 합니다.
지도: 12개국, 12개 마감일
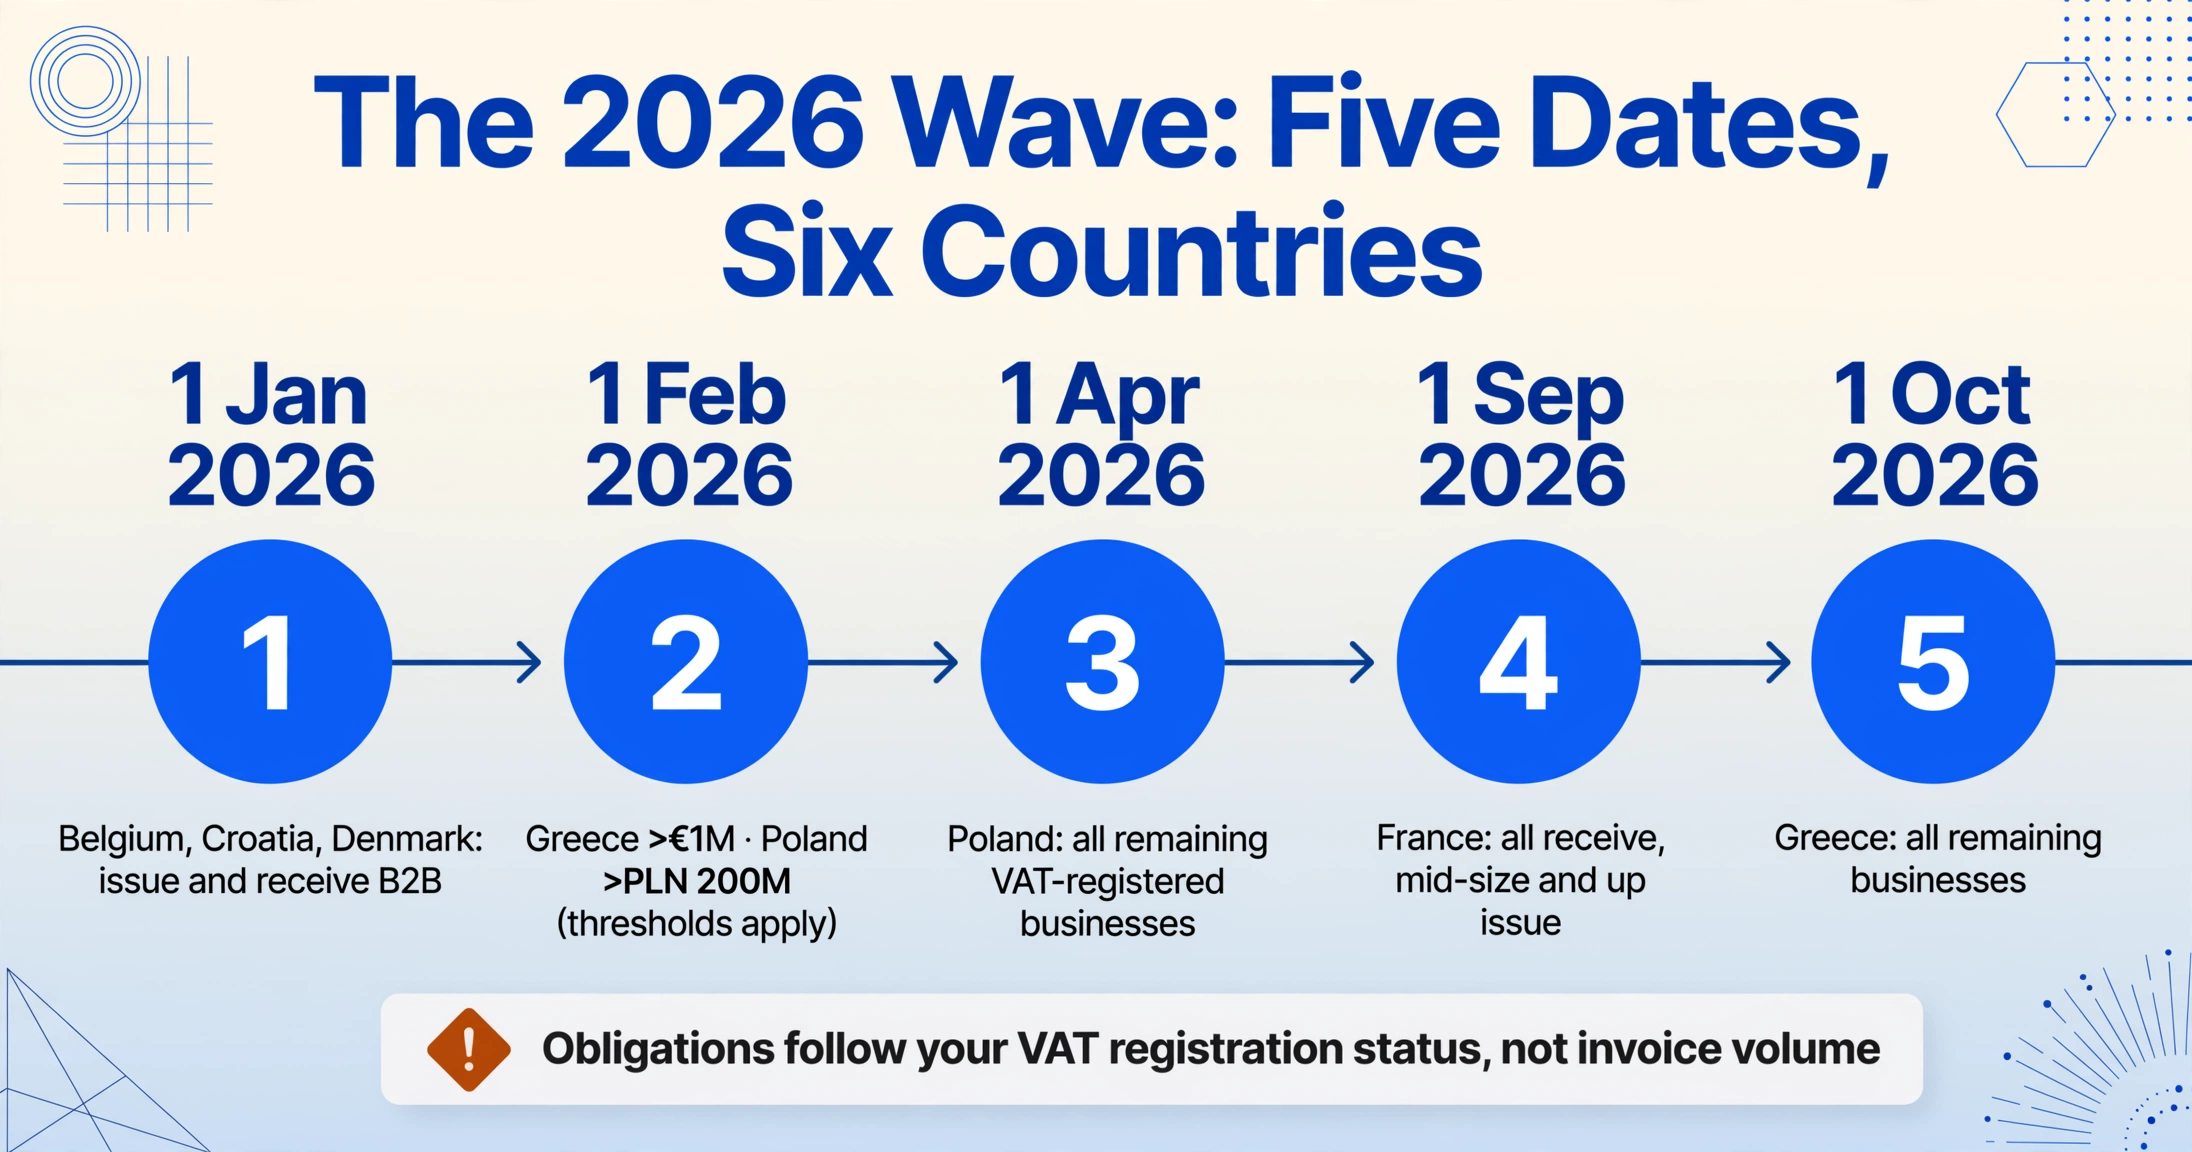
아래는 2026~2027년 유럽 전자 인보이스 의무에 관한 가장 완전한 단일 페이지 마감일 참조 자료입니다. 각 항목에는 관련 법적 근거가 포함되어 있습니다. 세무 고문이 "이게 어떤 법에 근거하나요?"라고 물을 때, 설명보다 링크가 더 낫기 때문입니다.
| 국가 | 시행일 | 적용 대상 | 의무 | 형식 / 네트워크 | 법적 근거 |
|---|---|---|---|---|---|
| 이탈리아 | 이미 시행 중 (2019) | 모든 VAT 등록 사업자 | B2B, B2C, B2G 발행 및 수신 | SdI를 통한 FatturaPA XML | Legislative Decree 127/2015 |
| 벨기에 | 2026년 1월 1일 | 모든 VAT 등록 사업자 | B2B 발행 및 수신 | Peppol BIS 3.0 | 구조화된 전자 인보이스에 관한 왕실령 (2025) |
| 크로아티아 | 2026년 1월 1일 | 모든 납세자 | B2B, B2G 발행 및 수신; 전자 신고 | Fiscalization 2.0 | Fiscalization Act (2025) |
| 덴마크 | 2026년 1월 1일 | 연간 매출 DKK 300K 이상의 사업자 | 디지털 회계 능력 | Peppol BIS 3.0 / OIOUBL | Bookkeeping Act (2022) |
| 그리스 | 2026년 2월 1일 | 대기업 (매출 €1M 초과) | myDATA를 통한 B2B 발행 및 수신 | myDATA를 통한 EN 16931 | National Customs Code amendment (2025년 7월) |
| 그리스 | 2026년 10월 1일 | 기타 모든 사업자 | B2B 발행 및 수신 | myDATA를 통한 EN 16931 | National Customs Code amendment (2025년 7월) |
| 폴란드 | 2026년 2월 1일 | 대규모 납세자 (2025년 매출 PLN 200M 초과, 약 €46M) | KSeF를 통한 B2B 발행 및 수신 | KSeF를 통한 FA(3) XML | Act of 5 Aug 2025 (Dz. U. 2025 poz. 1500) |
| 폴란드 | 2026년 4월 1일 | 기타 모든 VAT 등록 사업자 | KSeF를 통한 B2B 발행 및 수신 | KSeF를 통한 FA(3) XML | Act of 5 Aug 2025 |
| 프랑스 | 2026년 9월 1일 | 모든 사업자 (수신); 대기업 및 중견기업 (발행) | 전자 인보이스 수신 (전체); 전자 인보이스 발행 (GE/ETI); 전자 신고 | PPF/PDP를 통한 Factur-X, UBL, CII | Décret n°2024-266 du 25 mars 2024; Art. 91 Loi 2023-1322 (LF 2024) |
| 프랑스 | 2027년 9월 1일 | 중소기업, 영세기업, 초소기업 | 전자 인보이스 발행 | PPF/PDP를 통한 Factur-X, UBL, CII | Décret n°2024-266 |
| 독일 | 2025년 1월 1일 (수신 의무) | 모든 국내 사업자 | 전자 인보이스 수신 능력 필수 | XRechnung, ZUGFeRD 2.x (EN 16931) | §14 UStG (Wachstumschancengesetz로 개정, 연방상원 2024년 3월 22일) |
| 독일 | 2027년 1월 1일 | 연매출 >€800K 기업 | B2B 전자 인보이스 발행 | XRechnung, ZUGFeRD 2.x | §14 UStG / Wachstumschancengesetz |
| 독일 | 2028년 1월 1일 | 모든 기업 | B2B 전자 인보이스 발행 | XRechnung, ZUGFeRD 2.x (EDI: 2028년까지 상호운용 가능) | §14 UStG / Wachstumschancengesetz |
| 폴란드 | 2027년 1월 1일 | 소기업 (인보이스당| KSeF를 통한 B2B 발행 및 수신 | KSeF를 통한 FA(3) XML | Act of 5 Aug 2025 | |
| 스페인 | 2027년 10월(예상) | 대기업(매출 800만 유로 초과) | B2B 발행 및 수신 | 공공/민간 플랫폼을 통한 Facturae, UBL, CII | Ley 18/2022 (Crea y Crece); RD 238/2026 (2026년 3월 24일) |
| 스페인 | 2028년 10월(예상) | 모든 기업 및 프리랜서 | B2B 발행 및 수신 | Facturae, UBL, CII | Ley 18/2022; RD 238/2026 |
이 표를 읽는 방법: 날짜는 가능한 경우 DD/MM/YYYY 형식입니다. "추정"은 시행부령(스페인, 라트비아)의 발표에 따라 달라지는 날짜를 의미합니다. 크로아티아와 덴마크는 B2B 범위를 확인했으며, 독일과 프랑스는 수신 및 발행 의무를 구분합니다. 나열된 모든 형식은 EN 16931을 준수합니다.
프레임워크: ViDA와 2030년이 지금 중요한 이유
위의 의무는 국가별 규정입니다. 그 아래에는 공통 EU 프레임워크인 ViDA — VAT in the Digital Age가 있습니다. 이는 2022년 12월 8일 COM/2022/701 final로 공식 제안되었고, 2024년 11월 5일 ECOFIN 이사회에서 채택되었습니다. ViDA에는 세 가지 축이 있지만, 귀하의 AP 워크플로우에 직접 영향을 미치는 것은 전자 인보이스 기반 디지털 보고 요건(DRR)인 축 3입니다.
중요한 일정:
2028년 7월 1일 — 플랫폼 경제 및 단일 VAT 등록
단기 숙박 및 운송 플랫폼에 대한 간주 공급자 규정이 시행됩니다. 단일 VAT 등록은 국경 간 준수를 간소화합니다. 대부분의 AP 팀에게 인보이스 마감일은 아니지만, 행정 인프라가 변화하기 시작합니다.
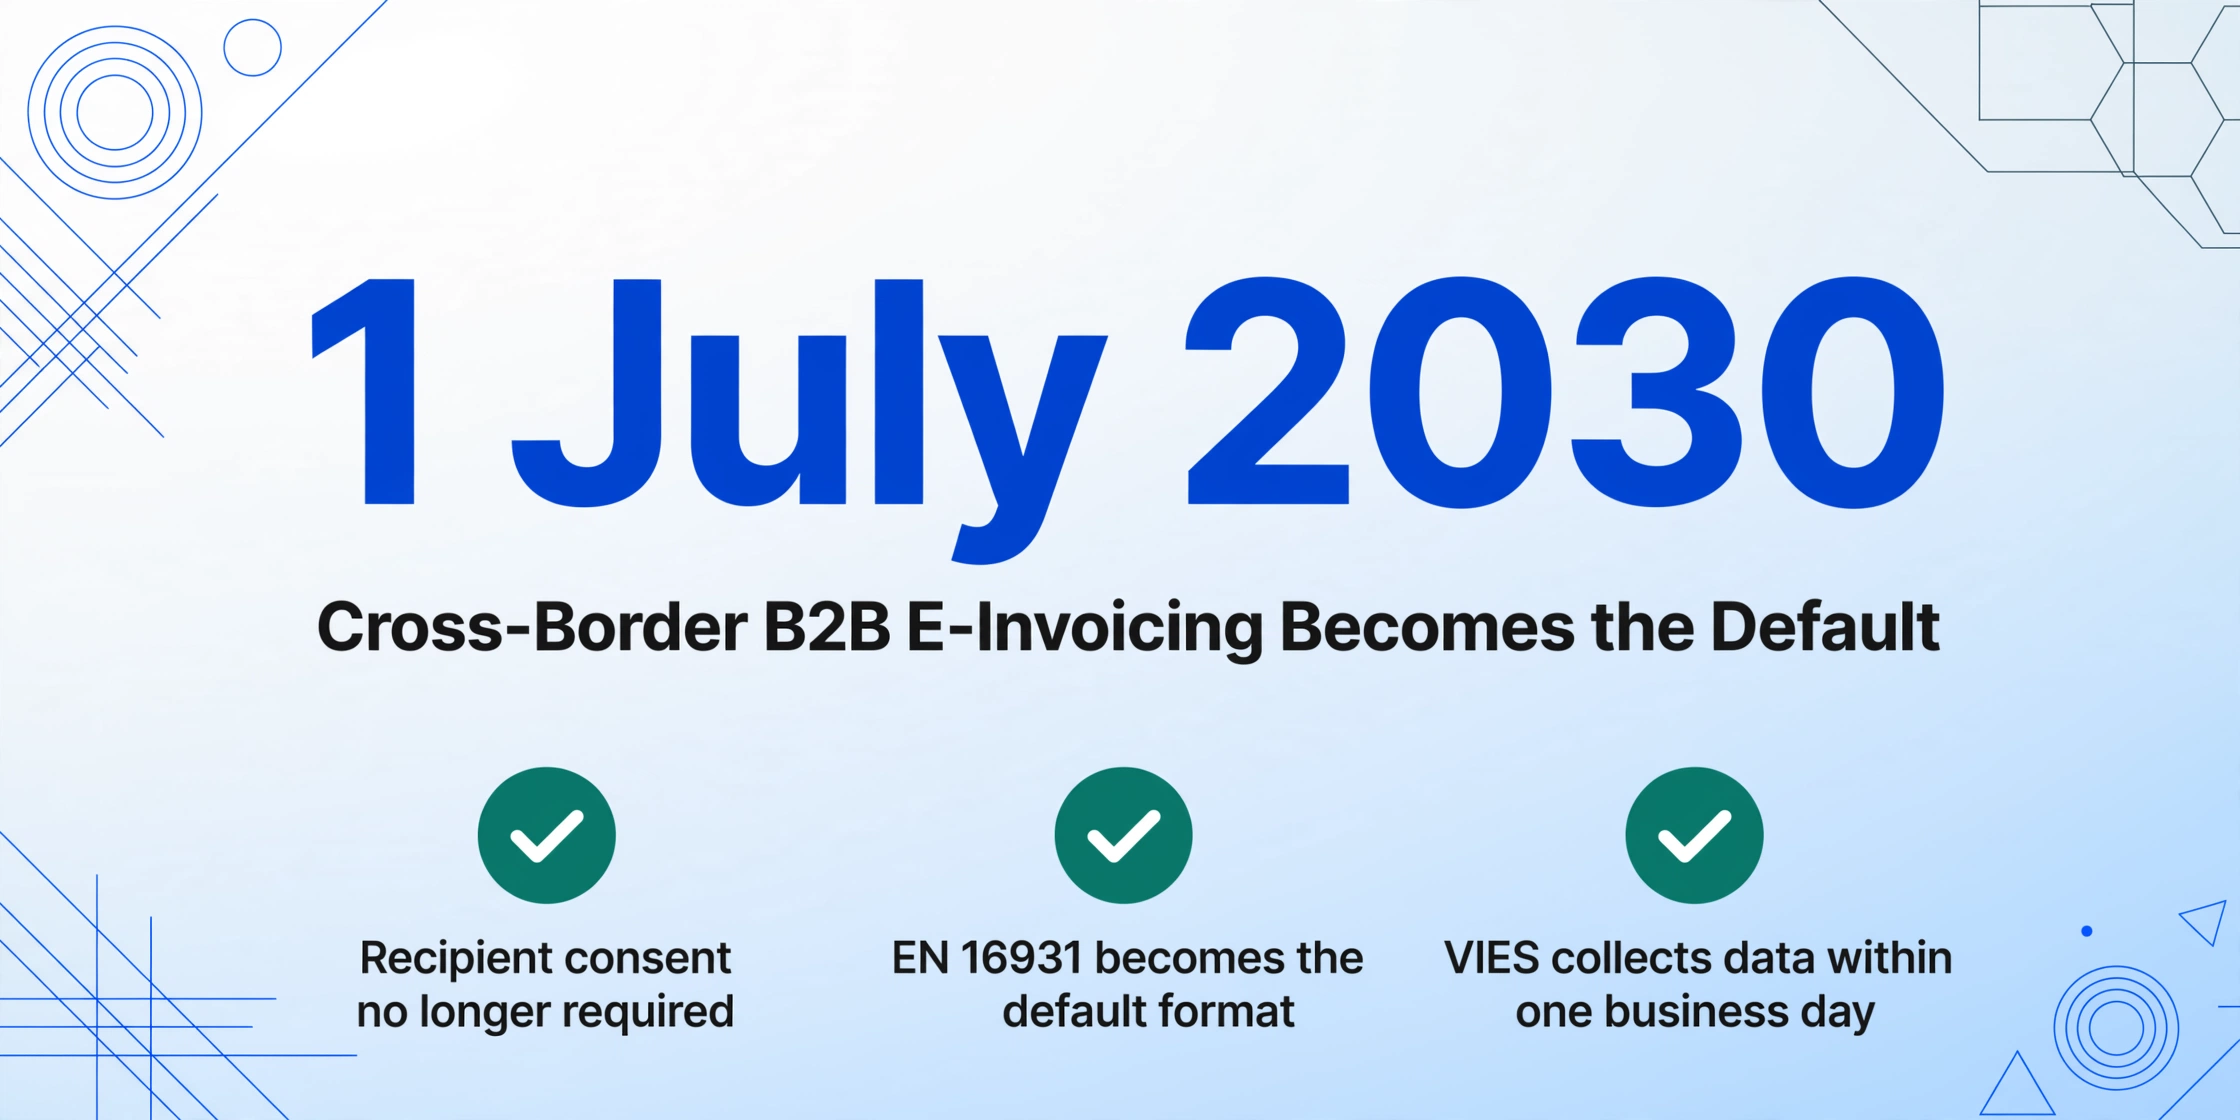
2030년 7월 1일 — 국경 간 B2B 전자 인보이스가 기본이 됩니다
회원국은 더 이상 전자 인보이스에 대한 수신자 동의를 요구할 수 없습니다. 구조화된 전자 형식(EN 16931 준수)이 역내 EU B2B 거래의 기본 방식이 됩니다. 중앙 VIES 시스템은 영업일 기준 1일 이내에 인보이스 데이터를 수집합니다. 이 날짜부터 전자 인보이스 기능이 없는 것은 모든 EU 국경에서 비즈니스 마찰 요인이 됩니다.
2035년 1월 1일 — 국가 시스템 정렬 의무화
국내 실시간 거래 보고를 시행하는 회원국(프랑스, 폴란드, 이탈리아, 스페인)은 국가 시스템을 EU 전역 모델에 맞춰 정렬해야 합니다. 이탈리아의 FatturaPA, 폴란드의 KSeF XML, 독일의 XRechnung은 공통 상호운용성 계층으로 수렴해야 합니다. 이는 당황할 마감일이 아니라 아키텍처가 나아갈 방향을 알려주는 설계 목표입니다.
2030년이 지금 중요한 이유는 간단합니다. 2026~2027년 의무를 위해 국가별 포인트 솔루션을 도입한 기업은 2030년에 두 번째 통합 물결에 직면하게 됩니다. 처음부터 다국가 아키텍처를 갖춘 플랫폼(전자 인보이스 서비스 제공업체, ERP 모듈 또는 Peppol 액세스 포인트)을 선택한 기업은 2030년 전환을 재구현이 아닌 구성 변경으로 흡수할 수 있습니다.
결론: 2026~2027년에 준수하는 모든 국가 의무는 2030년 EU 전역 요구사항을 향한 한 걸음입니다. 핵심은 각 단계가 이전 단계를 기반으로 구축되는지, 아니면 매번 처음부터 다시 시작해야 하는지입니다.
인프라: Peppol, 4-Corner vs 5-Corner, 그리고 귀하의 AP 팀에 미치는 의미
독일 고객이 "Peppol이 필요합니다"라고 말하고, 프랑스 공급업체가 "PDP를 사용합니다"라고 말하며, 폴란드 자회사가 "모든 것이 KSeF를 통해 처리됩니다"라고 말할 때 — 이는 전자 인보이스 스택의 서로 다른 계층에서 작동하는 세 가지 서로 다른 것입니다. 전송 네트워크, 전송 모델, 국가 플랫폼의 차이를 이해하는 것이 올바른 컴플라이언스 접근 방식을 선택하는 가장 중요한 요소입니다.
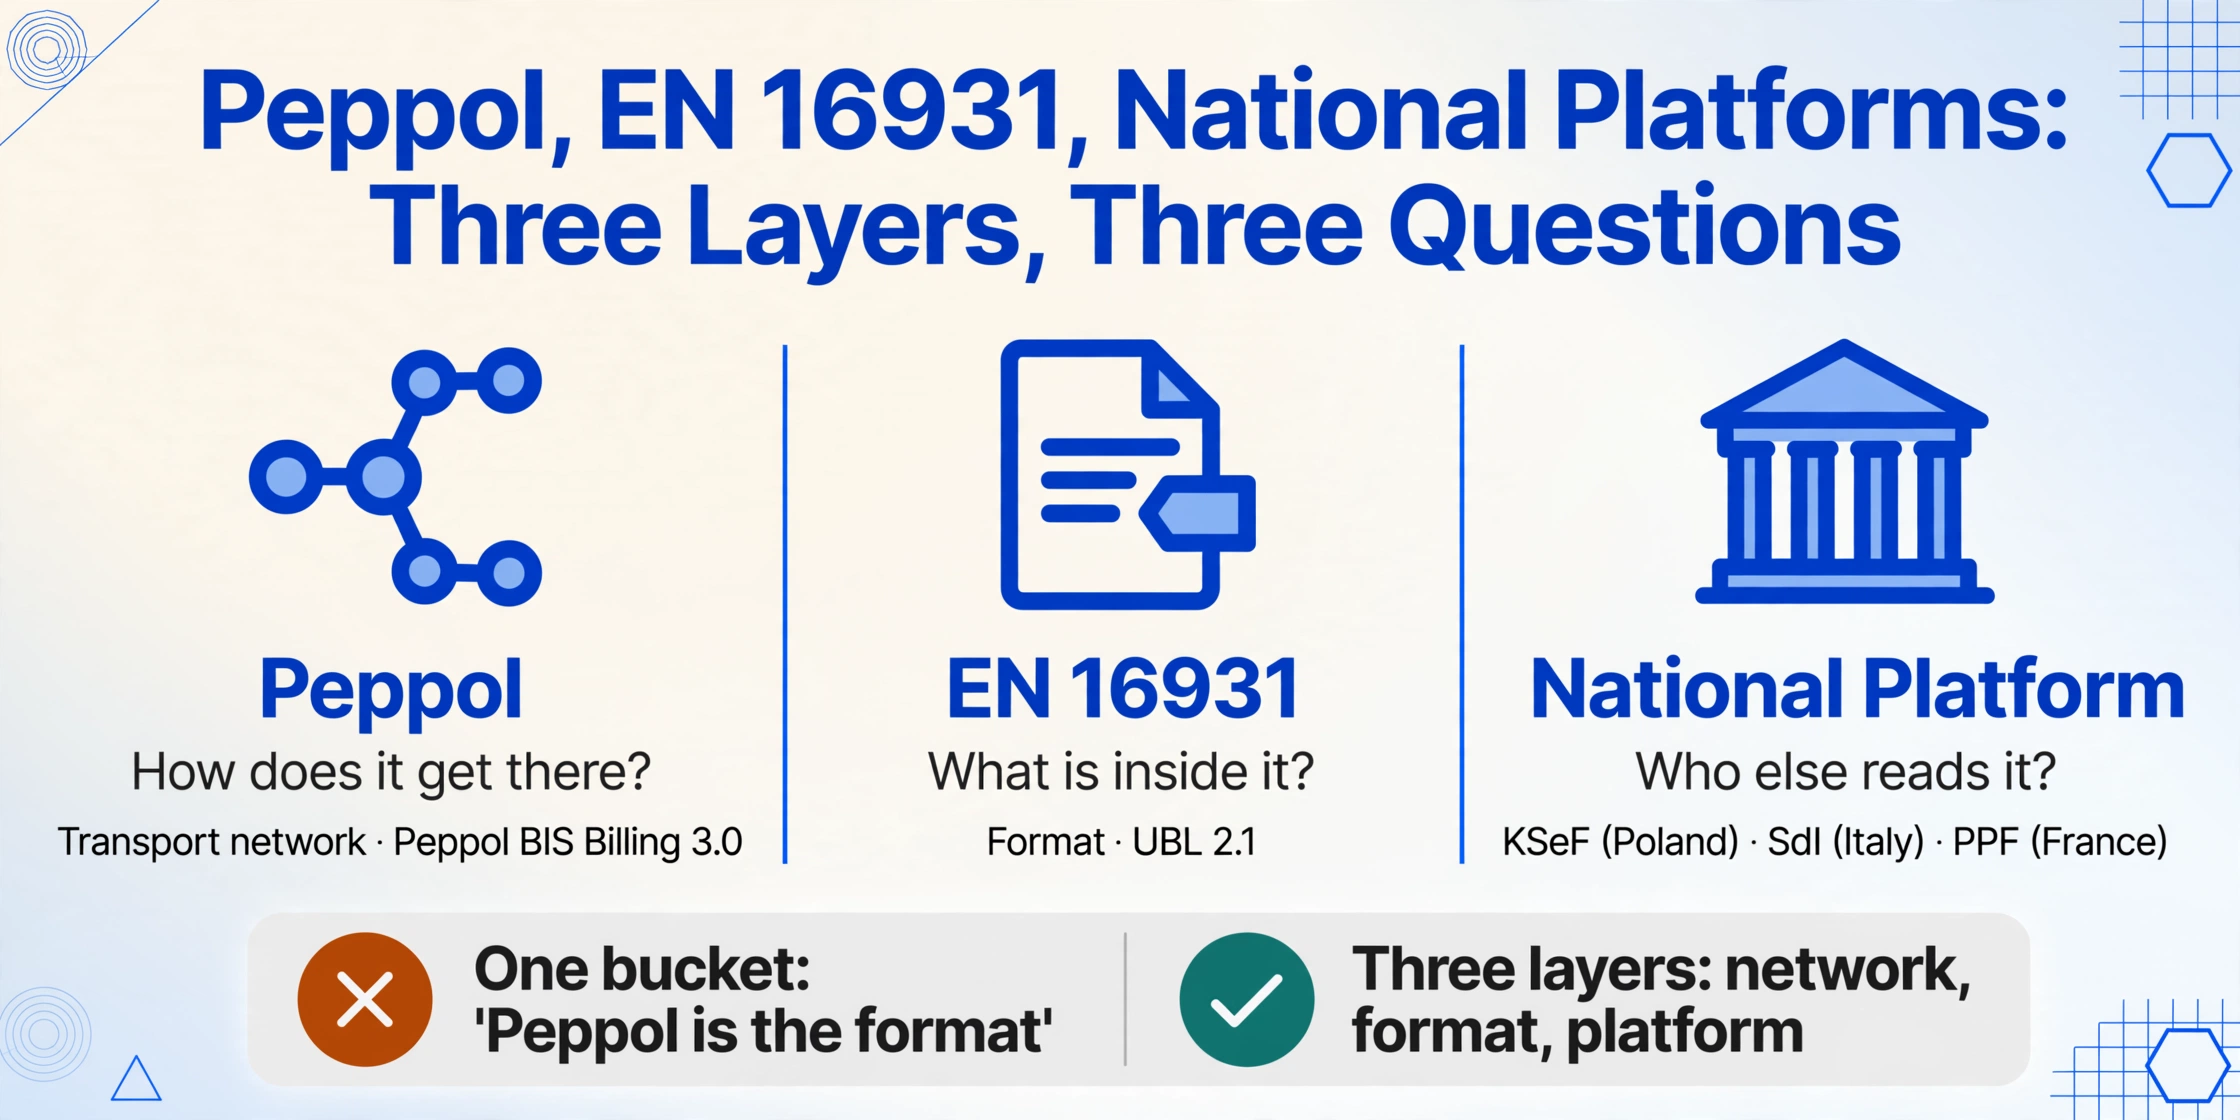
Peppol은 인보이스 형식이 아닌 전송 네트워크입니다
Peppol(Pan-European Public Procurement On-Line)은 비즈니스 문서를 위한 안전한 전송 네트워크입니다. 전자 인보이스용 우편 서비스라고 생각하면 됩니다. 인증된 액세스 포인트를 통해 발신자에서 수신자로 구조화된 문서를 라우팅하지만 문서의 형태를 정의하지는 않습니다. 형식은 EN 16931(CEN이 발표한 유럽 전자 인보이스 표준)이며, Peppol의 구현체는 Peppol BIS Billing 3.0이라고 합니다. Peppol BIS는 구문으로 UBL 2.1을 선택하고 네트워크별 검증 규칙을 추가합니다. Peppol = 전달 방법, EN 16931 = 내용이라는 이 구분을 이해하면 ERP 공급업체가 "어떤 형식이 필요하십니까?"라고 물을 때 몇 달간의 혼란을 방지할 수 있습니다.
4-Corner vs 5-Corner: 누가 감시하는가
| 모델 | 참여자 | 세무 당국의 역할 | 사용처 |
|---|---|---|---|
| 4-Corner | 발신자 → 발신자 액세스 포인트 → 수신자 액세스 포인트 → 수신자 | 직접 관여하지 않음; 데이터는 별도로 보고될 수 있음 | 벨기에(2028년까지), 덴마크, 노르웨이, 스웨덴 및 대부분의 Peppol 국가 |
| 5-Corner (CTC) | 발신자 → 발신자 액세스 포인트 → 정부 플랫폼 → 수신자 액세스 포인트 → 수신자 | 인보이스는 수신자에게 도달하기 전에 세무 플랫폼을 통과하거나 검증을 받습니다 | 프랑스(PPF), 폴란드(KSeF), 이탈리아(SdI), 벨기에(2028년 예정) |
5-corner 모델(연속 거래 통제(CTC)라고도 함)에서 정부는 구매자보다 먼저 인보이스를 봅니다. 프랑스에서 PPF(Portail Public de Facturation)가 이 다섯 번째 코너 역할을 합니다. PDP(Plateformes de Dématérialisation Partenaires)라고 하는 인증 플랫폼이 인보이스 데이터를 PPF에 전송하고, PPF는 이를 구매자의 플랫폼으로 전달합니다. 폴란드의 KSeF는 더 나아가 정부 플랫폼을 여러 옵션 중 하나가 아닌 유일한 필수 채널로 만듭니다.
AP 팀에 의미하는 바: 5-Corner 국가에서는 인보이스 워크플로에 지연 단계가 하나 더 추가됩니다. 세무 당국의 플랫폼이 다운되면(국가 전자 인보이스 플랫폼은 초기 출시 기간에 장애를 겪은 사례가 있습니다) 인보이스가 지연됩니다. AP 팀에는 대체 절차가 필요합니다 — 일반적으로 구조화된 버전이 승인을 기다리는 동안 지급 처리를 위한 PDF 사본을 사용하는 방식입니다. 이는 의무 시행 전에 SOP에 반영해야 할 비상 계획이며, 첫 장애 발생 후에 준비해서는 안 됩니다.
실제 의미: 3단계 준비 체크리스트
귀하의 비즈니스가 의무 시행 국가 13개국 중 어느 국가의 공급업체 또는 고객과 거래한다면 계획이 필요합니다. 아래는 국가별이 아닌, 팀이 순서대로 알아야 하고 수행해야 할 사항에 따른 단계적 접근 방식입니다. 기존 ERP 인프라를 갖춘 AP 팀을 위해 설계되었으며, 신규 구축을 위한 것이 아닙니다.
1단계: 정보 수집(1~2주차)
국가별 인보이스 흐름을 파악하세요. 지난 12개월간의 AP 데이터를 내보내고 공급업체 국가별로 정렬하여 월별 국가별 인보이스 수를 집계하세요. 연간 3건의 인보이스를 보내는 프랑스 공급업체와 월 200건을 보내는 벨기에 공급업체는 서로 다른 규정 준수 우선순위를 갖습니다.
법인 등록 여부를 확인하세요. 인보이스를 수취하는 각 국가에 VAT 번호가 있습니까? 프랑스의 SIREN/SIRET, 폴란드의 NIP, 독일의 Unternehmens-ID가 있습니까? 의무 시행 국가에서 VAT 등록이 되어 있다면 AP 팀이 다른 곳에 있더라도 적용 대상일 가능성이 높습니다.
국가별 의무 유형을 확인하세요. 일부 국가는 수신만 의무화하고(2027년까지 독일), 일부 국가는 발행과 수신을 모두 의무화하며(첫날부터 벨기에), 일부 국가는 전자신고를 추가로 요구합니다(프랑스). 국가 | 수신? | 발행? | 신고? | 기한 형식의 간단한 매트릭스를 만들고 위 섹션의 표를 참조하여 구체적인 날짜를 기입하세요.
2단계: 기술 평가(3~6주)
ERP의 기본 전자 인보이스 기능을 확인하세요. SAP S/4HANA, Microsoft Dynamics 365, Oracle NetSuite 및 최신 버전의 DATEV와 Lexware에는 주요 의무 대상 국가를 위한 전자 인보이스 모듈이 포함되어 있습니다. 귀하의 버전이 이를 지원한다면, 규정 준수 경로는 소프트웨어 구매가 아닌 구성 프로젝트일 수 있습니다. ERP 공급업체에 "이 버전에서 XRechnung, Factur-X, Peppol BIS 3.0, FatturaPA를 생성/수신할 수 있습니까?"라고 문의하세요. "네, 전자 인보이스를 지원합니다"가 아닌 구체적인 형식 이름을 확인하세요.
선택: 액세스 포인트, 플랫폼 또는 직접 연결? Peppol 국가(벨기에, 덴마크, 노르웨이, 곧 슬로바키아)의 경우 인증된 Peppol 액세스 포인트가 필요합니다. ERP 공급업체를 통해 이용하거나, 타사 서비스(Tradeshift, Pagero, Unifiedpost)를 이용하거나, 직접 액세스 포인트가 되는 방법(최종 사용자에게는 드묾)이 있습니다. 5-Corner 국가의 경우 정부가 무료 포털을 제공하는지 확인하세요. 프랑스의 PPF는 기본 사용이 무료이고, 폴란드의 KSeF는 무료 웹 인터페이스와 API를 제공하며, 이탈리아의 SdI는 무료입니다. 유료 플랫폼은 자동화와 다국가 통합을 추가하지만 필수는 아닙니다.
마스터 데이터 품질을 평가하세요. 전자 인보이스는 PDF 워크플로우가 숨기는 데이터 격차를 드러냅니다. 누락된 VAT 번호, 불완전한 주소, 잘못된 법인명 — 이 모든 것이 액세스 포인트 또는 정부 플랫폼 수준에서 인보이스 거부를 초래합니다. 테스트 전송을 시도하기 전에 상위 50개 공급업체의 마스터 레코드에 대한 데이터 감사를 실행하세요. Vertex의 2026년 벨기에 규정 준수 팀 설문 조사를 교차 참조한 결과, 대부분의 기업이 전자 인보이스 API 통합보다 공급업체 마스터 데이터 수정에 더 많은 시간을 소비했다는 결론이 분명했습니다. 테스트와 동시에가 아니라 지금 데이터 감사를 시작하세요.
3단계: 실행 (7~12주)
먼저 한 국가를 선택하여 테스트하십시오. 여러 국가에서 동시에 도입을 시도하지 마십시오. 가장 빠른 마감일이 적용되는 국가를 선택하여 전체 테스트 주기를 실행하십시오: 테스트 인보이스 전송 → 검증 통과 확인 → 수신자가 수신 가능한지 확인 → ERP에서 거래가 올바르게 기록되는지 확인. 벨기에가 Peppol 기반 의무에 대한 논리적 테스트 사례이고, 프랑스가 5-Corner 의무에 대한 테스트 사례입니다.
공급업체에 공지하십시오. 각 의무 대상 국가의 상위 20개 공급업체에 명확한 통지를 보내십시오: (a) 현재 수신 가능한 형식, (b) 라우팅 식별자(Peppol ID, 독일의 Leitweg-ID, 프랑스의 SIREN), (c) 적용 날짜, (d) 아직 준수할 수 없는 경우의 절차(대체 절차). 공급업체 커뮤니케이션은 규정 준수 프로젝트 책임자들이 "아무도 시간을 할애하지 않지만 가장 많은 마찰을 일으키는 단계"로 일관되게 언급합니다 (Vertex, 2026 E-Invoicing Wave 보고서). 이를 위해 2주를 계획하십시오. 이메일을 보내십시오. 그리고 다시 보내십시오.
혼합 형식 환경을 위한 대체 방안을 구축하십시오. 완전한 의무 아래에서도 귀하의 AP 받은 편지함에는 구조화된 XML 전자 인보이스와 비준수 또는 늦게 도입하는 공급업체의 PDF가 혼합되어 도착할 것입니다. 이것은 실패가 아닙니다. 이는 모든 도입 국가에서 문서화된 현실입니다. 이탈리아의 SdI는 2019년부터 의무화되었지만, 국경 간 PDF 인보이스는 여전히 도착합니다. 귀하의 AP 워크플로우는 두 형식을 모두 처리하는 단일 수집 지점이 필요합니다. 플랫폼이 ERP에 도달하기 전에 모든 것을 공통 데이터 레이어로 변환한다면, 초기 도입 기업들을 괴롭혀 온 "이중 받은 편지함" 문제를 피할 수 있습니다.
2026~2027년 물결을 주도하는 국가들
2026~2027년 물결에서 AP 영향의 대부분을 차지하는 경제권은 여섯 곳입니다. 각각 다른 구조, 다른 시기, 다른 예외 사례를 가지고 있습니다. 각 국가에서 중요한 사항은 다음과 같습니다 — 가능한 경우 상세 국가 가이드 링크도 함께 제공합니다.
프랑스 — 2026년 9월: 5-Corner 데뷔
프랑스의 개혁은 2024년 재정법 제91조에 근거하고 Décret n°2024-266에 상세히 규정되어 있으며, 유럽에서 가장 구조적으로 복잡합니다. 5-corner 모델을 의무화합니다: 인보이스는 인증된 파트너 플랫폼(PDP)을 통해 정부의 PPF로 흐르고, PPF는 이를 구매자 플랫폼으로 라우팅합니다. 세 가지 형식이 허용됩니다: Factur-X(하이브리드 PDF/XML), UBL 2.1, CII. 2026년 9월부터 모든 기업은 전자 인보이스를 수신할 수 있어야 하며, 대기업/중견기업은 발행해야 합니다. 중소기업과 TPE는 발행 의무가 2027년 9월까지 유예됩니다. 우리는 이 개혁의 구조적 긴장 — 비준수 PDF가 구조화 의무와 공존하는 상황 — 을 프랑스 전자 인보이스 복잡성 역설에 관한 이전 기사에서 분석했습니다.
독일 — 2027년 1월: 단계적 접근
독일의 의무는 §14 UStG를 개정한 Wachstumschancengesetz(성장 기회법, 2024년 3월 22일 연방상원 승인)를 통해 제정되었으며, 세 단계로 나뉩니다. 2025년 1월부터 모든 국내 기업은 전자 인보이스를 수신할 수 있어야 합니다. 2027년 1월부터 매출이 €800,000를 초과하는 기업은 전자 인보이스를 발행해야 합니다. 2028년 1월부터 모든 기업이 발행해야 합니다. 두 가지 형식이 지배적입니다: XRechnung(순수 XML, 정부 표준)과 ZUGFeRD 2.x(하이브리드 PDF/XML, 상업 실무에서 더 일반적). 포함된 XML이 법적으로 권위 있는 문서입니다 — PDF와 XML이 충돌하면 XML이 우선합니다. 우리는 이 의무가 해결하려는 근본적인 수동 입력 문제를 독일 인보이스 수동 입력 분석에서 살펴보았습니다.
폴란드 — 2026년 2월: 중앙 집중형 모델
폴란드의 KSeF(Krajowy System e-Faktur)는 2025년 8월 5일 법률(2025년 8월 27일 서명)에 따라 설립된 중앙 정부 플랫폼으로, 프랑스의 다중 PDP 모델과는 다릅니다. 모든 B2B 인보이스는 독점 FA(3) XML 형식으로 KSeF를 통과해야 합니다. 시행 일정: 대규모 납세자(매출 2억 PLN 초과, 약 4,600만 유로)는 2026년 2월 1일부터, 기타 모든 VAT 등록 사업체는 2026년 4월 1일부터, 소기업은 2027년 1월 1일부터 적용됩니다. 고유한 특징: 구매자의 수락(법정 기간 내 명시적 또는 묵시적)이 인보이스 유효성의 조건입니다. 폴란드 자회사가 KSeF를 통해 인보이스를 받고 이를 확인하지 않으면 해당 인보이스는 법적으로 유효하지 않을 수 있습니다.
벨기에 — 2026년 1월: 대규모 Peppol 도입
벨기에의 의무는 2026년 1월 1일부터 시행되며, 2026년 3월 31일까지 3개월의 유예 기간이 적용됩니다. 모든 VAT 등록 벨기에 기업은 Peppol BIS Billing 3.0을 사용하여 Peppol 네트워크를 통해 B2B 인보이스를 교환해야 합니다. 2025년 말까지 50만 개 이상의 기업이 온보딩되어 유럽에서 가장 빠른 대규모 Peppol 도입 사례가 되었습니다. 5-Corner 모델을 통한 벨기에 세무 당국(FPS Finance)으로의 전자 보고는 2028년에 계획되어 있습니다. 벨기에가 "Peppol 우선" 준수의 기준 사례입니다 — 귀하의 AP 플랫폼이 벨기에를 처리할 수 있다면 덴마크, 노르웨이 및 향후 Peppol 의무도 처리할 수 있을 것입니다.
스페인 — 2027년 10월: 늦은 출발, 강력한 규제
스페인의 Ley 18/2022 (Crea y Crece)는 왕실령 238/2026(2026년 3월 24일 각료회의 승인)을 통해 시행되며, 모든 국내 거래에 B2B 전자 인보이스를 의무화합니다. 단계적 시행은 매출 800만 유로 초과 기업(2027년 10월 예정)부터 시작하여 2028년 10월까지 모든 기업과 프리랜서로 확대됩니다. 스페인은 여러 형식(Facturae, UBL, CII)을 허용하며 공공 및 민간 플랫폼을 모두 지원합니다. 이와 함께 Verifactu 규정(RD 1007/2023)은 AEAT에 대한 실시간 보고가 포함된 인증된 변조 방지 인보이스 소프트웨어를 의무화합니다. Verifactu/TicketBAI 준수 환경에 대해서는 스페인 전자 인보이스 문제 분석에서 다루었습니다.
이탈리아 — 2019년부터: 청사진
이탈리아의 Sistema di Interscambio (SdI)는 Legislative Decree 127/2015에 의해 설립되어 2019년 1월 1일부터 운영된 EU에서 가장 성숙한 전자 인보이스 시스템입니다. 모든 국내 B2B 및 B2C 거래는 FatturaPA XML 형식으로 SdI를 통해 처리됩니다. 그 결과: 2021년까지 VAT 격차가 €127억 감소 — EU-27 회원국 중 단일 연도 최대 감소폭 — 그리고 2019~2022년 사이 추가 VAT 수익 €17억~20억을 달성했습니다. 이탈리아의 모델은 ViDA의 DRR 아키텍처에 직접적인 영감을 주었습니다. 이탈리아에서 사업을 운영하는 기업의 경우 시스템은 운영상 안정적이지만 FatturaPA 형식은 기본적으로 EN 16931을 준수하지 않아 2035년 ViDA 조화 마감일을 앞두고 정렬 작업이 필요합니다.
유럽에 없으신가요? 전자 인보이스 의무는 전 세계적으로 시행됩니다. 멕시코의 CFDI 시스템(2014년부터 운영)은 세계에서 가장 성숙한 시스템 중 하나입니다 — 라틴 아메리카 모델이 어떻게 비교되는지 CFDI 설명을 참조하세요.
자주 묻는 질문
의무 국가에서 월 1~2장의 인보이스만 받는데도 정말 준수해야 하나요?
네. 의무는 인보이스 수량이 아닌 해당 국가의 세금 등록 상태에 따라 결정됩니다. 귀하의 법인이 벨기에에 VAT 등록되어 있다면 연간 1장만 받더라도 Peppol 전자 인보이스를 수신할 수 있어야 합니다. 실제 답은 생각보다 간단한 경우가 많습니다: 대부분의 의무 국가는 소량 수신자를 위한 무료 정부 포털을 제공합니다(벨기에의 Mercurius, 프랑스의 PPF, 폴란드의 KSeF 웹 인터페이스). Reddit의 한 프리랜서는 상황을 솔직하게 설명했습니다: "저는 매달 최대 2장의 인보이스만 받았고 엑셀로 작성해 PDF로 보내는 데 완전히 만족했습니다. 이제는 전환해야 합니다." 초소규모 사업자에게 준수 부담은 실재하지만, 무료 정부 포털이 의도된 경로입니다. 귀하의 회계사가 처리할 수 있을 것입니다.
XML이 포함된 PDF(ZUGFeRD / Factur-X)로 충분한가요?
독일과 프랑스에서는 그렇습니다. 단, 중요한 전제 조건이 있습니다. ZUGFeRD 2.x 및 Factur-X는 하이브리드 형식입니다. 사람이 읽을 수 있는 PDF에 구조화된 XML이 포함된 형태입니다. 두 국가 모두에서 XML이 법적으로 유효한 문서입니다. PDF에 €10,000로 표시되어 있지만 포함된 XML에 €1,000로 되어 있다면, 세무 당국이 적용하는 값은 XML 값입니다. 즉, 귀하의 AP 팀은 PDF를 열어 ERP에 데이터를 직접 입력할 수 없으며, XML에서 추출해야 합니다. 하이브리드 인보이스를 "그냥 또 하나의 PDF"로 취급하는 워크플로우는 불일치를 초래할 수밖에 없습니다.
모든 EU 국가에서 동일한 전자 인보이스 플랫폼을 사용할 수 있나요?
가능하지만, 조건이 있습니다. 글로벌 전자 인보이스 플랫폼(Tradeshift, Pagero, Basware, Unifiedpost, Sovos)은 여러 국가를 지원하며 형식 변환과 네트워크 라우팅을 처리합니다. 그러나 각 국가마다 별도의 온보딩이 필요합니다. 벨기에의 Peppol ID, 프랑스의 SIREN 연계 PDP 등록, 폴란드의 KSeF 토큰이 필요합니다. 다국가 플랫폼은 기술적 작업을 통합하지만, 행정적 작업을 없애지는 않습니다. 독일 XRechnung을 처리하는 플랫폼이 폴란드 FA(3)를 아직 지원하지 않을 수 있으므로, 도입 전에 국가별 지원 범위를 확인하세요.
공급업체가 전자 인보이스 발행을 거부하면 어떻게 되나요?
대부분의 의무 시행 국가에서 발행 의무는 수신자가 아닌 발행자에게 있습니다. 그러나 귀하가 발행자이고 고객이 전자 인보이스를 요구하는 경우(대부분의 의무 규정에 따라 요구할 권리가 있음), 귀하는 이를 준수해야 합니다. 실제로 의무 시행 초기 몇 달 동안은 선의의 노력을 입증할 수 있다면 집행이 관대한 편입니다. 벨기에의 3개월 유예 기간(2026년 1월~3월)이 그 모델입니다. 준수를 위해 노력하고 있다는 증거를 제시한 기업의 기술적 위반은 면제되었습니다. 크로아티아는 2026년 내내 재정적 벌금을 부과하지 않았습니다. 유예 기간을 준비의 대체 수단으로 의존하지 마십시오. 유예 기간은 안전망이지 전략이 아닙니다.
전자 인보이스가 문서 데이터 추출의 필요성을 없애나요?
아닙니다. 전자 인보이스는 시간이 지남에 따라 AP 받은 편지함의 비정형 PDF 수를 줄이지만, 완전히 없애지는 않습니다. 세 가지 이유가 있습니다: (1) EU 외부 공급업체의 국경 간 인보이스는 여전히 PDF로 도착합니다; (2) 많은 국내 중소기업이 전환 기간 동안 기한을 놓치거나 비준수 형식을 사용할 것입니다; (3) B2C 거래는 현재 거의 모든 의무에서 면제됩니다. 귀하의 AP 워크플로는 수개월이 아닌 수년 동안 혼합 형식 환경에서 운영될 것입니다. 실질적인 의미: 동일한 ERP에 공급되는 두 개의 분리된 프로세스가 아니라, XML 전자 인보이스와 스캔된 PDF 모두에서 데이터를 추출하여 공통 데이터 계층에 통합할 수 있는 시스템이 필요합니다.
내일 무엇을 해야 하나
위 표의 기한은 고정되어 있습니다. 준비 기간은 그렇지 않습니다 — 하루를 기다릴 때마다 하루씩 줄어듭니다. 하지만 작업은 유한하고 체계적입니다. 1단계부터 시작하세요: 국가별 인보이스 흐름을 매핑하고, VAT 등록을 확인하고, 의무 매트릭스를 작성하세요. 그 하나의 스프레드시트가 모든 CFO가 묻는 질문에 답합니다: "이것이 우리에게 실제로 무엇을 의미하나요?"
귀하의 팀이 특정 국가의 의무에 직면한 경우 — 9월의 프랑스, 이미 시행 중인 폴란드, 1월의 독일 — 곧 출시될 국가별 가이드에서 각각을 동일한 형식으로 설명할 것입니다: 기업 규모별 타임라인, 정확한 법적 참조, 형식 사양, 플랫폼 옵션.
규정 준수는 경쟁 우위가 아닙니다. 그러나 AP 운영을 중단하지 않고 규정을 준수하는 것 — 그것이 경쟁 우위입니다. 차이는 지금 시작하느냐, 아니면 첫 번째 거부된 인보이스가 대기열에 도착했을 때 시작하느냐입니다.