Faturação Eletrónica na Europa 2026–2027:
O Cronograma que Toda Equipa de AP Precisa
Em junho de 2026, treze estados-membros da UE aplicam faturação eletrónica obrigatória — e mais sete aderirão até ao final de 2027. A Bélgica integrou mais de 500.000 empresas num único ano. A Croácia processou 4 milhões de faturas eletrónicas nos primeiros 28 dias. Estes não são programas-piloto. São sistemas nacionais operacionais, e os prazos que mais importam para a sua equipa de AP não estão a anos de distância. Vários ocorrem nos próximos doze meses.
Principais Conclusões
- 13 obrigações de faturação eletrónica europeias estarão ativas até ao final de 2027, mas o sistema SdI de Itália é obrigatório desde 2019 e faturas PDF transfronteiriças ainda chegam todos os dias — a obrigação garante a comunicação ao governo, não uma caixa de entrada de AP limpa.
- Cada obrigação nacional fecha a lacuna de informação da autoridade fiscal, não a sua — fornecedores transfronteiriços, PME de adoção tardia e transações B2C estão especificamente isentos, deixando um resíduo de 30–40% em PDF que nenhum prazo futuro eliminará.
- Pare de medir a conformidade pelo número de plataformas nacionais que integrou — meça se cada fatura, XML ou PDF, chega ao seu ERP através da mesma camada de dados. O ImageToTable.ai extrai formatos de fatura estruturados e não estruturados num único esquema normalizado, para que a sua equipa de AP execute um fluxo de trabalho, não dois.
O Mapa: 12 Países, 12 Prazos
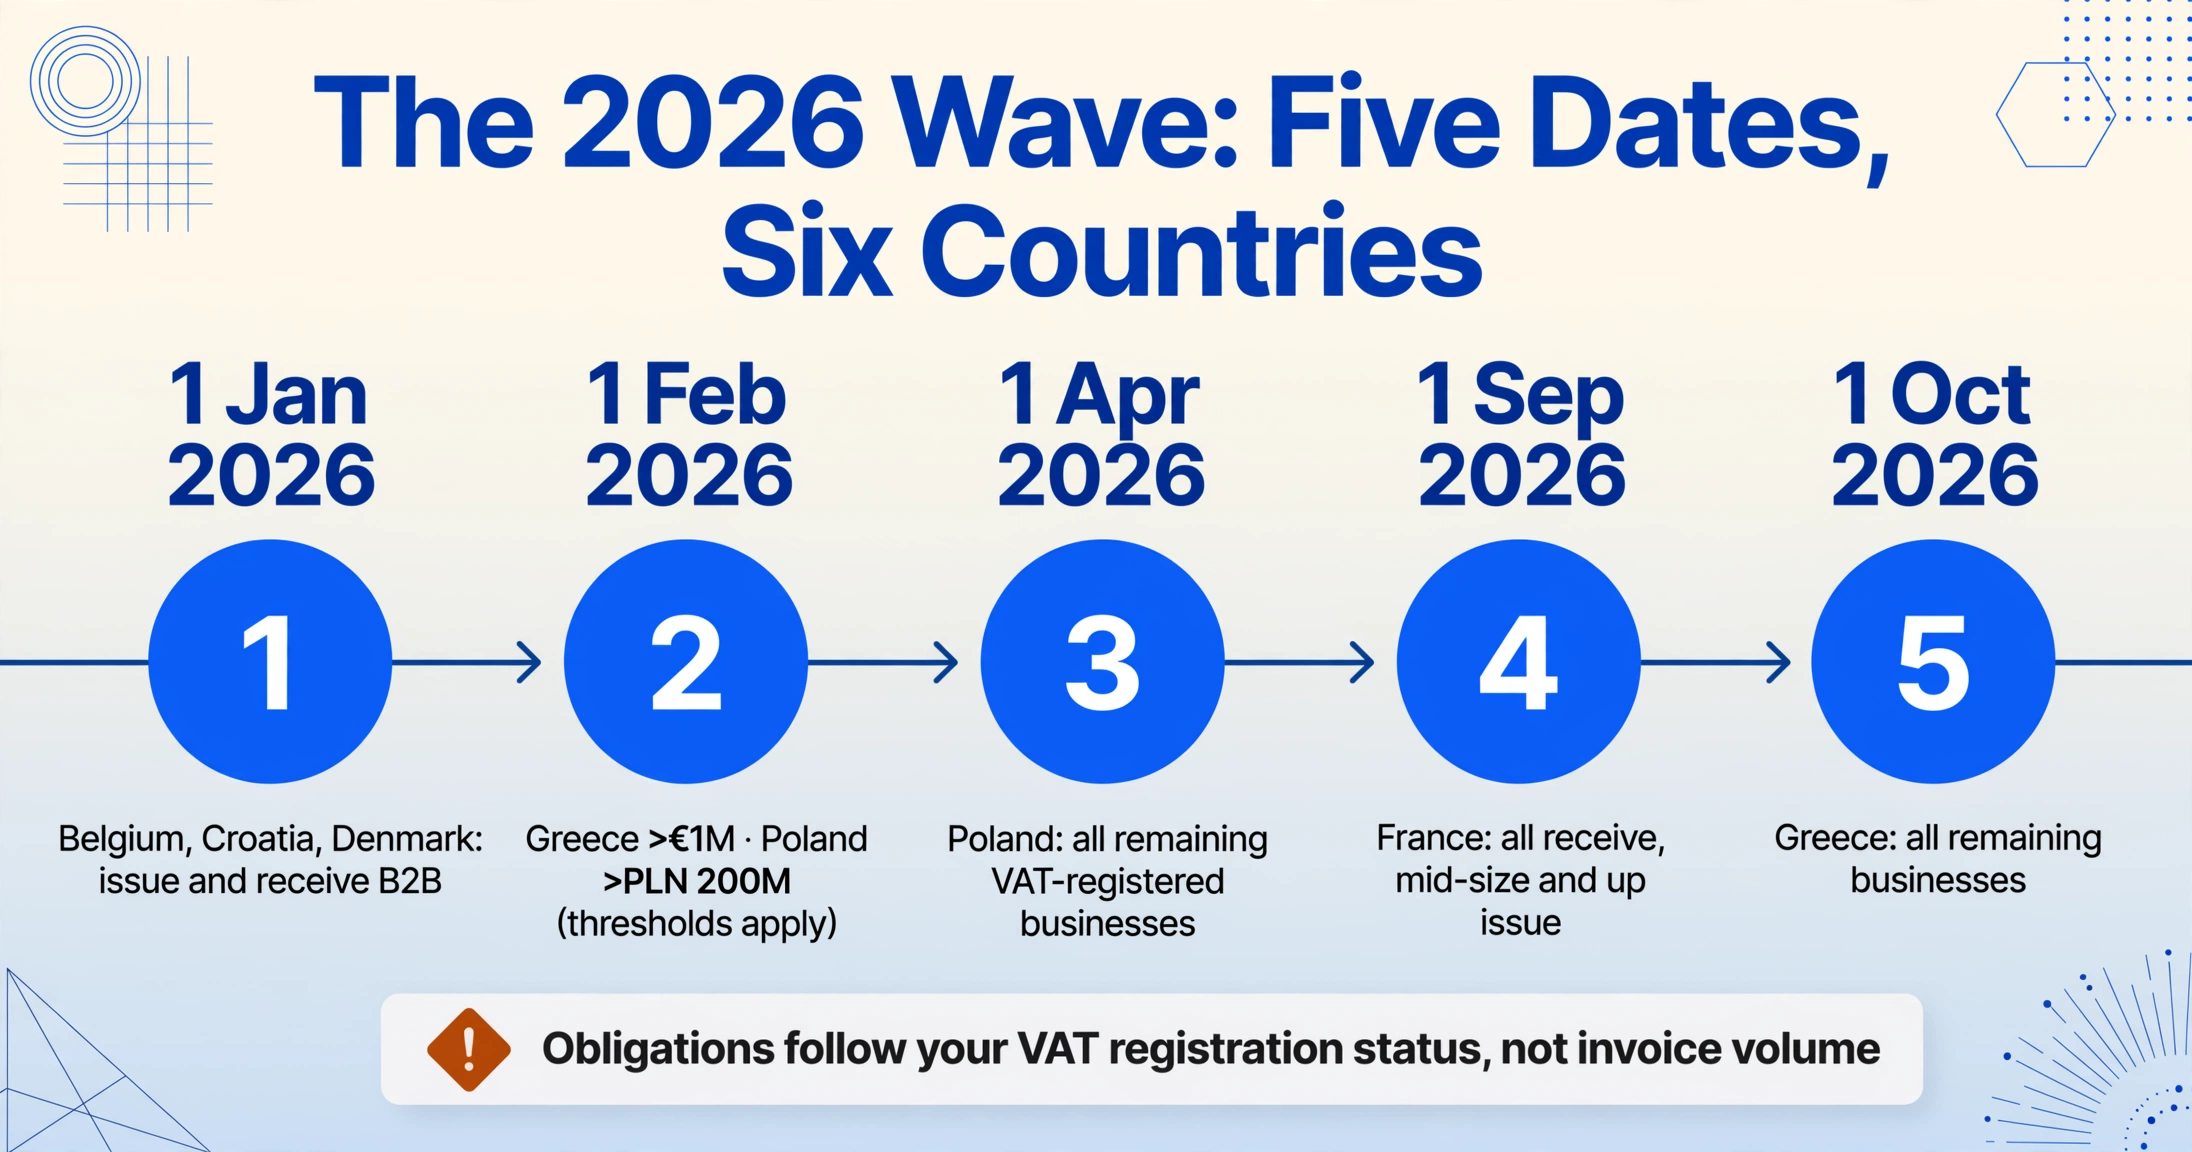
Abaixo está a referência de prazos mais completa em uma única página disponível para as obrigações de faturação eletrónica na Europa em 2026–2027. Cada entrada incluye a autoridade legal relevante — porque quando seu consultor fiscal perguntar "qual lei diz isso", um link é melhor que uma paráfrase.
| País | Data de Entrada em Vigor | Quem é Afetado | Obligação | Formato / Rede | Base Legal |
|---|---|---|---|---|---|
| Itália | Já ativo | Todas as empresas registradas para IVA | Emissão e recebimento B2B, B2C, B2G | XML FatturaPA via SdI | Decreto Legislativo 127/2015 |
| Bélgica | 1 de jan. de 2026 | Todas as empresas registradas para IVA | Emissão e recebimento B2B | Peppol BIS 3.0 | Decreto Real sobre faturação eletrónica estruturada (2025) |
| Croácia | 1 de jan. de 2026 | Todos os contribuintes | Emissão e recebimento B2B, B2G; e-reporting | Fiscalization 2.0 | Lei de Fiscalização (2025) |
| Dinamarca | 1 de jan. de 2026 | Empresas com volume de negócios anual acima de DKK 300 mil | Capacidade de contabilidade digital | Peppol BIS 3.0 / OIOUBL | Lei de Contabilidade (2022) |
| Grécia | 1 de fev. de 2026 | Grandes empresas (volume de negócios >€1M) | Emissão e recebimento B2B via myDATA | EN 16931 via myDATA | Alteração do Código Aduaneiro Nacional (jul. de 2025) |
| Grécia | 1 de out. de 2026 | Todas as outras empresas | Emissão e recebimento B2B | EN 16931 via myDATA | Alteração do Código Aduaneiro Nacional (jul. de 2025) |
| Polónia | 1 de fev. de 2026 | Grandes contribuintes (volume de negócios >PLN 200M em 2025, ≈€46M) | Emissão e recebimento B2B via KSeF | XML FA(3) via KSeF | Lei de 5 de ago. de 2025 (Dz. U. 2025 poz. 1500) |
| Polónia | 1 de abr. de 2026 | Todas as outras empresas registradas para IVA | Emissão e recebimento B2B via KSeF | XML FA(3) via KSeF | Lei de 5 de ago. de 2025 |
| França | 1 de set. de 2026 | Todas as empresas (recebimento); grandes e médias (emissão) | Recebimento de faturas eletrónicas (todas); emissão de faturas eletrónicas (GE/ETI); e-reporting | Factur-X, UBL, CII via PPF/PDP | Décret n°2024-266 du 25 mars 2024; Art. 91 Loi 2023-1322 (LF 2024) |
| França | 1 de set. de 2027 | PMEs, TPEs, microempresas | Emissão de faturas eletrónicas | Factur-X, UBL, CII via PPF/PDP | Décret n°2024-266 |
| Alemania | 1 ene 2025 (recepción activa) | Todas las empresas nacionales | Deben poder recibir facturas electrónicas | XRechnung, ZUGFeRD 2.x (EN 16931) | §14 UStG (modificado por Wachstumschancengesetz, Bundesrat 22 mar 2024) |
| Alemania | 1 ene 2027 | Empresas con facturación >800.000 € | Emisión de facturas electrónicas B2B | XRechnung, ZUGFeRD 2.x | §14 UStG / Wachstumschancengesetz |
| Alemania | 1 ene 2028 | Todas las empresas | Emisión de facturas electrónicas B2B | XRechnung, ZUGFeRD 2.x (EDI: interoperable para 2028) | §14 UStG / Wachstumschancengesetz |
| Polonia | 1 ene 2027 | Microempresarios (<450 PLN/factura, <10.000 PLN mensuales) | Emitir e receber B2B via KSeF | FA(3) XML via KSeF | Act of 5 Aug 2025 |
| Espanha | Oct 2027 (est.) | Grandes empresas (>€8M de faturação) | Emitir e receber B2B | Facturae, UBL, CII via plataformas públicas/privadas | Ley 18/2022 (Crea y Crece); RD 238/2026 (24 Mar 2026) |
| Espanha | Oct 2028 (est.) | Todas as empresas e autónomos | Emitir e receber B2B | Facturae, UBL, CII | Ley 18/2022; RD 238/2026 |
Como ler esta tabela: As datas estão no formato DD/MM/AAAA quando possível. "Est." significa que a data depende da publicação de uma ordem ministerial de implementação (Espanha, Letónia). Croácia e Dinamarca confirmam o âmbito B2B; Alemanha e França distinguem entre obrigações de receção e de emissão. Todos os formatos listados estão em conformidade com a EN 16931.
O Enquadramento: ViDA e por que 2030 importa agora
As obrigações acima são nacionais. Por baixo delas existe um enquadramento comum da UE: ViDA — IVA na Era Digital, formalmente proposto como COM/2022/701 final em 8 de dezembro de 2022 e adotado pelo Conselho ECOFIN em 5 de novembro de 2024. A ViDA contém três pilares, mas o que afeta diretamente o seu fluxo de trabalho de AP é o Pilar 3: Requisitos de Comunicação Digital (DRR) baseados na faturação eletrónica.
O cronograma que importa:
1 de julho de 2028 — Economia de Plataforma e Registo de IVA Único
As regras de fornecedor presumido para plataformas de alojamento de curta duração e transporte entram em vigor. O Registo de IVA Único simplifica a conformidade transfronteiriça. Não é um prazo de faturação para a maioria das equipas de AP, mas a infraestrutura administrativa começa a mudar.
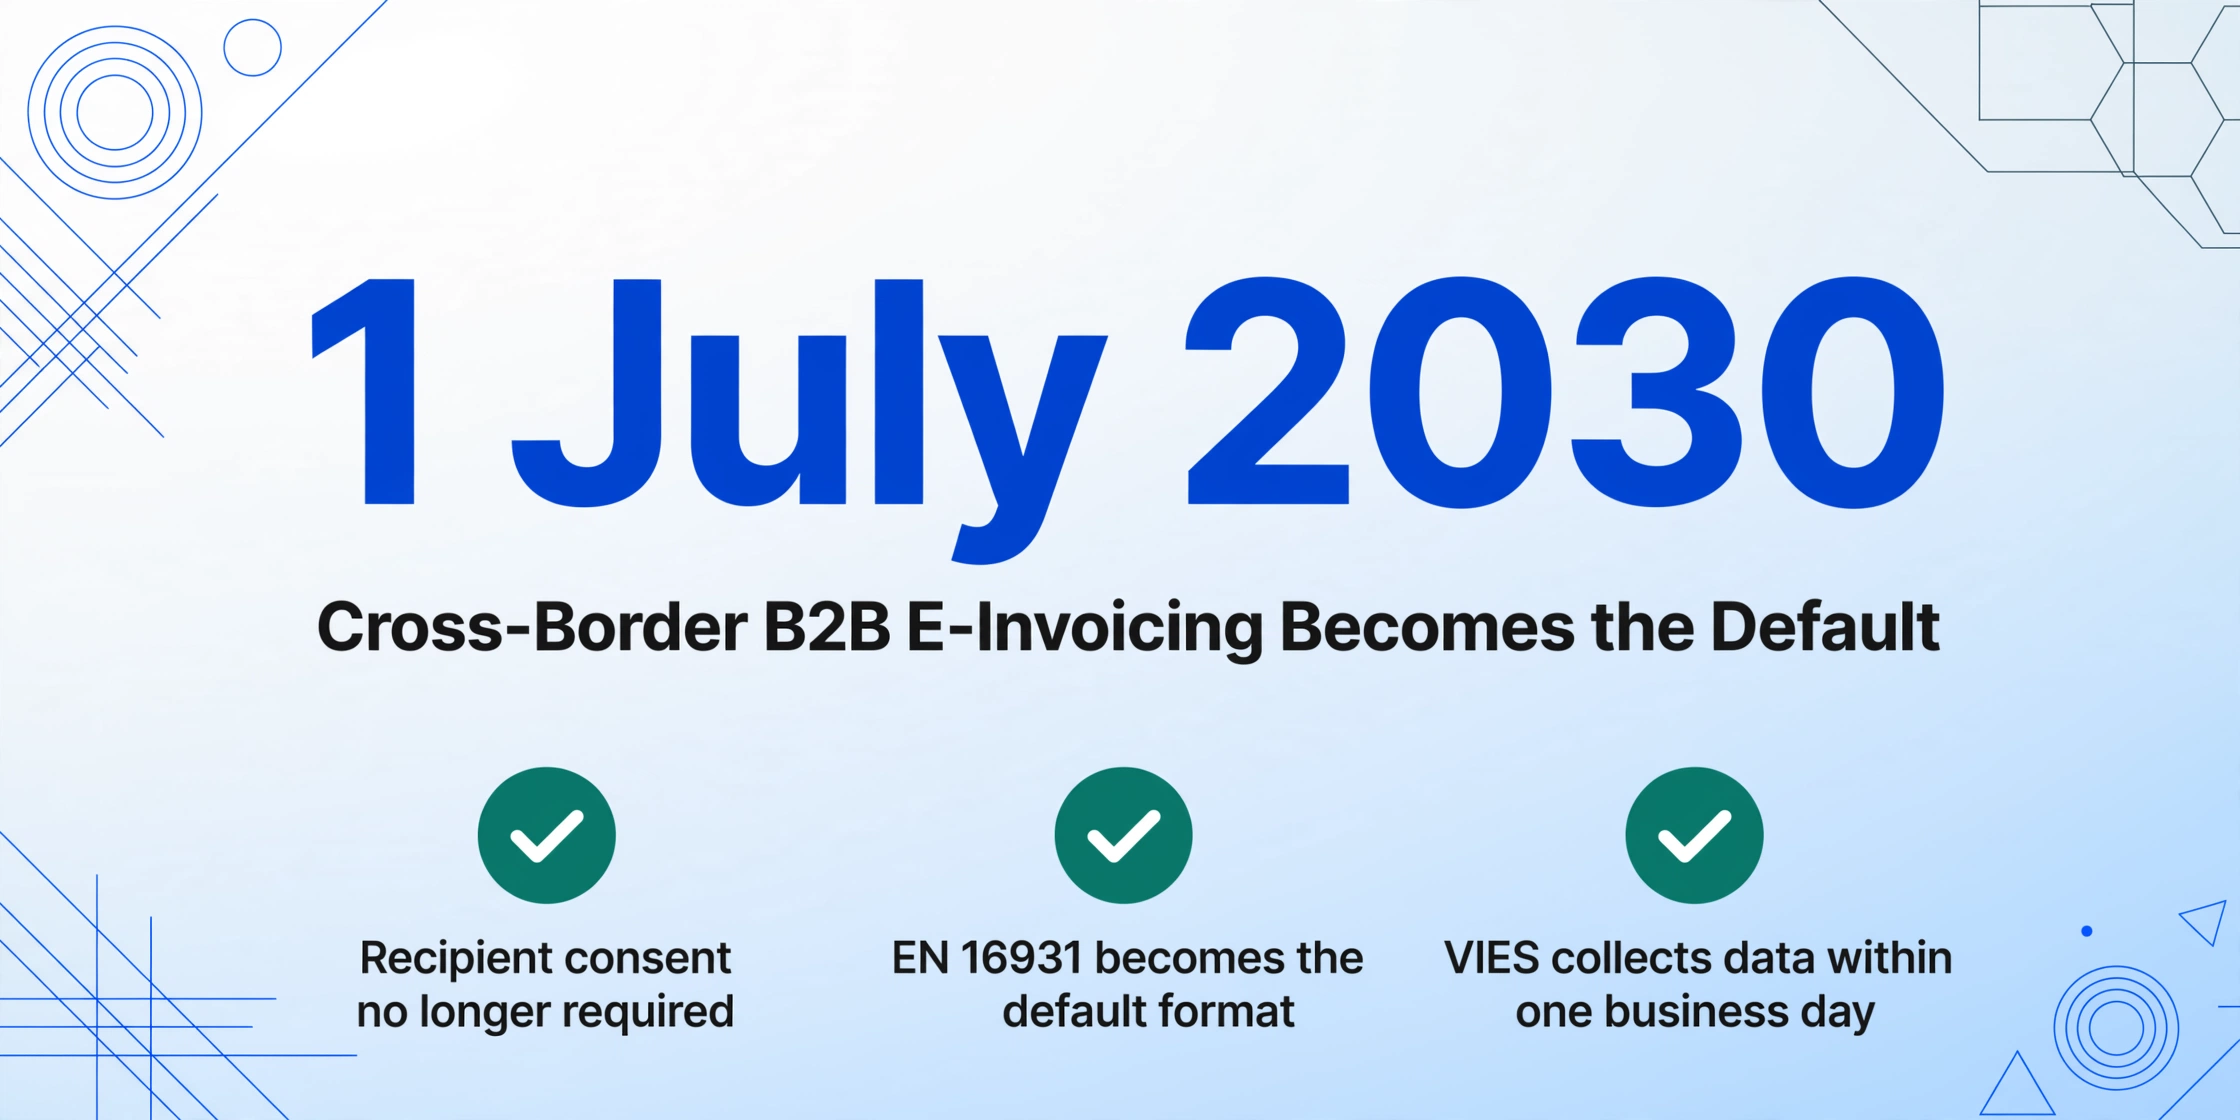
1 de julho de 2030 — Faturação Eletrónica B2B Transfronteiriça Torna-se o Padrão
Os Estados-Membros deixam de poder exigir o consentimento do destinatário para faturas eletrónicas. Os formatos eletrónicos estruturados (em conformidade com a EN 16931) tornam-se o método padrão para transações B2B intracomunitárias. Um sistema central VIES recolhe os dados das faturas num dia útil. Esta é a data em que não ter capacidade de faturação eletrónica se torna um ponto de fricção comercial em todas as fronteiras da UE.
1 de janeiro de 2035 — Sistemas Nacionais Devem Alinhar-se
Os Estados-Membros com comunicação nacional de transações em tempo real (França, Polónia, Itália, Espanha) devem alinhar os seus sistemas nacionais com o modelo da UE. A FatturaPA de Itália, o KSeF XML da Polónia e o XRechnung da Alemanha terão de convergir numa camada comum de interoperabilidade. Não é um prazo para entrar em pânico — é um objetivo de design que indica para onde a arquitetura está a caminhar.
A razão pela qual 2030 importa agora é simples: as empresas que implementarem soluções pontuais país a país para as obrigações de 2026–2027 enfrentarão uma segunda vaga de integração em 2030. Aqueles que escolherem uma plataforma com arquitetura multinacional desde o início — seja um fornecedor de serviços de faturação eletrónica, um módulo de ERP ou um Ponto de Acesso Peppol — absorverão a transição de 2030 como uma alteração de configuração, não como uma reimplementação.
Conclusão: Cada obrigação nacional que cumprir em 2026–2027 é um passo em direção ao requisito da UE para 2030. A questão é se cada passo se baseia no anterior ou se o obriga a recomeçar do zero de cada vez.
A Infraestrutura: Peppol, 4-Corner vs 5-Corner, e o Que Isso Significa para Sua Equipe de AP
Quando um cliente alemán lhe diz "exigimos Peppol", um fornecedor francês lhe diz "usamos um PDP" e sua subsidiária polaca diz "tudo passa pelo KSeF" — são três coisas diferentes operando em três níveis distintos da pilha de faturação eletrónica. Entender a diferença entre uma rede de transporte, um modelo de transmissão e uma plataforma nacional é o maior fator único para escolher a abordagem de conformidade correta.
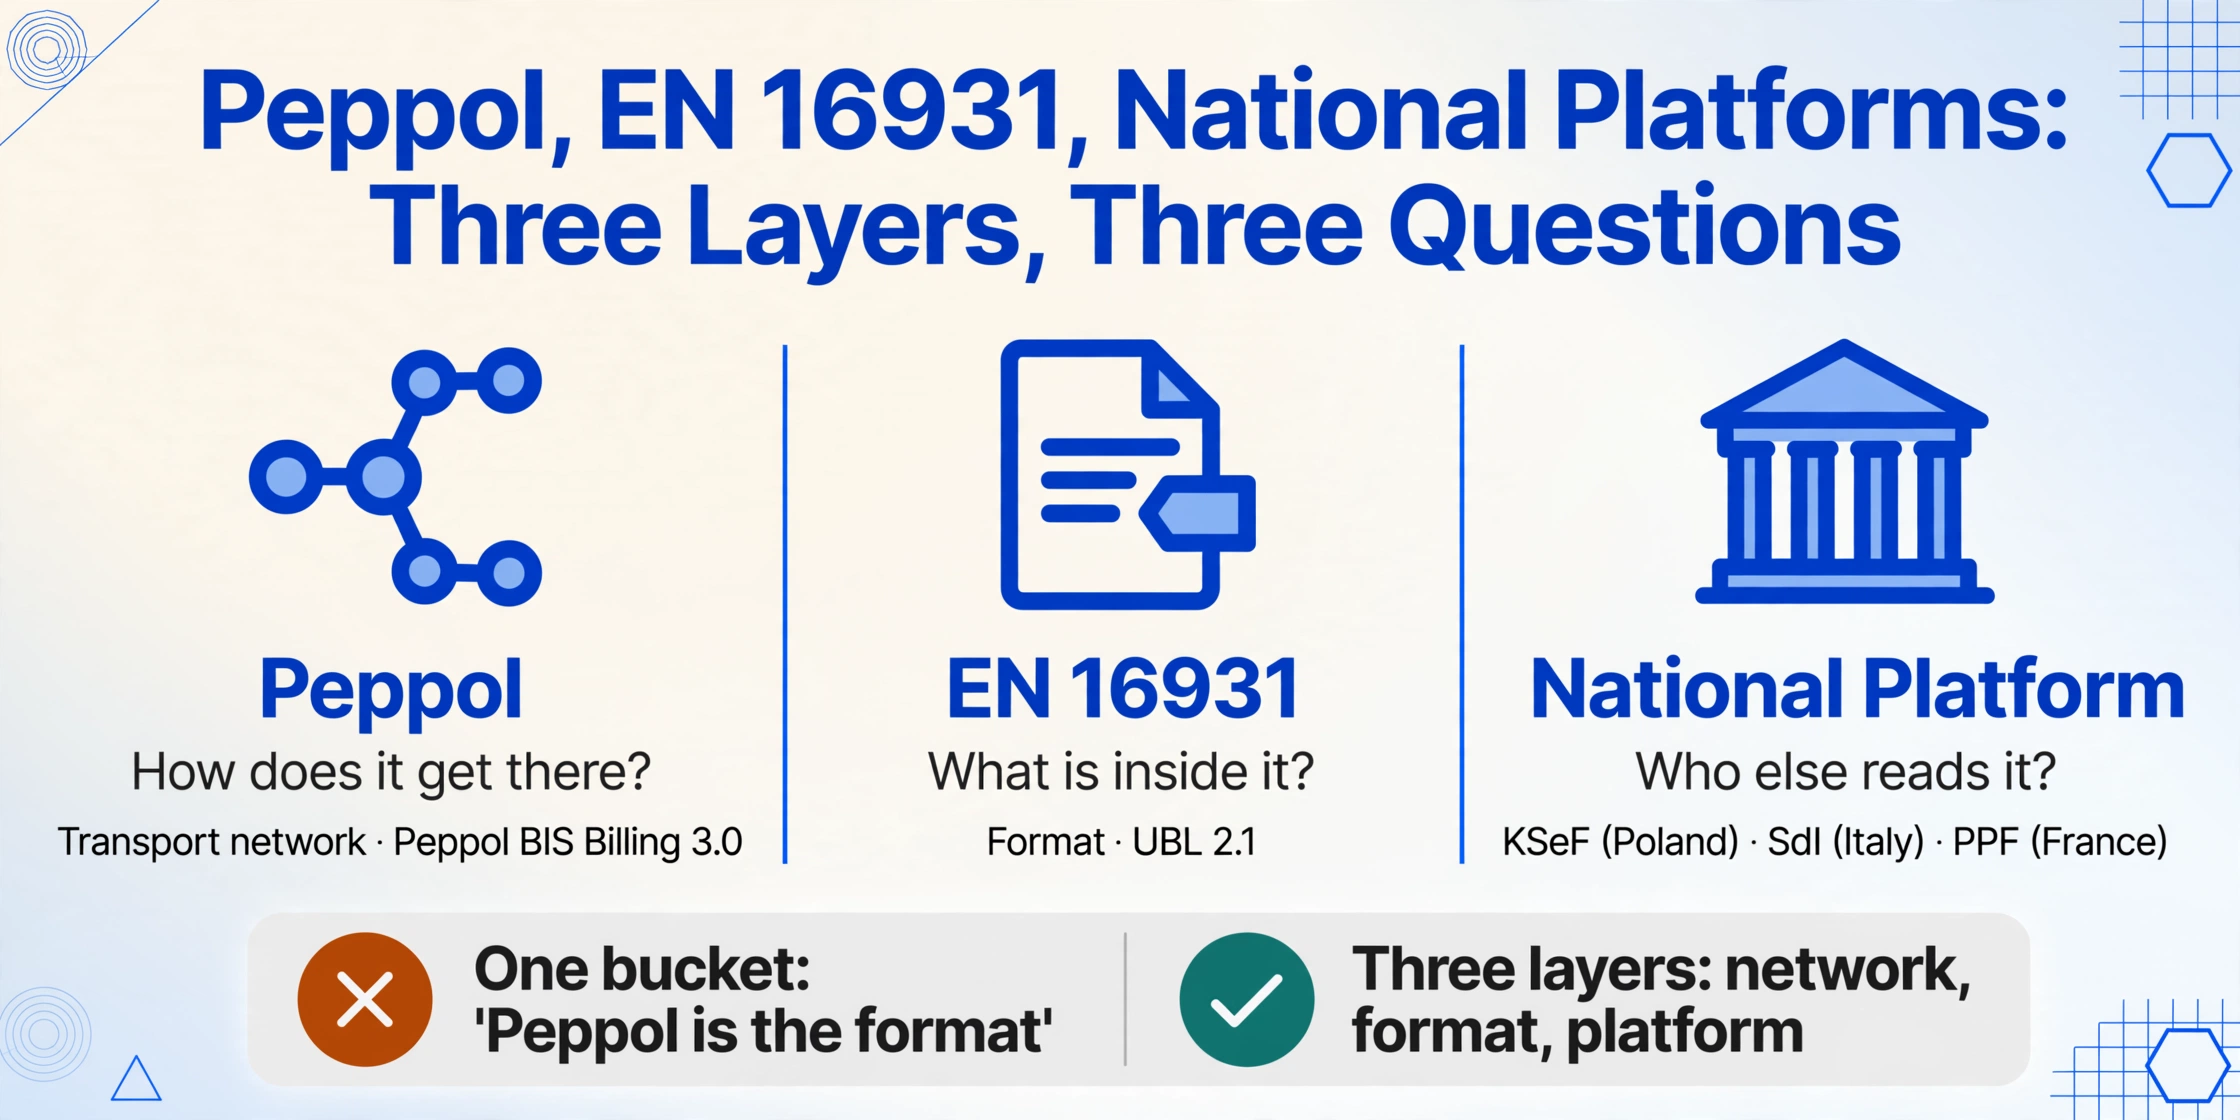
Peppol É uma Rede de Transporte, Não um Formato de Fatura
Peppol (Pan-European Public Procurement On-Line) é uma rede segura de entrega para documentos de negócios. Pense nela como o serviço postal para e-faturas: ela rota documentos estruturados do remitente ao destinatário através de Access Points certificados, mas não define a aparência do documento. O formato é EN 16931 (o padrão europeo de faturação eletrónica publicado pelo CEN), e a implementação de Peppol é chamada Peppol BIS Billing 3.0. Peppol BIS escolhe UBL 2.1 como sua sintaxe e adiciona regras de validação específicas da rede. Entender essa distinção — Peppol = como chega, EN 16931 = o que contém — previene meses de confusão quando seu fornecedor de ERP pregunta "qual formato você precisa".
4-Corner vs 5-Corner: Quem Está Observando
| Modelo | Participantes | Papel da Autoridade Fiscal | Usado Por |
|---|---|---|---|
| 4-Corner | Remitente → Access Point do Remitente → Access Point do Destinatário → Destinatário | Não envolvida diretamente; os dados podem ser reportados separadamente | Bélgica (até 2028), Dinamarca, Noruega, Suécia, a maioria dos países Peppol |
| 5-Corner (CTC) | Remitente → Access Point do Remitente → Plataforma Governamental → Access Point do Destinatário → Destinatário | As faturas passam ou são validadas por uma plataforma fiscal antes de chegar ao destinatário | Francia (PPF), Polonia (KSeF), Italia (SdI), planeado para Bélgica (2028) |
Em um modelo 5-corner (também chamado Continuous Transaction Control, ou CTC), o governo vê a fatura antes que o comprador. Na Francia, o PPF (Portail Public de Facturation) atua como este quinto canto: plataformas certificadas chamadas PDPs (Plateformes de Dématérialisation Partenaires) transmitem os dados da fatura ao PPF, que os reenvia à plataforma do comprador. O KSeF polaco vai mais longe — a plataforma governamental é o único canal obrigatório, não uma opção entre várias.
O que isso significa para a sua equipe de AP: em um país de modelo 5-corner, seu fluxo de trabalho de faturas tem uma etapa adicional de latência. Se a plataforma da autoridade fiscal estiver fora do ar (e as plataformas nacionais de e-invoicing já sofreram interrupções durante os primeiros lançamentos), as faturas param. Sua equipe de AP precisa de um procedimento de contingência — normalmente uma cópia em PDF para o processamento de pagamentos enquanto a versão estruturada aguarda liberação. Essa é uma contingência que vale a pena incorporar ao seu SOP antes que a obrigação entre em vigor, não depois da primeira interrupção.
O Que Isso Realmente Significa: Um Checklist de Preparação em 3 Fases
Se sua empresa negocia com fornecedores ou clientes em qualquer um dos 13 países com obrigações ativas, você precisa de um plano. Abaixo está uma abordagem em fases — não por país, mas pelo que sua equipe deve saber e fazer, em ordem. Ela é projetada para uma equipe de AP com infraestrutura de ERP existente, não para uma construção do zero.
Fase 1: Levantamento de Informações (Semana 1–2)
Mapeie seus fluxos de faturas por país. Exporte os últimos 12 meses de dados de AP. Classifique por país do fornecedor e conte as faturas por país e por mês. Um fornecedor na França enviando 3 faturas/ano e um fornecedor na Bélgica enviando 200/mês criam prioridades de conformidade diferentes.
Confirme os registros da sua entidade legal. Você tem um número de IVA em cada país onde recebe faturas? Um SIREN/SIRET na França? Um NIP na Polônia? Um Unternehmens-ID na Alemanha? Se sua entidade é registrada para IVA em um país com obrigação, você provavelmente está no escopo, mesmo que sua equipe de AP esteja em outro lugar.
Determine seu tipo de obrigação por país. Alguns países obrigam apenas o recebimento (Alemanha até 2027), alguns obrigam tanto a emissão quanto o recebimento (Bélgica desde o primeiro dia), alguns adicionam e-reporting por cima (França). Crie uma matriz simples: País | Receber? | Emitir? | Reportar? | Prazo. Consulte a tabela na seção acima e preencha com suas datas específicas.
Fase 2: Avaliação Técnica (Semanas 3–6)
Verifique a capacidade nativa de e-facturação do seu ERP. SAP S/4HANA, Microsoft Dynamics 365, Oracle NetSuite e versões recentes de DATEV e Lexware incluem módulos de e-facturação para os principais países com obrigações. Se sua versão suporta isso, o caminho para a conformidade pode ser um projeto de configuração, não uma compra de software. Pergunte ao seu provedor de ERP: "Esta versão pode gerar/receber XRechnung? Factur-X? Peppol BIS 3.0? FatturaPA?" Obtenha nomes de formatos específicos, não "sí, suportamos e-facturação".
Decida: Access Point, plataforma ou conexão direta? Para países Peppol (Bélgica, Dinamarca, Noruega, e a próxima Eslovaquia), você precisa de um Access Point Peppol certificado — seja através do seu provedor de ERP, de um serviço de terceiros (Tradeshift, Pagero, Unifiedpost), ou tornando-se um você mesmo (raro para usuários finais). Para países 5-Corner, verifique: o governo fornece um portal gratuito? O PPF da França é gratuito para uso básico; o KSeF da Polônia tem uma interface web e API gratuitas; o SdI da Itália é gratuito. Plataformas pagas adicionam automação e consolidação multi-país, mas não são obrigatórias.
Avalie a qualidade dos seus dados mestre. A e-facturação expõe lacunas de dados que os fluxos de trabalho em PDF ocultam. Números de IVA ausentes, endereços incompletos, nomes de entidades legais incorretos — tudo isso causa rejeção de faturas no Access Point ou no nível da plataforma governamental. Execute uma auditoria de dados nos registros mestre dos seus 50 principais fornecedores antes de tentar uma transmissão de teste. Referenciando a pesquisa de 2026 da Vertex sobre equipes de conformidade belgas, o consenso foi claro: a maioria das empresas gastou mais tempo corrigindo dados mestre de fornecedores do que integrando a API de e-facturação. Inicie a auditoria de dados agora, não junto com os testes.
Fase 3: Execução (Semana 7–12)
Selecione e teste primeiro com um país. Não tente entrar em operação em vários países simultaneamente. Escolha o país com o prazo mais próximo que afeta você e execute um ciclo de teste completo: envie uma fatura de teste → confirme se ela passa na validação → confirme se o destinatário consegue recebê-la → confirme se o seu ERP registra a transação corretamente. A Bélgica é o caso de teste lógico para obrigações baseadas em Peppol; a França, para obrigações de 5-corner.
Notifique seus fornecedores. Envie uma comunicação clara aos seus 20 principais fornecedores em cada país com obrigação: (a) qual formato você agora pode receber, (b) seu identificador de roteamento (ID Peppol, Leitweg-ID para a Alemanha, SIREN para a França), (c) a data de vigência, (d) o que acontece se eles ainda não conseguirem cumprir (seu procedimento de contingência). A comunicação com fornecedores é consistentemente citada pelos líderes de projetos de conformidade como "a fase para a qual ninguém reserva tempo no orçamento e a parte que causa mais atrito" (Vertex, relatório E-Invoicing Wave 2026). Reserve duas semanas para isso. Envie o e-mail. Depois envie novamente.
Crie uma contingência para ambientes de formato misto. Mesmo sob uma obrigação completa, sua caixa de entrada de AP conterá uma mistura de e-faturas XML estruturadas e PDFs de fornecedores não conformes ou de adoção tardia. Isso não é uma falha — é a realidade documentada em todos os países que entraram em operação. O SdI da Itália é obrigatório desde 2019, e faturas PDF transfronteiriças ainda chegam. Seu fluxo de trabalho de AP precisa de um único ponto de ingestão que lide com ambos. Se sua plataforma converte tudo em uma camada de dados comum antes de chegar ao seu ERP, você evita o problema das "duas caixas de entrada" que tem afetado os primeiros adotantes.
Os Países que Impulsionam a Onda de 2026–2027
Seis economias respondem pela maior parte do impacto em AP na onda de 2026–2027. Cada uma tem uma arquitetura diferente, um cronograma diferente e casos específicos diferentes. Veja o que importa para cada uma — com links para nossos guias detalhados por país, quando disponíveis.
França — Setembro de 2026: A Estreia do Modelo 5-Corner
A reforma da França — ancorada no Artigo 91 da Loi de finances 2024 e detalhada no Décret n°2024-266 — é a mais complexa arquitetonicamente da Europa. Ela determina um modelo de 5-corner: as faturas fluem por plataformas parceiras certificadas (PDPs) até o PPF do governo, que as encaminha para a plataforma do comprador. Três formatos são aceitos: Factur-X (PDF/XML híbrido), UBL 2.1 e CII. Em setembro de 2026, todas as empresas devem ser capazes de receber faturas eletrônicas, e as grandes/médias empresas devem emiti-las. PMEs e microempresas têm até setembro de 2027 para a emissão. Analisamos a tensão estrutural dessa reforma — em que PDFs não conformes persistem ao lado de mandatos estruturados — em nosso artigo anterior sobre o paradoxo da complexidade da faturação eletrônica na França.
Alemanha — Janeiro de 2027: A Abordagem em Fases
A obrigação da Alemanha, promulgada por meio do Wachstumschancengesetz (Lei de Oportunidades de Crescimento, aprovação do Bundesrat em 22 de março de 2024), que alterou o §14 UStG, é dividida em três etapas. Desde janeiro de 2025, todas as empresas nacionais devem ser capazes de receber faturas eletrônicas. A partir de janeiro de 2027, empresas com faturamento acima de €800.000 devem emitir faturas eletrônicas. A partir de janeiro de 2028, todas as empresas devem emitir. Dois formatos dominam: XRechnung (XML puro, o padrão governamental) e ZUGFeRD 2.x (PDF/XML híbrido, mais comum na prática comercial). O XML incorporado é o documento legalmente autoritativo — se PDF e XML entrarem em conflito, o XML vence. Exploramos o problema subjacente de entrada manual que essa obrigação visa resolver em nossa análise de entrada manual de faturas na Alemanha.
Polônia — Fevereiro de 2026: O Modelo Centralizado
O KSeF da Polônia (Krajowy System e-Faktur), estabelecido pela Lei de 5 de agosto de 2025 (sancionada em 27 de agosto de 2025), é uma plataforma governamental centralizada — ao contrário do modelo multi-PDP da França. Todas as faturas B2B devem passar pelo KSeF no formato proprietário FA(3) XML. A implementação: grandes contribuintes (>PLN 200M de faturamento, ≈€46M) a partir de 1º de fevereiro de 2026; todas as demais empresas registradas no IVA a partir de 1º de abril de 2026; microempreendedores a partir de 1º de janeiro de 2027. Uma característica única: a aceitação do comprador (explícita ou implícita dentro de um prazo legal) é condição para a validade da fatura. Se sua subsidiária polonesa receber uma fatura via KSeF e não a reconhecer, a fatura pode não ser legalmente válida.
Bélgica — Janeiro de 2026: Peppol em Escala
A obrigação da Bélgica, em vigor a partir de 1º de janeiro de 2026, com um período de tolerância de três meses terminando em 31 de março de 2026, exige que todas as empresas belgas registradas no IVA troquem faturas B2B via rede Peppol usando o Peppol BIS Billing 3.0. Mais de 500.000 empresas foram integradas até o final de 2025, tornando-a a maior implantação de Peppol em larga escala na Europa. O e-reporting à autoridade fiscal belga (FPS Finance) via modelo de 5 cantos está planejado para 2028. A Bélgica é o caso de referência para conformidade "Peppol-first" — se sua plataforma de AP lida com a Bélgica, provavelmente pode lidar com Dinamarca, Noruega e futuras obrigações Peppol.
Espanha — Outubro de 2027: O Retardatário com Força
A Lei 18/2022 (Crea y Crece) da Espanha, implementada via Decreto Real 238/2026 (aprovado pelo Conselho de Ministros em 24 de março de 2026), obriga a faturação eletrónica B2B para todas as transações domésticas. A implementação faseada começa com empresas acima de €8M de faturamento (estimado para outubro de 2027), estendendo-se a todas as empresas e freelancers até outubro de 2028. A Espanha aceita múltiplos formatos (Facturae, UBL, CII) e permite plataformas públicas e privadas. Além disso, a regulamentação Verifactu (RD 1007/2023) exige software de faturação certificado e à prova de adulteração com reporte em tempo real à AEAT. Abordamos o cenário de conformidade Verifactu/TicketBAI em nossa análise do problema da faturação eletrónica na Espanha.
Itália — Desde 2019: O Modelo de Referência
O Sistema di Interscambio (SdI) da Itália, estabelecido pelo Decreto Legislativo 127/2015 e operacional desde 1º de janeiro de 2019, é o sistema de faturação eletrónica mais maduro da UE. Todas as transações domésticas B2B e B2C passam pelo SdI no formato XML FatturaPA. Os resultados: redução de €12,7 bilhões na lacuna do IVA até 2021 — a maior queda anual entre todos os 27 estados-membros da UE — e €1,7–2 bilhões em receita adicional de IVA entre 2019–2022. O modelo italiano é a inspiração direta para a arquitetura DRR do ViDA. Para empresas que operam na Itália, o sistema é operacionalmente estável, mas o formato FatturaPA não é nativamente compatível com a EN 16931, criando trabalho de alinhamento antes do prazo de harmonização do ViDA em 2035.
Não está na Europa? As obrigações de faturação eletrónica são globais. O sistema CFDI do México (operacional desde 2014) é um dos mais maduros do mundo — veja nosso explicador sobre CFDI para entender como o modelo latino-americano se compara.
Perguntas Frequentes
Preciso mesmo cumprir as regras se recebo apenas 1–2 faturas por mês de um país com obrigação?
Sim. As obrigações são baseadas no seu status de registro fiscal no país, não no volume de faturas. Se sua entidade é registrada para IVA na Bélgica, você deve ser capaz de receber faturas eletrónicas Peppol, mesmo que receba uma por ano. A resposta prática é muitas vezes mais simples do que parece: a maioria dos países com obrigação oferece um portal governamental gratuito para receptores de baixo volume (Mercurius na Bélgica, PPF na França, interface web do KSeF na Polônia). Um freelancer no Reddit descreveu a situação de forma direta: "Eu só tenho 1 ou no máximo 2 faturas por mês e estava perfeitamente feliz criando-as no Excel e enviando-as em PDF. Agora sou obrigado a mudar." O ônus de conformidade para microempresas é real, mas os portais governamentais gratuitos são o caminho pretendido. Seu contador provavelmente pode cuidar disso.
Um PDF com XML embutido (ZUGFeRD / Factur-X) é suficiente?
Na Alemanha e na França, sim — com uma ressalva crítica. ZUGFeRD 2.x e Factur-X são formatos híbridos: um PDF legível com XML estruturado embutido. Em ambos os países, o XML é o documento legalmente autoritativo. Se o PDF exibe €10.000, mas o XML embutido contém €1.000, o valor do XML é o que a autoridade fiscal considera. Isso significa que sua equipe de AP não pode simplesmente abrir o PDF e digitar os dados no seu ERP — eles precisam extrair do XML. Um fluxo de trabalho que trata uma fatura híbrida como "apenas mais um PDF" é um fluxo que vai gerar divergências.
Posso usar a mesma plataforma de faturação eletrónica para todos os países da UE?
Sim, mas com uma ressalva. Plataformas globais de faturação eletrónica (Tradeshift, Pagero, Basware, Unifiedpost, Sovos) suportam vários países e lidam com conversão de formatos e roteamento de rede. Mas cada país exige um onboarding separado: um Peppol ID para a Bélgica, um registro PDP vinculado ao SIREN para a França, um token KSeF para a Polônia. Uma plataforma multinacional consolida o trabalho técnico; ela não elimina o trabalho administrativo. A plataforma que lida com seu XRechnung alemão pode ainda não suportar o FA(3) polonês — verifique a cobertura por país antes de se comprometer.
O que acontece se meu fornecedor se recusar a enviar faturas eletrónicas?
Na maioria dos países com obrigação, o ônus recai sobre o emissor, não sobre o receptor. Mas se você é o emissor e seu cliente exige uma fatura eletrónica (como tem direito na maioria das obrigações), você deve cumprir. Na prática, durante os primeiros meses de uma obrigação, a fiscalização costuma ser branda se você demonstrar esforço de boa-fé. O período de tolerância de três meses da Bélgica (janeiro–março de 2026) é o modelo: violações técnicas foram dispensadas se a empresa mostrasse evidências de trabalho rumo à conformidade. A Croácia aplicou zero penalidades financeiras ao longo de 2026. Não dependa de períodos de tolerância como substituto para preparação — eles são uma rede de segurança, não uma estratégia.
A faturação eletrónica elimina a necessidade de extração de dados de documentos?
Não. A faturação eletrónica reduz o volume de PDFs não estruturados na sua caixa de entrada de AP ao longo do tempo, mas não os elimina. Três razões: (1) faturas transfronteiriças de fornecedores fora da UE ainda chegam em PDF; (2) muitas PMEs nacionais perderão os prazos ou usarão formatos não conformes durante os períodos de transição; (3) transações B2C estão isentas de quase todas as obrigações atuais. O seu fluxo de trabalho de AP operará em um ambiente de formatos mistos por anos, não meses. A implicação prática: você precisa de um sistema que extraia dados tanto de e-faturas XML quanto de PDFs digitalizados para uma camada de dados comum, não de dois processos separados alimentando o mesmo ERP.
O Que Fazer Amanhã
Os prazos na tabela acima são fixos. O cronograma de preparação não é — ele encolhe um dia a cada dia de espera. Mas o trabalho é finito e estruturado. Comece pela Fase 1: mapeie seus fluxos de fatura por país, verifique seus registros de IVA, preencha sua matriz de obrigações. Essa única planilha responde à pergunta que todo CFO fará: "O que isso realmente significa para nós?"
Se sua equipe enfrenta uma obrigação específica de um país — França em setembro, Polônia já ativa, Alemanha em janeiro — nossos próximos guias por país detalharão cada uma no mesmo formato: cronograma por porte da empresa, referências legais exatas, especificações de formato e opções de plataforma.
Conformidade não é uma vantagem competitiva. Mas chegar lá sem interromper suas operações de AP — isso é. A diferença é se você começa agora, ou começa quando a primeira fatura rejeitada chegar à sua fila.