Mandato Factur-X da França 2026:
O que as equipes financeiras precisam antes de setembro
O mandato de faturamento eletrônico B2B da França entra em vigor em 1º de setembro de 2026 — o primeiro mandato europeu de grande escala construído em torno de um formato híbrido que incorpora XML estruturado dentro de um PDF legível por humanos. O design híbrido, chamado Factur-X, foi pensado para tornar a transição mais suave para empresas de todos os tamanhos. Na prática, ele cria um desafio de conformidade em duas camadas: seus sistemas de recebimento precisam lidar tanto com a camada visual do PDF quanto com a camada XML estruturada, muitas vezes da mesma fatura — e a profundidade dos dados em cada camada pode variar.
Principais conclusões
- Os mandatos de faturamento eletrônico visam eliminar a extração manual de dados, mas o mandato Factur-X francês fará o oposto por pelo menos três anos — pequenos fornecedores enviarão faturas com perfil MINIMUM cujo XML carrega apenas dados de cabeçalho, enquanto os itens de linha existem exclusivamente na camada visual do PDF.
- O formato projetado para unir os mundos estruturado e não estruturado — o PDF/A-3 híbrido + XML do Factur-X — cria uma carga de processamento em duas camadas que regimes de XML puro evitam: sua equipe de AP executará um pipeline para faturas XML completas e outro para PDFs que precisam de extração visual, muitas vezes do mesmo fornecedor em dias diferentes.
- Uma única ferramenta de extração que lê tanto a camada XML quanto a camada visual do PDF usando as mesmas definições de coluna torna o nível de perfil da fatura irrelevante — MINIMUM, EN 16931 ou PDF simples, toda fatura alimenta o mesmo fluxo de trabalho de AP.
O que o Mandato Francês Factur-X Exige
A reforma francesa de faturamento eletrônico, formalmente estabelecida pelo Artigo 26 da Lei de Finanças Retificadora nº 2022-1157 de 16 de agosto de 2022 e detalhada na Portaria nº 2021-1190, altera os Artigos 289 bis e 290 do Code Général des Impôts (CGI) para exigir que todas as faturas B2B domésticas entre entidades registradas no IVA sejam trocadas como documentos eletrônicos estruturados. O mandato foi posteriormente refinado pelo Artigo 91 da Lei de Finanças nº 2023-1322 e, mais recentemente, pelo Artigo 123 da Lei de Finanças para 2026 (Lei nº 2026-103 de 19 de fevereiro de 2026), que finalizou o cronograma de aplicação, a estrutura de penalidades e a arquitetura da plataforma.
Três formatos estruturados são permitidos: Factur-X (um PDF/A-3 híbrido com XML incorporado), UBL 2.1 e UN/CEFACT CII (Cross Industry Invoice). Todos devem estar em conformidade com o padrão semântico europeu EN 16931. Faturas em papel e anexos em PDF simples enviados por e-mail não serão mais legalmente válidos para transações B2B domésticas assim que o mandato se aplicar à entidade emissora.
O mandato introduz duas obrigações paralelas. O E-invoicing abrange a troca de faturas estruturadas para transações B2B domésticas. O E-reporting é um requisito separado para transmitir dados de transações de vendas B2C e fornecimentos B2B transfronteiriços à autoridade fiscal (DGFiP) — mesmo que essas transações não resultem em uma fatura estruturada. As duas obrigações seguem o mesmo cronograma faseado.
Base legal: Lei nº 2022-1157 (Artigo 26), Portaria nº 2021-1190, Decreto nº 2022-1299 e Artigo 123 da Lei nº 2026-103. Esses textos estabelecem a autoridade da DGFiP para exigir faturamento eletrônico estruturado, definem a estrutura de penalidades (€15 por fatura não conforme, limitado a €15.000/ano) e definem o papel das plataformas terceirizadas aprovadas.
Quem é afetado
Toda empresa registrada para IVA estabelecida na França está no escopo. As obrigações se aplicam tanto ao emissor quanto ao receptor, mas os prazos variam conforme o porte da empresa. A DGFiP usa quatro categorias com base no número de funcionários, no faturamento anual e no balanço patrimonial total, seguindo o marco da definição de PME da Comissão Europeia:
| Categoria | Número de funcionários | Faturamento anual (sem IVA) | Balanço patrimonial total |
|---|---|---|---|
| GE (Grande Entreprise) | >5.000 | >€1,5 bilhão | >€2 bilhões |
| ETI (Entreprise de Taille Intermédiaire) | 250–4.999 | ≤€1,5 bilhão | ≤€2 bilhões |
| PME (Petite ou Moyenne Entreprise) | <250 | ≤€50 milhões | ≤€43 milhões |
| TPE (Très Petite Entreprise / Micro) | <10 | ≤€2 milhões | ≤€2 milhões |
Empresas estrangeiras registradas para IVA na França também estão sujeitas à obrigação. Se a sua organização não tem domicílio na França, mas possui um número de IVA francês — por exemplo, porque vende mercadorias armazenadas em um depósito francês —, o senhor deve cumprir tanto o e-invoicing (para B2B) quanto o e-reporting (para B2C e transações transfronteiriças) no mesmo cronograma das empresas nacionais.
Cronograma por Fases: O Que Acontece e Quando
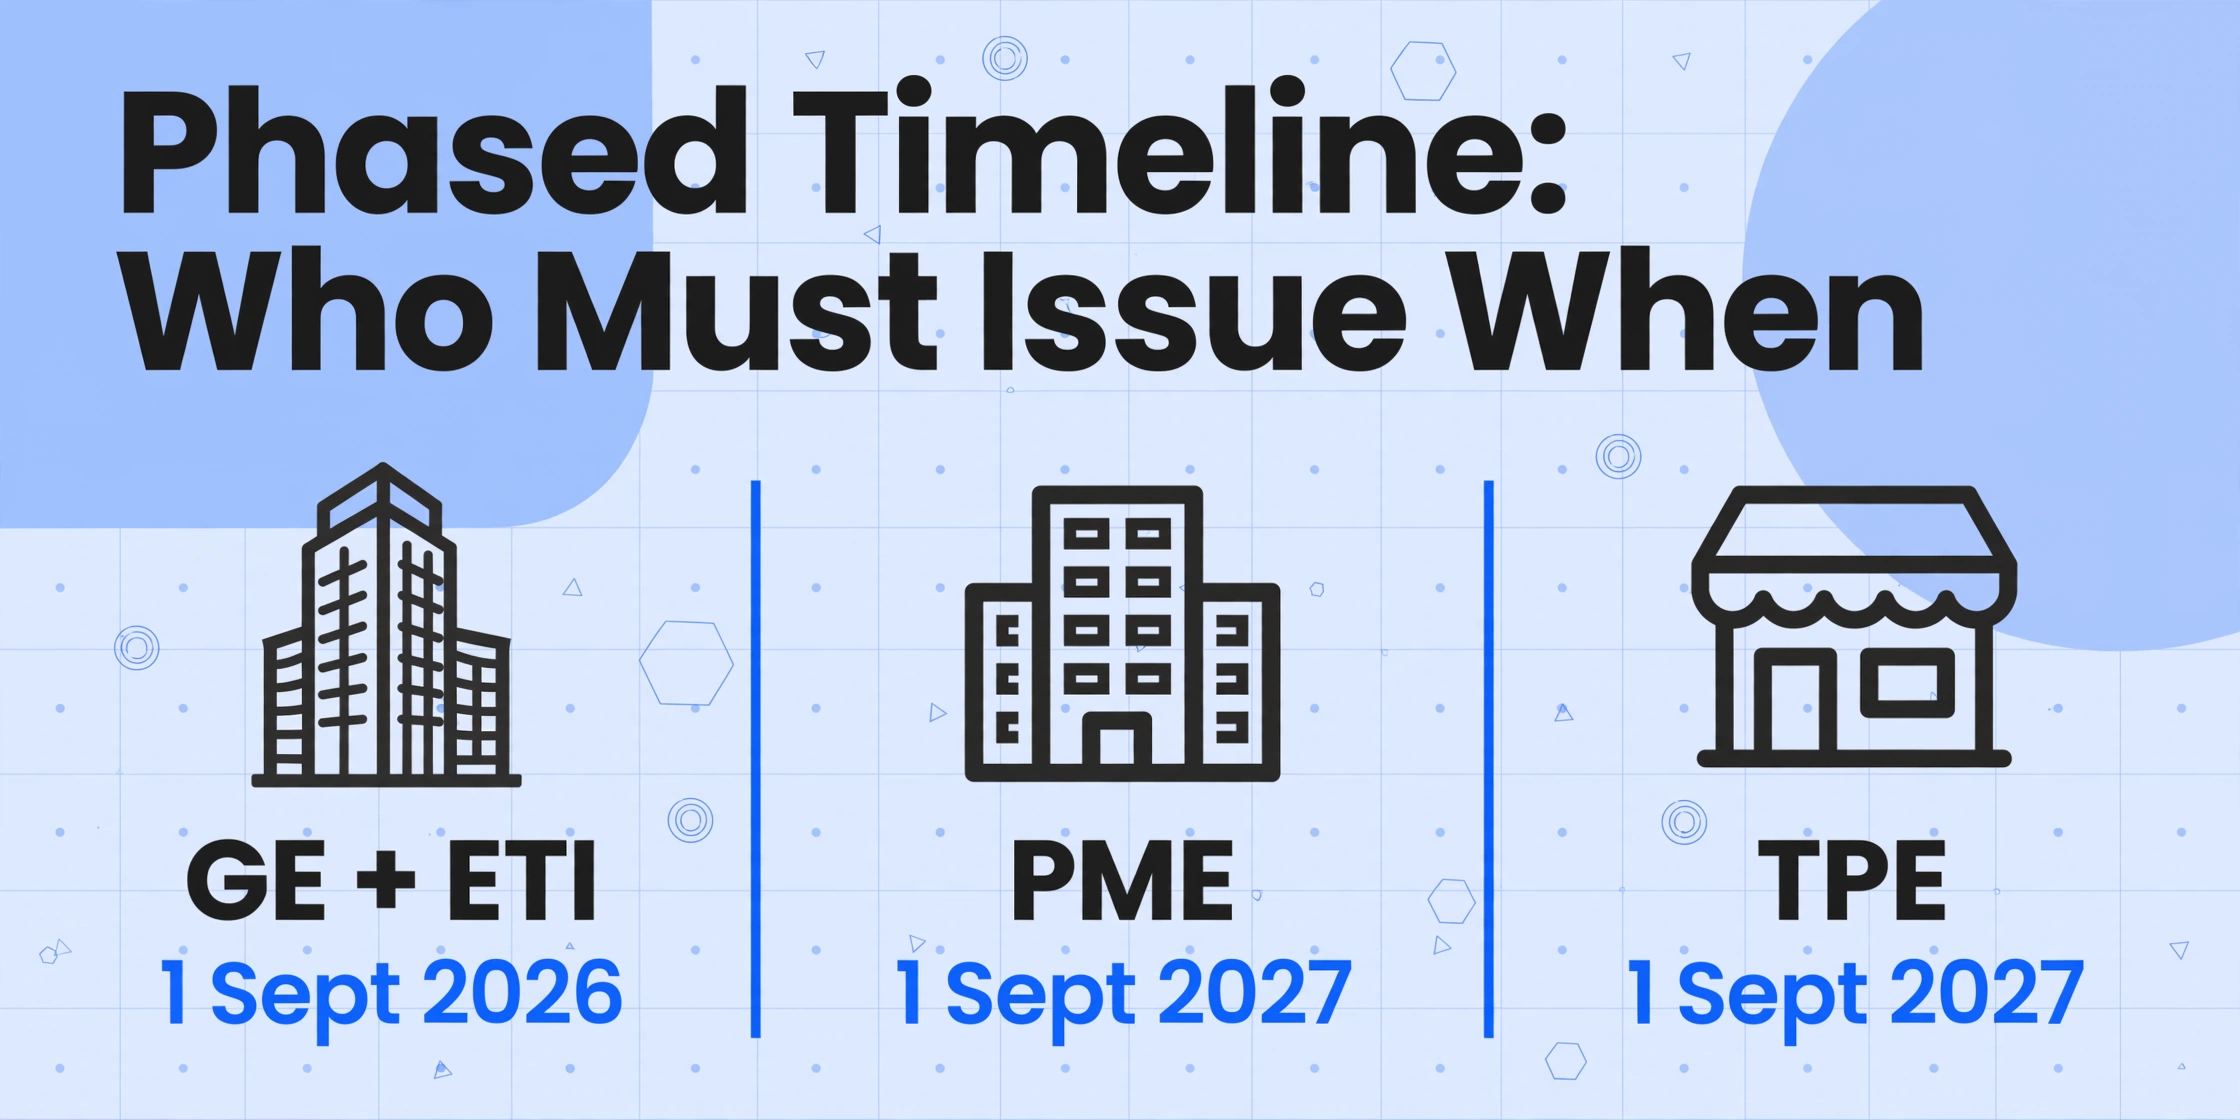
A implantação segue uma estrutura de duas ondas. Todas as empresas devem ser capazes de receber e-invoices desde o primeiro dia. A obrigação de emitir e-invoices (e cumprir o e-reporting) entra em vigor por porte da empresa. A fase piloto para testar trocas B2B com dados de produção começou em 23 de fevereiro de 2026, e a DGFiP publicou seu primeiro registro oficial de plataformas aprovadas em 17 de janeiro de 2026.
| Data | Entidades Afetadas | Obrigação de Receber | Obrigação de Emitir | E-Reporting |
|---|---|---|---|---|
| 1º de setembro de 2026 | Todas as empresas registradas no IVA | Obrigatório | — | — |
| 1º de setembro de 2026 | Grandes empresas (GE) + Empresas de médio porte (ETI) | Obrigatório | Obrigatório | Obrigatório |
| 1º de setembro de 2027 | PMEs (PME) + Microempresas (TPE) | Obrigatório | Obrigatório | Obrigatório |
O governo francês indicou que tanto os prazos de setembro de 2026 quanto os de setembro de 2027 podem ser adiados em um trimestre (para dezembro de seus respectivos anos) se o ecossistema de plataformas não estiver totalmente pronto. As empresas devem se planejar para setembro, mas criar uma margem que acomode um possível deslocamento.
Se a sua organização é uma grande empresa ou ETI, o prazo de emissão é de aproximadamente 60 dias a partir de hoje. O prazo de recebimento é a mesma data para todos — e "capacidade de recebimento" significa ter uma plataforma registrada, um ERP ou sistema contábil configurado e interoperabilidade confirmada com seus parceiros comerciais antes de 1º de setembro.
O que é Factur-X e por que isso importa
Factur-X é um formato de fatura eletrônica híbrido franco-alemão desenvolvido em conjunto pelo Forum National de la Facture Électronique (FNFE-MPE) da França e pelo Forum elektronische Rechnung Deutschland (FeRD) da Alemanha. É tecnicamente idêntico ao ZUGFeRD 2.x desde a versão 2.0 — o mesmo esquema XML, os mesmos cinco perfis, a mesma estrutura de contêiner PDF/A-3. A única diferença é o nome do arquivo XML incorporado: factur-x.xml na França, zugferd-invoice.xml na Alemanha.
O formato combina duas representações da mesma fatura em um único arquivo. A camada PDF/A-3 fornece um documento legível e imprimível que se parece com qualquer PDF de fatura tradicional. A camada XML incorporada (em conformidade com a sintaxe UN/CEFACT CII) carrega os mesmos dados em formato estruturado, permitindo processamento automatizado sem OCR ou redigitação manual. Como o PDF/A-3 permite anexos de qualquer tipo de arquivo, o XML é armazenado como um arquivo incorporado com metadados que o identificam como os dados estruturados da fatura para o documento híbrido.
Os Cinco Perfis do Factur-X
Nem toda fatura Factur-X carrega a mesma profundidade de dados estruturados. O padrão define cinco perfis de conformidade, cada um adicionando mais campos. O nível do perfil determina quantos dados legíveis por máquina o sistema receptor pode extrair diretamente do XML.
| Perfil | Conteúdo | Compatível com EN 16931? | Pronto para obrigatoriedade? |
|---|---|---|---|
| MINIMUM | Número da fatura, data, nomes e identificadores do vendedor/comprador (SIRET, VAT), valor total, total de VAT | Não | Não |
| BASIC WL (Without Lines) | MINIMUM + dados de cabeçalho estendidos, sem detalhamento de itens de linha | Não | Não |
| BASIC | BASIC WL + itens de linha da fatura com quantidades e preços | Não | Não |
| EN 16931 (também conhecido como COMFORT) | Todos os campos obrigatórios da EN 16931: itens de linha, detalhamento de VAT, condições de pagamento, dados bancários, informações completas do comprador/vendedor, detalhes de entrega | Sim | Sim |
| EXTENDED | EN 16931 + detalhes de entrega, funções multipartes, referências de contrato, campos específicos do setor | Sim | Sim |
Distinção crítica: Apenas o perfil EN 16931 (Comfort) e o perfil EXTENDED atendem ao padrão europeu. Se o seu fornecedor enviar uma fatura Factur-X no perfil MINIMUM ou BASIC, o XML incorporado sozinho não contém dados estruturados suficientes para o processamento automatizado completo — mesmo que a fatura possa ser legalmente válida. Sua equipe de AP deve extrair os dados ausentes da camada visual do PDF ou solicitar uma fatura de perfil superior.
Para o mandato B2B, a DGFiP exige pelo menos o perfil EN 16931 para faturas Factur-X trocadas através de plataformas aprovadas. Na prática, a maioria dos softwares de contabilidade de nível empresarial em França (como Cegid, Sage France, EBP ou Pennylane) consegue gerar o perfil EN 16931. O desafio está no lado da receção, especialmente se a sua organização utilizar um ERP diferente que não consiga analisar o CII XML de forma nativa.
O Modelo Y: PPF e Plateformes Agréées
França opera uma arquitetura de "modelo Y" para a transmissão de faturação eletrónica. Ao contrário do modelo de liquidação utilizado na Polónia ou em Itália (onde cada fatura passa por uma única plataforma governamental para validação antes de se tornar válida), o modelo francês utiliza plataformas privadas aprovadas como intermediárias, com a plataforma pública a atuar como centro e diretório central.
Dois tipos de plataformas participam no sistema:
- PPF (Portail Public de Facturation) — A plataforma pública, uma evolução do portal Chorus Pro existente que trata da faturação B2G desde 2017. O PPF atua como diretório nacional de faturas, o canal de reporte para a DGFiP e uma opção de recurso gratuita para emitentes de baixo volume. As empresas podem transmitir faturas diretamente através do PPF sem recorrer a uma plataforma privada.
- PA (Plateforme Agréée, anteriormente designada PDP) — Plataformas privadas aprovadas pelo governo que enviam, recebem e encaminham faturas eletrónicas entre empresas. As PAs tratam da conversão de formatos, da validação Schematron e encaminham os dados necessários para a administração fiscal. As empresas podem escolher qualquer PA registada, e as PAs trocam faturas entre si através do hub PPF.
A troca direta de faturas entre empresas (envio de um PDF por e-mail ou de uma fatura em papel) deixará de ser permitida para transações abrangidas assim que o mandato se aplicar. A DGFiP publicou a primeira lista oficial de PAs aprovadas em 17 de janeiro de 2026, com mais de 40 plataformas registadas em junho de 2026, incluindo serviços da Avalara, SEEBURGER, EDICOM e operadores franceses especializados.
E-Reporting: A Obrigação Fácil de Passar Despercebida
A maioria das discussões sobre conformidade foca na fatura eletrônica, mas o mandato francês inclui uma obrigação separada de e-reporting que se aplica a um conjunto mais amplo de transações. O e-reporting exige que as empresas transmitam dados de transações à DGFiP para:
- Transações B2C — Vendas a pessoas físicas não registradas no VAT devem ser reportadas com dados no nível da transação, mesmo que nenhuma fatura estruturada seja exigida.
- Transações B2B transfronteiriças — Fornecimentos de ou para entidades registradas no VAT fora da França devem ser reportados, incluindo o número de VAT da contraparte, o valor da transação e o tratamento de VAT aplicável.
- Dados de pagamento — Para certas transações em que o VAT é devido no recebimento e não na emissão, as informações de pagamento devem ser transmitidas à DGFiP.
O e-reporting segue o mesmo cronograma faseado da fatura eletrônica: entidades GE/ETI devem se adequar a partir de setembro de 2026, e todas as outras empresas a partir de setembro de 2027. A penalidade por e-reporting não conforme é de €250 por transmissão, limitada a €15.000 por ano civil.
Para organizações que fazem negócios B2C na França (e-commerce, varejo, hotelaria) ou têm transações transfronteiriças com entidades francesas, o e-reporting pode ser a obrigação mais desafiadora operacionalmente. Diferentemente da fatura eletrônica — em que o formato estruturado cuida do fluxo de dados automaticamente — o e-reporting frequentemente exige a agregação de dados de transações de sistemas que nunca foram projetados para gerar relatórios fiscais estruturados.
Checklist Prático de Conformidade
As etapas a seguir se aplicam quer sua organização precise emitir faturas eletrônicas, recebê-las, ou ambos. O checklist está ordenado por dependência: cada etapa pressupõe que a anterior esteja concluída.
O Que Acontece com a Camada Visual: Quando o XML Não É Suficiente
Uma suposição comum sobre os mandatos de faturamento eletrônico é que o XML estruturado elimina a necessidade de ferramentas de extração de documentos. Quando toda fatura chega como XML limpo com todos os campos obrigatórios preenchidos, diz o argumento, não há nada a "extrair". Na realidade, a transição para o faturamento eletrônico totalmente estruturado levará anos, e mesmo depois que o mandato estiver plenamente em vigor, uma parcela significativa das faturas recebidas chegará com dados estruturados incompletos ou ausentes.
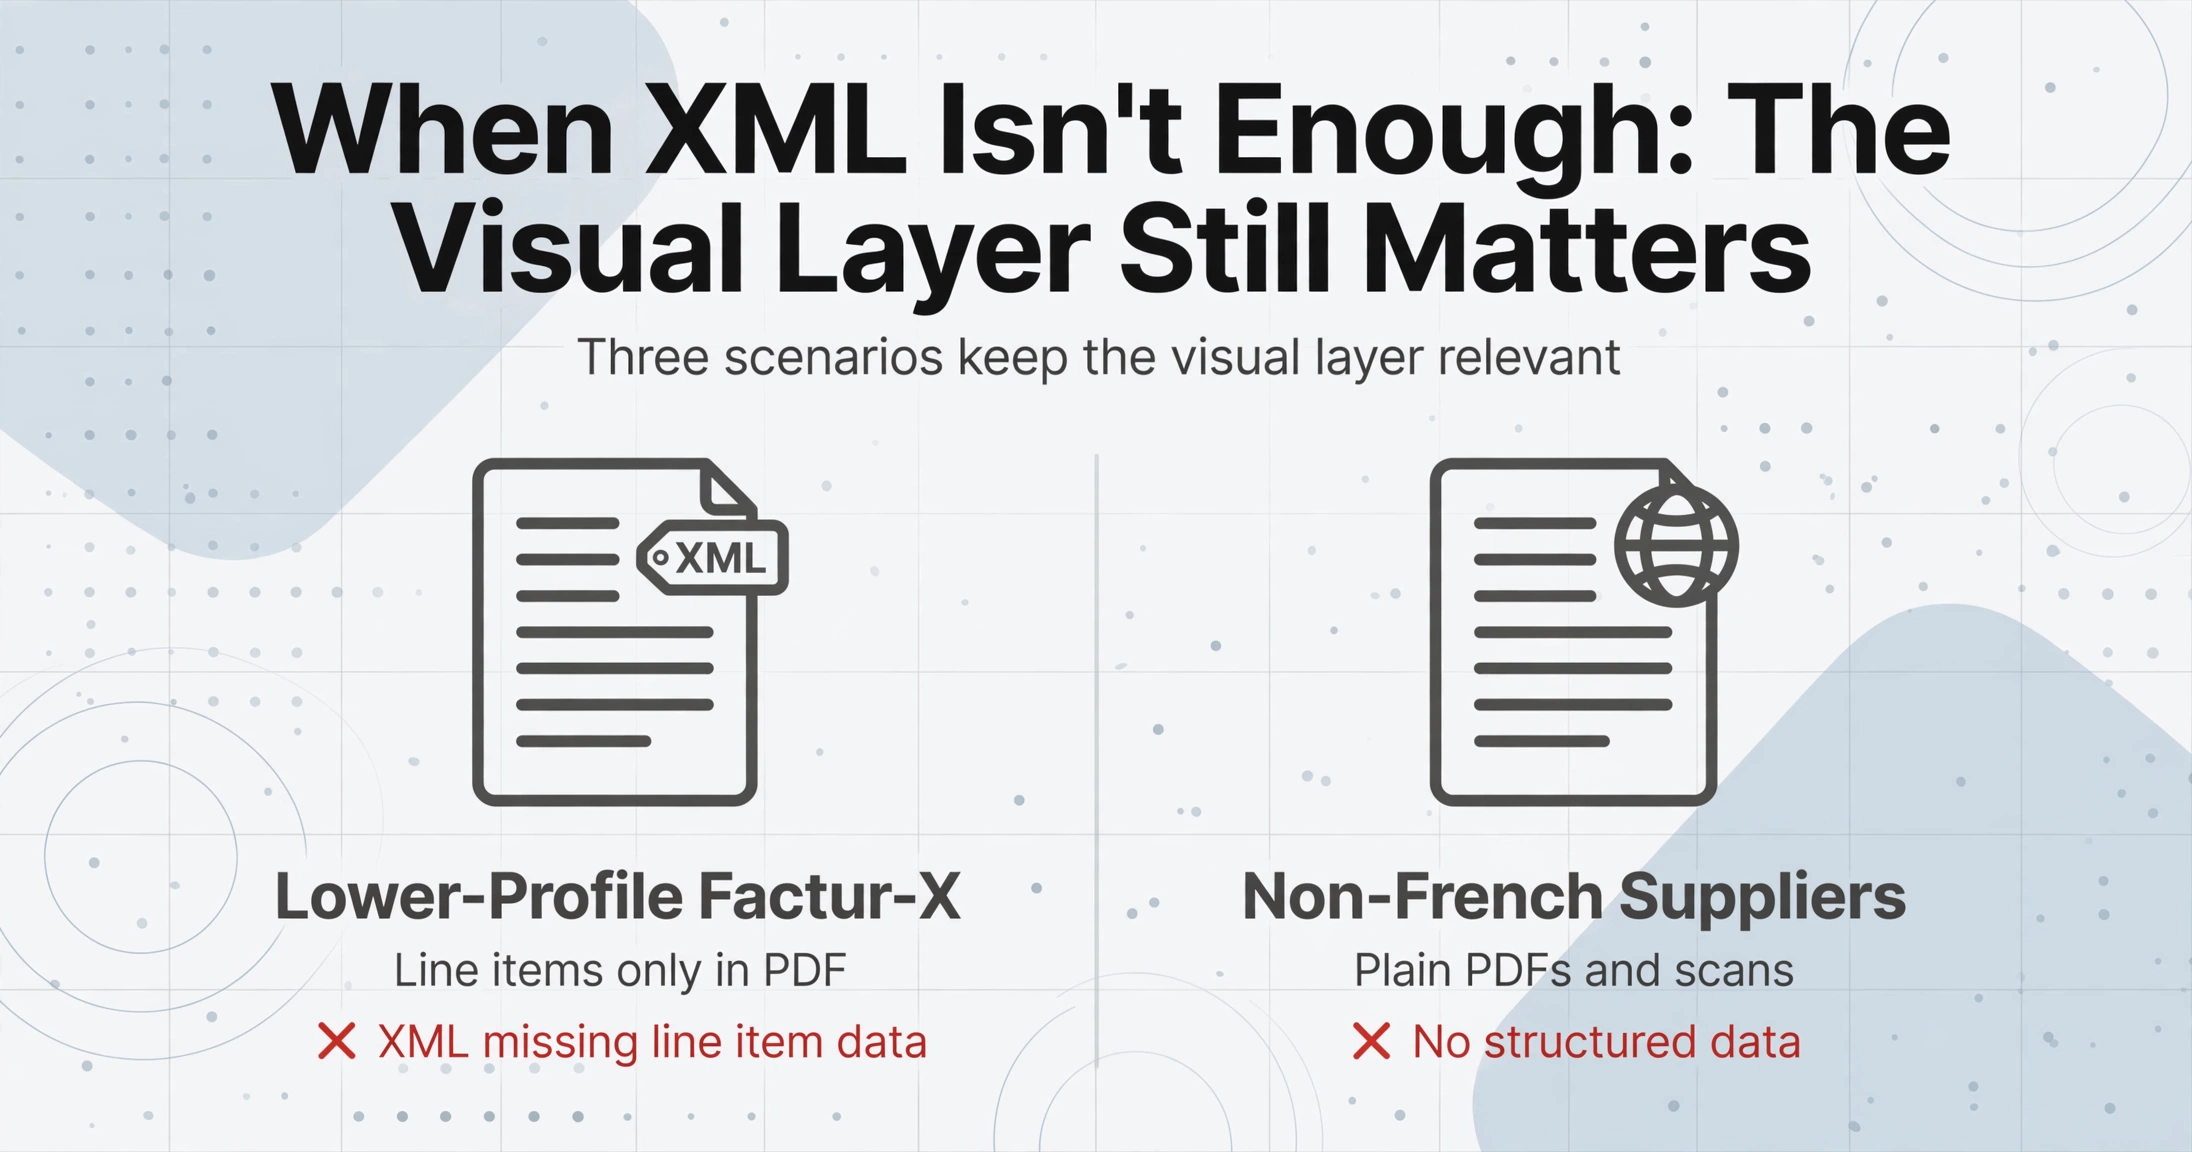
Três cenários mantêm a camada visual relevante:
1. Faturas Factur-X de perfil inferior de pequenos fornecedores. Uma microempresa que usa o serviço de conversão gratuito do PPF pode enviar faturas Factur-X no perfil MÍNIMO ou BASIC WL. O XML carregará o total da fatura e o valor do IVA, mas os detalhes dos itens de linha estarão apenas na camada visual do PDF. Extrair esses dados exige ler a imagem do PDF — e é aí que uma ferramenta de extração com IA se torna necessária.
2. Faturas de fornecedores não franceses que não usam formatos estruturados. O mandato se aplica apenas a transações B2B domésticas entre entidades francesas registradas no IVA. Faturas de fornecedores da UE ou internacionais continuarão chegando como PDFs simples, imagens digitalizadas ou e-mails. Essas faturas ainda precisam ser processadas — e devem alimentar o mesmo fluxo de contas a pagar que as estruturadas.
3. PDFs históricos e relacionados a auditorias. Faturas arquivadas e registros de fornecedores anteriores ao mandato existem como PDFs ou papel. As equipes de contas a pagar precisam extrair dados desses documentos para auditorias, conciliação ou migração para novos sistemas.
A consequência prática: a maioria das equipes de contas a pagar manterá dois fluxos paralelos de processamento de faturas por pelo menos três a cinco anos após o mandato — um para faturas XML estruturadas (processadas automaticamente pelo ERP) e outro para faturas baseadas em PDF que exigem extração. A equipe que conseguir unificar esses dois fluxos com um único conjunto de ferramentas economiza meses de trabalho de conciliação.
É aqui que a extração baseada em semântica difere da abordagem de OCR baseada em posição oferecida por muitos fornecedores de automação de contas a pagar. Extração de Colunas Personalizadas — em que você define os campos de dados que deseja e a IA os localiza entendendo o que cada campo significa, não onde ele fica na página — funciona em qualquer entrada visual, seja um PDF digitalizado, uma foto de celular de uma fatura em papel ou a camada visual de um documento híbrido Factur-X. As mesmas definições de coluna que mapeiam para os campos do seu ERP em faturas XML estruturadas podem ser aplicadas a faturas em PDF, produzindo saída no mesmo esquema.
O ImageToTable.ai, por exemplo, foi projetado exatamente para essa lacuna. Ele aceita entradas em PDF, JPG e PNG — incluindo a camada PDF de um documento Factur-X — e extrai os dados que o senhor especifica em tabelas estruturadas que correspondem ao seu fluxo de trabalho de AP existente. Em vez de exigir um pipeline de OCR separado para o fluxo PDF e um analisador XML para o fluxo estruturado, um único fluxo de trabalho de Processamento Prioritário em Lote lida com ambos, e os resultados se fundem em uma saída unificada.
Para uma visão mais ampla de como o mandato francês se encaixa no cenário global de faturamento eletrônico, consulte Conformidade Global de Faturamento Eletrônico 2026: O Que as Equipes Financeiras Precisam Saber. Para um plano de preparação passo a passo que abrange várias jurisdições, 90 Dias para a Conformidade com o Faturamento Eletrônico: Uma Lista de Verificação de Preparação para AP oferece um calendário faseado ao longo do ciclo de mandatos de 2026–2027.
Perguntas Frequentes
Factur-X é o mesmo que ZUGFeRD?
Sim, desde o ZUGFeRD 2.0 (2019), Factur-X e ZUGFeRD são padrões tecnicamente idênticos. Eles compartilham o mesmo esquema XML UN/CEFACT CII, os mesmos cinco perfis e o mesmo contêiner PDF/A-3. A única diferença é a marca e o nome do arquivo XML incorporado. Uma fatura Factur-X EN 16931 é intercambiável com uma fatura ZUGFeRD 2.x COMFORT.
O que acontece se recebermos uma fatura Factur-X Basic WL de um fornecedor?
A fatura é legalmente válida (a lei francesa não invalida faturas em perfis inferiores), mas o XML incorporado não conterá dados de itens de linha. O senhor deve (a) solicitar que o fornecedor envie faturas no perfil EN 16931 ou superior, ou (b) extrair os detalhes dos itens de linha da camada visual do PDF usando software de extração. Sua plataforma aprovada também pode oferecer um serviço de enriquecimento de formato, embora isso possa incorrer em taxas adicionais.
O mandato se aplica a nós se formos uma empresa estrangeira com número de IVA francês?
Sim. Qualquer empresa que possua um número de IVA francês deve cumprir todas as obrigações de faturamento eletrônico e e-reporting no mesmo cronograma que as entidades francesas domésticas. Isso geralmente afeta empresas fora da UE que armazenam mercadorias em armazéns franceses (centros de fulfillment) e empresas da UE que vendem para a França acima do limite de venda à distância.
Qual é a penalidade por não conformidade?
A Portaria nº 2021-1190 estabelece uma penalidade de €15 por fatura eletrônica não conforme, limitada a €15.000 por ano civil. Para violações de e-reporting, a penalidade é de €250 por transmissão não conforme, também limitada a €15.000 por ano. A penalidade pode ser dispensada para infrações de primeira vez se corrigidas em até 30 dias. A partir da Lei de Finanças de 2026, a DGFiP tem autoridade adicional para emitir notificações formais e impor multas crescentes por não conformidade repetida.
Podemos usar uma plataforma aprovada registrada em outro país da UE?
Não. Apenas PAs registradas na DGFiP e publicadas no registro oficial podem processar faturas eletrônicas B2B francesas. No entanto, vários provedores internacionais de faturamento eletrônico (incluindo Avalara, SEEBURGER e EDICOM) obtiveram status de PA na França. Se o seu parceiro de faturamento eletrônico atual já estiver registrado, o senhor pode continuar trabalhando com ele. A DGFiP publicou o primeiro registro em janeiro de 2026, com atualizações regulares.
E se meu fornecedor for muito pequeno para gerar faturas Factur-X estruturadas?
O PPF oferece um serviço gratuito onde pequenos fornecedores podem enviar uma fatura em PDF simples, e a plataforma a converte para Factur-X usando OCR. A fatura resultante normalmente usa o perfil MINIMUM, o que significa que o XML contém apenas dados básicos de cabeçalho. Para extração completa de dados, o senhor ainda pode precisar processar a camada visual do PDF. O mandato prevê uma tolerância transitória para microempresas, mas até setembro de 2027, todos os fornecedores devem enviar faturas estruturadas.
A Conclusão
O mandato Factur-X da França não é apenas mais um prazo de conformidade de faturamento eletrônico. É o primeiro grande mandato europeu construído sobre um formato híbrido que, intencionalmente, faz a ponte entre os mundos estruturado e não estruturado — e essa natureza híbrida significa que o período de transição será mais confuso do que em regimes de XML puro. Sua equipe de contas a pagar receberá algumas faturas como dados estruturados completos e outras como PDFs com XML parcial ou ausente, muitas vezes do mesmo fornecedor em dias diferentes.
As equipes que atravessarem essa transição com mais tranquilidade serão aquelas que deixarem de tratar faturas estruturadas e não estruturadas como fluxos de trabalho separados. Quando sua ferramenta de extração conseguir ler a camada visual de um PDF Factur-X com as mesmas definições de campo que seu ERP usa para XML UBL ou CII, o nível de perfil de uma fatura recebida deixa de importar — toda fatura alimenta o mesmo processo.
Teste sua infraestrutura de recebimento antes de setembro. Confirme seu registro no PA. Mapeie suas fontes de dados de e-reporting. E, para as faturas que chegarem sem XML completo — que serão muitas, por mais tempo do que qualquer um espera —, tenha um caminho de extração visual pronto. O mandato começa em um prazo, mas a transição de formato dura anos.